Стейблкоины набирают популярность. Как они изменят экономику

На рынке криптовалют, изобилующем самыми разнообразными монетами, есть особый вид активов — стейблкоины, которые и криптоэнтузиасты, и власти называют будущим экономики. Эти монеты обеспечены реальными деньгами, поэтому менее волатильны, чем другие криптовалюты.
Стейблкоины — (от англ. Stablecoins: Stable — стабильный, надежный, coins — монеты) — класс криптовалют, обеспеченных реальными активами. Они могут быть привязаны как к определенной валюте, например доллару США, или ценным бумагам, так и к товарам, например золоту.
Рост популярности стейблкоинов объясняется их природой — они объединяют мир криптовалют, предлагая мгновенные транзакции, безопасность и конфиденциальность платежей, с традиционной финансовой системой, обеспечивая стабильность цены. По данным на сентябрь 2021 года объем средств в стейблкоинах на базе публичных блокчейнов, привязанных к доллару, достиг $130 млрд, при этом рост за год составил 500%. Сейчас весь объем стейблкоинов оценивается в $180 млрд.
Стейблкоины: риски и возможности для мировой финансовой системы
Идея создания виртуальной валюты получила широкое распространение в 2008-2009 гг., что совпало с острой фазой мирового экономического кризиса, ослабившего доверие к национальным и международным финансовым институтам. Разработчики криптовалют заявили о необходимости создания таких платежных систем, основанных на криптографии, а не доверии, которые позволили бы любым двум участникам осуществлять перевод средств напрямую и без участия посредников.
В связи с цифровой трансформацией финансовой сферы в 2014 г. появились особые цифровые активы — стейблкоины (Stableсoins). Данная форма обладает многими преимуществами виртуальных валют (низкая стоимость транзакций, высокая скорость проведения платежей, их анонимность и пр.), основана на блокчейне и лишена главного недостатка — высокой волатильности.
На фоне волатильности криптовалют, активно набирают популярность «стабильные монеты», сочетающие в себе преимущества как децентрализованных валют, так и фиатных денег. Такая тенденция находит отражение и в политике ведущих мировых платежных систем, которые для удержания своих позиций на конкурентном рынке интегрируют стейблкоины в свои платежные сети. Все это демонстрирует острую необходимость инновационного развития финансовых институтов, совершенствования технологий и бизнес-процессов.
Появление и развитие стейблкоинов становится отчетливой тенденцией финансовой сферы, которая обусловливает как реализацию рисков, так и потенциальных возможностей. Эмиссия стейблкоинов коммерческими банками (JPMorgan, проект Сбербанка и пр.), а также разработка рядом стран государственных цифровых валют и создание глобального стейблкоина международным сообществом (Советом по финансовой стабильности, Международным валютным фондом, Банком международных расчетов, ФАТФ и др.) позволяют говорить о значительном потенциале применения данного инновационного инструмента. Высокий интерес инвесторов по отношению к данному активу и рост капитализации стейблкоинов является ярким тому подтверждением. Не следует забывать о рисках данного цифрового инструмента, прежде всего, регуляторного риска.
Можно предположить, что в краткосрочном периоде стоит ожидать ужесточения регулирования эмиссии и оборота стейблкоинов (обязательная идентификация контрагентов платежных операций, усиление контроля за перемещением денежных средств). При этом будет наблюдаться повышенный интерес к данному цифровому активу у инвесторов в связи с возможностью не только сохранить финансовые ресурсы, но и увеличить их доходность в условиях рыночных рисков и неопределенности. Заинтересованность инвесторов во вложениях в стейблкоины будет обусловливаться избыточным предложением ликвидности в резервных валютах на финансовых рынках (в условиях пандемии эмитенты резервных валют значительно нарастили свои балансы за счет эмиссионного механизма), при низких и отрицательных процентных ставках (доходности) для традиционных инструментов (депозитов и облигаций).
В среднесрочном периоде стейблкоины могут упрочить свои позиции в национальных и мировой финансовых системах. Это может произойти за счет их эмиссии и широкого распространения коммерческими банками, центробанками (государственные цифровые валюты), а также в связи с реализацией проекта создания и внедрения глобального стейблкоина в качестве наднациональной валюты.
В долгосрочном периоде за счет активного развития инновационных технологий в финансовой сфере можно ожидать серьезной трансформации мировой финансовой системы как за счет изменения ее инфраструктурных компонентов (расчетно-платежных систем, механизмов обмена и передачи информации и т.п.), так и в связи с децентрализацией финансовых отношений.
Согласно современной денежной теории (Modern Monetary Theory), центробанки различных государств имеют монопольное право на эмиссию денег. После отмены золотодевизного стандарта деньги стали фиатными (fiat money), то есть используются экономическими агентами исключительно потому, что легализованы государством в качестве законного средства платежа, обращения и накопления. Тем не менее исторический опыт и исследования экономистов позволяют говорить о жизнеспособности системы «свободного банкинга» (free banking), в рамках которой не существует исключительных полномочий центрального банка на эмиссию и любой институт получает возможность выпускать собственные деньги. В результате конкуренции частных денег (private money) посредством рыночного механизма происходит отбор наиболее пригодных денег, получающих повсеместное распространение. Однако такие деньги должны быть легализованы государством, иначе они не будут «работать» или окажутся в «серой зоне» и будут использоваться в сомнительных транзакциях.
Созданию подобной системы на практике препятствовал сетевой эффект (network effect), согласно которому полезность от использования блага (в данном случае денег) зависит от количества пользователей. В условиях, предшествующих современному этапу развития информационно-коммуникационных технологий (ИКТ), государство обладало несравненным преимуществом по потенциальному охвату населения. Однако цифровые деньги (digital money), сочетающие свойства универсального средства обмена и платёжной системы, позволяют составить конкуренцию государственным деньгам [1].
Природа и особенности стейблкоинов
Идея создания виртуальной валюты получила широкое распространение в 20082009 гг., что совпало с острой фазой мирового экономического кризиса, ослабившего доверие к национальным и международным финансовым институтам. Разработчики криптовалют заявили о необходимости создания таких платежных систем, основанных на криптографии, а не доверии, которые позволили бы любым двум участникам осуществлять перевод средств напрямую и без участия посредников.
В связи с цифровой трансформацией финансовой сферы в 2014 г. появились особые цифровые активы — стейблкоины (Stableсoins). Данная форма обладает многими преимуществами виртуальных валют (низкая стоимость транзакций, высокая скорость проведения платежей, их анонимность и пр.), основана на блокчейне и лишена главного недостатка — высокой волатильности [2].
Устойчивость к колебаниям курса стейблкоинов достигается посредством привязки стейблкоинов к различным инструментам, включая фиатные валюты, драгоценные металлы, цифровые валюты, либо путем воспроизведения на децентрализованной основе некоторых элементов монетарной политики, используемых центробанками (концепция Seigniorage Shares) [3].
По данным The Block Research, в 2020 г. с помощью стейблкоинов было совершено 110 млн транзакций на сумму более 1 трлн долл. Для сравнения — показатели международной платежной системы PayPal составляют 15,4 млрд транзакций на сумму 936 млрд долл. (при этом сумма среднего перевода составляет около 60 долл. для PayPal и более 9 тыс. долл. для стейблкоинов). Данный факт свидетельствует о значительном потенциале стейблкоинов для совершения переводов и платежей. Сейчас стабильные монеты чаще всего используются для торговли и проведения крупных транзакций. Если розничным пользователям станет очевидно, что стейблкоины также подходят для микротранзакций, то их востребованность может резко вырасти.
Для более детального рассмотрения стейблкоинов представим SWOT-анализ (Таблица 1.)
Таблица 1. SWOT-анализ стейблкоинов
(S) Сильные стороны:
- невозможность блокировки средств в связи с децентрализованным характером осуществления транзакций (посредством блокчейна);
- универсальность и отсутствие географических ограничений при использовании;
- низкая волатильность обменных курсов за счет механизмов стабилизации;
- низкая комиссия за осуществление платежных операций в связи с отсутствием посредников в лице банков;
- высокая устойчивость пиринговых сетей;
- высокий уровень конфиденциальности;
- простота использования.
(W) Слабые стороны:
- отсутствие законодательной базы, регулирующих органов, официальных обменных процедур, механизмов урегулирования споров;
- невозможность отмены транзакций и возвращения средств в случае мошенничества или воровства;
- склонность к дефляции за счет ограниченности эмиссионного механизма;
- возможность взлома различных компонентов системы.
- обеспечение высокого уровня анонимности;
- предоставление доступа к финансовым услугам без географических или иных ограничений;
- сокращение количества посредников при осуществлении финансовых операций;
- повышение скорости проведения транзакций;
- новый виток технологического развития, позволяющий выстроить независимую инфраструктуру от традиционных банков и регуляторов;
- возможность построения инновационной и децентрализованной финансовой системы.
- дестабилизация мировой финансовой системы за счёт появления и широкого распространения стейблкоинов без необходимой системы глобального и национального регулирования;
- возможность отмывания денежных средств и их увода от налогообложения;
- использование стейблкоинов для финансового обеспечения противоправной деятельности;
- в условиях циклических колебаний в экономике и роста рыночной неопределенности стейблкоины могут демонстрировать значительную волатильность (если стоимость обеспечения будет динамично меняться);
- риски мошенничества эмитента;
- ужесточение системы регулирования эмиссии и оборота стейблкоинов, в том числе полный запрет на их использование.
Типология стейблкоинов
Экспертное сообщество выделяет несколько видов стейблкоинов. В Таблице 2 представлена их типология.
Таблица 2. Типология стейблкоинов
Это наиболее распространенная разновидность стейблкоинов, их стоимость, как правило, обеспечена наиболее востребованными валютами (долларом США, евро, фунтом стерлингов и др.). При конвертации таких стейблкоинов, организация, которая ими управляет, обменивает фиатные валюты на стейблкоины. При этом эквивалентная сумма стейблкоинов уничтожается или изымается из обращения.
К таким стейблкоинам относят:
- Tether(USDT), привязанный к доллару США и занимающий 75% рынка стейблкоинов (по состоянию на 1 января 2021 г.). Это третья криптовалюта по рыночной капитализации, объём ее ежедневных торгов выше, чем у любой другой криптовалюты, в том числе Bitcoin.
- USD Coin (USDC) также привязан к доллару США и постепенно наращивает долю рынка (по состоянию на 1 января 2021 г. его удельный вес составлял 15% рынка). Компания «Visa» запускает проект по выпуску корпоративных кредитных карт на базе USD Coin.
- На рынке представлены и другие стейблкоины, обеспеченные фиатными валютами стран мира: XSGD привязан к курсу сингапурского доллара, EURS — к курсу евро, Candy — монгольскому тугрику и т. д.
Стоимость данных криптовалют обеспечена взаимозаменяемыми активами, например, драгоценными металлами (например, золотом), сырьем (например, нефтью) или недвижимостью. Зачастую, такие стейблкоины применяются в инвестиционных целях.
Среди них выделяют:
- Digix Gold(DGX) — это токен, обеспеченный золотом, функционирующий на платформе Ethereum. Один DGX соответствует 1 грамму драгоценного металла. Золотое обеспечение хранится в Сингапуре, где каждые 3 месяца проходит аудит запасов. Владельцы DGX могут обменять криптовалюту на слитки в Сингапуре.
- Tiberius Coin(TCX) — это стейблкоин, привязанный к стоимости корзины, включающей семь драгоценных металлов, используемых при производстве высокотехнологичного оборудования. Предполагается, что по мере распространения солнечных панелей и электрокаров TCX будет расти в цене.
- SwissRealCoin (SRC) — криптоактив, обеспеченный портфелем, включающим объекты недвижимости, расположенные в Швейцарии. Выбор таких объектов определяется держателями стейблкоинов посредством голосования.
Такой вид стейблкоинов обеспечен цифровыми валютами, что обусловливает высокую степень децентрализации, поскольку все операции реализуются посредством блокчейна.
В целях снижения рисков, обусловленных высокой волатильностью, предусматривается наличие залога (чаще всего в одной из фиатных валют), при этом стоимость обеспечения значительно превышает текущую стоимость стейблкоина.
Есть мнение, что операции в таких стейблкоинах более безопасны и прозрачны. Для диверсификации рисков они могут быть привязаны к нескольким криптовалютам. Данный вид стейблкоинов не является распространенным. Наиболее известный из них — Dai, номинальная стоимость которого поддерживается на уровне доллара, но фактически обеспечена криптовалютой Ethereum.
Данный вид стейблкоинов не имеет обеспечения, их оборот основан на доверии пользователей. Стабильность курса такой криптовалюты обусловливается вмешательством эмитента в процесс курсообразования. При росте спроса на стейблкоин, эмитируется валюта и распространяется на рынке, что вызывает снижение ее стоимости. При падении спроса, эмитент выкупает стейблкоин, что вызывает рост его стоимости.
Примером такой валюты является Ampleforth AMPL), которая была запущена в конце 2018 г. Программный алгоритм, положенный в основу данного стейблкоина, на постоянной основе контролирует курсовую динамику, объемы спроса и предложения криптовалюты. В случае необходимости осуществляет ее покупку-продажу для стабилизации курса.
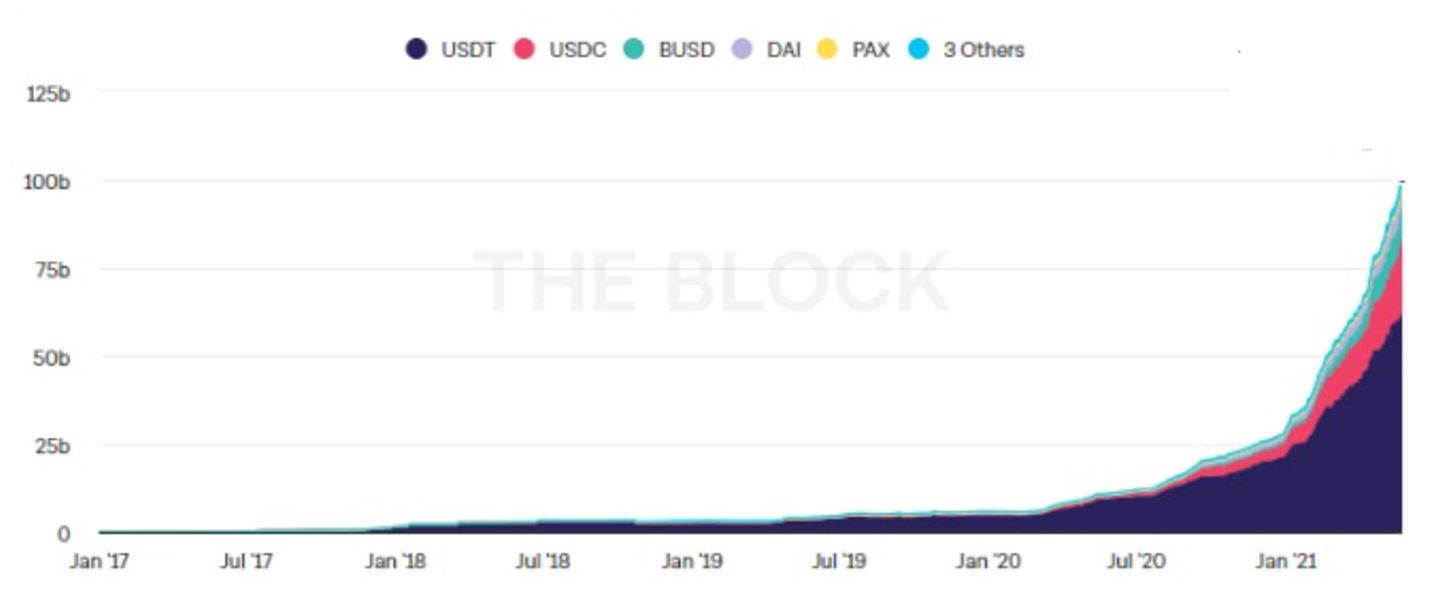
В настоящее время на криптовалютном рынке действуют несколько стейблкоинов, их совокупная капитализация превышает 100 млрд долл. (см. рис. 1). Лидеры рынка:
- Tether (USDT) — первый в истории стейблкоин (появился в 2014 г.), стоимость которого привязана к курсу доллара США. Его рыночная капитализация составляет 62,2 млрд долл.
- USD Coin (USDC) — стейблкоин, используется для торгов на криптобиржах Coinbase и Circle. Величина рыночной капитализации составляет 21,2 млрд долл.
- Binance USD (BUSD) — стейблкоин, используется для торгов на криптовалютной бирже Binance. Показатель капитализации равен 8,8 млрд долл.
Рис. 1. Рыночная капитализация стейблкоинов по состоянию на 25 мая 2021 г. Источник: Coin Metrics, The Block
Интересным представляется изучение структуры резервов лидера данного рынка криптовалюты Tether, которые применяются для обеспечения USDT. По состоянию на 31 марта 2021 г. 76% всех резервов составляли коммерческие ценные бумаги, краткосрочные депозиты, казначейские векселя, ноты обратного РЕПО [4]. К остальным же 24% резервов относятся вложения в корпоративные облигации, драгоценные металлы и прочие активы, включая цифровые токены. Согласно отчету аудиторской компании Moore Cayman совокупные резервы эмитента Tether (USDT) составили 35,3 млрд долл. При этом рыночная капитализация данного стейблкоина превысила 62,2 млрд долл.
Стейблкоины как часть современной финансовой системы

Экономические агенты отдают предпочтение тем денежным единицам, которые выполняют все функции денег: меры стоимости, средства обращения, средства платежа и средства накопления. Важным является факт общественного признания и юридической поддержки валюты со стороны государства. Можно предположить, что интеграция глобальных стейблкоинов в мировую валютную систему во многом зависит от признания их международным сообществом.
Представляется, что влияние стейблкоинов на мировую валютную и финансовую систему будет противоречивым. Согласно докладу Национального совета по разведке США, стейблкоины и выпускаемые частным образом цифровые валюты несут угрозу реализации монетарной политики центральными банками из-за возникновения параллельного денежного оборота. Кроме того, регуляторы не могут полноценно контролировать обменные курсы и влиять на денежное предложение.
Теперь проанализируем основные преимущества стейблкоинов. Во-первых, данная цифровая валюта может стать альтернативой денежным переводам, которая сокращает время проведения транзакций и снижает комиссию. Во-вторых, стейблкоины можно рассматривать как «универсальное» средство платежа, облегчающее трансграничные переводы в единой расчетной единице. Кроме того, стейблкоины могут устранить другие ограничения существующей платежной экосистемы. В частности, их технология на основе блокчейна может способствовать совершенствованию механизма оптового клиринга и расчетов [5] и упростить процессы оплаты, а также мультивалютные транзакции, гарантируя устойчивость к операционным сбоям.
Вместе с тем массовое использование стейблкоинов сопряжено с рядом рисков. Например, стейблкоины не смогут в полной мере заменить законные средства платежа, а также выступить в качестве инструмента сбережения. Зачастую, применение стейблкоинов обусловливает реализацию таких рисков, как юридический, финансовый, операционный, а также отмывание денег и финансирование терроризма.
Следовательно, стейблкоины позволяют быстро и с низкими затратами проводить платежи, что требует наличия эффективных финансовых, организационных и технических условий. Однако при отсутствии должной системы регулирования возможно появление различных рисков, что может вызвать серьезные финансовые потрясения.
Практика применения стейблкоинов
В 2019 г. компания Facebook инициировала разработку и внедрение проекта «Libra» в целях создания цифровой валюты, которую смогут применять пользователи социальной сети (более 2,7 млрд человек). Разработчики провозгласили привязку данного стейблкоина к четырем фиатным валютам. Финансовые власти США выразили крайнюю обеспокоенность данной инициативой, поскольку увидели в ее реализации угрозу стабильности современной (долларовой) финансовой системы.
В марте 2021 г. Visa стала первой международной карточной платежной системой, которая провела транзакции с использованием стейблкоина USD Coin (USDC) через блокчейн-платформу Crypto.com. Массовые транзакции с использованием стейблкоинов станут доступны к концу 2021 г. Как отметил Джек Форстелл, исполнительный вице-президент, руководитель продуктов Visa, «использование стейблкоинов — это следующий шаг на пути к обеспечению безопасности платежей в различных валютах по всему миру».
В начале 2021 г. Mastercard объявила о начале работы со стейблкоинами: клиенты смогут использовать их как для инвестиций, так и для транзакций.
Очевидно, что международные платежные системы стремятся удержать доминирующее положение на рынке платежных услуг, используя свои преимущества в виде узнаваемости бренда, доверия пользователей, налаженной инфраструктуры для конкуренции с альтернативными финансовыми платформами, набирающими популярность.
Не отстают и банки. Так, Сбербанк (в соответствии с требованиями ФЗ от 31 июля 2020 г. №259-ФЗ «О цифровых финансовых активах» [6]) подал в Банк России заявку на регистрацию блокчейн-платформы для выпуска собственного цифрового актива — сберкоина (стейблкоина, курс которого будет привязан к курсу рубля).
Влияние стейблкоинов на мировую финансовую систему
Стоит отметить, что идея получения стейблкоином статуса глобальной цифровой валюты серьезно рассматривается экспертным и научным сообществом. В октябре 2020 г. вышел документ с отчётом и рекомендациями Совета по финансовой стабильности G20 «Регулирование, управление и надзор за мероприятиями по подготовке к появлению “глобального стейблкоина”», в котором стейблкоин рассматривается в качестве потенциальной наднациональной валюты.
Совет по финансовой стабильности предложил своё видение места стейблкоинов в системе международных финансов. Позиция авторов документа сводится к следующему: стейблкоины признаны видом цифровых активов (digital assets), а глобальные стейблкоины (global stablecoins), в свою очередь, являются видом стейблкоинов. От иных видов цифровых активов (к примеру, криптовалют) стейблкоин отличают особые стабилизационные механизмы, которые позволяют снизить волатильность данного актива.

Эксперты «Группы двадцати» отмечают две возможные разновидности стабилизации. Первая — это привязка стейблкоинов к базовому активу (например, к национальной фиатной валюте, к товарам или другим видам цифровых активов). Вторая — алгоритмическая стабилизация через применение специальных протоколов, которые при изменении спроса/предложения обеспечивают поддержание их стоимости.
Нужно подчеркнуть, что на данном этапе глобальным стейблкоином называется не повсеместно используемый стейблкоин, а лишь тот, который потенциально имеет шансы приобрести существенный вес в мировой финансовой системе. В соответствии с документом, к возможным критериям, определяющим глобальный стейблкоин, относятся: число и классификация пользователей, стоимость и объём транзакций, качество и объём резервных активов, суммарная стоимость стейблкоинов в обращении, доля рынка в международных платежах и переводах, количество юрисдикций, признающих использование данной валюты, доля рынка, приходящаяся на каждую юрисдикцию, взаимосвязь с финансовыми институтами и BigTech, интеграция с цифровыми сервисами и платформами, структурная и операционная сложность и др.
В указанном документе Совета по финансовой стабильности рассматриваются потенциальные риски. Можно предположить, что полностью избавиться от волатильности стейблкоина вряд ли удастся. Следовательно, в случае превращения такого актива в массовое средство сбережения, любое колебание его стоимости будет существенно отражаться на благосостоянии пользователей. Также необходимо обратить внимание на проблему доверия не только к самому активу, но и к финансовой системе в целом ввиду наличия технологических и инфраструктурных рисков эмиссии и оборота стейблкоинов.
Выводы
На фоне волатильности криптовалют, активно набирают популярность «стабильные монеты», сочетающие в себе преимущества как децентрализованных валют, так и фиатных денег. Такая тенденция находит отражение и в политике ведущих мировых платежных систем, которые для удержания своих позиций на конкурентном рынке интегрируют стейблкоины в свои платежные сети. Все это демонстрирует острую необходимость инновационного развития финансовых институтов, совершенствования технологий и бизнес-процессов.
Появление и развитие стейблкоинов становится отчетливой тенденцией финансовой сферы, которая обусловливает как реализацию рисков, так и потенциальных возможностей. Эмиссия стейблкоинов коммерческими банками (JPMorgan, проект Сбербанка и пр.), а также разработка рядом стран государственных цифровых валют и создание глобального стейблкоина международным сообществом (Советом по финансовой стабильности, Международным валютным фондом, Банком международных расчетов, ФАТФ и др.) позволяют говорить о значительном потенциале применения данного инновационного инструмента. Высокий интерес инвесторов по отношению к данному активу и рост капитализации стейблкоинов является ярким тому подтверждением. Не следует забывать о рисках данного цифрового инструмента, прежде всего, регуляторного риска.
Можно предположить, что в краткосрочном периоде стоит ожидать ужесточения регулирования эмиссии и оборота стейблкоинов (обязательная идентификация контрагентов платежных операций, усиление контроля за перемещением денежных средств). При этом будет наблюдаться повышенный интерес к данному цифровому активу у инвесторов в связи с возможностью не только сохранить финансовые ресурсы, но и увеличить их доходность в условиях рыночных рисков и неопределенности. Заинтересованность инвесторов во вложениях в стейблкоины будет обусловливаться избыточным предложением ликвидности в резервных валютах на финансовых рынках (в условиях пандемии эмитенты резервных валют значительно нарастили свои балансы за счет эмиссионного механизма), при низких и отрицательных процентных ставках (доходности) для традиционных инструментов (депозитов и облигаций) [7].
В среднесрочном периоде стейблкоины могут упрочить свои позиции в национальных и мировой финансовых системах. Это может произойти за счет их эмиссии и широкого распространения коммерческими банками, центробанками (государственные цифровые валюты), а также в связи с реализацией проекта создания и внедрения глобального стейблкоина в качестве наднациональной валюты.
В долгосрочном периоде за счет активного развития инновационных технологий в финансовой сфере можно ожидать серьезной трансформации мировой финансовой системы как за счет изменения ее инфраструктурных компонентов (расчетно-платежных систем, механизмов обмена и передачи информации и т.п.), так и в связи с децентрализацией финансовых отношений.
Стейблкоины – новая угроза для традиционной экономики
Почти все криптовалюты подвержены сильной волатильности, что делает их привлекательными для инвесторов, но рискованными активами для людей, которые хотят использовать их в повседневной жизни. Стабильность является редким и ценным качеством в мире криптовалют. Для удовлетворения этой потребности появляется множество «стейблкоинов». Эти криптовалюты работают на блокчейнах и якобы привязаны к стоимости поддерживаемых государством валют, таких как доллар США, или драгоценных металлов, таких как серебро или золото.
Самыми крупными стейблкоинами по рыночной капитализации являются Tether, USD Coin, Binance USD и TerraUSD, привязанные к доллару США, хотя существуют десятки других с совокупной рыночной капитализацией более 100 миллиардов долларов. Но практически ни одна из этих монет не регулируется как фиатные валюты или товары. Без регулирования и надзора нет особой гарантии, что клиенты покупают то, что им продают. Несмотря на то, что стейблкоины стали важным элементом современных финансов, некоторые из них даже упали ниже стоимости валюты, к которой они якобы привязаны.
Марат Мынбаев, основатель Amir Capital Group, эксперт в области фундаментального и технического анализа крипторынка, профессиональный инвестор и криптотрейдер, пояснил, в чем основные преимущества стейблкоинов:
“Стейблкойны — это форма цифровой валюты, сочетающая стабильность фиатных денег и быструю торговлю в Интернете, как криптовалюта. Преимущества стейблкоинов включают дешевые, безопасные и более конкурентоспособные платежи. Они позволяют плавно совершать сделки с криптовалютами и образуют мост между фиатными и цифровыми валютами. Стейблкойны не являются неизменным активом, они зависят от национальной или глобальной дипломатии и фундаментальных сдвигов власти в политическом, экономическом или социальном секторе, как и любая валюта. Из-за санкций или смены правительства, обсуждения бюджета или изменения денежно-кредитной политики существует риск колебаний стоимости из-за привязки к фиатным валютам. Стейблкоин будет таким же стабильным, как и актив, который его обеспечивает.”

Почему стейблкоины угрожают экономике?
Регулирующие органы начинают беспокоиться о том, как быстро набирающие популярность стейблкоины (в основном криптовалюты с привязкой к доллару) могут привести к нестабильности на финансовых рынках и оказать еще большее негативное влияние, чем Биткойн. Финансовые регуляторы сосредоточены на том, чтобы выяснить, что делать со стейблкоинами, потому что их массовое использование создает значительные риски. В настоящее время стейблкоины не регулируются каким-либо значимым образом. Хотя у некоторых эмитентов есть государственные лицензии. Однако, не существует стандартов, требующих от эмитентов защиты резервов или поддержания ликвидности.
В США и Китае стейблкоины вызывают серьезную озабоченность у правительства. Мы спросили у экспертов, чего опасаются регуляторы и какое негативное влияние этот класс активов может оказать на традиционную экономику.
Виктор Дорохов, преподаватель-практик программы «Цифровая экономика» ИМЭБ РУДН, считает, что правительства опасаются анонимизации денежных потоков в цифровой среде:
“Это напрямую идет вразрез с общемировой политикой по изъятию наличных денег из оборота. Это и является ключевым останавливающим фактором для криптовалют в целом – их правовой статус. Что касается стейблкоинов, то тут ситуация еще сложнее, чем у других видов криптовалют: в денежно-кредитной системе у фиатных валют может быть только один центральный эмитент в лице Центробанка. А в случае с «цифровыми версиями» фиатных валют существует сразу ряд опасений не только со стороны регуляторов, но и со стороны сообщества. Так, бесконечные судебные разбирательства с Tether (тикер – USDT) связаны с подозрениями в отсутствии обеспечения долларом США 1:1, что с 2017 года является одним из наиболее выделяемых факторов при рыночных манипуляциях наряду с «китайскими запретами» криптовалют и другими.”
Юрист Александра Хохлова уверена, что регуляторы опасаются в первую очередь возникновения «мыльного пузыря». Так как стейлбкоинт — это актив привязанный к конкретной валюте, то у компаний выпускающие стейлбкоины постоянно на счету должен находиться соответствующий запас средств. Правительство США прогнозирует ситуации, когда компании, выпускающие стейлбкоины не смогут обеспечить наличными средствами держателям таких цифровых валют. Например, компания Tether находится под особым контролем государства, т.к. не смогла отчитаться перед правительством США о количестве денег на их счету, более того в судебном процессе выяснилось, что компания не только скрывало свои отчеты, но и уходило от налогов. Или например, стейблкоин IRON, который резко потерял привязку до 66 центов за доллар и потерпел обвал. То есть отсутствие прозрачности и обеспечение страхования пользователей на случай невозможности выдачи фиатных средств вызывает сильную нервозность у государственных регуляторов, потому что это может вызвать обвал экономики в стране.
Также эксперт отметила:
“Ещё одна обеспокоенность связана с тем, что популярность стейлбкоинов из-за их быстроты, точности и низкой волатильности отбирает «насущный хлеб» у центрального банка и других коммерческих банков стран. Если денежные средства не будут оседать в привычных госструктурах, это означает крах чуть ли не всей финансовой системы. Что также означает переход регулятивных функций к частным компаниям, выпускающие стейлбкоины. Правительство Китая приостановило запуск стейлбкоинов из-за выявленных спекуляций частных компаний на финансовых рынках. Сейчас правительство Китая занято проработкой более мягкой финансовой политики, что уберечь работу банков от резкого изъятия денежных средств с их счетов. При этом само развитие цифровой валюты Китай не собирается останавливать, т.к. она уже тестируется среди населения в общественном транспорте. Правительства США и Китая боятся потерять контроль над оборотом денежных средств. Торможение процессов связано еще с тем, что в обход стейлбкоинов правительство США, а именно председатель ФРС Джером Пауэлл, предлагает выпустить собственную цифровую валюту и централизовать её. Остается только открытым вопрос, есть ли соответствующие технологические возможности у государства?”.
Марат Мынбаев в свою очередь считает, что растущий интерес к стейблокоинам привлек внимание регулирующих органов. Основные опасения связаны с борьбой с отмыванием денег, рисками «знай своего клиента» и финансовой стабильностью. По словам эксперта, законодатели видят в стейблокоинах потенциальную угрозу финансовой стабильности. Критики в свою очередь задаются вопросом, есть ли у стейблкоина достаточно долларовых резервов для обеспечения своей валюты, поскольку она привязана к доллару.
Многие stablecoin поддерживаются видами краткосрочного долга, которые подвержены приступам неликвидности, а это означает, что ими будет трудно или невозможно торговать в сложной экономической ситуации. Несмотря на шаткую поддержку, они обещают функционировать как безопасные активы. Но регулирующие органы опасаются, что это делает их типом финансового продукта, из которого происходят макроэкономические катастрофы. Регуляторы считают, что стейблкоины могут оказаться уязвимыми, если большое количество инвесторов поспешат выкупить их, вынуждая продавать активы по бросовым ценам и потенциально создавая нагрузку на финансовую систему.
Регулирующие органы видят проблему и в отсутствии прозрачности в отношении того, какие резервы этих активов существуют и где они хранятся. Отсутствие прозрачности также не позволяет понять, нужно ли выкупить стейблкоин на реальную стоимость в конце или же резерв меньше.
Также эксперт отметил:
“Не все стейблкойны одинаковы. Эмитент Tether, говорит, что примерно половина его вложена в краткосрочный корпоративный долг, называемый коммерческими бумагами. Рынок коммерческих бумаг обвалился в марте 2020 года, что вынудило ФРС вмешаться, чтобы исправить ситуацию. Если эти типы уязвимостей возникнут снова, Tether может быть сложно конвертировать свои активы в наличные для выплаты средств. Другие стейблкоины требуют другой поддержки, что создает для них разные риски. Но есть вопросы о том, действительно ли стейблкоины содержат заявленные резервы. Компания Circle (эмитент USD Coin) заявила, что ее монеты в долларах США, или USDC, обеспечены в соотношении 1:1 наличными активами, но затем сообщила, что 40 % ее авуаров находились в казначейских облигациях США, депозитных сертификатах, коммерческих бумагах, корпоративных облигациях и муниципальных облигациях. Представитель Circle сказал, что с сентября текущего года USDC будет держать все резервы в денежной форме и краткосрочных казначейских обязательствах правительства США.
Общей чертой является то, что без стандартных требований к раскрытию информации или отчетности трудно точно знать, что стоит за стейблкоином, поэтому сложно оценить риск. Стоит вопрос и в отслеживании использования стабильных монет. Регулирующие органы опасаются, что стейблкоины могут использоваться теми, кто стремится обойти множество целей государственной политики, связанных с традиционной банковской и финансовой системой: борьба с отмыванием денег, соблюдение налоговых требований, санкции и тому подобное.”
Чэнь Лиминь, финансовый директор и руководитель департамента торговых операций ICB Fund, делает акцент на том, что нужно разделять позицию в отношении стейблкоинов китайских и американских властей. Для Китая основной вызов представлял потенциальный запуск Libra (впоследствии переименованный Diem) – курируемой Facebook глобальной стабильной валюты, который мог усложнить, если не похоронить лелеемые Пекином планы по запуску цифрового юаня и повышению его роли в мировой торговле. Этот процесс тесно переплетается с реинкарнацией Великого шелкового пути в проекте «Один Пояс, один путь». Фактически Libra заставила китайские власти ускорить разработку собственной CBDC, официальный запуск которой приурочат к открытию зимней Олимпиады в Пекине в феврале 2022 года. Китайской компартии удалось нивелировать риски утраты денежного суверенитета, без которого невозможна реализация геополитических амбиций страны, которая ставит себя в противовес США в XXI веке.
Для США Libra, несмотря на закрепление доллара в статусе резервной валюты при переходе на их цифровые версии, также вызывала проблемы в виде передачи части суверенитета группе технологических компаний и угрозы переформатирования работы банковского сектора, в которой Вашингтону пришлось бы побороться за роль первого плана. После того, как детищу Марка Цукерберга фактически отказали в рождении, сменились и акценты властей США. Теперь их больше стала заботить проблема защиты прав потребителей и сохранение финансовой стабильности.
Эксперт отметил, что банковское лобби продолжает играть ведущую роль, что подтверждается встречами их представителей с чиновниками и заявлениями сенатора Элизабет Уоррен о возможном откате решений Управления контролера денежного обращения в составе Минфина США при прежнем руководителе Брайане Бруксе. Последний узаконил возможность получения криптостартапами банковских лицензий. Это нашло подтверждение и в виде разрабатываемых правил в отношении эмитентов стейблкоинов, которые будут обязаны фактически стать полноценным банком и соблюдать предъявляемые им требования. Скорее всего, эмитентов стабильных монет «попросят» обеспечить 100% обеспечение стабильных монет, что исключит возможность получения ими инвестиционного дохода. Стоящему за USDC консорциуму Centre и Tether Limited, которая выпускает USDT, запретят зарабатывать проценты по корпоративным облигациям или хуже того выдавать займы непрозрачным организациям, как это произошло в случае Tether. Им поставят в качестве примера модель Paxos, выпускающей BUSD и USDP (ранее PAX), обеспеченных на 100% долларами США и их эквивалентами (без активов со сроком обращения свыше трех месяцев).

Также Чэнь Лиминь добавил:
“Вступление в силу этих предложений позволит нивелировать риски так называемой банковской паники – одновременного требования возврата средств в фиате большой группой клиентов. Это могло бы вызвать проблемы с ликвидностью и иметь системные последствия не только для рынка криптовалют, но и для денежного рынка с учетом того, что масштаб Tether Limited позволил бы войти организации в топ-50 банков США по активам.
Суммарная капитализация стейблкоинов с начала года выросла с $26 млрд до нынешних $133 млрд. Отсутствие регуляторного вмешательства могло бы вызвать резкую перестройку банковского сектора и спровоцировать риски для финансовой стабильности в из-за отсутствия надлежащих «правил игры». Хорошо иллюстрирует эти риски тот факт, что по состоянию на 30 июля 2021 года резервы Tether на 49% состояли из коммерческих ценных бумаг неизвестных компаний, а доля денежных средств и банковских депозитов составила лишь 10%. У USDC до начала кампании властей против «фишек казино на Диком Западе», доля денежных средств и эквивалентов в резервах составляла 61%, причем на коммерческие ценные бумаги приходилось 9%, на корпоративные облигации – 5% от обеспечения.”
Марго Пажинская, финансовый аналитик онлайн-брокера DotBig, отметила, что в США стейблкоины исключены из определения ценных бумаг, а в КНР все транзакции с использованием цифровых денег находятся вне рамок закона. По словам эксперта, одна из причин настороженного отношения к стейблкоинам заключается в том, что с их распространением ЦБ рискуют потерять рычаги воздействия, поскольку влияние цифровых валют на банковские и денежные системы пока еще полностью не изучено. Стейблкоины предлагают держателям выгодные платежные условия и имеют шансы достаточно быстро стать популярными. При этом данные криптовалюты содержат определенные риски, связанные с мошенничеством, утечкой персональных данных, финансированием запрещенных организаций и нелегальной торговлей.
Кроме того появление глобальных стейблкоинов, таких как криптовалюты Telegram или Facebook, может позволить держателям обходиться без регуляторов, что также способно подорвать мировую финансовую систему, поэтому считается, что стейблкоины должны соответствовать высоким нормативным стандартам.
Егор Мицкевич, эксперт в области права и финансов, а также автор статей на cryptonisation.com, так высказался по этому поводу:
“Действительно, криптовалюты (и в частности, стейблкоины) оказывают положительное воздействие на развитие экономических взаимоотношений. Например, за счет криптовалют ускоряются валютные платежи, что в целом влияет на ускорение взаимодействия друг с другом различных субъектов хозяйствования. Но доступность криптовалют несет в себе также определенные риски, а именно ― расширяет возможности для ведения противоправной деятельности. Криптовалюты очень удобны для совершения таких преступлений как отмывание преступных доходов, финансирование терроризма, наркоторговля, уклонение от уплаты налогов и т.д. Поэтому вполне очевидно, что это вызывает озабоченность у правительств и правоохранительных органов различных стран.
Но здесь есть еще один вызывающий беспокойство момент. Согласно ряду исследований, сегодня можно говорить о существенном трансграничном торговом обороте, где многие платежи за экспорт и импорт происходят в криптовалюте (чаще всего ― в стейблкоинах, т.к. они не подвержены волатильности). Проблема заключается в том, что сделать адекватный учет такой торговли практически не представляется возможным. Это является еще одним аргументом тех, кто относится к криптовалютам скептически.”
Будущее и перспективы стейблкоинов
Хотя стейблкоины в настоящее время практически не используются за пределами криптоиндустрии, у них есть потенциал для гораздо более широкого применения. Стейблкойны впервые привлекли внимание в июне 2019 года, когда Facebook предложил создать «простую глобальную валюту» или стейблкойн под названием Libra, которая будет привязана к корзине фиатных валют, включая доллар и евро. Это предложение вызвало резкую критику. Руководители центральных банков опасались, что это подорвет суверенные валюты и денежно-кредитную политику.

Тем не менее, есть мнение, что у стейблкоинов гораздо больше шансов безболезненно интегрироваться традиционную экономику. Мы спросили у экспертов, согласны ли они с этим утверждением, также каким они видят будущее этого класса цифровых активов.
Александра Хохлова поделилась своим мнением на этот счет:
“Люди за 2020 — 2021 гг. все больше отдают предпочтение децентрализованным институтам по переводу и хранению своих средств. Поэтому, спрос на стейлбкоины вряд ли будет падать в ближайшем будущем. Однако раз государство уже обратило свой пристальный взор на данные цифровые активы, то однозначно то, что в скором времени мы увидим акт, который будет пытаться их регулировать, даст нормативное понятие и установит определенные правила игры. Следовательно, именно по этим причинам у стелбкоинов есть перспективное будущее для их интегрирования в традиционную экономику. Однако это движение, однозначно, не будет быстрым.”
Марат Мынбаев в свою очередь считает, что споры о том, как обращаться со стейблкоинами, переплетаются с дискуссией: следует ли Федеральной резервной системе предлагать собственную цифровую валюту. Предложение ФРС может конкурировать с активами частного сектора.
По словам экспертоа, перспективы регулирования для стейблкоинов еще не ясны. Для регуляторов, проблема состоит в том, что они законодательно не определены. Меры, которое отразятся на будущем стейблокоинов могут быть следующими:
- Поскольку стейблкоины связаны с другими рынками, Совет по надзору за финансовой стабильностью может обозначить их как систему платежей с системным риском, наделив их более строгим надзором. Правительство также может маркировать некоторые ценные бумаги стейблкоинов, что повлечет за собой более строгие требования к раскрытию информации;
- Многие финансовые эксперты отмечают, что стабильные монеты работают так же, как паевые инвестиционные фонды денежного рынка, которые также действуют как средства краткосрочных сбережений,, поэтому подлежат такому же регулированию;
- Стейблкоины могут рассматриваться как банковские депозиты. Если это произойдет, токены могут стать объектом надзора со стороны банковского регулятора, такого как Управление валютного контролера. Они также потенциально могут получить выгоду от страхования вкладов, которое защитит людей, если компания, поддерживающая актив, обанкротится. Обсуждается вопрос: рекомендовать ли банковские требования к капиталу и ликвидности для эмитентов стейблкоинов;
- Регулирующие органы, потенциально будут пытаться установить барьеры, чтобы уменьшить отмывание денег: от разрешения переводов между утвержденными кошельками до расследования платежей, превышающих пороговые значения.
Марат Мынбаев также добавил:
“Кроме регулирования стейблокоинов, обсуждается возможное введение цифровой валюты центрального банка (CBDC). То, как создается CBDC, будет иметь решающее значение, сможет ли она заменить стейблкоины. Отраслевые эксперты отмечают, что, поскольку пользователи цифровых активов отдают предпочтение конфиденциальности и независимости от правительства, новая форма поддерживаемой государством валюты вряд ли сможет их заменить. Регулирующие же органы считают, что для того чтобы новые формы цифровых денег стали широко использоваться в качестве надежной формы розничных платежей, важно, чтобы общественность могла доверять им”.
Марго Пажинская в свою очередь считает, что из-за привязки к фиатным валютам у стейблкоинов есть больше шансов завоевать доверие, чем у обычных криптовалют. По словам эксперта регуляторы будут продолжать активно следить за стейблкоинами и предпринимать меры, чтобы подчинить их тем правилам, по которым действуют централизованные банки. В перспективе стоит также учитывать, что если государства выпустят собственные стабильные цифровые валюты, это создаст определенное давление на стейблкоины и ослабит их позиции. Конечно, усиление регуляции защитит права инвесторов, однако запреты могут способствовать тому, что стейблкоины станут обычными цифровыми деньгами и утратят свою привлекательность.
Егор Мицкевич поделился своим мнением по этому поводу:
“Я думаю, что будущее стейблкоинов подвержено некоторым рискам. Если их эмитенты не будут сотрудничать с государством в части учета и идентификации платежей, то оно может принять жесткие меры, вплоть до полного запрета криптовалют.
Но те стейблкоины, разработчики которых будут сотрудничать с регулятором, скорее всего не будут иметь серьезных проблем. Более того, государство наверняка захочет получать дополнительный доход от использования стейблкоинов и будет даже стимулировать их активное использование.”
Чэнь Лиминь уверен, что стейблкоины обречены стать заменителями фиата в будущем и вступить в конкуренцию с планирующемуся к выпуску CBDC денежными регуляторами многих стран мира. Остается неясным появится ли цифровой доллар или же тот же USDC станет де-факто его аналогом, но очевидно, что в формирующейся блокчейн-экономике стабильные монеты будут играть важную роль в платежах, выступать «маслом» для работы шестеренок децентрализованных финансов, а также связывать последние с традиционной банковской системой. Подобные проекты CeDeFi уже есть, но из-за конфликта SEC с Coinbase, а также оказываемого давления на платформы BlockFi и Celsius Network в настоящее время они оказались в подвешенном состоянии. Но речь скорее будет идти лишь о балансе интересов игроков из традиционной финансовой системы и возможностях обеспечении прав инвесторов. На полный запрет власти США не решатся. А это будет означать, что стейблкоины продолжат играть возрастающую роль шлюза между традиционной банковской системой и DeFi, пока последние не займут доминирующие позиции. Процесс может растянуться на годы-десятилетия.
Виктор Дорохов также высказал свою позицию по данному вопросу:
“У данного класса активов уже есть конкурент — государственные цифровые валюты, в том числе, — цифровой рубль. Нельзя однозначно говорить о будущем стейблкоинов в контексте интеграции в традиционную экономику в текущем их виде. Возможна адаптация в виде рыночной альтернативы при условии, что правительства продолжат «закрывать глаза», либо иным способом смогут взять на контроль данный класс валют.”
Из стейблкоинов, которые продолжают использоваться в качестве средства сбережения, большая часть попадает в категорию обеспеченных фиатом, хотя стейблкоины, обеспеченные криптовалютой, такие как DAI, не менее популярны. Алгоритмические стейблкоины еще не получили широкого распространения, учитывая, что их использование обычно требует более глубокого знакомства с технологией блокчейн. Независимо от типа, стейблкоины представляют собой быстрорастущий сектор цифровых активов. Технология Stablecoin является движущей силой инноваций, создает мощный импульс для крипто-экосистемы и соединяет традиционную и децентрализованную финансовую инфраструктуру, что является основой для новой эры денег.
Что такое стейблкоины и что с ними будет в 2023 году? Отвечаем

Крипторынок известен своей огромной волатильностью. Например, если в конце 2017 $20 000 за 1 BTC считалось рекордно высокой ценой, то после $68 000 за биткоин в ноябре 2021 современные держатели битка уже недовольны ценой в $19,649.(цена указана на момент публикации статьи). Некоторым трейдерам такая волатильность по нраву — ведь именно благодаря этому появляется возможность для быстрого заработка, которой нет на традиционных рынках. Но не все готовы на такие риски: в попытках избежать волатильности и были придуманы стейблкоины.
Стейблкоины это разновидность криптоактивов, курс которых привязан к фиатной валюте (обычно это доллар США) или биржевым товарам. Для убежденного криптоанархиста идея стейблкоинов может показаться ересью, ибо изначальной идеей криптовалют был именно уход от централизованной монетарной системы, уход от монополии на эмиссию. Но потребности крипторынка создавали запрос на стабильный инструмент торгов. Стейблкоины появились ещё в “далёком” 2014, за три года до криптохайпа 2017, когда широкая общественность узнала о крипторынке. Первыми стейблкоинами обычно называют BitUSD и NuBits, но сейчас они уступили место более современным USDT, USDC и BUSD.
В 2022 году из-за санкций произошло отключение российских банков от SWIFT, прекращение обслуживания российских карт со стороны Visa и Mastercard, введение российскими банками комиссий за хранение валюты. Всё это сделало в России стейблкоины довольно популярным инструментом для международных транзакций. Более того, законодательство РФ в последнее время стало более лояльно относиться к криптовалютам, особенно если речь идет о внешней торговле. И действительно, если не хочешь иметь дело с волатильными активами на крипторынке, а покупать, продавать и хранить фиатные доллары становится крайне неудобно, стейблкоины тут выглядят идеальным решением.
Типы стейблкоинов
Стейблкоины можно разделить на несколько категорий в зависимости от того, чем они обеспечены:
Во-первых, это фиатные стейблкоины. Как следует из названия, они обеспечены фиатными валютами и именно к ним относится “святая троица” долларовых стейблкоинов, которые сейчас держатся в топ-10 coinmarkecap — USDT, USDC, BUSD. В 2022 уже существует и рублёвый стейблкоин BRUB, за который уже реально купить товары на крипто-маркетплейсе.
Во-вторых, это товарные стейблкоины, которые обеспечены биржевыми товарами: чаще всего это драгоценные металлы или энергоносители. Примерами могут послужить Tether Gold (XAUT) и Paxos Gold (PAXG).
В-третьих, это стейблкоины, обеспеченные другими криптовалютами. Можно долго спорить на предмет того, позволит ли это добиться стабильного курса, но примеры таких стейблкоинов тоже имеются: DAI, EOSDT.
Четвертой разновидностью стейблкоинов являются алгоритмические стейблкоины. Примером может послужить печально известный UST, который значительно подорвал доверие к идее алгоритмических стейблкоинов после своего краха в мае 2022.
А что относительно 2023?
Регуляторы западных стран обычно относятся к стейблкоинам довольно подозрительно. Например, в августе от эмитента USDC Circle потребовали заблокировать USDC-адреса кошельков их сервиса Tornado Cash: Минфин США внес Tornado Cash в санкционный список. Tether уже весь 2022 год борется с коллективным иском, где эмитента обвиняют во введении в заблуждение относительно обеспечения стейблкоина. Словом, популярность стейблкоинов не всем приходится по нраву и недоброжелатели постоянно ищут повод придраться.
Но, это может открыть дорогу для менее популярных стейблкоинов, до которых пока еще не дотянулись западные регуляторы или они и вовсе находятся в юрисдикции других стран. В России на фоне санкций в 2023 хорошие перспективы для стейблкоинов, потому что транзакции в иностранной фиатной валюте затруднены, а потребность в трансграничных переводах велика.