Как Россельхозбанк рефинансирует ипотеку других банков и своих клиентов
В настоящий момент Россельхозбанк является лидером по ипотечному кредитованию. Ежедневно он получает новых клиентов, которые не только оформляют ипотеку, но и нуждаются в ее рефинансировании. Рефинансирование ипотечного кредита в Россельхозбанке – это заключение нового кредитного договора на более выгодных условиях, в результате чего заемщик добивается снижение долговых нагрузок.
Россельхозбанк рефинансирование ипотеки предлагает несколькими вариантами:
снижением процентной ставки;
уменьшением суммы обязательных ежемесячных выплат;
пролонгацией кредитного обязательства;
предоставлением кредитных каникул.
Условия рефинансирования в Россельхозбанке
Рефинансирование ипотеки в Россельхозбанке распространяется на объекты недвижимости, приобретенные на первичном или вторичном рынке:
загородный дом/часть дома;
таун-хаус с земельным участком;
квартира в многоэтажном доме/часть квартиры;
Деньги, выданные Россельхозбанком в рамках программы рефинансирования, идут на погашение ипотечного кредита по первичному договору.
Сделка оформляется в российских рублях.
Максимальный срок кредитования – 30 лет.
Минимальная сумма перекредитования ипотечного кредита для физических лиц составляет 100 тыс. рублей.
Максимальная сумма зависит от географического положения объекта недвижимости, купленного по ипотеке:
для Москвы – 20 млн. рублей;
для СПБ – 15 млн. рублей;
для Подмосковья – 10 млн. рублей;
для остальных городов РФ – 5 млн. рублей.
Обязательным условием является наличие страховки ипотечного имущества. Исключение составляют ситуации, когда договор рефинансирования заключается на земельный участок или недостроенный объект.
При рефинансировании ипотеки стороннего банка предмет ипотеки переходит в залог Россельхозбанку. Для оформления рефинансирования заемщику необходимо сделать повторную оценку недвижимости, несмотря на то, что она была оценена при заключении первичного договора.
Поскольку Банк защищает свои интересы обременением ипотечной недвижимости, страхование жизни и здоровья заемщика он не требует.
Необходимы документы
Для получения положительного вердикта комиссии соискатель на рефинансирование обязан предоставить для рассмотрения пакет документов:
Заявление, написанное в произвольной форме или по форме банка.
Мужчины до 27 лет предъявляют приписное свидетельство или военный билет.
Справку о составе семьи.
Свидетельства о рождении детей.
Документы, подтверждающие владение объектом недвижимости и его страховку.
Выписку из банка-кредитора, в которой должна быть отражена следующая информация:
номер кредитного договора и дата его заключения;
конечный срок погашения долгового обязательства;
сумма обязательных ежемесячных платежей;
сведения об отсутствии или наличии просрочки, штрафов и неустоек.
Справка из банка должна быть актуальной на момент подачи заявки (со дня ее выдачи прошло не более 1-го месяца).
Рефинансирование ипотеки других банков
Россельхохбанк рефинансирование ипотеки других банков физическим лицам осуществляет при наличии у заемщика положительной кредитной истории. Соискатель предоставляет комиссии кредитный договор, оформленный в стороннем банке. Если Россельхозбанк соглашается рефинансировать кредит, он заключает с клиентом новый договор, денежные средства по которому должны пойти в счет уплаты рассмотренных ипотечных кредитов.
Закрытие долга в банке-кредиторе подтверждается документально. Заемщик в течение 30-ти дней предъявляет в Россельхозбанк справку, доказывающую, что деньги были использованы по целевому назначению и кредит погашен.
Заявление на рефинансирование ипотечного кредита подает заемщик/созаемщик и поручитель. Россельхозбанк в каждом конкретном случае может дополнить перечень необходимых документов.
Рефинансирует ли Россельхозбанк свою ипотеку
Вопрос: можно ли рефинансировать ипотеку, если она была взята в Россельхозбанке? Ответ: ипотечный кредит, взятый в Россельхозбанке можно рефинансировать в этой же структуре при соблюдении некоторых условий:
лицо, подавшее заявку, имеет возраст 21-65 лет (последняя цифра с учетом даты погашения займа);
соискатель является гражданином РФ;
обязательно наличие постоянной регистрации;
общий трудовой стаж – не менее 12-ти месяцев (учитываются только последние 5 лет), на последнем месте лицо должно проработать не менее 6-ти месяцев;
если претендент на рефинансирование является зарплатным или пенсионным клиентом Банка, требования по общему стажу на него не распространяются;
лица, ведущие ЛПХ, должны иметь соответствующие записи в похозяйственном реестре местного органа власти (с момента записи должно пройти не менее года).
Перекредитование ипотеки, взятой в Россельхозбанке, осуществляют с привлечением созаемщиков и поручителей. В их качестве могут выступать лица, не состоящие с заемщиком в родстве и его родственники. Если у физического лица, рефинансирующего ипотеку в Россельхозбанке, есть супруг/супруга, эти люди обязательно привлекаются в качестве созаемщиков.
хорошая кредитная история по данному договору;
ранее этот кредит не подвергался реструктуризации или пролонгации;
если кредит погашался с просрочками, их длительность за последние полгода не должна превышать 30-ти дней;
со дня оформления ипотеки должно пройти не менее 6-ти месяцев (при условии, что заемщик не допускал даже минимальных просрочек);
если просрочки по кредиту были, со дня его заключения должно пройти не менее 1-го года.
Клиент, желающий рефинансировать не один, а несколько займов, по каждому договору подает отдельную заявку.
Как снизить платеж по ипотеке с помощью рефинансирования в Россельхозбанке
Заемщик, желающий рефинансировать ипотеку в том же банке, где она была оформлена изначально, не может таким образом добиться снижения процентной ставки. Для перекредитования с возможностью получить более низкий процент ему необходимо обратиться в иное кредитно-финансовое учреждение, например в Россельхозбанк. Минимальная процентная ставка для рефинансирования в 2017 году здесь составляет 9,05%.
Предложение выгодно, поскольку во многих других кредитно-финансовых структурах процентные ставки рефинансирования ипотеки выше, а условия более жесткие. Помимо снижения процентной ставки заемщик может получить послабление продлением срока кредита (пролонгация) и уменьшением размера ежемесячных выплат.
Если речь идет об ипотеке, взятой в Россельхозбанке, ее можно не только рефинансировать, но и получить по ней кредитные каникулы, во время которых заемщик платит Банку только процент. Государство предоставляет возможность гражданам РФ использовать для частичного или полного погашения долга по ипотеке материнский капитал.
Полезные советы
Ипотечное рефинансирование сулит выгоду только в том случае, если заемщик выберет банк с максимально низкой процентной ставкой и предусмотрит все возможные нюансы. Сотрудники Россельхозбанка предоставляют клиентам полную информацию об условиях рефинансирования, которые прописываются в договоре.
Чтобы не попасть при перекредитовании в новую кабалу, воспользуйтесь советами экономистов.
Поскольку вашей основной целью является погашение первого кредита, не стоит брать дополнительную сумму наличными, которую банк предлагает в рамках программы рефинансирования. В противном случае выгода от сделки ничтожна или отсутствует совсем.
Чтобы временные и финансовые затраты на перекредитование были оправданы, ищите предложения, которые позволят снизить процентную ставку не менее, чем на 2%-3%.
Частое рефинансирование ведет к большим переплатам, поэтому повторять процедуру можно не ранее, чем через 5 лет.
Если до конца срока кредитования по ипотеке осталось менее 3-х лет, оформлять рефинансирование не имеет смысла. Лучше найти другие финансовые источники или «поднапрячься», чтобы платить согласно первичному договору.
Если ваша кредитная история небезупречна, не стоит затевать процедуру, так как в таких ситуациях банки чаще всего отказывают.
Планируя рефинансирование, несколько раз взвесьте все «за» и «против», просчитайте выгоду и убедитесь, что она действительно присутствует.
Рефинансирование ипотеки Россельхозбанк
Рефинансирование ипотеки Россельхозбанка — это возможность переоформить ссуду на новых условиях, снизить ставку, изменить срок и график платежей. Вы получаете новый кредитный договор с более выгодными и более удобными условиями. Прежняя ипотека при этом досрочно закрывается.
Условия рефинансирования ипотеки Россельхозбанка — одни из самых выгодных по рынку. Особые условия заключения договора ждут его зарплатных клиентов и работников бюджетных организаций. Здесь можно переоформить не только стандартную ипотеку, но и ту, которая была выдана на приобретение дома.
Особенности рефинансирования ипотеки в Россельхозбанке в 2023 году
Услуга стала особо востребованной в 2023 году, когда ставки по ипотеке значительно снизились по сравнению с теми, что были актуальными в 2022 году. Тогда многие заемщики были вынуждены заключить договор под рекордно высокие 15-20% годовых. Но сейчас, когда ставки стали гораздо ниже, можно оформить рефинансирование и перевести ипотеку в РСХБ под 9-12% годовых.
- при оформлении заемщик может полностью изменить условия кредита на более удобные для себя в текущий момент. Может уменьшить или увеличить срок, использовать материнский капитал;
- при переоформлении прежняя ипотека закрывается досрочно, заемщик фактически берет новую в Россельхозбанке и переводит залог ему. Поэтому потребуется оценка недвижимости, ее перевод в залог из одного банка в другой;
- Россельхозбанк предлагает рефинансирование ипотеки, выданной на квартиры первичного и вторичного рынка, на дом с земельным участком;
- работники бюджетных организаций получают скидки;
- есть требования и к заемщику, и к ипотеке, которая будет перекрываться.
Основная задача рефинансирования ипотеки других банков Россельхозбанком — снижение процентной ставки. Это самый эффективный инструмент по снижению переплаты.
Требования к заемщику и ипотеке
Предлагая рефинансирование, банк тем самым переманивает качественного заемщика из другого банка. Для этого он и предлагает ему предельно выгодные условия, снижение ставки и изменение графика платежей на более удобный. Поэтому самое важное условие — хорошая кредитная история заемщика и отсутствие просрочек по перекрываемой ипотеке.
- выданную только в рублях РФ;
- если просрочки по ней и были, то не более 30 дней в последние 180 дней. Текущие просрочки не допускаются;
- срок жизни ссуды — не менее 6 месяцев при отсутствии просрочек и от 12 месяцев, если заемщик хоть раз опоздал с внесением платежа;
- по этой ипотеке ранее не проводилась реструктуризация;
- в новый кредит может уйти сумма не менее 80% от рыночной цены залога.
Есть ограничения по сумме кредита, предельный лимит зависит от города и региона оформления, а также от вида недвижимости:

Заемщиком РСХБ может стать гражданин РФ от 21 года и до 65 на момент погашения ипотеки по новому графику. Если в сделке участвует более молодой созаемщик, тогда ограничение по возрасту для заемщика — 75 лет, для созаемщика — 65. Рассматриваются заявки наемных работников и лиц, ведущих ЛПХ.
Порядок рефинансирования ипотеки в Россельхозбанке для физических лиц
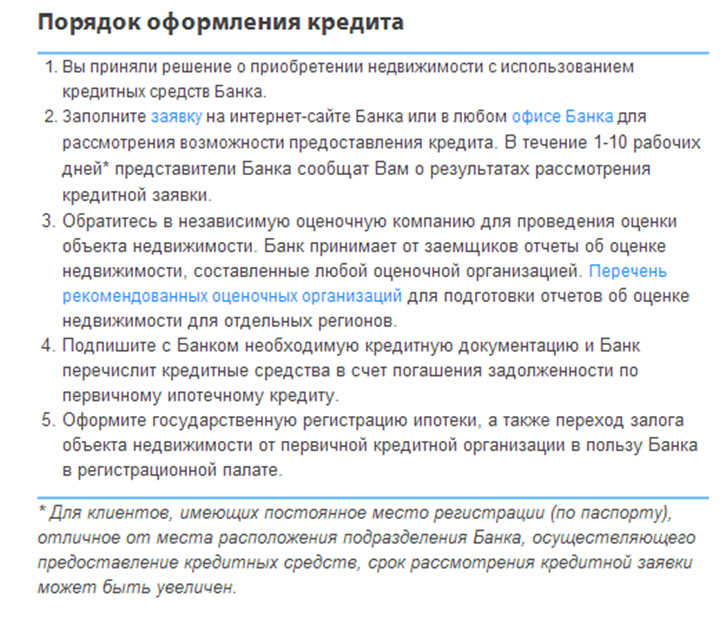
Процесс похож на обычное оформление ипотечного кредита с той лишь разницей, что заемщику нужно предоставить документы по ипотеке из прежнего банка и по итогу оформления перевести залог из одного банка в РСХБ. Также потребуется переоформление действующей страховки.
Еще один важный момент — Россельхозбанк позволяет заемщикам выбрать тип графика платежей, он может быть стандартным аннуитетным или дифференцированным. Второй вариант выгоднее, но он неудобен тем, что каждый месяц размер платежа будет разным.
Рефинансирование ипотеки Сбербанка в другом банке
Основной тенденцией рынка жилищного кредитования стало уменьшение ставок. По прогнозам Центробанка, эта динамика сохранится и в долгосрочной перспективе. Сегодня средняя ставка по ипотечным кредитам составляет 10-11%, причем ожидается, что в ближайшее время этот показатель снизится еще на 2 пункта. Такая ситуация на рынке ипотечных займов привела к тому, что заемщики прошлых лет, оформившие кредиты под 12-14 процентов, начали активно рефинансировать задолженность на более привлекательных условиях.
Где выгоднее рефинансировать ипотеку Сбербанка?
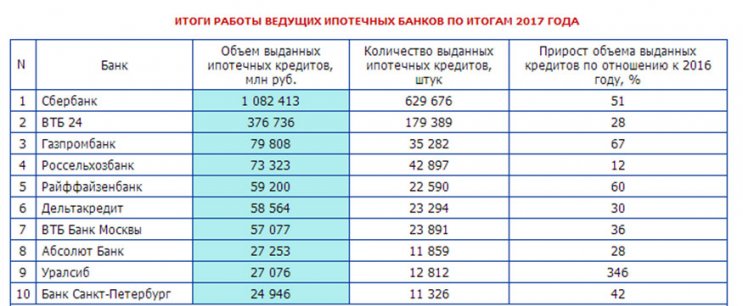
Программы рефинансирования ипотеки предлагают практически все банки, являющиеся флагманами жилищного кредитования в России. Помимо самого Сбербанка, возглавляющего этот список, в число лидеров входят ВТБ, Газпромбанк, Россельхозбанк, Райффайзенбанк и Дельтакредит. Востребованными в этой сфере оказываются и услуги компании ДОМ.РФ (бывшее АИЖК).
Заемщики прибегают к рефинансированию по разным причинам: чтобы уменьшить ежемесячный платеж, изменить срок договора или снизить процентную ставку. В свете снижения ставок по ипотеке последняя причина сейчас наиболее актуальна. При выборе банка для перекредитования задолженности нужно ориентироваться на предлагаемые условия. По оценкам экспертов, чтобы рефинансирование действительно принесло выгоду, разница между ставками должна быть не менее 1,5 процентов. Также стоит учитывать и наличие дополнительных платежей и комиссий.
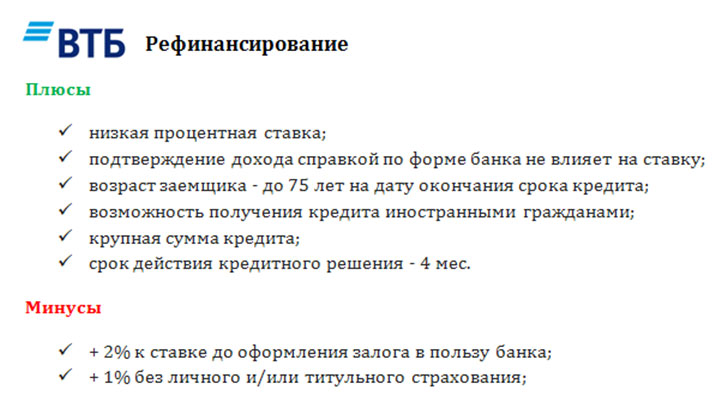
По сути, процедура рефинансирования в другой организации аналогична оформлению первичного займа: кредитор также оценивает платежеспособность потенциального заемщика и соответствие залогового имущества собственным требованиям. На практике это означает, что перед тем, как Вы получите новую ссуду, от Вас потребуется заново собрать весь комплект документов, сделать оценку недвижимости, переоформить договоры страхования и оплатить прочие расходы. Кроме того, до передачи жилья в залог новому кредитору Вы будете выплачивать кредит по повышенной ставке (в среднем, плюс 2%).
Важно и то, на каком сроке действия договора Вы решите перекредитовать заем. В большинстве банков погашение долга производится аннуитетными платежами, которые вначале состоят по большей части из процентов. С учетом этого, наиболее выгодно рефинансировать кредит в первые годы после получения, ведь, переводя долг в середине срока, Вы рискуете снова вернуться к выплате максимальных процентов.
Особенности рефинансирования ипотеки
В отличие от перекредитования потребительских кредитов, реинвестирование жилищных займов – сложная и довольно длительная процедура. После того, как Вы определитесь с выбором нового кредитора, Вам понадобиться получить согласие на новую ипотеку у нынешнего банка. В частности, по условиям кредитного договора Сбербанка заемщик не имеет права совершать сделки с залоговым имуществом без письменного согласия кредитора.
Получить это согласие может быть непросто: ипотечные заемщики – самый желанный сегмент клиентов для банка, и расстаются с ними кредиторы без особой охоты. Вместо этого банки часто предпринимают попытки удержать клиентов, разрабатывая программы снижения ставок по действующим займам. Так, Сбербанк предлагает своим заемщикам возможность на несколько пунктов снизить ставку по жилищным кредитам.
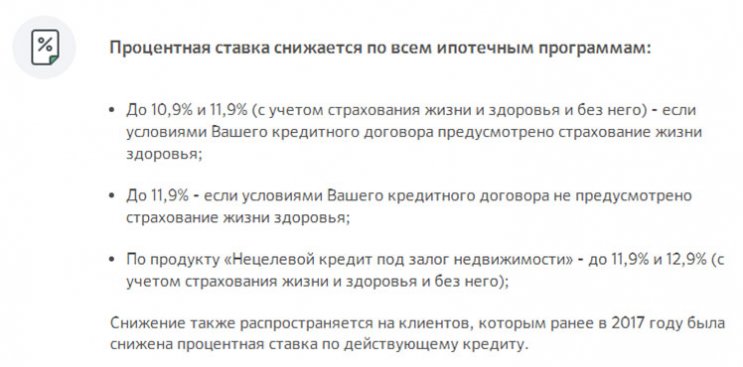
Воспользоваться этой услугой можно не раньше чем через 12 месяцев после заключения договора и не чаще раза в год, при этом по кредиту должна отсутствовать просрочка и плохая кредитная история.
В случае перевода займа в другой банк после погашения долга перед первым кредитором нужно снять обременение с залогового жилья и переоформить закладную на новую организацию. Обычно эта процедура занимает 1-2 месяца, в течение которых придется погашать задолженность по более высокой ставке.
Рефинансирование ипотеки Сбербанка в ВТБ
Ставки на реинвестирование жилищных займов в ВТБ начинаются от 8,8%, при этом наиболее выгодные условия предусмотрены для заемщиков, получающих зарплату на карту ВТБ, работников бюджетной сферы и сотрудников корпоративных клиентов банка.
Новая ссуда выдается на срок до 30 лет и на сумму до 30 млн руб., при этом для увеличения размера займа разрешается привлекать созаемщиков и предоставлять документы о доходах с работы по совместительству.
Кроме того, в ВТБ действует программа «Победа над формальностями», в рамках которой можно оформить заявку без справок о зарплате, однако за простоту процедуры придется «доплатить» 0,7% к ставке по кредиту.
Сделать предварительный расчет платежей и подать заявку можно онлайн на сайте ВТБ, после чего сотрудник банка свяжется с вами и назначит встречу в ипотечном центре.
Рефинансирование ипотеки Сбербанка в Россельхозбанке
Этот банк предлагает перекредитование ссудной задолженности по займам, полученным на покупку первичного и вторичного жилья, включая таунхаусы с земельным участком. Процентная ставка варьируется от 9,15 до 12%, а размер кредита зависит от типа и местанахождения приобретенной недвижимости: максимальную сумму в 20 и 15 млн руб. можно получить при передаче в залог квартиры в Москве и Санкт-Петербурге соответственно.
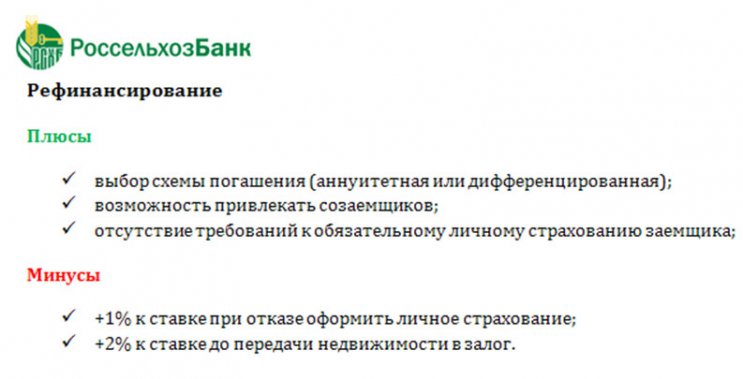
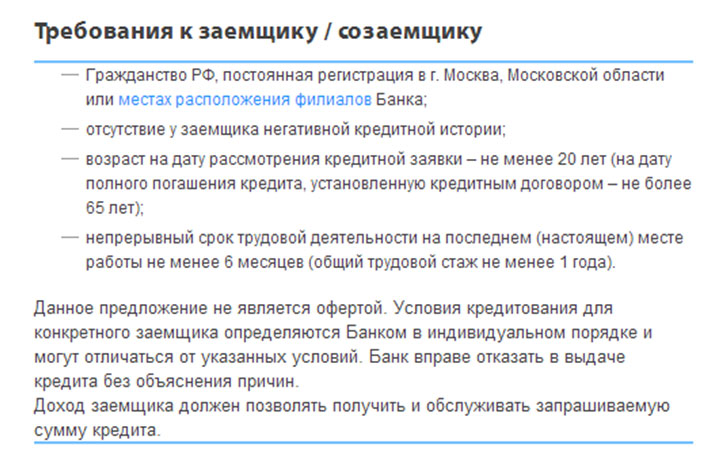
Реинвестировать можно займы, оформленные не меньше чем 6 месяцев назад, при условии отсутствия случаев возникновения просрочки. Для рассмотрения допускается привлекать созаемщиков (до трех человек), причем эти люди не обязаны состоять в родстве с основным заемщиком. Оформить заявку можно онлайн на сайте Россельхозбанка.
Рефинансирование ипотеки Сбербанка в Газпромбанке
Предложение по рефинансированию ипотеки от Газпромбанка – одно из самых привлекательных среди аналогичных банковских продуктов. Банк предлагает ссуду на реинвестирование займов, выданных на покупку жилья на первичном и вторичном рынке, при этом до конца апреля 2018 года получить заем можно по фиксированной ставке 9,2% годовых.
- +1% при отказе оформить личную страховку;
- +1% до переоформления закладной.
В кредит можно взять до 45 млн руб. на срок до 30 лет, при этом часть средств допустимо использовать на любые нужды, включая погашение потребительских займов сторонних организаций.
Как и Россельхозбанк, Газпромбанк разрешает заемщикам самостоятельно выбрать схему погашения долга, что нечасто встречается среди ипотечных кредиторов. При дифференцированной структуре платежей основная финансовая нагрузка ложится на заемщика в первые годы использования кредита, при этом такая схема позволяет уменьшить конечную переплату.
Аннуитетная схема делает выплаты более доступными, но из-за того, что первые платежи почти целиком состоят из процентов, заметное погашение долга начинаются примерно с середины срока действия договора.
Подать заявку на рефинансирование можно онлайн.
Общие рекомендации
Рефинансирование действующего жилищного кредита – актуальная и востребованная услуга. Она позволяет снизить кредитную нагрузку и уменьшить итоговую переплату. Вместе с тем, к решению о перекредитовании следует подходить взвешено и рационально, так как оформление новой ссуды не всегда является оправданным с точки зрения экономической выгоды.
Рефинансировать стоит преимущественно новые кредиты и при условии разницы в ставках не менее полутора процентов. В противном случае риск того, что денежные и временные затраты на получение новой ссуды не окупятся, довольно велик.
Условия и процентные ставки при рефинансировании ипотеки в Россельхозбанке
Рефинансирование ипотеки в Россельхозбанке (РСХБ) позволит заемщику значительно уменьшить ежемесячные платежи, а также процентную ставку, что также сократит сумму переплаты по жилищному займу. Рефинансирование ипотечных кредитов особенно актуально для тех, кто брал на себя долговые обязательства на покупку жилой недвижимости несколько лет назад. Это связано с тем, что банки с тех пор значительно снизили процентные ставки.

В данном материале мы рассмотрим , как получить рефинансирование ипотеки в Россельхозбанке, какие условия предлагает данный банк и что нужно для перекредитования займов от других кредитных компаний (к примеру, Сбербанка).
Требования банка к заемщикам при рефинансировании ипотеки
- Быть гражданином Российской Федерации (при обращении в отделение банка нужно будет предоставить паспорт РФ).
- Иметь регистрацию по месту жительства или пребывания на территории нашей страны.
- Возраст заемщика должен быть не менее 25 лет и не более 65 лет.
- Трудовой стаж для физических лиц должен быть не менее 6 месяцев на текущем месте работы и не менее 1 года общего стажа. Аналогичные условия рефинансирования ипотечных займов к тем, кто получает пенсию на счет в РСХБ (т.е. к пенсионерам).
- Для клиентов, получающих заработную плату на счет в Россельхозбанке, и имеющих положительную кредитную историю, условия к минимальному стажу работы снижены до 3 месяцев.
- Для заемщиков, ведущих личное подсобное хозяйство (ЛПХ), стаж его ведения должен быть не менее 12 месяцев.
Рассмотрение заявлений занимает до 5 рабочих дней. Все заявки на перекредитование рассматриваются банками в индивидуальном порядке и кредитор вправе запросить любые другие документы. При наличии у заемщика нескольких ипотек, каждая из них оформляется в виде отдельного договора рефинансирования.
Условия рефинансирования ипотеки в Россельхозбанке (РСХБ)
В Россельхозбанке можно рефинансировать займы, выданные на следующие цели:
- покупку недвижимости на первичном или вторичном рынке;
- приобретение дома с земельным участком или таунхауса.
Выдают заем по программе рефинансирования в РСХБ на срок от 12 до 360 месяцев (от 1 года до 30 лет).

Минимальная сумма заимствования составляет 100000 рублей. Если заемщик планирует получить кредит на погашение ипотечного займа от другого банка (к примеру, Сбербанка), полученного на покупку квартиры в новостройке или на вторичном рынке, то максимальная сумма заимствования составит 20000000 рублей для Москвы, 15000000 для Санкт-Петербурга и 10000000 для Московской области.
Если клиент хочет получить рефинансирование ипотеки в Россельхозбанке, выданной другим банком на покупку жилого дома (коттеджа) с земельным участком или таунхауса, то максимальная сумма кредита составит 10 миллионов рублей (для Москвы и Московской области, Санкт-Петербурга).
Во всех остальных случаях максимальный размер займа будет не более 5 миллионов рублей.
При этом кредит по программе рефинансирования в Россельхозбанке выдается в следующем объеме:
- не более 80% от стоимости жилой квартиры или цены договора долевого участия;
- не более 75% от стоимости дома или коттеджа с земельным участком.
Другие условия рефинансирования ипотеки в Россельхозбанке:
- Переоформляемая ипотека не должна ранее участвовать в программах реструктуризации или пролонгации.
- От даты заключения договора по ипотеке до предполагаемой даты ее рефинансирования должно пройти не менее полугода, если нет долгов. И не менее 12 месяцев при наличии просрочек по платежам.
- Ипотека, которую планируется рефинансировать в РСХБ, должна быть открыта в рублях.
- В качестве залога по рефинансируемому займу банку передается объект недвижимости или имущественные права.
- Обязательно страхование имущества, принимаемого банком в качестве залога. Договор страхования заключается на весь срок кредитования и защищает недвижимость от форс-мажорных обстоятельств (пожаров, наводнений и других бедствий).
То есть чтобы получить рефинансирование ипотеки в РСХБ и снизить процентную ставку, необходимо отдать свою жилую площадь в залог банку. Для этого при подписании документов происходит оформление закладной на приобретенную в долг недвижимость.
Страхование жизни заемщика не является обязательным условием для получения перекредитования, поэтому данный пункт остается на усмотрение клиента.
В качестве обеспечительной меры по займу банк может попросить привлечь дополнительных созаемщиков. В таком качестве могут выступать любые физические лица. Созаемщиков должно быть не более 3, но при этом супруга (или супруг) в обязательном порядке должны им стать.
Какие документы нужны для рефинансирования в Россельхозбанке

Рассмотрение заявок на рефинансирование ипотеки в Россельхозбанке происходит после предоставления физическим лицом следующих документов:
- заполненной анкеты -заявления;
- паспорта РФ и документов, подтверждающих семейный статус и наличие (или отсутствие) детей;
- военного билета или приписного свидетельства;
- копий трудовой книжки, заверенных работодателем, или выписки из трудовой книги;
- справки по форме 2-НДФЛ или по форме банка. Скачать справку о доходах по форме РСХБ здесь.

Бумаги на недвижимое имущество, которые необходимо предоставить для перекредитования:
- Правоустанавливающие документы (свидетельство о государственной регистрации права собственности или документы-основания).
- Выписка из ЕГРН.
- Отчет об оценке недвижимости от независимых оценщиков.
- Выписка из домовой книги.
- Кадастровый или технический паспорт.
Также для подачи заявки на рефинансирование ипотечного кредита в Россельхозбанке от другого банка, нужно иметь при себе документы об остатке задолженности перед первичным кредитором, а также выписки, содержащие следующую информацию:
- номер договора и дату его заключения;
- сумму и валюту займа;
- размер процентной ставки по ипотеке;
- объем ежемесячных платежей;
- общий размер долговых обязательств;
- наличие или отсутствие просроченных платежей.
С момента получения справок и выписок от прежнего кредитора должно пройти не более 30 календарных дней.
К тому же чтобы получить рефинансирование ипотеки в Россельхозбанке и снижение процентной ставки, заемщику потребуется также предоставить договор, заключенный с первичным кредитором, со всеми приложениями и дополнительными соглашениями.
После одобрения заявки на рефинансирование в РСХБ, клиенту необходимо в течение 30 дней предоставить в один из филиалов банка оригиналы справок и документов, подтверждающих закрытие долговых обязательств перед прежним кредитором. А в течение 45 дней заемщику нужно будет предоставить оригинал договора по ипотеке с пометкой о регистрации залога в пользу банка.
Процентные ставки при рефинансировании в РСХБ на 2021 год

Размер процентной ставки при рефинансировании ипотеки в Россельхозбанке для физических лиц зависит от типа недвижимости, на который ранее был выдан кредит, а также от кредитной истории заемщика и суммы заимствования:
- Если заем был выдан на приобретение квартиры на вторичном рынке или в новостройке, а размер кредита не превышает 3 миллионов рублей, то зарплатные клиенты (или заемщики с положительной кредитной историей) могут рассчитывать на процентную ставку в размере 8,2% годовых. Если сумма больше, то тогда процентная ставка при рефинансировании ипотеки в РСХБ для таких клиентов будет равна 8% годовых. Работники бюджетных организаций могут получить процентную ставку в 8,4%, если сумма перекредитования не превышает 3 миллионов рублей, и 8,2%, если сумма больше. Другие физические лица могут рассчитывать на получение ставки в 8,5% годовых (при заимствовании до 3000000 рублей) и 8,3% (если заемщик берет больше 3 миллионов рублей).
- Если ипотечный кредит изначально оформлялся на покупку дома с земельным участком, то клиенты РСХБ, получающие зарплату на счет в данном банке, могут рассчитывать на получение процентной ставки в 9,75% годовых по новому ипотечному займу, если сумма покупка была менее 3 миллионов рублей. Если сумма была больше, то процентная ставка будет равна 9,5%. Работники бюджетной сферы при этом получат 10,75% или 10,5% годовых (в зависимости от суммы заимствования по договору рефинансирования). Физические лица, не входящие в вышеуказанные категории людей, могут рассчитывать на процентную ставку, равную 11% и 10,75%.
При подаче заявки на рефинансирование ипотеки и жилищных кредитов в Россельхозбанке, необходимо учитывать, что на процентную ставку по займу также влияют следующие факторы:
- наличие или отсутствие постоянной страховки жизни и здоровья заемщика или созаемщиков. Если договор страхования отсутствует, то заемщик получит процентную ставку на 1 процентный пункт выше. Если есть, то ниже;
- процентная ставка при рефинансировании ипотеки в РСХБ будет увеличена на 2%, пока заемщик не предоставит банку выписку из ЕГРН, подтверждающую отсутствие дополнительных обременений в отношении объекта недвижимости.
Калькулятор рефинансирования ипотеки в Россельхозбанке
Ипотечный калькулятор РСХБ позволяет клиентам рассчитать примерный размер ежемесячных платежей, процентной ставки, величину переплаты, а также график погашения задолженности. Для получения данных заемщику необходимо ввести следующие данные:
- Цель приобретения.
- Размер заимствования.
- Срок рефинансирования.
- Среднемесячный размер дохода.
- Способ погашения (аннуитетный или дифференцированный).
Также с помощью галочек под калькулятором рефинансирования ипотечных займов на официальном сайте РСХБ, необходимо отметить, являетесь ли Вы зарплатным клиентом или относитесь к работникам бюджетной сферы.

Как подать заявку на рефинансирование ипотеки в Россельхозбанке
Оставить заявку на рефинансирование в Россельхозбанке можно онлайн (на официальном сайте компании) или явившись лично с полным пакетом документов в одно из отделений банка.
Если по истечении 5 рабочих дней клиент получит положительный ответ, то его также пригласят на подписание договора перекредитования. Завершающим этапом сделки будет перевод денежных средств РСХБ на счет того финансового учреждения (другого банка), где изначально заемщиком бралась ипотека.
Способы оплаты и погашения займов
Данная кредитная организация не берет никакие комиссии за оформление документов и перевод денежных средств. Поэтому все заемщики, воспользовавшиеся программой рефинансирования в РСХБ, могут осуществлять погашение ипотечных займов в банкомат или кассах без лишних сборов. Причем как в наличном виде, так и безналичном. Также сделать оплату по программе рефинансирования можно, войдя в личный кабинет Россельхозбанка.
Преимущества сотрудничества с РСХБ
Тем заемщикам, кто решил рефинансировать свою ипотеку, рекомендуем обратить внимание именно на РСХБ. Связано это с тем, что программа рефинансирования ипотеки данного банка имеет следующие преимущества:
- Отсутствуют скрытые комиссии.
- Возможно досрочное погашение кредита, а также подтверждение уровня доходов по форме банка.
- Заемщик имеет возможность изменить срок кредитования, размер ежемесячного платежа и снизить размер процентной ставки по ипотеке.
Если Вы являетесь клиентом РСХБ, но при этом оформляли ипотеку на покупку недвижимости на вторичном или первичном рынках в другом банке, то обязательно сделайте рефинансирование, чтобы уменьшить сумму переплаты и процентную ставку по займу.

Читайте в наших следующих материалах о том, как получить кредит в РСХБ, ипотеку или открыть вклады, а также об условиях сельской ипотеки.