Интерпретация электронных денег в современной денежной теории
Место и роль электронных денег в современной денежно-платежной системе зависят от четкости их интерпретации, идентификации форм, свойств и определения фукций, которые они выполняют. В этой связи денежная теория выступает исходным пунктом для анализа электронных денег как нового средства платежа.
«Имеются только две теории денег, которые заслуживают упоминания, — заметил почти столетие назад Д. Шумпетер (J. Schumpeter). — . товарная теория и теория требования». В силу их специфической природы они несовместимы» [1] [цит. по: Ellis, 1934: 3]. Каждая теория дает различные ответы на вопросы об исторической природе денег, о том, как
они появились в обществе и как они получают и поддерживают свою стоимость 1 . Обе теории имеют долгую и сложную историю развития. Далее мы кратко рассмотрим основные положения данных теорий, чтобы понять истоки происхождения и причины трудностей, возникающих при интерпретации электронных денег в современной денежной теории.
Деньги как средство обмена. Интерпретация денег в рамках господствующей традиционной экономической теории основывается на положениях теории товарного обмена. Деньги рассматриваются либо как товар, наилучшим образом приспособленный для целей обмена (специфический товар), либо как прямой символ товара, который функционирует в качестве средства обмена [Schumpeter, 1994 (1954): 227]. В рамках господствующей экономической теории обычно не делается никакого различия между бартерным и денежным обменом. С точки зрения Дж. С. Милля, «деньги просто предоставляют людям возможность облегчить то, что они могли бы делать и без них, а именно производить обмен» [Mill, 1976 (1848): 78].
В классических и неоклассических теориях появление и существование денег объясняются их спонтанным развитием, призванным решить проблему неэффективного бартерного обмена. Рынок, включающий в себя рациональных экономических агентов, способен к решению своих собственных проблем, он является самоуравновешивающимся и самокорректирующимся. Следовательно, происхождение денег обусловлено поиском наиболее ликвидного товара, который мог бы использоваться экономическими агентами для оптимизации их обменных отношений 2 [Menger, 1892]. Деньги рассматривались прежде всего, а в некоторых случаях — исключительно как средство обмена.
Дематериализация денег в современном мире создала трудности для этой теории при обсуждении вопросов, связанных с появлением электронных денег. В течение последних двух столетий в экономической теории продолжался спор о роли банковских билетов и кредитных документов как символов или представителей товарных денег. Как отмечает Л. Н. Красавина: «Определение сущности денег как особого товара, играющего роль всеобщего эквивалента, вступает в конфликт с новыми формами денег. В этой связи важно разграничивать сущность и функциональные формы денег» [Красавина, 2001: 4].
В результате развития неоклассических денежных теорий большинство их сторонников пришли к выводу, что стоимость денег определяется соотношением количества денег и товаров, находящихся в обращении. Возможно, наиболее интересным воплощением этих теорий стала количественная теория денег в начале XX в., а ее наиболее законченным вариантом стал монетаризм во второй половине XX в. Таким образом, в рамках современной господствующей денежной теории деньги продолжают рассматриваться в качестве товара, представляющего собой актив (резерв стоимости), циркулирующий с переменной скоростью. Дебаты о природе электронных денег лишь отражают затруднение, связанное с пониманием так называемых дематериализованных денег, которое товарная теория денег так и не преодолела. В действительности основные проблемы, возникающие в рамках этой денежной теории, так или иначе связаны с концепцией денег как товара.
Во-первых, вопрос о значении и первооснове счетной единицы является наиболее важным. Дж. М. Кейнс отмечал, что счетная денежная единица — это все, что необходимо для установления основных условий осуществления экономической деятельности, т. е. прейскурантов цен и долговых контрактов. Однако теория товарного обмена (товарная теория денег) не может обеспечить объяснение существования счетных денег [Grierson, 1977; Ingham, 2000]. Действительно, чрезвычайно трудно для бартерного обмена выйти за рамки установления двухсторонних обменных отношений. Не выдвигая невероятных предположений, трудно представить, как согласованная счетная денежная единица могла бы спонтанно появиться на основе бартерного обмена [Davies, 1996]. По мнению П. Грирсона: «Табак действительно использовался в качестве
средства обмена в течение XVI в. в шт. Вирджиния, но он лишь тогда стал деньгами, когда его цена была зафиксирована в размере трех шиллингов за фунт» [Grierson, 1977]. Деньги являются товаром, но прежде чем им стать, они должны быть введены в силу в качестве денег согласно абстрактной счетной денежной единице.
Во-вторых, идентификация качества денег с «денежным материалом» средства обмена, а не с абстрактным качеством денег как счетной единицы составляет категориальную ошибку, которая ведет к поспешному и ошибочному заключению о том, в каком случае происходит развитие денежной формы. Сущность денег заключена в социальном отношении (обещании платить согласно предъявляемому требованию). Это отношение принимало на протяжении столетий несметное количество технологически определенных форм — глиняные таблички, монеты, банкноты, бумажные деньги, записи на банковских счетах, пластиковые карты, электронные переводы, новые методы платежа в Интернете и др. Все эти формы денег, включая драгоценные металлы, становились деньгами только тогда, когда они выражались в счетной денежной единице.
В-третьих, главенство функции денег как средства платежа отвлекает внимание исследователей от очевидной роли денег в современной экономической системе. Подобно другим видам денег, кредитные банковские деньги создаются в сложной системе социальных отношений. Эти отношения становятся все более очевидными на современном (постиндустриальном, или информационном) этапе развития капитализма. Как полагают посткейнсианские экономисты, ссуды, являющиеся источником кредитного мультиплицирования и ведущие к появлению депозитных денег из «традиционных» (наличных денег), образуют денежный капитал. Наконец, мы должны обратить внимание на то, что гипотеза об эволюции от бартера к товарным деньгам и далее к дематериализованным формам кредитных денег чаще всего не находит исторических подтверждений [Innes, 1913, 1914; Wray, 1990; Ingham, 2000].
Почти все современные исследования электронных денег в определенной степени основываются на теории товарного обмена. Даже в том случае, когда электронные деньги определяются как долговое обязательство эмитента, делается ссылка на то, что они являются резервом стоимости (хранилищем покупательной способности), предусматривающим определенный порядок обмена на наличные или депозитные деньги. В этой связи предполагается, что экономические агенты на глобальных или локальных рынках самостоятельно способны создавать свои собственные, возможно, более «эффективные» формы денег. Эту идею поддерживали экономисты «свободной банковской школы» («free banking school») в XIX в., а также Ф. фон Хайек (F. A. Hayek), Б. Клейн (В. Klein) и некоторые другие либеральные экономисты в XX в. [см., например: Hayek, 1978; Klein, 1974; Vaubel, 1986; White, 1989]. Коммуникационные и информационные технологии, появившиеся в конце XX — начале XXI в., позволили упростить этот процесс, преодолев технические и информационные проблемы, которые вплоть до конца XX в. требовали неизбежного вмешательства денежно-кредитных властей в предоставление общественных благ. В этой связи современное развитие электронных денег часто интерпретируется как возврат к эпохе «свободного банкинга» («free banking») на новом технологическом витке 1 .
Деньги как требование на товары. Интерпретация денег в рамках теории требования основывается на идее, что деньги независимо от их специфической формы или субстанции всегда являются символическим требованием на товары. Как подчеркивал Дж. М. Кейнс, «деньги являются социально созданной абстрактной стоимостью, т. е. покупательной способностью, выраженной в счетной денежной единице» [Keynes, 1971 (1930)]. Например, счетная денежная единица «charlemagne» (805-1266 гг.), в отношении которой были установлены обменные курсы ливра во Франции и фунта стерлингов в Англии, никогда не была отчеканена в форме монет [Einaudi, 1953 (1936)]. Счетная денежная единица может быть связана с некоторым материальным стандартом стоимости, но эта связь всегда сначала устанавливается авторитарными властями (не обязательно государственными), но не рынком 2 . В теории Кейнса со-
Речь идет о возрождении системы, при которой выпуск денег (электронных денег в значении денежного актива) осуществлялся бы коммерческими банками на конкурентной основе. Подобная ситуация была характерна для наличного денежного обращения большинства развитых стран в период XIII—XIX вв.
С прекращением чеканки монет после падения Рима во всей Европе произошел так называемый процесс либерализации средств обмена и счетных единиц. Денежная
six’ и расчетов
циальные и политические отношения между эмитентами и пользователями денег играют главенствующую роль в процессе создания денег. Эмитенты устанавливают как «описание» денег (счетную денежную единицу), так и форму денег, соответствующую описанию [Keynes, 1971 (1930): 3-4].
Все деньги создаются и поддерживаются посредством социальных отношений [см. подробнее: Ingham, 1996; Innes, 1914; Simmel, 1978 (1907)]. Эмитенты денег выпускают требования или кредитные обязательства, а владельцы денег выступают в качестве держателей таких требований по отношению к товарной массе, находящейся в обращении. Эти отношения создают денежные пространства, в которых осуществляется анонимный обмен. Такие пространства являются социальными и политическими, и они не могут быть образованы исключительно обменными отношениями экономических агентов. Создаваемые социальные пространства логически и исторически предшествуют появлению рынка. В то время как традиционная экономическая теория рассматривает деньги в качестве удобного средства платежа, позволяющего уже существующему рынку функционировать более эффективно, по нашему мнению, без денег не может существовать развитый рынок. Подлинная конкурентная эмиссия денег на национальном уровне влекла бы за собой конкуренцию номинальных счетных денежных единиц, которая могла бы привести к анархии [Hoover, 1996; Ingham, 2000; Issing, 1999].
Историческим подтверждением этой идеи выступает государственная теория денег Г. Кнаппа (G. Knapp). Эта теория сфокусирована на проблемах налогообложения (долгах перед государством), являющихся основанием для создания денежных пространств [Knapp, 1924]. Государство выпускает деньги, чтобы вернуть их посредством сбора налогов. Налоговые долги перед государством могут быть оплачены только
единица «charlemagne» была введена указом и являлась абстрактной счетной денежной единицей, выраженной в фунтах, шиллингах и пенсах в пропорции 20: 12 : 240. Ее стоимость никогда не была отчеканена на монетах. Позднее в средневековой Европе стоимость различных серебряных монет определялась номинально верховной властью, а не их металлическим содержанием. В наше время типичным примером является евро, который на первой стадии своего появления выступал исключительно в форме счетной единицы.
в результате получения денег в ходе экономической деятельности (денег, которые будут приниматься) [Wray, 1999]. В этом отношении важно иметь в виду, что Кнапп предлагал важную, но ошибочную трактовку различия между ценностью и стоимостью: ценностью, являющейся качеством, присваиваемым властью, и стоимостью, являющейся действительной покупательной силой. Другими словами, все деньги прежде всего являются деньгами правительственного указа, т. е. декретными деньгами.
«Частные», или «рыночные», деньги существовали и продолжают существовать в настоящее время, но необходимо помнить о двух важных обстоятельствах. Во-первых, неизвестны случаи, когда частные деньги успешно поддерживали свою счетную единицу в течение долгого времени. Во-вторых, частные деньги, появившиеся на заре капиталистических отношений, не были стабильными и часто изымались из обращения до тех пор, пока эмиссия денег не была взята под контроль государственных или центральных банков [см., например: Boyer-Xambeu, 1994; Ingham, 1999].
Еще одна важная особенность теории кредитных денег состоит в том, что абстрактная стоимость денег в форме социального отношения является стоимостью особого рода 1 . Специфическая особенность денег состоит не столько в их полезности как средства платежа при непосредственных обменах, сколько в проекции абстрактной стоимости на последующие обменные сделки. Без этого качества эндогенное создание денег посредством выпуска долгов и долгосрочное финансирование были бы невозможны.
Направления совершенствования денежной теории. Появление электронных денег является лишь одной из инноваций, с которыми столкнулась денежная сфера в последние годы. Последние десятилетия были отмечены непрерывными финансовыми инновациями, которые включали как одиночные, так и комплексные нововведения, связанные с система-
Критики кредитной теории денег доказывают, что деньги не могут быть созданы на необеспеченной основе. Придерживаясь этого материалистического аргумента, исследователи упускают из виду, что обещание платить не возникает из ничего, а является объектом социальных отношений.
ми платежей. Эти инновации имели значительные последствия как для эмпирической (характеризующиеся трудностью в оценке спроса на наличные деньги), так и для теоретической области (где они стали причиной ряда глобальных дискуссий о будущем денег).
Вопросы, связанные с электронными деньгами, затрагивают основы денежной теории. Различные экономисты поднимали вопрос о возможности рассмотрения электронных денег как денег «в истинном смысле». Как указывает М. Бернкопф (М. Bernkopf), первым результатом появления электронных денег для экономистов была необходимость снова поднять фундаментальные вопросы, считавшиеся уже решенными: «Что такое банк? Действительно ли он является институтом, который ссу-живает деньги и принимает депозиты одновременно. Что такое электронные наличные? В каком случае средства на многоцелевой предоплаченной карте становятся электронными наличными?» [Bernkopf, 1996].
Ответы на эти вопросы не являются простыми, тем более что господствующая традиционная денежная теория, основанная на функциональном определении денег, не предлагает однозначного определения денег. Она также не предлагает и удовлетворительного объяснения условий выпуска денег. Тем не менее следует ответить на сформулированные выше вопросы, чтобы на основе принятого нами теоретического подхода осуществить анализ эмиссии электронных денег и предложить мероприятия по регулированию деятельности в этой сфере.
Один из первых вопросов, поднятых Европейским парламентом, касался определения денег: «Принимая во внимание, что развитие электронных денег составляет не просто трансформацию в платежных системах, но и требует нового определения самих денег, возникает вопрос, должен ли выпуск электронных денег оставаться полностью свободным, быть ограничен институтами, преимущественно банками, которые находятся под регулированием центрального банка, или осуществляться исключительно самими центральными банками» [Stevens, 1997]. В действительности появление электронных денег не означает обязательного изменения в определении денег или банковской деятельности. Просто данное явление еще раз подчеркивает, что существующие определения, предлагаемые господствующей теорией, являются неудовлетворительными.
Все чаще экономисты предлагают рассматривать деньги в качестве информационного потока [см., например: Philips, 1996]. Но если анализ денег в качестве средства платежа предусматривает принятие определения денег как информационного потока, в теории и практике финансов деньги чаще всего рассматриваются как вознаграждаемый (приносящий процентный доход) актив. Возникает вопрос: идет ли речь о двух различных объектах анализа? В этой связи функциональное определение денег («деньги являются тем, что они делают»), по всей видимости, является недостаточным.
Несмотря на то что функциональное определение денег в последние годы никогда не ставилось под сомнение, большинство экономистов избегают рассматривать вопрос определения денег независимо от функций, которые они выполняют. Деньги определяются как объект, объединяющий три (четыре, пять и более) функции [см., например: Миллер, Ван-Хуз, 2000; Косой, 2002]. Большинство западных исследователей признают, что деньги выполняют три основные функции:
- 1) счетная единица (мера стоимости);
- 2) средство платежа;
- 3) средство сохранения стоимости.
Тем не менее, по мнению Р. Миллера (R. Miller) и Д. Ван-Хуза (D. Van Hoose), деньги выполняют четыре функции: средство обращения, средство сохранения стоимости, единица счета (мера стоимости), средство платежа [Миллер, Ван-Хуз, 2000: 7].
Многие российские исследователи продолжают анализировать деньги, используя классическую модель К. Маркса (К. Marx), в которой деньги выполняли пять функций: меру стоимости, средство обращения, средство образования сокровищ, средство платежа и мировые деньги. Так, по мнению Е. Горюкова: «Электронные деньги — это новая форма кредитных денег. выполняющая в совокупности функции меры стоимости, средства обращения, средства платежа, средства накопления, а также функцию мировых денег» [Горюков, 2004: 7].
Некоторые экономисты стремятся развивать классическую модель, выделяя новые функции денег. Это обусловливает появление шести или даже семи функциональных моделей денег. Так, например, А. Косой считает, что современные деньги выполняют семь функций: меру стоимои расчетов
сти, масштаб цен, средство обращения, средство платежа, средство сбережения, средство накопления, мировые деньги [Косой, 2002].
По нашему мнению, вопрос о количестве функций, выполняемых современными деньгами, является широко дискуссионным, так как касается особенностей определения самих функций (более абстрактной или более прикладной). Простая трехфункциональная модель уже позволяет в полной мере раскрыть информационную сущность денег. Тем не менее для анализа природы электронных денег вопрос о количестве денежных функций, выполняемых ими, не имеет большого значения. В действительности, раскрыв сущность электронных денег, т. е. установив, являются они новой денежной формой или нет, мы сможем определить их основные денежные функции.
Теоретическое единство функционального определения денег нарушается, когда поднимается вопрос о главенстве одной из функций по отношению к другим. Неоклассическая денежная теория рассматривает в качестве доминирующей функции денег функцию средства платежа. Согласно К. Менгеру (С. Menger) деньги были введены в экономику в качестве средства обмена (платежа) для упрощения бартерных сделок и эквивалентного обмена, устраняя требование о совпадении потребностей при обмене [Menger, 1892, 1909]. Функция средства сохранения стоимости является вторичной, и она вытекает непосредственно из функции средства обмена [Wicksell, 1960]. Кроме того, деньги не рассматриваются как наилучшее хранилище стоимости. Другие активы, менее ликвидные, осуществляют эту функцию более эффективно.
Напротив, сторонники эволюционной теории денег, такие как Д. Хикс (J. Hicks), Ф. Модильяни (Е Modigliani), Д. Тобин (J. Tobin), рассматривают в качестве наиболее важной функции денег функцию средства сохранения стоимости: деньги являются одним из тех активов, которые можно хранить. Все теории «Портфельного выбора» («Portfolio Choice») строятся на основе функции сохранения стоимости. Соглашаясь со сторонниками этих теорий, чтобы понять, как деньги влияют на реальный (производственный) сектор экономики, следует анализировать именно функцию денег как средства сохранения стоимости.
Например, Д. Смитин использует поочередно два определения денег — деньги в качестве «электронного импульса» (electronic impulse) и деньги как «процентоприносящий актив» (interest bearing asset) [Smithin, 1984: 29, 33]. Тем не менее он придерживается мнения, что современные инновации не требуют пересмотра определения денег. Автор приходит к заключению, что «точная форма средства платежа не является серьезной проблемой для денежной теории» [Smithin, 1984: 36]. Заключение Смитина не совсем точно. Действительно, изменение формы средства платежа не может изменить природу денег. В то же время эволюция средств платежа показывает, что функциональное определение денег является неудовлетворительным. В этом смысле эволюция средств платежа должна подталкивать к пересмотру некоторых основополагающих вопросов денежной теории.
Представители господствующей денежной теории считают, что современная эволюция денег не породила новых проблем в теоретическом плане. Среди таких экономистов — У Робердс (W. Roberds), указывающий: «Вопросы денежной теории широко обсуждались в конце XIX — начале XX в., но к середине XX в. они были решены в результате создания регулируемой формы банковской деятельности, с которой мы знакомы сегодня» [Roberds, 1997: 42]. Тем не менее автор допускает возможность ревизии основ денежной теории, которой благоприятствует развитие новых средств платежа: «Если новые типы платежей станут достаточно популярными, чтобы заставить поднять те же самые вопросы вновь, будет интересно посмотреть, будут ли на них даны те же самые ответы» [Roberds, 1997: 42-43].
Проблемы, связанные с ревизией денежной теории на основе эволюции средств платежа, неудивительны. Они подтверждают типичное отсутствие интереса к платежным системам со стороны значительной части экономистов и показывают, что анализ денег и проблемы развития средств платежа изучались практически независимо друг от друга. В действительности вопрос взаимосвязи между инновациями в сфере платежей и денежной теорией является важным, и он актуален для любого процесса нововведений в денежной сфере. Согласно М. Раттаджи [Rattaggi, 1994] несоответствие традиционной денежной и банковской теории экономической и бизнес-практике стало очевидным в свете банковских и финансовых инноваций в 1970-1990-е годы.
Даже если предположить, что новые средства платежа не создают нового предмета для теоретических исследований, они показывают необхои расчетов
димость существования развитого теоретического подхода. В частности, необходимо углубить знание о функционировании платежной системы, банковской деятельности и деньгах. Возрождение теоретического интереса к системе платежей было также отмечено у практиков, таких как А. Гринспан (A. Greenspan): «Следует подчеркнуть необходимость в более глубоких исследованиях платежных систем. Платежные системы являются важнейшим звеном в функционировании современной денежной экономики. Развитие платежных систем также затрагивает интересные и важные проблемы, бросающие вызов нашей способности извлекать выводы из различных сфер экономического исследования» [Greenspan, 1996а: 695].
Трудность анализа новых средств платежа не связана с новизной платежных систем. Эта трудность имеет более глубокие основы: непонимание традиционными денежными теориями принципов устройства современных платежных систем [Rossi, 1998]. Действительно, осуществив анализ платежных систем, мы сможем предложить теоретический подход, связывающий и объясняющий существование различных новых электронных средств платежа. Проблема развития новых средств платежа связана также с неспособностью ясно и однозначно определить деятельность банковского посредничества. Но в более глубоком смысле эта проблема связана с вопросом, которым исследователи задаются постоянно: что такое деньги?
Новые средства платежа не требуют появления нового определения денег, но обязывают пересмотреть вопрос о точности их «первоначального» определения. Однако большинство исследователей не пытаются предложить современное теоретическое определение денег. Определения, предлагаемые многими авторами, являются попыткой примирить эмпирические факты, характеризующие эволюцию денег, с их традиционным определением в качестве актива. Наша цель состоит в том, чтобы показать, что благодаря глубокому анализу природы банковских денег можно дать удовлетворительное объяснение существования такого экономического феномена, каким являются электронные деньги.
Наш теоретический подход к денежной системе будет отличаться от подходов, предложенных в ряде современных исследований, в которых предпринимались попытки показать условия происхождения денежных активов посредством микроэкономического анализа (см., например: «Теоретический исследовательский подход» («Search Theoretic Approach») Н. Киотаки (N. Kiyotaki) и Р. Райта (R. Wright); «Теория пространственного разделения» («Spatial Separation») Р. Таунсенда (R. Townsend) и др.). Отличия будут заключаться в следующем.
Во-первых, предметом нашего анализа являются деньги, а не денежный актив. Эта точка отсчета позволит нам избежать ошибки, совершаемой господствующей денежной теорией, которая изначально рассматривает деньги в качестве актива (что обязательно предполагает существование различия между денежным активом и другими активами, основанного на том, что деньги используются в качестве средства платежа, т. е. являются наиболее ликвидным активом).
Во-вторых (пункт, вытекающий из первого), наше исследование природы денег и банковской деятельности не основывается на анализе причин, порождающих банковскую экономику.
Наше исследование базируется на идее, что банковская деятельность является реальностью и необходимо понять природу ее функционирования.
Появление электронных денег показывает недостаточность функционального подхода не только к деньгам, но и к банковской деятельности. Для банковской теории трудно констатировать невозможность ясно и четко установить различие между эмиссией банковской универсальной микропроцессорной карты и эмиссией многоцелевой микропроцессорной карты университетским кампусом 1 . Критерий принимаемости средства платежа является слишком нечетким (иллюзорным), чтобы выступать в качестве единственного критерия для проведения различия между банковской системой платежа и системой платежа, управляемой университетским кампусом.
Проблема интерпретации электронных денег связана с попытками определить сущность денег по их форме. Традиционные денежные теории обоснованно отказываются допустить, что электронные деньги могут быть созданы из ничего, т. е. без какого-либо обеспечения (ex nihilo).
Микропроцессорная карта— карта с интегрированной микросхемой, позволяющая хранить и использовать информацию, в том числе для платежных целей.
При анализе систем электронных денег, в которых они выпускаются частными производственными предприятиями (фотокопировальные карты и т. д.), допущение, что электронные деньги могут быть созданы на необеспеченной основе, было бы еще более радикальным.
Отказ от идеи, что электронные деньги выпускаются без обеспечения, заставляет традиционную теорию обращаться к исследованиям, позволяющим определить сущность или субстанцию, которая придает электронным деньгам покупательную способность. Экономисты принимают идею, что электронные деньги являются средством платежа, которое гарантировано наличием депозита, лежащего в его основе. Говорят даже о покупке электронных денег («плохих денег») за счет наличных или депозитных денег («хороших денег»), которые являются «сущностью», придающей электронным деньгам покупательную способность.
Интересно отметить сходство между анализом эмиссии электронных денег, проводимым современными экономистами, и анализом эмиссии денег, осуществленным Е. Кэннаном в начале XX в. [Саппап, 1921]. В основе концепции банковской деятельности Кэннана лежит «металлическое видение» денег: только металлические деньги являются настоящими деньгами (наделенными покупательной способностью). Согласно этому утверждению вклады до востребования являются не чем иным, как простым отображением настоящих денег.
Доказательство Кэннан представляет так. Агент В депонирует металлические деньги, эмитентом которых является центральный банк, в банке Bq, взамен он получает депозитный сертификат (учитываемый в пассиве банка Bq). Эта операция не ведет к росту денежных средств в обращении: просто депозитный сертификат заменяет металлические деньги в обращении. Внимательный исследователь сразу отметит очевидное сходство с анализом, предлагаемым в отношении электронных денег. У Кэннана весь анализ строится на интерпретации депозита до востребования.
Проблема интерпретации депозита до востребования в XIX в. напоминает сегодняшнюю проблему, связанную с интерпретацией средств, лежащих в основе электронных денег. Несмотря на широкое использование в платежах, депозиты до востребования не рассматривались большинством экономистов в XIX в. как денежный актив. Статус денежного актива был прочно закреплен за металлическими деньгами, а депозиты до востребования рассматривались как инструмент обращения. Используемые в платежах депозиты до востребования рассматривались в качестве денежного субститута или как вспомогательные деньги. Однако с началом массового использования в платежах депозитов до востребования вопрос о теоретической интерпретации депозита до востребования становится важным. Включение депозита в определение денежного актива сопровождалось изменением в определении банковской деятельности: интерпретация банков в качестве создателей денежных активов (посредством кредита) заменялась интерпретацией банков как посредников в передаче или трансмиссии покупательной способности.
Новая интерпретация банковской деятельности была предложена Г. Уайтерсом [Whiters, 1909]. Автор, который не основывал свой анализ на теории стоимости, в качестве отправной точки для анализа рассматривал функцию денег как средства платежа. В качестве средства платежа депозит являлся денежным активом, основанным на доверии экономических агентов (несоответствие между денежной теорией и теорией стоимости является очевидным) и на безусловной «конвертируемости» в денежный актив, характеризующийся исключительной надежностью, которым оставались центробанковские деньги. По мнению Уайтерса, мультиплицирование депозитов на кредитной основе соответствует созданию денежных активов 1 .
Несмотря на то что господствующая банковская теория использует идеи Уайтерса, признавая за банками способность создания денежных активов, не принимая во внимание теорию стоимости (денежная стоимость основывается на принимаемое™ средства платежа), при анализе средств платежа (в случае электронных денег) она также использует идеи Кэннана. Таким образом, экономистами одновременно используются две различные концепции банковской деятельности.
Более глубокий анализ создания денежных активов, проведенный Уайтерсом, показывает, что создание денежных активов обусловливается покупкой (операцией платежа). Таким образом, следует заключить, что создание денег является инфляционным процессом, так как в его результате можно увеличивать количество денежных активов по отношению к постоянному количеству товаров. Для углубленного анализа данной проблемы см.: М. Раттаджи [Rattaggi, 1994].
Как правило, обе концепции банковской деятельности применяются при анализе средств платежа. Примером использования обеих концепций является банковский чек, который рассматривается в качестве инструмента для перевода депозита. Так как денежная теория в XX в. развивалась независимо от теории стоимости, анализ средств платежа должен показать экономистам, что возможность свободного создания денежных активов должна быть ограничена и что для электронных денег ограничение, установленное единственным критерием — степенью их принимаемое™ экономическими агентами, является недостаточным. Также ясно, что не следует позволять большим информационным компаниям создавать денежные активы только на основании доверия к ним со стороны потребителей, которое базируется на уверенности, что они смогут использовать эти активы при покупке товаров, продаваемых через глобальную информационную сеть, такую как Интернет.
Рассмотренные выше положения денежной теории являются отправной точкой для рассмотрения современных институциональных подходов к определению электронных денег.
Преимущества и недостатки электронных денег
Классическая финансовая система, к которой мы все привыкли, вступила в фазу активного развития и трансформации. В принципе, эволюция не прекращается с момента появления первых банковских долговых обязательств в конце XIX века, но скорость изменений в последнее время настолько выросла, что многие просто не в состоянии следить за появлением новых финансовых инструментов.
Речь об электронных и цифровых деньгах. О цифровых валютах (Биткоин, альткоины и прочие криптовалюты) в этой статье говорить не будем, так как эта тема нуждается в отдельном освещении. Поговорим о том, что такое электронные деньги, и рассмотрим их преимущества и недостатки по сравнению с традиционной финансовой системой.

Коротко о том, что такое электронные деньги
Если коротко, – не вдаваясь в подробности процессинговых транзакций и систем электронного оборота финансов, – электронные деньги – валюта, с которой можно работать исключительно в интернете. Эмиссией (или управлением, оборотом, распределением) электронных денег занимаются электронные платежные системы (ЭПС).
В большинстве случаев электронные титульные знаки привязаны к фиатным деньгам, которые хранятся на обычных банковских счетах. Но есть и те ЭПС, которые самостоятельно выпускают электронные деньги, например, WebMoney. Однако в обоих случаях электронные валюты частично или полностью привязаны к традиционной финансовой системе. По крайней мере, пока что.
Для чего нужны электронные деньги? С их помощью можно рассчитываться за товары и услуги в интернете и не только, не прибегая к банковским картам или бумажным деньгам. Используя электронные платежные сервисы проще и быстрее делать переводы, причем мгновенно и по всему миру. И главное – электронные деньги сильно повлияли на развитие рынка труда в интернете и сферы e-commerce. Копирайтеры, веб-мастера, SMM-щики, разработчики, интернет-маркетологи, web-дизайнеры, программисты, онлайн-консультанты, коучеры, удаленные работники и многие другие не могут обойтись без электронных денег и платежных систем вроде ЮMoney, WebMoney, QIWI, PayPal, Payoneer, Payeer, AdvCash, Perfect Money и т.д.
Преимущества и недостатки электронных денег
Несмотря на то, что электронные деньги появились еще в конце 90-х, их нельзя назвать универсальным платежным инструментом. Они имеют свои преимущества и недостатки. Рассмотрим плюсы и минусы более подробно, и сравнивать будем в основном с фиатными деньгами.

Преимущества
К явным преимуществам можно отнести:
- Работа с виртуальной валютой не предполагает деление сумм транзакций на номиналы. Проще говоря, в системе оборота электронных финансов не предусмотрена такая вещь, как «сдача».
- Эмиссия электронных титульных знаков крайне дешевая по сравнению с печатью фиатных денег.
- Все финансовые транзакции и расчеты производятся автоматически виртуальными системами, работающими на основе математических алгоритмов.
- Безопасность электронных денег и операций с их участием на порядок выше, чем фиатных.
- Виртуальная валюта, как бы это банально не звучало, лишена физического веса. Деньги хранятся на удаленных, хорошо защищенных серверах электронных платежных систем.
- Расширенные возможности аудита финансовой истории. Информация обо всех транзакциях фиксируются и сохраняются в базах данных. Это открывает больше возможностей для контроля и анализа финансовых операций.
- Электронные деньги не нуждаются в физических хранилищах, как в случае с фиатными валютами, которые нужно где-то хранить и как-то перевозить.
- Виртуальные деньги не могут испортиться в отличие от бумажных.
- Защита от подделок. Электронные деньги практически невозможно подделать. То есть, подделать можно, но встроить подделки в денежную массу не получится.
- Частичная анонимность получателя перевода.
- Работать с электронными валютами намного проще, быстрее и надежнее, чем с фиатными деньгами.
Недостатки
Несмотря на множество положительных сторон электронных денег, у них есть и недостатки. Например:
- Пока еще нет четкой законодательной базы. Но этот вопрос постепенно решается. Например, в РФ введено несколько законов для регулирования электронного денежного оборота.
- Чтобы пользоваться виртуальной валютой, нужен интернет.
- Также пользователь должен иметь определенные знания. Быть уверенным пользователем компьютера и интернета.
- К сожалению, случаи блокирования электронных кошельков клиентов в некоторых ЭПС – весьма распространенная практика. И чтобы получить доступ к личным средствам, приходится долго общаться со службой поддержки ЭПС, иногда предоставлять документы, подтверждающие факт проведения той или иной финансовой транзакции. К счастью, в последнее время случаев блокировок стало в разы меньше.
- Практически все электронные платежные системы привязываются к пользователю посредством мобильного телефона. Если потерять телефон, например, восстановить доступ к аккаунту будет сложно.
- Для полноценной работы с электронными деньгами (снятие лимитов) в большинстве случаев требуется верификация пользователя – предоставление электронных копий личных документов.
- Электронные платежные системы берут комиссии за все финансовые транзакции. Одни больше, другие меньше. Но размер комиссии практически всегда выше, чем в случае проведение операций с банковской картой.
Что в итоге?
Электронные платежные системы можно и нужно рассматривать в качестве дополнения к традиционной финансовой системе, поскольку виртуальные деньги практически всегда имеют эквивалент в фиатах на реальных банковских счетах. Электронные деньги – это просто более удобный инструмент для тех, кто предпочитает оплачивать покупки и услуги в интернете или работать удаленно.

В перспективе сфера электронных взаиморасчетов будет продолжать эволюционировать, как и платежные сервисы. Уже сегодня в верхах активно обсуждают цифровой рубль, как альтернативу фиатной системе. А в Китае уже запустили цифровой юань, пусть и в экспериментальном режиме в рамках одной презентации. В любом случае, электронные деньги никуда не уйдут. Скорее, бумажные деньги выведут из оборота, причем довольно скоро.
Введение
Конец ХХ века характеризовался глубокими изменениями в структуре экономики развитых стран, произошедшими под воздействием современного этапа НТР. Решающую роль стали играть отрасли, связанные с компьютерной техникой и технологией, которые оказывают сегодня большое влияние на остальные сферы экономики, в том числе денежную.
В настоящее время возникают благоприятные обстоятельства для развития электронной экономики, в т.ч. и электронных денег. Всё большое количество людей, которые в большинстве случаев являются активными пользователями сети Интернет, доверяют электронным деньгам. [4]
Целью работы является изучение эволюции и современного состояния электронных денег.
Для достижения поставленной цели, в работе необходимо решить следующие задачи:
— дать характеристику электронных денег;
— изучить исторические этапы возникновения электронных денег;
— рассмотреть современное состояние электронных денег.
Объектом работы являются электронные деньги как экономическая категория.
Предмет история возникновения, развития и эволюции электронных денег.
При написании работы автор изучал и опирался на труды и выводы отечественных и зарубежных авторов, исследовавших проблемы денег и их обращения: Э.А.Андреса, М.С.Атлас, М.П.Березиной, И.И.Конника, О.И.Лаврушина, Г.Г.Матюхина, Ю.В.Пашкуса, В.М.Усоскина, А.А.Хандруева, Вл.Н.Шенаева, Г.А.Шварца, М.М.Ямпольского, А.Исобэ, А.Липиса, Р.Фразера, Ф.Хайека, М.Ямагучи и других.
Понятие и сущность электронных денег
В экономической литературе существует множество подходов к интерпретации сущности электронных денег, и как следствие — различные определения этого понятия. Проведенный в диссертации анализ разных трактовок электронных денег позволил выявить их основные характеристики:
1. электронные деньги имеют кредитную природу и представляют собой самостоятельную форму стоимости;
2. важнейшей характерной чертой электронных денег является отсутствие у них непосредственной материально — вещественной формы, а специфической средой их существования и функционирования являются специализированные электронные устройства;
3. электронные деньги являются финансовым продуктом, который может быть как предоплаченным, так и реализоваться потребителю в кредит, подобно большинству других экономических благ;
4. эмитентом электронных денег могут являться государственные и частные финансовые институты;
5. электронные деньги могут существовать как внутри банковской системы, так и вне неё. В силу сложности технологического облуживания систем электронных денег на данном этапе роль банков как их эмитентов и посредников в проведении электронных платежей достаточно высока;
6. важным отличием электронных денег от депозитных является то, что потребитель может самостоятельно производить транзакции электронными деньгами без непосредственного контакта с банковскими работниками, а взаимодействуя лишь с электронными устройствами; финансовый институт необходим лишь для технической обработки расчетов и осуществления окончательных платежей;
7. на современном, начальном этапе развития электронные деньги не достаточно институционализированы в обществе по сравнению с привычными кредитными деньгами, в результате чего гарантией надежности электронных денег является их обратимость в кредитные;
8. по мере развития электронного общества и научно — технического прогресса электронные деньги как форма стоимости будет развиваться в соответствии с общественной потребностью и вытеснять собой кредитные. Интенсивность этого процесса в разных странах будет существенно различаться. [7]
Электронные деньги — возникшая на основе кредитных денег форма стоимости, представленная денежными средствами на электронных носителях, обслуживающая платежный оборот в информационном обществе.
На рисунке 1.1 приведена схема расчетов посредством электронных денег.

Рис.1.1 Схема расчетов посредством электронных денег.
электронный деньги расчет развитие
Данное определение по сравнению с существующими трактовкам электронных денег отражает следующие принципиальные моменты:
— характеризует кредитную природу электронных денег, не отождествляя электронные и кредитные деньги;
— не связывает электронные деньги исключительно с внебанковским платежным оборотом, поскольку финансово-кредитные учреждения могут быть эмитентами электронных денег даже в том случае, если не требуется их участия в осуществлении всех платежей;
— электронные деньги не ограничиваются предоплаченными банковскими продуктами, поскольку даже на современном этапе допустима эмиссия электронных платежных средств на основе кредитных ресурсов;
— указание на тот факт, что электронные деньги обслуживают платежный оборот в информационном обществе, означает, что они способны полноценно выполнять все функции денег на соответствующем уровне социально — экономического и технического развития общества. [10]
Существует 2 вида электронных денег:
Эмитированные в электронном виде платежные сертификаты, или чеки. Эти сертификаты имеют определенный номинал, хранятся в зашифрованном виде, и подписаны электронной подписью эмитента. При расчетах сертификаты передаются от одного участника системы другому, при этом сама передача может идти вне рамок платежной системы эмитента.
Записи на расчетном счету участника системы. Расчеты производятся путем списания определенного количества платежных единиц с одного счета, и занесения их на другой счет внутри платежной системы эмитента электронных денег.
Схемы электронных денег:
1 в которых реализована технология переноса информации в электронном виде о денежных обязательствах эмитента с устройства одного держателя на устройство другого держателя. К ним относятся Mondex (разработка фирмы Mondex International, принадлежащая на 51 % компании MasterCard и на 49 % крупнейшим банкам и финансовым институтам всего мира) и сетевой продуктe Cash фирмы Digicash.
Из известных в мире операторов электронных денег выделяют:
В России к таким продуктам можно отнести:
2 в которых отсутствует техническая возможность переноса информации в электронном виде о денежных обязательствах эмитента с устройства одного держателя на устройство другого держателя. К ним относятся VISA Cash(разработчик компания VISA International), Quick (разработчик Аustriacard при участии Австрийского национального банка, компании Europay Austria),CyberCoin (разработчик компания CyberCash).
По функциональности электронные деньги идентичны традиционным деньгам. Их можно зарабатывать, оплачивать ими услуги и товары, передавать и получать от других людей, причем, как и в случае «традиционных денег» платежи происходят в режиме реального времени. Например, если вам заплатили за что-либо, то деньги сразу окажутся у вас, и наоборот, как только Вы произвели оплату, электронные деньги будут списаны с Вашего электронного кошелька и оправлены получателю. В свою очередь, и первая, и вторая группа подразделяются на анонимные системы, разрешающие проводить операции без идентификации пользователя, данные системы близки по сути к традиционному понятию наличных денег. Не анонимные системы, требуют обязательной идентификации участников системы.
Большинство систем не анонимные. При этом те системы, которые имеют функцию анонимности, можно перевести во второй класс, получив регистрацию или аттестацию. Специалисты разделяют открыто и закрыто циркулирующие системы электронных денег, двухслотовые и однослотовые электронные кошельки на базе карт, а также относят некоторых из описанных далее систем к платёжным шлюзам и Интернет-банкам.
Цифровые деньги: определение, примеры, плюсы и минусы. Электронные деньги, электронный кошелек
Многие современные пользователи слышали термин «цифровые деньги». Но только не всем понятно, что это такое. Но знать об этом нужно. Ведь цифровые технологии являются неотъемлемой частью жизни современного человека. И электронные деньги встречаются на практике все чаще и чаще. Но что это такое? И как можно пользоваться этими объектами?
Терминология
Цифровые деньги — это система хранения разнообразных валют с использованием современных технологий. В частности компьютеров.
Говоря простым языком, электронными деньгами называют денежные потоки, хранящиеся в так называемых электронных кошельках. Можно сказать, что так описывается валюта, которая имеет оборот не в виде наличных, а в электронных платежных системах.
Электронный кошелек — это хранилище цифровых денег. Совокупность данных, имеющихся у финансовой организации, которые подчеркивают право гражданина на использование теми или иными финансами. Зачастую электронные кошельки просто называют платежными системами.
Недостатки
Какими плюсами и минусами обладают цифровые деньги? Начнем с недостатков. Ведь о них должен знать каждый юзер. А заодно развеем и некоторые мифы.
К минусам цифровых денег принято относить:
- Правовое регулирование. В большинстве стран пока не совсем понятно, как по закону работать с электронными средствами. Кроме того, существуют официальные запреты по использованию денег цифрового типа в некоторых сферах. Например, ими не получится оплатить покупку квартиры или авто.
- Обиход. Еще один весьма сомнительный недостаток. Далеко не всем известны цифровые деньги. И использовать их можно не везде. Некоторые уверяют, что с электронными средствами удастся без проблем работать только в интернете. На практике это не так. Особенно если учесть, что основная масса платежных электронных систем предлагает особую форму хранения денег (о ней позже). Эта услуга позволяет свободно пользоваться имеющимися средствами.
- Трудность использования. Цифровые деньги на сегодняшний день сильно привязаны к технологическому прогрессу. Еще несколько лет назад эта особенность была серьезным недостатком. Например, если у человека отключат интернет или свет, он не сможет получить доступ к средствам.
Минусы электронных денег мы изучили. Но и преимуществ у них достаточно. Ведь сегодня пользователи все больше и больше работают с подобной интерпретацией средств.
Положительные стороны
Теперь о плюсах. Электронные деньги — это очень удобно. Важно понимать, что основная масса их недостатков уже сегодня прекрасно устраняется. В частности, если подобрать хорошее хранилище средств.
Итак, к плюсам цифровых денег относят:
- Мобильность. Для цифровых средств нет понятия размера. Кроме того, человек всегда сможет воспользоваться своими деньгами. Все средства будут под рукой. Это сильно подкупает. Не нужно больше стоять в очереди для оплаты квитанций и налогов, можно без проблем перевести деньги в любую точку мира.
- Полная автоматизация. Человеческий фактор при работе с цифровыми деньгами отсутствует. Все операции производятся компьютерами, а затем фиксируются. В электронных платежных системах отсутствует понятие сдачи. А благодаря сохранению истории операций человек сможет понять, куда ушли те или иные деньги.
- Безопасность. Потерять электронные средства почти невозможно. Их не украдут из рук, человек не забудет, куда их положил. Все финансы хранятся на специальном электронном кошельке. Электронные деньги можно потерять только в случае взлома соответствующего хранилища. К счастью, такие ситуации встречаются крайне редко.
- Свобода. При работе с цифровыми финансами юзер может не указывать информацию о себе. Для большинства операций достаточно знать реквизиты счета получателя средств.
- Комфортность использования. Сегодня технологический прогресс не стоит на месте. И теперь цифровые деньги можно использовать почти везде. Главное — правильно подобрать электронный кошелек. Расплачиваться цифровыми средствами разрешается везде, где есть безналичный расчет.
Как уже можно было заметить, плюсов у изучаемых составляющих очень много. Но что еще необходимо знать юзерам? Как работать с электронными деньгами и кошельками?
Примеры цифровых средств
Важно понимать, что электронные деньги бывают разными. И все они позволяют работать с различными валютами. Поэтому не совсем понятно, в чем различаются цифровые средства. Принято классифицировать их по системам хранения.
Рассмотрим самые распространенные типы. Примеры цифровых денег:
- криптовалюта;
- «Яндекс. Деньги»;
- PayPal;
- Qiwi;
- Webmoney.
Это далеко не все типы электронных средств. Но с перечисленными вариантами пользователи работают чаще всего.
Размытость понятия
Определение цифровых денег расплывчато. С одной стороны, мы выяснили, что это такое. С другой, некоторые люди уверяют, что любые безналичные операции являются действиями с электронными средствами. Так ли это на самом деле?
И да, и нет. Ведь многие банки предлагают интернет-банкинг. В этом случае средства будут храниться на открытом заранее счете, а управление осуществляется за счет компьютерных технологий. Поэтому не всегда удается понять, что такое цифровые средства.
Но как мы уже говорили, все же обычно таким термином описывают деньги, хранящиеся на электронном кошельке. Именно с этой интерпретацией мы будем работать далее.
О кошельках и их использовании
Мы выяснили, что собой представляют электронные деньги. Электронный кошелек — это хранилище соответствующих финансов. Подобные платежные системы пользуются огромным спросом. Особенно при совершении покупок через интернет.
Электронные кошельки, как и деньги, разнообразны. Чаще всего люди работают с системами «ВебМани», «Яндекс. Деньги», «Киви», «ПейПал». Как можно пользоваться кошельком того или иного типа?
В основной функционал хранилища цифровых (электронных) денег входит:
- оплата счетов (любых);
- проверка налогов и штрафов;
- оплата покупок в Сети;
- расплата за получение тех или иных услуг;
- пополнение счета мобильного телефона;
- осуществление денежных переводов.
Почти как обычный кошелек с деньгами! Разница заключается в том, что наличные в этом случае не фигурируют. Только безналичный расчет.
При определенных обстоятельствах пользователь может обналичить цифровые средства. Например, путем осуществления денежного перевода по системе Contact.
Типы кошельков
Важно также понимать, что современные электронные кошельки стараются защитить по максимуму. Для этого платежные системы вводят разнообразные ограничения и несколько видов аккаунтов.
Среди них чаще всего выделяют:
- начальные (анонимные);
- стандартные, формальные (именные);
- подтвержденные.
В первом случае никаких сведений о себе гражданин не предоставляет. Такие кошельки сильно ограничены по лимиту средств хранения на счете, по операциям и по суммам, которые можно снимать со счета в день/неделю/месяц. Формальные аттестаты (профили) требуют от юзера загрузки паспортных данных и указания личной информации. Это наиболее распространенный вариант развития событий. Кошелек имеет большие лимиты, но с него сняты еще не все ограничения.
Подтвержденные аккаунты позволяют работать со всеми опциями того или иного кошелька. При этом ограничения будут минимальными. Обычно приходится подтверждать свою личность в центре обслуживания платежной системы (например, в салонах связи «Евросеть»). Такие аттестаты используются ИП.
О носителях
Как мы уже говорили, раньше электронные денежные средства было очень проблематично использовать. Но теперь эта проблема устранена во многих платежных системах. Дело все в том, что цифровые деньги могут храниться на разных носителях.
Возможны следующие варианты развития событий:
- электронный счет (обязательно);
- банковская карта, привязанная к кошельку;
- виртуальная карта.
В обязательном порядке при открытии электронного кошелька пользователю выдается специальный счет (по типу банковского). Это и есть хранилище денег.
Многие сервисы типа «Яндекс. Денег» позволяют изготавливать специальные банковские карты, привязанные к электронному счету. При подобных обстоятельствах все деньги на кошельке сразу оказываются на карточке. Это очень удобно! Благодаря этой особенности цифровые средства теперь почти ничем не отличаются от денег, которые хранятся на банковской карте обычного банка.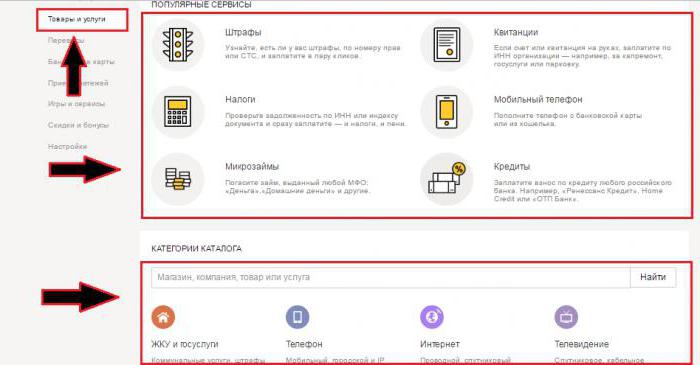
Виртуальная карта — аналог физического носителя. Используется для удобства работы в Сети. При помощи подобного «пластика» разрешается оплачивать покупки в интернете с особым комфортом. Ярким примером подобного продукта является карта «ВебМани».
Начало работы
Как начать работу с электронным кошельком и с цифровыми деньгами? Достаточно зарегистрироваться в той или иной платежной системе.
Например, можно сделать так:
- Зайти на сайт Webmoney.
- Нажать на кнопку «Регистрация».
- Указать номер мобильного телефона.
- Кликнуть по кнопке «Продолжить».
- Заполнить форму регистрации. Здесь обязательно указывается e-mail, который будет привязан к кошельку.
- Придумать пароль для входа и повторить его.
- Щелкнуть по кнопке «Зарегистрировать».
- Осуществить подтверждение операции. Для этого нужно ввести специальный код, высланный в SMS.
Вот и все. Теперь у пользователя будет кошелек «ВебМани». Юзер увидит свой счет, который позволит работать с цифровыми средствами. В «Личном кабинете» можно загрузить сканы паспорта и получить формальный аттестат.
Виртуальная карта
Карта «ВебМани» может быть оформлена только после того, как пользователь избавится от анонимного профиля. Подразумевается виртуальный «пластик».
Чтобы заказать его, нужно:
- Зайти в свой кошелек.
- Открыть страницу WM-карты.
- Кликнуть по кнопке «Заказать».
- Выбрать тип пластика.
- Нажать на кнопку «Далее».
- Указать, нужно ли использование SMS-информирования.
- Поставить галочку около строчки «Подтвердить».
- Кликнуть по кнопке «Подтверждение».
- Оплатить пластик через систему «Мерчант», указав данные с банковской карточки.
Готово! Теперь можно пользоваться виртуальной картой. Никаких затруднений эта задача не вызывает.
Заключение
В современном мире будущее цифровых денег точно не определено. Но с уверенностью можно говорить о том, что большинство стран стараются внедрить подобные средства и ввести законы, позволяющие контролировать соответствующие финансы. Электронные платежные сервисы с каждым годом совершенствуются.
Уже сейчас между банковской картой и пластиком, привязанным к электронному кошельку, почти нет никакой разницы. А значит, цифровые средства пользуются спросом. Они заменяют наличность. Работать с такими деньгами сплошное удовольствие!