Лето-банк официально сменил название на Почта-банк
Федеральная налоговая служба (ФНС) внесла изменение в единый государственный реестр юридических лиц, переименовав Лето-банк, входящий в группу ВТБ, в Почта-банк, сообщает пресс-служба банка в пятницу, 18 марта.
«С сегодняшнего дня Лето-банк официально меняет название на Почта-банк, который будет вести свою деятельность на основании прежней лицензии ЦБ РФ №650», — указывается в сообщении пресс-службы кредитной организации.
В пресс-релизе уточняется, что все ранее заключенные договоры по кредитам и вкладам Лето-банка будут действовать «без каких-либо изменений». Окончание процедуры регистрации, в результате которой новый банк получит полный пакет документов из ЦБ, запланировано на конец марта.
Ранее Почта-банк, организованный Лето-банком совместно с Почтой России, раскрыл первые целевые показатели деятельности на 2016 год, говорится в сообщении пресс-службы банка. Согласно бизнес-плану, продажи кредитов Почта-банка составят около 77 млрд рублей, портфель по итогам года планируется довести до 126 млрд рублей, нарастив практически вдвое. Объем привлеченных средств населения по итогам года в Почта-банке ожидается в размере 24 млрд рублей, сейчас — более 2 млрд рублей.
3 августа 2015 года премьер-министр Дмитрий Медведев предупредил Сбербанк о появлении конкурента в регионах, напомнив о планах создания Почтового банка. «Вы же сами знаете — свято место пусто не бывает, появится другой банк с более продвинутой филиальной сетью. Вы знаете, о чем я вам говорю, вон там есть разные идеи по созданию Почтового банка», — заявил он, комментируя сокращение числа отделений и банкоматов Сбербанка в регионах.
22 июля того же года газета «Коммерсант» сообщила, что «Почта России» заручилась поддержкой ВТБ в создании Почтового банка. Предполагается, что в результате создания нового финансового учреждения в стране появится банк с самой большой сетью — около 42 000 отделений, что в два раза больше, чем у Сбербанка. Кроме того, ВТБ сможет решить проблему Лето-банка, так и не ставшего успешным проектом.
Я брал кредит в лето банк а теперь он называется почта банк я должен платить кредит или нет.
Я брал кредит в лето банк а теперь он называется почта банк я должен платить кредит или нет.
Ответы на вопрос (7):
Все зависит от договора, который заключен между Вами. Скорее всего должны будете.
Здравствуйте, да должны платить. Смена названия банка (либо правопреемство) на кредитные обязательства не влияет.
Здравствуйте. Да, Вы должны оплачивать по договору. Лето банк просто сменил название. Почта банк является его правопреемником в полном объеме, и работает по лицензии ЦБ РФ, выданной Лето банку.
Здравствуйте. Вас информировал банк об изменении юридического лица. Скорее всего что нет. Платить нужно по договору. Произошла реорганизация юридического лица. Долги также и кредиторы переходят фирме то есть банку. Платить должны.
В случае смены называния, либо юридического лица, вы должны получить полный пакет документов о том, что ваш долг переведен в другое юридическое лицо. Переуступки права требования, или иные документы.
В суде они (договора либо иные документы о перехода права требования) должны быть исследованы, и только тогда с вас могут взыскать долги.
Также учтите, что
Срок давности отсчитывается вовсе не от даты получения кредита. Большинство судов опирается на позицию, в соответствии с которой срок давности начинает течь с момента прохождения последней транзакции кредитного расчетного счета. То есть, если кредит взят 1-го января 2010 года на пять лет, последнее внесение денег на счет было 1-го января 2011 года, то и срок давности судом будет отсчитываться именно с этой даты. Такая позиция, в частности, прослеживается в решениях Верховного Суда РФ и Высшего арбитражного суда РФ.
Также существует позиция суда, по которой срок исковой давности начинает течь с момента окончания договора, с даты последнего необходимого платежа.
Лето Банк сменил название на Почта Банк

ПАО «Лето Банк» официально сменил название. С 17 марта эта банковское учреждение указана в едином госреестре юридических лиц как ПАО «Почта Банк», сообщается на портале банка.
О подписании пакета документов по созданию Почта Банка было объявлено в последних числах января. Новая кредитная организация создается на базе Лето Банка, дочерней структуры ВТБ 24, и дочерней компании Почты России. Главой набсовета почтового банка был избран министр связи Николай Никифоров, председателем правления стал Дмитрий Руденко. Предполагалось, что финансовое учреждение начнет проводить операции уже в первом квартале текущего года.
В распространенном 18 марта пресс-релизе банка отмечается, что его деятельность будет продолжена в соответствии с лицензией ЦБ № 650, выданной Лето Банку. Процесс регистрации Почта Банка планируется завершить в конце этого месяца. На портале ЦБ пока нет информации о смене названия финансовой компании.
В сообщении также указывается, что заключенные ранее кредитные и депозитные договоры считаются действительными и не требуют внесения поправок.
Согласно обнародованному на днях бизнес-плану Почта Банка, по итогам текущего года кредитный портфель нового банка должен составить 126 млрд., депозитный портфель физлиц – 24 млрд. рублей. Деятельность кредитной организации прогнозируется прибыльной. До конца года запланировано открытие 6000 новых банковских офисов.
«Лето Банк»: отзывы. ОАО «Лето Банк». «Лето Банк» — кредит наличными
ОАО «Лето Банк» — дочерняя структура ВТБ 24, работающая в сегменте массового потребкредитования. Банк выдвигает минимальные требования к заемщикам и предлагает широкий спектр продуктов и услуг.
История
В 1990 году в Брянске появилось кредитное учреждение «Бежица-Банк». Его услугами пользовались крупнейшие предприятия города, постепенно оно начало осваивать рынок ипотеки и потребительских займов. В 2005-м к владению капиталом организации подключилось Росимущество, а в 2006 году – Банк Москвы, который в течение трех лет довел свою долю до уровня выше 95 %. В 2011-м столичное финансовое учреждение было поглощено группой ВТБ и с тех пор является ее дочерней структурой.
В апреле 2012 года почти 100 % акций (совсем небольшая часть осталась у миноритария) «Бежица-Банка» уже принадлежали ВТБ 24, а главой правления стал Дмитрий Руденко, ранее работавший зампредом «Русского Стандарта». Он имел колоссальный опыт работы на рынке потребкредитования (включая развитие достаточно новых для России POS-займов – в торговых точках при покупке товаров). В высший руководящий состав финансовой структуры вошли и другие топ-менеджеры «Русского Стандарта». В октябре 2012 года «Бежица-Банк» провел ренейминг и ребрендинг, поменяв название. Так появился «Лето Банк», Москва стала городом, где расположился центральный офис организации.
Бизнес-модель
Сейчас «Лето Банк» — учреждение, специализирующееся на так называемом массовом розничном сегменте рынка потребкредитования. В числе основных продуктов – выдача займов в экспресс-форме (в том числе через заявки в торговых сетях), наличными или по картам. По всей стране открыто множество кредитно-кассовых подразделений, появился новый национальный бренд – «Лето Банк», отзывы о котором имеются на всех тематических онлайн-порталах. Исторически первыми торговыми организациями, подписавшими договора партнерства с «дочкой» ВТБ 24, стали сети DNS (продажа цифровой техники) и «Эльмех» (продажа меховых изделий). Кредитные программы «Лето Банка» рассчитаны на то, чтобы облегчить покупку товаров и оплату услуг для людей с невысокой платежеспособностью (или ограниченной на момент покупки). Выдача займов предельно упрощена – нужен минимум документов, решение принимается быстро. Но эта бизнес-модель подкреплена весьма высокими ставками – минимум 29,9% годовых (относительно POS-кредитов и автокредитов).
Структура активов и приоритеты
Несмотря на быстрый рост популярности в стране, «Лето Банк», по сути, остается «стартапом». Структура пассивов учреждения представлена только лишь внутренним бюджетом, активы – в виде межбанковских кредитов, корпоративных счетов на специализированном счету в ЦБ России. Порядка половины активов «Лето Банка» задействовано в финансировании инфраструктуры, открытии новых офисов по стране, обеспечении процессов информатизации. Благодаря эффективному инвестированию банк смог в течение довольно короткого срока войти в доверие к клиентам. Это молодое, но доказавшее свою успешность финансовое учреждение предлагает заемщикам выгодные проценты и хороший уровень сервиса, подкрепленный квалификацией персонала. Целевая группа заемщиков «Лето Банка» — состоящий в браке житель административного центра субъекта РФ с доходом 20 тысяч рублей и работающий в небольшой организации. Учреждение акцентирует особое внимание на повторных клиентах, предлагая им выгодные опции.
Кредиты наличными
Когда создавался новый бренд в лице ОАО «Лето Банк», руководство ВТБ 24 планировало сконцентрировать работу учреждения в тех сегментах, где материнская структура деятельности не ведет – сегмент массовых услуг для населения. Поэтому условия по выдаче займов у нового банка намного упрощены. Флагманский банковский продукт бренда «Лето Банк» — кредит наличными. Как правило, это экспресс-займы «Лето-Деньги», решение по которым принимается за несколько минут (чем больше сумма – тем дольше). Заемщику нужно показать только паспорт (если сумма до 100 тыс., если больше – потребуются и другие документы).
Ставка по данной линейке продуктов — 29,9-39,9%, что соответствует средним цифрам по рынку. В то же время «Лето Банк» предлагает совершенно особый продукт, аналог которого встречается в других финансовых организациях не очень часто: льготный кредит для надежных заемщиков по фактической ставке в 19,9% годовых. То есть по завершении выплат по кредиту заемщику возвращается разница, как если бы он платил указанный процент. Частичное или полное погашение допускается, внесение денег на счет идет по аннуитетной схеме. Есть минимальный платеж – его размер зависит от суммы кредита.
Дополнительные услуги
«Лето Банк», отзывы о котором во многом определяются качеством дополнительных сервисов, может предложить заемщику ряд опций, гармонично сочетающихся с основными банковскими продуктами. В числе таковых, к примеру, услуга «Пропускаю платеж»: клиент может допустить однократную просрочку платежа раз в год, и никаких санкций за это не предусмотрено (за исключением того, что срок кредита сдвинется на месяц вперед). Интересна опция «Меняю дату платежа»: если человек не успевает внести плановый платеж, то он может перенести дату внесения денег на 15 дней. Услуга стоит 90 рублей.

Есть сервис «Уменьшаю платеж», позволяющий несколько реструктуризировать займ: один раз за время пользования кредитом можно уменьшить взносы обязательных платежей за счет увеличения общего срока кредитования. Имеется у «Лето Банка» и такой продукт, как «Программа страховой защиты» — оформление полиса на случай затруднений в погашении займов. Цена услуги – 0,74% от размера кредита, списание идет со счета ежемесячно.
Особенности кредитов
«Лето Банк», кредит наличными в котором доступен при минимуме документов, отличается исключительной прозрачностью условий займов. Что видит клиент в договоре – то он и платит, без каких-либо надписей мелким шрифтом. Страховку при оформлении займа здесь предлагают оформить добровольно, в отличие от конкурирующих банков, где ее подчас навязывают. Быстрое принятие решений по заявкам обусловлено совершенной системой «скоринга» и оценки платежеспособности. Потому этому кредитному учреждению не нужно большое количество документов, а деньги часто выдаются в день заявки.
Очень важный фактор – инфраструктура «Лето Банка» интегрирована с таковой у ВТБ 24, поэтому все банкоматы и офисы последнего учреждения – в распоряжении «летних» клиентов. В принципе, возможностей для погашения у заемщиков предостаточно – в офисах, через терминалы, системы денежных переводов. Также у «Лето Банка» отлажены процедуры дистанционного общения с клиентами: например, если нужно воспользоваться одной из услуг, о которых написано выше, достаточно лишь позвонить в колл-центр учреждения, вовсе не обязательно идти в офис. Горячая линия «Лето Банка» всегда готова к общению с заемщиками.
Комфорт для клиента
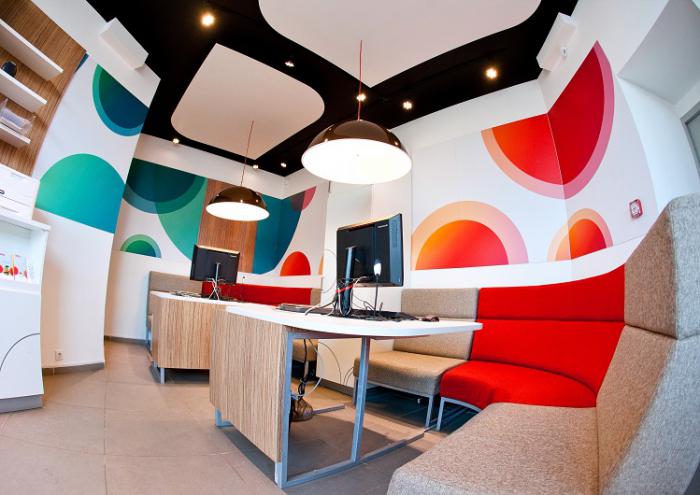
Несмотря на то что придание интерьерам офисов оттенков непринужденности и приветливости – тренд почти всех российских кредитных организаций, «Лето Банк» отличается «сезонной», исходящей из собственного названия концепцией теплоты тонов, создания атмосферы комфорта в собственных помещениях. Не считая красивого дизайна, радует сама организация работы офисов банка: все центры по работе с клиентами работают каждый день, в них есть платежные терминалы. Завлекает людей и позитивное слово в названии, которым обладает банк – лето. Адреса учреждения легко обнаруживаются в большинстве городских онлайн-каталогов.
Как было сказано выше, без комиссий и процентов можно вносить деньги за кредит и через инфраструктуру ВТБ 24, элементы которой представлены в избытке в большинстве городов. Концепцию уважения и дружелюбия к клиентам подчеркивает и руководство бренда «Лето Банк». График работы офисов – не единственный, однако, критерий комфорта заемщиков. В какой-то степени частью модели дружелюбия является лояльность в оценке платежеспособности клиентов – кредит в этом учреждении могут получить пенсионеры и студенты, к которым отношение в других финансовых организациях (включая и ВТБ 24) часто не самое доверительное. Важнейшее преимущество, которым обладает «Лето Банк» — заявка на кредит рассматривается очень быстро.
Кредиты через сторонние банки
«Лето Банк» пытается экспериментировать – в частности, через продажу своих кредитных продуктов через другие, партнерские учреждения. По информации в профильных СМИ, одним из таковых является банк «Пойдем!», который уже выдает займы по стандартам «Лета» и использует программное обеспечение от «дочки» ВТБ 24. Эксперты полагают, что речь здесь идет о банковском франчайзинге — до сих пор малоизвестной в России форме взаимодействия финансовых учреждений. Руководство организации полагает, что такое сотрудничество помогает проанализировать рынок в регионах, в которых бренд пока не имеет офисов. При этом банк «Пойдем!» фактически делится с партнером новыми клиентами, пытаясь «обкатать» новые модели собственных продуктов. Есть среди экспертов и критическая оценка взаимодействия двух кредитных организаций: франчайзер может понести убытки, связанные с имиджем. Продажа продуктов чужого банка может оказаться непонятной клиентам. Хотя, как признают эксперты, «Пойдем!» получает гарантированную комиссионную выручку при нулевых кредитных рисках.
Успехи языком цифр
«Лето Банк» активно изучает российский рынок потребительских займов. По подсчетам экспертов учреждения, реальная «закредитованность» населения РФ в данном сегменте, вопреки множеству пессимистичных оценок, не превышает 10 %. Критически допустимый уровень просрочки в бизнес-модели банка на момент запуска составлял 15 %, но по мере совершенствования механизмов «скоринга» и андеррайтинга эту цифру до конца 2014 года планируется снизить до 12 %. С точки зрения подбора персонала «Лето Банк», отзывы о котором оставляют не только заемщики, но и сотрудники, делает ставку на молодежь, что позволяет свести к минимуму характерную для данного сегмента рынка «текучку» кадров.
В течение 2013 года портфель банка вырос в 29 раз и превысил 1 млрд рублей. Этот показатель состоит из двух компонентов – кредиты наличными и POS-займы (16 и 4 млрд соответственно). Растет и география мест, где есть бренд «Лето Банк» — к ним присоединились Ростов-на-Дону, Кемерово и другие крупные города России. К концу 2014-го руководство банка ожидает рост портфеля до 28 млрд. Совершенствование инфраструктуры этой финансовой организации позволило сократить среднее время рассмотрения заявки на кредит до 10 минут, в результате чего в кредитных центрах почти исчезли очереди из заемщиков, ждущих решения. Более продуктивной становится работа персонала – это очень хорошо понимает «Лето Банк», отзывы сотрудников которого просто не могут быть отрицательными в силу слаженной организации взаимодействия различных подразделений.
Оценка заемщика
В основе системы «скоринга» и андеррайтинга «Лето Банка» — автоматизированная система на базе SAS Credit Scoring и SAS Real-Time Decision, призванная принимать решения в реальном времени. Также к этому процессу подключены несколько кредитных бюро. Ведется работа в онлайн-направлении: оценка заемщиков происходит в том числе и на основе профилей в социальных сетях. Банк также планирует внедрить сервис, анализирующий личные связи заемщика: с кем он знаком, какого возраста и пола эти люди, как они, в свою очередь, взаимодействуют между собой и какое отношение имеют к банку.
Проверка клиента по данной схеме позволит, не считая изучения социального профиля, определить, насколько он честен при заполнении заявки. Вместе с тем роль человека в «скоринге» и андеррайтинге эксперты оценивают как высокую: ни одна, даже самая совершенная автоматизированная система, не может многофакторно анализировать данные о заемщике. «Лето Банк», заявка на кредит в котором рассматривается комбинированно – как сотрудником, так и автоматически, — придерживается схожих взглядов.
Кредитные карты
Сейчас в линейке продуктов «Лето Банка» нет кредитных карт, но начало работы с ними запланировано на 2014 год. Пока только выдаются займы наличными, но руководство учреждения понимает, что карта – нужный рынку инструмент, который позволит увеличить продажи. Вместе с тем кредитка призвана стать самостоятельным банковским продуктом. Руководство заявило о планах открыть данное направление нескольким профильным СМИ. «Лето Банк», карты которого планируется выпускать на инвестиции со стороны ВТБ 24, делает, по мнению экспертов рынка, логичный шаг.
Беззалоговые займы с высокой процентной ставкой, полагают аналитики, найдут хорошую совместимость с «карточным» форматом. Экономисты считают данный сегмент кредитования вполне востребованным в России. Возможно, маркетологам «дочки» ВТБ 24 стоит не тянуть до конца 2014-го, а попробовать другое время года – лето. Адреса пунктов, где можно заказать «кредитки», будут затем подсказывать клиентам сотрудники офисов учреждения.
POS-кредитование
Как уже было сказано, в руководстве «Лето Банка» работают люди, много лет занимавшиеся POS-кредитованием: когда покупатель магазина, не обнаружив достаточного количества денег на приобретение понравившейся вещи, может оформить на нее небольшой займ. Эксперты рынка полагают, что конкуренция между различными финансовыми учреждениями в этом сегменте растет: ритейлеры сами приглашают в свои торговые точки представителей от банков. Заемщик может сравнивать предложения от нескольких кредитных организаций и подавать заявки сразу во все, чтобы затем выбрать наиболее выгодный вариант. Основная задача игроков рынка, включая «Лето Банк» — совершенствование механизмов оценки, повышение эффективности инфраструктуры. Конкуренция высока, а потому клиент выберет то учреждение, которое, прежде всего, даст наиболее оперативный ответ на заявку. Также важен аспект положительной работы с заемщиком – если последнему что-то не понравится, то в следующий раз он выберет другую организацию, и это четко осознает «Лето Банк». Отзывы клиентов — именно положительные – способствуют становлению и развитию успешного банковского бизнеса.