Прощай, ипотека: 4 способа продать жилье под залогом
Необходимость продать ипотечную квартиру может возникнуть неожиданно. Например, в связи с финансовыми трудностями у заемщика или если отпала надобность в приобретении квартиры. В большинстве случаев залоговое жилье реализуется с целью улучшения жилищных условий, переезда в более просторную квартиру или другой район, считают в компании «Метриум».
Доля ипотечных квартир составляет 7–10% от общего объема предложения на вторичном рынке Москвы, сообщила управляющий партнер компании «Метриум», участник партнерской сети CBRE Мария Литинецкая. Таким образом, почти каждая десятая вторичная квартира продается с обременением по ипотеке (в залоге у банка).
Если заемщик больше не может нести долговые обязательства, он вправе продать залоговую квартиру. Однако найти покупателя, который согласится иметь дело с ипотечным имуществом, не так просто. «Каждому хочется купить квартиру без долгов и обязательств, а таких объектов на вторичном рынке предостаточно», — говорит руководитель отдела ипотеки и кредитов компании «НДВ-Супермаркет недвижимости» Ирина Ячменева.
Согласия кредитора при такой схеме не требуется, но должнику следует предупредить банк о досрочном погашении кредита. Стороны заключают предварительный договор купли-продажи или договор задатка. Одновременно заемщик получает от покупателя сумму, равную остатку долга по ипотеке. На эти средства он выплачивает кредит и получает в банке справку об отсутствии задолженности и закладную на квартиру.
Далее ему необходимо подготовить пакет документов — паспорт, заявление о снятии обременения, закладную, свидетельство о регистрации права собственности или выписку из ЕГРН. «Росреестр проверяет заявку, и если все документы в порядке, то обременение с квартиры снимается. Завершающим этапом становится подписание уже основного договора купли-продажи», — объясняет Мария Литинецкая.
Заемщику останется лишь переоформить недвижимость на нового собственника и получить свои деньги. Следует иметь в виду, что за досрочное погашение кредита банк может потребовать комиссию, рассказывает старший юрист независимой юридической группы «Стрижак и Партнеры» Александр Лысяков.
С привлечением кредитора
Есть и другой вариант — заключение трехстороннего договора с участием кредитора. Для потенциального покупателя эта схема надежнее. В первом случае желающий приобрести залоговую недвижимость рискует остаться без денег и квадратных метров. «Есть вероятность того, что, погасив задолженность, продавец откажется от переоформления квартиры. Конечно, с большой вероятностью суд встанет на сторону потерпевшего (покупателя). Вот только возврат уже внесенных средств может растянуться на неопределенное время», — говорит Мария Литинецкая.
Чтобы получить согласие банка на продажу недвижимости, нужно написать заявление в свободной форме в любом удобном отделении банка, объясняет начальник управления ипотечного кредитования МКБ Ирина Простакова. Деньги будущего собственника квартиры при этом закладываются в две депозитные ячейки. Средства в первой принадлежат залогодержателю и предназначены для погашения долга по ипотеке, во второй — для выплаты оставшейся части заемщику.
«После этого регистрируется договор и предоставляются документы для раскрытия первой ячейки. Вслед за полным досрочным погашением ипотеки банк снимает обременение и раскрывает продавцу ячейку с разницей между стоимостью квартиры и остатком по ипотеке», — рассказывает Ирина Простакова. Таким образом, погашение залога происходит одновременно с переходом права собственности.
Уступка долга по ипотеке
Другой способ — купить не квартиру, а ипотечный кредит. В этом случае новый покупатель переоформляет на себя обязательства по ипотеке, в результате чего происходит смена ипотечного заемщика и переход права собственности.
Процедура перекредитования почти не отличается от обычного оформления ипотеки. Покупатель точно так же предоставляет в банк пакет документов для рассмотрения его кандидатуры. «Если клиент соответствует условиям, составляется новый договор. Согласно этому документу жилье продолжает оставаться в банковском залоге, но деньги по кредиту выплачивает уже другой клиент», — объясняет Ирина Ячменева из «НДВ».
В таком случае перерегистрацию обременения в Росреестре из-за смены владельца производит сама кредитная организация. А от прежнего заемщика потребуется только подписать дополнительное соглашение о переуступке долгового обязательства.
«Однако этот способ не всегда выгоден для будущего покупателя, так как вместе с необходимостью погашения основного долга и процентов могут перейти и другие обязательства. Например, по погашению неустойки в связи с ненадлежащим исполнением договора», — предупреждает Александр Лысяков.
Отказаться от участия в продаже
При таком способе банк будет вести сделку от начала и до конца — участие заемщика не потребуется. Эта схема подходит тем собственникам, которые по каким-либо причинам не могут лично контролировать продажу залоговой квартиры. Например, из-за переезда в другую страну, длительной командировки или проблем со здоровьем.
Тогда банк самостоятельно организует поиск покупателя и проводит сделку купли-продажи. При этом кредитор берет на себя подготовку всех документов, занимается оценкой стоимости недвижимости, ее страхованием и снятием обременения в Росреестре. Бывшему собственнику останется лишь поставить свои подписи. А положенный ему остаток суммы можно забрать из банковской ячейки сразу после регистрации сделки.
Если же дело дошло до суда, то кредитор почти наверняка будет реализовывать квартиру сам, предупреждает эксперт «Юридического бюро № 1» Юлия Комбарова. «Банк может добиться права на взыскание залогового имущества. В этом случае квартира будет продаваться в рамках исполнительного производства», — добавляет генеральный директор компании «Современная защита» Леонид Файнберг.
Как продать ипотечную квартиру: 8 рабочих схем
Продать залоговую квартиру не так сложно, как принято считать.
Если просрочек по кредиту не было, то обременение не отпугнет потенциальных покупателей. Во-первых, растет количество клиентов, которые покупают жилье в ипотеку. А банки следуют за рынком и вводят отдельный продукт — ипотеку на квартиру в залоге.
Во-вторых, если банк кредитует ипотечные квартиры других банков, то для покупателя залог не имеет большого значения — ведь банк заинтересован в том, чтобы сделка прошла надежно. По такой квартире, скорее всего, не будет неприятных сюрпризов, так как банк и страховая компания продавца уже проверяли документы и юридическую чистоту предыдущей сделки.
Расскажу про восемь схем, с помощью которых можно продать залоговую квартиру.
Выбирайте ваш вариант
Когда квартира бывает в залоге
Кратко напомню два вида кредитов, из-за которых квартира продавца бывает в залоге у банка.
Ипотека в силу закона. Это классическая схема покупки недвижимости за счет кредитных денег банка.
Такую ипотеку регулирует закон: банки предлагают стандартные условия по собственным программам или по программам, которые субсидирует государство, таким как ипотека с господдержкой или семейная ипотека. В зависимости от условий программы банка кредит достигает 90% от рыночной стоимости квартиры, которую заемщик оставляет в залог.
Ипотека в силу договора. Ее главное отличие от ипотеки в силу закона в том, что клиент получает деньги от банка под залог недвижимости: своей или третьего лица, например родственника или знакомого. По такой программе ставки обычно выше на 3—10 процентных пунктов, а сумма кредита — не более 70—80% от оценочной стоимости закладываемой недвижимости.
Часто ипотеку в силу договора банк предлагает клиенту, который не проходит на беззалоговый кредит наличными: например, не хватает дохода или испорчена кредитная история.
Рассылка Т—Ж о квартирах и домах
Как проходит сделка при продаже ипотечной квартиры
Если квартира с обременением, то общий порядок действий будет таким.
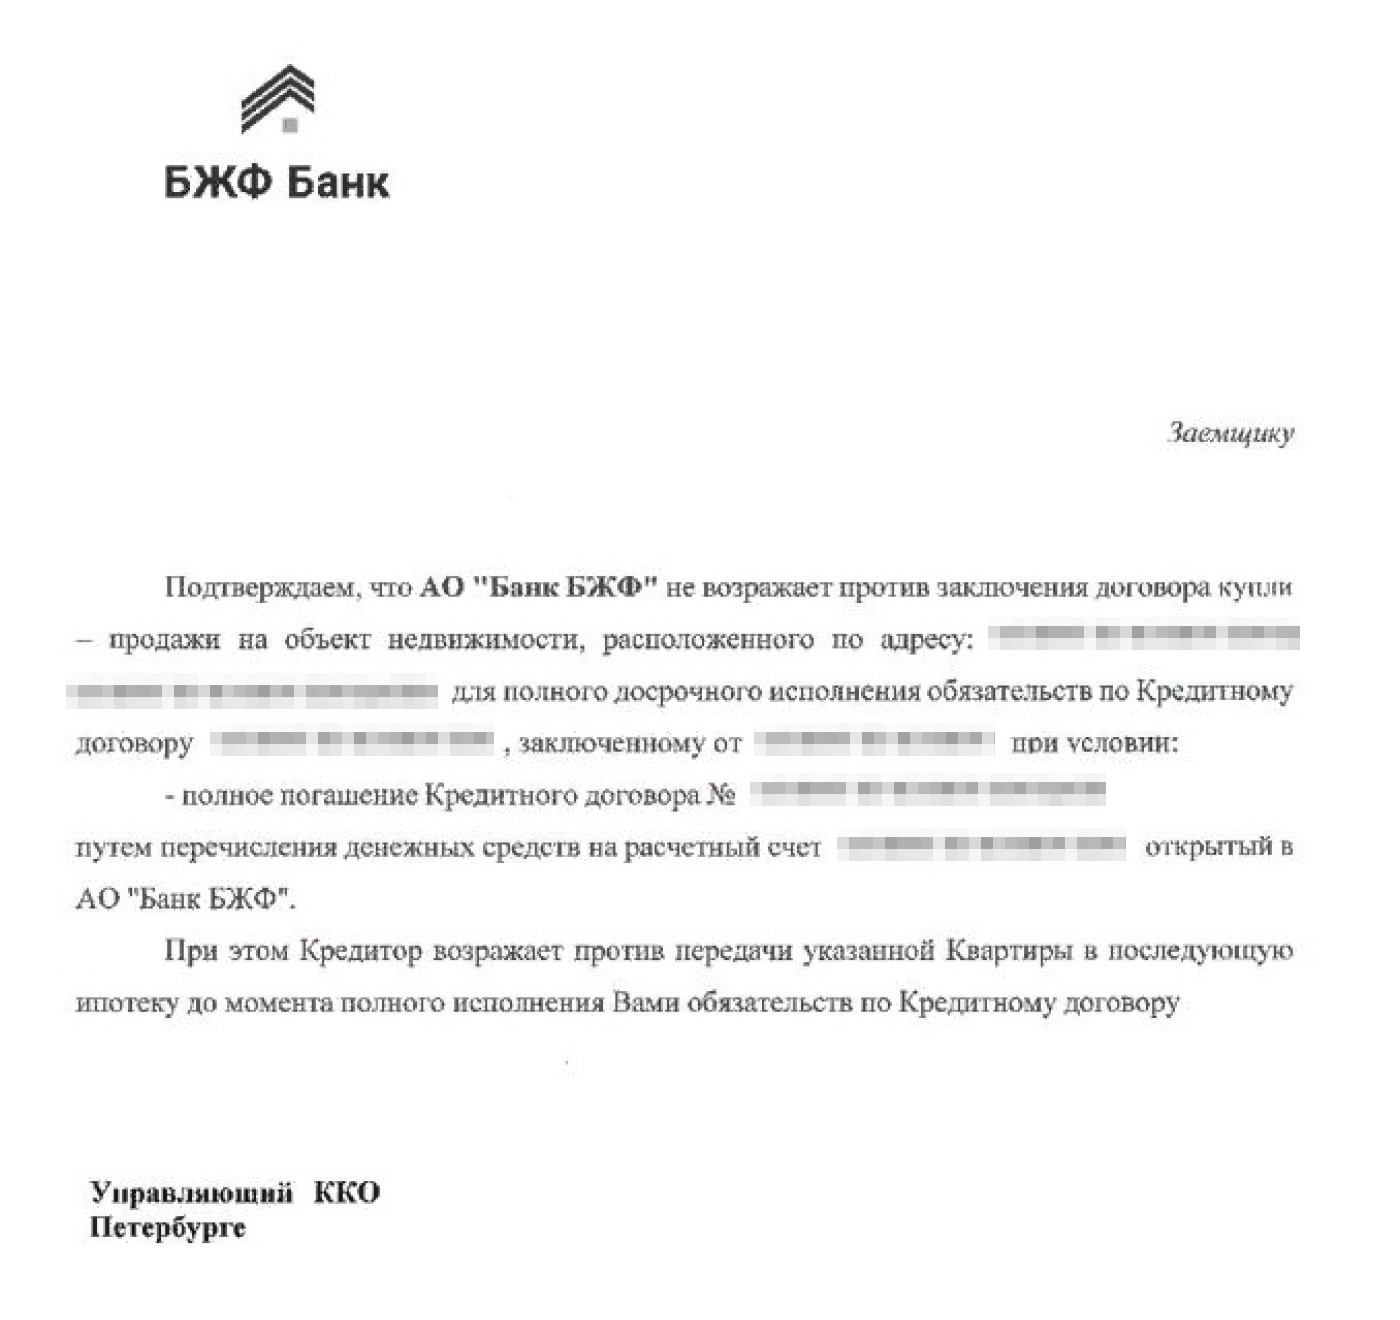
Получить согласие банка на продажу. Оно понадобится Росреестру вместе с документами на регистрацию договора купли-продажи залоговой квартиры. А еще — банку покупателя, чтобы проверить квартиру.
Чтобы получить согласие банка, продавцу квартиры нужно:
- запросить у менеджера банка форму заявления на разрешение продать ипотечную квартиру;
- подать заявление через личный кабинет онлайн-банка или на электронную почту отдела работы с ипотечными клиентами.
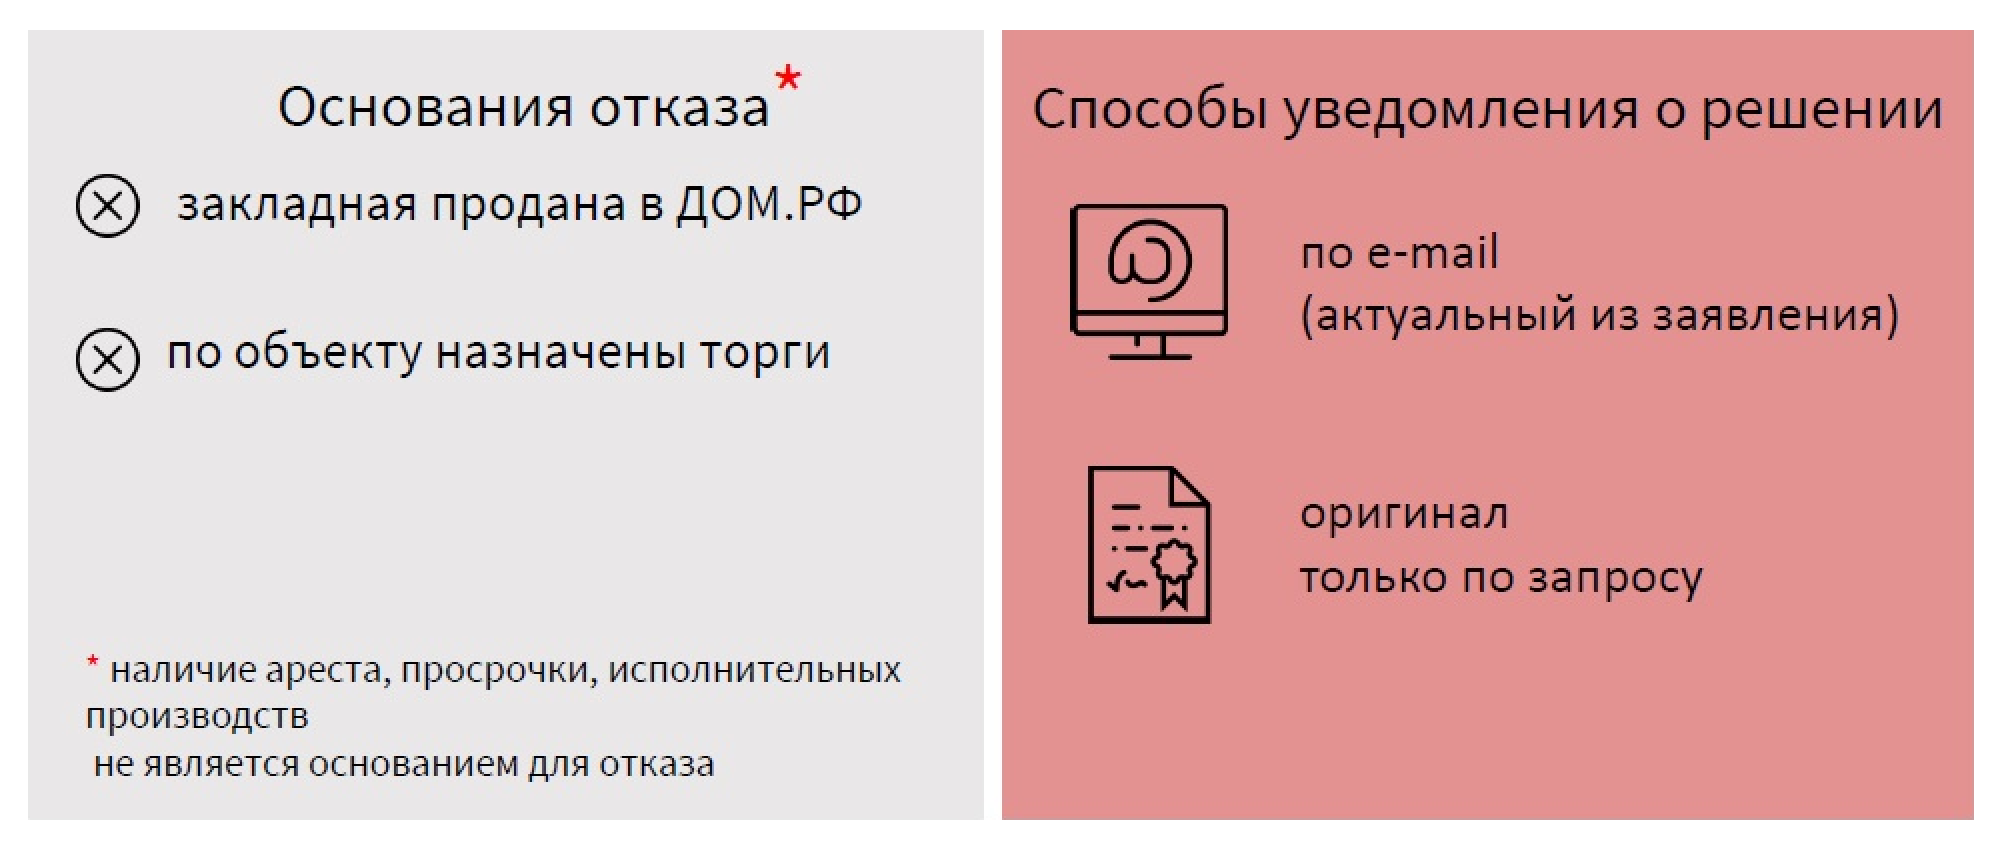
Банк принимает решение в течение 3—5 дней. Если у клиента нет серьезных проблем с выплатами, когда дело уже передали в суд или назначены торги по продаже залога, то банк обычно идет навстречу и заемщик получает письменное согласие банка.
Найти покупателя на квартиру. Лучше сразу сообщить ему, что квартира находится в залоге у банка, и назвать полную сумму остатка по долгу. Покупатель решит, согласен ли он купить такую квартиру и как будет оплачивать недвижимость: за наличные или оформит ипотеку на покупку залоговой квартиры. После этого нужно согласовать детали сделки с банком продавца.
Провести сделку. Продавец открывает два аккредитива либо ячейки. Аккредитив — способ расчета, при котором деньги хранятся на специальном счете. Банк переводит их или открывает к ним доступ, только когда выполнены определенные условия договора, которые определяют на сделке. Обычно это выписка из ЕГРН, которая подтверждает, что право собственности переоформили, а обременение сняли. Ячейку используют, если рассчитываются наличными.
В первый аккредитив или ячейку закладывают сумму, которой достаточно, чтобы погасить ипотечный долг продавца. Во второй — оставшуюся часть: разницу между долгом и полной стоимостью квартиры по договору купли-продажи.
Стоимость аккредитива — от 1500 до 6000 ₽ в месяц в зависимости от региона и банка. Аренда ячейки стоит от 1500 до 9000 ₽.
После того как подписали договор купли-продажи, банк исполняет аккредитив — переводит деньги на счет продавца, чтобы закрыть долг по ипотеке.
Погасить долг по ипотеке. Для этого продавец заранее пишет заявление в банк на досрочное погашение, где указывает дату, когда нужная сумма поступит на счет банка. В этот день банк списывает деньги и выдает продавцу на руки справку об отсутствии долга и закладную с отметкой о том, что обязательства выполнены.
Снять обременение. Для этого нужно отправить запрос, справку и закладную в Росреестр. Это делают несколькими способами, расскажу про них подробнее.
Как снять залог с квартиры
После того как долг полностью погашен, банк выдает продавцу справку о погашении ипотеки и закладную с отметкой о погашении долга. По закону банк обязан предоставить закладную незамедлительно, но точный срок в законе не указан.
Если закладная на бумаге, то справку о выполнении обязательств и закладную в Росреестр подает собственник квартиры или регистрационный агент — сотрудник банка продавца, который курирует сделку и действует от имени продавца по доверенности. За снятие обременения госпошлину не берут.
Срок выдачи закладной указан в кредитном договоре. Обычно это не больше 15 дней после того, как погашен заем. О том, что закладная готова, клиента уведомляют по смс или по телефону, и в согласованный день он приезжает за документами.
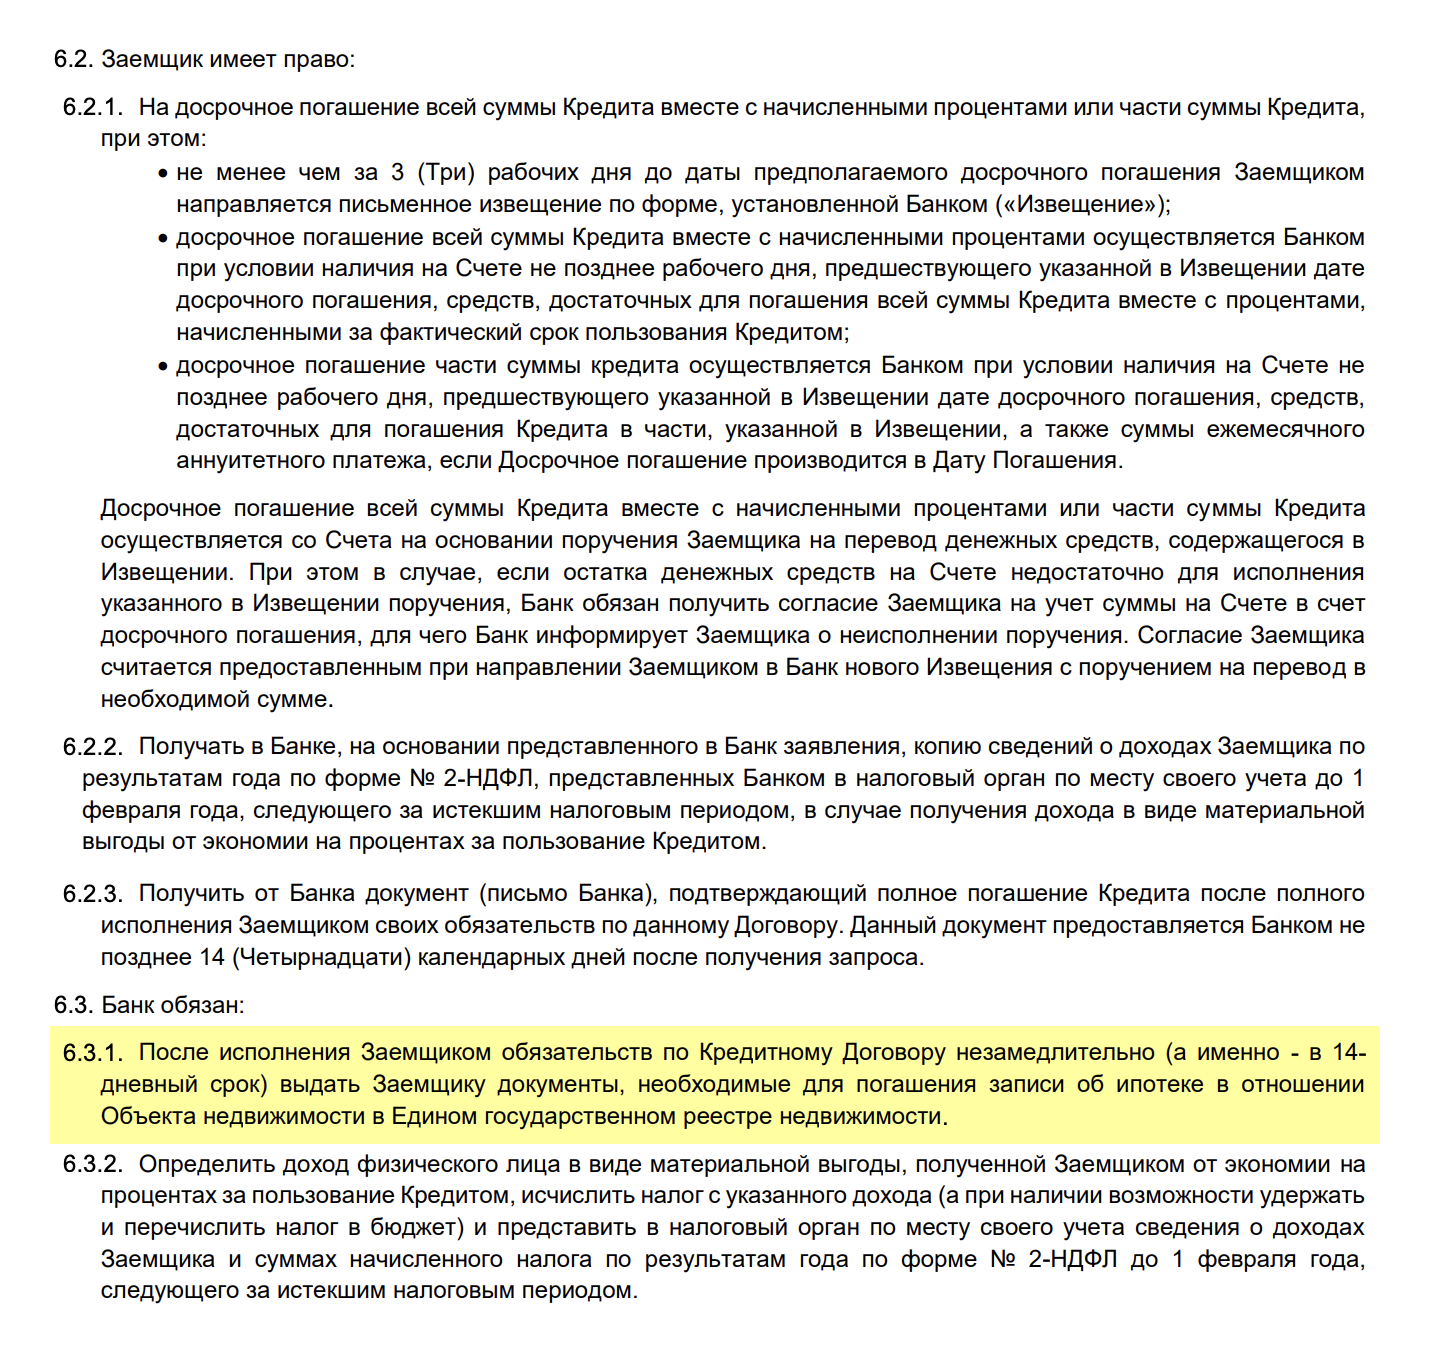
Если продавец пользуется услугами отдела сопровождения, то банк выдаст закладную в течение дня. Если сроки затянулись, можно пожаловаться в Центробанк. В жалобе указать суть вопроса, контактные данные продавца, банка и детали сделки.
Если оформляли электронную закладную, банк сам отправит запрос в Росреестр через специальный канал взаимодействия. Обычно это происходит на следующий день. А как только Росреестр снимет залог, банк уведомит продавца — например, по смс или телефону: зависит от условий кредитного договора.
Если продавец гасит ипотеку своими деньгами и у него есть квалифицированная электронная подпись, можно отправить документы через сайт Росреестра. Это сэкономит время.
Покупатель уплачивает госпошлину — 2000 ₽ за регистрацию права собственности.
После того как Росреестр получит документы, он снимет обременение в течение трех рабочих дней.
Затем продавец получает выписку из ЕГРН, в которой указано, что ограничений в виде залога на квартире нет. Эту выписку перед сделкой всегда запрашивает покупатель.
Тинькофф Журнал уже подробно рассказывал о том, как снять обременение.
Зарегистрировать договор купли-продажи. Продавец и покупатель встречаются еще раз и сдают договор в Росреестр на госрегистрацию перехода права собственности.
Переход права собственности и обременения в пользу банка покупателя зарегистрируют в течение пяти рабочих дней, а если сделка через нотариуса — в течение трех дней.
После этого новый собственник квартиры забирает документы из Росреестра.
Получить деньги за квартиру. Продавец и покупатель передают в банк документы, которые нужны, чтобы раскрыть второй аккредитив или ячейку, — они указаны в договоре. И продавец получает доступ к деньгам.
Есть несколько схем, по которым можно провести сделку, у каждой — свои нюансы. Какую схему использовать, решают участники сделки. Обычно это зависит от того, как расплачивается покупатель — наличными или кредитными деньгами — и по какой схеме работают банки продавца и покупателя.
Дальше расскажу про нюансы каждой схемы, но не буду останавливаться на подробностях, которые мы рассмотрели выше, так как эти шаги будут одинаковы.
Продавец сам закрывает долг и снимает обременение
Кому подходит. Если сумма ипотечного долга небольшая, то продавец может внести ее и снять обременение с квартиры. Тогда сделка сводится к обычной свободной продаже квартиры. Это самый простой для всех вариант — он сокращает количество шагов: покупатель и продавец могут сразу заключить договор купли-продажи и подать документы на госрегистрацию.
Как действовать. Например, по ипотеке осталось выплатить 600 000 ₽. В этом случае можно занять деньги у друзей или взять потребительский кредит, закрыть ипотеку и снять обременение банка.
Как купить квартиру, которая в залоге у банка из-за ипотеки: нюансы покупки и возможные риски
Покупка залоговой недвижимости у банка привлекает за счет возможности приобрести квартиру или дом по стоимости, которая будет ниже рыночной. Такие объекты могут продавать собственники, которые не справляются с погашением кредита. Еще залоговую недвижимость можно купить на торгах, где объекты реализуют в принудительном порядке.
Рассказываем, выгодно ли покупать залоговые квартиры от банков и как можно стать собственником такой недвижимости.
Залоговую квартиру можно купить у собственника или на торгах, проводимых по решению суда. Фото: zen.yandex.ru
Почему продают залоговую недвижимость
Продавать могут разную недвижимость, которая находится в залоге у банка: дома, квартиры на первичном и вторичном рынке, дачи и другие объекты.
Иногда собственники недвижимости сами понимают, что не справляются с выплатой кредитных обязательств, и размещают объявление о продаже. Но чаще всего продажу залогового жилья инициирует финансовая организация, если заемщик задерживает выплаты. В соответствии с положениями ГК РФ у владельца могут изъять квартиру, если банк обратится в суд. Но это не означает, что заемщик полностью лишится своих денег. После продажи квартиры банк забирает себе только ту часть средств, которую владелец жилья должен вернуть финансовой организации с учетом тела кредита, процентов по нему, пени, штрафа за задержку выплат и судебных издержек.
Многие думают, что залоговые квартиры от банков можно купить дешевле. Но так бывает не всегда. Когда покупателя на квартиру ищет сам заемщик, ему выгоднее быстрее продать недвижимость — чем раньше он это сделает, тем меньше придется выплачивать пени за просрочку. За счет этого продавец устанавливает цену ниже, чем на аналогичные объекты, на которых нет обременения. Но собственник квартиры может выставить любую цену и не снижать ее, даже если недвижимость долго не продается.
Если квартиру принудительно выставляют на торги, начальная цена в большинстве случаев будет ниже стоимости аналогичных объектов. Но в торгах участвует несколько человек — собственником становится тот, кто назовет более высокую цену. Поэтому часто залоговые квартиры покупают по ценам, которые выше рыночных.
Хорошие объекты в престижных районах могут продаваться по рыночной цене и даже выше нее — все зависит от обстоятельств сделки и того, насколько срочно нужно продать объект. В среднем залоговую квартиру можно купить на 5–6% дешевле рыночной стоимости.
Продажа квартир от банка: как реализуют залоговые объекты
Залоговую квартиру можно купить в таких ситуациях:
- продавцом выступает сам заемщик. Покупателя на квартиру он может искать самостоятельно, с помощью риэлтора или банка, в котором оформлен кредит;
- квартира выставляется на аукцион по решению суда;
- продавцом выступает банк. Квартиру могут продавать по согласованию с заемщиком или по решению суда, если объект не продался на торгах.
Как купить квартиру от банка, если ее продает заемщик
Чтобы купить залоговую квартиру, нужно получить согласие банка. Недвижимость находится под обременением, которое снимают только после того, как кредитор полностью погасит долг. Пока долг не погашен, сделку можно провести только после получения согласия финансовой организации.
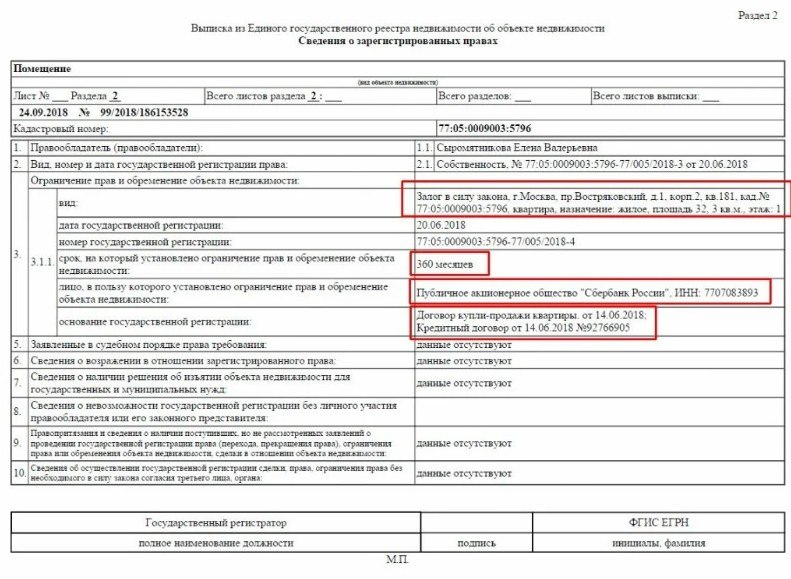
Залоговую квартиру нельзя продать без согласия банка — запрет на сделку указан в выписке из ЕГРН. Фото: zen.yandex.ua
Если банк дал разрешение на продажу
Большинство банков дают согласие и даже помогают оформить сделку, чтобы она прошла быстрее. В таком случае ссуда может переходить на нового собственника. Часть денег за вычетом долга заемщика, штрафа и пени передается продавцу.
Покупатель залоговой квартиры от банка при желании может воспользоваться действующими государственными программами — оформить военную ипотеку, сельскую ипотеку, использовать для покупки средства материнского капитала. Кроме этого, не обязательно переводить ипотеку на себя — если у покупателя достаточно средств, он может сразу выплатить всю сумму за объект.
Если покупатель не будет брать ипотеку или использовать помощь государства
Если покупатель не собирается оформлять ипотеку или использовать помощь государства, схема сделки такая:
- Стороны договариваются о сделке, при необходимости составляют предварительный договор купли-продажи.
- Проводится задаток, если участники сделки договаривались о его передаче.
- Продавец пишет заявление в банк. В нем он указывает просьбу досрочно погасить ссуду.
- Банк выдает заемщику справку с точной суммой долга.
- Составляется проект договора и передается в банк.
- Оформляется окончательный вариант договора купли-продажи. В некоторых случаях его нужно заверять у нотариуса. Например, это делают, если один из собственников несовершеннолетний или недееспособный.
- Покупатель кладет деньги на аккредитивный счет, если это предусмотрено договором.
- Стороны подписывают договор купли-продажи.
- Новый владелец регистрирует право собственности на себя.
- Банк забирает свою часть средств, а оставшуюся сумму передают продавцу.
Если покупатель будет оформлять кредит – сделка с переводом ипотеки
Такая схема возможна, если покупатель намерен взять кредит в том же банке, который выдал кредит на квартиру ее собственнику.
Если покупатель хочет обратиться в другой банк для оформления ипотеки, средства для первоначального взноса по новому кредиту идут на погашение долга по уже оформленной ипотеке. После того, как долг банку выплачивается, обременение снимается. Новый собственник за счет средств другого банка перечисляет продавцу оставшуюся сумму.
Если будут использоваться деньги банка, в котором оформлен первоначальный кредит:
- Участники сделки консультируются в отделении банка о том, как правильно провести сделку.
- Стороны составляют предварительный договор купли-продажи, который покупатель предоставляет вместе с документами, необходимыми для оформления ипотеки. Перечень документов нужно уточнять в банковской организации.
- Покупатель кладет на аккредитивный счет сумму, которую он готов использовать в качестве первоначального взноса.
- Подписывается договор купли-продажи.
- Банк выделяет средства для нового кредита. Из них погашается кредит предыдущего собственника.
- Регистрируется право собственности на квартиру.
- Новый собственник погашает задолженность, перечисляя ежемесячные платежи, после чего снимает обременение с объекта недвижимости.
Обременение с залоговой квартиры, купленной в ипотеку, снимают после выплаты кредита новым собственником. Фото: yandex.com
Если банк не дает разрешения на продажу
Если банк не дает согласия на проведение сделки, купить квартиру можно только после снятия обременения. Для этого сначала погашается кредит, затем вносятся изменения в единый реестр. После этого квартира продается новому владельцу. Покупатель может использовать для покупки собственные средства или обратиться в банк для получения нового ипотечного кредита.
Как регистрируют право собственности при покупке залоговой квартиры
- После подписания договора оплачивается государственная пошлина.
- Новый собственник обращается в МФЦ.
- Подписывается заявление о регистрации права собственности.
- Сотрудник МФЦ выдает документ, где указан перечень того, что принято от заявителя.
- Вносятся изменения в единый реестр.
- Покупатель получает выписку из ЕГРН, где указан новый собственник объекта.
При желании право собственности можно зарегистрировать удаленно — для этого используют способ электронной регистрации сделки. Это можно сделать самостоятельно, с помощью агентства недвижимости или банковской организации. В таком случае у нового собственника должна быть оформлена электронная подпись. Без нее можно обойтись при регистрации права собственности с помощью нотариуса. При таком способе регистрации нотариус использует свою электронную подпись.
Покупка залоговой недвижимости на торгах
Схема такой продажи подразумевает обращение банка в суд. Только после решения суда долг может быть взыскан в принудительном порядке путем реализации квартиры на торгах. Стартовую цену продажи в таком случае устанавливает суд, но с учетом данных оценочной комиссии. Из-за срочности продажи на торгах можно найти объекты на 20-30% дешевле, но таких вариантов немного.
Публичные торги проводят на специальных интернет-площадках. Объект достается тому, кто может предложить более высокую цену. Если покупателя на квартиру не нашлось, проводят повторный аукцион. При повторном аукционе цена может быть установлена ниже той, которую определила оценочная комиссия.
Организатор аукциона размещает информацию о предстоящих торгах в периодическом издании — информационном органе исполнительной власти субъекта РФ. Объявление должно публиковаться не позже 30 дней и не ранее 60 дней до проведения торгов. В объявлении указывают дату проведения торгов, место и время. Дополнительно приводят информацию о реализуемом имуществе и его начальной стоимости.
Для покупки залоговой квартиры на торгах будущий собственник:
- Оформляет электронную подпись.
- Регистрируется на электронной площадке — проходит аккредитацию. Поданную заявку рассматривают в течение 5 дней.
- Выбирает лот — объект недвижимости. Количество лотов не ограничивается — можно выбрать несколько квартир, домов или других объектов.
- Получает уведомление о допуске к аукциону.
- Получает информацию о недвижимости.
- Вносит аванс — обеспечительный платеж. Он подтверждает намерение человека купить недвижимость. Размер обеспечительного платежа в зависимости от условий организатора аукциона составляет 2–20% от стоимости квартиры. Деньги перечисляют на счет по реквизитам, которые указаны в личном кабинете участника торгов.
- Принимает участие в торгах. Обеспечительный платеж, внесенный победителем, идет в счет оплаты за покупку объекта. Полную стоимость квартиры нужно оплатить в течение 5 дней с момента проведения аукциона. Если победитель торгов решит отказаться от участия в сделке, обеспечительный платеж уже не вернут. Другим участникам торгов после определения победителя сумму аванса возвращают.
- Получает уведомление от организатора торгов. Это протокол проведения аукциона, где указано приоритетное право победителя на покупку квартиры по утвержденной стоимости.
- Заключает договор купли-продажи, переводит оставшуюся сумму и регистрирует право собственности.
В торгах побеждает тот, кто предложит больше денег за недвижимость. Фото: dom.ria.com
Перед участием в торгах важно сразу определить приемлемую стоимость объекта. Каждый из участников в процессе аукциона предлагает более высокую цену, и победитель может приобрести квартиру по стоимости, которая выше рыночной.
Особенности аукциона после суда при покупке залоговой квартиры
В большинстве случаев собственники квартир, которые продают по решению суда, против проведения сделки. Часто владельцы отказываются даже выезжать из жилья. В таких ситуациях их выселяют принудительно.
После принудительного выселения судебные приставы опечатывают квартиру и передают дело в Росимущество. Пока рассматривается дело, квартира стоит закрытой. Тендер на продажу залоговых квартир проводит Росимущество. Субподрядчик, который выиграл конкурс, организует аукцион. От суммы, полученной от покупателя, организатор торгов забирает свой процент.
Где узнать об аукционе, на котором можно купить залоговую квартиру
Объявления о продаже залоговых квартир можно увидеть:
- в средствах массовой информации;
- на сайтах банков;
- на страницах субподрядчиков — организаторов торгов;
- на официальном сайте РФ для размещения информации о проведении торгов;
- на сайте Росимущества — по региону, в котором расположен объект;
- на сайте ФССП.
Продажа квартиры финансовой организацией
Квартиры, которые не удалось продать на торгах, банки реализуют самостоятельно. Для этого они размещают информацию об их продаже на своих официальных сайтах – онлайн-витринах. Часть квартир банки могут продавать через обычные сайты объявлений.
Свои площадки для реализации залогового имущества функционируют не у всех банков. Например, они есть и Газпромбанка, Россельхозбанка, банка «Открытие», Росбанка.
В случае добровольного согласия собственника квартиры банк может провести аукцион для продажи залоговой недвижимости без решения суда. После определения победителя и перечисления необходимой суммы новым собственником в ЕГРН вносят изменения, куда вписывают данные о владельце объекта.
Ограничения, накладываемые на залог
Право собственности на недвижимость перейдет к банку?
Нет, перехода права собственности не происходит. На залоговую недвижимость лишь накладывается обременение, с которым без согласия банка ее нельзя продать или сдать в аренду. Недвижимость в залоге — это обеспечение обязательств заемщика по кредиту, то есть гарантия, что банк получит назад выданные деньги. Процесс оформления залога на недвижимость проходит под контролем государства: все документы оформляются в Росреестре. Залог снимается, как только клиент полностью выплатит кредит.
Даже при наличии просрочки залогодатель остается собственником залоговой недвижимости, а обращение взыскания возможно только законными способами: через суд и впоследствии службу судебных приставов либо по соглашению с залогодателем по отдельному документу, который подписывается после возникновения просрочки.
При возникновении проблем с выплатой кредита рекомендуем как можно раньше обращаться в банк для поиска совместного решения. Банк пойдет навстречу и предложит разные варианты урегулирования проблемы, выгодные обеим сторонам. Только если предложенные способы не подойдут клиенту и уплата регулярного платежа не будет поступать, банк будет вынужден начать процедуру принудительного взыскания долга.
Можно ли сдать или продать залоговую недвижимость?
Сдать в аренду квартиру или дом можно только после получения письменного согласия банка. Для этого напишите в чате приложения Тинькофф или в личном кабинете на сайте tinkoff.ru либо позвоните по телефону 8 800 555-09-11.
Продать заложенную недвижимость можно только с целью погашения кредита. Банк рассматривает такие случаи в индивидуальном порядке — для этого нужно написать в чат службы поддержки или позвонить в банк по телефону 8 800 555-09-11.
Можно ли регистрировать жильцов в квартире или доме, которые находятся в залоге у банка?
Да, регистрация возможна без участия банка, если речь идет о близких родственниках.
Если это лица, не относящиеся к членам семьи собственника, для их регистрации потребуется согласие банка. Чтобы его получить, напишите в чате приложения Тинькофф или в личном кабинете на сайте tinkoff.ru либо позвоните по телефону 8 800 555-09-11.
Можно ли позднее переоформить договор залога на другое имущество или залогодателя?
Нет, так сделать не получится. Подписанный договор о залоге регистрируется в Росреестре. В него нельзя вносить изменения.