Досрочное погашение ипотеки в СберБанке
Досрочное погашение ипотеки в СберБанке можно проводить периодически, когда появились дополнительные средства. Постоянная выплата жилищного займа сверх графика позволяет значительно сэкономить на переплате. Чем быстрее закрыт долг, тем меньше процентов придется погасить заемщику. В Сбере можно проводить частичную досрочку или выплатить всю оставшуюся сумму за одну операцию.
Условия ипотеки в СберБанке
У Сбера рекордное количество программ ипотечного кредитования. В линейке продуктов представлены такие варианты, как семейная, с государственной поддержкой, на вторичное жилье, на покупку квартиры в новостройке. Условия могут значительно разниться в зависимости от предложения. В среднем параметры жилищного займа подразумевают:
- Годовую процентную ставку. Значение стартует с 5,3 процента. Обычно ставка по договору составляет 10-12 процентов в год ;
- Сумму к выдаче. В зависимости от варианта можно получить от 6 до 100 миллионов рублей . Сумма зависит от дохода клиента, его кредитного рейтинга, региона нахождения;
- Первоначальный взнос. Составляет 10-20 процентов от стоимости недвижимости. Есть варианты без первого взноса;
- Срок погашения. Полностью рассчитаться нужно в течение 30 лет. Зная, как быстро погасить ипотеку в СберБанке, можно ускорить расчеты и сэкономить.
СберБанк: погашение ипотеки
Выплачивать жилищный кредит можно различными способами. Доступные варианты:
- По графику. Средства нужно вносить согласно плану, выданному банком;
- Досрочно. Клиент может осуществлять полное или частичное погашение ипотеки в Сбере по своему желанию.
При выплате по графику конечная переплата будет максимальной. Если обращаться к досрочке, то итоговая стоимость жилья может существенно снизиться.
Отрицательные и положительные стороны досрочки по ипотеке в Сбере
Рассматривая, как правильно закрыть ипотеку в СберБанке, стоит остановиться на преимуществах и недостатках метода. Фактически у досрочки всего один минус: заемщику потребуются дополнительные средства для внесения платежа вне графика . Не все могут позволить себе оплачивать внушительную сумму каждый месяц дополнительно к основным взносам. Плюсов значительно больше, именно:
- это положительно сказывается на кредитном рейтинге;
- избавляет от рисков, связанных с вероятной потерей дохода в будущем на короткий или продолжительный период;
- помогает значительно сократить затраты на приобретение жилья;
- уменьшает финансовую нагрузку;
- после полного погашения можно проводить любые операции с недвижимостью без согласования с банком.
Когда выгодно гасить ипотечный кредит досрочно?
Погашение ипотеки в СберБанке в формате досрочки можно проводить хоть с первого платежа. Чем раньше и больше заемщик вносит в рамках операции, тем выгоднее для него самого. Однако есть и определенные правила. Например, по кредитам с аннуитетными платежами лучше проводить досрочку в первую половину срока. Тогда экономия на процентах будет максимальной. Если оплата проводится в виде дифференцированных платежей, то досрочное внесение позволит сократить еще и ежемесячную нагрузку.
Как подать заявку в СберБанк о досрочном погашении?
Для расчета потенциальной выгоды по досрочному погашению ипотеки в СберБанке можно использовать калькулятор. Подать заявку можно:
- Лично в офисе. Основанием для приема заявления выступает паспорт. Оператор сам составит запрос на нужную сумму, а клиенту останется только подписать документ;
- Через интернет-банк. Удобнее использовать онлайн-кабинет, в котором легко подать заявку самостоятельно.
Как вносить деньги?
В назначенный день на счету должно хватать средств на оплату по графику и на саму досрочку. Иначе оплата не будет подтверждена банком. Как внести деньги на счет:
- Через банкоматы и терминалы;
- В кассе. Проведение операции доступно по паспорту через операциониста;
- Переводом. Перечислить средства можно из другого банка по реквизитам. Также подобные транзакции осуществляют салоны связи и почтовые отделения.
Частичное погашение ипотеки в СберБанке
Для того, чтобы внести деньги с максимальной выгодой, важно знать тип кредитной программы.
Аннуитетная оплата
В данном варианте платежи одинаковы в течение всего срока погашения. Корректируется лишь соотношение тела кредита и начисленных процентов. Частичная досрочная выплата будет направляться на тело кредита, что сократит итоговую переплату;
Дифференцированные платежи
Сумма ежемесячной оплаты меняется от выдачи к окончанию в меньшую сторону. Это связано с тем, что доля тела кредита всегда одинакова, а проценты начисляются на оставшуюся сумму.
При выборе варианта досрочки можно сократить срок или уменьшить последующие платежи. Если конечной целью выступает экономия, то нужно сокращать срок. Если важно уменьшить ежемесячную нагрузку, то следует воспользоваться досрочкой для минимизации дальнейших платежей.
Полное погашение ипотечного кредита
Операция проводится однократно и предполагает досрочное погашение долга, актуального на конкретную дату. Полная досрочка также осуществляется на основании заявления. Банк рассчитает размер выплаты и примет запрос от клиента.
Что делать после досрочного погашения?
После выплаты долга следует провести определенные процедуры. Что делать после полного досрочного погашения ипотеки в Сбере:
- выделить доли детям, если проводилось досрочное погашение ипотеки материнским капиталом;
- обратиться за снятием обременения;
- заказать справку о погашении ипотеки в СберБанке;
- вернуть остаток страховой премии.
Как снять обременение после выплаты ипотеки СберБанка?
Снять обременение можно самостоятельно, обратившись в МФЦ или Росреестр. В большинстве случаев банк сам подает документы в уполномоченные органы, поэтому клиент может не решать данный вопрос.
Заключение
Погасить ипотеку досрочно всегда выгоднее, чем следовать графику. Можно вносить хотя бы небольшие суммы сверх плана, что уже положительно скажется на финансовой ситуации. Подать заявку можно в отделении или через онлайн-кабинет.
Как правильно оплачивать ипотеку в Сбербанке
Наличие ипотечного кредита подразумевает долгосрочные отношения с банком, в рамках которых заемщик выплачивает ежемесячный платеж в счет погашения долга. Оплачивать ипотеку можно разными способами – автоматическим списанием, пополнением счета, автоплатежом, и даже с помощью созаемщика. Как именно это можно сделать и настроить, подробно расскажем далее.
Ежемесячный платеж по ипотеке: что сюда входит
На сегодняшний день ипотека является наиболее удобным и доступным вариантом для решения квартирного вопроса. Высокими доходами могут похвастаться далеко не все россияне, особенно в регионах, и скопить несколько миллионов самостоятельно удается только в единичных случаях.
- Ежемесячный платеж по ипотеке: что сюда входит
- Откуда списывается сумма ежемесячного платежа
- Как выбрать и изменить дату платежа по ипотеке
- Управление платежами по ипотеке в Сбербанке
- Нужно сменить счет, с которого происходит оплата кредита
- Вы забываете про платежи
- Как другой человек может оплатить вашу ипотеку
Большинство же жителей нашей страны приобретают или строют недвижимость при помощи ипотечного кредита. Как правило, он выдается на крупную сумму и на долгий срок, причем государство старается поддержать заемщиком, и предлагает им разные формы поддержки – субсидии, льготные программы, сниженные ставки и т.д.
Основное условие по выдаче любого кредита – это его возвратность, т.е. заемщик обязуется вернуть полученную от банка сумму на цели покупки или строительства жилья, и выплатить проценты за пользование кредитом. Чтобы не создавать слишком большую нагрузку на бюджет, банк делит сумму кредита на небольшие платежи, посильные для человека – они должны составлять не более 40-50% от ежемесячного дохода клиента.
Что входит в ежемесячный платеж по ипотеке:
- Сумма основного долга, т.е. это те деньги, которые заемщик получил от банка на цели покупки недвижимости, за вычет первоначального взноса.
- Проценты за пользование кредитом. Чем ниже ставка тем лучше для должника, поэтому лучше выбирать льготные программы.
- Дополнительные комиссии, например, за открытие счета, за смс-оповещения, за проверку недвижимости, электронную регистрацию и т.д.
- Платные услуги, которые включены в стоимость кредита. Как правило, речь идет о страховке.
Страхование недвижимости является обязательным для оформления ипотеки, а вот от личной страховки можно отказаться для экономии. Однако, в этом случае банк будет иметь право увеличить базовую ставку, поэтому нужно тщательно рассчитать, как именно вам будет выгоднее оформить ипотеку.
Платежи могут быть аннуитетными, т.е. одинаковыми, либо дифференцированными, т.е. разными. Чаще всего встречаются именно аннуитетные, при которых заемщик каждый месяц вносит одну и ту же сумму, но в первые месяцы или годы погашения в платеже большую часть составляют проценты, а меньшую – сам долг, а потом соотношение меняется.
Все данные о ежемесячном платеже прописываются в кредитном договоре, который заемщик подписывает в день оформления ипотечной сделки. Если вы потеряли бумажный вариант, то всю нужную информацию всегда можно посмотреть в личном кабинете в онлайн-банкинге, либо мобильном приложении того банка, где вы взяли кредит.
Откуда списывается сумма ежемесячного платежа
При оформлении ипотечной сделки, банк на ваше имя открывает дебетовый счет. Заемщик должен своевременно пополнять этот счет для того, чтобы в отчетную дату кредитор мог списать ежемесячный платеж в полном объеме. В большинстве банков к счету бесплатно выдают карту, чтобы у заемщика был более удобный доступ к счету и деньгам.
Очень важно вносить деньги заблаговременно, желательно пополнять счет за 2-3 дня до отчетной даты списания. Дело в том, что если использовать сторонние сервисы и платежные терминалы, то деньги на счет могут поступать до 3-ех рабочих дней, и если перевод не придет вовремя, то банк расценит это как просрочка.
Чем она плоха: просроченный платеж подразумевает штрафные санкции от банка, например, повышенную ставку, комиссию или пени. Также клиент получает плохую кредитную историю, что чревато проблемами с кредитом в будущем, поэтому лучше следить за графиком, и оплачивать ипотеку вовремя.
Если говорить именно о Сбербанке, то здесь клиенту, оформившему ипотеку, открывают сберегательный счет. Именно с него банк будет в автоматическом режиме списывать сумму платежа, которая указана в договоре. Если клиент совершал досрочное погашение, то сумма пересчитывается, и размер платежей обновляется.
Для своевременной оплаты, заемщик должен пополнить подключенный для списания счет не позднее 21.00 в отчетную дату. Банк в этот день автоматически спишет денежные средства со счета до 23.59, а за два дня до этого пришлет оповещение о необходимости пополнения счета и приближающейся оплате.
- Если на счету есть только часть денег для списания платежа, то банк еще несколько раз будет делать запросы на списание до конца дня. Вы успеете пополнить счет.
- Если денег на счете достаточно, то деньги спишутся в любой день, даже выходной.
- Если денег недостаточно, то система будет делать запросы на списание денег до 23.59 первого рабочего дня, который следует за выходным.
Иногда бывает, что банк присылает не смс, а пуш-уведомления, которые исчезают после смахивания. Если вы не запомнили информацию в оповещении, то вы можете еще раз её посмотреть в своем личном кабинете, либо уточнить данные по телефону горячей линии.
Как выбрать и изменить дату платежа по ипотеке
Иногда бывает так, что у заемщика стоит одна дата внесения платежа, которая одно время была ему удобна. Например, 16-го числа, после получения аванса. А потом он увольняется и устраивается на другую работу, где деньги выплачивают по другим числам, и прежняя отчетная дата по кредиту ему уже неудобна.
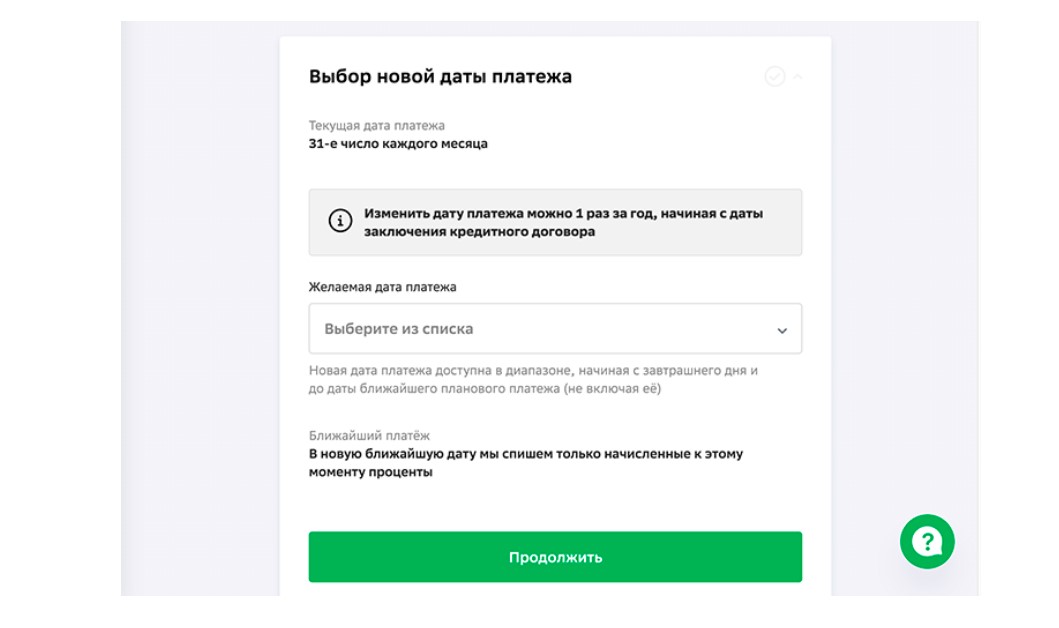
Что делать в этом случае: помнить, что вы имеете право один раз в год сменить дату платежа, это бесплатная услуга. Новая дата может быть изменена на любой другой календарный день, который отсчитывается с даты изменения включительно, и может длиться до ближайшей действующей платежной даты, но не включая её.
Например: у вас дата платежа – 11 число каждого месяца. Вы решили 20-го числа, что хотите сменить дату. В этом случае вы можете выбрать дату с 21 по 31 число, либо с 1 по 10 включительно, а вот с 11 по 20 число выбрать нельзя. Если вам нужен именно этот промежуток, то следует подождать наступления следующего месяца, чтобы её выбрать.
- В новую платежную дату банк спишет только проценты, которые были начислены ранее до новой платежной даты.
- После смены даты платежа в новую дату сумму будет меньше обычного.
- В следующем месяце после смены даты будет списан полный платеж – основной долг и проценты.
Сменить дату можно в отделении Сбербанка, либо в режиме онлайн при доступе к Сбербанк Онлайн. Зайдите в сервис, выполните авторизацию, выберите раздел «Кредиты» и нажмите на нужную ипотеку. После откройте дату «Операции» и выберите «Изменение даты платежа», а затем следуйте инструкциям.
Управление платежами по ипотеке в Сбербанке
Своевременность внесения ипотечных взносов – залог комфортных отношений с банком и сохранения положительной кредитной истории. Каждый взнос формирует кредитный портрет заемщика, на него ориентируются все российские банки, поэтому так важно соблюдать все даты, и вносить все необходимые суммы.
Погашение жилищного кредита – процесс длительный, может растягиваться на 10-15 лет и больше, и за это время в жизни заемщика могут произойти определенные изменения. Далее разберем наиболее часто встречающиеся ситуации, и ваши действия в них.
Нужно сменить счет, с которого происходит оплата кредита
В Сбербанке заемщику открывают отдельный счет, с которого производятся списания. Но бывает так, что человеку гораздо удобнее оплачивать кредит сразу с того счета, на который приходит зарплаты или иные периодические начисления, и он не хочет заниматься каждый месяц переводами с одного счета на другой.
- Зайдите в Сбербанк Онлайн.
- Выберите раздел «Кредиты».
- Зайдите в описание нужной ипотеки.
- Выберите «Операции».
- Нажмите на «Изменения счетов погашения».
Здесь будут указаны действующие счета, с которых происходит погашение, и здесь же можно просмотреть все свои актуальные счета, которые могут быть использованы на эти цели. Просто выберите другой счет, например, зарплатную карту, и нажмите кнопку «Продолжить».
Если вы используете мобильную версию сервиса, то для изменения нужно нажать на символ напротив счета, и перетащить его вверх. Система изменит счет, с которого она потом будет списывать деньги.
Вы забываете про платежи
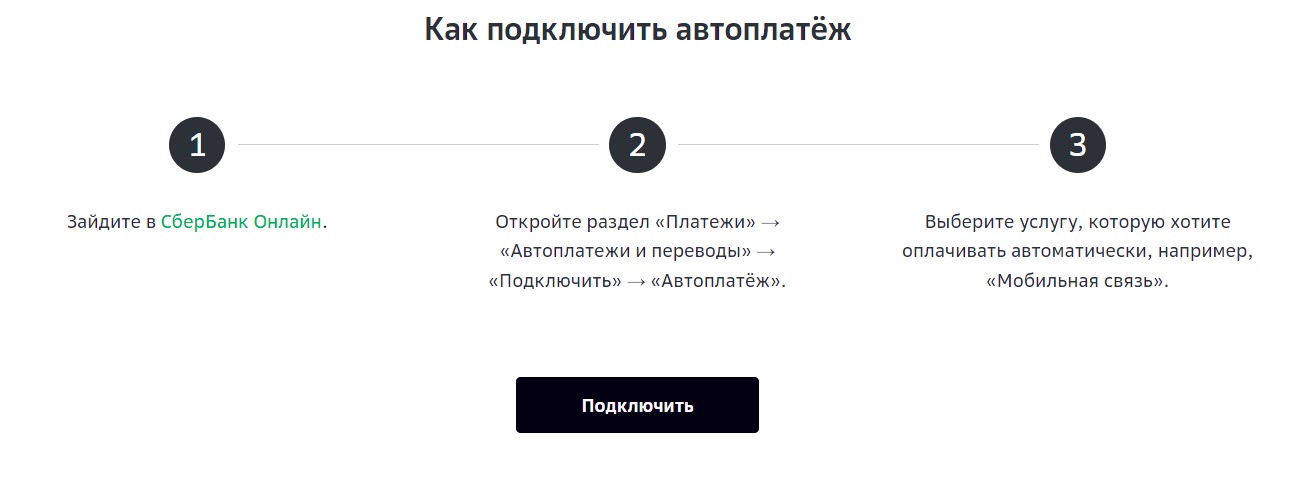
Частая проблема – смс приходит, вы его смахиваете, думаете что внесете деньги позднее, а потом забываете про это, либо у вас несколько кредитов в разных банках, и вы не можете удержать все нужные данные о суммах и датах в голове. Чтобы не допускать просрочки, можно подключить автоплатеж, при котором система сама будет списывать нужную сумму с указанного вами счета.
Как другой человек может оплатить вашу ипотеку
Никто от нас не застрахован от форс-мажора, который может произойти абсолютно с любым человеком. Вы заболели, потеряли работу, сильно потратились при ремонте или переезде, задержали зарплату – все это может сказаться на платежеспособности заемщика.
Если дата платежа уже подходит, а нужной суммы на руках нет, то можно попросить другого человека помочь вам с погашением задолженности. Эта услуга поможет сохранить вашу кредитную историю положительной, и не довести до просрочки и штрафов.
- Платить нужно только сумму платежа. Услуга бесплатная, банк не берет комиссию.
- Деньги поступают сразу на счет для списания кредитного платежа, а не на личную карту заемщика.
- Можно помочь оплатить любой кредит, не только ипотеку.
Сервисом можно пользоваться как вам удобно. Вы можете самостоятельно выбрать, как вы хотите помочь близкому человеку – единоразово, потому что ему просто задержали зарплату, либо на определенный срок, если заемщик потерял работу, и ему нужно какое-то время для её поиска.
- Зайдите в Сбербанк Онлайн.
- Выберите раздел «Кредиты».
- В нем нажмите на «Сервисы».
- Выберите вкладку «Помощь близкому с кредитом.
После этого нужно будет заполнить анкету с информацией о человеке, которому вы хотите помочь. Чтобы система его нашла, нужно уточнить у должника номер и дату подписания кредитного договора, их можно посмотреть в самом документе или в личном кабинете.
После этого вам нужно указать, с какого счета или карты вы хотите внести ипотечный платеж, а также настроить график этой помощи. Например, один раз или полгода, также есть возможность ограничения суммы оплаты в месяц.
Как выплачивают ипотеку в сбербанке
После подписания кредитного договора на покупку жилья клиент обязуется выплатить банку долг вместе с процентами в определённый срок. Но ипотека всегда выдаётся на длительный период, а это значит, что вносить платежи придётся годами. Каждый заёмщик хочет побыстрее рассчитаться с кредитором и, если получится, сэкономить свои деньги. Сбербанк предлагает такую возможность. Тем более, что сегодня именно эта организация лидирует на рынке ипотечных кредитов, в том числе потому, что активно предлагает госпрограммы субсидирования.
Кроме того, многие россияне именно через Сбербанк получают заработную плату, поэтому для них действуют более выгодные условия получения займов. Неудивительно, что вопрос о досрочном погашении ипотеки достаточно актуален среди заёмщиков этого банка. Рассказываем, когда это выгодно делать, и пошагово проходим всю процедуру погашения.
В каких случаях досрочно погашать ипотеку выгодно
В каждом банке, в том числе и в Сбере, есть возможность досрочно закрыть долг по ипотеке — частями или полностью. Выгода будет зависеть от оставшегося срока кредитования. Большинство экспертов считают оптимальным, когда досрочное погашение осуществляется в первой половине действия кредитного договора. Если заёмщик решает быстрее рассчитаться с банком в конце срока, ощутимую выгоду он вряд ли получит.
Сбербанк придерживается аннуитетной схемы погашения задолженности по ипотеке — платежи остаются неизменными на весь срок, так что сначала клиент должен оплатить проценты, а затем основной долг. То есть чем быстрее он погасит задолженность, тем меньше будет переплата за кредит. Однако есть и другой вариант — уменьшение размеров обязательных платежей. В этом случае также удастся ощутить выгоду, ведь снизится нагрузка на семейный бюджет.
Полное досрочное погашение
Если появилась возможность полностью закрыть ипотеку до окончания срока действия кредитного договора — это идеальный расклад для заёмщика. В таком случае он может внести весь оставшийся платёж сразу за один день, и для этого не нужно заранее подавать в Сбербанк заявление о досрочном погашении. Но обратиться в финансовую организацию всё же придётся — необходимо будет уточнить остаток долга.
При этом обязательно стоит озвучить менеджеру точную дату, когда планируется закрыть кредит. Если совершить платёж не в указанный день, а на следующий, его сумма увеличится за счёт роста процентов, а ипотека не будет считаться полностью погашенной. В таком случае разница, пускай и копеечная, будет числиться за заёмщиком.
Выгода при полном погашении очевидна: нужно выплатить основную сумму долга и только набежавшие за этот период проценты. Да, в этом случае переплата по ипотеке будет минимальной. Но всё будет зависеть от оставшегося срока возврата долга: чем раньше это сделать, тем меньше придётся переплачивать банку.
Пошаговое руководство по внесению оплаты
Если заёмщик собирается полностью выплатить ипотеку, у него есть две доступные опции — лично посетить отделение Сбербанка либо воспользоваться онлайн-банкингом. В первом случае понадобится паспорт. Сотрудник проверит данные, после чего нужно будет передать наличные в кассу или переводом со счёта. Когда транзакция отразится в системе, сотрудник должен выдать справку о полном закрытии ипотеки и дополнительное соглашение о прекращении действия кредитного договора.
Второй вариант наиболее популярен у заёмщиков, ведь оплату можно совершить в любой момент без посещения офиса. Как раз на нём и остановимся. Процедура тут следующая.
- Авторизуйтесь в Сбербанке Онлайн.
- Перейдите в раздел «Ипотека». Затем — «Операции по кредиту», далее — «Досрочное погашение». В этой вкладке необходимо выбрать вариант полной выплаты долга.
- Укажите счёт списания средств. Здесь же следует обозначить дату транзакции.
- Ожидайте автоматического перерасчёта от системы — это займёт буквально пару минут. Когда на экране появится сумма, переходите к следующему этапу, опираясь на подсказки.
- Отправьте онлайн-заявку на досрочное погашение ипотеки. В качестве подписи необходимо использовать одноразовый код, который придёт на ваш телефон.
Заявление отправится на обработку в банк. Когда информация будет подтверждена, деньги с указанного счёта спишутся на кредитный, после чего в личном кабинете вы увидите запись о закрытии ипотеки. Но это ещё не всё — теперь необходимо позаботиться о снятии обременения с квартиры.
Как проходит процедура снятия обременения
Сбер на всех этапах сотрудничества старается создать максимально комфортные условия для своих клиентов. Даже после закрытия ипотеки банк окажет содействие: сам инициирует процедуру снятия обременения с квартиры. Все необходимые документы будут переданы в Росреестр в течение одного месяца после закрытия ипотеки.
По завершении процедуры пользователю придёт уведомление о снятии ограничений на квартиру — для проверки нужно отправить запрос через портал Госуслуг или Россреестр. Если необходимо документальное подтверждение, закажите выписку из ЕГРН, в которой не должно значиться никаких сведений об обременениях.
Частичное досрочное погашение
Если у клиента появился дополнительный разовый или постоянный доход, лучше при первой же возможности перечислять эти средства в счёт частичного погашения ипотеки. Так получится быстрее рассчитаться с банком и сэкономить на выплате процентов: уплаченные суммы сверх обязательного платежа пойдут на сокращение основного долга.
Предварительно подавать заявление в большинстве случаев не придётся, но лучше ещё раз перепроверить эту информацию в договоре. В результате уплаты большей суммы тело кредита будет уменьшено, при этом сократится и переплата по процентам или размер ежемесячных платежей. Это можно будет проверить в новом графике платежей, которые предоставляет Сбербанк после пересчёта.
Как частично погасить ипотеку досрочно
Сама по себе процедура внесения оплаты через онлайн-банкинг практически не отличается от алгоритма действий при полном закрытии ипотеки. Разница лишь в том, что в самом начале нужно выбрать вариант «Частичное досрочное погашение». При этом дату списания средств указывать не нужно — лишние деньги будут списаны автоматически в день платежа по графику.
Как быстро выплатить ипотеку в Сбербанке
 Всем заемщикам, независимо от срока, на какой оформлен ипотечный договор и суммы, одолженной у банка на покупку квартиры – доступна опция досрочного закрытия кредитных обязательств. В договоре указана дата, начиная с которой можно выполнить операцию полной выплаты долга, либо частичного уменьшения её суммы.
Также важно знать, что быстро выплатить ипотеку в Сбербанке может помочь государство: существуют различные формы социальной поддержки для молодых и многодетных семей, а также военнослужащих. Некоторые субъекты Российской Федерации вводят программы поддержки молодых семей, например, предоставляют частичную компенсацию процентных расходов по ипотечному кредиту за счет регионального бюджета.
Особенности ипотечного кредитования
Особенности любого вида кредитования так или иначе сводятся к тому, что финансовая организация, которая одолжила деньги – заинтересовано в том, чтобы заёмщик не нарушал и не изменял условий договора. То есть своевременно делал ежемесячные платежи на протяжении всего срока кредитования. Поэтому досрочное погашение – не в интересах банка.

Чтобы клиенты Сбербанка не осуществляли частичное досрочное погашение слишком часто, например, каждый месяц – вводятся штрафные санкции: небольшая плата за осуществление процедуры. Её размер зависит от размера ипотечного займа и суммы досрочного погашения. Поэтому выгоднее скопить большую сумму денег и затем обратиться в банк с заявлением.
Дифференцированные платежи
В отличие от некоторых других фирм, Сбербанк не осуществляет практику оформления кредитных продуктов, которые затем можно будет выплачивать дифференцированными платежами. Все договора ипотечного кредитования заключаются на условии, что заемщики будут делать аннуитетные платежи.
Аннуитетные платежи
Своим клиентам Сбербанк предлагает только аннуитетную схему погашения ипотечного кредита. При частичном досрочном погашении срок кредита не сократится, но сумма ежемесячного платежа будет заново рассчитана и уменьшена. Сократить срок ипотечного кредитования можно только в том случае, если заемщик готов полностью погасить долг по ипотеке перед банком.
Полное досрочное погашение ипотеки (ПДП)
Самый лучший вариант экономии денежных средств для ипотечных заемщиков – полное досрочное погашение, ведь он предполагает закрытие договора, в результате клиент освободится от финансовых обязательств перед банком. Однако не многие заемщики могут его себе позволить. Если у клиента немного не хватает средств для ПДП – рекомендуется копить деньги, потому что лучше гасить ипотеку полностью, нежели частично. Чтобы осуществить полное досрочное погашение кредита и закрыть ипотеку, необходимо:
обратиться в офис Сбербанка для точного расчета суммы задолженности;
собрать нужную сумму (приготовить наличные или положить деньги на счёт в Сбербанке);
подать заявление в банк, онлайн или в офисе;
дождаться рассмотрения заявления;
внести денежные средства для закрытия ипотечного кредита;
расторгнуть кредитный договор и закрыть счет в банке;
расторгнуть договор страхования;
снять обременение с квартиры.
Условия досрочного погашения
Каких-либо дополнительных условий или «подводных камней» при полном досрочном погашении займа нет. Желающим осуществить данную процедуру – необходимо ознакомиться с требованиями, которые озвучит кредитный специалист при обращении в отделение Сбербанка. Он сообщит точную сумму, которую нужно отдать для закрытия ипотечного займа, а также предоставит информацию о сэкономленных средствах.
Частичное досрочное погашение (ЧДП)
Владельцы дебетовых карт Сбербанка могут внести досрочный платеж по ипотеке в режиме «Онлайн» без предварительной подачи заявления. Если у заёмщика нет карты, либо он хочет внести сумму досрочного погашения наличными – ему нужно как минимум за одни сутки до внесения платежа подать заявление в банк. После зачисления средств – клиенту выдадут на руки измененный график регулярных выплат.
Авторизоваться в Сбербанк Онлайн.
Перейти в раздел «Кредиты».
Выбрать ипотечный кредит.
Перейти во вкладку «Досрочное погашение».

Выбрать «Частичное досрочное погашение».
Выбрать счет списания средств.

Указать дату платежа и сумму.
Нажать «Оформить заявку».
Заявление обычно рассматривается 1-2 рабочих дня, после чего платеж пройдет, а график платежей обновится – размер ежемесячных выплат будет уменьшен.
Условия частично досрочного погашения
Если заемщик хочет осуществить досрочное погашение, ему нужно понять, как правильно платить деньги. Нельзя просто положить средства на ипотечный счёт, рассчитывая, что они будут списаны вместе с ежемесячным платежом. К примеру, если заемщик положил на ипотечный счет сумму, равною 2 ежемесячным платежам, то в ближайшую дату платежа спишется сумма, равная ежемесячному платежу, оставшиеся деньги спишутся в дату следующего платежа. Чтобы все деньги были учтены в качестве досрочного платежа, сначала необходимо уведомить финансовую организацию о намерении осуществить досрочное погашение, воспользовавшись инструкцией, предложенной выше, либо явившись в офис банка для подачи заявления.
Другие возможные способы
Существуют другие способы ускорения погашения ипотечного кредита. Они актуальны не для всех, а только для отдельных категорий граждан.
Уменьшить срок ипотеки
Как было сказано выше, если гражданин оформил ипотеку в Сбербанке – он не сможет уменьшить её срок при помощи частичного досрочного погашения. Единственный вариант уменьшения срока ипотечного займа – полное досрочное погашение.
Получить поддержку от государства
Программы социальной поддержки часто обновляются, в таблице приводятся категории граждан, которые могут рассчитывать на помощь от государства при покупке ипотечного жилья.
Кто может получить поддержку:
хотя бы одному из супругов должно быть не более 30 лет
оформление ипотеки под 8,5% на срок до 30 лет; можно использовать материнский капитал в качестве первоначального взноса
с 2018 по 2022 г. родился второй или последующий ребенок
оформление ипотеки под 5% с первым взносом от 20%
нужно быть участником НИС
оформление ипотеки под 8,8% на срок до 20 лет; государство предоставит средства на первоначальный взнос и ежемесячные платежи, пока заемщик находится на военной службе
Снизить сумму платежа
Снижение суммы ежемесячного платежа по ипотеке в Сбере осуществляется за счёт частичного досрочного погашения. В качестве средств, которые будут употреблены на досрочное уменьшение долга – могут использоваться деньги материнского капитала, либо региональная льгота.