Как снять обременение после погашения ипотеки
О других ограничениях по ипотечной квартире читайте в статье.
Где хранится информация об обременении
Когда можно снимать обременение
Что такое закладная
Как снять обременение?
Как снять обременение, если банк оформлял бумажную закладную
Как снять обременение, если банк не оформлял закладную или она в электронном виде
Как проверить, что с квартиры сняли залог
О чём необходимо помнить заёмщику
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Что делать после полного погашения ипотеки
После осуществления последнего платежа по ипотеке важно удостовериться в том, что он прошел в банке и ваш кредит закрыт. Для этого можно обратиться в офис банка либо посмотреть, скорректировался ли график платежей в мобильном приложении или интернет-банке. Если последний платеж вы планируете внести досрочно, то нужно заранее предупредить банк о своем намерении и подать соответствующее заявление. В противном случае он не спишет внесенную сумму и продолжит начислять проценты за пользование кредитом, а ваши деньги будут лежать на счете до следующей даты ежемесячного платежа.
Если ваш последний платеж успешно зачислен и в скорректированном графике отразилась нулевая сумма задолженности перед банком, нужно взять в банке справку о том, что кредит погашен полностью и закрыт. Это также можно сделать в офисе банка, через мобильный или интернет-банк. Далее необходимо будет снять обременение с вашей недвижимости. Для этого потребуется получить в банке закладную с пометкой об исполнении обеспеченного ипотекой обязательства в полном объеме. Ее нужно будет предоставить в МФЦ вместе с паспортом и заявлением о погашении регистрационной записи об ипотеке. Снять обременение можно и без обращения в МФЦ через личный кабинет на сайте Росреестра при наличии подтвержденной учетной записи на портале госуслуг. Все необходимые документы для снятия залога в этом случае необходимо будет прикрепить в электронном виде. В течение пяти рабочих дней после получения Росеестром этих документов запись о наличии обременения в отношении вашего имущества будет ликвидирована. Удостовериться в этом можно будет через соответствующий запрос на сайте Росреестра либо заказав расширенную выписку из ЕРГН.
Некоторые банки (например, СберБанк) самостоятельно подают закладную в МФЦ и снимают обременение без участия заемщика. Аналогичным образом кредитные организации поступают, когда по ипотечному договору не была предусмотрена закладная или она оформлялась в электронной форме. В редких случаях может практиковаться совместная подача заявления банком и заемщиком через МФЦ. В любом случае после того, как ваш кредит будет закрыт, сотрудники банка свяжутся с вами и проконсультируют о дальнейших действиях по снятию залога либо же уведомление о самостоятельном осуществлении банком этой процедуры поступит вам в мобильном приложении или по электронной почте.
После снятия обременения с недвижимости вы сможете распоряжаться ею в полном объеме. При этом заемщикам, использовавшим в качестве первоначального взноса или для досрочного погашения ипотеки сертификат материнского (семейного) капитала, следует не забывать о том, что в течение полугода после полного погашения ипотечного кредита им необходимо будет выделить доли в ипотечном жилье всем членам семьи и предоставить эту информацию в Росреестр. В противном случае органы опеки могут потребовать признания сделки недействительной и отозвать сертификат.
Важно помнить, что при досрочном погашении ипотечного договора, оформленного после 1 сентября 2020 года, заемщики имеют право на возврат части страховой премии пропорционально прошедшему сроку кредита. Для этого нужно будет написать соответствующее заявление в страховую компанию или в банк, если страховка оформлялась через него.
Как правильно закрыть ипотеку. Пошаговая инструкция
Досрочное погашение ипотечного кредита или внесение последнего платежа по графику — радостное событие для любого заемщика. Но это не значит, что оплата последнего взноса прекращает ваши отношения с банком автоматически.
Более того, чтобы стать полноценным собственником ипотечной квартиры, требуется выполнить еще ряд действий. Рассказываем, что делать после погашения ипотеки, чтобы избежать возможных неприятностей в будущем.
Последний платеж по ипотеке — это начало процедуры погашения заема. Фото: tunheney.ru
Шаг №1. Получение документов в банке
Факт того, что вы выплатили ипотечный кредит полностью, нужно подтвердить документально. Если этого не сделать, то спустя какое-то время могут «всплыть» непонятные долги, штрафы и другие обременения.
Доказательством погашения долга перед банком служат два документа:
- справка о погашении долга;
- выписка, подтверждающая нулевой остаток по кредиту.
Что нужно сделать, чтобы получить необходимые документы
- Запросите справку об остатке долга. Так вы узнаете точную сумму, которую нужно внести, чтобы полностью погасить кредит.
- Внесите последний платеж по ипотеке. Если вы планируете досрочное погашение кредита, то предупредите об этом банк минимум за 30 дней до даты погашения.
- Напишите заявление о закрытии кредитного счета. Это необходимо, чтобы подтвердить факт возврата вами задолженности банку.
- Получите выписку об отсутствии задолженности. В документе должно быть указано, что банк не имеет к вам никаких претензий по данному ипотечному договору.
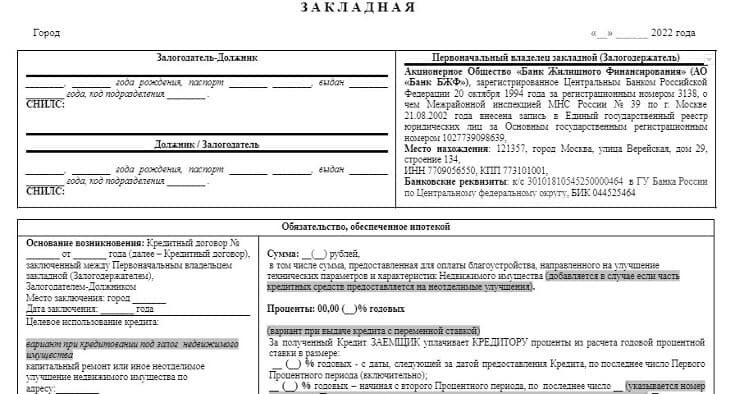
- Напишите заявление о выдаче закладной на квартиру. Закладная оформляется при выдаче ипотеки. Если заемщик перестает выплачивать долг, банк получает возможность продать жилье и вернуть свои деньги.
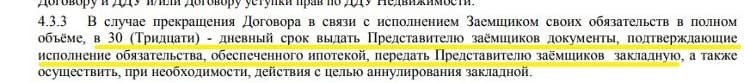
- Получите закладную. В документе должна стоять отметка о полном исполнении ваших долговых обязательств перед кредитной организацией.
Шаг №2. Снятие обременения с недвижимости
Сведения о залоге ипотечной квартиры регистрируются в ЕГРН. Это и есть обременение недвижимости, купленной в ипотеку. Чтобы снять ограничения права собственности, вам нужно обратиться с заявлением в Росреестр или МФЦ.
Какие еще документы потребуются:
- выписка о нулевом остатке по кредиту;
- копия кредитного договора;
- паспорт собственника квартиры;
- договор купли-продажи жилья;
- закладная с отметкой банка.
Некоторые крупные банки берут на себя погашение обременения. Что делать после выплаты ипотеки в этом случае? Как только вы оплатите последний платеж и закроете кредитный счет, банк подаст документы в Росреестр на снятие обременения.
Вам придет уведомление о начале процесса снятия обременения. На подготовку и подачу документов у банка должно уйти не более 30 дней. Сам процесс погашения обременения занимает не более 10 календарных дней.
Важно! За погашение обременения платить госпошлину не нужно. Если вам потребуется новая выписка из ЕГРН, то за оформление бумажного документа вы заплатите 400 рублей, электронного — 200 рублей.
Стоит напомнить, что обременение на недвижимость ограничивает ваши права собственности. То есть пока квартира находится в залоге у банка, вы не сможете ее продать, подарить и вообще распорядиться по своему усмотрению.
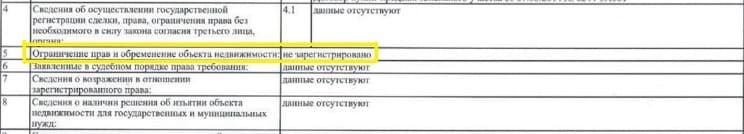
Поэтому постарайтесь снять обременение с квартиры или дома как можно быстрее. Чтобы убедиться в погашении обременения, закажите выписку из ЕГРН, которая подтвердит, что вы стали полноправным владельцем недвижимости.
Шаг №3. Выделение доли детям после закрытия ипотеки, если был использован маткапитал
По закону вы вправе использовать средства материнского капитала при покупке квартиры в ипотеку. Маткапитал можно потратить на первоначальный взнос или погашение ипотечного кредита.
Если вы воспользовались данной возможностью, то должны учесть, что права собственности на недвижимость оформляются в долевом соотношении на каждого ребенка и родителя по соглашению.
При этом доли могут перераспределяться и уменьшаться, если у вас еще появятся дети в будущем. Законом не предусмотрено минимальное количество квадратов, приходящихся на долю.
Обычно применяют действующие нормы жилплощади на человека. В 2021 году средний региональный показатель составляет 18 кв. м на одного члена семьи. Если площадь квартиры не позволяет выделить такой метраж на долю каждого собственника, то используют санитарную норму — 6 кв. м на человека.
С оформлением общедолевой собственности на квартиру тоже не стоит тянуть. По закону вы можете начать процедуру выделения долей в течение полугода с даты полной выплаты ипотеки.
Не выделив долю ребнку, вы нарушаете его права и рискуете получить срок за мошенничество. Фото: allremont59.ru
Как выделить доли детям после погашения ипотеки
1. Заключите соглашение или договор дарения недвижимости через нотариуса
Договор и соглашение оформляются через нотариуса. Он же подает документы на регистрацию в Росреестр. По окончании процедуры вы получите у нотариуса выписку из ЕГРН, где будут указаны все собственники, а также размеры их долей.
Какие нужны документы
- паспорт;
- свидетельства о рождении детей;
- соглашение о выделении долей в трех экземплярах;
- свидетельство о браке или разводе;
- договор купли-продажи, выписку из ЕГРН;
- квитанцию об уплате госпошлины.
Пакет документов может быть дополнен в зависимости от конкретной ситуации. К примеру, в ипотеку была приобретена новостройка на стадии строительства, тогда к списку нужно добавить договор долевого участия (ДДУ).
Важно! Размер госпошлины в 2021 году составляет 2000 рублей. Каждый из совладельцев оплачивает свою часть от стоимости пошлины в равных пропорциях.
2. Заключите соглашение самостоятельно
Услуги нотариуса недешевы. Можно сэкономить и оформить выделение долей самостоятельно. Для этого нужно составить соглашение в письменной форме или заполнить бланк документа, скачанный в интернете.
Обязательные пункты соглашения
- сведения о родителях, детях (ФИО, дата рождения и т. д.);
- вид недвижимости и ее основные характеристики;
- форма собственности и порядок распределения на доли;
- основание для распоряжения жильем (договор купли-продажи);
- отметка об использовании маткапитала (данные сертификата);
- условия повторного перераспределения, в случае рождения детей.
Для регистрации долей в Росреестре соберите такой же пакет документов, как при оформлении у нотариуса. Вместе с соглашением подайте документы в МФЦ или напрямую в федеральную службу.
В течение 5-10 дней после сдачи документов в Росреестр, каждый из владельцев доли жилья получит выписку из ЕГРН. В документе будут указаны все совладельцы и размеры их долей в квартире.
Важно! При распределении долей часть жилплощади родителей должна находиться в совместной собственности. Если вы планируете выделить собственные личные доли, то придется заверять соглашение у нотариуса.
3. Обратитесь в суд
Если вы не можете договориться с супругом о распределении детям долей в квартире, то вас рассудят судебные органы. Для этого нужно обратиться с заявлением в суд по месту регистрации собственника квартиры.
В каких еще случаях для выделения долей обращаются в суд
- прошли сроки исполнения обязательства по определению долей детям (полгода с даты погашения обременения);
- дети после совершеннолетия самостоятельно обращаются в суд для оспаривания условий распределения долей;
- органы опеки определили нарушение прав несовершеннолетних и недееспособных граждан.
Кто не может стать собственником при покупке жилья с помощью маткапитала
- дети, которые были рождены в предыдущем браке и не усыновлённые в новом;
- супруг, если брак зарегистрирован после рождения детей и получения сертификата на материнский капитал.
Что будет, если доли не выделять
Случаются ситуации, когда срочно требуется продать жилье, буквально сразу после погашения ипотеки. Тогда для упрощения процедуры продажи недвижимости некоторые собственники не выделяют детям доли в квартире, купленной с помощью маткапитала.
Но такую сделку могут признать недействительной. К примеру, супруг при разводе или сами дети, достигнув определенного возраста, могут обратиться в суд, и в этом случае доли обяжут выделить. Также возможно привлечение к ответственности по статье о мошенничестве.
Шаг №4. Возврат страховки
Практика показывает, банки часто отказывают в ипотечном кредите, если заемщик не хочет страховать приобретенную недвижимость. Если вам нужен этот заем, то придется пойти на существенные расходы и согласиться застраховать ипотечную квартиру.
Обычно страховку при покупке квартиры в ипотеку предлагают оформить на долгий срок — от 3 до 10 лет. Если ипотечный кредит погашен досрочно, а срок полиса еще не истек, то вы вправе вернуть деньги за неиспользованный период действия страховки.
Но сначала проверьте, нет ли в договоре страхования условий, которые могут затруднить или сделать невозможным возврат денег. Кроме этого, должно быть соблюдено одно условие — отсутствие страховых случаев на период действия полиса.
Если для возврата неиспользованных средств нет никаких препятствий, то обратитесь в вашу страховую компанию с заявлением о досрочном расторжении договора страхования и пересчете стоимости.
Вместе с заявлением и договором страхования вам нужно подать страховщику тот же пакет документов, что и при погашении обременения. Если страховая компания отказывает в пересчете полиса, то вы вправе обратиться в суд.
Когда снова можно взять ипотеку?
По закону вы вправе обратиться за ипотечным кредитом, даже если уже выплачиваете другой. Вопрос в том, есть ли у вас финансовые возможности взять на себя такое бремя. Учтите, что ваши доходы должны быть законными и официальными.
Но если вы имеете хорошую кредитную историю, получаете достаточный доход и в состоянии внести требуемую сумму в качестве первоначального взноса, то можете взять вторую или повторную ипотеку.
Важно! Если первая ипотека была оформлена на льготных условиях, то участвовать в такой программе повторно вы не сможете.
Стоит напомнить, что погашение ипотеки, а также снятие обременения должны быть оформлены документально и в установленные сроки. Иначе в будущем вы рискуете получить невыплаченные долги, штрафы и другие санкции от кредитора.
Как проходит снятие обременения с квартиры по ипотеке
При оформлении ипотечного кредита банк всегда накладывает обременение на недвижимость, которая остается в залоге. Таким образом кредитор защищает себя на случай просрочек. Но если ипотека выплачена, заемщику нужно снять обременение.
Как проходит снятие обременения с квартиры по ипотеке, как вообще завершить выплату жилищного кредита правильно. Каждый банк предлагает свой алгоритм действий, поэтому Бробанк.ру расскажет о получении закладной от ведущих ипотечных банков РФ.
- Зачем банк накладывает обременение
- Ограничения, которые дает обременение на квартиру
- Закрытие ипотечного кредита
- Снятие обременения в Сбербанке
- Снятие обременения в ВТБ
- Стандартная процедура
- Как узнать, снято ли обременение
Зачем банк накладывает обременение
Это обязательное условие оформления любого ипотечного кредита. Ипотека — крупная ссуда, которая выдается по самым низким ставкам на рынке. Банк не может заложить риски невозврата в ставку, поэтому для собственной безопасности берет имущество в залог.
Залогом может быть:
- Покупаемая недвижимость. Этот вариант используется чаще всего. Вы покупаете квартиру, на нее же и накладывается залог.
- Другая собственная недвижимость заемщика, которая соответствует требованиям банка.
Вне зависимости от вида залога после оформления ипотеки и подписания договора сделка заключается в Росреестре. При этом банк накладывает обременение, составляя закладную. Продать или подарить заложенное имущество невозможно — сделка не пройдет регистрацию.
Если заемщик перестает выплачивать ипотеку, банк начнет процесс изъятия заложенной недвижимости. Препятствий на пути к этому нет. Суд вынесет решение о выселении даже при наличии прописанных детей.
Ограничения, которые дает обременение на квартиру
Факт того, что ипотека служит залогом, предполагает некоторые ограничения. Поэтому заемщики и стремятся снять обременение после ипотеки как можно быстрее, чтобы полноправно распоряжаться имуществом.
В целом, заемщик несмотря на залог становится собственником, именно он будет значиться в выписке из ЕГРН. Он может жить в квартире, делать ремонт, прописывать близких родственников.
- банк может в любой момент потребовать квитанции об оплаченных коммунальных услугах и налогах за квартиру/дом;
- аналогично кредитор правомочен затребовать в любое время документы о доходах и занятости;
- регистрация третьих лиц, которые не являются близкими родственниками заемщику, проводится только по согласованию с банком;
- если заемщик зарегистрирует кого-то из “разрешенных” жильцов, он должен в течение 10 дней уведомить об этом банк;
- банк нужно оперативно уведомлять об изменении семейного положения клиента;
- в течение 5 дней нужно уведомить банк, если в отношении клиента возбуждено уголовное дело или дело о признании его недееспособным;
- заемщик должен уведомить банк, если покидает заложенный объект на срок более 1-2 месяцев;
- перепланировка может проводиться только после согласования с банком.
Это примерный перечень ограничений и требований, которые выставляют банки к заложенным объектам и их собственникам. В каждом банке условия и сам перечень могут быть разными.
Закрытие ипотечного кредита
Он может быть закрыт полностью по плану или путем полного досрочного погашения. Во втором случае нужно предварительно узнать сумму, подать заявление в банк по установленному им алгоритмом и ждать, когда деньги уйдут со счета.
Если настал тот момент, когда вы вносите последний платеж по ипотеке, его сумму увидите в банкинге и оплатите стандартным образом. После списания средств, то есть на следующий день после даты оплаты нужно обратиться в банк по горячей линии или посетить офис. Цель — убедиться, что обязательства выполнены и получить информацию о том, как как снять обременение после ипотеки.
Снятие обременения в Сбербанке
Именно Сбер — безусловный лидер в области ипотечного кредитования в России. В нем оформляет ссуду чуть ли не каждый заемщик. Поэтому рассмотрим отдельно процедуру этого банка.
- Погашаете ипотеку полностью по графику или досрочно.
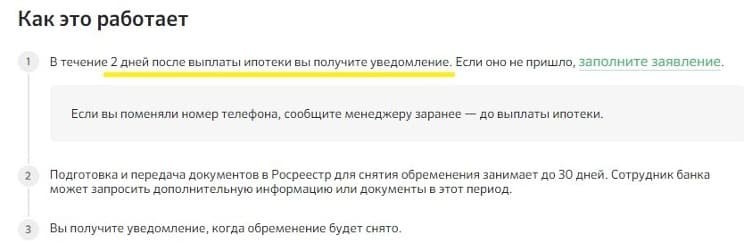
- В течение двух дней банк пришлет уведомление о том, что ссуда закрыта.
- После этого банк инициирует процедуру снятия обременения, которая проводится в течение 30 дней. В процессе заемщику могут звонить для уточнения некоторой информации.
- После снятия обременения клиенту присылают уведомление. Все, и даже делать ничего не пришлось.
Если заемщик сменил указанный в банке номер телефона, уведомления до него просто не дойдут. В этом случае обратитесь на горячую линию по номеру 900 и замените номер.
Снятие обременения в ВТБ
Второе место по объему выдачи ипотечных кредитов принадлежит банку ВТБ, поэтому предложенный им алгоритм действий тоже рассмотрим. Как именно действовать — это зависит от способа наложения обременения, с закладной оно проводилось или нет.
Если закладная не оформлялась, тогда процедура будет упрощенной, как в Сбербанке. То есть в течение 30 дней банк сам снимет обременение и уведомит об этом заемщика по СМС.
Без закладной ВТБ выдает только ипотеки на покупку строящихся объектов. То есть в случае, когда объект еще не достроен, а ипотека уже закрыта.
- После полной оплаты ипотечного кредита необходимо позвонить на горячую линию по номеру 8 800 100 2424. Сообщаете о событии, банк начинает подготовку закладной.
- Закладная в течение 30 дней поступает в офис, где обслуживался ипотечный кредит. Необходимо забрать ее и подготовленный банком пакет документов.
- После обращаетесь в МФЦ с паспортом, закладной и другими документами от банка, составляете заявление о погашении регистрационной записи об обременении.
- В течение 3 дней обременение снимается.
При снятии обременения с ипотечной недвижимости в МФЦ должны присутствовать все собственники.
Стандартная процедура
- Полностью погашаете ипотеку и обращайтесь в офис банка, чтобы получить справку об исполнении обязательств.
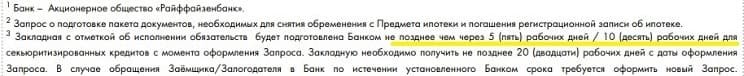
- При заказе справки одновременно заказываете закладную. Если справку можно получить хоть на следующий день, закладные банки присылают за 10-30 дней, у каждого установлен свой точный срок.
- Вместе с закладной, кредитным договором, справкой о погашении ссуды и паспортом обращаетесь в МФЦ. Можете предварительно записаться на прием на Госуслугах.
- После подачи заявления в течение 3 рабочих дней обременение снимается. В доказательство МФЦ предоставляет соответствующую справку.
С начала 2018 года банки могут оформлять электронные закладные. Если у вас составлена именно такая, снять обременение с квартиры после погашения ипотеки будет проще — банк сам аннулирует ее через интернет.
Как узнать, снято ли обременение
Если снятие проводится через МФЦ, после выполнения услуги собственник получает соответствующую справку. Она и доказывает то, что услуга выполнена.
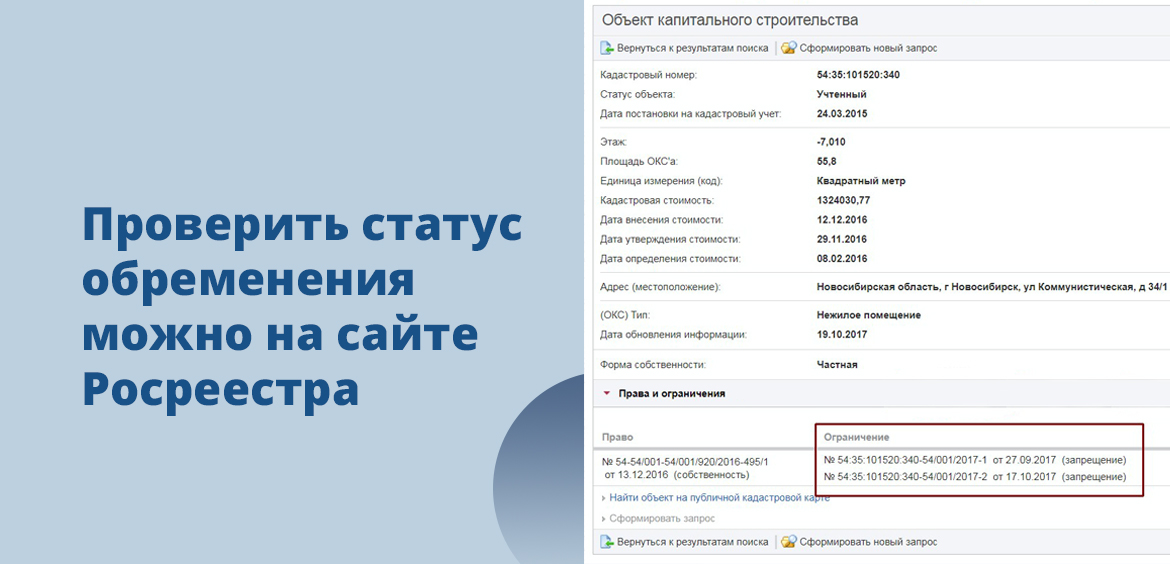
Если снятие проводится удаленно, или просто не хочется иди куда-то за справкой, можете просто запросить информацию на сайте Росреестра. Заполняете форму, отправляете запрос и ждете ответ.