Дифференцированный платеж по кредиту — что это?
Когда мы берем деньги в долг у своего друга или родственника, то схема возврата долга предельно понятна. А вот когда мы берем деньги в кредит у банка, то есть варианты. Банки сами устанавливают по своим кредитным программам различные способы возврата денег, которые довольно сложны для расчета, но влияют на итоговую сумму переплаты и в итоге всей выгоды сотрудничества с банком. Существует два основных типа возврата кредитных средств или выплат по кредиту: наиболее популярный аннуитетный платеж, и наименее популярный дифференцированный платеж.
Что такое дифференцированный платеж?
Чтобы понять, что такое дифференцированный платеж по кредиту, надо понимать из чего вообще состоят выплаты по кредиту. Когда мы берем деньги в банке, то та сумма, которую мы взяли, является нашим основным долгом. Но банк никогда не дает нам деньги просто так, а начисляет на наш долг проценты. Поэтому вне зависимости от вида платежа, каждая выплата по кредиту состоит из погашения:
- основного долга;
- процентов.
Следующий важный момент заключается в определении той суммы, на которую нам начисляются проценты. Здесь также нет различий: проценты всегда начисляются на сумму основного долга. Соответственно, чем меньше основной долг, тем меньшие мы платим проценты.

Именно типом погашения основного долга, т.е. его уменьшения, и различаются аннуитетный и дифференцированный платеж в банке.
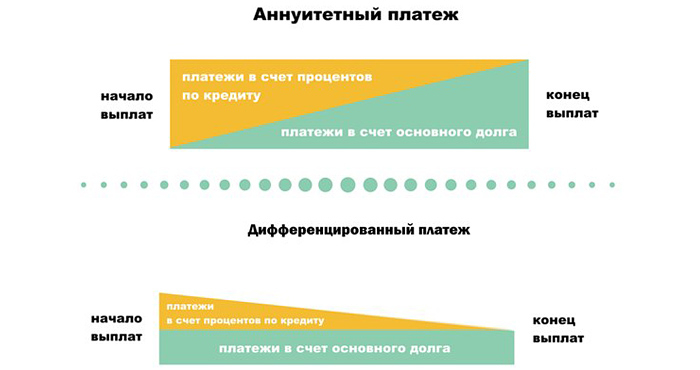
Дифференцированный платеж — это платеж, при котором не меняется сумма на протяжении погашения. При данном типе банк с самого начала берет всю сумму кредита, срок кредитования (количество лет и месяцев), а затем всю сумму делит ровно на количество месяцев. Таким образом, на протяжении всего срока кредитования в месяц выплаты по погашению основного долга не меняются.
Интересным моментом и, пожалуй, самым важным, здесь является то, что раз постепенно уменьшается размер основного долга, то и величина выплачиваемых процентов тоже уменьшается. Т.е. если в первый месяц условно 10% годовых начисляется на 1 000 000 руб., то во второй месяц уже на 900 000 руб. и т.д. Следовательно, величина ежемесячного платежа по кредиту постоянно меняется.
Аннуитетный платеж построен совершенно по другой системе: в нем величина ежемесячного платежа не меняется со сроком кредитования и осуществляемыми выплатами. Банк с самого начала рассчитывает всю сумму процентов и основного долга, и разбивает ее по периоду кредитования так, что вначале идет преимущественная выплата процентов, а затем уже в ежемесячном платеже возрастает доля суммы, идущая на погашение основного долга. В такой системе начисления процентов они предсказуемо больше, потому что основной долг сокращается гораздо медленнее.
Дифференцированный платеж: что это такое и в чем его особенности
Дифференцированный платеж — способ погашения кредита. При дифференцированном платеже, который известен как классическая схема выплаты займа, все суммы платежей в течение срока погашения снижаются с каждой новой выплатой, в отличие от аннуитетного, который предполагает оплату равными суммами в течение всего срока кредита.
Ключевое различие в двух основных способах погашения кредита — подход к начислению процентов. При дифференцированной схеме погашения проценты начисляются на остаток тела кредита. Само тело кредита разбивается на равные части, поэтому каждый последующий платеж при классической схеме погашения тела уменьшается. Так как тело каждый раз уменьшается, то и проценты, которые начисляются на тело, снижаются с каждым платежом.
Аннуитетная схема предполагает равные платежи, которыми в первой половине срока погашения преимущественно выплачиваются проценты, а только во второй — само тело кредита.
Передача денег: Freepik/jcomp
Оба способа погашения (дифференцированный и аннуитетный) имеют одновременно как преимущества, так и недостатки:
- Первоначальный платеж. При аннуитетной схеме все платежи одинаковые и первоначальный платеж не отличается от остальных. При дифференцированной самые большие платежи — это первые платежи.
- Удобство. Благодаря одинаковым суммам размер аннуитетного платежа быстро запоминается, а вот для дифференцированного необходимо ежемесячно обращаться к графику погашения.
- Долговое бремя. При дифференцированном кредите долговое бремя постоянно снижается.
- Уровень переплат. При дифференцированных платежах уровень переплат ниже.
- Досрочное погашение. Досрочное погашение выгодно при дифференцированном платеже благодаря постоянному снижению тела кредита.
- Долгосрочный кредит. При долгосрочном кредите аннуитетная схема более выгодна потребителю, так как при равных платежах через несколько лет ценность каждой суммы снижается. По словам Forbes, деньги постоянно становятся «дешевле» из-за инфляционных процессов: $10 сегодня и $10 пару лет назад — это разные деньги по своей покупательной способности.
При долгосрочном кредите по дифференцированной схеме основная сумма — самые крупные платежи — погашается в начала кредита самыми «дорогими» деньгами. При краткосрочном кредите более выгоден дифференцированный платеж, так как инфляция не успевает повлиять должным образом на кредит.
Какой платеж лучше — аннуитетный или дифференцированный? Дифференцированный платеж более выгоден с точки зрения меньшей переплаты по процентам, постоянного снижения платежей и выгоды при досрочном погашении. Аннуитетный платеж проявляет свои преимущества в случае ограниченных ежемесячных ресурсов должника, когда он не может позволить себе выплату больших первых платежей, а также аннуитетные платежи удешевляют кредит при долгосрочном погашении за счет инфляции.
Как рассчитывается дифференцированный платеж
Для расчета платежа на конкретный месяц следует использовать несложную арифметическую формулу. Для простоты понимания используем ее словесное описание и рассмотрим пример.
Чтобы вычислить часть платежа, которая приходится на погашение тела кредита, следует общую основную сумму разделить на количество месяцев по графику погашения. Например, при общей сумме кредита 5,67 млн тенге сроком на 18 месяцев ежемесячно нужно погашать 5 670 000÷18=315 000 тенге.
Чтобы в простой форме вычислить ежемесячный процент, следует годовую ставку поделить на 12 месяцев. Например, при годовой процентной ставке 18% ежемесячно следует применять ставку 18%÷12=1,5%. Такая ставка умножается на остаток по телу кредита.
Если в первый месяц она составит 5 670 000×1,5%=85 050 тенге. То в следующий месяц остаток тела кредита уже будет меньше: 5 670 000–315 000=5 355 000 тенге. Поэтому и процент станет меньше: 5 355 000×1,5%=80 325 тенге.
Расчет платежей: Freepik/frimufilms
Сумма погашения тела долга и размер процентов составят ежемесячный платеж:
- Первый месяц: 315 000+85 050=400 050 тенге;
- Второй месяц: 315 000+80 325=395 325 тенге.
Для наглядности того, как работает дифференцированный платеж, рассчитаем самую последнюю сумму погашения в нашем примере — за 18 месяц. Так как тело кредита погашается равными частями по 315 000 тенге, и процесс длился 17 предыдущих месяцев, то остаток по телу кредита составит: 5 670 000–315 000×17=315 000 тенге. То есть, в последний месяц осталось погасить только последнюю часть тела кредита и проценты на нее. Размер процентов составит 315 000×1,5%=4 725 тенге, а итоговый платеж — 319 725 тенге.
Как видно из примера, сумма ежемесячного платежа существенно снизилась — от 400 050 тенге (первого платежа) до 319 725 тенге (последнего платежа). Ключевой нюанс связан с тем, что проценты начисляются только на остаток суммы долга по телу кредита. Так как тело ежемесячно снижалось на 315 000 тенге, то и проценты за последний месяц сократились в 18 раз по сравнению с первым платежом — с 85 050 тенге до 4 725 тенге.
Как поменять аннуитетный платеж на дифференцированный? Как правило, сменить аннуитетную на дифференцированную схему погашения долга не удастся, так как должник уже подписал договор с банком или другим финучреждением и согласился с аннуитетной схемой.
По утверждению Александра Бойко, в аннуитетной схеме погашения заинтересован банк, так как при ней сумма переплат по кредиту выходит существенно больше. При этом переход с дифференцированной на аннуитетную схему выплат распространен и часто применяется банком как альтернатива реструктуризации долга.
Дифференцированная система погашения имеет ряд преимуществ и недостатков. Ее выгода раскрывается при краткосрочных кредитах с возможностью досрочного погашения. При долгосрочном кредите лучше отдать предпочтение аннуитетной схеме погашения.
Дифференцированный платеж по ипотеке: что надо знать
«РБК-Недвижимость» уже писала об особенностях аннуитетных платежей, при которых сумма ежемесячного взноса не меняется на протяжении всего периода кредитования. Но получается большая переплата по процентам.
В данной статье речь идет о менее распространенной, но куда более выгодной для заемщиков стратегии выплат — дифференцированных платежах. Большинство банков сами определяют, каким будет способ погашения ипотечного кредита. И все же некоторые кредитные организации оставляют этот выбор клиентам. Объясняем, что такое дифференцированный платеж и как он рассчитывается.
Что такое дифференцированный платеж
Дифференцированный платеж — это система погашения кредита, при которой заемщик ежемесячно вносит разные суммы, размер которых с каждым разом уменьшается. Максимальная финансовая нагрузка приходится на первые месяцы после оформления ипотеки, а ближе к концу периода кредитования взносы становятся минимальными.
Разница в размере платежей обусловлена тем, что при дифференцированной схеме так называемое тело кредита (его сумма без учета процентов) распределяется на весь срок равными долями, а поверх фиксированной суммы начисляются проценты на остаток.
Поскольку к концу срока кредитования основной долг сокращается, то и процентов начисляется меньше — отсюда изменения в сумме ежемесячного платежа. Для сравнения, при аннуитете размер минимальных взносов всегда фиксирован, но меняется соотношение процентов и основного долга. В первые месяцы львиная доля платежа уходит на погашение процентов, тогда как основной долг заемщика почти не убывает. Только после того как банк получил большую часть положенных процентов, начинается погашение основного долга. Таким образом, итоговая переплата по кредиту оказывается существенно выше.
Как рассчитать ежемесячные взносы
При заключении договора заемщик получает платежный график. Если в случае с аннуитетом нужно запомнить всего одну цифру, то при дифференцированной схеме придется регулярно сверяться с этим документом. Уточнить актуальную сумму обязательного платежа можно также в офисе банка, через банкомат или по телефону контактного центра.
При желании сумму платежа можно рассчитать и самостоятельно. Для этого удобнее всего использовать ипотечный калькулятор либо специализированный онлайн-сервис на портале банка. Более трудоемкий вариант — вычислить по формуле. Это не так сложно, но нужно много времени.
Первоначальная сумма кредита делится на срок в месяцах — так вы получаете базовый размер платежа. Далее каждый месяц к нему прибавляются проценты. Для их расчета остаток основного долга нужно умножить на ставку в процентах и разделить на 12.
Рассмотрим на примере разницу в расчетах аннуитетных и дифференцированных платежей. Итоговые цифры будут приблизительными, поскольку в разных банках действуют свои условия по графику и выплате взносов. Но расчет, как правило, одинаковый. Допустим, вы оформили ипотеку в размере 6 млн руб. на десять лет со ставкой 10% годовых.
Аннуитетный платеж. В этом случае каждый месяц вам придется платить банку по 79,29 тыс. руб. Итоговая переплата по кредиту составит 3,51 млн руб.
Дифференцированный платеж. По тем же исходным данным, но уже с дифференцированными платежами, ежемесячный взнос на протяжении всего периода кредитования будет опускаться со 100 тыс. до 50,42 тыс. руб. Переплата по процентам выйдет на полмиллиона меньше — 3 млн руб.
Плюсы и минусы дифференцированного платежа
Основное достоинство дифференцированных платежей — ощутимая экономия на процентах. При аннуитете они начисляются по схеме, более выгодной банку. В случае же с дифференцированной системой погашения заемщик каждый раз платит проценты только за те средства, которыми действительно пользовался в расчетном месяце. Поскольку тело кредита с каждым взносом становится меньше, с ним сокращаются и отчисления кредитору. В результате основной долг убывает быстрее, а итоговая переплата оказывается существенно меньше, чем при аннуитете. Лучше всего это заметно при больших суммах и сроках ипотеки.
С другой стороны, дифференцированные платежи менее доступны. Эта схема больше подходит людям с высоким заработком, поскольку платежеспособность потенциальных заемщиков оценивается более строго. Подтвержденный доход должен быть в среднем примерно на 20–25% выше, чем в случае с аннуитетом. Это связано с тем, что при согласовании кредита банк отталкивается именно от первых месяцев, на которые приходятся максимальные ежемесячные платежи. Хотя в процессе погашения кредита взносы могут уменьшиться вдвое, при дифференцированной схеме заемщикам одобряют меньшие суммы.
Еще один недостаток — постоянно меняющийся размер ежемесячных взносов. Из-за этого заемщику приходится постоянно сверяться с платежным графиком и уточнять, какую сумму потребуется внести в следующем расчетном периоде. Кроме того, усложняется планирование семейного бюджета.
Кому подходит дифференцированная ипотека
Несмотря на выгоду дифференцированных платежей, выбирать схему погашения нужно исходя из ваших целей и текущих финансовых возможностей. Дифференцированный график позволяет хорошо сэкономить на процентах, но подходит не всем. Людям с невысоким заработком лучше выбрать аннуитет — иначе первые платежи могут оказаться для них неподъемными. Если заемщик рассчитывает получить крупный кредит и не планирует погашать его досрочно, дифференцированные платежи тоже не дадут желаемого эффекта.
Если же бюджет сможет покрыть первоначальный взнос и достаточно крупные последующие платежи — дифференцированная ипотека будет оптимальным вариантом. Специалисты рекомендуют ее людям с высоким заработком и тем, у кого есть дополнительные источники дохода, которые позволят поддерживать привычный уровень жизни в период наиболее высокой кредитной нагрузки. Вы сможете сэкономить еще больше, если выплатите ипотеку раньше положенного срока. Это выгодно, так как в случае с дифференцированной схемой проценты погашаются не сразу, а распределяются в течение всего периода кредитования.
В каких банках есть такой способ оплаты
В советское время именно дифференцированные платежи были единственным возможным вариантом погашения займов, поэтому такую схему часто называют классической.
К сожалению, на российском ипотечном рынке сегодня она почти не встречается. Кредиторам гораздо выгоднее аннуитетные платежи, поскольку в этом случае они получают проценты практически сразу. Лишь единицы разрешают заемщикам самим определять порядок погашения. Например, такая возможность есть в Россельхозбанке и Газпромбанке (актуально на февраль 2021 года. — Прим. ред.). При оформлении ипотеки составляются два графика, чтобы клиент выбрал для себя наиболее выгодный.
В некоторых кредитных организациях также используются обе схемы расчетов, но у них «классика» распространяется только на потребительские кредиты. Более подробно узнать о программах кредитования можно в соответствующих разделах на сайтах кредитных организаций.
Сотрудники этих банков учитывают предпочтительный для клиента способ погашения, но окончательное решение выносится после рассмотрения заявки, проверки кредитной истории и анализа финансового состояния потенциального заемщика. Прежде чем сделать выбор, рекомендуем сравнить как можно больше вариантов и предложений от банков.
Что такое дифференцированный платеж
После оформления любого кредита вы получаете от банка график с указанием размера ежемесячных платежей и дат их внесения. Этот график составляют по специальной схеме расчетов, которая может быть дифференцированной или аннуитетной.
Специалист сервиса Бробанк расскажет, как выглядит дифференцированный и аннуитетный график платежей, и почему первый вариант более выгоден для заемщика. Обратите внимание, дифференцированная схема применяется только к ипотечным кредитам, и то далеко не всегда.
- Виды платежей по кредиту
- Аннуитетный платеж
- Дифференцированный платеж
- Формула расчета
- Пример расчета ипотеке
Виды платежей по кредиту
Заемщик погашает выданный кредит постепенно согласно графику, который сформировал банк. Клиент каждый месяц вносит на счет определенную сумму: часть на погашение основного долга, часть на закрытие начисленных процентов. От типа выплат зависит состав платежа и его размер.
Основной долг — это тело кредита, то есть сумма, которую вы получили от банка. Она распределена по всему графику, на весь срок кредита. К ней добавляют проценты согласно условиям кредитного договора. От схемы графика выплат зависит механизм распределения основного долга и начисления процентов.
Аннуитетный платеж
Аннуитетные платежи — более распространенный тип выплаты, так как он более удобен заемщику и более выгоден для банка. При такой схеме банк получит больше прибыли.
Удобство для заемщика в том, что ежемесячно он вносит на счет одну и ту же сумму, поэтому можно заранее планировать личный бюджет — нагрузка будет всегда одинаковой.
Пример аннуитетной системы погашения:
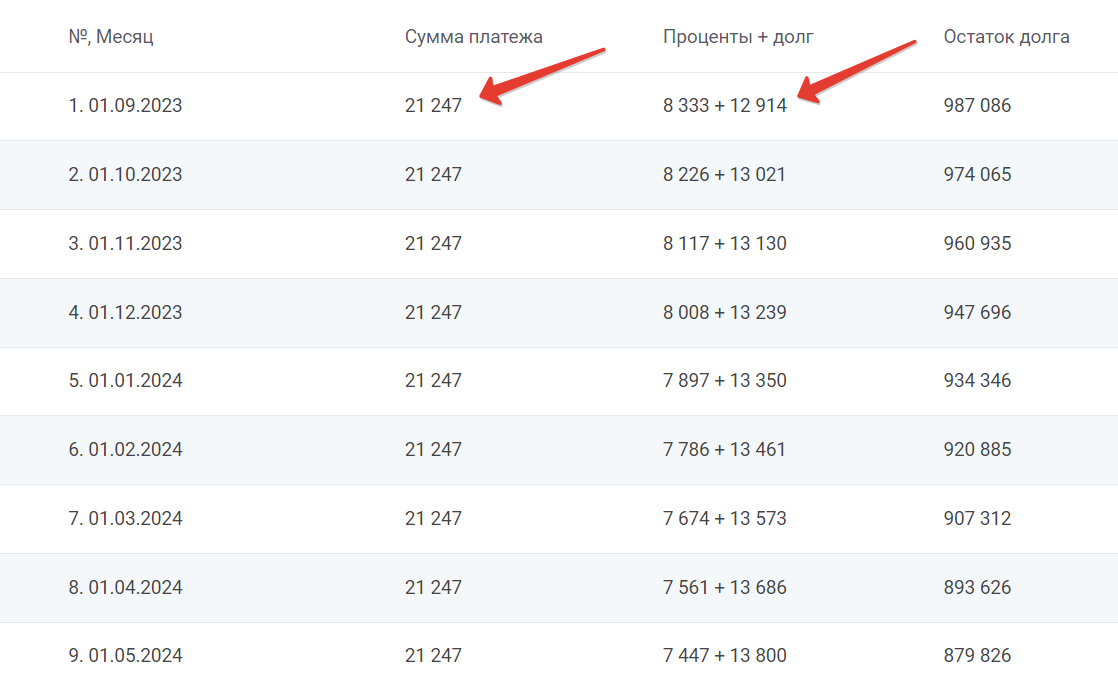
Пример расчета аннуитетного графика платежей по кредиту на калькуляторе сервиса Бробанк.ру
- каждый месяц заемщик вносит одинаковый платеж по кредиту;
- с каждым следующим платежом состав платежа меняется — доля процентов уменьшается, а сумма основного долга увеличивается.
При таком способе погашения кредита сначала заемщик закрывает в большей степени начисленные проценты. Только примерно с середины графика большую часть платежа приходится на основной долг.
При досрочном погашении кредита важно учесть, при аннуитетном графике оно менее выгодно. Если заемщик погашает основной долг раньше, он сэкономит на процентах по остатку. Но из графика в столбце «Остаток долга» видно, как медленно сокращается долг, так как сначала клиент в большей степени платит именно проценты. Поэтому досрочное погашение кредита с аннуитетной схемой платежей более выгодно в первой половине срока, чем во второй.
Дифференцированный платеж
При дифференцированном платеже по кредиту заемщик каждый месяц вносит на счет разные суммы. В первый месяц — платеж самый большой, далее с каждым месяцем он становится все меньше. В итоге в конце графика заемщик вносит минимальную сумму.
Погашение займа дифференцированными платежами менее выгодно банку, так как предполагает меньшую переплату по кредиту. Кроме того, при такой схеме заемщики часто путаются, им нужно регулярно следить за суммой платежа и невозможно настроить автоплатеж. В итоге банку приходится тратить время на решение вопросов с мелкими просрочками, которые заемщики делают непреднамеренно.
Еще один важный момент — первые платежи более крупные, поэтому такая схема подходит не всем. Ее утвердят только тем клиентам, платежеспособность которых позволит справиться с обязательствами.
Пример графика платежей по дифференцированной схеме того же кредита, что и в примере с аннуитетными выплатами:
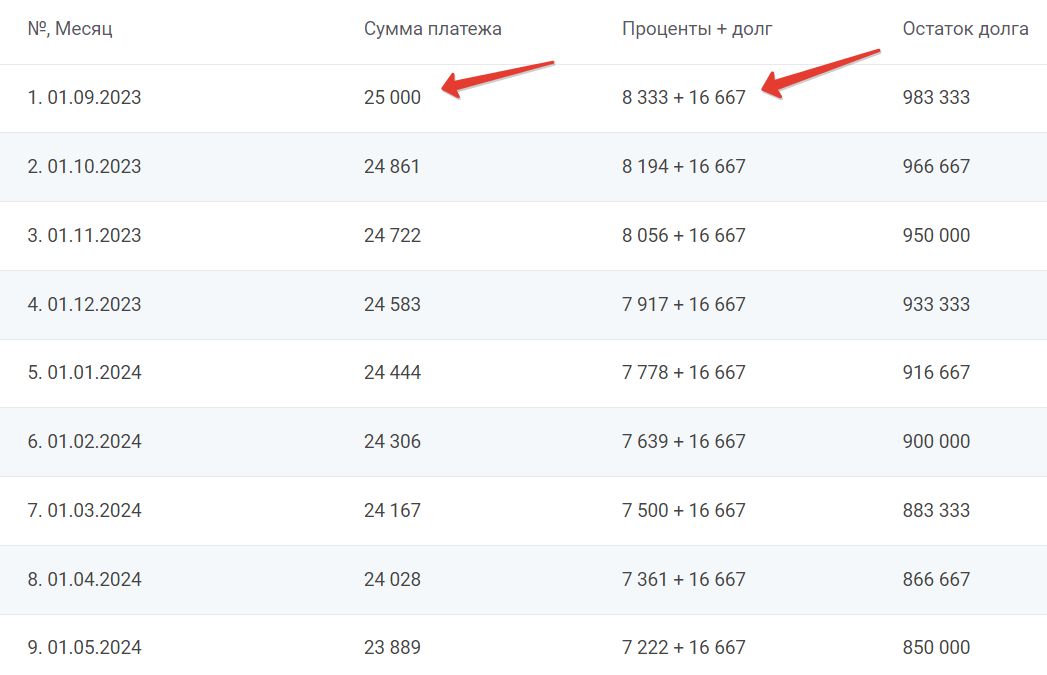
Расчет кредита по дифференцированной схеме на калькуляторе сервиса Бробанк.ру
- первый платеж — самый большой, а каждый последующий немного меньше;
- размер части процентов в каждом платеже одинаков, а размер части основного долга с каждым платежом становится меньше.
При сравнении двух графиков, становится ясно, что основной долг при дифференцированной схеме закрывается быстрее. Это значит, что и досрочное погашение будет более выгодным для заемщика, так как итоговая переплата окажется меньше.
Формула расчета
Для расчета необязательно пользоваться сложными формулами. Для примера возьмем кредит в размере 300 000 рублей на 36 месяцев под ставку 18% годовых.
1. Распределим сумму основного долга по дифференцированной схеме на весь срок кредита:
300 000 / 36 = 8333 рубля (округляем для удобства, но банк при реальном расчете будет учитывать точные суммы)
2. Начисляем на основной долг процентную ставку по следующей формуле:
сумма процентов за текущий месяц = остаток основного долга × процентную ставку × количество дней в месяце / количество дней в году
Подставляем числа и получаем проценты за первый месяц после оформления кредита:
300000 × 18% × 30 / 365 = 4586 рублей.
То есть дифференцированный платеж по кредиту за первый месяц составит 8333 + 4586, то есть 12 919 рублей.
3. Считаем следующие платежи.
Каждый месяц размер основного долга становится меньше на одну и ту же сумму, на 8333 рубля. В итоге считаем размер платежа для последующих месяцев — проценты плюс основной долг:
второй платеж — (30000 – 8333) × 18% × 31/365 + 8333 = 12791 рублей;
третий платеж — (291667 – 8333) × 18% × 30/365 + 8333 = 12524
четвертый платеж — (283334-8333) × 18% × 31/365 + 8333 = 12537
пятый платеж (275001 – 8333) × 18% × 30/365 + 8333 = 12278.
Расчеты примерные, и не являются публичной офертой. Точные сделает только банк после рассмотрения и одобрения заявки на определенных условиях.
Самостоятельно заниматься расчетами платежей дифференцированного или другого типа не стоит. Есть кредитные онлайн-калькуляторы, в которые уже запрограммированы все необходимые формулы. Вам останется только подставить свои данные.
Используйте для расчета кредитный калькулятор сервиса Бробанк.ру. Укажите сумму кредита, срок, процентную ставку и месяц начала выплаты. Для дифференцированного вида платежа выберите кнопку «Уменьшаемые». После нажмите «Рассчитать», система сразу выведет график платежей.
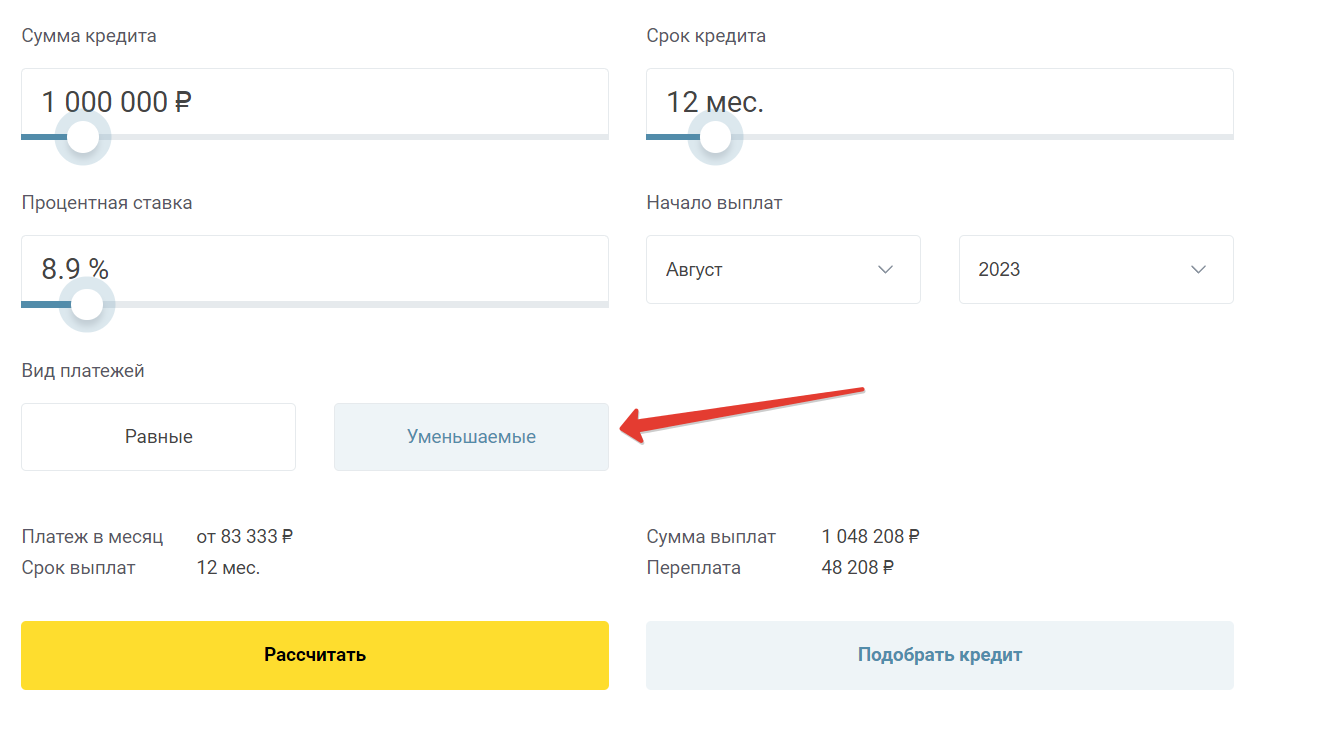
Как сделать расчет дифференцированного кредита на калькуляторе Бробанк.ру
Пример расчета ипотеке
В подавляющем числе случаев при составлении графика платежей используют аннуитетную схему. Лишь единицы банков предлагают заемщикам выбрать вариант способа погашения. И это актуально только для ипотеки. Например, выбор есть у Газпромбанка.
Для примера проведем расчет льготной ипотеки по разным схемам, чтобы увидеть разницу в переплате. Возьмем жилищный кредит Газпромбанка под 7% на 20 лет. Сумма кредита — 6 000 000 рублей. Для расчета используем универсальный калькулятор Бробанк.ру.
Расчет по аннуитетной схеме:
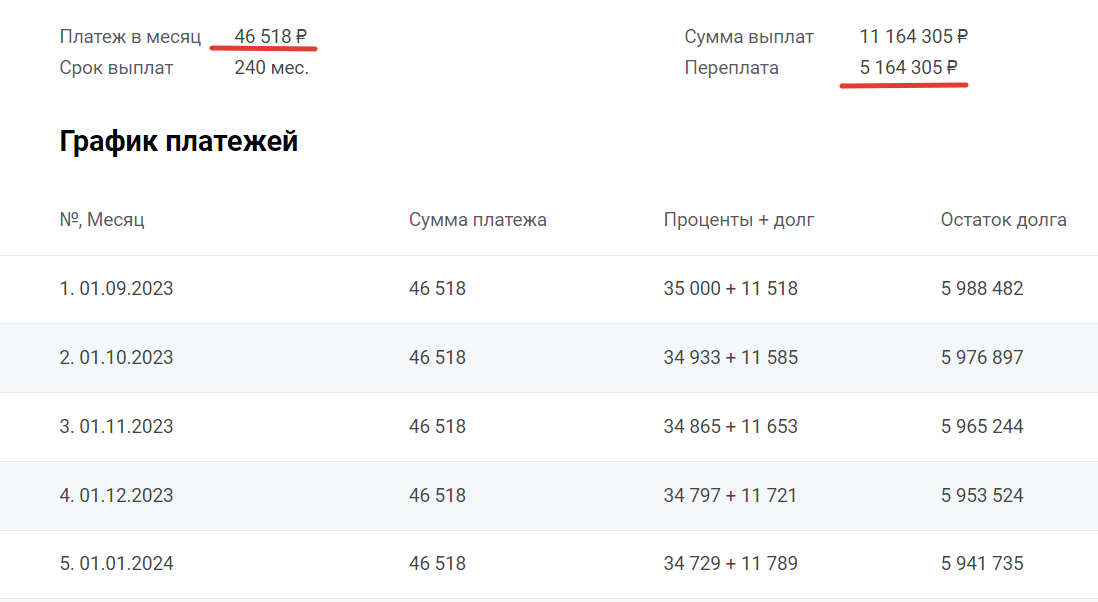
Сделали расчет ипотеки по аннуитетной схеме на калькуляторе Бробанк.ру
Каждый месяц заемщик вносит на счет 46 518 рублей, общий размер переплаты — 5,16 млн рублей.
Расчет этой же ипотеки по дифференцированной схеме:
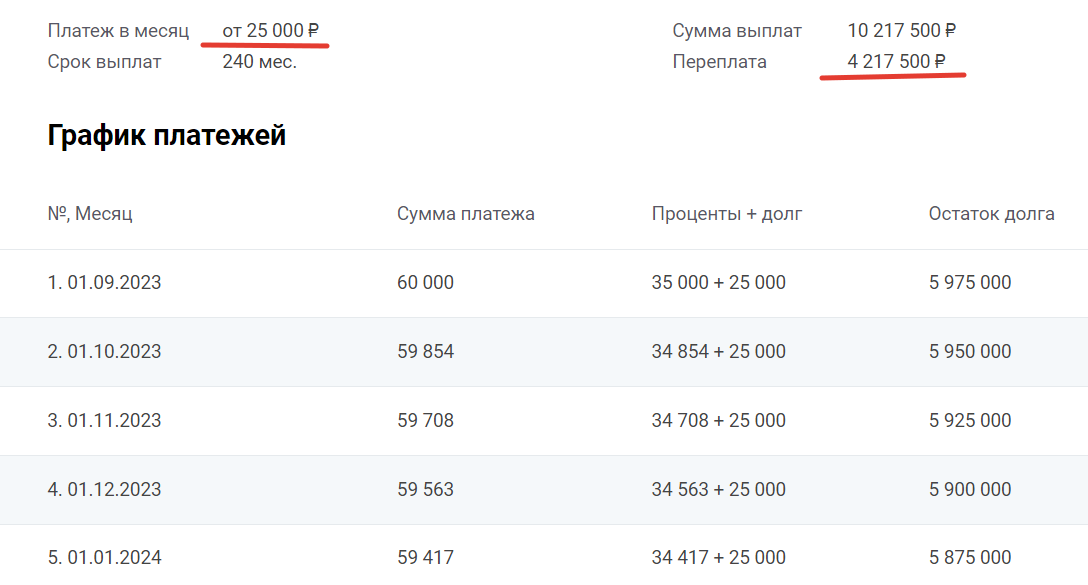
Сделали расчет ипотеки по дифференцированной схеме на калькуляторе Бробанк.ру
График погашения начинается с платежа 60 000 рублей, к концу срока он постепенно снижается до 25 000 рублей. Переплата составит 4,2 млн рублей.
Это наглядный пример того, что дифференцированная схема выгоднее. Но банки если и предлагают ее, то крайне редко и только по ипотечным кредитам. Если вы планируете взять деньги наличными, выбора не будет, кредитная схема по умолчанию будет аннуитетной.