Еще раз о том, почему выгоднее шортить акции через фьючерс

Ситуация сегодня, акции Газпрома на открытии делают вынос вверх, пробивают предыдущий локальный максимум, после чего спокойно возвращаются. Сравнивая два графика GAZP и GAZR-12.17 можно заметить, что на фьючерсе утренний вынос даже не напугал шортистов, в отличии от спота, где стопики у людей посрывало. 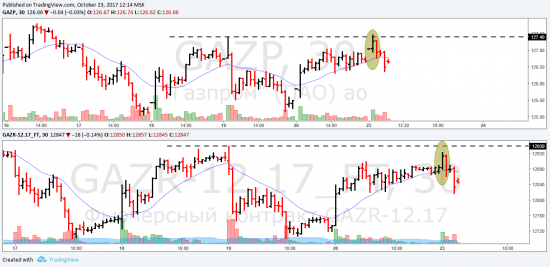
Перечислю еще раз преимущества шорта акций через фьючерс:
1. При шорте акций вы совершаете сделку репо, т.е берете взаймы у брокера акции с обязательством вернуть. Любой заем стоит денег, обычно это ставка ЦБ + % (5-10%).
2. Стоимость денег (ставка ЦБ) зашитая изначально в цену фьючерса. Вы наверное заметили, что фьючерсы практический всегда торгуются с наценкой (в контанго) к базовому активу, происходит это потому, что маржинальные требования для открытия позиции во фьючерсе всегда ниже требований для спота, это дает возможность инвестору, рассчитывающему на рост акций, вместо акций купить более дешевый фьючерс с поставкой допустим через шесть месяцев, а не размещенные деньги положить на депозит под процент. Таким образом создается неэффективность, которая и сглаживается контанго. Продавая же фьючерс вы с течением времени зарабатываете за счет времени (теты), т.к заложенная стоимость денег постепенно убывает.
3. Для клиентов не имеющих повышенного уровня риска у брокера плечо при шорте акций много ниже, чем на фьючерсах.
Если я что то не указал, или ошибся, прошу дополните.
Спасибо за внимание.
Удачи в торговле!
Что такое фьючерсы и как на них заработать — объясняем доступно
Организатором торгов на срочном рынке выступает Московская биржа. На рынке торгуются фьючерсы, опционы и календарные спреды.
Фьючерсные контракты отличаются между собой базовыми активами, сроком обращения, гарантийным обеспечением и датой экспирации. Каждый контракт имеет спецификацию или параметры, которые задаются биржей и публикуются на ее сайте.
Фьючерсы не зря называют срочным контрактом. Это связано с тем, что невозможно купить и условно забыть о них, как в случае с акциями или валютой. Любой договор имеет дату начала и окончания действия, также работают и фьючерсы. При этом таких договоров несколько: в течение года торги не прекращаются, инвестор может перейти на следующий контракт, следующим за исполненным.
На рынке может быть несколько контрактов на один и тот же базовый актив, поэтому контракты имеют специальный код.
Пример: RTS-3.22 — это фьючерс на индекс РТС, один из самых популярных контрактов на срочном рынке. Чаще всего можно встретить короткое обозначение — RIH2.
• RI — обозначение базового актива
• H — Месяц исполнение контракта
• 2 — год исполнения
В нашем случае получается, что RIH2 — срочный контракт на индекс РТС с экспирацией в марте 2022 г.
Базовым активом могут выступать акции, валютные пары, облигации, индексы, EFT, товары, процентные ставки и другие активы.
Торги проводятся с 7:00 до 23:50 (здесь и далее время московское), и в этом промежутке происходит 2 приостановки торгов для осуществления клиринга.
Клиринг — система безналичных расчетов, в это время проводятся взаиморасчеты между покупателем и продавцом. Еще проще: если позиции инвестора в плюсе, то ему зачисляют полученную прибыль, если в минусе — списывают. Процесс осуществляет Национальный клиринговый центр, который также выступает гарантом выполнения обязательств по сделкам. При клиринге происходит экспирация контрактов.
Экспирация — исполнение контракта, когда проводятся окончательные расчеты между участниками сделки. Проще: это финальный этап жизни фьючерса, далее торгуется следующий контракт с другой датой исполнения. Фьючерсы с базовым активом в виде валютных пар исполняются во время дневного клиринга, остальные — в вечерний.
По типу исполнения фьючерсы могут быть:
• Поставочными. То есть в момент исполнения фьючерса на счет инвестора переводят базовый актив. Например, к таким контрактам относят фьючерсы на акции.
• Расчетными. В момент исполнения контракта физически инвестор не получает базовый актив, например нефть, золото, валюту. Вместо этого происходит последний расчет во время клиринга и контракт закрывается, а вложенные деньги высвобождаются.
Итак, каждый контракт имеет срок действия, исполнение контракта может быть каждый месяц, раз в 3 месяца и так далее. Возникает вопрос: что делать, когда деньги от ГО высвободились, а текущий контракт закрылся?
Можно войти в позицию по следующему контракту на тот же актив с другой датой экспирации. Для этого есть два пути.
Путь 1. Когда деньги от прежнего контракта высвободились, инвестор покупает или продает следующий контракт.
Путь 2. Можно использовать календарный спред. Эта функция позволяет совершить 2 разнонаправленные сделки с одним контрактом, но с разными датами исполнения. С его помощью инвестор экономит средства на комиссиях при закрытии текущего контракта и открытии другого. Можно использовать как для длинных, так и для коротких позиций.
Фьючерсы, в отличие от акций, нельзя держать неопределенное время. Во-первых, акции не имеют срока исполнения. Во-вторых, купив акции, вы начинаете владеть имуществом и можете держать или продавать его в любое время, при этом прибыль или убыток будут зафиксированы лишь в момент закрытия позиции.
Выделим несколько важных понятий для фьючерсов.
Гарантийное обеспечение (ГО) — это сумма средств, необходимая для открытия и поддержания позиции по фьючерсу. Эти средства платит как покупатель, так и продавец в клиринговую организацию. Размер ГО устанавливает биржа. Для каждого контракта сумма разная и зависит от стоимости контракта и волатильности.
Особенностью ГО является то, что данные средства выступают гарантом сделки. Дополнительно это дает возможность торговать с эффектом плеча (займа), так как инвестор не платит полную стоимость контракта.
Пример. Фьючерс на нефть марки Brent на рынке стоит $91 за баррель, в контракте 10 баррелей. В рублях контракт стоит примерно 68,5 тыс. руб. Вы, как инвестор, не вкладываете всю сумму. Требуется только ГО, сейчас оно составляет 11,4 тыс. руб. Разница называется эффектом плеча, при этом займом не является и процентов по нему платить не нужно.
Примечание. ГО — величина непостоянная. Она может изменяться в течение дня несколько раз как в сторону увеличения, так и уменьшения. Некоторые брокеры могут предложить вам услугу единого брокерского счета (ЕБС). Включена она или нет — от этого будет зависеть размер ГО, который может быть больше размера, заданного биржей. Если не подключено маржинальное кредитование и есть услуга ЕБС, тогда вместо суммы ГО блокируется полная стоимость контракта.
Вариационная маржа — денежное выражение изменения обязательств участников сделки. Или просто — ваша прибыль или убыток, зачисляющиеся каждый день.
Да, финансовым результатом считается «цена закрытия – цена открытия». Однако во фьючерсах это правило немного сложнее. Допустим, инвестор купил контракт на акции Сбербанка по цене 28 000 руб. Контракт начал расти в цене, на момент клиринга цена составила 28 500 — на счет инвестора будет зачислена вариационная маржа в размере 500 руб.
После окончания клиринга вариационная маржа не будет рассчитываться от цены приобретения (28 тыс.), а будет использоваться цена предыдущего клиринга (28,5 тыс.) Допустим, цена упала до 28 400, во время следующего клиринга с инвестора спишут убыток — 100 руб.
Далее инвестор закрывает позицию. Его итоговый финансовый результат составит 400 руб., включая 500 уже начисленных и 100 списанных позже. Этот пример применим к одной торговой сессии. Если позиция не закрывается и переносится на другие сессии, такой процесс будет продолжаться до экспирации или же пока инвестор не закроет позицию.
Примечание. Стоимость фьючерсов может быть выражена в рублях, в долларах или в пунктах. В зависимости от этого процесс расчета вариационной маржи может усложняться. Так, стоит запомнить формулу, применяя которую, можно легко и быстро все посчитать:
Расчетная цена 2 – Расчетная цена 1 / Шаг цены * Стоимость шага цены, где
• Цена 2 — текущая котировка или цена закрытия сделки
• Цена 1 — цена открытия позиции до клиринга, либо цена после клиринга
• Шаг цены — минимальное изменение цены, у каждого фьючерса свое значение
• Стоимость шага цены — денежное выражение одного шага цены, в рублях
Вы наверняка слышали: чем выше риск — тем больше прибыль. Фьючерсы являются активами с повышенным риском, так как потери потенциально могут превысить запас кэша, без учета ГО. Можно сказать, что такие же риски характерны и для акций. Однако если в них не использовать заемных средств, то можно переждать просадку и дождаться роста цен. Худший сценарий — это банкротство компании или отсутствие перспектив и постоянный нисходящий тренд.
Проще говоря, фьючерсы — это не инвестиции, за позицией в них нужно следить. Это не имущество в виде акций. Значит, и дивидендов вы не получите, и участвовать в собрании акционеров не сможете.
Это одно из главных преимуществ срочного рынка. Представим ситуацию, что вы владеете акциями и они начинают падать в цене. Акции во владении более 3 лет — вы сможете получить льготу за долгосрочное владение ценными бумагами. Чтобы не терять ее, когда акции падают, можно использовать фьючерсы.
Эффект плеча во фьючерсах, о котором мы говорили ранее, не является займом. Следовательно, можно открыть позицию по фьючерсам хоть в лонг, хоть в шорт — стоить это будет одинаково. Вы открываете позицию шорт в акциях, стоимость которых падает, и зарабатываете на этом.
В этом случае вы не фиксируете убыток в акциях, зарабатываете на их снижении, а полученные средства можете использовать для реинвестирования в просевшие бумаги.
Аналогично можно поступать с акциями добывающего сектора, применяя фьючерсы на нефть, золото, серебро и другие активы. Для экспортеров выгоден слабый рубль, а во время его укрепления можно хеджироваться, используя в срочном контракте на доллар-рубль.
Срочный рынок во многих активах очень волатилен, из-за чего контракты подвержены сильным колебаниям цены. Если вы придерживаетесь тактики спекулятивной (краткосрочной) торговли, то фьючерсы будут выгоднее акций, так как требуют меньшей суммы инвестиций.
Пример. Вы имеете депозит 50 тыс. руб., инвестиционный выбор — акции Сбербанка. По текущим ценам вы можете купить 178 бумаг или 17 лотов (170 бумаг). Фьючерсы на акции банка — SRH2, стоят 28 тыс. за 1 лот, равный 100 бумагам. Но ГО на 1 контракт составляет 6800 руб. При прочих равных вы сможете купить 7 контрактов, что сопоставимо с 700 акциями или 196 тыс. руб. — это почти в 4 раза превышает ваш депозит. Получается, что потенциальная прибыль гораздо больше. Плюс комиссии на срочном рынке зачастую ниже, чем на фондовом рынке.
Базовым активом фьючерсов выступают разные биржевые активы. Среди них можно найти те, которые инвестор не сможет использовать иначе, кроме как через фьючерсы. Такими активами могут быть товары (нефть, газ, золото, платина) или процентные ставки.
Конечно, можно купить акции нефтяных или золотодобывающих компаний, все акции из индекса, ETF или ПИФы на них. Но все это не прямой способ инвестирования, и он может потребовать большую сумму вложений, чем фьючерсы.
С помощью фьючерсов можно выстроить и протестировать свои торговые системы, отыгрывать важные события, страховать инвестиции на фондовом рынке, а также сократить влияние дивидендных гэпов.
Очень много параметров нужно знать, где их брать?
С опытом вы поймете, что их немного и поиск несложный. На сайте Московской биржи можно открыть интересующий контракт, на его странице описаны все основные важные параметры. Если вы используете терминал QUIK, то в таблице текущих торгов их тоже можно найти.
Что понадобится: размер ГО, шаг цены и его стоимость, дата экспирации, размер лота.
Закрыл позицию, а вариационная марже все равно меняется
Это нормально, фьючерсы в валюте или пунктах привязаны к курсу доллара, до клиринга он меняется и немного изменяет вариационную маржу. Финальный, он же вечерний клиринг, зафиксирует окончательный результат.
Что будет с поставочным контрактом в день экспирации?
Когда начнется клиринг, стартует и экспирация фьючерса. Ваше ГО в контракте высвобождается, проходит последний расчет вариационной маржи. Освободившиеся деньги идут на сделку с базовым активом.
Если денег на эту сделку не хватает, то брокер может принудительно закрыть позицию во фьючерсах до экспирации. Если есть доступное плечо, то поставка будет в долг. Для его покрытия нужно самостоятельно закрыть позицию в акциях или внести деньги на счет.
У меня 100 тыс. руб. и все они в ГО, что может пойти не так?
Вариационная маржа начисляется или списывается каждый день в момент клиринга. Если допустить, что на вашем счете совсем нет свободных денег, то брокер вправе частично закрыть вашу позицию для покрытия обязательств. Поэтому стоит всегда оставлять запас кэша для возможных убытков и под комиссии.
У меня короткая (шорт) позиция по фьючерсу, что будет в день экспирации?
Если контракт поставочный, например, на акции Сбербанка, а в вашем портфеле уже есть 1000 акций, то 500 бумаг из вашей позиции продастся из-за фьючерса. Если на счете не было акций, то при экспирации вам поставят отрицательное количество акций, то есть откроется короткая позиция в акциях Сбербанка.
Можно не ждать экспирацию и поставку, а закрыться раньше?
Конечно, в любой день до дня экспирации и самого клиринга вы можете открывать и закрывать позиции.
А валюту использовать можно?
Да, некоторые брокеры, и в их числе БКС, дают возможность использовать валюту в качестве ГО. Валюта оценивается в рублях по курсу ЦБ. Важно отметить, что комиссия или вариационная маржа не будут списываться из валютных остатков, для этих целей всегда нужен рублевый кэш.
Как взаимосвязаны текущий и следующий контракт?
Ближайшим контрактом называют тот, дата экспирации которого ближе всего к текущей дате. Как правило, он наиболее волатилен и ликвиден. А по мере приближения экспирации, волатильность и ликвидность переходит в следующий. Оба контракта имеют разную цену, но ближе к дате исполнения ближайшего, цена будущего стремится к текущему.
Пример. Текущий контакт на пару доллар-рубль SiH2 исполнится 17 марта, сейчас он стоит 75 880; а следующий SiM2, исполняющийся 16 июня, стоит 77 630. Ближе к дате исполнения первого, стоимость второго будет стремиться к первому.
Как шортить через фьючерсы
Реальная цена поставки по фьючерсному контракту расчитывается исходя из финальной фьючерсной цены F(T) как произведение:
[финальная фьючерсная цена] x CF
Но эта цена не будет равна цене к поставке из начальной цены фьючерса(цены, по которой мы вошли в контракт):
[начальная фьючерсная цена] x CF
Пока мы были во фьючерсной позиции, нам начислялась/списывалась вариционная маржа в результате изменения цены фьючерса. Для одного контракта она будет равна:
ВарМаржа = [финальная фьючерсная цена] — [начальная фьючерсная цена]
Чтобы эффективная цена поставка были равна цене поставки из начальной цены, нужно:
- при отрытии позиции купить не один, а CF фьючерсных контрактов, в этом случае вариционная маржа будет равна:
Вармаржа = ([финальная фьючерсная цена] — [начальная фьючерсная цена]) x CF
- из-за того, чтопоставка будет проходить как один-к-одному(т.е. за один лот 10 облигаций), то в последний торговый день докупаем (1-CF) фьючерсных контрактов, если CF меньше 1 или продаем (CF-1) фьючерсных контрактов, если CF>1
Тогда эффективная цена исполнения будет равна цене поставки из начальной цены фьючерса:
Эфф.цена = [финальная фьючерсная цена] x CF — Вармаржа =
=[финальная фьючерсная цена] x CF — ([финальная фьючерсная цена] — [начальная фьючерсная цена])x CF = [начальная фьючерсная цена] x CF
Таким образом, вне зависимости от поведения фьючерсной цены, мы можем зафиксировать цену поставки по облигации, исходя из первоночальной цены фьючерса.
Пример
Рассмотрим фьючерс на четырехлетние ОФЗ с исполнением в декабре 2012 года. Пусть 5 сентября мы хотим зафиксировать стоимость покупки 100 000 облигаций ОФЗ 25080 в будущем — 5 декабря.
Цена фьючерса (05.09.2012) = 10101 руб
Конв. фактор (ОФЗ 25080) = 0.9890
Цена облигации к поставке = Цена фьючерса (05.09.2012) x Конв. фактор (ОФЗ 25080)
Цена облигации к поставке(чистая) = 10101 x 0.9890 = 99.8989 (в % от номинала)
Эту цену мы и хотим зафиксировать. Цена фьючерса к поставке изменилась и стала равна:
Цена фьючерса(05.12.2012) = 10355 руб
Цена поставки, которую мы должны будем уплатить равна:
Цена поставки(чистая) = Цена фьючерса(05.12.2012) x Конв. фактор (ОФЗ 25080)
Цена поставки(чистая) = 10355 x 0.9890 = 102.4110
Чтобы зафикисировать первоначальную цена к поставке, мы 5 сентября покупаем
NF= Кол-во облигаций x Конв. фактор (25080) / Лот фьючерса
NF = 100 000 x 0.9890 / 10 = 9890 фьючерсов
За время обладания контрактом получим вармаржу, равную
ВарМаржа = 9890 x (10355 – 10101) = 2 512 060 рублей
При поставке мы хотим купить 100 000 облигаций. Т.к. в одном лоте фьючерса 10 облигаций, то мы должны выйти на поставку 10 000 фьючерсами OFZ4-12.12, поэтому в последний торговый день 04.12.2012 доводим позицию во фьючерсах до 10000 контрактов, докупая 10000-9890 = 110 фьючерсов.
На покупку 100 000 облигаций мы потратили 1024.11 руб * 100 000 = 102.411 млн, а первоначально рассчитывали купить за 998.989 руб * 100 000 = 99.8989 млн, т.е. в результате переплатили 102.411 млн – 99.8989 млн = 2 512 100 рублей, но эту же разницу мы получим по вариационной марже за время обладания контрактом (вар. маржа = 2 512 060 рублей), поэтому мы уже 5 сентября 2012 эффективно зафиксировали стоимость покупки ОФЗ 25080 на сумму 99.8989 млн.
2. Как с помощью фьючерсного контракта на корзину разместить деньги под 3-х месячную ставку?
Фьючерс на корзину ОФЗ позволяет зафиксировать цену покупки/продажи облигации в будущем, для этого нужно:
- Купить облигацию из корзины
- Продать фьючерсных контрактов в количестве
[Число облигаций]/[Лот фьючерса]x[Конв. фактор для облигации]
Нужно взвешивать пропорционально конверсионному фактору, чтобы зафиксировать уже сейчас цену, которую получим от покупателя фьючерса, см. предыдущий раздел)
- В последний торговый день(дни) довести количество фьючерсов до позиции, кратной лоту фьючерса и числу облигаций:
- Если [Конв. фактор]<1, то продать фьючерсов
[Число облигаций]/[Лот фьючерса]x(1- [Конв. фактор для облигации]) - Если [Конв. фактор]>1, то откупить фьючерсов
[Число облигаций]/[Лот фьючерса]x([Конв. фактор для облигации]-1)
Таким образом, перед поставкой количество фьючерсов точно соответствует нашей позиции по облигациям и равно:
[Число облигаций]/[Лот фьючерса]
- В дату исполнения выйти на поставку по фьючерсам купленной ранее облигацией.
3. Как продавец фьючерса при изменении бумаги CTD может заработать дополнительную прибыль?

Стратегия покупки бумаги из корзины и продажи фьючерсного контракта позволяет зафиксировать безрисковую ставку размещения до экспирации. Наибольшуя ставку размещения дает наилучшая к поставке бумага(из-за наибольшей ставки размещения она будет самой выгодной для продавца). Но эта бумага может поменяться с течением жизни фьючерсного контракта — и если мы поменяем перед поставкой прежнюю CTD на новую бумагу CTD и поставимся ей, то получим дополнительную прибыль – на рисунке обозначена желтым цветом.
Дополнительная прибыль продавца при замене старой CTD(i-той) на новую CTD(j-тую) составит:

Здесь CFi — конверсионный фактор для старой CTD, CFj — для новой CTD,
Pi(T), Pj(T) — цены для старой и для новой CTD в момент поставки соотвественно.
Величина
 — положительна, т.к. j-тый выпуск является наилучшим к поставке.
Т.е. мы видим, что если выпуск CTD поменяется, то продавец фьючерса получит дополнительную прибыль – разницу между конвертированными ценами старой CTD и новой CTD. Поэтому этот опцион (опцион выбора бумаги) должен стоить денег.
Пример
Рассмотрим фьючерс OFZ4-12.12. Пусть 5 сентября 2012 года решили разместить деньги с помощью этого фьючерса. Наилучшей к поставке бумагой на 5.09.2012 была ОФЗ 25080.
Цена (25080, 05.09.2012) = 100.11
НКД (25080, 05.09.2012) = 2.696
Цена (OFZ4-12.12, 05.09.2012) = 10101
Цена к поставке (ОФЗ 25080) = Цена (OFZ4-12.12, 05.09.2012) x CF(25080) = 99.7069
Дней до поставки = 05.12.2012 – 05.09.2012 = 91
Купонный доход (25080, с 05.09.2012 по 05.12.2012) = 7.4%*(05.12.2012-05.09.2012)/365 = 1.84
Ставка размещения = [99.7069 — 100.11 + 1.84]/[100.11 + 2.696]x365/91 = 5.6%
Эту ставку продавец фьючерса мог уже зафиксировать 5 сентября 2012.
Но в процессе жизни контракта наилучшая к поставке облигация поменялась на ОФЗ 25077. Какую дополнительную прибыль мог взять продавец в этом случае:
Цена (OFZ4-12.12, 04.12.2012) = 10355
Цена (ОФЗ 25080, 04.12.2012) = 103.2938
Дополнительная прибыль = CF(25080)x[Цена (ОФЗ 25080, 05.12.2012)/ CF(25080) — Цена (OFZ4-12.12, 05.12.2012)] = 0.9871x[103.2938/0.9871 – 103.55] = 1.0796
Дополнительная доходность = Дополнительная прибыль/[ Цена грязная(25080, 05.09.2012)]x365/Срок
Дополнительная доходность = 1.0796/[100.11+2.696]*365/91 = 4.21%
Таким образом, если перед экспирацией перешли на новую CTD, дополнительно к 5.6% годовых заработали еще 4.21% — суммарно 9.8%, без риска. Таким образом, увеличили нашу безрисковую доходность в 1.75 раз.
4. Как посчитать, насколько изменится цена фьючерса при изменении процентных ставок?
Изменение цены фьючерса можно представить как сумму из трех компонент:
- Изменение за счет длинной процентной ставки, т.е. произведения дюрации фьючерса на изменение доходности CTD:
-[Мод. Дюрация CTD] x [Изменение доходности CTD]
- Керри: разницы между доходностью CTD бумаги и стоимости РЕПО, заложенной во фьючерс
([Дох. CTD] – [РЕПО во фьючерсе]) x (Срок)
- Изменение за счет короткой процентной ставки (Ставки РЕПО во фьючерсе)
[Изменение РЕПО во фьючерсе] x [Срок до экспирации]
Эту сумму мы должны поделить на конверсионный коэффициент для наилучшей к поставке бумаги. Таким образом

Пример
Пусть модифицированная дюрация CTD выпуска равна 8, мы ожидаем роста доходности на 50 бп в течение месяца. При этом текущая разница между доходностью CTD и стоимостью фондирования составляет 100 бп.
Тогда за месяц цена фьючерса изменится на величину:
-8*50 бп + 100 бп * 1/12 = -391 бп = -3.91%
5. Почему шортить через фьючерс лучше, чем через рынок спот?
Если бумаги нет в портфеле, то шорт(короткую продажу) на споте обычно реализуют через операцию обратного РЕПО: берут бумагу под залог денег, продают бумагу, дожидаются, пока она упадет в цене, затем откупают и возвращают по второй ноге РЕПО. Т.е. в любом случае мы должны вернуть взятую в РЕПО бумагу. Но даже в случае самой ликвидной ОФЗ может возникнуть ситуация сжатия предложения по бумаге(squeeze), когда не сможем найти её на рынке по нормальной цене и откупить. Допустим, шортили бумагу на падающем рынке, а несколько крупных игроков намеренно скупали данную бумагу – когда рынок развернулся и мы должны закрыть РЕПО(вернуть бумагу), бумагу мы сможем взять только у них, причем по заведомо нерыночной цене. Т.е. основной недостаток шорта с помощью спота ОФЗ – привязка к конкретной бумаге и возможность сжатия предложения по ней. Такие ситуации не редки на рынке, и это надо иметь в виду, когда делается шорт с помощью спота.
Фьючерсный на ОФЗ лишен этого недостатка – чтобы сыграть на падении рынка, нам нужно просто его продать(занять короткую позицию). Покупка и продажа на фьючерсах – абсолютно симметричные операции.
6. Как меняется цена фьючерса при изменении доходности? (Дюрация фьючерса)
Фьючерс на ОФЗ отслеживает бумагу, наилучшую к поставке (Cheapest-to-deliver, CTD):
Цена(фьюч) = 1/[Конв. фактор CTD]x[(Цена CTD(спот) – (Купон до эксп. – Фондирование до эксп)]
Отсюда дюрация фьючерса – это дюрация CTD выпуска, деленная на конверсионный фактор (с поправкой на лот контракта:
Здесь DV01CTD — дюрация в деньгах (руб/бп) для наилучшей к поставке бумаге, L — лот фьючерсного контракта (10 облигаций), CFCTD — конверсионный фактор для наилучшей к поставке облигации.
Пример
Пусть по OFZ2-6.13 наилучшая к поставке бумага ОФЗ 25079 имеет дюрацию -0.2024 руб/бп и конверсионный фактор 1.0111. Тогда дюрация фьючерса равна: 10*(-0.2024)/1.0111 = 2 руб/бп.
7. Как построить стратегию на изменении наклона кривой доходности? Если ли скидка по гарантийному обеспечению при занятии такой позиции?
Стратегии на наклоне – игра на изменении доходностей между разными участками кривой. Например, если ожидаем увеличение наклона кривой, то по дальнему участку кривой доходность увеличится сильнее, чем по короткому участку кривой – в этом случае нам нужно продавать длинный участок кривой и покупать короткий участок кривой.

Т.к. мы хотим нести риск только на изменение наклона, но не на уровень ставок, то берем фьючерсные контракты в обратном отншении их дюраций:

Здесь,
 — конверсионные коэффициенты для облигаций, наилучших к поставке,
 — дюрации облигаций, наилучших к поставке
В этом случае мы нейтрализуем эффекты, связанные с параллельным сдвигом кривой.
Ожидания Стратегия Расширение спреда между коротким
и длинным сегментом кривой доходностиПокупка спреда – покупка "короткого" контракта
и продажа "длинного" контракта (т.к. относительное изменение
доходности по "длинному" контракту больше относительного
изменения доходности для "короткого" контракта)Сужение спреда между
коротким и длинным сегментом кривой доходностиПродажа спреда – продажа "короткого" контракта
и покупка "длинного" контракта (т.к. относительное изменение
доходности по "короткому" контракту больше относительного изменения
доходности для "длинного контракта)По данным позициям введена скидка на гарантийное обеспечение* – вносится обеспечение по большей ноге позиции при перекрытии её короткой ногой (по количеству контрактов):
GO_Total = N_L * GO_L + (N_S – N_L) * GO_S
N_L – число "дальних" контрактов, N_S – число "ближних" контрактов. GO_L – обеспечение по "дальнему" контракту, GO_S – обеспечение по "ближнему" контракту.
Например, пусть играем на сужении участка 2-6 лет. Количество контрактов берем в соотношении 3 к 1, скажем покупаем 30 OFZ2 и продаем 10 OFZ6, то величина обеспечения равна: 10* ГО OFZ6 + 20*ГО OFZ2
(По всем контрактам, кроме OF10.)
Рассчитать ожидаемую прибыль в стратегии на сужении спреда можно так:

Здесь NL — число "дальних" фьючерсов, DV01L — дюрация "дальнего фьючерса" в деньгах (сколько рублей теряет фьючерсный контракт при росте ставки на 1 бп),
 — изменение наклона форвардной кривой доходности, FL — цена "дальнего" фьючерса,
MDL — модифицированная дюрация "дальнего" фьючерса.
Пример
Рассмотри пример покупки спреда на интревале 1 марта 2010 – 30 марта 2010.
Ниже приведены данные:
Дата OFZ2-06.10 OFZ4-06.10 Цена ГО Цена ГО 01.03.2010 10106 303 9863 395 30.03.2010 10260 308 10133 405 Отношение дюраций длинного и короткого фьючерсов составляли

Стратегия Покупка 23 фьючерсов OFZ2-06.10,
продажа 10 фьючерсов OFZ4-06.10Начальное гарантийное обеспечение
под стратегию7889 руб. (=макс(303,395 руб)*10 + 13*303 руб ) Изменение стоимости позиции: 842 руб (=23*(10260-10106)-10*(10133-9863)) Доход по стратегии 842 руб Доходность стратегии на капитал 10.6%(=842/7889) 8. Почему фьючерсы на корзину являются гибким инструментом настройки процентного риска портфеля? Как рассчитать количество фьючерсов для приведения дюрации портфеля к целевому уровню?
Фьючерсы на корзину ОФЗ позволяют эффективно управлять дюрацией портфеля облигаций, не меняя сам портфель. Они представляют собой очень удобный способ структурирования хеджа – например, если ожидаем краткосрочного ухудшения ситуации на рынке облигаций, то можем не распродавать портфель, а потом, в случае улучшения на рынке, откупать назад, платя таким образом весьма существенные транзакционные издержки – вместо этого мы можем продать или купить фьючерсы на корзины ОФЗ, доведя профиль риска по нашему портфелю до нужного нам уровня.
- отвлекаются существенно меньшие средства для достижения требуемой дюрации из-за значительного плеча;
- войти и выйти из фьючерса быстрее и легче, чем войти и выйти из cash-инструмента в связи с высокой ликвидностью рынка фьючерсных контрактов;
- сам портфель облигаций остается неизменным – докупаем или продаем только фьючерсы на синтетические гособлигации (корзину ОФЗ).
Пусть мы хотим довести первоначальную модифицированную дюрацию портфеля MDINIT до целевого уровня MDTAR, используя фьючерсный контракт с "модифицированной" дюрацией MDFUT. Тогда количество фьючерсных контрактов для этой цели определится следующим образом:

Здесь П — стоимость портфеля облигаций, F — цена фьючерса.
Видим, что если целевая дюрация меньше первоначальной, то продаем фьючерсные контракта, а если цель – увеличить дюрацию, то покупаем фьючерсные контракты.
Модифицированную дюрацию фьючерса можно найти, зная что его ценообразование идет исходя из выпуска, наилучшего к поставке (CTD):

Здесь CFCTD — конверсионный фактор для CTD бумаги, MDCTD— модифицированная дюрация CTD бумаги.
Если вместо модифицированных дюраций используем дюрацию в деньгах – DV01, то тогда формула для определения количества фьючерсных контрактов упрощается:

Пример
Дата Выпуск Цена, % номинала НКД, % номинала DV01, руб./бп 24.02.2011 ОФЗ 25072 101.7204 0.568 -0.1747 24.02.2011 ОФЗ 25077 99.6171 0.583 -0.3859 Таблица. Параметры облигаций на 24.02.2011.
Пусть на 24.02.2011 имеем портфель из ОФЗ 25072 стоимостью 50 млн. рублей (48881 облигаций), дюрация портфеля (DV01) составляет -8540руб/бп(=-0.1747 руб./бп*48881).
На данную дату цена фьючерса на 4х летнюю корзину составляла 10268 руб., облигацией, наилучшей к поставке, являлась ОФЗ 25077 и конверсионный коэффициент для нее был равен 0.9596; цены по облигациям приведены в таблице 5. Допустим, что ожидаем понижения ставок и хотим нарастить дюрацию в 1.4 раза, т.е. до целевой DV01, равной — 11956 руб/бп. Есть два варианта:
- купить облигации ОФЗ 25077 в количестве 8852 бумаг(=(11956-8540)/0.3859) — для этого потребуется 8.9 млн. рублей;
- купить фьючерсы на "четырехлетнюю" корзину ОФЗ, где количество фьючерсных контрактов будет равно 849 (=0.1*0.9594*(11956-8540)/0.3859) — для покупки контрактов понадобится внести гарантийное обеспечение в размере 350 тыс. рублей(=849*10268 руб*4%).
Т.е. для приведения дюрации к целевой с помощью фьючерсов понадобилось в 25 раз меньше средств.
9. Насколько изменится доходность портфеля при таргетировании дюрации с помощью фьючерса?
Пусть имеем портфель с доходностью yП и модифицированной дюрацией MDINIT. Мы хотим довести дюрацию портфеля до целевого уровня MDTAR. Пусть мы решаем эту задачу с попомощью фьючерсного контракта на корзину ОФЗ и текущая CTD облигация этого контракта имеет доходность yCTD, модифицированную дюрацию MDCTD и ставку длинного фондирования ("зашитого") rfut.
Тогда нужное количество фьючерсных контрактов определится так:

И доходность нового портфеля будет равна

Видно, что уменьшая дюрацию, уменьшаем и доходность портфеля.
Например, если мы хеджируем саму CTD облигацию, то MDTAR = 0, MDINIT = MDCTD и yП = yCTD, то оставшаяся после этого доходность будет просто равна ставке денежного рынка, заложенной во фьючерс:

10. Как захеджировать портфель ОФЗ с помощью фьючерсов ОФЗ?
Фьючерсы на длинную процентную ставку являются удобными инструментами для хеджирования процентного риска для портфеля облигаций, т.к.
- цены на фьючерсы на корзину ОФЗ тесно связаны с ценами на спот — рынке ОФЗ;
- требуют низких транзакционных издержек – при занятии позиции платится только гарантийное обеспечение – например, стоимость занятия позиции по фьючерсу на двухлетнюю корзину ОФЗ номинальным объемом 1 млн рублей составляет всего 30 тыс. рублей (3%);
- фьючерсы на корзину ОФЗ – ликвидные инструменты с прозрачным ценообразованием и системой управления рисками.
Покажем, как можно вычислить количество фьючерсных контрактов для хеджирования процентного риска.
Пусть имеем портфель облигаций П с дюрацией, равной DV01(П). Стоимость портфеля при добавлении N фьючерсных контрактов стоимостью F : П + NF x F.
Цель хеджа: после добавления фьючерсных контрактов должны уменьшить волатильность портфеля до нуля: DV01(П) + NF x DV01(F) = 0.
Напомним, что дюрация фьючерса (изменение стоимости фьючерса при изменении текущей доходности на 1 бп) равна:

Итак, число фьючерсных контрактов для хеджирования равно:

Пример
Рассмотрим, как можно было хеджировать портфель из 10000 ОФЗ 25073 фьючерсами на двухлетнюю корзину OFZ2-06.11 в период 21 февраля 2011 – 3 марта 2011.
Дата ОФЗ 25073 OFZ2-06.11 Цена, % номинала Цена, руб. Гарантийное обеспечение, руб. 21.02.2011 101.605 10166 305 03.03.2011 101.738 10185 306 Стоимость портфеля на 21.02.2011 составляла (без учета НКД) 10000*1016.05=10160 тыс. руб. и наилучшей бумагой к поставке была ОФЗ 25072. Дюрации по бумагам были равны:
DV01, руб/бп ОФЗ 25072 -0.1764 ОФЗ 25073 -0.1355 Конверсионный фактор по наилучшей к поставке бумаге (ОФЗ 25072) равен 0.9908, ставка РЕПО овернайт равна 3.5%. Тогда количество фьючерсов для хеджирования равно:

Финансовый результат по портфелю ОФЗ 25073: 10000*(1017.38-1016.05)=13300 руб.
Финансовый результат по фьючерсу OFZ2-06.11: -753*(10185-10166)=-14307 руб.
Итоговый финансовый результат (ошибка при хеджировании): 13300 руб. -14307 руб. = -1007 руб.
Ошибка при хеджировании в %: 1007/13300 = 7.5%
Эффективность хеджа: 13300/1007 = 13.2
Стомость хеджирования: 753*306 руб. = 230 418 руб.
Итак, для хеджирования портфеля ОФЗ 25073 объемом 10.16 млн. рублей потребовалось 230.5 тыс. рублей для продажи 753 фьючерсов OFZ2-06.11 – при этом снизили волатильность портфеля в 13.2 раз (ошибка при хеджировании составила всего 7.5%).
11. Как захедживать портфель корпоративных облигаций с помощью фьючерса ОФЗ?
Основная идея хеджа заключается не в добавлнеии дополнительной прибыли, а в снижении волатильности позиции.
Доходность корпоративной облигации можно представить как сумму доходности ОФЗ соответствующего срока и кредитного спреда по облигации – таким образом, риски по корпоративной облигации – это:
- риски изменения процентных ставок (ставок ОФЗ)
- риск изменения кредитного спреда.
Фьючерс на корзину ОФЗ позволяет убрать общий процентный риск, но отставляет риск кредитного спреда – поэтому, при хеджировании позиции по корпорату с помощью фьючерса на ОФЗ мы фактически берем вью на сужение кредитного спреда – разницы между доходностью корпоративной облигации и ОФЗ: хедж будет работать, если кредитный спред будет стабильным (или сужаться) – т.е. когда смогли перести более волатильный риск(риск процентной ставки) в менее волатильный риск(риск кредитного спреда).
Для определения кфц хеджирования – количества фьючерсных контрактов – можно использовать дюрацию портфеля и дюрацию фьючерса в деньгах(насколько в рублях изменяется цена позиции при движении процентной ставки на 1 б.п.)

Дюрацию фьючерса можно посчитать, зная дюрацию CTD-бумаги – именно по ней котируется фьючерс:

Здесь L — лот фьючерсного контракта(равен 10 облигациям), DV01CTD — дюрация в деньгах для CTD выпуска, CFCTD — конверсионный фактор для CTD выпуска.
Как шортить в Тинькофф инвестициях
Одним из способов заработка на бирже является торговля «в шорт» — купля-продажа ценных бумаг с целью выиграть на снижении их стоимости. Такой вид операций позволяет не терять время в процессе падения рынка, при так называемом медвежьем движении, и использовать любую возможность заработать на изменении цены актива.
Среди российских брокеров шортить акции и другие инструменты позволяет «Тинькофф инвестиции». Компания организовала удобный и простой интерфейс для торговли. Однако заработок на шортах имеет свои нюансы, поэтому сегодня мы в подробностях разберем, как именно шортить в Тинькофф Инвестиции и какая ответственность ложится при этом на инвестора.
Что такое шорт-торговля
Торговля «в шорт», или открытие коротких позиций на бирже, позволяет зарабатывать на снижении стоимости актива. Термин «шорт» происходит от английского «short sale», что переводится как «короткая продажа». На рынке можно шортить разные виды инструментов: акции, валютные пары, фьючерсы и т.д.
При игре на понижение инвестор сначала продает полученный от брокера в долг актив, а затем выкупает его обратно по более низкой стоимости и возвращает брокеру. Прибыль от сделки формируется за счет разницы цен при купле-продаже, минус комиссионные за использование активов брокера.
Связь с маржинальным кредитованием
Поскольку шорт-торговля основана на предоставлении займа в виде ценных бумаг, она неразрывно связана с маржинальным кредитованием, т.е. с использованием кредитного плеча. Именно поэтому короткие позиции зачастую называют непокрытыми сделками: они открываются на заемные средства. После открытия короткой позиции инвестор ежедневно выплачивает фиксированную сумму за пользование активами, предоставленными ему брокерской компанией. Чаще всего заработок на шортах расценивается как быстрая спекуляция. Трейдер может взять в долг ценные бумаги, ожидая, что в ближайшее время стоимость их уменьшится. В долгосрочных инвестициях шорты применяются реже.
Короткие продажи практикуют преимущественно опытные инвесторы и трейдеры-спекулянты. Эксперты не рекомендуют такой вид заработка новичкам, поскольку он несет в себе множество рисков. Поэтому прежде чем открыть шорт в Тинькофф Инвестициях потребуется подключить функцию маржинальной торговли в личном кабинете. По умолчанию она выключена — чтобы обезопасить новичков от ошибочных и необдуманных действий.
Как торговать в шорт в Тинькофф Инвестиции
Чтобы играть на понижение через «Тинькофф инвестиции», требуется выполнить ряд действий по подключению маржинальной торговли и формированию лимитной заявки на сделку. Рассмотрим эти действия в подробной инструкции.
Подключение маржинальной торговли в приложении
Последовательно выполните шаги:
- Откройте приложение «Тинькофф инвестиции» и залогиньтесь там, введя данные своей учетной записи. В правом верхнем углу основного экрана кликните на значок шестеренки.
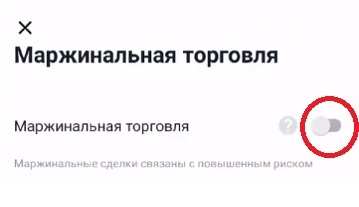
2. Во всплывшем меню выберите строку «Маржинальная торговля». По умолчанию в это строке стоит пометка «Выкл.», означающая, что кредитное плечо еще не подключено — открыть и закрыть шорт в Тинькофф Инвестициях пока невозможно.
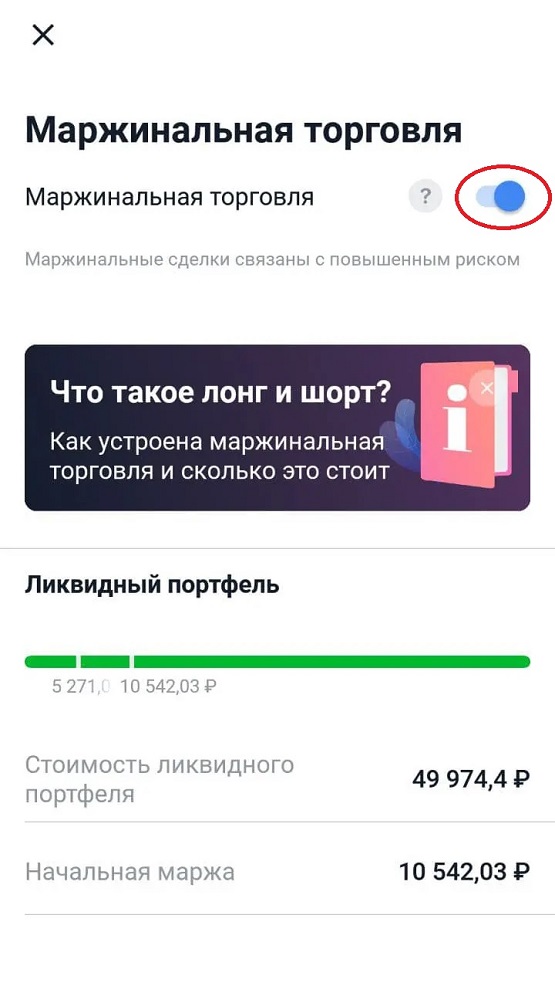
3. На открывшемся экране переведите подсвеченный серым ползунок рядом с надписью «Маржинальная торговля» в активное состояние, сдвинув его вправо или просто однократно нажав на него.
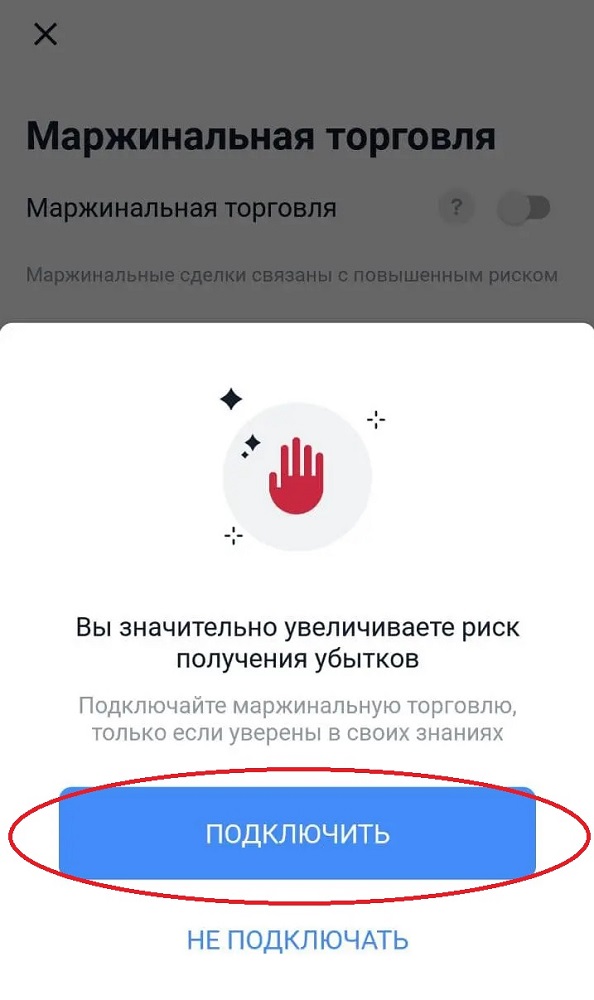
4. Выдастся предупреждение о том, что подключаемая функция значительно увеличивает риск получения убытков. Если вы уверены в своих знаниях, опыте и готовы на повышенный риск, нажмите кнопку «Подключить».
5. В целях безопасности Центробанк обязал брокеров предоставлять доступ к маржинальной торговле высокорискованными активами только клиентам, прошедшим тестирование. Поэтому перед подключением кредитного плеча вам будет предложено пройти тест на понимание особенностей работы биржи и совершения необеспеченных сделок. Чтобы приступить к тестированию, нажмите «Начать».
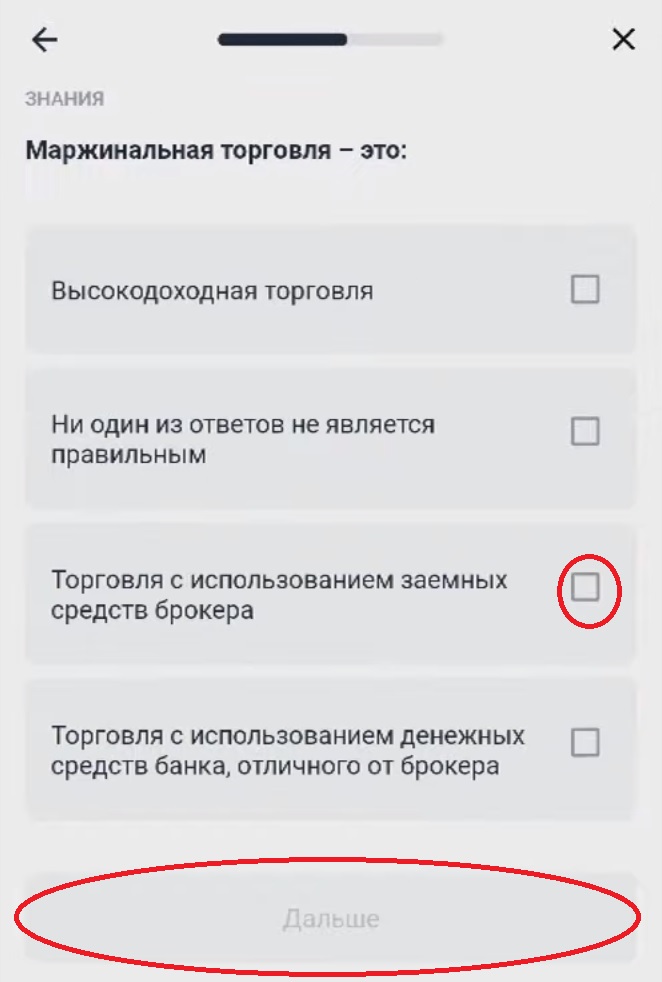
6. В тесте содержится несколько вопросов — последовательно ответьте на них. Для этого в каждом вопросе среди предложенных вариантов отметьте правильный ответ галочкой и нажмите «Далее» для перехода к следующему вопросу.
7. После успешного прохождения тестирования выдастся сообщение «Вы сдали тест и можете перейти к торговле». Нажмите кнопку «Хорошо». Функция будет активирована, ползунок рядом с надписью «Маржинальная торговля» подсветится синим цветом.
Подключение маржинальной торговли на сайте
Пошагово выполните следующие действия:
- Зайдите в личный кабинет на официальном портале брокерской компании «Тинькофф Инвестиции», введя данные своей учетной записи. Во вкладке «Портфель» выберите брокерский счет или индивидуальный инвестиционный счет (ИИС), к которому хотите добавить функцию маржинальной торговли.
2. В открывшемся окне с обзором выбранного счета нажмите кнопку «О счете».
3. В отразившихся свойствах счета найдите строку «Маржинальная торговля» и нажмите на нее. По умолчанию ползунок в этой строке находится в неактивном состоянии и подсвечен серым цветом.
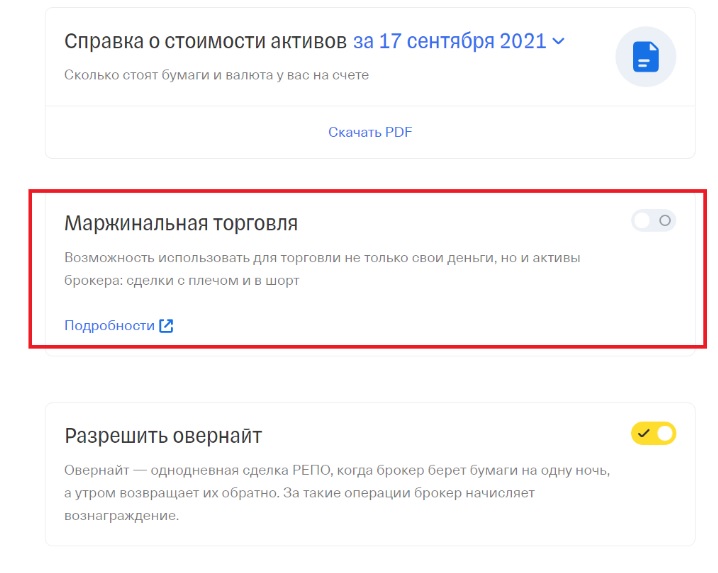
4. После предупреждения о повышенном риске подключаемой функции вам будет предложено пройти тестирование для доступа к работе с высокорискованными активами и совершению сделок с кредитным плечом. Чтобы приступить к тесту, кликните на кнопку «Начать тест».
5. После успешного завершения тестирования нажмите «Продолжить». Функция маржинального кредитования будет подключена. Ползунок рядом с надписью «Маржинальная торговля» окрасится в яркий цвет.
Оформление заявки на шорт-сделку
Чтобы открыть короткую позицию, а после достижения ценой нужного значения закрыть ее, необходимо оформить заявки на выполнение этих операций. Последовательность действий в приложении и личном кабинете на сайте одинакова:
- Выберите нужный инструмент для торговли в шорт. У нас на скриншотах это акции Twitter. Для открытия короткой позиции нажмите «Продать».
2. В следующем окне заполните параметры лимитной заявки. Укажите цену, по которой хотите продать актив, и размер продаваемого лота. Кликните кнопку «Создать заявку». После совпадения рыночной цены с параметрами созданного ордера, заявка будет выполнена, и об этом придет уведомление. В портфеле проданные акции отразятся с минусовой стоимостью.
3. Чтобы закрыть короткую позицию и зафиксировать прибыль по ней, выберите в портфеле ранее проданные акции и в их разделе нажмите «Купить».
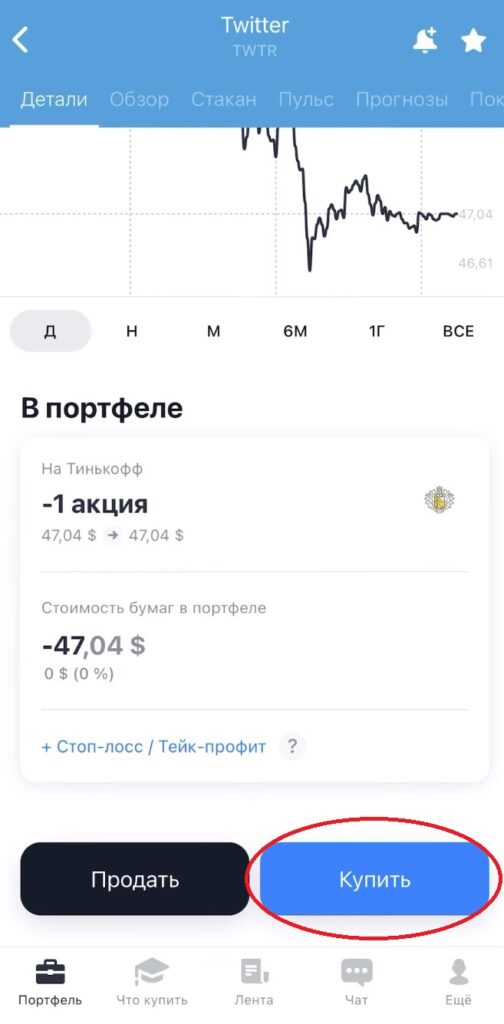
4. Заполните параметры лимитной заявки на покупку. Укажите цену, по которой желаете купить актив. Она должна быть ниже цены, по которой он был продан ранее. Также введите число лотов. Кликните на кнопку «Создать заявку». После достижения рыночной ценой указанных параметров заявка будет выполнена. Об этом придет уведомление, а на брокерский счет поступит полученная от сделки прибыль.
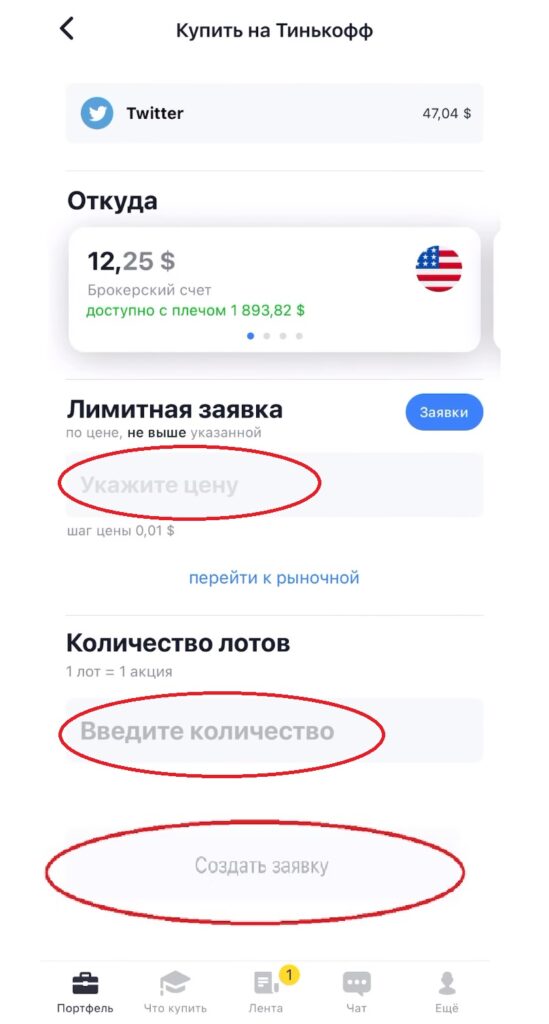
Как видно из инструкций, продавать и покупать акции в шорт через «Тинькофф Инвестиции» технически очень просто. Главная трудность состоит в понимании самого принципа работы коротких позиций.
Ликвидный портфель и маржин-колл
При предоставлении займа для маржинальной торговли брокер старается обезопасить себя от невыплаты долга инвестором. Страховым механизмом при этом является так называемый маржин-колл. Это уведомление от брокера о нехватке финансов на счете для покрытия суммы образовавшейся задолженности и требование внести на депозит дополнительные денежные средства или ценные бумаги. Риск невыплаты долга возникает в том случае, когда рынок начинает двигаться в противоположном ожидаемому трейдером направлении, и короткие позиции сильно уходят в минус. Если инвестор не восполнит нехватку финансов на счете, брокер имеет право принудительно выкупить ценные бумаги, находящиеся в шорте, расплатившись за них средствами со счета инвестора, или реализовать часть бумаг в инвестиционном портфеле клиента для уменьшения размера задолженности по непокрытой позиции.
Для оценки возможности клиента выплатить долг брокер определяет среди его активов ликвидный портфель. В него он включает только иностранную валюту и ценные бумаги, являющиеся на его взгляд ликвидными. Какие именно активы «Тинькофф Инвестиции» считает ликвидными, можно уточнить на сайте брокера в разделе «Перечень ликвидного имущества со ставками риска».
Опираясь на стоимость бумаг, валюты из ликвидного портфеля инвестора и ставки риска для каждого инструмента, брокер рассчитывает стоимость ликвидного портфеля, размер начальной и минимально допустимой маржи. Если общая цена ликвидного портфеля клиента становится меньше минимально допустимой маржи, срабатывает маржин-колл. Чтобы избежать принудительного закрытия позиций и связанных с ним убытков, необходимо заранее пополнять депозит, еще на этапе, когда полоса индикатора «Ликвидный портфель» в личном кабинете «Тинькофф инвестиции» подсвечивается оранжевым цветом, а цена портфеля находится в пределах между начальной и минимальной маржой. Кроме того, для избегания закрытия сделок по маржин-коллу можно самостоятельно заранее уменьшать размер необеспеченной позиции, разбавляя ее покупкой небольших лотов.
Комиссия за использование займа
При маржинальной торговле в шорт трейдер ежедневно платит комиссию за перенос открытой позиции на следующий день. Эти расходы съедают часть прибыли от сделок, а при неверном прогнозировании даже приводят к убыткам. Прежде чем начинать шортить и брать в долг у брокера, необходимо ознакомиться с тарифами на обслуживание кредитного плеча и внести эти данные в расчет потенциальной прибыли по сделке.
Если короткая позиция открывается и закрывается в течение одной торговой сессии и никуда не переносится, комиссия не взимается.
Риски торговли в шорт
Начиная шортить, инвестор должен отдавать себе отчет в том, что короткие продажи, как и любая маржинальная торговля, несут в себе очень высокие риски. Применение займов позволяет увеличить объем сделок и прибыль. Но одновременно оно повышает и размер потенциальных убытков.
Основные риски торговли в шорт:
- высокие комиссии за пользование заемными активами;
- ограниченный выбор инструментов, доступных для игры на понижение;
- величина потенциальных убытков может превышать размер возможной прибыли;
- расходы на дивиденды и налоги в случае попадания на дату отсечки по дивидендным акциям;
- принудительное закрытие и убытки по маржин-коллу.
Торговля в шорт с кредитным плечом — очень ответственное и рискованное дело. Зарабатывать на ней получится только у тех трейдеров, которые досконально изучат ее особенности, учтут все риски, правильно рассчитают затраты на обслуживание долга и точно спрогнозируют прибыль. Новичкам, желающим освоить короткие продажи, эксперты советуют открыть для этого отдельный брокерский счет на небольшую сумму и практиковаться в течение нескольких месяцев на нем, до достижения абсолютного понимания механизмов маржинальной торговли в шорт. Только после этого можно переходить к более серьезным вложениям.
- Если [Конв. фактор]<1, то продать фьючерсов