Какой банк лучше выбрать для ИП в 2023 — сравнение тарифов
Выбрать страховку сложно. Я сам постоянно читаю форумы и пользуюсь страховками. Из опыта, лучше всего покупать в Polis812 или Cherehapa. Принимаются российские карты.
Так как я когда-то зарегистрировал ИП (моя подробная инструкция), то мне приходится еще пользоваться и отдельным банковским счетом для предпринимательской деятельности. Я уже писал общую информацию про открытие расчетного счета, а в этом посте хотел бы выложить небольшое сравнение тарифов различных банков, в том числе и тех, которые посоветовали в комментариях.
В основном речь будет про московские банки, но часто они представлены и в регионах, причем их тарифы будут ниже.
Сравнение тарифов банков для ИП
В связи с нестабильной экономической ситуацией в стране и отзывов лицензий у банков, есть мнение, что лучше выбирать топовые и крупные банки, чтобы потом не пришлось вытаскивать деньги через АСВ из мелких (счета ИП страхуются до 1.4 млн рублей). Но я бы не сказал, что это сложно, просто какое-то время деньги будут «заморожены. Как вариант, вы можете просто не держать большие суммы на счету ИП и сразу же их выводить.
И, если уж на то пошло, то, чтобы прям уж совсем не беспокоится, то нужно открывать счет в Альфабанке/Сбербанке, с ними уж точно ничего не случится. Так что сами смотрите. Чем крупнее и надежнее банк, тем больше будут ваши затраты на обслуживание. Но если у вас большой бизнес, то все эти комиссии на фоне оборотов компании будет копеечными.
Тинькофф
После того как Модуль ухудшил тарифы, Тинькофф Бизнес (первые 4 месяца бесплатно) стал смотреться более привлекательно, чем раньше.
Открытие счета, подключение Интернет-банка, выезд представителя в офис/квартиру — бесплатно. Очень длинный операционный день, с 1 ночи до 20 вечера, внутри банка круглосуточно. Мне это удобно, я порой вечером переводы делаю. Внутрибанковские переводы на счета ИП и компаний бесплатные. Смс-информирование по счету — 99 руб/мес или 990 руб/год.
У меня тариф «Простой» — 490 руб/мес, при наличии операции 0.5% на остаток. Первые 3 внешних платежа на счета ИП и компаний бесплатные, далее по 49 руб. А вот с платежами физ лицам есть засада — 49 руб + 99 руб + 1.5% от суммы в пределах 400 тыс руб, 49 руб + 99 руб + 5% для сумм 400-1 млн руб, при больших суммах комиссия 49 руб + 99 руб + 15%. Но если речь о переводах себе, то на свою дебетовую карту Тинькофф Блек можно бесплатно перевести до 150 тыс руб/мес, а на кредитку 250 тыс руб/мес, или же суммарно 400 тыс руб в месяц, при больших суммах будут те же комиссии, что и для физиков.
Тариф «Продвинутый» — 1990 руб/мес, при наличии операции 1.5% на остаток. Платежки на счета ИП и компаний по 29 руб. Платежи физ лицам — 29 руб + 79 руб + 1% от суммы в пределах 800 тыс руб, 19 руб + 59 руб + 5% для сумм 800-2 млн руб, при больших суммах комиссия 19 руб + 59 руб + 15%. Но если речь о переводах себе, то на свою дебетовую карту Тинькофф Блек можно бесплатно перевести до 300 тыс руб/мес, а на кредитку 400 тыс руб/мес, или же суммарно 700 тыс руб в месяц, при больших суммах будут те же комиссии, что и для физиков. Есть разовый пакет за 2990 руб, который дает еще 500 тыс руб перевести физикам.
Тариф «Профессиональный» — 4990 руб/мес. при наличии операции 3% на остаток. Платежки на счета ИП и компаний по 19 руб. Платежи физ лицам — 19 руб + 59 руб + 1% от суммы в пределах 400 тыс руб, 19 руб + 59 руб + 5% для сумм 400-2 млн руб, при больших суммах комиссия 29 руб + 79 руб + 15%. Но если речь о переводах себе, то на свою дебетовую карту Тинькофф Блек можно бесплатно перевести до 300 тыс руб/мес, а на кредитку 400 тыс руб/мес, или же суммарно 700 тыс руб в месяц, при больших суммах будут те же комиссии, что и для физиков. Есть разовый пакет за 4990 руб, который дает еще 1 млн руб перевести физикам.
Снятие наличных с карты Тинькофф Бизнес идет с теми же комиссиями, что и платежи физикам. Поэтому выгоднее использовать дебетовую карту Тинькофф Black для физ лиц, особенно если в вашем городе есть банкоматы Тинькофф или вы этой картой пользуетесь для покупок (как я).
Таким образом, если вы не хотите делать карты Тинькофф Black для себя, или у вас есть физики на зарплате, то вам надо искать что-то еще. Например, Точка банк с хорошими тарифами. И тарифы проще для понимания.
Валютные переводы
Ведение валютных счетов бесплатное. Можно переводить валюту на счет физ лица внутри Тинькофф, чтобы избежать комиссий по переводам в другие банки. Но лимиты по переводам и комиссии будет такие же как по рублевым, озвучил их выше.
Для тарифа «Простой». Валютный контроль — 0,2% от суммы (минимум 490 руб). Внешний перевод 0,2% от суммы перевода, минимум 49 уе.
Для тарифа «Продвинутый». Валютный контроль — 0,15% от суммы (минимум 290 руб). Внешний перевод 0,15% от суммы перевода, минимум 29 уе.
Модульбанк
Модульбанк подходит многим категориям предпринимателей. Открытие счета, подключение Интернет-банка, заверение карточки с подписями.
Тариф «Ничего лишнего» — 0 руб/мес, все платежи 0 руб. Но! За все входящие операции 0,75% до 100 тыс руб, 1% 100—500 тысяч руб и 3% от 500 тысяч. Cмс по всем операциям — 90 руб/мес или 890 руб/год. Подходит тем, у кого совсем небольшой оборот и маленькие поступления.
Тариф «Оптимальный» — 690 руб/мес, но если заплатить за год сразу, то будет 390 руб/мес. Дают 3% на остаток, платежка юр лицам и ИП — 19 руб, платежка физ лицам — 19 руб в пределах 300 тыс руб/мес (300—500 тысяч — 1%, 500—1 млн — 3%, от 1 млн — 5%). Cмс по всем операциям — 90 руб/мес или 890 руб/год. Кстати, можно заплатить разово 9990 руб и пользоваться потом, сколько угодно, до первой смены тарифа. Отобьется за 2 года. У меня этот тариф, имхо он самый удачный.
Тариф «Безлимитный» — 4900 руб/мес или 3920 руб/мес, если заплатить сразу за год. Дают 6% на остаток, платежка юр лицам и ИП — 0 руб, платежка физ лицам — 0 руб в пределах 500 тыс руб/мес (500—1 млн — 1%, 1-2 млн — 3%, от 2 млн — 5%). Смс-информирование бесплатно.
Ко всем тарифам дают карту для снятия и внесения наличности, 1й год бесплатно, потом 300 руб (на Безлимитном всегда бесплатно). У нее свой отдельный счет. Есть лимиты и комиссия за снятие в зависимости от тарифа и суммы снятия. Но я картой не пользуюсь, привык выводить на счет физлица в Тинькофф.

Валютные переводы
Обслуживание валютного счета — бесплатно. Паспорт сделки для тарифов Оптимальный и Безлимитный — бесплатно. За валютный контроль берут 300 руб за платеж в пределах 500 тыс руб (в эквиваленте) и 1000 руб, если от 500 тыс руб до 1 млн.
Валютный перевод физлицу в другой банк 30 долларов, 30 евро или 150 юаней (да, есть счета в юанях), в пределах до 300/500 тыс руб в месяц (Оптимальный/Безлимитный). Если больше, то комиссия, как и с рублевыми переводами, зависящая от суммы и тарифа. Но если валюта не нужна, то можно конвертировать в рубли внутри Модуля, у них курс обмена валюты: курс биржи +/- 1%.
Также писал уже неоднократно, что у Модуля есть минус в плане валютный платежей, что их банк посредник берет
15$ с большинства платежей. По идее это должно зависеть от того, как именно контрагент-нерезидент их отправляет, перекладывая всю комиссию на получателя или часть оплачивая на своей стороне. Но раньше для таких же платежей комиссии не было (получал в другом банке), появились они только в Модуле.
Точка банк
По ссылке скидка на тариф «Всё лучшее сразу» на 3 месяца. Имхо очень неплохой вариант для ИП, потому что в тарифы включены многие услуги и не нужно платить ничего дополнительно. Входит в группу «Открытие», то есть ТОПовый банк. Рекомендую о нем подумать, если хочется именно в крупном банке счет открыть. Да и тарифы простые для понимания.
Интересная особенность любого тарифа — нет ежемесячного обслуживания, если не было никаких операций по счету. Вот бы так у всех было. Не пользуешься — не платишь.
Открытие счета, подключение Интернет-банка, мобильное приложение, выпуск банковских карт, выезд представителя в офис/квартиру — бесплатно.
Тариф «Необходимый минимум» — 0 руб в мес. Все платежи, снятие налички, переводы физ лицам — бесплатно. Прям халява, да? На самом деле нет. Берут 1% за все входящие поступления до 300 000 руб, 5% за суммы от 300 000 руб до 800 000 руб, и далее уже 8%. Очень хороший тарифный план для маленьких ИП с небольшими оборотами.
Тариф «Золотая середина» 500 руб/мес, входит 10 бесплатных платежей в пользу ИП и юр лиц, бесплатные переводы на счет физлица в пределах 200 000 руб (далее 0.5%). Имхо самый лучший тариф у них, достаточный для многих.
Тариф «Всё лучшее сразу» — 2500 руб/мес (первые 3 мес по 500 руб), входит 100 платежей в пользу ИП и юр лиц, бесплатные переводы на счет физлица в пределах 500 000 руб (далее 0.5%). Снятие наличных до 100 000 руб бесплатно. Дают кешбек 2% с уплаты налогов.
Открытие валютного счета бесплатно, ведение тоже бесплатно. Валютный контроль 0,15% от суммы перевода, но не менее 350 рублей. Есть платный тариф, там чуть поменьше процент. Исходящий валютный платеж 25 уе на тарифе «Всё лучшее сразу» и 30 уе на остальных.

Альфабанк
Альфабанк из ТОП-10, то есть один из самых самых.
Бесплатно: открытие рублевых и валютных счетов, подключение Интернет-банка, мобильное приложение, выпуск банковской карты и переводы юрлицам и ИП внутри Альфабанка, смс-оповещения. Если нет операций в текущем месяце на тарифах «Один процент» и «На старт», то плата за обслуживание не взимается. Представитель может приехать к вам в офис или домой.
Длинный операционный день, как у Тинькофф: с 1:00 ночи до 19:50, внутри банка круглосуточно.
Тариф «Один процент». Все бесплатно, включая смс-оповещения. Платите только 1% за все поступления. Точно такой же тариф есть у Точки. Отлично подходит для маленьких ИП с небольшими оборотами. Нет поступлений — ничего не платите. Открытие валютного счета недоступно.
Тариф «На старт». Обслуживание счета 490 руб/мес, или бесплатно, если нет операций. 3 внешних платежа ИП и юрлицам бесплатно, далее 50 руб. Внутренние и внешние переводы на счета физ лиц бесплатны до 100 тыс руб, 1% до 500 тыс и 1,5% до 2 млн.
Тариф «Электронный». Обслуживание счета 1440 руб/мес. При оплате 9 месяцев сразу дают еще 3 месяца в подарок. Заверение карточки с образцом подписи — 590 руб. Внешние платежи ИП и юрлицам стоят 16 руб. Внутренние и внешние переводы на счета физ лиц бесплатны до 150 тыс руб, 1% до 300 тыс, 1,5% до 1 млн, и дальше комиссия растет при увеличении суммы.
Есть еще несколько более дорогих тарифов. Достаточно широкая линейка тарифов, но условий слишком много, сходу разобраться сложно.
Для снятия наличности дают бесплатно карту Альфа-Cash (In, Ultra, FIFA) привязана к основному расчетному счету. Годовое обслуживание бесплатное у карты Альфа-Cash In (только для внесения наличных) и 299 руб/мес у карты Ultra. Снятие наличных на тарифе «Один процент» до 1.5 млн бесплатно. Снятие наличных до 100 тыс руб/мес — 1,25% на тарифе «На старт» (мин 129 руб) и 1.5% на тарифе «Электронный» (мин 200 руб). Больше сумма снятия — комиссия больше. Внесение налички на расчетный счет 1% у тарифа «Один процент», бесплатно у «На Старт» и 0,23% у «Электронный.
За валютный контроль хотят 600 руб за каждый платеж в пределах 400 тыс руб (в эквиваленте), далее 0,15%. Ежемесячное обслуживание валютного счета бесплатно на тарифе «На старт» и 1440 руб/мес на тарифе «Электронный». Внутри Альфбанка все валютные переводы бесплатны для тарифа «На Старт». Для тарифа «Электронный» внутренние переводы бесплатны только на счета ИП и юрлица, а платежи физ лицам внутри банка или в другие банки — 1% (мин 900 руб). На обоих тарифах за внешние переводы берут 0,25% (минимум 57 долларов или 43 евро, максимум 228 долларов или 174 евро).
Райффайзен
Минимальный пакет «Старт» стоит 990 руб/мес, есть скидка за при оплате за год. В пакет входит бесплатное открытие и ведение счета. Платежки по 25 руб, переводы физлицам в пределах 100000 руб без комиссии, далее 1%. Выдают бесплатную карту к счету, обслуживание карты «Бизнес 24/7 Базовая» — 90 руб/мес. СМС-оповещение — 199 руб/мес.
Без пакета: открытие рублевого/валютного счета 1700 руб, ведение рублевого/валютного счета 950 руб/25$ в мес. Перевод физлицу в Райфайзене без комиссии, перевод физлицу в другом банке 0.1%, но минимум $ 40.
Сбербанк
Открытие счета 2400 руб, но если у вас выручка до 1.8 млн/год и вы хотите кредит, то 700 руб. Подключение интернет-банка 960 руб. Это все были разовые траты, переходим к ежемесячным. Ведение счета 700 руб/мес, плата за использование Сбербанк Бизнес Онлайн 650 руб/мес, 30 руб платежка.
Открытие валютного счета 2400 руб, ведение валютного счета 600 руб/мес. Валютный контроль 0.15% от суммы, минимум 10 уе.
Это были общие тарифы на РКО. Но есть еще и пакеты услуг. Например, «Минимальный» 1500 руб/мес — рублевый счет + Интернет-банк + 5 платежей. Не трудно подсчитать, что все примерно тоже самое будет и без пакета. Если заплатить за несколько месяцев, то будет небольшая скидка.
Промсвязьбанк
Usb-ключ 1500 руб, только с ним можно пользоваться Интернет-банком «PSB On-Line». Минимальный тариф «Бизнес Лайт» — 1050 руб/мес, открытие счета 590 руб, платежка 45 руб. Тариф «Мое Дело» — 1250 руб/мес, в него входят сразу и услуги банка, платежка 45 руб, открытие счета бесплатное. Дают скидку, если оплатить несколько месяцев. Валютный контроль 0,15%, но не менее 750 руб. Смс-информирование 199 руб/мес.
Зачем они эту заморочку придумали с USB-ключом… Для меня сразу это невозможность пользоваться, таскать по разным странам флешку, не дай бог потеряешь.
Авангард
Открытие счета 1000 руб (если заявка через сайт), ведение рублевого счета 900 руб/мес, ведение валютного счета 500 руб/мес, платежка 25 руб или 30$ для баксов, валютный контроль 0,075% (мин 400 руб).
В Авангарде один момент стоит знать — пришедшие деньги не нужно выводить к себе на лицевой счет в тот же день, иначе будет комиссия. Просто стоит взять за правило — делать задержку минимум в один день перед выводом.
УБРиР
Бесплатное открытие счета, Интернет-банк и выезд менеджера. Минимальный тариф «Эконом» — 500 руб/мес, платежка 25 руб, но за подключение пакета нужно выложить еще 750 руб разово. Тариф «Online» — 800 руб/мес, платежка 25 руб, подключение бесплатно. Разница между этими тарифами — в «Online» платежи круглосуточные.
Личный опыт
Согласитесь, я бы не мог сравнивать эти два банка, если бы не попользовался и Тинькофф тоже, это было бы не честно 🙂
У меня сейчас 2 расчетных счета (Модуль и Тинькофф). Пока пользуюсь двумя, но собираюсь переходить в Тинькофф, так как у меня там есть карточки физ лица. Попробую сравнить самые основные моменты.
- Тинькофф более крупный банк и по финансовым показателям он впереди. Входит в народный ТОП, а Модульбанк не входит.
- У Тинькофф есть счета физлиц, и тем, кто имеет там банковские карты типа Тинькофф Black, очень удобно будет получать деньги на них мгновенно и без комиссий. Модульбанк не работает с физ лицами, у него будет только счет ИП.
- У Тинькофф тариф 490 руб/месяц. У Модульбанка есть бесплатный тариф, но там комиссия за переводы 0,75% физ лицам, поэтому более корректно будет сравнивать с тарифом Оптимальный 388-690 руб/мес. Таким образом, одинаково выходит за обслуживание. Тинькофф берет за смски еще 99 руб/мес, у Модуля они бесплатные. Но смс в принципе необязательная функция.
- Валютные счета Тинькофф начал открывать с января 2017, но я не открывал, ничего не могу сказать. Валютный контроль у Тинькофф 0,2% от суммы (минимум 490 руб), у Модульбанка фиксированно 300 руб при операции до 500 тыс и 1000 руб при операции 500 тыс — 1 млн руб. Но у Модуля есть такая проблема — почему-то с некоторых платежей по дороге берется комиссия 15 уе, например, с Google Adsense. При аналогичном платеже в другой банк, комиссии нет.
- Валютные переводы со счета ИП на счет физ лица будут бесплатны внутри банка Тинькофф. В Модуле же придется отдать минимум 30 уе за каждый валютный перевод на свою карту в другом банке.
- В обоих банках есть удаленная поддержка и выяснить можно любой вопрос через чат, а также выполнить какие-то действия.
Мой отзыв о Тинькофф Бизнес
Признаюсь честно, изначально хотел именно в Тинькофф Бизнес, так как пользуюсь их дебетовыми картами уже много лет. Но мне отказали без объяснений причин. Я предполагаю, технические косяки какие-то были, ведь все это было в самом начале, когда они только предложили обслуживание юр лиц и ИП. Тогда я открыл счет в Модульбанке (о нем ниже), но спустя полгода я еще раз подал заявку на открытие счета в Тинькофф, и они дали добро! Так что учтите, что если вам хочется в Тинькофф, но вам отказали, то можно еще через некоторое количество месяцев попробовать.
У меня небольшое ИП и не так много операций в месяц, поэтому мне не хотелось платить каждый месяц приличные суммы за обслуживание, как-то глупо за это переплачивать. Собственно, по этой причине я не рассматривал топовые банки, там нет недорогих тарифов.
У Тинькофф простой интернет-банк, интуитивно-понятный. Не помню, чтобы хоть раз возникали с ним какие-то проблемы. Все работает четко! В последнее время я все чаще пользуюсь их мобильным приложением, там можно делать все тоже самое. Как-то даже с телефона удобнее стало. Тех-поддержка отвечает в чате с небольшой задержкой, но всегда по существу. Реально им доволен и с чистой совестью могу посоветовать всем своим друзьям и подписчикам.
Заверение подписи, интернет-банк, и открытие счета были бесплатными, представитель приехал ко мне домой через 3 дня после того, как оставил заявку. Мы заполнили бумаги минут за 10 и он уехал. Это здорово, конечно, когда не нужно никто ехать, как это часто бывает в других банках.

Про валютные счета ничего не могу сказать, у меня валютные счета пока в Модульбанке. Возможно я потом полностью перейду в Тинькофф Бизнес, но пока лень этим всем заниматься, пользуюсь двумя банками.
Мой отзыв о Модульбанке
Честно говоря, когда я открыл счет в Модульбанк, то я не ждал чего-то особенного. Можно сказать, от безысходности открывал же (см. отзыв про Тинькофф). Однако, банк оказался очень удобным.
Пока меня все устраивает, никаких проблем не возникало, вообще ни одного косяка. Процедура открытия счета заняла минут 30, правда, пришлось ехать к ним в офис в Москва-Сити (сейчас приезжают уже домой или в офис). Не заплатил ничего за открытие счета, заверение подписей, подключение к Интернет-банку.
У Модуля довольно удобный и интуитивно-понятный Интернет-банк, где всегда можно задать вопрос в онлайн-чате. Отвечают иногда прям сразу, иногда нужно подождать минут 10-20. Ночью частенько отвечают, что специалист ответит в рабочие часы на следующий день. Но это я переписывался много с валютным контролем, они только днем работают. Нравится, что все очень просто, и нет такой замороченности на безопасности, как было в почившем Интерактивном банке. Там, помню, замучаешься подтверждать операцию различными кодами и паролями, а тут просто смска и все.

Также очень просто проходят все валютные поступления. В онлайн-чат просто загружаю скриншоты, например, из личного кабинета Google Adsense (только в самый первый раз нужно еще оферту выслать). И далее мне не нужно заполнять кучу полей в справке о валютной операции, не нужно создавать распоряжение на перевод с транзитного счета на обычный, все это делается автоматически, мне лишь надо ввести пароль из смс. Опять же помню, как раньше было в других банках, чуть где ошибся (полей-то много), так звонят и просят все заново переделать. Кстати, в Модульбанке валютные счета (доллар, евро, юань) открываются без посещения офиса, также через онлайн-чат.
Банки для тех, кто использует Мое Дело
Удобный сервис Мое Дело, который я уже 5 лет использую для ведения своей бухгалтерии и сдачи отчетности в налоговую, существенно расширил список интегрированных банков, где можно открыть счет. Как вариант, посмотрите Эльбу, некоторым она больше нравится.
Если вы еще не знаете, зачем нужны сервисы интернет-бухгалтерии, то прочитайте мой пост. Мне лично жизнь очень упрощает. Хотя да, можно делать все самостоятельно, не спорю. У кого, сколько времени, я в последнее время по максимуму пытаюсь с себя переложить, а то работать некогда.
Про тарифы рассказывать не буду, пользователи сервиса могут сами попасть на эту страницу и все выяснить. Не все банки я бы стал рассматривать, ну а я свой выбор я уже сделал — Тинькофф/Модульбанк (у меня 2 счета).
P.S. Пост по возможности обновляю, но тарифы могут меняться довольно быстро, поэтому обязательно уточняйте все на сайте банков, и пишите мне комментарии, чтобы я тоже исправил у себя.
Выбрать страховку сложно, поэтому вам поможет мой — ТОП страховок в Азию. Я постоянно читаю форумы и сам пользуюсь страховками.
10 лучших банков для ИП

Условия сотрудничества, ориентированные специально на представителей малого и среднего бизнеса, в том числе и индивидуальных предпринимателей, готовы предложить многие российские банки. В большинстве из них действует несколько тарифных планов, в рамках которых взимается различная плата за открытие и обслуживание расчетного счета, снятие наличных, переводы физическим лицам, эквайринг и другие услуги. В зависимости от потребностей и особенностей ведения бизнеса каждый ИП без труда сможет найти для себя оптимальный по условиям сотрудничества банк.
Составляя рейтинг лучших кредитных организаций для представителей малого бизнеса, мы учли, в первую очередь, особенности их тарифной политики и стоимость наиболее востребованных среди ИП услуг. В ТОП попали только те банки, у которых наиболее адекватные расценки на эквайринг, обслуживание расчетных счетов, снятие и внесение наличных и другие важные для малого бизнеса услуги. Также на распределение мест повлияли отзывы простых людей и экспертов, уровень доверия к банку и его популярность.
ТОП-10 лучших банков для индивидуальных предпринимателей
Мы вынесли в виде таблицы основные параметры, на которые желательно посмотреть при выборе банка для открытия расчетного счета и ведения бизнеса. Обращая внимание на них, вы сможете найти наиболее удачный тариф для своего дела.
Комиссия за пополнение
Комиссия за эквайринг
Стоимость обслуживания, руб./мес.
Стоимость платежного поручения
Комиссия за снятие наличных
Точка Банк, «Ноль»
80 руб. за каждые 10000 руб.
0% до 150000 руб., далее – 500 руб. за каждые 15000 руб.
350 руб. за каждые 10000 руб.
Тинькофф Банк, «Продвинутый»
0% до 300 000 руб. через Тинькофф
Альфа-Банк, «Уверенное начало»
По карте: до 150 000 руб. 0%, далее 0,3%
1,7% + 79 ₽ за внутренний перевод,
2% + 79 ₽ за внешний перевод
3% по карте (минимум 229 руб.)
3,3% в кассе (минимум 6600 руб.)
0,3%, минимум 490 руб.
2175 при оплате за год
2900 при оплате помесячно
0% до 500 000 руб.
1,5% до 400000 руб.
МТС Банк «Точный»
Бесплатно по бизнес-карте, 0,3% в кассе
0% до 300 000 руб. для ИП
1% до 300 000 руб. по бизнес-карте, 2,5% до 300 000 руб. в кассе
Сбербанк, «Набирая обороты»
0% до 300 000 руб.,
Зависит от региона
Открытие, «Быстрый рост»
По бизнес-карте 0,2%
0% до 100 000 руб.,
Банк Зенит, «Бизнес»
0,9% минимум 490 руб.
1,8-2,29% минимум 1290 руб.
0% до 200 000 руб., далее от 1,9% + 89 руб.
Естественно, по голым цифрам ориентироваться неудобно. Подробный разбор каждого банка и тарифа по ведению расчетного счета мы предлагаем вам прочесть ниже.
10 Совкомбанк, «Успех»

Совкомбанк – надежный банк для предпринимателей и компаний, который берет на себя большую часть обязанностей клиента по финансовым операциям, оставляя время для ведения бизнеса. У банка есть четыре тарифа для ИП: «Доходный», «Успех», «Мастер» и «Старт». Тариф «Успех» подходит для предпринимателей, использующих весь спектр банковских услуг. Он стоит 1780 рублей в месяц. Цена платежки по нему составляет от 0 до 56 руб., а комиссия за перевод физическим лицам не взимается в пределах 200 000 руб., а далее составит от 1,9% + 89 руб.
Комиссия за снятие наличных по корпоративной карте составляет 1,5 — 1,9% + 89 руб. По счету допускается овердрафт в пределах до 1 миллиона. Предусмотрено специальное пакетное предложение, дающее сразу несколько преимуществ, в том числе более выгодные тарифы по платежным поручения и снятию наличных. Торговый эквайринг обойдется от 1,8 до 2,29%, но не менее 1290 руб., однако в рамках пакетного предложения можно получить более привлекательный тариф. Отзывы от ИП этот банк получает преимущественно лестные, хотя и критика в них встречается, но ее обоснованность определить сложно.
9 Банк Зенит, «Бизнес»

Банк Зенит – комфортный банк для индивидуальных предпринимателей. Он предоставляет все необходимые услуги и обеспечивает выгодные условия для бизнеса. Невысокая цена переводов и выгодные комиссии за основные операции делают его привлекательным для клиентов. У Банка Зенит есть пять тарифов для бизнеса: «Один за все», «Бизнес», «Бизнес+», «Бизнес Комфорт» и «Бизнес без границ». Расскажем подробнее о тарифе «Бизнес». Его обслуживание стоит всего 1090 рублей в месяц, первый месяц бесплатно. Комиссия за внесение наличных первый раз не взимается, потом составит 0,9%, но не менее 490 руб.
За переводы физлицам взимается комиссия от 1,25 до 10% (первые 100 тысяч – бесплатно). Комиссия за снятие наличных до 5 миллионов составляет 5%, при большей сумме 10%. Первые пять платежных поручений в течение месяца бесплатны, далее за каждое придется заплатить 70 рублей. Бесплатно вы можете подключить одну корпоративную и одну инкассационную карту, а также поменять пакет услуг. Торговый эквайринг имеет комиссию от 1,5%.
8 Открытие, «Быстрый рост»

Открытие входит в число системообразующих банков и, соответственно, отличается высокой надежностью. Для ИП наиболее выгоден тариф «Быстрый рост», который предназначен для активно и быстро развивающегося бизнеса. Он имеет меньше ограничений, чем бесплатный «Первый шаг», и стоит всего 680 рублей в месяц. В подарок клиенту оформляют бизнес-карту с бесплатным обслуживанием на первые 3 месяца. Далее ее стоимость составит 199 руб./мес.
В месяц можно перевести деньги юрлицам бесплатно 10 раз. Потом придется платить по 100 рублей за платежку. Есть возможность подключения безлимита на число переводов за 990 руб. Физическим же лицам можно совершать бесплатные переводы на сумму до 100 тысяч рублей в месяц, при больших оборотах комиссия составит от 1%. При использовании бизнес-карты за снятие придется заплатить от 1,49%.
Интернет-банкинг полностью бесплатный. Банк предоставляет удобный эквайринг для индивидуальных предпринимателей. Радует, что при расчете комиссии и стоимости услуги учитываются все параметры ИП – потребности, возможности, особенности бизнеса. Это позволяет назначить справедливую оплату.
7 Модульбанк, «Оптимальный»

«Модульбанк» работает исключительно с малым бизнесом. Он предлагает четыре тарифа – «Стартовый», «Оптимальный», «Безлимитный» и «Корпоративный». Чтобы заключить договор, достаточно зарегистрироваться на сайте и договориться о встрече с менеджером банка. Радует техподдержка, которая, если верить отзывам, всегда на связи, решает любые вопросы быстро и вежливо.
Обойдется тариф «Оптимальный» всего 490 рублей в месяц. Пополнение расчетного счета в партнерских банкоматах или с собственной карточки бесплатно. Переводы юридическим лицам обойдутся в 19 рублей, физическим лицам – 19 рублей, если сумма менее 300 тысяч рублей. Если она более 300 000 руб. – 1% от суммы, а если превышает 500 000 руб. – то 3%. Терминал для эквайринга можно купить или взять в аренду. Комиссия по операциям будет зависеть от сферы бизнеса и начинается от 1,25%. На сайте банка можно найти много других полезных для малого бизнеса сервисов – безопасность по 115-ФЗ, Бухгалтерия, ВЭД, Зарплатные проекты.
6 Сбербанк, «Набирая обороты стандартный»

Тариф «Набирая обороты стандартный» от Сбербанка – оптимальное решение для тех, кто хочет платить за обслуживание немного, имея при этом оптимальные условия сотрудничества. Стоимость первого месяца составит всего 1 рубль, далее 1290 руб./мес. Платежи физлицам без комиссии возможны в пределах 300 000 руб., при больших оборотах она составит 1,7% до 1,5 млн, 3,5% до 5 млн, 4% свыше 5 млн. Платежи юрлицам внутри Сбербизнеса не ограничены, а вот в другие банки бесплатно можно отправить до 20 платежей, далее их стоимость составит 100 руб.
К тарифу прилагается бесплатная бизнес-карта, которая поможет сделать расчеты еще выгоднее. Так, с ее помощью плата за внесение наличных через банкомат составит всего 0,3%. Если же внесение нала производится через кассу, то комиссия составит уже 1%. Условия выдачи наличных отличаются в зависимости от региона, их нужно уточнить отдельно в своем отделении банка. В тариф также входят ряд небанковских сервисов, например, консультации по правовым вопросам, помощь юриста в ведении переговоров, электронный документооборот и многое другое. Торговый эквайринг предлагается с комиссией от 1,3%.
5 МТС Банк, «Точный»

МТС Банк имеет достаточный уровень безопасности и большой набор услуг и предложений для малого бизнеса. Банк предлагает пять тарифов для индивидуальных предпринимателей: «Проще простого», «Минимум», «Точный», «Выгодный» и «Стабильный». Открытие счета более чем простое: достаточно оставить заявку на сайте, загрузить необходимые документы, встретиться с представителем банка и заключить договор. Начинающим бизнесменам специалисты помогут разобраться со сложностями.
Тариф «Точный» — одно из наиболее привлекательных для малого бизнеса предложений. Его обслуживание стоит 1550 рублей в месяц. За переводы физлицам в сумме до 300 000 руб. в месяц дополнительно платить ничего не придется, но это касается только бизнеса, зарегистрированного как ИП. А снятие наличных в месяц обойдется всего в 1% при сумме 300 000 руб., но при условии использования бизнес-карты. В кассе операции по обналичиванию средств обойдутся дороже. Открытие счета в российских рублях, подключение электронной системы «Клиент-банк», перевод в бюджеты всех уровней и в государственные внебюджетные фонды также бесплатны. Комиссия за торговый эквайринг составляет от 0,95 %.
4 Райффайзенбанк, «Оптимум»

Райффайзен банк имеет три удобных предложения для индивидуальных предпринимателей – «Суперноль», «Оптимум» и «Максимум». Обслуживание от самого надежного банка Европы стоит недешево, но потраченная сумма быстро окупается. «Оптимум» – тариф для тех индивидуальных предпринимателей, которым не жалко выложить 2 175 руб. в месяц (цена действует при условии оплаты за год, при помесячной оплате она составит 2 900 руб.) за ведение расчетного счета в одном из крупнейших иностранных банков на территории России.
В стоимость уже входят многие услуги. В частности, можно пользоваться бесплатно мобильным и интернет-банкингом, картой «Бизнес 24/7 Оптимальная». Также в стоимость включены 60 операций по переводу денег юридическим лицам. Начиная с 61 операции в месяц комиссия за каждую составит 25 рублей. Физическим лицам перечисления с расчетного счета бесплатны в пределах 500 000 рублей за месяц.
Стоит отметить, что каждый из предлагаемых банком тарифов содержит множество нюансов, которых нет в рекламных материалах. Не озвучивают их порой и сотрудники этой кредитной организации. Перед заключением договора стоит внимательно ознакомиться с тарифной книгой, чтобы в полной мере понимать особенности каждого предложения. Негативные отзывы о банке часто оставляют те, кто верил рекламе и обещаниям менеджеров.
3 Альфа Банк, «Уверенное начало»

У Альфа-Банка есть достаточный выбор тарифов для малого бизнеса, в том числе «Простой», «Ноль за обслуживание», «Быстрое развитие» и другие, ориентированные на разные виды деятельности и различные его направления. Всего на момент подготовки рейтинга банк предлагает 12 тарифов, что можно назвать лучшим ассортиментом. Одним из наиболее привлекательных можно назвать тариф «Уверенное начало», подходящий для стабильного бизнеса с небольшими оборотами. Месяц обслуживания по нему обойдется в 690 рублей, а если заплатить за год вперед, то 2 месяца будет бесплатными. Для удобства работы желательно оформление бизнес-карты, бесплатной первые 6 месяцев, а затем стоящей 299 руб. ежемесячно.
По тарифу «Уверенное начало» переводы юр.лицам и ИП внутри банка всегда бесплатны, в другие банки можно не платить за первые 10 поручений, далее по 79 рублей за штуку. Удобно, что на личный счет ИП может перевести бесплатно до 300 000 руб. ежемесячно. Эквайринг в тариф не включен, как он будет тарифицироваться выбирается отдельно в зависимости от потребностей бизнеса.
2 Тинькофф Банк, «Продвинутый»

«Тинькофф» предлагает три тарифа для предпринимателей: «Простой», «Продвинутый» и «Профессиональный». Первые 2 месяца после открытия счета любой тариф в банке «Тинькофф» можно использовать бесплатно. Наиболее выгодный при наличии стабильного ИП с небольшими оборотами – «Продвинутый». Он позволяет получить за 1990 рублей в месяц все удобства собственного бизнес-счета.
Комиссии по тарифу довольно низкие – за пополнение счёта через банкоматы других банков и партнеров придётся отдать 0,5% от суммы, через банкоматы «Тинькофф» – бесплатно до 300 000 рублей, далее 0,2%. Важно помнить, что для этого потребуется наличие бизнес-карты. Если нужно перевести деньги физическому или юридическому лицу, это будет стоить 79 рублей и 1% от суммы до 400 тысяч рублей. Если сумма поднимается до 2 миллионов рублей, то комиссия вместо 1% составит 5%. А всё свыше 2 миллионов облагается комиссией 15%. То же самое касается и снятия наличных. Кроме того, ИП сможет скинуть на кредитную карту «Тинькофф» до 400 тысяч и на дебетовую до 300 тысяч рублей без какой-либо платы. Карту можно бесплатно оформить в день открытия счета, что очень удобно.
Очень радует возможность получать проценты на остаток денег по расчетному счету. По тарифу «Продвинутый» это 1%. Эквайринг в банке обходится в 2,29%, минимум 2690 руб./мес. за каждый терминал минус плата за обслуживание счета. Тарифы за интернет-эквайринг устанавливаются индивидуально. Комиссия за оплату по QR-коду – от 0 до 0,7% в зависимости от типа деятельности. Терминал при этом предоставляется бесплатно. «Тинькофф» заслуженно считается лучшим по отзывам клиентов – обслуживание здесь на высоте.
1 Точка Банк, «Ноль»

«Точка Банк» – детище крупных банков «ФК Открытие» и «Киви Банк». Учреждение позиционирует себя как лучшее для небольших ИП. Банк предлагает сразу четыре тарифа для ИП и компаний – «Ноль», «Начало», «Развитие» и «Корпоративный». Кроме того, ко всем тарифам прилагается пакет бесплатных услуг: регистрация ИП или ООО, открытие счетов, онлайн-банкинг и даже выпуск карт. Внимания заслуживает бесплатный тариф «Ноль», который подходит для одного счета ИП, зарегистрированного не более 90 дней назад.
Условия довольно выгодные. За обслуживание не нужно платить, как и за платежные поручения. Переводить деньги физлицам можно без комиссии до 150 000 рублей, далее придется отдавать по 500 рублей за каждые 15 000 рублей. За снятие наличных придется отдать по 350 рублей за каждые 10000 рублей, а за пополнение наличными – по 80 рублей. Входящие платежи и переводы бесплатны. Также банк предоставляет эквайринг с комиссией 2,5% за проведение операций, предлагает терминалы по цене 16 000 рублей или 1 600 в месяц. За прием платежей через QR код комиссия составит от 0 до 0,7%, при этом максимальная сумма транзакции не может превышать 600 000 рублей.
Форум Винского
Аренда жилья напрямую у хозяев с гарантией
Система бронирования Суточно защищает ваши интересы и деньги как в России так и за границей: в Турции, Черногории, Израиле и тд. Хозяин получает оплату только после вашего заселения в объект недвижимости»
Аренда автомобиля за границей для тех у кого есть карты зарубежных банков
Сравнение стоимости аренды авто у разных прокатчиков. Вы задаете параметры поиска — сайт находит вам автомобиль в заданном месте, по самой низкой цене
Аренда авто в Турции, Дубае, Испании, Черногории с оплатой российскими картами
Без депозита! Выбор страховки арендуемого авто ОСАГО или КАСКО, выезд за границу
Подбор туристической страховки
Европейская страховка для получения шенгенской визы в Германию, Австрию, Хорватию
Евростраховка с хорошими скидки для гр РФ, русскоязычный интерфейс сайта, но заплатить придется картой зарубежного банка
Заказ экскурсий, выбор гида
Подбор экскурсии по странам и городам, полный каталог гидов в нужном месте. Оплата российскими картами
Заказать трансфер онлайн
Простой и удобный способ добраться из пункта А в пункт Б в незнакомом городе/стране. Трансфер из/в аэропорт, из/в отель, между городами. Оплата российскими картами
- Список форумов‹Работа, Бизнес, Недвижимость, Спорт, Домашнее хозяйство‹Бизнес. Деньги. Недвижимость
- Правила •
- Инструкции
- • FAQ
- • Галерея
- • Регистрация
- • Вход
Банк для ИП — отзывы
Сейчас этот форум просматривают: нет зарегистрированных пользователей и гости: 3
Как выбрать банк для бизнеса: чек-лист и лайфхаки
Допустим, вы уже прошли стартовый путь предпринимателя от идеи до регистрации собственного бизнеса. Теперь одной из самых важных задач будет выбор банка, который поможет не только с платежами и карточками, но и с дополнительными сервисами. Вместе с «МТБанком» продолжаем спецпроект «Хочу в бизнес» и рассказываем, на что обращать внимание при выборе банка.
Определяемся с главными услугами
Выбор банка будет одним из ваших первых шагов после регистрации бизнеса, если вы не сделали этого заранее. Для начала нужно будет открыть расчетный счет, выбрать подходящий пакет по расчетно-кассовому обслуживанию (а это десятки предложений) и изучить сопутствующие сервисы, которые может предложить банк.
Разберемся во всем подробнее с Катериной Бурдейко и Вероникой Текеревой, основательницами сервиса по подбору банков для ИП и юридических лиц Swami.by.
Расчетный счет — это банковский счет, на который будет поступать ваша выручка и с помощью которого вы будете совершать платежи (оплата поставщикам и подрядчикам, налоги, аренда, коммунальные услуги, перечисление личного дохода ИП, дивидендов и зарплаты сотрудников и т. д.). Открывать расчетный счет нужно всем юрлицам и большинству индивидуальных предпринимателей.
Расчетно-кассовое обслуживание — это уже набор банковских услуг, в который обычно включаются основные сервисы и продукты, используемые бизнесом. Конкретный пакет РКО выбирается в зависимости от того, какие услуги и какое их количество вам нужно. Как правило, он включает:
- открытие и ведение счетов (в белорусских рублях или иностранной валюте);
- количество бесплатных платежей в белорусских рублях на территории РБ;
- процент за сдачу выручки в кассу банка и/или терминалы самоинкассации;
- зарплатный проект и/или перечисление дохода ИП;
- выпуск корпоративных карт (используются ИП и юрлицами для оплаты хозяйственных, командировочных и представительских расходов: от покупки билетов на конференцию, оплаты топлива до выплаты командировочных или бронирования отелей);
- эквайринг (возможность принимать безналичную оплату товаров и услуг картами);
- дополнительные сервисы (интернет-банкинг и мобильный банкинг, проверка контрагента, ведение бухгалтерии и т. д.).
То есть в одном пакете собирают все услуги, которые нужны бизнесу для полноценной работы. Вы, в свою очередь, ежемесячно оплачиваете абонентскую плату за выбранный вами пакет (она может отсутствовать или не списываться банком при выполнении определенных условий) и комиссии за дополнительные услуги, такие как вознаграждение банку за перечисление личного дохода и зарплаты, процент за сдачу выручки и т. д.
Чтобы перевести средства за границу или получить деньги из-за рубежа, ваш банк должен будет обменяться информацией с зарубежным банком по межбанковским электронным каналам связи и обмена сообщениями/инструкциями. Это может быть международная система SWIFT, российская СПФС, белорусская СПФИ, китайская CIPS и другие.
Отдельные банки могут быть отключены от SWIFT из-за санкций, но они могут совершать международные переводы через альтернативные системы. Большинство белорусских банков обмениваются информацией внутри страны между собой по внутренней системе СПФИ, с российскими банками — по российской системе СПФС, а с остальными странами — по SWIFT.
Что нужно вам: простые подсказки
В зависимости от того, какой бизнес вы открыли, вам может понадобиться стандартный или расширенный набор банковских услуг.
В первую очередь стоит определиться:
- кто будет клиентами (физлица, юрлица, все);
- с какими странами будете работать (все оплаты внутри страны или будут также валютные платежи);
- как будете принимать оплату от клиентов (наличные, безналичные, белорусские рубли, валюта).
Также не лишним будет обратить внимание на деловую репутацию банка, наличие действующих санкций и ограничений по отношению к банку, ознакомиться с его финансовой отчетностью (публикуется на сайтах всех банков).
Пользуемся алгоритмом по выбору услуг
Исходя из этого можно составить простой алгоритм по набору основных услуг, которые вы будете использовать при работе с банком.
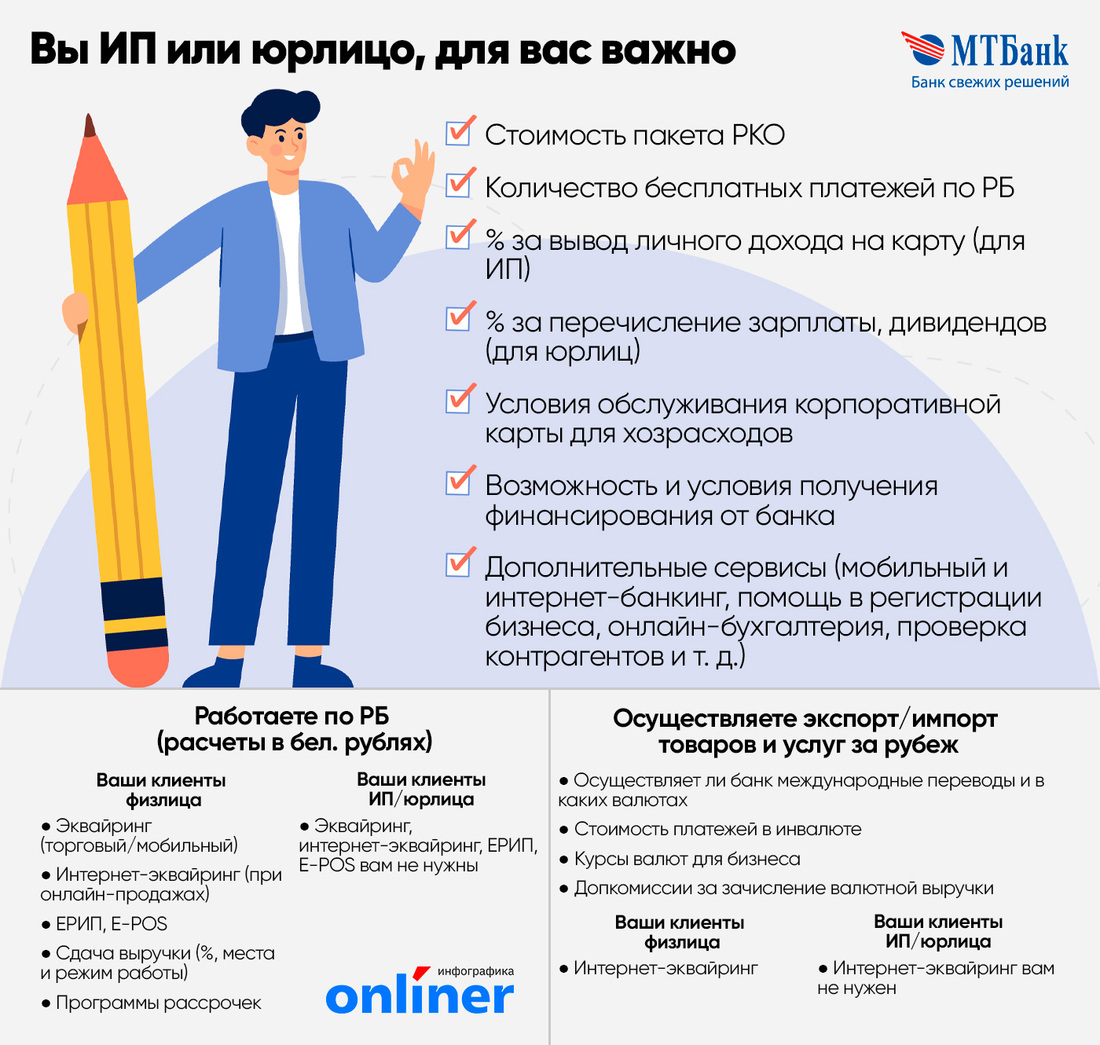
Вы планируете получать деньги от физлиц? Если да, то эквайринг в большинстве случаев вам будет нужен. Если вы будете работать только с юрлицами, то эквайринг вам не нужен.
При выборе вида эквайринга ориентируемся на вид деятельности и форму ведения бизнеса.
Торговый эквайринг. Подразумевает все безналичные оплаты с использованием специального терминального оборудования, которые проводит клиент в местах торговли и оказания услуг с помощью карточки или мобильного приложения. Проще говоря, торговый эквайринг обычно подключен в магазинах, кафе, аптеках, салонах красоты и т. д.
Особенность этого вида эквайринга в том, что для приема оплаты потребуется специальное оборудование — это может быть физический терминал, мобильное приложение на базе Tap-to-Phone или устройство 3 в 1 (кассовый аппарат, POS-терминал, принтер чеков в одном устройстве). Некоторые банки имеют партнерские программы с поставщиками оборудования, что позволяет им предоставлять терминалы в аренду, рассрочку, а в некоторых случаях даже бесплатно. Это, в свою очередь, помогает снизить затраты на старте бизнеса.
Интернет-эквайринг понадобится, если вы продаете товары и услуги только онлайн. Плюс этого вида эквайринга в том, что клиенты могут рассчитываться за товар или услугу 24/7 не выходя из дома. Также данный вид эквайринга позволяет принимать оплату из-за рубежа. Стоит отметить, что данный вид эквайринга является более дорогим, однако вы не несете расходов на приобретение и обслуживание терминального оборудования.
Эквайринг в смартфоне. Вы устанавливаете на телефон специальное приложение, по сути это и будет ваш терминал. Клиент будет прикладывать карточку к экрану вашего телефона, деньги будут списываться с карты и попадать к вам на счет. При таком виде эквайринга вам не нужно тратить до 1000 рублей на покупку смарт-кассы или POS-терминала. Однако есть нюанс: приложение работает только на Android, также телефон должен поддерживать технологию NFS (для приема оплаты по картам) и/или OTG (дополнительно для приема наличных).
Затем определяемся — будете продавать через сайт или соцсети? Подключаете интернет-эквайринг, ЕРИП или E-POS. В отличие от интернет-эквайринга, ЕРИП и E-POS работают только внутри страны и не принимают оплату от физлиц-нерезидентов.
Будете принимать оплату офлайн? Открываете розничную точку, куда будут приходить клиенты и рассчитываться карточкой? Или осуществляете доставку товара курьером с оплатой на месте? Тогда вам нужен торговый эквайринг.
Когда бизнес работает с физлицами и наличной выручкой, то важным моментом будут условия ее сдачи, а именно: процент за сдачу, доступные места для сдачи выручки (кассы банка, устройства самоинкассации и даже есть возможность сдачи выручки в отделениях «Белпочты») и их режим работы.
Вы юрлицо? Или вы ИП и у вас есть сотрудники? Тогда вам понадобится зарплатный проект. Вы открыли ИП и никого не нанимали? Значит, будете зачислять свой личный доход на свою банковскую карту. И в первом, и во втором случае настоятельно советуем обратить внимание на взимаемый процент по данным услугам, который может быть от 0 до 2% в зависимости от суммы зачисления.
Основной запрос клиентов, работающих с эквайрингом, — это скорость приема платежей и экономия на оборудовании.
В ноябре «МТБанк» совместно с Visa International представил рынку новый вид эквайринга TurboPOS, позволяющий продавцам принимать платежи от покупателей прямо в смартфоне, без затрат на покупку терминалов. TurboPOS позволяет принимать оплаты бесконтактными картами, в том числе картами иностранных банков, а также мобильными приложениями Apple Pay, Samsung Pay. Для работы продавцу понадобится только смартфон, соответствующий техническим требованиям, с установленным на него специальным приложением.
TurboPOS можно подключить абсолютно бесплатно и всего за один визит в банк, комиссия за эквайринг составит от 1,9%. Узнать подробнее о продукте можно здесь и по короткому номеру 7203.
Если вы будете работать с валютными переводами, тогда стоит уточнить:
- имеет ли банк корреспондентские счета в нужной валюте;
- имеет ли он возможность совершать валютные платежи за пределы РБ или ему доступен только прием платежей;
- тарифы банка на отправку и получение международных переводов.
Изучаем нюансы
Это основные моменты, но не исчерпывающий список. В зависимости от специфики деятельности, бизнесу могут понадобиться другие финансовые услуги: кредитование (для пополнения оборотных средств или покупки оборудования, недвижимости и т. д.), лизинг (например, можно взять в лизинг автомобиль), партнерские программы рассрочек (дают возможность вашим покупателям приобретать товары в рассрочку) и т. д.
Большинству клиентов нужно будет посетить банк один-два раза, чтобы открыть расчетный счет и забрать свою карточку.
Расположение банка будет важным только для клиентов, которые работают с физлицами, принимают оплату наличными и будут часто сдавать выручку. Тогда логично узнать, есть ли рядом отделение банка или терминал самоинкассации, какой у них график работы.
Учитываем специфику на старте бизнеса
- Вы ИП или юрлицо и делаете первые шаги в розничном бизнесе (продажа товаров и предоставление услуг физлицам), работаете только по РБ. Основными критериями для вас будут стоимость РКО и количество включенных в пакет платежей, процент при выводе личного дохода и перечислении зарплаты на карты, стоимость эквайринга. Для тех, кто работает в торговле, будет важно, есть ли у банка программы рассрочек и на каких условиях к ним можно подключиться.
- Вы ИП или юрлицо и работаете с маркетплейсами, в сфере IT, являетесь экспортером/импортером или фрилансером с зарубежными заказчиками. В этом случае вам важно будет узнать, работает ли банк с валютными платежами, какова их стоимость, насколько выгодно можно продать валютную выручку, есть ли комиссия за приход валюты. Плюс также нужно будет обратить внимание на стоимость РКО, зарплатного проекта или вывода личного дохода — это регулярные траты, которые будут влиять на ваш бюджет.
- Вы открыли бизнес и планируете быстрый рост. Тогда для вас будет важна возможность финансовой поддержки со стороны банка. Некоторые банки начинают кредитовать уже через 3 месяца после регистрации, но обычно через полгода или год. Причем надо не просто дождаться определенного времени с момента регистрации, а иметь финансовые результаты (поступление выручки, прибыль по итогам работы), которые покажут банку, что вы на верном пути и вас можно финансово поддержать. При получении финансирования будьте готовы к тому, что банк может попросить предоставить поручительство (как собственное, так и третьих лиц) или залог (товары в обороте, транспорт, оборудование, коммерческая недвижимость).
Не только финансы. На что еще обратить внимание
Кроме большого списка финансовых услуг банки развивают дополнительные сервисы, которые могут облегчить жизнь клиентов. Берите на заметку, что может быть полезно именно вам.
- Сервис по регистрации бизнеса. Банк помогает бесплатно подготовить документы для регистрации ИП или юрлица. Вам нужно будет ввести в онлайн-форму свои данные, и готовый пакет документов пришлют вам на e-mail.
- Проверка контрагента. Вы можете в интернет-банкинге получать информацию о бизнес-партнерах из проверенных источников (например, о реквизитах, судебной истории, задолженности перед бюджетом, стадии ликвидации или банкротства и другом).
- Онлайн-бухгалтерия. Сервис для бизнеса по бухгалтерскому учету: расчет налога для ИП и юрлиц, формирование декларации и последующая оплата налога.
- Open API. Сервис интеграции банка с вашими учетными системами. С помощью него возможно отслеживать в онлайн-режиме поступившие платежи от контрагентов в учетной записи, а также информацию по своим счетам.
- Страхование. Можно оформить медстраховку для сотрудников или застраховать дорогостоящее оборудование на производстве.
- Коворкинги. Пространство, куда можно прийти поработать, провести встречу с бизнес-партнерами или презентацию для клиентов.
- Обучающие мероприятия. Онлайн- или офлайн-мероприятия, на которых эксперты делятся своим опытом, рассказывают о грядущих изменениях (например, в Налоговом кодексе).
- Бизнес-комьюнити. Расширение бизнес-контактов на мероприятиях банка — конференциях, семинарах, бизнес-завтраках.
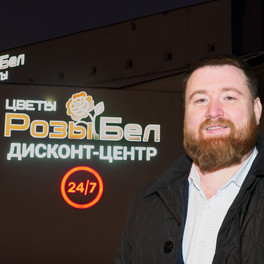
Рассказывает Евгений Качан, учредитель компании ООО «РозыБел групп»:
— У цветочного бизнеса есть своя специфика, поэтому, кроме основных банковских услуг, пользуемся дополнительными.
У нашей сети магазинов более 2500 клиентов в день, а в праздники количество заказов резко возрастает. В таких случаях может выручить овердрафт — система быстрых денег от банка. Например, когда надо срочно перечислить деньги поставщику за границей, чтобы он отправил цветы и они приехали вовремя.
Плюс к этому есть возможность взять кредит — не скажу, что решение принимается банком быстро, но чувствуется индивидуальный подход.
В цветочном бизнесе практически все компании работают по предоплате, поэтому важно знать, с каким контрагентом ты будешь сотрудничать. С крупными поставщиками отношения уже налажены, но периодически появляются новые поставщики, и нужно понимать, с кем вы будете работать. В таких случаях удобно воспользоваться банковским сервисом проверки контрагентов, чтобы знать, не собирается ли компания банкротиться, есть ли у нее задолженность и т. д.
Банк приглашает не только на презентации своих продуктов, но и собирает бизнесменов на другие мероприятия, где они могут пообщаться и найти новых партнеров.
Читайте также:
Спецпроект подготовлен при поддержке ЗАО «МТБанк», УНП 100394906.
Наш канал в Telegram. Присоединяйтесь!
Есть о чем рассказать? Пишите в наш телеграм-бот. Это анонимно и быстро