Цифровой рубль. Чем он отличается от безнала?
Стало известно, что Банк России планирует начать реальные операции с цифровым рублем в июле-августе этого года. Прежде всего ЦБ начнет тестировать переводы в цифровых рублях между гражданами. Оплата в цифровых рублях будет осуществляться по QR-коду.
Напомните, что такое цифровой рубль?
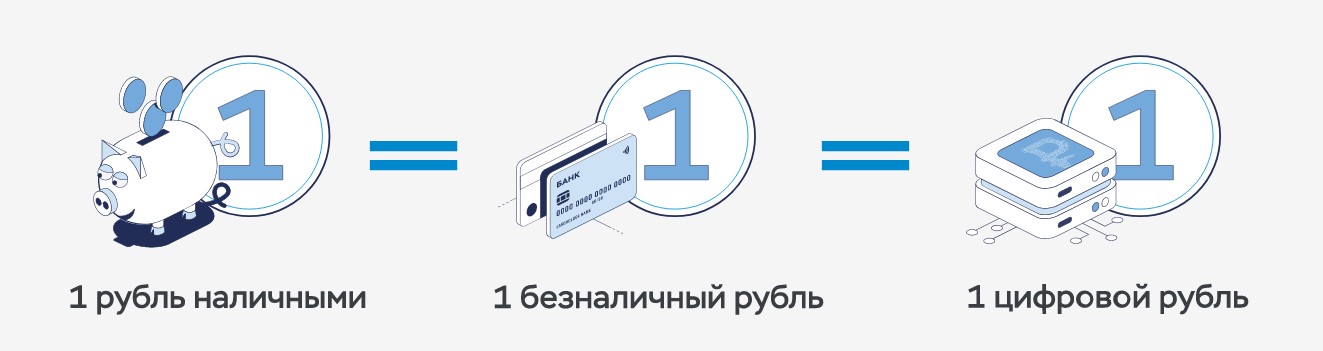
Цифровой рубль — это третья форма рубля, как говорят авторы. Сейчас у нас есть наличные и безналичные (на счетах в банках, на картах) формы, а в дополнение к ним появится ещё вот и третья. «Обменный курс» с безнала на цифровой рубль — один к одному.
Если объяснять другими словами, это электронный аналог «обычного» рубля. Технически он представляет собой уникальный цифровой код, который хранится в электронном кошельке на специальной платформе Банка России (ЦБ).
То есть Банк России как бы выпускает и обеспечивает электронный рубль?
Совершенно верно. Ни к какому другому банку он привязан не будет.
Как завести и использовать цифровой рубль?
Для этого, собственно, нужно открыть цифровой кошелек. Причём сделать это, как обещает Банк России, можно будет через любое мобильное приложение банка, клиентом которого вы являетесь. В этом кошельке можно «обменять» безнал на цифровой рубль.
А вот наличные сначала нужно будет положить на счёт в банке (через банкомат или кассу банка) и уже потом обменять на цифровые, пополнив цифровой кошелек с банковского счёта через мобильное приложение банка.
Для того чтобы снять деньги с цифрового кошелька, сначала их следует перевести на счёт в банке. Это также можно сделать через мобильное приложение банка, и потом — снять наличные в банкомате или кассе банка.
Перевод от пользователя пользователю будет осуществляться с кошелька первого на кошелёк второго.
А если мне не нужны цифровые рубли?
Пользоваться ими не обязательно.
Что можно сделать с цифровым рублём?
Что-либо оплачивать и переводить другим. А вот брать кредиты, накапливать проценты и прочее, что можно делать с безналом, не получится.
Лимит пополнения в месяц составит 300 тыс. руб. Счета с цифровыми рублями будут входить как в банкротную массу, так и арестовываться в исполнительном производстве (деньги спрятать не получится, всё арестуют и отдадут либо тем, кому вы должны, через банкротство, либо через приставов).
Операции на платформе цифрового рубля будут проходить по правилам, которые утвердит Совет Директоров Банка России. Он жн определит и тарифы и сроки на операции. Планируется, что для граждан переводы и платежи в цифровых рублях будут бесплатными, а тарифы для бизнеса за приём оплаты цифровыми рублями составят 0,3% от платежа.
Его могут украсть?
Скажем так, атаки на виртуальные кошельки возможны, например, с использованием вредоносного ПО. Кроме того, любые сбои в работе системы чреваты проблемами с доступом людей к своим кошелькам.
Читаю и не до конца понимаю, чем цифровой рубль всё-таки отличается от безнала?
Каждый цифровой рубль будет представлять собой уникальный цифровой код, который будет играть роль маркировки. Как у рублёвых банкнот есть нумерация, так и тут она будет. Это позволит отслеживать перемещение цифровых рублей.
Ну и, как мы объяснили выше, на цифровые рубли не будут начислять проценты, на них нельзя взять кредиты и т.д.
А это похоже на криптовалюту?
Криптовалюта — принципиально иная вещь. Она представляет собой децентрализованную платёжную систему, работающую полностью в автоматическом режиме, использующую блокчейн для фиксации транзакций и не имеющую центрального узла управления.
В чём польза от цифрового рубля?
По мысли Банка России, цифровыми рублями можно будет расплачиваться без подключения к интернету, что актуально для российских деревень, где есть проблемы со связью. Но как это реализуют технически, пока неизвестно. Кроме того, Apple Pay и Google Pay тоже работают без интернета (то есть это не новинка).
Также есть версия, что Банк России таким образом реагирует на стремительный рост безнала. И противопоставляет централизованный цифровой рубль и децентрализованной криптовалюте.
Правовые аспекты ещё требуют доработки, считают эксперты. С этим согласны и в самом ЦБ.
На какой стадии сейчас запуск цифрового рубля?
В мае 2023 года Банк России сдал в промышленную эксплуатацию платформу цифрового рубля. В пилотном запуске проекта участвуют 13 банков. Для пилота также сформирована группа торгово-сервисных предприятий в 11 городах, в которой станут тестировать оплату товаров и услуг.
Для начала первых операций ЦБ требуется соответствующая нормативная база. Депутаты приняли закон о цифровом рубле в третьем чтении 11 июля. Он вступит в силу 1 августа 2023 года.
Что нового ввёл закон?
Закон определил правовой статус цифрового рубля и операций с ним, взаимоотношения оператора платформы цифрового рубля (Банка России), её участников (финансовых посредников) и пользователей (граждан и компаний).
Документ также устанавливает для операций и счетов цифрового рубля действующие требования по соблюдению банковской тайны.
Кроме того, в законе закладывается основа для развития платформы цифрового рубля в том числе в области трансграничного взаимодействия.
Как цифровой рубль изменит вашу жизнь: все, что нужно знать о новой валюте
Узнайте, что такое цифровой рубль, как он отличается от привычных наличных, безналичных средств и криптовалют, и какие преимущества и недостатки он может предложить гражданам, бизнесу и государству.
Введение
В современном мире цифровые технологии проникают во все сферы жизни, включая финансы. Все больше стран исследуют возможность создания своих национальных цифровых валют, которые могут обеспечить новый уровень эффективности, безопасности и доступности расчетов. Россия не остается в стороне от этого процесса и занимается разработкой цифрового рубля — нового вида денег, который будет иметь те же функции и свойства, что и обычный рубль, но будет существовать только в электронном виде. Цель этой статьи — рассказать, что такое цифровой рубль, чем он отличается от наличных и безналичных денег, а также от криптовалют, какие преимущества и недостатки он может иметь для граждан, бизнеса и государства, а также какие примеры цифровых валют есть в других странах.
Что такое цифровой рубль?
Цифровой рубль — это новый вид денег, который планируется ввести в России в ближайшем будущем. Цифровой рубль будет выпускаться и контролироваться Центральным банком России, а не частными компаниями или организациями. Это значит, что цифровой рубль будет иметь законную силу и гарантированную стоимость. Цифровой рубль не будет заменять наличные деньги или безналичные расчеты, а будет дополнять их. Цифровой рубль будет работать на основе специальной платформы, которая будет обеспечивать безопасность и прозрачность транзакций.
Эта платформа будет использовать технологию распределенного реестра (DLT), но не будет полностью децентрализованной, как криптовалюты. Цифровой рубль будет иметь виртуальную форму и уникальный цифровой код, который будет храниться на специальном электронном устройстве или приложении. Цифровой рубль будет иметь возможность работать без подключения к интернету или электросети.
Основные отличия цифрового рубля от наличных и безналичных денег
Цифровой рубль имеет ряд отличий от наличных и безналичных денег, которые делают его более удобным и выгодным для использования. Вот некоторые из них:
- Скорость и стоимость переводов. Цифровой рубль позволит совершать переводы мгновенно и почти бесплатно, в отличие от наличных или безналичных денег, которые требуют времени и комиссий.
- Доступность и удобство. Цифровой рубль позволит оплачивать товары и услуги в любом месте и в любое время с помощью смартфона или другого устройства, в отличие от наличных или безналичных денег, которые требуют наличия банкоматов, терминалов или карт.
- Безопасность и защита. Цифровой рубль позволит снизить риски потери или кражи наличных денег, а также мошенничества или кибератак при безналичных расчетах, так как цифровой рубль будет храниться на защищенной платформе и иметь возможность отслеживания движения.
- Управление денежной политикой и финансовой стабилизацией. Цифровой рубль позволит Центральному банку России более эффективно регулировать денежное обращение и инфляцию, а также реагировать на экономические шоки и кризисы, так как цифровой рубль будет иметь возможность программирования и воздействия на спрос и предложение.
Цифровой рубль и криптовалюты
Цифровой рубль имеет некоторые сходства с криптовалютами, такими как биткоин или эфириум, но также имеет ряд существенных различий. Вот некоторые из них:
- Выпуск и контроль. Цифровой рубль будет выпускаться и контролироваться Центральным банком России, а не частными компаниями или организациями. Это значит, что цифровой рубль будет иметь законную силу и гарантированную стоимость, в отличие от криптовалют, которые не имеют центрального эмитента или регулятора.
- Технология и инфраструктура. Цифровой рубль будет работать на основе специальной платформы, которая будет обеспечивать безопасность и прозрачность транзакций. Эта платформа будет использовать технологию распределенного реестра (DLT), но не будет полностью децентрализованной, как криптовалюты. Это значит, что цифровой рубль будет иметь некоторый уровень централизации и надзора, в отличие от криптовалют, которые работают на основе консенсуса участников сети.
- Функционал и возможности. Цифровой рубль будет иметь те же функции и свойства, что и обычный рубль, но будет существовать только в электронном виде. Цифровой рубль будет иметь возможность работать без подключения к интернету или электросети, а также иметь некоторые программируемые свойства, такие как автоматическое исполнение договоров или установка лимитов или сроков. Криптовалюты же имеют более широкий спектр функций и возможностей, таких как создание смарт-контрактов или токенизация активов.
Преимущества использования цифрового рубля
Использование цифрового рубля может принести много пользы для граждан, бизнеса и государства. Вот некоторые из них:
- Для граждан: возможность оплачивать товары и услуги в любом месте и в любое время с помощью смартфона или другого устройства; возможность получать социальные выплаты и другие государственные услуги в цифровом виде; возможность снижать риски потери или кражи наличных денег; возможность участвовать в новых формах экономической активности, таких как цифровые активы или токенизация.
- Для бизнеса: возможность сокращать издержки на обслуживание и хранение наличных денег; возможность повышать эффективность и конкурентоспособность на рынке; возможность развивать инновационные продукты и услуги на основе цифрового рубля; возможность улучшать отношения с клиентами и партнерами.
- Для государства: возможность повышать контроль и надзор за финансовым сектором; возможность бороться с отмыванием денег, финансированием терроризма и уклонением от налогов; возможность стимулировать экономический рост и цифровизацию; возможность повышать суверенитет и безопасность страны.
Недостатки и возможные проблемы при использовании цифрового рубля
Использование цифрового рубля также может иметь некоторые недостатки и потенциальные проблемы для граждан, бизнеса и государства. Вот некоторые из них:
- Конфиденциальность и защита персональных данных. Цифровой рубль может нарушать конфиденциальность и защиту персональных данных пользователей, так как он будет хранить информацию о всех транзакциях и их участниках. Эта информация может быть доступна для Центрального банка или других государственных органов, которые могут использовать ее для различных целей, не всегда соответствующих интересам пользователей.
- Доступность и надежность. Цифровой рубль может быть недоступен или ненадежен в случае сбоя системы или кибератаки, которые могут повредить или уничтожить цифровой рубль или его платформу. Это может привести к потере денег или возможности совершать расчеты. Кроме того, цифровой рубль может быть зависим от технологического уровня и подготовки пользователей, которые могут не иметь необходимых устройств или знаний для его использования.
- Правовой статус и регулирование. Цифровой рубль может иметь неопределенный или сложный правовой статус и регулирование, которые могут создавать проблемы или неудобства для пользователей. Например, цифровой рубль может быть подвержен различным налогам или сборам, которые могут отличаться от наличных или безналичных денег. Кроме того, цифровой рубль может быть подвержен различным ограничениям или условиям использования, которые могут меняться без учета интересов пользователей.
- Доверие и восприятие. Цифровой рубль может столкнуться с низким уровнем доверия и восприятия со стороны пользователей, которые могут предпочитать традиционные формы денег или криптовалюты. Это может быть связано с недостаточной информированностью или грамотностью пользователей о цифровом рубле, а также с негативными ассоциациями или стереотипами по отношению к цифровому рублю.
Примеры цифровых валют в других странах
Россия не является единственной страной, которая занимается разработкой своей национальной цифровой валюты. Все больше стран исследуют возможность создания своих цифровых валют, которые могут обеспечить новый уровень эффективности, безопасности и доступности расчетов. Вот некоторые примеры и опыт использования цифровых валют в других странах:
- Китай: запустил проект Цифрового юаня (DCEP) в 2014 году, провел первые пилотные испытания в 2020 году, и расширил масштабы проекта к Олимпийским играм 2022 года. Цель проекта — повысить эффективность расчетов, укрепить контроль над денежным обращением, поддержать финансовую инклюзию и цифровизацию, а также усилить международный статус юаня. По данным Народного банка Китая, объём цифровых юаней в обращении на конец 2022 года составил 13,61 млрд (2,01 млрд долларов). С учётом цифровых юаней денежная масса МО выросла на 15,3 % и составила 10,47 трлн.
- Швеция: запустила проект Цифровой кроны (e-krona) в 2017 году, провела первые технические испытания в 2020 году, планирует завершить проект к 2026 году. Цель проекта — сохранить роль национальной валюты в условиях снижения спроса на наличные деньги, обеспечить доступ и удобство расчетов для населения и бизнеса, поддержать финансовую стабилизацию и инновации.
- Багамы: запустили проект Цифрового доллара (Sand Dollar) в 2018 году, стали первой страной в мире, которая ввела национальную цифровую валюту в 2020 году. Цель проекта — повысить финансовую инклюзию и доступность для удаленных островов, снизить издержки и риски наличных денег, улучшить эффективность и безопасность расчетов, способствовать экономическому развитию и туризму.
- Европейский союз: запустил проект Цифрового евро (Digital Euro) в 2020 году, проводит консультации и анализы по различным аспектам проекта, планирует принять решение о запуске проекта к октябрю 2023 года. Цель проекта — обеспечить современный и безопасный способ оплаты в еврозоне, поддержать доверие к единой валюте и финансовой системе, укрепить суверенитет и роль Европы в мировой экономике.
Заключение
В заключение, мы можем сказать, что цифровой рубль — это один из самых амбициозных и перспективных проектов в области цифровых валют, который может принести много пользы для России и ее граждан. Однако он также требует много работы и сотрудничества между всеми заинтересованными сторонами, чтобы обеспечить его успешное внедрение и функционирование. Поэтому мы призываем всех читателей быть внимательными, информированными и активными по отношению к цифровому рублю, чтобы сделать его настоящим достоянием нашей страны.
Почему ваши данные всегда находятся в центре внимания ХАКЕРОВ?
Присоединитесь к нашему ТГ каналу и станьте невидимым для хищников цифрового мира.
Цифровой рубль: что это, зачем его запускают и как он будет работать
Цифровой рубль — это третья форма денег наряду с наличными и безналичными денежными средствами. Эмитентом крипторублей будет сам ЦБ.
Цифровые рубли будут выпускаться в виде цифрового кода и храниться в цифровых кошельках, открытых на платформе Банка России. Операции с цифровыми рублями также будут проходить на этой платформе. При этом открыть цифровые кошельки граждане и компании смогут через привычные дистанционные каналы: мобильные приложения и сайты банков.
Когда запустят цифровой рубль
Банк России начал разрабатывать цифровой рубль в конце 2020 года, когда выпустил консультационный доклад для общественных обсуждений с участниками финансового и платежного рынков. ЦБ рассчитывал начать тестирование цифрового рубля с реальными клиентами и деньгами с 1 апреля 2023-го, однако этот срок пришлось сдвинуть из-за задержки принятия законопроекта, необходимого для внедрения крипторубля.
11 июля 2023 года Госдума приняла законопроект, необходимый для внедрения цифрового рубля. В пилотном проекте клиенты и сотрудники банков протестируют открытие цифровых кошельков, а также переводы и платежи с реальными деньгами.
«Закон о цифровом рубле принят. Теперь нужно принять необходимые нормативные акты, и мы рассчитываем это сделать в кратчайшие сроки. Планируем начать пилот с реальными цифровыми рублями в августе», — рассказал «РБК Трендам» представитель ЦБ.
После пилотирования Банк планирует предложить цифровой рубль для использования всем желающим, заявила в апреле глава ЦБ Эльвира Набиуллина, выступая в Госдуме.
Причины появления цифрового рубля
«Банк России нацелен на то, чтобы система денежного обращения соответствовала меняющимся потребностям граждан и бизнеса, способствовала внедрению инноваций как на финансовом рынке, так и в экономике в целом», — объяснял ЦБ введение цифрового рубля в своем первом консультативном докладе еще в 2020 году.
Одну причину выпуска цифрового рубля назвать сложно, есть как минимум три большие группы причин: экономические, политические и социальные, считает руководитель лаборатории блокчейн и финтех Школы управления «Сколково» Егор Кривошея
«С экономической точки зрения использование цифрового рубля может снизить долю наличных в экономике и эффективно стимулировать переход к безналичным способам оплаты», — говорит Кривошея. Он добавляет, что с политической точки зрения использование цифрового рубля — это способ снизить зависимость от глобальных провайдеров платежной инфраструктуры, а также возможность более четко контролировать процессы, связанные с платежами: отслеживать их и иногда даже программировать, например, социальные выплаты. C точки зрения социальных мотивов цифровой рубль — инновационный метод оплаты, который может способствовать появлению новых продуктов. Более того, из-за улучшенной возможности отслеживать движение денег можно более эффективно контролировать теневую экономику.
По состоянию на середину мая 2023-го в мире существует около 15 проектов на стадии пилотирования цифровых валют центральных банков (ЦВЦБ), а 23 проекта — на стадии проверки концепции, приводит цифры Кривошея: «Однако не все эти проекты сравнимы с цифровым рублем: часть из них были запущены около 10 лет назад и на другой инфраструктуре. Наиболее похожий проект был запущен в Китае. В этом смысле Россия находится на одной из лидирующих позиций с точки зрения ЦВЦБ нового поколения. Сделали какое-то заявление об изучении ЦВЦБ или экспериментах практически все страны».
Отличие цифрового рубля от других форм денег
Цифровой рубль имеет ряд отличий от безналичных рублей и криптовалюты. Безналичные рубли лежат на счетах в коммерческих банках, по ним могут начисляться проценты на остаток, а за платежи банки обычно начисляют кешбэк. По цифровому рублю таких преференций не предусмотрено. Расчеты с цифровым рублем можно будет проводить офлайн без доступа к интернету, в том числе в удаленных и труднодоступных регионах страны. Для сравнения, платежи банковской картой проходят только через подключенные к сети POS-терминалы.
Для граждан операции с цифровым рублем будут бесплатны, а доступ к средствам в этой форме денег можно будет получить через любой банк, объясняла в одном из интервью директор Департамента национальной платежной системы Банка России Алла Бакина: «Традиционные безналичные счета у вас в каждом банке отдельные, и если вы меняете банк, то вам сначала нужно открыть счет в новом банке, затем перевести туда свои деньги, а потом закрыть счет в старом банке. С цифровым кошельком делать этого не придется».
Криптовалюта от цифрового рубля отличается тем, что у нее нет единого эмитента, который нес бы обязательства по ней. В случае цифрового рубля за его сохранность ответственен Банк России.
Какие операции с ЦР будут доступны
С помощью цифрового рубля можно будет хранить деньги, совершать переводы, а также оплачивать товары и услуги, отсканировав QR-код продавца. Операции с цифровым рублем по механике близки к привычным переводам с карты на карту, через Систему быстрых платежей или оплате по QR-коду, объясняла Бакина.
Еще одна функция цифрового рубля, которую ЦБ начал прорабатывать после ввода масштабных санкций — это трансграничные переводы. Для этих целей регулятор представил два возможных механизма проведения операций. В первом случае страны заключают отдельные двусторонние соглашения об интеграции платформ цифровых валют между собой. Платформы каждого из государств обеспечивают конвертацию и передачу средств между странами по согласованным правилам и стандартам. Второй вариант подразумевает подключение страны к единой интеграционной платформе. Такая площадка позволит на основе единых протоколов и стандартов обеспечить платежи между подключенными к ней платформами цифровых валют разных стран.
Как банки тестируют цифровой рубль
Как говорила первый зампред ЦБ Ольга Скоробогатова в кулуарах форума «Кибербезопасность в финансах», в тестировании цифрового рубля с реальными клиентами примут участие 13 кредитных организаций. Однако она не раскрыла их названия. При этом на сайте ЦБ в списке участников пилотной группы указано 15 банков: Сбербанк, ВТБ, Альфа-банк, Тинькофф Банк, Газпромбанк, Росбанк, Промсвязьбанк, Совкомбанк, Ак Барс Банк, банк ДОМ.РФ, «Синара», «Союз», ТКБ банк, МТС-Банк и КИВИ Банк.
Представители ВТБ, Альфа-банка, Росбанка, ТКБ, банка «Дом.РФ», ПСБ, Газпромбанка, «Синары» и «Союза» подтвердили РБК Трендам, что действительно примут участие в тестировании. Остальные кредитные организации не ответили на запрос. Для допуска к пилотированию на реальных деньгах эти банки провели первые испытания цифрового рубля, подключились к технологической платформе ЦБ и выполнили все требования регулятора.
Тестирование будет проходить в режиме Friends and Family — то есть на ограниченном круге клиентов и сотрудников банков, объяснил РБК Трендам представитель ВТБ. Руководитель дирекции развития платежного бизнеса Альфа-банка Алексей Матвеев рассказал, что планируется протестировать все основные операции: регистрация и открытие кошелька, его пополнение, вывод средств с цифрового кошелька на безналичный счет, переводы от одного клиента другому, а также платежи. Отдельного внимания потребовали операции с самоисполняемыми сделками, добавляет вице-президент — управляющий директор дирекции информационных технологий ТКБ Валерий Шеин. Оплата по таким сделкам будет проходить автоматически в цифровых рублях на платформе Банка России. Для их проведения необходимо будет заранее прописать условия договора.
В рамках пилотного проекта можно будет проводить только те операции, которые определены ЦБ и едины для всех участников пилота (они перечислены выше). Однако Росбанк в рамках собственного тестирования также провел сделку по покупке цифрового золота за цифровые рубли. Банк «Дом.РФ» для пилота также нашел юрлиц, которые готовы открыть цифровые кошельки в Банке России, поделился директор подразделения «Диджитал» Банка «Дом.РФ» Олег Комлик. С помощью цифровых рублей клиенты банка смогут приобретать товары и услуги у этих юрлиц.
Плюсы и минусы цифрового рубля
Плюсы
- Рассчитываться цифровым рублем в перспективе можно будет офлайн как наличными деньгами, потому что операция совершается между двумя цифровыми счетама клиентов на платформе ЦБ РФ, отмечает директор по инновациям банка «Синара» Виталий Копысов.
- Цифровой рубль повысит прозрачность целевых платежей, продолжает спикер: «Он упростит контроль заключенных контрактов и будет использоваться при различных программах господдержки. Для того чтобы отслеживать судьбу денег, изобретают сложные технические решения, которые далеко не все банки могут внедрить. Цифровой рубль упростит решение этой проблемы».
- «Цифровой рубль безопасен с точки зрения рисков лишения банковской лицензии и потери своих средств. Эти деньги хранятся в ЦБ и клиенты по факту ничем не рискуют», — приводит еще одно преимущество цифровой валюты Олег Комлик.
- Использование цифрового рубля в перспективе позволит банкам проводить различные операции с наименьшими затратами, вплоть до трансграничных расчетов с дружественными странами, подчеркнул директор банковских рейтингов НРА Константин Бородулин.
Минусы
- На эти денежные средства не начисляется процентный доход, как в ситуации с деньгами на банковском счете. Однако из-за отсутствия процентов банки не видят рисков для ликвидности сектора. «Банк России не будет начислять процентный и иной доход на цифровые рубли. Значит, в качестве средства сбережения они не будут привлекательны. Так что не стоит ожидать существенного перетока ликвидности в новую форму национальной валюты», — объяснил представитель ВТБ.
- Банки могут терять до 250 млрд руб. за пять лет после внедрения цифрового рубля, в то время как ретейлеры будут экономить не менее 80 млрд руб. в год, посчитали аналитики консалтинговой компании «Яков и партнеры» (ранее McKinsey в России). Это связано с тем, что внедрение цифрового рубля может существенно повлиять на прибыльность основных игроков платежного рынка, так как банки получают немалый доход за счет высоких межбанковских комиссий при проведении операций с помощью карт и процентных ставок. По этой же причине ретейлеры смогут сократить расходы на карточные платежи. Ожидается, что комиссии за прием цифровых рублей могут составлять 0,4–0,7%. Для сравнения: эквайринговые комиссии по картам в среднем составляют 0,5–3% от стоимости товара.
Востребованность цифрового рубля
Согласно разным опросам, цифровой рубль готовы попробовать от четверти до примерно трети-половины россиян, говорит Кривошея. Как показал опрос РБК, проведенный весной 2023 года, использовать цифровой рубль готовы 28,4% россиян, 31,5% ответили на вопрос об этом отрицательно. Еще 19,8% опрошенных затруднились ответить, а 20,3% не знают, что это такое.
По мнению Кривошеи, на крипторубли будет спрос как минимум просто из-за довольно высокого уровня развития финтеха в России и интереса потребителя к новым продуктам, а также желания вернуться к удобным способам оплаты без использования платежных карт. Востребованность будет зависеть от клиентского опыта, который тестируется в рамках текущих экспериментов, резюмировал эксперт.
Однако, по словам Константина Бородулина, процесс внедрения цифрового рубля займет существенное время и потребует перестройки множества процессов. Полноценно крипторубль сможет быть интегрирован в сложившуюся систему расчетов на горизонте не менее двух лет.
Можно ли украсть цифровой рубль
Технологии, которые применяются для создания и обращения цифровой валюты, довольно хорошо изучены и вполне безопасны. Такие средства платежа уже применяются во многих странах, говорит главный эксперт «Лаборатории Касперского» Сергей Голованов: «В России финансовый сектор обладает большим опытом по внедрению новых технологий, поэтому цифровой рубль можно считать хорошо защищенным».
«Проект внедрения цифрового рубля поможет сделать финансовые потоки более прозрачными и контролируемыми. Но вот будет ли сервис безопасным, вопрос открытый. Он, в первую очередь, зависит от подхода государства и его подрядчиков», — не согласен Александр Соколов, руководитель департамента аудита и консалтинга компании F.A.C.C.T. (бывший актив Group-IB в России и СНГ). В пример он привел аудит со стороны F.A.C.C.T. различных сервисов — как государственных, так и частных. «Наши специалисты находили огромное количество уязвимостей. Практически во всех ситуациях это было следствием некорректной архитектуры, использования устаревших компонентов, банальных, а порой и абсолютно глупых ошибок разработчика», — говорит Соколов. Он добавил, что окончательные выводы о безопасности цифрового рубля можно будет сделать только после тщательного анализа и аудита безопасности нового цифрового сервиса.
Голованов предупреждает, что пользователям цифрового рубля нужно будет учитывать те же риски, что и при использовании безналичных рублей коммерческих банков. Наиболее частые угрозы — это вредоносное ПО, фишинг и социальная инженерия. Последние два способа кражи направлены на обман банковских клиентов злоумышленниками. Успешность такого похищения зависит от самого владельца денежных средств. «Интернет-аферисты наверняка постараются использовать новый сценарий с введением цифрового рубля для атак на доверчивых пользователей, причем не только пожилых. Поэтому информационная кампания среди населения по повышению цифровой грамотности должна начаться задолго до того, как появятся первые жертвы », — резюмировал Соколов.
Что такое цифровой рубль и что изменится, когда его запустят

Проект должен был стартовать в апреле, но на момент выхода этой статьи его ещё не запустили. Дело в том, что для начала публичного тестирования платформы нужно подготовить нормативно-правовую базу – пока она в разработке.
Чем цифровой рубль отличается от других видов денег
Цифровой рубль призван стать третьей разновидностью российской национальной валюты, то есть дополнить наличные и безналичные деньги.
Наличные деньги, то есть монеты и купюры, мы можем взять с собой куда угодно. Безналичные — их электронный эквивалент, представляющий собой записи на счете, в то время как сами наличные находятся в банке. За выпуск наличных денег отвечает государство, безналичных — банк.
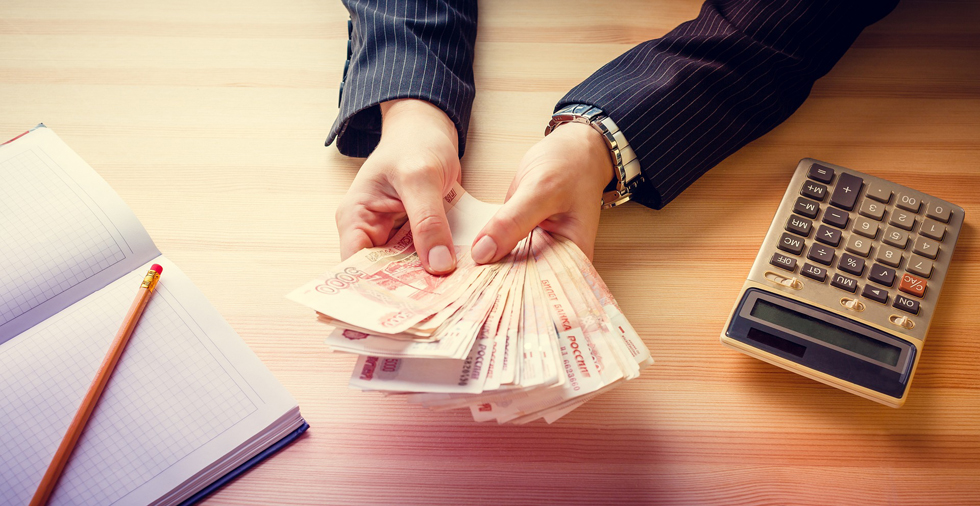
Цифровой рубль больше напоминает безналичные деньги, но фактически это программный код с уникальным номером.
Выпуск и количество цифровых денег будет контролировать Центральный банк Российской Федерации. Поэтому счет в цифровых рублях будет храниться не в отдельных коммерческих банках, а на серверах ЦБ.
В отличие от наличных и безналичных рублей, их цифровой собрат — инструмент только для совершения платежей. Его нельзя будет использовать для кредитования и сбережений. То есть цифровым рублем можно расплачиваться в магазине, но не выйдет сделать вклад в цифровой валюте, получить проценты на остаток в цифровых рублях или взять в них кредит.
Цифровой рубль и криптовалюта — в чем разница
Цифровой рубль базируется на блокчейн-платформе Центробанка. Она гибридная, то есть использует централизованный и децентрализованный подход одновременно, тогда как в основе криптовалют лежит только децентрализованная система.
Децентрализованная технология подразумевает, что информация о транзакциях хранится не в одном месте, а на множестве узлов. Сделки подтверждаются также не единым центром, а большим количеством участников (узлов). Децентрализованные платформы надежнее и автономнее централизованных: если где-то происходит сбой или утечка данных, другие узлы и части цепи продолжают работать.
В только централизованном подходе отсутствует внешний контроль, поэтому у Центробанка платформа гибридная.
Несмотря на сходство, проводить аналогию между криптовалютами и цифровым рублем некорректно. Криптовалюту добывают, используя компьютерные и энергетические ресурсы, а ее курс зависим от интереса к ней криптосообщества. Bitcoin и другие нестабильные монеты фактически ничем не обеспечены, кроме спроса и предложения.
Цифровой рубль обеспечен золотовалютными резервами и другими активами ЦБ, ничем в этом смысле не отличаясь от обычных (фиатных) рублей. Если случится, например, хакерская атака на платформу, то цифровые рубли не пострадают.
Наконец, цифровой рубль не подразумевает анонимности, как криптовалюта. И даже наоборот: каждый рубль с уникальным номером государству довольно легко учитывать.
Зачем вводят цифровой рубль?
Государству интересен переход на цифровые рубли. Программный код, «вшитый» в этот вид денег, позволяет отслеживать движение денежных средств.
Так, когда мы получаем наличные деньги, то невозможно увидеть, на что именно они тратятся. С безналичными тоже не все так просто. Например, мы можем снять их со счета и потратить. Или вообще положить «под матрас» – и это сложно отследить.
Цифровые рубли легче контролируются: можно видеть, куда потрачены конкретные средства, выделенные на ту или иную цель — весь их путь хорошо прослеживается. Кроме того, в код можно внести информацию, на что могут расходоваться конкретные цифровые рубли, а на что нет. То есть поехать в отпуск на деньги, выделенные на ремонт дорожного покрытия, будет проблематично.
Потому вероятно, что введение цифрового рубля поможет усилить контроль за расходованием бюджета, сократить теневой сектор экономики и коррупцию. С цифровыми деньгами получится эффективнее управлять адресными субсидиями: социальными выплатами и пособиями, разовой материальной помощью.
Кроме того, растущая популярность криптовалют создает риски перетекания денег в цифровую форму, эмиссию и обращение которой пока невозможно полностью контролировать. Поэтому государству важно поддерживать финансовую стабильность, чтобы управлять инфляцией и обращением денег в стране. Цифровой рубль может помочь и в этом.
Что касается обхода западных санкций, то на первом этапе тестирования не предусмотрена возможность совершать переводы цифрового рубля за рубеж. Но технически такая функция есть — в будущем получится переводить цифровые деньги в дружественные страны в обход SWIFT и подобных систем.
Как пользоваться цифровым рублем
Храниться цифровые рубли будут в электронном кошельке на платформе Центробанка, доступ к нему граждане получат по цифровой подписи. Кошелек будет доступен также из мобильного приложения банка, в котором у пользователя есть счет — устанавливать отдельные программы не требуется. То есть платежи и переводы в цифровых рублях будут обрабатывать коммерческие банки, однако ответственным за эти деньги все равно будет ЦБ.
Конвертация одного вида рубля в другой не составит труда, как и пополнение кошелька. Курс у цифровых и фиатных рублей, конечно, будет одинаковым.
Каждый гражданин РФ сможет завести один кошелек на свое имя, юридическим лицам также можно открывать не более одного кошелька на компанию.
В первой пилотной группе проекта числится 15 банков. То есть именно они первым начнут тестировать цифровой рубль, когда законодательная база будет готова. В список вошли:
Центробанк обещает, что в будущем доступ к кошельку граждане получат через любой банк, в котором они обслуживаются.
Для чего можно использовать цифровой рубль?
Как и фиатные деньги, цифровые рубли можно переводить кому-то, оплачивать ими товары и услуги — сначала онлайн, а потом и офлайн. Оплата будет производиться по QR-коду, как в Системе быстрых платежей. Также предусмотрена работа с NFC: для оплаты будет достаточно приблизить смартфон к терминалу. В дальнейшем добавится оплата и по биометрии: распознаванию голоса или лица.
За проведение операций комиссия с физических лиц не предусмотрена, а для юридических лиц она будет гораздо ниже, чем проценты, которые берет банк за эквайринг (при оплате картами).
Преимущества цифрового рубля
- Бесконтактная оплата. После того, как из-за санкций у россиян пропала возможность использовать сервисы бесконтактной оплаты, многим опять пришлось носить с собой банковские карты. Но цифровой рубль снова позволит делать платежи «через телефон» — достаточно считать камерой QR-код, как это сейчас происходит при платежах через СБП, или приложить смартфон с NFC к терминалу.
- Оплата офлайн – без доступа к интернету. Интересная возможность — цифровой рубль можно будет использовать офлайн, то есть вы сможете расплачиваться им там, где нет доступа к Сети. Нужно только предварительно отправить на свой мобильный кошелек определенную сумму денег.
- Безопасность – еще одна сильная сторона цифрового рубля. Во-первых, как мы сказали выше, он обеспечен резервами ЦБ РФ, как и обычные рубли. Во-вторых, цифровые рубли не могут исчезнуть со счета, например, при хакерской атаке на систему, как это происходит с криптовалютой. Они определенным образом токенизированы, а уникальный код позволит их отследить и восстановить в случае кибератаки.
- Сокращение комиссий — большой плюс для бизнеса, который сейчас платит внушительные комиссионные банкам (до 3% от суммы). Конкретики пока нет, но вероятно, что комиссия за транзакцию в цифровых рублях составит 0,4–0,7%.
- Контроль расходов. Прогнозируется использование программируемых смарт-контрактов при заключении сделок с оплатой цифровым рублями. Это программное решение, отслеживающее выполнение сделки без посредников. Деньги замораживаются, а если программа определяет, что сделка выполнена, то средства поступают получателю.
- Быстрые переводы. Платежи по блокчейну производятся гораздо быстрее, чем по традиционной системе. Рядовой гражданин этого может и не заметить, а вот представители бизнеса точно оценят это преимущество по достоинству.
Недостатки цифрового рубля
Возможные минусы у новой формы национальной валюты тоже есть.
- Отсутствие кэшбэка. Мы уже привыкли получать от банков кэшбэк за те или иные покупки. Но этот бонус банк выплачивает как раз с комиссии, которую получает от продавца за эквайринг. Расчеты цифровым рублем не предполагают кэшбэка.
- Нельзя открыть вклад в цифровых рублях и получить проценты на остаток на счете.
- Блокировка операций. Центробанк сможет блокировать подозрительные операции в цифровых рублях, и пока нет пояснений, какие операции будут таковыми считаться и в какие моменты могут возникнуть проблемы.
- Новые способы мошенничества. К сожалению, с внеднерием нового платежного инструмента неизбежно появятся и новые методы обмана. От мошенничества с помощью социальной инженерии цифровой рубль не защитит. Более того, наверняка его появление вызовет всплеск звонков от якобы сотрудников финансовых организаций, предлагающих обменять цифровые деньги по выгодному курсу и т.д.
Контроль за всеми платежами со стороны государства тоже может быть как плюсом, так и минусом. Уже высказываются опасения, что в тратах ограничат не только ведомства и чиновников, но и простых людей. Например, ограничат расходы на алкогольные напитки или зарубежные товары. Но ведь всегда можно расплатиться наличными деньгами или обычным безналом, поэтому этот минус мы считаем недостаточно обоснованным.
Подводим итоги
Будем ли мы переходить на цифровой рубль принудительно? Вряд ли. Велика вероятность, что появится программа по аналогии с системой МИР, когда граждан поощряли расплачиваться отечественными картами за отдых и другие услуги, а работникам бюджетной сферы просто стали выплачивать зарплаты на карты МИР.
Отмена других способов оплаты тоже выглядит малореальной — даже при большой популярности банковских карт внушительное количество людей принципиально пользуется наличными. Что уж говорить о цифровых рублях?
Рядовому гражданину стать участником тестирования вряд ли получится. Когда цифровой рубль «пойдет в народ», предсказать сложно. ЦБ и Минфин обозначили, что внедрение новой формы рубля должно произойти до 2030 года, но процесс может ускориться.
На опыт других стран пока ориентироваться сложно. Цифровая валюта запущена лишь в небольших государствах, а пилотные проекты есть в Китае, Таиланде, ЮАР, Мьянме, Казахстане и др. Полноценного опыта эксплуатации цифровых денег нет ни в одной стране, так что Россия будет одной из первых, когда запустит цифровой рубль.