Как Америка "отвязала" доллар от золота и превратила его в главную мировую валюту

Ровно полвека назад – 15 августа 1971 года – президент США Ричард Никсон отменил «золотой стандарт». Он отвязал американскую валюту от котировок драгоценного металла. Тем самым породил эру вечной инфляции. А заодно окончательно монополизировал роль доллара в глобальной торговле. Вместе с экспертами пытаемся понять, к чему это привело.
КАК ЗОЛОТО СТАЛО ВСЕОБЩИМ ЭКВИВАЛЕНТОМ
Чеканить монету из «металла» было принято в разных странах. Кто-то больше использовал серебро, кто-то – золото. Но если раньше объемы внешней торговли были небольшими, а продавцы с покупателями самостоятельно решали, как и чем расплачиваться, то к середине 19-го века стало ясно, что нужна единая система. И она появилась.
В 1867 году на конференции в Париже развитые страны договорились, что таким эквивалентом станет золото. Курсы валют жестко привязывались к унции металла. А поменять его можно было только в двух местах – Лондоне и Нью-Йорке. Там стали храниться основные запасы золота.
Эта система просуществовала до конца Первой мировой войны. А после этого доллар окончательно взял первенство. В 20-е годы к золоту привязывалась только валюта США, а курс фунта фиксировался по отношению к доллару. Напрямую обменять британскую валюту на золото было нельзя.
Великая депрессия в США практически убила мировую валютную систему. А Вторая мировая война обескровила европейские экономики. В итоге в 1944 году в городке Бреттон-Вудс в США собрались представители 44 стран и договорились о «новом золотом стандарте». Он увековечил резервный статус американской валюты. Доллар стал своего рода посредником между золотом и другими валютами. Это означало, что страны зависели от США и могли печатать лишь столько денег, сколько у них было в резервах золота и долларов. Сталин, кстати, соглашение подписал, но не ратифицировал.
— Устойчивые курсы способствовали развитию торговли. Люди заключали международные контракты, не беспокоясь, что курс валют изменится за ночь. Бреттон-Вудская система оказалась достаточно гибкой и для обеспечения роста, и для поддержания стабильности, — пишет экономист Майкл Гудвин в книге «Экономикс. Как работает экономика и почему не работает».
Но потом что-то пошло не так.
ДЕМАРШ ДЕ ГОЛЛЯ И НИКСОНА
В чем-то эта система была работающей. Потому что защищала от гиперинфляции. Но лишь до тех пор, пока сам доллар был стабилен. В 60-е годы авторитет американской валюты пошатнулся. США включились в гонку вооружений и космическую одиссею с Советским Союзом, в итоге погрязли в долгах. И стали бесконтрольно печатать доллары, чтобы финансировать войну во Вьетнаме. Это привело к высокой инфляции.
Считается, что «золотой стандарт» де-факто отменил генерал Шарль Де Голль. Именно он в 1965 году потребовал от США поменять свои бумажки на реальное золото – по фиксированному курсу (35 долларов за унцию). Штаты долго отнекивались, но в течение двух лет все же выдали Франции и Германии около трех тысяч тонн золота. Тогда стали ходить упорные слухи, что количество напечатанных долларов давно не соответствует весу металла, который якобы лежит в американских закромах. И многие кредиторы стали давить на Штаты, чтобы те отдали причитающееся им золото — в обмен на их зеленые бумажки.

— К началу 1970-х годов доллар настолько упал в цене, что золото буквально утекало из американских хранилищ, — пишет Майкл Гудвин.
Чтобы не ставить себя в глупое положение, президент Ричард Никсон в 1971 году окончательно похоронил «золотой стандарт». Штаты официально вышли из Бреттон-Вудского соглашения. Курс доллара упал на 7 – 20% по отношению к валютам других развитых стран. В США разразилась двузначная инфляция. Но это были временные неприятности. Развитые страны общими усилиями устаканили мировую финансовую систему, договорились о новых правилах игры.
Тем не менее за десятилетия гегемонии все настолько привыкли пользоваться долларом в международных расчетах, что его главенствующая роль осталась неизменной. Более того, с тех пор Америка может печатать столько долларов, сколько ей угодно.
Примечательно, что сейчас происходит похожая ситуация. Госдолг США растет, американский бюджет долгие годы дефицитен, инфляция выросла в разы, курс доллара по отношению к корзине мировых валют начал падать. И большой вопрос, на который пока нет ответа, — что произойдет с мировой финансовой системой и на этот раз придумают американцы? Неужели снова выйдут сухими из воды? Похоже на то. По крайней мере, высокая инфляция и падение курса доллара уже обесценивает их гигантский внешний долг, достигающий астрономической суммы в $30 трлн.

МНЕНИЕ ЭКСПЕРТА
«Золото уже не играет значительной роли»
Консерваторов среди экономистов все меньше. Золото хоть и ценится — например, в период кризиса, — но обладает куда меньшей ценностью, чем раньше. Почему золото теряет свои позиции? И есть ли смысл сейчас хранить в нем деньги? На эти и другие вопросы «КП» ответил Олег Шибанов, профессор Российской экономической школы, директор Финансового центра «Сколково-РЭШ».
— Почему именно золото когда-то стало главным мерилом богатства?
— У золота есть прекрасные характеристики — оно нормально хранится, не ржавеет и может быть разделено на части без огромного труда, а также ценится как украшение — то есть имеет внешний спрос. Поэтому золото, и в меньшей степени серебро, использовались очень долгое время, пока бумажные и электронные деньги не научились хорошо защищать в 20 веке. От использования золота пользу получали все, и нельзя сказать, что у отдельных стран было преимущество.
— Зачем нужен был «золотой стандарт»? Почему в какой-то момент к нему пришли?
— Фактически он использовался в разных вариантах до начала 1970-х годов. Наиболее интересным был как раз промежуток времени с 1944 по 1971 годы, когда существовала Бреттон-Вудская система привязки валют к доллару, а доллара — к золоту.
— Почему в итоге от «золотого стандарта» решили отказаться? В чем был смысл этой операции?
— Окончательный отказ произошел в 1971 году с решением президента Никсона. Основная логика была в том, что золота в мире просто недостаточно для обслуживания деловой активности, поэтому электронные и наличные деньги оказались полезнее.
— По сути, доллар заменил собой золото в мировой финансовой системе. Но если золото надо было добывать и это могли сделать все страны, то выпускать доллары могут только США. Как это изменило мировую финансовую систему?
— Дело в том, что использование доллара мировой финансовой системой увеличивалось весь 20 век. До того, как доллар начал использоваться все шире в международной торговле, ключевую роль играл фунт стерлингов. Поэтому нельзя сказать, что золото было столь существенным и важным для результатов международной торговли в 20 веке. И поскольку ключевым элементом международной торговли является именно передача товаров и услуг между странами, то все большее использование доллара не слишком меняло положение США в мировой торговле.
— Означает ли нынешняя ситуация, что Штаты могут бесконечно брать деньги в долг, пользуясь своим приоритетным положением? Судя по росту объема их долга и перманентного дефицита бюджета, сокращать долги США в ближайшие годы не планируют… К чему это может привести?
— Действительно, использование доллара дает некоторые положительные эффекты на положение дел в США. Поскольку он пользуется спросом в мировой финансовой системе, это означает, что и финансовые активы США довольно привлекательны для участников.
— Нужна ли какая-то глобальная система сдержек и противовесов (каким был золотой стандарт), которая не приводила бы к перекосам?
— Вероятно, свободно плавающие курсы, которые определяются на международных рынках, являются наилучшим решением для определения стоимости валюты. Пока другого механизма нет, и не очевидно, что он нужен. Например, многие исследования демонстрируют, что страны с фиксированными курсами валют испытывает гораздо больше экономических проблем, чем страны с плавающими курсами валют.
— Какова роль золота сейчас? По сути, это теперь лишь один из финансовых инструментов, наряду с валютами, нефтью, акциями, облигациями и даже биткоинами… Стоит ли в него вкладывать деньги?
— По большому счету, золото действительно не играет значительной роли как платежное средство. В основном это актив, который используется в мире для диверсификации инвестиционного портфеля. Более того, судя по историческим данным, золото не является защитой от кризисов. И за ним нет бизнеса компании, то есть оно не приносит купонов или дивидендов. Поэтому вся надежда – только на изменение цены. Но она может идти как вверх, так и вниз.
КСТАТИ
История российского золотого запаса
— Золотой запас империи в начале 1914 года составлял 1312 тонн. Тогда Россия входила в тройку самых запасливых — наряду с США и Францией.
— Через 10 лет после революции золотой запас СССР истощился до 150 тонн. Этому способствовала Первая мировая война и траты новой советской власти.
— После прихода к власти Иосифа Сталина золотой запас СССР стал быстро расти. К 1941 году он достиг 2800 тонн (это исторический максимум).
— В 1991 году в наследство от Союза новой России досталось всего 290 тонн золота. Накопления пришлось начинать почти с нуля.
— По данным на март 2021 года, в Центробанке находится 2300 тонн благородного металла. Стоимость унции (31,1 грамма) составляет $1750. Это примерно $130 млрд.
НАИВНЫЙ ВОПРОС
Зачем сейчас государству золото?
В последние годы Центробанк активно увеличивал долю золота в наших резервах. В частности, продавал гособлигации США и покупал золотые слитки. Сейчас на долю металла приходится почти четверть наших резервов. Золотой запас — это подушка безопасности страны. В случае кризисной ситуации золото всегда можно продать или оставить в залог. Оно до сих пор пользуется спросом на мировых рынках. Хотя раньше его значение было куда выше.
СОВЕТЫ «КП»
Пять способов вложить деньги в золото
Почти все из них сопряжены с дополнительными комиссиями, переплатами и неудобствами. Стоит ли золото этих издержек, решать вам.
1. Приобрести слиток
Крупные банки продают мерные слитки в своих отделениях. Они бывают весом от 1 грамма до 1 килограмма. Но тут есть нюансы. Во-первых, при продаже взимается НДС (20%). Во-вторых, банки делают разницу между ценой покупки и продажи. Она может доходить до 5 — 10%. Чем меньше слиток, тем больше переплатит покупатель в расчете на 1 грамм. В-третьих, хранить золото нужно аккуратно. Любая царапина на слитке сразу делает его дешевле. Даже в банке такой металл примут только со скидкой. В-четвертых, его могут украсть. Можно, конечно, хранить слиток в банковской ячейке. Но за нее придется платить.
2. Купить монету
Есть два вида монет — инвестиционные и памятные. И те, и другие есть в продаже в крупных банках. Самая распространенная инвестиционная монета — «Георгий Победоносец». Она есть и золотая, и серебряная. Ее стоимость привязана к цене металла. И самый большой плюс — при покупке с покупателя не взимают НДС. Но другие минусы остаются: банки все равно делают наценки при продаже, за качеством монеты надо следить, хранить нужно в надежном месте.
3. Открыть ОМС
Обезличенный металлический счет (ОМС) — это вклад с привязкой к цене золота. Вы вкладываете деньги в банк, тот пересчитывает их в граммы (или килограммы) золота по курсу покупки. На руки получаете только бумажный договор, никаких реальных слитков и монет. Из плюсов — платить НДС не нужно. Но на этом они заканчиваются. И начинаются минусы. Во-первых, ОМС не подпадают под защиту Агентства по страхованию вкладов. Во-вторых, разница между покупкой и продажей золота довольно велика, то есть вы сильно теряете на банковской комиссии.
4. Вложиться в акции золотодобывающих компаний
Обычно котировки ценных бумаг этих предприятий зависят от того, как меняется цена на золото. Традиционные расходы на добычу одной унции золота составляют $600. Все, что выше, — это прибыль компании за вычетом других издержек. Когда цена на золото увеличивается, доходы золотодобытчиков растут. Они больше всех заинтересованы в росте котировок. Как и их акционеры. Чтобы стать «владельцем» ценных бумаг, нужно открыть счет в брокерской компании (список легально работающих есть на сайте ЦБ). Внести туда деньги и купить акции «Полюса» или «Полиметалла» (это крупнейшие российские золотодобывающие компании). Комиссия брокера при покупке/продаже обычно составляет 0,1% от суммы сделки. НДС платить не нужно. Но если вам повезло, золото подорожало, акции подскочили и вы их продали по более высокой стоимости, с полученный прибыли придется заплатить подоходный налог (13%). Если получили убыток, ничего платить не нужно.
5. Купить фьючерс на золото
Этот финансовый инструмент для еще более продвинутых инвесторов. Тех, у кого уже есть брокерский счет и опыт работы с ценными бумагами. Но при этом самый выгодный с точки зрения издержек. Сделки совершаются на срочном рынке. Можно купить фьючерсный контракт на золото. То есть, физически вы металл не получите, но получите некое право на него. По сути, это ставка на золото. Если угадаете и металл вырастет в цене, то получите прибыль. Если не угадаете, получите убыток. Плюс — вы вкладываете в золото напрямую, а не косвенно. Минус — налог на прибыль, если она будет, все же придется заплатить.
Читайте также
Возрастная категория сайта 18 +
Сетевое издание (сайт) зарегистрировано Роскомнадзором, свидетельство Эл № ФС77-80505 от 15 марта 2021 г.
ГЛАВНЫЙ РЕДАКТОР — НОСОВА ОЛЕСЯ ВЯЧЕСЛАВОВНА.
ШЕФ-РЕДАКТОР САЙТА — КАНСКИЙ ВИКТОР ФЕДОРОВИЧ.
АВТОР СОВРЕМЕННОЙ ВЕРСИИ ИЗДАНИЯ — СУНГОРКИН ВЛАДИМИР НИКОЛАЕВИЧ.
Сообщения и комментарии читателей сайта размещаются без предварительного редактирования. Редакция оставляет за собой право удалить их с сайта или отредактировать, если указанные сообщения и комментарии являются злоупотреблением свободой массовой информации или нарушением иных требований закона.
АО "ИД "Комсомольская правда". ИНН: 7714037217 ОГРН: 1027739295781 127015, Москва, Новодмитровская д. 2Б, Тел. +7 (495) 777-02-82.
Как отказ от золотого обеспечения доллара изменил мир
Ровно 50 лет тому назад, воскресным вечером 15 августа 1971 года, президент США Ричард Никсон обратился к нации с посланием. Во имя защиты экономики от всяческой нестабильности глава государства объявил о временном прекращении обмена доллара на золото по требованиям иностранных банков, а также замораживании зарплат и цен на базовые товары. Казалось, что речь шла об очередной «загогулине», каких много было в ту эпоху, — но итогом стало формирование совершенно новой финансовой реальности, в которой нам всем выпало жить.
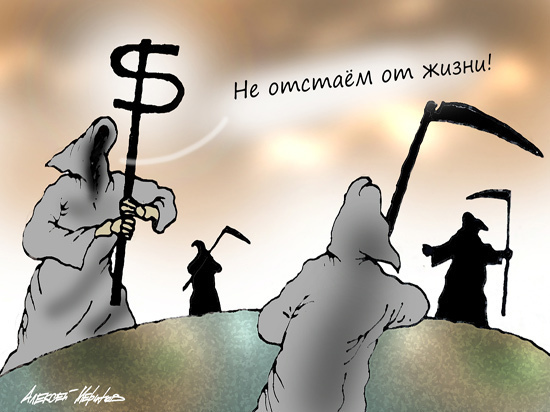
Фото: Алексей Меринов
Сутью спровоцированного американскими властями изменения является ревизия — ни много ни мало — природы денег. В течение пяти тысяч лет ими были предметы, обладавшие внутренней и признаваемой всеми ценностью, в основном драгоценные металлы. Любые модификации финансовых систем сводились к различиям в механизме обмена символических знаков на «настоящие» деньги. И лишь полвека тому назад было сказано, что в новом мире никаких «настоящих» денег больше нет и не будет. Банкноты нашего времени суть долговые расписки — подобные появившимся в Европе более пятисот лет назад, — но уже не частных банков, а государственных. Принимая доллар в налоги, американское государство поддерживало на него спрос, усиливавшийся тем, что эта валюта оставалась «своей» на самом большом в мире рынке и почти четверть века до 1971 года была единственной принимавшейся повсюду в мире как свободно обменивавшаяся на золото.
Конечно, отказ от золотого обеспечения доллара вызвал масштабный кризис. Нефтеэкспортеры потребовали индексации цен пропорционально повышению котировок золота. Стоимость нефти выросла в 6,5 раза с 1971 по 1974 год и еще в 3,2 раза — с 1974 по 1980-й. Этот шок закончил 30 лет послевоенного процветания западного мира. Инфляция вырвалась из-под контроля, а учетная ставка ФРС в марте 1981 года достигла невиданных 20% годовых.
Однако сложный период закончился, и Америка вышла из него серьезно усилившейся. Высокие ставки обеспечили приток капитала, дешевый доллар добавил конкурентоспособности. Технологическая революция сократила потребность в ресурсах. Снижение цен на сырье в 1980-е годы разорило половину стран Латинской Америки, а затем и СССР. Зато развитые страны получили невиданный инструмент государственной поддержки экономики: занимая в долларах — то есть в собственной валюте, не привязанной к какому-либо эквиваленту, американцы устранили разделение долга на внутренний и внешний, а параллельно забыли и о внешней торговле. За счет роста государственного долга США могли выйти из любых экономических кризисов, что было зримо продемонстрировано сначала в 2008-м, а в еще большей мере — в 2020-м.
Сегодня, если сравнить экономику США в 1950 и 1985 гг. и в 1985 и 2020 гг., можно понять масштаб перемен. Валовый продукт в первом случае вырос в 3,5, во втором — в 2,6 раза, а фондовые индексы взлетели в 9 и в 23 раза соответственно. Новое качество денег привело к появлению новых систем расчета, а финансовый сектор стал главным потребителем информационных технологий. Огромные «пузыри» на фондовых рынках превратились в своего рода подушки безопасности: каждый новый кризис все в меньшей мере затрагивал реальный сектор, а его последствия забывались все быстрее. После Великой депрессии фондовый рынок США восстанавливался 23 года, после краха 1973 г. — 8 лет, после кризиса 2008-го — 6 лет, в 2020-м — всего 7 месяцев.
Потенциально неограниченное количество денег и превращение их из некой объективной ценности в инструмент государственной политики во многом закончило их историю как редкого ресурса. После 2008 г. нулевые процентные ставки стали привычным явлением, а почти 27% облигаций высшего уровня надежности в конце 2020 г. приносили отрицательный доход. В 2000 г. США направляли на обслуживание своего долга (тогда он составлял 55% ВВП) 12,3% бюджетных расходов, а в 2020-м (когда долг вырос до 129% ВВП) — всего 5,22%. В будущем эта цифра еще уменьшится, пока в итоге не приблизится к нулевому значению.
События прошлого года возвестили окончательный приход новой эры. Если до этого государственный долг прилично было продавать инвесторам на конкурентных аукционах, то практически весь «пандемийный» долг был выкуплен американским Центральным банком — Федеральной резервной системой: госдолг в 2020 г. вырос на $4,16 трлн, а баланс ФРС — на $3,19 трлн. Бóльшая часть доходов ФРС возвращается на следующий год в бюджет, так что реальная стоимость обслуживания долга еще меньше, чем кажется. Однако самое интересное не в этом. Увеличив долг на астрономическую сумму, равную 20% ВВП, американские власти спровоцировали переток денег на рынки активов — в результате с низшей точки падения в апреле 2020 г. фондовый рынок прибавил к 1 августа 2021-го $13,4 трлн — в 3,3 раза больше, чем заняло правительство. В первый раз в истории увеличение долга привело к взрывному росту богатства. В эпоху «реальных» денег подобная алхимия была попросту немыслима.
Несмотря на то что экономика развитых стран сегодня развивается по новым законам (Европа также пошла по пути Америки, создав на рубеже веков свою единую валюту, а в середине 2010-х годов внедрив политику нулевых ставок), она не становится менее устойчивой. Инфляция в результате огромных вливаний выросла некатастрофично (в США по итогам II квартала этого года она составила в годовом выражении 4,5%, в зоне евро — 1,9%); фондовые рынки штурмуют новые высоты; активы пенсионных фондов растут, недвижимость дорожает.
За прошедшие полвека мир разделился на две части: ту, в которой государственные расходы определяются потребностями, и ту, где они ограничены возможностями. За первые полгода пандемии США увеличили свой долг на бóльшую сумму, чем Китай накопил в резервах за последние 25 лет. Чтобы лучше понять величины, можно сказать, что в течение 12 месяцев с момента начала пандемии Соединенные Штаты вбрасывали в свою экономику средства, равные всему объему российского Фонда национального благосостояния, каждые две недели. В каких облаках нужно витать, чтобы говорить о возможной победе Китая в экономическом противостоянии с Западом?
Я глубоко убежден: большинство современных экономистов и политиков до сих пор не понимают, какие последствия принесла миру финансовая революция, начавшаяся пятьдесят лет тому назад. Новые возможности, по сути, устранили само понятие дефицита: при необходимости объем материального производства может быть увеличен в 1,5–2 раза за три-пять лет во всемирном масштабе. Главным сдерживающим фактором всегда был спрос, и именно это ограничение сегодня начинает устраняться. Однако все сказанное относится только к тем экономикам, которые достаточно гибки и при этом обладают возможностью эмиссии основных валют — потому что в любой иной открытой финансовой системе увеличение госдолга и эмиссии приведет лишь к росту спроса на более надежный актив, падению курса и инфляции со всеми вытекающими последствиями.
Пресловутая дедолларизация сегодня — это бегство от самого ликвидного и выгодного актива в весьма ненадежные и неуниверсальные. Рассказы о том, что доля доллара в резервах центральных банков мира снижается, — это сеанс психотерапии для неудачников, так как у настоящих центральных банков современного мира, ФРС и ЕЦБ, вообще нет резервов. Судите сами: золотой запас США по текущей рыночной стоимости равен 6,5% баланса ФРС, резервы ЕЦБ составляют около 1% его совокупных активов, тогда как золотовалютные резервы Банка России равны 60% его баланса, но при этом именно рубль за 15 лет втрое обесценился к доллару и евро, а вовсе не наоборот.
Потрясения 2020–2021 гг. только подтверждают масштаб ранее запущенных перемен. В России, где власти гордятся тем, что проводят «жесткую» финансовую политику, цены на овощи за последние полгода выросли более чем на 30%, а в США и Европе, где государственный долг за последний год вырос на 20–25% ВВП, они практически не шелохнулись. Поэтому вместо того, чтобы рассуждать о «неизбежном конце долларовой гегемонии», стоит тщательно проанализировать существующие для России в новой мировой экономике риски и трезво оценить имеющиеся у нас возможности.
В 1971 г. США провели скрытую девальвацию — они de facto обесценили имевшиеся у иностранных держателей доллары, а затем запустили инфляцию и в собственной стране. В 2021 г. Америка могут достичь того же результата куда менее «стремным» путем: она имеет возможность не девальвировать чужие деньги, а умножать собственные. Никто не будет отказываться принимать доллары или гасить казначейские облигации: их всегда можно оплатить из новой эмиссии. Просто бóльшая часть мира будет на протяжении ближайших десятилетий перераспределять богатство, в то время как развитые страны будут его создавать.
Конечно, эта система не будет вечной, как не является вечным ничто ни в экономике, ни в обществе в целом. Однако становится все более очевидным, что прошедшие полвека были не периодом болезненного умирания старой системы, которая вот-вот должна рухнуть, а временем формирования новой, которая только готовится показать свой норов. И это значит, что нам нужно приспосабливаться к миру, который мы, конечно, способны уничтожить, но, увы, не можем изменить.
Почему США отказались платить за доллары золотом

Пятьдесят лет назад произошло важнейшее событие в истории глобальных финансов послевоенного времени. Соединенные Штаты решили выйти из Бреттон-Вудской системы, то есть отказались платить за доллары золотом
Почему Вашингтон принял такое решение и какими последствиями мы расплачиваемся за это до сих пор?
Соглашение, подписанное по итогам валютно-финансовой конференции Объединённых наций в американском городе Бреттон-Вудсе в июле 1944 года, стало одним из главных условий для стремительного роста мировой экономики после Второй мировой. Участники конференции – представители 44 стран под председательством министра финансов США Генри Моргентау – задались целью выработать такие правила игры в финансовой сфере, которые не допустили бы возникновения очередного кризиса масштаба Великой депрессии, ускорившей начало новой мировой войны.
Фактически речь шла о создании новой предсказуемой системы международных расчетов взамен прежней – так называемого золотого стандарта, в рамках которого главной мировой валютой был британский фунт, свободно конвертируемый в золото. Но уже в начале Великой депрессии Великобритания была вынуждена отказаться от этого принципа, и доверие к фунту резко упало – инвесторы стали перекладываться в доллар и перемещать в Америку хранившееся в британских банках золото. США не упустили возможность воспользоваться этой ситуацией. В начале 1934 года президент Франклин Рузвельт ратифицировал Золотой резервный акт, который фиксировал стоимость тройской унции золота (31,1 грамма) на уровне 35 долларов.
Это соотношение и было положено в основу Бреттон-Вудских соглашений, наряду с установлением твердых обменных курсов к доллару остальных участвовавших в нем стран и появлением таких институтов, как Международный валютный фонд и Всемирный банк со штаб-квартирами в Вашингтоне. Тем самым была оформлена глобальная финансовая гегемония доллара, основанная, впрочем, на непреложных фактах: к концу Второй мировой США были крупнейшей экономикой мира, там же находилась и подавляющая часть глобального золотого запаса. Последующий за появлением Бреттон-Вудской системы период вошел в историю как «славное тридцатилетие» – до конца 1960-х годов беспрецедентный экономический рост наблюдался практически во всем мире.
Конец «славного тридцатилетия»
Как указывал выдающийся итало-американский экономист Джованни Арриги в своей главной книге «Долгий двадцатый век», мировая валютная система, созданная в Бреттон-Вудсе, была не просто набором технических мер, направленных на стабилизацию паритета между избранными национальными валютами и на прикрепление этого паритета к издержкам производства через фиксированный обменный курс между американским долларом и золотом. В действительности произошла революция в самом «способе производства» мировых денег.
«Во всех предшествующих мировых валютных системах, включая британскую, сети крупного финансового капитала находились в руках частных банкиров и финансистов, которые организовывали их и управляли ими с целью получения прибыли, – поясняет Арриги. – Мировые деньги были, таким образом, побочным продуктом деятельности, направленной на получение прибыли. В мировой валютной системе, созданной в Бреттон-Вудсе, напротив, «производство» мировых денег осуществлялось сетью правительственных организаций, руководствующихся прежде всего соображениями благосостояния, безопасности и власти – в принципе МВФ и Всемирным банком, а на практике – Федеральной резервной системой США, взаимодействующей с центральными банками наиболее близких и важных американских союзников. Мировые деньги, таким образом, стали побочным продуктом деятельности государства».
Однако просуществовала эта система всего 27 лет.
Условной переломной точкой, за которой начался затяжной экономический кризис 1970-х годов, считается именно решение Ричарда Никсона о временном запрете на конвертацию доллара в золото по официальному курсу для центральных банков, принятое в августе 1971 года. Спустя четыре месяца американская валюта была девальвирована к золоту до 38 долларов за унцию, а в начале 1973 года был установлен курс 43,3 доллара. К тому моменту о выходе из Бреттон-Вудской системы заявили и другие государства, начав корректировать курсы своих валют к доллару.
Гвоздем в крышку гроба Бреттон-Вудской системы стал «нефтяной шок» осени 1973 года, когда страны ОПЕК отказались поставлять нефть союзникам Израиля в войне Судного дня – США и странам Западной Европы. Скачок стоимости нефти в четыре раза, с трёх до двенадцати долларов за баррель, запустил глобальную инфляционно-девальвационную волну, с которой удалось справиться только к середине 1980-х годов. Но к тому моменту принцип фиксированного обмена национальных валют уже давно не действовал – большинство стран с рыночными экономиками перешли к плавающим курсам и процентным ставкам.
Дело не только в золоте
Вокруг выхода США из Бреттон-Вудской системы давно роятся конспирологические гипотезы, неизменно упирающиеся в один известный факт: в 1965 году президент Франции Шарль де Голль заявил, что хотел бы обменять большую часть долларовых резервов своей страны на золото. Это намерение вызвало цепную реакцию – аналогичным образом собрались поступить и другие страны, что в конечном итоге и заставило США отказаться от фиксированной привязки доллара к золоту, организовав хаос в мировых финансах.
Однако это лишь один из факторов, которые способствовали распаду Бреттон-Вудской системы. Далекие от конспирологии современные исследователи мировых финансов уделяют гораздо большее внимание другому обстоятельству – формированию в 1960-х годах рынка так называемых евродолларов, который быстро оказался вне досягаемости США.
Бреттон-Вудская система, констатирует в своей книге «Крах» о мировом кризисе 2008 года (выпущена в России издательством «Дело») британский историк финансовой сферы Адам Туз, была нацелена на ограничение спекулятивных потоков капитала под контролем Министерства финансов и Федеральной резервной системы США. Это сильно ограничивало свободу частных банков, поэтому уже в 1950-х годах при молчаливом согласии властей Великобритании, участвовавшей в Бреттон-Вудском соглашении, в лондонском Сити возник альтернативный Вашингтону финансовый центр. Британские, американские, европейские, а затем и азиатские банки воспользовались этой площадкой, чтобы принимать вклады и выдавать кредиты в долларах без каких-либо ограничений.
Эта возможность быстро заинтересовала и власти стран социалистического лагеря, поскольку в Лондоне их экспортным операциям в долларах не грозили американские санкции.
Растущий объем ориентированных на спекулятивные операции «евродолларов», констатирует Адам Туз, с самого начала представлял собой разрушительную силу. Их цена, поясняет исследователь, была слабо связана с официальной стоимостью доллара, заданной в Бреттон-Вудской системе, и именно давление со стороны этого фактора способствовало тому, что сохранять привязку доллара к золоту становилось все труднее. Сохранение золотого стандарта было возможным только при условии дефляции в экономике, на что американцы пойти не могли, поскольку это тормозило бы темпы экономического роста, и так замедлившиеся к концу «славного тридцатилетия».
По мнению Джованни Арриги, Бреттон-Вудская система оказалась не в состоянии выполнять функции мирового правительства, как надеялся Франклин Рузвельт, умерший вскоре после ее создания. Фактически Рузвельт хотел, чтобы его знаменитый Новый курс был распространен на весь дружественный Америке мир. Восстановление и расширение мировых рынков, а также национальная безопасность и процветание США после Второй мировой требовали серьезного перераспределения ликвидных активов от американской экономики в пользу остального мира – одним из результатов этого и стал стремительный подъем лондонского рынка «евродолларов».
После того, как этот рост в конце 1960-х годов этот рост стал взрывоподобным, дни Бреттон-Вудской системы были сочтены, констатирует Арриги. В 1973 году ФРС и связанные с ней центральные банки были вынуждены признать свое окончательное поражение в борьбе за сдерживание растущей волны спекуляций против системы фиксированных валютных курсов, которая преобладала в крупных финансовых операциях на протяжении глобальной экономической экспансии 1950–1960-х годов.
Похожей точки зрения о причинах распада Бреттон-Вудской системы придерживается еще один влиятельный современный исследователь мировой экономики – американский географ-марксист Дэвид Харви. Он обращает внимание на то, что установленные Бреттон-Вудским соглашением фиксированные обменные курсы валют были несовместимы с принципом свободы движения капитала, и США пришлось согласиться со свободным внешним обращением доллара. В условиях, когда капитал мог свободно перемещаться через государственные границы, система фиксированных обменных курсов существовать не могла – США не контролировали нарастающее использование доллара во всем мире. К концу 1960-х годов все более явными становились признаки серьезного кризиса перенакопления капитала: безработица и инфляция стремительно росли, началась глобальная фаза стагфляции – низких темпов экономического роста при высокой инфляции.
Слишком затянувшийся переход
Состоявшийся полвека назад отказ от привязки доллара к золоту был историческим моментом, указывает Адам Туз: впервые после изобретения денег ни одна мировая валюта больше не была привязана к металлическому стандарту. Потенциально это давало свободу в монетарной политике – создание денег и кредита теперь можно было осуществлять в невиданных прежде масштабах. Тот факт, что бумажные (фиатные) деньги, возникшие по воле и с санкции государств, не имеют иного обеспечения, помимо статуса законного платежного средства, впервые стал истиной в буквальном смысле слова именно после краха Бреттон-Вудской системы. Но для мировой экономики первым следствием ее распада стал невиданный для развитых стран в мирное время скачок инфляции до 20%.
Одновременно появились первые признаки того, что глобальный гегемон не справляется со своей ношей не только в финансовой сфере. «На протяжении 1970-х годов стратегия американских властей отличалась пренебрежительным отношением к выполнению функций мирового правительства, – пишет Арриги, – Правящие группы в Соединенных Штатах словно решили, что, поскольку они больше не могут управлять миром, его следует предоставить самому себе. В результате произошли еще большая дестабилизация того, что осталось от послевоенного мирового порядка, и резкое падение американского влияния и престижа во время Иранской революции».
Кризис, спровоцированный распадом Бреттон-Вудской системы, удалось купировать только в 1980-х годах с помощью комплекса мер жесткой монетарной политики, ставшего одним из главных признаков перехода мировой экономики в новую парадигму неолиберализма.
К началу 1980-х годов Великобритания и США отменили все ограничения на движение капитала, после чего политика дерегулирования быстро стала господствовать в самых различных секторах – от финансов и внешней торговли до ЖКХ, медицины и образования. Государство всеобщего благосостояние эпохи «славного тридцатилетия» начало стремительно демонтироваться.
Результатом проведения неолиберальной политики, напоминает Дэвид Харви, стала быстрая концентрация активов в руках наиболее состоятельных. Например, в США уже к концу прошлого столетия 1% самых богатых контролировал 15% национального дохода, что фактически сопоставимо с уровнем до Второй мировой войны. Аналогичные процессы разворачивались и в новых капиталистических странах, таких как Россия и Китай. После завершения послевоенного цикла беспрецедентного роста глобальная экономика возвращалась к прежней траектории.
Час расплаты наступил в 2008 году, когда порожденные дерегулированием «пузыри» на различных рынках от недвижимости до сырья прорвались и грозили крахом всей конструкции мировых финансов. Адам Туз усматривает глубинные причины этого кризиса именно в ликвидации Бреттон-Вудской системы, обращаясь к главному триггеру событий 2008 года – перегреву американского рынка ипотеки. В условиях стабильных Бреттон-Вудских правил игры выдача тридцатилетних ссуд на покупку жилья с фиксированной ставкой могла быть разумным деловым предложением, однако после того, как ставки и курсы были дерегулированы, ипотечные кредиты в США превратились в один из элементов агрессивной и крайне рискованной стратегии роста банковского бизнеса. Более того, весь финансовый сектор был вынужден пересмотреть свои бизнес-модели, сделав ставку на постоянное повышение рисков.
Час расплаты наступил в 2008 году, когда порожденные дерегулированием «пузыри» на различных рынках от недвижимости до сырья прорвались и грозили крахом всей конструкции мировых финансов. Адам Туз усматривает глубинные причины этого кризиса именно в ликвидации Бреттон-Вудской системы, обращаясь к главному триггеру событий 2008 года – перегреву американского рынка ипотеки. В условиях стабильных Бреттон-Вудских правил игры выдача тридцатилетних ссуд на покупку жилья с фиксированной ставкой могла быть разумным деловым предложением, однако после того, как ставки и курсы были дерегулированы, ипотечные кредиты в США превратились в один из элементов агрессивной и крайне рискованной стратегии роста банковского бизнеса. Более того, весь финансовый сектор был вынужден пересмотреть свои бизнес-модели, сделав ставку на постоянное повышение рисков.
Как известно, глобальный кризис 2008 года удалось преодолеть, попросту залив его деньгами. Аналогичные меры были предприняты и в ходе борьбы с прошлогодним коронавирусным кризисом, на борьбу с которым центробанки бросили триллионы долларов. Однако постоянное разрастание объемов финансовой ликвидности так и не привело к ускорению темпов мировой экономики – начиная с 2012 года они стабильно держались ниже 4%. О динамике времен «славного тридцатилетия» – 6-7% в год – теперь можно только мечтать.
Ряд современных исследователей связывают затяжную стагнацию мировой экономики, идущую с 1970-х годов, с процессами деиндустриализации.
Доля занятости в сервисном секторе с низкими показателями производительности труда становится все больше, а в промышленности постоянно нарастает нехватка инвестиций. На этом фоне сказочное обогащение финансистов и нарастающее проникновение финансовых схем в реальный сектор экономики выглядит еще более симптоматичным и тоже может считаться отложенным последствием распада Бреттон-Вудской системы, которое так и не удалось преодолеть.
Наконец, о слишком затянувшемся переходе к некой новой системе правил игры в мировых финансах свидетельствует расцвет такого явления, как криптовалюты. Как пишет в одной из своих недавних статей Адам Туз, их следует воспринимать не столько как некий технический или коммерческий проект, сколько как попытку выйти из-под надзора того политического порядка фиатных денег, который возник из краха Бреттон-Вудской системы. Ставя вопрос о том, чем обеспечены нынешние бумажные деньги, адепты биткоина и его собратьев как бы напоминают о том, что отмена золотого стандарта открыла ящик Пандоры. Поэтому криптовалюты, уверен британский историк, можно считать нездоровым проявлением междуцарствия в мире высоких финансов, когда золотой стандарт мертв, но полностью «политические» деньги еще не родились.
15 августа 1971 года доллар отвязался от золота
15 августа 1971 года президент США Ричард Никсон отменил «золотой стандарт», тем самым окончательно обнулив какое-либо обеспечение доллара, да и всех мировых валют вообще. С того дня деньги превратились в бумажки и держались только на вере потребителей в их платежеспособность. Парадоксально, но эту революцию мало кто заметил.
Немного истории
В привычном для нас виде «золотой стандарт» возник в XIX веке в связи с промышленной революцией в европейских странах. Растущие объемы производства требовали расширения рынков сбыта, что вылилось в бурное развитие международной торговли. И появилась необходимость найти наиболее удобный инструмент для взаимных расчетов. Таким инструментом стала привязка национальных валют к фиксированному количеству золота: она позволяла легко отслеживать взаимные курсы любых валютных пар и оперативно определять торговый баланс каждого государства (соотношение между стоимостью импорта и экспорта).
В 1867 году все это было окончательно закреплено Пражской валютной системой. Но в начале XX века большинство стран не смогло справиться с затратами, связанными с Первой мировой войной, и отвязало свои валюты от золота, дабы печатать деньги в неограниченных количествах. Единственными валютами, сохранявшими привязку к золоту, были американский доллар и британский фунт. Они и начали приобретать статус международного средства расчетов. По итогам Генуэзской конференции 1922 года система стала официальной и получила название золотовалютной, или золотодевизной. Но потом в США грянула Великая депрессия (1929–1933), деньги резко обесценились, и те же самые «ведущие страны мира» тоже отказались от привязки своих валют к золоту (Англия — в 1931-м, США — в 1933-м).
Это, конечно же, не привело ни к чему хорошему, и через год, 30 января 1934 года президент Рузвельт ратифицировал «Золотой резервный акт», согласно которому доллар опять привязывался к золоту по фиксированному курсу — $35 за тройскую унцию. В июле 1944 года на конференции в городе Бреттон-Вудс (США, штат Нью-Хэмпшир) была, наконец, принята денежная система, ныне известная как «золотой стандарт». Валюты 44 стран мира привязывались к доллару по жестко установленному курсу, а доллар привязывался к золоту (по «Золотому акту»).
Почему отменили «золотой стандарт»?
Принято считать, что отказ Вашингтона от «золотого стандарта» явился реакцией на попытку президента Франции Шарля де Голля в 1968 году «накопить целый корабль американской валюты и одномоментно потребовать от США обменять ее на золото». Кстати, за два года ему удалось выкупить у США более 3 тысяч тонн этого драгметалла. Однако реальные причины заключались совсем в ином.
Дело в том, что подозрения, что количество долларов в обороте не соответствовало объемам золотых запасов США, были вполне обоснованными. Хотя американская экономика после Второй мировой и являлась ведущей в мире, в реальности ее внешняя торговля вела к утечке золота. С другой стороны, по установленным правилам, американцы не были обязаны раскрывать размеры своей золотой «копилки» и поэтому уже тогда могли печатать несколько больше зеленых бумажек, чем было разрешено. Ну и, наконец, благодаря тому, что экономики многих стран оказались настолько сильно «пропитаны» долларом, что даже без золотого обеспечения не смогли бы от него отказаться, идея об отмене «золотого стандарта», окончательно развязавшей бы американцам руки, буквально витала в воздухе. Понимая все это, правительство Штатов без колебаний пошло на беспрецедентный по своей наглости шаг и в одностороннем порядке объявило о полном отказе от «золотого стандарта».
Еще более поразительной эту ситуацию делают следующие два факта. Первый: на тот момент львиная доля мирового золота находилась на хранении именно в США, и доступа к нему никто не имел. (Кстати, немцы его не имеют и по сей день.) Второй: американские деньги, в сущности, даже не являются американскими. Это всего лишь долговые обязательства 12 крупнейших частных коммерческих банков, имеющих статус федерального агентства (ФРС).
Впрочем, почему решение США не вызвало никаких серьезных протестов со стороны других государств, вполне понятно. Потому что мухлевать с решением собственных экономических проблем путем выпуска ничем не обеспеченных денежных знаков хотели все.
Чем за это заплатили мы?
Представьте себе летящий самолет, у которого 197 штурвалов — по одному на каждую страну. И все пытаются управлять крылатой машиной по-своему. Но степень и сфера влияния у штурвалов разная. У кого-то вместо штурвала в руках краник топливопровода, у кого-то — шторка подачи воздуха в двигатель и т.п. Одни пилоты хотят лететь в Гонолулу, другие — в Найроби, а третьи желают немедленно сесть. Представляете себе итоговую траекторию движения этого рейса? Вот это и есть суммарный курс мировой экономики.
Экономика, оторванная от внятных и стабильных ориентиров, перестала подавать адекватные сигналы для принятия управленческих решений. В США за шесть лет просто напечатали из воздуха денег в объеме 23% своего ВВП, а система евро, на первый взгляд как будто бы более защищенная от махинаций, как оказалось, делает то же самое. К концу 2016 года «по американской технологии QE» она «напечатает» 10,2% ВВП Евросоюза.
А самое главное, что, не имея больше никаких реальных ограничений, западная модель экономики окончательно перешла на стимулирование своего роста только через неограниченные кредиты, то есть нынешние деньги просто обязаны ежедневно обесцениваться. Чтобы представить масштабы инфляции, достаточно вернуться к «золотому стандарту» и посчитать, как менялась стоимость доллара по отношению к драгметаллу. В 1972 году одна тройская унция золота на Лондонской бирже стоила $58,42, в 2001-м — $277,9, а в 2014-м — $1220. За 43 года само золото не изменилось, изменился доллар — и он подешевел в 20,87 раза! И все потому, что его больше не сдерживают никакие материальные ограничения, а частным банкам ФРС очень нужна прибыль. Любой ценой.
Стоит ли удивляться тому, что кризисы приходят все чаще, а их масштабы все критичнее?

Речь президента США Ричарда Никсона об отмене золотовалютного стандарта от 15 августа 1971 года.
«Обращение к нации, обосновывающее новую экономическую политику: ‘проблема мира’. 15 августа 1971 года». Обращение Президента Соединенных Штатов Ричарда Никсона (Richard Nixon) к стране с объявлением о «временной» приостановке обмена долларов на золото. В то время как доллар пережил большую часть 1960-х годов в рамках паритета, установленного Бреттон-Вудским соглашением, данный кризис отметил развал системы. Закрытие золотого окна обозначило конец Бреттон-Вудской системы. Реорганизация этой системы послужила переходом от золотодевизного стандарта к нынешней Ямайской системе, устанавливающей равновесие спроса и предложения валют через свободную торговлю ими.
За последние два года я несколько раз обращался к стране по поводу проблемы окончания войны. Благодаря прогрессу мы продвинулись в достижении этой цели, и в этот субботний вечер настало время обратить наше внимание на проблемы мира.
Сегодня у Америки появилась лучшая в этом веке возможность достичь двух из своих величайших идеалов: воспитать совершенно мирное поколение и создать новое благосостояние без войны.
Это не только требует большой смелости руководства, готового принять меры – это требует величия великого народа.
Процветание без войны требует действий по трем фронтам: мы должны создать новые, лучшие рабочие места; мы должны остановить рост стоимости прожиточного минимума; мы должны защитить доллар от атак международных финансовых спекулянтов.
Мы намерены принять эти меры – смело, решительно и последовательно. Мы намерены добиться нового процветания без войны, как подобает великому народу – все вместе и широкомасштабно.
Пришло время новой экономической политики Соединенных Штатов. Ее цели – безработицы, инфляция и международная спекуляция. И вот как мы намерены с этим бороться.
Во-первых, вопрос рабочих мест. Мы все знаем, почему у нас существует проблема безработицы. Два миллиона рабочих демобилизовались из Вооруженных сил и предприятий оборонной промышленности благодаря успешному завершению войны во Вьетнаме. Одной из проблем мира является трудоустройство этих людей, и мы начали делать кое-какие успехи. Наш сегодняшний уровень безработицы ниже среднего показателя за 4 мирных года в 1960-х.
Но мы можем добиться большего.
Пришло время американской промышленности, благодаря которой появилось больше рабочих мест с высоким уровнем реальных зарплат, чем в любой другой индустриальной системе в истории, включиться в решительную программу новых инвестиций в производство ради мира.
Чтобы задать этой системе новый мощный толчок, я обращусь к Конгрессу, когда он соберется на сессию после летних парламентских каникул, с просьбой в первую очередь принять Закон о создании рабочих мест 1971 года.
Я предложу предоставить мощнейший кратковременный стимул в нашей истории, чтобы инвестировать в новые станки и оборудование, которое будет способствовать созданию новых рабочих мест для американцев: 10-процентный годовой кредит на создание рабочих мест, начиная с сегодняшнего дня, а также 5-процентный кредит после 15 августа 1972 года. Эта налоговая льгота на инвестиции в новое оборудование не только позволит генерировать рабочие места; она увеличит производительность; она позволит нашей продукции быть более конкурентоспособной на долгие годы.
Во-вторых, я предложу аннулировать 7-процентный налог на автомобили, начиная с сегодняшнего дня. Это позволит снизить цену каждого автомобиля примерно на $200 . Я настоятельно рекомендую американской автомобильной промышленности перенести это налоговое послабление почти на 8 миллионов покупателей, которые в этом году приобретают автомобили. Более низкие цены означают, что больше людей смогут позволить себе новую машину, а каждые дополнительные 100000 проданных машин означают 25000 новых рабочих мест.
В-третьих, я предлагаю ускорить введение льгот на подоходный налог, назначенное на 1 января 1973 года, на 1 января 1972 года – чтобы налогоплательщики могли оставить себе еще по $50 с каждого вычета на год раньше. Это увеличение покупательной способности потребителей обеспечит мощный стимул экономики в целом и занятости в частности.
Рекомендуемое мною снижение налогов, вкупе с этим масштабным подъемом экономики, который произошел в первой половине года, позволит нам приблизиться к цели, которой наша страна не достигала с 1956 года, то есть уже 15 лет: процветание при полной занятости населения в мирное время.
Думая о будущем, я поручил министру финансов рекомендовать Конгрессу в январе новые финансовые законопроекты по стимулированию исследований и развития новых отраслей промышленности и новых технологий, чтобы обеспечить создание 20 миллионов новых рабочих мест, в которых нуждается американская молодежь, которая выйдет на рынок труда в следующем десятилетии.
Чтобы компенсировать потерю доходов от этих налоговых послаблений, которые непосредственно стимулируют новые рабочие места, я принял решение о сокращении федеральных расходов на $4,7 млрд.
Налоговые льготы с целью создания занятости должны быть уравновешены урезанием расходов с целью ограничения инфляции. Чтобы приостановить рост правительственных затрат, я ввел отсрочку повышения окладов и 5-процентное сокращение штатов в правительстве.
Я отдал распоряжение о 10-процентном сокращении экономической помощи иностранным государствам.
Кроме того, так как Конгресс уже отсрочил действия по двум инициативам нынешней администрации, я попрошу Конгресс скорректировать мои поправки, чтобы отложить введение распределения доходов на три месяца, а реформу системы социального обеспечения – на год.
Таким образом я меняю наши бюджетные приоритеты, чтобы больше сконцентрироваться на достижении полной занятости населения.
Вторым неотъемлемым элементом нового процветания является прекращение увеличения стоимости прожиточного минимума.
Одним из самых жестоких последствий благосостояния, искусственно созданного во время войны, является инфляция. Инфляция обворовывает каждого американца, каждого из вас. Особенно сильно она бьет по 20 миллионам, вышедшим на пенсию, а также по живущим на фиксированные зарплаты. Сейчас домохозяйкам сложнее всего распределять семейный бюджет. А 80 миллионов американских наемных работников вертятся как белка в колесе. Например, за 4 года войны – с 1965 по 1969 годы – рост ваших зарплат съела инфляция. Ваши зарплаты росли, но жить лучше вы не стали.
Мы добились некоторого успеха в борьбе с увеличением стоимости прожиточного минимума. Рост цен на потребительские товары сократился с 6-процентного максимума в 1969 году до 4% в первой половине 1971 года. Но в борьбе с безработицей мы можем и должны добиться большего.
Настало время решительных действий – действий, которые разорвут порочный круг спирального роста цен и расходов.
Сегодня я распорядился о том, чтобы заморозить все цены и зарплаты на всей территории Соединенных Штатов на период в 90 дней. Кроме того, я призываю корпорации расширить замораживание цен и заработной платы на все дивиденды.
Сегодня я назначил правительственный Совет по прожиточному минимуму. Этот совет будет сотрудничать с лидерами рабочего класса и руководством компаний, чтобы создать необходимые механизмы для достижения длительной стабильности цен и зарплат после окончания 90-дневного замораживания.
Позвольте отметить две характеристики данной меры. Во-первых, она временная. Надеть на сильную, жизнеспособную американскую экономику вечную смирительную рубашку – значит поступить несправедливо; это подавило бы нашу систему свободного предпринимательства. А во-вторых, в то время как замораживание цен и зарплат будет в случае необходимости обеспечено правительственными санкциями, оно не будет сопровождаться введением громадной бюрократии ценового контроля. Я надеюсь, что добровольное сотрудничество со стороны всех американцев – каждого из вас: рабочих, работодателей, потребителей – заставит сработать это замораживание.
Работая вместе, мы уничтожим инфляцию, и сделаем это без принудительного ценового и зарплатного контроля, который разрушает экономику и личную свободу.
Третий неотъемлемый элемент в строительстве нового благосостояния тесно связан с созданием новых рабочих мест и сдерживанием инфляции. Мы должны защитить положение американского доллара как оплота финансовой стабильности по всему миру.
За последние семь лет ежегодно происходил в среднем один международный валютный кризис. Кому были на руку эти кризисы? Не рабочему человеку; не инвестору; не реальному производителю капитала. Победителями оказались международные валютные спекулянты. Так как они наживаются на кризисах, они помогают их создавать.
В последние недели спекулянты вели тотальную войну против американского доллара. Стабильность государственной валюты основана на стабильности экономики этой страны, а американская экономика на данный момент – самая сильная в мире. В соответствии с этим я поручил министру финансов принять необходимые меры для защиты доллара от спекулянтов.
Я поручил министру Конналли (Connally) временно приостановить конвертируемость американского доллара, за исключением сумм и обстоятельств, обусловленных интересами финансовой стабильности и с максимальным учетом интересов Соединенных Штатов.
Итак, что эта мера – которая является очень технической – означает для вас?
Позвольте положить конец воображаемому страху, называемому девальвацией.
Если вы хотите купить автомобиль иностранного производства или поехать за границу, конъюнктура рынка может слегка ослабить ваш доллар. Но если вы относитесь к подавляющему большинству граждан, покупающих американские продукты, завтра ваш доллар будет стоить столько же, сколько и сегодня.
Иными словами, эта мера позволит стабилизировать доллар.
В данный момент этот шаг вряд ли улучшит наши отношения с международными валютными брокерами. Но нашей главной проблемой являются американские рабочие и честная конкуренция во всем мире.
Что касается наших зарубежных друзей, включая многих ответственных участников международного банковского сообщества, ориентированных на обеспечение стабильности и товаропотока, то я заверяю их: Соединенные Штаты всегда были и продолжают быть перспективным и надежным торговым партнером. При полном сотрудничестве с Международным валютным фондом и нашими торговыми партнерами мы проведем реформы, необходимые для создания критически важной новой международной валютной системы. Стабильность и равные условия – в интересах каждого. Я уверен, что доллар США больше не должен быть заложником в руках международных спекулянтов.
Я принимаю дальнейшие меры по защите доллара, улучшению платежного баланса и увеличения рабочих мест для американцев. В качестве временной меры я облагаю дополнительным налогом 10% товаров, ввозимых в Соединенные Штаты. Для международной торговли это решение лучше прямого контроля объема импорта.
Данный импортный налог – это временная мера. Он не направлен против какой-то конкретной страны. Этот шаг делается для обеспечения того, чтобы американские продукты не пострадали из-за несправедливого обменного курса. Когда закончится это несправедливое отношение, будет отменен и этот налог на импорт.
В результате этих действий продукция американского производства будет более конкурентоспособной, а несправедливое положение, что сложилось в нашей международной конкуренции, исчезнет. В этом состоит основная причина нарушения нашего внешнеторгового баланса в течение последних 15 лет.
В конце Второй мировой войны экономики крупных промышленных государств Европы и Азии пошатнулись. Чтобы помочь им встать на ноги и защитить их свободу, за последние 25 лет Соединенные Штаты предоставили им помощь в размере $143 млрд. Это было правильно.
Сегодня, по большей части, благодаря нашей помощи, они вернулись к жизни. Они стали нашими мощными конкурентами, и мы рады их успеху. Но теперь, когда другие страны экономически сильны, пора и им взять на себя бремя защиты свободы во всем мире. Пришло время исправить обменные курсы, а ведущим странам – конкурировать на равных. Соединенные Штаты смогут соревноваться на одинаковых условиях.
иапазон мер, принятых и предложенных мною сегодня – в сфере рабочих мест, инфляции и валюты – это самая полномасштабная новая экономическая политика, которая будет применена в нашей стране за четыре десятилетия.
Нам повезло жить в стране, чья экономическая система позволяет обеспечивать ее населению наивысший стандарт жизни в мире; эта система достаточно гибкая, чтобы меняться кардинальным образом, когда того требуют обстоятельства; и, что важнее всего, система имеет достаточно ресурсов, чтобы благосостояние обеспечивалось с беспрецедентным уровнем свободы и возможностей в истории государств.
Цели правительственных действий, о которых я объявил сегодня, состоят в создании фундамента для обновленного доверия, в обеспечении честной конкуренции с остальным миром, в открытии возможностей для нового процветания.
Но у правительства, при всей его власти, нет ключей от успеха народа. Этот ключ, мои дорогие американцы, — в ваших руках.
Страна, как и человек, должна иметь определенный внутренний стержень для успеха. В экономических вопросах такой внутренний стержень называется духом соревнования.
Каждый шаг, предпринятый мною сегодня, направлен на взращивание и стимулирование этого соревновательного духа, на то, чтобы помочь нам избавиться от неверия в собственные силы, от заниженной самооценки, которая высасывает нашу энергию и разрушает нашу веру в себя.
Сохранит ли эта страна свою позицию лидера мировой экономики или уйдет на второе, третье или четвертое место; поверим ли в себя как народ или потеряем эту веру; будем ли стойко сражаться за мир и свободу или ослабим свою хватку – все это зависит от вас, от вашего духа соревнования, вашего чувства собственного достоинства, вашей гордости за свою страну и за себя.
Мы можем быть уверены: когда ослабнет угроза войны, вопрос мирной международной конкуренции существенно возрастет.
Мы приветствуем конкуренцию, потому что Америка лучше всего проявляет себя, когда ее призывают поучаствовать в соревновании.
Как всегда было в нашей истории, появятся голоса, призывающие нас отказаться от духа соперничества, выстроить вокруг себя защитную стену, залезть в раковину, пока весь остальной мир идет вперед.
Двести лет назад один человек написал в своем дневнике такие слова: «Многие мыслящие люди считают, что лучшие годы Америки уже позади». Это было написано в 1775 году, как раз перед Американской революцией – зачатком самой потрясающей эпохи в истории человечества. И сегодня мы слышим эхо этих голосов, поющих гимны мраку и поражению, говорящих то же самое: «Наши лучшие годы миновали».
А я говорю – давайте позволим американцам ответить: «Наше лучшее время – впереди».
В то время, когда мы движемся к поколению мира, когда мы прокладываем дорогу к новому благосостоянию, я говорю каждому американцу: давайте воспрянем духом. Давайте сделаем все возможное для этой страны, которая внесла такой вклад в прогресс человечества.
Давайте сделаем вклад в будущее нашей Страны, и давайте снова поверим в себя, что делало нацию великой в прошлом, и что создаст мир будущего.