Какие налоги и взносы платят ИП
У каждой системы налогообложения — свои налоги и отчетность. Разбираем все налоговые режимы для ИП, чтобы вы могли подобрать для себя оптимальную налоговую нагрузку и не пропустить обязательные платежи в бюджет
Михаил Кратов
Эксперт по праву
У каждой системы налогообложения — свои налоги и отчетность. Разбираем все налоговые режимы для ИП, чтобы вы могли подобрать для себя оптимальную налоговую нагрузку и не пропустить обязательные платежи в бюджет
Михаил Кратов
Эксперт по праву
Все платежи ИП в бюджет делятся на три большие группы: налоги, взносы и сборы. В этой статьей рассматриваем только налоги и взносы. Их сумма и порядок уплаты зависят от системы налогообложения.
Как ИП уплачивают налоги и взносы
С 1 января 2023 года все ИП должны перечислить налоги и взносы единым налоговым платежом, ЕНП, на единый налоговый счет — ЕНС. Несколько платежей можно перевести одной платежкой с одинаковыми реквизитами.
Налоговая списывает деньги с ЕНС в уплату конкретного налога или взноса на основании отчетности ИП или по уведомлениям от него: если отчетность подается позже срока внесения платежа или ее нет вовсе. В 2023 году уведомление можно подать в налоговую двумя способами: как отдельный документ установленной формы или в виде платежного поручения, заполненного по правилам 2022 года.
Уведомление нужно подать до 25-го числа месяца крайнего срока уплаты налога или взносов — тогда деньги с ЕНС спишутся 28-го числа того же месяца. Если уведомления не будет, налоговая не сможет определить сумму налога или взносов и начислит пени.
Подписка на новое в Бизнес-секретах
Подборки материалов о том, как вести бизнес в России: советы юристов и бухгалтеров, опыт владельцев бизнеса, разборы нового в законах, приглашения на вебинары с экспертами.
Страховые взносы ИП
С момента регистрации все предприниматели должны платить страховые взносы:
- за себя — фиксированные и дополнительные;
- за сотрудников.
Фиксированные взносы ИП за себя. Их платят все предприниматели, кроме ИП на НПД и АУСН.
Взносы обязательны, даже если ИП временно приостановил работу или бизнес не приносит доход.
Фиксированные взносы идут на обязательное пенсионное страхование — ОПС и обязательное медицинское страхование — ОМС.
Сумма взносов одинакова для всех, ее устанавливает государство. В 2023 году — 45 842 ₽. С этого года сумму перечисляют одной платежкой в составе ЕНП и по видам страхования не делят.
Заплатить нужно не позднее 31 декабря текущего года одной суммой или частями в любой удобный день. Если 31 декабря — выходной, перечислить взносы разрешено в ближайший рабочий день. Например, фиксированные взносы за 2022 год можно было уплатить 9 января 2023 года.
Дополнительные страховые взносы. Их платят с части годового дохода, превысившей 300 000 ₽.
Понятие «доход» различается для каждой системы налогообложения:
- на патенте 1% взносов считается от потенциально возможного годового дохода;
- на УСН «Доходы» — от реального годового дохода;
- на УСН «Доходы минус расходы» и ОСН — от годовой прибыли.
Допустим, в 2023 году ИП на УСН «Доходы» заработал 353 121 ₽. Доход превышает 300 000 ₽, значит, ИП заплатит дополнительный взнос:
(353 121 ₽ − 300 000 ₽) × 1% = 531,21 ₽
Срок уплаты — до 1 июля следующего года. Например, дополнительные взносы с дохода за 2022 год нужно заплатить до 3 июля 2023 года, так как 1 июля — суббота.
Общая сумма страховых взносов ИП за себя. Государство каждый год устанавливает лимит общей суммы взносов на пенсионное страхование: сколько бы ИП ни заработал, больше лимита он не заплатит.
В лимит входят фиксированная часть и 1% от части годовых доходов свыше Лимит на 2023 год — 302 903 ₽.
Давайте сразу на примере. За 2022 год предприниматель получил доход 6 485 800 ₽. Значит, в 2023 году он должен перечислить:
- 45 842 ₽ — фиксированные взносы одной суммой за 2023 год;
- (6 485 800 ₽ − 300 000 ₽) × 1% = 61 858 ₽ — 1% дополнительных страховых взносов за 2022 год.
Общая сумма взносов: 45 842 ₽ + 61 858 ₽ = 107 700 ₽. Это меньше лимита 302 903 ₽, поэтому ИП должен перечислить все 107 700 ₽ полностью.
Страховые взносы за сотрудников. Каждый месяц ИП, кроме предпринимателей на АУСН, рассчитывает и платит с зарплаты сотрудников:
- 30% взносы на обязательное пенсионное и медицинское страхование, а также на страхование на случай временной нетрудоспособности и в связи с материнством. С 2023 года сумму для каждого вида страхования отдельно не исчисляют, взносы перечисляют в налоговую одной платежкой вместо трех;
- от 0,2 до 8,5% — взносы на страхование от несчастных случаев, их еще называют взносы на травматизм. В состав ЕНП они не входят, и платить их нужно не в налоговую, а в Социальный фонд России — СФР.
Срок уплаты взносов в налоговую — каждый месяц до 28-го числа следующего месяца. Например, взносы за март нужно перечислить до 28 апреля. Взносы на травматизм платят в СФР ежемесячно до 15-го числа следующего месяца.
При расчете взносов за сотрудников легко ошибиться, поэтому лучше сразу поручить это бухгалтеру.

Расчетный счет для бизнеса
- Бесплатное открытие, онлайн. Реквизиты — в день заявки
- Первые два месяца — бесплатное обслуживание
- Любые платежи ИП и юрлицам внутри банка — 0 ₽
АО «Тинькофф Банк». Реклама
Льготы по уплате страховых взносов
Льготы для ИП из реестра МСП. Они могут считать взносы за сотрудников к уплате в налоговую по пониженному тарифу 15%.
Льготные тарифы применяют к части месячной зарплаты, которая превышает МРОТ — минимальный размер оплаты труда. В 2023 году это 16 242 ₽. Взносы на зарплату в пределах МРОТ рассчитывают по обычному тарифу.
50 000 ₽ — начислена зарплата за апрель 2023 года.
50 000 ₽ − 16 242 ₽ = 33 758 ₽ — зарплата сверх МРОТ, на нее начисляют взносы по льготному тарифу.
16 242 ₽ — зарплата в пределах МРОТ, на нее начисляют взносы по общему тарифу.
| Тариф взносов | Cумма взносов |
|---|---|
| 30% | 16 242 ₽ × 30% = 4872,6 ₽ |
| 15% | 33 758 ₽ × 15% = 5063,7 ₽ |
| Всего взносов | 4872,6 ₽ + 5063,7 ₽ = 9936,3 ₽ |
Другие льготы по страховым взносам. Отдельные категории ИП также платят взносы за сотрудников по сниженным тарифам. Например, это участники свободной экономической зоны в Крыму и Севастополе, особой экономической зоны в Калининградской области. Подробно про льготы — в налоговом кодексе.
Налоги и отчеты, которые уплачивают ИП на всех системах налогообложения
Все ИП сдают отчеты в статистику, но отправлять ее нужно не каждый год. Предприниматель может самостоятельно проверить на сайте Росстата, нужно ли ему подавать статистические отчеты.
Также на любой системе налогообложения платят налоги:
- земельный налог , если у ИП в собственности есть земельный участок;
- налог на имущество , если у ИП в собственности есть квартира или иная недвижимость, не задействованная в бизнесе. Также налог на имущество придется платить, если ИП — собственник торгового или офисного объекта из специального регионального перечня;
- транспортный налог , если на ИП зарегистрирован автомобиль или иное транспортное средство.
Предприниматели платят эти налоги по уведомлению из налоговой. Исчислять их самостоятельно и отчитываться по ним не нужно.
Налоги и отчеты ИП на НПД
НПД — налог на профессиональный доход. На этом режиме могут работать индивидуальные предприниматели и люди без такого статуса. Последних в этом случае называют самозанятыми.
Налоги. Это самый простой режим. С заработков ИП платят только налог на профессиональный доход:
- 4% — с доходов от физлиц без статуса ИП;
- 6% — от компаний и ИП.
Срок уплаты — 28‑е число месяца, следующего за месяцем получения доходов. Если заработков не было, платить не нужно.
На НПД нет обязанности платить фиксированные страховые взносы. Правда, ИП может перечислять их добровольно.
У всех самозанятых есть налоговый вычет 10 000 ₽, налоговая применяет его автоматически. Пока действует вычет, самозанятый платит каждый месяц:
- 4% с доходов от компаний и ИП. 2% с дохода покрывают налоговый вычет;
- 3% с доходов от физлиц без статуса ИП. 1% экономится за счет вычета.
Налоговый вычет дается один раз в жизни самозанятого.
В апреле фотограф провел несколько съемок:
— снимал свадьбы и портретные фотосессии для людей без статуса ИП, на этом заработал 80 000 ₽, налоговая ставка — 4%;
— провел фотосессию для сотрудников компании, она уплатила 50 000 ₽, налоговая ставка — 6%.
Фотограф заплатит налог: (80 000 ₽ × 4% + 50 000 ₽ × 6%) = 6200 ₽.
Отчетность ИП на НПД. Самозанятые не сдают отчетность. ИП вносит доходы в приложение, оно рассчитывает налог и по итогам месяца показывает сумму к уплате.
Налоги и отчеты ИП на патенте
Налоги. Предприниматели на патентной системе налогообложения платят один фиксированный налог — стоимость патента. Оплатил патент — считай, заплатил налог.

Отчетность ИП на патенте. Предприниматели на патентной системе налогообложения не сдают декларации. Но они обязаны:
- вести книгу учета доходов;
- если есть сотрудники — отчитываться за сотрудников;
- если есть запрос от Росстата — подавать статистические отчеты.
Книгу учета доходов налоговая может запросить при проверке.
Налоги и отчеты ИП на УСН
Налоги. Предприниматель на упрощенке с заработков платит один основной налог по таким стандартным ставкам:
- 6% с объекта «Доходы»;
- 15% с объекта «Доходы минус расходы», но не менее 1% от годовых доходов.
Регион может понизить стандартные ставки для всех ИП или только для ИП из определенных сфер деятельности.
Ставки на УСН увеличатся, если численность сотрудников в 2023 году превысит 100 человек или доходы превысят 188,5 млн рублей. Эти ставки регион уменьшить не может.
- до 28 апреля — авансовый платеж за первый квартал;
- до 28 июля — авансовый платеж за полугодие;
- до 28 октября — авансовый платеж за 9 месяцев;
- до 28 апреля следующего года — налог за год.
Отчетность ИП на УСН. Предприниматели на упрощенке обязательно раз в год подают в налоговую декларацию, а также ведут КУДиР — книгу учета доходов и расходов. Кроме того, в 1-м, 2-м и 3-м квартале им нужно подать в налоговую уведомление на списание с ЕНС авансового платежа по налогу при УСН.
| Вид отчета | Когда сдавать |
|---|---|
| Уведомления на списание авансовых платежей с ЕНС | До 25 апреля, июля и октября текущего года |
| Декларация по УСН | Раз в год, до 25 апреля следующего года |
| Книга учета доходов и расходов | По запросу налоговой |
Если у ИП есть сотрудники, он должен также подавать по ним отчетность. С ней вряд ли получится разобраться без бухгалтера — рекомендуем подключить сервис Тинькофф «Бухгалтерское обслуживание» или нанять бухгалтера на аутсорсе.

Онлайн-школа вернула 1,3 млн рублей налогов
Налоги и отчеты ИП на АУСН
Налоги. АУСН — автоматизированная упрощенная система налогообложения, пока действует только в четырех регионах: Москве и Московской области, Калужской области и в Татарстане. Ставка налога при АУСН зависит от выбранного объекта налогообложения:
- «Доходы» — ставка 8% от заработка за месяц;
- «Доходы минус расходы» — 20% от месячной прибыли. Минимальный налог — 3% от дохода за месяц.
Налоговый период — календарный месяц. Срок уплаты — до 25-го числа месяца, следующего за отчетным периодом. Налоговая рассчитывает налог сама и до 15-го числа направляет ИП уведомление о сумме к уплате.
Отчетность ИП на АУСН. ИП на АУСН не сдают декларации и зарплатную отчетность по сотрудникам.
Налоги и отчеты ИП на ЕСХН
Налоги. Предприниматели на ЕСХН обязательно платят два налога: единый налог сельхозпроизводителей и НДС. По желанию от НДС можно получить освобождение.
В большинстве случаев единый налог платят по ставке 6%. Но региональные власти могут снизить ее: например, в Московской области ставка ЕСХН — 0%.
| Налог | Ставка | Срок уплаты |
|---|---|---|
| ЕСХН | 6% с прибыли | До 28 июля текущего года — авансовый платеж за полугодие; |
10% — цены детских товаров и некоторых продуктов питания;
0% — цены товаров на экспорт;
Отчетность ИП на ЕСХН. Плательщики единого сельскохозяйственного налога сдают декларации и ведут книгу учета доходов и расходов. Кроме того, в июле им нужно подать в налоговую уведомление о списании с ЕНС авансового платежа по ЕСХН.
Если у ИП есть сотрудники, он должен также подавать по ним отчетность.
Налоги и отчеты ИП на ОСН
Налоги. Предприниматели на общей системе налогообложения платят два основных налога:
- НДФЛ — налог на доходы физических лиц;
- НДС — налог на добавленную стоимость.
| Налог | Ставка | Срок уплаты |
|---|---|---|
| НДФЛ | Считается от прибыли ИП. |
13% — для прибыли меньше 5 млн рублей в год;
за 1‑й квартал 2023 года — до 25 апреля 2023 года;
за полугодие 2023 года — до 25 июля;
за 9 месяцев 2023 года — до 25 октября;
10% — цены детских товаров и некоторых продуктов питания;
0% — цены товаров на экспорт;
Отчетность ИП на ОСН. У предпринимателей на ОСН больше всего отчетности по сравнению с другими налоговыми режимами.
| Вид отчета | Когда сдавать |
|---|---|
| Уведомления на списание авансовых платежей с ЕНС | До 25 апреля, июля и октября текущего года |
| Декларация по форме 3-НДФЛ | Раз в год, до 30 апреля следующего года. |
Если у ИП на ОСН есть сотрудники, он должен также подавать по ним отчетность. Она довольно сложная, поэтому без помощи бухгалтера не обойтись.
Как совмещать налоговые режимы
Чтобы оптимизировать налоговую нагрузку, предприниматели совмещают разные налоговые режимы. Например, парикмахер совмещает патент и УСН: на патенте он стрижет людей, а на упрощенке продает средства по уходу за волосами. Ему так выгоднее платить налоги.
Одновременно можно совмещать два режима. Главное, чтобы они сочетались между собой.
| Налоговый режим | Как можно совмещать |
|---|---|
| НПД | Нельзя совмещать с другими режимами |
| АУСН | Нельзя совмещать с другими режимами |
| УСН | С патентом |
| Патент | С УСН, ЕСХН или ОСН |
| ОСН | С патентом |
| ЕСХН | С патентом |
У каждого налогового режима — свои ограничения по доходу, видам деятельности и численности работников.
Например, при покупке патента предпринимателям рекомендуют сразу подавать уведомление о переходе на УСН. Это ни к чему не обязывает, но если вдруг годовой доход ИП превысит 60 млн рублей, ему пересчитают налог по ставкам УСН, а не ОСН. Это существенная экономия.
При этом ИП может нанять максимум 130 сотрудников, из них не больше 15 должны быть заняты в бизнесе по патенту.
При совмещении нужно учитывать много нюансов — советуем обязательно консультироваться с бухгалтером.
Как уменьшить налоги на сумму страховых взносов
Предприниматели могут уменьшить налог на страховые взносы:
- на УСН «Доходы» и патенте — уменьшают налог напрямую. ИП без сотрудников могут уменьшить налог полностью, а ИП с сотрудниками — максимум на 50%;
- на УСН «Доходы минус расходы», ОСН и ЕСХН — могут включить взносы в расходы и уменьшить налогооблагаемую базу.
Налог можно уменьшить за счет:
- страховых взносов ИП за себя — фиксированных и 1% дополнительных взносов от дохода свыше 300 000 ₽;
- взносов за сотрудников;
- больничных пособий сотруднику за первые три дня нетрудоспособности.
Взносы уменьшают налог в квартале уплаты. Например, если уплатили взносы в феврале — значит, можно уменьшить налог за 1‑й квартал.
Как выбрать режим налогообложения для ИП в 2023 году
Универсального режима налогообложения, подходящего для всех ИП не существует: стабильность и размер дохода заметно влияют на выгоду от разных налоговых систем. При стабильном доходе, например, подойдет режим с фиксированными платежами: ПСН. Однако применять их могут не все коммерсанты, у каждой системы свои ограничения, в том числе — региональные. Проще всего выбирать производителям сельхозпродукции: для них предусмотрен спецрежим, ориентированный именно на аграрную сферу: ЕСХН. Упрощенная система считается наиболее удобным вариантом для ИП, но сумма налога на упрощенке напрямую зависит от доходов, а при больших оборотах это невыгодно. В некоторых случаях неизбежна общая система, хоть она и предусматривает наиболее серьезную налоговую нагрузку. Дело в том, что контрагент, применяющий любой спецрежим, очень невыгоден плательщикам НДС. Поэтому некоторым ИП приходится оставаться на общей системе, чтобы не терять партнеров.
1. Какие существуют системы налогообложения
Индивидуальный предприниматель может выбрать один из следующих налоговых режимов:
-
: предусмотрена для определенных видов деятельности, в основном — услуг, оплачивается на период от месяца до года; : не зависит от вида деятельности, налоги общего режима заменяются единым налогом, рассчитываемым от дохода; : разрешен только для производителей сельхозпродукции, зависит от доходов; : режим, применяемый по умолчанию всеми предпринимателями и организациями, заключается в уплате НДС, налога на прибыль, НДФЛ, налога на имущество и ведении полной налоговой и бухгалтерской отчетности. Дает право на вычет НДС. : новый налоговый режим для ИП-самозанятых, реализующих товары собственного производства и свои услуги или работы.
2. Режим с фиксированными платежами
2.1. Патент
ПСН — Патентная система налогообложения. Патентная система налогообложения предусмотрена исключительно для предпринимателей с относительно небольшим оборотом, штатом до 15 человек и применяется только в отношении определённых видов деятельности. Предполагает собой получение патента, заменяющего собой уплату налога на получаемые предпринимателем доходы на определённый срок, но не более 12 месяцев.
Стоимость патента не зависит от реально полученного дохода, но выручку все же нужно подсчитывать, чтобы проконтролировать, не превышен ли у вас лимит доходов. Налог, уплачиваемый на патенте, называют профессиональным. Он рассчитывается от базовой доходности по вашему виду деятельности. ПСН можно комбинировать с другими режимами налогообложения.
Кому подходит:
- бытовые услуги;
- парикмахерские;
- фотографы;
- мелкое производство;
- сезонный бизнес;
- краткосрочные проекты;
- новые направления деятельности, вызывающие сомнения в рентабельности.
В каких случаях нельзя применять:
- Наемных работников более 15;
- Годовой доход более 60 млн.;
- В вашем регионе не предусмотрен патент для нужного вида деятельности.
Как рассчитывается:
Для расчета используется следующая формула: БД (базовая доходность) / (12 * К1 * 6%)
- Базовая доходность: для каждого вида деятельности устанавливается устанавливается правительством и региональными властями
- 12: количество месяцев в году
- К1: количество месяцев, на которые вы приобретаете патент
- Ставка профессионального налога: 6%
Кроме профессионального налога индивидуальный предприниматель платит обязательные взносы в ПФР, ФСС и ФОМС за себя и всех своих нанятых работников.
Рассмотрим расчет ПСН для небольшой студии
- Базовая доходность: 100 000 рублей
- Патент покупается на 12 месяцев
- Сумма налога:100000/12х12х6%=11574 руб.
Как перейти:
Подайте заявление по форме N 26.5-1 о переходе на ПСН за 10 дней до начала деятельности, по которой планируете применять этот режим. Учтите, что патент будет действовать только по тем показателям, которые вы указали в заявлении. То есть, если вы, например, открыли парикмахерскую и приобрели патент на год, а через три месяца открыли еще один салон, на него патент уже не будет распространяться. В таком случае либо вторая и все последующие единицы (новые работники, офисы и т.п.) работают на другом режиме, либо нужно оплатить для них отдельный патент. Патентов может быть несколько как по одному виду деятельности, так и по разным.
Если вы утратили право на применение ПСН (превысили лимит доходов, например), перейти на этот режим можно будет только с начала следующего года.

3. Режимы с налогами, зависящими от дохода
Остальные налоговые режимы, доступные ИП, предполагают расчет налогов от суммы полученного дохода. Если вы не уверены в наличии или стабильности доходов, имеет смысл начать с одной из этих систем налогообложения.
3.1. УСН
УСН — Упрощённая система налогообложения. Иногда называют «упрощёнкой».
Поскольку УСН не привязана ни к региону, ни к виду деятельности, ее называют наиболее универсальным режимом для ИП. Суть этой системы в том, что вместо налогов общей системы (НДС, налог на имущество, НДФЛ и пр.) вы платите единый налог. Есть два варианта объектов налогообложения: доходы или доходы минус расходы.
Упрощёнку нельзя совмещать с общим режимом или ЕСХН, но можно применять одновременно с патентом (по разным видам деятельности).
Кому подходит:
- Для тех, у кого не стабильный доход;
- Для тех кому нельзя применять патент;
- Для тех, кому не запрещено применение упрощенки (ограничение по доходам, количеству сотрудников и т.д.).
В каких случаях нельзя применять:
- Работа в банковской сфере и на рынке ценных бумаг;
- Для страховых компаний;
- Для пенсионных и инвестиционных фондов;
- В работе ломбардов;
- При выпуске подакцизных товаров;
- Для работы в сфере добычи полезных ископаемых;
- Для игорного бизнеса;
- Частнопрактикующим нотариусам;
- При количестве наемного персонала более 100;
- При стоимости основных средств более 150 000 000 руб.;
- Для предпринимателей с годовым доходом более 150 000 000 руб.
Как рассчитывается:
Есть два вариант расчета единого налога на УСН, в зависимости от объекта налогообложения.
- «Доходы»: ставка налога составит 6% от всей суммы доходов. Его имеет смысл выбирать, если у вас немного расходов или их сложно подтвердить документально. Чтобы рассчитать сумму единого налога нужно увеличить всю сумму выручки на 6% и из получившегося результата вычесть сумму страховых взносов за себя (100%) и за работников (50%). Налоговую отчетность подавать не нужно, достаточно вести учет, чтобы отслеживать, соблюдайте ли вы лимит выручки.
- «Доходы минус расходы»: ставка единого налога будет 15%. Вам подойдет такой объект, если расходов много и вы можете их обосновать. Для расчета суммы налога нужно от всей полученной выручки отнять сумму документально подтвержденных расходов, умножить полученный результат на 15% и отнять от него сумму всех уплаченных страховых взносов (за себя и за работников). Если по итогам года вы остались в убытке, то при этом объекте налогообложения достаточно заплатить минимальный налог — 1% от валовой выручки. Его сумма уменьшается на уплаченные за год авансовые платежи.
Рассмотрим расчет УСН для небольшого предприятия
- Доходы: 5 000 000 рублей
- Расходы: 2 730 000
- Сумма взносов за себя — 36238 руб.
- Сумма взносов за работников — 172476 руб.
- Сумма налога «Доходы» (6%): 5000000х6% — 36238 — (172476х50%) = 177 524 руб.
- Сумма налога «Доходы минус расходы» (15%): (5000000 — 2730000)х15% — 36238 — (172476х50%) = 218 024 руб.
Кроме единого налога на упрощенке нужно платить все обязательные взносы в ПФР, ФСС и ФОМС за себя и своих работников.
Подайте уведомление при регистрации ИП или в течение 30 дней после нее. Если этот срок пропущен, можно перейти на упрощенку с начала следующего года.
Подготовить уведомление о переходе на УСН автоматически
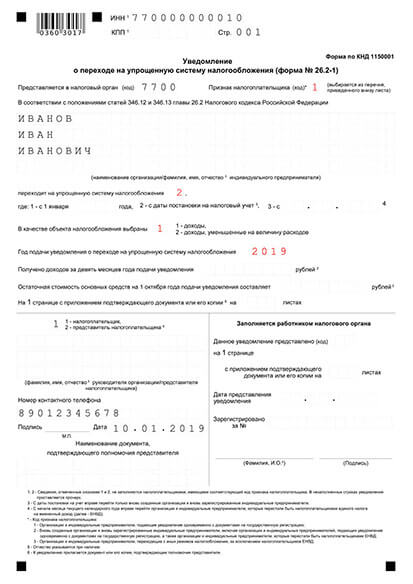
Заявление для перехода на УСН (форма №26.2-1) в момент регистрации — Создать заявление
- Сформировать заявление на УСН автоматически Укажите свои данные в форме и скачайте уже заполненные документы для регистрации ИП и уведомление о переходе на УСН Сформировать документы
- Скачать шаблон заявления на УСН для заполнения на компьютере XLS, 54 KB
- Скачать бланк заявления на УСН для печати и заполнения от руки PDF, 469 KB
3.2. ЕСХН
Единый сельскохозяйственный налог — это узконаправленный спецрежим для производителей сельхозпродукции, а также бизнесменов, оказывающих услуги таким производителям. Для перехода на него доход от деятельности в аграрной сфере должен составлять не менее 70%. Бухгалтерскую отчетность на этом режиме вести не нужно, достаточно книги доходов и расходов.
ЕСХН нельзя применять одновременно с упрощенкой и общим режимом налогообложения.
Кому подойдет:
- производство, продажа и переработка продукции растениеводства,
- животноводческие хозяйства,
- лесное и сельское хозяйства,
- производство и продажа рыбы и других водных биологических ресурсов.
В каких случаях нельзя применять:
- Если доля выручки по не сельскохоозяйственным статьям выше 30%.
Как рассчитать:
Ставка единого налога на ЕСХН составляет 6%. Раньше ставка была фиксированной, но с 2019 года каждый регион может устанавливать свою, а 6% — это максимальная ставка. Так в Кемеровской области фермеры на ЕСХН платят по ставке 3% до 2021 года. В Московской области действует нулевая ставка ЕСХН поэтому налоги платить не нужно, только заполнять и подавать нулевые декларации. Для расчета налога нужно вычесть из суммы выручки понесенные расходы и умножить получившийся результат на налоговую ставку.
Рассмотрим расчет ЕСХН для фермерского хозяйства (для общего случая с 6%).
- Доходы: 2 800 000 рублей
- Расходы: 1 730 000
- (2800000-1730000)*6% = 64200руб.
Кроме единого налога на ЕСХН предприниматель платит обязательные взносы за своих работников.
Как перейти:
Для перехода на ЕСХН нужно подать уведомление по форме № 26.1-1. Сделать этом можно при регистрации ИП или в течение 30 дней после нее. Если этот срок пропущен, можно перейти на налоговый режим с начала следующего года, подав уведомление до конца текущего года.
3.3. ОСНО
По умолчанию все предприниматели работают именно на общей системе, она не привязана ни к виду деятельности, ни к физическим показателям бизнеса. По сравнению с упрощёнными налоговыми режимами, налоговая нагрузка на ОСНО более серьезная, кроме того, этот режим требует грамотного бухгалтерского и налогового учета. Для его применения нет ограничений по виду деятельности, количеству работников, годовому обороту или стоимости основных средств.
Общий режим можно совмещать с патентом.
Кому подойдет:
- предпринимателям с большим годовым оборотом,
- бизнесу с большим количеством контрагентов-плательщиков НДС,
- предпринимателям, планирующим крупные приобретения и нуждающимся в вычете НДС.
В каких случаях нельзя применять:
В законе нет ограничений по применению общего режима, он не привязан ни к сумме оборотов, ни к количеству работников и другим характеристикам бизнеса. Однако его нецелесообразно применять, если у вас нестабильный или не очень большой доход. Кроме того, для работы на общем режиме придется нанимать бухгалтера, что не всегда оправдано.
Какие налоги и взносы уплачиваются:
- НДС (от 0 до 20% — в зависимости от вида деятельности и товара),
- налог на имущество (от 0 до 2%, в зависимости от категории имущества),
- взносы за себя и работников в ПФР, ФСС и ФОМС,
- НДФЛ. Ставка НДФЛ — 13%, чтобы рассчитать сумму налога нужно от полученного дохода отнять сумму профессионального вычета, налоговых вычетов и уже внесенных авансовых платежей. Профессиональный вычет — это документально подтвержденные расходы, но, если нет возможности их подтвердить, предприниматель вправе вычесть 20% дохода.
Во всех подтверждённых тратах ИП с НДС вы можете предъявить его ФНС к вычету из суммы уплачиваемого вами НДС. НДС вычисляется от полной суммы дохода, а не от разницы между доходами и расходами. Налог на прибыль НДФЛ считается от разницы дохода до вычета НДС и подтверждённых расходов.
Рассмотрим расчет ОСНО с НДС 20%.
- Доходы: 2 800 000 рублей
- Расходы: 1 730 000
- НДС к вычету: 36 000
- (2800000)*20% — 36000 + (2800000-1730000)*0,13% = 663100руб.
Как видите, применять ОСНО целесообразно, если у вас много контрагентов, которые работают с НДС или при больших и стабильных оборотах, которые не позволяют вам выбрать один из упрощённых режимов налогообложения.
Как перейти:
После регистрации ИП вы автоматически работаете на ОСНО, если не подали уведомление о переходе на другой режим. Чтобы перейти со основного режима на какой-то другой нужно подать в налоговую уведомление о применении какого-то другого вида налога.
3.4. НПД
Этот новый самостоятельный налоговый режим предназначен для физических лиц и предпринимателей — самозанятых граждан. Можно работать на НПД, и не регистрируя ИП, но ИП на НПД имеет ряд преимуществ. Например, существуют магазины, товары в которых вправе закупать ИП, но не могут просто физ. лица.
Применять НПД можно, если:
- Вы осуществляете подходящие виды деятельности.
- У вас нет сотрудников.
- Доходы за год не более 2,4 млн руб.
Применять НПД нельзя:
- Если вы осуществляете неподходящий вид деятельности. Например, перепродаете товары чужого производства.
- ИП на НПД нельзя совмещать с другими налоговыми режимами. Однако можно работать одновременно по трудовому договору.
Какие налоги платить:
- 4% при реализации товаров (работ, услуг) физ. лицам.
- 6% при реализации товаров (работ, услуг) юр. лицам и другим ИП.
Налог платится ежемесячно.
Налоговой базой признается доход от реализации товаров (работ, услуг), за исключением доходов, полученных по трудовому договору.
Самостоятельно налог считать не нужно. Вы должны в приложении «Мой налог» формировать чек по каждому поступлению от видов деятельности, облагающихся НПД. Далее процесс автоматизирован — применение налогового вычета, учет налоговых ставок в зависимости от налогоплательщика, контроль над ограничением по сумме дохода и другие особенности расчета учтут за вас.
Вы сдаете квартиру физ. лицу за 15000 рублей в месяц. Тогда на НПД с этого дохода нужно заплатить 4%, то есть 600 рублей.
Как перейти на НПД:
Зарегистрироваться в качестве налогоплательщика можно, скачав мобильное приложение «Мой налог», или через web-кабинет «Мой налог» на сайте ФНС.
Как выбрать налогообложение для ИП
При регистрации индивидуальный предприниматель должен выбрать систему налогообложения.
Если не выбрать, налоговая сама назначит общую систему, а это несколько налогов и сложный бухгалтерский учет. Разбираемся, как не прогадать.
Схема для выбора системы налогообложения
Общий план по выбору системы налогообложения такой:
- Проверьте, подходят ли для вашей сферы деятельности патент или налог на профессиональный доход — НПД.
- Если НПД и патент подходят, проверьте ограничения по этим спецрежимам. Например, на НПД нельзя нанимать работников, а на патенте можно нанять не больше 15 человек.
- Если не можете работать на НПД и патенте, выбирайте обычную УСН или автоматизированную упрощенку. Последняя пока действует только в четырех регионах: Москве, Московской и Калужской областях и Татарстане. На обеих упрощенках возможны два варианта: платить налоги с доходов или с доходов за минусом расходов. Если расходы больше 60% от доходов, лучше работать по системе «Доходы минус расходы». И на обычной, и на автоматизированной УСН есть свои ограничения.
- Если работаете в сельском хозяйстве, подойдет ЕСХН — единый сельскохозяйственный налог.
- Если ничего из этого не подходит или собираетесь работать с компаниями, которые платят НДС, придется выбрать общую систему налогообложения.
А теперь подробнее о каждой системе налогообложения.
Налог на профессиональный доход — НПД
Плательщиков НПД еще называют самозанятыми. Они могут иметь статус индивидуального предпринимателя, но это не обязательно.
НПД — это экспериментальный налоговый режим, который действует до 2028 года включительно.
Предприниматель платит единый налог, который заменяет НДФЛ и НДС. НПД — налоговый режим, на котором не надо платить за себя фиксированные страховые взносы на пенсионное и медицинское страхование.
Чтобы перейти на НПД, надо скачать приложение «Мой налог» и зарегистрироваться в нем. Есть веб-версия приложения.
Сферы деятельности. На НПД можно продавать товары собственного производства, выполнять работы, оказывать услуги, сдавать в аренду жилье, транспорт или другое движимое имущество.
- Его доход за год меньше 2,4 млн рублей.
- У него нет наемных работников.
- Не перепродает покупные товары.
- Не сдает в аренду нежилые помещения.
- Не продает подакцизные товары и товары, подлежащие маркировке.
- Не является агентом других компаний и ИП.
- Не занимается доставкой чужих товаров с приемом платежей за них.
- Не оказывает услуги своему работодателю или бывшему работодателю, если с момента увольнения прошло меньше двух лет.
- Не является адвокатом, нотариусом, оценщиком, арбитражным управляющим, медиатором.
Как считают налог. Налог считают с дохода от продажи товаров собственного производства, услуг, работ, сдачи в наем. Ставка налога — 4% с доходов от физлиц, 6% с доходов от компаний и ИП. С первых 10 000 Р дохода налог берут по пониженной ставке — 3% с доходов от физлиц, 4% с доходов от компаний и ИП.
При получении дохода надо зайти в приложение «Мой налог» и указать сумму. В приложении сформируется чек для клиента. Сумма налога рассчитывается в приложении автоматически, заплатить его надо не позднее 28-го числа следующего месяца.
Сдавать декларацию на НПД не надо.
Совмещение с другими режимами. Совмещать НПД с другими режимами нельзя. Если ИП потеряет право на НПД, например, если его доход превысит 2,4 млн, он должен будет перейти на другую подходящую систему налогообложения. Можно перейти, например, на упрощенную систему или патент. Если никаких заявлений не подавать, ИП будет автоматически переведен на общую систему.
Со следующего года снова можно будет применять НПД, но для этого надо заново зарегистрироваться в приложении как самозанятый и отказаться от других специальных режимов.
Упрощенная система налогообложения — УСН
На УСН предприниматель платит единый налог. Обычно на УСН переходят сразу при регистрации ИП или в течение 30 дней после.
Сферы деятельности. Бизнес может быть любым, если ИП не попадает под ограничения.
Ограничения. ИП может работать на УСН, если:
- Средняя численность работников не более 130 человек, включая внешних совместителей и исполнителей по гражданско-правовым договорам.
- Не производит подакцизные товары, например сигареты или бензин.
- Не платит сельскохозяйственный налог — ЕСХН — или налог на профессиональный доход — НПД.
- Доход за год меньше 251,4 млн рублей.
Как считают налог. На УСН есть два объекта налогообложения: «Доходы» и «Доходы минус расходы». В первом случае предприниматель платит налог с дохода, а во втором — с разницы между доходами и расходами.
Вот что учитывают в доходах ИП:
- Доходы от предпринимательской деятельности. Например, ИП продал десять тортов — все это его доход.
- Внереализационные доходы. Например, предприниматель заработал на разнице курсов валют или получил проценты по договору займа.
Ставка налога. Если доходы не превышают 188,55 млн рублей, а численность работников не более 100 человек, налоговая ставка для объекта «Доходы» — 6%, для «Доходы минус расходы» — 15%. Региональные власти могут снижать ставку для всех упрощенцев или отдельных видов деятельности до 1% на объекте «Доходы» и до 5% — на «Доходы минус расходы».
В некоторых регионах действуют налоговые каникулы для ИП — ставка 0%. Налоговые каникулы вводятся для вновь зарегистрированных ИП, работающих в производственной, социальной, научной сферах, оказывающих бытовые услуги населению или предоставляющих гостиничные услуги.
При доходах свыше 188,55 млн рублей или численности работников от 101 до 130 человек ставка для упрощенки «Доходы» — 8%, для «Доходы минус расходы» — 20%.
Посмотреть ставки в своем регионе можно на сайте ФНС. Выберите регион в верхнем левом углу. Региональные документы появятся в разделе «Особенности регионального законодательства» внизу страницы.
Совмещение с другими режимами. Можно работать на УСН, а для отдельных сфер деятельности применять патент. Но для этого придется вести раздельный учет.
Как уменьшить налог. На УСН можно уменьшить налог на страховые взносы за себя и сотрудников, а также на оплату больничных для них. На УСН «Доходы» такие затраты могут уменьшать налог не более чем на 50%, если у ИП есть сотрудники, и вплоть до нуля, если предприниматель работает один. На УСН «Доходы минус расходы» можно включить страховые взносы в расходы.
Объект «Доходы минус расходы» выгоден ИП с регулярными расходами. Например, если предприниматель часто закупает кофейные зерна для кофейни или нитки для швейного ателье. Переходить на «Доходы минус расходы» выгодно, если расходы составляют больше 60% от оборота.
Минимальный налог для УСН «Доходы минус расходы»
В налоговом кодексе предусмотрен минимальный налог — 1% от доходов. ИП на УСН «Доходы минус расходы» рассчитывает две суммы: по обычной схеме и минимальный налог. В бюджет идет та сумма, что оказалась больше.
Автоматизированная упрощенная система налогообложения — АУСН
Эта экспериментальная система пока доступна только в четырех регионах: Москве, Московской и Калужской областях и Республике Татарстан.
На этом режиме бизнесу не нужно самостоятельно считать налог, сдавать декларации и отчетность по работникам и платить страховые взносы. Плательщики также освобождены от налоговых выездных проверок.
Перейти на АУСН можно только с начала года — для перехода с 01.01.2024 надо подать уведомление не позднее 09.01.2024. Вновь зарегистрированные ИП могут применять АУСН со дня регистрации, подав уведомление в течение 30 дней после нее. Сделать это можно через личный кабинет на сайте ФНС или через свой банк.
Сферы деятельности. Бизнес может быть любым, если ИП не попадает под ограничения.
Ограничения. Предприниматель может работать на АУСН, если:
- Доходы — не более 60 млн в год.
- Численность работников — 5 человек. Учитываются и работающие по трудовому договору внешние совместители, и физлица, с которыми заключены гражданско-правовые договоры. Все работники должны быть налоговыми резидентами РФ и получать зарплату только безналично, на карточку.
- Бухгалтерская остаточная стоимость основных средств — максимум 150 млн рублей.
- Расчетный счет ИП открыт в банке, включенном в специальный перечень. Иметь расчетные счета в банках не из перечня нельзя.
Не могут применять АУСН ломбарды, производители подакцизных товаров, ИП, которые занимаются добычей и продажей полезных ископаемых, кроме общераспространенных, например гальки или песка, предприниматели, работающие по договорам поручения, комиссии и агентским договорам.
Ставки налога. Как и при обычной упрощенке, плательщики на АУСН могут выбирать объект налогообложения:
- «Доходы» — тогда ставка налога будет 8%.
- «Доходы минус расходы» — ставка 20%.
Регионы эти ставки снижать не могут.
Налоговый период — календарный месяц, то есть налог надо платить ежемесячно.
Для тех, кто выбрал АУСН «Доходы минус расходы», будет еще минимальный налог — 3% от всех доходов. Его придется платить, если по итогам года бизнес получит убыток, равный нулю доход или налог, рассчитанный в обычном порядке, окажется меньше минимального налога.
Патентная система налогообложения — ПСН
Патент — льготный налоговый режим. Предприниматель покупает право работать в определенной сфере, и ему выдают специальный документ — патент.
Сферы деятельности. В основном это услуги для населения. Один ИП может получить несколько патентов в разных регионах или на несколько видов деятельности.
В налоговом кодексе перечислено 80 видов деятельности. Это примерный перечень, каждый регион может устанавливать свои сферы деятельности для ПСН. Примеры видов бизнеса для ПСН:
- розничная торговля;
- ремонт и пошив одежды и обуви;
- парикмахерские и салоны красоты;
- прачечные;
- ремонт бытовой техники;
- услуги фотоателье;
- остекление балконов и лоджий;
- ветеринарные клиники;
- организация экскурсий.
Нельзя применять ПСН, если:
- производите и продаете изделия из драгметаллов;
- продаете три группы товаров, подлежащие обязательной маркировке: лекарства, шубы и прочие изделия из натурального меха, обувь. За них можно платить налог по общей системе или по УСН, а по остальным товарам оставить ПСН. Можно продавать на патенте другие товары, подлежащие маркировке: одежду, табак, духи, молочную продукцию.
Ограничения. ИП может работать на патенте, если соответствует этим требованиям:
- Средняя численность сотрудников — до 15 человек. Учитываются сотрудники, которые работают в ИП по всем видам деятельности.
- Доходы от деятельности по всем патентам — до 60 млн рублей в год. Если ИП сочетает патент с УСН, учитывают суммарный доход.
- Шить одежду по индивидуальным заказам людей можно, а шить по заказу компаний и ИП нельзя.
- Продавать товары в розницу можно, а оптом, по договору поставки, — нельзя.
- Площадь торгового места или зала для общепита не должна быть больше 150 м². При этом каждый регион может уменьшить допустимую площадь помещения: установить, например, 50 м².
- Точкам общепита нельзя продавать алкогольные напитки собственного производства, а чужого — можно.
- Перевозить грузы и пассажиров и применять ПСН можно, только если у ИП 20 машин или меньше.
Как считают налог. ИП платит фиксированную сумму за патент — она не зависит от реального дохода, здесь смотрят на сферу деятельности и предполагаемый доход. Но самому предпринимателю ничего считать не надо: это уже сделала налоговая.
Купить патент можно на срок от 1 до 12 месяцев. Это удобно, если работа зависит от сезона. Декларацию по нему не сдают, всю сумму платят заранее:
- за патент сроком до 6 месяцев — всю сумму не позднее окончания срока его действия;
- от 6 месяцев до года — треть суммы в течение 90 дней после начала действия патента, оставшиеся две трети до конца срока.
Ставка налога. От 0 до 6%, в зависимости от региона и вида деятельности.
Как уменьшить налог. Так же, как на УСН — если ИП работает один, то стоимость патента он может уменьшить на всю сумму уплаченных взносов за себя. Если у ИП есть работники, то он может уменьшить налог вполовину:
- Уплаченными страховыми взносами за себя.
- Страховыми взносами за своих работников.
- Больничными пособиями за первые три дня болезни сотрудника.
- Взносами за работников по договорам добровольного личного страхования.
Совмещение с другими режимами. ИП может работать на ОСН или УСН, а для отдельных сфер деятельности купить патент. При этом нужно вести раздельный учет.
Общая система налогообложения — ОСН
Общая система — самая сложная. Нужно платить НДС и НДФЛ, налоговый учет сложнее, чем на УСН. Это единственная система, которую не нужно специально выбирать. Если при регистрации ИП или в течение 30 дней после нее не указать другой режим, то автоматически начнете работать на ОСН.
Работать на общей системе без бухгалтера почти невозможно — нужен помощник, хотя бы на аутсорсе.
Сферы деятельности и ограничения. На общей системе нет ограничений по виду бизнеса, доходу и количеству сотрудников.
Ставка налога. ИП платит налог на доходы физических лиц (НДФЛ) по ставке 13% и закладывает в цену товаров и услуг НДС — 0, 10 или 20%. Все налоги ИП на ОСН — тема отдельной статьи.
Как уменьшить налог. Если контрагенты ИП работают на ОСН и платят НДС, то можно отнимать входящий НДС от своего налога. Кроме того, ОСН — единственный режим для ИП, который позволяет ему получить имущественные и социальные вычеты.
Совмещение с другими режимами. ОСН можно сочетать с патентом. Учет ведут отдельно.
Единый сельскохозяйственный налог — ЕСХН
ЕСХН — налоговый режим для производителей, которые работают в растениеводстве, животноводстве, лесном и сельском хозяйстве. На ЕСХН ИП платит единый налог и НДС. ИП не платит НДФЛ и налог на имущество, если оно используется в сельскохозяйственном бизнесе.
Ограничения. ЕСХН — только для сельскохозяйственных производителей. Чтобы получить такой статус, нужно одновременно заниматься производством, переработкой, реализацией сельхозпродукции. Если просто покупаете и перерабатываете сырье, работать на ЕСХН не получится.
Если держите коров и продаете молоко — можно работать на ЕСХН. Если покупаете молоко и делаете кефир — нет.
Доля доходов от сельскохозяйственной деятельности должна быть не меньше 70% от всех доходов. При расчете смотрите на сельскохозяйственные коды ОКВЭД. Это группа кодов 01 — растениеводство и животноводство, а также 03 — рыболовство.
У рыбохозяйств должны быть свои или арендованные суда, а работников не может быть больше 300.
Как считают налог. Единый налог платят с разницы между доходами и расходами, как на УСН «Доходы минус расходы».
Ставка налога. До 6% — в зависимости от региона. Например, в Московской области она равна нулю. С 2019 года сельхозпроизводители на ЕСХН обязаны платить НДС, но если выручка меньше 60 млн рублей в год, от НДС можно получить освобождение. В первый год применения ЕСХН освобождение от НДС можно получить независимо от величины дохода.
Совмещение с другими режимами. ИП может совмещать ЕСХН с патентом, но чтобы не утратить право на ЕСХН, доля доходов от сельхоздеятельности должна быть не ниже 70% от дохода по всем видам бизнеса.
Как перейти на другой режим налогообложения
ИП может менять систему налогообложения. Раз в год можно перейти с одного режима на другой при общей системе, УСН и ЕСХН. Еще раз в год можно поменять объект налогообложения при упрощенке: перейти с «Доходы» на «Доходы минус расходы» или наоборот.
Заявление о переходе на УСН и ЕСХН или о смене объекта при упрощенке подается до 31 декабря. Заявить в налоговую по месту жительства ИП о возврате с УСН на общую систему можно до 15 января. Например, если подали заявление в сентябре 2023, работать на другом режиме начнете с января 2024.
В течение года можно переходить на патент и НПД. Заявление на патент подают за 10 рабочих дней до начала патентной деятельности. Например, работать на патенте с 1 марта 2023 года можно, если подать заявление до 13 февраля 2023.
На НПД можно перейти в любой момент в течение года.
Если ИП потеряет право на патент или НПД, вернуться снова можно с 1 января следующего года. При потере права на патент или НПД предприниматель вернется на тот режим, на котором он был до того: общий, УСН или ЕСХН. Налоги на общем режиме, УСН или ЕСХН придется платить так, как если бы предприниматель применял их с начала года.
Если только создаете ИП, подайте уведомление о переходе на УСН или ЕСХН сразу или в течение 30 дней после регистрации, иначе вам автоматически присвоят ОСН.
В верхней части уведомления укажите ИНН и КПП. Если их нет — ставьте прочерки.
Пункт «Представляется в налоговый орган (код)». Если вы подаете уведомление и одновременно регистрируете ИП, ставьте прочерк. Если ИП уже зарегистрирован, пишите код налоговой инспекции.
Пункт «Признак налогоплательщика (код)». Если вы подаете уведомление и одновременно регистрируете ИП, ставьте 1. Если ИП уже зарегистрирован, ставьте 2.
После строки «В соответствии с положениями статей…» укажите ФИО.
В пункте «Переход на упрощенную систему налогообложения» ставьте 2.
В пункте «В качестве объекта налогообложения выбраны» укажите удобную для вас схему налогообложения.
В пункте «Год подачи уведомления» укажите год подачи.
В пунктах «Получено доходов…» и «Остаточная стоимость основных средств…» поставьте прочерки.
Если ИП потерял право на упрощенную систему налогообложения, он обязан перейти на ОСН. Так может быть, если в штате появилось больше 130 сотрудников или за год заработали больше 251,4 млн рублей.
Если ИП нарушит ограничения по УСН, ему придется за весь квартал заплатить налоги так, как если бы он работал на ОСН.
Уведомление о переходе подают в течение первых 15 календарных дней месяца, который следует за кварталом, когда перестали соблюдаться условия для спецрежима. Если вы ничего не нарушали, а просто прекратили деятельность, по которой применялась УСН, все равно надо уведомить налоговую в течение 15 рабочих дней по специальной форме.
Снова вернуться на упрощенку можно не раньше, чем через год после утраты права на нее.
Самое интересное про бизнес — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @t_biznes
Выбор налогового режима для ИП
Чтобы ИП выбрать режим налогообложения в 2023 году, нужно руководствоваться двумя основными факторами: выгоден ли вам конкретный режим и вправе ли вы его применять. Выбирать придется из возможных режимов: общая система налогообложения (ОСНО), упрощенная система налогообложения (УСН), патентная система налогообложения (ПСН), единый сельскохозяйственный налог (ЕСХН) и налог на профессиональный доход (НПД). ЕНВД не применяется с 01.01.2021 г.
1. Упрощённая система налообложения с процентом от доходов — УСН
Упрощённая система налообложения (она же «упрощенка») — наиболее универсальный из спецрежимов: предприниматели вправе применять его, если не ведут деятельность, для которой запрещено применение УСН, сумма их основных средств и годовой доход не превышают 150 млн.руб., а количество наемных работников — не больше 100. Этот режим может вам подойти, если вы не уверены в будущих доходах или точно знаете, что они будут небольшими.
При работе на упрощённой системе налогообложения вы освобождаетесь от налогов, уплачиваемых на общей системе (НДС, налог на прибыль и т.п.), но за работников продолжаете уплачивать все налоги и взносы в общем порядке.
Есть два варианта расчета единого налога на УСН: «доходы» с налоговой ставкой 6% и «доходы минус расходы» со ставкой 15%.
Если у вас небольшие расходы или их сложно подтвердить документально, подойдет вариант «доходы» со ставкой 6%. При таком объекте налогообложения вам не нужно подавать налоговую отчетность — достаточно вести налоговый учет, чтобы убедиться, что не превышен лимит доходов. Единый налог уменьшается на сумму страховых взносов, которые вы уплачиваете за себя (100% суммы взносов) и на половину взносов за работников. То есть, сумму валовой выручки умножаете на 6% и из получившейся суммы вычитаете все уплаченные за себя взносы и половину взносов за работников — это и будет сумма налога к уплате.
Сумма валовой выручки ИП за год — 1 450 000 руб.
Сумма взносов за себя — 36 238 руб.
Сумма взносов за работников — 72476 руб.
Сумма налога рассчитывается так: 1450000х6%-36238-72476/2=14524 руб.
В нашем примере 14524 руб. — это сумма налога, который нужно заплатить за год до 30 апреля следующего года. В течение года налог рассчитывается ежеквартально нарастающим итогом, в каждом квартале уплачиваются авансовые платежи, которые учитываются при уплате налога за год (до 30 апреля следующего года).
Если у вас большие расходы и их легко подтвердить документально, то стоит рассмотреть УСН с объектом налогообложения «доходы минус расходы». Ставка будет выше — 15%, но при расчете налога вы вычитаете из суммы валовой выручки все документально подтвержденные расходы, а также все уплаченные в фонды взносы — как за себя, так и за работников.
Сумма валовой выручки ИП за год — 5 450 000 руб.
Сумма подтвержденных расходов: 3 730 000 руб.
Сумма взносов за себя — 36238 руб.
Сумма взносов за работников — 72476 руб.
Сумма налога рассчитывается так: (5 450 000-3 730 000-36238-(72476)/2)х15%=247128,6 руб.
Для режима «доходы» 6% он бы составил: 322651,44 руб.
Обратите внимание: если по итогам года вы остались в убытке, то при объекте «Доходы минус расходы» нужно заплатить минимальный налог — 1% от валовой выручки. Его сумма уменьшается на уплаченные за год авансовые платежи.
УСН можно применять либо с момента регистрации ИП (уведомление подается в момент регистрации или в течение 30 дней после нее), либо с начала года (уведомление подается до конца декабря предыдущего года).

2. Фиксированный размер налога — ПСН
Применять патентную систему могут исключительно предприниматели, причем их доход по патентной деятельности должен быть менее 60 млн. руб. в год, а общее количество наемных работников — не более 15. Этот спецрежим предназначен для оказания услуг (парикмахерских, репетиторов, сиделок, фотографов) и мелкого производства. Поскольку патент можно приобрести на срок от 1 до 12 месяцев, он подходит для сезонного бизнеса, краткосрочных проектов, а также для открытия новых направлений деятельности, в успешности которых вы не уверены.
На ПСН оплачивается только стоимость патента и страховые взносы за себя и работников. Ставка по ПСН составляет 6%, при этом ваш реальный доход на стоимость патента не влияет — она рассчитывается исходя из базовой доходности, которую государство устанавливает для каждого вида деятельности. Базовая доходность устанавливается сразу на год, поэтому чтобы рассчитать стоимость вашего патента нужно разделить ее на 12 и умножить на нужное количество месяцев (коэффициент К1).
Формула для расчета цены патента: БД (базовая доходность): 12 * К1 * 6%
Возьмем патент по абстрактному виду деятельности на 8 месяцев.
Базовая доходность — 100 000 руб.
Стоимость патента: 100000/12х8х6%=4000 руб.
3. Налог для ИП-сельхозпроизводителей — ЕСХН
ЕСХН — узконаправленный спецрежим, применять его могут только бизнесмены, занятые в растениеводстве, животноводстве, лесном, рыбном и сельском хозяйстве. Вы можете как заниматься производством в указанных областях, так и оказывать услуги таким производителям. При этом доход от сельхоз деятельности должен составлять не менее 70% от общего дохода. Нельзя применять ЕСХН, если вы торгуете подакцизными товарами или организуете азартные игры.
Ставка ЕСХН — 6% на разницу между доходами и документально подтвержденными расходами. Кроме единого налога вам нужно будет уплачивать взносы за себя и своих работников.
Доходы — 11 млн. руб.
Расходы — 4,5 млн. руб.
Сумма ЕСХН: (11 000 000-4 500 000) х6%=390 000руб.
4. Налог для ИП с НДС — ОСНО
По умолчанию, если индивидуальный предприниматель не заявил о своём желании перейти на какой-либо спец режим налогообложения, он будет работать именно на общем режиме, о его применении не нужно ни уведомлять инспекцию, ни подавать заявление. По сравнению со спецрежимами, налоговая нагрузка на общей системе более серьезная, кроме того, ОСНО требует грамотного бухгалтерского и налогового учета.
Общий режим подойдет бизнесменами с большими финансовыми оборотами и крупными контрагентами, уплачивающими НДС. Для его применения нет ограничений по виду деятельности, количеству работников, годовому обороту или стоимости основных средств.
На общем режиме вам придется платить НДС (от 0 до 20% — в зависимости от вида деятельности и товара), налог на имущество (от 0 до 2%, в зависимости от категории имущества), взносы за себя и работников, а также НДФЛ. Ставка НДФЛ — 13%, чтобы рассчитать сумму налога нужно от полученного дохода отнять сумму профессионального вычета, налоговых вычетов и уже внесенных авансовых платежей. Профессиональный вычет — это документально подтвержденные расходы, но, если нет возможности их подтвердить, предприниматель вправе вычесть 20% дохода.
5. Налог для самозанятых ИП — НПД
Налог на профессиональный доход могут применять не только физ. лица, но и индивидуальные предприниматели. Для тех, кому разрешено использовать НПД, условия достаточно выгодные. Так, применять эту систему ИП может, только если у него нет наемных работников по трудовым договорам, а также доход он получает от самостоятельного ведения деятельности или использования имущества. Есть ограничения по сумме доходов в год. НПД нельзя сочетать с другими налоговыми спец. режимами. Отчетности нет!
Применять НПД можно, если: подходит ваш вид деятельности; вы не нанимаете работников; доходы за год не более 2,4 млн руб.
Применять НПД нельзя: при работе по неподходящим видам деятельности (к примеру, при перепродаже товаров); если ИП применяет и другие льготные налоговые режимы (но дополнительно работать по трудовому договору самому ИП можно).
ИП на НПД платит такие налоги:
- 4% при реализации товаров (работ, услуг) физ. лицам.
- 6% при реализации товаров (работ, услуг) юр. лицам и другим ИП.
Налог следует уплачивать каждый месяц. Налоговая база — это доход от реализации товаров (работ, услуг).
Будучи самозанятым, считать налог самому не придется — еще одно удобство этого режима. Нужно только в приложении «Мой налог» формировать чек по каждому поступлению от видов деятельности, облагающихся НПД. Всё остальное автоматизированная система выполнит за вас.
Приведем пример:
Физическое лицо снимает у вас квартиру по договору найма жилья, уплачивая 15000 руб. за месяц. Вы зарегистрированы как самозанятый и с этого дохода заплатите 4%, то есть 600 рублей.
Порядок перехода на НПД достаточно прост. Зарегистрироваться как самозанятый можно двумя способами: скачав мобильное приложение «Мой налог» или через web-кабинет «Мой налог» на портале налоговой.
6. Дополнительные взносы для ИП
Вне зависимости от выбранного режима налогообложения и полученного дохода, каждый ИП должен платить за себя обязательные взносы. К обязательным относятся взносы в ПФР и на обязательное медицинское страхование. Уплачивать их нужно в фиксированном размере, который государство устанавливает каждый год.
В 2021 году сумма обязательного платежа на пенсионное страхование — 32 448 руб., на медицинское — 8 426 руб. Если ваш годовой доход превысит 300 000 руб., в ПФР дополнительно придется заплатить 1% от дохода свыше этой суммы.