Как вести бюджет в таблице
Вы отлично знаете, зачем нужно откладывать. Сколько при этом вы накопили за последний год?
Если вы довольны этой суммой, бросайте читать и напишите нам в комментарии, как вам это удалось. Если нет, читайте дальше.
Привет, меня зовут Стас Биченко, и я разработчик интерфейсов. Пару месяцев назад я прочитал про хитрый способ копить деньги и хочу вам про него рассказать.
Новинка: курс о том, как получить права
Куда деваются ваши деньги
Раньше я не замечал, что трачу больше, чем могу себе позволить. Часто я экономил на больших покупках, но не замечал мелкие траты. А мелкие траты — это главный враг накоплений. Они не кусаются, их легко оправдать, и они мало-помалу съедают всю зарплату без остатка. Покажу на примере.
Допустим, вы получаете 60 000 Р . Разве поход в кафе на 1000 Р может серьезно повлиять на ваш бюджет? Это же 1/60 вашей зарплаты. Но если вы тратите на аренду 25 000 Р , то у вас остается только 35 000 Р на весь месяц.
35 000 Р в месяц — это 1167 Р в день. Если вы тратите больше 1167 Р за день, вы в минусе. Оказывается, поход в кафе — это не мелкая трата, а почти весь ежедневный бюджет.
Секрет в том, что мелких трат не бывает. Чтобы убедиться в этом, начните следить за своим ежедневным бюджетом.
Я перевел популярную среди американцев таблицу бюджетирования. Она покажет, сколько вы сегодня можете потратить, исходя из ваших постоянных доходов и расходов:
Как пользоваться таблицей
По ссылке у вас сразу откроется копия таблицы.
Введите свой доход в этом месяце и гарантированные траты (аренда, платежи по кредитам). От разницы между ними отнимаем 15% доходов — это ваши сбережения.
Оставшуюся сумму делим на количество дней в месяце. Получается сумма, которую вы можете потратить за день:
Вписывайте в таблицу все ваши траты. Она автоматически посчитает, сколько у вас осталось.
Если вы потратите сумму не до конца, остаток переносится на следующий день. Если потратите больше, чем у вас было «на счету», то следующие дни вы не должны тратить деньги вообще, пока не выйдете в плюс.
Если в конце месяца вы оказались в плюсе, то эта сумма переходит на следующий месяц как доход.
Таблица наглядно показывает финансовые возможности и вынуждает следить за расходами. Она помогает вести и личный, и семейный бюджет.
Важно, чтобы расходы всегда были на виду. Самый простой способ — покупать всё по карте. Интернет-банк и мобильное приложение Тинькофф-банка помнят все ваши траты и помогают понять, на что уходят деньги. Похожие функции есть у большинства других банков.
Пример из жизни
Миша — контент-менеджер из Москвы, который решил воспользоваться нашей таблицей. Его зарплата — 60 000 Р . Он тратит примерно 30 000 Р на аренду и коммуналку и 5000 Р на платеж по кредиту. Остается 25 000 Р .
Откладываем 15% от зарплаты — получается 16 000 Р . Этих денег должно хватить на всё: еду, одежду, свидания и техно-вечеринки. Делим их на 31 погожий июльский день и получаем 516 Р .
Миша удивленно смотрит на таблицу: он был уверен, что его финансовые возможности больше. Он идет в «Перекресток» и понимает, что купить бутылку виски он не может: она стоит 1200 Р . Вместо этого он покупает только самое необходимое и тратит 800 Р . Это больше 516 Р — значит, на следующий день у Миши остается 232 Р . Ему придется приготовить еду дома, чтобы не обедать в кафе.
Он крепко задумывается: чтобы сэкономить 3000 Р на свитшот в «Юникло», ему придется почти 6 дней ничего не есть и не пить. Надо или дождаться скидок, или откладывать по чуть-чуть.
Так с помощью нашей таблицы Миша в первый же день начал экономить на спиртном и походах в кафе и стал более ответственно относиться к покупке одежды. Но главное — он стал копить.
Через месяц у него будет 9000 Р накоплений, а через год — 108 000 Р . Если у него есть немного мозгов, он потратит их на курсы английского или положит на депозит. Но, зная Мишу, предполагаю, что он купит на них виниловый проигрыватель.
Советы
Если вы начинаете пользоваться таблицей в середине месяца, когда часть зарплаты уже потратили, просто поставьте нужную дату.
Не трогайте цифры в серых клетках: они считаются автоматически.
После того как закончится первый месяц, кликните правой кнопкой по названию листа (внизу) и нажмите «Создать копию».
Выводы
- Мелких трат не бывает.
- Самый важный бюджет — ежедневный.
- Пользуйтесь таблицей ежедневных бюджетов, чтобы не тратить больше своих возможностей.
- Подключите интернет-банк, чтобы расходы всегда были на виду.
Дополнение от 18.03.2019
Спустя три года я пришел к выводу, что такая таблица — это для меня сложно и неудобно. Мне лень заводить все траты с описаниями. Гугл-таблицу сложно заполнять на телефоне. Я знаю, что эта таблица многим помогла, но она не для меня.
При этом жить без ежедневного бюджета я не могу. Без него деньги у меня сыплются сквозь пальцы: я начинаю ездить на такси на работу и обратно, ужинаю в кафе, покупаю дорогое спиртное. Я не могу контролировать свои расходы без этого костыля.
Поэтому я сделал приложение для Айфона «Счет». Оно очень простое и тупое. В нем нельзя вводить описания трат. Оно не показывает накопления. Там нельзя расписать статьи расходов и доходов. Там нет подробной истории.
Вы говорите приложению, сколько у вас остается от зарплаты после обязательных трат вроде аренды и накоплений. Оно рассчитывает ежедневный бюджет и каждый день добавляет вам новую сумму. Вы вводите числами траты, и они вычитаются из оставшейся суммы. Всё как в таблице:
Я и мои друзья уже несколько месяцев пользуемся этим приложением. Я переношу свои траты из мобильного банка Тинькофф в «Счет» по дороге на работу — в автобусе. Я стал больше экономить и меньше стыдиться своих трат.
Я хочу, чтобы про приложение узнало больше людей. Оно бесплатное, и в нем нет рекламы. Я знаю, что оно подойдет не всем, но пригодится ленивым ребятам вроде меня.
Я, чтобы управлять своими расходами использую метод 6 шкатулок — это более просто вариант, и не заставляет каждый день трястись над деньгами и держать себя в напряжении от возможности их окончания.
Метод прост — весь ежемесячный доход делится на 6 частей
10% — долгосрочные накопления (копите на машину, кофе-машину, что-угодно)
10% — фонд финансовой свободы (эти деньги вы не тратите никогда, да, я не ошибся, никогда это означает непрерывный промежуток времени на протяжении всей вашей жизни, это те деньги которые обязаны вам приносить пассивный доход, вкладывайте их в акции, вклады, покупайте маленькие пекарни, вкладывайте в те инструменты в которые верите, но не покупайте на эти деньги ничего)
55% — Это ваши потребности ( аренда, кредиты, продукты, одежда, замена нерабочему смартфону)
10% — Развлечения( Iphone X вместо iphone 7, пивасик, кино, необжиданый билет в мин воды)
10% — образование ( копите на курсы кройки и шитья, на летную лицензию, на бизнес молодость, на конференции, на все что приносит новые знания в вашу голову)
5% — помощь другим ( чтобы денег становилось больше, нужно часть из них жертвовать, это могут быть подарки и благотворительность, что угодно)
Самое главное в этой всей системе, не сумма, которую делите, а в привычке — даже если у вас доход 30 000, то откладывая по 10% в фонд финансовой свободы, вы накопите за 5 лет 180 000, вроде и мало, но эти деньги могут вам уже приносить какой-никакой пассивный доход + вы же не стоите на месте, и ваш доход все равно, так или иначе будет расти с течением времени.
Olga, у меня была такая ситуация, я тогда увеличил процент на потребности и уменьшил пропорционально у всех остальных шкатулок — тут вообще суммы не играют роли, главное привычка отдавать часть денег на образование, развлечения, вкладываться в пассивный доход и копить системно на отпуск/машину/whatever
Ivan, что делать, если доля аренды-продуктов-одежды занимает не 55%, а больше? отнимать от других кубышек или жертвовать арендой-продуктами-одеждой?
Olga, секондхенд, акции на еду, арендаменьшей площади
Ivan, это огонь, примерно что-то такое хотел сделать
Арина, в tinkoff black приложении накопительные счета бесплатны)) еще и процент на них капает)
Роберт, не очень понял, а зачем отказывал-то себе?
Grab on Web, я начал резать каждый доход на 6 частей — это оказалось самым удобным
Ivan, как адаптировать 6 шкатулок под аванс и зп (т.е. доход дважды в месяц)?
Grab, жить на аванс, расчетоткладывать
Ivan, Круууто, обязательно начну, ток ещё докуплю 5 шкатулок)
Olga, увеличивать доход или снижать расходы
Grab on Web, режешь каждый доход на шесть частей.
Ivan, за 5 лет вроде накопил 180 000, но они уже растаяли из за инфляции в 2 раза минимум.
Владислав, цель данной системы не просто складывать деньги, а именно заставлять их работать. У каждой шкатулки есть своя задача. Развлечения нужны, чтобы перезагрузить свой мозг, образование важно, чтобы наращивать свой ежемесячный доход, инвестиции важны, чтобы накопления не таяли с скоростью света, а долгосрочные накопления необходимы чтобы сфокусировать в отношении одной большой покупки.
Если просто откладывать деньги — это и правда ни к чему не приведёт. Их нужно пускать в оборот и вот эта схема мне лично помогла понять сколько у меня есть денег на каждую статью и не бояться их тратить на дорогие курсы, нерациональные покупки или инвестиции
Ivan, во всем себе отказывал, копил, а потом бац и сдох под колесами гелендвагена, обидно как то))
Ivan, "чтобы денег становилось больше, нужно часть из них жертвовать"
Откуда инфа? Если "жертвовать" это про инвест. счет — ок, вопросов нет.
Ivan, а как физически вы раскладываете деньги по шкатулкам?
Можно раскладывать каждый месяц по конвертам (в приложении сбербанк онлайн), но это ужасно муторно.
Андрей, я в приложении Тинькофф для каждой шкатулки создал накопительный счёт. Каждый доход я раскидываю по ним, а после остаётся себя дисциплинировать чтобы из них переливать на основной счёт. Но как показала практика, сложность только со шкатулкой развлечений, так как не всегда сам осознаёшь, что есть потребности, а что для себя:) с остальными у меня трудностей не возникло, так как из них деньги достаются не каждый день
Андрей, у нас в семье 2 взрослых и есть дети. В сумме может быть даже больше, чем 6 карточек (взрослые, детские, кредитные, дополнительные, виртуальные) +на каждой карте можно открыть вклады под %. И тратить с определенной карты на определенные нужды
Olga, в других пропорциях откладывать
Ivan, благодарю Вас за публикацию этого подхода!
Мой самый простой и для многих непонятный способ.
1. Моя ЗП 23-25. У жены 18-20т. Когда жена получает ЗП мы ее сразу всю убираем, будто бы и не было ее. Представляю будто бы она в декрете или беременна. и нам должно хватить моей ЗП.
2. Никогда не берём в долг и не надеемся на родных, никто нам ничего не должен.
3. Из 23т. Основные обязательные расходы аренда жилья вместе с к/у 8500р +500р на телефон + 1200р садик. На проезд не тратится. Остаётся 12800 на троих. У половины страны столько денег, значит и нам хватит.
Я мегамозг по закупкам и умению расходования денег. + От этой суммы ещё остаётся. )))
Александр, Да я знаю вас, про вас ТНТ снимало "Честный ГАИшник" из Вологды
Александр, точно мега мозг.
Александр, вам хватает 426 рублей в день на троих? Видимо я забыл какие цены были в 2019
Александр, 1200 за садик? Где такие цены? Или Вы одну неделю в месяце ходите? У нас госсад уже 3900 за месяц.
Z, 2022 год — месяц за госсад — 2000 рублей при условии каждодневного посещения.
Юлия, у нас 3600 за месяц минус возвращаю компенсации по количеству детей
Z, у нас был полный день 21-22 дня в месяц 3100 — компенсация.
В целом все методы экономии сводятся к следующему:
1. Как можно больше зарабатываем
2. Как можно меньше тратим
3. Откладываем и инвестируем
4. .
5. Profit
Я экономлю сам. Пришел к выводу, что 98% того, что продают в магазинах — это ненужное барахло. Чтобы остановить завалы мусором, сохранить свое здоровье, пространство в квартире и многое другое, надо осознать, что многие товары вам не нужны. Многие просто ходят в магазин из-за инерции, которую придали обществу для формирования "общества потребления". Никакие списки не нужны, если вы покупаете только необходимое. К сожалению, такая экономия может тормозную некоторые секторы экономики, но деньги всё равно найдут свое применение рано или поздно (допустим вы 10 лет копили на квартиру). Поэтому насчёт этого не надо волноваться.
Эта таблица хороша для начинающих, но даже так к ней есть вопросы.
Например, зарплата 30 тыс. а на отдых нужно 50 тыс. Что, теперь полтора месяца не есть?
Понятно, что в таблице есть накопления, но если с них тягать на отпуск и другие хотелки, это будут не накопления, а невостребованный остаток и скорее всего его не будет.
На мой взгляд нужно 2-3 месяца нудно записывать все расходы, вплоть до проезда в маршрутке.
На основе полученной информации судить, от чего можно отказаться, а не судорожно экономить ведь у меня осталось 300 руб. на день. Например: я трачу на косметолога 2 тыс. в месяц, а можно пойти в клинику получше и раз в пол года потратить 8 тыс. за качественную услугу, это уже 1340 руб./мес.
Мыслить нужно в масштабе года, а не месяца. Тогда приходит понимание сколько можешь тратить, чтоб отпуск забронировать заранее, и чтоб январе было на что жить до зарплаты.
Т.е. с 30 тыс нужно уже сегодня откладывать 4 200 на отпуск/ 2 500 на депозит/ 3000 коммуналка/ 1500 на подарки за год/1340 косметолог/ 1500 больничка или лекарства / 2000 спорт зал/ 2000 если что-то сломается и после всего остается 15000 на еду, проезд и мелкие радости. Я утрирую, у каждого свои нужды и это пример жизни в своей квартире в регионе, где 30 тыс. норм. зарплата.
Таблица хорошая, но её стоит усложнить. Если не думать на перед в итоге тратишь больше и создаешь себе ситуацию "то густо, то пусто". В одном месяце покупаешь себе синтезатор, хотя музыкой не занимаешься, а потом 2 месяца нет денег на стоматолога.
Ольга, я указываю такие "взносы" в необходимых платежах месяца. Если по итогам выходит минус — указываю эту сумму в обязательном платеже следующего месяца. Плюс можно растянуть на несколько. Можно внести в те месяцы, где удалось сэкономить. Лично мне как раз удобна простота таблицы.
Пока не очень получается экономить, но к этому идет, пользуюсь этой таблицей месяца 4, всем рекомендую. Это прямо мотиватор такой. И если раньше мои покупки были чаще всего спонтанными, то теперь задумываюсь, а что я скажу таблице, мне же вон еще три дня надо, чтобы из минуса выйти. Отличный инструмент. Спасибо большое.
Сначала моей целью было хотя бы просто снизить расходы, на это ушло где-то три месяца. Для этого я взял за привычку заполнять таблицу каждый день в конце дня, когда я уже знаю, что никаких трат сегодня не будет. Ещё через два месяца потребность в таблице отпала: привычка встроилась в голову и теперь каждый месяц получается экономить около 15% зарплаты, хотя раньше её не хватало.
Спустя три года после того, как я написал эту статью, я сделал апп «Счет» для Айфона.
«Счет» работает как упрощенная таблица из статьи. В нем не надо вводить описание трат — только число. С ним я наконец начал постоянно следить за тратами. Например, я пересел с Убера на автобус, потому что стал больше ценить триста рублей разницы в день.
Попробуйте его (если у вас будут вопросы и предложения, пишите в комментарии — я их читаю): https://itunes.apple.com/app/id1445475079
Stas, На андроид пили приложуху
Антон, если есть андроидщики, которые готовы портировать приложение на Андроид — я с радостью дам доступ к исходному коду. Там React Native, но кое-где используются iOS-специфичные пропсы.
Stas, приложуха сто лет назад была уже написана и называлась "Тяжеловато". Потом почему то ребята не бросили, но apk на просторах интернета валяется.
Саша, Десятина доставила отдельно.
Я пенсионерка.
Моя пенсия это 25000 рублей.
По жизни я не люблю отдалживать деньги. Это меня унижает!
Ещё, работая в офисе, я привыкла составлять план работы и контролировать свои расходы.
Я разработала для себя таблицу учёта своих доходов и расходов, что позволяет мне в любой день знать сумму моего бюджета.
Я удивилась, когда узнала об американском способе учёта. Он отличается от моего. В моей таблице всё сведено в один лист, я вижу сколько у меня на счетах, сколько в кошельке и сколько,извините, в глиняной кубышке, куда я сбрасываю мелочь.
За этот год я уже скопила 70000 рублей. Это не включает в себя переводы моим близким ко ДР или по случаю. Каждый год я езжу в санаторий.Правда, выбираю время для пенсионеров, но санаторий один из лучших!
Рекомендую всем вести учёт своих трат и вы удивитесь насколько вы богаты!
Это шикарная таблица! Я ей уже 3-й месяц подряд пользуюсь и редактирую ее под себя. Пусть экономить и не выходит (из-за малого бюджета), но я вижу где можно сократить расходы/ где я купил лишнего.
Автору и ТЖ спасибо от всей души!
Попользовался таблицей автора месяц. Огонь! Но мне не хватало функционала.
Я записал свою систему ведения бюджета в отдельной заметке, со скриншотами — https://teletype.in/@ev_k/H1JRg8Cd4
Я хотел планировать траты на месяц вперёд. Перепробовал больше 20 разных приложений. Ни в одном не нашёл нужного мне функционала. Остановился на связке "Приложение + гугл-таблица".
Сейчас я веду бюджет более рационально — планирую траты на месяц вперёд и фиксирую расходы.
———————
Мои принципы ведения бюджета:
1. Заработанное в одном месяце я трачу в после следующем.
Пример: заработал в январе 100 000 рублей, работодатель мне их выплатит в середине февраля. Тратить их буду в марте. А в феврале живу на декабрьские.
2. Планирую бюджет 1-го числа каждого месяца.
3. Трачу только то, что имею.
Распределяю только деньги, которые фактически у меня есть. Будущие поступления в бюджет не вношу.
4. Всегда откладываю.
На накопления откладываю минимум 10% от того, что у меня есть на начало месяца. На инвестиции — 10-15% от остатка после обязательных расходов.
—————————
Я использую 2 инструмента
1) Приложение "Дзен-мани"
В "Дзен-мани" фиксирую ежедневные траты. Плюс там расписаны все накопительные счета с точными суммами.
2) Тинькофф-таблицу 2.0
Начал вести таблицу автора этой статьи. Но таблица показалась мне неудобной, и я её переделал.
———————
Как я планирую ежемесячный бюджет
Каждого 1-го числа я вношу все имеющие деньги в Тинькофф-таблицу.
В таблице 3 раздела:
— "Есть" — вписываю, сколько на какой карте у меня есть денег.
— "Обязательные" — вношу только обязательные траты.
— "Запланированные" — сюда вношу траты, которые мне предстоят. При этом 3 статьи расходов обязательные:
— НЗ — это подушка безопасности, она должна равняться сумме 6 месячных обязательных трат.
— Накопления — откладываю на какие-то крупные покупки.
— Инвестиции 15% — это деньги я никогда не трачу, только инвестирую. Беру 15% от остатка после обязательных трат.
На этом планирование бюджета закончено. Дальше я ежедневно записываю расходы.
——————
Как я фиксирую ежедневные траты.
Я очень редко пользуюсь наличкой, все платежи делаю по карте. Наличных денег снимаю 1-2 тысячи в месяц на мелкие расходы.
У меня в программе "Дзен-мани" настроена синхронизация с интернет-банками Тинькофф и Сбербанк.
В конце дня и нажимаю кнопку синхронизации, и "Дзен-мани" разносит все траты за день по заранее мной заданным категориям. В 1 из 10 случаев программа ошибается с категорией, тогда корректирую вручную.
После синхронизации дневных трат я открываю Тинькофф-таблицу и записываю траты по трём категориям: незапланированные, обязательные, незапланированные.
—————
Зачем мне "Дзен-мани", если есть Тинькофф-таблица
1. В "Дзен-мани" я фиксирую ежедневные траты по категориям.
2. Также я могу увидеть траты за любой период по любой категории. В примере ниже траты по категориям за февраль.
3. Также в "Дзен-мани" записаны все счета, которые у меня есть, включая вклады.
—————-
РЕЗЮМЕ:
— бюджет планирую на месяц вперед, по категориям
— трачу только то, что есть
— всегда откладываю
— траты за день фиксирую каждый вечер, это занимает минут 5
Как экономить с помощью карты Тинькофф
Для большинства россиян сейчас остро стоит вопрос экономии бюджета в современных непростых условиях. Но при этом откладывать деньги, просчитывать бюджет, удерживать себя от импульсивных покупок могут далеко не все. Именно для таких людей существуют различные способы автоматизации накоплений и экономии, как это работает для владельцев карт Тинькофф, подробно рассказываем далее.
Дебетовая карта Тинькофф: особенности и выгоды
Еще совсем недавно банк Тинькофф был известен, в основном, благодаря своим кредитным продуктам, которые можно было легко и быстро получить с бесплатной доставкой на дом. Но сейчас в этом банке многие предпочитают заказывать дебетовые карты, которые позволяют не просто получать на них зарплату и оплачивать необходимые покупки, но также и эффективно распоряжаться имеющимися у вас ресурсами.
- Дебетовая карта Тинькофф: особенности и выгоды
- Как экономить с помощью карт Тинькофф: лайфхаки
- Настройка лимита расходов
- Помощь от Олега в контроле трат
- Запрет на траты в Сети
- Использование накопительного счета
- Можно ли экономить по кредитной карте Тинькофф
Какие особенности есть у дебетовой карты Тинькофф Блэк:
- Бесплатное обслуживание при оформлении карты по акции.
- Возможность открытия карты в 27-ми валютах, и переключение между ними.
- Начисление остатка на сумму до 300.000 рублей на карте – можно получать доход до 7% годовых.
- Бесплатные переводы по номеру телефона и оплата услуг без комиссии при использовании СБП.
- Снятие наличных бесплатно по всему миру.
- Кэшбэк до 30% в рублях.

Именно последний пункт и делает карточку такой выгодной: когда как большинство банков предлагают своим клиентам программы лояльности в виде бонусов и баллов, банк Тинькофф возвращает «живые деньги», которые сразу можно снять или потратить. Это очень удобно, когда вы не хотите искать партнеров программы и использовать бонусы как скидку, а получаете возможность вернуть часть потраченных средств, и тем самым получить дополнительный доход.
Сколько возвращают: 1% за стандартные покупки, до 15% в выбранных вами категориях и до 30% за покупки по спецпредложениям партнеров. Их можно отслеживать в мобильном приложении и личном кабинете Тинькофф, чтобы совершать запланированные покупки наиболее эффективным способом.
Как экономить с помощью карт Тинькофф: лайфхаки
Мы часто слышим о том, что финансы нужно держать под контролем, составлять бюджет, планировать покупки, откладывать деньги на крупные затраты и заставлять деньги работать, постоянно вкладывая их в выгодные инвестиции. Это звучит здорово, но только в одном случае: если у человека есть достаточный эмоциональный ресурс на это, и сила воли.
К сожалению, в нынешнее время среднестатистическому человеку довольно часто приходится жить и работать в стрессовой ситуации, очень быстро принимать решения, которые не всегда оказываются приятными, что не слишком-то способствует эмоциональному комфорту. Тут-то и создается благоприятная среда для импульсивных покупок, которыми многие стараются «заглушить» стресс и неопределенность, да и в целом отвлечься от происходящего вокруг.
Если начать читать различные статьи и советы экспертов, то они будут примерно схожими: записывайте траты, считайте доходы, откладывайте 10% и т.д. Но если у человека не получается делать это самостоятельно по разным причинам, то в этом ему могут помочь различные автоматизированные системы, в том числе – банковские сервисы.
У вас есть карта Тинькофф? Тогда вы можете экономить свой бюджет при помощи следующих лайфхаков, о которых мало кто знает, но это не уменьшает их эффективности.
Настройка лимита расходов
Не все знают о том, что по банковской карте можно настраивать лимит для денежных средств, которые вы можете потратить в определенный промежуток времени. Это бывает очень полезно для тех людей, которые замечают в себе тягу к лишним тратам во время поездки по магазинам, в периоды распродаж или поездок.
В этом случае бывает полезно заранее ограничить лимит по карте прежде, чем куда-то поехать. Не случайно в любом магазине у каждой акции есть срок: когда человеку нужно быстро принять решение, ему сложно мыслить рационально, и именно так совершаются ненужные покупки.

- Зайдите в мобильное приложение.
- Нажмите на нужную карту в списке счетов.
- Выберите опцию «Установить лимит».
- Укажите срок и сумму лимита.
Можно указать любое ограничение на неделю, месяц или бессрочно, а потом там же отменить. Но это отлично работает: если мозгу нужно совершить лишние действия для того, чтобы совершить покупку, то надо пара минут может вас «отрезвить» и заставить вас подумать, а так ли сильно вам нужна эта вещь.
Помощь от Олега в контроле трат
Вы наверняка замечали, что если за вами кто-то наблюдает и контролирует ваши действия, то вы стараетесь делать любое дело более качественно, в надежде на хороший результат и некое одобрение ваших действий со стороны. Так работает, например, группа поддержки при похудении, участие в любых соревнованиях и конкурсах, сдача экзаменов и т.д.
Клиенты Тинькофф Банка могут не звать родственников или друзей, чтобы те следили за их тратами, а поручить это финансовому ассистенту Олегу. Он всегда готов вас поддержать в ваших целях, и может проследить, чтобы вы не выходили из запланированного бюджета по определенным категориям, либо же по всем тратам в целом.
- Зайдите в мобильное приложение Тинькофф.
- Перейдите во вкладку «Чаты».
- Спросите у Олега – «Что ты умеешь?».
- Выберите виджет «Контроль расходов».
- Установите лимит и категорию, либо просто лимит.
Например, для любителей шоппинга по распродажам можно установить ограничение на покупки в категории «Одежда и обувь», и если вы выйдете за лимит, то Олег скажет вам об этом, и даст рекомендации по более правильному планированию бюджета.
Запрет на траты в Сети
Некоторые люди заходят в Интернет за развлекательным контентом, а кто-то – за покупками в онлайн-магазинах. И не потому, что это действительно требуется, а просто для того, чтобы чем-то себя занять.
Если вы заметили за собой нехорошую привычку совершать большое количество онлайн-покупок, например, пока вы укладываете ребенка в сад, то такие расходы можно запретить. И чтобы потом все же купить что-то, вам нужно будет снять запрет – даже одно это лишнее препятствие поможет вам еще раз спросить у себя, а действительно ли вам нужно еще одно белое платье или пятый купальник.
- Зайдите в мобильное приложение.
- Выберите нужную карту.
- Зайдите в «Настройки карты».
- Выключите опцию «Покупки в интернете».

Когда вы захотите совершить действительно нужную покупку, то проделайте все те же самые действия, и включите возможность совершения покупок в интернете обратно. И картой снова можно будет пользоваться как обычно.
Использование накопительного счета
Золотое правило любого начинающего инвестора – делать накопления с любого полученного дохода, будь то зарплата, премия, аванс, денежный подарок на праздник и т.д. Необязательно откладывать крупные суммы – это мешает нашему мозгу «прощаться» с деньгами, лучше определить определенный процент, и именно его откладывать на важные цели (обычно это 10% с доходов).
Даже если мы помним про это правило, то нам может быть трудно делать накопления периодическими. Чтобы сделать процесс более легким, его можно автоматизировать – открыть накопительный счет, а потом переводить на него определенный процент с каждого входящего платежа.
- Заходим в мобильное приложение.
- Пролистываем экран вниз.
- Нажимаем «Открыть новый счет или продукт».
- Выбираем «открыть накопительный счет».
После этого можно пополнить счет любой суммой со своих счетов или со счета другого банка, и получать на остаток по счету проценты (до 8% годовых с подпиской и до 5% без неё). Удобно, что можно настроить автоматическое пополнение, чтобы деньги при пополнении счета сами уходили на цели накопления.
Можно ли экономить по кредитной карте Тинькофф
По кредиткам Тинькофф действуют все те же самые правила – ограничения, лимиты на определенные покупки, контроль за собой при помощи финансового помощника и т.д. Но у владельцев кредиток есть еще одна фишка, которую они могут использовать – это участие в бонусной программе «Браво».
Браво – это бонусы от банка для тех клиентов, которые активно расплачиваются своей кредитной картой в магазинах и сервисных компаниях. За каждую покупку банк возвращает часть денег в виде бонусов, которые потом можно потратить на ужин в ресторане, на оплату билетов на поезд, либо на оплату услуг в Тинькофф Мобайл.
- Бонусы начисляются за любые безналичные покупки в магазинах;
- Стандартное начисление – 1% от суммы покупки;
- По специальным предложениям от партнеров можно вернуть до 30%;
- Баллы действуют 3 года.

Чтобы использовать накопленные вами баллы, сначала надо совершить покупку в одной из нужных вам категорий – купить билет на поезд, заказать еду с доставкой, или оплатить заказ в ресторане, либо оплатить связь в Тинькофф Мобайл. После этого вам нужно будет найти эту покупку в списке операций в мобильном приложении или личном кабинете, и нажать кнопку «Компенсировать» — баллы спишутся, а на карту вернутся потраченные вами денежные средства.
Как я вел бюджет 1000 дней и в итоге стал больше зарабатывать
Меня зовут Антон. Раньше я был транжирой, но три года назад научился копить: я вел свой бюджет 1000 дней и не начал тратить меньше. А вот жить стал заметно лучше. Рассказываю все по порядку.
Вот сама таблица, в которой я вел бюджет. Чтобы использовать ее для себя, создайте копию и начинайте заполнять. Я заполнил ее за полгода, чтобы у вас появилось представление о том, как она работает. На одной вкладке я записывал каждую трату, указывая дату, категорию и подкатегорию расхода. На другой добавил сводные таблицы и графики для аналитики. 1 апреля 2016 года я начал вести таблицу.

Мой бюджет перед экспериментом
Средний доход: 80 000—85 000 ₽
Повседневные расходы: как бог на душу положит
Накопления: 200 000 ₽
Чтобы не забить на таблицу, я добавил в нее интерактив: на главную страницу вывел показатель «Средний расход за день в этом месяце» и выставил ежедневный лимит в 2000 ₽. Так что каждое заполнение таблицы расходов было лотереей: превысит ли мой средний расход в месяце этот показатель.

Особенно полезно было смотреть на средний расход после выходных: как я пойму позже, на выходные у меня приходится 40% всех расходов. Если после ввода расходов за выходные показатель не превышал лимит в 2000 ₽, мне становилось легче.
Расходы я старался вносить каждый будний день. Чаще всего пользовался картой, а расходы переносил из интернет-банка. Если тратил наличные, в течение дня записывал расходы в заметки в телефоне, а оттуда переносил в таблицу. Расходы за выходные обычно вносил вечером в воскресенье.
В конце каждого месяца я анализировал расходы: смотрел, как месяц повлиял на общую динамику, превысил ли я бюджет, по каким категориям были наибольшие траты. Тогда же планировал бюджет на следующий месяц.
Когда в таблице накопилось достаточно данных, я начал замечать закономерности. К примеру, в декабре у меня стабильно много расходов на подарки, а еще всевозможные траты к концу года.
Бывали ситуации, когда я срывался и не вносил расходы более недели. Я старался мотивировать себя: если сейчас не внесу эти расходы, то можно ставить крест на эксперименте — и все труды за прошедший год коту под хвост. Это работало.
Сложнее всего было с разбором чеков из гипермаркетов. Мне помогла сортировка покупок по категориям уже на кассовой ленте, чтобы в чеке они тоже шли от категории к категории, да и по пакетам было проще все разложить.
По результатам за первый месяц почти половина месячных расходов — из категории «Алкоголь» и «Бары и рестораны». Также я решил меньше ездить на такси, потому что месячный расход составил 4500 ₽.
Итоги первого месяца
Средний доход: 75 000 ₽
Повседневные расходы: 60 000 ₽
Накопления: 215 000 ₽
После трех месяцев эксперимента я выявил закономерность: первые пять наиболее затратных категорий в повседневных расходах составляют 75% всех повседневных расходов.
За три месяца мне удалось снизить расходы в категориях «Алкоголь» и «Бары и рестораны» и «Транспорт». Сэкономленные деньги уходили на одежду, книги, гаджеты. В дальнейшем я еще много раз столкнусь с этой закономерностью.
После первого года ведения бюджета мои расходы стали более прозрачными и прогнозируемыми. Мне стало легче откладывать деньги, принимать решение о покупке той или иной вещи, сравнивать товары и услуги, опираясь на историю моих трат.
Ситуация на конец марта 2017 года
Средний доход: 100 000 ₽
Повседневные расходы: 57 000 ₽ (−3000 ₽)
Накопления: 500 000 ₽ (+300 000 ₽)
Мои накопления перевалили за полмиллиона рублей, и я решил вложить их в жилье в ипотеку, заняв у родственников еще полмиллиона. Но сначала нужно было решить вопрос с увеличением заработка. Поэтому я нашел работу в консалтинге, где я и работал до этого, с зарплатой 190 000 ₽ в месяц.
Ситуация на начало июня 2017 года
Средний доход: 190 000 ₽ (+90 000 ₽)
Повседневные расходы: 54 000 ₽ (−3000 ₽)
Накопления: 0 (−500 000 ₽)
К концу второго года эксперимента я уже несколько месяцев жил в собственной квартире. В течение всего периода ремонта приходилось сводить концы с концами и накопления держались на нулевом уровне. К весне 2018 года самый финансово сложный этап был пройден — у меня начали появляться свободные деньги.
Ситуация на конец марта 2018 года
Средний доход: 190 000 ₽
Повседневные расходы: 56 000 ₽ (+2000 ₽)
Накопления: 100 000 ₽ (+100 000 ₽)
Подсчет расходов на ремонт я вел в отдельном файле, но итоговые суммы за каждый месяц вносил на отдельную вкладку с расходами на квартиру, в категорию «Ремонт». Ремонт — это постоянный поток расходов, который тоже надо контролировать, чтобы не выйти за рамки бюджета.
26 декабря 2018 года был тысячный день моего ведения расходов. За последний год мне удалось отложить 600 000 ₽. Изначально планировал накопить больше, но после непростого этапа с покупкой квартиры, поиском работы и ремонтом мне хотелось потратить деньги на себя, отдых и путешествия.
Один из моих выводов по итогам эксперимента: надо ориентироваться на повышение заработка, а не на оптимизацию текущих расходов, как я планировал изначально.
Ситуация на конец декабря 2018 года
Средний доход: 190 000 ₽
Повседневные расходы: 65 000 ₽ (+9000 ₽ за 9 месяцев)
Накопления: 600 000 ₽ (+500 000 ₽ за 9 месяцев)
Из ближайших крупных финансовых целей у меня намечена покупка машины весной 2019 года, деньги на нее уже почти отложены. К концу года я планирую закрыть ипотеку, но для этого необходимо увеличить мои доходы примерно на 30 тысяч рублей. Еще я хочу удерживать повседневные расходы на уровне 55—60 тысяч рублей в месяц.
В последний год я заранее поговорил с начальством и выяснил, что нужно сделать для повышения. Параллельно я прорабатываю альтернативные варианты дохода вроде фриланса. Когда эти две цели будут закрыты, я планирую направлять часть своих доходов на создание финансовой подушки в размере 3—6 зарплат и на формирование инвестиционного портфеля.
Я очень доволен, что выработал привычку следить за расходами. Даже если в жизни все идет не по плану, то уж расходы я точно держу под контролем. Еще я перестал переживать из-за потраченных денег, так как всегда вижу, на что их потратил.
Я стал мыслить немного иначе: вижу, сколько денег мне нужно, и думаю, как мне удовлетворить свои потребности. Это мотивирует зарабатывать больше. Также ко мне стали обращаться друзья с вопросами на тему личных финансов. Я помогаю им адаптировать мою таблицу для учета собственных расходов, даю советы — и мне очень нравится делиться своим трехлетним опытом.
А на десерт — вот вам структура всех моих расходов за 1000 дней эксперимента в разрезе по месяцам. Наслаждайтесь:

Кстати, в Т—Ж уже выходила статья про мой опыт. Но здесь я собрал короткую выдержку, в которую вошло лишь самое важное из статьи. Если вдруг захотите погрузиться в тему поглубже, ссылка на статью у вас уже есть.
Приятного богатения, пикабушники!
Ведете бюджет? Расскажите, чем пользуетесь:
Теперь ебани такую же таблицу, но для дохода в 19к, а не в 190. )))
Не пью не курю, на работу пешком, питаюсь со своего огорода , ремонтировать хижину не собираюсь , на чем сэкономить?
Цетатко: «Один из моих выводов по итогам эксперимента: надо ориентироваться на повышение заработка, а не на оптимизацию текущих расходов».
Спасибо кэп, я это и так знал.
Куда утекают деньги я и сам знаю. Проблема найти более высокооплачиваемую работу)
Интересный итог — На алкоголь 300к, на обучение 20к
Сломанные часы
Наверное, каждый инвестор в мире хотя бы раз слышал имя Роберта Кийосаки — книга «Богатый папа, бедный папа» сделала его знаменитым, и с тех пор он не теряет своей популярности.
Помимо своих произведений Кийосаки славится и рыночными прогнозами, причем чаще всего он «предсказывает» гигантские обвалы рынка — последний такой крах он прогнозировал в сентябре прошлого года, и с тех пор индекс S&P 500 вырос более чем на 15%.
Но еще интереснее выглядит другой его прогноз — в мае 2020 года он предупреждал о «бычьей ловушке», после которой рынок обязательно должен рухнуть. Как мы знаем, этого не произошло — в течение следующего года S&P 500 рос как на дрожжах и прибавил целых 40%.
Вообще, за последние десять лет Кийосаки «предсказал» одиннадцать падений, ни одно из которых не сбылось — зато единственный обвал весной 2020 года он предвидеть не смог.

Я ни в коем случае не обвиняю его, ведь он не единственный, кто все это время делал неверные прогнозы. Однако безответственность Кийосаки поражает — учитывая его авторитет и популярность, такие частые прогнозы о крахе рынка вряд ли добавляют рядовым инвесторам уверенности и мотивации.
Но есть и более страшная вещь — когда-нибудь он обязательно окажется прав. Обвалы рынка иногда случаются, и когда это произойдет, то Кийосаки в глазах инвестиционного сообщества станет победителем.
До этого он ошибался одиннадцать раз, но кого это теперь волнует? Сейчас же он прав, не так ли?
Даже сломанные часы дважды в сутки показывают верное время. И если эти часы в очередной раз предсказывают, что вы можете потерять свои деньги, то вы к ним в любом случае прислушаетесь. Для вас не будет иметь значения, что большую часть времени они ошибаются.. иногда же они все таки не врут.
❗️ Неудачные прогнозы не имеют никакого значения — люди ищут не правду, а уверенность в завтрашнем дне. Для этого им и нужны прогнозы — и чем увереннее будет выглядеть прогнозист, тем правдивее будут звучать его слова.
Как однажды сказал нобелевский лауреат Кен Эрроу: «Генералы хорошо знают, что прогнозы никуда не годятся. Но им же нужно от чего-то отталкиваться при планировании своих операций».
В 2021 году самым популярным животным в США стал хомяк по имени Мистер Гокс — он обыграл широкий рынок, торгуя криптовалютой. Любой разумный человек понимает, что это простая случайность — однако на аккаунт хомяка подписались сотни тысяч человек, которые копировали его сделки.
В 2010 году таким животным был осьминог Пауль, угадывающий результаты футбольных матчей. Но при помощи скольких животных люди делали подобные прогнозы? Мы не знаем, ведь мы слышим лишь о счастливчиках — это банальная ошибка выжившего, которая вот уже долгие годы вводит инвесторов в заблуждение.
Допустим, вы хотите организовать собственный хедж-фонд, но как привлечь в него деньги? Нет ничего проще — испытываете 50 любых стратегий в течение трех лет, после чего 48 худших закрываете и начинаете рекламировать две лучшие, демонстрируя инвесторам их результаты.
🚀 Придумайте убедительное описание своих стратегий, но не раскрывайте всех карт якобы из-за страха перед конкурентами. Обязательно расскажите о своем системном подходе и кропотливом труде — и все остальное придет само собой.
Конечно, ваши истории созданы постфактум, но это совершенно не важно — инвесторы не обратят на это никакого внимания, ведь вы предоставите им «убедительные» доказательства своего профессионализма. Разумеется, о 48 провалившихся стратегиях никто не должен знать — фокуснику ни к чему делиться своими секретами.
❗️ Эта игра существует уже очень давно, и она до сих пор работает — она работает для хедж-фондов, для животных-предсказателей и для Роберта Кийосаки. На сломанные часы всегда найдется свой покупатель. убедитесь, что это не вы 🙂
(с) пост написан по материалам статьи Ника Маджулли.
QR-платежи простыми словами. Что такое «куаринг», и почему он вытесняет другие форматы оплаты
Если вы, уважаемый российский Apple-юзер, не хотите переходить на Android, таскать с собой карточки или клеить стикеры на любимый гаджет, то выход один — платить через QR. А в некоторых странах именно через «куаринг» происходит большинство транзакций. Сегодня разберем, как работают QR-платежи, какие они бывают, что в них крутого, и почему их доля растет как на дрожжах.
Если вы решите оплатить удон в шанхайской забегаловке картой (даже если эта карта — Union Pay), то очень вероятно, что дядюшка Ляо сделает удивленное лицо и протянет вам картонку с QR-кодом. Ведь в Китае почти все повседневные платежи делаются с помощью сканирования черно-белых квадратиков.
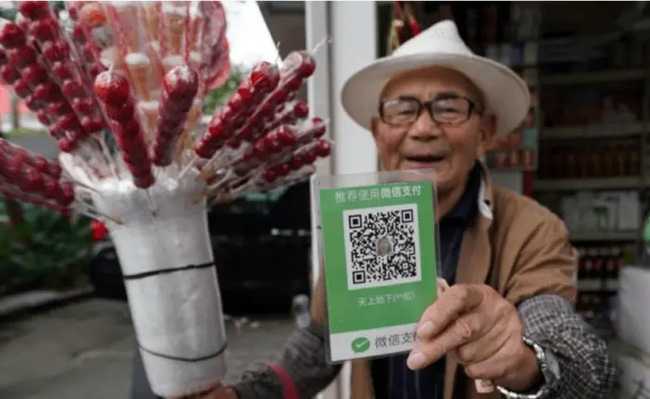
Дядюшку Ляо с куарной картонкой вижу так. Но картинке он продает не удон, а какие-то неведомые китайские диковины. Но, думаю, удон он тоже продает.
Да, Китай — безусловный лидер в QR-платежах. Но многие другие страны тоже активно к ним привыкают. Куаринг особенно развит в Азии — например, в Таиланде, Южной Корее, Индии, Узбекистане и прочих странах. Но и в других регионах он далеко не мертв и активно растет. В России QR-платежи тоже неплохо себя чувствуют — российский ЦБ развивал их и раньше как фичу Системы Быстрых Платежей, а в последние полтора года по понятным причинам их доля и вовсе взлетела в небеса.
А разнообразные аналитические конторы (например, вот эта) прогнозируют, что через пару лет более 2 млрд людей по всему миру будут использовать куар-платежи на повседневной основе. Так что, вполне вероятно, что именно оплата через QR станет господствующим форматом платежей в ближайшем будущем, задвинув карточки на второй план (не гарантирую, но шанс большой).
Итак, как вообще работает куаринг, какой он бывает, и чем он лучше или хуже других способов. Разбираемся.
Почему QR-код отлично уживается с платежами?
Начать хотелось бы с одной простой мысли:
QR-код, он же Quick-Response Code — это просто какая-то информация, но закодированная в виде набора черных и белых частичек.
Эта информация может быть какой угодно, например:
История какой-нибудь статуи в музее. Тогда рисуем куар на шильдике и клеим рядом с постаментом.
Сведения о вашей вакцинации от ковида. В таком случае черно-белый орнамент появится в специальном разделе на госулугах.
Или, например, реквизиты вашего банковского счета.
В последнем случае речь пойдет о QR-платежах (или, как его иногда называют, «куаринге»). Но абсолютно во всех случаях QR-код будет оставаться лишь способом передачи информации. Иначе говоря, QR-платежи — это не какая-то супер-уникальная технология, а всего лишь применение самых обычных QR-кодов в одной отдельно взятой сфере.
Но так уж вышло, что у QR-кода есть сразу несколько ценных особенностей, делающих его идеальной технологической основой для целой плеяды новых платежных сервисов. И вот какие это особенности:
Во-первых, QR-код — это чрезвычайно нетребовательная штука. Для показа QR-кода нужен лишь экран, а для его сканирования — только более-менее сносная камера. Проще говоря, вполне хватит простенького смартфона, который в современном мире есть у всех. Африканские племена и коммуны амишей вынесем за скобки. Показывать QR-код на бумажке, впрочем, тоже никто не запрещает. Можно и вовсе нацепить платежный QR-код на котика — и тогда получится платежный QR-кот (надеюсь, вы простите мне это шутку).
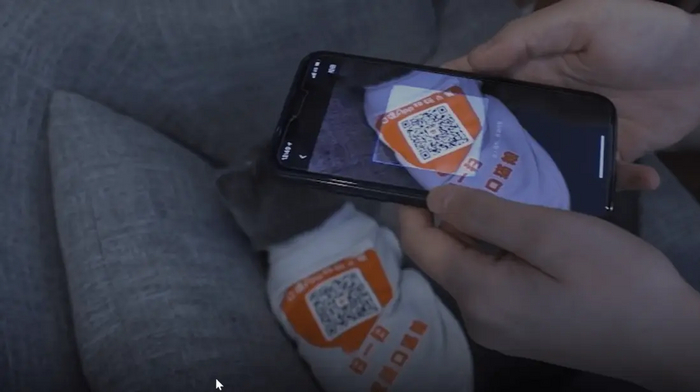
В Китае есть кафешка, где ходят котики, одетые в маечки с QR-кодами. Отсканировав кота, можно оплатить счет или оставить чаевые. Согласитесь, прикрепить платежный терминал на котейку будет гораздо проблематичнее.
Во-вторых, QR-коды предлагают огромное количество комбинаций. Число уникальных сочетаний черно-белых квадратиков настолько титаническое, что я не буду его здесь приводить. Лишь упомяну, что в китайском WeChat каждый год используется более полутриллиона (!) куаров, и это даже не 0,001% всех возможных комбинаций. Короче говоря, сколько бы китайцы ни покупали удонов, уникальных QR-кодов нам еще надолго хватит.
Наконец, за последние несколько лет QR-кодами научились пользоваться все. Думаю, даже бабушки в деревне хоть что-то об этом да слышали (в отличие от этих ваших NFC).
Добавьте к вышеперечисленному тот факт, что глобальные платежные системы (Visa, Mastercard и прочие) в свое время забыли охватить рынок платежных куаров, и вы получите годный альтернативный инструмент для платежей. Неудивительно, что в последние 5-15 лет (в зависимости от страны) именно его взяли на вооружение операторы национальных платежных инфраструктур и финтех-сервисы цифровых экосистем (об этом ниже).
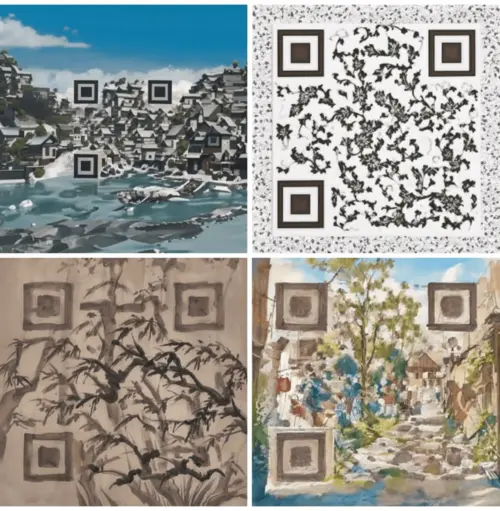
А еще, QR-код — это красиво. Например, пару месяцев назад китайский умелец научился делать художественные куары с помощью Stable Diffusion. По функционалу не хуже обычных.
Какие платежные QR-коды вообще бывают?
Итак, хотя QR-код сам по себе является абсолютно гениальной штукой, назвать его rocket science язык не повернется. Безусловно, у куаров есть и технологические отличия — например, способы кодирования информации (цифровое, буквенно-цифровое, байтовое и т.д.). Но в этой статье мы не будем глубоко погружаться в подобное — если вам интересно, можете нагуглить 100500 технических статей про технические нюансы этих штук.
Сейчас же мы говорим о QR-платежах. И здесь тоже есть свои отличия:
Первое — источник куара. Кто показывает QR-код, а кто сканирует — продавец или покупатель.
Второе — насыщенность QR-кода информацией. Можно сделать базовый куарчик, содержащий данные о банковском счете. Можно добавить в него какую-то дополнительную инфу — например, назначение платежа. А также конкретную сумму, но тут мы уже переходим.
. к пункту номер три — динамичности QR-кода. Пожалуй, это главное технологическое отличие. QR-код может быть статическим и динамическим, и тут нужно остановиться подробнее.
Статический QR просто содержит данные банковского счета продавца или покупателя. В таком случае после сканирования придется самостоятельно вводить сумму. Это лишнее действие для клиента (т.е. усложнение клиентского пути, что всегда не очень хорошо), но зато такой код можно приклеить куда-нибудь рядом с кассой и легким движением руки отправлять покупателей на оплату.
Другой вариант — динамический QR. Это уже более навороченный инструмент. Такой куар генерируется отдельно под каждую оплату. А значит, в него можно встроить дополнительную информацию о данной конкретной покупке — сумму транзакции, назначение платежа, какой-нибудь комментарий и т.д. Во-первых, такой процесс оплаты удобнее и быстрее. А во-вторых, продавец может не проверять, что ему заплатили именно 640, а не 639 рублей. И наоборот — у покупателя нет риска случайно нажать лишний нолик.
Динамический QR-код — крутая и продвинутая штука. Но есть нюанс — если продавец хочет генерить динамические куары, то картонкой уже не отделаешься. Придется покупать дополнительное оборудование, умеющее в эту самую динамику.
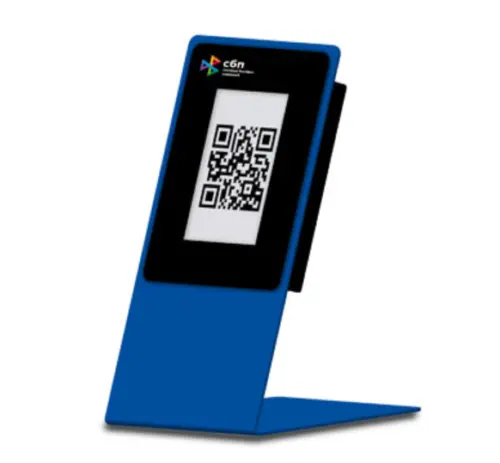
Например, вот такой динамический QR-экран, которые интегрируется с расчетно-кассовым оборудованием. Стоит такая штука примерно 6-7 тыс. руб. Магазин может себе позволить, а вот наш условный дядюшка Ляо уже вряд ли.
Еще есть несколько промежуточных модификаций. Например, когда статический QR-код ведет на динамическую веб-страницу. В таком случае QR-код можно распечатать и не менять, но платежная цепочка удлинится на лишнюю загрузку. Или еще вариант — статический QR содержит ссылку на динамическую страницу, с которой при сканировании актуальные данные подтягиваются в платежное приложение. В итоге получается система-ниппель, когда QR можно не менять, но и лишнюю страницу покупателю открывать не нужно. Правда, вырастает вероятность, что что-нибудь криво подтянется.
Пару слов стоит сказать про источник куара. В подавляющем большинстве случаев QR создает продавец (тогда это Merchant presented QR), а покупатель его считывает. Но бывает и обратная механика — покупатель открывает QR-код своего банковского счета, а продавец сканирует его, тем самым списывая нужную сумму. На мой взгляд, это самый удобный способ для покупателя (хотя и не самый безопасный — об этом ниже), но продавцу потребуется чуть более функциональное оборудование.
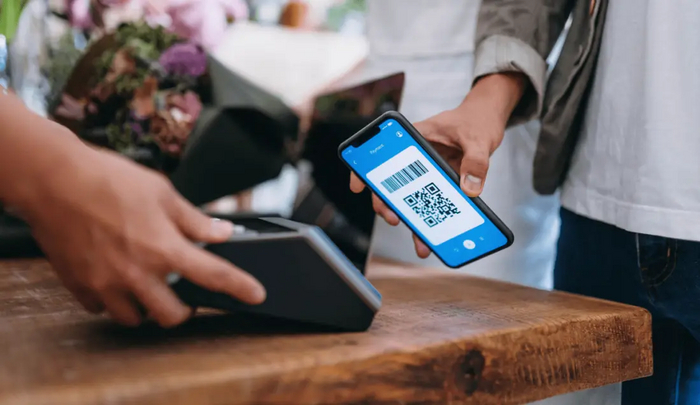
Customer presented QR-code. Сканер может быть отдельным устройством, либо встроен в платежный терминал. Видимо, по мере роста проникновения куаринга, терминалы с QR-сканерами будут все более популярны.
QR-платежи — идеальны?
Справедливости ради нужно сказать и о недостатках куаринга. Они вот такие:
Первый — зависимость от интернета. Карточные платежи могут существовать без интернета. Если припрет, то платежные терминалы умеют считывать данные с карты или NFC, хранить его в своей памяти, а уже когда включат интернет — передавать платежной системе. QR же без интернета превращается в тыкву от слова «совсем». Так что, если ваш магазинчик находится в подвале с плохой сетью, то куаринг вам может быть противопоказан (покупатель тупо не сможет прогрузить страничку после сканирования).
Второй — кое-какие вопросики к безопасности. Жулики не дремлют и тут. Допустим, вы демонстрируете QR с зашитыми реквизитами вашего счета в мелком ларьке, продавец которого окажется негодяем. Он незаметно сфоткает ваш код, и плакали ваши денежки. Или же другой вариант — пока продавец зазевается, мошенник наклеит свой скамерский куар поверх настоящего. В результате деньгу уйдут отнюдь не на оплату вашего товара. Впрочем, скам возможен и с банковскими картами. Так что, предположу, что куаринг здесь не сильно ему уступает (разве что жулики используют другие методы).

Никто не отменял и классический скам, когда после сканирования вы попадаете на фишинговую платежную страничку, которая зачем-то просит ввести данные карты. Впрочем, QR здесь — лишь инструмент переадресации, а отнюдь не главный виновник.
Третий недостаток — QR-платежи требуют довольно много телодвижений. Нужно достать телефон из кармана или сумочки, потом открыть куаринговое приложение, затем в процессе сканирования начнет тупить камера. Потом вы нажмете кнопку «перевести», а интернет заглючит, и подтверждение подвиснет. В итоге вы стоите перед кассой как дурак и думаете: «А списались ли деньги, или нужно все делать заново?». Именно из-за подобного ада мелкой моторики многие изначально плюют на эти вашу куары и просто платят картой.
К тому же, зачастую по куарингу нет кэшбэка, или он существенно меньше, чем по картам. Такой расклад, например, в РФ. Причина — комиссия по QR ниже, чем по карточкам, а значит банкам неоткуда брать бюджеты на кэшбэк. Впрочем, так не во всех странах — в некоторых все жирные кэшбэки наоборот сидят в QR-платежах (зависит от того, как в конкретной стране соотносится размер комиссий). Впрочем, это не такой уж и минус. Вернее, для кого как — минус для потребителя, но огромный плюсище для бизнеса.
Почему куаринг особенно полюбился азиатам?
QR-платежи весьма развиты во многих странах, но особой любовью к ним воспылали ребята из Азии (включая, разумеется, главных фанатов куаринга — китайцев, а также родоначальников технологии — японцев) и жители некоторых других т.н. «развивающихся» стран. Почему так? Предположу, что объяснение лежит в конкурентной ситуации на рынках в годы появления и первоначального развития технологии.
В США и странах Западной Европы к началу ХХI века карточные платежи уже были весьма развиты. Местные банки активно выпускали карточки Visa, Mastercard, AmEx и прочие, а население уже было приучено к их повседневному использованию. Поэтому всяким экзотическим способам оплаты было гораздо сложнее отжать долю платежного рынка.
А вот во всяких Таиландах, Кореях, Бразилиях и Индиях с этим было проще. Проникновение карт куда меньше, для существенной доли населения платежные карты все еще оставались экзотикой в то время. Следовательно, у большинства торговых предприятий (возможно, кроме крупных сетевых магазинов) не было стимула тратить деньги на закупку платежных терминалов. А вот поставить рядом с кассой табличку с QR-кодом мог каждый.
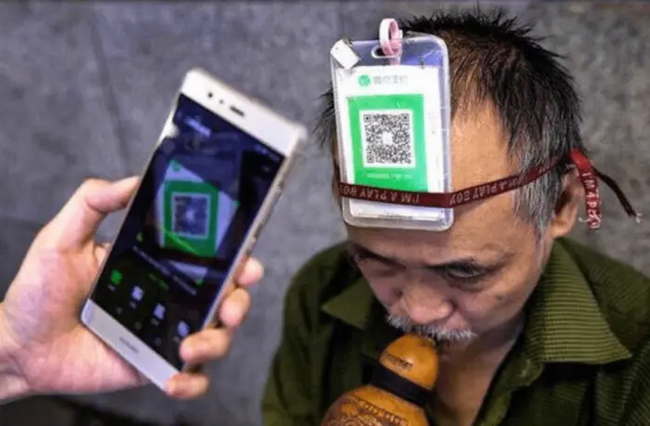
В Китае куаринг господствует настолько, что многие уличные музыканты и попрошайки предлагают им донатить вот таким способом.
Далее начались классические «круги на воде». Бизнес стал предлагать клиентам QR-оплату → Население начало его дегустировать и потихоньку осознавать, что новый платежный способ в общем-то неплох и много где работает → Спрос на куаринг со стороны покупателей повысился → Бизнес стал еще более активно внедрять куаринг. И так далее по кругу.
Стоит отметить, что эта спираль роста была бы невозможна без активного вовлечения двух важных игроков:
Во-первых, национальных операторов платежной инфраструктуры (в основном на базе местных центробанков). Они прочухали, что способ то вполне рабочий. А значит, нужно эту волну оседлать. Ну знаете, чтобы снизить долю налика (а налоги, наоборот, нарастить), поотжимать рынок у всяких Виз с Мастеркардами. Да и вообще, с помощью куаринга увеличить долю внутренних платежей под своим прямым контролем. В итоге государства стали пилить национальные платежные QR-сервисы. Здесь и индийский UPI, и бразильский PiX, и тайский PromptPay, и, конечно, наш СБП. Кстати, эта логика может частично объяснять, почему куаринг стал особенно популярен именно в странах с активным участием государства в экономике.
Во-вторых, потребительских экосистем, которые начали активно брать куаринг на вооружение. Как известно, ядром любой уважающей себя экосистемы должен быть платежный сервис, усиливающий перетоки клиентской активности между разными продуктами. Ну знаете, чтобы у пользователя онлайн-кинотеатра был финансовый стимул попробовать доставку еды или такси-агрегатор (или что там еще обычно есть у экосистем). В результате, в странах с сильными национальными экосистемами QR-платежи стали важным способом оплаты. Здесь и корейский KakaoPay, и казахстанский Kaspi, и разумеется, китайские WeChat и Alipay.
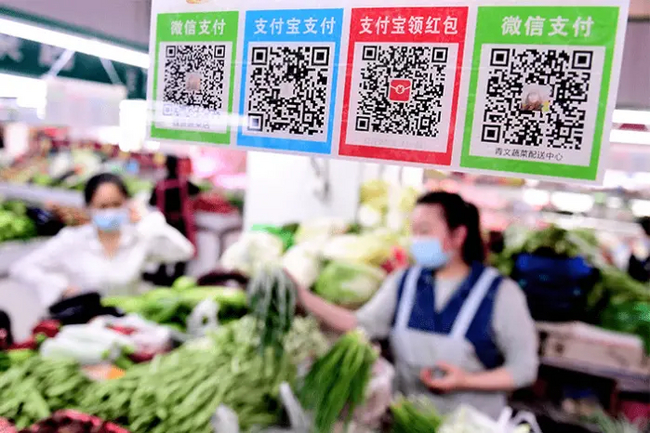
Типичный китайский рынок be like. Тут главное не промахнуться.
И «национальные», и «экосистемные» куаринги имели свои козыри в рукаве. Госсервисы устанавливали пониженные экваринговые комиссии (гораздо ниже, чем карточные), фондируемые из бюджета. Экосистемы же отлично скрещивали куаринг с другими своими преимуществами — например, начисляли кэшбэки, которые можно было использовать в других своих продуктах. А еще пользователей популярных экосистем было проще приучить открывать приложение для сканирования — ведь родной интерфейс знаком и привычен.
В результате QR и дальше усиливал свое положение на платежных рынках этих стран. Да, если не брать в расчет Китай, то куаринг все еще сложно назвать главным способом. Скорее первым среди альтернативных. Но его доля растет. И кто знает, что будет дальше.
Друзья, если статья вам зашла, то обязательно поставьте лайк и напишите коммент. Например, расскажите, используете ли вы QR-платежи, и если да (или нет), то почему? Ну и скиньте другу, который интересуется платежами, финтехом и банкингом.
В скором времени напишу вторую часть, где уже подробнее разберу ключевые QR-сервисы в разных странах — СБП, китайские WeChat и AliPay, индийский UPI, тайский PromptPay и многие другие.
Если вам понравилось, то подписывайтесь на мой канал Disruptors. Там хватает подобного контента, где я разбираю всякие сложные штуки простыми словами и с щепоткой кеков. А еще там много разборов ключевых событий бизнеса и инноваций, написанных живым нескучным языком.
Кстати, вот ссылка на мой канал в QR-формате. Ну, раз уж статья про куары )))
Деньги любят тишину

Недавно издание Business Insider опубликовало статью, в которой были приведены истории людей, выигравших в лотерею и потерявших в итоге все эти деньги.
🤔 У всех этих историй есть один общий знаменатель — после своего выигрыша счастливчики столкнулись с неким социальным долгом, когда их друзья и знакомые почувствовали себя в праве требовать у них часть этих денег. Была у победителей и еще одна проблема:
«Выиграв 3,9 миллиона долларов в октябре 1985 года и 1,4 миллиона долларов четыре месяца спустя, Эвелин Адамс обнаружила, что у нее больше нет личной жизни. «Меня везде узнавали, — сказала она, — и я никуда не могла пойти, не будучи узнанной».
📌 У больших денег есть очень любопытное свойство — в то время как стоимость активов легко можно измерить, обязательства от их владения могут быть скрыты. Выигрыш в лотерею определяется с точностью до цента, но как измерить потерю вашего спокойствия и покоя? Увы, оценить такие вещи оказывается намного сложнее.
Однажды Морган Хаузел встречался с игроками НБА — целью их встречи было выяснить, почему многие спортсмены, сколотившие свое состояние в возрасте 20-22 лет, уже к 30 годам становились банкротами.
💸 Большинство людей считает, что спортсмены разоряются из-за того, что тратят свои деньги на дорогие дома, машины и украшения. Иногда так оно и есть, но наиболее частой причиной банкротства становится социальный долг. Вот что сказал об этом один из баскетболистов:
«Когда ты растешь в бедности, а потом в 22 года зарабатываешь 10 миллионов долларов, то это не твои деньги. Это деньги мамы, папы, бабушки, двоюродного брата, друзей. Вы не можете сказать им: «Это я их заработал, отстаньте от меня».
Мне пришлось купить дом даже моему пятому кузену, которого я никогда в жизни не видел. Но раз я добился успеха, то должен был ему помочь — иначе моя семья меня бы просто не поняла».
❗️ И подобное происходит не только с богачами, поэтому социальные обязательства знакомы каждому из нас — очень часто мы сталкиваемся с ними после покупки каких-то дорогих вещей.
Так если вы ездите на старой машине, то вас не сильно беспокоит, что она покрыта слоем грязи и слегка побита. Но стоит вам купить новую, как даже несколько капель грязи будут вызывать у вас раздражение. А уж если какой-то неосторожный водитель ее поцарапает, то ему лучше держаться от вас подальше.
Что-то похожее может произойти и при покупке нового дома — его новые хозяева не становятся счастливее, ведь их соседи владеют еще более красивыми домами. И победить в этой социальной гонке невозможно, потому что с каждым повышением вашей зарплаты будет меняться и группа, с которой вы себя сравниваете.
📌 Но это вовсе не означает, что от дорогих машин и домов следует отказаться — если вы можете себе их позволить, то почему бы и не порадовать себя такой хорошей покупкой. В этой ситуации главное не дать деньгам превратиться в символ того, как вас оценивают окружающие — стоит этому произойти, как на вас сразу же ляжет груз социальных обязательств.
Как однажды заметил писатель Генри Торо: «Стоимость любой вещи — это сумма того, что я назову жизнью, которую необходимо обменять на нее немедленно или в долгосрочной перспективе».
💰 И закончить я бы хотел еще одной любопытной историей от Моргана Хаузела — однажды к нему на консультацию пришла семья, капитал которой превышал 8 миллиардов долларов. При этом сам Морган о них никогда не слышал — их имен не было ни в списке Forbes, ни в Википедии, ни в социальных сетях.
С такими деньгами есть лишь один способ избежать социального долга — держать состояние своих счетов в тайне ото всех окружающих. Даже крупные пожертвования эта семья делает анонимно — это позволяет ей наслаждаться своей свободой и независимостью.
❗️ Деньги, как и счастье, любят тишину.
(с) при написании использовались материалы статьи Моргана Хаузела.
Иногда для счастья

Можно ли выйти на пенсию в 23 года?
Я не хочу, чтобы это звучало как пост тролля, но я был ютубером во время максимальной популярности Fortnite. А с тех пор, как игра умерла, моя карьера тоже.
Я не могу представить, как я пойду в колледж и начну строить карьеру, зарабатывая 20 долларов в час, а затем завершу свою карьеру, зарабатывая 100 тысяч долларов в год. Ведь я получал шести-семизначную зарплату каждый месяц ($100 тыс. — $1 млн в месяц — прим. перев.), когда я был еще подростком.
Кто-нибудь здесь был в подобной ситуации и нашел способ двигаться вперед? Сбережения на данный момент составляют около 7 миллионов долларов со следующим распределением: 85% фиксированный доход (депозиты в банке или облигации — прим. перев.), 15% акции.
Вас может удивлять (и даже злить) тот факт, что какой-то чел, играя в какие-то непонятные игры, к 23 годам смог заработать 630 млн ₽. В то время как заводы стоят! Но это новая реальность, и онлайн индустрия развлечений — это огромная часть современной экономики, в которой крутятся огромные деньги.
Лично меня радует вот что: автор поста осознаёт, что популярность и пришедшие с ней доходы — не вечны. Поэтому он занимался формированием сбережений, а не адским трэшем и угаром (хотя, пост не раскрывает таких подробностей, быть может, это оставшиеся крохи). Он осознаёт, что его капитал — это большая сила, способная дать ему финансовую независимость прямо здесь и сейчас. А это, пожалуй, лучшее из того, что можно купить за деньги. А не Ламбо и не Луи. Я очень надеюсь, что русскоязычные популярные 20-летние стримеры и ютуберы тоже это понимают.
А раз он пришел за советом в интернет, то вот какой совет я бы ему дал. Если в контексте ранней пенсии в 40 лет мы можем ориентироваться на ставку изъятия, равную 4%, то в случае с 23 годами, лично я бы ориентировался на 3%. Одно дело, в 60-65 лет понять, что не очень повезло с началом периода «проедания» и немного засушиться в своих расходах, другое дело — оказаться перед таким раскладом в 40-45 лет, когда потребности в потреблении являются очень высокими. При таком размере капитала и при такой ставке возможно изымать около $19000 в месяц — что очень неплохо.
Не помешало бы задуматься и о распределении активов. Быть может, не прямо сейчас. Инструменты фиксированного дохода (их у тебя многовато — 85%) дают сейчас очень хорошую доходность, а стоят при этом дёшево относительно тех же акций (не знаю, что там по недвиге в США, просто у нас пузырь). Уверен, ты просто оставлял деньги на депозите, не успевая подумать о том, что их можно как-то грамотно распределить, и это нормально — не думать о таких материях, если ты стримишь каждый день. Если сейчас появляется интерес, можно изучить матчасть и принять решение, исходя из твоего личного восприятия риска, а торопиться с этим делом и залезать в «ракеты» точно не стоит. Помни, что лучшая инвестиционная стратегия — это та, при которой тебе хорошо и спокойно спится по ночам.
А что бы вы ему посоветовали? Может, всё-таки золотую Ламбу? Ну и как говорится, перешли это своему знакомому стримеру с миллионным доходом.
Правда ли, что в Японии зарплату мужа переводят на счёт жены?

В интернете популярна информация о том, что японки получают зарплату супруга на свою банковскую карту. Мы решили проверить, так ли это.
Спойлер для ЛЛ: это утверждение опровергается и статьями в японских СМИ, и рассказами других людей, давно живущих в этой стране. Однако традиционно в Японии семейным бюджетом занимались жёны, поэтому многие мужчины там действительно отдают заработанные деньги своим супругам, оставляя себе лишь небольшие суммы на карманные расходы.
О японском обычае, в соответствии с которым зарплату мужа «для удобства» сразу перечисляют жене, часто пишут на различных форумах, развлекательных и информационных порталах, в подборках фактов о Стране восходящего солнца. Некоторые и вовсе утверждают, что такое положение дел закреплено на законодательном уровне и у женатых японцев вообще нет собственных банковских карт. Эта тема популярна и среди пользователей соцсетей (например, «ВКонтакте», TikTok, Twitter, «Одноклассники»), YouTube и блог-платформ.
Утверждение о том, что зарплата мужей в Японии сразу перечисляется на счета их жён, распространилось в Рунете относительно недавно. Судя по поисковой выдаче Google, до 2015 года таких сообщений практически не было. Первое упоминание о необычном правиле, которое «Проверено» удалось найти, — это опубликованный 13 марта 2015 года пост Полины Кацуро, много лет прожившей в Японии и даже выпустившей книгу об этой стране. В своём «Живом журнале» она рассказывает об институте брака в Японии и приводит выдержки из разговоров с самими японцами и их жёнами. Блогер утверждает, что в этой стране «зарплата мужа традиционно перечисляется на банковскую карточку жены».
Следующее найденное нами упоминание — это репортаж телеканала «Мир», посвящённый закрытию Недели Японии в Москве в июле 2019 года. Героиня этого сюжета Мария Григорьева, давно живущая в Стране восходящего солнца, рассказывает: «Каждый месяц 25-го числа зарплата мужа перечисляется мне на карту. Это стандарт в японских семьях». Затем её муж-японец подтверждает, что финансами действительно распоряжается жена, а ему не надо думать ни о кредитах, ни о других платежах. Слова Марии можно интерпретировать двояко: возможно, она имела в виду, что муж, получив зарплату, сразу переводит её жене, а вовсе не его работодатель напрямую. Тем не менее зрители могли понять слова героини иначе. Однако установить, стал ли основой для разошедшегося утверждения этот сюжет, более ранний пост в «Живом журнале» или иная публикация, не удалось. В любом случае популярным оно стало только в 2022 году.
При этом мнение о том, что японские жёны получают зарплату мужей на свой счёт, распространено в основном в русскоязычном сегменте интернета. В англоязычном же пользователи обычно спрашивают, правда ли, что мужья в Японии сами отдают заработанные деньги жене. И вот это действительно по большей части правда. Например, в 2012 году BBC рассказывала истории нескольких японцев, которые отдавали почти всё, что зарабатывали, жёнам, оставляя себе лишь небольшую часть на карманные расходы. В статье со ссылкой на исследование компании Softbrain Field утверждалось, что такой уклад принят в 74% японских семей.
В 2023 году учёные из Германии и Японии опубликовали результаты исследования этого феномена. Они утверждают, что управление финансами в доме — это традиционно женская роль в Японии, поэтому в 1970-х годах 97% японок, живущих в городах, и 66% сельских жительниц страны распоряжались зарплатами мужей, выделяя им небольшие суммы — окозукай — на личные траты. К 2019 году доля семей, придерживающихся этой традиции, заметно снизилась, но всё ещё составляет больше 50%.
Журналисты The Japan Times подробно рассказывали об этой системе в статье 2011 года. Помимо понятия окозукай в Японии существует хэсокури — это деньги, которые жена прячет от мужа (либо на чёрный день, либо на личные траты). В статье говорится, что «гражданский кодекс запрещает совместные банковские счета, поэтому домохозяйки, не имеющие собственных доходов, обычно вынуждены брать расходы на домашнее хозяйство со счёта мужа». При этом, «если муж зарабатывает деньги, эти деньги всегда принадлежат ему», а хэсокури может даже быть интерпретировано как воровство.
Блогер Марина Чижова 20 лет прожила в Японии и издала две книги об этой стране. В одной из них — «Япония изнутри» — она пишет, что среди японцев, действительно, принято отдавать жене всю зарплату, оставляя себе лишь небольшую часть на мелкие траты, однако работодатель просто не может переводить деньги на счёт жены своего сотрудника, поскольку это затрагивает вопросы налогообложения. И это логично, ведь если деньги действительно сразу получает жена, встаёт вопрос, кто должен платить налоги: человек, который их заработал, но не получил, или тот, кто получил их фактически, но с точки зрения трудового договора не имеет к ним отношения?
Теми же впечатлениями делится и ToriChyanChannel — блогер, рассказывающая на YouTube о жизни в Японии. Она переехала туда из Украины 11 лет назад и вышла замуж за японца. В одном из своих видео блогер, как и Чижова, опровергает утверждение, что зарплата мужа поступает на счёт жены. Впрочем, по её словам, часто карта мужа и правда физически находится у жены, но отдают её мужчины добровольно, чтобы не брать на себя обязанности по ведению бюджета.
Таким образом, самые первые упоминания о том, что в Японии зарплата мужа поступает на карту жены, появились в рассказах русскоязычных интернет-пользователей, переехавших туда и, по их словам, столкнувшихся с этим обычаем. Однако это утверждение опровергается и статьями в японских СМИ, и рассказами других людей, давно живущих в этой стране. Поэтому можно заключить, что в Японии, как и в России, зарплата поступает на карту тому человеку, который официально трудоустроен в компании, а вовсе не его жене или кому-либо еще. Однако традиционно в Японии семейным бюджетом занимались жёны, поэтому многие мужчины там действительно отдают заработанные деньги своим супругам, оставляя себе лишь небольшие суммы на карманные расходы. Возможно, некоторые из тех, кто приехал в Японию и столкнулся с этой традицией, неверно истолковали её суть, решив, что зарплату на карту жене перечисляет не муж, а напрямую его работодатель.

Наш вердикт: большей частью неправда
В сообществах отсутствуют спам, реклама и пропаганда чего-либо (за исключением здравого смысла)

Цукерберг не стал покупать Твиттер, потому что у него уже есть дома Threads
Все самые важные и интересные финансовые новости в России и мире за неделю: нехватка рабочей силы в РФ, фронтальное сокращение бюджета на 10%, в правительстве объяснили происходящее с рублем, Райф передумал уходить из России, Минфин хочет запретить криптанов, а США пытается найти секретные резервы китайской партии.
Как давно вам повышали зарплату?
Ведомости пишут о том, что ситуация с нехваткой рабочей силы в России продолжает усложняться. В мае безработица достигла еще более рекордного минимума в 3,2%, и рекрутерам приходится даже (о ужас!) предлагать кандидатам повышенные зарплаты, чтобы закрывать возникающие вакансии. В результате в апреле рост реальной зарплаты год-к-году с поправкой на инфляцию достиг аж 10,4%.

Это я к чему: если вы работаете в России, и у вас давно з/п не повышалась – то, может быть, самое время обновить свое резюме и, так сказать, самолично проинспектировать ситуацию на рынке труда. Глядишь, и получите оффер с числом сильно повыше текущего…
На пенек сел – должен 10% отдать!
Силуанов предлагает в рамках бюджета РФ на 2024 год провести так называемое «фронтальное сокращение» расходов на 10%. Но не только лишь всех, а исключительно так называемых «незащищенных». Это значит, что военные расходы уменьшать никто не будет – а вот всякие менее нужные нынче в России статьи, вроде трат на национальную экономику и охрану окружающей среды, хотят подрезать.

Это почти что мем про филосораптора: если запланированное сокращение бюджета называется «фронтальным» – то почему оно не касается затрат на фронт? 🤔
КУРС КУРС КУРС
Как пошутило издание «**здуза» в Твиттере: «ЦБ перешел от плавающего курса рубля к тонущему». 6 июля в моменте биржевой курс доллара превышал 93 рубля, а евро – 102 рубля.

Жгун запостил шутку с, кажется, самым долгоиграющим панчлайном Твиттера (окей, вы меня раскрыли – вся новость ради этого мема!)
Ситуацию потихоньку начали комментировать разные видные люди:
Набиуллина сказала, что не надо строить эти ваши теории заговора о том, будто рубль роняют специально для наращивания нефтегазовых доходов бюджета. У нас хороший, годный плавающий рубль – и плывет он в ту сторону, куда его несет внешний торговый баланс!
Песков заявил, что с макроэкономикой России всё отлично, а в колебаниях курса повинны, вероятно, «спекулятивные игры».
Аксаков (глава парламентского комитета по финрынкам) вообще поделился своим ощущением, что «объективная стоимость рубля находится на уровне 70 рублей за доллар».

Анатолий Аксаков: лицо, с которым ты смотришь в торговый терминал, когда твой «психологический курс доллара» находится на уровне 70 рублей, а на экране почему-то другие циферки
Больше ETF богу ETF
С 12 июля на СПБ Бирже залистятся сразу 8 фондов ETF на азиатские акции, покупать их смогут даже российские неквалифицированные инвесторы. СПБ Биржа божится, что вся цепочка владения фондами проведена через «дружественные» депозитарии, а первичный листинг фондов значится на Гонконгской бирже – что снижает риски каких-то неожиданных блокировок.
Так что, если вы хотите, как и Майкл Бьюрри, вложиться на всю котлету в китайские акции – то это ваш шанс! (Учитывайте только, что китайский рынок акций периодически колбасит волатильностью не сильно хуже российского.) Более подробный обзор фондов можно почитать у Саши Елисеева вот здесь.

Бьюрри тут как будто позирует для плаката «Вложил 100 мегабаксов в китайский алиэкспресс? Партия награждать тебя красивый кошко-жена!»
Круговорот ценностей через границу
Федеральная таможенная служба сообщила, что с марта 2022 года россияне попробовали незаконно переместить через границу почти миллиард рублей в валюте. В одном только 2023 году возбудили более 5800 административных дел и 39 уголовных – так что будьте поаккуратнее с вывозом активов (напоминаю, что больше $10 тыс. в валюте сейчас везти через границу нельзя – подробнее про все нюансы вывоза денег я писал вот здесь.)
Тем временем, президент РФ поручил продлить на 2024–2025 годы мораторий на наказание тех, кто вынужден был нарушить российское валютное законодательство из-за санкций. Правда, это вам еще как-то доказать придется, что вы именно из-за санкций нарушали – так что совсем сильно не обольщайтесь…
Кстати, о санкциях: введенные ограничения со стороны Евросоюза предполагают запрет на импорт автомобилей из России. А немецкие таможенники решили, что это нужно читать как «вообще любой ввоз машин запрещен» – так что они теперь бодро арестовывают транспортные средства россиян, которые пытаются заехать на территорию Германии на личных автомобилях с российскими номерами. Хорошо хоть, что у обуви, ноутбуков и мобильных телефонов «страновых номеров» нет – а то, глядишь, их бы тоже на немецкой таможне отбирали у эмигрантов (там же аналогично импорт запрещен).

Загуглил по словам «Deutsche Zoll» (немецкая таможня) и что-то, скажу я вам, если эти парни захотят у вас отжать автомобиль – то там с ними особо сильно не забалуешь, похоже
Райффайзен, кажется, передумал уходить из России
Собственно, сабж. Говорят, что австрийские власти решили немножко впрячься «за своих» перед остальными странами Евросоюза – так что, обещанная продажа российского филиала банка пока откладывается. Тем более, что и российские власти не горят желанием такую продажу согласовывать: ведь сейчас через Райф идет примерно половина международных платежей из РФ; а если он станет сугубо российским – то эту финансовую «трубу» вполне могут перекрыть.
Штаты ищут золото китайской партии
С 2007 по 2014 год официальные валютные резервы Китая примерно утроились, а вот потом внезапно перестали расти и стабилизировались на отметке в $3 триллиона. Bloomberg полагает, что китайцы просто с 2014-го (хм-м…) начали распихивать свои резервы по всяким неофициальным «кубышкам», и на самом деле уже накопили аж $6 трлн. Это что же, получается – хитрый Си Цзиньпин уже тогда понял, к чему всё дело идет?!

Как говорится – мудрый Пух всегда оставляет часть своих горшочков с медом в тайне от Пятачка с Тигрой.
Холодная ИИ-война набирает обороты
И еще про Китай: помните новость прошлой недели о том, что Штаты хотят им укоротить импорт чипов для искусственного интеллекта? Так вот, ответочка от китайцев не заставила себя долго ждать: с 1 августа они ограничивают экспорт галлия и германия (редких металлов, которые как раз используются в произодстве чипов). А в Китае, на минуточку, сейчас производят примерно 94% этого самого галлия.
Ждем следующий шаг от США, что они придумают в ответ? Неужто обратно разрешат Midjourney генерировать смешные картинки с Си Цзиньпином?

К такой эскалации, мне кажется, мир еще не готов.
В России, тем временем, жалуются на то, что стоимость разработки систем искусственного интеллекта и так уже выросла на 30% (из-за подорожания «железа» и отъезда профильных спецов), а к концу года может скакнуть еще на 50%.
Twitta Killa
Пока Маск барахтается в попытках позволить твиттерским читать чуть больше 600 сообщений в день – Цукерберг подсуетился и выпустил свой клон Твиттера под названием Threads на базе экосистемы Инстаграма. Новинка сразу стрельнула: за первые двое суток приложение скачали более 70 млн юзеров.

Цукерберг be like: «Привет, человеки, я слышал, что вам нравится делать треды и вас обижает злой ракетостроитель – поэтому я сделал вам отдельную приложуху с тредами, но без того парня»
У самого Илона с таких раскладов, судя по всему, знатно подгорело – и он заслал юриста Твиттера с официальной депешей Цукербергу в стиле «вы украли наши торговые секреты, мы вас засудим!». В чем конкретно заключаются секреты, пока не очень понятно. Не думает же Маск, что у него отныне есть эксклюзивная лицензия во всей наблюдаемой Вселенной на идею «микроблог для щитпостинга»?

Не, ну определенное сходство в концепциях, всё же, есть – давайте признаем
Ведущие эксперты в Телеграм-каналах сейчас все вместе гадают – станет ли Threads будущим топовым приложением, или сгинет в безвестности через пару месяцев по примеру расхайпованного Клабхауса? Anyway, срочно подписывайтесь на мой Threads на всякий случай (без понятия, зачем, но надо)!
Умные часы знают про вас больше, чем вы думаете
Сергей Цыпцын пишет у себя на канале «Метаверсище и ИИще»:
Используя данные умных часов, исследователи смогли идентифицировать людей с Паркинсоном за семь лет до того, как им поставили клинический диагноз. Они обнаружили, что люди, которым спустя годы после сбора данных поставили диагноз, уже демонстрировали замедление движений и снижение качества сна.

Когда смотришь на часы, чтобы узнать сколько времени, а там написано «пришло время Паркинсона»
Я вот тоже уверен, что лет через десять носимые на себе девайсы (wearables) вместе с анализом больших данных и ИИ весьма сильно поменяют превентивную медицину. Базы данных по сердцебиению, давлению, уровню глюкозы в крови и прочим метрикам будут собирать решительно все гаджеты, дальше ее будут анализировать нейросетки и выдавать всякие выводы в стиле «нет времени объяснять, но через 8,5 лет ты умрешь от инфаркта левой пятки!»
Короче, съездил вчера купил себе Apple Watch на всякий случай – пусть начинает собирать про меня папочку с разными данными, пригодится потом.
Это птица? Это самолет? Нет, это супер-элайнмент!
Ребята из OpenAI (авторы ChatGPT) решили, что мы как человечество недостаточно делаем для решения проблемы AI alignment, и нам нужно сразу делать Superalignment. (Если вы не понимаете, о чем речь, то вам срочно нужно прочитать нашу с Вастриком статью на эту тему. Если вкратце, то AI alignment – это согласование ценностей искусственного интеллекта с человеческими таким образом, чтобы он нас всех не порешил, когда у него появится такая возможность.)
По сути, OpenAI пообещали выделять в течение ближайших четырех лет 20% имеющихся у них вычислительных мощностей на попытки решить задачу элайнмента. Рулить этой командой будут видные люди – Илья Суцкевер и Ян Лейке, ну и вы тоже можете к ней присоединиться на з/п в $250–450к в год (заодно, может, и человечество спасете).
Задача состоит в том, чтобы изладить специальный ИИ, который будет помогать людям решать проблемы AI alignment не хуже мясных исследователей. Дескать, как только мы такую робо-няньку сделаем – то сразу заживем!
Я думаю, наиболее ироничным концом этой истории может быть, только если в итоге погибелью человечества станет именно вот этот самый жестяной эксперт по супер-элайнменту от OpenAI.
В прошлом месяце выпустил большое интервью с Татьяной Шавриной про AI alignment
Криптанов хотят запретить в Беларуси и РФ
В 2017 году Беларусь легализовала криптовалютную деятельность в стране, и вообще была впереди планеты всей в этой области. А сейчас там хотят вернуть всё взад: запретить обмен крипты между физлицами – ведь этим занимаются еще и всякие нехорошие мошенники, а это терпеть никак нельзя. Такие дела.
Также на прошлой неделе в СМИ появилась информация со ссылкой на «источники», что Минфин РФ якобы тоже хочет полностью запретить обращение крипты на территории России. Что немного странно – ведь раньше это ЦБ выступал за тотальный запрет криптовалют, а Минфин, наоборот, говорил «давайте это всё аккуратно регулировать, и налогами может заодно еще облагать!». А теперь вот в защитники крипты внезапно записались ФСБ и Следственный комитет – говорят, типа «вы всё позапрещаете, все криптаны уйдут в тень, а как нам их ловить-то потом?»

Следственный комитет расследует криптопреступление. Вижу так!
Дела у криптобиржи Huobi идут примерно в соответствии с ее названием
На прошлой неделе издание Bitcoinist знатно набросило с лопаты на вентилятор по поводу криптобиржи Huobi со ссылкой на криптана под ником Вилли Ву. Дескать, объем крипты на бирже упал в 10 раз с пика ее величия в конце 2020-го, трафик на их сайт скукожился раз в 15, и так далее. Несмотря на громкое название статьи «Слухи о банкротстве растут», ничего конкретного про надвигающееся банкротство там нет – но, с другой стороны, в криптомире всегда будет не лишним оставаться начеку.

Фаундер Huobi Леон Ли (справа) с бывшим советником Путина и непризнанным «экономическим гением» Сергеем Глазьевым (слева). Хз, просто фото показалось интересным.
Хорошая новость недели
С начала года российский рынок акций вырос на 37%. Правда, курс доллара к рублю за это же время тоже вырос на 32%… Но даже в долларе, выходит, индекс Мосбиржи всё еще в плюсе. И это хорошо!
Если подборка новостей показалась вам интересной – буду благодарен за подписку на мой ТГ-канал RationalAnswer, где я пытаюсь найти разумные подходы к личным финансам и инвестициям.
Минфин в очередной раз вышел на рынок внутреннего долга, фиксируем 3 месяц подряд недобора нужной суммы для бюджета РФ

Минфин провёл аукцион ОФЗ и предложил инвесторам 3 выпуска. С учётом неопределённости бюджета и недобора денежных средств (в основном проседают нефтегазовые доходы, но стоит учитывать и увеличившиеся траты правительства) доходность длинных бумаг растёт. Давайте рассмотрим 3 типа бумаг предложенных рынку:
Классика: ОФЗ — 26241 (погашение в 2032)
Классика: ОФЗ — 26238 (погашение в 2041)
Линкер: ОФЗ — 52005 (погашение в 2033, с индексируемым номиналом), номинал изменяется в зависимости от инфляции
Спрос на ОФЗ 26241 был равен — 24,27 млрд, выручка составила всего — 9,81 млрд (средневзвешенная доходность — 10,8%). В самой длинной ОФЗ 26238 спрос был равен — 37,4 млрд, выручка составила — 22,22 млрд (средневзвешенная доходность — 11,11%). Инфляционная ОФЗ 52005 спрос — 8,7 млрд, а размещено на — 2,94 млрд (доходность — 3,11%).
Таким образом бумаг было размещено на 34,97 млрд (предыдущие аукционы — 57,3 млрд, 71,86 млрд). Результат для Минфина неудовлетворительный, согласно плану нужно привлекать каждый аукцион
80 млрд, что в данный период проблематично. Как вы могли заметить, доходность длинных ОФЗ растёт, фондовый рынок требует премию из-за неопределённости бюджета РФ и грандиозных трат. Чтобы Минфину исполнить свой план необходимо увеличивать эту премию ещё (уже сейчас доходность длинных ОФЗ интереснее некоторых корпоративных облигаций, если доходность увеличится спустя время, то это будет слишком привлекательный «безрисковый» актив).
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor
Разморозка накопительной пенсии? Да, но через 15 лет!
Банк России (ЦБ) анонсировал новую Программу долгосрочных сбережений (ПДС), которая заработает с 2024 года. Пруф: https://www.cbr.ru/press/event/?id=16870
Если вы хотите услышать моё скромное мнение, то это очередная фигня, которая не взлетит. Сейчас всё расскажу.
▪️ Программа будет работать только через негосударственные пенсионные фонды (НПФ). Повлиять на инвестиционную политику вы никаким образом не можете. Речи о самостоятельном управлении совсем не идет.
▪️ В качестве стимула анонсировано удвоение взноса в первые три года — по 36000₽/год. Т.е. можно будет внести за 3 года 108000₽, а на счет упадет 216000₽. — Я поторопился с выводами, софинансирование не 1:1, а на условиях хуже.
▪️ Еще один стимул — аналогичный ИИС налоговый вычет до 52000₽, если такие налоги были в текущем году уплачены. Стакаются ли два вычета — по ИИС и по ПДС — информации нет. Насколько я понимаю, удвоение взноса и вычет стакаются, т.е. можно удвоить взнос, а потом получить вычет 13% на свою внесенную часть.
▪️ Воспользоваться средствами можно будет только через 15 лет. То есть, первопроходцы, открывшие ПДС в начале 2024, смогут воспользоваться средствами на нём только в 2039 году. Никаких «важных жизненных обстоятельств», по которым можно начать что-то получать не предусмотрено.
▪️ Еще один вариант получить доступ к средствам — достижение возраста 55 лет (женщины) и 60 лет (мужчины). Если вы — женщина, и вам сейчас 53 года, то доступ к деньгам на ПДС вы получите не в 2039 году, а в 2025.
▪️ Снять все деньги будет нельзя — можно будет настроить какие-то ежемесячные выплаты. В каком размере — пока непонятно.
▪️ Анонсирована страховка внесенных средств до 2,8 млн ₽.
▪️ ПДС передается по наследству — правда, не всегда. Если вы были невнимательны или поддались уговорам сотрудника НПФ и подписали «пожизненные» выплаты, то остаток счета пойдет в казну НПФ, а не вашим наследникам.
▪️ Самый большой плюс — в ПДС можно перенести свой баланс замороженной накоп. пенсии, а через 15 лет (или при достижении возраста) получить к нему частичный доступ. По сути, киллер-фича, которой любой адекватный взрослый гражданин РФ должен воспользоваться, для этого и пишу этот пост.
Бонусы на взносы выглядят интересно — но это не новшество. Раньше такие бонусы тоже были (2009-2014). И несмотря на то, что они очень активно рекламировались по ТВ, популярностью они не пользовались. Я лишний раз напомню, кто есть самые тупые деньги на свете. Мой НПФ за 12 лет умудрился превратить 1000₽ в 963₽ (в реальном выражении), заработав уверенную отрицательную прибыль.
Удвоение взноса в первый год и нулевая доходность в следующие 14 лет в итоге дадут скромные 4,7% годовых. Бюджетников, понятное дело, погонят в эту программу добровольно-принудительно. Но вкупе с тем, что деньги полностью забрать нельзя никогда и ни при каких обстоятельствах, я хз кто будет добровольно этим пользоваться.
С другой стороны, следует усвоить две важные вещи:
Перевести замороженную накоп. пенсию в ПДС в самом начале 2024 года — звучит как беспроигрышный план. Хуже точно не будет, но через 15 лет доступ к деньгам появится. Пишу «15 лет», и самому смешно становится. Ну да ладно, будем рассчитывать, что программа эти 15 лет протянет без существенных изменений.
Следует объяснить своим старшим родственникам (родителям), как устроен ПДС — особенно, в части касающейся наследования. Ушлые сотрудники НПФ будут обязательно склонять не понимающих людей к назначению пожизненной выплаты. Подписать это — будет критической ошибкой. В итоге, человек получит только часть своей накопительной пенсии, а часть — уйдет на черную икру и бизнес-джеты топ-менеджеров НПФ. В случае же с ограниченной по времени рентой, при безвременной кончине хозяина счета, его остаток перейдет наследникам.
Пост без картинок, имеет мало шансов пробиться в горячее. А жаль.
Самая большая ложь в личных финансах

Недавно мне попалась статья очередного американского блогера о том, как он сумел выйти на пенсию в 35 лет. Разумеется, в ней он дает своим читателям «ценные» советы — поставьте себе цель, отслеживайте свои расходы, следуйте своей системе и так далее.
Таких статей тысячи, но ни в одной из них не говорится об истинных причинах того, как эти люди смогли выйти на пенсию в столь раннем возрасте. Что же это за причины? Все просто — это либо получение высокого дохода, либо экстремальная экономия, либо и то, и другое вместе взятые.
😊 В случае с тем блогером, статью которого я упомянул, мы не знаем уровень его доходов, зато мы знаем другой интересный факт — половину своей жизни он прожил в трейлере. Странно, но ни одним из его советов не было «живите в трейлере» 🙂
Если серьезно, то все подобные советы только отдаляют вас от цели, потому что экономия и постановка цели не позволят вам создать большой капитал — это невозможно без высокого уровня доходов.
📈 Статистика лишь подтверждает это — небогатые семьи все свои доходы тратят на жизненно необходимые вещи (еду, коммуналку, одежду и так далее), поэтому им особо не на чем экономить. Причем некоторые из них обладают хорошей финансовой грамотностью, но и это не позволяет им разбогатеть.
Да, каждый из вас может вспомнить нескольких знакомых, у которых нет знаний, привычек или мышления, позволяющих им улучшить свое финансовое положение. Но в то же время многие финансово грамотные люди никак не могут выбраться из денежной ямы, потому что у них слишком низкий уровень заработка.
📌 Вот почему «просто сократите свои расходы и разбогатейте» — это самая большая ложь в личных финансах. И многие блогеры и СМИ подпитывают эту ложь, говоря вам перестать тратить 150 рублей на кофе, чтобы стать миллионером.
Подобная экономия может сделать вас миллионером лишь при получении вами очень высокой доходности в течение длительного периода времени, однако такое сочетание невероятно сложно повторить на практике.
🔥 Те же самые финансовые СМИ пишут истории о людях, живущих в трейлерах, делающих собственное мыло и повторно использующих зубную нить. Это просто нелепо, но такие примеры приводятся в качестве «доказательств» того, что экономия может сделать вас богатыми.
Тут мы имеем дело с ошибкой выжившего — нам показывают исключительные случаи и выдают их за подтверждение своей лжи. И ведь такие статьи продолжают читать, надеясь, что в них есть какой-то «секрет» обогащения.
📌 Но единственный «секрет» богатства — это увеличение собственного дохода и покупка активов, приносящих этот самый доход. И лучший способ увеличить собственный доход — это работать над увеличением своего человеческого капитала.
Вместо того, чтобы попытаться убедить людей, что они могут быть богатыми, лучше попытаться убедить их, что они могут НЕ быть бедными. А для этого нужно больше зарабатывать 🙂
📌 Конечно, это звучит слишком банально, и такой ответ разочарует тех, кто искал какой-то «секрет». Но это правда, какой бы горькой она не была.
При этом я не говорю, что вам не нужно ставить перед собой конкретной цели, или что вам ни к чему приобретать правильные финансовые привычки и мышление — все это важно, но без роста доходов серьезный капитал не накопить.
🔥 Если пост был вам полезен, то ставьте лайк и подписывайтесь! Так же переходите в мой профиль — там вы найдете и другие статьи на тему финансов и фондового рынка! 🙂

Ответ BrainCancer в «Идеальная девушка?»
У нас с женой, возможно, самый странный формат финансирования семьи. Это не «общий бюджет» и не «раздельный бюджет». Мы называем это «зоны ответственности»
Я работаю на стандартной работе — аванс/зарплата. Тоесть ежемесячно в одни и теже даты я получаю на карту одни и те же поступления. Жена самозанятая и она получает деньги ежедневно.
Поэтому я отвечаю за все периодические и предсказуемые платежи — комуналка, кредиты, подписки, ослуживание авто и т.д. Жена отвечает за быт и уют — ежедневные походы в магазины за продуктами, походы в бары/рестораны, одежда, форс мажоры и т.д. — это её зоны ответственности.
И получается великолепно! Я получаю зп или аванс, сразу раскидываю деньги по всем платежам и не парюсь, на что покушать или одеться или недай бог, хватит ли у семьи денег на еду если я куплю этот букетик жене. Жена так же не парится откладыванием денег в конверт, чтобы в конце месяца оплатить комуналку или кредит, а может спокойно потратить всё что сегодня заработала на что угодно и ни у кого нет ни стресса ни чувства опасности ни переживаний за что либо, что касается финансирования семьи.
Власти раскрыли дотации из федерального бюджета для новых регионов
Донецкая и Луганская народные республики, Запорожская и Херсонская области, вошедшие в состав России осенью прошлого года, получат в 2023 году из федерального бюджета в общей сложности 410,7 млрд руб., что составит 89% совокупных доходов их консолидированных бюджетов (включают регионы вместе с муниципалитетами). Такие оперативные данные появились в системе «Электронный бюджет», которые по состоянию на 19 апреля изучил РБК.
Практически все доходы новых регионов, маркируемые как безвозмездные поступления из других бюджетов бюджетной системы, являются дотациями на поддержку мер по обеспечению сбалансированности бюджета, которые осуществляются из федеральной казны. РБК направил запрос в Минфин России.
«Безвозмездные поступления передаются в новые регионы в форме дотаций, поскольку они являются нецелевыми и субъект вправе сам решать, на что их направить. Мы полагаем, что эти средства будут в первую очередь направлены на социальные выплаты, заработную плату и поддержку населения», — говорит эксперт группы суверенных и региональных рейтингов АКРА Илья Цыпкин.
«Бюджеты новых субъектов РФ на данном этапе прогнозируются и формируются с большим перевесом в сторону безвозмездных поступлений из федерального бюджета. Федеральная помощь должна позволить экономике этих субъектов восстановиться, а властям исполнить свои обязательства перед гражданами», — говорит он, добавляя, что в текущих условиях достаточно трудно прогнозировать объемы налоговых поступлений от предприятий этих регионов. В АКРА полагают, что прогнозные налоговые доходы «могут быть заложены на минимальном уровне».
Статистика, графики, события — “Мы закончили. Если мы введем больше санкций, то потерь для нас будет больше, чем…”

Доброе утро, всем привет!
Сегодня начнем с наших с вами дел. Много.
Позавчера Банк России выпустил два материала — это доклад «Региональная экономика» и информационно-аналитический комментарий «Мониторинг предприятий». Ссылочки подсвечены, у кого есть время и интерес — читайте. Я же в свою очередь закину на канал основное интересное, что попалось на глаза.

Разбирать каждый макрорегион в отдельности тут смысла нет. В прошлом году одна из основных проблем, озвучиваемая ЦБ, была — потребительский спрос. Начиная с апреля 2022 года потребление оставалось сдержанным. Население оптимизировало свои расходы на товары повседневного спроса и сократило приобретение товаров длительного пользования. Основными причинами выступали как сокращение предложения товаров привычных брендов, так и общая неопределенность. Модель поведения стала сберегательной. А подобное не есть хорошо. Ибо спрос — это развитие производства. Не только импорта. И не только инфляция.
В начале 2023 г. потребительская активность активизировалась, однако все еще оставалась в целом сдержанной. В ближайшие месяцы бизнес ожидает дальнейшего расширения потребительского спроса, что уже отражается в росте ценовых ожиданий в розничной торговле.
Ожидания предприятий торговли относительно спроса и объема продаж в целом сохраняются позитивными, чему способствует положительная динамика реальных доходов населения. По данным опросов участников мониторинга предприятий Банка России, в апреле 2023 г. продолжили улучшаться ожидания роста объема платных услуг.
На рис.2 очевиден провал по потреблению в прошлом году, особенно в области розничной торговли. Но постепенно идет восстановление. А кушать стали так, как будто вернулись с голодного острова.
Объемы продаж по большинству ключевых товарных категорий, за исключением непродовольственных товаров повседневного спроса и моторного топлива, в 2022 г. снижались. В наименьшей степени сокращение потребительского спроса проявилось в торговле продовольственными товарами. По итогам 2022 г. физический объем продаж основных продуктов питания снизился примерно на 0,8% относительно 2021 года.

Сберегательную модель поведения граждан визуализирует и данный рисунок.
Позитивное влияние на объемы потребления оказывал рост зарплат, в реальном выражении в 2022 г. они выросли в 23 регионах. Однако объемы потребления в реальном выражении увеличились только в четырех из этих регионов.
Годовые темпы прироста объемов потребительского кредитования в начале текущего года продолжали устойчиво снижаться во всех макрорегионах. Объемы автокредитования росли, но еще не достигли значений годичной давности. Ипотечное кредитование продолжает расширяться, однако этот процесс замедлился из-за повышения ставки по льготной программе. По расчетам Frank RG на основе данных Банка России, срок ипотечного кредита постепенно увеличивается, при этом средний размер платежа по ипотеке остается в пределах 25–30 тыс. руб., что позволяет большему числу домохозяйств приобретать недвижимость в кредит, сокращая их потенциальные возможности увеличения затрат на текущее потребление.
Про мониторинг предприятий.
Что это такое и с чем его кушают?
Банк России, как и многие зарубежные центральные банки, проводит регулярные опросы предприятий нефинансового сектора экономики (мониторинг предприятий).
Мониторинг предприятий опирается на широкий охват респондентов: в среднем в 2022 г. в опросах Банка России ежемесячно участвовали более 14 тыс. пред приятий. В составе выборочной совокупности представлены предприятия ключевых видов экономической деятельности – от микропредприятий до межотраслевых холдингов.
В ходе проводимых опросов руководители предприятий дают качественную оценку текущих и ожидаемых изменений деловой активности на основе динамики объемов производства, спроса, цен и других индикаторов. В фокусе постоянного внимания Банка России наряду с оценками текущей ситуации находятся также ожидания предприятий на ближайшую перспективу.
Обращаю особое внимание. Это не потёмкинские деревни. Это получение важной информации. Это как сбор анамнеза доктором. Целый спектр анализов, которые показывают ненужные провалы или перегревы. Вот тут подкрутить, здесь ослабить. А вот тут, возможно, инфекция. Субъективное состояние пациента и его фактические показатели.
Основное по последнему мониторингу:
▪️ Индикатор бизнес-климата (ИБК) Банка России в апреле увеличился до 8,3 пункта и достиг максимума с июня 2013 года.
▪️ В производстве текущие оценки компаний улучшились и находились в положительной области третий месяц подряд, в спросе – перешли в позитивную зону впервые с января 2022 года
▪️ Ценовые ожидания бизнеса увеличивались второй месяц подряд, но были ниже средних значений 2021–2022 годов.
▪️ Инвестиционная активность компаний в I квартале 2023 г. выросла по сравнению с предыдущим кварталом (SA), особенно в строительстве и обрабатывающих производствах
▪️ Загрузка производственных мощностей в I квартале 2023 г. выросла и достигла рекордных значений за всю историю наблюдений – 80,2%
▪️ Текущая обеспеченность работниками в I квартале 2023 г. по сравнению с IV кварталом 2022 г. снизилась до минимального значения за историю наблюдений. Особенно остро проблему нехватки персонала испытывали предприятия обрабатывающих производств, водоснабжения, а также транспортировки и хранения.

На рисунке отображены персентили показателей за текущий и предыдущий месяцы в распределении, наблюдаемом с января 2017 г. по апрель 2023 года. Круглым красным маркером обозначен уровень показателя (в персентилях) за предыдущий отчетный период, голубым столбцом – за текущий отчетный период. Сдвиг показа теля влево относительно предыдущей даты означает более низкие значения показателя, вправо – более высокие

В апреле ИБК увеличился до 8,3 пункта после 7,3 пункта в марте. Индикатор показал рост шестой раз подряд, обновив максимум за период с июня 2013 г.
Повышение ИБК третий месяц подряд определялось позитивной динамикой как текущих оценок, так и ожиданий. Текущие условия улучшились в большинстве отраслей, наиболее позитивные оценки в апреле сложились в обрабатывающих производствах, в большей степени – среди производителей инвестиционных товаров (производство строительных материалов, машиностроительной продукции и тому подобного) при росте объема внутренних заказов. Снижение ИБК по сравнению с мартом наблюдалось в энергетическом комплексе, добыче полезных ископаемых и сельском хозяйстве.
Компании сохранили позитивный настрой в условиях уменьшения рисков для хозяйствен ной деятельности, отмечаемого с ноября 2022 года. Заметно укрепился позитив в ожиданиях предприятий транспортировки и хранения, сферы услуг и строительства.

Объемы производства
Апрельские данные указывают на улучшение ситуации в сфере производства. Текущие оценки компаний – на максимумах за последнее десятилетие. Позитивные изменения отмечены в большинстве видов экономической деятельности, наиболее заметные – в торговле, в транспортировке и хранении, сфере услуг. Вместе с тем оценки предприятий промышленного производства снизились, что было характерно для всех укрупненных подотраслей, за исключением водоснабжения.
Производственные ожидания компаний улучшились. Однако в отраслевом разрезе их динамика была неоднородной. Дальнейшего улучшения ситуации в условиях сохранения позитивной динамики спроса ожидают компании сферы услуг, транспортного комплекса и розничной торговли. В промышленности (за исключением обрабатывающих производств), сельском хозяйстве, а также оптовой торговле и торговле автотранспортными средствами ожидания были менее позитивными, чем месяцем ранее.

Спрос на продукцию
Текущие оценки компаний по спросу повысились. Баланс оценок перешел в положительную область впервые с января 2022 г. В сегменте обрабатывающих производств оценки спроса фиксировались на максимумах за весь период наблюдений, при этом наибольший позитив отмечался среди производителей инвестиционных товаров.
Вместе с тем в сельском хозяйстве респонденты отметили заметное снижение спроса. В частности, предприятия испытывают сложности с реализацией запасов зерновых культур из-за рекордного урожая прошлого года. Проблемы с реализацией продукции имеются также у производителей молока.
Ожидания предприятий относительно спроса в целом сохранили позитивный характер. В сельском хозяйстве, торговле автотранспортными средствами и добыче полезных ископаемых ожидания по спросу ухудшились.

Условия кредитования предприятий
После смягчения в марте условия кредитования в апреле немного ужесточились как в целом по экономике, так и в большинстве отраслей. Ужесточение касалось преимущественно неценовых условий кредитования, например требований к финансовому положению предприятий, к залоговому обеспечению или установлению дополнительных комиссий (в частности, оформление страховых полисов).
Смягчение условий кредитования отмечали предприятия строительства и сельского хозяйства (за счет госпрограмм льготного кредитования), а также оптовой торговли.

Обеспеченность предприятий работниками.
С работниками беда и всёпропало. А как по другому? Если вокруг одни блогеры, фотографы, дезигнеры, владельцы телеграмм-канальчиков и трейдеры.
По оценкам предприятий, в I квартале 2023 г. нехватка персонала усугубилась по сравнению с предыдущим кварталом как в целом по экономике, так и во всех основных отраслях. Наиболее остро проблему дефицита кадров продолжали испытывать предприятия обрабатывающих производств, добычи полезных ископаемых, водоснабжения, а также транспортировки и хранения. Организации предпринимают меры по решению проблемы дефицита кадров: индексируют зарплаты, проводят обучение персонала. Однако у предприятий обрабатывающих производств индексация зарплат не снижает остроту проблемы нехватки персонала, особенно узкого профиля.
Закончили с нашими с вами делами. Поехали дальше.

Только вчера говорили про TSMC, а тут подоспели финпотоки за 1 квартал 2023 финансового года.
Пишут, что 5нм и 7нм занесли в кубышечку 31% и 20% выручки соответственно.

Годовой рост зарплат в Евросоюзе и еврозоне в 2022 по сравнению с 2021.
В 2022 году средняя почасовая заработная плата во всей экономике оценивалась в 22,9 евро в ЕС и 25,5 евро в зоне евро. По сравнению с 2021 годом они увеличились на 4,4% в ЕС и на 4,0% в зоне евро.
Заработная плата включает прямые вознаграждения, премии и надбавки, выплачиваемые работодателем в денежной или натуральной форме работнику в обмен на выполненную работу, платежи в сберегательные программы работников, выплаты за неотработанные дни и вознаграждения в натуральной форме, такие как еда, напитки. , топливо, служебные автомобили и т.д.
Данные, очевидно, без учета инфляции.

Торговый дефицит Японии в 2022 финансовом году достиг рекордных за 44 года $160 млрд.
Антирекорд удалось поставить из-за повышения цен на энергоносители, которые Япония вынуждена импортировать в полном объеме, и слабости иены к доллару.
Стоит отметить, что в февраля-марте ситуация несколько выправляется. Ну как, после январских 3,5 трлн йен дефицита, в марте всего лишь 754 млрд.

Экспорт машин из Китая утроился за 3 года. И собирается еще.
2023 год — проекция с допущением, что результаты остальных кварталов будут аналогичны первому.
ПРО ОКОНЧАТЕЛЬНО РАЗОРВАННУЮ В КЛОЧЬЯ ЭКОНОМИКУ 2%
Вчера хорошее пришло от Financial Times. Оно было запрятано глубоко в статью про ЕС, зерно и Украину, где тоже, конечно, хорошее, в том смысле, что Украина и ЕС. ну несоединимое. Но дальше еще лучше.
Справка
ЕС ввел в отношении России десять пакетов санкций, запрещающих двусторонние торговые потоки на сумму более 135 млрд евро. Это включает в себя почти весь импорт нефти из России, а также экспорт множества технологий, машин и электронных товаров. Активы, принадлежащие физическим и юридическим лицам, попавшим под санкции, были заморожены на сумму около 21,5 млрд евро, наряду с 300 млрд евро резервов Банка России (правда, их никак не могут найти).
Раздел статьи, кстати, называется «Name and Shame». Последнее слово — стыд. Но как эту словесную конструкцию преобразовать в родной, пока не определился. Ждём подсказок в комментах.
И сразу с первого абзац окатило.
После десяти пакетов санкций против России, ЕС по всей видимости достиг дня.
По словам чиновников, работающих над будущими санкциями блока, дополнительные действия, вероятно, будут ограничены расширением списка физических лиц, на которых распространяются замораживание активов и запреты на поездки (в настоящее время почти 1500 человек и более 200 юридических лиц), и шагами по ужесточению существующих мер путем закрытия лазеек.
Большинство чиновников признают, что единственные отрасли российской экономики, оставшиеся без санкций, — это те, без которых одно или несколько государств-членов ЕС не могут жить, и поэтому на меры, направленные против них, будет наложено вето.
“Мы закончили”, — сказал один из них. “Если мы введем больше санкций, то потерь для нас будет больше, чем. ”.
Чем что? Ибо дальше.
«И все же. экономика России — на данный момент — все еще настроена на рост в этом году, и ее промышленность все еще функционирует».
Глубоко питончик заглотил хвост. Видимо, до самой головы.
НО НЕ ПРОШЛО И ПАРЫ ЧАСОВ, КАК.

Часть стран рассматривают полный запрет на большую часть экспорта в Россию.
Т.е. суть в чем. Сейчас разрешен любой экспорт, кроме того, который запрещен. В планах перевернуть ситуацию — запрещено всё, но возможны исключения.
Невозможно терпеть такое, когда европейские государства получают миллиарды из России за свои товары.
Короче, питончик всё еще в движении.
Короче, санкции вводить новые нельзя. Выше мы видели объяснение. Но народу говорить что-то надо. Поэтому что мы делаем? Правильно, переименовываем милицию в полицию проворачиваем структурную перестройку, будем про неё много писать и говорить, в очередной раз всех победим. А потом где-нибудь с боку будем тискать статейки про виски, который как-то попадает в Россию, экспорт в которую ПОЛНОСТЬЮ, конечно, закрыт. Нельзя же, чтобы информационный фон оставался голым. Ибо он немедленно будет заполнен. Поэтому вот. До встречи G7 в мае есть о чем поговорить.
Отслеживать дальше очередные успехи в раздирании в клочья предлагаю на моём уютном канале — MarketScreen
Как организованы мои финансы
В целом, схема моих денежных потоков выглядит примерно таким образом. На прямоугольники можно щёлкать, страница перелистнётся на соответствующий раздел.
СбербанкСчёт ИП «Лёгкий старт».
Покупки и сниятие наличных за рубежом
Покупки в рублях.
Viewer does not support full SVG 1.1
Открытие
Открытие теперь занимает место базового банка, хотя и частично: Тинькофф сейчас есть практически у всех, поэтому основная масса расчётов всё равно идёт через него. Банк начинает быть особенно хорош при суммарных активах (в т.ч. на брокерском счёте) более 500Кр:
- бесплатный рублёвый межбанк,
- бесплатное стягивание с других карт,
- 3% кэшбэка за почти всё (или 11% в выбранной категории),
- 4% при суммарных активах более 2Мр,
- бесплатное снятие любых сумм наличных в любых банкоматах с дебетовых карт,
- бесплатные дополнительные карты,
- бесплатная страховка путешественника.
Накопительный счёт
Ставка 4% на ежедневный остаток, если счёт открыт в текущем месяце. Поэтому приходится каждый месяц открывать новый счёт, перенося деньги со старого. Странная выдумка, но приходится мириться ради остальных плюшек. На нём хранятся все резервы i Формирование резервов Универсальный подход к управлению личными финансами, планированию и учёту расходов, составлению личного финансового плана и бюджета через работу с резервами. Виды и правила формирования резервов. Как оценить выгоду от страхового полиса. Что выгоднее: страховка или резерв? Как правильно копить на пенсию. Почему полисы инвестиционного и накопительного страхования (ИСЖ, НСЖ) невыгодны почти для всех. . Также через него проходит почти всё перераспределение средств. Отдельные счета для разных целей я не выделяю, полагаюсь на собственные дисциплину и память.
Брокерский счёт
Вернулся после отмены депозитарной комиссии и прочей гуманизации тарифов. Держу ради премиальных плюшек по картам, пока только на 3% кэшбэка накопил, но и то неплохо. Для простоты, покупаю только SBMX.
Дебетовая карта
Используется для снятия мелких сумм наличных в любых банкоматах. Процента на остаток нет, держу на ней около 1,5Кр. Если вдруг нужно больше, а перекинуть с накопительного счёта нет возможности, — снимаю с Тинька за счёт овердрафта.
Кредитная карта
Практически все расходы — с неё, 50 дней пользуюсь деньгами банка бесплатно, закрываю кредит в последние дни льготного периода. На накопительном счёте всегда больше денег, чем задолженность по карте.
Тинькофф-банк
Долгое время был, пожалуй, лучшим базовым банком, но, набрав популярность почти как у Сбера, начал сдавать позиции. Впрочем, некоторые предложения до сих пор уникальны.
Дебетовая карта Tinkoff Black
По умолчанию стоит 100р/мес, для бесплатности нужно держать в банке не менее 50Кр, или попросить перевести её на тариф 6.2 в чате (тогда не будет процента на остаток).
По карте можно потратить больше денег, чем на ней есть (овердрафт), причём это бесплатно для овердрафта меньше 3Кр. Поэтому карта почти всегда в лёгком минусе. А иногда — в нелёгком, если вдруг понадобилась крупная сумма наличных. Если овердрафт даже больше 3Кр закрыть до того, как операция снятия обработается (1-2 дня, обычно), он будет бесплатным.
- бесплатный рублёвый межбанк,
- бесплатное стягивание с других карт,
- 5% кэшбэк по трём категориям, выбранным из пяти случайных (выбираются раз в квартал),
- большое количество кэшбэков и рассрочек от партнёров, встречаются очень интересные,
- бесплатное сняние наличных в любых банкоматах (при сумме более 3Кр, до 150Кр/мес),
- бесплатные переводы по номеру карты (до 20Кр/мес),
- бесплатный овердрафт до 3Кр,
- бесплатные дополнительные карты.
Накопительный счёт
Даёт 3%г с ежедневным начислением процентов.
Интересная особенность Тинька — возможность давать доступ к своим счетам третьим лицам, с заданием лимитов, конечно. Может быть удобно для организации семейных финансов, хотя я пока этим не пользовался.
Tinkoff AllAirlines
Одна из лучших кредиток для моего уровня. С открытием Сбербанк-Премьер и кэшбэка Открытия потеряла актуальность, но остаётся интересным предложением, поэтому оставил в этой заметке.
- бесплатная туристическая страховка, многократная, по всему миру с активным отдыхом на 90 дней со дня въезда,
- 2% базовый кэшбэк (3% на авиабилеты — у отдельных авиакомпаний, 7% — на travel.tinkoff.ru, 1% на платежи из ЛК/МП),
- 10% кэшбэк за бронирование на Booking’е через travel.tinkoff.ru (без наценок, все плюшки работают),
- бесплатные дополнительные карты в т.ч. для третьих лиц (удобно вести семейную бухгалтерию).
Что необходимо знать:
- Обслуживание 1890р/год (аналогичная по покрытию страховка, однократная и на 30 дней — около 6Кр).
- Кэшбэк милями; ими можно компенсировать только полную стоимость купленных авиабилетов (1 миля = 1 рубль), min списание 6000 миль, далее с шагом в 3000: 9000, 12000 и т.д. Нужно или подгонять суммы покупок, или покупать подарочные сертификаты у авиакомпаний. При просрочке платежа мили сгорят.
- По умолчанию на карте включено страхование задолженности и СМС-уведомления. Нужно отключить в ЛК/МП в первый же день.
Tinkoff Black USD/EUR/что угодно
Все карточки Тинька мультивалютные: можно привязать к счёту в любой из добрых двух десятков валют. Только не отвязывать, пока все операции не будут проведены, а то нарвётесь на конвертацию. Поэтому у меня 2 пары карт: 2 карты всегда рублёвые и 2 карты с переключением между валютами. Используется для покупок и снятия наличных за рубежом.
У Тинька относительно вменяемые курсы конвертации в часы работы биржи (с 10 до 18 по Москве в будни), потери примерно 1% от биржевого курса, но только если обменивать валюту в приложении. Покупать с карточки с несовпадающей валютой крайне не рекомендуется.
В последнее время доллары я забираю из Interactive Brokers (в кредит, как правило: там ставка ФРС + 1,5%г под обеспечение ценными бумагами), а пополняю счёт рублями и обмениваю там по биржевому курсу, комиссия 0,02% min 2$.
Сбербанк
Карта Мир
Оставил в Сбере единственную карточку, чтобы получать з/п (ибо «бюджетник», и на другие карточки нам не положено). У карты есть свой кэшбэк, даже иногда очень интересный, но это для меня уже слишком сложно.
На карте ноль, все поступившие деньги, за вычетом резерва на ипотечный платёж, отправляются в Открытие по СБП или стягиванием.
Счёт ИП «Лёгкий старт»
Сбер этим своим тарифом, должно быть, собрал почти всех ИПшников-программистов, и, главное, уже очень давно не меняет условия: обслуживание бесплатно, вывод до 150Кр/мес на себя бесплатно, 3 платёжки в месяц организациям бесплатно. Ничего Сберу не плачу, все поступления вывожу сразу, тишина и благодать.
К счёту ещё полагается куча плюшек, но я не пользуюсь. Для налогов и отчётности использовал мобильное приложение от 1С: загружает выписки из банков, рассчитывает и уведомляет о предстоящих платежах, формирует декларации и КУДиР. Умеет ещё счета-акты, но мне удобнее вручную.
После перехода на самозанятость счёт остался только для работы по старым контрактам: ИП я не закрывал, а организациям понятнее платить на счёт ИП, чем физика.
Брокерский счёт в Промсвязьбанке
В 2015-м это был самый дешёвый вариант без конкурентов вообще. Единственная комиссия — 0,05% от суммы сделки. Сейчас банк стал военно-государственным, стало невозможно купить иностранные бумаги (ETF от Финекса, Яндекс, Русал, Русагро. ), начали брать депозитарную комиссию 0,1%г от стоимости активов (это коммиссия НРД, на самом деле, честному брокеру противоествественно её не брать).
Единственный брокер из мне известных, который по договору не имеет права самостоятельно распоряжаться ценными бумагами клиентов. Все остальные могут их одалживать, получая дополнительную доходность за счёт повышенных рисков для клиентов (клиенты получают в лучшем случае отсутствие депозитарной комиссии, но Альфа-директ, например, берёт и её).
Брокер крайне низкотехнологичный: личного кабинета нет, отчёты — в экселе на почту. Мобильного приложения до недавнего времени не было, все операции — через Квик.
Дивиденды и купоны с брокерского счёта (но не ИИС) можно получать на банковский счёт. Я их отправляю сразу в Открытие по СБП, других бесплатных способов вывода безнала из Промсвязи нет.
Индивидуальный инвестиционный счёт в ВТБ
На момент открытия это был единственный приличный брокер, присылающий дивиденды с ИИС на банковский счёт. Брокер чудовищно бюрократичный: любое действие — это подписание кипы бумаг в офисе. По умолчанию включено маржинальное кредитование — можно случайно купить бумаг на большую сумму, чем у вас есть денег и начать отстёгивать брокеру 15%г. Предупреждений об этом нет, доступный остаток денег отображается невнятно — я так попадаюсь практически каждую закупку.
Открыт счёт типа А — с вычетом на взносы. В конце года я считаю свой облагаемый НДФЛ доход и отправляю эту сумму на ИИС (max 400Кр, конечно) — чтобы налог не платить или вернуть, если его уже удержали. Этот тип счёта также позволяет не платить налог на спекулятивный доход, пока счёт не закрыт.
Дивиденды и купоны выводятся на накопительный счёт с 4%г на ежедневный остаток. Здесь хранится также специальный резерв на случае потери доступа к основному накопительному счёту в Открытии. Вывести безнал с ВТБ можно по СБП или стягиванием с дебетовых карт.
Interactive Brokers
Единственный приличный зарубежный брокер, который работает с российскими клиентами. Минимальная ежемесячная комиссия — 10$, поэтому меньше чем 20К$ заводить не имеет смысла — дешевле купить FXUS, даже несмотря на в 10 раз большую комиссию самого FXUS по сравнению с американскими ETF и двойным налогообложением. Недавно IB ввёл безкомиссионный тариф, с несущественными для долгосрочного инвестора ограничениями, но только для США и Индии.
Счёт пополняю рублями, это бесплатно из Тинька, а обменивать на доллары выгоднее уже там. Вот пример платёжки:
Уходит без проблем. Банку нужно прислать брокерский договор и уведомление об открытии счёта (запрашивал у техподдержки на ib_tallinn@interactivebrokers.ee, отправили в тот же день).
Выводить рекомендуют в долларах: с рублёвыми платежами от нерезидентов всё очень зарегулировано и они обычно возвращаются обратно. Я даже не пытался.
Брокер хорош очень дешёвым маржинальным кредитованием (ставка ФРС + 1,5%г), что позволяет не держать крупных резервов, а, в случае острой надобности, вывести деньги под залог акций (дивидендная доходность всё равно выше стоимости кредита, но осторожность и предусмотрительность требуются).
Здесь я выкладываю лишь собственные размышления/исследования/расчёты, иногда собственное же изложение чужих мнений или результатов исследований. Размещённая информация может содержать ошибки, быть неактуальной на момент прочтения, допускать множество интерпретаций и проч. Я не занимаюсь образовательной деятельностью и не даю инвестиционных рекомендаций ни на этом сайте, ни в частном порядке.
Может быть, вам показалось, но способов получить гарантированную доходность за счёт каких бы то ни было финансовых инструментов, портфелей или торговых стратегий НЕ СУЩЕСТВУЕТ. Хуже того, способов гарантированно сохранить свой капитал тоже НЕ СУЩЕСТВУЕТ.
Материалы сайта могут быть использованы на условиях лицензии CC BY-NC-SA.
© Андрей Болкисев, 2021.