Пришло сообщение информирование зарегистрированных лиц о состоянии их индивидуальных лицевых счетов
Застрахованное лицо может воспользоваться государственной услугой через своего законного или уполномоченного представителя.
При этом личное участие застрахованного лица в правоотношениях по получению государственной услуги не лишает его права иметь представителя, равно как и участие представителя не лишает застрахованное лицо права на личное участие в указанных правоотношениях.
— документ, удостоверяющий личность застрахованного лица;
К запросу, поданному от имени застрахованного лица его законным представителем, представляются следующие документы:
— документ, удостоверяющий личность застрахованного лица, чьи интересы представляются;
— документы, удостоверяющие полномочия законного представителя;
— документы, удостоверяющие личность законного представителя.
В случае если за государственной услугой обращаются организации, на которые возложено исполнение обязанностей опекунов или попечителей, — документы, удостоверяющие личность и полномочия представителя организации.
В случае представления интересов застрахованного лица лицом в силу полномочия, основанного на доверенности, дополнительно к запросу и документам, удостоверяющим личность, необходимы доверенность и документ, удостоверяющий личность представителя. В случае если доверенность удостоверена нотариально, документа, удостоверяющего личность застрахованного лица, интересы которого представляются, не требуется.
услуга предоставляется на безвозмездной основе
При обращении застрахованного лица (представителя) за сведениями о состоянии ИЛС работник многофункционального центра посредством системы межведомственного электронного взаимодействия формирует межведомственный запрос на получение сведений о состоянии ИЛС, в режиме реального времени получает ответ. Распечатывает сведения о состоянии ИЛС, ставит штамп многофункционального центра и печать, заверяет подписью с ее расшифровкой и вручает застрахованному лицу (представителю).
неустановление личности лица, обратившегося за оказанием услуги (непредъявление данным лицом документа, удостоверяющего его личность, отказ данного лица предъявить документ, удостоверяющий его личность, предъявление документа, удостоверяющего личность, с истекшим сроком действия);
Центробанк запускает механизм, который позволит банкам проверять данные лицевых счетов заемщиков в пенсионном фонде. Его тестировали с прошлого года, и сейчас банки постепенно подключаются к системе.
Теперь с разрешения заемщика банк сможет получить доступ к выписке с данными о месте работы, зарплате и отчислениях. Еще любой человек может сам запросить выписку и лично передать данные в любой банк.
Объясняем, как это сделать и зачем это нужно.
Как банки смогут получить доступ к данным заемщиков?
Схема такая. Заемщик регистрируется на госуслугах и получает простую цифровую подпись. Может быть, он сделал это давно или сделает специально, чтобы взять кредит.
Результат этой госуслуги — заверенный файл с выпиской. В нем есть данные, которые работодатель каждый месяц отправляет в пенсионный фонд.
Вот как можно передать эти данные банку.
Разрешить доступ к выписке с подтверждением через телефон. Так можно сделать, если банк подключен к системе электронного межведомственного взаимодействия. Тогда запрос делает банк, а клиент одобряет его. Тинькофф-банк уже подключается к этой системе: скоро возможность будет открыта для всех клиентов.
Зачем это банкам и заемщикам?
Банкам это нужно, чтобы быстрее проверять информацию о заемщиках и принимать решение по кредиту. Из выписки понятно, где работает человек, как долго он там оформлен и сколько официально получает. Такая выписка заменяет справку о доходах и содержит больше актуальной информации.
Заемщикам это нужно, чтобы не брать на работе лишних справок и упростить получение кредита. Если у человека нет кредитной истории, с помощью выписки из ПФ он сможет подтвердить свою надежность. Это удобно, если не хочется никого посвящать в свои планы насчет кредита.
Если я не захочу предоставить выписку из ПФ , как это отразится на кредитной истории? Может ли банк отказать в кредите?
Мы не можем утверждать, что это не повлияет на решения других банков. Но в скоринговой модели Тинькофф-банка отказ предоставить выписку сейчас не учитывается как негативный фактор.
А вот если клиент предоставляет выписку сам или по просьбе банка, это может положительно сказаться на его репутации как заемщика. Как минимум это надежный способ подтвердить стаж и доход.
В кредитной истории отказы и согласия предоставить выписку из ПФ не отражаются.
Банк может увидеть эти данные без моего ведома?
Нет, не может. Банк увидит выписку, только если вы сами ее предоставите или разрешите банку сделать запрос.
Но это не значит, что у банка нет других вариантов проверить место работы и доходы заемщика. Это быстро и удобно, но это не единственный способ проверить платежеспособность заемщика.
Я слышал, что справки 2- НДФЛ иногда подделывают и это сложно проверить. А выписку можно подделать?
Справки действительно иногда подделывают. Или работодатель сам завышает зарплату по просьбе сотрудника. Это серьезное нарушение.
Пока у большинства банков нет доступа к данным из налоговой и нельзя проверить, настоящая ли справка. Приходится проверять другими способами: на это уходит время. Если информации недостаточно или она сомнительная, банк страхует риски и повышает ставку.
Выписку подделать нельзя. Пенсионный фонд заверяет файл сертификатом. Тем более нельзя повлиять на результат выдачи, когда банк сам делает запрос.
Я готов предоставлять банкам выписку из ПФ . Что для этого нужно сделать?
Я не хочу ничего передавать. И боюсь, что кто-то получит доступ к личной информации. Как себя обезопасить?
Никто не получит доступ к данным из пенсионного фонда без вашего согласия. Если не хотите, не давайте доступ банкам и не пересылайте свою выписку по запросу. Это добровольно, и вас никто не заставит.
Я официально не работаю, но в будущем планирую брать ипотеку. Мне нужно что-то делать?
В пенсионном фонде есть данные только об официальной зарплате, с которой работодатель платит налоги и взносы. Если вы получаете часть зарплаты в конверте или вообще не оформлены, из выписки это станет понятно.
Если планируете брать ипотеку или кредит на большую сумму, проконтролируйте, какие данные работодатель отправляет в отчетах. Это легко проверить уже сейчас, если заказать такую выписку через госуслуги для себя. Сейчас кажется выгодным экономить на налогах, а через год не сможете взять ипотеку или придется переплачивать из-за высокой ставки.
Если с налогами не получается, формируйте хорошую кредитную историю. Она может пригодиться в любой момент.
Информирование застрахованных лиц на бумажном носителе производится путем получения застрахованным лицом выписки из индивидуального лицевого счета по его заявлению в территориальный орган ПФР по месту жительства или работы.
Результат предоставления
Срок предоставления
В режиме реального времени.
Стоимость
Заявители
Порядок действий
Порядок действий заявителя
Оснований для приостановления предоставления государственной услуги или отказа в предоставлении государственной услуги законодательством Российской Федерации не предусмотрено.
Документы
Документы, представляемые заявителем
В случае подачи заявления в электронном виде документы представлять не нужно.
Организации, участвующие в предоставлении
Организации, принимающие решение по предоставлению
Порядок обжалования
- в ПФР — на решение и (или) действия (бездействие) руководителя территориального органа ПФР;
- в вышестоящий территориальный орган ПФР — на решение и (или) действия (бездействие) руководителя и (или) должностного лица нижестоящего территориального органа ПФР;
- к руководителю территориального органа ПФР — на решение и (или) действия (бездействие) должностного лица территориального органа ПФР;
- к руководителю многофункционального центра — на решения и действия (бездействие) работника многофункционального центра;
- к учредителю многофункционального центра или должностному лицу, уполномоченному нормативным правовым актом субъекта Российской Федерации, — на решение и действия (бездействие) многофункционального центра.
Порядок досудебного (внесудебного) обжалования решений и действий (бездействия) территориального органа ПФР, предоставляющего государственную услугу, а также его должностных лиц регулируется:
В приложении Тинькофф на телефоне высветилось предложение о кредите наличными по ставке 6,7% готовых. Ну, а у меня уже и так есть кредит в этом банке и мое отношение к этому кредиту не восторженное. Кроме того у меня сейчас одна из целей — это свобода от кредитов. Учитывая все это у меня автоматический игнор на все предожения кредитов.
Тем не менее позже я посмотрел подробности. Это был кредит наличными. Его можно взять на любые цели, в том числе на погашение кредитов. И это сыграло свою роль. У меня кредит у Тинькофф под 29% годовых, а здесь всего 6,7%. Ну даже если процент по факту получится больше все равно он может оказаться меньше, чем у меня сейчас. Поэтому я решил попробовать. Не то, чтобы мне казалось это реальным, но почему бы не попробовать. А вдруг 🙂 Ниже расскажу, как все происходило.
Заявка и SMS-ки
Я заполнил простую заявку на сайте. Указал все те данные, которые у них и так есть: ведь я их клиент с 2011 года. Сумму указал ровно такую, на которую у меня кредит: если дадут, сразу закрою прежний кредит и еще съэкономлю на процентах. Обещали дать ответ в течение 2-х дней. По-факту получилось 14 дней: 25 января была подана заявка и только 8 февраля они дали ответ.
Далее я зашел в госуслуги и действительно там черновик заявления. Я его подтвердил, а что делать :), хотя и понял, что они там не увидят подтверждения моего дохода.
Ожидание и один звонок
Опять тишина и последний звонок
И еще одна SMS-ка
Выводы (какое скучное слово)
После двух разговоров про легкий кредит в Тинькофф Банк я понял следующее:
Про Тинькофф Банк
Кредит мне не дали, разговоры операторов мне не понравились, проценты по существующему кредиту беспредельные 29% годовых — это основное, что мне не нравится.
В остальном: удобный онлайн-банк и приложения, бонусы на поездки и общепит. Наверное есть еще что-то хорошее, но говорю только о том, чем пользуюсь.
Хотелось бы под это дело всунуть партнерскую ссылочку. Так, что если ты не я из будущего, то можешь долбануть по ссылочке и попользоваться чем-нибудь у Тинькова, глядишь и тебе и мне что-то перепадет :). Ну, я это не серьезно, но если вдруг все же, то ссылка ниже:
Заемщики смогут разрешить банкам проверять выписки из пенсионного фонда
Центробанк запускает механизм, который позволит банкам проверять данные лицевых счетов заемщиков в пенсионном фонде. Его тестировали с прошлого года, и сейчас банки постепенно подключаются к системе.
Теперь с разрешения заемщика банк сможет получить доступ к выписке с данными о месте работы, зарплате и отчислениях. Еще любой человек может сам запросить выписку и лично передать данные в любой банк.
Объясняем, как это сделать и зачем это нужно.
Как банки смогут получить доступ к данным заемщиков?
Схема такая. Заемщик регистрируется на госуслугах и получает простую цифровую подпись. Может быть, он сделал это давно или сделает специально, чтобы взять кредит.
На госуслугах заемщик должен найти услугу «Извещение о состоянии лицевого счёта» — это одна из госуслуг, которую может заказать любой человек даже через интернет. Запрос заверяют простой цифровой подписью — например с помощью смартфона. По новым правилам так можно. Услуга бесплатная.
Результат этой госуслуги — заверенный файл с выпиской. В нем есть данные, которые работодатель каждый месяц отправляет в пенсионный фонд.
Вот как можно передать эти данные банку.
Разрешить доступ к выписке с подтверждением через телефон. Так можно сделать, если банк подключен к системе электронного межведомственного взаимодействия. Тогда запрос делает банк, а клиент одобряет его. Тинькофф-банк уже подключается к этой системе: скоро возможность будет открыта для всех клиентов.
Отправить заверенный файл по электронной почте. Эту информацию уже сейчас можно переслать в любой банк и вообще куда угодно. Запрос делает не банк, а сам заемщик. В ответ приходит файл с данными из пенсионного фонда.
Зачем это банкам и заемщикам?
Банкам это нужно, чтобы быстрее проверять информацию о заемщиках и принимать решение по кредиту. Из выписки понятно, где работает человек, как долго он там оформлен и сколько официально получает. Такая выписка заменяет справку о доходах и содержит больше актуальной информации.
Заемщикам это нужно, чтобы не брать на работе лишних справок и упростить получение кредита. Если у человека нет кредитной истории, с помощью выписки из ПФ он сможет подтвердить свою надежность. Это удобно, если не хочется никого посвящать в свои планы насчет кредита.
Если я не захочу предоставить выписку из ПФ , как это отразится на кредитной истории? Может ли банк отказать в кредите?
Мы не можем утверждать, что это не повлияет на решения других банков. Но в скоринговой модели Тинькофф-банка отказ предоставить выписку сейчас не учитывается как негативный фактор.
А вот если клиент предоставляет выписку сам или по просьбе банка, это может положительно сказаться на его репутации как заемщика. Как минимум это надежный способ подтвердить стаж и доход.
В кредитной истории отказы и согласия предоставить выписку из ПФ не отражаются.
Банк может увидеть эти данные без моего ведома?
Нет, не может. Банк увидит выписку, только если вы сами ее предоставите или разрешите банку сделать запрос.
Но это не значит, что у банка нет других вариантов проверить место работы и доходы заемщика. Это быстро и удобно, но это не единственный способ проверить платежеспособность заемщика.
Я слышал, что справки 2- НДФЛ иногда подделывают и это сложно проверить. А выписку можно подделать?
Справки действительно иногда подделывают. Или работодатель сам завышает зарплату по просьбе сотрудника. Это серьезное нарушение.
Пока у большинства банков нет доступа к данным из налоговой и нельзя проверить, настоящая ли справка. Приходится проверять другими способами: на это уходит время. Если информации недостаточно или она сомнительная, банк страхует риски и повышает ставку.
Выписку подделать нельзя. Пенсионный фонд заверяет файл сертификатом. Тем более нельзя повлиять на результат выдачи, когда банк сам делает запрос.
Я готов предоставлять банкам выписку из ПФ . Что для этого нужно сделать?
Зарегистрируйтесь на сайте gosuslugi.ru и, когда понадобится, воспользуйтесь услугой «Извещение о состоянии лицевого счёта».
По просьбе банка подтвердите, что разрешаете доступ к данным из пенсионного фонда. Или сами закажите выписку и отправьте в банк через интернет. Если берете кредит в Тинькофф-банке — на pfr@tinkoff.ru.
Я не хочу ничего передавать. И боюсь, что кто-то получит доступ к личной информации. Как себя обезопасить?
Никто не получит доступ к данным из пенсионного фонда без вашего согласия. Если не хотите, не давайте доступ банкам и не пересылайте свою выписку по запросу. Это добровольно, и вас никто не заставит.
Я официально не работаю, но в будущем планирую брать ипотеку. Мне нужно что-то делать?
В пенсионном фонде есть данные только об официальной зарплате, с которой работодатель платит налоги и взносы. Если вы получаете часть зарплаты в конверте или вообще не оформлены, из выписки это станет понятно.
Если планируете брать ипотеку или кредит на большую сумму, проконтролируйте, какие данные работодатель отправляет в отчетах. Это легко проверить уже сейчас, если заказать такую выписку через госуслуги для себя. Сейчас кажется выгодным экономить на налогах, а через год не сможете взять ипотеку или придется переплачивать из-за высокой ставки.
Если с налогами не получается, формируйте хорошую кредитную историю. Она может пригодиться в любой момент.
Информирование зарегистрированных лиц о состоянии их индивидуальных лицевых счетов что это тинькофф
В приложении Тинькофф на телефоне высветилось предложение о кредите наличными по ставке 6,7% готовых. Ну, а у меня уже и так есть кредит в этом банке и мое отношение к этому кредиту не восторженное. Кроме того у меня сейчас одна из целей — это свобода от кредитов. Учитывая все это у меня автоматический игнор на все предожения кредитов.
Тем не менее позже я посмотрел подробности. Это был кредит наличными. Его можно взять на любые цели, в том числе на погашение кредитов. И это сыграло свою роль. У меня кредит у Тинькофф под 29% годовых, а здесь всего 6,7%. Ну даже если процент по факту получится больше все равно он может оказаться меньше, чем у меня сейчас. Поэтому я решил попробовать. Не то, чтобы мне казалось это реальным, но почему бы не попробовать. А вдруг 🙂 Ниже расскажу, как все происходило.
Заявка и SMS-ки
Я заполнил простую заявку на сайте. Указал все те данные, которые у них и так есть: ведь я их клиент с 2011 года. Сумму указал ровно такую, на которую у меня кредит: если дадут, сразу закрою прежний кредит и еще съэкономлю на процентах. Обещали дать ответ в течение 2-х дней. По-факту получилось 14 дней: 25 января была подана заявка и только 8 февраля они дали ответ.
Но продолжим. После того, как была отправлена заявка, на телефон пришло две SMS с текстом: «Рассмотрим заявку на кредит за 2 дня и сообщим о результате».
Одновременно с этим пришла другая SMS с номера 0919, видимо от портала Госуслуг, с текстом: «АО Тинькофф Банк подготовил для вас черновик заявления №ХХХХХХХХХХ на услугу «Информирование зарегистрированных лиц о состоянии их индивидуальных лицевых счетов», для подтверждения заказа услуги и согласия на передачу сведений о результате, включая ваши ПДн, в АО Тинькофф Банк пришлите до 28.01.2021 15:06 ответное СМС с текстом «Да 1893». Подробности в личном кабинете Госуслуг». Это запрос посмотреть сколько на моем пенсионном счете денег. На основании этого они, видимо, делают вывод есть ли доход у человека. Но поскольку у меня нет зарплаты, поэтому и отчислений туда нет :). В общем если человек самозанятый или на других доходах, где нет отчислений в пенсионный фонд, то банки не могут подтвердить доходы заемщика для выдачи кредита. Это, конечно, только предположение. Наверняка у них более есть и другие метрики.
Далее я зашел в госуслуги и действительно там черновик заявления. Я его подтвердил, а что делать :), хотя и понял, что они там не увидят подтверждения моего дохода.
Ожидание и один звонок
После всех действий с моей стороны — тишина. На девятый день вечером звонок с номера +78007552273. Женский голос представляется Банком Тинькофф, обращается по имени отчеству, спрашивает подавал ли я заявку на кредит. Ответил, мол, да. Затем девушка спросила номер близкого родственника, затем еще какой-нибудь номер. Я дал пару своих номеров. Она поросила еще, я сказал, что больше нет. Девушка успокоилась и сказала, что ответ придет смс-кой.
Опять тишина и последний звонок
Прошла еще неделя и вот звонит телефон — номер такой +78005550176. Женский голос, тоже представляется Банк Тинькофф, обращается по имени отчеству и говорит, что кредит не дают. Она, конечно, сказала по-другому, но смысл именно такой. Я сказал, ок, всего доброго. Но она не унималась, натаскивают их там, и говорит но вы можете получить кредит под залог квартиры или машины. Я говорю мне этот вариант не интересен, всего доброго. А она, мол, квартира все равно у вас останется, это только залог. Ну вообще за лохов держат своих клиентов. Я говорю: девушка, я знаю что это такое, все условия мне известны, не тратьте мое время, не даете, так до свидания. И уже хотел положить трубку, но ей еще нужно было завершить разговор и она спросила: так значит вы отказываетесь от заявки на кредит. Я: ну, тогда да.
И еще одна SMS-ка
Сразу после разговора приходит смс-ка: «Мы отменили заявку на кредит. Будем рады сотрудничать в будущем».
Выводы (какое скучное слово)
После двух разговоров про легкий кредит в Тинькофф Банк я понял следующее:
- осознанно врут о сроках рассмотрения выдачи кредита: вместо двух дней целых две недели морочили голову
- информацио о доходах берут из пенсионного фонда: если в него отчислений не было, то и дохода не было
- те, кто звонит вообще не в теме: сложилось впечатление, что они знают только то, что им надо знать на их этапе работы. Т.е. что я клиент банка с 2011 года, что у меня есть кредит и дебетовые счета, что я добросовестно каждый месяц оплачиваю минимальный платеж в 9600 рублей, что я вообще молодец — они этого всего не знают.
- осознанно врут о легкости получения кредита «без справок и поручителей»: похоже, они этим завлекают тупую массу заемщиков, а потом раскручивают их на кредит под залог недвижимости или машины.
Про Тинькофф Банк
Кредит мне не дали, разговоры операторов мне не понравились, проценты по существующему кредиту беспредельные 29% годовых — это основное, что мне не нравится.
В остальном: удобный онлайн-банк и приложения, бонусы на поездки и общепит. Наверное есть еще что-то хорошее, но говорю только о том, чем пользуюсь.
Хотелось бы под это дело всунуть партнерскую ссылочку. Так, что если ты не я из будущего, то можешь долбануть по ссылочке и попользоваться чем-нибудь у Тинькова, глядишь и тебе и мне что-то перепадет :). Ну, я это не серьезно, но если вдруг все же, то ссылка ниже:
Информирование зарегистрированных лиц о состоянии их индивидуальных лицевых счетов тинькофф что это
Заявителями при предоставлении государственной услуги являются застрахованные лица в соответствии со статьей 7 Федерального закона от 15 декабря 2001 г. № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации» (далее — Федеральный закон от 15 декабря 2001 г. № 167-ФЗ) и лица, признаваемые таковыми в соответствии с абзацем третьим статьи 1 Федерального закона от 1 апреля 1996 г. № 27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования» (далее соответственно — Федеральный закон от 1 апреля 1996 г. № 27-ФЗ, застрахованное лицо).
Застрахованное лицо может участвовать в отношениях по получению государственной услуги через законного или уполномоченного представителя (далее — представитель). При этом личное участие застрахованного лица не лишает его права иметь представителя, равно как и участие представителя не лишает застрахованное лицо права на личное участие в правоотношениях по получению государственной услуги.
Обращаем внимание, что сумма дохода, не подлежащего передаче в случае удовлетворения Вашего заявления о досрочном переходе/сумма убытка, не подлежащего гарантийному восполнению в случае удовлетворения Вашего заявления о досрочном переходе, может отличаться от суммы, указанной в настоящей выписке, так как указанная сумма не учитывает результаты инвестирования средств пенсионных накоплений в текущем году, а в случае подачи заявления о досрочном переходе в период с 1 января до 31 марта года подачи заявления не учитывает результаты инвестирования также за год, предшествующий году подачи заявления о досрочном переходе
1. Федеральный закон от 02.05.2006 N 59-ФЗ (ред. от 27.12.2018) «О порядке рассмотрения обращений граждан Российской Федерации»
2. Постановление Правительства РФ от 27.09.2011 N 797 (ред. от 21.08.2020) «О взаимодействии между многофункциональными центрами предоставления государственных и муниципальных услуг и федеральными органами исполнительной власти, органами государственных внебюджетных фондов, органами государственной власти субъектов Российской Федерации, органами местного самоуправления»
4. Постановление Правительства РФ от 16.05.2011 N 373 (ред. от 03.11.2018) «О разработке и утверждении административных регламентов осуществления государственного контроля (надзора) и административных регламентов предоставления государственных услуг»
5. Постановление Правительства РФ от 07.07.2011 N 553 «О порядке оформления и представления заявлений и иных документов, необходимых для предоставления государственных и (или) муниципальных услуг, в форме электронных документов»
6. Постановление Правительства РФ от 25.08.2012 N 852 (ред. от 25.10.2017) «Об утверждении Правил использования усиленной квалифицированной электронной подписи при обращении за получением государственных и муниципальных услуг и о внесении изменения в Правила разработки и утверждения административных регламентов предоставления государственных услуг»
7. «Гражданский кодекс Российской Федерации (часть третья)» от 26.11.2001 N 146-ФЗ (ред. от 18.03.2019)
8. Указ Президента РФ от 07.05.2012 N 601 «Об основных направлениях совершенствования системы государственного управления»
9. Постановление Правительства РФ от 12.12.2012 N 1284 (ред. от 14.08.2020) «Об оценке гражданами эффективности деятельности руководителей территориальных органов федеральных органов исполнительной власти (их структурных подразделений) и территориальных органов государственных внебюджетных фондов (их региональных отделений) с учетом качества предоставления государственных услуг, руководителей многофункциональных центров предоставления государственных и муниципальных услуг с учетом качества организации предоставления государственных и муниципальных услуг, а также о применении результатов указанной оценки как основания для принятия решений о досрочном прекращении исполнения соответствующими руководителями своих должностных обязанностей»
11. Федеральный закон от 24.11.1995 N 181-ФЗ (ред. от 24.04.2020) «О социальной защите инвалидов в Российской Федерации» (с изм. и доп., вступ. в силу с 01.07.2020)
12. Федеральный закон от 01.04.1996 N 27-ФЗ (ред. от 20.07.2020) «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования»
13. Федеральный закон от 15.12.2001 N 166-ФЗ (ред. от 01.10.2019) «О государственном пенсионном обеспечении в Российской Федерации»
14. Федеральный закон от 27.07.2010 N 210-ФЗ (ред. от 31.07.2020) «Об организации предоставления государственных и муниципальных услуг»
15. Федеральный закон от 28.12.2013 N 400-ФЗ (ред. от 01.10.2019, с изм. от 22.04.2020) «О страховых пенсиях»
16. Постановление Правительства РФ от 16.08.2012 N 840 (ред. от 13.06.2018) «О порядке подачи и рассмотрения жалоб на решения и действия (бездействие) федеральных органов исполнительной власти и их должностных лиц, федеральных государственных служащих, должностных лиц государственных внебюджетных фондов Российской Федерации, государственных корпораций, наделенных в соответствии с федеральными законами полномочиями по предоставлению государственных услуг в установленной сфере деятельности, и их должностных лиц, организаций, предусмотренных частью 1.1 статьи 16 Федерального закона «Об организации предоставления государственных и муниципальных услуг», и их работников, а также многофункциональных центров предоставления государственных и муниципальных услуг и их работников»
17. Постановление Правительства РФ от 22.12.2012 N 1376 (ред. от 14.08.2020) «Об утверждении Правил организации деятельности многофункциональных центров предоставления государственных и муниципальных услуг»
18. Федеральный закон от 06.04.2011 N 63-ФЗ (ред. от 08.06.2020) «Об электронной подписи» (с изм. и доп., вступ. в силу с 01.07.2020)
(ред. от 19.08.2020) «О федеральной государственной информационной системе «Единая система идентификации и аутентификации в инфраструктуре, обеспечивающей информационно-технологическое взаимодействие информационных систем, используемых для предоставления государственных и муниципальных услуг в электронной форме»
25. Федеральный закон от 24.07.2002 N 111-ФЗ (ред. от 03.08.2018) «Об инвестировании средств для финансирования накопительной пенсии в Российской Федерации»
27. Постановление Правительства РФ от 20.11.2012 N 1198 (ред. от 20.11.2018) «О федеральной государственной информационной системе, обеспечивающей процесс досудебного (внесудебного) обжалования решений и действий (бездействия), совершенных при предоставлении государственных и муниципальных услуг»
Максимальное время ожидания в очереди при подаче гражданином заявления и при получении результата государственной услуги составляет 15 минут.
Предоставление территориальным органом ПФР государственной услуги осуществляется бесплатно.
Основания для отказа в приеме запроса и документов, необходимых для предоставления государственной услуги:
неустановление личности лица, обратившегося за оказанием услуги (непредъявление данным лицом документа, удостоверяющего его личность, отказ данного лица предъявить документ, удостоверяющий его личность, предъявление документа, удостоверяющего личность, с истекшим сроком действия);
Оснований для приостановления предоставления государственной услуги или отказа в предоставлении государственной услуги законодательством Российской Федерации не предусмотрено.
представления документов и информации или осуществления действий, представление или осуществление которых не предусмотрено нормативными правовыми актами, регулирующими отношения, возникающие в связи с предоставлением государственной услуги;
представления документов и информации, которые находятся в распоряжении территориальных органов ПФР, иных государственных органов, органов местного самоуправления и (или) подведомственных государственным органам и органам местного самоуправления организаций, участвующих в предоставлении государственных услуг, за исключением документов, указанных в части 6 статьи 7 Федерального закона от 27 июля 2010 г. N 210-ФЗ «Об организации предоставления государственных и муниципальных услуг»;
представления документов и информации, отсутствие и (или) недостоверность которых не указывались при первоначальном отказе в приеме документов, необходимых для предоставления государственной услуги, либо в предоставлении государственной услуги, за исключением случаев, предусмотренных пунктом 4 части 1 статьи 7 Федерального закона от 27 июля 2010 г. N 210-ФЗ.
паспорт или иной документ, удостоверяющий личность в соответствии с законодательством Российской Федерации (далее — документ, удостоверяющий личность).
В случае если за государственной услугой обращаются организации, на которые в соответствии со статьей 35 Гражданского кодекса Российской Федерации возложено исполнение обязанностей опекунов или попечителей, — документы, удостоверяющие личность и полномочия представителя организации.
нотариусом или иным лицом в порядке, установленном статьей 80 Основ законодательства Российской Федерации о нотариате, утвержденных постановлением Верховного Совета Российской Федерации от 11 февраля 1993 г. N 4462-1;
Центробанк запускает механизм, который позволит банкам проверять данные лицевых счетов заемщиков в пенсионном фонде. Его тестировали с прошлого года, и сейчас банки постепенно подключаются к системе.
Теперь с разрешения заемщика банк сможет получить доступ к выписке с данными о месте работы, зарплате и отчислениях. Еще любой человек может сам запросить выписку и лично передать данные в любой банк.
Объясняем, как это сделать и зачем это нужно.
Как банки смогут получить доступ к данным заемщиков?
Схема такая. Заемщик регистрируется на госуслугах и получает простую цифровую подпись. Может быть, он сделал это давно или сделает специально, чтобы взять кредит.
На госуслугах заемщик должен найти услугу «Извещение о состоянии лицевого счёта» — это одна из госуслуг, которую может заказать любой человек даже через интернет. Запрос заверяют простой цифровой подписью — например с помощью смартфона. По новым правилам так можно. Услуга бесплатная.
Результат этой госуслуги — заверенный файл с выпиской. В нем есть данные, которые работодатель каждый месяц отправляет в пенсионный фонд.
Вот как можно передать эти данные банку.
Разрешить доступ к выписке с подтверждением через телефон. Так можно сделать, если банк подключен к системе электронного межведомственного взаимодействия. Тогда запрос делает банк, а клиент одобряет его. Тинькофф-банк уже подключается к этой системе: скоро возможность будет открыта для всех клиентов.
Зачем это банкам и заемщикам?
Банкам это нужно, чтобы быстрее проверять информацию о заемщиках и принимать решение по кредиту. Из выписки понятно, где работает человек, как долго он там оформлен и сколько официально получает. Такая выписка заменяет справку о доходах и содержит больше актуальной информации.
Заемщикам это нужно, чтобы не брать на работе лишних справок и упростить получение кредита. Если у человека нет кредитной истории, с помощью выписки из ПФ он сможет подтвердить свою надежность. Это удобно, если не хочется никого посвящать в свои планы насчет кредита.
Если я не захочу предоставить выписку из ПФ , как это отразится на кредитной истории? Может ли банк отказать в кредите?
Мы не можем утверждать, что это не повлияет на решения других банков. Но в скоринговой модели Тинькофф-банка отказ предоставить выписку сейчас не учитывается как негативный фактор.
А вот если клиент предоставляет выписку сам или по просьбе банка, это может положительно сказаться на его репутации как заемщика. Как минимум это надежный способ подтвердить стаж и доход.
В кредитной истории отказы и согласия предоставить выписку из ПФ не отражаются.
Банк может увидеть эти данные без моего ведома?
Нет, не может. Банк увидит выписку, только если вы сами ее предоставите или разрешите банку сделать запрос.
Но это не значит, что у банка нет других вариантов проверить место работы и доходы заемщика. Это быстро и удобно, но это не единственный способ проверить платежеспособность заемщика.
Я слышал, что справки 2- НДФЛ иногда подделывают и это сложно проверить. А выписку можно подделать?
Справки действительно иногда подделывают. Или работодатель сам завышает зарплату по просьбе сотрудника. Это серьезное нарушение.
Пока у большинства банков нет доступа к данным из налоговой и нельзя проверить, настоящая ли справка. Приходится проверять другими способами: на это уходит время. Если информации недостаточно или она сомнительная, банк страхует риски и повышает ставку.
Выписку подделать нельзя. Пенсионный фонд заверяет файл сертификатом. Тем более нельзя повлиять на результат выдачи, когда банк сам делает запрос.
Я готов предоставлять банкам выписку из ПФ . Что для этого нужно сделать?
Я не хочу ничего передавать. И боюсь, что кто-то получит доступ к личной информации. Как себя обезопасить?
Никто не получит доступ к данным из пенсионного фонда без вашего согласия. Если не хотите, не давайте доступ банкам и не пересылайте свою выписку по запросу. Это добровольно, и вас никто не заставит.
Я официально не работаю, но в будущем планирую брать ипотеку. Мне нужно что-то делать?
В пенсионном фонде есть данные только об официальной зарплате, с которой работодатель платит налоги и взносы. Если вы получаете часть зарплаты в конверте или вообще не оформлены, из выписки это станет понятно.
Если планируете брать ипотеку или кредит на большую сумму, проконтролируйте, какие данные работодатель отправляет в отчетах. Это легко проверить уже сейчас, если заказать такую выписку через госуслуги для себя. Сейчас кажется выгодным экономить на налогах, а через год не сможете взять ипотеку или придется переплачивать из-за высокой ставки.
Если с налогами не получается, формируйте хорошую кредитную историю. Она может пригодиться в любой момент.
В приложении Тинькофф на телефоне высветилось предложение о кредите наличными по ставке 6,7% готовых. Ну, а у меня уже и так есть кредит в этом банке и мое отношение к этому кредиту не восторженное. Кроме того у меня сейчас одна из целей — это свобода от кредитов. Учитывая все это у меня автоматический игнор на все предожения кредитов.
Тем не менее позже я посмотрел подробности. Это был кредит наличными. Его можно взять на любые цели, в том числе на погашение кредитов. И это сыграло свою роль. У меня кредит у Тинькофф под 29% годовых, а здесь всего 6,7%. Ну даже если процент по факту получится больше все равно он может оказаться меньше, чем у меня сейчас. Поэтому я решил попробовать. Не то, чтобы мне казалось это реальным, но почему бы не попробовать. А вдруг 🙂 Ниже расскажу, как все происходило.
Заявка и SMS-ки
Я заполнил простую заявку на сайте. Указал все те данные, которые у них и так есть: ведь я их клиент с 2011 года. Сумму указал ровно такую, на которую у меня кредит: если дадут, сразу закрою прежний кредит и еще съэкономлю на процентах. Обещали дать ответ в течение 2-х дней. По-факту получилось 14 дней: 25 января была подана заявка и только 8 февраля они дали ответ.
Но продолжим. После того, как была отправлена заявка, на телефон пришло две SMS с текстом: «Рассмотрим заявку на кредит за 2 дня и сообщим о результате».
Далее я зашел в госуслуги и действительно там черновик заявления. Я его подтвердил, а что делать :), хотя и понял, что они там не увидят подтверждения моего дохода.
Ожидание и один звонок
Опять тишина и последний звонок
И еще одна SMS-ка
Сразу после разговора приходит смс-ка: «Мы отменили заявку на кредит. Будем рады сотрудничать в будущем».
Выводы (какое скучное слово)
После двух разговоров про легкий кредит в Тинькофф Банк я понял следующее:
- осознанно врут о сроках рассмотрения выдачи кредита: вместо двух дней целых две недели морочили голову
- информацио о доходах берут из пенсионного фонда: если в него отчислений не было, то и дохода не было
- те, кто звонит вообще не в теме: сложилось впечатление, что они знают только то, что им надо знать на их этапе работы. Т.е. что я клиент банка с 2011 года, что у меня есть кредит и дебетовые счета, что я добросовестно каждый месяц оплачиваю минимальный платеж в 9600 рублей, что я вообще молодец — они этого всего не знают.
- осознанно врут о легкости получения кредита «без справок и поручителей»: похоже, они этим завлекают тупую массу заемщиков, а потом раскручивают их на кредит под залог недвижимости или машины.
Про Тинькофф Банк
Кредит мне не дали, разговоры операторов мне не понравились, проценты по существующему кредиту беспредельные 29% годовых — это основное, что мне не нравится.
В остальном: удобный онлайн-банк и приложения, бонусы на поездки и общепит. Наверное есть еще что-то хорошее, но говорю только о том, чем пользуюсь.
Хотелось бы под это дело всунуть партнерскую ссылочку. Так, что если ты не я из будущего, то можешь долбануть по ссылочке и попользоваться чем-нибудь у Тинькова, глядишь и тебе и мне что-то перепадет :). Ну, я это не серьезно, но если вдруг все же, то ссылка ниже:
Ограничения обслуживания счетов банками по 115-ФЗ — это всегда неприятно: приходиться отвлекаться от бизнеса и объяснять банку свои транзакции. Собрали рекомендации, как сэкономить ваше время на общении с банком и предотвратить блокировки.
115-ФЗ существует уже давно, но в 2018 банки поменяли подход и стали обращать больше внимания на операции, которые проходят по расчетным счетам розничного бизнеса. Одновременно с этим, сразу несколько банков перешло на мониторинг операций в режиме реального времени. Это значит, что раньше документы запрашивались после исполнения подозрительной операции, а теперь — до.
С ограничениями стал сталкиваться и честный бизнес. Его транзакции могут попадать под разряд сомнительных, даже если он забыл указать некоторые мелкие нюансы. Мы хотели бы помочь бизнесу и рассказали, как работать в новых условиях, чтобы не попасть под автоматическую проверку и не тратить время на общение с банком.
Основание, дата, НДС — это то, что лучше указывать всегда. На платежи без описания сразу срабатывает фильтр.
Что написано в ОКВЭДах — то и должно быть в счете. Не пишите про информационные услуги, если вы их не оказываете. В ОКВЭДах «пошив одежды», а деньги за «поставку оборудования» — плохой сценарий. Добавить новые ОКВЭДы для компании — 800 рублей, для ИП — бесплатно.
Это особенно касается ИП. Лучше часть денег перевести на личную карту, часть — снять, часть потратить по бизнес-карте (в Тинькофф они бесплатные) — налоговая к этому нормально относится, даже если у вас УСН 15%.
Существует рекомендуемый ЦБ минимум налогов — 0,9% от оборота. Этот минимум отслеживает банк. Если за квартал вы заплатили налогов менее 0,9% оборота, с вами свяжутся. Если у вас несколько счетов и вы платите налоги только с одного, держите под рукой выписку с этого счета, чтобы сразу предоставить в другие банки.
Это позволит отвечать на вопросы, если они случатся, максимально быстро и безболезненно. То есть сначала подписанный договор, потом предоплата. Сначала подписанный акт, потом перевод. Потому что если окажется, что у вас подозрительный контрагент, у вас будет только два дня на то, чтобы предоставить документы.
Если вы открыли счет в зарубежном банке или у иностранного брокера, то об этом нужно сообщить налоговой. Иначе вам могут выписать штраф. Разбираемся, кому нужно отчитываться в ФНС, в какие сроки и как это сделать
Уведомление налоговой о зарубежном счете: кому и в какие сроки это нужно делать
Согласно законодательству, если вы открыли счет или вклад за рубежом, то необходимо уведомить об этом Федеральную налоговую службу (ФНС). Нормы распространяются на все счета, вклады за пределами России в банках или других финансовых организациях, на которых учитываются денежные средства и другие финансовые активы. Таким образом, нужно сообщать ФНС и об открытии иностранных брокерских счетов.
О чем еще нужно уведомлять налоговую:
о закрытии счета или вклада за границей;
об изменении их реквизитов.
Это правило касается резидентов России, то есть граждан страны за исключением:
граждан России, которые постоянно проживают в другом государстве не менее года, в том числе с видом на жительство;
граждан России, которые временно пребывают в иностранном государстве не менее года по рабочей или студенческой визе со сроком действия не менее года.
Резиденты России, которые вместе с тем и налоговые резиденты, должны сообщать эти данные налоговому органу по месту учета не позднее месяца со дня открытия, закрытия счета или вклада либо изменения реквизитов. Резиденты России, которые не являются при этом налоговыми резидентами, также должны отчитываться о зарубежных счетах.
Налоговые нерезиденты — это физлица, которые пребывают в России 183 дней и менее в год.
Однако делать это они должны до 1 июня года, следующего после отчетного. Например, до 1 июня 2022 года нужно отчитаться за открытие счета в 2021 году. «Логика в том, что резидент вы или нерезидент, понятно только после истечения 183 дней, поэтому как раз берется отсечка», — рассказал «РБК Инвестициям» управляющий партнер адвокатского бюро «Проспект» Олег Бычков.
Подать документы о зарубежном счете можно несколькими способами:
по почте с уведомлением о вручении;
онлайн с электронной подписью;
через личный кабинет налогоплательщика на сайте ФНС.
Как зарегистрироваться в личном кабинете налогоплательщика
Возьмем последний способ — через личный кабинет. Если у вас его нет, то перед уведомлением налоговой о зарубежном счете нужно его получить.
Чтобы получить реквизиты доступа в личный кабинет, можно обратиться в любой налоговый орган независимо от места жительства и постановки на учет. Исключения — специализированные инспекции, которые работают как регистрационные центры, а также центры обработки данных и инспекции по работе с крупнейшими налогоплательщиками. Если вы не можете прийти лично, то за вас это может сделать уполномоченный представитель. Для этого ему нужны нотариально заверенная доверенность и свой паспорт.
Зарегистрироваться в личном кабинете также можно с помощью вашей учетной записи на портале «Госуслуги». Для этого она должна быть подтверждена. Самый простой способ подтвердить учетную запись — через приложения банков, с которыми сотрудничают «Госуслуги». Среди них «Сбер», «Тинькофф Банк», ВТБ и другие. Полный список можно посмотреть на портале.
Если вашего банка нет в этом списке, то можете воспользоваться другим способом подтверждения:
прийти лично в центр обслуживания. С собой нужно иметь паспорт и СНИЛС;
с помощью заказного письма или электронной подписи. Это займет от 2 до 14 дней. Инструкцию, как это сделать, можно посмотреть на «Госуслугах».
Теперь разберем пошагово, как уведомить налоговую об открытии счета за границей.
Как уведомить ФНС об открытии счета за рубежом: разбираем шаги
Шаг 1
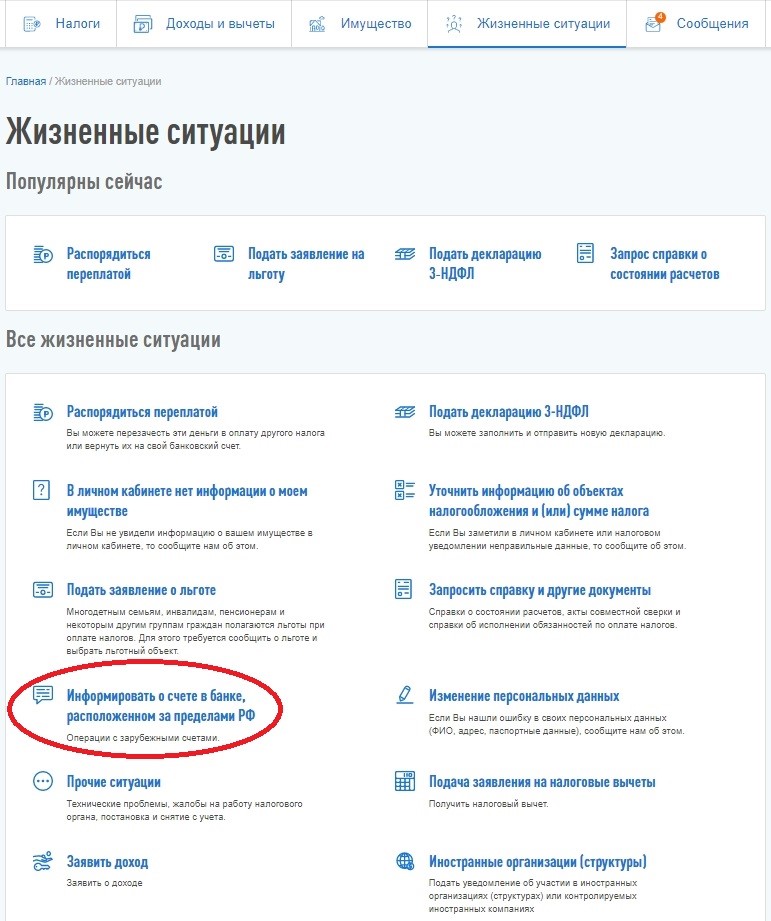
Зайдите в раздел «Жизненные ситуации» и выберете пункт «Информировать о счете в банке, расположенном за пределами РФ».
Шаг 2
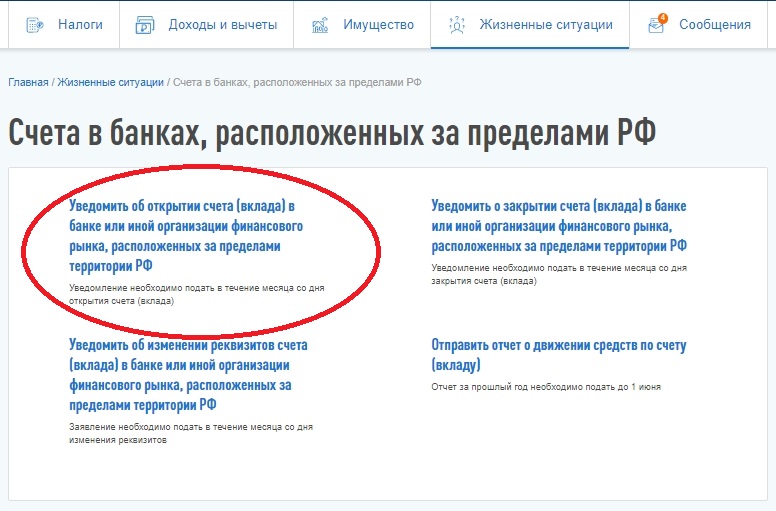
Нажмите на первый раздел «Уведомить об открытии счета (вклада) в банке. ».
Шаг 3
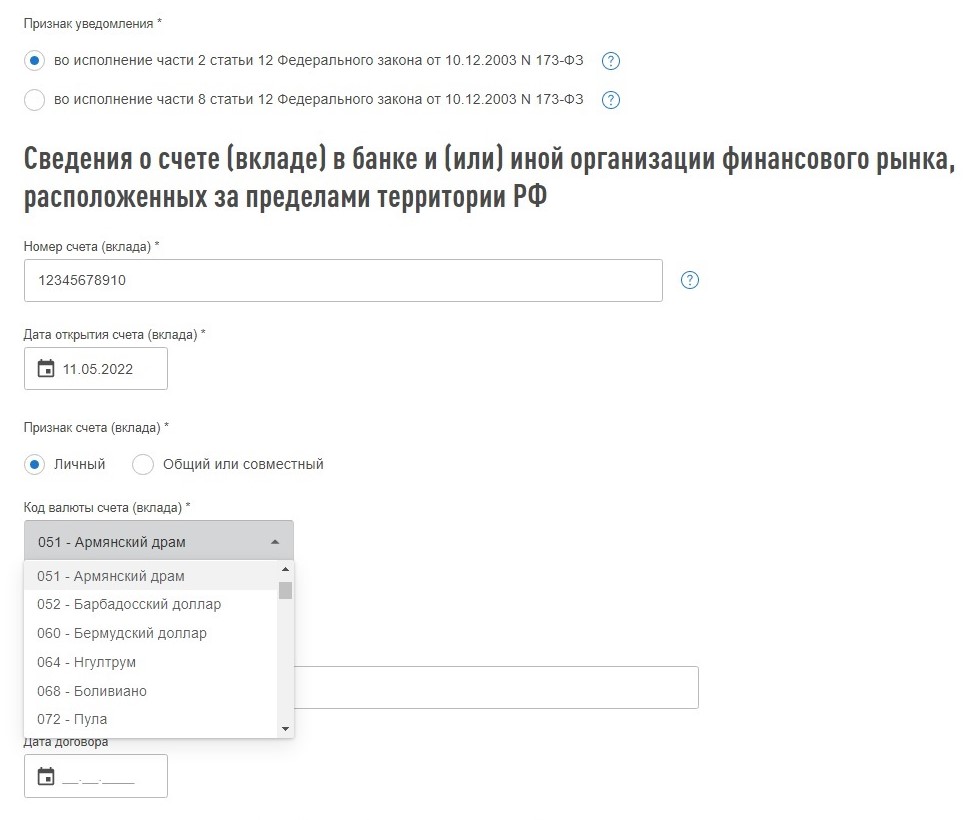
Теперь перед вами должна появиться форма, которую нужно заполнить. Обязательные поля выделены звездочкой. В списке налоговых органов будет только один, выбираем его.
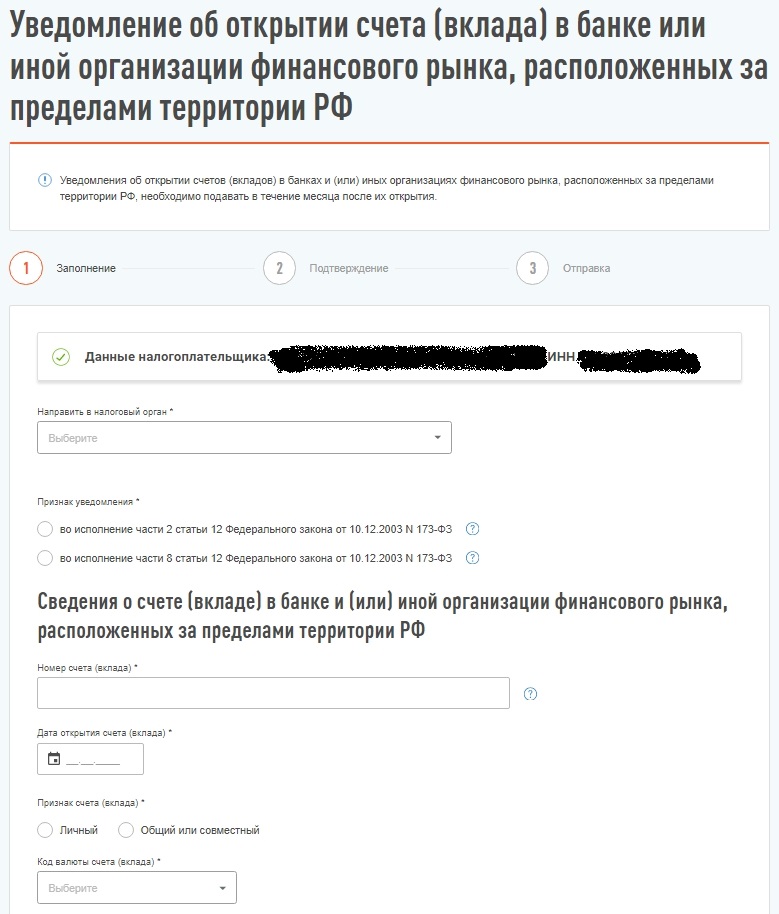
Переходим к полю «признак уведомления», здесь есть две строки. Олег Бычков пояснил, что первая строка предназначена для налоговых резидентов, то есть физлиц, которые пребывают на территории России более 183 дней в год. Вторая строка — для налоговых нерезидентов, добавил он.


Шаг 4
На этой же странице заполняем сведения о счете: его номер, дату его открытия, потом нужно вписать, какой у вас счет — личный или совместный с другими людьми, а также внести валюту, в которой он открыт. Код валюты искать не нужно, можно выбрать из предложенных вариантов.
Шаг 5
Далее в той же форме заполняем сведения об организации, в которой у вас открыт счет: выбираем, где — в банке или другой финансовой организации, вводим название, ее адрес и страну.
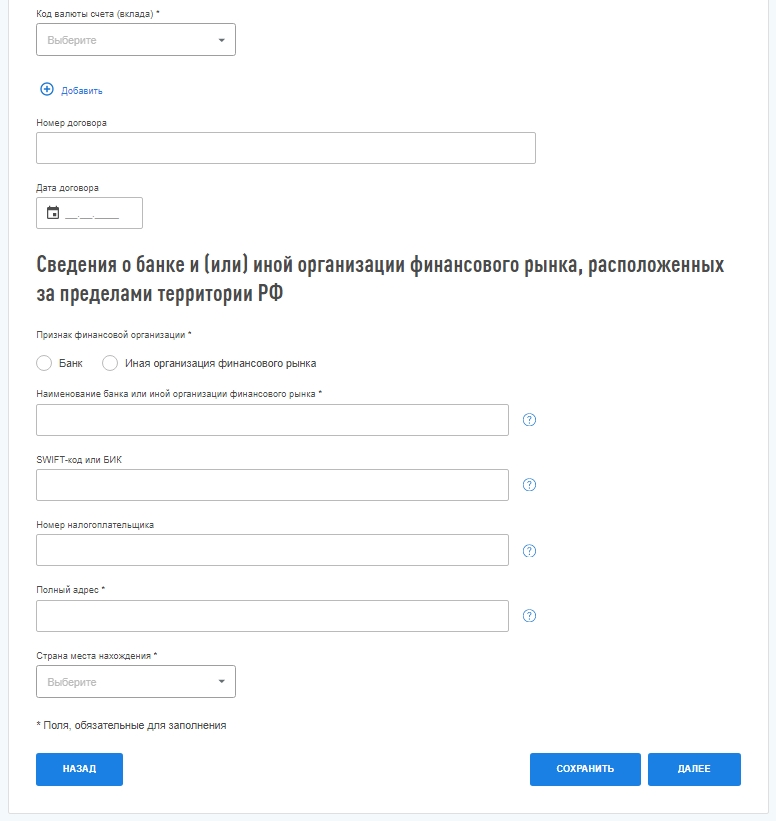
Если у вас есть данные, которые не отмечены как обязательные, то их тоже можно внести. Например, в форме есть поля, куда нужно ввести информацию о номере и дате заключения договора. Поэтому не забудьте при открытии счета за границей взять договор.
В поле «номер налогоплательщика» речь идет о номере, который вам присваивает налоговая другой страны. Например, в Казахстане это индивидуальный идентификационный номер (ИИН) — аналог российского ИНН.
Шаг 6
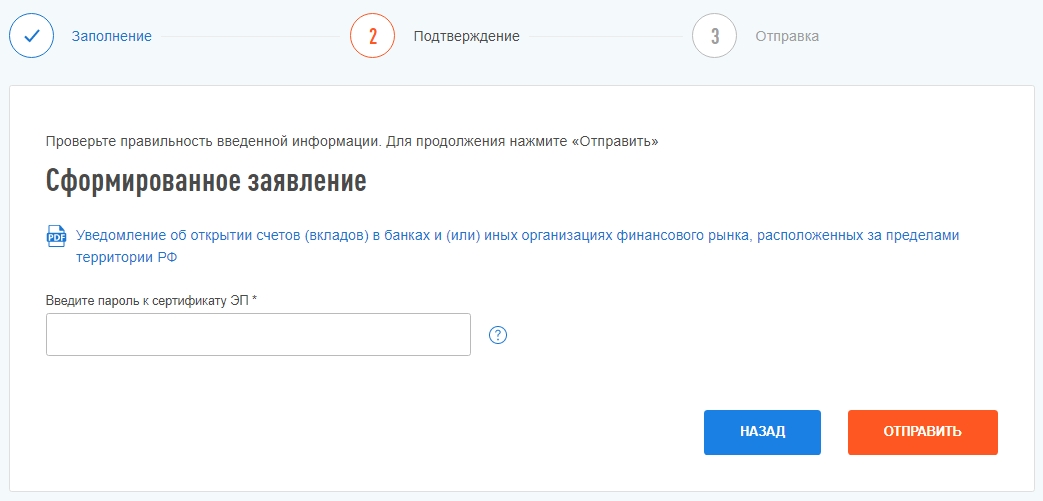
На следующем этапе необходимо ввести пароль к сертификату электронной подписи (ЭП), поэтому если у вас ее нет, то нужно получить ее заранее.
Что будет, если не подать уведомление?
Россия обменивается налоговыми данными с 79 государствами дальнего зарубежья и 12 территориями. Кроме того, с 2020 года страны СНГ начали автоматический обмен данными о доходах и имуществе бизнеса и граждан, так что ФНС может сама узнать о том, что у вас есть счет за границей.
За нарушения валютного законодательства вы заплатите штраф, в том числе за то, что неправильно заполнили данные или подали уведомление не вовремя.
для граждан: от ₽300 до ₽500, если просрочить подачу отчета не более чем на десять дней, просрочка более чем на десять дней, но менее 30 дней — ₽1 тыс. до ₽1,5 тыс., более чем на 30 дней — от ₽2,5 тыс. до ₽3 тыс.;