Sorry, you have been blocked
This website is using a security service to protect itself from online attacks. The action you just performed triggered the security solution. There are several actions that could trigger this block including submitting a certain word or phrase, a SQL command or malformed data.
What can I do to resolve this?
You can email the site owner to let them know you were blocked. Please include what you were doing when this page came up and the Cloudflare Ray ID found at the bottom of this page.
Cloudflare Ray ID: 7edca4d5bb102fae • Your IP: Click to reveal 178.132.110.58 • Performance & security by Cloudflare
Что такое P2P-платеж? Где используют P2P-платежи?
P2P-платежи (от англ. Peer-to-Peer — от человека к человеку) — это переводы денег между двумя владельцами банковских карт без участия финансовых организаций.
Сервисы P2P-платежей позволяют выполнить перевод денежных средств буквально в течение нескольких секунд, даже в том случае, если денежные счета принадлежат двум разным банкам или платёжным системам. Для перевода денег достаточно знать номер банковской карты получателя и его ФИО.
Нужно отметить, что возможность совершать такие переводы денежных средств имеется круглосуточно, 7 дней в неделю — достаточно иметь только доступ в Интернет.
Примеры сервисов P2P-платежей
2) Google Wallet.
Что касается России, то существуют такие сервисы, как:
1) MasterCard Mobile.
4) Сервис от Альфа-Банка.
и некоторые другие.
Это способ перевода денег, между картами различных банков, или даже между различными платежными системами, без обращения для этих целей к финансовым организациям, через интернет, с помощью специальных интернет-сервисов, например, с помощью сервиса RuRu, у этого вида платежа есть как свои плюсы, так и свои минусы, к плюсам можно отнести то, что для перевода надо знать и указать только номера карт, той карты, с которой деньги переводятся, и той карты, на которую деньги переводятся, скорость перевода (чаще всего деньги переводятся очень быстро, в течение нескольких секунд, но бывают и исключения, задержки), к минусам — довольно высокие комиссии у этих платежных систем, так что подумайте, хотите ли вы воспользоваться их услугами.
P2P и 115-ФЗ

Скорее всего, многие наслышаны о том, что в последнее время Тинькофф стал жестить со 115-ФЗ, и у кого-то сформировалось мнение, что все банки такие, что все карты при больших и частых переводах будут отлетать по 115-ФЗ, так ли это на самом деле?
Отрицать тот факт, что карты многих банков будут умирать ещё до того, как вы успеете прокрутить пару миллионов рублей, глупо. Потому что действительно многие локальные банки могут очень быстро отлететь, особенно если не уметь с ними работать. Но в то же время, например, Тинькофф, если не совершать большое количество мелких транзакций, не работать с QIWI и не выводить наличные, будет в среднем жить около 10-20 млн рублей оборота. При среднем спреде в 0.5% это 50-100к чистой прибыли с одного Тинькофф. Мы, например, карты Тинькофф покупаем по 5 тысяч рублей за штуку. Очевидно, что такая модель выгодна для нас: купил карту за 5 тысяч, убил ее за день или за пару дней и вытащил 50-100к чистой прибыли. Аналогичная ситуация происходит и с Райффайзен Банком.
115-ФЗ — это закон о противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма. По этому закону блокируются многие карты при работе в арбитраже криптовалюты из-за частоты объемных переводов от третьих лиц.
А вот, например, Сбербанк, в частности СберПервый (премиальный пакет для сбера, который жизненно необходим питупшнику), потенциально может у вас прожить и при обороте в миллиард рублей. Наши карты Сбера, например, уже живут более 100 млн оборота, при том же спреде в 0,5% прибыль составит уже 500 000 рублей с одного такого Сбера, сообщает телеграм-канал «Питупи».
Что же все-таки делать, если прилетела 115-ФЗ? Конечно же, деньги никто и никогда у вас не заберёт, это запрещено законодательством РФ, поэтому вы всегда можете быть уверены, что их выведут на ваши другие банковские реквизиты. Для того, чтобы процесс вывода прошёл максимально быстро, при сообщении от банка с просьбой обосновать все транзакции вы сообщаете, что хотите закрыть счёт и перенести деньги на расчётный счёт другого банка. После этого у вас спросят кодовое слово, либо позвонят по видеосвязи, либо ещё попросят как-то пройти процедуру верификации, после чего в кратчайшие сроки деньги будут переведены на указанный вами расчётный счёт в другом банке.
Подводя итог, хотелось бы ещё раз сказать, что не стоит бояться 115-ФЗ, так как это неотъемлемая часть вашей работы, если вы, конечно, не планируете все время работать только со Сбером.
Сервисы P2P-переводов денег с карты на карту Visa и Mastercard
Вы оказываете услуги, но при этом не предприниматель. Вы решили что-то продать. Вы расплачиваетесь за всех. Вам нужно погасить задолженность по кредитной карте. Вот лишь небольшой список тех ситуаций, когда нужно передать деньги от одного человека другому.
Вообще вариантов передачи денег несколько: отдать наличными, перевести электронными деньгами, оформить платеж через интернет-банк, сделать перевод с банковской кары на банковскую карту Visa или Mastercard. Каждый способ по-своему хорош, но карты все же рулят!
Мне было интересно сделать review российских сервисов P2P-переводов по банковским картам.
Сравнение способов: Cash, E-Money, Online Banking, Visa / Mastercard
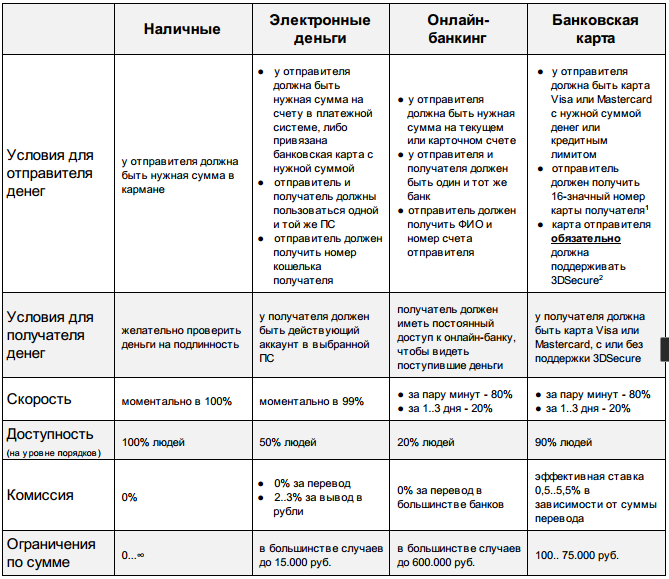
Наличные — самый простой вариант. Но что если наличных нет: не хватило денег, забыл кошелек, негде разменять, банкомат далеко.
Электронные деньги не достаточно универсальны. Подойдут в том случае, если оба человека ими пользуются, и при том одинаковыми. Если э-деньги разные — возникает необходимость их обменять. Это становится все сложнее и дороже, и уж точно не моментально. А так перевод внутри конкретной ПС моментальный, комиссии за перевод минимальные, либо вообще ноль. Комиссии за вывод в кэш все же есть — на уровне 2-3%.
Банковский перевод не быстрый. Онлайн-банкинг предполагает, что у отправителя и получателя есть интернет-банк в любом из банков. Но даже если и так, то рассматривать этот способ как моментальный можно лишь в том случае, если у отправителя и получателя счета открыты в одном и том же банке. В противном случае перевод занимает от 1 до 3 календарных дней, комиссии разные: от фиксированных 20 рублей без %%, до 3% от суммы.
Банковская карта как средство платежа наиболее проста и понятна. Карты имеют максимальный охват и доступным любому человеку «из толпы». Visa и MasterCard уже давно придумали эквайринг, но он доступен только для компаний (и предпринимателей). Для обывателей — физических лиц — реализованы технологии безопасного перевода средств с карты одного человека на карту другого: MasterCard MoneySend и Visa MoneyTransfer (или Visa Personal Payments).
Сравнение сервисов P2P-переводов с карты на карту
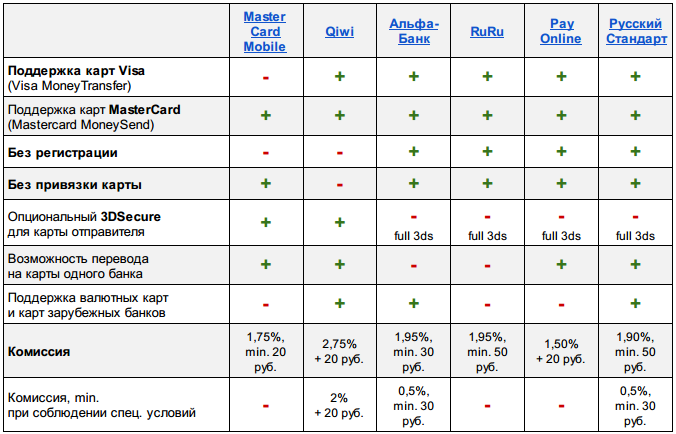
Сравнение комиссий сервисов
Я прикинул, сколько будет реальная комиссия при переводе 300, 500, 1.000, 3.000, 5.000, 10.000 и 15.000 руб. Получились интересные цифры: от 0.5% до 16.7%. 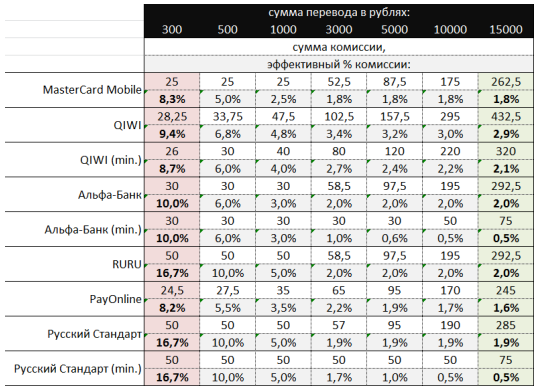
Проще все увидеть на графике: 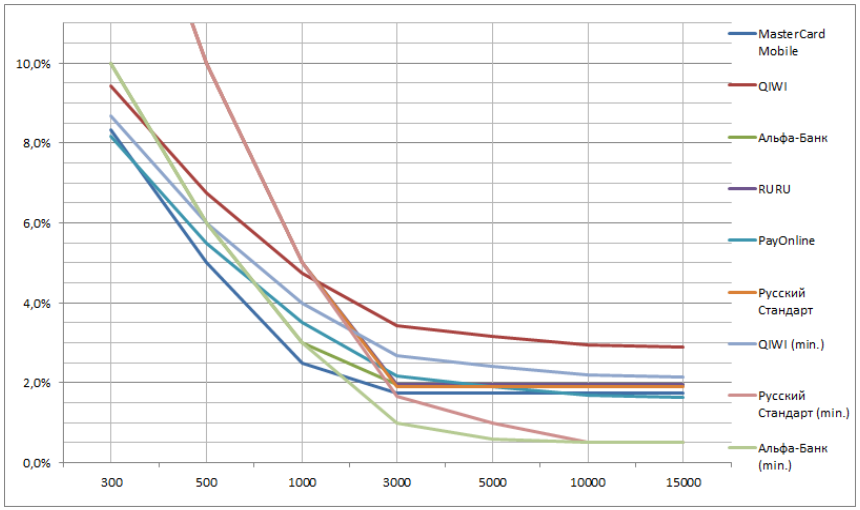
Как я уже писал, некоторые банки предлагают специальные условия по переводу средств на собственные карты (в таблице и на графике это варианты «min»). Например, «Альфа-Банк» предлагает 0.5% + 30 руб. вместо 1.95% + 30 руб. за перевод. Банк «Русский Стандарт» предлагает 0.5% + 50 руб. вместо 1.90% + 50 руб. Согласитесь, резонно пользоваться услугами тех банков, которые лицом к клиенту.