Условия ипотеки Сбербанка на строительство дома
Собственный дом или загородный коттедж — мечта российской семьи. Готовая недвижимость из «вторых рук» не всегда соответствует запросам покупателя. Поэтому большинство склоняются к самостоятельному строительству. Но личных средств не всегда достаточно, и тогда обращаются в банк. Что лучше, залог имеющейся недвижимости или ипотечный кредит, какие условия ипотеки в Сбербанке на строительство дома, требования при оформлении, — такие вопросы часто задают потенциальные заемщики.

Выбираем: залог имеющейся недвижимости или ипотечный кредит
Для строительства собственного дома банк предлагает два варианта кредитования. Самый простой — получение кредита под залог имеющейся недвижимости. Срок кредитования будет сравнительно небольшим — 5-7 лет, базовая процентная ставка — от 9,4% и 8,9% — по «Акции для молодых семей». Предусматривается наличие обеспечения возврата кредита, которым выступает другая ликвидная недвижимость, принадлежащая заемщику или третьему лицу-поручителю.
Ипотека Сбербанка предусматривает более выгодные условия заимствования, что объясняется продолжительным сроком кредитования и особенностями оформления залога. Обеспечением возврата кредита становится строящаяся, она же кредитуемая, недвижимость, право пользования и владения которой остается за должником, а право распоряжения передается кредитору. В случае, если заемщик не выполняет обязательств, банк получает преимущество на продажу залога и тем самым сможет погасить образовавшиеся долги, штрафы, пеню. В залог передается обязательно земельный участок, если он в собственности заемщика.
Сбербанк: ипотека для строящихся домов
Ипотека на строительство частного дома заинтересует многих россиян. Минимальная сумма кредита составляет 300тыс. руб. Максимальная — ограничена 75% стоимости объекта, отраженной в договоре со строительной компанией; первоначальный взнос покупателя — 25% договорной цены. Погашение кредита осуществляется равновеликими платежами, ежемесячно.
Банк предлагает базовые ставки ниже, чем при кредитовании под залог недвижимости, что зависит от суммы и срока займа.
| Срок кредитования | На сумму до 3,8млн.руб. | Свыше 3,8млн.руб. |
| До 7-ми лет | 7,1% | 6,7% |
| 7лет + 1мес. до 12лет | 7,7% | 7,2% |
| Базовые ставки (до 30 лет) | 9,1% | 8,7% |
Заемные средства банк делит на две равные части (транши), первую из которых перечисляет заемщику после подписания кредитного договора, а следующую — не менее, чем через 24 месяца.
Земельный участок под строительство дома должен находиться в собственности либо аренде заемщика.
Оформляем ипотеку: что требует банк
По сравнению с другими кредитующими организациями требования Сбербанка к заемщику отличаются лояльностью. Перечислим:
- наличие российского гражданства, постоянной или временной регистрации по месту проживания;
- минимальный возраст для получения кредита — 21 год, максимальный — 75 лет на момент выплаты ипотеки или 65-ть — для не представивших документы о трудовой деятельности;
- общий трудовой стаж — не менее 1-го года, из последних 5-ти лет и 6 месяцев — на последнем рабочем месте;
- возможность привлечения трех созаемщиков или поручителей.
Оформить ипотеку можно двумя способами: без подтверждения официального трудоустройства, источников доходов и с предоставлением подтверждающих документов. В первом случае подается минимальный пакет документов, состоящий из заявки, личного паспорта и одного документа на выбор: загранпаспорта, водительского удостоверения, страхового свидетельства, военного билета.
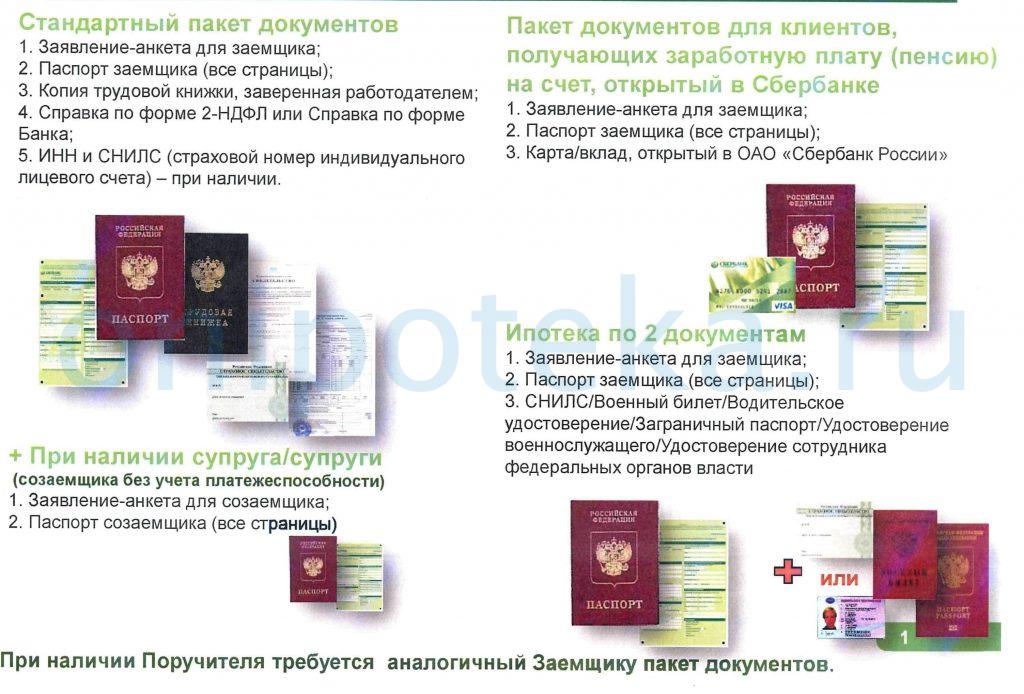
Условия ипотеки в Сбербанке на строительство дома улучшаются при предоставлении документов, подтверждающих трудовую деятельность. Заемщик подает копию трудовой книжки или контракта с работодателем, справку о доходах 2-НДФЛ за последние полгода. Перечисленные документы позволят продлить срок кредитования, снизить процентную ставку. О требованиях банка к форме документов на ипотеку онлайн — подробно в другой статье
Если нет официального трудоустройства, то почитайте статью: Как взять ипотеку без справок о доходах?
Как оформить ипотеку на строительство частного дома
- Начать процедуру оформления ипотеки или кредита в Сбербанке можно не выходя из квартиры. Для этого достаточно зайти на официальный сайт банка, выбрать последовательно пункты меню «Ипотека», «Ипотечные программы», где представлен перечень актуальных предложений, среди которых выбираем « Строительство жилого дома «.
- Кнопка «Узнать больше» откроет перед пользователем особенности кредитования по ипотечным программам. Выбрав меню «Подать заявку», можно оформить ипотеку онлайн. Это возможность получить одобрение кредита без похода в банковский офис. Ипотека онлайн оформляется в два шага:
- заполняется бланк с минимумом информации о потенциальном заемщике, на основе которой создается личная страничка пользователя;
- подается онлайн-заявка на кредит в Личном кабинете в Сбербанк-онлайн.
- Заполнять заявку необходимо внимательно, и указывать только достоверную информацию. Срок рассмотрения и принятия решения банком — 8 рабочих дней. Если банк отказал по заявке ознакомьтесь с информацией в статье: Причины отказа в ипотеке: что учесть заемщикам .
- Затем предоставляются в банк все документы по строящемуся дому.
- Оценка недвижимости. Сбербанк сам закажет отчет об оценке имущества, предоставляемого в залог.
- Если заемщик строит дом сам, то после подписания кредитного договора деньги Сбербанк перечислит на расчетный счет заемщика в виде двух траншей. Первую часть ипотеки получает покупатель сразу после заключения кредитного договора, а для получения второй части потребуется документальное подтверждение целевого расходования первого транша.
- Если заемщик нанимает подрядчика для выполнения строительных работ, то Сбербанк перечисляет сразу всю сумму.
- После окончания строительства заемщик должен оформить право собственности на дом и передать объект в залог Сбербанка.
Сбербанк: улучшим условия кредитования на строительство дома
Заемщику выгодно оформить ипотеку в Сбербанке, поскольку:
- в банке отсутствует плата за рассмотрение документов и комиссия за выдачу денежных средств;
- банк приветствует досрочное погашение ипотеки. Перечислить средства можно по заявлению заемщика также без комиссионных платежей.
Сделать ипотеку Сбербанка более выгодной помогут следующие решения. Прежде всего —государственные программы субсидирования покупки жилья. Среди них — использование средств материнского капитала на первоначальный взнос; такая возможность предоставлена для строящегося и покупки готового жилья. В текущем году действует господдержка, адресованная молодым семьям, военнослужащим.
Покупка недвижимости у компаний-застройщиков, аккредитованных в Сбербанке, гарантирует получение скидки до 2% от стоимости объекта. Список застройщиков и новостроек можно найти на сайте банка.
Сбербанк благосклонно относится к получателям заработной платы или пенсии на карту банка. Для них снижен «порог» общего стажа, не требуется подтверждение доходов. Для таких заемщиков предложены более выгодные условия, а отказы в оформлении ипотеки — редкость.
Что еще необходимо знать потенциальному заемщику
Ставки по ипотеке возрастают, если клиент:
- не является участником зарплатного проекта — на 0,3%;
- при отсутствии документов о получаемых доходах — на 0,8%;
- при отказе от страхования и электронной регистрации залога через «Центр электронной недвижимости Сбербанка»— соответственно на 1% и 0,1%.
Тем не менее даже при таких надбавках максимальное значение ипотечной ставки будет составлять 11,3% годовых.
Сбербанк и загородное строительство
В последние годы возрос интерес соотечественников к загородному жилью. На этом сегменте компании-застройщики, наряду с малоэтажным, предлагают строительство деревянных домов в коттеджных и дачных поселках. Преимущества таких объектов бесспорны:
- располагаются в экологически чистых районах;
- гармонично соединяют традиционные технологии строительства с новыми способами обработки и подготовки древесины, натуральные и полимерные материалы;
- экологичны и благоприятны для здоровья. В деревянных домах — естественная вентиляция, хорошие теплоизолирующие показатели, не требуется дополнительное увлажнение или очистка воздуха.
Если собственных средств недостаточно, в Сбербанке можно оформить ипотеку на строительство деревянного дома. Ее условия будут такие же, как и для другой недвижимости.
Ипотека Сбербанка “На строительство дома”
Условия выдачи ипотечного кредита для строительства частного жилого дома в Сбербанке. Первоначальный взнос от 25%, процентная ставка от 11.9%, максимальная сумма ипотеки до 100 000 000 ₽. Выдача ипотеки осуществляется под залог приобретаемой недвижимости, без привлечения поручителя. Информация официального сайта Сбербанка от 22 июля 2023 года.
Условия по кредиту
- Строительство
- Без ограничений
- Муж / жена
- Родственники
- Третьи лица
- Залог приобретаемой недвижимости
- Залог недвижимости заемщика: по желанию
- Поручительство физлица: по желанию
- На счет (безналично)
- Отделение банка
Процентные ставки
Процентные ставки по ипотечному кредиту «На строительство дома» Сбербанка составляют от 11.9% до 26.09% годовых в рублях. Кредит выдается с залогом и при необходимости с привлечением поручителя. Досрочное погашение ипотеки возможно в любое время без ограничений. Срок ответа на заявку — до 8 рабочих дней.
Сбербанк — Ипотека на строительство дома 2022
Желающим построить собственный дом не обязательно копить или оформлять потребительские кредиты под высокие ставки. Можно воспользоваться специально разработанной Сбербанком ипотекой под строительство частных домов. Достаточно низкая ставка и быстрое оформление делают этот кредитный продукт одним из самых выгодных на рынке.

Ипотека на строительство частного дома в Сбербанке
Классические программы ипотеки предназначены для покупки квартир, комнат или долей недвижимости в черте населенных пунктов. Как правило, они не распространяются на строительство частных загородных домов, поскольку объекта недвижимости еще нет и заемщику нечего передать в залог.
Альтернатива – потребительский кредит – достаточно затратная, ведь ставки там намного выше ипотечных.
Сбербанк идет навстречу своим клиентам. Специально для желающих построить собственный дом разработана специальная ипотека под ИЖС с приятными ставками и условиями. В 2023 году ипотека выдается в обычном режиме.
Взять на строительство дома в Сбербанке другую ипотеку не получится. Например, ипотека с господдержкой со ставкой от 2,6% доступна только для покупки новостройки, а прием заявок по сельской ипотеке под 3% завершен.
Основные условия и процентная ставка 2023 года
Ипотека на строительство частного жилого дома выдается только в рублях по базовым условиям:
Льготная ипотека на самостоятельное строительство дома
Размышляете о доме мечты, но не хватает денег на строительство? Выход есть: с лета 2022 года можно оформить льготную ипотеку на строительство дома своими силами без привлечения подрядчиков. В статье рассказываем, как это сделать.
Льготная загородная ипотека расширила перечень льготных кредитов. Теперь такой кредит можно взять, чтобы самостоятельно построить загородный дом.
Рынок нуждался в таком ипотечном продукте. Люди часто выбирают самостоятельное строительство загородного дома.
В чем смысл льготной ипотеки на строительство дома
По данным опросов россиян, количество желающих обосноваться за городом с началом пандемии коронавируса возросло. Однако сделать это могли лишь немногие. Строительство дома — дело затратное, а получить ипотеку на его возведение — сложно выполнимая задача.
Дело в том, что до 2022 года получить заем на строительство загородного дома можно было только с привлечением профессионального подрядчика, которого должен одобрить банк. Это снижало риски на выходе получить неликвидный объект, который является залогом, или что стройка вовсе будет заморожена.
Вместе с тем, стоимость услуг аккредитованных на строительство подрядчиков не устраивала потребителей — построить дом своими силами дешевле.
Все, что оставалось делать — рассчитывать на потребительский кредит, а процентная ставка по нему, как правило, выше, чем по ипотеке.
И вот в 2022 году государство пересмотрело условия по ипотечным займам — теперь получить льготный кредит и построить загородный дом своими силами без привлечения подрядчика стало проще. Залогом для банка станет земельный участок и построенный на нем дом.
По мнению правительства, эта мера помощи населению позволит обеспечить жильем не менее 50 тысяч семей.
Что такое «самостоятельное» строительство
Ипотека на загородном рынке активно развивается с 2020 года. Однако новая льготная программа принципиально отличается от предыдущих.
Этот кредит можно получить на стройку своими силами, то есть будущий дом можно строить самостоятельно или привлечь любых строителей, не обращая внимание на их юридический статус. До этого банки давали кредиты на постройку частных домов при условии, что строить будут компании, аккредитованные банком.
Привлекая профессионалов, банки снижали риски недостроя или получения неликвидного объекта в залог, но ценник у таких строителей не всегда бюджетный. Сегодня же многие вынуждены экономить.
Бюджетная стройка требует внимательного подхода ко всем тратам. Тут часто выручает рассрочка. Покупайте товары у партнеров Халвы и пользуйтесь рассрочкой до 10 месяцев.
Универсальная карта «Халва» — не просто удобное платежное средство. Она словно швейцарский нож содержит десятки полезных финансовых инструментов в одном пластике и мобильном приложении. Кешбэк до 10%, рассрочка в 250 000+ магазинов и доход на остаток до 12% с бесплатным обслуживанием. Сделайте свою жизнь слаще и удобнее!
Условия льготного кредитования
Льготные условия кредитования частного строительства просты:
- процентная ставка — не выше 8%;
- сумма — до 12 млн рублей в Москве, Московской области, Санкт-Петербурге и Ленинградской области и до 6 млн для всех других населенных пунктов;
- взнос — 20%;
- действие программы — до 1 июля 2024 года;
- рефинансирование — нет.
Обратите внимание, что заявленная ставка может быть снижена банками. Но она не может быть выше 8%.
Максимальная сумма кредита также оговорена. Но если на строительство требуется больше, то лимит можно увеличить для жителей столиц и их областей — до 30 млн рублей, в других регионах — до 15 млн рублей. Однако по льготной ставке вы получите лишь установленную сумму. Остальные деньги банк выдаст под рыночный процент.
Условия просты и понятны, однако есть ограничения по строительству.
Требования к заемщику
Оформить льготную ипотеку могут дееспособные граждане РФ с постоянной или временной регистрацией на территории страны — это главное и одинаковое для всех банков условие.
В остальном требования к заемщику у разных финансовых организаций могут отличаться. Приведем самые распространенные из них:
- возраст от 20 до 85 лет (в некоторых банках от 18 до 75 лет);
- наличие постоянного места работы и непрерывного стажа от шести месяцев (в разных банках этот срок отличается);
- совокупный трудовой стаж от одного года.
Актуальный и полный перечень требований необходимо уточнять в том финансовом учреждении, где вы планируете оформлять заем.
Какие документы необходимы для оформления ипотеки на строительство дома
Набор документов, которые понадобятся, также отличается. Перечислим, что входит в основной пакет:
- заявление на ипотеку;
- паспорт гражданина РФ;
- военный билет (для мужчин до 27 лет);
- заверенная копия трудового договора или трудовой книжки;
- документы, подтверждающие доход.
Кроме того, понадобится выписка из ЕГРН и документ о согласовании строительства с администрации населенного пункта, где предполагается возведение дома.
Это самый распространенный перечень документов. Он может меняться, поэтому заранее обязательно проконсультируйтесь у представителя банка.
Ограничения по строительству с привлечением льготной ипотеки
С условиями предоставления льготного займа разобрались, теперь посмотрим, какие есть ограничения по строительству, требования к земле и постройке.
Где и какие дома можно строить
Деньги на строительство дадут лишь в том случае, если назначение земельного участка подразумевает строительство.
У нас в стране строить дома можно на следующих землях:
- ИЖС;
- малоэтажной жилищной застройки;
- блокированной жилой застройки;
- приусадебных участках личного подсобного хозяйства;
- участках сельхозназначения в определенных условиях.
Если же земля не подразумевает строительство жилого дома, например, имеет промышленное назначение, то ипотеку не одобрят. Кроме того, банк вправе ввести дополнительные условия. Например, выдавать кредит, если участок находится не дальше 100 км от Москвы или не имеет обременений.
Деньги даются на постройку индивидуального жилого дома. Градостроительный кодекс под такой постройкой подразумевает отдельно стоящее здание, у которого не больше трех этажей и которое не выше 20 м. Делить такое здание на отдельные объекты нельзя.
Срок строительства и порядок выдачи заемных средств
Если привлекать льготные деньги на постройку частного дома, то уложиться со стройкой необходимо в год. Причем не просто построить коробку, но и подвести коммуникации, зарегистрировать постройку и поставить ее на кадастровый учет.
Заемные деньги выдают частями — траншами. О том, как это происходит, расскажем далее.
Транши на оплату стройки
Деньги по этой ипотеке банк будет выдавать частями. Если деньги нужны и на покупку земли и на строительство, то будет четыре транша. Если земля уже есть — три.
- Первый транш выдается на покупку земли. Чтобы получить второй транш, необходимо купить землю, зарегистрировать право собственности и отдать ее в залог банку.
- Второй транш выделяется на строительство фундамента. Целевое расходование придется подтверждать: предоставить банку фотоотчет, чеки по оплате расходных материалов и строительных работ, расписки от строителей, документы на подрядные работы.
- Третий транш идет на основные работы: строительство стен, перекрытий, пола, кровли и т.д. Отчитаться о выполнении этого этапа перед банком также придется. После того как банк убедится, что работы выполнены, будет направлен последний транш.
- Четвертый транш идет на заключительные работы и постановку дома на кадастровый учет.
После готовый дом передается в залог банку до полного погашения кредита.
Но транши предусмотрены и в отношении первоначального взноса. Этот взнос делится на три или четыре транша и также выплачивается банку на специальный счет после завершения каждого этапа строительства. Лишь после отчета о завершении этапа стройки и переводе очередной части первоначально взноса банк выделит следующий транш ипотеки.
Востребованность ипотеки на рынке
Мнение экспертов о востребованности ипотеки на ИЖС разделилось.
Генеральный директор VSN Realty Яна Глазунова считает, что доля таких покупателей не будет доминирующей, да и спрос по загородному рынку заметнее всего растет на уже готовые дома, с ремонтом и мебелью.
Но большинство экспертов придерживаются иного мнения. Дмитрий Веселков, директор департамента ипотечных программ и банковского кредитования компании «Метриум», убежден, рынок ждал этого продукта:
— Исследование ДОМ.РФ и ВЦИОМ показало, что порядка трети (около 50 тыс. человек) от респондентов, желающих построить загородный дом, рассчитывают справиться своими силами. Другая целевая аудитория— те, кто раньше не закончил стройку.
Ограничивающими факторами выступят срок завершения работ (год с момента выдачи кредита) и лимит в 12 млн рублей для столичного региона. Это сужает выбор до быстровозводимых проектов, в том числе индустриальных серий. Полагаю, что программа будет востребована прежде всего в регионах. Тем более, в некоторых муниципалитетах именно ИЖС составляет основную массу вводимого жилья.
Если же вы пока не готовы переезжать за город, но хотите улучшить жилищные условия, то воспользуйтесь льготной ипотекой на покупку квартиры в новостройке.
В Совкомбанке квартиры на первичном и вторичном рынке для семей с детьми доступны от 4,09% с господдержкой.
Частые вопросы об ипотеке на строительство частного дома
Тема льготной ипотеки вызывает немало вопросов. Мы собрали самые популярные из них и подготовили содержательные ответы, которые помогут вам разобраться в нюансах.
Как проверить категорию земли, на которой расположен земельный участок, и виды разрешенного использования
Данную информацию можно проверить несколькими способами:
- заказать выписку ЕГРН;
- посмотреть в кадастровом паспорте, договоре аренды на землю или в свидетельстве о праве собственности;
- уточнить на сайте Росреестра (вам понадобится точный адрес или кадастровый номер участка).
Возможно ли строительство жилого дома на земле сельхозназначения
Да, это разрешено с 2022 года, но есть условия:
- участок должен принадлежать крестьянско-фермерскому хозяйству;
- землю можно использовать только по назначению: вести фермерскую и сельхоз-деятельность;
- по соотношению к участку дом не может занимать больше, чем 0,25% от его площади, быть выше трех этажей и больше 500 квадратных метров.
Какие документы потребуются до начала строительства
Прежде чем приступить к стройке, ее нужно согласовать с местной администрацией. Для этого понадобится всего три документа:
- заполненное заявление с уведомлением о планах на строительство;
- паспорт гражданина РФ (копия);
- выписка из ЕГРН или другой правоустанавливающий документ на землю.
Подготовленный пакет документов нужно отправить в администрацию одним из перечисленных способов:
- лично отнести в приемную;
- отправить заказным письмом;
- отправить по электронной почте или сайт администрации (при наличии);
- через отделение МФЦ.
Можно ли использовать материнский капитал в качестве первоначального взноса
Да, материнский капитал можно использовать для строительства или реконструкции частного дома. В этом случае действуют те же самые требования к земельному участку и дому, о которых мы рассказали выше в статье.