Как быстрее закрыть ипотеку: советы и лайфхаки

Каждый человек мечтает обзавестись собственным жильём и, наконец, забыть про постоянные поиски квартиры, переезды, а иногда и споры с арендодателями. Причем для большинства россиян ипотека является единственным вариантом приобрести недвижимость. В этой статье мы разберёмся в том, как быстрее погасить ипотеку.
Доля сделок с ипотекой постоянно растёт
На постоянное увеличение сделок с ипотекой указывают цифры, представленные Департаментом аналитики и консалтинга «НДВ Супермаркет Недвижимости». По сравнению с 2021 годом число ипотечных сделок выросло на 21%, до 89,4%. Интересно, что основной рост показателей пришёлся именно на массовый сегмент жилья.
Изменение доли ипотеки на первичном рынке старой Москвы (масс‑маркет)
| Старая Москва | Сентябрь, 2021 | Январь, 2022 | Сентябрь, 2022 | Динамика за год, % | Динамика с начала года, % |
| Доля сделок | 68,4% | 69,3% | 89,4% | 21% | 20,1% |
| Количество сделок | 1 594 | 2 151 | 2 745 | 72,2% | 27,6% |
Именно ипотека поддерживает спрос на новостройки в Москве. Безусловно, нестабильность в экономической и политической сферах внесла свои коррективы. Но субсидирование ипотеки – как со стороны государства, так и застройщиков – позволяет гражданам получать займы на выгодных условиях. Сниженные процентные ставки и поддержка со стороны правительства позволяют оформить ипотеку с комфортным ежемесячным платежом.
Быстрое погашение ипотеки: досрочные платежи
На сегодняшний день все банки позволяют клиентам выплачивать ипотеку раньше срока. Практика комиссий и ограничений по договору давно осталась в прошлом. Поэтому выгодно выплачивать ипотеку раньше срока. Поговорим об этом подробнее.
Основные правила досрочного погашения:
- Делать досрочное погашение выгоднее в самом начале. Допустим, вы оформили ипотеку на 15 лет. Самый выгодный сценарий – внести как можно больше досрочных платежей, скажем, в первые 5 лет. Но почему? График выплат по ипотеке рассчитывается таким образом, что сначала заёмщик выплачивает проценты по ипотеке, а уже потом – гасит основное тело кредита. Поэтому тело кредита выгоднее всего уменьшить в самом начале, за счёт досрочных платежей, ведь проценты насчитываются именно на него.
В редких случаях приходится ехать в банк и подавать заявление лично. Например, ежемесячный платёж по ипотеке составляет 50 000 рублей. Вы планируете внести 63 000 рублей. На 13 000 рублей нужно написать заявление на частичное досрочное погашение.
Пример расчёта №1
Итак, для расчёта возьмём сумму ипотечного кредита 5 000 000 рублей с процентной ставкой в 9,5% сроком на 20 лет. Предположим, у нас есть 200 000 рублей, которые мы можем дополнительно внести в первый месяц. И пойдут они на уменьшение основного тела кредита и сокращение срока. Для расчётов воспользуемся калькулятором досрочного погашения (Здесь и далее — в се расчёты по ипотеке являются примерными, основанными на гипотетических ситуациях).
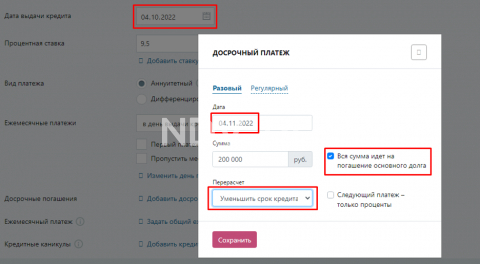
За счёт одного такого досрочного погашения мы сможем уменьшить общую стоимость кредита на 993 213 рублей. Т. е. 200 000 рублей, внесённых в первый месяц, помогают сэкономить практически миллион. При этом срок кредита сокращается на 25 месяцев.
Пример расчёта №2
Например, у вас нет возможности сделать большой единоразовый платёж как в первом примере. Но допустим, что вы можете позволить себе переплачивать каждый месяц на 6 000 рублей. Условия оставим прежними: 5 000 000 рублей, ставка – 9,5%, срок – 20 лет. Однако в этом варианте мы будем переплачивать по 6 000 рублей каждый месяц в течение, например, первых 5 лет.
Воспользуемся кредитным калькулятором.
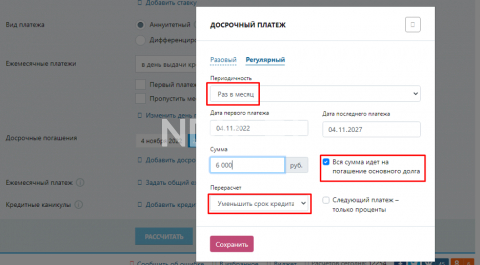
За счёт регулярных переплат всего на 6 000 рублей в течение первых 5 лет мы сможем сократить общую стоимость кредита на 1 303 088 рублей. То есть, потратив 360 000 рублей, вы сэкономите 943 088 рублей. При этом срок кредита сократится на 35 месяцев.
Коротко:если вы выполните частичное досрочное погашение ипотечного кредита, то сможете меньше переплатить по процентам. Чем раньше вы это сделаете, тем значительнее будет экономия.
Как найти средства на досрочное погашение: ТОП-5 лайфхаков
Очевидно, что частично досрочное погашение ипотечного кредита – это выгодно. Но где же взять деньги, если ежемесячные платежи и так не дают вздохнуть свободно? Есть несколько способов, о которых мы сейчас расскажем.
Лайфхак №1: налоговые вычеты
Кому подойдёт? Всем получателям дохода, который облагается налогом НДФЛ (13%). Например, работникам по найму и рантье.
По закону заёмщик может рассчитывать на два типа налоговых вычетов каждый год:
- имущественный. Заёмщик может вернуть 13% от стоимости жилья. Однако его стоимость ограничивается 2 000 000 рублей. И если вы купили квартиру за 5 000 000 рублей, то всё равно не сможете получить налоговый вычет, превышающий 260 000 рублей в год. Помимо этого, общий размер налогового вычета не может быть более 2 000 000 рублей.
- с выплаченных процентов по ипотечному кредиту. В этом случае заёмщик также может получить 13% от суммы, не превышающей 3 000 000 рублей. То есть если вы переплатили 3 500 000 рублей, вы всё равно получите максимум 390 000 рублей за один раз. Общий размер вычета также ограничен суммой 3 000 000 рублей.
При получении налоговых вычетов заёмщики могут столкнуться с некоторыми подводными камнями. Но не стоит бояться, ведь они коснутся далеко не каждого.
-
Вы купили недвижимости до 1.01.2014 года. В этом случае вы сможете получить ЕДИНОРАЗОВЫЙ имущественный вычет и вычет по переплаченным процентам. Но он не будет ограничен по сумме.
Вопрос: я купил 4 квартиры по 5 000 000 рублей. Могу ли я получить налоговый вычет?
Ответ: Да. За каждую квартиру можно получить 13% от её стоимости и 13% от суммы переплаченных процентов, если они зарегистрированы на разные лица. Но даже в таком случае общий объём выплат не будет превышать 2 000 000 рублей и 3 000 000 рублей соответственно.
Лайфхак №2: экономия на страховке
Кому подходит? Всем заёмщикам.
Страхование является обязательным условием при оформлении ипотеки. Однако вы не обязаны каждый год продлевать договор с одной и той же компанией. Благо мы живём в условиях рыночной экономики, где принято бороться за клиентов. Итак, после окончания первого года возьмите свой расчёт по страховым взносам и обратитесь с ним в другую компанию. Вам гарантированно предложат более интересные условия, но не соглашайтесь на них сразу. Возьмите распечатку с новым расчётом и вернитесь с ним в свою старую компанию. Скорее всего, вам предложат ещё более выгодные условия, чтобы сохранить клиента.
Но это ещё не всё. При досрочном погашении заёмщик может частично вернуть сумму страхового взноса. Тут тоже есть нюанс. Если вы сделаете досрочное погашение в начале года, то вам вернётся бóльшая часть от приобретённой страховки.
Лайфхак №3: материнский капитал
Кому подходит? Семьям с детьми, которые ещё не воспользовались материнским капиталом.
Сегодня россиянки могут рассчитывать на получение выплаты в 524 500 рублей за первого ребёнка, 168 600 – на второго. Сертификатом также можно воспользоваться для досрочного погашения. Однако и тут есть свои нюансы:
- Ребёнок должен иметь долю в квартире, на приобретение которой тратится материнский капитал.
- При продаже недвижимости, купленной за маткапитал, детям потребуется выделить долю в другом жилье.
Для погашения ипотечного кредита за счёт средств материнского капитала заявление можно подать в пенсионном фонде или в отделении банка.
Есть лишь одно «но» – материнский капитал можно потратить только для уменьшения размера платежей. Но стоит учитывать и плюсы – уменьшив размер платежа, вы сможете ежемесячно делать небольшое частичное досрочное погашение, сокращая срок кредита и переплату по процентам.
Лайфхак №4: субсидии и выплаты
Кому подойдёт? Многодетным семьям, которые имеют трёх или более несовершеннолетних детей.
Субсидия в размере 450 000 рублей предусмотрена для многодетных семей. Она может быть направлена на частичное досрочное погашение ипотечного займа. Обратите внимание, что субсидия может быть потрачена только на приобретение недвижимости или участка под строительство.
Тут есть одно важное условие – один из детей должен быть обязательно рождён после 01.01.2019 года.
Лайфхак №5: рефинансирование ипотеки
Рефинансирование – это возможность сэкономить на переплате, оформив новый ипотечный договор. Предположим, в одном банке предложили ставку 13%, вы согласились и взяли кредит. Но потом ЦБ изменил ключевую ставку, и другой банк начал выдавать ипотечные займы под 7%. Вот на такой разнице вы и сможете выиграть.
Процесс рефинансирования максимально прост. Вы оформляете договор, получаете средства и гасите за их счёт действующую ипотеку. И продолжаете платить уже другому банку на новых условиях.
Обратите внимание! Для рефинансирования под залог недвижимости придётся снова проводить оценку квартиры и собирать полный пакет документов – на это придётся потратить время и деньги. Поэтому если вам осталось платить по ипотеке буквально несколько лет, то делать рефинансирование, скорее всего, бессмысленно.
Что можно сделать ещё?
Конечно, существует ещё масса способов найти дополнительные деньги на досрочное погашение ипотеки. Не будем говорить о том, что можно взять подработку, отказаться от поездки на море и покупки нового телефона. Существуют более гуманные варианты, благодаря которым вам не нужно будет сильно ущемлять себя во время выплаты ипотеки.
- Продайте ненужные вещи. Практически в каждом доме есть техника, которой все пользуются максимум раз в год. Вот в углу пылится подаренный кухонный комбайн, работает вешалкой велотренажёр и грустно смотрит вдаль старый компьютер. Не поленитесь и продайте это через Интернет. Если собрать все ненужные вещи, то можно выручить добрых 30-50 тысяч.
- Поищите квартирантов. Вариант подойдёт тем, кто жил в другом месте до покупки своего жилья. Например, с родителями или в коммунальной квартире. Да, возможно некоторое время придётся потерпеть неудобства. Но средняя стоимость аренды двухкомнатной квартиры в Западном округе старой Москвы составляет 51 200 рублей (согласно исследованию, опубликованному в «РБК-Недвижимость). Например, вы можете сдать новую квартиру в аренду на год и каждый месяц делать частичное досрочное погашение на 50 000 рублей. При ипотеке в 5 000 000 со ставкой 9,5% сроком на 20 лет вы уменьшите общую стоимость кредита на 2 462 140 рублей, а период выплат – на пять с половиной лет. Неплохой курс обмена, да?
Когда невыгодно быстро гасить ипотеку?
Допустим, у вас появилась крупная сумма денег. Велик соблазн досрочно погасить ипотеку, но это не всегда может быть выгодно. Особенно в такой ситуации, когда проценты по вкладам выше, чем по займам. Это, в частности, касается людей, которым удалось оформить семейную, сельскую или любую другую льготную ипотеку.
В феврале 2022 года из-за изменения ключевой ставки ЦБ банки предлагали невероятные проценты по вкладам – до 20%. В такой ситуации было бы разумно положить деньги на депозит, получить прибыль и благодаря этим средствам досрочно гасить ипотеку. Сейчас, конечно, ситуация с депозитами изменилась. Но сделаем примерный расчёт, если вдруг ситуация повторится. Тогда вы сможете не заниматься рассуждениями, а быстро принять выгодное для себя решение. Итак:
Возьмём семейную ипотеку в ВТБ :
- Сумма кредита – 2 400 000 рублей
- Первоначальный взнос – 600 000 рублей
- Ставка – 5,7%
- Срок – 20 лет
Без частично досрочного погашения переплата составит 1 627 680 рублей. Приличная сумма, составляющая половину стоимости квартиры. Для её уменьшения лучше воспользоваться досрочным погашением. Например, у нас появилось 300 000 рублей. Можно сразу пустить их на выплату ипотеки, но в условиях высоких процентов по депозитам лучше приумножить сумму.
Вернёмся в март 2022 года, ведь для того, чтобы сберечь накопления россиян от инфляции, ЦБ может вновь изменить ключевую ставку. Итак, рассмотрим депозит в банке «Ренессанс Кредит». На специальном тарифе действовала ставка 20% годовых. Если мы положим 300 000 на депозит на 181 день, то через полгода можно будет снять 329 753 рублей. Вернёмся к калькулятору по досрочному погашению ипотеки.
- Если мы сразу тратим 300 000 рублей на погашение ипотеки, то переплату удаётся сократить на 528 287 рублей;
- Если мы пользуемся депозитом и тратим 329 753 рубля, то общая стоимость кредита уменьшится на 552 488 рублей.
Небольшой, но плюс. Чем больше будет сумма, тем серьезнее получится экономия.
Резюмируем
Как же побыстрее рассчитаться с ипотечным кредитом? Безусловно, такие мысли мучают любого человека, который недавно стал счастливым обладателем новой квартиры. Резюмируем – для скорейшего возвращения банку долга:
– используйте все лишние деньги для частичного досрочного погашения с первого же месяца;
– не забывайте о поддержке государства, в том числе о налоговых вычетах;
– следите за предложениями кредитных организаций о рефинансировании и за ситуацией с банковскими депозитами.
Как выйти из ипотеки при разводе?
Квартира, которая приобретается при помощи ипотеки после заключения брака, в соответствии с российским законодательством, является совместной собственностью. В подобной ситуации совершенно не имеет значения, на кого из супругов оформлен кредит и жилье. Более того, сегодня банки попросту не оформляют кредит на мужа или жену без согласия второго супруга выступить созаемщиком по ссуде. В результате, возникает солидарная ответственность супругов перед финансовой организацией.
Алгоритм раздела ипотеки
Процедура раздела купленной супругами во время брака в ипотеку квартиры выглядит следующим образом:
- Официальная регистрация развода.
- Обращение в кредитное учреждение с брачным договором или соглашением о разделе имущества, к которому должны быть приложены сопутствующие документы. Их количество и перечень определяется правилами конкретного банка. В большинстве случаев требуется предоставить копию ипотечного договора, документы о расторжении брака, а также справки о величине доходов бывших мужа и жены за последние 6 месяцев.
- В случае одобрения предлагаемых созаемщиками условий раздела обязательств по погашению ипотечного кредита со стороны банка, составляются новые документы по ипотеке: два кредитных договора, если оба бывших супруга участвуют в продолжении выплат по займу, и один контракт, если кто-то из созаемщиков выходит из сделки. Банк выступает важным участником решения проблемы раздела имущества, приобретенного по ипотечному кредитному договору, при разводе. Поэтому целесообразно привлекать сотрудников финансовой организации на стадии переговоров по составлению брачного договора или соглашения о разделе имущества между супругами. Это увеличит вероятность одобрения сделки со стороны банка.
- При отказе банка принимать условия созаемщиков, что на практике бывает достаточно часто, они имеют возможность обратиться в суд.
Законодательный аспект
Раздел имущества супругов регламентируется в первую очередь Семейным кодексом РФ. Процессуальные нормы, связанные с судопроизводством, отражены в Гражданском процессуальном кодексе РФ.
Разделить имущество супруги могут как во время брака, так и после его расторжения. При этом разделение имущества не обязательно проводить в суде. Супруги могут решить между собой, у кого останется то или иное имущество либо в каких долях поделить нажитое в браке, и заключить нотариальное соглашение о разделе имущества. В соглашении о разделе имущества супруги закрепляют достигнутые договоренности. Если между мужем и женой нет согласия в вопросе раздела имущества, то раздел имущества производится в суде. Суд решит, какое имущество следует признать общей собственностью супругов, в каких долях поделить такое имущество, кому какое имущество передать.
По действующему законодательству разделу подлежит то имущество, которое было нажито, приобретено супругами за счет общих доходов по возмездным сделкам во время брака. Такое имущество является общей собственностью супругов или, по-другому, – совместно нажитым. При этом не имеет значения, на кого из супругов записано такое имущество или кто из супругов больше работал и зарабатывал. Об исключениях из этого правила написано чуть ниже. Общим имуществом может быть движимое и недвижимое имущество, вклады и денежные средства, акции, доли в уставном капитале коммерческих обществ, то есть все, что было куплено, зачислено на расчетный счет на имя любого из супругов.
Имущество, полученное во время брака по безвозмездным сделкам, – в дар, при приватизации, а также по наследству – признается собственностью того супруга, кому такое имущество передано.
По общему правилу все имущество делится поровну. На практике это означает, что за каждым из супругов признается по 1\2 доли в праве собственности. При этом неделимое имущество может быть передано одному из супругов с условием выплаты второму супругу денежной компенсации.
Общие долги супругов при разделе общего имущества супругов распределяются между супругами пропорционально присужденным им долям.
Долг признают общим, если долг возник по инициативе обоих супругов в интересах семьи и (или) все полученное было использовано на ее нужды. Например покупка квартиры.
Нужно выйти из ипотеки при разводе?
Воспользуйтесь бесплатной помощью опытного юриста по ссылке ниже. Консультация возможна онлайн или в нашем московском офисе.
Как избавиться от ипотеки в сбербанке
Возможные варианты отказа от ипотеки. Отказ от ипотеки в рамках законодательства и с минимальными потерями. Кардинальное решение проблемы выплаты ипотечного кредита. В этой статье мы разберем вопрос, как можно избавиться от ипотеки (ипотечного кредита) законно с наименьшими потерями
- Нечем платить ипотеку. Как отказаться от ипотечного кредита
- Избавление от ипотеки: цели и задачи
- Отмена ипотеки в судебном порядке
- Можно ли отказаться от ипотеки после подписания кредитного договора?
- Отказ от ипотеки после расторжения брака
- Цивилизованная аренда
- Рефинансирование ипотеки, оформленной в Сбербанке
- Основные цели и задачи избавления от ипотечного кредита
- Как отказаться от военной ипотеки, выданной Сбербанком?
- Продажа ипотечной квартиры
- Отказ от ипотеки: возможные варианты решения проблемы
- Отказ от ипотеки до подписания кредитного договора
- Юридические последствия, если не платить ипотеку
- Досрочное погашение ипотеки в Сбербанке
- Отказ от ипотеки в Сбербанке: прекращение платежей и продажа залога
- Оставить все как есть
- Уступки от банка
- Вопросы и ответы
Нечем платить ипотеку. Как отказаться от ипотечного кредита
При ситуациях, когда деньги на покупку квартиры получены недавно, заемщик может вернуть средства в пользу банка с уплатой процентов за период нахождения их на счету – срока пользования.
На практике существует множество нюансов, как отказаться платить ипотеку, сделать это можно в момент:
- заключения договора до внесения аванса по договору;
- после выплаты средств незначительный период времени;
- при длительном погашении задолженности по графику.
Для определения процедуры и установления сроков, в течение которых требуется расторжение договора, необходимо ознакомиться с договором ипотечного кредитования. К примеру, условия, как отказаться от ипотеки в Сбербанке, не применимы к отношениям при получении займа в иных финансовых учреждениях. Действуют индивидуальные сроки уведомления о досрочном расторжении договора или получения разрешения на оформление переуступки права требования на другого покупателя.
Важно: Прежде чем отказываться от ипотеки, необходимо рассмотреть варианты решения вопроса, обратившись в банк, или стороннюю организацию. В таком качестве может рассматриваться реструктуризация и рефинансирование.
Избавление от ипотеки: цели и задачи
Как избавиться от ипотеки? Как ни странно, но решить задачу избавления от ипотеки бывает куда проще, чем по потребительским займам. Однако очень многое зависит от того, какие сопутствующие цели стремится достичь заемщик.
В большинстве случаев заемщики-должники ставят цели:
- Сохранить залог в своей собственности, но при этом добиться изменения условий ипотеки, чтобы появилась возможность снизить долговую нагрузку и на более мягких условиях вносить периодические платежи.
- Сохранить залог и самостоятельно создать для себя условия снижения кредитной нагрузки (рефинансирование).
- Поскорее закрыть кредит и не важно, удастся сохранить залог или нет.
Ипотечный кредит – сложная форма кредитования. И хотя залог – это одно правоотношение, а кредит – другое, они взаимозависимы. Поэтому, как правило, взаимозависимы и цели, которые ставит перед собой заемщик, рассчитывая избавиться от кредита. Практически всегда приходится выбирать: либо сохранить залог за собой, либо нет и в этом случае действовать по ситуации.
Проще всего закрыть кредит, когда есть готовность к утрате залога – он сам по себе обеспечит исполнение обязательств. И сложнее – когда важно сохранить недвижимость или земельный участок. Здесь в любом случае придется либо самостоятельно искать источники рефинансирования или погашения кредита, либо договариваться с банком.
Прежде чем выбирать вариант решения вопроса с ипотекой, нужно обратиться к рассмотрению возможности ее погашения за счет страховки. Далеко не всегда, но некоторые заемщики страхуют свою гражданскую ответственность по кредитному договору, в том числе на случай потери работы или источников доходов. Возможным решением вопроса может стать и наличие страховки здоровья и жизни заемщика. Страховая компенсация обеспечит полное или хотя бы частичное погашение кредита.
Если страховки нет, либо случай не подпадает под страховой, необходимо решать вопрос уже с банком.
Отмена ипотеки в судебном порядке
Если вы пришли к осознанию того, что просто не в состоянии платить ежемесячные взносы по ипотеке и решили их больше не вносить, то рано или поздно вас ждет повестка в суд. Причем, если вы не стремитесь решить свою проблему совместно с банком и игнорируете звонки и письма кредитора, то суд, с большой долей вероятности, примет решение не в вашу пользу. А после того, как на ваше жилье будет наложено взыскание, вам придется его покинуть.
Если у вас нет других вариантов жилья, то максимум на что вы можете рассчитывать: это отсрочка приведения решения в исполнение на 12 месяцев (это возможно в том случае, если на вашем иждивении маленькие дети, а альтернативного жилья совсем нет) или временное пребывание в муниципальных жилых объектах. Последний случай также из разряда призрачных, поскольку у муниципалитета, как правило, такого жилья попросту не хватает на всех льготников.
При этом, доводя дело до суда, вы ставите крест на своей кредитной истории. Как известно, банки обмениваются базами данных на неблагонадежных заемщиков, а значит, вы больше никогда и нигде не сможете взять кредит, даже обычный потребительский. Помните об этом. Таким образом, этот вариант решения проблемы ипотеки нельзя назвать оптимальным, скорее это решение на самый самый крайний случай.
Можно ли отказаться от ипотеки после подписания кредитного договора?
В случае заключения ипотечного договора необходимо будет выбрать для себя подходящий вариант отказа от непосильной ноши в виде ипотеки. Банковские менеджеры помогут выбрать подходящую схему погашения кредита и тонкости различных способов преодоления проблем с ипотечной задолженностью.
Единственным препятствием в решении отказаться от ипотеки может стать незнание, что будет, если отказаться от ипотеки? На любом этапе сделки по заложенной недвижимости клиент должен понимать, что теряет ряд средств, выплаченных по кредиту, но если он не в состоянии больше погашать кредитный долг, то стоит заранее уведомить об этом банк, чтобы не оплачивать ощутимые штрафные санкции за просроченные платежи.
Отказ от ипотеки после расторжения брака
При прекращении семейных отношений, если квартира была приобретена в совместную собственность супругов после оформления брака в загс, имущество является общим. На него распространяются положения о равных долях при отсутствии иных условиях раздела в случае развода. В последнем случае объем имущественных прав и обязательств перед банком-кредитором определяется на основании положений брачного договора или нотариально заверенного соглашения.
На практике возникает множество вопросов, как отказаться от ипотеки при разводе. Среди них определение долей в случае, если часть средств при погашении платежей вносилась за счет личных средств одного из супругов, вырученных от продажи жилья, приобретенного до официального заключения брака, в порядке наследования или дарения после образования семейного союза.
Есть также возможность предусмотреть, как отказаться от доли в ипотеке при разводе. Один из супругов пишет согласие на переход права собственности на вторую сторону при снятии с него обязательств по выплате кредита в объеме, пропорциональном размеру его доли. О том, как оформить такой договор, следует уточнять у специалистов кредитующего банка.
Важно отметить, что несовершеннолетние дети не приобретают доли в праве собственности на совместно нажитое имущество, купленное в браке. Они не приобретаются доли в квартире, купленной в ипотеку, и выселяются на общих основаниях, даже если такое жилье является для них единственным местом жительства.
Что происходит в случаях, если семейная пара прекратила официально отношения и нет возможности платить ипотеку. На практике существует несколько способов решения такого вопроса:
- Реализация недвижимости, оформленной в кредит с возвратом выплаченных средств каждому супругу в долях.
- Составление двух графиков платежей с выплатой средств отдельно в равных или других объемах, установленных брачным договором или нотариально заверенным соглашением.
- Один из супругов вправе заявить, не хочу платить ипотеку. В таком случае происходит прекращение договора с ним с переводом долга и собственности полностью на другую сторону. После этого оплата происходит только от одного должника, созаемщик в силу закона освобождается от такой обязанности.
Если ипотека оформлена до заключения брака официально, то платежи продолжает вносить бывший супруг, на которого оформлен договор. Вопрос о разделе ипотечного жилья и перезаключения соглашения с банком может рассматриваться в рамках решения имущественных споров в совокупности в отношении всех прав на недвижимость и иные объекты в рамках расторжения брака или после его прекращения.
Нежелательно доводить до такой ситуации, когда заемщик длительное время размышляет над тем, как отказаться от ипотеки после подписания договора и не вносит платежи согласно утвержденного банком графика. В этом случае возможно наложение процедуры ареста с последующей продажей на публичных торгах.
Стоимость жилья при применении такой схемы будет снижена на 50-60%. Остаток средств, вырученный от продажи, возвращается заемщику. Однако до такой ситуации лучше не доводить и урегулировать вопрос с возможностью реализации имущества до наложения санкций банком.
Цивилизованная аренда
В данном случае вам предлагается переоформить ипотеку на третье лицо, которое станет платить основную сумму ежемесячных взносов, но и будет считаться полноправным собственником. Вы при этом будете выступать арендатором, и ваш ежемесячный платеж станет на порядок меньше, что избавит вас от лишней финансовой нагрузки. Но не решит вашу жилищную проблему полностью.
Как правило, цивилизованная аренда предусматривает проживание бывшего заемщика в ипотечном жилье около пяти лет, а дальше ему придется снова всерьез думать о том, где жить. Цивилизованная аренда оформляется через компании-посредников, которые самостоятельно взаимодействуют с банком и улаживают все формальности.
Рефинансирование ипотеки, оформленной в Сбербанке
Процентные ставки по ипотеке периодически пересматриваются финансовыми организациями. В определённых ситуациях заёмщик имеет возможность рефинансировать текущую задолженность с большой выгодой для своего бюджета. Заём, выданный Сбербанком, будет погашен за счёт новой ссуды. Как отказаться от ипотеки в Сбербанке и получить новый кредит?
Для оформления займа клиент должен предоставить в банк:
- Паспорт гражданина РФ;
- Копию трудовой книжки;
- Справку о доходах;
- Копию страхового договора;
- Справку об остатке задолженности по ипотечному займу.
Рефинансирование может быть особенно выгодным в периоды экономических кризисов. Резкое изменение валютного курса и ключевой ставки ЦБ РФ значительно меняет стоимость ипотечного кредита. Заёмщику следует внимательно изучить программы реструктуризации долга, которые предлагают банковские структуры. Клиент Сбербанка может отказаться от стандартных кредитных продуктов и воспользоваться услугами сторонней финансовой организации.
Основные цели и задачи избавления от ипотечного кредита
Далеко не все понимают, но освободиться от ипотечного бремени зачастую намного проще, чем от потребительского кредита. Однако всё определяется в первую очередь целями и задачами, которых стремится добиться заёмщик.
Чаще всего ипотечные заёмщики определяют для себя следующие цели:
- Сохранить залоговое имущество в собственности, но одновременно достичь внесения изменений в условия ипотечного договора. Это поможет снизить кредитное бремя и обслуживать займ на более выгодных условиях.
- Сохранить право собственности на недвижимость или землю и самостоятельно добиться сокращения кредитной нагрузки. Достичь этого можно при помощи рефинансирования ипотеки.
- Погасить ипотеку как можно быстрее. При этом заёмщику неважно, останется ли предмет залога в его собственности.
По своей сути ипотека является достаточно сложной формой кредитования. Такой займ включает два вида правоотношений: по поводу предмета залога и непосредственно по поводу кредита. Две этих части взаимосвязаны, поэтому цели, которые ставит по отношению к ним заёмщик при решении освободиться от ипотеки, также зависят друг от друга.
Легче всего освободиться от ипотечного кредита, если заёмщик готов потерять предмет залога. При этом именно имущество сможет обеспечить исполнение обязательств.
Если же важно сохранить право собственности на недвижимость или землю, ситуация осложняется. Придётся самостоятельно найти источник для погашения ипотеки, её рефинансирования либо попытаться договориться с банком.
Прежде чем приступить к выбору способа освобождения от кредитных обязательств, следует обратить внимание на возможность решить этот вопрос при помощи страховки. Большинство заёмщиков оформляют полис страхования жизни, а также здоровья. Более того, некоторые из них оформляют страховку на гражданскую ответственность, в том числе по поводу ситуаций потери работы или сокращения уровня дохода.
Страховые выплаты могут помочь заёмщику полностью или хотя бы частично погасить ипотеку. Если полис не был оформлен, либо ситуация должника не является страховым случаем, придётся искать другой способ решения проблемы.
Законные способы избавления от ипотеки
Как отказаться от военной ипотеки, выданной Сбербанком?
Большинство российских военнослужащих являются участниками НИС (накопительно-ипотечной системы). Солдаты и офицеры российской армии включаются в специальную электронную базу данных.
Военнослужащий исключается из реестра в следующих случаях:
- Увольнение из рядов Вооружённых сил;
- Смерть;
- Пропажа без вести.
Как отказаться от ипотеки в Сбербанке и выйти из НИС? Отказаться от ипотеки могут солдаты и офицеры, подписавшие контракт с государством до 2005 г. Для оформления отказа военнослужащий должен подать рапорт на имя командира. В некоторых ситуациях участник НИС может быть исключён из ипотечного реестра по решению судебных органов.
Продажа ипотечной квартиры
Это кардинальное решение проблемы ипотеки раз и навсегда. Однако стоит учитывать несколько неприятных моментов: как правило, покупатели жилья не слишком охотно выбирают ипотечное жилье. Если им попадется вариант без обременения, то, скорее всего они выберут его. Потому для того, чтобы наверняка продать жилье, вам придется установить цену ниже рыночной. В таком случае вы рискуете не погасить весь долг перед банком или же если и погасите, то только его, а все ваши платежи за время уплаты ипотеки можно считать вылетевшими в трубу. Такой ход решает проблему ипотеки, но не решает ваших жилищных проблем, потому прежде чем им пользоваться, стоит все очень тщательно просчитать и взвесить.
Отказ от ипотеки: возможные варианты решения проблемы
Конечно, идеальным вариантом было бы прийти в банк и заявить: «Извините, я не тяну кредит, давайте просто разойдемся по-хорошему». Но так не бывает. Для того чтобы закрыть ипотеку вам придется приложить едва ли меньше усилий, чем для того, чтобы взять ее. Существуют такие варианты отказа от ипотеки:
- вы перестаете платить ежемесячные вносы, банк подает в суд и отбирает у вас заемное жилье;
- вы обращаетесь со своей проблемой в банк, доказывая наличие серьезных финансовых проблем (вы лишились работы, родился ребенок, кому-то из членов семьи требуется операция и т.д.) и банк смягчает для вас условия кредитования;
- вы продаете жилье по такой цене, которая позволяет вам погасить оставшийся долг по ипотеке;
- вы участвуете в программе «цивилизованная аренда» и становитесь не собственником, а арендатором квартиры, но и ежемесячный платеж ваш значительно сокращается;
- вы рефинансируете займ на более выгодных условиях (более длительный срок кредитования или меньший процент и т.д.);
- вы ищете вторую, третью работу, в общем, стараетесь изо всех сил заработать столько, сколько нужно.
Рассмотрим каждый из этих случаев подробнее с учетом того, на какой стадии будет происходить отказ. Если соглашение об ипотечном кредитовании еще не было подписано, то можно просто поставить в известность финансовую организацию о том, что принято решение не заключать его. Дополнительных штрафов и пени за отказ банки не берут, если заемщик не допустил просрочки по первому платежу, то престиж его кредитной истории не пострадает.
Отказ от ипотеки до подписания кредитного договора
Некоторые россияне принципиально не берут деньги под процент. Они ведут скромный образ жизни и стараются искать дополнительные источники доходов. Разумная экономия и регулярный учёт денежных потоков позволяют эффективно управлять финансами. За 15-20 лет житель крупного города, получающий среднюю зарплату, вполне может накопить на небольшую квартиру. Такой способ решения жилищного вопроса подходит не всем. В один прекрасный момент человек не выдерживает и тратит накопленный капитал. Многие люди обращаются в банки и оформляют ипотеку из-за отсутствия дисциплины.
Как отказаться от ипотеки в Сбербанке, если соответствующее соглашение уже подписано? Согласно действующему законодательству ипотечный договор расторгается в течение 14 суток после подписания соответствующих бумаг. В этом случае заёмщику придётся уплатить процент за время, прошедшее после зачисления денежных средств на счёт.
Юридические последствия, если не платить ипотеку
Можно ли не платить ипотеку и расторгнуть договор с банком? Такая возможность существует, но какие последствия ждут нарушителя, известно, исходя из условий договора ипотечного кредитования и требований закона. Среди мер, применяемых к просрочившим платежи заемщикам, применяются:
- наложение пеней за каждый день просрочки и штрафных санкций на основании действующего соглашения;
- арест квартиры с последующей реализацией и выселением граждан, также несовершеннолетних, если жилье единственное для проживания на основании ст.446 ГПК РФ;
- продажа залогового имущества на торгах с возвратом выплаченной суммы заемщику за вычетом процента за использование кредитных средств в течение определенного периода.
В течение какого периода будут наложены меры указывается в индивидуальном договоре ипотечного кредитования. В случае, если должник производил ранее платежи добросовестно не нарушая сроки и его финансовые проблемы носят временный характер, банк может предоставить отсрочку или рассрочку. Такая возможность предоставлена на основании п.3 ст.54 Закона об ипотеке и предусмотрена на максимальный период до 1 года при уважительности причин и их документарного обоснования. Такие действия принимаются до передачи дела в суд. Однако решить вопрос есть возможность и при рассмотрении дела путем заключения мирового соглашения.
На основании ст.333 ГК РФ должник вправе требовать уменьшения долга по неустойке с учетом сложной финансовой ситуации или наступления других обстоятельств, которые повлекли неуплату долга и отсутствием вины заемщика.
Досрочное погашение ипотеки в Сбербанке
Как отказаться от ипотеки в Сбербанке, если у человека достаточно денег для погашения займа? Большинство кредитных договоров содержат положение, допускающее досрочный возврат ссуды. Неустойку за внеплановый возврат денежных средств Сбербанк не взимает. Клиенту нужно подписать заявление, принести его в банк или провести соответствующую операцию в системе Сбербанк Онлайн.
В заявлении нужно указать:
- ФИО заявителя;
- Номер отделения Сбербанка и ФИО руководителя;
- Номер договора;
- Реквизиты счёта.
После рассмотрения заявления банк предоставит бумагу с расчётом остатка платежа. Если клиент не согласен с размером долга, то он должен подтвердить свои сомнения документально. Когда консенсус с банком будет достигнут, клиенту необходимо перечислить деньги на счёт и погасить долговые обязательства. Далее следует расторгнуть кредитный договор, закрыть счёт и снять обременение с имущества.
В документах могут присутствовать пункты, не позволяющие погасить долг досрочно. В таких соглашениях есть оговорка, допускающая внеплановые платежи через тридцать дней после заключения договора ипотеки. Это требование может быть оспорено в судебных инстанциях.
Отказ от ипотеки в Сбербанке: прекращение платежей и продажа залога
Жилищная ссуда обеспечена залоговым имуществом (квартира, дом, земельный участок, поручительство физического лица и др.). Если материальное положение клиента резко ухудшается, то он должен обратиться к кредитному менеджеру. Погашение долга будет осуществляться за счёт средств, полученных от реализации залога. Если денег, вырученных от продажи квартиры, не хватит для погашения долга, то клиенту придётся оплачивать остаток задолженности самостоятельно.
Граждане, не идущие на контакт со Сбербанком, будут вынуждены заплатить штраф. Его размер зависит от текущего значения ключевой ставки, которую определяет Банк России. Нежелание решать долговые вопросы приведёт к тому, что кредитная история заёмщика будет испорчена. Оформить ипотеку повторно должник уже не сможет.
Оставить все как есть
Если ваши финансовые затруднения временные и есть шансы на благополучное разрешение ситуации в ближайшем будущем, то возможно есть смысл поискать дополнительные временные источники дохода или взять беспроцентный займ у родственников. Ведь если вы решитесь на какой-либо кардинальный шаг, то это лишит вас возможности иметь собственное жилье. А пережив трудные времена, вы снова сможете свободно уплачивать ипотеку, приближая тот день, когда оно полностью перейдет в вашу собственность.
Худшим вариантом, как можно отказаться быть созаемщиком по ипотеке или же основным заемщиком – скрываться от банка и не отвечать на звонки его менеджеров. Рассрочка будет расти, а решение проблемы не будет найдена, ведь недостающая сумма не появиться из воздуха. Простой отказ от оплаты задолженности может привести к негативным последствиям:
- негативной кредитной истории;
- попаданию в черный список не только банка, в котором оформлялась ипотека, но и в его дочерние филиалы;
- росту долгов по штрафам и пеням;
- в случае положительного решения в пользу банка, тот может арестовать не только заложенную недвижимость, но и имущество безответственного клиента.
Через полгода должнику, который не идет на контакт, будет выслана судебная повестка. В судебном порядке, при грамотной защите заемщику могут уменьшить долг за счет снятия штрафных санкций, в случае пропуска заседания суда, договориться об уступках с банком не получится. Для обжалования официального постановления предоставляется всего 10 дней.
Уступки от банка
На самом деле, смягчить условия ипотеки вполне возможно. Дело в том, что в банке также понимают, что судебная тяжба – это длительный и затратный процесс. Намного выгоднее немного уступить заемщику, чтобы не потерять прибыль по займу в целом. Если вы в состоянии доказать свои сложные финансовые обстоятельства (к примеру предоставить трудовую книжку с записью об увольнении или свидетельство о рождении ребенка, а также декретный больничный и т.д.), то банк вполне может сделать шаг вам навстречу.
Банк, чтобы ввязываться в судебные разбирательства, идет на разные уступки, которые могут выражаться в следующем:
- снижении процентной ставки;
- предоставлении каникул, они могут длиться целый год, заемщик может оплачивать только проценты, не затрагивая тело кредита;
- продлении срока кредита, за счет чего клиент будет платить ежемесячную сумму меньшую, чем она была до этого, так как кредитная часть распределяется на большее количество месяцев;
- рефинансирование также ведет к снижению ежемесячного платежа.
Как только в семье, взявшей ипотеку, возникнут финансовые проблемы, нужно отправляться в банк для выяснения, можно ли отказаться от ипотеки, и что будет с уже заплаченными деньгами.
Проблемные заемщики могут рассчитывать на снижение процентной ставки, кредитные каникулы на срок в среднем около 12 месяцев (когда тело кредита не уплачивается, а погашаются только проценты) или рефинансирование с продлением срока кредита, чтобы ежемесячный платеж снизился. И этот перечень поблажек не исчерпывающий, вам стоит в любом случае сразу обратиться в банк со своей проблемой, возможно, получится договориться и решить проблему малой кровью.
Вопросы и ответы
У меня вопрос касающийся развода супругов и ипотеки. Мы с мужем прожили в официальном браке восемь лет. Во время нашего супружества взяли ипотеку на однокомнатную квартиру. Ипотека длительностью 20 лет. Прошло только 3 года выплаты. Квартира остается мужу, а я переезжаю в другое место и хочу снять с себя обязательства по ипотеке. Мы с мужем ходили в банк, просили его переоформить ипотеку на мужа, но банк нам дал отказ. Отказ был мотивирован тем, что доходы мужа слишком маленькие, чтобы они могли предоставить только ему выплату ипотеки. Мол, банк не может идти на такой риск. Как нам выйти из ситуации. Могу ли я продать, подарить свою долю квартиры мужу и тем самым снять с себя обязательства? Подскажите, какие есть варианты выхода из такой проблемной ситуации? Помогите решить вопросы развода и ипотеки.
1. Насколько я понял из вашего вопроса, вы наряду со своим мужем (основным должником — заемщиком) являетесь созаемщиком по кредиту. В соответствии с ГК перевод долга допускается только по согласию кредитора (банка), поэтому отказ вполне может быть и тут ничего не поделать.
2. Поскольку вы созаемщик, то вы отвечаете перед банком солидарно. То есть при неисполнении или ненадлежащем исполнении кредитного договора банк может предъявить требование как к обоим, так и к одному из вас причем в полном размере или в части долга.
3. Единственная возможность снять с вас все обязательства, это продать квартиру (нужно согласие банка и покупателя, поскольку квартира в залоге у банка) и погасить долг.
Квартира, приобретенная по ипотеке в период брака, приравнивается к совместно нажитому имуществу супругов вне зависимости от того, на кого оформлялся ипотечный договор (ФЗ «Об ипотеке», Глава 7 Семейного кодекса РФ «Законный режим имущества супругов»). При разделении имущества ипотечная квартира должна делиться пополам. Однако, купленная квартира находится в залоге у банка, выдавшего кредит, поэтому банк должен дать принципиальное согласие на ваши действия с кредитной квартирой. Также может потребоваться переоформить договор об ипотечном кредите и страховку заемщика. К слову, переоформление ипотечного договора стоит денег – в среднем 1% от оставшейся суммы долга.
Если квартира однокомнатная, ее можно разделить только по долям. Но доля в собственности, в соответствии с законом «Об ипотеке», не может предметом залога. В этом случае банк может и не согласиться переоформить договор на разделение суммы выплаты за квартиру на бывших супругов и должен останется по прежнему тот, на кого оформлялся договор об ипотеке. Если же банк даст согласие, то выплачивать взносы по кредиту будут оба в соответствии со своими долями. Может возникнуть и такая ситуация, что кредитор, в случае развода заемщика, может потребовать досрочного погашения кредита.
Можно вообще отказаться от своего права собственности на часть (долю) квартиры и переоформить договор на супруга (супругу) (с согласия, естественно). Но банк сначала проверит платежеспособность того, кто возьмет на себя выплаты, и если, по мнению банка, возможность регулярных выплат по кредиту не будет подтверждена, договор переоформлен не будет.
Если бывшие супруги – созаемщики ипотеки и один из них отказывается платить взносы по кредиту после развода, долг целиком «виснет» на одном из супругов.
При разводе через суд (не по согласию или в соответствии с брачным договором), судья в любом случае разделит квартиру пополам, вне зависимости от того, на кого оформлен ипотечный кредит. Если так произошло и кто-то отказывается вносить свою часть денег по кредиту, у бывшего мужа или жены можно отсудить компенсацию за расходы, возникшие из-за отказа совместно рассчитываться по кредиту или потребовать разделить кредитную квартиру соответственно внесенным за кредит средствам, например, не 50 на 50, а 60 на 40.
Созаемщики могут либо изменить ипотечный договор с согласия банка и разделить на двоих ответственность за погашение кредита по частям, либо переоформить ипотечный кредит на одного из созаемщиков.
Если финансовые возможности каждого из супругов позволяют взять индивидуальный кредит, то банк, скорее всего, переоформит договор и заменит солидарную ответственность по ипотечному кредиту на индивидуальную.
Если же один на одного из бывших супругов оформляется индивидуальный договор, то второй супруг лишается права претендовать на ипотечную квартиру.
Доброго Вам дня!
В Вашем случае необходимо «разделить» квартиру от ипотеки.
Квартира является совместно нажитым имуществом и принадлежит обоим супругам по право совместной собственности вне зависимости на кого оформлены документы. При разделе в судебном порядке квартира по общему правилу будет поделена пополам.
Ипотечный кредит будет являться совместным обязательством и по закону должен будет разделен между супругами в соответствии с их долями в общем имуществе, то есть по общему правилу пополам. На практике суд оставляет долг за фактическим заёмщиком, а со второго супруга присуждает выплату или уменьшает имущество на сумму половины задолженности.
Поскольку кредит обеспечен ипотекой, то любые сделки с квартирой возможны только с разрешения банка, перевод долга в соответствии с ГК РФ возможет также только с разрешения банка. Поскольку Ваш супруг для банка не является достаточно платежеспособным, то банк не разрешит «перевесить» на него кредит просто так.
Выходом может быть предоставление Вашим мужем поручительства других лиц или предоставление в залог иного имущества.
Другим вариантом может быть продажа данной квартиры и погашение кредита. В этом случае с Вас будет снята обязанность по погашению долга, ну а муж потом пусть себе сам берёт новый кредит и покупает квартиру.
Третьим вариантом может быть погашение Вами кредита, но деньгами, которые будет давать муж. Его можно привлечь в качестве поручителя по кредиту. Квартиру не рекомендую в этом случае переоформлять на него.
Варианты в общем есть. Какой именно выбрать, можете решить только Вы с учетом всех нюансов.
Для продажи и дарения ипотечной квартиры или ее доли нужно согласие банка. Банк будет контролировать сделки, т.к. квартира у них в залоге. Практика показывает, что на дарение квартиры банки согласия не дают. На продажу всей квартиры — дают согласие (у многих банков есть программы помощи в организации продажи), т.к. путем продажи ипотечной квартиры банку возвращается ипотечный кредит.
Предположим, что Вы получили согласие банка на продажу или дарение своей доли мужу. Однако продажа или дарение мужу доли в ипотечной квартире не избавит Вас от уплаты ипотечного кредита, т.к. Вы не можете вместе с долей в квартире продать и подарить свой долг по ипотечному кредиту. В этом случае обязательства по выплате ипотечного кредита у Вас сохранятся. А, значит, вариант с продажей и дарением мужу доли в ипотечной квартире Вам не подходит.
Как следует из Вашего вопроса — один из Вас заемщик, другой созаемщик, а значит оба несут ответственность перед банком за погашение кредита.
Путем продажи ипотечной квартиры другим лицам (с согласия и под контролем банка) Вы с супругом сможете вернуть банку ипотечный кредит. Покупатель должнен внести в банк авансом сумму, которую супруги должны банку, а затем подождать снятия обременения и перерегистрации права собственности на квартиру. Если банк не дает разрешения на продажу квартиры, то придется обеим выплачивать ипотечный кредит.
Супруги, оформившие ипотеку в браке, даже после расторжения брака остаются созаемщиками. Бывшие супруги несут солидарную ответственность перед банком по всем своим кредитным обязательствам, в т.ч. по ипотечному кредиту.
Квартира является совместно нажитым имуществом и принадлежит обоим супругам по право совместной собственности вне зависимости на кого оформлены документы. При разделе в судебном порядке квартира по общему правилу будет поделена пополам.
Ипотечный кредит будет являться совместным обязательством и по закону должен будет разделен между супругами в соответствии с их долями в общем имуществе, то есть по общему правилу пополам. На практике суд оставляет долг за фактическим заёмщиком, а со второго супруга присуждает выплату или уменьшает имущество на сумму половины задолженности.
Поскольку кредит обеспечен ипотекой, то любые сделки с квартирой возможны только с разрешения банка, перевод долга в соответствии с ГК РФ возможет также только с разрешения банка. Поскольку Ваш супруг для банка не является достаточно платежеспособным, то банк не разрешит «перевесить» на него кредит просто так. Выходом может быть предоставление Вашим мужем поручительства других лиц или предоставление в залог иного имущества.
Другим вариантом может быть продажа данной квартиры и погашение кредита. В этом случае с Вас будет снята обязанность по погашению долга, ну а муж потом пусть себе сам берёт новый кредит и покупает квартиру. В любом случае все оформляйте документально.
Страшный сон. Что делать, если нечем платить ипотеку
Покупая жильё в ипотеку, новоиспечённые владельцы недвижимости часто разрываются между воодушевлением от исполнения мечты и страхом перед перспективой однажды остаться без возможности эту самую ипотеку платить. Случиться может что угодно: от сокращения и до тяжёлого течения коронавирусной инфекции. Но несколько просроченных платежей ещё не означают, что с обжитой квартирой или домом обязательно придётся расстаться. Что делать, если прямо сейчас заплатить банку нет никакой возможности, и какие риски нужно иметь в виду, ввязываясь в ипотечную историю?
Как и при любом кредите, пропущенный платёж почти всегда означает штрафные санкции. Пени начисляются за каждый день просрочки и обычно превышают тот процент, под который берётся кредит. В ипотечном соглашении обычно прописаны условия штрафов, пеней и неустоек, и этот пункт надо внимательно изучить ещё до подписания.
Кредиторы вправе также выставить должнику претензию и потребовать срочно погасить задолженность. Если заёмщик откажется, банк обратится в суд.
Здесь возможны два варианта: либо просрочивший заёмщик уплачивает долги добровольно, и тогда сохраняется залог банка на приобретённый им объект недвижимости, либо банк взыскивает штрафные санкции в принудительном порядке через суд. Заёмщика в этом случае могут обязать компенсировать банку его расходы на услуги представителя, если банк прибегнет к услугам нештатных юристов.
К ответственности за просрочку могут привлечь не только самого ипотечника, но и поручителей и созаёмщиков, указанных в договоре.
Надо понимать, что порой в качестве поручителей привлекают совершенно формально, по дружеской договорённости. Это не значит, что поручители действительно отдают себе отчёт, что в случае, если их друг/знакомый/родственник обнищает, платить долг за него придётся им самим. Но именно за этим они и нужны банку.
Если просрочка большая и помимо процентов образовался солидный долг по штрафам, банк может привлечь к решению проблемы коллекторов. В последние годы эту сферу стараются максимально легализовать и отрегулировать, чтобы коллекторов перестали ассоциировать с бандитами.
Но по факту всё ещё сложно предугадать, придут ли к тебе корректные, пусть и настойчивые ребята из аккредитованной конторы или мутные «братки», которые испишут угрозами весь подъезд.
Кроме того, даже если банк работает только с легальными коллекторами, он вполне может продать вашу задолженность третьим лицам, и те уже будут добиваться её погашения теми способами, которые они сочтут адекватными ситуации.
Коллекторы покупают у банка долг заёмщика, как правило, за «бесценок», банк в этой ситуации получает «синицу в руках» (т. е. возврат долга с дисконтом, порой, весьма существенным), а к коллекторам переходит право требования банка к заёмщику по кредитному договору, и в дальнейшем заёмщик становится должным уже коллекторам, а не банку.
Вне зависимости от разрешения ситуации, просрочка по любому кредиту, включая ипотечный, не лучшим образом отражается на кредитной истории должника. Если вопрос не удастся решить быстро, с получением следующих кредитов в дальнейшем могут возникнуть сложности: чтобы заявку одобрили, придётся усиленно доказывать свою финансовую состоятельность и быть готовым к не самым выгодным условиям.
А что будет с квартирой?
Ипотечные кредиты всегда выдают под залог имущества, равноценного сумме долга. Это не обязательно может быть та самая квартира или дом, ради которой человек берёт кредит. Но если он не сможет платить ипотеку, залоговое имущество заёмщик потеряет. Продать его до погашения долга он может только с согласия банка.
Как правило, суд удовлетворяет требования кредиторов, независимо от того, явился ли должник на слушания или нет. Представитель банка получает исполнительный лист и право изъять недвижимость, чтобы погасить всю или часть задолженности.
После этого квартиру выставляют на торги. При этом неважно, проживают ли в квартире несовершеннолетние, старики или инвалиды. Даже если жильё единственное, по закону «Об ипотеке (залоге недвижимости)» это не помешает продать его через аукцион.
На жилую недвижимость (в том числе земельный участок, на котором такая недвижимость располагается), являющуюся предметом ипотеки, исполнительский иммунитет не распространяется. Но судебный пристав сначала пытается взыскать с заёмщика долг без обращения взыскания на залог, поскольку эта процедура весьма затратна как по времени, так и по стоимости. При этом пристав сразу налагает на квартиру арест, если этого не сделали в ходе судебного разбирательства. Если квартира обеспечивает возврат кредита или целевого займа на её покупку и/или капитальный ремонт, то в случае его невозврата её могут продать. Почти всегда. Исключения составляют лишь случаи, когда должник нарушил обязательство незначительно (если сумма задолженности по кредиту меньше 5% от стоимости заложенной квартиры и просрочка менее трёх месяцев) или если должник в течение 12 месяцев просрочил оплату по кредиту не более трёх раз.
На залоговом аукционе жильё обычно уходит дешевле рыночной цены. Так происходит, потому что банк стремится как можно скорее вернуть себе свои деньги и пустить их в оборот, а об интересах владельца продаваемой квартиры он думает в последнюю очередь.
По закону на первые торги квартира должна выставляться со снижением в 10%. Если первые торги не состоялись, пристав распорядится снизить цену ещё на 15%.
Более того, есть вероятность остаться должником даже после того, как квартиру, под которую брали ипотеку, продадут.
тВ первую очередь банк пускает вырученные деньги на оплату штрафов и пеней, процентов, 7% списывается как исполнительский сбор судебным приставам, а уж потом — что осталось — идёт в погашение тела долга.
С учётом того, что залоговую недвижимость и без того продают с большой скидкой, на сам долг может и не хватить. В этом случае пристав обращает внимание на банковские счета и другое имущество должника. Если же вырученная сумма с лихвой покрывает все долги, разницу возвращают заёмщику.
Тем не менее не надо думать, что банкиры и работающие на них коллекторы явятся на порог выселять вас уже на второй день просрочки. Банк в подобном исходе не заинтересован, ведь, выдавая кредит, он рассчитывает за ваш счёт не только когда-нибудь вернуть эти деньги, но и заработать за счёт процентов.
Для этого необходимо, чтобы заёмщик продолжал следовать исходным правилам игры и исправно платил ещё долгие-долгие годы. Поэтому, если должник не уклоняется и сам идёт на диалог с банком, велик шанс, что ему пойдут навстречу.
Так что же делать, если платить нечем?
Если продолжать платить банку на прежних условиях — не вариант, заёмщик может взять дело в свои руки и поискать альтернативные способы выбраться из сложной ситуации.
Досрочное погашение ипотеки
Как правило, если у человека нет денег даже чтобы внести ипотечный платёж, ему тем более будет сложно добыть всю сумму, чтобы закрыть долг досрочно. Однако в некоторых ситуациях такой вариант решения проблемы предпочтителен и в перспективе позволяет сэкономить на процентах, которые пришлось бы переплатить банку по исходной схеме.
Для этого, возможно, придётся продать другое имущество и/или занять деньги у друзей и родственников, чтобы потом возвращать его уже им без процентов и на комфортных всем сторонам условиях. Но, увы, далеко не у всех есть друзья, готовые ссудить в долг хотя бы миллион.
Рефинансирование
Если достать всю сумму для досрочного погашения долга не удаётся, можно вновь обратиться к банку, при этом даже не обязательно к тому же, что выдал ипотеку. Сейчас многие кредитные организации предлагают свои клиентам помочь с рефинансированием взятого в другом банке кредита на более выгодных условиях.
На практике это значит, что вы заключаете новый ипотечный договор, получаете нужную сумму, гасите долг по первой ипотеке и продолжаете платить уже по новому графику и новой ставке.
Реструктуризация
Банк может пойти навстречу и помочь заёмщику справиться с непредвиденными трудностями. В частности, кредитор может провести реструктуризацию долга. Под этим подразумевается изменение условий договора в пользу заёмщика. Как правило, речь идёт об уменьшении ежемесячного платежа за счёт увеличения срока ипотеки. Банк может добавить до 10 лет, а общий срок выплаты кредита не должен превысить 35 лет.
Другие варианты реструктуризации подразумевают перенос следующего обязательного платежа на один-два месяца без начисления штрафов или даже отсрочку до двух лет. В этот период можно будет не платить основной долг, но хотя бы частично проценты выплачивать придётся. Минимальный платёж — 1/10 от суммы процентов за месяц.
В некоторых случаях банк может устроить заёмщику кредитные каникулы — предоставить льготный период, в течение которого заёмщик может уменьшить или приостановить выплаты ипотеки. Обычно он не превышает 6 месяцев.
Для проверенных клиентов банк может даже снизить процентную ставку, но особо на это надеяться не стоит.
Для того чтобы получить от банка подобные поблажки, потребуются веские причины и пакет подтверждающих их документов. В частности, банк может попросить предоставить:
- трудовую книжка с записью о причине увольнения;
- справку из налоговой или от работодателя, которая покажет, что доходы должника в последние месяцы упали;
- медицинскую справку и карту, выписки от врачей с описанием необходимых дорогостоящих лекарств и процедур, а в последнее время — и результаты теста на перенесённую коронавирусную инфекцию;
- чеки, если что-то уже оплачено;
- справки от полиции, спасателей или ЖЭКа, если убытки понесены в результате несчастного случая, акты осмотра, заключения экспертов о размере ущерба;
- свидетельство о рождении ребёнка или установлении опекунства.
Если на банк отказывается смягчить условия, заёмщику придётся идти в суд.
Вопрос реструктуризации кредиторской задолженности особенно актуален в нынешней коронавирусной реальности. Банк России в своём Информационном письме рекомендовал банкам, выдавшим ипотечные кредиты, в случае обращения к ним заёмщиков с соответствующими заявлениями в период с 01 ноября по 31 декабря 2021 включительно реструктурировать их задолженность.
Господдержка
В некоторых случаях оказавшийся в сложной финансовой ситуации заёмщик может рассчитывать на руку помощи от государства. Власти регулярно выделяют деньги на субсидирование ипотечных кредитов на основании постановлений правительства.
Условия получения такой помощи постоянно меняются, в частности, в ковидный 2020 год было много обращений в связи с потерей трудоспособности из-за COVID-19 или в связи с потерей дохода из-за пандемийных ограничений. Таким образом, если банк не предлагает более выгодные условия самостоятельно, снизить процент можно за счёт господдержки.
За помощью можно обратиться, если среднемесячный доход семьи заёмщика за три месяца до даты подачи заявления о реструктуризации не превышает двукратной величины регионального прожиточного минимума на каждого члена семьи после вычета ежемесячного платежа по кредиту.
Поддержку государства также могут получить:
- родители (либо опекуны, попечители) одного или более несовершеннолетних детей;
- инвалиды или родители детей-инвалидов;
- ветераны боевых действий;
- россияне, на иждивении которых находятся лица в возрасте до 24 лет — (школьники, учащиеся очно студенты, курсанты, аспиранты, ординаторы, интерны).
Срочно продать квартиру
Как уже сказано выше, реализация имущества через суд и аукцион — история крайне невыгодная. Вместе с тем можно попытаться срочно продать её с небольшой скидкой и таким образом закрыть долги перед банком. Искать покупателя можно самостоятельно или поручить это специальным конторам, которые выкупят у вас квартиру со всеми обременениями и займутся этим профессионально.
При этом можно погасить ипотеку сразу после сделки за счёт вырученных средств, переоформить ипотеку на покупателя (с его согласия и с вычетом суммы долга из суммы сделки) или досрочно погасить кредит за счёт средств покупателя. В любом случае в сделке помимо продавца и покупателя будет участвовать банк.
Чтобы погасить ипотеку в ходе сделки купли-продажи квартиры нужно:
- обратиться в банк за согласием на продажу залогового имущества;
- найти покупателя;
- выписать всех жильцов, включая несовершеннолетних;
- заверить у нотариуса предварительный договор;
- получить задаток;
- снять отметку о залоге в банке или Росреестре;
- заключить договор;
- перерегистрировать право собственности.
Если же заёмщик переуступает ипотечный долг покупателю, тот должен доказать банку свою платёжеспособность. Но на такой вариант кредитор может и не пойти.
Кроме того, некоторые сложности для ипотечника возникают, если для первоначального взноса использовался материнский капитал. Законодательство не запрещает продажу такой квартиры, но продавать её придётся с учётом ограничений.
Закон защищает детей от ухудшения жилищных условий и препятствует совершению фиктивных сделок для обналичивания материнского капитала, поэтому в ходе сделки нужно будет предоставить доказательства, что прописанным в квартире несовершеннолетним есть где жить и эти условия соответствуют прежним.
В любом случае при продаже ипотечной квартиры надо учитывать, что если жильё находилось в собственности менее 5 лет, с продажи придётся заплатить НДФЛ в размере 13%. Правда, при уплате этого налога можно воспользоваться имущественным вычетом и уменьшить облагаемую налогом базу на 1 млн рублей.
Плохие варианты
В случае, если вы серьёзно задолжали банку и даже продажа квартиры это не покрывает, можно объявить себя банкротом. Такой вариант некоторыми преподносится как универсальное решение всех проблем с долгами, но корни такого представления лежат в правовой неграмотности.
На практике банкротство подразумевает длительное и муторное общение с приставами и конкурсными управляющими, потерю большей части своего имущества и поражение в правах на несколько лет.
Ну и, конечно, совсем не вариант — бегать от кредиторов. Даже если должник какими-то серыми схемами избавится от ипотечной квартиры, возьмёт деньги, переедет, сменит фамилию и паспорта для всей семьи, в наш цифровой век это всё равно оставит следы, которые очень скоро приведут к нему разозлённых таким поведением приставов.
Как подстраховаться?
При заключении ипотечного договора обычно предлагают или даже навязывают договор страхования рисков. По идее, он должен смягчить удар в случае потери дохода. Но страховая компания далеко не всегда берёт на себя обязательства по выплате долгов.
Нужно внимательно читать договор и искать в указанных рисках наиболее вероятные, такие как увольнение при ликвидации организации, потеря работоспособности в результате болезни или травмы и прочее. В некоторых случаях заёмщик даже вправе настаивать на изменении условий (или смене страховщика). Но задумываются об этом единицы.
С учётом неопределённости и пандемии идея застраховать свою жизнь и здоровье отдельно не так уж плоха. Так можно не только финансово защититься в случае потери трудоспособности и работы, но и сэкономить 1% ипотечной ставки при покупке полиса.
Для того чтобы в принципе не попадать в такую неприятную ситуацию, стоит более вдумчиво и тщательно подходить к самому вопросу ипотеки. Например, подготовить подушку безопасности размером где-то в 5‒7 платежей (столько в среднем занимает поиск работы после увольнения).
Чтобы скопить эту подушку и заодно удостовериться, что вы готовы ввязываться в ипотеку, можно на протяжении нескольких месяцев перед тем, как брать кредит, откладывать предполагаемый платёж на отдельный счёт. Так можно понять, комфортно ли вам жить в таких условиях и часто ли бывают непредвиденные ситуации, когда вы не можете обеспечить всю требуемую сумму в нужный срок.
Кроме того, важно уметь рассчитывать свои силы. Оптимально, если ежемесячный платёж по кредитам не превышает 30% семейного бюджета без учёта переменных факторов вроде премий и подработок. Лучше полагаться только на гарантированный доход или оклад, который с вероятностью останется при вас даже в условиях кризиса.