Покупка квартиры в ипотеку через Сбербанк: пошаговая инструкция в 2023 году
Ипотека Сбербанка на квартиру Рынок может быть как первичным, так и вторичным. Главное для заемщика — выбрать наиболее выгодную программу, ведь после бюрократии ипотеку нужно погашать несколько лет.
Какие программы доступны в 2023 году?
| Название | На что выдается ипотека | Максимальная сумма (в рублях) | Максимальный срок (лет) | Процентная ставка (от), % сентябрь | Условия кредитования |
|---|---|---|---|---|---|
| Государственная поддержка 2020 | Приобретение на этапе строительства дома или квартиры в новостройке | 12 000 000 | 20 | 2,6 | Продавец — юридическое лицо, квартира находится в строящемся доме или в новостройке, срок окончания строительства не ограничен |
| Для строящихся домов | Строящийся или завершенный дом или квартира | До 90% от оценочной стоимости недвижимости | 30 | 4,1 | Через Расчетную службу, документация на финансируемую недвижимость должна быть представлена в течение 90 дней с даты одобрения заявки. Оплата в рассрочку |
| Готовность к переезду | Первичный рынок | 30 | 7,3 | Без особых условий | |
| Рефинансирование. | Рефинансирование ипотеки в другом банке | До 80% от оценочной стоимости, включая непогашенные остатки. | 7,9 | Можно рефинансировать потребительские кредиты | |
| Специальные программы для новых домов | Новые здания | Определяются в индивидуальном порядке | 2,1 | Кредиты выдаются на квартиры, а их строительство финансируется банком | |
| Ипотека с государственной поддержкой для семей с детьми | Готовые и строящиеся объекты | 12 000 000 | 1,2 | Для семей, в которых второй или последующий ребенок родился в период с 2018 по 2022 год | |
| Ипотека + материнский капитал | 100 000 000 | 4,1 | Обязательное распределение капитала для всех семей после покупки | ||
| Военная ипотека | Первичный и вторичный рынок | 3 141 000 000 | 25 | 7,9 | Доступна участникам НИС. Выплаты по ипотеке без отрыва от производства оплачивает государство |
ВАЖНО: Все программы требуют первоначального взноса; клиенты Сбербанка обычно вносят 10% от стоимости недвижимости, остальные — 15%.
Примите участие в нашем исследовании, и юрист бесплатно расскажет вам, как избежать ошибок при продаже квартиры в вашем случае
Условия взятия ипотеки в Сбербанке
Сделки на рынке купли-продажи через Сбербанк возможны только в том случае, если недвижимость находится не в готовом здании. У продавца есть право собственности и нет обременения. Ипотека возможна, но только если обе ипотеки от Сбербанка. После этого кредитор дает согласие на заключение договора.
Существуют также общие требования к заемщикам.
- Возраст — 21-70 лет.
- Стаж работы — не менее одного года за последние пять лет и не менее шести месяцев на последней должности.
- Российское гражданство.
- Участие супруга (супруги) заемщика в качестве соавтора. Без участия супруга, если нет раздельного имущественного положения или второй супруг не является гражданином РФ.
Совет юриста: если требуется большая сумма и есть дополнительный доход, то стоит продемонстрировать. Например, если требуется договор аренды жилого помещения, в противном случае можно использовать статус банковского счета.
Юрист, автор сайтов (гражданское право, опыт работы 7 лет).
Примечание: После подписания договора об ипотеке и редактирования закладной на квартиру, закладная регистрируется. Банк считается залогодержателем. До полного погашения ипотеки заемщик не может продать, подарить или обменять ее без согласия кредитора.
Как можно продать квартиру с ипотекой?
Купить на аукционе путем проведения торгов
Покупка ипотечной недвижимости по инвойсу: советы юриста
Покупка квартиры через ипотеку в Сбербанке: пошаговая инструкция
Работа с ипотекой в Сбербанке состоит из разных этапов, начиная с подачи заявки и заканчивая расчетом с продавцом. Заемщик несет ответственность за весь процесс, а продавцу остается только подать документы и подписать договор купли-продажи.
Давайте рассмотрим каждый из основных этапов и процессов.
Шаг 1: подача заявки
Выбрав программу, необходимо подать онлайн-заявку на получение ипотечного кредита. Это можно сделать через официальный сайт Сбербанка или через сервис Домклик. В форме заявки укажите свои личные данные, выбранную программу и желаемую сумму кредита. Заявку также можно подать в офисе кредитора.
Копия анкеты-заявления должна быть представлена вместе с
- Паспорт (все страницы).
- Справка 2-НДФЛ или форма банковского документа.
- Налоговая декларация фрилансера или самозанятого лица.
- Копия трудовой книжки, заверенная работодателем.
Заявки рассматриваются в течение двух рабочих дней, хотя во многих случаях банки дают ответ в тот же день, когда поступила заявка.
Шаг 2: поиск квартиры
Если заявка одобрена, у заемщика есть 90 дней, чтобы найти квартиру, соответствующую требованиям программы, на первичном или вторичном рынке.Для поиска квартиры можно использовать сервис Domclick.
Если квартира найдена и соответствует всем требованиям, арендатор должен явиться на осмотр.
Обратите внимание на технический паспорт и фактическую планировку. Если есть расхождения, это означает, что перепланировка не узаконена, и банк откажет в выдаче ипотеки на дом.
Необходимо также обратить внимание на состояние дома, инфраструктуру и транспортное сообщение.
Шаг 3: проверка юридической чистоты
Банки неизбежно возьмут недвижимость под контроль, но самоконтроль не бывает нерациональным. Покупателям следует заказать обширную выписку из единого государственного реестра недвижимости, чтобы убедиться, что недвижимость не имеет веса или мертвого груза.
Следует также обратить внимание на документацию по возникновению права собственности. Если речь идет о наследовании, могут появиться незадекларированные наследники. Желательно, чтобы квартира находилась в собственности продавца в течение 7-10 лет. Это позволяет минимизировать риски.
Если ипотечный договор со Сбербанком заключается на покупку жилья в новостройке, следует проверить доверенность: лицензию СРО, проектную документацию и документацию производителя для получения разрешения на строительство.
Шаг 6: одобрение квартиры Сбербанком
Для получения одобренной конкретной ипотеки на квартиру требуется предварительный ДКП Сбербанка, технический паспорт, выписка из бюро технической инвентаризации, экспертиза оценочной стоимости объекта недвижимости, выписка из ЗАГСа.
Данную оценку также может провести специалист одного из филиалов Сбербанка. Услуга предоставляется бесплатно. Окончательное согласование длится в среднем пять рабочих дней. В течение этого времени сотрудники Сбербанка проверяют документы и продавца.
ВАЖНО: Если жилье приобретается в новостройке, необходима документация от жилищной компании: земельный и технический паспорт, договор и т.д.
Шаг 8: покупка страховки
В день заключения договора на строительство оформляется также полис страхования имущества. Это 16. 07.
1998 № 102-ФЗ «Об ипотеке». От этой страховки нельзя отказаться. Если банк навязывает страхование жизни и здоровья или страхование от безработицы, отказ может быть оформлен в течение 14 календарных дней после подписания договора в период ожидания.
Примечание: Если при оформлении ипотечного кредита клиент отказывается от страхования жизни и здоровья, банк имеет право повысить процентную ставку. Заемщики должны быть уведомлены об этом заранее. Проще согласиться на страхование, а затем оформить возврат. В этом случае процентная ставка остается прежней.
Шаг 9: подача документов на регистрацию
Когда вся документация подготовлена, ее необходимо подать для регистрации перехода права собственности на ипотечный сайт.С 2018 года банки передают ипотечные кредиты в электронном виде сами по себе.
Документы можно заказать для подачи в МФЦ или непосредственно в Росреестре. В первом случае срок регистрации составляет девять рабочих дней, во втором семь рабочих дней.
Сбербанк также предлагает услугу электронной регистрации, при которой все документы в Росреестр отправляют сотрудники банка. Для заемщиков эта услуга бесплатна.
Государственная пошлина.
Пошлина за регистрацию права собственности на квартиру составляет 2 000 рублей, при наличии права требования в ДДЕ — 350 рублей. Для регистрации ипотеки необходимо заплатить 1 000 рублей.
Шаг 10: передача ключей
В день окончательного расчета продавец должен передать покупателю ключи. Составляется передаточный акт, подтверждающий, что стороны выполнили свои обязательства. В нем указываются личные данные участников сделки, статус недвижимости и любые другие оговоренные детали.
Этап первый: выбираем недвижимость
Конечно, выбирать свое будущее жилье нужно с должной тщательностью и поспешностью, но в то же время необходимо знать, что срок одобрения ипотеки — всего три месяца. Это кажется долгим сроком, но в сфере недвижимости часто все идет не так. И если выбор сделан первым, а затем провален, то же самое происходит со вторым и третьим, а срок одобрения заканчивается.
И вам приходится проходить все этапы ипотечного процесса с самого начала. Не думайте, что шансы на то, что это произойдет, очень малы.
Поэтому рекомендуется начинать рассматривать недвижимость до того, как ипотека будет одобрена и пройдет срок. Однако сначала необходимо ознакомиться с требованиями банка в отношении недвижимости, чтобы знать, какие варианты возможны.
Что касается городских квартир, то здесь все очень просто. Начните с требований к зданию в данном месте.
- Не должно быть необходимости в капитальном ремонте,
- Очень желательно, чтобы здание было относительно новым — трудно убедить банк одобрить продажу квартиры в нем более 50 лет.
- Необходим каменный, кирпичный или железобетонный фундамент.
- Для многоквартирных домов, построенных до 1991 года, также существуют ограничения по количеству этажей — не менее четырех.
В настоящее время требования к покупке квартиры следующие
- Должны быть доступны нормальные коммуникации (вода, электричество, природный газ и канализация).
- Все перепланировки должны быть одобрены.
- Квартира не должна находиться в долевой собственности. Это связано с тем, что если заемщик не в состоянии выплачивать ипотеку, т.е. может иметь низкую ликвидность, это может привести к трудностям при продаже.
- Там не должны жить люди, которые не имеют права претендовать на долю в капитале на момент продажи, но могут заявить о своих правах позже, например, заключенные или пропавшие без вести.
- Должна быть свободна от всех обременений и ограничений и не должна быть предметом каких-либо незавершенных судебных споров.
- Минимальная площадь квартиры с одной спальней составляет 31 кв. м, с двумя спальнями — 41, с тремя спальнями — 55. Кухни должны быть не менее 6 кв. м.
- Наконец, квартира должна находиться в том же городе, что и офис банка, в котором была закрыта ипотека.
На самом деле, несмотря на то, что это очень базовые требования, выбрать частный дом сложнее, потому что требования более серьезные.
Однако даже при соблюдении вышеперечисленных требований есть варианты, которые не одобряются.
- Квартиры в зданиях постройки до 1975 года с панелями или строительными блоками,
- В недостроенных зданиях,
- Многоквартирный фонд,
- АРБИТРАЖНЫЕ Здания, расположенные на бесструктурной земле с намеренным строительством.
Используя эти знания, вы можете изучить рынок, чтобы получить представление о текущих предложениях и ценах и начать делать выбор. Стоит помнить, что банки, скорее всего, не выдадут кредит более чем на 80% от стоимости недвижимости, поэтому имейте в виду, что вам придется самостоятельно выплачивать остаток — и у вас должно быть достаточно денег к дате начала ипотеки.
Этап второй: проводим оценку выбранного
Сумма ипотечного кредита зависит от стоимости недвижимости, поэтому банк сделает оценку, в результате которой будет получена оценка недвижимости. Сам осмотр стоит около 5-6 000 рублей, проводится за счет заемщика и является обязательным. Получив информацию о стоимости квартиры, банк решает, сколько денег он может на нее потратить.
Этап третий: собираем документы
Теперь понятно, какую квартиру мы будем покупать, а значит, пора собирать документы. Необходимы следующие документы.
- Право собственности на недвижимость — например, договор купли-продажи, наследство или подобное,
- Копия паспорта с лицом для продажи недвижимости,
- Справка об отсутствии задолженности по коммунальным платежам,
- Выписки из единого реестра.
Кроме того, могут потребоваться и другие документы — их полный перечень будет заранее уточнен в отделении банка, а в случае их забытия будет предоставлена справка.
После того как документы собраны, вы можете отправиться в банк для их проверки. После успешной передачи чека наступает время следующего этапа.
Этап четвёртый: страхуем недвижимость
Квартира остается под гарантией банка до полного погашения ипотеки, поэтому она должна быть надлежащим образом защищена и ежегодно обновляться с соответствующими выплатами.
Если срок действия страховки истекает и не продлевается заемщиком, банк может потребовать досрочного погашения ипотеки или установить более высокую ипотечную ставку. Как правило, она увеличивается на 4 %. На это стоит обратить внимание.
Тем более что стоимость страховки обычно составляет от 1 до 1,5 %. Это означает, что если вы потеряете страховку, вам придется заплатить больше, чем вы бы заплатили с ней.
Банк также может настоять на оформлении страховки жизни и потери трудоспособности, но, в отличие от страхования жилья, это не является обязательным. Однако, если вы откажетесь, процентная ставка может увеличиться на 1-1,5%.

Этап пятый: подписываем договор
Наконец, недвижимость регистрируется, так как все окончательно оформлено, и банк назначает дату, к которой будет подписан контракт. Если этого не происходит и контракт не оформлен, средства остаются в специальной ячейке в банке и передаются продавцу после того, как все документы на владение будут зарегистрированы у заемщика. На этом регистрация ипотеки в Сбербанке завершена — все этапы успешно пройдены, поздравляем!
Однако, даже если все готово и вы въехали в новую квартиру, нужно помнить, что она все еще не полностью ваша и выступает для банка в качестве гарантии полной выплаты ипотечного кредита. Это означает, что вам не разрешается делать то, что разрешено делать с вашей собственностью. Вы не можете ее продать, подарить или даже отремонтировать.
За исключением детей, родившихся после ипотеки, вам необходимо разрешение банка на регистрацию родственников-родителей. При нарушении любого из запретов банк оставляет за собой право наложить штраф на заемщика.
Изучение ситуации на рынке недвижимости
При оформлении вторичной ипотеки в Сбербанке пошаговая инструкция включает в себя предварительное изучение предложения по недвижимости. Отсюда следует начинать покупку ипотечной квартиры. Этот шаг является необходимым. В противном случае сложно определить сумму кредита.
Ипотека Сбербанка на новостройки возможна как для филиалов банка, так и для других компаний. В первом случае процентная ставка может быть ниже.
Дополнительная информация требуется в случае заключения договора на участие в уставном капитале с неаккредитованным контрагентом.
- Выписка из Единого государственного реестра юридических лиц,
- Документ, подтверждающий права уполномоченного лица, подписанный НПК от имени подрядчика,
- Разрешение на строительство,
- Документ, подтверждающий статус земли — договор аренды или свидетельство о праве собственности,
- Лицензия на режим работы,
- Акты приема-передачи.
Методы сбора информации могут быть разными. Вы можете обратиться в профессиональные службы для изучения предложений и инструкций по подбору в специализированной газете Web Gates; Сбербанк также имеет собственные службы по подбору жилья на вторичном рынке и рынке новостроек; ресурсы Domclic также доступны для подачи заявок на ипотеку и консультаций с банковскими специалистами. Используется для.
Узнав стоимость квартиры в выбранной категории, необходимо оценить свои возможности по внесению залога из собственных средств; согласно инструкциям Сбербанка, ипотечная программа требует аванса в размере 15% от стоимости.
Анализ ипотечных программ
Сбербанк предлагает шесть ипотечных кредитов на приобретение недвижимости на первичном и вторичном рынке, для льготной категории и на строительство жилья.
Новым семьям предлагается процентная ставка от 6% по программе «Ипотека с государственной поддержкой для семей с детьми»; предпочтение отдается семьям, в которых второй или третий ребенок родился в период с 1 декабря 2018 года по 31 декабря 2022 года; 31 декабря 2022 года.
Для остальных заемщиков минимальная процентная ставка по программе «Рынок строящегося жилья» составляет 7,1%. В рамках этой программы можно приобрести недвижимость на первичном рынке у определенного банком продавца. Максимальная сумма кредита составляет 85% от договорной или оценочной стоимости недвижимости.
По программе «Новая семья» можно приобрести квартиру на вторичном рынке с кредитом 8,6%. При выборе программы Сбербанка необходимо проверить все детали ипотеки. Процентная ставка зависит от наличия в Сбербанке зарплатной программы, суммы первого взноса и срока погашения полученного кредита.
Оценка собственных шансов на получение ссуды
Для оценки возможности кредитования можно воспользоваться ипотечным калькулятором Сбербанка. Введя данные о доходах семьи и расходах заемщика, стоимости кредита, размере кредита и первого платежа, можно узнать размер ежемесячного платежа и общую переплату по кредиту. Компьютер также показывает максимальную сумму кредита, которую может получить заемщик при данном доходе.
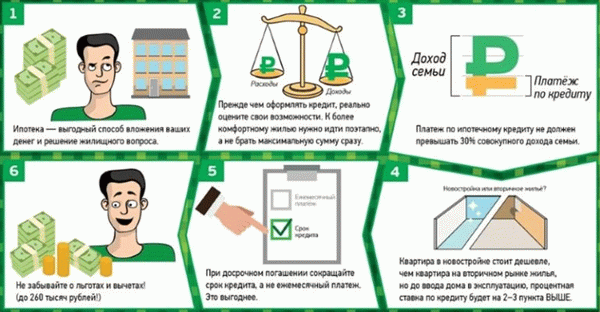
Расчеты кредитного компьютера носят временный характер. За разъяснениями следует обратиться в отделение Сбербанка. Ежемесячные платежи по кредиту не должны превышать 50% дохода заемщика.
Кроме того, необходимо учитывать требования Сбербанка к потенциальным клиентам. На получение ипотечного кредита на квартиру могут претендовать граждане государства
- в возрасте от 21 до 75 лет на момент полного погашения кредита, или до 65 лет, если заемщик не подтвердил трудоустройство на момент подачи заявки,
- работающий на последнем месте работы не менее шести месяцев. Если зарплата заявителя не поступает из программы заработной платы банка, общий стаж его работы за последние пять лет должен составлять не менее одного года.
Документы для оформления ипотечного кредита
Для подачи заявки на получение кредита необходимо представить в Сбербанк следующие документы
- Заявление-анкета,
- Копия паспорта заемщика и созаемщика,
- Вторичные документы, например, НДС, сунил, больничный лист, паспорт, водительское удостоверение,
- Справка о регистрации по месту жительства, если регистрация временная,
- Справка о доходах индивидуального предпринимателя по форме 2-НДФЛ — налоговая декларация,
- Копия трудовой книжки, заверенная работодателем,
- Свидетельство о браке (если есть),
- Свидетельства о рождении детей (если есть).
Если ваш доход поступает по зарплатной программе Сбербанка, вам не нужно подтверждать размер дохода и продолжительность работы.
По программам «Ипотека» и «Материнский капитал» сертификат необходим для подтверждения права семьи на получение материнского капитала и получения документов из пенсионного фонда, подтверждающих остаток средств на счете.
Следуя внутренним инструкциям, менеджеры могут запросить и другую документацию для оценки потенциального риска по кредиту.
Выбор жилья и сбор необходимых документов
После того как вы узнали одобренную сумму ипотечного кредита и получили положительное решение банка, необходимо заняться активным поиском и подбором подходящей квартиры самостоятельно или с помощью брокера. Учитывайте требования, предъявляемые банковским фондом к ипотечной недвижимости.
- Здания, в которых расположены объекты кредитования, не должны быть готовы к сносу, испорчены или запланированы к сносу.
- Отсутствие незаконных перепланировок,
- Наличие всех коммуникаций.
Как только интересный объект найден, договор купли-продажи закрывается.
Затем договор купли-продажи должен быть передан в банк вместе с пакетом документов на недвижимость.
- Договор купли-продажи, дарения, мены и т.д., т.е. договор-документ, по которому продавец приобрел права собственности.
- Посадочный паспорт на квартиру,
- Выписка из единой государственной регистрации и свидетельство о праве собственности юридического лица, если недвижимость была приобретена до 1 января 2017 года, или расширенная выписка из единого государственного реестра юридических лиц, тогда указывается дата, если произошел последний переход права собственности. Банки получают выписки из единого государственного реестра юридических лиц, выданные за 30 дней.
- Справка об отсутствии задолженности по коммунальным платежам,
- Копия поквартирной карточки,
- Копия паспорта продавца,
- реквизиты банковского счета продавца,
- подтверждение наличия собственных средств у покупателя — получение продавцом определенной суммы или справка из банка о том, что на счету покупателя есть деньги.
Существует ряд вопросов, которые необходимо прояснить в начале сбора необходимых документов, например, если
- Если недвижимость принадлежит недееспособному гражданину, в том числе несовершеннолетнему, требуется согласие органа опеки и попечительства.
- Если недвижимость приобретается продавцом, состоящим в браке, для совершения сделки необходимо нотариально заверенное согласие супруга.
- Покупка доли в недвижимости с последующим письменным нотариально заверенным отказом владельца другой доли,
- Сделка купли-продажи оформляется адвокатом собственника жилья и требует его паспорта и нотариальной доверенности.
Далее оценивается потенциальная ипотека.
Чтобы понять, какие этапы необходимо пройти будущему собственнику жилья, ознакомьтесь с пошаговой процедурой оформления ипотеки в Сбербанке. Каждый документ имеет свой срок действия и требует времени на подготовку.
Если документы на приобретаемую недвижимость не будут готовы в установленный банком срок, необходимо подать новую заявку на ипотеку.
Поскольку продавец не будет собирать документы без согласия банка, рекомендуется одновременно искать недвижимость и обращаться в банк за оригиналами документов и анкетой.
Следуя инструкциям, служба безопасности Сбербанка рассматривает документы и оценивает риск предоставления ипотеки. Затем клиента информируют о принятом решении, а пошаговая процедура изложена ниже.
Договор купли-продажи квартиры по ипотеке Сбербанка
Договоры купли-продажи с ипотекой Сбербанка обычно имеют стандартный формат. Однако в нем должно быть указано, что часть стоимости покупки будет покрыта кредитным продуктом Сбербанка и что недвижимость будет заложена и находиться у Сбербанка в качестве обеспечения.
Сначала составляется и подписывается предпродажный договор, а затем данное соглашение; текст этих двух документов существенно не отличается. В первом документе просто фиксируется намерение сторон заключить сделку и оговариваются условия ее регистрации, а во втором документе речь идет непосредственно о покупке. Предварительный договор передается во внутренние службы банка для анализа одновременно с пакетом документов о назначении приобретаемого имущества.
Расходы при оформлении ипотеки в Сбербанке в 2018 году
Основные расходы заемщика включают в себя
- Государственная пошлина при обращении в МФЦ или Росреестр — 2 000 рублей за дом на распределительном рынке, 350 рублей за покупку дома,
- Нотариальные услуги, если сделка проводится через нотариуса — от 1% от суммы сделки. В случае необходимости стоимость всего аннуитета — около 1000 рублей.
- Оценка стоимости приобретаемого имущества — от 2000 рублей,
- Брокерские услуги — от 35 000 рублей. В большинстве случаев эти расходы включаются в стоимость жилья, и продавец открывает счет у этого специалиста.
- Страховой полис на приобретаемую недвижимость — от 0,15% от суммы кредита,
- Личное страхование титульного управляющего — от 1%. Данный вид защиты является необязательным.
Чтобы снизить расходы на обслуживание долга, можно воспользоваться скидками по ипотечным программам, предлагаемым банками.
- На страхование жизни и здоровья 1%,
- 0,1% за электронную регистрацию сделок. Стоимость услуги составляет 6 700 рублей. Государственная пошлина за регистрацию — 175 рублей.
- 2% при покупке жилья уполномоченным подрядчиком,
- 0,3% при покупке некоторых объектов недвижимости в ДОМ, нажмите на сайт Сбербанка.
Размер депозита влияет на процентную ставку по кредиту: чем выше ИТ, тем меньше процент по ипотеке.
Когда вносится первоначальный взнос по ипотеке Сбербанка
Ипотечный вклад обычно вносится тем же ресурсом, что и владелец жилья. В большинстве случаев эта сумма делится на две части.
Первая часть — это либо депозит, либо ипотека. В первом случае вся сумма возвращается покупателю, если контракт не может быть продолжен по какой-либо причине. Во втором случае, если виновником отказа является покупатель, деньги остаются у продавца, и если продавец компенсирует другую часть удваивается задаток.
Размер первой части аванса определяется по соглашению сторон. В большинстве случаев она составляет от 50 000 до 100 000 рублей. Она передается продавцу при подписании предпродажного контракта.
Вторая часть выдается в день регистрации сделки, при оформлении основного договора купли-продажи. Эта же дата проставляется на кредитном документе.
В случае с наличными необходимая регистрация происходит в договорах купли-продажи (как предварительных, так и основных). Кроме того, составляется расписка о получении денежных средств, особенно в случае со Сбербанком. Продавец должен написать ее собственноручно и подписать только в присутствии покупателя.
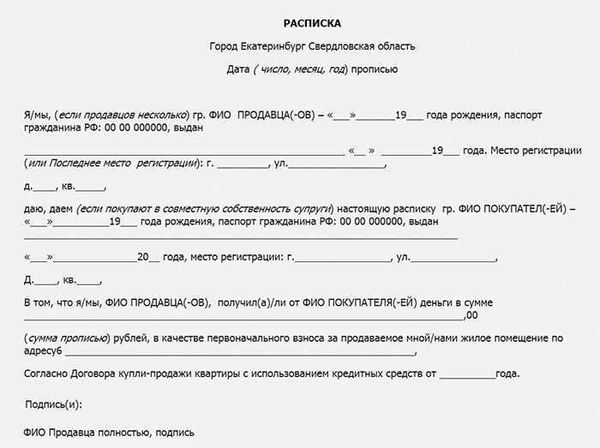
Если передача осуществляется путем банковского перевода, достаточно банковского документа, подтверждающего перевод.
Когда Сбербанк перечисляет деньги по ипотеке продавцу
У компетентных органов есть пять рабочих дней для регистрации ипотеки. По истечении этого срока покупатель должен получить регистрационные документы, подписать необходимые страховые полисы и представить полученную документацию в банк.
Затем подписывается заявление на получение кредита. Одновременно подается заявление о переводе этих средств на счет продавца, номер которого относится к договору купли-продажи.
Продавец выигрывает от наличия счета в том же местном банке, где покупатель получает кредит, и не теряет комиссию от перечисления средств. Если средства переводятся в другой район или другой банк, продавец должен заплатить комиссию.
Также возможно получение окончательного платежа наличными. В этом случае деньги поступают в день сделки, а затем передаются в регистрационную палату. Однако они помещаются в хранилище, и деньги можно получить только после составления списка договоров купли-продажи, то есть в те же пять рабочих дней.
С чего начать процедуру получения займа?
Прежде чем подать заявку на ипотеку в Сбербанке, необходимо обратить внимание на программы, предлагаемые банком, и требования, предъявляемые к заемщикам. Минимальные проценты отказа применяются к следующим категориям клиентов.
- Заемщику должно быть не менее 21 года и не более 55 лет на момент закрытия ипотеки.
- Постоянная прописка по месту выдачи кредита и нахождения банка.
- Общий стаж работы должен составлять не менее одного года за последние пять лет и не менее шести месяцев на последнем месте работы.
Процесс оформления ипотеки на основную квартиру не такой длительный, как на вторичную. Как правило, клиент выбирает производителя, который работает со Сбербанком, поэтому сотрудник принимает залог и распределяет финансовое участие в строительстве. Квартиры, которые клиенты выбирают и приобретают самостоятельно у предыдущих владельцев, должны пройти более сложный процесс утверждения и оценки.
Как взять: пошаговая инструкция
Сбербанк предлагает следующие шаги для получения ипотечного жилищного кредита
- Ознакомьтесь с условиями покупки недвижимости в вашем регионе и определите сумму, которую вам необходимо взять в кредит. Приблизительно так вы найдете сумму кредита и первоначальный взнос.
- Изучите ипотечные кредиты и их условия.
- С помощью компьютера Сбербанка рассчитайте сумму ежемесячного взноса и вероятность одобрения вашей заявки на банковский кредит.
- Соберите документы, необходимые для подачи заявки на ипотечный кредит.
- После одобрения заявки вам нужно будет начать собирать документы на выбранную вами недвижимость. Она будет приобретаться с помощью ипотечного кредита.
- Далее следует процесс составления договора купли-продажи квартиры и ипотечного договора.
- Регистрация права собственности на приобретаемую недвижимость.
Правила подачи документов и заявки
Пакет документов для регистрации ипотеки может быть объемным, но это не значит, что вам нужно подавать их все вместе и заполнять анкету.
Первоначально вам понадобятся:
- Заверенную работодателем копию трудовой,
- заверенную выписку из трудового договора,
- копию коллективного трудового договора,
- справку 2-НДФЛ.
Хотя в приведенном выше списке речь идет о подтвержденном доходе, у многих людей есть дополнительные источники денег, например, сдача жилья в аренду. Для подтверждения такого дохода в кредитную организацию необходимо предоставить справку 3-НДФЛ, заверенную в налоговой инспекции.
Для первого этапа рассмотрения заявки достаточно вышеперечисленных документов; после того как Сбербанк окончательно одобрит сумму кредита, у заемщика есть еще 90 дней на поиск квартиры и предоставление всех документов, необходимых для получения кредита.
Процесс выбора и оценки недвижимости
Клиентам следует внимательно отнестись к выбору квартиры, которая станет их собственностью после выплаты ипотечного кредита. После одобрения заявки банком у клиента есть три месяца на подготовку всех документов. Поиск недвижимости может занять в среднем менее одного месяца. Однако не стоит медлить, так как другие этапы процесса требуют времени.
Если клиент не уложится в этот срок, одобрение ипотеки больше не будет действовать. Предыдущие сроки проверки не могут быть продлены. Вы должны подать еще одну заявку и ждать решения банка.
Ипотека не может быть выдана без сметы или страхования жилья. Для получения сметы необходимо обратиться в компанию, уполномоченную Сбербанком. Их услуги дешевле, а отчеты соответствуют всем требованиям банка.
Что нужно для одобрения недвижимости?
Покупка квартиры на вторичном рынке сложнее и может занять больше времени на одобрение. Существует ряд требований, которые банки предъявляют к такой недвижимости
- Недвижимость не должна находиться в феноменальном состоянии,
- Объекты должны соответствовать всем спецификациям,
- Особое внимание должно быть уделено юридическим аспектам дома. Нет никаких арестов, посадок или взвешиваний.
Как правильно оформить договор?
Банк редактирует договор, никаких изменений в текст не вносится. Заемщику предоставляется экземпляр, готовый к прочтению и подписанию.
В договоре клиент должен подтвердить.
- полный адрес квартиры, площадь и количество комнат,
- все элементы стороны,
- Какие обязательства несет заемщик в дополнение к платежам?
- что произойдет в случае просрочки платежей.
Не рекомендуется составлять документацию самостоятельно. Сэкономьте время — свяжитесь с юристом по телефону.
Обратите внимание на штрафы за несвоевременное погашение кредита, запрет на досрочное погашение и другие детали договора. Вместе с кредитным договором на квартиру оформляется ипотека. Банк хранит квартиру в течение всего срока выплат по ипотеке, и квартира не может быть продана.
Как правило, все три договора подписываются в один день, чтобы не терять времени (кредит, ипотека, продажа).
Страхование
Страхование имущества заключается на весь срок ипотеки. Его условия предусматривают покрытие ущерба, нанесенного имуществу в случае наводнения, пожара или обрушения дома. Полис необходимо ежегодно продлевать и вносить платежи.
Ипотечное страхование необходимо, так как оно гарантирует кредитору надежность гарантии до момента погашения долга. Квартира страхуется в пользу банка. В случае наступления страхового случая Сбербанк является выгодоприобретателем.
Поэтапный порядок расчета
Когда Сбербанк принимает положительное решение о выдаче ипотечного кредита клиенту, наступает самый ответственный этап — выплата денег.
У Сбербанка есть две программы кредитования.
- После государственной регистрации сделки,
- ячейка безопасности.
В первом случае алгоритм следующий. В день заключения кредитного договора все покупатели и продавцы подписывают договор купли-продажи. В этот же день заемщик перечисляет задаток наличными или собственнику квартиры на счет продавца и оформляет документ, подтверждающий получение денег.
Затем документ подается в ЗАГС, который в течение пяти рабочих дней меняет собственника квартиры. Доказательство подается в банк, где сумма зачисляется на счет заемщика, а затем переводится продавцу. Еще одним доказательством является получение денег и подтверждение окончательного расчета.
Почему могут отказать?
Заявки на ипотеку отклоняются по следующим причинам
- Поручительство не соответствует требованиям Сбербанка; или
- Заемщик недоплачивает,
- У клиента есть проблемы с законом; или
- У потенциального заемщика плохая кредитная история,
- Контрагенты не прошли собеседование по кредитному рейтингу.
Некоторые заемщики не попадают в возрастной диапазон ипотечной программы. Также, если человек не является гражданином Российской Федерации, он не может получить ипотеку. Если у человека есть значительные долги, Сбербанк быстро найдет и откажет в ипотеке. Скрывать займы или другие кредиты сотрудникам банка не нужно.
Примечание: Документы, представленные в заявке на ипотеку, не должны быть фальшивыми. Поддельные справки о трудоустройстве и заработной плате являются основанием для отказа и возбуждения уголовного дела.
Все это важные аспекты получения ипотеки. На самом деле, оформление в Сбербанке несколько предпочтительнее, проще и быстрее, чем в других банках. Поэтому вам необходимо сравнить и рассмотреть все варианты, принять решение и стать владельцем своей новой квартиры.
На что можно взять ипотеку в «Сбербанке»?
Оформить ипотечный кредит можно в следующие 2023 года
- Готовое жилье — новостройки или квартиры в среднем жилье,
- Один или несколько объектов недвижимости на стадии строительства — квартиры в многоквартирных домах заводского изготовления
- Дома отдыха,
- квартиры,
- Гаражи,
- парковочные места.
Также возможно соблюдение специальных целевых ипотечных кредитов Сбербанка с гарантией собственности.
Где в «Сбербанке» предоставляется ипотечный кредит?
Ипотечные кредиты должны быть сообщены в отделение Сбербанка, расположенное по адресу
- По месту регистрации заемщика,
- месту нахождения закладываемого имущества,
- по месту аккредитации заемщика или созаемщика.
Вы должны сами ответить на эти вопросы, прежде чем подавать заявку на ипотеку в Сбербанк.
- Надежна ли моя работа? Каковы мои профессиональные перспективы на будущее?
- Могу ли я регулярно вносить платежи в банк?
- Существуют ли какие-либо непредсказуемые расходы? Как я смогу выплачивать кредит?
Если вы сомневаетесь, сможете ли вы вовремя выплачивать ипотечный кредит, начните с расчета ежемесячных платежей с помощью электронного калькулятора на сайте Сбербанка (www. sberbank. ru).
После выбора желаемой ипотечной программы необходимо нажать на кнопку «Рассчитать ипотеку».
Как получить ипотеку в «Сбербанке»? Пошаговая инструкция
Чтобы получить ипотечный кредит в банке, необходимо выполнить ряд шагов. Рассмотрим пошагово процесс получения ипотечного кредита.
Шаг 1: Выберите подходящую программу. ‘Сбербанк предлагает потенциальным заемщикам различные программы ипотечного кредитования, которые отличаются друг от друга сроками кредитования и возможностью получения ипотеки. Например, вы можете оформить ипотеку на готовую к проживанию квартиру (первичный или вторичный рынок).
строящийся объект, коттедж, гараж или автостоянку.
Шаг 2: Выберите подходящую ипотеку. Помимо того, что клиент выбрал программу, например, он хочет купить квартиру, он может пойти еще дальше — выбрать конкретный вид ипотеки. Например, если кредит хочет получить молодая семья с двумя детьми, банк предлагает специальные условия по программе «Ипотека и материнский капитал».
Существуют также специальные условия и различные программы для военнослужащих.
Шаг 3: Получение документации. На этом этапе вы можете заручиться поддержкой сотрудника ипотечного банка. У него вы можете узнать, какие документы вам необходимо подготовить.
Наиболее распространенными документами являются справка 2-НДФЛ, копия трудового договора или трудовой книжки, документы об образовании, НДС, сунил, свидетельство о браке, свидетельство о рождении ребенка и военный билет.
Шаг 4: Подайте заявку на ипотечный кредит В Сбербанке есть услуга подачи заявки онлайн. Однако вы можете посетить отделение банка и написать заявление на месте.
Шаг 5: Подайте пакет документов в банк. Если банк одобрит заявку, назначьте дату документального подтверждения заемщика. Перед этим необходимо заказать оценку имущества. Клиент приходит в банк с готовым отчетом об оценке и необходимой документацией и сообщает банку цену, которой хочет добиться продавец квартиры.
Сотрудник банка анализирует представленные документы и, если все в порядке, назначает дату, когда клиент придет в банк для подписания договора купли-продажи с продавцом и страхового полиса на закладываемое имущество или жилье. Имущество передается в залог.
Шаг 6. После подписания договора купли-продажи и передачи денег продавцу заемщик должен зарегистрировать право собственности на недвижимость в Росреестре, закрыть страховой полис, а затем вернуться в банк для подписания договора гарантированной ипотеки.
Можно ли взять ипотеку в «Сбербанке» с плохой кредитной историей?
Если клиент ранее уже получал кредит или ипотеку и у него были проблемы с выплатами: если возникают задержки и платежи в банк становятся нерегулярными, банк может включить его в свою базу данных клиентов с плохой кредитной историей. Тогда шансы на получение ипотечного кредита в банке равны нулю.
‘Сбербанк может рассмотреть возможность получения ипотечного кредита даже при плохой кредитной истории. Банки идут на уступки клиентам только в том случае, если у заемщика неплохая кредитная история».
- Клиент расплачивается картой Сбербанка. В этом случае банку проще начислять ежемесячные платежи нужной суммы. Достаточно начислять деньги автоматически в определенную дату,
- Клиент хочет получить ипотечный кредит с авансом в размере 50% от стоимости жилья.
- Клиент хочет получить небольшую сумму ипотечного кредита. Например, если клиент хочет купить квартиру на вторичном рынке, банк может одобрить его заявку. Однако если клиент намерен купить дачу или квартиру, банк может отказать.
Если вы обнаружили, что Сбербанк не предлагает вторую ипотеку на таких условиях, вам необходимо внести изменения в свою кредитную историю и закрыть старый кредит.
Как оформить ипотеку в «Сбербанке» на квартиру? Какие документы нужны?
Чтобы подать заявку на получение ипотечного кредита, заемщик должен предоставить банку определенный пакет документов. Типичный набор документов включает в себя следующее
Помимо этих документов, банк может потребовать дополнительные документы в соответствии с программой ипотечного кредитования.
Отзыв: Ипотечный кредит Сбербанка России — Подробная инструкция по оформлению
Стоит услуга 7900 рублей, к слову сказать при оформлении права собственности самостоятельно через МФЦ необходимо оплатить госпошлины 2000 рублей, но нужно будет брать талон и посещать МФЦ и банк несколько раз. Здесь решайте сами, нужна ли Вам скидка 0,3 % на ипотеку и есть ли у Вас время заниматься получением документов самостоятельно, ведь деньги продавцу будут перечислены только через 1-5 рабочих дней после регистрации права собственности) и 0,3% если Вы приобретаете недвижимость размещенную на сервисе Домклик. Если при подаче заявки Вы поставите галочки на страхование жизни, электронную регистрацию процентная ставка будет указана с учётом скидки за приобретение этих услуг и если Вы в дальнейшем от них откажитесь, процент по ставке увеличится на 1,3. Наша заявка была рассмотрена и одобрена в тот же день и мы начали поиск недвижимости. Преобретать мы решили частный жилой дом, так как у нас трое детей и требовалась недвижимость с большой площадью. Подходящий дом мы нашли через месяц (одобрение по заявке действует 3 месяца, далее можно продлить ещё на 3 месяца) и решили поехать в банк на консультацию. Но не тут-то было, в офисе банка с нами разговаривать не стали, все выпросы, консультации, оформление и предоставлении документов только в чате Домклик или по телефону горячей линии. Для одобрения нашей недвижимости банк потребовал от нас отчёт об оценке стоимости, который можно заказать только в регламентированных банком оценочных компаниях. Список этих компаний указан в Домклик. В нашем случае оценка стоила 5000 рублей и была выполнена за 2 рабочих дня. Отчёт об оценке направила в банк организация, которая её проводила. После этого потребовались следующие документы: паспорт, снилс, Инн продавца, выписка из ЕГРН на дом и на землю, свидетельство о браке продавца (в нашем случае свидетельство о смерти супруга продавца, либо, если продавец не в браке, то справка, что на момент регистрации права собственности на объект недвижимости продавец в браке не состоял), так же запросили решение суда на основании которого продавец стал собственником дома (это конкретно в нашем случае), а так же технический паспорт на дом и выписка из домой книги, конкретно, кто был прописан в доме на момент регистрации права собственности. Документы запрашивали в день по 1-2, поэтому пакет документов собирали неделю, после загрузки документа на следующий день просили следующий. 11.09.2020 нам позвонил менеджер для уточнения всех условий кредитования и передачи документов в юротдел для рассмотрения. И тут началось! Навязывание допуслуг, которые стоят кучу денег. Например проверка документов на недвижимость юристами банка с момента постройки дома и по сей день, чтобы исключить скрытых наследников или наличие обременения. Стоит эта услуга 19000(для квартиры12000), после проверки Вам выдают заверенное заключение о чистоте объекта и рекомендации покупать или нет. Банк несёт полную ответственность за чистоту объекта и в случае чего компенсирует полную его стоимость. Мы просто отнесли все документы на дом знакомому юристу и он их проверил. Мед. защита-2300, это круглосуточная консультация специалистов медиков, страхование от недобровольной потери работы-2300, если Вас сократят, то страховая фирма будет 6 месяцев оплачивать платежи по ипотеке. Обсудив все ньюансы, размер ипотеки, срок кредитования, сумму первоначального взноса отказавшись от дополнительных страховок, мы попрощались с менеджером и документы передали на одобрение юристам. Срок рассмотрения 5 рабочих дней. Через 5 рабочих дней нам никто не дал заключения, на наши звонки и вопросы в чате был получен ответ, что есть вопросы по документам, какие конкретно не озвучили и перестали отвечать. На следующий день был запрошен повторно документ, который мы направили неделю назад. Муж написал, что этот документ был принят менеджером неделю назад, но нам ответили, что будут рассматривать документы опять и опять 5 рабочих дней. После короткой жалобы руководителю объект был одобрен через 30 минут. Назначена сделка на 25.09.2020, но по нашей инициативе перенесена на 01.10.2020. Нам был назначен менеджер и указаны расходы по сделке: 15 800 электронная регистрация (в двойном размере, так как дом с земельным участок, 9700 страхование недвижимости в пользу банка, 13 760 страхование жизни, 3400 сервис безопасных расчётов, эта услуга обязательна, 2 дополнительные страховки по 2300, от которых мы отказались. Пришлось писать менеджеру, чтоб он прослушал телефонный разговор и убедился, что от доп. страховок мы отказались, одну он убрал, а вторую оставил, так как конкретно по ней слово НЕТ от нас не прозвучало. Отказаться можно только по заявлению, тогда полный пересмотр заявки в течение 5 рабочих дней и перенос даты сделки, эту страховку пришлось оставить. За день до сделки необходимо оплатить страховку, можно и в день сделки в офисе банка, но через Домклик, как я сказала на 10% дешевле. Для оформления страхового полиса необходим номер и дата кредитного договора, мы нашли его в документах, загруженных на Домклик, дата договора была 25.09.2020, сделка была перенесена на 01.10.2020, меня это удивило, но менеджерам то виднее. Страховые полисы были оформлены 30.09.2020 и автоматически переданы с сервиса Домклик в банк. Приехали на сделку. Вызывают в кабинет менеджера по одному:заёмщик, созаемщик, продавец. Отдельного помещения для передачи первоначального взноса продавцу в банке нет, передавали наличными (так хотел продавец) прям в фойе банка, считали 500000 рублей там же. Я созаемщик, когда пришла подписывать договор купли продажи, нашла там ошибку, переделали, переподписали. Со страховкой возникли проблемы, после переноса сделки дату кредитного договора менеджер забыл поменять и оставил первоначально запланированную — 25.09.2020, а должна быть дата 01.10.2020. Проторчав на сделке 2 часа, вместо обещанного часа пошли сидеть в очереди, чтобы оставить заявление на внесение изменений в страховые полиса в части даты кредитного договора и ещё неизвестно чем это обернётся, ответ ещё не получен. На следующий день выяснилось, что наш менеджер подал в кадастровую палату документы, в которых перепутал кадастровый номер дома и земельного участка. Отправил 02.10.2020 повторно, снова с ошибкой. Вернули их 02.10.2020, но заметил он это только 05.10.2020 и отправил в третий раз. Из-за этого регистрация права собственности перенесена с 07.10.2020 на 13.10.2020 а значит деньги продавец получит на неделю позже. И в заключении:будьте очень внимательны в разговорах с менеджерами, если отказываетесь от услуги произносите фразу «я отказываюсь», во время сделки проверяйте каждую строчку в документах. Терпения Вам и удачи!
Этапы оформления ипотеки в Сбербанке в 2023 году
Получить одобрение ипотеки в Сбербанке, как и в других банках, – дело совсем непростое и требующее подготовки множества документов, отнимающее время и силы. Но вот ипотека, наконец-то, одобрена, все препоны преодолены, казалось бы – дело закончено! Но нет, оформление на этом вовсе не заканчивается, скорее уж вы оказываетесь на середине. Так как вскоре обнаружите – да, вам одобрили ипотеку в Сбербанке, но непонятно, что делать дальше для её получения. А потом выясняется, что впереди ещё немало этапов, которые необходимо пройти, чтобы получить долгожданную ссуду на жилье и переехать. Значит, собравшись с силами, нужно браться за их преодоление.
Какие же этапы оформления ипотеки в Сбербанке следуют за её одобрением?
- Поиск недвижимости.
- Её оценка.
- Сбор и оформление документов.
- Страхование.
- Подписание договора.
И лишь после того, как договор подписан обеими сторонами и зарегистрирован, можно говорить, что ипотека полностью оформлена. Теперь осталось только аккуратно вносить все положенные выплаты, понемногу превращая квартиру в полностью свою. Приступим же к подробному разбору всех этапов, которыми нужно будет заняться после того, как одобрение ипотеки в Сбербанке получено.

Этап первый: выбираем недвижимость
Конечно, выбирать свой будущий дом нужно со всем тщанием и не торопясь, но в то же время следует знать, сколько действует одобрение ипотеки – всего три месяца. Этот срок кажется довольно большим, но в вопросе недвижимости частенько дела идут не слишком быстро, и если сначала прорабатывался один вариант, а затем сорвался, потом то же случилось со вторым, третьим, то срок действия одобрения может и выйти. И вам все этапы оформления ипотеки придётся проходить с самого начала. Не стоит думать, что вероятность этого так уж мала.
Поэтому неплохим решением будет начать подбирать недвижимость ещё до того, как ипотечный кредит одобрен и срок пошёл. Но сначала, чтобы знать, из каких вариантов вы можете выбирать, следует ознакомиться с тем, какие требования у банка к недвижимости.
Они довольно просты, если речь идёт о городской квартире. Начнём с требований к зданию, в котором она располагается:
- ему не должен требоваться капитальный ремонт;
- крайне желательно, чтобы оно имело относительно небольшой возраст – если ему уже далеко за пятьдесят, то получить одобрение банка на покупку располагающейся в нём квартиры будет непросто;
- фундамент его должен быть каменным, кирпичным или железобетонным;
- для многоквартирных домов, возведённых до 1991 года, имеется также ограничение по этажности – не менее четырёх этажей.

А теперь требования к самой приобретаемой квартире:
- к ней должны быть подведены стандартные коммуникации (вода, электроэнергия, газ, канализация);
- на все перепланировки должны быть получены одобрения;
- она не должна быть коммунальной, поскольку из-за этого могут возникнуть сложности при её продаже, если заёмщик не сможет оплачивать ипотеку – иначе говоря, она обладает низкой ликвидностью;
- в ней не должны быть прописаны люди, в данный момент не могущие претендовать на свою долю при продаже, но впоследствии способные предъявить свои права, к примеру, заключённые или без вести пропавшие;
- она должна быть свободной от всяких обременений и ограничений прав, а также не являться предметом идущего судебного процесса;
- минимальная площадь для однокомнатной квартиры – 31 квадратный метр, для двухкомнатной – 41, трёхкомнатной – 55; кухня должна составлять минимум 6 квадратных метров;
- наконец, она должна располагаться в том же городе, что и офис банка, в котором берётся ипотека.
Однако, есть ещё и варианты, которые не получат одобрение даже при соответствии изложенным выше требованиям:
- квартиры в панельных или блочных зданиях постройки до 1975 года;
- находящиеся в недостроенных зданиях;
- доли в квартире;
- самовольные постройки, а также те, что находятся на неразмежёванных участках.
С учётом полученных знаний изучите рынок, чтобы сориентироваться в актуальных предложениях и ценах, а уже потом можно начать выбирать. Стоит при этом учесть, что банк, скорее всего, предоставит не более 80% стоимости выбранной недвижимости, так что сообразуйтесь при выборе с тем фактом, что остальную сумму вам придётся внести самостоятельно – и деньги в нужном объёме следует подготовить к дате начала ипотеки.
Этап второй: проводим оценку выбранного
Так как сумма ипотеки будет напрямую зависеть от стоимости недвижимости, оценщики банка проведут проверку, по итогам которой квартира будет оценена. Стоимость самой проверки составляет примерно 5-6 тысяч рублей, проводится она за счёт заёмщика, и при этом является обязательной. Получив данные о цене квартиры, банк определит, какую сумму он может на неё выделить.
Этап третий: собираем документы
Теперь наступила определённость с тем, какую именно квартиру будем приобретать, а значит, настало время собирать документы на неё. Понадобятся следующие документы:
- правоустанавливающие – то есть договор купли-продажи, подтверждение получения по наследству и тому подобные;
- копия паспорта лица, которое будет продавать недвижимость;
- справки об отсутствии задолженностей по коммунальным платежам;
- выписка из Единого Реестра.
Помимо перечисленных, могут потребоваться и иные документы – их полный список оговорят заранее в отделении банка, а также снабдят вас памяткой на случай, если забудете.
Когда документы будут собраны, можно отправляться в банк и предоставить их для проверки. Если проверка будет ими успешно пройдена, то настанет время для следующего этапа.
Этап четвёртый: страхуем недвижимость
Так как до полной выплаты ипотеки квартира остаётся залогом банка, её необходимо должным образом застраховать, после чего продлять её каждый год, внося соответствующие платежи.
В случае, если срок страховки истёк, и она не продляется заёмщиком, банк может либо потребовать досрочного погашения ипотеки, либо установить более высокую ставку по ней. Как правило, она повышается сразу на 4%, что очень ощутимо, тем более, что расходы на страхование обычно составляют 1-1,5%, то есть, потеряв страховку, вам придётся ещё и платить больше, чем с ней.
Также в банке могут настаивать на страховании жизни или трудоспособности заёмщика, но оно, в отличие от страхования выступающего залогом жилья, необязательно. Однако, отказавшись от него, можно получить повышенную на 1-1,5% ставку.

Этап пятый: подписываем договор
Наконец, всё оформлено, и в банке назначают дату, когда состоится подписание договора, а значит и оформление недвижимости в собственность. Пока это не состоится, и сделка не закончится, средства остаются в специальной ячейке в банке, а после оформления на заёмщика всех правоустанавливающих документов они передаются продавцу. На этом оформление ипотеки в Сбербанке завершается – все этапы успешно пройдены, поздравляем!
Но даже после того, как всё готово и вы переселились в новую квартиру, нельзя забывать, что она всё ещё не совсем ваша и выступает как залог банка на весь период выплаты ипотеки. Это означает, что по отношению к ней запрещено довольно многое, что разрешается в отношении своей собственности. Так, её нельзя продавать или дарить, нельзя даже сделать перепланировку. Чтобы прописать родственников потребуется разрешение банка, исключением из этого правила может стать ребёнок, который родился уже после того, как ипотека была взята. Если какой-то из запретов был нарушен, банк будет вправе наложить на заёмщика штраф, узнать размер которого можно в кредитном договоре.
Процедура сделки ипотеки в Сбербанке
Сегодня взять жилье в ипотеку – довольно непростая задача, особенно, если пренебрегать правильным алгоритмом действий. Всю процедуру получения ипотеки можно условно разделить на восемь этапов. В каждом из этапов принимает участие как заемщик, так и банк.

Как оформляется сделка по ипотеке
Получить квартиру по ипотеке через Сбербанк можно, подав заявление в отделение. Сделать это можно также онлайн, на официальном сайте банка. Как правило, анкета обрабатывается сотрудниками банка от 1 до 5 рабочих дней. После того, как заемщик получил положительный ответ от банка и ознакомился со всеми условиями ипотечного договора, он должен:
- Собрать все необходимые документы, и предоставить их банку.
- Выбрать будущее жилье.
- Провести оценку будущего жилья. При этом оценщика заемщик может выбирать сам, или из списка рекомендованных банком компаний.
- Выбрать страховую компанию для заключения договора.
После этого вместе с кредитным менеджером заемщик начинает процесс оформления ипотечного кредита в Сбербанке. Вся процедура делится на несколько этапов:
- В первую очередь заключается договор о купле-продаже недвижимости, договор кредитования и страховой договор.
- Совершается сделка купли-продажи для перехода прав собственности на жилье от продавца к заемщику.
- Регистрируется жилье и ссуда от банка.
- Производятся все необходимые расчеты с банком, продавцом, страховой компанией, всеми необходимыми госучреждениями, нотариусом, и т.д.
Весь процесс сделки по ипотеке строго контролируется со стороны государства в соответствии с Федеральным законом от 16.07 1998 № 102-ФЗ.
Какие требования предъявляет банк к квартире
Сбербанк не предъявляет к квартирам, Которые выбирают заемщики, каких-то строгих требований. ТО есть, человек может купить приглянувшееся жилье как в панельной пятиэтажке, так и в «сталинке» со смешанными перекрытиями, да хоть и в доме 19-го века. Это выгодно отличает Сбербанк от конкурентов. Однако стоит отметить, что Сбербанк недолюбливает перепланировки. Еще совсем недавно Сбербанк, как и его конкуренты, разрешал брать в ипотеку квартиры с небольшими перепланировками.
Сегодня, если заемщик имел неосторожность затеять перепланировку, он обязан все вернуть в прежнее состояние, или же перепланировка должна быть согласована с банком еще до совершения сделки. Если учесть, что квартир, которые нуждаются в перепланировке, довольно много ,это может превратиться в реальную проблему для Сбербанка.
Требования, которые Сбербанк предъявляет к заемщику
Банк может предъявлять разные требования к заемщику, это зависит от выбранной им программы и условий кредитования. Базовые требования одни для всех заемщиков:
- Гражданство РФ и постоянная прописка на территории Российской Федерации.
- Возраст от 21 до 70 лет на момент последней выплаты по кредиту. Если клиент участвует в льготной программе, требования к возрасту могут меняться.
- Трудовой стаж на текущем рабочем месте должен составлять не менее полугода. Общий трудовой стаж – 1 год.
- Официальный доход также должен соответствовать требованиям банка, и быть подтвержден справкой, форму которой предоставляет банк, или 2-НДФЛ.
- Клиент может привлечь к оформлению сделки созаемщиков или поручителей. Это существенно повысит доверие банка, так как их доход также будет учтен.
- Заемщик должен располагать средствами для осуществления первого взноса. Его размер, как правило, составляет 15-20% от стоимости жилья.
Требования, предъявляемые молодым семьям по льготной программе
- Жилье на двоих должно иметь площадь не менее 42 м², на троих – 18 м² на каждого члена семьи.
- Условия проживания должны полностью соответствовать санитарным нормам.
- Вместе с молодой семьей не должен проживать тяжелобольной человек.
- Членам семьи не должно быть больше 35 лет.
Если оформляется военная ипотека, заемщик должен быть военнослужащим РФ, а также участником НИС. Чтобы получит кредит с участием материнского капитала при рождении второго или третьего ребенка, нужно будет оформить специальный сертификат. Важный момент: деньги с материнского капитала можно направить не только для уплаты первоначального взноса, но и для погашения задолженности.
Процесс оформления ипотечного кредита в Сбербанке
Оформить ипотеку на жилье можно как в самом отделении Сбербанка, так и на официальном сайте банка. При оформлении онлайн все равно придется явиться в офис банка, чтобы подписать кредитный договор. Перед этим необходимо тщательно изучить все условия предоставления ипотеки банком, чтобы избежать отказа.
После того как заемщик заполнил анкету, и ее одобрили, клиенту необходимо изучить условия, на которых банк предоставляет кредит и порядком его оформления. Это нужно для того, чтобы уложиться в указанные банком сроки – одобренное банком решение действительно на протяжении 90 дней с момента принятия. Дальнейшие действия необходимо согласовывать с кредитным менеджером банка. Ниже мы пошагово рассмотрим процесс оформления ипотечного кредита.
На первой стадии оформления клиенту нужно выбрать подходящую ему программу. При этом нужно учитывать ставку, максимальные сроки погашения и общую сумму. Не стоит также забывать о льготах и штрафах. Любой заемщик должен внимательно изучит условия льготных программ:
- Военный ипотечный кредит. Подойдет военнослужащим, которые участвуют в программе НИС.
- Ипотека молодым семьям. Принять участие в программе может любой соискатель, который стоит в очереди на квартиру по месту жительства.
- Ипотека с привлечением материнского капитала. Программа подходит тем семьям, у которых родился второй и последующий ребенок после 2007 года.
- Ипотека для зарплатных клиентов. Если соискатель получает заработную плату на счет в Сбербанке, то для него процентная ставка снижается на 1%.
Сбор пакета документов
Перед тем как подавать заявление в банк, клиент должен собрать такие документы:
- Паспорт гражданина РФ.
- СНИЛС, военный билет загранпаспорт.
- Ксерокопию всех необходимых страниц трудовой книжки.
- Справку о доходах (по форме Сбербанка или 2-НДФЛ за два последних года).
- Свидетельство о регистрации брака/рождении детей.
- Выписка по депозиту/договор аренды – необходимы для подтверждения дополнительных доходов.
Вышеперечисленный список может меняться в зависимости от программы, которую выбрал заемщик. Оформление ипотечного кредита не ограничивается оформлением этих документов – после одобрения заявки потребуется еще ряд справок для окончательного оформления сделки.
После того, как клиент выбрал жилье, он должен заказать его оценку. Эта процедура гарантирует банку, что квартира, купленная по определенной цене, может быть продана без ущерба для банка.
Подача заявки на оформление кредита
Для того, чтобы Сбербанк выдал заемщику ипотечный кредит, необходим подать заявку. Сделать это можно при помощи кредитного менеджера непосредственно в отделении, или оформить заявку онлайн самостоятельно. В первом случае нужно будет лично явиться в отделение банка с первоначальным пакетом документов, во втором случае клиент заполняет заявку через сервис ДомКлик. После этого нужно дождаться решения Сбербанка, которое может быть принято на протяжении от 1 до 5 рабочих дней.

Зачисление первого взноса по кредиту на счет
Перед совершением сделки, или в день ее совершения заемщик обязан перечислить полную сумму первоначального взноса на свой счет в Сбербанке. Если часть взноса была передана продавцу жилья, с него берется расписка и предоставляется в банк. Эта процедура позволяет Сбербанку усложнить недобросовестным покупателям задачу по завышению реальной стоимости жилья или провести не вполне законную сделку.
Предварительный договор купли-продажи
Еще одна особенность работы Сбербанка – покупатель и продавец должны заключить предварительный договор купли-продажи по образцу, предоставленном банком, и предъявить его банковским сотрудникам. Необходим отметить, что подписание предварительного договора является формальностью, и такой документ подписывается только в одном экземпляре. Кроме Сбербанка, ни один другой банк не требует оформления подобных документов и не вмешивается в договоренности покупателя и продавца до совершения сделки.
На практике получается, что продавец и покупатель подписывают два договора: договор аванса и предварительный договор по форме, предоставляемой Сбербанком.
Регистрация ипотечного договора и права собственности
Процедура проводится на основании заявления продавца и покупателя. К заявлению нужно приложить необходимые правоустанавливающие документы, а также ксерокопии паспортов обеих сторон и чеки подтверждающие уплату госпошлины. Эту процедуру можно пройти онлайн, с помощью специального сервиса. Выписку ЕГРП нужно будет отправить на электронный почтовый ящик. Этот вариант оформления доступен при условии, что квартира не в долевой собственности и у нее один хозяин.
Страхование жилья
Сбербанк не предъявляет требования страховки здоровья покупателя и титула права. Однако страховка конструктива является обязательной, тем более, что ее стоимость невелика. При этом заемщику не нужно искать страховую компанию, составлять заявление, и предоставлять необходимые документы – за него все делают банковские сотрудники.
Сколько времени Сбербанк может рассматривать заявление на получение ипотеки
Заявка может рассматривать сотрудниками банка на протяжении 5-8 рабочих дней. В это время банк проверяет документы, предоставленные соискателем, его кредитную историю и финансовое состояние на текущий момент. Сроки рассмотрения могут существенно затянуться, если предоставленные соискателем данные являются недостоверными, сотрудники банка сильно загружены, или по ряду других объективных причин. Статус своей заявки можно отслеживать онлайн через личный кабинет «Сбербанк онлайн».
Расходы при оформлении ипотеки
- Оценка квартиры.
- Оплата госпошлин.
- Страхование квартиры и жизни заемщика.
- Услуги риэлтора, агентства недвижимости, ипотечного брокера.
- Оформление разного рода справок и документов в Сбербанке.
Видео о том, как проходит сделка ипотечного кредита в Сбербанке через сервис ДомКлик: