Повторная заявка на ипотеку в Сбербанке: условия подачи
Клиент, получивший отказ на оформление ипотеки в Сбербанке, может подать повторную заявку через определенный промежуток времени. Но перед тем, как подавать повторную заявку на ипотеку в Сбербанк, нужно выяснить причину отказа и принять меры по ее устранению.
Особенности подачи заявки на ипотеку
Когда клиент подает заявку на ипотеку в Сбербанке впервые, предварительное решение выносится за несколько дней, далее клиент приносит документы и ждет окончательного решения от банка. Срок одобрения ипотеки зависит от того, насколько полный пакет документов предоставил заявитель. В случае одобрения заемщику дают 3 месяца на то, чтобы он мог воспользоваться своим правом: подобрать жилье, оплатить первый взнос и явиться в банк для подписания договора.
Если банк отказывает в выдаче ипотечного кредита, то повторная заявка на ипотеку в Сбербанке принимается через 60 дней.
Исключение могут составлять случаи, когда вынесено положительное решение, но заемщик по разным причинам отказался оформлять договор.
Процедура повторного обращения мало чем отличается от первичного. Повторная заявка на ипотеку в Сбербанке может подаваться несколькими способами:
- Через специальный сервис ДомКлик;
- В личном кабинете на сайте;
- В офисе банка.
При дистанционной подаче заявления копии документов отправляются в электронном виде. Список включает:
- Заявление;
- Паспорт;
- Дополнительный документ (СНИЛС, права, загранпаспорт)
- Трудовую книжку;
- Справку о доходах 2-НДФЛ;
- Бумаги на квартиру (подаются позже).
Почему могут отказать в ипотеке?
Прежде, чем подавать повторную заявку на ипотеку в Сбербанке, надо понять, по какой причине вам отказали. Банки далеко не всегда озвучивают причины отказа, но зная все требования, вы легко можете догадаться, почему банк не ответил согласием. Обозначим частые причины для отказа в ипотеке Сбербанка:
- Несоответствие минимальным требованиям банка (возраст заемщика – от 21 до 75, постоянное трудоустройство – от 6 месяцев, общий стаж – более года);
- Недостоверная информация, поддельные документы, неправильные данные заявителя, нарушал ли закон;
- Слишком низкие доходы и уровень финансовой состоятельности;
- Плохая кредитная история;
- Неполный пакет документов;
- Потенциальный клиент не смог привлечь созаемщиков;
- Клиент не благонадежен. Банк выясняет, не участвовал ли клиент в судебных тяжбах.
Отказ ожидает клиента и в том случае, если объект недвижимости не соответствует требованиям и не прошел проверку. Главное требование к недвижимости – ее ликвидность. Если квартира не устраивает сотрудников банка, они могут предложить найти другую недвижимость.
На заметку! Мало кто знает, что кредитные менеджеры тщательно изучают профили клиента в социальных сетях. Существует понятие негативный «сетевой портрет». Любые сомнительные факты биографии могут насторожить сотрудников банка.
Условия подачи повторной заявки
Повторная заявка на ипотеку в Сбербанке подается через 60 дней. Перед оформлением заявления, изучите ипотечные продукты Сбербанка, особое внимание обратите на полную сумму, необходимую к возврату и соотнесите ее со своими доходами.
Существует негласное правило, что размер ежемесячных платежей по ипотеке или кредиту не должен превышать 40% от доходов заемщика. Если не укладываетесь в эти параметры, привлекайте дополнительных созаемщиков.
Список документов будет таким же, срок одобрения ипотеки не отличается от сроков при первом обращении. Перед повторным заполнением анкеты требуется обновить документы, например, справку о доходах, так как она должна быть выдана не более 3-х месяцев назад. Желательно, чтобы клиент взаимодействовал с банковским менеджером и уточнил список документов.
Попытки ввести сотрудников банка в заблуждение не увенчаются успехом, сообщайте им только правдивую информацию, в противном случае бессмысленно снова заполнять анкету.
Если не успели выбрать квартиру
Для оформления ипотеки потребуется не только собрать документы и получить одобрение в кредитной организации, но и найти подходящую квартиру. Если квартира не выбрана вовремя, то срок одобрения заявки может истечь, и потребуется повторная заявка на ипотеку в Сбербанке. Если клиент не успел выбрать квартиру, последующая заявка имеет некоторые особенности:
- В такой ситуации менеджеры банка лояльно рассматривают повторное обращение, одобрение происходит в ускоренном порядке;
- При истекшем сроке действия документов, их придется собирать заново. Справка о доходах действует в течение 30 дней.
Когда заявитель нашел квартиру в новом доме и в хорошем районе, при этом все личные документы в порядке, рассмотрение происходит без томительного ожидания.
Если истек срок действия одобрения
Случается, что обстоятельства в жизни заемщика меняются, он пропускает установленный срок и не использует право на оформление договора. Повторную заявку на ипотеку в Сбербанке можно подать снова, причем, раньше общепринятых сроков. Банки охотней принимают заявление, если:
- У клиента появился дополнительный источник дохода;
- Заемщик привлек созаемщика, у которого высокая платежеспособность;
- Повысилась заработная плата;
- Появились денежные средства для внесения первого взноса в большем размере;
- Решено использовать материнский капитал.
Подача повторной заявки допустима неограниченное количество раз.
Если отказали первый раз
Отказ банка в выдаче ипотеки в редких случаях будет окончательным. Повторная заявка на ипотеку в Сбербанке требует тщательной подготовки. Если банк отказал из-за того, чтобы была некорректно заполнена заявка, менеджер предложит переписать заявление-анкету и отправить повторно. Исключение составляют те случаи, когда заявитель намеренно указал неверные данные о себе, попытался обмануть кредитную организацию. В таком случае он окажется в стоп-листе.
Когда заемщик не отвечает требованиям банка, не стоит подавать повторную заявку на ипотеку в Сбербанке до тех пор, пока ситуация не изменится.
Это касается низкого дохода, отсутствия места работы. Наличие действующих кредитов при невысоком уровне зарплаты требует их погашения. Если калькулятор показал, что ежемесячных доходов недостаточно для погашения выплат, есть несколько вариантов:
- Запросить меньшую сумму;
- Подобрать другую квартиру;
- Увеличить срок кредитования;
- Найти созаемщика с хорошей зарплатой.
Заемщики с негативной кредитной историей могут улучшить ее, взяв ссуду в любом банке и своевременно внося платежи. Способ долгий, но он принесет свои плоды. Клиент, исправивший ситуацию, имеет все шансы на одобрение ипотечного кредита.
Что сделать, чтобы Сбербанк одобрил ипотеку?
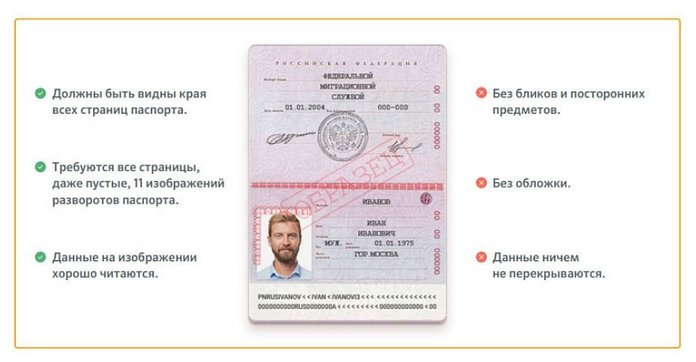
Для того чтобы не понадобилась повторная заявка на ипотеку в Сбербанке, следует изначально ознакомиться со всеми условиями банка, подготовить документы, рассчитать сумму первого взноса и потом заполнять анкету-заявление. Некоторые причины возможного отказа гражданин в силах устранить заранее:
- Клиент должен позаботиться об оплате неоплаченных штрафов и прекращении судебных производств;
- Следует погасить все задолженности перед налоговыми органами и управляющей компанией;
- Успешно погасить имеющийся кредит или займ;
- Найти недорогую квартиру;
- Правильно отсканировать документы, чтобы были четко видны все данные;
- Собрать максимально полный пакет документов;
- Накопить деньги на первый взнос;
- Найти дополнительную работу или другие источники дохода;
- Указать только достоверную информацию;
- Убрать из сети все сведения, которые могут скомпрометировать.
После одобрения заявки у заемщика есть 90 дней на предоставление сведений об объекте недвижимости и оформление документов. В случае отказа не стоит отчаиваться, попытайтесь через 60 дней повторно подать документы на ипотеку в Сбербанк. Чтобы повысить шансы на успех, обращайтесь сразу в несколько кредитных организаций.
Через сколько времени можно подать повторную заявку по ипотеке в Сбербанке

Повторная заявка на ипотеку в Сбербанк может потребоваться клиенту на любом этапе взаимодействия с банком – до одобрения, до окончания срока действия решения, после него. Обращаться еще раз допускается как при получении положительного решения, так и отрицательного. Рассмотрим различные случаи ниже.
При отказе банка
Сбербанк предлагает россиянам множество кредитных продуктов, в том числе ипотечных. Граждане нашей страны очень часто обращаются именно в эту организацию. Некоторые заявители получают отрицательное решение.
Причины могут быть разные:
- Неоплаченные штрафы, в том числе за нарушение Правил дорожного движения.
- Незакрытые судебные дела, переданные к исполнению приставам.
- Долги по оплате налогов и/или жилищных и коммунальных услуг.
- Подпорченная кредитная история, в том числе не вовремя внесенные платежи.
- Ошибки в заявке на выдачу ипотечного кредита.
- Неудовлетворение требованиям банка созаемщиков, поручителей.
При окончании срока действия решения
После одобрения заявки по ипотеке кредитная организация дает 90 дней на поиск объекта недвижимости. Если не успели подобрать квартиру в этот срок, то можно обратиться за одобрением еще раз. Временных ограничений в этом случае не установлено. При этом прилагаемые к заявлению документы придется собирать заново.
По воле заемщика
Потенциальные заемщики чаще всего обращаются сразу в несколько банков. Делают этого, чтобы иметь возможность получить наиболее выгодное для себя предложение. Сама по себе заявка клиента ни к чему не обязывает.
При смене фамилии
Персональные данные заявителя, предоставляемые в банк на любом этапе взаимодействия с ним, должны быть актуальными. Поэтому, когда человек изменил фамилию, имя или другие параметры, об этом необходимо сообщить кредитору. Запущенный процесс при этом не прерывается, новые сведения приобщаются к делу.
Требования банка к объекту
Квартиры вторичного рынка не всегда подходят для ипотечного кредитования в Сбербанке.
Он предъявляет к объекту ряд требований, а именно:
- Отсутствие незаконных перепланировок.
- Удовлетворительное состояние многоквартирного дома, то есть он не должен быть признан аварийным.
- Многоквартирный дом не подлежит расселению.
- Оплаченные в полном объеме жилищные и коммунальные услуги.
Документы, необходимые при повторной заявки
После истечение срока действия заявки или до этого момента может возникнуть потребность в повторном обращении.
В обоих случаях предоставляется следующий пакет документов:
- Анкета заявителя с новой датой.
- Паспорт гражданина РФ. Обязательным требованием является наличие прописки постоянного или временного характера. В последнем случае предоставляется отдельный документ.
- СНИЛС, водительское удостоверение, заграничный паспорт. Прилагаются в случае заявки на ипотечный продукт без подтверждения доходов.
- Документ, подтверждающий доход. Это может быть справка по форме 2-НДФЛ или по форме банка, индивидуальный предприниматель направляет декларацию о доходах.
- Трудовая книжка. Заверяется работодателем (руководителем или ответственным по приказу сотрудником) на каждой странице или прошивается и скрепляется подписью и печатью. На последнем листе должна присутствовать запись о продолжении работы на последнем месте на настоящий момент.
Заявка содержит данные о планируемом к покупке объекте – тип жилья (индивидуальный жилой дом или квартира), вид многоквартирного дома (новостройка или вторичное жилье) и так далее.
Документы, предоставляемые после одобрения
После того, как заемщик подобрал объект недвижимости к покупке, он должен предоставить сведения о нем в банк, а именно:
Сколько действует одобрение ипотеки в Сбербанке
Покупка недвижимости по ипотечному кредитованию продолжительный процесс, и не всем понятно, в какой последовательности его организовать. Искать квартиру заранее или вначале подавать заявку на кредит в банк. Многие заемщики вообще не учитывают, что срок одобрения ипотеки регламентирован. За это время надо успеть собрать все бумаги, провести сделку купли-продажи и переоформить объект недвижимости.
Бробанк выяснил, сколько действует одобрение ипотеки в Сбербанке и можно ли его продлить. А также через сколько допускается подать повторную заявку, если не удалось завершить сделку.
- Когда искать жилье
- Срок действия одобренной заявки
- Продлевают ли срок одобренной ипотеки
- Уведомление об утверждении заявки
- Что влияет на срок рассмотрения заявки
- Как ускорить рассмотрение
- Когда можно подать повторную заявку
- Действия покупателя после одобрения ипотеки в Сбербанке
- Закрытие сделки
Когда искать жилье
Большинство россиян вначале подают заявку на ипотеку в банк, и только после одобрения приступают к поиску жилья. Но часть граждан поступает иначе. Вначале подыскивает квартиру, а потом делают запросы в банки. Во втором случае есть дополнительные риски. Особенно, если покупатель передает продавцу залог за жилье, а потом получает отказ на ипотеку в банке. Залог могут не вернуть, что вызовет еще большую досаду у несостоявшегося покупателя.
Финансово-кредитные учреждения советуют придерживаться первого пути. Для покупателя рациональнее получить одобрение ипотеки и затем договариваться с продавцом потому что:
- Банк уже гарантировал выдачу ипотеки, значит можно не бояться за аванс. Еще лучше договориться с владельцем недвижимости о присоединении аванса к первоначальному взносу.
- Максимальная сумма, которую одобрит банк при утверждении заявки, уже установлена. Не будет соблазна выйти за ее пределы, можно сразу отклонять слишком дорогие или наоборот дешевые варианты.
Сбербанк дает своим заемщикам 3 месяца на покупку жилья по ипотеке. До 2019 года срок действия одобрения составлял 60 дней, и клиенты не всегда укладывались в отведенное время. Поэтому было принято решение продлить период.
Для крупных российских городов 90 дней приемлемый срок. Здесь большой рынок новостроек, а также вторичного жилья. Если клиент переживает, что не уложится в срок, то может обратиться к услугам риэлтора. Агентства по поиску жилья быстро подберут массу подходящих вариантов.
После всех согласований между продавцом и покупателем по сделке купли-продажи, обе стороны обязаны лично прийти в Сбербанк. При оформлении договора на ипотеку обязаны присутствовать созаемщики и поручители.
Срок действия одобренной заявки
- устанавливают подлинность персональных сведений: ФИО, паспортные данные, адреса, контакты;
- достоверность данных о стаже и работодателе;
- запрашивают кредитную историю из всех Бюро кредитных историй, где хранится информация о данном физическом лице;
- оценивают дополнительные риски, связанные с профессией, если таковые имеются;
- рассчитывают достаточность доходов для содержания всех иждивенцев;
- проводят анализ социального статуса и уровня образования;
- оценивают финансовое состояние и доходы созаемщиков;
- проводят дополнительные проверки через службу безопасности банка на предмет приводов в правоохранительные органы и оценку всех возможных кредитных рисков.
На это в Сбербанке затрачивают от нескольких часов до 5-8 дней, но бывает и так что процесс растягивается до месяца. Это зависит от того, проводит банк скоринг анализ данных или проверяет бумаги клиента вручную. По клиентам, внесенным в базу данных Сбербанка, решение по ипотеке может быть вынесено гораздо быстрее, чем по незарегистрированным гражданам.
После этого клиенту поступает информация о предварительном одобрении. Теперь понадобится посетить офис и взять список бумаг, которые установлены банком по выбранной программе ипотечного кредитования.
Принятая заявка на ипотеку отсчитывается со следующего дня, после присвоения Сбербанком статуса «Одобрена». Начиная с этой даты у клиента 90 дней, чтобы принести документы и оформить сделку купли-продажи готового или строящегося жилья.
Продлевают ли срок одобренной ипотеки
Если клиент не укладывается в отведенные 90 дней, то одобрение Сбербанка на ипотеку утрачивает силу. Понадобится подавать повторную заявку и ждать нового решения кредитной организации. Продлить срок предыдущего одобрения нельзя. И не факт, что новая заявка будет одобрена Сбербанком. Тем более, что за всеми кредитными учреждениями закреплено право отказывать потенциальным заемщикам без объяснения причин.
- технический отказ, который происходит из-за допущенных ошибок или неточностей в заполненной форме;
- подача заведомо недостоверной информации, например, справка о доходах с указанием завышенной заработной платы или паспорт с истекшим сроком годности;
- выявление закредитованности или негативной кредитной истории;
- низкий уровень платежеспособности, который не позволяет претендовать на указанную сумму.
Все поводы из-за чего мог отказать банк в ипотеке не разглашаются. Такая информация относится к внутренним способам анализа и составляет коммерческую тайну банка.
Поэтому узнать, что привело к отклонению заявки достаточно сложно. Если с платежеспособностью, паспортом и работой у клиента все хорошо, то желательно запросить свою кредитную историю заемщика. Только так получится выяснить, не закралась ли ошибка в финансовую отчетность. О том, как запросить свою кредитную историю бесплатно или при помощи Сбербанка узнайте в статьях Бробанка.
Уведомление об утверждении заявки
- СМС-сообщением, на доверенный номер телефона, который указан в заявлении.
- Звонком оператора call-центра и оповещением об одобренной ипотеке.
- Если при формировании запроса на ипотеку клиент указал e-mail, то отправкой письма на электронную почту.
Если клиент банка пользуется Сбербанком-Онлайн или мобильным приложением, то статус заявки можно просмотреть в личном кабинете. Для удобства ипотечных заемщиков, которые предпочитают работать через интернет, разработан сайт ДомКлик от Сбербанка. Здесь помогут не только узнать решение, но и подобрать программу, а также собрать пакет документов.
О статусе заявки можно узнать также при обращении с паспортом в офис к сотруднику банка.
Если спустя 8 дней после подачи в Сбербанк заявления на ипотеку не пришло решение, то можно самостоятельно позвонить на горячую линию или в кредитный отдел и уточнить информацию. Или обратиться в ближайшее отделение банка с документом, удостоверяющим личность.
Что влияет на срок рассмотрения заявки
- Выбирают ипотечные программы с государственными субсидиями: сертификатом на материнский капитал или военную ипотеку. В этом случае количество этапов для сбора документов у заемщика значительно больше, чем в других типах жилищного кредитования.
- Потенциальный заемщик не получает зарплату в Сбербанке и не пользуется никакими другими продуктами банка. Зарплатным клиентам не только быстрее оформляют ипотеку, у них есть дополнительное преимущество по меньшему перечню документов и сниженной процентной ставке.
- Подают заявку на предельно возможную для клиента сумму. В этой ситуации происходит сбор дополнительных бумаг на поручителей, созаемщиков или оформление залога. Поэтому процедура занимает гораздо больше времени, чем типичные заявки.
Как ускорить рассмотрение
- зарплата поступает на карту Сбера;
- открыт депозит или происходят пенсионные накопления на счет в Сбербанке;
- в собственности есть акции Сбербанка;
- положительная кредитная история и высокий кредитный рейтинг;
- подает заявку через профильный сайт ДомКлик.
- Перед подачей заявки собрать весь пакет документов и прийти с ними.
- Заранее определиться с недвижимостью или тем, вторичное это жилье, новострой или самостоятельное строительство.
- Исходя из потребностей и возможностей, установить заранее сумму по ипотеке, чтобы не пришлось подавать повторную заявку, если суммы не хватит.
Чем быстрее клиент реагирует на запросы банка о предоставлении дополнительных сведений, тем меньше времени занимает обработка данных специалистами Сбербанка.
Когда можно подать повторную заявку
При получении отказа в ипотеке в Сбербанке желательно провести ревизию информации о самом себе. Если вы соответствуете требованиям банка по минимально и максимально допустимому возрасту, стажу, гражданству и уровню доходов, то ищите свою кредитную историю. Она относится к самым весомым факторам, которые влияют на отказ банка при подаче заявки на крупный и длительный заем.
После отказа повторную заявку можно подать спустя два месяца. Некоторые клиенты в отзывах делятся такой информацией, что если Сбербанк одобрил заявку на ипотеку, а заемщик не успел собрать бумаги и провести сделку, то повторную заявку отклоняют. Насколько оправдан данный вывод и взаимосвязь — судить сложно, тем более, что каждая ситуация и условия у клиентов индивидуальные. Поэтому вооружитесь своей кредитной историей, оцените те критерии, которые важны для банка и формируйте запрос еще раз.
Повторите попытку и той ситуации, если не удалось уложиться в 90 дней или потребовалась большая сумма кредита, чем предполагалось изначально. Подавать повторный запрос на ипотеку в Сбербанке разрешено спустя 2 месяца после завершения срока действия предыдущего одобрения.
Действия покупателя после одобрения ипотеки в Сбербанке
- Подобрать или окончательно утвердить объект покупки. Договориться с владельцем жилплощади, и составить договор купли-продажи. Если возникают опасения по поводу собственных умений в подборе жилья, то целесообразнее нанять риэлтора. Агенту достаточно обозначить требования к жилплощади и сумму, на которую рассчитывает покупатель.
- Собрать документы. Если в сделке принимает участие агент, то он поможет собрать бумаги на объект покупки, и оформит их в соответствии с требованиями Сбербанка. Если сделка проводится самостоятельно, то все обязанности лягут на продавца и покупателя. Пакет документов на жилье предоставляют в банк для проверки юридической чистоты объекта сделки и возможности перехода права собственности на недвижимость. . Экспертизу проводят только аккредитованные в Сбербанке агентства. Оценку делают только на готовое жилье или земельный участок. При ипотеке на строящийся объект экспертизу назначают на момент ввода в эксплуатацию. . Процедуру страхования при ипотечном кредитовании в Сбербанке проходит как сам объект купли-продажи, так и заемщик. От личного страхования можно отказаться, но при этом банк оставляет за собой право повысить процентную ставку по ипотеке.
- Внести первоначальный взнос. Это можно сделать несколькими путями: переводом на личный банковский счет продавца, через банковский аккредитив или передачей наличных. Также используют способ совместной аренды сейфовой ячейки. При этом в договоре прописывают, что право на хранимые деньги переходит к продавцу после переоформления недвижимости на покупателя. В ряде ситуаций в качестве первого взноса допускают применять материнский капитал или другие госсубсидии. Но это заранее определяется при утверждении программы кредитования.
Закрытие сделки
- Завершить сделку купли-продажи с переходом права собственности новому владельцу.
- Провести перерегистрацию недвижимости в Росреестре.
- Принести документы вместе с распиской бывшего владельца, где указано, что им был получен первоначальный взнос.
- Дождаться проверки документов банком и зачисления средств на счет продавца. Это занимает от 1 до 5 банковских дней.
Все эти этапы должны быть завершены до истечения 90 дней с даты утверждения заявки на ипотеку. В противном случае Сбербанк отзовет одобрение, и клиент не сможет завершить сделку. Подать повторную заявку он сможет только спустя 60 календарных дней.
Сколько раз можно подавать заявку на ипотеку в Сбербанке
Кредит на недвижимость – это довольно крупная сделка, в которой существует немало нюансов. Неопытные заемщики редко способны учесть их все, поэтому закономерно, что они могут получить отказ в своем заявлении на предоставление денег. Но отказ банка не означает, что необходимость в приобретении недвижимости отпала. Разберем, через сколько можно повторно подать заявку на ипотеку в Сбербанке и какие особенности данной процедуры учесть при следующей подаче документов.
Как происходит проверка банками заявления на жилищную ссуду
Сбербанк, как и многие другие кредиторы, рассматривает дела ипотечных клиентов в несколько этапов. Перечислим их:
- Оценка заемщика – банк рассматривает будущего клиента на предмет его финансовой состоятельности, платежеспособности, кредитной дисциплины и соответствия требованиям кредитования.
- Оценка параметров недвижимости – квартира, подобранная заемщиком для покупки, проверяется банком на предмет соответствия требованиям к залогу. Учитываются площадь, материал стен, наличие коммуникаций, уровень благоустройства, год постройки здания и т.д.
- Оценка ликвидности недвижимости – здесь проверяется рыночная стоимость квартиры. Данные сравниваются с отчетом об оценке и цифрами. Установленными в договоре купли-продажи. Банк определяет, как скоро он сумет реализовать данный объект, если заемщик перестанет выплачивать кредит, и удастся ли с этой реализации покрыть свои убытки.
Каждый этап возможен только после удачного прохождения предыдущего. Если на каком-то из шагов банк получил неудовлетворительные результаты, клиенту отказывают в сделке.
Сроки рассмотрения заявки и принятия решения банком
Оценка данных заемщика производится Сбером в срок от 5 до 10 дней с момента подачи анкеты. Если заявка была заполнена через интернет-ресурсы, сроки ее рассмотрения обычно составляют от 3 до 5 дней.
Важно! Имеются ввиду рабочие дни, а не календарные.
После первоначального одобрения клиент приносит в банк (или отправляет в электронном виде) бумаги на квартиру. Вместе с ними можно сразу отправить отчет об оценке. Но многие заказывают его не сразу, а только когда убедятся, что предоставленный ими объект недвижимости подходит под основные требования банка.
Главные недочеты (несоответствие технического состояния квартиры условиям Сбера) можно узнать сразу у менеджера по кредитованию. Но полноценное рассмотрение предоставленного объекта банк будет проводить только после предъявления всех документов, включая оценку. На это уходит до 10 дней.
Важно! Первоначальное одобрение займа действует 90 дней. В течение этого срока клиент должен найти устраивающую банк квартир и заключить по ней сделку. Сколько раз можно подавать заявку на ипотеку в Сбербанке на новую квартиру в рамках одного одобрения – роли не играет. Главное уложиться в отведенные 90 дней.
Причины отказа Сбербанка в выдаче ипотеки
Как правило, Сбер не разглашает причин, по которым отклоняет заявки претендентов на ипотеку. Но проведя небольшой анализ отказов, можно выявить наиболее распространенные варианты:
- Недостаток дохода. После всех обязательных выплат, включая платежи по ипотечному займу, у клиента на руках должно оставаться не менее 50% от его заработной платы. Если это соотношение не соблюдается, в займе будет отказано.
- Плохое кредитное реноме. В этот пункт можно включить наличие просрочек по старым или действующим кредитам, отсутствие займов в банках в прошлом, долги по обязательным выплатам (квартплате, судебным искам и т. д.).
- Малая ликвидность выбранного объекта. Если квартира не соответствует требованиям банка либо при ее оценке рыночная стоимость была завышена, а в займе будет отказано.
- Некорректное оформление документов или их подделка. Здесь банк может не просто отклонить анкету клиента, но и подать на него заявление в полицию за поделку бумаг.
Важно! Помимо перечисленного нельзя забывать такие банальные причины отказа, как несоответствие будущего заемщика базовым требованиям кредитора относительно возраста, гражданства, стажа и т. д.
Что делать клиенту после получения отказа
Порядок действия после отклонения анкеты будет зависеть от того, на каком из этапов был получен отказ от банка.
- Если Сбер отклонил первичную заявку клиента, можно попробовать подать документы в другой банк сразу после получения отказа.
- Если Сбербанк не одобрил представленную заемщиком квартиру, есть возможность подать на рассмотрение другой объект недвижимости в период, пока действует первичное одобрение.
Важно! Если клиент принципиально хочет получить ипотечный кредит именно в Сбере, после отклонения первичной заявки ему следует выждать 60 дней. Только по истечении этого срока можно подавать документы повторно.
Через сколько времени можно подавать повторную заявку
Как часто один и тот же клиент может подавать документы на жилищный кредит? Ответ на этот вопрос будет зависеть от того, по какой причине его анкету отклонили в предыдущий раз.
По истечении срока одобрения
Если потенциальный заемщик не успел закончить сделку в течение 90 дней, отведенных банком, полученное им первичное одобрение аннулируется. Но в этом случае клиент может повторно приносить анкету и документы хоть на следующий день после окончания срока. Никаких пауз выжидать не придется.
Если не успели вовремя подобрать квартиру
В случае, когда заемщик в 90-дневный срок не успел даже предоставить банку объект для кредитования, он также может подавать повторную заявку, не выжидая никаких перерывов. Но здесь рекомендуем проверить и обновить личные документы, которые подавались в банк. За время подбора квартиры срок годности справок о з/п мог истечь.
Иные обстоятельства
К смене обстоятельств у заемщика чаще всего относят:
- повышение доходов;
- привлечение еще одного заемщика или поручителя;
- увеличение размеров первоначального взноса.
На начальных этапах рассмотрения, если еще не было предъявлено документов на квартиру, клиенты могут просто донести в банк документы, подтверждающие их ситуацию, и приложить их к делу. Но если уже идет рассмотрение недвижимого объекта, проще отозвать заявку и подать новую, объяснив банку причину этого поступка. Выжидать каких-то сроков здесь тоже не придется.
Нюансы повторного обращения в Сбербанк за ипотечным кредитом
Если повторная заявка на ипотеку в Сбербанке подается спустя 2 месяца после первой, из-за отклонения заемщика, следует учитывать ряд нюансов. Например, не стоит завышать суммы доходов в справке о заработной плате. У банка остались предыдущие данные, и резкое изменение цифр при условии, что клиент остался в той же должности и на том же предприятии, только насторожит проверяющих.
Совет: Если увеличение доходов произошло по причине повышения в должности или из-за пересмотра работодателем финансовой политики, стоит предъявить в банк документы, подтверждающие это.
Также перед повторным обращением за ипотекой клиенту-отказнику стоит выполнить следующие действия:
- погасить хотя бы часть имеющихся займов (или просрочек по ним);
- закрыть долги по обязательным выплатам (алименты, квартплата, штрафы и т. д.);
- запросить БКИ на предмет своего кредитного реноме.
Нелишним будет и постараться найти источники, из которых можно увеличить сумму первого взноса по кредиту. Это увеличит надежность клиента в глазах банка.
Выводы
Сбербанк не ограничивает количество заявок на ипотечные кредиты, которые может подавать гражданин. Что касается периодичности предоставления документов, она будет зависеть от того, по какой причине не состоялась сделка в предыдущий раз.
Важно! После одобрения первичной заявки у клиента есть 90 дней на совершение покупки. Если в этот период банк отклонит подобранную им квартиру, клиент сможет до окончания 90-дневного срока предоставить на рассмотрение другой, и даже третий, недвижимый объект.