Активатор для Windows — AAct Network 1.1.1 Portable by Ratiborus

Активатор для Windows — AAct Network 1.1.1 Portable by Ratiborus
AAct — KMS-активатор для операционных систем Windows VL редакций: Vista, 7, 8, 8.1, 10, Server 2008, 2008 R2, 2012, 2012 R2 а также Office 2010, 2013, 2016. Возможна активация Office 2010 VL на Windows XP. Программа написана с применением оригинальных технологий и реализует другую, отличную от обычной, идеологию конструирования подобных программных средств. Программе НЕ требуются никакие версии .NET Framework, работает на Windows XP — 10.
Системные требования:
·Windows XP, Windows Vista, 7, Windows 8, 8.1, 10, Server 2008, 2008 R2, 2012, 2012 R2
Office 2010/2013/2016 VL редакций.
Торрент Активатор для Windows — AAct Network 1.1.1 Portable by Ratiborus подробно:
Дополнительные параметры запуска программы (ключи):
/win=act — Запустить программу в скрытом режиме, активировать Windows
и выйти из программы.
/ofs=act — Запустить программу в скрытом режиме, активировать Office
и выйти из программы.
/wingvlk — Запустить программу в скрытом режиме, установить ключ Windows
и выйти из программы.
/ofsgvlk — Запустить программу в скрытом режиме, установить ключ Office
и выйти из программы.
/ru | /en — Программа будет запущена с русским или английским языком интерфейса.
Отличия AAct от моих других программ:
1. KMSS запускается прямо в памяти, без предварительной распаковки во временную или ещё какую папку.
2. Все действия по манипуляциям с активацией выполняют стандартные для приложений файлы, slmgr.vbs и ospp.vbs.
3. Морда лица программы стилизована под стандартное окно cmd.exe.
4. У программы нет INI файла, она ничего и никуда не сохраняет.
Из-за первого пункта иногда возникает ошибка при запуске, система не понимает как можно запустить отдельный
процесс KMSS.exe не имея файла на диске.
Если антивирус говорит, что в программе вирус, проверьте подписи EXE файлов :
В свойствах EXE файла переходите в Цифровые подписи\Двойной клик по сертификату\Просмотр сертификата\Состав.
В самом низу смотрите Отпечаток. Должно быть так :
Sha1 —->648384a4dee53d4c1c87e10d67cc99307ccc9c98
Sha256 —>87b3a6c360b37d6db7f970dd1dc0009fbbd13ba0
Если строки соответствуют, значит всё нормально, файл оригинальный.
Изменения в версии:
— Изменён список встроенных серверов.
Скриншоты Активатор для Windows — AAct Network 1.1.1 Portable by Ratiborus торрент:
Rootcert 648384a4dee53d4c1c87e10d67cc99307ccc9c98 что это
Троян использует «режим Бога» Windows, чтобы спрятаться в системе
 Как известно, в операционной системе Windows Vista, 7, 8 и 10 есть своеобразная пасхалка — GodMode (режим Бога). Начиная с версии Vista можно создать папку со специфическим именем, которая перенаправляет на настройки Windows или служебные папки, такие как «Панель управления», «Компьютер», «Принтеры» и проч.
Например, если создать на рабочем столе папку с названием GodMode. (вместо GodMode можно указать любые символы), то внутри будут отображаться все настройки, в том числе и те, которые не включены в меню «Панели управления» или «Параметры»: скриншот.
Очень удобная фича для управления настройками в системе и для системного администрирования.
К сожалению, режим Бога используют не только сисадмины, но и авторы вирусов.
Специалисты из антивирусной компании McAfee Labs рассказывают о трояне Dynamer, который использует режим Бога, чтобы скрыться от обнаружения в системе.
Dynamer при установке записывает свои файлы в одну из таких папок внутри %AppData%. В реестре создаётся ключ, который сохраняется после перезагрузки, запуская каждый раз бинарник зловреда.
Таким образом, исполняемый файл нормально запускается по команде из реестра, но вручную зайти в эту папку нельзя: как указано в списке выше, папка работает как ярлык на настройки «Подключение к компьютерам и программам на рабочем месте» (RemoteApp and Desktop Connections).
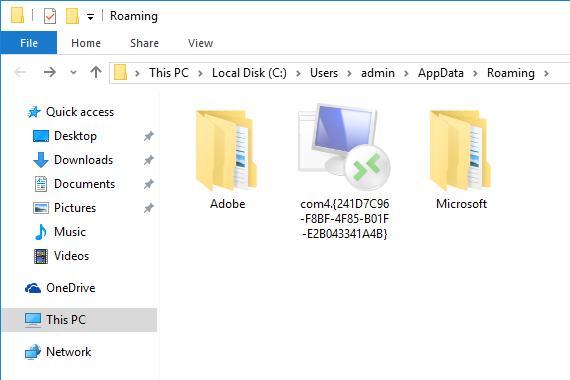
Вот содержимое папки, если открыть её в проводнике.
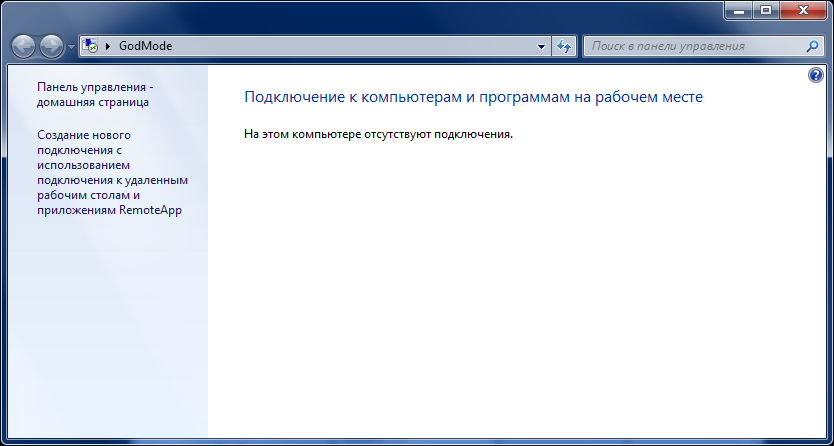
Более того, авторы трояна добавили к названию папки «com4.», так что Windows считает папку аппаратным устройством. Проводник Windows не может удалить папку с таким названием.
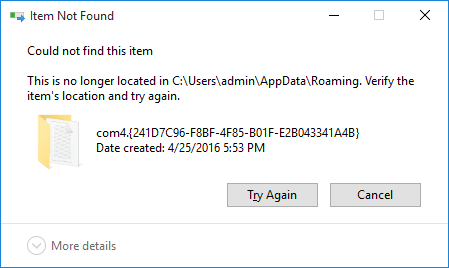
Аналогично, удаление невозможно из консоли.
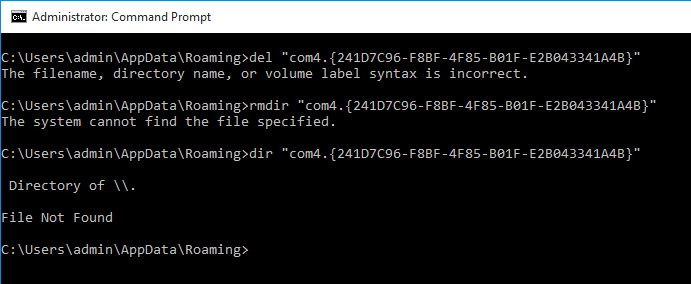
Нормальные антивирусы обходят этот трюк вирусописателей. Чтобы удалить папку вручную, нужно запустить из консоли следующую команду.
Троян Dynamer впервые обнаружен несколько лет назад, но Microsoft до сих пор считает его «серьёзной угрозой» для пользователей Windows.
В качестве бонуса.
Список имён папок (GUID) в режиме Бога для быстрого доступа к отдельным настройкам Windows
AAct Network 1.1.4 Portable by Ratiborus (x86-x64) (2018) =Eng/Rus=

Системные требования:
Windows XP, Windows Vista, 7, Windows 8, 8.1, 10, Server 2008, 2008 R2, 2012, 2012 R2
Office 2010/2013/2016 VL редакций.
Описание:
AAct — KMS-активатор для операционных систем Windows VL редакций: Vista, 7, 8, 8.1, 10, Server 2008, 2008 R2, 2012, 2012 R2 а также Office 2010, 2013, 2016. Возможна активация Office 2010 VL на Windows XP. Программа написана с применением оригинальных технологий и реализует другую, отличную от обычной, идеологию конструирования подобных программных средств. Программе НЕ требуются никакие версии .NET Framework, работает на Windows XP — 10.
/win=act — Запустить программу в скрытом режиме, активировать Windows
и выйти из программы.
/ofs=act — Запустить программу в скрытом режиме, активировать Office
и выйти из программы.
/wingvlk — Запустить программу в скрытом режиме, установить ключ Windows
и выйти из программы.
/ofsgvlk — Запустить программу в скрытом режиме, установить ключ Office
и выйти из программы.
/ru | /en — Программа будет запущена с русским или английским языком интерфейса.
1. KMSS запускается прямо в памяти, без предварительной распаковки во временную или ещё какую папку.
2. Все действия по манипуляциям с активацией выполняют стандартные для приложений файлы, slmgr.vbs и ospp.vbs.
3. Морда лица программы стилизована под стандартное окно cmd.exe.
4. У программы нет INI файла, она ничего и никуда не сохраняет.
Из-за первого пункта иногда возникает ошибка при запуске, система не понимает как можно запустить отдельный
процесс KMSS.exe не имея файла на диске.
Если антивирус говорит, что в программе вирус, проверьте подписи EXE файлов :
В свойствах EXE файла переходите в Цифровые подписи\Двойной клик по сертификату\Просмотр сертификата\Состав.
В самом низу смотрите Отпечаток. Должно быть так :
Sha1 —->648384a4dee53d4c1c87e10d67cc99307ccc9c98
Sha256 —>87b3a6c360b37d6db7f970dd1dc0009fbbd13ba0
Если строки соответствуют, значит всё нормально, файл оригинальный.
Изменения в версиях:
v1.1.4
— Исправлены функция CheckKMSService.
Скриншоты:


Самая первая серьезная уязвимость в Blockchain и как получить публичный ключ Bitcoin ECDSA значение RSZ из файла RawTX
В этой статье мы поговорим о извлечение значений подписи ECDSA R, S, Z из блокчейна Биткойн, но для начало вспомним о самой первой серьезной уязвимости в транзакции блокчейн которую обнаружил Нильс Шнайдер (Nils Schneider он же – tcatm)
Биткоин-разработчик и владелец «BitcoinWatch» & «BitcoinCharts».
25 декабря 2012 года Нильс обнаружил потенциальную слабость в некоторых транзакциях блокчейна Биткойна.
Посмотрите на эту транзакцию:
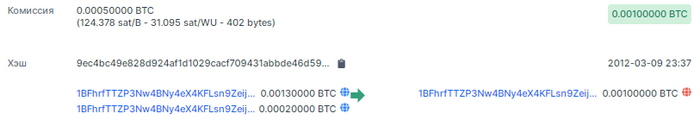
Эта транзакция имеет два входа и один выход.
Если вы внимательно посмотрите на два входных скрипта, то заметите, что в начале и в конце есть довольно много одинаковых байтов.
Эти байты в конце представляют собой закодированный в шестнадцатеричном формате публичный ключ адреса, на который расходуются монеты, так что в этом нет ничего плохого.
Однако первая половина скрипта — это фактическая подпись (r, s):
Как видите, r1 равно r2. Это огромная проблема.
Мы сможем восстановить закрытый ключ на этот публичный ключ:
Для этого мы можем воспользоваться простой формулой из школьной алгебры ��
Нам просто нужно найти z1 и z2
Это хэши выходов, которые нужно подписать. Давайте получим выходные транзакции и посчитаем их (вычисляется OP_CHECKSIG):
Далее упакуем все эти значение в один Python-скрипт: vulnerabilityR.py
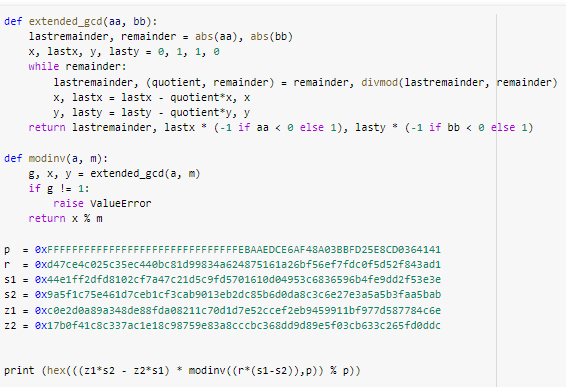
p — это всего лишь порядок G, параметра кривой secp256k1, используемой Биткойном.
Создадим поле для наших вычислений:
Далее наш скрипт: vulnerabilityR.py вычислит закрытый ключ в этом поле:
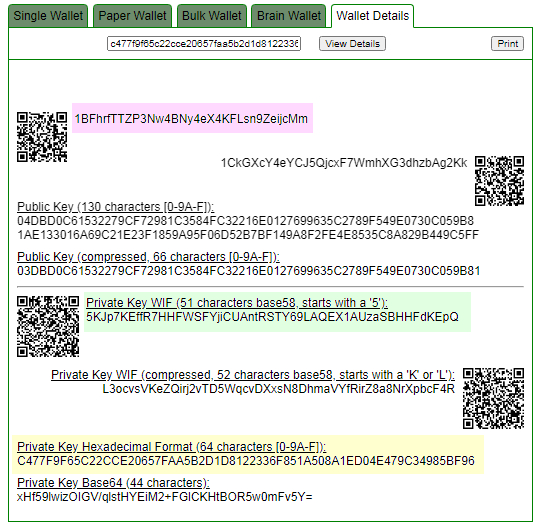
Проверяем закрытый ключ на сайте bitaddress
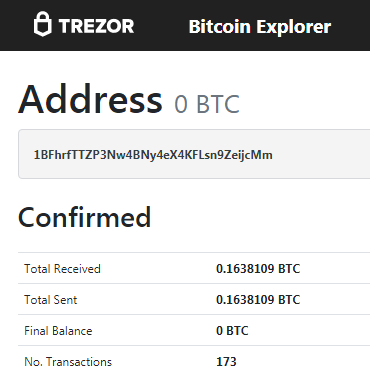
Как мы знаем на практике в блокчейне Биткоина есть совершено другие уязвимые транзакции.
Теперь давайте самостоятельно получим публичный ключ Bitcoin ECDSA и значение R, S, Z из файла «RawTX.json» (который мы получили в 01BlockchainGoogleDrive )
Для этого воспользуемся Терминалом для Google Colab [TerminalGoogleColab]
Давайте перейдем по репозитории «CryptoDeepTools» для детального криптоанализа и разберем в детали работу Bash-скрипта: getsign.sh
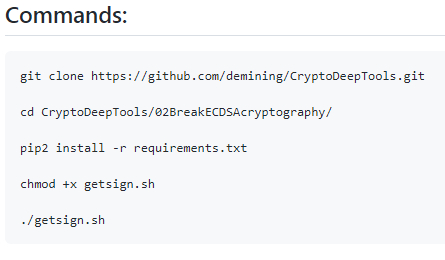
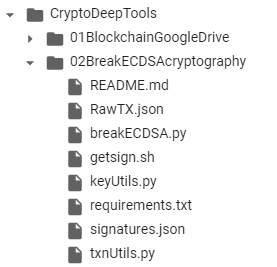
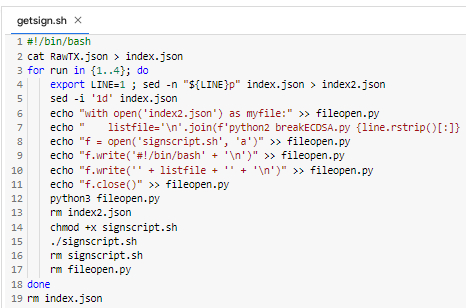
Делаем копию файла RawTX.json в новый файл index.json
Открываем ЦИКЛ так как в файле index.json 4 строк берем
Утилита export берет строку №1 и сохраняет в новом файле index2.json
Утилита sed удаляет строку №1 из файла index.json
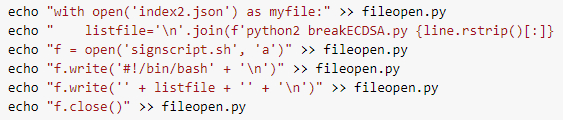
Утилита echo создает нам Python-скрипт fileopen.py
Запускаем Python-скрипт fileopen.py и с успешно создает новый Bash-скрипта: signscript.sh
Получаем права на Bash-скрипт: signscript.sh
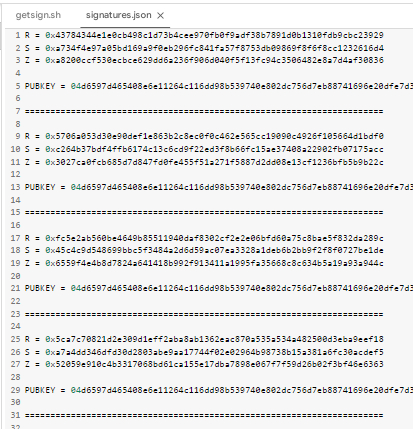
Утилита rm удаляет Python-скрипт fileopen.py и успешно создает новый Bash-скрипта: signscript.sh
В итоге все завершится после 4-х циклов
Цикл закрывается и утилита rm удаляет index.json
Bash-скрипт: getsign.sh Завершает работу!
Теперь мы научились:
— Получать публичный ключ Bitcoin из ECDSA
— Получать значение R, S, Z из ECDSA
— Применить это для криптоанализа
Ну, и как присвоить биткоины с другого кошелька?

Основы финансовой грамотности

Что творится? Утренний обзор. Опять ИНСАЙДЕРЫ?

Доброе утро, всем привет!
Давайте снова начнем с красивых рабочих мест. Нынче попалось вот такое:

Всё ништяк, но вот есть мнение, что из-за этого окна в монике нифига не видать при солнце. По крайней мере я постоянно закрываю окно за компом в солнечный день, ибо контраст прёт адский.
Еще не успел погрузиться в мир успешных трейдеров, но чую, там опять зарево и подрывы… Еще бы, Лукойл в моменте давал +15%. Однозначно — инсайдеры, всех снова налюбили, бедные шортисты — их никто не предупредил и теперь у них убытки.
Ну давайте традиционно посмотрим, как пришел к такому поведению Лукойл. И можно ли было поучаствовать.

Смотрим, где были деньги в акции с её июльского лоя. А все просто. Деньги шли стабильно, поддерживая рост бумаги. Проторговывался объем на уровне — цена уходила от него дальше. И так поступательно. Это правильное, возможно даже идеальное движение. Особенно последние два дня. 31 августа подтянулся объем покупателей — от него прям хорошо оттолкнулись. Ну а вчера мигрировал объем продавцов. И снова от него оттолкнулись. А вот раздачи слонов в шаловливые руки инвесторов еще не было. Ждём.
Внутри дня аналогично. Весь день звал в лонг

Посмотрите на тиковую кумулятивную дельту. Практически с самого старта торгов дюже покупная.
Кстати, обратите внимание на кардинальные различия тиковой и объемной дельт. Лично я на постоянной основе использую именно тиковую. Как подсказывает мне мой эмпирический опыт, она гораздо вернее показывает движения. И оперативнее.
Напомню, тиковая дельта — это просто сложение сделок с учетом направления. А объемная — это сложение сделок, помноженных на количество контрактов (лотов) в сделке.
То есть что? А ничего. Все шло абсолютно стандартно. Всё всем было видно. Пожалуйста, иди покупай.
Кстати, смотрите, как подрос открытый интерес в Газпроме

В разы! И расти он начинал за два дня до сообщения о дивах.
Фьючерс РТС

Такие вижу границы на текущий момент.

Возвращаемся к утренней сессии. Теперь придется раньше обедать. Боль.
А вот какую я чудную анимацию надыбал.

Немецкий энергетический пузырь начинает лопаться. Годовые деривативы на электричество упали на 49% от недавних хаёв.
Южная Корея

А с Южной Кореи приходят сумрачные вести. Сообщается о РЕКОРДНОМ дефиците торгового баланса. Ну… надо еще меньше торговать с МОРДОРОМ, глядишь, с торговым балансом станет еще лучше.
А вот в Италиях.

… инфляция бьет все рекорды и предсказания АНАЛитиков. Уже 9%.
Познавательное

В США проживает более четверти миллиардеров мира, а именно 720 из примерно 2700 существующих.
На картинке представлены самые богатые из них в каждом штате.
Вы же помните, что намедни мы узнали, что в США невозможно вот это все… (тычет ножкой в сторону Газпрома). Ну вот никак. Ибо там все честные. Там все знают — сразу тюрьма. Все друг другу улыбаются и спрашивают как дела.

Ну и, конечно, никакого инсайда. Просто Ненси Пелоси 26 июля продает 25 тысяч акций НВИДИИ. А через месяц, конечно внезапно, НВИДИЯ согласно решению Правительства США ограничивает продажи чипов в Россию и Китай. На чем НВИДИЯ немедленно теряет 6% своей капитализации. А Ненси Пелоси НЕ теряет около 600 000$
Вот импортные граждане интересуются — как такое происходит? Ведь люди из России им популярно объяснили, что у них такого нет.
Кстати, давайте посмотрим, как изменилась капитализация крупнейших мировых компания с 1 января 2000 года:

Интересна миграция вверх ничего «непроизводящих» компаний.
Еще попался на глаза такой график:

Граждане наложили синусоиду на VIX. Подогнали, оказалось ничего так. Теперь задаются вопросом — 20 сентября 2022 будет дно? Напомню, максимум на VIX — это минимум на SP500.
Ну и закончим сегодня необнадеживающей картинкой

Ожидаемая продолжительность жизни в США упала до 76,1 года. Наименьший показатель с 1996 года. Первое двухгодичное падение начиная с ранних 60-ых и крупнейшее с 23 года.
Ковид делает своё дело.
Конечно же приглашаю всех на свой канал: MarketScreen
Там хорошо. Картинки, рыночек, всё как мы любим.
Отказ в погашении кредита при наступлении страхового случая
Пост без рейтинга, прошу помощи лиги юристов.
Суть: умер отец, в банке были кредиты застрахованные, но был отказ от страховой из-за того что на момент когда кредит брали отец уже имел болезнь.
В начале года отец перенес третий инсульт, прошел лечение в больнице и был выписан на домашнее наблюдение, состояние было плохое, но стабильное.
через несколько дней после выписки началось боли в животе, вызвали скорую и его снова доставили в больницу, где он скончался следующей ночью. Причина смерти была указана патологоанатомом как:
а) анемия вследствии кровотечения острого
б) язва желудка хроническая с кровотечением

После вступления в наследство в банк были предоставлены документы, которые требовала страховая: свидетельство о смерти, причина смерти, выписка из амбулаторной карты и свидетельство на наследство.
От страховой получили отказ

Т.е. фактически получается что имея язву желудка, которая была в ремиссии все время после того как была диагностирована 22 года назад нам отказали в удовлетворении слухового случая.

Отец так же проходил лечение в санаториях и стационарах больниц где по изучению нами справок эта язва даже сопутствующим заболеванием не была указана нигде. Да и тревожила его никогда.
Сейчас мы ищем юристов для обращения в суд, изучение поисковиков противоречиво, страховые ищут любые способы не платить.
Можете помочь советом на что мы можем опираться по защите или может куда обратиться и каковы шансы выиграть у страховой.
Кредитная история

Что творится? Утренний обзор. Еще раз про ГАЗПРОМ

Смотрите, какое дивное рабочее место:

Ну а на повесточке всё те же. У горе-трейдеров полыхает так, что видно за Уралом.
«Да как они могли. ЦБ, верни деньги… МАМБА — казино. КУУУУХННЯЯЯЯ. Быстро проведите расследование. «
А, чуть не забыл, конечно, самое главное: «А ВОТ В СШААААА ТАКОГО БЫ НЕ ПРОИЗОШЛО«
А что случилось спросите Вы? Ну просто Совет Директоров «Газпрома» на основании полученных операционных результатов деятельности за первое полугодие решает РЕКОМЕНДОВАТЬ собранию акционеров выплатить промежуточные дивы. В итоге на предторговой сессии акция вырастает на 10% к закрытию предыдущего дня, а открывается уже на 18% к прошлому дню.
Ну вы же все помните, что раньше истерика начиналась всегда с открытия в МИНУС какой-нибудь акции. Ведь у нас же все инвесторы, а их вдруг мордой об стол. Но маятник качнулся в обратную сторону. И теперь местный инвестор заплакал — акция выросла, все сволочи!
На фотографии всегда видны уши фотографа. Вот и здесь я наблюдаю уши одного известного фотографа, который, по всей видимости, этот самый Газпром ЗАШОРТИЛ вечером 30 августа. Фотограф пытается объяснить нам тупым, что оказывается, это был ИНСАЙД! И показывает на графике — вот видите, вот тут вчера КТО ЗНАЛ, те покупали! Представляете? А вот трейдер всея Руси Шадрин ПРОДАЛ! Представляете, какая подлость? Всех в суд!
Дорогие друзья, разрешите немного офисного? Знаете, как готовится в любом банке отчет за квартал? Одно подразделение подбивает цифры по своему направлению, оформляет в пдфочку. Второе, третье, четвертое… Потом эти пдфочки стекаются еще в одно подразделение. Руководитель этого подразделение пересылает по «АУТЛУКУ» пдфочки своему заму, который пдфочки подбивает в одну. И пересылает руководителю. Тот отдает на оценку вышестоящему руководителю. Тот передает своей секретарше, которая делает пдфочку по-красивше («давай поменяем вот этот цвет»)… Дорогие друзья, сколько вы уже насчитали ИНСАЙДЕРОВ на этом пути? А у них еще есть родственники и друзья. Я к чему все это расписываю? К тому, что какая бы новость не проходила в рынке, будь то запасы нефти или продажи домов, везде есть куча инсайдеров — от руководства до машинистки. И все они в меру своего развития пользуются этой инфой.
Нашему фотографу немедленно вторит некто Inverse Cramer ETF с 97к подписчиков

Представляете, говорит он, а Нэнси Пелоси продала 25 000 акций НВИДИИ по 165$. А они уже 141$. Представляете?
Вот интересно, сидит ли уже Ненси Пелоси в тюрьме? А муж её сидит, нет?
Как там было… «в США бы такого не произошло. Потому что инсайдеры бы точно знали, что их найдут и дадут реальный тюремный срок«

Или это правильный инсайд? Рукопожатный?

Вот был Нетфликс на 508. А с утра, бац, и 387. На 24 процента вниз. Но это наверное правильная «кухня». «Того кого надо нога» ©. И никакого инсайда. Очевидно же.

и 21000% на опционах.
Но это все лирика. Давайте же еще раз посмотрим, что было в Газпроме. Без всяких ваших инсайдов. Шло ли там что-либо не так? Были ли предпосылки к покупкам?

Возьмем период с того известного всем падения и до сегодняшнего дня. Главное, на что обращаю внимание — уровни максимального горизонтального объема. Т.е., условно говоря, по цене X было куплено/продано максимальное кол-во акций. Логично, что этот уровень представляет серьезный интерес для обеих участвующих сторон. Логично, что от него предполагается движение.
У меня данные уровни разделены по продавцам и покупателям (красные и синие линии соответственно). Вот смотрите, уровень продавцов перманентно снижался в течении данного периода. Это объяснимо — люди сбрасывали акции, делали это рыночными заявками. Не забывайте, что кто-то эти заявки принимал на себя. В конце июля вниз мигрировал и уровень покупателей. Дальше цена продолжила снижение, однако объем не шел за ней. Также возникла дивергенция на показателе кумулятивной дневной дельты — цена обновляет лои, но каждый день продавцов все меньше. И вот, с 26 по 30 августа пошла активная фаза покупок. В ходе неё объем продавцов мигрирует еще ниже. А вот цена пробивает прошлый объемный уровень. Это обычный стандартный «паттерн» изменения направления — пробой уровня. Который вкупе с сильным очевидным набором, наблюдаемым по дельте, дает хорошие расклады на продолжение восходящего движения. Т.е. что в итоге? Никто никуда не прятался, никто не хитрил. Ситуация разворачивалась логично и открыто. В одном наш фотограф прав — на 267,5 всем опоздавшим на поезд налили акций полные штаны и еще сверху. Именно туда мигрировал максимальный объем продавцов, которые от души по рынку херачили в расставленные биды будущих акционеров Газпрома.
В общем, в очередной раз с удовольствием наблюдаю, как граждане, пришедшие на рыночек с целью забрать чужие деньги в свой карман, начинают немедленно плакать, когда случилось наоборот. Друзья, это рынок. Если ты проиграл, то кто-то заработал. Именно так это устроено. ВЕЗДЕ.
Пацаны, вы это… не растрачивайте силы. Подождите 30 сентября! Собрание акционеров ДИВЫ КАК ОТМЕНИТ! ВОТ У ВАС ПЕРДАКИ-ТО РАЗОРВЕТ!
Ну ладно… что-то сильно мы в Газпром нырнули. Что в целом-то вокруг?
А в целом как обычно.
В Еврозоне инфляция бьет мыслимые и немыслимые рекорды

Ну и, соответственно, реальные доходы населения еврозоны тоже бьют рекорды. Дна.


Польский рыночек показывает самую худшую динамику в мире, сообщает Bloomberg. Переплюнули даже 2008 год. Ну, как известно, Польша — СТРОНГ!
Ну в целом вот так.


Традиционно всех приглашаю в свой уютный телеграм. Там картинки и хорошо — Marketscreen
Власти Ирана разрешили компаниям использовать криптовалюту для оплаты импорта

Принят закон, вводящий правила торговых операций с цифровыми активами
Власти Ирана разрешили местным компаниям оплачивать импортные товары криптовалютой. Об этом сообщает новостное агентство Tasnim со ссылкой на заявления министра промышленности Ирана Реза Фатеми-Амина (Reza Fatemi-Amin), сделанные на выставке автомобильной промышленности в Тегеране.
Власти Ирана разрешили компаниям использовать криптовалюту для оплаты импорта
Например, иранские бизнесмены теперь могут импортировать автомобили, используя для оплаты криптовалюту вместо долларов США или евро, заявил министр. По соглашению между Министерством промышленности и Центральным банком Ирана, импорт из-за рубежа может обрабатываться с использованием криптовалют.
В начале 2022 года Центральный банк Ирана (ЦБИ) и Министерство торговли достигли договорённости о подключении платёжной платформы ЦБИ к рыночной системе. Она позволит предприятиям осуществлять международные платежи с использованием криптовалют.
9 августа в стране был зарегистрирован первый импортный заказ с использованием криптовалюты в качестве способа оплаты. Общая сумма сделки составила около 10 млн долларов.
Напомним, что ещё в апреле 2021 года Центральный банк Ирана разрешил финансовым учреждениям страны использовать цифровые валюты для оплаты поставок из-за границы.
Однако коммерческие банки получили право использовать только те биткоины и другие виртуальные монеты, которые были добыты майнерами на территории Исламской Республики Иран.
«Конфискация денег без презумпции невиновности»: ужасы AML/KYC процедур в зарубежных банках
Многие россияне сейчас эмигрируют. Перед кем-то при этом встает задача аккуратного вывода накопленного капитала – так, чтобы не нарушить строгие российские валютные ограничения. Но не все при этом понимают, что «легализация» своих денег в той же Европе может оказаться отдельным нелегким квестом. Про это – сегодняшняя статья.
Замира Гаджиева (жена бывшего председателя Международного банка Азербайджана) не смогла обосновать в 2018 году источник для своей жизни в Лондоне на широкую ногу. Для Замиры всё закончилось плохо. Не будь как Замира!
Месяц назад мы с вами разбирались в нюансах российского валютного регулирования – и для многих стало сюрпризом само существование этих правил, за нарушение которых еще недавно могли оштрафовать на сумму до 100% от «неправильной» операции (сейчас – максимум на скромные, кхм, 40%).
Чтобы вы не думали, что пугающие вещи с вашими деньгами могут произойти исключительно на территории РФ, сегодня мы нырнем в не менее жутковатую тему – европейские практики противодействия отмыванию доходов. Гарантирую, что после прочтения этого текста вас будет прошибать холодный пот при упоминании любой аббревиатуры из трех букв – будь это KYC, AML, SOW или PEP, – и вы начнете уделять сильно больше времени мыслям о документальном подтверждении денежных потоков.
В подготовке этой статьи мне помогала управляющий партнер юридической фирмы FTL Advisers, руководитель международной практики Наталья Пацева.
Наталья Пацева, управляющий партнер FTL Advisers
Все упомянутые в статье кейсы, а также практические рекомендации на их базе, взяты из накопленного опыта Натальи & FTL по сопровождению коммуникации между нашими соотечественниками и разнообразными зарубежными финансовыми институтами. Небольшой спойлер: эта коммуникация оказывалась взаимоприятной далеко не всегда…
Что делать, если ваш банкир ругается тремя буквами
Про парочку самых часто используемых аббревиатур я вам расскажу сразу:
KYC (Know Your Customer, или «знай своего клиента») – это комплекс процедур по идентификации нового клиента, который обязаны проводить практически любые финансовые институты (будь то банки, брокеры или даже, простигосподи, букмекеры) по всему миру. Анонимусы ни на какое открытие счета могут даже не надеяться – с такими запросами вам разве что к крипто-анархистам (да и у этих недолго музыке играть осталось).
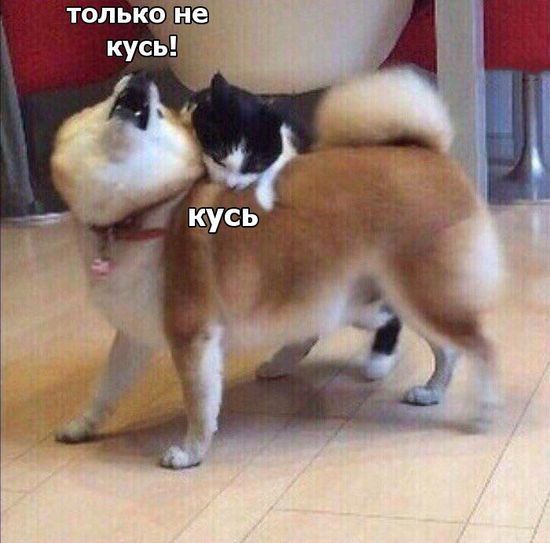
Реальное фото: банк делает новому клиенту КУСЬ (именно так в народе нередко называют KYC)
AML (Anti-Money Laundering, или «противодействие отмыванию доходов») – это еще более широкий набор действий, направленных на предотвращение всяких разных грязноватых денежных потоков. Кстати, как работает само отмывание денег, мы подробно разбирали не так давно вот в этой статье.
Одним из различий здесь является то, что KYC – это по большей части разовое мероприятие: банки делают самый основательный КУСЬ один раз при принятии нового клиента. А вот AML – это скорее непрерывный процесс, который может перейти в активную фазу из-за любой операции клиента, которая покажется банку хоть немного подозрительной. Всё это вместе часто называют «AML/KYC процедурами», а ответственен за их проведение так называемый «отдел комплаенса» (regulatory compliance – соблюдение регуляторных требований).
Для кого страшен КУСЬ
Докапывания банков до своих клиентов по части AML/KYC можно разделить на две группы: касающиеся непосредственно самой личности клиента, и связанные с его деньгами. С первой категорией разобраться чуть проще, поэтому давайте начнем с нее.
Итак, банки по всему миру не любят иметь дело с определенными категориями граждан – давайте просто признаем этот факт. В группе риска здесь заведомо находятся:
🚩 PEP (Politically Exposed Persons – политически значимые лица). По логике сюда должны попадать только наиболее высокопоставленные политики и чиновники (и члены их семей). Но на самом деле, четких границ у этого понятия нет – каждый банк трактует так, как ему вздумается.
В практике FTL был такой случай: швейцарский банк раскопал, что клиент 20 лет назад участвовал в муниципальных собраниях – и немедленно сделал вывод, что имеет дело с особо опасным политиком-взяточником высочайшего ранга. Пришлось для него рисовать подробные схемы устройства органов власти РФ, поясняющие, что мунсобрания – это, скажем так, далеко не самый важный орган в политической вертикали страны. Банк в итоге клиента принял, но выставил дополнительный ценник в 10 тыс. франков в качестве «саечки за испуг» (ну типа, «комиссия за углубленную due diligence проверку»).
🚩 Лица в санкционных списках практически любой из стран (все вот эти решения Еврокомиссии, OFAC, и других интересных органов). Опять же, вы тут можете быть просто родственником такого лица, или, например, когда-то работать в каком-нибудь ныне подсанкционном юрлице – всё это с высокой долей вероятности будет истолковано как инкриминирующие обстоятельства.
Да что там, вы даже можете оказаться просто однофамильцем какой-нибудь печально известной личности. У одного клиента FTL имя и фамилия случайно совпали с каким-то командиром «спецоперационной» танковой дивизии. К счастью, пока комплаенс-отдел банка не успел в полном составе эвакуироваться в бомбоубежище, им удалось всё-таки доказать, что ИНН у этих людей разный и никакой связи между ними нет.
Помните, что для комплаенс-офицера европейского банка имена «Фома Киняев» и «Ащьф Лштшфум» могут показаться практически идентичными
🚩 Люди, про которых гуглится что-то плохое в любых открытых источниках. Например, вы когда-то были осуждены за что-нибудь противозаконное: даже если вы уверены, что вы просто несправедливо пострадавший от режима оппозиционер – далеко не факт, что такое объяснение удовлетворит работника банка. Но даже без всяких решений суда, если комплаенс-отдел найдет статьи в прессе, где про вас непрозрачно намекают на что-нибудь нехорошее – то это уже может стать красным флажком. Так что, пореже попадать в прессу (и, заодно, не хамить незнакомым людям в Твиттере) – это довольно неплохая идея!
🚩 Наконец, просто граждане и/или резиденты «неправильных» стран. Раньше в этом списке лидировали Северная Корея, Иран и Беларусь – ну а с февраля 2022 года туда стремительным домкратом ворвался новый фаворит. В общем, гражданам РФ (особенно без наличия какого-либо иного паспорта, или хотя бы ВНЖ) сейчас лучше заранее настраивать себя на более, так сказать, длительный и тщательный процесс прохождения комплаенса. И не факт, что он в итоге увенчается успехом…
SOF/SOW: Почему не все доходы одинаково полезны
В рамках прохождения процедуры KYC, вполне вероятно, что рано или поздно речь зайдет и о таких штуках, как SOF и SOW.
SOF (Source of Funds, или «источник средств») – это пояснение по источнику конкретных денежных средств, которые вы перечислили (или планируете это сделать в скором времени) на свой счет в данном банке или брокере.
SOW (Source of Wealth, или «источник богатства») – тут уже речь идет о том, откуда вообще у вас взялись все накопленные к текущему моменту чистые активы (независимо от того, собираетесь ли вы их целиком переводить в данный конкретный банк, или нет).
Надо понимать, что вся эта дискуссия вокруг SOF/SOW, скорее всего, будет разворачиваться с отделом комплаенса, только если речь идет про какие-то относительно значительные суммы. Если вы эмигрировали из России в формате «гол как сокол» с условным капиталом в десять тысяч евро – то вряд ли вам станут устраивать допрос с пристрастием по поводу источника этих средств. А вот когда разговор заходит про всякие сотни тысяч евро (или, не дай Бог, миллионы), то тут уж к гадалке не ходи – вопросы об их происхождении непременно прозвучат.
Сначала думал сделать англоязычную версию этого мема с хрюшкой – но в итоге решил, что сова здесь будет уместнее
Самым простым случаем здесь будет, если накопленный вами капитал может быть полностью объяснен заработной платой – тогда можно легко отделаться подшивкой переведенных справок о доходах 2-НФДЛ от работодателя за все применимые года (вы же не забывали их сохранять в отдельную папочку?).
Если же значительную долю вашего богатства составляют средства, полученные от продажи какого-нибудь дорогостоящего имущества, или того хуже – от ведения бизнеса, тот тут уже есть риск нарваться на определенные сложности.
Например, один из клиентов FTL – довольно известный профессор – всю жизнь занимался исключительно научной деятельностью. Но вот в 70-х годах его угораздило получить от советского кооператива квартиру – которая к текущему времени существенно подорожала и была продана за приличные деньги. Так вот, в картине мира западного банкира понятие «the property was received from a KOOPERATIV» попросту отсутствовало как класс – с тем же успехом можно было написать в анкете «I got it from THE ALIENS, chestnoe slovo!».
В итоге для этого банка пришлось готовить подробный ликбез на 80 страниц о том, как в СССР работали кооперативы, с приложением копий документов об уплате членских взносов, датированных 1976-м годом. И это еще хорошо, что дедушка-профессор педантично их хранил все эти годы – в противном случае был реальный риск провалить этот «экзамен по истории».
Думаю, примерно так профессор и проходил AML/KYC в швейцарском банке
В другом кейсе от FTL в качестве Source of Wealth выступала продажа бизнеса – а этот бизнес, в свою очередь, профинансировал дядя клиента, который был довольно популярным композитором. Так как пик музыкальной карьеры «дядюшки Скруджа» приходился на 50-е годы, найти какие-либо документальные подтверждения для этих доходов сейчас уже было нереально. Пришлось в качестве доказательств прикладывать виниловые пластинки с фамилией дяди на обложке – к счастью, банкиров такой SOW в итоге удовлетворил.
Страшная правда про комплаенс
Мне кажется, вы уже достаточно прониклись духом абсурда из охмурительных историй про AML/KYC, чтобы узнать один пугающий секрет. Возможно, это вас шокирует, но…
Когда мы с вами пытались разобраться в валютном регулировании в РФ, то мы ругались на сложные и запутанные законы, разобраться в которых очень непросто. Но эти законы там, по крайней мере, есть – можно их изучить и взять на вооружение.
В случае же с AML/KYC – никаких четких законов нет. Вы как бы играете с банком в какую-то игру, правил которой вы не знаете: ваш «соперник» может в любой момент сказать что-то вроде «кстати, моя пешка теперь умеет телепортироваться и ходить два раза подряд» – и вы ничего не сможете ему возразить.
Думаю, не нужно пояснять, что вероятность оказаться в числе «проигравших» при таком раскладе значительно повышается…
Дело в том, что вся пирамида AML-регулирования имеет довольно-таки расплывчатый, нечеткий и рекомендательный характер:
— Наверху находятся самые общие рекомендации FATF (Межправительственной комиссии по финансовому мониторингу);
— на их базе на уровне всего Евросоюза принимаются отдельные директивы (AMLD – Anti-Money Laundering Directives, коих набралось уже шесть штук), тоже носящие не слишком конкретный характер;
— дальше уже на уровне локальных законов отдельных стран и подзаконных актов местных финансовых регуляторов (центробанков, управлений финансового надзора, и т.д.) принимаются чуть-чуть более конкретизированные законы. В которых, в свою очередь, написано, что конкретные политики по их реализации должны составляться на уровне…
— …отдельных финансовых институтов. То есть, каждый банк должен утвердить внутри себя свои собственные правила по противодействию отмыванию доходов. И, наконец, самая мякотка: банки не имеют права раскрывать эти самые правила своим клиентам!
Это, в общем-то, даже и не мем – а почти что цитата из официальных AML-гайдлайнов
Избранное из первоисточников
Если всё же занырнуть внутрь принятых на межстрановом уровне договоренностей, то обнаружится ряд любопытных моментов. Например, вот несколько занятных цитат из официальных рекомендаций FATF:
— «B.4. Странам надо узаконить меры, которые позволят осуществлять конфискацию такого [подозрительного] имущества без необходимости уголовного осуждения; или которые заставят подозреваемого самостоятельно доказывать легальность происхождения имущества, подлежащего конфискации.» То есть, презумпция невиновности здесь не особо применима: если тебя заподозрили в отмывании бабла – то это уж твоя задача как-нибудь отмазаться, иначе вот тебе конфискация.
— «D.9. Странам нужно убедиться, что законы о финансовой приватности не будут мешать воплощению рекомендаций FATF.» Так, понятно, банковская тайна тоже сразу идет лесом…
— «G.38. Странам нужно убедиться, что у них есть достаточные права для стремительных действий в ответ на международные запросы об обнаружении, заморозке, аресте и конфискации отмытого имущества.» Короче, можно даже внутри страны ничего не доказывать – надо просто быстро и решительно всё конфисковывать по запросу зарубежных коллег.
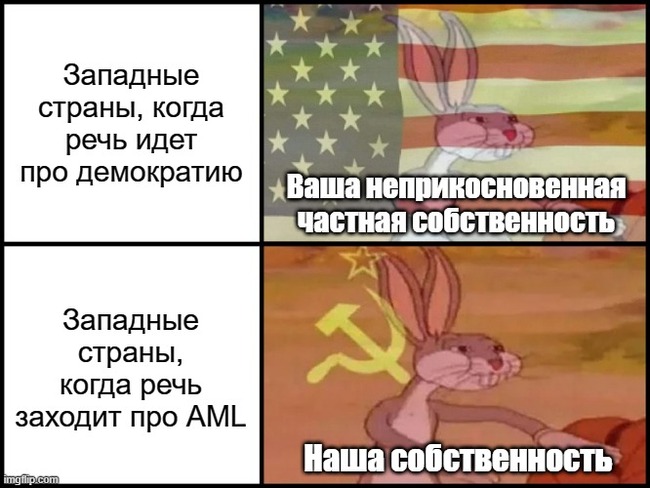
Вижу ситуацию как-то так
В европейских AMLD тоже есть несколько, так сказать, hidden gems:
— AMLD IV, article 47: Всем, кто занимается обменом виртуальных и фиатных валют, а также провайдерам кастодиальных кошельков, надлежит зарегистрироваться и следовать всем KYC/AML рекомендациям. Ну то есть, в Европе уже Punk Is Dead – а вместе с ним и шифропанковские идеалы…
— AMLD VI, articles 4 & 5: Не только само отмывание доходов, но также и помощь, подстрекательство или даже просто попытки такого отмывания доходов должны быть криминализованы. Максимальный тюремный срок за отмывание должен быть установлен странами ЕС не ниже четырех лет. Кстати, с учетом того, что уклонение от уплаты налогов – это тоже весьма близкое понятие, то эмигрантам в страны Евросоюза стоит быть особенно осторожными с выдачей бесплатных налоговых советов в интернете, а также с рассказами о своих остроумных схемах оптимизации налогов (да, даже в Твиттере).
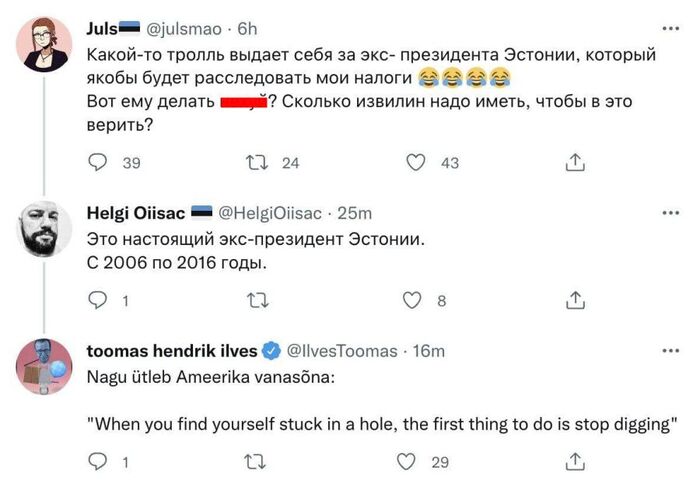
Невозможно здесь не вспомнить платиновый скриншот из недавнего треда
Тебе посодют, а ты не воруй!
Уверен, что в комментах найдется немало людей, кто напишет что-то вроде: «А чего это автор возмущается? Ему там деньги отмывать что ли не дают? Всё просто – не делай ничего противозаконного, и проблем не будет!»
С одной стороны, я эту позицию всецело поддерживаю: лично я всегда и во всех ситуациях стараюсь максимально следовать всем законам, платить все причитающиеся налоги, и так далее. Только вот проблема с AML/KYC заключается в том, что всё это отнюдь не является гарантией отсутствия проблем.
Недавно я писал про случай с Антоном Борисовым, более известным в качестве NFT-художника с ником Shvembldr. Чувак удачно оседлал волну хайпа с продажей джипегов на блокчейне, заработал почти 9 миллионов евро – и на свою беду решил вместо «налоговой оптимизации» с релокацией в ОАЭ, честно заплатить все налоги в родной Латвии. Ну ему там и арестовали быстренько всё имущество под это дело. Причем бремя доказательства легальности теперь лежит на нем (презумпции невиновности-то тут нету, помните?) – попробуй, обоснуй латвийским чиновникам, что можно пиксели в этих ваших интернетах за такие деньги напродавать…
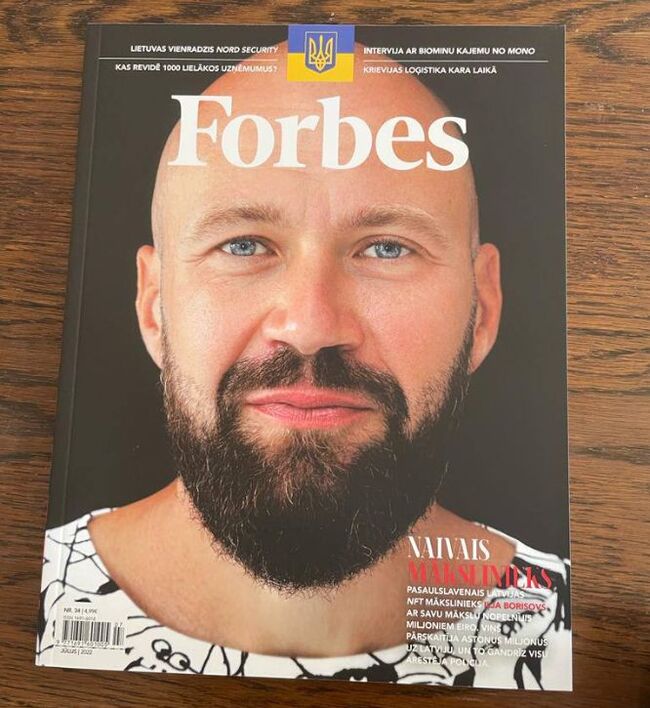
Антон «Shvembldr» Борисов из интернет-селебрити резко превратился в 2022 году в офлайн-знаменитость – правда, повод получился не очень веселый
Ключевая боль здесь в том, что в плохих сценариях ты оказываешься практически бессилен что-либо противопоставить против Машины. Иногда даже в буквальном смысле: трендом последних лет, вместе с ужесточением требований регуляторов, было переключение банков и разных финтех-компаний от раздутых комплаенс-отделов из живых людей к использованию продвинутых моделей на базе машинного обучения.
Ну то есть, они скармливают нейросетке огромный массив с данными клиентов, часть из которых уже заранее помечены как «неблагонадежные» – чтобы робот сам вывел хитрые правила идентификации подобных лиц. Казалось бы, что может пойти не так? В итоге нейросеть действительно научается показывать красные флажки напротив некоторых фамилий; только вот по каким критериям она сделала такой вывод – никто не понимает. И если банк, использующий такое ноу-хау, вдруг откажется иметь с вами дело – вы даже не сможете узнать, почему (работники банка ведь и сами понятия не имеют).
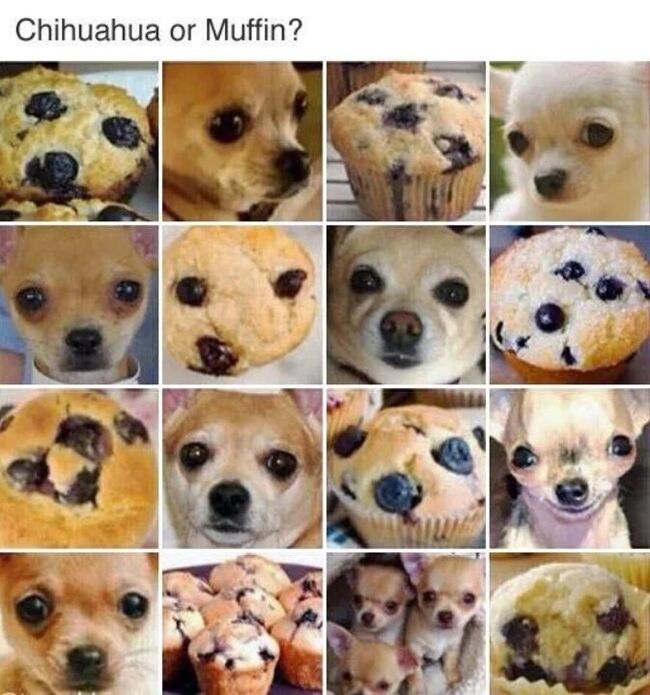
Как говорится – ты можешь научить нейросеть отличать чихуахуа от маффина, но ты не можешь заставить ее объяснить тебе, как она это делает.
И ладно еще, если проблемы с банком у вас начались на этапе открытия счета – еще до того, как вы перечислили туда деньги. В худшем случае вы просто разойдетесь в разные стороны, и вам всего лишь придется поискать для своих денег какое-нибудь более дружелюбное пристанище.
А вот если наличие взаимных недопониманий обнаружилось уже после поступления солидной суммы на ваш счет, то тут уже дело может принять гораздо более печальный оборот – см. кейс Швемблдра выше, правила про «сначала замораживай деньги, а потом разбирайся», и так далее.
Хозяйке на заметку: как избежать проблем с комплаенсом
Как вы могли понять из текста выше, каких-то гарантированных рецептов по непопаданию в проблемные ситуации с AML/KYC существовать не может. Как минимум потому, что каждый банк или брокер сам вправе решать – какая конкретно информация ему от вас нужна, чтобы почувствовать себя максимально сухо и комфортно.
Но при этом можно дать некий набор общих ориентиров, которые подскажут вам, где можно ожидать совсем уж очевидных подводных камней, и как подстелить на них соломку.
🚩 Признаки подозрительных финансовых операций
— Операции свыше 15’000 евро.
— Операции с наличными (если речь идет не про совсем небольшие суммы). Привет всем, кто планирует «вывести капитал в USDT, поменять в Европе с рук на наличку и положить на счет»! На входе в банк с чемоданом наличности могут ожидать большие сюрпризы.
— Запутанный или непонятный порядок заключения сделки, либо отсутствие очевидного экономического смысла (по крайней мере, в глазах комплаенс-офицера банка).
— Получение займа или выдача займа от физического лица юридическому (если еще и наличными – то сразу тушите свет).
— Операции с цифровыми активами. Во многих странах Европы любой крипто-след приведет как минимум к разбирательству (а кое-где – и к скорому закрытию счета). Про это планирую сделать отдельную статью.
— Отказ клиента предоставлять документы или информацию. Даже не надейтесь, что банк типа «забудет» или «простит», если вы решили в ответ на запросы залечь на дно и не отсвечивать.
🚩 Список триггеров для того, чтобы с вас потребовали подтвердить источник средств (SOF)
— Открытие счетов (не только банковских, но и иных – брокерских, кастодиальных, в страховых компаниях).
— Покупка недвижимого имущества.
— Покупка движимого имущества на существенные суммы (например, свыше $50–100 тысяч).
— Регистрация компаний (особенно за рубежом).
— Создание трастов и семейных фондов.
— Приобретение объектов искусства.
— Приобретение страховых сертификатов.
🌱 Что может рассматриваться, как валидный источник происхождения активов/капитала
1. Семейные и личные активы – наследство, подарки от семьи, активы от брака, пенсии, гранты, продажа личного имущества.
2. Доходы от бизнеса – сюда может попадать и зарплата с премиями, и выручка, и дивидендные распределения.
3. Доходы от инвестиций – портфель ценных бумаг, пассивный доход (включая роялти, ренту от недвижимого имущества), и так далее.
Это три основополагающих источника происхождения капитала. В рамках каждого необходимо быть готовым предоставить максимально подробную информацию о первоначальном накоплении/заработке и последующем «использовании» актива, вплоть до текущего положения вещей. То есть, вас могут попросить показать всё движение денег/имущества от «А» до «Я» со всеми промежуточными остановками – каждую из которых вы должны будете подтвердить документально.
Как уже упоминалось, сейчас глубина проверки практически не ограничена: если ранее наследование активов часто считалось «белой отправной точкой», то в текущих реалиях всё чаще просят подтвердить, каким образом был сформирован капитал в предыдущих поколениях.
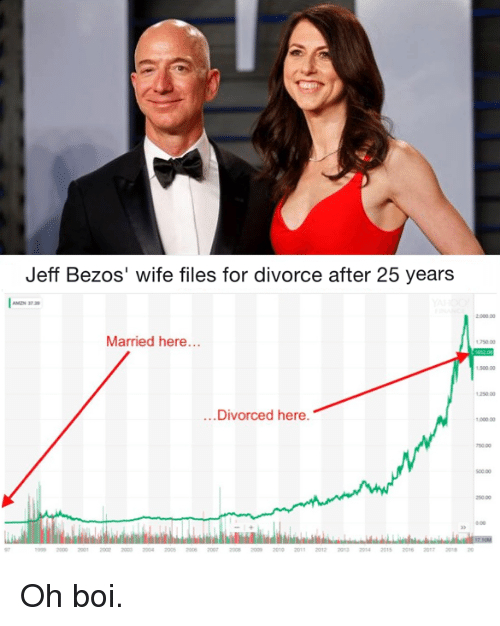
Минздрав предупреждает: получение активов в результате развода является вполне валидным источником капитала – однако вполне вероятно, что банк запросит подтверждающие документы и по доходам вашего бывшего (или бывшей)
💼 Как заранее подготовить документы для прохождения AML/KYC проверок
— Документируйте совершение каждой операции. Конкретно источники происхождения капитала – документируйте прямо на максимально возможную глубину.
— Собирайте наиболее полный набор документов по каждой операции, а если что-то было утрачено или в свое время вообще не сделано – начинайте восстанавливать уже сейчас (в том числе через запросы в архивы, к контрагентам, и так далее). Помните, что заготовить слишком много лишних документов – это совсем не страшно. А вот обнаружить в критический момент, что чего-то важного не хватает – уже может привести к очень печальным последствиям…
— Заранее подготовьте комплаенс-досье на самого себя, отражающее и подтверждающее тот размер активов и благосостояния, который вы готовы заявлять (например, в банке при открытии счета). В случае, если эту информацию в какой-то момент попросит банк, а вы не сможете оперативно среагировать – это может послужить сигналом для еще более глубокой проверки, а также заморозки отдельных операций или даже всех средств на счете. Например, если какие-то налоговые документы придется восстанавливать, то срок ответа российской налоговой составляет 30 рабочих дней – что, по мнению иностранных банков, недопустимо долго для получения ответа на их запрос.
— При закрытии счетов в банках обязательно просите выписки за весь период – так как по прошествии определенного срока после закрытия банк уже не сможет предоставить данную информацию (а следовательно, вы не сможете подтвердить операцию, даже если возникнет необходимость).
— Проведите инвентаризацию всех своих активов и проанализируйте, не было ли при их приобретении/реализации каких-либо погрешностей (особенно, если оставляли что-то на потом – собирались еще поправить, переподписать, доделать). Если были – займитесь их исправлением прямо сейчас, не откладывая в долгий ящик. Чеклист для инвентаризации от FTL с перечнем необходимых документов можно скачать в Телеграм-канале по этой ссылке.
— По заверению документов: в случае операций на большую сумму – лучше перебдеть, чем недобдеть. Как минимум, сделать нотариальные копии документов вместе с нотариально заверенным переводом на английский. Если у вас какой-то совсем сложный и нетипичный случай (ну типа: продали за огромные деньги картину, или коллекцию советских марок), то можно пойти дальше и заказать у юристов legal opinion – чтобы там было описано в стиле «изучили все документы, подтверждаем, что всё было сделано по закону и все налоги уплачены».
— Систематизируйте собранные документы, и храните как оригиналы, так и их копии (желательно – в нескольких местах). Не забудьте также сохранять электронные скан-копии и делать их регулярные бэкапы.
— Помните, что это касается каждого. Ну, точнее – каждого, у кого есть накопленный финансовый капитал. Если у вас за душой совершенно ничего нет – то можете в плане AML спать спокойно! Не знаю, правда, как у вас получится заснуть без финансовой подушки в наши непростые времена…
Напишите в комментариях, если какие-то важные и интересные для вас вопросы по теме остались нераскрыты – постараюсь по возможности дополнить материал.
Если эта статья получит хороший отклик, то я планирую подготовить отдельные большие материалы про AML/KYC в России, а также про проблемы комплаенса в крипте (это вообще кроличья нора настоящая). Чтобы не пропустить эти материалы – предлагаю вам подписаться на мой ТГ-канал RationalAnswer про разумные подходы к личным финансам и инвестициям.
Также достоин подписки канал FTL Advisers, юридическая служба которого помогла квалифицированно подготовить этот материал.

Инвестор от бога
Как это называется когда чувствуешь упущенную прибыль? Для понимания сегодня акции Газпрома 255 рублей стоят, плюс обещают дивиденды по 51₽ за акцию.
Просто рука лицо.

Ненавижу
Это случилось лет пять назад на моей работе. Я тогда была заместителем руководителя. Обязанностей было много, в том числе контроль очереди. То есть клиенты не должны ждать больше 10 минут. Поэтому при интенсивном клиентопотоке надо было сесть на обслуживание в окно вместо сотрудника, который пошёл на обед. Обед по 30 минут, два раза в день. Всего 6 сотрудников на обслуживании. Но есть отпуск, больничный, выходной и тд. То есть обычно не 6, а 5. Но один месяц оказался жёстким. 1 сотрудник был в отпуске, 1 ушёл в учебный отпуск. И ещё двое сели на больничный друг за другом. В смене двое и я. Пики закончились, справляемся. Проблема только в том, что у меня ещё и свои обязанности есть, как зам. Суббота, народу мало, работаем в спокойном режиме. Девочки по очереди на обед первый сходили. Потом пауза у них, я свои задачи закрываю. Пошёл второй обед, а я уже чувствую, что есть хочу. Все вернулись, обедов больше нет, времени около 14 часов. Мониторю очередь — у девочек клиенты с короткими операциями, например, заплатить или деньги снять. И в зале клиент с талоном «решить проблему». Это длительная операция. Время ожидания три минуты. Я с чистой совестью закрываю окно и иду на обед. Прохожу через зал. Меня за руку хватает ожидающий клиент с воплем: «Куда пошла? Я уже 30 минут жду!» Я была вежлива, но дала понять, что не её дело и ждёт она меньше пяти минут.
— Извините, я просто очень спешу. Я из деревни, на автобус не успею.
А автобусы ходят редко, это правда. Не успел уехать, следующий завтра или через неделю, все зависит от направления. А это уже проблема. Вздохнула, узнала, что у клиента выдача наследства, вернулась обратно. Вызвала талон, а там. Три, блин, наследника и 11 счетов. 11, Карл! Это часа на два. Потому что ещё компенсация. Чуть не зарычала, но вызвала, так что работай. Остальные наследники, оказывается, курили на улице. Перекинуть коллеге клиента не могу, там ещё и контроль нужен второго сотрудника. Так что кассир работает, а мы на наследствое. Всё сделала, отпустила, документы разобрала, отсканировала, отправила. Времени уже 5, до закрытия полчаса, какой обед? И тут заходит консультант и хохочет, говорит, что мои клиенты вышли, все трое дружно покурили на крыльце, сели в машину и уехали! С****. Хотя я не ругаюсь.
Тимофей Мартынов: «Поздравляю инсайдеров Газпрома с удачной сделкой!»
Во вторник Совет директоров Газпрома объявил, что он будет рекомендовать выплатить акционерам рекордные дивиденды – на этой новости котировки мгновенно подскочили на +30%. Однако, некоторые намекают, что за кулисами этой истории скрывается гигантская инсайдерская сделка по отъему денег у розничных инвесторов (в просторечье – «хомяков»).

В июле этого года Тимофей уже проводил эпичный нюд-стрим под названием «⚡LIVE: Газпром раздел инвесторов», посвященный отмене дивидендов Газпрома из-за ввода государством гигантского НДПИ
Совет директоров ПАО «Газпром» внезапно объявил 30 августа, что он будет рекомендовать выплату промежуточных дивидендов за 1 полугодие в размере 51,03 руб. на акцию (примерно 25% к цене акции на момент опубликования новости).
Предыдущая громкая новость про дивиденды Газпрома была совсем недавно, в июне – когда их сначала пообещали выплатить (примерно в том же объеме, что и сейчас – 52,53 рубля), а потом резко отменили общим собранием акционеров. Интересна причина отмены: общий объем дивидендов должен был составить 1’244 трлн рублей, а 30 июня (в день отмены дивидендов) выяснилось, что государство ввело адресный дополнительный налог на Газпром в размере 1’248 трлн руб. В этой связи могу только привести заголовок новостной колонки The Bell по этому поводу: «Это государственное мошенничество».
Довольно резко охарактеризовал сложившуюся ситуацию Тимофей Мартынов – собственник главного трейдерского портала в России «Смартлаб»:

Скриншот из автоуведомления Смартлаба о новых статьях, позже заголовок статьи стал несколько более членораздельным
Дело в том, что акции Газпрома кто-то начал активно закупать на Мосбирже начиная с вечера 29 августа и вплоть до окончания торговой сессии 30 августа. При этом объемы закупок были явно аномальными, во много раз выше предыдущего уровня торгов. Это привело к росту котировок Газпрома на 10%.
Новость о рекомендации выплатить огромные дивиденды вышла 30 августа уже после окончания торговой сессии. Неудивительно, что на таких новостях котировки Газпрома скакнули сразу с утра торговой сессии 31 августа аж на 30% вверх.

TradingView: Динамика цен на акции Газпрома 29–31 августа
В своей заметке Тимофей Мартынов намекает на то, что активными закупками акций в преддверии взрывного роста занимались инсайдеры – люди, которые знали о том, какое конкретно решение будет утверждено Советом директоров компании 30 августа.
Поздравляю инсайдеров Газпрома с удачной сделкой! Молодцы, своим умом и трудом они заработали честные деньги, отняв их у глупых бездельников, простых розничных инвесторов…
В России инсайдерская торговля является по большей части незаконной, однако уголовные дела, связанные с ней, являются большой редкостью. В отличие от, например, США – где за insider trading регулярно присаживаются даже очень высокопоставленные руководители компаний.
Тимофей также обратил внимание на то, как от инсайдерской торговли страдают обычные розничные инвесторы: Александр Шадрин, довольно известный на Смартлабе инвестор, на волне роста котировок 30 августа продал 15 тысяч акций Газпрома, упустив таким образом потенциальный доход в 750 тыс. рублей. Мартынов предполагает, что эта продажа могла быть совершена в адрес инсайдеров – которые сначала скупили бумаги по дешевке, а на следующий день обратно перепродали их розничным «хомякам», заработав за одну ночь +30% на вложенный капитал.
Официальных комментариев по поводу всей этой ситуации от ЦБ пока не поступало. Ну и открытым остается вопрос – удастся ли Газпрому заплатить дивиденды на этот раз, или предложение Совета директоров опять будет отклонено Собранием акционеров по причине… ну, не знаю – может государство опять в последний момент введет какой-нибудь веселый адресный налог на Газпром, по счастливой случайности в точности совпадающий по размеру с обещанными дивидендами?
Если заметка показалась вам интересной – буду благодарен за подписку на мой блог на Пикабу, в котором я пытаюсь интересно писать про личные финансы и инвестиции простым языком.
Мой пенсионный фонд
Доброго времени суток всем!
Я уже больше 7 месяцев читаю господина @30letniy, с его #приветпенсия, и около полугода назад задумался я, ну и совершил строго обдуманный поступок, и открыл себе ИИС (тоже решил на пенсию откладывать).
Также мне очень помогли посты сударя @AlexRadio, с его очень внушительной и интересной аналитикой, на которого я подписался примерно в то же время. Не скажу, что я на 100% слушал их советы, но на основе их аналитики и собственных изысканий и умозаключений я принимал решения.
До этого долгое время (года 2) я «ковырялся» в обычном брокерском счете, на те деньги, которые получил с продажи подаренных Тинькоффым при обучении. Ну и топтался на месте, а чаще фиксировал убыток.
Итак, «поковырявшись» в брокерском счете, я принял для себя решение, что фонды не мое, и ни разу я на них не заработал. Свою стратегию я определил так — горизонт инвестиций 24 года (до моих 60, так сказать), на ближайшие пару лет акции и облигации только российских компаний и ОФЗ. Упор решил сделать на отрасли энергетики и сырья. Пополнять на 5-10% от дохода, но не менее 1000р. в месяц. Если коротко, то стратегия 80% акции/20% облигации/0% фонды.
На сегодняшний день у меня вот что получилось:
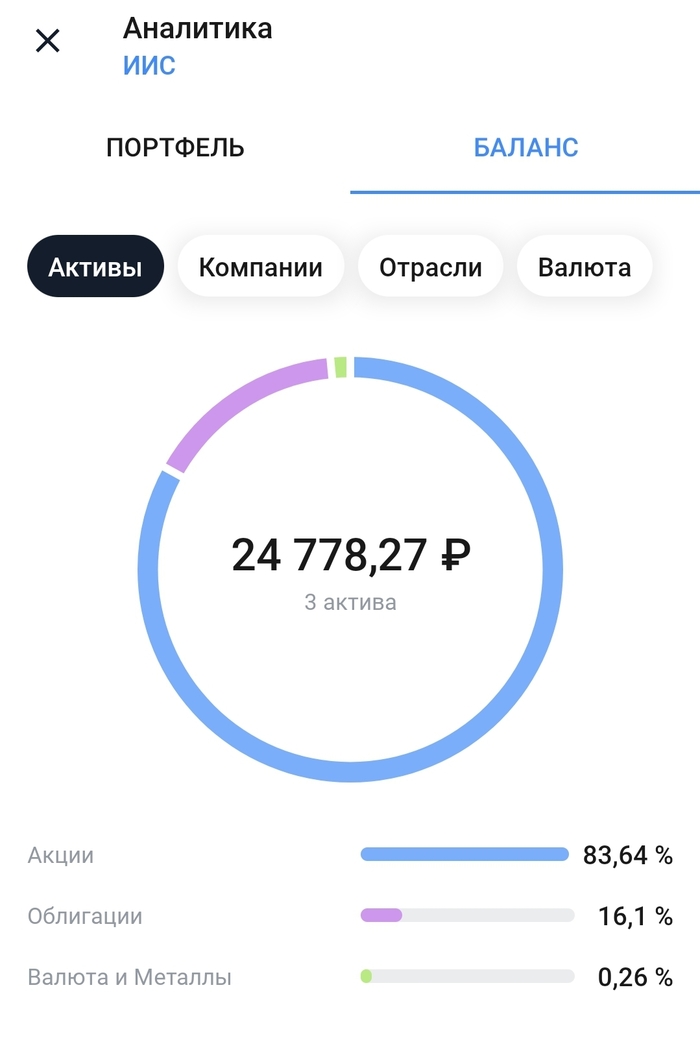
А сегодняшний пост меня сподвигла написать ситуация, что у меня, впервые, абсолютно все активы в плюсе!
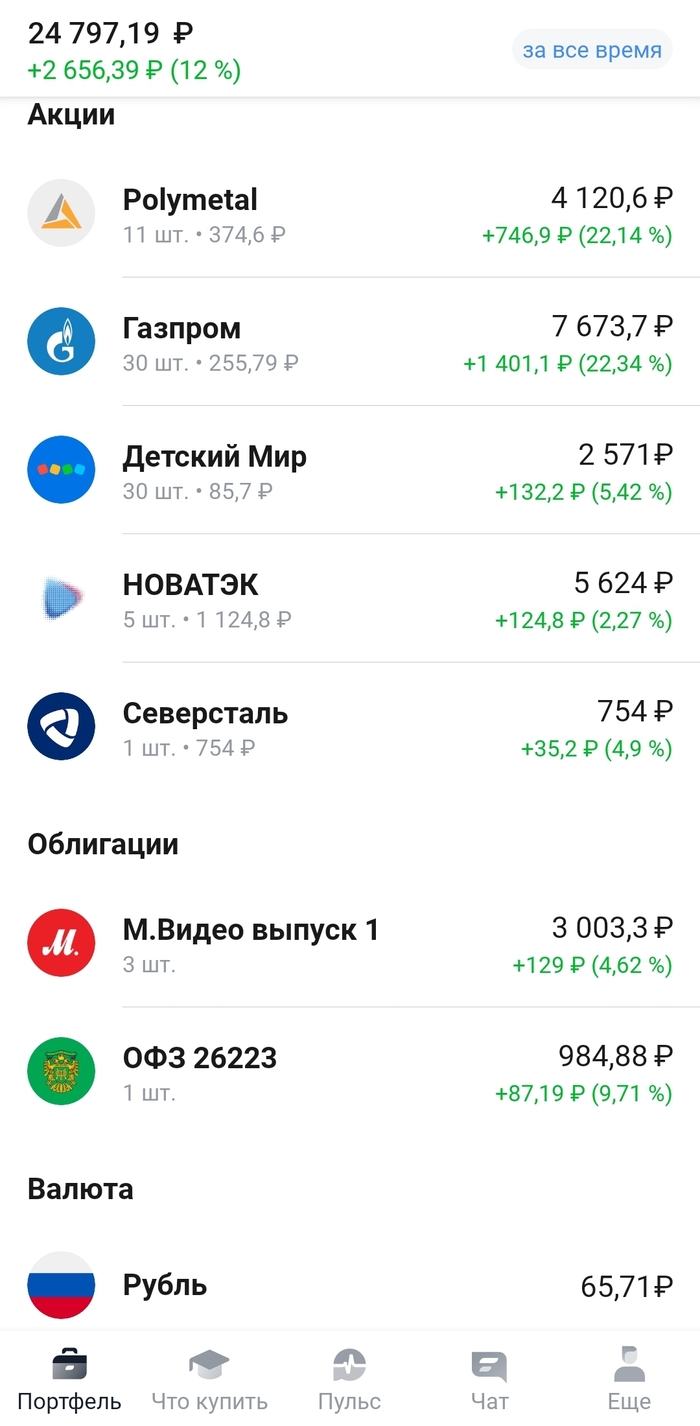
Понимаю, что это просто один день, просто сложилась такая ситуация, но для новобранца в мире инвестиций это довольно знаковое событие. Я только в начале пути.
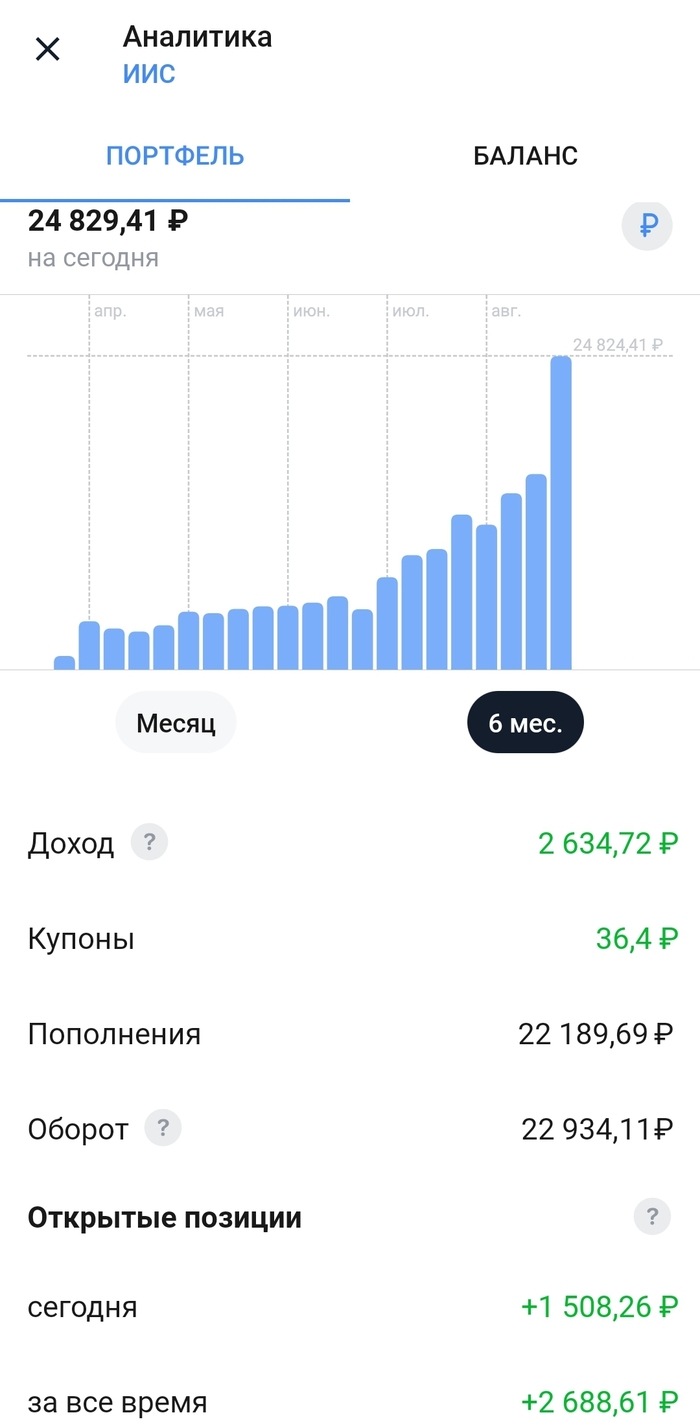
Я не знаю, буду ли я еще «пилить» посты по инвестициям, возможно какие-то еще отчеты буду делать, но обещать не буду. Могу сказать только, что посты @30letniy и @AlexRadio буду читать однозначно и хочу выразить огромную благодарность, за то, что вы делаете!
Психология денег: 19 цитат, которые показались мне актуальными

Прочитал книгу Моргана Хаузела. Могу её порекомендовать, потому что книга маленькая, и читается легко. Сразу стоит предупредить, что никаких тайных знаний о том как разбогатеть по щелчку пальцев в «Психологии денег» нет. Но есть ряд мыслей, которые мне захотелось выписать отдельно и сделать пометки на полях. Я подумал, а почему бы эти пометки на полях не опубликовать?

Падение рынка акций в 2008 году выглядит не так уж и страшно. *Если ты не вложился в акции Citigroup
Сразу после того как я начал покупать акции разных компаний, я начал усиленно изучать историю крупных обвалов и кризисов. Кульминацией стало исследование на тему безопасной ставки изъятия для российского рынка акций. Я опубликовал это 10 февраля 2022 года, прямо на закате прошлого мира. Вся суть таких исследований сводилась к одному: грандиозные кризисы, которыми нас пугают, выглядят не так страшно. Все, что нужно делать в кризис — это радоваться и покупать акции! Всё очень просто!
Большая проблема всех графиков и диаграмм заключается в том, что на них не отмечены эмоции, нервные срывы и человеческие трагедии. Когда ты переживаешь такие события «со своей шкурой в игре», как например я сейчас, все выглядит гораздо сложнее, чем впоследствии будет нарисовано на графиках.
Еще более досадный момент: эти графики могут улететь по экспоненте вверх в следующие 20 лет, и ты вроде бы инвестировал в этот растущий график много денег. Но на графике будет +300%, а у тебя -100%, потому что твои активы оказались заблокированы. И через 20 лет новое поколение будет отмечать, какие мы — родившиеся в 1980-х — были идиотами, что не инвестировали в график, на котором нарисовано +300%.

Сейчас уровень инфляции в США и Европе вырос до 8-10%. Это выглядит для них как катастрофа. И люди, и правительства в растерянности, и не знают что с этим делать. Такой инфляции западные страны не наблюдали с 1980 года, и уже давно ушли из жизни те люди, которые управляли странами в то время. Люди помнят те времена лишь смутно, так как это было больше 40 лет назад.
В России с этим дела обстоят иначе. Инфляция на уровне 15% (наблюдаемая простым народом — на уровне 20-30%) в 2022 году не выглядит как нечто невообразимое. Всплески инфляции были в 1998, 2008 и 2015 годах. Но все эти всплески выглядят смешно в сравнении с тем, что страна пережила в 1992 году: инфляция достигала 2500%, и снизилась до менее чем 100% только в 1996 году.
Жаль, что у Моргана Хаузела нет примера про людей, период взросления которых пришелся на гиперинфляцию.
В России программа Индивидуальных инвестиционных счетов (ИИС) появилась только в 2015 году. Их даже до сих пор никто не воспринимает как пенсионные инвест-счета, хотя это они и есть. Если бы это был человек, то он бы только в 2022 году пошел в первый класс. Мы вообще младенцы в вопросе частных инвестиций и самостоятельных пенсионных сбережений.
Досадно, что этого школьника в возрасте 7 лет шваркнули головой об бетонный пол. Жить конечно будет (если не уронят второй раз), но большие травмы останутся на всю жизнь.

Обычная дача для обычного российского пенсионера
Я считаю, что одно из качеств, с которым мне повезло, заключается в следующем: я знаю своё «достаточно». Я это «достаточно» рассчитал (300 ежемесячных расходов), и мне кажется, что мне хватит силы воли на этом остановиться. Возможно, вы следите за моим блогом ещё и потому что ожидаете, что остановиться не получится.

Забавнее всего, что есть люди, пытающиеся скопировать инвестиционную стратегию Баффетта через сделки Berkshire Hathaway на рынке акций. Это абсурдная стратегия, и я писал об этом многократно. Во-первых, такой подход «повторяет» движения 40% доли активов компании и совершенно игнорирует остальные 60% — это полностью принадлежащие им страховые и индустриальные бизнесы. Во-вторых, все это можно сделать только с задержкой в 2 месяца — а значит, результат будет очень разным. В-третьих, довольно сложно повторить +2000% на акциях Coca-Cola, покупая их в 2022 году, потому что они есть у Баффетта с 1988 года.
Самый простой вариант точно скопировать стратегию Баффетта в два клика и без комиссии за управление — это купить акции $BRK.B по $300 за штуку.
Если описывать мой план одной фразой, то можно сделать это так: «Я хочу купить время за деньги». Принадлежать полностью самому себе и не испытывать необходимости зарабатывать деньги, занимаясь чем-то не очень интересным видится как одна из высоких и труднодостижимых целей.

Многим кажется, что иметь дело с картами, транспортом и географией — это очень интересно! Да, так оно и есть. Порой рабочий процесс напоминает геймплей игры Cities: Skylines (кстати, я пытался играть в неё, но это очень странно — приходить с работы и играть. в работу). Но есть и обратная сторона медали — примерно 15% времени я занимаюсь этим, а остальные 85% состоят из общения с разными людьми и написания для них тысяч страниц пояснений. И это не всегда приятные люди.

Если бы у нас в стране проводились чемпионаты среди душнил (с главным призом — путевкой в Душанбе, конечно же), я бы смог собрать команду из партнеров и коллег по прошлым проектам (и даже по некоторым ныне ведущимся) — и, уверен, моя команда взяла бы первое место с отрывом. При этом больше половины тех, с кем приходилось иметь дело — приятные люди, и работа с ними не создает много стресса.
Руководители видят в душнилах какой-то важный сакральный смысл и недооценивают эффект испорченного ими воздуха. И продолжают держать их годами. Но опыт моей работы показывает мне, что приятные парни — не меньшие (а иногда и большие) профессионалы, и они не портят при этом атмосферу.
Единственный выход из «проблемы душнил» я вижу в наличии свободы выбора: работать или не работать. А эта свобода выбора может появиться с обретением финансовой независимости.

Некоторые мои подписчики считают, что с моим уровнем доходов я должен выглядеть вот так, а не ходить в футболке UNIQLO за 999₽.
Вы можете стать богатым (без использования читов типа наследства или помощи богатых родителей) только одним способом: вам надо заработать много денег и не потратить их. Это именно то, чем я сейчас занимаюсь. Я зарабатываю деньги, и большую их часть я не трачу.
Меня поражает реакция на этот процесс от тех людей, которые считают, что можно стать богатым, растратив все до копейки на Крузак и антураж для красивых фоток для инсты. Почему-то такие люди полагают, что я не живу, а выживаю. Будто бы они не чувствуют разницы между демонстрацией богатства и непосредственно богатством.
Правда заключается в том, что 100 из 100 богатых людей, не использовавших читы, делали ровно то же самое, что делаю сейчас я.

Сбережения россиян составляют как минимум 33 трлн ₽
Кажется очевидным, что богатейшие люди мира сего стали такими просто потому что не израсходовали всё, что заработали. Если сильно утрировать, то в какой-то момент их норма сбережений стала составлять 99,99% и оставалась такой достаточно много времени. Конечно же, чаще всего их состояние росло не таким же способом, как наше с вами — это не выглядело как повышение денежного дохода, а являлось следствием резкой переоценки стоимости бизнеса в их владении, но не суть. Ах да — ещё один их маленький секрет заключается в том, что они очень много работали.
Но среди обывателей почему-то считается, что есть какой-то другой уникальный путь. Работать (неважно — в найме или развивать собственный бизнес), зарабатывать и сохранять высокую норму сбережений на протяжении долгих лет — это не только скучно, но ещё и сложно. Вокруг столько соблазнов! Так что многим кажется, что есть секретный путь. Осознание того, что путь к богатству только один, приходит далеко не ко всем. Этим пользуются создатели пирамид (не нужно много и часто откладывать, достаточно посидеть в пирамиде с 2000% годовых!), продавцы секретных рыночных сигналов (только идиоты работают на заводе, мы с нашим VIP-клубом рубим легкие деньги на инвест-идеях, дающих +200% за неделю) и прочие продавцы мечты.
Здесь стоит предупредить, что я не господь-бог, не эксперт по неразрешимым вопросам и не инфоцыган. У меня нет ответа на вопрос «что ты предлагаешь делать человеку с доходом 30 тысяч рублей в месяц?». Если кто-то подрядится дать вам ответ на такой вопрос с присказкой «нужно сделать всего лишь. — кликните по ссылке для дальнейших инструкций», я бы поставил пару сотен рублей на то что это третий из моего списка.
Я вообще в последнее время стараюсь никому не давать никаких советов. Но вместе с тем, я уверен, что человек, способный на протяжении многих лет откладывать значительную часть своих доходов, станет богатым. Независимо от используемых инструментов.

Креатив от канала «отказала модная железа»
Для нашего общества очевидно, что неумеренное употребление алкоголя приводит к проблемам со здоровьем. Чуть менее очевидно, что неумеренное употребление сахара или соли тоже создает проблемы. Но при этом очень часто встречаются люди, которые активно пропагандируют умеренность в каких-то отдельных потребительских аспектах, но выступают за чрезмерное потребление в целом — через статусные шмотки, тачки, часы и прочее.
Я придерживаюсь мнения, что неразумное потребление вызывает такое же сильное привыкание, как и алкоголь, сахар или героин. Отвыкнуть от жизни на широкую ногу не менее сложно, чем соскочить с «хмурого».
Я считаю, что самой большой удачей для меня и моей семьи стало то, что нам хватило мозгов не наращивать бездумно свои расходы при росте доходов, как это делают многие вокруг в погоне за ачивками общества потребления. Мы нашли какой-то уровень, который выглядит для нас приемлемым и комфортным (по моим оценкам, мы попадаем в топ 15-20% по уровню расходов в России, т.е. живем лучше 80% россиян), после чего прекратили эту безумную гонку.
У меня нет советов для тех, кто уже довольно высоко забрался. Да они и не нуждаются в моих советах — как и любые другие наркоманы, они не видят в этом проблемы. Но у меня есть совет для тех, кто еще молод и находится в начале пути: вы всегда успеете резко нарастить свой уровень потребления, не торопитесь это делать сразу после повышения дохода. Самостоятельно (без давления окружающих, в том числе родственников) определите тот уровень потребления, который вас полностью устраивает — и старайтесь придерживаться его, периодически делая контролируемый level-up.
Порой мне кажется, что лозунг «пенсия в 40» был придуман для того, чтобы отвечать на тупые вопросы из разряда «а зачем?», «а почему?». Это теперь ещё и злую шутку играет: произошли непредсказуемые события, и злорадству окружающих (наконец-то у соседа корова сдохла!) нет предела. Не переживайте за меня, у меня уже подрастают новые телята. Позаботьтесь лучше о том, чтобы обзавестись собственным корово-генератором ��

Полгода назад я демонстрировал холодный рационализм, когда все вокруг паниковали. Итогом оказалась забавная ситуация: все холодные рационалисты, придерживающиеся своих долгосрочных целей и соблюдавшие свои рациональные планы, сейчас сидят с заблокированными активами. А все отошедшие от принципов рационализма в тот период сейчас гораздо спокойнее спят по ночам.
Хороший сон — гораздо более важный аспект вашей инвестиционной стратегии, нежели какой-то коэффициент какого-то Шарпа или, простите за выражение, Сортино. Математически выверенная инвест-стратегия может просто не подойти вам по размеру.

У описанного Морганом Хаузелом искажения есть общепринятое название — home bias. Это же искажение всегда было присуще российским инвесторам. А после несправедливой заморозки иностранных активов ставка российского ритейл-инвестора на российский рынок, очевидно, только вырастет.
Я считал своим домом не просто Россию, а весь наш цивилизованный мир. Именно поэтому 85% моих инвестиций приходились на «незнакомых ребят не у себя дома». Возможно, после такого обидного леща от Euroclear моё мнение на этот счёт немного поменяется — кто знает.

До 24.02.2022: Я видел на графике всякое дерьмо, меня уже ничем не пронять!
Действительно, главной своей стратегической ошибкой по итогам 4 лет инвестирования в акции я считаю следующее: я принимал все свои решения, основываясь на предположении, что вся срань, которая могла произойти с этим миром, уже произошла в прошлом. Мы при этом (будучи в РФ) находимся где-то наравне с американским частным инвестором в своих правах на собственность, так что достаточно просто посмотреть на график, почитать книги американских авторов и ученых, узнать о распространенных американских стратегиях — и на их основе вывести свою инвест-стратегию.
Но правда заключается в том, что каждые 10-15 лет происходит важнейшее событие, масштабы и детали которого невозможно предсказать и которое не имело аналогов в истории. Самое удивительное, что американские нобелевские лауреаты даже не узнают о том, что где-то в мире их универсальные экономические законы просто не сработали. Этим экономика отличается от физики. Законы экономики вроде бы работают, но одним кликом в компьютере начальника департамента одной бельгийской компании их можно просто выключить для диапазона строчек в базе данных, среди которых была и твоя строчка.

До сих пор для меня загадкой является тот факт, что книга «Разумный инвестор» Бенджамина Грэма, последней редакции которой в 2022 году исполняется 50 лет, является бестселлером в категории книг для частных инвесторов. Основывать в 2022 году свою инвестиционную стратегию на правилах, выведенных 50 лет назад — при другой картине мира, при другом технологическом развитии, другой инфляции и ключевой ставке, других знаниях о мире — не адаптируя это к современности, серьёзно?! Что с людьми не так?
Приведем пример. Одним из важных параметров оценки бизнеса в книге является book value — балансовая стоимость компании компании. Считается, что инвестиция выгодная, если вы нашли компанию, цена акции которой ниже, чем балансовая стоимость, приходящаяся на одну такую акцию (p/bv < 1). Взяв, к примеру, компанию Alphabet (в народе известную как Google), мы можем увидеть, что ее рыночная стоимость в 5,5 раз дороже ее балансовой стоимости. Безумие, Google переоценен в 5,5 раз! Его нельзя покупать. Но проблема здесь в том, что по book value каждый пользователь их поисковой строки, переходящий по рекламной ссылке или посетитель YouTube, просматривающий рекламу перед роликом стоит $0.00. А в реальности посетители — это и есть самая большая ценность компании Google. Такие глупые несоответствия можно найти в оценке любой компани из любого сектора, бизнес которой хоть сколько-нибудь изменился с 1972 года.
Грэм — не идиот. У него просто не было интернета и не было интернет-компаний вокруг. Если бы он дожил до 2022, книга поменялась бы до неузнаваемости и была бы ближе к книге Асвата Дамодарана (с 2004 по 2022 плодовитый индус переиздал свою книгу уже 11 раз).

Мой план на случай, если все пойдет не по плану. Перестал быть актуальным тут же, как что-то пошло не по плану
Это то место, где мне еще предстоит очень серьезно поработать. Дело в том, что я считал, что у меня есть хороший план на случай, если всё пойдет не по плану. Но под «пойти не по плану» я подразумевал рыночное падение американских акций. Когда всё действительно пошло не по плану, эти запланированные на такой случай мероприятия в ту же секунду перестали быть актуальными.
Я завидую всем тем людям, которые проявляют сейчас гибкость в принятии решений и изменении своей стратегии. Это то, чему мне стоит научиться у них.

Инстаграмные продавцы курсов по трейдингу — не твои бро!
В книге конечно же подразумевались дэй-трейдеры, которые могут ошибочно восприниматься как эталонные герои для тех, кто планирует инвестировать в ценные бумаги часть своего бюджета вдолгую.
Но мне пришла в голову совершенно другая ассоциация:
А точно ли Морган Хаузел играет в ту же игру, что и мы? Бернштайн, нобелевский лауреат Марковиц, Рэй Далио, Кэти Вуд, Уоррен Баффетт — быть может, они все играют не в ту же игру, что и мы?
Точно ли совет «инвестируйте в мировые ценные бумаги» для инвестора из России — грамотный совет? А совет «оценивайте риск бумаг по общепринятым мировым стандартам оценки рисков»?

Хазин, Олейник, Демура — эксперты, построившие карьеру на том, что каждый день рассказывают, как мир катится ко всем чертям
Возможно, все вестники апокалипсиса, годами пророчащие армагеддон (а иногда и десятилетиями), делают это не потому что они действительно так считают, а потому что это выгодно. Это самое выгодное поведение в информационном поле. Ты всегда найдешь тысячи последователей, у тебя всегда будет тема для высказывания экспертного мнения (пускай одна и та же), твои заявления всегда будут вызывать бурления говн. Такова природа человека — человек всегда прислушивается к негативным новостям и пророчествам обрушения столпов современного общества и экономики. Это действительно более интересная тема, нежели заявление из разряда «через 5 лет будет все то же самое, но чуть лучше, чем сейчас».
Мысли мои, тег моё. Если интересно следить за тем, как я прохожу путь к финансовой свободе (немножко по одному месту пошел, но времени еще вагон), то добро пожаловать! Можете подписаться на Пикабу или в Телеграме, откуда этот пост сюда попал. Где вам удобнее.
Ответ на пост «Но ты хотя бы старался»
Когда ты обычный немец.
1913: Родился, начал нормально жить
1914: Мы в жопе
1919: Пошёл в школу, начал нормально жить
1920-1923: Мы в жопе
1928: Пошёл работать, начал нормально жить
1933: Кто такой Адольф?
1934: Кажется, мы в жопе?
1938: Открыл свою лавчонку, начал нормально жить
1939: Мы точно в жопе
1941: В ЖОПЕ!
1944: Пишите мне по адресу: Белоруссия, окраина посёлка Смиловичи, третий справа.

ТинькOFF .Как убивали мой банк?!
Компания находится в небывалом расцвете — огромный объем работы. Мы просто не успеваем. Но ничего, нам хорошо платят, хорошее отношение руководства, дружный коллектив молодых энергичных ребят. Можно свободно высказывать свое мнение, под новостями в рабочем телефоне можно написать сообщение которое, с большой вероятностью, прочитает руководство, и оно доступно к просмотру абсолютно каждому коллеге по всей России.
Многие рабочие группы планируют корпоративы. На улице погода становится лучше, и на душе от этого теплее. Жизнь прекрасна!
6-го мая выходит новость о том, что Олег Тиньков продал долю своих акций. Большинство не принимают эту новость как значимое событие. Я запомнил одно сообщение под этой новостью о том, что банк никогда не будет прежним.
17-июня вместо положенной зарплаты выходит новость под заголовком «Т-кухня» об эффективности и любви к клиенту , и о том, что мы можем посмотреть увлекательную трансляцию на эту тему.
Тогда мы ещё не понимали, что это откровенный стёб и издевательство над нами. Мы поймём это потом, но будет поздно .
Зарплату потом дают, но с огромной недоплатой. Некоторые начинают понимать, что это конец и уходят. Но основная масса не сомневается, что это какой-то единичный сбой. Наши руководители заведут задачи и исправят это досадное недоразумение, и все будет как раньше.
28-го июня не приходит выплата за количество встреч .А затем банк переносит данную выплату на 3-е число на постоянной основе и меняет договор в одностороннем порядке, оставляя за собой право задерживать ее почти на месяц.
Получая документы с утра, я всё реже встречаю своих друзей. Многие уходят. Мой лучший друг увольняется.
Работы всё меньше. Несмотря на это, руководство продолжает набор новых сотрудников.
Санкт-Петербург наносит ответный удар.
Среди московских коллег начинают ходить слухи, что питерские представители самоорганизовались и уже ведут борьбу с этим беспределом. Их лидер, Александр Хасанов уволен , но всё равно не сдается. Они уже нашли юриста и готовят коллективный иск, при этом пытаются взаимодействовать с медиапространством и правозащитными организациями, написав при этом несколько постов на pikabu.
В Москве и Подмосковье создаются подобные группы, с целью выйти на коллег из Питера, но подмосковное сообщество почти сразу падает под ударами недоброжелателей ( как говорили ребята оно было взломано). В московские
группы приходят некоторые ребята из области и регионов.
Бери что дают и не открывай рот.
12-го июля приходит выплата с очередной огромной недоплатой, на фоне которой все предыдущие кажутся «цветочками». Под новостью об этой выплате сотрудники уже не могут писать свое мнение как раньше. С тех пор этого уже нельзя будет делать. Руководство убирает возможность комментировать новости сотрудникам.
Руководство периодически заверяет нас о том, что в ближайшее время все будет исправлено.
Многие из оставшихся сотрудников попадают в замкнутый круг, от безденежья берут кредиты, не в состоянии их оплатить; а некоторые не могут оплатить уже имеющиеся, всё ещё надеясь получить свои деньги, но в то же время не увольняются, потому что думают — надо дождаться денег, а потом уходить. Но деньги не отдают. Кредитная петля затягивается
27- го июля среди прочих новостей, выходит новость с уже знакомым нам заголовком «Т-кухня», где нам опять предлагают посмотреть увлекательнейшую конференцию с весёлым конкурсом. У меня начинает закрадываться тревога и плохие предчувствия.
28-го июля наконец-то приходит долгожданное сообщение о зачислении обещанных денег по корректировке недоплат.
Барабанная дробь. И, вуаля. 200 рублей . Получите распишитесь.
Такой откровенной издевки мы ещё не видели.
14 августа происходит соединение санкт-петербургских и московских групп сопротивления. Теперь их суммарное количество достигает более тысячи человек. Видя конструктивную, активную деятельность питерцев, которые способны эффективно бороться в условиях полной изоляции, появляется вера в справедливый исход..
12 августа нам переводят зарплату, которую многие путают с кешбеком по карте, настолько она мала.
Руководство заверяет, что произошла ошибка, и 25-го будет перерасчёт. 25-го почти никому ничего не приходит, обещают заплатить на следующий день. 26-го получаю выплату, которая даже не отобьёт проездной на метро .
Сегодня 27-е августа. У меня огромный кредит и я не знаю, что мне делать, как и многие мои коллеги.
Слезы наворачиваются на глаза. Пишу этот пост в надежде на добрых людей . Я не прошу у вас денег . Если вам не сложно, распространите этот маленький пост, а мы вам обещаем нашу сердечную благодарность и огромный плюс к вашей карме))
Покупка квартиры в ипотеку: как правильно
Как-то в комментариях написал, что на ипотеку надо подавать до того, как вы выбрали квартиру, на что получил недоуменный ответ «Нафига, если я еще не знаю, что буду покупать?».
Поэтому решил написать пост о том, почему надо начинать именно с ипотеки, а заодно пошагово расписать сам процесс.
ПОЧЕМУ СНАЧАЛА ЗАЯВКА НА ИПОТЕКУ
Во-первых, вы будете точно знать на что рассчитывать (сумму, размер платежа, процент, прочие условия) и не будете тратить время на объекты, которые находятся вне вашего бюджета.
Во-вторых, и это самое главное, вы не попадете в неприятную историю, когда потратили 3 месяца на поиск, внесли аванс/бронь, а потом банк одобрил меньшую сумму или вообще отказал. А отказ — это вроде как каждая четвертая заявка по ипотеке. А еще банк может пересмотреть размер первоначального взноса и у вас его не хватит.
Когда вы подаете заявку, банк ориентируется не на стоимость квартиры, а на ваш доход, срок ипотеки, имеющиеся кредиты, кредитную историю. И может одобрить больше, чем вы запросили, или меньше. Или вообще отказать. О причинах отказа можно написать еще целую простыню, здесь просто не хватит места.
ШАГ 1: СЧИТАЕМ ДЕНЬГИ
Ну ок, вы решились на эту кабалу, что дальше? Идти на какой-нибудь сервис с калькуляторами точно не стоит, только замучаетесь отбиваться от спам-звоноков. Все намного проще.
Для начала рассчитайте для себя комфортный платеж в месяц. Допустим, у вас от зарплаты остается 20000 рублей: 5000 оставляете на накопления, а 15000 можете направлять на ипотеку. От этой суммы и отталкивайтесь потом, ведь банк, как я писал, может одобрить много-много денег и платеж будет больше. В интернете полно калькуляторов «расчет ипотеки по доходу», где можно прикинуть сумму кредита. А еще это можно сделать в эксель.
Определитесь с размером первоначального взноса: он должен составлять не менее 10% от стоимости будущей квартиры, а так чем больше, тем лучше. Его вам нужно будет указать в анкете. Если используете материнский капитал, внимательно знакомьтесь с условиями банков! Некоторые (Сбер, ДОМ.РФ) готовы выдавать кредит, если у вас только маткап, а где-то банк потребует 10% собственных средств (ВТБ, например).
А если первоначального взноса нет от слова совсем? Не вздумайте об этом говорить в банке, а то была у меня клиентка, которая удивлялась отказам, указывая в анкете «0» в графе первоначальный взнос. Ипотека без ПВ — это схематоз, о котором банк (официально, по крайней мере) не знает, и решается это без участия банка.
ШАГ 2: ГОТОВИМ ДОКИ
Для заявки вам потребуются:
— копии паспорта (все-все страницы), если в браке, то и супруга
— копия трудовой книжки, заверенная работодателем (отметка на каждой странице!)
— справка о доходах (2-НДФЛ или так называемая «по форме банка»)
— СНИЛС/ИНН (в ряде случаев)
— копия свидетельства о браке (если в браке) и брачный контакт (если имеется)
Опять же, если используете маткап и/или идете по «Семейной ипотеке», то получите в ПФР (через Госуслуги) выписку об остатке средств и, естественно, сделайте копии свидетельств о рождении детей.
Важно! Работодатели, особенно небольшие, часто косячат с заполнением справок или трудовой. Проверяйте корректность: отметка работает по настоящее время, печать/подпись должны быть на каждой странице трудовой. В справке по форме банка проверяйте должность и, конечно, уровень з/п (у меня клиенту один раз лишний «0» нарисовали).
Кстати. В банках есть программы «ипотека по двум документам / без подтверждения дохода», где трудовая и справки не требуются. Если у вас совсем серая з/п и бухи не хотят оформлять справку «по форме банка», то лучше идти по этому пути, указав доход «от балды». Но рекомендую предупредить работодателя (ему могут звонить в 99%).
И еще: обязательно проверьте свою кредитную историю и базу приставов. Даже если никогда не брали кредитов и вообще у вас нимб над головой. У меня на практике несколько случаев отказа из-за совпадений по ФИО в ФССП и даже в кредитных историях был косяк (закрались чужие). Ну а если у вас куча долгов/кредитов и дикие просрочки по старым, то даже и не пытайтесь.
ШАГ 3: ОПРЕДЕЛИТЕСЬ, ЧТО ХОТИТЕ
Вторичка или новостройка? В новостройках ставки вкуснее (семейная ипотека, господдержка, айти, субсидированные ставки от 0,01%), а вторичка — вот она, готовая и ждать не надо. Хотя сейчас и новострой готовый можно найти, но тут больше все завязано на район (новостройки все больше на окраине).
Тут я советовать ничего не буду, решать вам. А если не решили, то в один банк подайте заявку на новостройку, а в другой — на вторичку. Да, так можно. А еще можно пересмотреть заявку в одном и том же банке: с новостройки на вторичку и наоборот (с перерасчетом условий, конечно).
ШАГ 4: ВЫБИРАЕМ БАНК И ПОДАЕМ ЗАЯВКУ
Тут сразу скажу про типичную ошибку: обращаться только в тот банк, на чью карту получаю зарплату. Ну да, зарплатникам банки часто (почти всегда) дают скидки. Но не факт, что итоговые условия окажутся лучше! Подавайте заявку в несколько банков, оптимально — 3. В десяток не стоит, т.к. большое количество обращений за кредитом снижает рейтинг, насколько я знаю.
Как выбрать банк?
Если честно, то ставки почти у всех +/- одинаковые, особенно на новостройки (на рекламные не ведитесь). Но есть, как говориться, нюанс: и он в условиях предоставления кредита и допрасходах. Например, в Сбере вам будут накручивать сервис электронной регистрации, безопасные расчеты, а если очень повезет, то и проверку «продавца» и даже телемедицину. От всего этого можно отказаться без рисков, но многие соглашаются после фразы «Мы вашу заявку отправим на пересмотр, а там как повезет».
Если уж и соглашаться на допы, то только на страхование жизни, которое дает порядка 1% скидки. Но тут считайте стоимость страховки: она зависит от пола, возраста и суммы кредита . Кстати, в ВТБ при покупке вторички обязательно страхование титула, и вы от этого не отвертитесь. Совет: если в браке, то страховку лучше оформлять на супругу, коэффициенты для женщин существенно ниже.
Заранее узнайте и посчитайте все дополнительные расходы: страхование жизни, расходы на оценку для банка, оформление согласий супруга или брачного договора, расходы на разные электронные регистрации, расчеты.
Если у вас маткап в качестве первоначального взноса, то уточните условия и порядок перечисления продавцу. В некоторых банках с вас потребуют еще и собственные средства, а в некоторых не потребуют. А еще ряд банков может переводить ипотечные средства только после поступления средств маткапа (на это не каждый продавец согласен, плюс можете попасть на штрафы за просрочку, было и такое).
С самой заявкой проблем нет: почти у всех есть электронные анкеты. Заходите на сайт, заполняете анкету, загружаете документы и заявка оформлена. От 15 минут до часа, в зависимости от навыков, UX сайта и интернета. Но есть банки, где все до сих пор на бумаге, но и это в данном вопросе не проблема.
ШАГ 5: ПОЛУЧАЕМ РЕШЕНИЕ БАНКА
На это уходит от 5 минут до 3 дней. Получили положительное решение по заявке? Отлично, можете искать квартиру под бюджет. Когда найдете, останется отправить в банк договор, документы по объекту и отчет об оценке.
Получили отказ? По крайней мере вы не потеряли время на поиски и деньги, которые внесли в качестве задатка, если бы действовали наоборот. С отказом вопрос можно решить: иногда быстро, иногда нет.
НУ ВОТ И ВСЕ.
Многое (об отказах, особенностях ипотеки в браке, уступках, оформлении документов) сюда писать не стал, ибо и так много. Надеюсь, этот маленький гайд кому-то да будет полезен и ответит на частые вопрос. Если вдруг возникли вопросы по теме, пишите, отвечу с удовольствием.
Rootcert 648384a4dee53d4c1c87e10d67cc99307ccc9c98 что это
om.otr.cryptonew.CryptoDataException: Ошибка подписи. Сертификат с Идентификатором ключа [9e 71 0e 0f da b4 01 28 5f 3f e2 cb 8f 65 15 97 02 47 8c ab] не найден в хранилищах ‘Доверенных корневых центров сертификации’ и ‘Промежуточных центров сертификации’
Такую нехорошую ошибку стал выдавать мне СУФД при попытке подписать заявку на кассовый расход (в принципе не важно какой документ подписывать, ошибка выходила при нажатии на кнопку «подписать»).
Решение проблемы: качаем сертификат root2013.cer (действителен с 26.06.2013 по 28.06.2018) а так же ставим сертификаты ГУЦ и ФК
После, нам нужно дважды щелкнуть на него, нажать «Установить сертификат» — «Далее» — ставим галочку «Поместить все сертификаты в следующее хранилище» — «Обзор» — выбираем папочку -«Доверенные корневые центры сертификации» — «Ок» — «Далее» — «Готово».
AAct Network 1.1.8 (2020) РС | Portable by Ratiborus

Системные требования:
Windows XP, Windows Vista, 7, Windows 8, 8.1, 10, Server 2008, 2008 R2, 2012, 2012 R2
Office 2010/2013/2016 VL редакций.
Описание:
AAct — KMS-активатор для операционных систем Windows VL редакций:
Vista, 7, 8, 8.1, 10, Server 2008, 2008 R2, 2012, 2012 R2 а также Office 2010, 2013, 2016.
Возможна активация Office 2010 VL на Windows XP.
Программа написана с применением оригинальных технологий и реализует другую, отличную от обычной, идеологию конструирования подобных программных средств.
Программе НЕ требуются никакие версии .NET Framework, работает на Windows XP — 10.
Дополнительн
/win=act — Запустить программу в скрытом режиме, активировать Windows
и выйти из программы.
/ofs=act — Запустить программу в скрытом режиме, активировать Office
и выйти из программы.
/wingvlk — Запустить программу в скрытом режиме, установить ключ Windows
и выйти из программы.
/ofsgvlk — Запустить программу в скрытом режиме, установить ключ Office
и выйти из программы.
/ru | /en — Программа будет запущена с русским или английским языком интерфейса.
1. KMSS запускается прямо в памяти, без предварительной распаковки во временную или ещё какую папку.
2. Все действия по манипуляциям с активацией выполняют стандартные для приложений файлы, slmgr.vbs и ospp.vbs.
3. Морда лица программы стилизована под стандартное окно cmd.exe.
4. У программы нет INI файла, она ничего и никуда не сохраняет.
Из-за первого пункта иногда возникает ошибка при запуске, система не понимает как можно запустить отдельный
процесс KMSS.exe не имея файла на диске.
Если антивирус говорит, что в программе вирус, проверьте подписи EXE файлов :
В свойствах EXE файла переходите в Цифровые подписиДвойной клик по сертификатуПросмотр сертификатаСостав.
Rootcert 648384a4dee53d4c1c87e10d67cc99307ccc9c98 что это

Ссылки на программы: // Links to Programs:
KMS Tools Portable (01/04/2019) — Скачать
AAct v4.0 Portable — Скачать
AAct Network v1.1.7 Portable — Скачать
ConsoleAct_v2.4_Portable — Скачать
CopyToUSB 4.0.8 — Скачать
Defender Tools 1.05 — Скачать
Garbage Collector v1.3.6 x86_x64_13_01_2019 — Скачать
KMSAuto++ Portable v1.5.5 — Скачать
KMSAuto Helper v1.1.8 — Скачать
KMSAuto Lite Portable v1.5.5 — Скачать
KMSAuto Net 2016 v1.5.4 Portable — Скачать
KMSCleaner v2.2 Portable — Скачать
KMSOnline 2.0.9 — Скачать
KMS Server Service 2.0.7 — Скачать
MSActBackUp Portable v1.2.5 — Скачать
MSAct++ v2.07.1 — Скачать
Office 2013-2019 C2R Install v6.7 — Скачать
Office 2013-2019 C2R Install Lite v6.7 — Скачать
Office 2013-2016 License Setup v1.14 — Скачать
PIDKey v2.1.2.1017 — Скачать
PIDKey Lite Portable v1.63.6 +keys — Скачать
Tor_Proxifier Portable v1.6.1 EN — Скачать || Keygen
(https://t.me/RatiborusKMSTools/149)
Tor_Proxifier Portable v1.5.6 RU — Скачать || Keygen
(https://t.me/RatiborusKMSTools/149)
UniCrypt 2016 v2.2 — Скачать
Windows 10 Digital Activation v1.3.7 — Скачать
В свойствах EXE файла переходите в Цифровые подписи\Двойной клик по сертификату\Просмотр
сертификата\Состав. В самом низу смотрите Отпечаток. Должно быть так :
Sha1 ——>648384a4dee53d4c1c87e10d67cc99307ccc9c98
Sha256 —>87b3a6c360b37d6db7f970dd1dc0009fbbd13ba0