Овернайт: особенности и принцип заключения сделок

Банковская услуга овернайта или займа ценных бумаг на сутки используется на рынке брокерских услуг для физических или юридических лиц. В России услуга кредитования банков предлагается только Центральным Банком.
Содержание
Кроме того, ряд крупных финансовых учреждений, работающих на основе лицензии и инструкций Центрального Банка РФ, предлагает принятие средств на суточный депозит с выплатой комиссионной премии владельцу. Перед оформлением заявки на получение услуги необходимо ознакомиться с условиями контракта и выбрать наиболее выгодное предложение.
Определение и базовые понятия
Термин овернайт (от английского слова overnight — переночевать или ночной) применяется для обозначения краткосрочных займов или депозитов банковской сфере.
Кредит предоставляется на ночь частным и юридическим лицам на основе договора, в случае получения займа перед выходными или праздничными нерабочими днями возврат переносится на утро следующих рабочих суток.
Кредит используется для срочных выплат поставщикам (например, при отсутствии денег на балансе), но за пользование займом банковское учреждение берет процент (условия указываются в контракте).
Кредит овернайт
В РФ заем предоставляется Центральным Банком другим финансовым учреждениям, срок кредитования не превышает 1 рабочий день. Например, при прогнозировании деятельности коммерческий банк обнаруживает дефицит средств на счетах, но при этом пополнение баланса ожидается на следующий день.
В этом случае подается заявка в Центральный Банк, который переводит требуемую сумму. На следующий день коммерческая структура получает ожидаемые собственные средства, которые используются для погашения долга и выплаты процентов Центральному Банку.
Действующие ставки
Головное финансовое учреждение страны периодически меняет ставки по кредитам, ориентируясь как на внутреннюю финансовую ситуацию, так и на мировые тенденции. Например, максимальная учетная ставка 18% годовых действовала с конца 2014 г., но затем постепенно снижалась.
Начиная с 22 июня 2020 г. сбор составляет 5,5% годовых, что снижает затраты сторонних коммерческих банков и положительно влияет на экономическую ситуацию внутри страны.
Сделка на ночь
Процедура используется для покупки ценных бумаг по механизму РЕПО, предусматривающему обратный выкуп активов через оговоренный промежуток времени.
Технология представляет собой краткосрочный кредит под гарантии, которыми являются переданные под залог ценные бумаги (по юридическим канонам операция оформляется как процедура купли-продажи, а не займа средств). Цена обратного выкупа заранее оговаривается партнерами, процедура распространена в межбанковской сфере деятельности.
Типы вкладов
Юридическое лицо может открыть депозитный счет с неограниченным сроком действия, на котором хранятся оговоренные договором средства. Финансовая структура использует деньги в соответствии с контрактом для межбанковского овернайта, выплачивая годовые проценты на счет организации.
Объем средств на балансе зависит от условий контракта, ряд банков предлагает процедуру автоматического овернайта по депозиту, используя деньги клиента в нерабочее вечернее и ночное время, а затем возвращая средства на счет утром следующего дня.
Механизм действия
Классический алгоритм работы овернайта основан на временной передаче свободных средств в пользование финансовой структуре (например, путем перевода с депозитного счета на отдельный баланс).
Например, юридическое лицо обладает свободным капиталом в объеме 10 млн руб., который после окончания рабочего дня в пятницу передается на краткосрочный вклад (овернайт) с возвратом в понедельник. Компания на протяжении выходных дней не нуждается в оборотных средствах, а в понедельник получает сумму обратно с начислением процента за использование.
Ряд российских банков предлагает автоматический перевод имеющихся средств на счет для овернайта, процедура осуществляется после окончания рабочего дня, а возврат происходит за 2-3 часа до начала работы.
Другим вариантом механизма действия является получение краткосрочного кредита на покупку компонентов или сырья (в случае, когда поступление средств за уже реализованную продукцию задерживается на 12-24 часа по форс-мажорным причинам), но на территории Российской Федерации подобный алгоритм недоступен.
Условия размещения депозита
При оформлении депозитного счета для операций по схеме овернайт выполняются требования:
- Между сторонами заключается договор, в котором указываются права и обязанности и алгоритмы действий при возникновении форс-мажорных обстоятельств.
- Базовое время использования средств клиента составляет 6 часов, но допускается увеличение срока до 24 часов (продолжительность оговаривается в контракте).
- Договор и выбранный тариф определяют минимальный баланс депозитного счета (минимальная ставка назначается банком и централизовано не регламентируется).
- Процентная ставка за пользование депозитными средствами клиента устанавливается в пределах коридора, установленного Центральным Банком, а также зависит от тарифа.
Особенности овернайта
Краткосрочные кредитные и дебетовые продукты имеют ряд особенностей:
- Процент устанавливается банком в пределах коридора, установленного Центральным Банком РФ (правило распространяется и на другие государства).
- В случае задержки возврата на должника накладываются штрафные санкции.
- При работе с кратковременными депозитами следует учитывать, что сделки по типу овернайт не подпадают под действие страховых программ, что повышает риск финансовых потерь.
- Банки устанавливают ограничения по нижнему порогу суммы, которую можно разместить на депозитном балансе. Условия зависят от финансового учреждения или выбранного тарифа, некоторые банки предлагают овернайт в российских рублях или иностранной валюте.
Разновидности сделок на одну ночь
При работе по схеме овернайт возможны сделки:
- Кредит, предоставляемый центральным банком государства коммерческим финансовым учреждениям.
- Помещение денег на отдельный депозитный счет, которые используются банком на протяжении ночи. Кредиты и депозиты принято подразделять на продукты стандартного и корпоративного типов (отличаются условиями тарифа).
- Система сделок РЕПО, при которой брокеру выдаются ценные бумаги, которые хранятся на счете клиента. После проведения спекулятивных манипуляций с извлечением прибыли брокер возвращает ценные бумаги собственнику и выплачивает часть полученной выгоды. Например, Сбербанк России предлагает подобную схему с начислением 2% годовых, но одновременно финансовая структура берет небольшую комиссию.
Преимущества овернайта и возможный заработок
Овернайт обладает следующими преимуществами:
- Короткий срок действия обязательств позволяет инвестору получить прибыль в течение 12-24 часов. Например, помещенные на депозитный счет деньги или ценные бумаги простаивают в нерабочее время, а использование средств в овернайте позволяет получить небольшой процент.
- Уменьшенный временной интервал инвестиции снижает риск потери капитала (программа обязательного страхования не распространяется на сделки по технологии овернайта).
- Депозитный счет для овернайта не имеет верхней ограничительной планки.
- В банковской сфере заем позволяет получить средства для ведения операционной деятельности в случае ожидания перевода средств.
Заработок на овернайте возможен в случае хранения на счетах сумм от 1 млн руб. Следует учитывать, что процентная ставка по депозитам с овернайтом не превышает 3%, поэтому для получения дохода за месяц в пределах 20-25 тыс. руб. необходимо ежедневно задействовать до 10 млн руб.
Согласно статистическим исследованиям, заработок на овернайте не превышает 1% годовых, поэтому схема невыгодна частным лицам и мелким компаниям, но получила распространение в межбанковской сфере деятельности (из-за увеличенных объемов краткосрочных кредитов).
Минусы и риски овернайта
К недостаткам кратковременных сделок по типу овернайт относят:
- Низкие процентные ставки, уступающие условиям по стандартному депозитному тарифу.
- Введение финансовыми учреждениями дополнительных условий или сборов, затрудняющих процедуру овернайта или снижающих прибыльность операций.
- Длительный процесс оформления договоров между банком и юридическим лицом, которое предоставляет собственные средства в распоряжение финансовому учреждению.
- Введение банками минимальной ставки по депозитному счету (не менее 0,5 млн. руб. по рублевым тарифам и от 15 тыс. долларов США или Евро по валютным, условия могут отличаться в меньшую или большую стороны).
При работе по схеме овернайта на брокерском рынке сторонняя компания, с которой заключен договор, берет на себя обязательства продажи и последующего возврата ценных бумаг владельцу. Риск заключается в неполноценном выполнении договорных обязательств брокерской фирмой.
Кроме того, нельзя исключать вероятность возникновения дефицита на рынке ценных бумаг, из-за которого брокер не сможет приобрести и вернуть владельцу пакет ценных бумаг в оговоренные контрактом сроки.
Бесплатный овернайт
При заключении договора с брокерской компанией в условия контракта включается пункт, допускающий возможность использования ценных бумаг, помещенных на депозит клиента, брокером. При этом предусматривается выплата владельцу компенсации на уровне до 0,02% годовых или процедура является бесплатной.
В этом случае клиенту необходимо связаться с представителем брокерской компании и уточнить условия договора, а затем заблокировать услугу через письменное заявление или через личный кабинет (алгоритм зависит от брокера).
У иностранного брокера
При работе с иностранными брокерскими компаниями клиент получает 50% от полученной по результатам сделки (в которую были вовлечены ценные бумаги). Но при проведении сделок не действует страховая программа, обеспечивающая сохранность средств инвестора в случае банкротства брокерской компании.
Отказ от страхования прописан в американском законодательстве о защите прав фондовых инвесторов, которое распространяется на брокерские сделки. Закон предусматривает обязательное внесение брокером денежного залога за используемые ценные бумаги.
Межбанковский овернайт
Процедура овернайта между финансовыми учреждениями основана на краткосрочном кредитовании одного банка другим. Первая структура передает денежный заем на 1 календарный день, получая прибыль в виде процента за предоставленную услугу, а получатель денег решает возникшие финансовые затруднения (путем потери небольшой части последующей прибыли, которая отдается в виде комиссии).
Объемы сделок доходят до десятков или сотен миллионов рублей (в РФ подобные займы в валюте не предусмотрены из-за риска ночного скачка курса), годовая ставка начинается от 2%.
Межбанковские взаимоотношения регламентируются центральными банками, регулирующими инфляционные процесса. Централизованные финансовые структуры устанавливают коридор процента по займам типа овернайт, выход за границы не допускается. Одновременно центральные банки контролируют значение ставок других структур, не допуская долговременного отклонения процента от установленного самим регулятором.
При расчете процентного коридора центральные банки ряда государств учитывают ставки федеральных фондов США и других содружеств (например, Евросоюза). Межбанковские ссуды могут использоваться для проведения спекулятивных сделок, поддерживая ликвидность банка на протяжении требуемого периода времени.
Ряд финансовых структур применяют кредитные суммы для завершения расчетов в пределах операционного дня (например, при обнаружении дефицита средств из-за форс-мажорных обстоятельств).
Действующие предложения банков
В Российской Федерации услуга депозита по схеме овернайта предлагается несколькими финансовыми учреждениями:
- Тинькофф банк;
- Сбербанк;
- банк Открытие;
- ВТБ Банк.
Другие банки (например, Промсвязь Банк или Альфа Банк) также предлагают услуги овернайта, но тарифы отличаются сниженным процентом. Все финансовые учреждения рекомендуют помещать на счет сумму от 1 млн руб., которая позволяет получить дополнительный ежесуточный доход.
Следует учитывать, что получить кредит по системе овернайт частный предприниматель, физическое лицо или организация не могут. Услуга предоставляется только ЦБ Российской Федерации для других участников банковского рынка.
В Тинькофф банке
Пионером предоставления услуги на российском финансовом рынке стал банк Тинькофф, учреждение предлагает поместить деньги на краткосрочный депозит с получением прибыли. Клиент может воспользоваться услугой при хранении на счете более 100 тыс. руб., процентная ставка и время пополнения депозитного счета зависят от тарифа.
Финансовое учреждение предлагает дополнительную услугу для клиентов, хранящих на счетах более 500 тыс. руб., предусматривающую автоматический ежесуточный перевод денег на овернайт, утром сумма возвращается на расходный баланс.
Доступные тарифные предложения:
- Продвинутый, предусматривающий начисление 1% годовых с возможностью перевода средств для овернайта с 17-00 текущего дня;
- Профессиональный, предлагающий выплату 2% годовых и прием средств с 21-00 текущих суток;
- пакет Премиум для тарифа Профессиональный отличается повышенной до 3% рентабельностью и автоматическим управлением овернайтом.
Банк обеспечивает возврат займа и начисленной прибыли до 4 утра следующего дня, позволяя клиенту вести основную деятельность с использованием собственных средств. Например, при вложении 10 млн руб. ежесуточно клиент получает дополнительную ежемесячную прибыль в пределах 25 тыс. руб.
Для хранения средств для овернайта используется отдельный расчетный счет, клиент управляет балансом и функциями при помощи приложения, установленного на смартфоне.
В Сбербанке
Сбербанк предлагает клиентам получить дополнительную прибыль от кратковременного размещения ценных бумаг, находящихся в собственности человека или организации и помещенных на брокерский счет. Реализуемая схема ОТС-РЕПО предусматривает продажу бумаг банком по цене, зафиксированной на момент окончания торговой сессии.
Затем финансовое учреждение выкупает активы по цене, учитывающей срок передачи бумаг покупателю и процентную ставку. Клиент банка получает доход до 2% годовых и уплачивает финансовой структуре сбор 0,001% от объема сделки.
Сделки ОТС-РЕПО предназначены для частных лиц или корпоративных клиентов осуществляются финансовым учреждением по собственной инициативе, Сбербанк не гарантирует размещение имеющихся у клиента активов.
Для осуществления операции пригодны ценные бумаги, не обремененные обязательствами. Механизм сделки действует на протяжении 1 или нескольких календарных дней (вплоть до старта следующих рабочих суток с торговлей бумагами).
Банк Открытие
Финансовое учреждение предлагает клиентам оформление овернайта без создания отдельного депозитного счета, что упрощает работу механизма. Минимальный баланс расчетного счета составляет 2 млн руб. или 100 тыс. Евро для стандартных клиентов и от 5 млн руб. для корпоративных.
Допускается ведение счета в российских рублях или иностранной валюте (долларах США и Евро). Ставка по овернайту обновляется ежемесячно в соответствии с тарифной политикой Центрального Банка, срок заимствования средств банком Открытие по схеме овернайт не превышает 24 часов.
Предложение от ВТБ Банка
Депозитный счет позволяет вносить российские рубли (от 1 млн руб.) или американские доллары (от 15 тыс. $), финансовое учреждение не ограничивает сумму на балансе. Средства привлекаются на срок до 1 рабочего дня, при оформлении сделки в пятницу возврат происходит утром в понедельник.
Начисляемый процент рассчитывается в зависимости от суммы операции и ставок, действующих на межбанковском рынке. Выплата прибыли осуществляется одновременно с окончанием срока привлечения.
Заключение
Используя овернайт, клиент может приумножить средства, предназначенные для ведения основной деятельности, переведя деньги на отдельный депозитный счет. Следует учитывать, что процедура рассчитана на ежедневный оборот от 1 млн руб., но месячная прибыль составит несколько тысяч рублей.
Кредитный овернайт применяется в межбанковских взаимоотношениях, обеспечивая коммерческие банки требуемым объемом средств, но частные лица или организации не участвуют в подобной деятельности.
Овернайт на брокерском счете — дополнительная доходность от ценных бумаг
Подключенный овернайт позволяет получить определенную прибавку к доходности. Что это такое? Сколько можно заработать? Какие риски несет инвестор? И стоит ли овчинка выделки?
Что такое овернайт простыми словами?
У вас есть на брокерском счете ценные бумаги. Продавать их в ближайшее время не планируете. Например, получаете стабильно дивиденды по акциям.
Ваш брокер предлагает вам сделку.
— Дружище! Одолжи мне, например 1 000 акций Газпрома до завтра. Все равно они у тебя лежат без движения. Утром я тебе их верну в целости и сохранности. А еще сверху приплачу процент от стоимости взятых в долг активов.
— Ок. Почему бы и нет! А для чего они тебе?
— Другой мой клиент-трейдер, хочет зашортить Газпром. Я возьму бумаги у тебя. Дам ему в долг. Под проценты естественно. А прибыль поделим пополам . по совести.
— Хорошо! Уговорил. Бери.
Овернайт (overnight, анг. до утра, на ночь) — это однодневный займ брокеру ценных бумаг под проценты.
Как это работает?
Чтобы брокер не спрашивал каждый раз разрешение клиента о займах овернайт, в договоре прописывается данное условие. Либо его можно подключить отдельно позже. И поставить на поток, выдачу активов под проценты в долг.
Сколько можно заработать?
Для примера, ставка овернайт у брокера Сбербанка — 2% годовых.
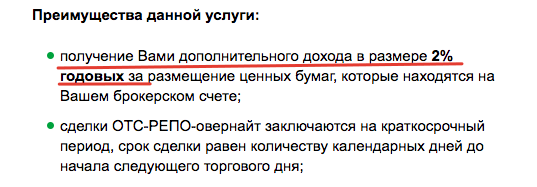
Но это не значит, что имея ценных бумаг на 100 000 рублей вы будете стабильно получать 2 тысячи в год сверху. Помимо основного дохода от купонов, дивидендов и роста курсовой стоимости.
На чистый заработок (помимо суммы активов) будет влиять несколько деталей.
Вид ценных бумаг. В основном для овернайта используют только акции. Другие активы, облигации, фонды (ETF и БПИФ) не участвуют в процессе добычи новых денег для владельца.
Только ликвидные. Например, у вас на счете имеются голубые фишки (акции Сбербанка, Газпрома, Лукойла) и компании третьего эшелона ( Квадра, Плазмек, КМЗ и прочий неликвид). Последние скорее всего никому будут не нужны в долг.
Количество займов за год. По факту, вы получаете доход только после предоставления овернайт брокеру на ночь. А вот сколько будут таких операций за год? На практике, количество желающих предоставить однодневный займ на порядок больше, чем людей нуждающихся в заемных ценных бумагах. В лучшем случае, это раз в десять дней. По факту можно еще смело уменьшить в несколько раз.
В итоге, может получится, что имея в своем портфеле самые ликвидные бумаги, заработать получится в разы меньше, заявленной ставки брокера.
И 2% годовой доходности от овернайта превращаются в 0,1-0,2% (и меньше). И только на разрешенные активы.
Немного. Но как говорится: «С паршивой овцы, хоть шерсти клок.»
В принципе, от инвестора при использовании овернайт не требуется никаких телодвижений. Брокер сам занимает нужные ему бумаги. Возвращает с процентами на следующий день.
Какая-то копеечка будет капать. За много лет наберется процент дополнительной доходности.
Главный риск овернайт
На брокерском счете куплены ценные бумаги. Это лично ваши активы. Право собственности зафиксировано в депозитарии. И брокер без вашего разрешения не имеет право пользоваться активами по собственному усмотрению. В нашем случае, давать кому-то в долг.
При овернайте, вы отдаете брокеру свои бумаги. Взамен вы получаете ОБЯЗАТЕЛЬСТВО брокера вернуть взятые в долг бумаги к установленной дате.
По простому, используя овернайт, вы меняете свою собственность на долговую расписку (обязательства) брокера.
Именно здесь скрыт главный риск.
Что будет с вашими ценными бумагами при банкротстве брокера?
Банкротство — это невозможность расплатиться по своим долгам (обязательствам).
Вы становитесь в очередь на возврат причитающего вам долга. И не факт, что до вас дойдет очередь. Возможно вы получите обратно свои ценные бумаги (или денежный эквивалент по текущей рыночной цене). Или только часть.
Конечно, банкротство брокера вещь нечастая. Но следует знать про все варианты исхода событий в будущем при использования овернайта на брокерском счете.
Когда ваши бумаги хранятся в депозитарии, при наступлении негативных событий у брокера можно подать заявление на перенос активов к другому брокеру. Заплатить какую-ту денежку. Но спокойно вывести активы от проблемного брокера.
Овернайт у иностранного брокера
Интерактив брокер предоставляет программу повышения доходности счета. За счет использования денежных средств и ценных бумаг.
За это он готов делиться половиной прибыли.
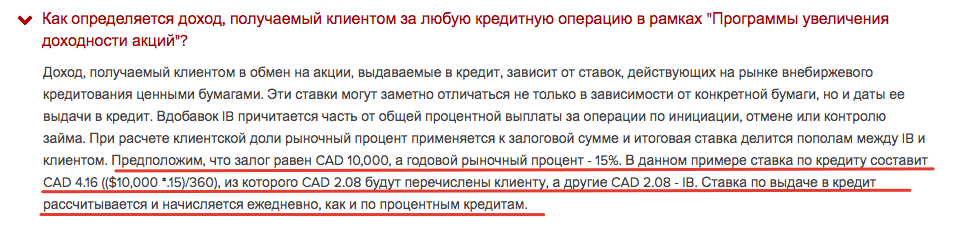
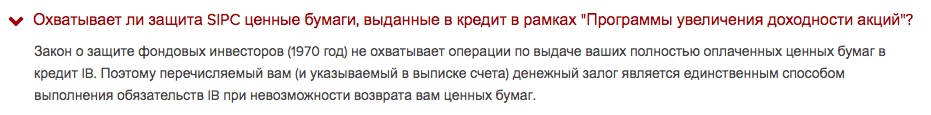
Взамен клиент лишает страховой защиты SIPC. А это на минуточку, страховка на 500 тысяч долларов. От противоправных действий брокера.
Резюмируя
Небольшой дополнительный доход от овернайт против небольших рисков возможного банкротства брокера в будущем.
В принципе, использование функции овернайта у крупнейших брокеров (того же Сбера), с минимальными (практически нулевыми) шансами потерять деньги — оправдано.
При долгосрочном инвестировании и постепенном накоплении капитала, дополнительный (пусть и небольшой) доход будет не лишним.
Бесплатный овернайт
Хорошо, если вам что-то платят. Многие брокеры, при заключение договора с клиентами, добавляют пункт о разрешении клиентом пользоваться его ценными бумагами. Бесплатно. Или с какой-то смехотворной ставкой. На уровне 0,01-0,02% годовых.
Многие даже не обращают на это внимание. И как следствие, несут определенный уровень риска.
Советую посмотреть свой договор или позвонить брокеру для уточнения. И по возможности лучше отключить.
Как разбогатеть за ночь, или Что такое овернайт на брокерском счете
Включи функцию овернайт, говорили они. Заработаешь кучу денег, говорили они. Но о рисках потерять деньги, конечно, никто не рассказал. Что же такое овернайт на брокерском счете и зачем он на самом деле нужен? Финтолк объясняет, стоит ли отключить/включить эту функцию в наше неспокойное время.
Что такое овернайт
Овернайт (с английского языка overnight — «на ночь», «через ночь») — однодневная сделка репо, дающая возможность инвестору дать взаймы свои ценные бумаги брокеру на ночь. Но брокер в долгу не останется, за такую щедрую услугу он заплатит проценты.
Сделка осуществляется по следующей схеме:
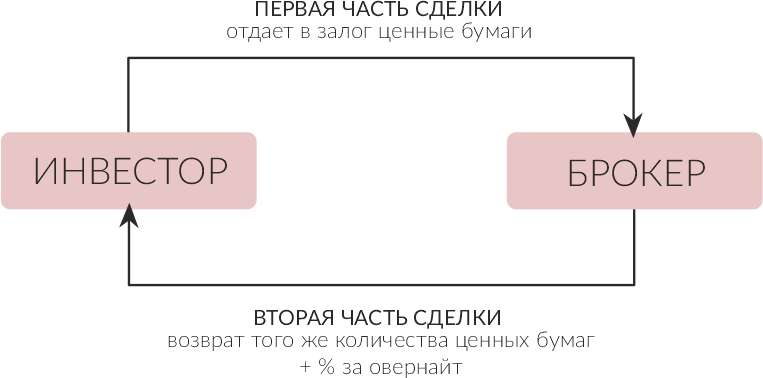
Пока инвестор спит, брокер берет под залог ценную бумагу по цене, установленной по окончании торгового дня, взамен дает обязательство вернуть все в срок. Утром брокер возвращает ценную бумагу и вдобавок платит проценты за пользование активом. Все это происходит без каких-либо лишних телодвижений инвестора.
Однако просто так, без разрешения, брокер не имеет права распоряжаться вашими ценными бумагами, потому что когда вы приобретаете акции или облигации, то в депозитарии (депозитарий — хранилище ценных бумаг) делается запись, что именно вы собственник. А вот согласие на совершение овернайта как раз-таки дает брокеру право распоряжаться вашими ценными бумагами.
А зачем вообще брокеру нужны чужие ценные бумаги? Тут два варианта:
- Брокер берет в долг ваши ценные бумаги и отдает их в долг трейдеру для совершения краткосрочных стратегий.
- Брокер может использовать этот вид займа для обеспечения каких-то своих сделок.
Тонкости сделки
А почему именно ночью?
Из-за разности часовых поясов. К примеру, вы легли спать в России, в то время как в США наступило утро и торги на бирже только начались. Соответственно, появились запросы на открытие коротких позиций у американских трейдеров. Вот именно в этот момент брокер берет в кредит ваши ценные бумаги.
Но брокеру не нужны абы какие активы, он использует для совершения сделок овернайт только ликвидные.
Заманчивым преимуществом при совершении овернайта является то, что инвестор не теряет права на получение льготы за долгосрочное владение ценными бумагами.
А вот на ИИС сделка овернайта не поддерживается.
Сколько миллионов можно заработать
Каждый брокер устанавливает свои проценты за овернайт, иногда их может даже не быть. На сегодняшний день в открытом доступе ставка известна только у «Тинькофф Инвестиции» — 0,5 %.
Однако ставка может меняться. Так, у «БКС Мир Инвестиций» какое-то время назад была ставка по овернайту = 1 % годовых.
Если уж прям хочется, то можно уточнить у своего брокера по телефону.
Давайте попробуем прикинуть, на какую прибыль можно рассчитывать в «Тинькофф Инвестициях».
Брокер взял в долг активы на сумму 100 000 рублей, к примеру, на восемь часов.
100 000 рублей * 0,5 % / 365 (366) дней = 1,37 рубля за день
1,37 * 8 часов / 24 часа = 0,46 рубля
Около 46 копеек с каждых 100 000 рублей, пока вы спите. Хм, такими темпами первый миллион можно заработать через 2 173 года. Нуууу, так себе перспектива.
Не забываем о рисках
Капает и капает копеечка. Что плохого? Отвечают эксперты Финтолка.
Александр Рябинин, независимый финансовый эксперт:
— Риски овернайта очень просты. Вы включаете овернайт, и заемщик пользуется вашими активами на рынке ценных бумаг. В случае неудачи он может потерять способность оплатить этот кредит. С учетом высокой волатильности в кризисные времена такой шанс велик и стоит быть аккуратнее.
Елена Дорохова, финансист, инвестор:
— Подумайте, что будет с вашими ценными бумагами, если брокер вдруг обанкротится? Банкротство — это невозможность расплатиться по факту по своим обязательствам. Получается, инвесторы становятся в очередь на возврат причитающегося долга. И не факт, что эта очередь дойдет до всех.
Банкротство брокера случается редко, но следует знать про все возможные варианты при использовании овернайта на брокерском счете, в том числе и такие негативные, предостерегает эксперт Финтолка Елена Дорохова.
Как отключить
А овернайт вообще изначально подключен? Многие брокеры при открытии брокерского счета автоматически включают условия проведения сделок в формате овернайт в договор. У некоторых брокеров можно самостоятельно отключить эту функцию в личном кабинете в приложении или на сайте. Если такой возможности нет, то можно напрямую позвонить на горячую линию своему брокеру и попросить отключить овернайт.
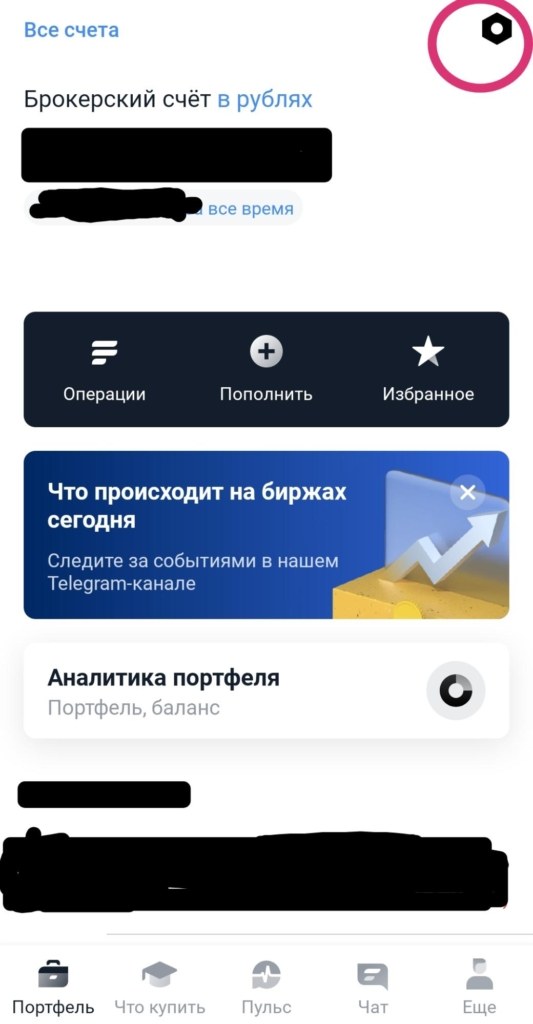
«Тинькофф Инвестиции»
В мобильном приложении нужно нажать на главном экране на значок шестеренки:
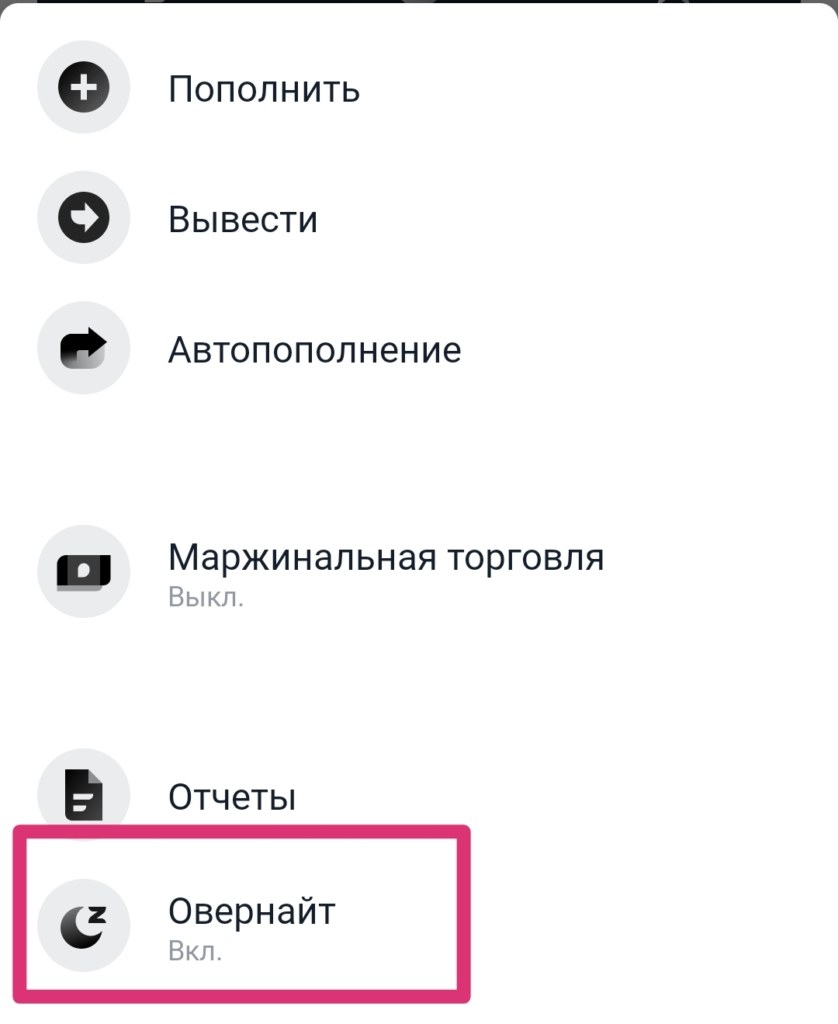
Далее нажать на «Овернайт»:
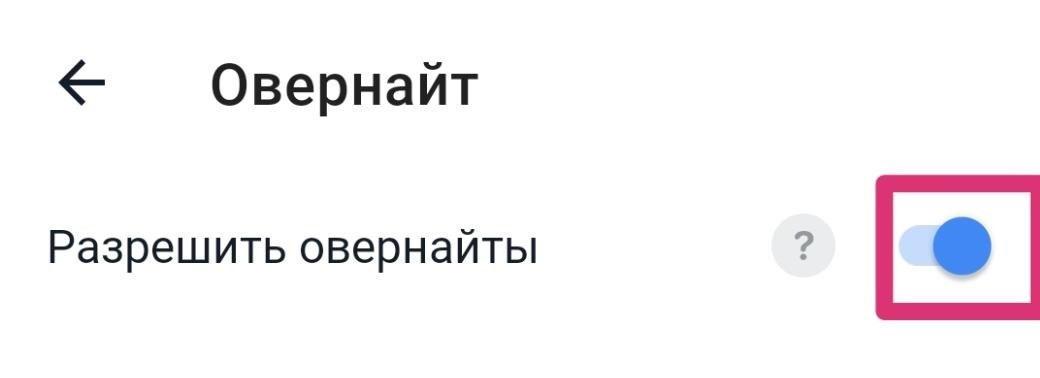
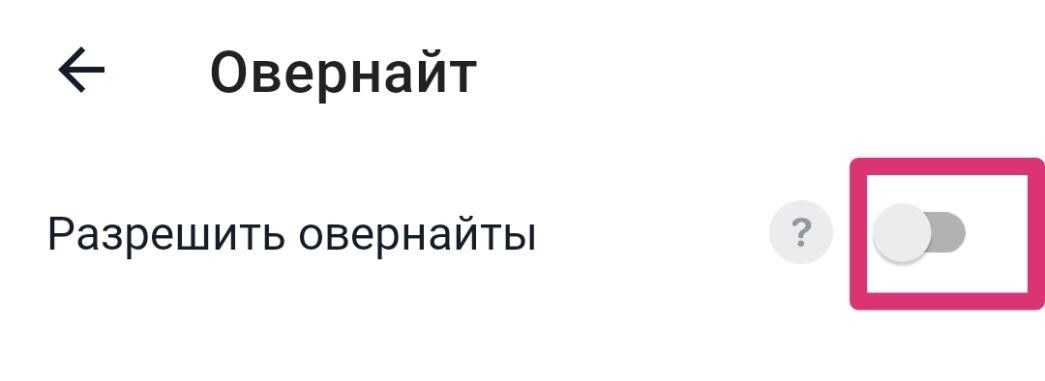
И в новом открывшемся окошке отключить:
«Сбер Инвестор»
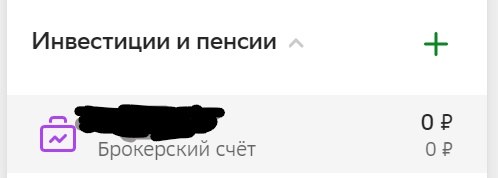
Отключается только в личном кабинете на сайте. На вкладке «Инвестиции и пенсии» выбираем брокерский счет:
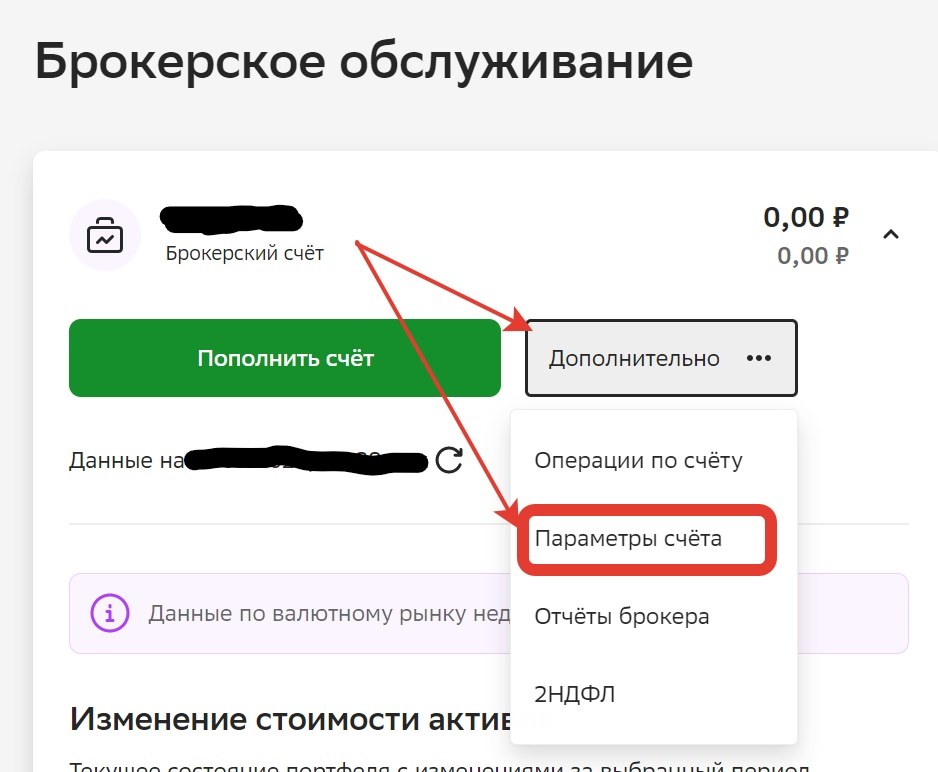
Далее нужно нажать кнопку «Дополнительно» и выбрать «Параметры счета»:
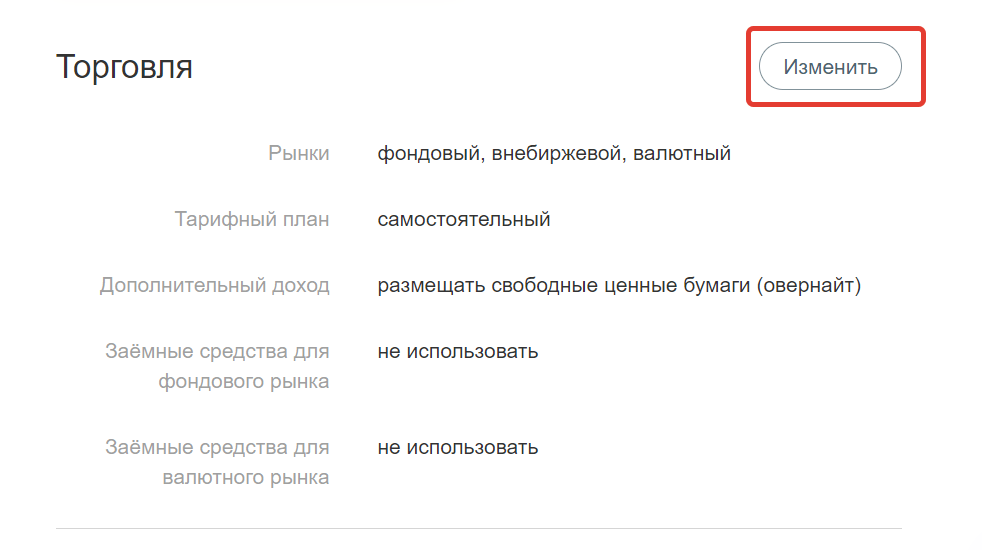
После в подзаголовке «Торговля» нажимаем изменить:
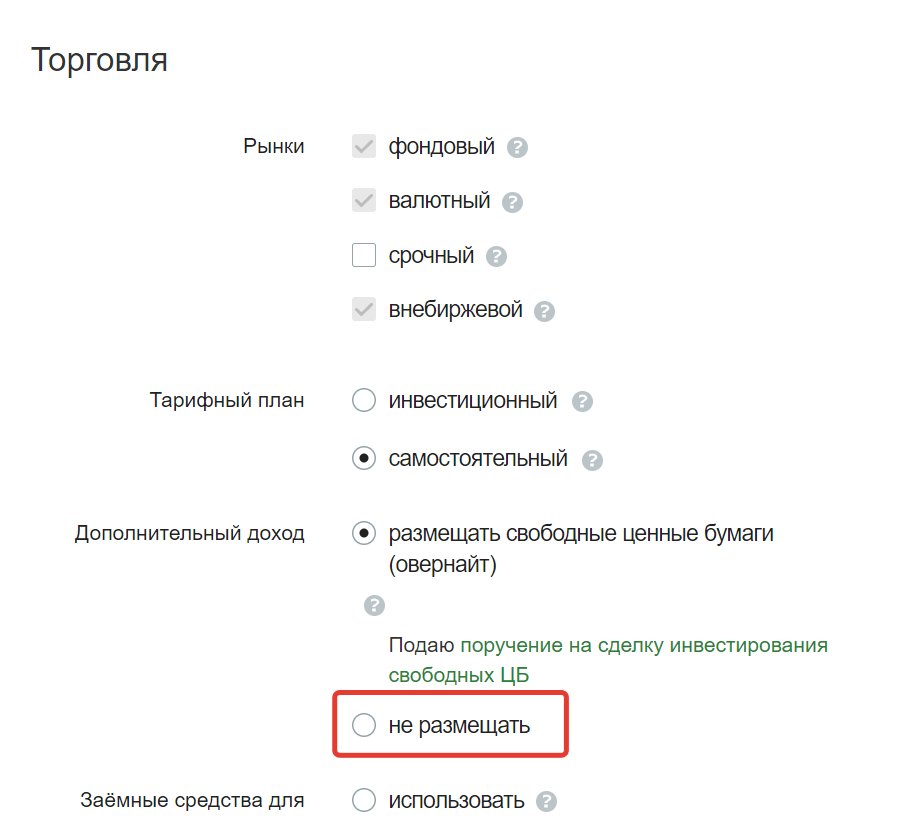
Ищем «Дополнительный доход» и выбираем «не размещать»:
ВТБ «Мои Инвестиции»
У брокера ВТБ нет функции овернайт. Ни включить, ни отключить нет возможности.
«Открытие Инвестиции»
В личном кабинете на сайте нужно написать заявление на «отказ от массового займа». Брокер присылает в ответ письмо, которое необходимо будет распечатать, подписать и отослать скан обратно.
«БКС Мир Инвестиций»
Заходим в личный кабинет на сайте брокера:
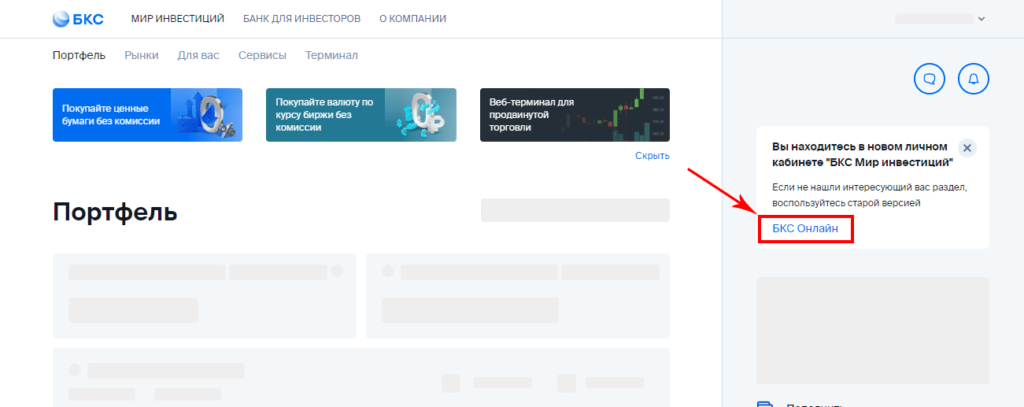
Далее нажимаем на вкладку «Продукты»:
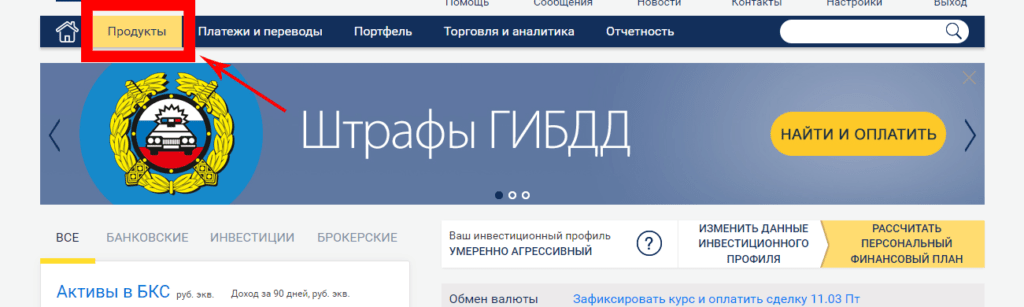
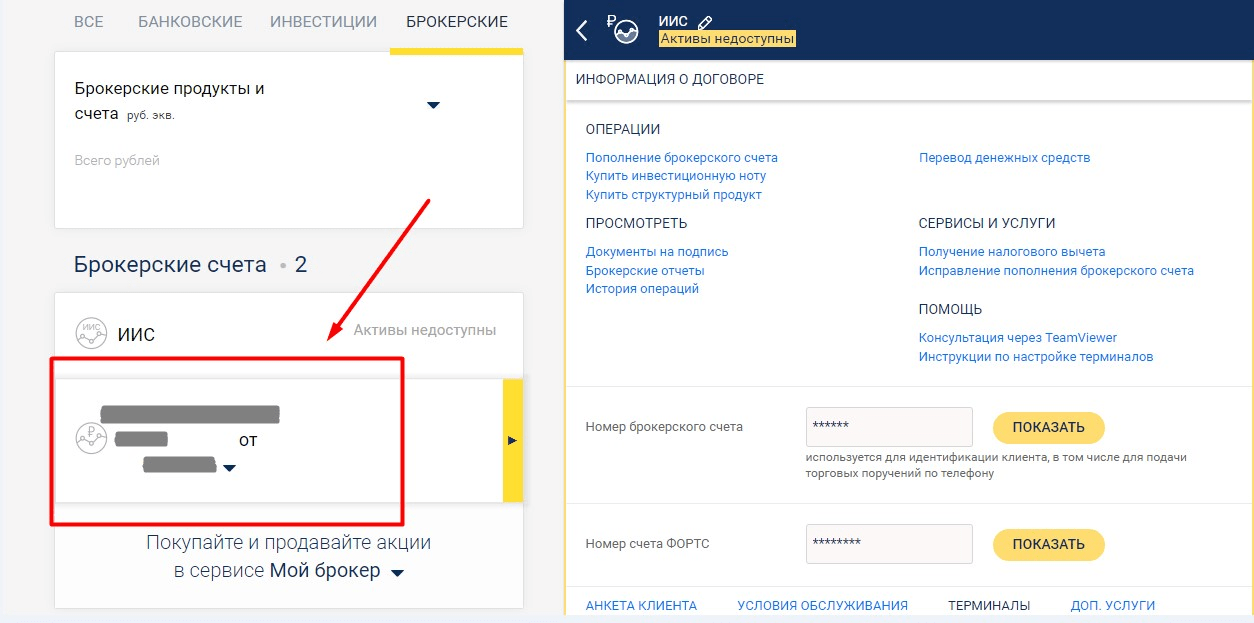
Открываем «Список счетов»:

Выбираем нужный брокерский счет и справа ищем кнопку «Условия обслуживания»:
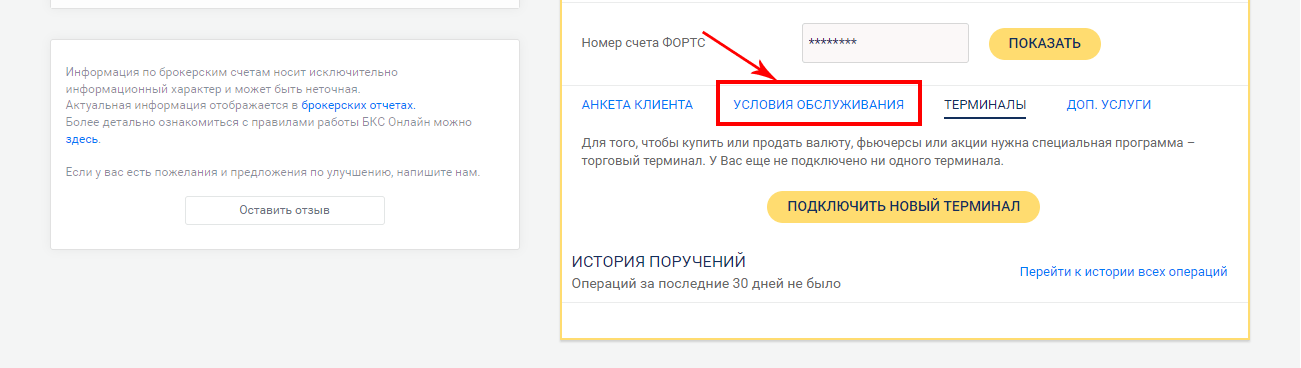
Далее выбираем «Размещение свободных активов»:
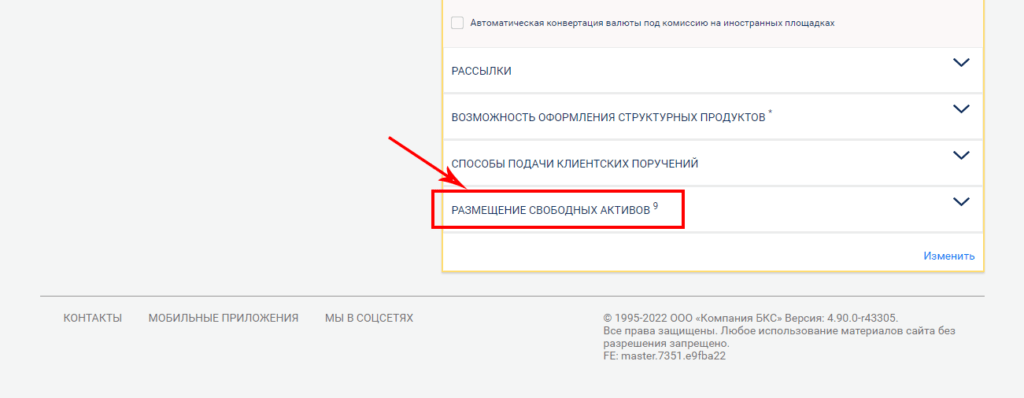
В открывшемся списке убираем галочки и сохраняем изменения:
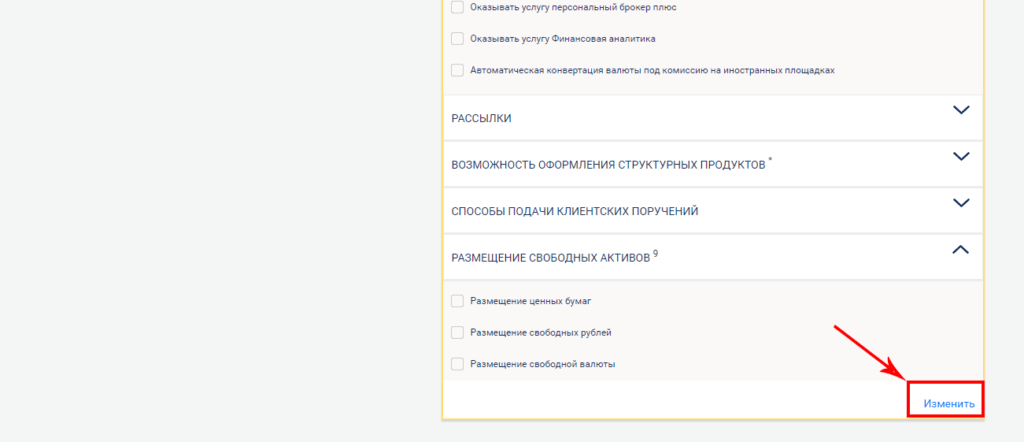
Теперь вы знаете о коварстве этой маааленькой функции, которая, с одной стороны, позволяет инвестору немножко заработать, а с другой — может лишить его собственных активов. Отключать или нет — решать только вам.
* В этой статье упоминаются социальные сети Facebook и Instagram — они признаны экстремистскими на территории Российской Федерации.
Овернайт — что это такое простыми словами
Можно сказать об овернайте, что это такое вложение средств всего на 1 ночь, которое позволяет заработать небольшой процент. Чаще всего деньги на счетах в банке размещают предприниматели. Они получают крупную сумму и переводят ее на депозит, а утром снимают вместе с процентом. О том, как это работает, подробно рассказывается ниже.
Краткое содержание статьи
Что такое овернайт?
Если говорить простыми словами, то овернайт – это операция, которая длится в течение всей ночи (англ. overnight означает «до утра»). Термин используется в банковской сфере, причем имеет 2 значения:

- Срочный депозит, который открывается до утра. Он приносит проценты по ставке, как и на обычном вкладе, но в пересчете на 1 день.
- Однодневный кредит, вернуть который нужно в течение дня.
Открывают ночной вклад на счете брокера или банка. Это достаточно простая сделка, совершить которую можно в личном кабинете, т.е. буквально не выходя из дома.
Для справки. Условия некоторых видов overnight дают возможность открывать счет на несколько дней. Это касается депозитов, которые были оформлены вечером в пятницу либо перед праздничными днями. В таком случае автоматическое закрытие состоится утром ближайшего рабочего дня.
Как это работает?
Вполне понятно, что большинство клиентов не устраивают столь короткие сроки предоставления денег или открытия вклада. Отличия от обычных депозитов для физ лиц очевидны: открытие даже самого короткого планируется на 3-6 месяцев. Поэтому встает вопрос о том, для чего нужен овернайт, и почему его открывают именно ночью.
Действительно оформить подобный депозит можно в российских банках, выбирая среди разных компаний:
- Сбербанк;
- Тинькофф;
- ВТБ;
- в Альфа-Банке;
- Росбанк;
- Райффайзенбанк;
- Точка Банк и др.
Оформить овернайт можно и на брокерском счете, например, БКС или Финам. В этом случае инвестор дает согласие на получение дополнительного дохода от использования свободных ценных бумаг брокером в краткосрочной перспективе.
Выгода такого депозитного счета в том, что ночью средства как таковые не нужны. С другой стороны, если получена довольно крупная сумма (например, предпринимателем, представителем бизнеса), можно:
- Разместить ее у брокера или, например, в банке Точка или в Альфа-Банке.
- Получить пассивный доход за счет процентной ставки.
- На следующее утро использовать средства по назначению, например, в счет оплаты поставки товаров.
Особенности overnight в том, что деньги размещаются именно ночью. Дело в том, что в нерабочее время они не востребованы. И чтобы средства не «лежали» на депозите просто так, их можно заставить работать, т.е. приносить доход в виде процента.
Понятно, что размещать приходится по низкой ставке, поскольку за 1 день она будет в 365 раз меньше, чем за 1 год. Для физических лиц это действие не имеет никакого смысла. Но для крупных сумм в инвестициях даже столь мизерная выплата вполне выгодна. Убедиться в этом можно на основе такого примера расчета:
- Предприниматель подписал договор поставки и получил от покупателя 20 млн. руб.
- Он должен использовать эти средства уже на следующий день, но ночью они ему не пригодятся. Поэтому он решает оформить overnight, чтобы получить доход по ставке 5%, т.е. 0,0137% в день.
- На следующее утро он снимает сумму и получает чистую прибыль по депозиту 2740 р. (по расчету на калькуляторе 0,00137% от 20 млн.).
- Для юридических лиц это не стоит рассматривать как серьезные инвестиции, но любая прибыль все равно не будет лишней.
- Если средства опять не понадобятся, их можно снова разместить на ночном счете, получив очередной доход.
Для справки. Ставка по overnight косвенно регулируется Центральным Банком в довольно узком диапазоне. Как правило, он соответствует ключевой ставке в пересчете на 1 день. Так, в последнее время ставка Банка России составляет 7,50%. По ночным вкладам она составляет порядка 4-5% годовых, т.е. разница небольшая.
Где используется овернайт?
Ночные вклады применяются не только в банке, но и на бирже. Основные направления использования такие:
- По депозиту – предприниматель открывает краткосрочный вклад на ночь, чтобы получить пассивный доход.
- По кредиту – банк предоставляет средства по договору займа или овердрафта другому лицу и зарабатывает проценты, частью которых делится с вкладчиком.
- В биржевой торговле – однодневная сделка, в ходе которой инвестор передает брокеру на ночь свои ценные бумаги (например, договор по акциям). Причем изначально оговаривается условие о возврате активов утром с небольшим процентом. Такой тип сделок называется репо, а сам обмен бумагами – своп.
Плюсы и минусы, возможные риски
Как и у любого другого способа заработка, у овернайта есть свои плюсы и минусы, а также определенные риски, о которых нужно знать. Среди преимуществ можно выделить такие:
- получение пассивного дохода;
- деньги работают даже ночью;
- сумма депозита может быть любой;
- в надежных банках гарантия возврата средств практически 100%;
- открыть счет можно за несколько минут;
- пакет документов минимальный;
- возможность инвестирования в разных валютах.
Необходимо разобраться и с тем, чем опасен overnight. Судя по отзывам опытных инвесторов основные недостатки:
- процентные ставки невысокие;
- средства не застрахованы;
- необходимо четко соблюдать все пункты договора с банком;
- ставка может меняться почти каждый день.
Как отключить?
Если средства размещает предприниматель, согласие на размещение и отдельное «отключение» не требуются. Но если инвестор передает, например, ценные бумаги брокеру, необходимо разобраться с тем, как отключить эту опцию. Для этого есть несколько способов:
- Зайти в личный кабинет или в мобильное приложение.
- Позвонить на горячую линию.
- Обратиться на сайт брокера.
При этом вначале рекомендуется уточнить, подключены ли изначально подобные услуги. Как правило, об этом указано в договоре либо в пользовательском соглашении, которое подписывается в момент открытия счета. При необходимости клиент может как разрешить, так и запретить овернайт, чтобы максимально обезопасить свои позиции.
Давайте рассмотрим пример с процессом отключения овернайта на брокерском счете Сбера.
- Зайдите в Сбербанк Онлайн (в веб-версию).
- Перейдите в раздел «Инвестиции» и откройте свой брокерский счет.
- Выберите «Дополнительно» -> «Параметры счета».

- В разделе «Торговля» кликните по ссылке «Изменить».

- В пункте «Дополнительный доход» поставьте галочку напротив пункта «Не размещать». Затем нажмите на кнопку «Продолжить».


- Нажмите на кнопку «Отправить заявление». Введите код, полученный в СМС-сообщении, для подтверждения операции.
Когда заявление будет рассмотрено и обработано, изменения по вашему брокерскому счету вступят в силу.
Отличия от овердрафта
С овернайтом не следует путать понятие «овердрафт». Последнее означает возможность получения кредитных средств в пределах определенного лимита на дебетовой карте.
Фактически это небольшой кредит, который можно использовать, если закончатся собственные деньги. Но overnight – это вклад на ночь, дающий возможность получить небольшую сумму за счет начисленных процентов.
Таким образом, овернайт дает возможность заработать небольшую сумму, заставив деньги работать даже ночью. Этот способ инвестирования приносит выгоду только в том случае, если речь идет о достаточно крупной сумме. Также он оправдан, если средства можно размещать не один, а несколько дней.