Карта Мира ВТБ — отзыв

Карта МИР — Плюсы и минусы. Мой опыт. Подходит ли для путешествий и в какие страны. В июне 2023 удалось оплатить билеты на самолет за границей.
Никогда не думала, что буду пользоваться картой МИР и буду довольна. И вот это время настало. Закрыла свои дебетовые карты Visa, электронную карту и полностью перешла на МИР.
Раньше я покупала товары за рубежом, активно в ASOS , делая по нескольку заказов в месяц. Когда была в отпуске, тоже могла оплатить покупки.
Но теперь эти карты бесполезны.

С картой же МИР прекрасно чувствую себя в Беларуси. Плачу по очень хорошему курсу и не заморачиваюсь ни обменом денег, ни их переводом
Обслуживание карты бесплатное. Не нужно тратить ни 5000 рублей в месяц, ни выполнять еще какие-то условия!
Выпуск быстрый и тоже бесплатный. Заказала на сайте, но получила в банке.
Продолжаю пользоваться этой картой как пользовалась предыдущей, дома, в России. Карта с чипом, удобная при оплате товаров в магазине.
Именная. Не очень уверена, что это большой плюс, но тем не менее.
И как предыдущая, это тоже мультикарта. Но могу на счете держать только рубли.
Деньги снимаю, если нужно, в банкомате ВТБ или в Почта банке, тоже бесплатно.
-
бесплатно
в банкоматах банка
-
бесплатно в банкоматах банков Группы ВТБ и банков–партнеров
-
1% от суммы (мин. 300 ₽) в сторонних банкоматах
Бонусы тоже остались, но мне они и прежде не нравились. Пару раз выводила, но это так, без фанатизма, в Магнит Косметик брала сертификаты.
- супермаркеты
- транспорт и такси
- кафе и рестораны
- 2% бонусами за каждые 100 ₽ покупки в категориях «Супермаркеты и доставка продуктов», «Кафе, рестораны, доставка еды, фастфуд», «Транспорт и такси»
Надеюсь, что и в других путешествиях она мне пригодится.
Уже сегодня вы можете оплатить товары или услуги и/или снять деньги с карты «Мир» в банкоматах на территории Турции, Вьетнама, Армении, Южной Кореи, Узбекистана, Беларуси, Казахстана, Кыргызстана, Таджикистана, Южной Осетии и Абхазии.
Кто привык платить смартфоном, может продолжить оплачивать с помощью Мир пэй.
Ну а мне проще платить простой картой.
Дополняю, в июне 2023 года неожиданно удалось оплатить авиа билеты за границей.
Отзыв: Дебетовая карта МИР ВТБ — Неплохая карта
С каждым годом пользоваться бесконтактными платежными системами становится всё удобнее чем использовать привычный всем наличный расчет. Во-первых, так и безопаснее, и удобнее, ведь деньги всегда будут у вас в одном месте, на карточке, и в мобильном приложении, и даже если карту украдут или вы ее потеряете, но в приложении сразу можно ее заблокировать, чтобы никто не украл средства. В то время как наличные деньги могут украсть из кармана, из сумки, либо же просто вырвать из рук. Во-вторых, при оформлении той или иной банковской карты, вы можете получить дополнительные бонусы, в виде различных плюшек по типу накопительного счета, бесплатного обслуживания, или кэшбэка с покупок.
Подобные плюсы, перечисленные выше, заставили меня отказаться от наличных средств, и использовать только банковскую карточку. К тому же, наверное, прозвучит это странно, но когда деньги лежат на карте я их не вижу, и не трачу особо, а вот наличные всегда лежат под рукой, и так и хочется то вкусняшку купить, но какую нибудь прикольную штучку. Так что держать деньги на карточке, лично для меня, даже экономнее, чем пользоваться наличкой.
Дебетовую карту МИР в банке ВТБ мне порекомендовала мама. На тот момент она расписывала карту данного банка так красиво, что не воспользоваться услугами банка ВТБ и не оформить их карту было нереально!
Оформляла я в одном из Московских филиалов банка. Был еще вариант сделать всё онлайн, но я решила что лучше заполнять документы на месте, чем онлайн.
Получение карты так же было в том же отделении банке, где и проходило оформление. Карта была готова уже через две с половиной недели.
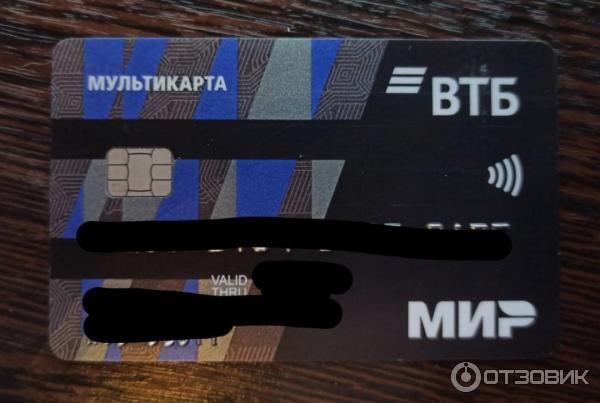
Визуально карта выглядит привлекательно. Резкий дизайн, острые линии, темная цветовая гамма, как по мне, внешне это отличная карта!
По правой части расположен значок радио модуля, который обозначает что картой можно расплачиваться прикладывая ее, и не вводя при этом пин код(но если сумма платежа превышает одну тысячу рублей, то пин код вводить нужно будет). Чуть ниже логотип платежной системы МИР. А выше идет уже логотип банка ВТБ.
Так же, в отличие от дебетовой карты Альфа-Банк «Мир», у карты ВТБ присутствуют номер карты, фамилия и имя владельца, а так же срок ее действия, на лицевой части.
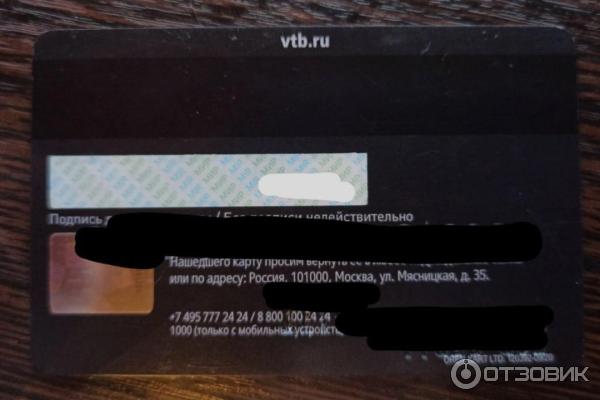
На оборотной стороне вы можете посмотреть CVV код. Так же, из-за того что данные на лицевой стороне выдавлены, то на оборотной они так же отображены, но зеркально.
После того как вы оформляете дебетовую карту банка ВТБ, сотрудники предложат вам установить приложение, в котором вы сможеет отслеживать различного рода операции со своей картой.
Но только скачать приложение из Google Play не получится, и его нужно скачивать только с официального сайта. Так же, когда нужно обновить приложение, банк вас об этом оповещает, и предлагает обновление скачивать снова с того же официального сайта банка ВТБ.
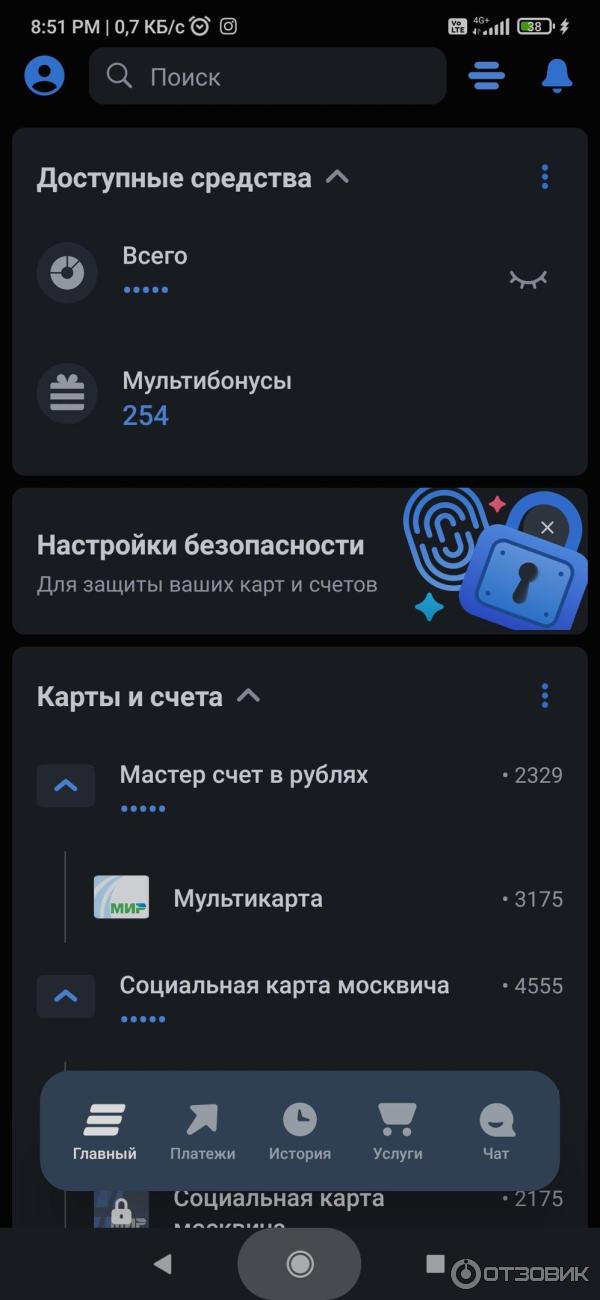
На главной странице банка вы увидите ваши доступные средства и суммы, которые на ни расположены. Справа от каждого счета имеется «глазик», и если он открыт, то сумма будет видна вам, и тем кто глянет в ваш телефон. Но если нажать на значок и выбрать «не отображать средства», то глазик закрывается, и вместо суммы вы увидите пять синих точечек.
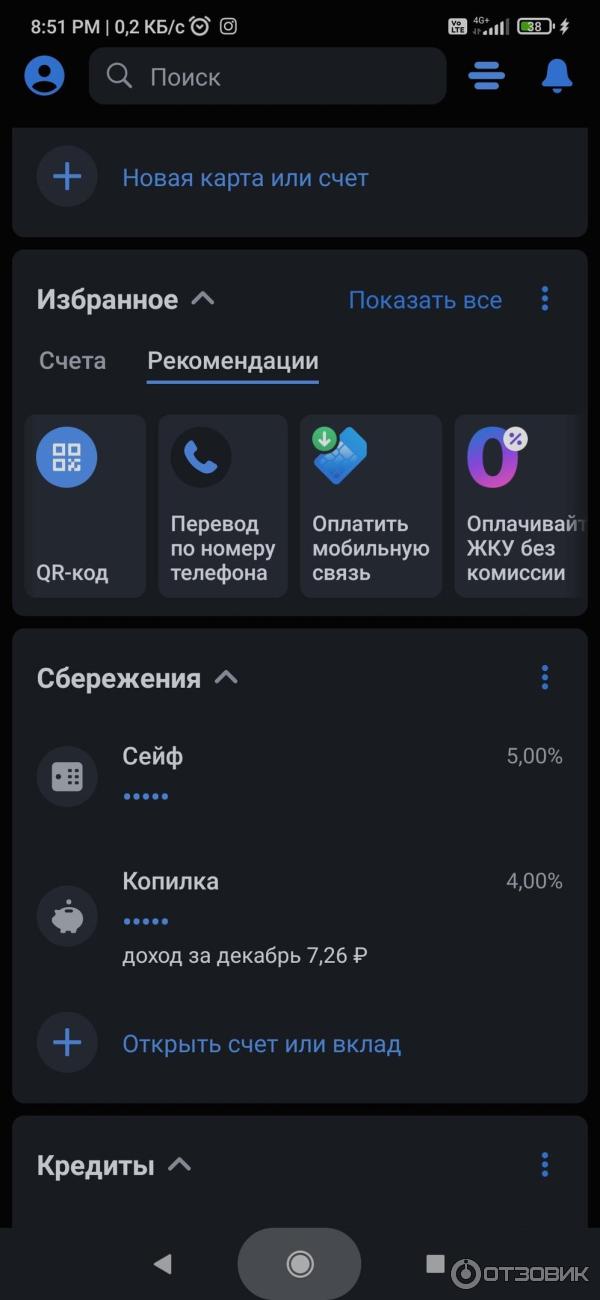
Спустившись чуть ниже расположена вкладка «Сбережения». С ней вы можете посмотреть свои вклады под проценты. У меня открыто два вклада, это «Сейф», под пять процентов(хотя еще пару дней назад было пять с половиной процентов, но ставку в очередной раз понизили), и «Копилка» под четыре процента.
Плюсы и минуты того или иного накопительного счета:
__СЕЙФ__
Когда вы переводите сумму на данный накопительный счет, то снимать ее не рекомендуется до последнего числа месяца, иначе сумма не поступит вам на счет. Процентная ставка начисляется на минимальный остаток, и это означает что есть в начале месяца вы закинули восемьдесят тысяч рублей, а потом то снимали двадцать тысяч, из-за чего у вас осталось шестьдесят тысяч, то потом закинули сто сорок тысяч, и у вас в общей сумме вышло двести тысяч рублей, то проценты вам накапают только на минимальную сумму на счету, которая была у вас в течение всего месяца, это шестьдесят тысяч рублей.
Я считаю данную особенность минусом.
__КОПИЛКА__
Сколько бы вы не снимали и не закидывали средств на данный накопительный счет, деньги будут «капать» на ту сумму которая лежит прямо сейчас. Плюс проценты начисляются каждый день(но сумма перейдет на ваш счет только в конце месяца), а значит если сейчас у вас восемь тысяч, то за сегодня накапают проценты на восемь тысяч, а завтра вы переведете три сотни тысяч рублей, и у вас уже триста восемь тысяч рублей, то с завтрашнего дня проценты капают исходя из суммы триста восемь тысяч рублей.
Выводить и начислять средства на накопительный счет можно хоть по сотни раз на сутки, а проценты всё равно будут капать, что я считаю огромным плюсом!
Если у вас есть сумма, которую вы точно не будете трогать в ближайший месяц, то рекомендую держать ее на Сейфе, так как на нем процентная ставка выше. Но если вы не знаете понадобится та или иная сумма вам в ближайший месяц, а при этом хочется чтобы проценты капали, то лучше держать сумму на накопительном счете Копилка. тем более, что сейчас разница в процентах ерундовая!
Если вам интересно какие операции происходили на вашем счету(накопительный счет, или просто счет вашей карты), то открыв ее, и пролистнув ниже, вы увидите надпись «узнать больше», нажав на которую появится окошко, где вы выбираете период за который интересно узнать поступления, либо расходы.
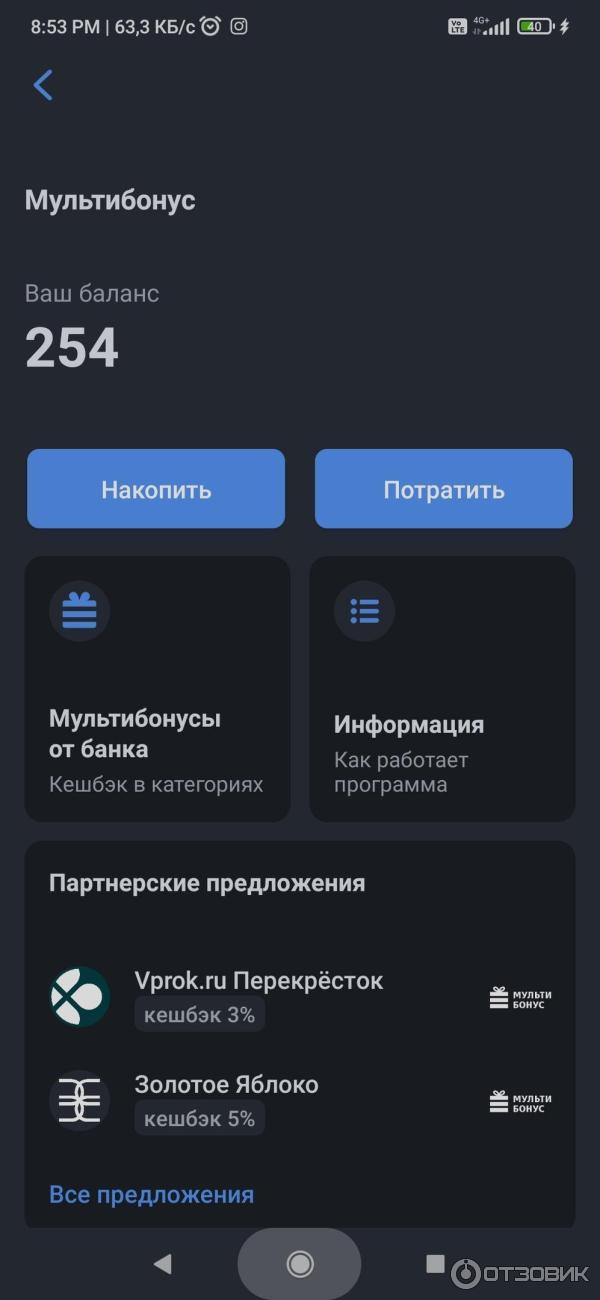
Так же, в качестве кэшбэка, на дебетовой карте банка ВТБ действует «Мультибонус».
С каждой покупки в магазине вам начисляется определенная сумма, до кажется, пятнадцати процентов от той что вы потратили. Но всё зависит и от места, где вы собственно производили оплату.
Мне за всё время использования накапало двести пятьдесят четыре бонуса.
Но тут есть и минус!
Если в Альфа-Банке у вас кэшбэк начисляется в рублях, которые по итогу капают на вашу карточку, то в банке ВТБ кэшбэк начисляется в бонусах, которые вы не можете конвертировать в рубли. Их можно потратить, но только как скидка в дальнейшей покупке партнеров банка. Для того чтобы узнать как и где можно потратить бонусы, нажимаете кнопку «Потратить», либо если вас интересует как их накопить, то кнопка «Накопить», и тогда вас перебрасывает на официальный сайт банка, где вы смотрите нужную вам информацию.
Как по мне, не самая удобная функция, так как хотелось бы узнать всё через приложение, а не переходить непосредственно на сайт банка!
Лично я бонусами не пользуюсь, и не вижу смысла в этой акции, так как лучше бы они переводились в итоге в настоящие рубли, чем лежали не использованные бонусами, и давали лишь скидку на дальнейшую покупку.
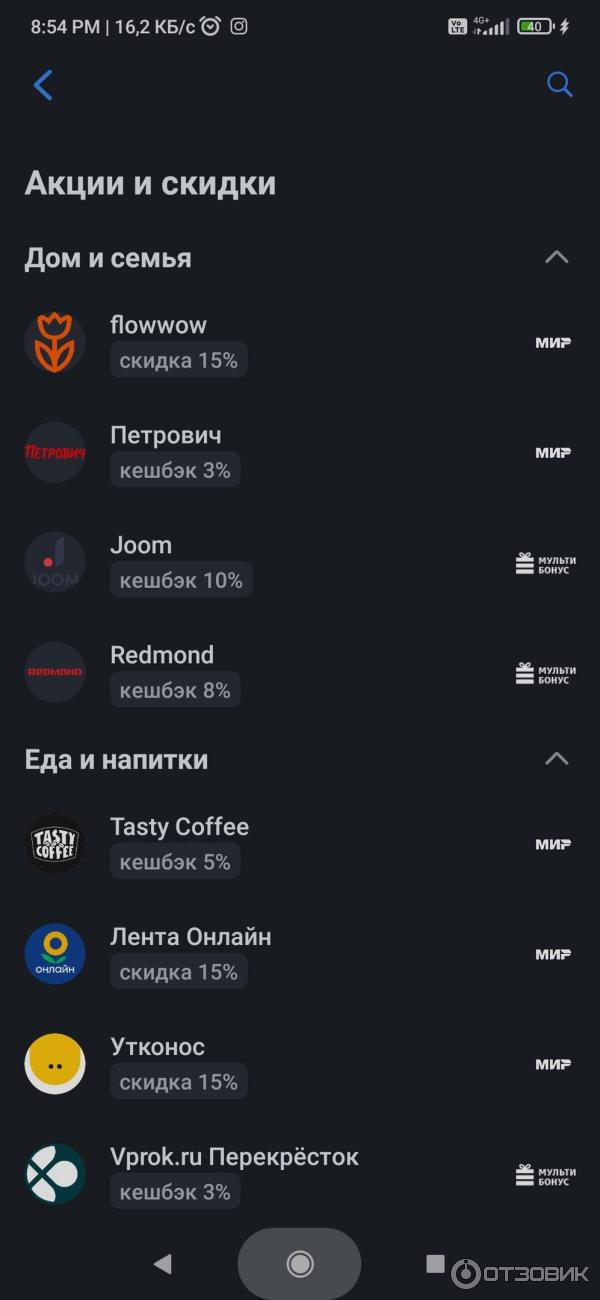
Во вкладке «партнерские предложения» вы можете увидеть где можно получить кэшбэк с покупки, и какой процент будет капать вам на счет.
Лично у меня мнение на счет данного банка смешанные.
Раньше проценты по счеты были выше. Пять процентов по накопительному счету «Копилка», и семь процентов по накопительному счету «Сейф». Потом, в марте или апреле этого уже почти ушедшего две тысячи двадцать второго года, проценты подняли до двадцати процентов на накопительном счете «Копилка» и аж двадцать два процента по накопительному счету «Сейф»! Помню что денег было не очень много, а всё равно у меня по итогу к концу месяца вышло семьсот рублей! По моему, это очень круто!
Но потом процент начинал постепенно падать. То за пару месяцев они снизили парочку процентов, а то за один месяц убрали почти десять процентов! Я понимаю что банку, наверное, не выгодно платить людям такие проценты по счетам, тем более когда карта еще и с бесплатным обслуживанием. Но как клиенту банка, честно говоря, обидно что процентные ставки снизили. А недавно «Сейф» понизили с пяти с половиной процентов, до пяти. Вроде чуть чуть, но всё равно обидно что процент падает. И возможно я буду переходить к свором времени на другой банк, где процентная ставка выше, и получается что и условия так же лучше!
К тому же глупый «мультибонус», от которого особо никакого толку нет, ибо потратить его можно только на партнеров банка, а лучше было бы если бонус приходит в рублях, или его хотя бы можно было конвертировать в рубли.
В целом, рекомендовать данный банк я буду точно! И дебетовую карту приобрести можно, если вы считаете что она вам нужна. Но всё же рекомендую ознакомиться со всеми плюсами и минусами банка, прежде чем становиться его клиентом.
Онлайн-заявка на дебетовую карту МИР банка ВТБ в 2023 году: условия и тарифы, отзывы пользователей
Банк ВТБ был основан в 1990 году на базе «Внешторгбанка». Контрольный пакет акций данной финансово-кредитной организации в объеме 60,9 % принадлежит государству. В 2016 году банк приступил к эмиссии карт российской платежной системы МИР. В настоящее время объем их выпуска превысил 10 миллионов штук. О том, на каких условиях предоставляется дебетовая карта мир банка ВТБ и где ее оформить, читайте в данном обзоре.


- Спец. предложение:
- До 7% доход по накопительному счету
- Кэшбэк до 30% за покупки
- 6 бонусных опций на выбор, бесплатное обслуживание карты (при сумме покупок от 5 000 руб./мес.)
- Национальная платежная система МИР
- Рассмотрение — в день обращения
Особенности карты МИР от ВТБ
ВТБ предлагает своим клиентам обычные дебетовые, зарплатные и пенсионные карточки МИР. Продукты всех видов выпускаются под общим названием «Мультикарта». Стоимость обслуживания, как и размер поощрений, зависит от оборота средств на счете. Льготным категориям жителей Москвы банк предлагает социальную карту МИР.
В отличии от продуктов международных платежных систем карта МИР предоставляет своим держателям полную гарантию безопасности и независимости финансовых операций от последствий внешней политики.
Как выглядит карта МИР от ВТБ: фото и описание

| Выпуск | бесплатно |
| Обслуживание | при выборе стандартной бонусной опции — бесплатно; при выборе расширенной бонусной опции — 249 руб/мес.; при выборе расширенной бонусной опции и оплате покупок на сумму от 10 тысяч рублей в месяц — бесплатно |
| Комиссия за переводы внутри банка | 0–1 % |
| Комиссия за переводы в сторонние банки | от 0 % |
| Комиссия за переводы по номеру телефона | до 100 тысяч рублей — бесплатно; при превышении лимита — 0,5 % |
| Комиссия за пополнение с банковских карт | 0–1,4 % |
| Комиссия за пополнение с виртуального кошелька | 1,5 % |
| Комиссия за перевод средств на погашение кредита | 0,8 % |
| Комиссия за снятие наличных средств | в банкоматах ВТБ — бесплатно; в банкоматах других финансовых учреждений — 1 % |
Чем платежная система МИР отличается от VISA и Mastercard
В 2014 году вследствие введения экономических санкций у многих жителей России возникли проблемы с использованием карт Visa. Вслед за этим, правительство страны приняло решение о создании национальной платежной системы. В декабре 2015 года начался выпуск карт МИР, которые не подконтрольны ни одному иностранному государству. С их помощью и сегодня производятся выплаты заработной платы государственным служащим, пенсий и социальных пособий.
Главным существенным отличием платежной системы МИР от международных аналогов является наличие затруднений при использовании ее карт за пределами РФ и при оплате товаров в зарубежных интернет-магазинах.
Сравнение карты МИР с картами международного образца:
| Сравнительные параметры | МИР | Виза, МастерКард, Маэстро |
|---|---|---|
| Территория обслуживания | Россия, а также полностью или частично работает в ОАЭ, Турции, Вьетнаме, Армении, Беларуси, Узбекистане, Кыргызстане, Таджикистане, Казахстане, Южной Осетии, Абхазии и Кипре. Кобейджинговые карты позволяют проводить оплату за рубежом. | более 200 стран, в т. ч. Россия за исключением Крыма |
| Обслуживание в Крыму | да | нет |
| Валюта | рубль | рубль, доллар, евро |
| Головное управление | Россия | США |
| Зависимость от внешней политики | низкая | высокая |
| Частота сбоев | низкая, но выше чем у международных | очень низкая |
| Возможность использования пенсионерами | да | нет |
| Возможность использования военнослужащими | да | невозможно получение жалования |
| Возможность использования для получения заработной платы | да | только сотрудникам коммерческих компаний |
Есть ли проблемы при использовании карты МИР от банка ВТБ?
Как и любой другой банковский продукт, карта МИР от ВТБ имеет свои преимущества и недостатки.
Дебетовая Мультикарта МИР от ВТБ: условия, тарифы, как оформить в 2023 году?
Платежная система: карта МИР
Категория карты: Классическая
Процент на остаток: 10% в первые 3 месяца и далее 5% по накопительному счёту «Сейф»
Кэшбэк: До 30% за покупки у партнёров. Кешбэк 2% за покупки в категориях: супермаркеты, кафе, рестораны, бары и фастфуд, такси, городской и пригородный транспорт, аптеки (для зарплатных клиентов). 1 бонусный рубль = 1 рубль.
Лимит выдачи наличных по карте: 350 000 руб/день, 2 000 000 руб/месяц
Стоимость обслуживания: Бесплатно
Оформить дебетовую Мультикарту МИР от ВТБ можно на сайте, перейдя по ССЫЛКЕ
Бесплатная карта без ограничений и с кешбэком за покупки:
– Бесплатная доставка курьером
– Бесплатные push-уведомления
– Бесплатное пополнение карты с карт других банков
– Быстрая оплата смартфоном с помощью сервисов Mir Pay и Samsung Pay
– Снятие наличных 0 руб. в 16000 банкоматах ВТБ и банков-партнёров
– Переводы без комиссии по номеру телефона до 100 000 руб. в месяц
– Переводите зарплату на карту и получайте повышенный кешбэк
– Детская карта для детей от 6 лет
– Оплата школ и детских садов без комиссии
– Получение социальных выплат в один клик.
Переведите пенсию на дебетовую карту Мир ВТБ и получайте больше преимуществ:
– Оплата ЖКХ без комиссии
– 7% годовых на остаток до 100 тыс. руб.
– 2% мультибонусами за покупки в аптеках.
Доход по накопительному счету «Сейф» 5% с ежемесячной выплатой процентов:
– Оформите бесплатную Мультикарту «Мир» ВТБ
– Откройте накопительный счет «Сейф» в удобном онлайн-сервисе
– Без комиссии пополните счет переводом из другого банка или наличными в банкомате.
Недостатки дебетовой мультикарты МИР от ВТБ:
– Можно использовать только рубли (евро и доллары не обслуживаются)
– Ограниченный возможности по оплате в зарубежных интернет-магазинах и за границей.