Сельская ипотека под 3% годовых
Решили строить дом с супругой. Занимались подбором участка, параллельно подали заявки в Сбер, ВТБ на ипотеку, причем в последний даже справок 2НДФЛ не просили, согласование на нужную сумму в первом в этот же день, во втором на следующий, без лишних вопросов, уведомили о решении через СМС и в приложении, ставка около 9% на тот момент.
Прошел месяц или чуть больше в поиске участка (или дома на крайний случай). Тут вдруг появились лимиты на сельскую ипотеку у Россельхозбанка, это 3% годовых (кто умеет считать деньги, понимает, что это значит), можно оформить заявки с супругой (это 3 млн+3 млн, итого 6), использовать его на приобретение участка и заключение договора с организацией-подрядчиком, на строительство, которая должна быть аккредитована в этом банке (отдельная история).
После подачи заявки, на следующий день звонили супруге со службы безопасности банка (словосочетание с ноткой недоверия), девушка выпытывала персональные данные (дату рождения, место жительства, адрес регистрации, место работы, должность, размер заработной платы, цель кредита (ипотеки), а также информацию о супруге. Мне звонков не поступало, запросов на электронную почту не приходило.
Сегодня местный менеджер (Вологда) позвонила супруге и «обрадовала», что ипотека одобрена ей, мужу (мне) — отказ, без объяснения причин. Стаж на месте работы — последние 12 лет, организация наибелейшая, доход за вычетом расходов в три раза превышает расходы на планируемую ипотеку, руководитель среднего звена, без кредитов много лет, без штрафов, задолженностей по налогам и ЖКХ, просрочек (вообще никогда) с закрытой ипотекой (собственность — недвижимость), иждивенцев нет, бабушек перевожу через дорогу — это все про меня.
И без объяснения причин. Может все — таки ошибка? В местном отделении разводят руками — «Банк имеет право отказать без объяснения причин» и нет у них доступа к решениям службы безопасности и вообще эта служба не местная. Мораторий на заявку 45 дней.
Никто не знает, будут ли опять лимиты через это время? Или опять годами не будут? Можно подать запрос, на рассмотрение 30 календарных дней.
PS К сотрудникам отделения вопросов нет, грамотные и вежливые сотрудники. Надеюсь, что это недоразумение или техническая ошибка, прошу представителей банка проверить и дать ответ. Заранее благодарен.
Почему сельская ипотека до 3% закончилась, едва начавшись?
Сельскую ипотеку по ставке 0,1–3% начали выдавать в марте. В Сбербанке годовой лимит по госпрограмме был выбран за 1 день. В Россельхозбанке субсидии тоже закончились. Ипотеку успели получить 7,9 тыс. человек.
«Кредит нам одобрили в начале марта, но, пока мы собирали документы по объекту, срок одобрения закончился. Подали снова, сделали оценку дома за 10 тыс. руб., а 4 июня нам сказали, что программа остановлена… Но продавец дома, за который мы внесли залог и заплатили за оценку, ждать не будет! Почему нас так обманули?» – возмущается семья из Свердловской обл. И действительно, почему столь разрекламированная сельская ипотека так быстро закончилась?
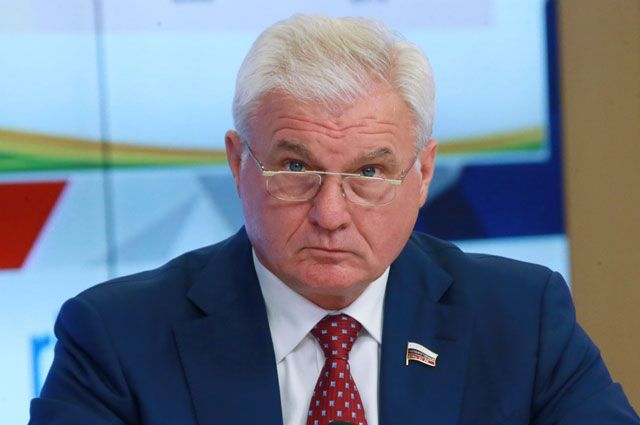
Владимир Плотников, депутат ГД, президент Ассоциации крестьянских (фермерских) хозяйств и с/х кооперативов России:
Неудивительно, что сельская ипотека вызвала такой ажиотажный спрос. Зарплаты у жителей села небольшие, а кредит на строительство или покупку частного дома в деревне банки дают под 8–15% и выше. Разве потянуть крестьянину такую ношу?

А ведь старые дома ветшают. К тому же только 34% сельского жилого фонда оборудовано водопроводом, канализацией и отоплением. Поэтому, когда в госпрограмму по комплексному развитию сельских территорий включили льготную ипотеку, она была встречена с большим энтузиазмом. Ещё бы – ставка от 0,1 до 3% годовых. Можно купить как готовое жильё в сельской местности, так и земельный участок под строительство дома, недостроенный дом и др. Многие крупные фермеры и хозяйства решили поучаствовать в проекте и помочь своим работникам. Например, взять на себя 10–20% кредита. Это же возможность решить кадровую проблему на селе! Опытные комбайнёры, механизаторы и другие специалисты уходят на пенсию, а молодёжь из деревни уезжает, в том числе из-за отсутствия жилья. Чтобы российское село жило и процветало, надо, чтобы у каждого крестьянина были работа, зарплата и свой крепкий дом, который станет для него главным местом на этой земле.
Конечно, людям обидно, что их сначала обнадёжили доступной ипотекой, а потом она так быстро закончилась. За 3 месяца её успели получить чуть менее 8 тыс. человек – малая часть желающих. Потому что субсидия в 1 млрд руб. со стороны государства – это очень ограниченный объём поддержки. Надо добиться принятия положительного решения по увеличению финансирования программы сельской ипотеки минимум в 5–6 раз уже в течение этого года.

P. S. Как стало известно в понедельник, 15 июня, на программу льготной сельской ипотеки под 3% решено выделить дополнительно 2 млрд руб. государственных средств. Интересно, насколько быстро они закончатся?
Это реально тяжело. Эксперты объяснили, почему программа сельской ипотеки в самом сельском регионе страны идет со скрипом
В середине июня алтайский филиал Россельхозбанка неожиданно прекратил выдачу сельской ипотеки. Причиной стали выбранные регионом лимиты, позволяющие предоставлять льготную кредитную ставку в 2,7%. Сейчас главный оператор новой программы выдает ипотеку вновь. Однако фундаментальные проблемы это не решает, считают эксперты. Почему льготная ипотека черепашьим шагом двигается в сторону села, читайте в материале altapress.ru.

Пакет документов и одобрение
Как и при получении обычной ипотеки, сельская требует одобрения заемщика со стороны банка. И тут пакет документов вполне стандартный.
Есть, правда, одно но. Для получения займа на покупку дома банк требует постановление администрации о том, что покупаемое помещение является пригодным для жилья. Выдают документ специально созданные комиссии в районах.
Но получить его, как оказалось, не так-то просто. Весной, когда в России ввели жесткий режим самоизоляции, это было практически невозможно. Чиновники в районах ушли на удаленку и текущей работой не занимались.

Сейчас, когда вроде бы про самоизоляцию почти забыли, дела тоже идут со скрипом. Сказывается сезон отпусков. В итоге положенный срок в 30 дней на оформление документа, как правило, не выдерживается, и заемщику надо быть к этому готовым.
Евгения Прядко, директор компании «Семейный оператор недвижимости», отмечает, что все познается в сравнении. Риэлтор занималась оформлением сельской ипотеки в Краснодарском крае. В одной из местных администраций вообще не могли понять, какая нужна справка.
Евгения Прядко,
директор компании «Семейный оператор недвижимости»:
Так как цена на выбранное жилье на Кубани постоянно поднималась, а справку получить долгое время не удавалось, от варианта льготной ипотеки клиенту пришлось отказаться.

Выбор банка
В 2020 году программой сельской ипотеки в России занимаются три банка — Сбербанк, «Левобережный» и Россельхозбанк. На последний приходится 80% всех выданных государством лимитов.
Любопытная история произошла со Сбербанком. В день, когда он начал принимать заявки на сельскую ипотеку, лимиты были исчерпаны за 45 минут. Жители Алтайского края даже глазом не успели моргнуть, как все расхватали.
Как пишет «РГ», на начало июня получить сельскую ипотеку в Сбербанке успели 7,9 тыс. человек. Все они преимущественно из европейской части страны.

В нашем регионе по льготной программе для селян продолжает работает банк «Левобережный» и РСХБ. Риэлторы полагают: если бы список кредитных организаций был шире, заемщики от этого только выиграли бы. Конкуренция подтолкнула бы банки к созданию более выгодных для клиентов условий и сам процесс одобрения проходил быстрее.
Эксперты отмечают: юристы Россельхозбанка, на который приходится львиная доля всех заявок, зачастую не справляются с большим потоком, невольно затягивая сроки.
О перспективах сельской ипотеки 22 июля в Госдуме говорил премьер-министр Михаил Мишустин. «У нас огромное количество людей стоит в очереди, это очень популярная мера, — сообщил он. — Я думаю, что заявок у нас сейчас примерно на 182 миллиарда рублей. Но в данный момент мы будем смотреть, исходить из возможности бюджета на поддержку этой программы в следующем году».

Размер сельской ипотеки
Согласно утвержденным лимитам, жители Алтайского края могут оформить сельскую ипотеку на сумму не более 3 млн рублей — это еще один существенный препон для желающих поселиться за городом.
Евгения Прядко объясняет на конкретном примере. «У нас есть клиент — семья с тремя детьми, желающая взять сельскую ипотеку. Учитывая ограниченный размер займа, эта семья в лучшем случае сможет купить дом без внутренней отделки».
Страдают от таких нюансов не только жители Алтая. К примеру, для Краснодарского края, куда активно переезжают из нашего региона, трехмиллионный предел ипотеки вообще несопоставим с реальной стоимостью жилья даже в глубинке.

Процентная ставка
На сегодняшний день наиболее привлекательную ставку по сельской ипотеке предлагает Россельхозбанк — 2,7%. У банка «Левобережный» она чуть выше — 3%. Но надо иметь в виду важный момент: льготная ставка будет действовать до того момента, пока программу финансирует государство.
Этот пункт черным по белому прописан в ипотечном договоре.
Риэлторы отмечают: даже если сельскую ипотеку сделают стандартной, а не льготной, условия все равно будут привлекательными. В нынешней ситуации 6,25% годовых (ключевая ставка ЦБ 4,25% + льготный процент ипотеки в банке) для загородного дома с земельным участком, по мнению Евгении Прядко, это хороший вариант.
Правда, и здесь есть свои но. Например, в банке «Левобережный» есть обязательный аккредитив — сумма в размере от 15 тыс. рублей, которую клиент вносит в банк в день подписания договора.

В Россельхозбанке аккредитив также есть в размере 3 тыс. рублей, как и строгие требования по страхованию. При оформлении максимальной ипотеки в 3 млн рублей сумма страховки может составить 50 тыс. рублей в год (в зависимости от возраста заемщика и технических особенностей жилья).
Цифра
Получить льготную сельскую ипотеку по ставке до 3% годовых может любой гражданин страны в возрасте от 21 до 75 лет. Сумма выдаваемого на срок до 25 лет кредита находится в диапазоне от 100 тыс. до 3 млн рублей (для Ленинградской области и Дальневосточного федерального округа – 5 млн рублей), при этом первоначальный взнос — от 10%.
Деньги на строительство
По условиям госпрограммы, сельскую ипотеку можно привлекать не только на покупку жилья, но и на его строительство. Но этот постулат фактически действует только на бумаге. По словам Петра Смагина, замдиректора по социальным вопросам компании «Бочкари», на их предприятии несколько человек рассматривали варианты привлечения льготной ипотеки на строительство домов, но в итоге все отказались от этой идеи.

В Бочкарях, где есть новый микрорайон под индивидуальную застройку, люди возводят жилье при поддержке завода и за собственные средства. Так, оказалось, проще.
Евгения Прядко объясняет: проблема оформления сельской ипотеки на строительство заключается в том, что документы, в том числе и строительную смету, оценивают в головном офисе банка в Москве. К сожалению, за тысячи километров от Алтайского края столичные эксперты не всегда понимают, почему заемщик выбрал те или иные материалы или варианты отделки. Отсюда высокая вероятность отказов.
Риэлторы со своей стороны от льготной ипотеки на строительство напрямую не отговаривают, но предупреждают: получить ее реально тяжело.
Справка
Сельская ипотека — новшество 2020 года. Она стала частью государственной программы комплексного развития сельских территорий, которая включает мероприятия по созданию комфортной среды на селе, привлечению граждан на эти территории и повышению их уровня жизни.
По данным на 20 июля, в алтайский региональный филиал Россельхозбанка поступило 2345 заявок, из них одобрено 706. На обозначенную дату выдано 224 ипотечных кредита на сумму 327 млн рублей.
Эта закладка предназначена для тех наиболее внимательных из вас, кто замечает опечатки, орфографические, пунктуационные и фактические ошибки в наших текстах и хотел бы помочь нам исправить их. Мы заранее благодарим всех, кто вместе с нами стремится улучшить качество наших материалов. Ваша помощь неоценима не только для редакции — она также важна для тех читателей, которые благодаря вам прочтут эти тексты в правильной редакции.
Отзывы о сельской ипотеке
Расскажите о своем опыте использования банковских услуг.
Отзывы клиентов
Похожие предложения
Условия и ставки, приведенные на сайте Юником24, действуют для головного офиса банка либо центрального представительства банка в России. Информацию о предложениях продукта в конкретных подразделениях уточняйте в офисах банка или по телефону справочной службы. Все расчеты являются приблизительными и осуществляются по методикам сайта Юником24.
ООО «ЮНИКОМ24» является Оператором и состоит в реестре Операторов осуществляющих обработку персональных данных, регистрационный номер 77-19-014383.
ООО «ЮНИКОМ24» не является микрофинансовой или кредитной организацией, не выдает займы и не привлекает денежных средств. Информация, размещенная на сайте, носит исключительно ознакомительный характер. Все условия и решения, касающиеся получения займов или кредитов, принимаются непосредственно компаниями, предоставляющими данные услуги.
Мы используем файлы cookie для того, чтобы предоставить пользователям больше возможностей при посещении сайта unicom24.ru. Подробнее об условиях использования.
© Юником24, все права защищены. 125176, Москва, Ленинградский проспект, д 37.