Сельская ипотека от Россельхозбанка
Условия и ставки, приведенные на сайте Юником24, действуют для головного офиса банка либо центрального представительства банка в России. Информацию о предложениях продукта в конкретных подразделениях уточняйте в офисах банка или по телефону справочной службы. Все расчеты являются приблизительными и осуществляются по методикам сайта Юником24.
ООО «ЮНИКОМ24» является Оператором и состоит в реестре Операторов осуществляющих обработку персональных данных, регистрационный номер 77-19-014383.
ООО «ЮНИКОМ24» не является микрофинансовой или кредитной организацией, не выдает займы и не привлекает денежных средств. Информация, размещенная на сайте, носит исключительно ознакомительный характер. Все условия и решения, касающиеся получения займов или кредитов, принимаются непосредственно компаниями, предоставляющими данные услуги.
Мы используем файлы cookie для того, чтобы предоставить пользователям больше возможностей при посещении сайта unicom24.ru. Подробнее об условиях использования.
© Юником24, все права защищены. 125176, Москва, Ленинградский проспект, д 37.
Как получить сельскую ипотеку

— Сельскую ипотеку выдают во всех регионах России за исключением Москвы, Московской области и Санкт-Петербурга. Однако в ближайшее время планируется распространить ее и на Московскую область. Но только для тех, кто зарегистрирован на сельских территориях этого региона и работает в АПК не менее двух лет.
— Кредит выдается под 0,1-3% годовых. Ставку в каждом конкретном случае определяет банк. На практике она выдается от 2,3%. В случае несвоевременной оплаты или нарушения цели использования кредита банк вправе изменить ставку кредита на стандартную.
— На первоначальный взнос можно использовать средства материнского капитала.
— Обеспечением по кредиту выступает залог приобретаемой недвижимости.
— Могут привлекаться созаемщики (до трех человек). Супруг(а) заемщика в обязательном порядке привлекается в качестве созаемщика.
— Максимальная сумма кредита составляет 3 млн рублей почти для всех регионов, а в Ленинградской области, Дальневосточном федеральном округе и Ямало-Ненецком АО — 5 млн рублей. В ближайшее время сумму планируется увеличить до 5 млн рублей для всех регионов.
— Максимальный срок кредита — 25 лет.
— Получить кредит можно в аккредитованных банках. Это Сбербанк, Россельхозбанк, Банк «Центр-инвест», «АК БАРС», «Дальневосточный банк», РНКБ Банк, АКБ «Энергобанк», Банк Левобережный, «Банк ДОМ.РФ», Банк ВТБ, «Альфа-банк».
— Садовые дома купить на сельскую ипотеку нельзя. Это нежилые помещения, что отражено в ЕГРН. У приобретаемого дома обязательно должен быть бетонный фундамент.
— Жилье не должно быть меньше учетной нормы на человека. Ее размер устанавливает орган местного самоуправления на одного члена семьи.
— В приобретаемом жилье придется прописаться. Документы, подтверждающие факт регистрации, нужно принести в течение полугода.
— В программе сельской ипотеки можно участвовать только один раз.
Как получить кредит?
1. Подать заявку в банк.
— Анкета-заявление в банк стандартная и не содержит специфических вопросов.
— К ней нужно приложить пакет документов, который определяет банк. Обычно он не отличается от набора для стандартной ипотеки. Это:
— Документ, удостоверяющий личность: паспорт гражданина России/удостоверение личности военнослужащего;
— Военный билет/приписное свидетельство (для мужчин в возрасте до 27 лет включительно);
— Документы о семейном положении, наличии детей;
— Копия трудовой книжки, заверенная работодателем, или справка/выписка из трудовой книжки;
— Справка о доходах по форме 2-НДФЛ/по форме банка.
2. Дождаться решения. Банки обещают рассмотреть заявку в течение нескольких рабочих дней.
3. Найти жилье и получить на него одобрение банка.
Это главный и самый сложный вопрос, в котором нужно соблюсти несколько условий. Лучше всего определиться с жильем еще в самом начале.
— В каждом регионе составляются списки территорий, которые принимают участие в программе льготной сельской ипотеки. Такие списки региональные власти должны публиковать на своих официальных интернет-сайтах. Выбрать нужно только из указанных в списках территорий.
— Можно купить квартиру в доме не выше пяти этажей. Но можно приобрести также готовый дом с участком или оформить ипотеку на его строительство на участке, который находится в собственности или аренде. Можно получить кредит для покупки земельного участка под строительство своего дома.
— Если строить дом, придется тщательно выбрать строительную организацию.
— На сайтах банков-участников перечислен внушительный список требований к подрядным строительным организациям — в том числе опыт строительства индивидуальных жилых домов не менее двух лет, выручка не менее 3 млн рублей и отсутствие убытков за последний финансовый год. При строительстве или достройке дома нужно заключить договор с подрядчиком. При этом построить дом нужно в течение 24 месяцев.
— При строительстве дома или покупке участка под строительство нужно, чтобы земельный участок относился к землям населенных пунктов. А вид разрешенного использования участка должен быть либо для жилищного строительства, либо ведения личного подсобного хозяйства.
4. Подписать кредитный договор, зарегистрировать сделку и рассчитаться с продавцом.
— Одновременно подписываются договоры сельской ипотеки и купли-продажи жилья.
— Право собственности и обременение на жилье и землю регистрируется в Росреестре. Документы можно подать в МФЦ или через офисы Росреестра.
— Полученные из Росреестра документы нужно предоставить в банк. Он рассчитается с продавцом. При строительстве дома средства могут выдавать траншами.
Сельская ипотека в 2022 году
Все началось в 2020 году, когда в России стартовала госпрограмма комплексного развития сельских территорий. Власти хотели привлечь интерес россиян к освоению сельской местности, инициатива принадлежала Министерству сельского хозяйства.
Первая сумма, выделенная на реализацию новой ипотечной программы, была совсем незначительной, поэтому кредиты на покупку частных домов смогли оформить только 32 заемщика. Предоставленная субсидия была исчерпана уже через 8 часов после объявления о старте программы.
С тех пор сельская ипотека возобновлялась снова и снова. Финансирование было значительно увеличено, а получить льготный кредит на покупку или строительство частного дома смогли десятки тысяч людей.
Голосование с помощью электронных средств
Как провести онлайн-голосование в соответствии с требованием 217-ФЗ
Подробнее
Когда возобновится сельская ипотека
На что можно потратить кредитные средства
- приобретение готового частного дома или квартиры в сельской местности;
- покупку земельного участка с последующим строительством на нем загородного дома.
Основные условия сельской ипотеки на строительство дома
Главная причина, по которой сельская ипотека традиционно привлекает большое количество желающих ее оформить, — это низкий процент переплаты. Он может меняться в зависимости от региона, но в любом случае не превышает 3%.
Однако суммы, предоставляемые банком, ограничены:
- не более 3 млн рублей — в большинстве российских краев и областей;
- не более 5 млн рублей — в регионах Дальнего Востока, ЯНАО и Ленинградской области.
Согласовывать заявку на кредит будет не только банк, но и Министерство сельского хозяйства. Поэтому сроки рассмотрения значительно увеличиваются: ответа приходится ждать до 20 дней.
Прописка в доме — новое условие в 2022 году
Кто может получить ипотеку на строительство частного дома
Каждый банк, участвующий в программе, имеет право устанавливать свои требования к заемщику. Однако несколько пунктов являются общими для всех кредитных организаций:
- возраст заемщика — не моложе 21 года на дату оформления кредита и не старше 75 лет к моменту окончания выплат по займу;
- обязательное наличие российского гражданства;
- стаж на текущем рабочем месте — от трех месяцев и более;
- стабильный и достаточно высокий доход, подтвержденный документально.
Чтобы не столкнуться с обманом при покупке частного дома, прочитайте нашу статью «8 мошеннических схем при продаже дачи».
Какие дома подходят под сельскую ипотеку
Перед одобрением кредита финансовая организация проверит состояние недвижимости, которая планируется к покупке. Так, частный дом, приобретенный по программе сельской ипотеки, должен быть пригодным для постоянного проживания и полностью обеспечен всеми необходимыми коммуникациями:
- канализацией;
- электроснабжением;
- водопроводом;
- отопительной системой.
Если заемщик покупает не готовый частный дом, а земельный участок под ИЖС, то построить на нем жилье необходимо в течение двух лет с момента оформления кредита. Строительством в таком случае должна заниматься одна из аккредитованных компаний, входящая в список одобренных подрядчиков.
При покупке недвижимости в многоквартирном доме, построенном в сельской местности, действует важное ограничение: высота такого дома не должна превышать пяти этажей.
Какие регионы участвуют в программе
На сегодняшний день в программе сельской ипотеки участвуют все регионы России, кроме Московской области. Также действие не распространяется на два главных мегаполиса страны — Москву и Санкт-Петербург.
Приобрести недвижимость клиент банка может только на территориях, относящихся к сельской местности. Например, это могут быть:
- сельские поселения;
- поселки;
- садовые товарищества;
- деревни;
- небольшие города, в которых проживает не более 30 000 человек.
Какие банки дают сельскую ипотеку
Список финансовых организаций, предоставляющих своим клиентам возможность оформить ипотеку на покупку или строительство дома, каждый раз определяет Министерство сельского хозяйства РФ. В 2022 году в перечень доступных банков входят:
- Сбербанк;
- Россельхозбанк;
- ДОМ.РФ;
- ВТБ;
- Альфа-Банк
- АК Барс Банк;
- Банк «Левобережный»;
- Дальневосточный банк;
- КБ «Центр-Инвест»;
- АКБ «Энергобанк»;
- РНКБ Банк.
| Наименование банка | Процентная ставка | Срок кредитования | Первоначальный взнос | Сумма кредита | Дополнительные условия |
|---|---|---|---|---|---|
| «Россельхозбанк» | от 2,7% | До 25 лет | 10% | От 100 тысяч до 5 млн рублей | Страхование приобретенного имущества на весь срок выплат |
| «Сбербанк» | 2,7% | До 25 лет | 15% | От 300 тысяч до 5 млн рублей | При отсутствии подтверждения дохода первоначальный взнос возрастает до 50% |
| «ДОМ.РФ» | от 2,3% | До 25 лет | 10% | От 500 тысяч до 5 млн рублей | Для зарплатных клиентов банка действуют специальные условия с самыми низкими ставками |
Как получить сельскую ипотеку
Пошаговый процесс оформления льготной ипотеки происходит по следующей схеме.
-
Потенциальный заемщик выбирает банк, в котором он планирует взять кредит.
Какие документы нужно предоставить
Каждый из банков-участников программы может составить свой список документов, необходимых для оформления кредита. Однако чаще всего в перечень входят:
- паспорт, удостоверяющий личность заемщика;
- СНИЛС;
- военный билет (только для мужчин не старше 27 лет);
- документ, подтверждающий уровень дохода (например, справка 2-НДФЛ или по форме банка);
- заверенная копия трудовой книжки;
- документы о семейном положении (свидетельство о браке, свидетельства рождения детей).
Когда банки могут отказать
Получить льготный кредит на строительство или покупку частного дома в сельской местности может оказаться непросто: количество желающих оформить ипотеку превышает объемы финансирования. Поэтому отказы заявителям — совсем не редкость. Например, отрицательное решение может быть принято, если:
- у заемщика плохая кредитная история;
- объем выплат по уже существующим кредитам у заявителя слишком высок;
- возраст клиента не соответствует требованиям банка;
- доход заявителя не подтвержден официально или недостаточно высок для выплаты кредита;
- выбранная недвижимость находится за пределами сельской местности или не удовлетворяет другим требования программы.
Недостатки сельской ипотеки
При всей очевидной выгоде сельской ипотеки, у этой программы есть и свои довольно весомые недостатки, о которых часто рассказывают в своих отзывах заемщики.
-
Самый главный минус в том, что ставка по кредиту может вырасти, если Минсельхоз вдруг перестанет финансировать программу. В таком случае банки не будут получать субсидии от государства и поднимут процентную ставку, которая для заемщика вырастет в 2-3 раза. Итоговая сумма переплаты будет гораздо выше, чем предполагалось изначально.
Полезные статьи и новости для СНТ

Новости 31.08.2023
Сельская ипотека: вопросы и ответы
«Сельская ипотека» — это ипотечная программа, распространяющаяся на строительство или приобретение жилого дома на сельских территориях.
С 25 августа 2023 года выдача кредитов по программе временно приостановлена.

Кто может взять ипотечный кредит по программе «Сельская ипотека»?
Если вы проживаете в сельской местности или планируете переехать из города, вы можете стать участником программы и получить ипотечный кредит по ставке до 3% (0,1% на приграничных территориях).
Какие основные условия кредитования?
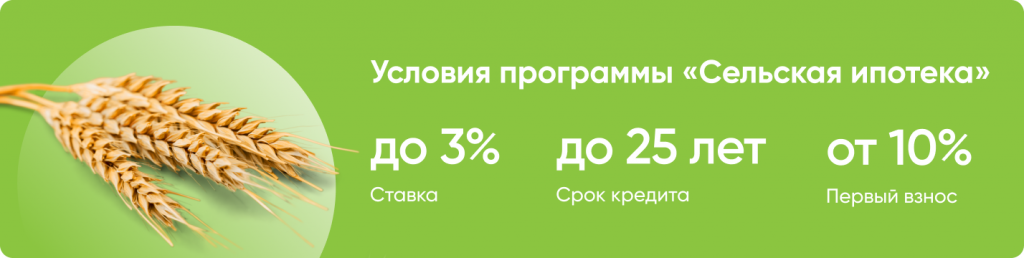
Максимальная сумма кредита во всех регионах до 6 млн рублей.
Какую недвижимость можно приобрести с помощью сельской ипотеки?
Ипотечный кредит по программе «Сельская ипотека» можно использовать на следующие цели:
Покупка готового или строящегося дома у застройщика;
Покупка дома на вторичном рынке (дом должен быть не старше 3 лет, если куплен у юридического лица или ИП; и не старше 5 лет, если у физического лица);
Покупка квартиры в готовом или строящемся многоквартирном доме не выше 5 этажей у застройщика (первого собственника) на территории опорного населённого пункта;
Строительство дома по договору подряда. Дополнительно в стоимость ипотеки можно включить земельный участок.
Строительство дома своими силами с использованием домокомплекта. Также дополнительно можно приобрести земельный участок в ипотеку.
Опорный населённый пункт – это посёлок, село, деревня или другая сельская территория, на которой по решению региона развивается в ускоренном темпе инфраструктура, сферы образования, культуры, медицинской помощи и другие, которые необходимы жителям этого населённого пункта.
Перечень опорных населённых пунктов устанавливают органы власти региона.
Домокомплект – это набор деталей, изделий и материалов, предназначенных для строительства частного дома, за исключением его фундамента ? В соответствии с абзацем 7 п. 2 Правил предоставления субсидий из бюджета, утверждённых Постановлением Правительства РФ от 30.11.2019 N 1567 . Программа «Сельская ипотека» распространяется только на домокомплекты, которые производит организация (юридическое лицо) в промышленном масштабе на заводе и имеет соответствующее заключение ? В соответствии с Правилами выдачи заключения о подтверждении производства промышленной продукции на территории РФ (Постановление Правительства от 17 июля 2015 г. № 719) .
Где должно быть расположено жилье?
Приобретаемое жилье должно находиться в сельской местности, например, на территории сельского поселения, рабочего поселка, поселка городского типа или малого города с населением до 30 тыс. человек.
Программа не действует на территории Москвы и Санкт-Петербурга, а также на территории городских округов административных центров остальных регионов.
Каким требованиям должен соответствовать частный дом, приобретаемый с помощью сельской ипотеки?
Сельскую ипотеку выдадут только на приобретение дома, который является пригодным для постоянного проживания, обеспечен коммунальными системами (электроснабжением, водоснабжением, канализацией, отоплением). Также важно, чтобы площадь дома соответствовала нормам, установленным местными властями.
Можно ли рефинансировать кредит по программе «Сельская ипотека»?
Нет, программа не позволяет рефинансировать действующую ипотеку.
Но если вы уже оформили сельскую ипотеку, вы можете его рефинансировать по другой федеральной или региональной программе или на рыночных условиях.
Нужна ли постоянная регистрация в сельской местности?
Да, в банк в течение 180 дней необходимо предоставить документ, подтверждающий факт регистрации по месту жительства в жилом помещении, которое было приобретено или построено с использованием льготного ипотечного кредита.
Также в течение 5 лет после этого необходимо периодически подтверждать факт регистрации по месту жительства в таком доме ? Частота предоставления подобной информации в банк устанавливается кредитным договором. Но такую справку нужно предоставлять не чаще чем раз в 3 месяца и не реже чем 1 раз в год. .
Я планирую потратить кредит на строительство частного дома. Как правильно оформить документы?
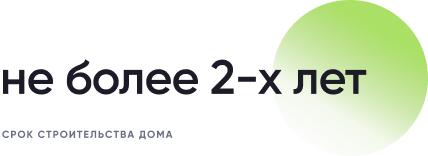
Если вы хотите использовать кредит для индивидуального жилищного строительства, все работы должны производиться на основании официальных документов. С компанией или индивидуальным предпринимателем, который ведет строительство, нужно заключить договор подряда. При этом продолжительность работ не должна превышать 24 месяца, иначе банк может повысить ставку по кредиту.
Также допускается заключение договора купли-продажи, по которому в течение 24 месяцев юридическое лицо или индивидуальный предприниматель обязан передать покупателю дом с земельным участком.
С 14 июля 2023 года дом можно построить и своими силами без привлечения подрядчика, однако для этого необходимо использовать домокомплект и так же закончить строительство в течение 24 месяцев.
В какие кредитные организации можно обратиться для получения льготного кредита?
Перечень банков, которые уполномочены предоставлять кредиты на льготных условиях формируется Минсельхозом России.
В данный момент в списке значатся:
- Россельхозбанк
- Сбербанк
- Банк ВТБ (ПАО)
- АО«АЛЬФА-БАНК»
- КБ «Центр-Инвест»
- Банк «Левобережный»
- АК Барс Банк
- АКБ «Энергобанк»
- РНКБ Банк
- Дальневосточный банк
- АО «Банк ДОМ.РФ»
- АО «Акционерный банк «РОССИЯ»
- ПАО «Банк «Санкт-Петербург»
- КБ «Кубань Кредит» ООО
- ПАО СКБ Приморья «Примсоцбанк»
- ПАО Банк «ФК Открытие»
Информацию о возможности получения льготного кредита в аккредитованных Минсельхозом России банках, необходимо уточнять непосредственно в кредитных организациях.
Какие документы нужны для оформления кредита?
Полный список необходимых документов необходимо уточнять непосредственно в банке.
Кому могут отказать в выдаче кредита по программе?
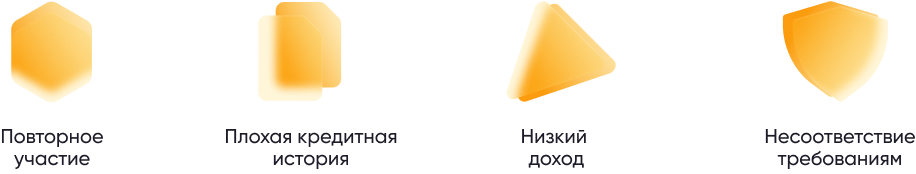
Банк может отказать в выдаче кредита, если вы уже становились участником программы «Сельская ипотека» или выбранная вами недвижимость расположена за пределами сельской местности. Отказ также может быть вызван наличием отрицательной кредитной истории, недостаточной платежеспособностью или другими факторами, которые, по мнению банка, негативно могут повлиять на выплату кредита.
Сколько продлится программа?
Программа действует бессрочно.
Однако 25 августа 2023 года Минсельхоз России сообщил о временной приостановке выдачи новых кредитов по программе, в связи с повышением ключевой ставки Центрального банка России до 12% годовых. Выдача новых кредитов возобновится, когда экономическая ситуация изменится.
Может ли быть повышена процентная ставка по кредитному договору?
Да, банк может повысить процентную ипотечную ставку, если кредит был израсходован нецелевым образом или в случае нарушения графика платежей.
Если клиент принял решение отказаться от страхования приобретаемой недвижимости, банк также может повысить ставку, но не более чем до 3%.