Что значит токен не является законным

Какой ваш прогноз цены для ETH/USD?
Настроение Рынка
72% 27%
Вы проголосовали за падение цены.Вы проголосовали за рост цены .
Попробуйте торговать ETH/USD?


| Имя | Цена | Спред | Изменение | |
|---|---|---|---|---|
| DOGE/USD | Торговать Торговать | 0.0686053 | 0.0000669 | +0.760% |
| Bitcoin / USD | Торговать Торговать | 29843.10 | 0.15 | +0.260% |
| Ripple / USD | Торговать Торговать | 0.79911 | 0.00121 | +4.630% |
| Compound / USD | Торговать Торговать | 70.88 | 0.03 | -1.130% |
| Ethereum / USD | Торговать Торговать | 1900.22 | 0.06 | +0.350% |
| Имя | Цена | Спред | Изменение | |
|---|---|---|---|---|
| US 500 | Торговать Торговать | 4574.9 | 0.7 | +0.460% |
| US Wall Street 30 | Торговать Торговать | 35153 | 3 | +0.580% |
| Germany 40 | Торговать Торговать | 16132.3 | 2.5 | +0.020% |
| US Dollar Index | Торговать Торговать | 100.0711 | 0.0622 | +0.530% |
| Hong Kong 50 | Торговать Торговать | 18965.0 | 9.0 | +0.370% |
| Имя | Цена | Спред | Изменение | |
|---|---|---|---|---|
| Gold | Торговать Торговать | 1972.36 | 0.30 | -0.310% |
| Natural Gas | Торговать Торговать | 2.617 | 0.005 | +0.120% |
| Brent Oil | Торговать Торговать | 80.06 | 0.09 | +0.100% |
| Crude Oil | Торговать Торговать | 76.03 | 0.12 | +0.010% |
| Silver | Торговать Торговать | 25.033 | 0.031 | -0.020% |
| Имя | Цена | Спред | Изменение | |
|---|---|---|---|---|
| Nvidia | Торговать Торговать | 474.37 | 0.60 | +0.070% |
| Tesla | Торговать Торговать | 298.66 | 0.08 | +2.120% |
| Coinbase | Торговать Торговать | 106.30 | 0.28 | +1.740% |
| Meta Platforms Inc. | Торговать Торговать | 313.99 | 0.10 | +0.830% |
| Nikola Corporation | Торговать Торговать | 2.70 | 0.07 | +7.410% |
| Имя | Цена | Спред | Изменение | |
|---|---|---|---|---|
| EUR/USD | Торговать Торговать | 1.11883 | 0.00010 | -0.350% |
| GBP/USD | Торговать Торговать | 1.28826 | 0.00008 | -1.160% |
| USD/JPY | Торговать Торговать | 139.899 | 0.010 | +0.760% |
| USD/CHF | Торговать Торговать | 0.86065 | 0.00014 | +0.330% |
| AUD/USD | Торговать Торговать | 0.67655 | 0.00009 | -0.710% |




Настоящим уведомляем о следующих рисках:
1. Цифровые знаки (токены) (далее – токены) не являются законным платежным средством и не обязательны к приему в качестве средства платежа.
2. Токены не обеспечиваются государством.
3. Приобретение токенов может привести к полной потере денежных средств и иных объектов гражданских прав (инвестиций), переданных в обмен на токены (в том числе в результате волатильности стоимости токенов; технических сбоев (ошибок); совершения противоправных действий, включая хищение).
4. Технология реестра блоков транзакций (блокчейн), иной распределенной информационной системы и аналогичные ей технологии являются инновационными и постоянно модернизируемыми, что предполагает необходимость периодических обновлений (периодического совершенствования) информационной системы ЗАО «Дзеньги Ком» и риск возникновения технических сбоев (ошибок) в ее работе.
5. Отдельные токены, реализуемые ЗАО «Дзеньги Ком», могут иметь ценность лишь при использовании информационной системы ЗАО «Дзеньги Ком» и (или) услуг ЗАО «Дзеньги Ком».
6. В связи с тем, что отношение разных государств (их регуляторов) к сделкам (операциям) с токенами и подходы к их правовому регулированию в различных юрисдикциях отличаются, существует риск того, что в отдельных государствах договоры между клиентом и ЗАО «Дзеньги Ком» или отдельные их условия могут являться недействительными и (или) невыполнимыми.
Currency Com Global LLC is a limited liability company registered in St. Vincent & the Grenadines under company number 1291 LLC 2021 with its registered office at First Floor, First St. Vincent Bank Ltd Building, James Street, Kingstown, St. Vincent & the Grenadines.
Currency Com Limited is a private company limited by shares incorporated in Gibraltar under company number 117543, having its registered address at Madison Building, Midtown, Queensway, Gibraltar, GX11 1AA. The merchant location address is located at Unit 5.25, World Trade Center, 6 Bayside Road, Gibraltar, GX11 1AA.
The company is authorised by the Gibraltar Financial Services Commission as a DLT Provider under the Financial Services Act 2019. Licence No. 25032.
Leverage trading requires extra caution, because whilst you can realize large profits if the price moves in your favour, you risk extensive losses if the price moves against you. Trading in this product will not be appropriate for everyone. This product would commonly be used by persons who want to generally gain short-term exposures to crypto assets; are trading with money, which they can afford to lose; have a diversified investment and savings portfolio; have a high-risk tolerance; and have a good understanding of the impact of and risks associated with trading on leverage.
Токенизируй это
Эта на самом деле короткая публикация является попыткой анализа феномена криптовалют в терминах существующего российского законодательства.
В тексте , как водится у юристов, для аргументации есть ссылки на законы, но для быстрого чтения их можно и пропустить, обратить внимание только не тезисы.
Криптовалюты в качестве объекта гражданских прав классифицируются как цифровые права.
Цифровыми правами признаются названные в таком качестве в законе обязательственные и иные права, содержание и условия осуществления которых определяются в соответствии с правилами информационной системы, отвечающей установленным законом признакам. Осуществление, распоряжение, в том числе передача, залог, обременение цифрового права другими способами или ограничение распоряжения цифровым правом возможны только в информационной системе без обращения к третьему лицу (ст. 141.1 ГК РФ)
Дальнейшим развитием является понятие «утилитарных цифровых прав».
В инвестиционной платформе . могут приобретаться, отчуждаться и осуществляться следующие цифровые права (утилитарные цифровые права):
1) право требовать передачи вещи (вещей);
2) право требовать передачи исключительных прав на результаты интеллектуальной деятельности и (или) прав использования результатов интеллектуальной деятельности;
3) право требовать выполнения работ и (или) оказания услуг (ст. 8 ФЗ от 02.08.2019 № 259-ФЗ)
Термин «цифровые права» соотносится также с юридическим термином «производные финансовые инструменты» и с экономическим термином «деривативы», использующимися применительно к ценным бумагам.
Производный финансовый инструмент — договор, за исключением договора репо, предусматривающий одну или несколько из следующих обязанностей:
1) обязанность сторон или стороны договора периодически или единовременно уплачивать денежные суммы, в том числе в случае предъявления требований другой стороной, в зависимости от изменения цен на товары, ценные бумаги, курса соответствующей валюты . . При этом такой договор может также предусматривать обязанность сторон или стороны договора передать другой стороне ценные бумаги, товар или валюту либо обязанность заключить договор, являющийся производным финансовым инструментом;
2) обязанность сторон или стороны на условиях, определенных при заключении договора, в случае предъявления требования другой стороной купить или продать ценные бумаги, валюту или товар либо заключить договор, являющийся производным финансовым инструментом;
3) обязанность одной стороны передать ценные бумаги, валюту или товар в собственность другой стороне не ранее третьего дня после дня заключения договора, обязанность другой стороны принять и оплатить указанное имущество и указание на то, что такой договор является производным финансовым инструментом (ст. 2 ФЗ от 22.04.1996 № 39-ФЗ)
Введение термина «утилитарные цифровые права» является отражением сложившейся профессиональной лексики с разделением «цифровых активов» на:
1) криптовалюты («коины») — некие «цифровая валюта», «P2P-деньги», «цифровое золото» и т.п.;
2) «утилити-токены» — предоставляют право получить некую вещь, результат работ, услуги, воспользоваться сервисом, использовать программное обеспечение и т.п., без инвестиционного дохода в качестве основной цели;
3) «секьюрити-токены» — своего рода «цифровые акции», основной целью приобретения которых выступает получение дохода при инвестировании.
Следует полагать, что под утилитарными цифровыми правами понимаются «утилити-токены» и, возможно, отчасти «секьюрити-токены», а криптовалютам в отдельном правовом регулировании пока отказано. Таким образом, в отсутствие специальных норм, правоотношения, связанные с криптовалютами, должны регулироваться существующими общими нормами права.
Но, если криптовалюты подпадают под понятие цифровых прав, то право на что именно они предоставляют? Ни в действующих нормативных правовых актах, ни в законопроектах ответа на этот вопрос нет.
Цифровой финансовый актив – имущество в электронной форме, созданное с использованием шифровальных (криптографических) средств. Права собственности на данное имущество удостоверяются путем внесения цифровых записей в реестр цифровых транзакций. К цифровым финансовым активам относятся криптовалюта, токен.
Криптовалюта – вид цифрового финансового актива, создаваемый и учитываемый в распределенном реестре цифровых транзакций участниками этого реестра в соответствии с правилами ведения реестра цифровых транзакций.
Токен – вид цифрового финансового актива, который выпускается юридическим лицом или индивидуальным предпринимателем (далее – эмитент) с целью привлечения финансирования и учитывается в реестре цифровых записей (ст. 2 Законопроекта № 419059-7 «О цифровых финансовых активах»)
Чтобы понять, вспомним, что в основе функционирования криптовалют лежит вычислительный процесс («майнинг») для осуществления операций с базами данных («транзакции»).
Криптовалюта — это дериватив на оказание услуг по предоставлению вычислительных мощностей для проведения операций с распределенной децентрализованной базой данных.
Как дериватив на оказание услуг криптовалюта и обретает свою стоимость при обмене на другие ценности.
Базовым активом для криптовалюты как дериватива выступает оказание «майнером» услуг по производству вычислений на своем оборудовании. Вознаграждение за оказание услуг «майнер» получает в той же криптовалюте-деривативе.
Стоит обратить внимание, что происходит именно обмен, а не платежи или расчеты, так как криптовалюта деньгами не является. Расчеты, платежи возможны только в деньгах, другие «платежи» (в бытовом понимании этого слова) — это сделки с элементами договора мены.
Расчеты с участием граждан, не связанные с осуществлением ими предпринимательской деятельности, могут производиться наличными деньгами (статья 140) без ограничения суммы или в безналичном порядке.
Расчеты между юридическими лицами, а также расчеты с участием граждан, связанные с осуществлением ими предпринимательской деятельности, производятся в безналичном порядке. Расчеты между этими лицами могут производиться также наличными деньгами с учетом ограничений, установленных законом и принимаемыми в соответствии с ним банковскими правилами (ст. 861 ГК РФ)
По договору мены каждая из сторон обязуется передать в собственность другой стороны один товар в обмен на другой.
К договору мены применяются соответственно правила о купле-продаже (глава 30), если это не противоречит правилам настоящей главы и существу мены. При этом каждая из сторон признается продавцом товара, который она обязуется передать, и покупателем товара, который она обязуется принять в обмен (ст. 567 ГК РФ)
В отличие от платежных систем в криптовалютах денежные средства предварительно никому и никем не вносятся и не выдаются по требованию.
Электронные денежные средства — денежные средства, которые предварительно предоставлены одним лицом (лицом, предоставившим денежные средства) другому лицу, учитывающему информацию о размере предоставленных денежных средств без открытия банковского счета (обязанному лицу), для исполнения денежных обязательств лица, предоставившего денежные средства, перед третьими лицами и в отношении которых лицо, предоставившее денежные средства, имеет право передавать распоряжения исключительно с использованием электронных средств платежа (п. 18 ст. 3 ФЗ от 27.06.2011 № 161-ФЗ)
С учетом понимания криптовалют как дериватива на оказание услуг, понятия «коин» и «токен», используемые в профессиональной лексике деятелей «криптоиндустрии», становятся тождественными.
Интересно также, что когда говорят, например, о фьючерсах на биткойн, то, получается, имеются в виду уже «деривативы на деривативы».
Если при операциях с криптовалютами происходит создание, купля-продажа и обмен деривативами на оказание услуг, то кто является сторонами этих сделок и как они заключается? Кто управляет криптовалютой? Кому она принадлежит?
Каждая криптовалютная система является краудсорсинговым проектом, таким как всем известные Wikipedia, Greenpeace, разработка свободного программного обеспечения Linux, Mozilla и т.п. Руководство и организационная структура при этом отсутствуют. Единожды запущенный процесс поддерживается за счет участия различных сторонников, добровольцев, волонтеров, в основном «майнеров». Связанные с таким проектами организации, например Bitcoin Foundation, выполняют лишь исследовательские, координирующие функции. Стороной сделок с криптовалютами они не выступают. Сделки совершаются непосредственно владельцами криптовалют-деривативов.
В действующем российском законодательстве отдельных регулирующих норм для таких ситуаций не предусмотрено. По аналогии можно обратить внимание на:
— возможность конклюдентного заключения договора, когда воля выражается не устно и не письменно, а в самом поведении лица;
— договоры присоединения;
— возможность совершения сделок с использованием только программного обеспечения и средств связи;
— самоисполняемые сделки («автоплатежи», «смарт-контракты»);
— общественные объединения, которые не требуют создания юридического лица и участие в которых осуществляется непосредственно, без «формализма».
Сделка, которая может быть совершена устно, считается совершенной и в том случае, когда из поведения лица явствует его воля совершить сделку (п. 2 ст. 158 ГК РФ)
Договором присоединения признается договор, условия которого определены одной из сторон в формулярах или иных стандартных формах и могли быть приняты другой стороной не иначе как путем присоединения к предложенному договору в целом (ст. 428 ГК РФ)
Письменная форма сделки считается соблюденной также в случае совершения лицом сделки с помощью электронных либо иных технических средств, позволяющих воспроизвести на материальном носителе в неизменном виде содержание сделки, при этом требование о наличии подписи считается выполненным, если использован любой способ, позволяющий достоверно определить лицо, выразившее волю (п. 1 ст. 160 ГК РФ)
Условиями сделки может быть предусмотрено исполнение ее сторонами возникающих из нее обязательств при наступлении определенных обстоятельств без направленного на исполнение обязательства отдельно выраженного дополнительного волеизъявления его сторон путем применения информационных технологий, определенных условиями сделки (п. 2 ст. 309 ГК РФ)
Под общественным объединением понимается добровольное, самоуправляемое, некоммерческое формирование, созданное по инициативе граждан, объединившихся на основе общности интересов для реализации общих целей, указанных в уставе общественного объединения (далее — уставные цели).
Право граждан на создание общественных объединений реализуется как непосредственно путем объединения физических лиц, так и через юридические лица — общественные объединения (ст. 5 ФЗ от 19.05.1995 № 82-ФЗ)
Скажете Вы. Общеизвестные вещи, трюизмы, в какой-то странной интерпретации. Проще и удобнее представлять, что криптовалюта это такие цифровые «монетки», которые покупаются и продаются на биржах, и которыми можно за что-нибудь заплатить как обычными деньгами. А «монетки» эти сначала ничьи, их никто не делает, их находят как золото в горах или потом покупают.
Но криптовалюты уже вышли за рамки увлечения компьютерных гиков и сторонников маргинальных экономических теорий. Секьюритзация и создание цифровых деривативов («токенизация») являются важными тенденциями в современной экономике. «Токенизируют» все: золото, нефть, кредиты, картины и т.д. и т.п.
Движение денег сменилось обменом информацией о наличии денег.
Одной из граней этих процессов возможно и стало появление криптовалют.
Дериватив, производный финансовый инструмент — договор (контракт), по которому стороны получают право или обязуются выполнить некоторые действия в отношении базового актива.
Секьюритизация — финансовый термин, означающий одну из форм привлечения финансирования путем выпуска ценных бумаг, обеспеченных активами, генерирующими стабильные денежные потоки.
Финансиализация — все большее насыщение экономического оборота денежными, финансовыми инструментами, виртуальным капиталом, а на микроуровне – тенденция превращения все большей части товарных и финансовых активов в ликвидные финансовые инструменты, с повышением торговых оборотов по ним, многократно превышающим объемы потребления.
В связи с этим, необходимо иметь четкое представление о том, какими нормами права следует руководствоваться. Оперирование литературными штампами о «цифровых деньгах» и «монетках» не способствует пониманию сути правоотношений и не соответствует масштабам ресурсов, которые вовлекаются в финансиализированную, «виртуальную» экономику. Это и послужило причиной написания статьи.
Часть цитат из нормативных правовых актов приведена в редакциях с изменениями, еще не вступившими в силу.
Целевой аудиторией публикации являются как юристы, так и вообще эрудированные люди.
Ниже небольшой опрос для изучения Вашего мнения об идее, содержащейся в публикации.
Что значит токен не является законным
Монеты или токены, и чем они отличаются от криптовалюты

В около-криптовалютной тематике можно встретить разные термины, например, “монеты”, “койны”, «криптомонеты», “токены”, “криптовалюта” и др. При этом зачастую они употребляются как синонимы. Несмотря на то, что всё это очень близкие по смыслу понятия из одной сферы, все таки разница между ними есть. Давайте разберёмся.
Но прежде, чем углубиться в семантику и терминологию, следует начать с описания системы, в которой эти термины одновременно присутствуют и без которой они не имеют смысла.
Блокчейн
Блокчейн — это цифровая технология, алгоритм построения распределенного реестра данных, в ходе реализации которого информация записывается последовательно в цепочку блоков (отсюда и название). Важное свойство технологии заключается в необратимости этих записей. Алгоритм построения цепочки основан на криптографии. Каждый следующий блок содержит собственный специальный код (хеш-сумма) и код предыдущего блока. Хеш-сумма является результатом выполнения хеш-функции и жёстко детерминирована, то есть каждому уникальному аргументу функции соответствует единственное значение функции (хеш). Каждый следующий записываемый в цепочку блок данных учитывает хеш предыдущего блока, таким образом после записи очередного блока в цепочку, изменить какую-либо информацию в блокчейне в предыдущих блоках уже будет невозможно. Алгоритм просто не принял бы такие изменения, так как поменялась бы хеш-сумма изменяемого блока, а следовательно и все хеш-суммы последующих блоков, даже если они в свою очередь не менялись.
Еще одно важное свойство технологии блокчейн — децентрализация. Обеспечение криптографических вычислений, во-первых, невозможно на одном компьютере при определенном размере сети, не хватит мощности, или транзакции (записи в блокчейне) будут обрабатываться очень долго, что обнулит все преимущества технологии и сделает её использование бессмысленной. А во-вторых, использование множества компьютеров, не связанных между собой, гарантирует устойчивость блокчейна от взлома. Подсунуть “левый” блок системе не получится, так как блокчейн одновременно присутствует на всех компьютерах сети, и сеть просто отвергнет его, как ошибочный. Это называется консенсус 51%. Для того, чтобы система приняла блок, с ним должны быть согласны более 50% компьютеров в сети. Теоретически атака 51% возможна, но на практике её вероятность ничтожно мала.
Криптовалюта
Я не случайно сделал это отступление про базовую технологию блокчейн. Для поддержания сети в рабочем состоянии, для обеспечения большого количества транзакций (у некоторых блокчейнов теоретическая пропускная способность достигает десятков и сотен тысяч транзакций в секунду) необходимы огромные вычислительные мощности, то есть множество компьютеров (майнеров). Как уже упоминалось выше, смысл технологии в децентрализации, то есть разные участники, не связанные между собой, в совершенно разных географических локациях должны делегировать вычислительные мощности своего оборудования системе. Очевидно, чтобы такая система заработала, у участников должна быть мотивация к ней присоединиться.
Здесь и появляется криптовалюта, которой блокчейн делится с майнерами/валидаторами за их участие, то есть обеспечение работы сети. Каждый новый записанный в сеть блок приносит определенную награду и мотивирует участников работать дальше.
Итак, криптовалюта — это собирательный термин, описывающий любой цифровой способ передачи ценности. Она виртуальна, существует только в блокчейне и как часть этого блокчейна. Владеть криптовалютой — значит иметь записи в блокчейне о транзакциях, которые свидетельствуют о наличии какого-то количества единиц криптовалюты (подробнее процесс владения криптовалютой описан в этой статье). В процессе своего развития криптовалюта принимала разные формы, поэтому сегодня мы имеем несколько разных терминов, которые используются в качестве синонимов понятия «криптовалюта». По факту все они являются разновидностями криптовалюты, различающиеся по форме (техническим особенностям). Давайте разберем их подробнее.
 Условная схема типологии криптовалют
Монеты
Монеты (другие названия: койны, криптокойны, криптомонеты) — это криптовалюты, имеющие собственный блокчейн. Как правило они создаются сетью в результате майнинга, но могут быть предусмотрены также и другие варианты эмиссии, всё зависит от алгоритмов, заложенных создателями блокчейна. В частности, например, при старте блокчейна Bitcoin 1 млн. моент был выделен сразу без майнинга и размещен на кошельке, ассоциируемым с Сатоши Накамото (псевдоним), предполагаемым создателем биткоина. К слову сказать, этот кошелёк “спящий», с него за всю историю сети пока еще ни разу не совершалось никаких транзакций.
Многие компании и некоторые государства проводят эксперименты по внедрению криптовалют (монет) в свою платёжную инфраструктуру. Серьёзные перспективы так называемого масс эдопшена весьма сомнительны, но работа и попытки в этом направлении не останавливаются.
Монеты, имея под собой сильный фундамент в виде блокчейна, воспринимаются сообществом, как наиболее универсальный и надежный вид криптовалюты. В связи с этим при прочих равных условиях ликвидность монет на биржах как правило выше, торговых пар к монетам — больше, потенциал спроса — сильнее.
При этом монеты в сравнении с другими видами криптовалют имеют меньший потенциал с точки зрения функциональности, так как ограничены изначальными алгоритмами блокчейна, которые нельзя поменять в любой момент, “когда захочется”. С другой стороны монеты среди других видов криптовалют обладают самым высоким потенциалом стать альтернативным платежным средством.
Наиболее популярные на момент написания статьи блокчейны и их монеты: Bitcoin (BTC), Etherium (ETH), Cardano (ADA), Polkadot (DOT), Cosmos (ATOM), Litecoin (LTC), Tron (TRX), и др. Иногда разделяют “базовые» монеты (BTC, XMR, DASH) и “платформенные” (ETH, DOT, ATOM), то есть те, которые являются нативными для блокчейнов-платформ, на базе которых строятся другие проекты.
Токены
Токен в переводе с английского “жетон”, “символ” — это разновидность криптовалюты, которая не имеет собственного блокчейна. Они создаются разными проектами на базе других уже существующих блокчейнов, которые функционально предоставляют такие возможности. Токен — это подтверждение права участника на какую-либо активность, предусмотренную в рамках проекта. Для лучшего понимания можно привести такой пример: проездной билет — это токен компании, оказывающей вам услуги перевозки. В этом смысле токены гораздо менее универсальны, чем монеты, так как основной спрос на них создается внутри проекта и поддерживается бизнес- и маркетинговым потенциалом материнского проекта, выпустившего свои токены.
Токены не майнятся, эмиссия происходит как правило сразу (100% токенов) при запуске проекта и может предусматривать различные сложные алгоритмы разблокировки и попадания этих токенов в распоряжение комьюнити. Подробнее об этом читайте в отдельной статье про токеномику.
Токенов существует огромное множество (тысячи), так как создаются они гораздо проще, чем монеты (не нужен запуск полноценного блокчейна), и, так как потенциально в создании собственного токена заинтересована любая компания, в планах которой работа с цифровыми активами. Токены сложно классифицировать, ввиду того, что каждый новый проект решает специфические бизнес-задачи, имеет собственные паттерны взаимодействия с участниками, стратегии стимулирования их активности и свои особенности маркетинга. Тем не менее можно выделить следующие крупные сегменты:
Утилитарные токены (utility tokens)
Они также называются иногда служебными токенами. Представляют собой ресурс, обеспечивающий право на активность внутри проекта. Проще говоря — это виртуальная валюта внутри отдельно взятой компании или сервиса. Эмиссия контролируется компанией (командой проекта). Большая часть токенов на рынке относится именно к этому сегменту.
Токены предоставляют владельцам различные возможности, например:
- токены AXS дают право голосовать за будущее развитие игрового процесса в игре Axie Infinity
- токен BAT служит средством обмена между участниками платформы Basic Attention Token (рекламодатели, издатели, пользователи)
- SC позволяет оплачивать услуги хранения информации в сети Sia
- GNT нужен для использования приложения Golem DApp и так далее
Иногда этот сегмент делят на подсегменты: служебные токены, товарные токены и токены приложений (аппкойны).
Инвестиционные токены (security tokens)
Представляют собой цифровые аналоги акции или пая. Они дают право на получение доли от прибыли компании, токенизирующей свои активы или деятельность. То есть инвестиционный токен имеет цифровую привязку к реальным активам. Такая схема применяется обычно венчурными фондами, это позволяет им резко увеличить присутствие, выйдя одномоментно онлайн на все географические рынки сразу. Цена таких токенов более стабильна, но ликвидность как правило ниже. В качестве примеров можно привести BCAP — токен венчурного фонда Blockchain Capital, инвестирующего в технологические компании, связанные с разработками в области блокчейна, а также токены tZero, SPICE (одноименных венчурных фондов) и другие.
Сырьевые токены (asset-backed tokens)
Эти токены являются некоторой разновидностью инвестиционных токенов и представляют собой способ оцифровки прав владения реальными активами. Из существующих инструментов фондового рынка больше всего сырьевые токены похожи на бессрочные фьючерсы. В качестве примеров можно привести PETRO (токен обеспечен 1 баррелем нефти) или PAXG (эквивалент одной тройской унции золота). Использование таких токенов затруднительно и весьма ограничено, так как вопрос взаимодействия криптовлютных активов на сегодняшний день практически ни в какой юрисдикции не соотнесен правовым образом с реальными активами.
Стейблкойны
Популярные токены USDT и USDC формально могут быть отнесены к сырьевым токенам, так как представляют собой эквиваленты доллара США, но чаще для удобства они выделяются в отдельную группу “стейблкойны” (от английского stable — стабильный, имеется ввиду цена 1USDT=1USDC=1USD). Являются наиболее ликвидными из всех других токенов, так как позволяют в мире криптовалютных абстракций начертить координатное пространство ценности. Они решают вопрос соотнесения стоимости различных криптовалютных активов с традиционной фиатной валютой USD.
Невзаимозаменяемые токены (NFT)
NFT (non-refundable tokens) — это уникальные токены (каждый существует в единственном экземпляре), представляют собой своеобразный цифровой сертификат владения тем или иным активом. Активами выступают цифровые объекты, имеющие по мнению сообщества определенную ценность, которая выражена в стоимости того или иного NFT-токена в паре к другим валютам или криптовалютам.
Концепция NFT во многом представляет из себя абстракцию, так как не регулируется никакими областями права, и имеет спорный потенциал применимости. Тем не менее сегодня любой желающий может оцифровать графическое изображение чего-либо, выпустив соответствующий NFT-токен (подтверждающий «право» автора на это изображение). Возможно технология получит активное развитие, когда и если широкое рыночное применение получит концепция meta-вселенных, что также в свою очередь сегодня вызывает определенные сомнения.
Тем не менее рыночные механизмы работают, эффект хайпа, ажиотажного спроса и желание обладания чем-то эксклюзивным никто не отменял. На скриншоте ниже популярная коллекция BAYC (Bored Ape Yacht Club). Обратите внимание на цену каждой такой «картинки», они номинированы в эфирах (ETH). На момент написания статьи средняя эквкивалентная цена одного такого NFT в долларах США составляет 90 000.
 NFT из коллекции BAYC
Заключение
Bitcoin появился в далеком 2009 году и на тот момент являлся единственной криптовалютой. Сегодня на рынке существуют тысячи различных криптовалют. Они различаются по функциональности, применимости, целеназначению, рыночному потенциалу, ну и конечно, по цене. Каждый новый появляющийся на рынке проект эмитирует собственную криптовалюту, обладающей специфической токеномикой, и обеспечивающую активность пользователей внутри проекта. Если вы недавно на рынке и хотите начать инвестировать, будьте предельно внимательны. В момент написания статьи рынок находится в медвежьей фазе, то есть цены активов снижаются. Учитывая, что за криптовалютой не стоит никаких реальных активов вроде золота, а есть только алгоритмы и IT-технологии, которые многие участники даже не до конца понимают, падение цены в медвежьей фазе может составлять до 99,(9)%. Поэтому возможно для инвестиций сейчас не лучшее время. Но если вы твёрдо настроены, то подходите к выбору криптовалюты системно. О том, как это делать, есть отдельная статья, «как найти криптовалюту, цена которой может вырасти в несколько раз».
Выбираем токен для налоговой. Какие бывают и чем отличаются?
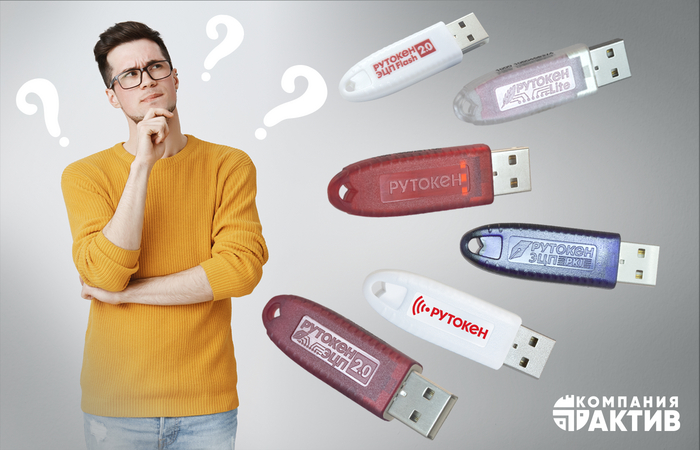
С начала 2022 года, в соответствии с требованиями регулятора, УЦ ФНС России и его Доверенные лица стали единственным местом, где можно получить квалифицированную электронную подпись (сокращенно КЭП) руководителям юридических лиц, индивидуальным предпринимателям и нотариусам. Сделать это можно бесплатно, предоставив приобретенный ключевой носитель (подробнее о нем мы рассказываем в нашем посте), который соответствует требованиям ФСТЭК и ФСБ, а также, при необходимости, предъявив документы, подтверждающие подлинность носителя.
Какой же токен нужен для налоговой?
Перед получением квалифицированного сертификата в операционном зале УЦ ФНС или в одном из Доверенных лиц УЦ ФНС необходимо выбрать ключевой носитель (он же токен). Соответствовать он должен следующим требованиям:
1. Имеет действительный сертификат ФСТЭК России или ФСБ России (см. тонкости по сертификации ниже).
2. Имеет форм-фактор USB-токен Type-A (для понимания — это формат разъема всем известной флешки). Известны случаи, когда УЦ соглашался выпустить сертификат на ключевой носитель с другим интерфейсом (USB Type-C, смарт-карта) с переходником на USB-A, однако никто не может вам этого гарантировать.
В линейке устройств Рутокен вы можете выбрать одну из двух моделей токенов:
— Рутокен ЭЦП 2.0 2100. Сертифицирован ФСБ России, подходит для получения квалифицированных сертификатов у Доверенных лиц УЦ ФНС России, в операционных залах налоговых органов, также рекомендован для получения квалифицированных сертификатов у Доверенных лиц УЦ ФНС России и подходит под требования ЕГАИС Росалкогольрегулирования;
— Рутокен Lite 64КБ. Сертифицирован ФСТЭК, подходит для получения квалифицированных сертификатов в операционных залах налоговых органов.
Более подробное сравнение моделей можно найти по ссылке.
Запомните, что ключевой носитель при приобретении защищен PIN-кодом по умолчанию, который затем обязательно нужно будет сменить на уникальный.
Также важно знать, что для решения бизнес-задач в госсистемах, согласно российскому законодательству для компаний и индивидуальных предпринимателей, необходима именно квалифицированная электронная подпись и никакая другая.
Немного о сертификации ключевых носителей
Федеральный закон “Об электронной подписи” 63-ФЗ требует для создания и проверки КЭП применения средств электронной подписи (СКЗИ), сертифицированных ФСБ.
Чтобы проще было запомнить:
— ФСТЭК России сертифицирует средство защиты информации (устройство).
— ФСБ России сертифицирует средство криптографической защиты информации (СКЗИ).
Таким образом, в случае с извлекаемыми ключами на Рутокен Lite, сгенерированными с помощью программного СКЗИ, в ФСБ должен быть сертифицирован именно программный криптопровайдер. А пассивный носитель Рутокен Lite в соответствии с Регламентом УЦ ФНС должен быть сертифицирован во ФСТЭК России.
В случае с неизвлекаемыми ключами на активном носителе Рутокен ЭЦП 2.0 2100, сертифицированным в ФСБ России должен быть сам носитель, так как при генерации ключей используется аппаратная криптография.
Также возможны варианты, когда Рутокен ЭЦП 2.0 2100 используется в качестве пассивного носителя с программным СКЗИ, которое должно быть сертифицировано в ФСБ или в качестве активного носителя совместно с программным СКЗИ (тогда сертификаты ФСБ должны быть и у токена, и у СКЗИ).
Про пассивные и активные ключевые носители мы рассказывали здесь.
Далее давайте рассмотрим токены для КЭП более детально и создадим пошаговую инструкцию по выбору ключевого носителя для налоговой и получения КЭП.
Какой же токен нужен в моей ситуации?
Выбор модели токена в зависимости от следующих факторов:
— Необходимость работы с ЕГАИС;
— Выбранное место получения квалифицированного сертификата (УЦ ФНС или Доверенные лица УЦ ФНС);
— Повышенный уровень безопасности, основанный на использовании неизвлекаемых ключей.
Если деятельность вашей организации связана с производством или реализацией этилового спирта, алкогольной и спиртосодержащей продукции (ЕГАИС Росалкогольрегулирование), то вам нужен Рутокен ЭЦП 2.0 2100, сертифицированный ФСБ.
Если вы планируете получать квалифицированный сертификат в одной из точек выдачи Доверенных лиц УЦ ФНС, то вам подойдет Рутокен ЭЦП 2.0 2100, сертифицированный ФСБ.
Если вы выбираете высокую степень защиты с помощью неизвлекаемых ключей на активном токене, то вам подойдет Рутокен ЭЦП 2.0 2100, сертифицированный ФСБ.
Если вы хотите получить извлекаемые ключи, созданные программным криптопровайдером, на пассивном токене, то вам подойдет Рутокен Lite, сертифицированный ФСТЭК.
И еще один важный момент! Если вы не профессионал в области информационных технологий, очень важно приобретать токены компаний, обеспечивающих качественную техподдержку в случае внештатной ситуации. Крупные производители ключевых носителей, таких как Рутокен, всегда на связи с клиентами по различным каналам коммуникаций.
Порядок получения квалифицированных сертификатов на USB-токене
После выбора модели токена и его приобретения (кстати, приобрести его можно и у Доверенных лиц ФНС), для получения квалифицированного сертификата вам остается сделать всего пару последовательных шагов. А именно, записаться и прийти на прием в операционный зал ФНС или посетить одну из точек выдачи из списка Доверенных лиц УЦ ФНС вашего региона. Для идентификации заявителя прийти для получения сертификата потребуется лично, захватив с собой при этом пакет документов (перечень есть на сайте ФНС): паспорт, СНИЛС, ИНН (свой и организации), ОГРН и ОГРНИП, а также, разумеется, сам токен и документацию к нему. Хотя некоторые Доверенные лица УЦ ФНС организуют сегодня и дистанционное получение КЭП. После этих незначительных усилий ваша единственная и неповторимая электронная подпись будет у вас в кармане — причем в прямом и переносном смысле!
Что такое токен ICO и почему это не совсем криптовалюта?

Слово «токен» получило огромное распространение после популяризации ИСО, но это не совсем криптовалюта, как думают многие. Предлагаю поподробнее узнать, чем особенны ИСО токены, что это такое и имеет ли данный актив ценность для инвестора.
Оглавление:
Что такое токен криптовалюты?
Удивительно, но понятие «токен» берет свое начало в далеком XVII веке и, конечно же, о криптовалютах речь в те времена не шла. Конец Средневековья ознаменовался не только возникновением культурного стиля барокко и постоянными войнами, но и потребностью в деньгах, которых катастрофически не хватало. Именно тогда английские купцы и нашли способ заменить официальные деньги их суррогатами.
Токен (в общем смысле этого слова) — заменитель денег, что-либо имеющее их ценность и выпускающееся частным образом. Токены существовали параллельно основной валюте и требовались лишь для того, чтобы восполнить нехватку этих самых официальных денежных единиц. Например, на территории России с царских времен использовались марки, которые имели ценность денег и являются ни чем иным, как токенами.
Возникновение криптовалют принесло термину «токен ИСО» не только новый смысл, но и новую популярность. Если отойти от исторической панорамы и говорить о токенах криптовалюты, то это также своего рода денежные заменители, но с довольно специфическими функциями.
- Могут выпускаться централизованно, как и обработка транзакций может вестись через сервера разработчика, то есть процесс полностью контролируем центром.
- На курс токена ICO влияет не только спрос, но и ряд других факторов.
- Токен всегда работает на «чужом» блокчейне — самый популярный «донор» в этом смысле знаменитый Эфириум.
Люди, которые употребляют слово «токен» в понимании термина «криптовалюта» нисколько не ошибаются и полностью правы в такой подмене понятий. Криптовалюта тоже в какой-то степени является заменителем денег — тут можно долго спорить, что это никакой не заменитель, а самые настоящие деньги нового поколения, но давайте смотреть правде в глаза, для многих — это больше высоколиквидный товар, чем единица платежа.

В то же время если речь идет о «токене криптовалюты» и «криптовалюте», тот и тут есть свои тонкости. Биткоин не является токеном криптовалюты и называть его так непростительно, тогда как большинство современных ICO-продуктов, возникших как токен по стандарту ERC20 на базе Эфириума, могут считаться криптовалютой в какой-то момент своего становления, тогда как в момент ICO назвать их криптовалютой по меньшей мере неуместно. Когда же токен перестает быть токеном и становится криптовалютой — в этой путанице попробуем разобраться далее.
Виды цифровых токенов
ICO с каждым днем стартует все больше, все они обещают что-то интересное и токены ICO выполняют различные функции. Одни из них играют роль внутренней валюты, другие — используются в качестве бонусов для своих держателей, а есть и такие, которые играют роль своеобразных акций. Тут уж все зависит от фантазии разработчика и специфики самого проекта, а прикладное применение и является основой классификации их на несколько основных групп.

Equity tokens
Если организаторы проекта предлагают нам покупать у них токены ICO, которые в дальнейшем будут приносить нам пассивный доход прямо у нас в кошельке, то дело мы имеем с Equity tokens. Это своего рода акции, подобные тем, которые имеют офлайн компании. Суть этого сводится к тому, что в них отражается ценность самой компании/проекта. Грубо говоря, покупая какую-то часть токенов, вы становитесь совладельцем проекта и получаете дивиденды за то, что инвестировали свои средства в проект на старте.
Utility tokens
Токены ИСО, имеющие внутреннюю ценность, носят название Utility tokens. Они обслуживают платформу и дают пользователю определенное преимущество в виде внутренней валюты, баллов или очков репутации, голосов и т.д.
Asset-backend tokens
Последняя группа токенов ИСО является наиболее специфической, так как больше направлена на офлайн-проекты, которые производят конкретные товары или услуги. Покупая у этого проекта, вы приобретаете конкретный товар в указанном количестве — это уже несколько модифицированный вариант краудфандинга, который больше напоминает непосредственную покупку ценностей, чем пустую инвестицию в идею.
Обеспечение токенов ICO
Один из наиболее сложных вопросов крипторынка состоит в обеспечении, так как многим пользователям не совсем понятно, как может быть вся система построена на доверии. В случае с токенами картина практически не отличается от криптовалют, за исключением типа токенов ICO под названием Asset-backend tokens. Если говорить конкретно об этих токенах, то да, они имеют подкрепление, ведь по сути представляют собой цифровой аналог или право на владение реальной материальной ценностью. Другие же не подкреплены чем-либо и если вы читаете соглашение при взаимодействии с ICO-проектами, то, наверняка, уяснили что по сути просто передаете средства организаторам, тогда как взамен вам ничего не обещается.
Как купить токены криптовалюты
Обзавестись токенами криптовалюты не так уж и сложно — их можно приобрести прямо в ходе первичной продажи, а если здесь не успели, то покупка может быть осуществлена через биржу. Но опять же, токены ICO, ставшие спекулятивным инструментом и выполняющие функцию платежной системы можно смело считать криптовалютами. Но вдаваться в размышления о сути вещей не будем, для нас же эта суть неизменна, ведь и они, и крипта нам нужны, чтобы заработать.

Купить токены ICO
В наше время запускается предостаточно ICO-проектов и вы можете выбрать любой на свой вкус и кошелек. Для инвестора в первичное размещение токенов ИСО нет никаких границ — ни национальных, ни географических, ни даже возрастных — купить может даже младенец, если у него есть деньги и он умеет пользоваться интернетом.
Но не стоит горячиться и бросаться на встречу первому попавшемуся проекту — среди ICO очень много скамных ресурсов, которые прекратят свою деятельность как только соберут кассу. Поэтому стоит очень тщательно подойти к выбору ICO криптовалют, но и даже при самом щепетильном отборе вы очень рискуете — риски соотносимы доходности, а она, в случае успеха, может достигать нескольких сотен и даже тысяч процентов.
Биржи криптовалют
Молодые ИСО токены, которые только стартовали можно встретить не на каждой бирже. Многие площадки слишком дорожат своей репутацией, а потому не добавляют никаких сомнительных коинов, а монеты на старте — поголовно сомнительные. Более активно токены после ICO стартуют на известной свалке бирже YoBit, которая знаменита своим желанием добавлять все, что добавляется, а так же на молодой и перспективной (с недавних времен и самой крупной) площадке Бинанс. Но есть биржи со специфической позицией на счет токенов — о них кратко вспомним далее.

Kraken
Кракен — крупная и уважаемая биржа, но относится к токенам ICO она не очень приветливо (да и многих популярных монет на Kraken нет, например, даже криптовалюта IOTA туда еще не добралась). Площадка известна тем, что отдает наибольшее преимущество только монетам с репутацией или большими перспективами, здесь нашли свою обитель лучшие криптовалюты, поэтому встретить там какие-либо токены после их запуска не так-то просто. Тем не менее на Kraken представлены токены EOS, Tether, Augur, Gnosis, Iconomi.
Bitfinex
Битфинекс является одной из крупнейших бирж и количество торгуемых на ней пар превышает 70. Токены биржа добавляет с большей охотой, чем Кракен, на ней можно купить и продать Tether, OmiseGO, EOS, Status, Golem, Santiment Network Token, Qtum и др.
HitBTC
На момент написания статьи на HitBTC количество торговых пар достигло 378. Конечно же, обменник криптовалюты торгует токенами ИСО, причем в большом количестве. Наибольшей популярностью на ней пользуются TRON, Ardor, Lisk, Verge, EOS, криптовалюта Дисент и огромное количество других монет, которые торгуются в разных парах. Настоящая биржа токенов, на которой и инвестору, и трейдеру предоставлено множество возможностей для заработка.
Что делать с токенами после ICO?
Покупаются токены ИСО с одной целью и это вовсе не благородное стремление помочь перспективному проекту. Тут руководством выступает только желание заработать и, по логике вещей, главное, что мы можем делать с токенами — их продать и получить профит. Вопрос только в том, когда это сделать наиболее выгодно, ведь некоторые токены имеют пиковую стоимость сразу после выхода на биржу, а другие — растут в перспективе. Определить, когда же стоит сливать токены, просто невозможно, остается лишь рисковать, причем уровень риска чрезвычайно высок.

Кроме продажи, токены можно использовать и по их прямому назначению — оплачивать за их счет услуги, товары, получать те возможности, которые аналог денег готов вам предоставить.
Бесплатные токены
Самая интересная тема — получение токенов ИСО абсолютно бесплатно. Это вовсе не развод и не шутка в стиле как заработать биткоин без усилий, практически каждый из проектов отдает какую-то часть своих «монеток» за различную помощь ICO.

Она для каждого проекта своеобразна и может не требовать практически никаких усилий или очень даже активных. Как заработать токены? Сделать это может любой желающий, все что требуется:
- Привлечение участников посредством демонстрации своей реферальной ссылки.
- Техническая помощь — разработка приложений, кошельков и т.д.
- Пиар проекта — раскрутка в соцсетях, на форумах, написание статей.
- Перевод white papers и сайта на различные языки.
- Есть и совсем отчаянные разработчики, которые готовы раздавать токены просто за регистрацию.
Уже после успешного сбора средств бесплатные токены ICO находят своих владельцев, а после того как попадут на биржу вы сможете продать токен, курс в рублях и долларах в этом случае вас должен волновать мало — продажа, чаще всего ведется в биткоинах и эфирах.
Как заработать на токенах криптовалют
Заработок на ИСО токенах в последнее время обрел большую популярность, но получить прибыль на инвестициях в них не так просто, как кажется на первый взгляд — недостаточно просто иметь деньги и купить токены ICO. Далеко не каждому удается сорвать куш, приобретая монеты, но те счастливчики, которым повезет, имеют шанс стать сказочно богатыми. Ведь продают токены за сущие копейки, тогда как на биржах цена может существенно возрастать, давая десятки тысяч процентов.

Надеюсь, что в скором времени сфера ICO получит должное регулирование, что позволит выходить на старт действительно качественным проектам, а мусор будет отсеиваться. В этом случае сферу токенов ждет большое будущее, а нас — хорошая возможность для заработка. Удачных вам инвестиций!
Что значит токен не является законным
Когда компания решает привлечь инвестиции на развитие, она выпускает токены — этот процесс называется ICO. Выпускаемые токены могут носить разные функции. Например, если это ICO криптовалюты, инвесторы покупают токены-жетоны, которые в будущем могут вырасти в цене.
Также выпускаются токены-акции — аналог традиционных акций, который будет приносить инвестору дивиденды. Существуют и кредитные токены, которые компания использует как займы, а инвесторы получают с них процентный доход от суммы, которую они потратили.
Получается, что токены ICO представляют собой некое обязательство перед владельцем токена о предоставлении ему чего-либо взамен вложенных фиатных денег или криптовалют.
Токен и криптовалюта — что это такое и в чём разница?
Токены, которые используются в ICO, ничего общего с криптовалютами не имеют, если это, конечно, не ICO новой криптовалюты.
Криптовалюта — это внутренняя расчётная единица публичного блокчейна.
Токены — это цифровой актив, который инвестор получает от компании в обмен на деньги.
Криптовалюту добывают с помощью майнинга, а эмиссию токенов производит тот, кто их выпустил. Но самое главное различие токена и криптовалюты в том, что у токена нет блокчейна и кошелька, а у криптовалюты есть.
Чем отличается токен от криптовалюты?
Для чего нужен токен ICO?
ICO запускается для того, чтобы поднять денег. Взамен на них предлагается токен, выполняющий функцию контракта, по которому владельцу предоставят что-то взамен. Это значит, что инвестор покупает за криптовалюту или фиатные деньги право на получение заранее определённных плюшек. Каких именно — зависит от того, что стартап предлагает взамен.
Распределение токенов в ICO
Почти все ICO проходят одинаково: организаторы публикуют адрес кошелька и просят прислать на него деньги, а после окончания сбора средств отправляют на кошельки инвесторов цифровые акции. Распределяется заранее определенное количество токенов пропорционально вложенным деньгам среди покупателей.
Как купить токены ICO
Купить токены можно через биржи, с рук или в ходе ICO. Узнать о предстоящих или активных ICO можно здесь и здесь. Иногда для участия нужно зарегистрироваться на сайте, иногда поставить галочки для согласия на условия.
Где купить токены ICO после ICO
После ICO токены торгуются на биржах, где меняются в цене, причём рост цены ничем не гарантирован. Инвесторы могут ввести свои токены на биржу и обменивать их на другие криптоактивы или традиционные валюты, получая в случае роста стоимости токенов прибыль.
Как продать токены ICO
Покупая токены, инвесторы хотят получить выгоду от дальнейшей продажи или воспользоваться ими по прямому назначению, получив услуги, взамен на которые приобретались цифровые акции. Продать свои токены можно там же, где и приобрести — биржа или заинтересованный покупатель.
Выпуск токенов ICO
Существуют специальные платформы для выпуска токенов. Одни из популярных — Ethereum, Waves, NEM, EOS и KickICO. У каждой свои преимущества: например, у Ethereum самая большая аудитория — 5 млн пользователей, у Waves высокая скорость выпуска токенов, а у KickICO встроенные инструменты для проведения ICO. Поэтому следить за появлением новых токенов можно и на платформах, где сидят ICO-шники.
Покупать токены или не покупать?
Ответа на этот вопрос нет, но есть актуальная для всех высокорискованных инвестиций рекомендация – вкладывать в ICO стоит только ту сумму, которую вы готовы потерять.
NFT и иные токены: право на запись и право из записи
Не так давно на рассмотрение Госдумы был передан законопроект, основная идея которого состояла в том, чтобы включить в число объектов интеллектуальных прав «невзаимозаменяемый токен уникального цифрового актива (изображений, видео или другого цифрового контента или актива) в виде невзаимозаменяемых данных, хранящихся в системе распределенного реестра (системе блокчейн)» 1 . Этот законопроект получил массу критических отзывов и (хотелось бы надеяться) был «заморожен».
Вместе с тем представляется не только интересным, но и практически значимым вопрос о том, что собой представляет NFT, когда он удостоверяет права на уникальные цифровые объекты. Поэтому для получения ответа на него было проведено исследование, которое захватило и проблематику сходства токенов с бездокументарной ценной бумагой, с чего, собственно, и начинается данная статья.
Отличительной особенностью классической ценной бумаги, оформляемой на бумажном носителе (документарная ценная бумага), всегда признавалась ее двойственная правовая природа. Эта двойственность проявляется в возникновении, с одной стороны, вещного права на саму ценную бумагу как на материальный предмет, имеющий экономическую значимость («право на бумагу»), и с другой стороны, – прав, подтверждаемых этой ценной бумагой («права из бумаги»), к которым традиционно относили, в частности, право на получение вексельной суммы или дивидендов, или купонных выплат по облигации и проч. Причем в качестве общего правила признается, что «право из бумаги следует за правом на бумагу», то есть владелец ценной бумаги (тот, кто обладает «правом на бумагу») обладает и «правом из бумаги».
Появление ценных бумаг в бездокументарной форме потребовало переосмысления целого ряда сложившихся постулатов теории ценных бумаг.
Прежде всего само по себе возникновение «бездокументарной» формы ознаменовало принципиальную модификацию закрепления прав. Если в классическом варианте «права из бумаги» фиксировались в документе (бланке), то бездокументарная ценная бумага предполагает подтверждение таких прав в электронной форме – путем внесения учетной записи в систему ведения реестра владельцев ценных бумаг или записи по счету депо (в случае депонирования ценных бумаг). То есть бездокументарная ценная бумага удостоверяет права правообладателя посредством записи в соответствующей компьютерной программе / информационной системе, не требуя обязательного «бумажного» подтверждения.
С учетом того, что бездокументарная ценная бумага не имеет телесной формы, исключена возможность возникновения на нее права собственности, которое отечественная цивилистическая доктрина допускает только в отношении вещей (материальных предметов). В связи с этим Е.А. Суханов отмечает, что попытка квалифицировать бездокументарные ценные бумаги в качестве особых «бестелесных вещей» с целью распространения на них режима объектов вещных прав «окончилась закономерной неудачей».
Отсутствие у бездокументарных ценных бумаг материальной формы, позволило некоторым ученым усомниться в том, что анализируемые объекты вообще следует относить к числу ценных бумаг. Например, В.А. Белов в 2001 году писал, что «под ценными бумагами как объектами гражданских правоотношений можно понимать только документы, но не воплощенные в них субъективные гражданские права». Ставя во главу угла именно документ (и, соответственно, «право на бумагу»), правоведы не усматривали за бездокументарными ценными бумагами свойства ценной бумаги в ее классическом понимании, делая вывод о том, что «бездокументарные ценные бумаги, вопреки своему названию, ценными бумагами не являются». Вследствие этого звучали предложения рассматривать бездокументарные ценные бумаги как совершенно новый объект гражданских прав.
В то же время сформировалась и другая позиция, в рамках которой понимание бездокументарных ценных бумаг связывалось в первую очередь с подтверждаемым ими правом (то есть «правом из бумаги»). Иными словами, акцент предлагалось сместить «с документа, удостоверяющего права, на сами эти права, как основную «ценность» ценной бумаги». В связи с этим в проекте Концепции развития законодательства о ценных бумагах (2009) подчеркивалось: «…представляется нецелесообразным исключать такого рода права из круга ценных бумаг и рассматривать их как объекты иного рода, поскольку, с нашей точки зрения, превалирующее значение должно быть отдано характеру прав, а не способу их фиксации. Такое исключение, хотя и может быть оправдано с теоретической точки зрения, на практике может привести к масштабной и коренной ломке значительного массива нормативных актов, имеющих широкое и повседневное применение. В связи с этим целесообразно сохранить в качестве родового понятие «ценные бумаги», имея в виду, что оно должно охватывать как классические ценные бумаги, так и права, зафиксированные посредством записей по счетам».
Изложенное нашло отражение не только в обновленной редакции ст. 128 Гражданского кодекса в которой документарные ценные бумаги отнесены к вещам, а бездокументарные – к имущественным правам, но и в других статьях кодекса: «Теперь закон четко различает обычные ценные бумаги как документы (абз. п. 1 ст. 142 и ст. 143.1 ГК РФ), то есть вещи, и «бездокументарные ценные бумаги» как обязательственные и иные права (абз. 2 п. 1 ст. 142 ГК РФ)».
В российской юридической литературе обращалось внимание на то, что «с исчезновением документа, бланка ценной бумаги исчезает двойственность ценной бумаги: остается только «право из бумаги». Это подтверждают и упомянутые положения ст. 128, 142 ГК РФ, в которых бездокументарные ценные бумаги определены достаточно однолинейно – как имущественные права.
Соглашаясь с тем, что в отношении бездокументарной ценной бумаги нет оснований говорить о «праве на бумагу», нельзя вместе с тем не замечать неоднородность правоотношений, которые возникают по поводу бездокументарных ценных бумаг. Раскрывая этот тезис, нужно указать следующее.
Подтверждением классических «прав из бумаги», как указывалось выше, признается сама документарная ценная бумага – документ, удостоверяющий соответствующее право требования ее владельца. При этом способ легитимации лица, которое управомочено требовать исполнения по бумаге от обязанного лица, различается в зависимости от вида ценной бумаги.
Самой простой является легитимация лица, управомоченного требовать исполнения по предъявительской ценной бумаге: в соответствии с п. 2 ст. 143 ГК РФ эта ценная бумага сама по себе подтверждает право ее владельца требовать исполнения по ней. Иными словами, удостоверенное предъявительской ценной бумагой право может осуществить любое лицо, предъявившее эту бумагу, что и предопределило ее название – «ценная бумага на предъявителя».
Удостоверенные ордерной ценной бумагой права управомочено осуществлять то лицо, на имя которого выдана эта бумага либо к которому она перешла по непрерывному ряду передаточных надписей – индоссаментов (п. 3 ст. 143 ГК РФ). То есть здесь легитимация управомоченного лица предполагает установление тождества владельца ценной бумаги с лицом, которое обозначено в тексте бумаги либо индоссаменте. ценной бумагой права управомочено осуществлять то лицо, на имя которого выдана эта бумага либо к которому она перешла по непрерывному ряду передаточных надписей – индоссаментов (п. 3 ст. 143 ГК РФ). То есть здесь легитимация управомоченного лица предполагает установление тождества владельца ценной бумаги с лицом, которое обозначено в тексте бумаги либо индоссаменте.
Права, удостоверенные именной ценной бумагой, могут принадлежать как лицу, на имя которого эта бумага была выдана, так и иным лицам, «права из бумаги» которых подтверждены одним из трех способов, поименованных в п. 4 ст. 143 ГК РФ. Для легитимации владельца такой бумаги необходимо совпадение лица, требующего исполнение, с лицом: 1) имя которого указано в бумаге; 2) которое стало владельцем бумаги на основании непрерывного ряда уступок требования (цессий); 3) данные о котором как владельце ценных бумаг имеются в соответствующих учетных записях в реестре.
Аналогичный последнему способу используется и для легитимации обладателя прав из бездокументарных ценных бумаг, однако (в отсутствие самого бланка ценной бумаги) речь здесь должна вестись не о владельце, а о правообладателе бездокументарных ценных бумаг, что подтверждает п. 6 ст. 143 ГК РФ. Таким образом, легитимация лица, управомоченного требовать от обязанного лица исполнения по бездокументарной ценной бумаге, предполагает установление тождества лица, заявившего такое требование, с лицом, которое в соответствующих учетных записях указано в качестве правообладателя ценной бумаги, или иным лицом, которое в соответствии с законом осуществляет эти права (абз. 2 п. 1 ст. 149 ГК РФ).
Важно заметить, что правопорождающим юридическим фактом применительно к бездокументарным ценным бумагам становится специальное решение или иной акт о выпуске ценных бумаг. И только лишь затем права, составляющие бездокументарную ценную бумагу, могут быть учтены в соответствующем реестре, что оформляется учетными записями. Это находит прямое отражение в определении бездокументарных ценных бумаг, под которыми в п. 1 ст. 142 ГК РФ признаются «обязательственные и иные права, которые закреплены в решении о выпуске или ином акте лица, выпустившего ценные бумаги в соответствии с требованиями закона, и осуществление и передача которых возможны только с соблюдением правил учета этих прав в соответствии со статьей 149 настоящего Кодекса (бездокументарные ценные бумаги)».
Несмотря на то что в ст. 128, пп. 1 ст. 142 ГК РФ бездокументарные ценные бумаги понимаются исключительно как имущественные права, нельзя не заметить, что в связи с ними возникают по меньшей мере две основных разновидности правоотношений, которые различаются по содержанию и субъектному составу. Взаимоотношения в сфере бездокументарных ценных бумаг складываются по поводу, во-первых, собственно имущественных прав, удостоверяемых учетными записями и составляющих бездокументарную ценную бумагу, и, во-вторых, совершения учетных записей об этих правах (учет прав), удостоверяющих как возникновение, так и оборот прав.
Изложенное, на мой взгляд, позволяет констатировать возникновение у правообладателя бездокументарных ценных бумаг, условно говоря, «прав из записи» (то есть прав, удостоверяемых учетной записью и составляющих ценную бумагу; см. п. 1 ст. 149 ГК РФ) и «права на запись» (права требовать внесения соответствующих записей по счетам; см. п. 2, 3 ст. 149 ГК РФ). При этом из смысла абз. 2 п. 1 ст. 149 ГК РФ получается, что право из записи следует за правом на запись.
Таким образом, двойственность правовой природы бездокументарных ценных бумаг имеет легальное подтверждение, вследствие чего вполне жизнеспособной видится предлагаемая мной в рамках настоящей статьи конструкция разграничения «права на запись» и «права из записи».
Очевидно, что «право из бумаги» и «право из записи» весьма близки по своему содержанию, вследствие чего в целях настоящей статьи они подробно исследоваться не будут.
В свою очередь явно отличаются друг от друга «право на бумагу» и «право на запись». Это обусловлено тем, что под первым понимается право собственности, а под вторым – право требования правообладателя ценных бумаг к депозитарию или посреднику (например, обязательственное требование к посреднику из договора счета ценных бумаг).
Однако препятствует уяснению сущности «права на запись» ее вхождение в состав института учета прав на бездокументарные ценные бумаги, где это право, по сути, растворяется. Объяснение этому – в легальном понимании учета не как правоотношения между правообладателем ценных бумаг и депозитарием/посредником, а как процесса систематизации информации, что дает основание определять учет прав на бездокументарные ценные бумаги как процесс внесения записи по счетам лицом, имеющим соответствующую лицензию (п. 2 ст. 149 ГК РФ).
Иной подход демонстрируют зарубежные юрисдикции, о чем пишет Е.В. Обухова: «В зарубежных источниках акцент смещается на последствиях учета, с использованием терминов holding (в значении наличия некоторого права на бездокументарную ценную бумагу) и disposition (в значении распределения совокупности прав между участниками учетной системы)». При этом, как подчеркивает автор, в Великобритании и Германии право на бездокументарную ценную бумагу понимается как особое право на объект, имеющее черты абсолютности, и предлагает «не сводить бездокументарную ценную бумагу к простой модели обязательственного правоотношения, неотличимого от всех учетных правоотношений в цепи, дематериализация все же предполагает возникновение права sui generis у легитимированного лица, не тождественного «праву на бумагу» и праву из договора счета».
Неразграничение «права на запись» и «права из записи», точнее, легальное признание только «права из записи», позволяющее рассматривать бездокументарную ценную бумагу крайне однобоко – исключительно как обязательство – влечет правоприменительные проблемы, которые еще более усугубляются применительно к новейшим явлениям – токенам.
Термин «токен» не употребляется в российском законодательстве – вместо него в отечественный закон было введено понятие «цифровые права», которое, по мнению специалистов, а также на мой взгляд, является неудачным, ибо в процессе разработки законодательства о них оказалось выхолощенным. Вследствие этого в рамках настоящей статьи токен будет исследоваться в отрыве от названного понятия.
Анализ сущности токена следует предварить замечанием о его многозначности. Причем речь идет не вообще о термине «токен», который находит применение в самых разных областях, а именно о токене в контексте технологии распределенного реестра (англ. Distributed Ledger Technology). Широкое внедрение этой технологии при создании разнообразных онлайн-платформ, сервисов и приложений (в сфере платежей, расчетов, исполнения контрактов (смарт-контрактов) и т.д.) привело к возникновению еще одной сферы использования токена: он стал применяться в качестве условных платежных единиц внутри этих онлайн-платформ, сервисов и приложений – для открытия доступа к дополнительным возможностям, для обращения к использованию расширенного функционала и т.д. Кроме того, токен стал использоваться и для решения иных задач, поэтому сегодня он отличается многоаспектностью, выступая и средством платежа, и средством инвестирования, и в качестве награды, и в других качествах.
Отличаясь значительным разнообразием, токены позволяют дифференцировать их по различным основаниям. Но наибольшую известность получили классификации, базирующиеся на аналитике Комиссии по ценным бумагам и биржам США (англ. The United States Securities and Exchange Commission; далее – SEC) и Службы по надзору за финансовыми рынками Швейцарии (англ. Swiss Financial Market Supervisory Authority, далее – FINMA). Исходя из того что анализ FINMA основан на оценке экономической функции токенов, а SEC – степени родства токена с ценными бумагами, токены разграничиваются на:
- платежные токены (англ. Payment tokens (FINMA) / Cryptocurrencies (SEC)), понимаемые как криптовалюта, которая используется как средство платежа или как платежная единица;
- токены – активы (англ. Asset tokens (FINMA) / Security (SEC)), которые, будучи, прежде всего, инструментом инвестиций и предоставляя «держателю» токена права на долю, получение дивидендов, процентные платежи, право голоса и проч.;
- потребительские (утилитарные) токены (англ. Utility tokens (FINMA и SEC)), предназначенные для предоставления «держателю» токена доступа к внутренним цифровым продуктам, сервисам или контенту и по своей сути являющиеся не средством инвестирования, а предоплатой, скидкой либо премиальным доступом к этим продуктам, сервисам, контенту на онлайн-платформе или в приложении.
Обратившись к исследованию токенов, используемых в качестве средства инвестирования, нельзя не видеть их явного сходства с бездокументарными ценными бумагами. Поэтому не удивительно, что в отличие от прочих разновидностей токенов, крайне тяжело «поддающихся» правовому регулированию, инвестиционные токены в ряде стран рассматриваются в качестве бездокументарных ценных бумаг, что позволяет распространить на них национальное законодательство о ценных бумах.
Например, SEC для решения вопроса о применении к тем или иным токенам законодательства о ценных бумагах в каждом конкретном случае оценивает токены на предмет возможности квалифицировать их в качестве ценных бумаг. Примером этого является дело SEC v. Telegram Group Inc, в рамках которого суд признал ценными бумагами «грамы» (англ. Gram) – токены проекта TON Павла Дурова.
Основное, бросающееся в глаза различие между бездокументарными ценными бумагами и токенами – в способе их учета: в отличие от бездокументарных ценных бумаг, учет которых ведется посредством записей в электронных реестрах или по счетам, что не исключает «человеческий фактор» в виде ошибок или мошеннических действий различных лиц, токены учитываются путем записей в информационной системе на основе распределенного реестра, причем верность и сохранность записей обеспечивается участниками этой системы (посредством верификации транзакций), что, впрочем, не исключает возможность неправомерной транзакции, совершенной помимо воли правообладателя токена.
Вследствие этого принадлежащее правообладателю токена «право на запись» оформляется в виде цифрового кода в информационной системе на основе распределенного реестра (поэтому утверждения о том, что правообладателю токена принадлежит «цифровой код» не так уж далеки от истины). На мой взгляд, данное право имеет максимальную приближенность к абсолютному ввиду отсутствия конкретной обязанной стороны – депозитария/посредника.
В то же время многие авторы называют в качестве основного предназначения токена его функцию подтверждать принадлежность правообладателю токена тех или иных имущественных прав. В частности, Л.А. Новоселова подчеркивает, что «в большинстве систем блокчейна, применяемых для реализации коммерческих проектов, токен является способом фиксации определенных имущественных прав, и его принадлежность конкретному лицу характеризует владельца как обладателя этого имущественного права». Аналогичную позицию высказывает и И.И. Кучеров, рассматривающий инвестиционные токены «в качестве специфической электронной формы закрепления обязательств, принимаемых на себя эмитентом».
Сказанное подтверждает, что, как и бездокументарная ценная бумага, токен удостоверяет «право из записи». И легитимация правообладателя токена схожа с легитимацией обладателя прав из бездокументарных ценных бумаг: определение лица, управомоченного требовать от обязанного лица исполнения его обязанности, предполагает установление тождества лица, заявившего такое требование, с лицом, которое в соответствующей информационной системе обозначено в качестве правообладателя токена.
Но здесь тоже необходимо учитывать специфику токена, которая состоит в том, что он может подтверждать не только имущественные права, но и, в частности, различные блага, вовсе лишенные какой-либо экономической ценности, которые по тем или иным причинам представляют интерес для «держателя» токена. К числу последних могут быть отнесены, в частности, фанатские токены (фан-токены), которые позволят фанатам футбольной команды участвовать в ее жизни, голосуя, например, за решения по поводу цвета формы игроков. Именно этим обусловлена характеристика, данная токену М. Юрасовым: «Феноменальность токена заключается в том, что он может отображать что угодно. То есть это такой цифровой актив, который может отображать любые права, обязанности, единицу стоимости и даже абсолютно ничего».
Изложенное ограничивает возможность распространения положений о ценных бумагах на все без исключения токены – нормы о ценных бумагах могут применяться только к тем разновидностям токенов, которые подпадают под понятие ценных бумаг (если это установлено национальным законодательством). Вместе с тем, как подчеркивает председатель SEC Гэри Генслер, из почти 10 тыс. токенов на крипторынке подавляющее большинство являются ценными бумагами, вследствие чего подпадают под действие законодательства о ценных бумагах.
Таким образом, можно констатировать применимость к токенам предложенной мной конструкции разграничения «права на запись» и «права из записи», которую особенно интересно исследовать на примере ставшей чрезвычайно популярной разновидности инвестиционных токенов – NFT.
NFT (англ. Non Fungible Token – невзаимозаменяемый токен) четко отграничивается от прочих – взаимозаменяемых – токенов, которые подобно безналичным деньгам определяются лишь общим количеством, фиксируемым в распределенном реестре. За NFT усматриваются особые свойства: он признается уникальным (хотя, возможно, предопределяющей здесь является уникальность объектов, права на которые этот токен удостоверяет), неделимым (не может быть поделен на части или соединен воедино из нескольких частей), и удостоверяемым записью в распределенном реестре (вследствие чего «не удостоверенные» в реестре цифровые картинки не имеют отношения к NFT).
Несмотря на эти особенности невзаимозаменяемого токена принадлежащее правообладателю NFT «право на запись» в целом не отличается от рассмотренного в предыдущей части работы – это такое же «право на запись», облеченное в форму цифрового кода в информационной системе на основе распределенного реестра. Данное утверждение обусловлено тем, что здесь используется тот же самый способ учета, что и для взаимозаменяемых токенов.
Другое дело – принадлежащее правообладателю NFT «право из записи», требующее более подробного разбора.
NFT признается средством инвестирования, но рассматривать его через призму бездокументарных ценных бумаг крайне сложно, поскольку цель создания NFT состоит в закреплении за правообладателем токена прав на конкретный цифровой актив или материальный предмет. Причем наибольшей популярностью сегодня пользуются NFT, удостоверяющие права на цифровые картинки (например, криптокотиков, криптопанков и т.п.), хотя в публикациях упоминаются примеры, когда эти токены использовались применительно реальным земельным участкам и зданиям. При этом, как отмечается некоторыми авторами, объем предоставляемых прав варьируется и может ограничиваться, например, предоставлением правомочия использования цифрового объекта. Более того, в большинстве случаев правообладатель сохраняет за собой интеллектуальные права на цифровой объект, предоставляя именно лицензию на использование этого объекта.
То обстоятельство, что NFT сегодня обычно удостоверяет права на предметы искусства, объекты digital art, создало иллюзию принадлежности NFT к сфере интеллектуальной собственности. Примечательно, что к объектам интеллектуальных прав стали относить не объекты, права на которые удостоверяет NFT, а сам этот невзаимозаменяемый токен (что и нашло отражение в упомянутом во введении законопроекте).
Между тем с позиций российского права абсолютно неверны как квалификация в качестве объекта интеллектуальной собственности самого NFT, так и характеристика в качестве интеллектуальных тех прав на предметы искусства / объекты digital art, которые призван подтвердить NFT. Поясняя, надо указать следующее.
В российском законодательстве проведена четкая грань между интеллектуальными правами на результаты интеллектуальной деятельности (далее – РИД) и имущественными правами на материальные носители РИД, к числу которых относятся и предметы искусства (в частности, художественные полотна, скульптуры, произведения дизайна). В статье 1227 ГК РФ специально подчеркивается, что интеллектуальные права не зависят от права собственности на материальный носитель (вещь), в котором выражены соответствующие РИД, и переход права собственности на такую вещь не влечет переход или предоставление интеллектуальных прав на РИД. Вследствие этого продажа предметов искусства, таких как картина или скульптура, по общему правилу не приводит к переходу исключительных прав от автора к приобретателю – у приобретателя возникает имущественное (вещное) право на предмет искусства, но не исключительное право на произведение.
Аналогичная конструкция действует в зарубежных юрисдикциях и в отношении нематериальных (цифровых) предметов искусства – приобретатель становится владельцем только самого такого предмета искусства, но не интеллектуальных прав на него.
Российское право не предусматривает возможность права собственности на нематериальный объект – вещные права могут возникать только на материальные предметы (вещи). Причем систему абсолютных прав составляют только право собственности на вещи и интеллектуальные права на прямо указанные в законе нематериальные объекты, вследствие чего нематериальные объекты, которые не являются вещами и не относятся к интеллектуальной собственности, по сути остаются за рамками правового поля, о чем я пишу уже давно.
С учетом указанного в российской правовой действительности невозможно возникновение права собственности на цифровые предметы искусства (ввиду их невещественности), поэтому приобретатель цифровой картинки не может рассматриваться как ее собственник. И большинство юристов, исходя их нематериальной природы таких объектов, делают вывод, что у приобретателя картинки возникают интеллектуальные права.
Между тем это не так: распространяя конструкцию ст. 1227 ГК РФ на объекты digital art, существующие только в цифровом виде, можно констатировать возможность возникновения двух групп имущественных прав.
Во-первых, у автора созданного объекта digital art возникают интеллектуальные права на этот объект – как личные неимущественные, так и исключительные.
Во-вторых, при желании автора продать созданный им цифровой предмет искусства приобретатель получает не исключительные права, а другие имущественные права на сам этот предмет – это могут быть как абсолютные права (аналогичные праву собственности на материальную вещь), так и обязательственные (предоставление права использования цифрового объекта на определенный период). Причем несмотря на отсутствие очевидного материального носителя у такого цифрового объекта, факт его существования и его местонахождение в сети Интернет могут быть вполне точно установлены: в большинстве случаев NFT удостоверяет принадлежность правообладателю этого NFT определенного цифрового объекта посредством сохранения в информационной системе сведений – о приобретателе этого объекта; об авторе, создавшем объект; о передаваемых правах; об авторском вознаграждении в случае перепродажи; о местонахождении цифрового объекта в сети Интернет (если он не загружен в информационную систему) и проч.
Резюмируя, можно заключить, что NFT удостоверяет «право из записи», поэтому для его отнесения к числу объектов интеллектуальных прав нет никаких оснований.
Выводы
Как показало проведенное исследование, бездокументарные ценные бумаги, выступившие в роли «первой ласточки» грядущих перемен в виде дематериализации привычных вещей и принципиальной модификации способов закрепления имущественных прав, выступали предметом многих исследований, что позволяло решать возникающие проблемы. Вместе с тем двойственность правовой природы бездокументарных ценных бумаг, по сути, осталась за бортом проводимых исследований, что на нынешнем этапе становится препятствием для качественной проработки новых правовых явлений.
Признание двойственности правовой природы бездокументарных ценных бумаг, которая, на взгляд автора настоящей статьи, находит легальное подтверждение, позволяет разрешить ряд проблем не только в этой сфере. Предлагаемая в рамках настоящей статьи конструкция разграничения «права на запись» и «права из записи» раскрывает многоаспектность прав на цифровые активы, давая основания для точного понимания их правовой природы и более тщательной проработки.
Марина Рожкова, д. ю. н., главный научный сотрудник Института законодательства и сравнительного правоведения при Правительстве РФ, советник по науке декана юридического факультета Государственного академического университета гуманитарных наук, член временного научно-исследовательского коллектива Российской государственной академии интеллектуальной собственности, президент IP CLUB
1 С текстом законопроекта № 126586-8 «О внесении изменений в статью 1225 части четвертой Гражданского кодекса Российской Федерации (в части расширения перечня охраняемых результатов интеллектуальной деятельности в виде невзаимозаменяемых токенов)» и материалами к нему можно ознакомиться на официальном сайте Госдумы.