Ценообразование биржевых фондов: Nav, Inav, Enav и биржевые цены
ETF — это готовый портфель ценных бумаг, представленный в виде одной акции, которую можно купить на бирже. Так как состав такого портфеля определен в каждый момент времени, то должна быть определена и точная его стоимость.
Но дьявол как обычно кроется в деталях. У одного и того же фонда существуют разные цены.
Проведем житейскую аналогию. На рынке продается апельсин с ценником 99 рублей. Если поторговаться с продавцом, то цена может быть опущена до 95 рублей. При этом на оптовой базе продавец покупал его за 70 рублей, а оптовая база у поставщиков вообще за 50 рублей. Один и тот же апельсин, но мы видим уже 4 реальных цены, которые зависят от условий, в которых проведена сделка.
Возвращаясь к теме биржевых фондов, то самые заметные и понятные для инвесторы цены — это цены на самой бирже.
- Bid цена — наивысшая цена спроса, т.е. за сколько ты можешь продать акции ETF сейчас.
- Ask цена — наименьшая цена предложения, т.е. за сколько ты можешь купить акции сейчас.
- Биржевая историческая цена — цена последней фактической сделки, может быть как по цене bid, так и ask, а может быть и где-то посередине. В простонародье каждую новую цену называются тиковой (от английского Tick).
Но под капотом у ETF есть еще 3 цены, на которые чаще смотрят авторизованные участники, управляющие компании, маркет мейкеры (ММ).
Стоимость активов фонда
СЧА (англ. NAV) — Стоимость чистых активов ETF. СЧА основана на последних ценах закрытия всех активов в портфеле фонда плюс оставшейся сумме денежных средств на счету фонда. СЧА ETF рассчитывается как суммарная стоимость всех активов фонда, включая ценные бумаги и денежные средства, за вычетом всех обязательств.
Из СЧА можно получить стоимость одной акции фонда. NAV per share = NAV / акции в обращении.
Для расчета общей стоимости активов берется их средняя цена за десять последних сделок того торгового дня, на который производятся вычисления. Если в день было совершено меньше торговых операций, то учитываются данные предыдущих периодов. При этом, если ценные бумаги, входящие в состав активов фонда, обращаются сразу на нескольких биржах, УК вправе самостоятельно выбирать, какие данные и какая валюта будут использоваться для расчетов.
Быстрый примерный индикатив
iNAV (альтернативные названия IIV, IOPV) — индикативная стоимость чистых активов ETF. Это внутридневная оценка стоимости фонда, основанная на последних ценах входящих в фонд активов. Для ликвидных рынков, таких как США, в большинстве случаев iNAV отражает справедливую стоимость фонда.
Для Российских биржевых фондов МосБиржа публикует iNAV один раз в 15 секунд. В большинстве случаев, когда речь идет о рынке в нормальной ситуации, iNAV можно использовать в качестве оценки адекватности ценообразования. Если биржевые цены и iNAV сильно отличаются друг от друга, то лучше воздержаться от сделки, так как возможен риск потери денег на пустом месте.
Главной сложностью при расчете iNAV у ETF является тот факт, что состав фонда постоянно меняется, и не все участники торгов знают его актуальный состав. В реальности даже управляющая компания не является первичным источником состава ETF.
В течение дня именно администратор ETF обязан опубликовать информацию о составе фонда всем вовлеченным сторонам (обычные инвесторы эту информацию получить не могут). Раскрытие о структуре активов, называемым portfolio composition file, содержит информацию о составе корзины активов. Авторизованные участники должны поставлять бумаги в фонд в точном соответствии с portfolio composition file в обмен на новые ETF.
© Finex, Олег Янкелев
Информацию нашему фонду показывает в определённое время Bank of New York. У всех авторизованных участников есть закрытый канал, в котором Bank of New York делает раскрытие информации от первоисточника Bloomberg Barclays Indices. Он никак не связан с нами, все авторизованные участники получают её фактически одновременно, и у нас, как у управляющего нет никаких преимуществ с точки зрения доступа к этой информации.
Мы видим iNAV, который по требованию Мосбиржи рассчитывает независимый провайдер, для нас его считает Solactive. Исторически ещё до того, как мы пришли на их индексы, мы пользовались их услугами по оценке iNAV.
То есть индикативная стоимость рассчитывается независимо от фонда или управляющего, передается в Reuter’s и Bloomberg, а Мосбиржа берет уже у них. К сожалению, вся российская система торгов построена вокруг рублей, поэтому solactive специально для Мосбиржи рассчитывает iNAV в рублях. Как вы понимаете, при высокой волатильности валютного рынка iNAV за 15 секунд может существенно измениться, и уже не быть адекватной оценкой для инструмента.
Краткосрочные прогнозы цен в ETF
Авторизованный участник делает оценку стоимости фонда сам, поэтому показатель iNAV ему не нужен и не важен. iNAV публикуется справочно для того чтобы показать, как биржевая цена соотносится со справедливой ценой. Она полезна обычным инвесторам, но авторизованный участник вынужден идти дальше, рассчитывая eNAV.
eNAV — оценка стоимости фонда исходя из текущей bid/ask цены входящих в фонд активов. Если iNAV основывается на совершенных сделках, то eNAV использует bid/ask активов, по которым можно собрать идентичный фонду портфель прямо сейчас.
Казалось бы, eNAV должен совпадать с iNAV, но в моменты высокой волатильности рынка эти расхождения могут быть значительными. Поэтому авторизованные участники и маркет-мейкеры самостоятельно вынуждены рассчитывать eNAV, чтобы не получить убыток из-за отстающего хотя бы на 15 секунд iNAV.
Авторизованному участнику доступна информация о текущей структуре фонда, которая предоставляется ему ежедневно в portfolio composition file. Авторизованный участник накладывает информацию о структуре на собственные оценки цен базовых активов, по которым конкретно он может его купить или продать прямо сейчас. После вычисления eNAV он добавляет издержки и некоторую маржу, получая цены по которым он готов покупать или продавать фонда на бирже.
Возвращаясь к биржевым ценам
bid/ask спред — это разница цены ask и цены bid у фонда. Именно такой спред платит инвестор в случае, если купит и сразу продаст фонд.
Довольно известный ETF на high yield bonds в середине марта 2020 имел спред аж 5%. Это было связано с тем, что на рынке авторизованные участники ETF пытались войти по этим ценам, но они это сделать не могли, так как никто не хотел выступать второй стороной сделки. Они видели, что у них есть проблемы с базовым активом, который просто невозможно купить.
Проблема ретранслировалась в более широкий спред на активы. При этом спреды на ETF были ниже, чем спреды на базовые активы. Спреды по отдельным облигациям достигали 10%-15%. И это в американском high yield сегменте при том, что в ETF они оставались в пределах 5%.
С похожим, но просто не в том масштабе, сталкивались участники на американском рынке. Например, NAV на закрытии по крупнейшему ETF в мире на индекс S&P и значение индекса на закрытии на официальном сайте индекса давали расхождение почти 1%. Речь идёт про самый ликвидный рынок в мире.
Выводы
Как инвестору применить эти знания инвестору, чтобы не переплатить? Определимся с последним термином.
Премия/дисконт — это разница между справедливой стоимостью фонда (iNAV, eNAV) и фактической биржевой ценой (bid, ask, последней тиковой).
Даже наличие ММ не может застраховать инвестора от переплаты за покупку фонда с большой премией. Премия или дисконт имеются всегда. Фонд никогда не торгуется ровно по цене iNAV.
При совершении сделок убедись, что на рынке штиль и премии не являются критичными для тебя.
Например, если речь идет про облигационный рынок, то он чаще всего фрагментирован. На рынке облигаций все еще доминирует практически голосовые процессы совершения сделок (через телефон). В период рыночной волатильности авторизованный участник не может получить адекватные котировки и использовать индикативы. Как следствие, при сочетании этих двух факторов — фрагментированность рынка и его волатильность, премии у фонда в моменте могут достигать значительных размеров. Те же риски могут реализоваться и у фондов на низколиквидные акции.
Статья адаптирована на основе интервью с Янкелевым Олегом. Олег является старшим управляющим партнером компании FinEx и отвечает за работу компании на российском рынке.
Net Asset Value (NAV)
Net Asset Value (NAV) estimates the market value of an investment fund, namely mutual funds, and is equal to the total value of assets held minus the total liabilities.
How to Calculate Net Asset Value (Step-by-Step)
The net asset value (NAV) commonly appears in the context of mutual funds, as the metric serves as the basis for setting the mutual fund share price.
NAV on a per-unit basis represents the price at which units (i.e. ownership shares) in the mutual fund can be purchased or redeemed, which is typically done at the end of each trading day.
A mutual fund’s NAV is a function of the market value of all securities held in its portfolio.
- If Portfolio Value Increases ➝ NAV Increases
- If Portfolio Value Decreases ➝ NAV Declines
However, just as in the case of valuing individual public equities, the past performance of a mutual fund is not reflective of future performance.
Fund investors must ask, “Will the mutual fund’s strategy continue to perform well into the future?”
In addition, the mutual fund’s objective, risk/return profile, and time horizon must align with the criteria of the investor, rather than solely evaluating funds based on their NAV.
Net Asset Value Formula
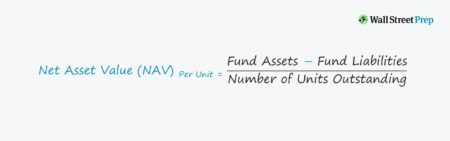
The NAV of a mutual fund is calculated by subtracting the total liabilities from its total assets.
Since NAV is typically expressed on a unit price basis, i.e. per share, NAV must be divided by the total number of units outstanding.
Mutual Fund Net Asset Value Calculation Example (NAV)
For example, if a mutual fund’s total holdings are valued at $100 million with liabilities of $20 million, the fund’s NAV is equal to $80 million.
- NAV = $100m – $20m = $80m
Now that we’ve subtracted what the fund owes (liabilities) from the value of what the fund owns (assets), the next step is to divide by the total number of units outstanding.
If we assume the mutual fund has 2 million units outstanding, the NAV per share comes out to $40.00.
- NAV Per Share = $80 million ÷ 2 million
NAV Per Unit vs. Market Price: ETFs Example
Oftentimes, there is a disconnect between the net asset value (NAV) and market price.
For example, the NAV of an exchange-traded fund (ETF) is based on its underlying securities, whereas the ETF market price is based on supply/demand in the market.
Net Asset Value (NAV) in REIT Valuation
So far, we’ve discussed net asset value (NAV) in the context of mutual funds, but another use-case of NAV is in real-estate investing – e.g. real estate investment trusts (REITs).
Here, NAV is equal to the fair market value (FMV) of real estate assets minus any outstanding debt, fixed costs, and capital expenditures (Capex).
- Step 1: Value Net Operating Income (NOI) Generating Assets in Real Estate Portfolio
- Step 2: Value Side-Income Streams – e.g. Ancillary Income, Management Fees, Joint Venture (JV) Income
- Step 3: Reduce NAV by Required Costs (e.g. Overhead) and Future Expected Capital Expenditures (CapEx)
- Step 4: Add “Non-Operating” REIT Assets – e.g. Cash, Construction-in-Progress
- Step 5: Subtract Outstanding Debt Obligation and Non-Equity Claims
After the final step, the end result is the NAV-derived equity value, which can be divided by shares outstanding to compare to its market share price.
The book values of U.S. REITs are not marked up to their fair market value (FMV) – but the NAV model adjusts the balance sheet of a REIT to reflect the FMV of assets with capitalization rate (“cap rate”) assumptions.
Thus, the net asset value (NAV) is the preferred valuation approach in real estate transactions.
Master Real Estate Financial Modeling
This program breaks down everything you need to build and interpret real estate finance models. Used at the world’s leading real estate private equity firms and academic institutions.
Чистая стоимость активов (NAV) – правильный метод расчета

Чистой стоимостью активов (NAV) называют чистую стоимость компании, которая рассчитывается как общая стоимость активов этой компании за вычетом общей стоимости её обязательств.
Чаще всего NAV используется в контексте взаимного или торгуемого на бирже фонда (ETF) и отражает цену акции/единицы фонда на определённую дату или время.
NAV – цена, по которой торгуются (инвестируются или погашаются) акции/единицы фондов, зарегистрированных в Комиссии по ценным бумагам и биржам США (SEC).
Определение Чистой стоимости активов (NAV)
Теоретически, иметь NAV может любая организация или финансовый продукт, который имеет дело с концепциями активов и обязательств.
В контексте компаний разница между активами и пассивами называется чистыми активами или чистой стоимостью или капиталом компании.
Термин NAV чаще всего используется для оценки и определения стоимости фонда, что достигается путём деления разницы между активами и обязательствами на количество акций/единиц, принадлежащих инвесторам.
Таким образом, NAV фонда представляет собой стоимость каждой акции этого фонда, и это значение можно использовать для оценки и проведения сделок с ними.
Часто бывает так, что NAV близок или равен балансовой стоимости бизнеса. Компании с высокими перспективами роста традиционно оцениваются выше, чем может показаться по NAV. Для выявления недооцененных или переоцененных инвестиций NAV чаще всего сравнивают с рыночной капитализацией.
Существует также несколько финансовых коэффициентов, в которых для анализа используются мультипликаторы NAV или стоимости предприятия.
Формула чистой стоимости активов (NAV)
Формула расчёта NAV паевого фонда довольно проста:
NAV = (активы – обязательства) / общее количество выпущенных акций
Для активов и пассивов фонда нужно использовать соответствующие квалификационные статьи.
NAV и Взаимные фонды
Как работает взаимный фонд
Фонд работает, собирая деньги с большого количества инвесторов.
Затем он использует собранный капитал для инвестирования в различные акции и другие финансовые ценные бумаги в соответствии с инвестиционной целью фонда.
Каждый инвестор получает определённое количество акций пропорционально вложенной сумме и может продать (погасить стоимость) их на более позднем этапе, получив прибыль/убыток.
Поскольку регулярная покупка и продажа (инвестирование и погашение) акций фонда начинается сразу после запуска фонда, для формирования их цены необходим определённый механизм. Этот механизм формирования цены основан на NAV.
В отличие от акций, цена которых меняется с каждой секундой, взаимные фонды не торгуются в режиме реального времени.
Вместо этого взаимные фонды оцениваются в конце дня на основании их активов и обязательств.
Активы взаимного фонда
Активы взаимного фонда состоят из общей рыночной стоимости его инвестиций, денежных средств и их эквивалентов, а также дебиторской задолженности и начисленного дохода.
Рыночная стоимость фонда рассчитывается один раз в день на базе цен закрытия ценных бумаг, находящихся в портфеле фонда.
Поскольку определённая часть капитала фонда может храниться в виде денежных средств и ликвидных активов, эта часть учитывается как “Денежные средства и их эквиваленты“.
К категории дебиторской задолженности относятся такие статьи, как дивидендные или процентные платежи в этот день, в то время как накопленным доходом считаются деньги, которые заработаны фондом, но еще не получены.
Сумма всех этих статей и всех их квалификационных вариантов составляет активы фонда.
Обязательства взаимного фонда
К обязательствам взаимного фонда обычно относятся денежные средства, которые нужно выплатить банкам-кредиторам, непогашенные платежи и различные сборы и комиссии, причитающиеся различным ассоциированным организациям.
Кроме того, фонд может иметь иностранные обязательства, к которым могут относиться акции, выпущенные для жителей других стран, доходы или дивиденды, по которым жители других стран ещё не произвели выплаты, а также поступления от продажи до репатриации.
Все такие исходящие потоки можно классифицировать как долгосрочные и краткосрочные обязательства в зависимости от сроков платежей.
К обязательствам фонда также относятся накопленные расходы, такие, как заработная плата персонала, коммунальные услуги, оперативные расходы, управленческие расходы, расходы на распространение и маркетинг, гонорары трансферных агентов, расходы на хранение, аудит и другие текущие расходы.
Для расчета NAV за определённый день все эти различные статьи, относящиеся к активам и обязательствам, берутся по состоянию на конец конкретного рабочего дня.
NAV и графики торговли
Обратите внимание: хотя NAV вычисляется и сообщается по состоянию на конкретную дату, все ордера на покупку и продажу взаимных фондов обрабатываются в момент окончания этого торгового дня.
Например, если регулирующие органы установили время окончания сессии в 13:30, то ордера на покупку и продажу, полученные до 13:30, будут выполнены с использованием NAV этой конкретной даты.
Любые ордера, полученные после окончания срока, будут обработаны с использованием значения NAV следующего рабочего дня.
NAV и торгуемые на бирже фонды (ETF)
Поскольку ETF и фонды закрытого типа торгуются на биржах как акции компаний, их цена определяется рынком и может быть на несколько долларов/центов выше (торговля с премией) или ниже (торговля с дисконтом) фактического значения NAV.
Это способствует формированию торговых возможностей, выгодных активным трейдерам, которые могут вовремя обнаруживать и использовать такие возможности.
Подобно взаимным фондам, в ETF значение NAV также рассчитывается ежедневно при закрытии рынка, но этот параметр используется только для целей отчётности.
Кроме того, они также вычисляют и публикуют внутридневное значение NAV несколько раз в минуту в режиме реального времени.
Измерение прибыльности инвестиций
Инвесторы фонда часто пытаются оценить результаты деятельности взаимного фонда на основе разницы в значениях NAV на две даты.
Например, можно сравнить NAV за 1 января с NAV за 31 декабря и рассматривать разницу в этих двух значениях как показатель эффективности фонда.
Тем не менее, изменение NAV за период между двумя датами является не лучшим показателем результатов работы взаимного фонда.
Взаимные фонды обычно выплачивают своим акционерам практически весь полученный доход (например, дивиденды и проценты).
Кроме того, взаимные фонды также обязаны распределять среди своих акционеров накопленный реализованный прирост капитала.
Прирост капитала получается по любой ценной бумаге, которая сегодня продаётся по цене выше цены покупки, которую за неё заплатили.
Поскольку эти два компонента – доход и прибыль – регулярно выплачиваются акционерам, значение NAV соответственно уменьшается.
Таким образом, хотя инвестор взаимного фонда получает эти промежуточные прибыли, они не отражаются в абсолютных значениях NAV, если вы смотрите на разницу между двумя датами.
Одним из наилучших возможных показателей эффективности работы взаимных фондов является общая годовая доходность, которая представляет собой фактическую ставку доходности инвестиций или пула инвестиций в течение определённого периода.
Инвесторы и аналитики также рассматривают показатель Совокупного годового темпа роста (CAGR), который отражает среднегодовой темп роста инвестиций в течение определённого периода времени длиной более одного года с учётом всех промежуточных платежей с полученных доходов и прибылей.
NAV на практике
Чистая стоимость активов обычно используется для выявления потенциальных инвестиционных возможностей в рамках взаимных фондов, ETF или индексов.
Можно также использовать чистую стоимость активов для просмотра активов в собственном портфеле.
Для инвестирования в любой из упомянутых выше активов потребуется инвестиционный счёт. Эти счета, как правило, создаются через брокерские аккаунты.
Для всех, кого интересует возможность создания портфеля, Блог IamForexTrader имеет список лучших брокеров.
Пример расчёта NAV
Предположим, что общий объём инвестиций взаимного фонда в различные ценные бумаги составляет 100 млн. долларов и рассчитывается на базе цен закрытия каждого отдельного актива.
Кроме того, у него имеется 7 млн. долларов в наличных средствах и их эквивалентах, а также 4 млн. долларов общей дебиторской задолженности.
Начисленный доход за день составляет 75000 долларов. Фонд имеет 13 млн. долларов в виде краткосрочных обязательств и 2 млн. долларов в виде долгосрочных обязательств.
Начисленные расходы за день составляют 10000 долларов. Фонд имеет в обращении 5 млн. акций. NAV рассчитывается следующим образом:
NAV = (активы – обязательства) / общее количество выпущенных акций
NAV = [(100000000$ + 7000000$ + 4000000$ + 75000$) – (13000000$ + 2000000$ + 10000$)] / 5000000 = (111075000$ – 15010000$) / 5000000 = 19,21$
В заданный день акции взаимного фонда торгуются по цене 19,21$ за штуку.
Связанные термины
Премия к чистой стоимости активов
Премия к стоимости чистых активов – это ситуация, которая возникает, когда рыночная цена торгуемого на бирже инвестиционного фонда поднимается выше заявленной чистой стоимости его активов.
Дисконт к чистой стоимости активов
Дисконт к стоимости чистых активов – это ситуация, которая возникает, когда рыночная цена фонда опускается ниже чистой стоимости его активов.
Ориентировочная чистая стоимость активов (Indicative Net Asset Value, iNAV)
Ориентировочная чистая стоимость активов (iNAV) – это мера измерения внутридневной чистой стоимости активов (NAV) инвестиции.
Прибыль NAV
Прибыль NAV – это изменение чистой стоимости активов взаимного фонда за определённый период времени.
Что такое чистая стоимость активов на акцию (Net Asset Value per Share) для ETF и взаимных фондов
Чистая стоимость активов на акцию (NAVPS) – это выражение чистой стоимости активов в виде цены каждой отдельной акции взаимного фонда, торгуемого на бирже фонда (ETF) или фонда закрытого типа.
Рассчитывается путём деления общей стоимости чистых активов на количество акций в обращении.
Форвардное ценообразование (Forward Pricing)
Форвардное ценообразование – это отраслевой стандарт для взаимных фондов, разработанный на основе правил Комиссии по ценным бумагам и биржам (SEC), которые требуют от инвестиционных компаний оценивать операции фонда с учётом будущей чистой стоимости активов (NAV), известной как форвардная цена.
Чистые активы — Net Assets Value, NAV
Величина чистых активов (Net Assets Value, NAV) – важный аналитический показатель, характеризующий возможность сохранения компании на рынке, а значит и возможности расчета с кредиторами. Чаще всего под чистыми активами компании понимается разница между суммой ее активов и обязательств.
Существует два подхода к расчету чистых активов. Первый приравнивает чистые активы к собственному капиталу компании (Stockholders’ Equity), где активы очищены от всех обязательств):
- Чистые активы = Все активы (Total Assets) – Все обязательства (Total Liabilities)
Второй способ используется при анализе компаний, имеющих в составе источников высокую долю долгосрочных обязательств в силу специфики бизнеса (например, строительные, рекламные компании):
- Чистые активы = Все активы (Total Assets) – Текущие обязательства (Total Current Liabilities)
Акции, торгующиеся ниже суммы чистых активов, могут быть выгодной инвестицией. Б. Грэхем предлагал оценивать их, рассчитывая ликвидационную стоимость компании. Для этого из данных баланса берутся:
75% дебиторской задолженности; 50% товарно-материальных запасов, все текущие денежные активы (на счетах и краткосрочные вложения) и от всего этого отнимаются все обязательства компании (краткосрочные и долгосрочные).
В результате получается стоимость чистых активов: то есть то, что можно обратить в деньги за короткий период (в течение года). Разделив на количество акций компании в обращении, можно узнать, стоимость чистых активов в расчете на акцию, а, соотнеся ее с рыночным курсом, – оценить инвестиционные риски.
Хотите копнуть глубже?
Если вы хотите глубже анализировать компании, то стоит научиться читать ее отчетность и анализировать по ней состояние бизнеса. На эту тему у меня есть большой курс с подробным разбором статей каждого отчета (Баланса, Отчета о прибылях и убытках, Отчета о движении денежных средств). Подробней о нем можно узнать здесь.