Как открыть свой банк в России: этапы организации и необходимые документы
Банкиры во всем мире считаются людьми очень богатыми и могущественными. Войти в их круг очень трудно: для этого требуется не только капитал, но и соответствие определенным требованиям, предъявляемым к учредителям. Рядовые граждане даже не мечтают о том, чтобы открыть собственный банк. Те же, кто в состоянии это сделать, в советах не нуждаются.
Тем не менее статья будет полезна широкому кругу читателей. В ней поэтапно описывается создание банка, приводятся затраты, связанные с этой операцией, и критерии, по которым государственный регулятор выдает разрешение. Зная все это, можно, отправляясь за кредитом или делая вклад, оценивать надежность учреждения.
Кажется, что информация об условиях создания собственного банка для рядового гражданина почти лишена практической ценности. Впрочем, кто знает? Может быть, этот материал прочитает будущий миллиардер…
Что хорошего в банковском бизнесе?
Почему многие предприниматели ставят своей целью открытие банка? — Все очень просто – они понимают, насколько это выгодное мероприятие. Открытие такого бизнеса – это прибыльное дело, но только при условии грамотного подхода и наличия первоначальных инвестиций.
Этот вид бизнеса очень выгодный, но вот войти в него весьма сложно. Необходимо сделать существенные финансовые вливания, общий размер которых может составлять от 100 миллионов рублей и более. Кроме этого, необходимо иметь хорошие связи и богатый опыт работы в данной сфере.
Идея заняться банковским бизнесом у меня и моих партнёров была давно. Я и Григор (будущий партнёр по банку Григорий Саакян) встретились в офисе холодным февральским вечером. Коротко обсудили, решили прикинуть, что и как.
Я долгое время занимался консалтингом, энергетикой, работал в структуре РАО «ЕЭС», в крупнейшей горнодобывающей компании РФ, параллельно у меня было несколько проектов в консалтинге, коммерческой недвижимости. Григор и его брат Камо долгое время занимались финансовым консалтингом, были глубоко погружены в IT-сферу и владели несколькими стартапами. Будущий президент банка Вадим Когай и его совладелец Юрий Чернявский — довольно известные бизнесмены в сфере недвижимости и имеют диверсифицированный портфель инвестиционных проектов в нескольких регионах.
Тогда, в 2012 году, было золотое время и расцвет потребительского кредитования, так называемой «розницы». Пёрло у всех: Тинькова, РСБ, «ХоумКредита» и прочих. Портфели розничных кредитов росли, убытки и просрочка следовали за ними с большим временным отрывом, угрюмых настроений в экономике не было и в помине. В общем — выдавай не хочу!
Мы решили попробовать повторить опыт банка ТКС. Разумеется, у нас не было такого объёма ресурсов, капитала, как у Олега Тинькова. Зато была идея, и у нас горели глаза. Но банк в тот момент купить не получилось, и мы решили сосредоточиться на другом проекте.
Летом 2013 года у нас неожиданно появилось предложение забрать небольшой региональный банк (с требованием докапитализации) по привлекательной цене. Мы бросили все дела, тем же вечером купили билеты во Владивосток, собрали команду аудиторов и вылетели на проверку. Тот банк оказался в сомнительном финансовом положении. Но мы, вновь загоревшись идеей, сумели найти «Идельбанк» с минимальным размером активов и подходящим экономическим положением. В процессе покупки мы перевели его из Казани в Москву и сменили название на «Соверен».
Вообще рынок купли-продажи банков довольно специфический. Есть специальные продавцы, которые собирают подобные предложения. Стоимость банка зависит от активов и их качества. Как правило, банк стоит 0,5–1,5 капитала плюс выплачивается премия за лицензию — от 1 до 9 миллионов долларов.
Что же такое свой банк?
Это финансовое учреждение, которое оказывает ряд услуг частным лицам и предприятиям (осуществление платежей, обслуживание кредитных и дебетовых карт, оформление депозитов и так далее).
Контроль деятельности банка и регулирование внутрибанковских процессов – задача Центрального банка.
В последнее время большой популярностью пользуются коммерческие финансовые учреждения, предоставляющие широкий спектр услуг – выдачу кредитов, продажу ценных бумаг, открытие (ведение) счетов и так далее. Но здесь стоит проводить бизнес планирование в коммерческом банке и четко следовать плану.
Перед подачей документов

Ещё до того как руководитель решил подать заявление на лицензирование, он обязан определить весь спектр услуг организации.
- Выбрать тип банковской организации (расчётный, кредитный, розничный или рыночный банк).
- Выбрать всех сотрудников без судимостей, с высшим образованием и чистой банковской историей.
- Открыть лицевой счет с 5 млн евро.
- Выбрать организационно-правовую форму (ограниченная или акционерное предприятие).
- Выбрать название и отправляться за получением разрешений и лицензий.
Каким должен быть формат?
На сегодня можно выделить пять видов банков – розничные, расчетные, рыночные, кредитные и финансовые последние ориентированы больше на межбанковское сотрудничество.
У вас есть два пути – выбрать одну из перечисленных выше групп или же создать универсальное финансовое учреждение с объединением нескольких типов банков.
Но учтите, что комплексный вариант является самым сложным в реализации. Чтобы упростить задачу, можно изучить бизнес-план банка пример, которого обязательно найдется в сети.
Общие советы и рекомендации
Итак, вы знаете, как открыть свой банк. Есть ли какие-либо способы заставить его максимально эффективно работать? Чтобы достойно конкурировать с другими финансовыми организациями, вы должны сделать следующее:
- Создайте хорошо развитую инфраструктуру.
- Разработайте несколько кредитных и депозитарных продуктов, обладающих выгодными процентными ставками.
- Не берите плату за обслуживание и предоставление дополнительных услуг.
- Сформируйте большой штат квалифицированных специалистов, чтобы клиенты обслуживались максимально быстро.
- Создайте удобный интернет-банкинг, обладающий высоким уровнем защиты.
- Установите достаточное количество банкоматов.
Помимо всего вышеперечисленного, вы должны постоянно работать над надежностью своей финансовой организации, поскольку именно этот показатель волнует больше всего вкладчиков.
Как определиться с юридической базой?
Не секрет, что при ведении банковской деятельности нужна лицензия.
Вам придется побегать, чтобы подписать ряд согласований, получить лицензии и учредительные документы.
Какие бумаги потребуются?
Перечень весьма широк – лицензии на проведение банковских операций, на работу с драгоценными металлами, а также на ведение депозитарной деятельности.
Кроме этого, понадобится разрешение ГТК, дающее право выступать на таможне в роли гаранта, регистрационное удостоверение, которое даст возможность осуществлять сделки с драгоценными металлами, привлекать вклады, проводить операции с камнями, а также выступать в качестве гаранта перед органами таможни.
Но и это еще не все. Вы должны стать на учет в налоговую инспекцию и получить свой ИНН. Затраты на оформление лицензий – от 200 000 рублей.
Незаконная деятельность
На практике наиболее часто встречаются следующие виды незаконной банковской деятельности: осуществление банковских операций без регистрации и лицензии, а также исполнение кредитной организацией не разрешенных операций. Как правило, нелегальные банки управляют расчетными счетами специальных фирм-однодневок, через которые совершают обналичивание или транзит денежных средств по указанию и в интересах своих нелегальных «клиентов».
Этому способствует то, что отдельные организации по специальным федеральным законам имеют право осуществлять банковские операции без лицензии: клиринговые компании, платежные агенты, операторы по приему платежей. Как правило, при этом используются системы типа «Клиент-банк» и другие.
За подобную деятельность предусмотрено уголовное наказание (ст. 172 УК РФ). При выявлении преступления с ущербом более 2 млн 250 тыс. руб. виновный может получить штраф в размере до 300 тыс. руб. или лишиться свободы на 4 года. При особо крупном размере ущерба (9 млн) или групповых действиях его ожидает до 7 лет лишения свободы с миллионным штрафом.
Какие услуги может предоставлять банк?
Как только все документы на руках (лицензии, справки и удостоверения), можно переходить к следующему пункту – формированию услуг своей финансово-кредитной организации.
Чтобы было проще определиться, выделим основные услуги – осуществление расчетов, открытие и обслуживание счетов, инкассация, расчетно-кассовое обслуживание, денежные переводы, валютные и депозитарные операции, предоставление финансовых консультаций, кредитование, лизинг, предоставление банковских гарантий и так далее.
Кроме этого, ваш банк может заниматься переводами денежных средств, проведением операций на бирже исполнением приказов брокеров и с дорожными чеками, сделками с иностранной валютой.
Полезные ссылки на кейсы, которые подойдут вам:
Читайте полезную статью: «Рекламный бизнес или как начать без денег»? Читайте интересную статью: «От простого водителя до миллионера, хозяина авто-империи»!
Поиск помещения
Отвечая на вопрос, как открыть свой банк с нуля в России, отдельно стоит поговорить об оптимальном объекте недвижимости, в котором он будет базироваться. Обычный офис не подойдет для успешной работы финансовой организации, поскольку они отвечают за выполнение следующих функций:
- Обслуживание клиентов.
- Кассовые операции.
- Хранение большого денежного и материального запаса.
Исходя из этого следует, что помещение должно удовлетворять целому ряду критериев, которые необходимо учитывать на стадии возведения объекта и выполнения ремонтных работ. Внешняя и внутренняя отделка должна быть разработана в корпоративном стиле, а планировка тщательно продумана и разделена на зоны. Помимо этого, здание стоит технически укрепить, а также оснастить всеми современными охранными средствами и системами, отвечающими за создание высокого уровня безопасности.
Если вы не имеете никакого представления о том, как открыть банк, требования, обязательные к соблюдению, можно изучить на сайте таких структур, как ЦБ РФ, МВД, пожарная инспекция и Роспотребнадзор. У каждой организации свои критерии к оценке пригодности помещения, в котором будет находиться кредитная организация, поэтому необходимо внимательно изучить всю нормативную документацию.
Где должен находиться офис?
Для начала достаточно открыть один офис, но со временем должно появиться как минимум 5-6 отделений в вашем городе. По ходу расширения бизнеса можно открывать филиалы по всей стране.
Оптимальное расположение банка – около транспортных развязок, крупных торговых точек, рынков.
Под основной офис лучше купить помещение с площадью от 100 квадратных метров, сделать соответствующий ремонт, установить необходимое оборудование, организовать рабочие места и так далее.
Затраты на покупку и переоборудование – от 3 миллионов рублей. На начальном этапе можно обойтись арендой – от 2 000 рублей за квадратный метр. Для открытия отделений подойдет обычная аренда помещений с последующим ремонтом.
Пошаговая инструкция открытия
Ориентировочная пошаговая инструкция для открытия собственного банка:
- Анализ рынка, а также оценка конкурентов и перечня предоставляемых услуг.
- Изучение законодательных норм и правил функционирования в данной сфере деятельности.
- Выбор формата бизнеса и его направленности.
- Формирование предварительного бизнес-проекта будущего коммерческого банка.
- Определение собственных возможностей развития организации и управления ею.
- Подбор партнеров/соучредителей, их проверка (репутация, отсутствие судимостей, задолженностей перед государством по налогам и другим платежам).
- Решение вопроса, касающегося размера уставного капитала и его структуры.
- Выбор оптимальной организационной формы для бизнеса.
- Поиск названия для создаваемого банка.
- Определение структуры управления организацией.
- Подбор основного, управленческого, вспомогательного и обслуживающего персонала.
- Оформление документов для последующей регистрации.
- Выбор мест для размещения главного офиса, представительств банка, установки банкоматов и пр.
- Юридическое оформление деятельности бизнеса и получение разрешений (в том числе лицензии).
- Подготовка помещений (перепланировка, строительные и ремонтные работы) и установка закупленного оснащения.
- Проведение мероприятий рекламной кампании.
- Торжественное открытие банка.
Документы и лицензии
Ключевые вопросы, возникающие в процессе регистрации банковской организации:
- Прежде чем открываться, для финансового учреждения нужно придумать название. После того как будет сформирован подходящий бренд, подписывается договор об основании банка. На следующем этапе в Департамент лицензирования ЦБ направляется запрос о возможности применения сокращенного и полного названия (на русском языке). В течение пяти дней будет получен ответ о допустимости использования предлагаемого наименования.
- В качестве учредителей могут выступать организации и физические лица. В последующие три года после регистрации основателям банка не разрешается покидать число участников.
- В соответствии с законами РФ для создания финансового учреждения требуется регистрация юридического лица. Здесь предпринимателю предстоит выбрать организационную форму для своего бизнеса. Это может быть ООО, публичное акционерное общество или непубличное. Пройдя поэтапно все процедуры по организации банка, ЦБ России выдает Свидетельство о его государственной регистрации.
- Код ОКВЭД — 64.19 «Денежное посредничество прочее», 64,92 «Предоставление займов и прочих видов кредита».
Список документов для создания финансового учреждения представлен в Инструкции Банка России от 02.04.10, № 135-И. Ее полное название — «О порядке принятия ЦБ решения о госрегистрации кредитных организаций и выдаче лицензий на осуществление банковских услуг».
Пакет учредительных и прочих документов для создания финансово-кредитного учреждения:
- заявление, выражающее желание открыть банк;
- устав организации;
- бизнес-план (при его разработке учитываются рекомендации, представленные в Указании Банка России от 5.07.02, № 1176-У «О бизнес-планах кредитных организаций»);
- договор на аренду помещений или бумаги, подтверждающие право собственности на них;
- квитанция о погашении суммы государственной пошлины;
- учредительные документы;
- протокол с общего собрания совета директоров (здесь отражается решение участников о создании банка, его наименовании, утверждении устава, бизнес-плана и пр.);
- документы, свидетельствующие о наличии материальных возможностей учредителей банка по формированию уставного капитала (в том числе подтверждаются источники происхождения денежных средств);
- бумаги, подтверждающие соответствие создаваемого учреждения нормативам ЦБ (в том числе сертификаты на оборудование, схема помещений, лицензия охранного предприятия, страховой компании);
- ходатайство в антимонопольный орган о регистрации банка (копия положительного заключения предоставляется в ЦБ);
- документы, необходимые для выпуска акций (при регистрации АО);
- список учредителей в письменном виде, анкеты кандидатов на места руководителя, главного бухгалтера, его заместителя;
- письменная характеристика каждого члена совета директоров, подтверждающая их соответствие установленным требованиям.
Налоговая инспекция внесет учреждение в реестр кредитных организаций только после получения положительного заключения от Комитета банковского надзора.
Центральный Банк России осуществляет деятельность по лицензированию финансово-кредитных учреждений. Выдаваемый документ содержит перечень разрешенных к выполнению банковских транзакций, срок его действия не ограничен. Здесь же указывается валюта/ы, в которой могут производиться операции.
В зависимости от того какая лицензия оформляется, возможны следующие ограничения на работу с:
- различными валютами;
- драгоценными металлами;
- иностранными банками;
- определенными категориями юридических/физических лиц и пр.
Решение о выдаче лицензии может быть получено учредителями в течение шести месяцев от момента получения бумаг ЦБ РФ. После того как собственникам сообщат о положительном результате рассмотрения документов, они должны внести сумму уставного капитала в полном размере. Он будет храниться на корреспондентском счете в Банке России. Его сумма строго регламентирована и не может быть меньше 300 миллионов рублей. Лицензия выдается в трехдневный срок после внесения всего объема заявленного уставного капитала.
Для осуществления транзакций в национальной и иностранной валютах банку требуется генеральная лицензия. В этом случае бюджет финансового учреждения должен быть более 900 миллионов рублей.
Кроме формирования уставного капитала, от банкиров потребуется:
- создать резервный фонд;
- произвести классификацию активов;
- строго соблюдать нормы положений ЦБ РФ.
Поскольку процесс подготовки документов требует определенных навыков, знаний и времени, то учредители банка могут обратиться за помощью к сторонним организациям. В таком случае потребуются немалые средства для оплаты услуг посредника.
Помещение и дизайн
Для организации работы кредитного учреждения необходимы следующие основные помещения:
- головной офис;
- банковские отделения;
- площади для установки банкоматов.
При выборе места для расположения центрального офиса нужно уделить особое внимание следующим критериям:
- приближенность к центру города;
- площадь помещения от 150 квадратных метров;
- возможность размещения вывески на видном месте;
- расположение вблизи крупного транспортного узла (метро, автобусные остановки и пр.);
- хороший подъезд;
- наличие вместительной парковки;
- соседство с крупными ТЦ / бизнес-центрами или другими объектами массового скопления людей.
Помещение под офис можно купить (стоимость варьируется в зависимости от региона от 8 до 20 миллионов рублей) или арендовать. Чаще всего предприниматели приобретают в собственность здание для правления банка, а другие площади берут в наем.
Центральный офис универсального финансово-кредитного учреждения обычно имеет следующие отделы:
- по работе с корпоративными клиентами;
- по обслуживанию организаций/предприятий;
- по работе с частными лицами;
- бек-офис;
- кассовый узел;
- эквайринг;
- денежное хранилище;
- инкассация;
- депозитарий.
В офисе должна быть обеспечена бесперебойная работа всех инженерных систем:
- Интернета;
- освещения;
- электрооборудования;
- отопления;
- вентиляции;
- кондиционирования;
- телефонии;
- водоснабжения;
- канализации и т. д.
Для организации отделений банка в разных районах города, области и страны понадобятся помещения площадью 50–80 квадратных метров.
Особенности оформления площадей коммерческого учреждения:
- прослеживание корпоративного стиля в интерьере и оснащении всех отделений банка;
- ассоциирование дизайна помещения и витрин с логотипом организации и ее фирменным наименованием;
- схожесть интерьера каждого представительства кредитного учреждения;
- информативный дизайн (за счет подбора цветов краски на стенах, линий самого интерьера, правильной расстановки освещения, мебели и пр.);
- комфортные условия для работы сотрудников организации (не вызывающие сонливость, пассивность или агрессию);
- отсутствие в интерьере раздражающих цветов, тяжелых объемов и эмоционального барьера;
- функциональное зонирование и правильная планировка (например, за счет создания закрытых/открытых пространств, уединенных зон для консультаций/переговоров, мест ожидания и пр.);
- лаконичность и отсутствие излишнего декорирования;
- использование в дизайне современных отделочных материалов (например, натуральное дерево или камень).
Помещение банка должно:
- внушать доверие его клиентам;
- вызывать чувство защищенности у его посетителей;
- располагать к себе потенциальных пользователей банковских услуг;
- привлекать новых потребителей.
Фотогалерея
Пример дизайна интерьера №1
Пример дизайна интерьера №2
Пример дизайна интерьера №3
Пример дизайна интерьера №4
Пример дизайна интерьера №5
Пример дизайна интерьера №6
Оборудование и инвентарь
Оснащение финансово-кредитного учреждения (главного офиса, пяти отделений и десяти мест для установки банкоматов):
| Наименование | Штук | Примерная цена, руб./шт. | Общая стоимость, руб. |
| Банкомат | 17 | 500 000 | 8 500 000 |
| Терминалы оплаты | 10 | 400 000 | 4 000 000 |
| Счетчик купюр | 15 | 30 000 | 450 000 |
| Сейф для офиса | 10 | 13 000 | 130 000 |
| Сейфы для денег | 20 | 15 000 | 300 000 |
| Детекторы валют | 10 | 20 000 | 200 000 |
| Упаковщик банкнот | 6 | 23 000 | 140 000 |
| Тележка для денег | 8 | 15 000 | 120 000 |
| Уничтожитель документов | 6 | 30 000 | 180 000 |
| Кассовое оборудование | 8 | 50 000 | 400 000 |
| Компьютеры | 20 | 30 000 | 600 000 |
| Оргтехника (принтеры, сканеры, телефоны и т. п.) | — | — | 400 000 |
| Офисная мини-АТС | 6 | 30 000 | 180 000 |
| Мебель для комнаты ожидания клиентов (диваны, креста, стулья, столы и пр.) | — | — | 1 000 000 |
| Мебель для сотрудников и клиентов (шкафы, стеллажи, стулья, кресла, столы и пр.) | — | — | 1 000 000 |
| Мебель для подсобных помещений | — | — | 500 000 |
| Оборудование для денежного хранилища | — | — | 1 000 000 |
| Оборудование для службы инкассации | — | — | 500 000 |
| Система сигнализации, видеонаблюдения, пожарной безопасности | — | — | 3 000 000 |
| Кондиционеры | 10 | 40 000 | 400 000 |
| Служебный автомобиль | 2 | 1 500 000 | 3 000 000 |
| Прочее оборудование, инвентарь | — | — | 3 000 000 |
| Итого | — | — | 29 000 000 |
Фотогалерея
Банкомат — 400 000 рублей Сейф для офиса — 13 000 рублей
Счетчик купюр — 30 000 рублей
Универсальный детектор валют — 20 000 рублей
Формирователь пачки — 23 000 рублей
Мини-АТС — 30 000 рублей
Тележка для денег — 15 000 рублей
Уничтожитель документов — 30 000 рублей
Структурные подразделения и персонал
Организационная структура банка (для одного главного офиса и пяти отделений):
- выдача краткосрочных/долгосрочных займов;
- осуществление нетрадиционных банковских транзакций (например, факторинг или/и лизинг).
- контроль за показателями эффективности работы банка (в том числе значениями ликвидности, платежеспособности и рентабельности);
- организация коммерческой деятельности;
- осуществление экономического анализа;
- оценка платежеспособности клиентов;
- маркетинг;
- реклама и связи с общественностью.
- оформления денежных документов;
- проведения торговых сделок;
- осуществления финансовых операций.
- аналитическая работа;
- разработка внутренней нормативной документации, регламентов, положений;
- контактирование с контролирующими/проверяющими органами (в том числе Центробанком);
- принятие участия в процессе взыскания задолженностей (например, подготовке исковых заявлений, представительство банка на судебных заседаниях);
- консультирование клиентов кредитного учреждения;
- помощь в решении конфликтных ситуаций.
- формирования штата;
- составления расписания;
- управления персоналом;
- разработки инструкций (должностных, по технике безопасности и т. п.).
- производит транспортное/хозяйственное обслуживание:
- организует процесс ремонта помещений, оборудования, инвентаря, сетей и пр., а также их эксплуатацию;
- осуществляет контроль за ходом проведения текущего/капитального ремонта зданий банка и пр.
- подготовка управленческих решений и организация их выполнения;
- учет и анализ деятельности учреждения;
- контроль и надзор за реализацией управленческих решений;
- оперативный менеджмент;
- утверждение положений о структурных подразделениях;
- решение кадровых вопросов.
Организационная структура банка может отличаться в зависимости от:
- типа лицензии;
- масштаба банка (числа отделений);
- направленности бизнеса и его формата;
- спектра оказываемых банковских услуг и пр.
Базовые требования к кандидатурам на руководящие должности кредитного учреждения:
- высшее профильное образование (экономическое/юридическое);
- отсутствие судимостей/правонарушений за преступления в финансовой/торговой сфере;
- умение вести переговоры, коммуникабельность;
- хорошие рекомендации с предыдущего места работы;
- компетентность и ответственность;
- организаторские способности;
- опыт работы на руководящей должности в финансовой структуре;
- высокие моральные качества;
- эмоционально-волевой характер;
- способность поддерживать свой авторитет;
- умение критиковать и принимать критику, а также наказывать и поощрять.
Ключевые требования к основным работникам банка:
- высшее образование по профилю занимаемой должности;
- отсутствие судимостей;
- наличие свидетельств/сертификатов о прохождении курсов повышения квалификации;
- опыт работы по специальности;
- ответственность;
- пунктуальность;
- внимательность;
- коммуникабельность.
Для организации качественной защиты помещений банка учредителю следует выбрать частное охранное агентство с хорошей репутацией. Также на аутсорсинг можно вынести юридические услуги.
Кого нанимать из персонала?
Один из наиболее важных и сложных вопросов – наем персонала. На первое время для кассовых расчетов можно брать выпускников финансовых вузов и допускать их к работе после прохождения стажировки и обучения.
На более серьезные должности желательно принимать людей с опытом работы. Вам понадобится управляющий (возможно, заместитель), начальники отделов банка (по работе с клиентами, СБ, кредитный отдел и так далее), специалисты, 2-3 бухгалтера, референты и так далее.
Сначала можно обойтись 10-20 сотрудниками. Со временем штат придется расширить.
Нельзя забывать, что персонал необходимо обучать, что приведет к дополнительным расходам – от 100 000 рублей в год.
Средняя заработная плата сотрудников банка – от 20 000 рублей в месяц.
Таблица общего количества банков в разрезе Федеральных округов России
Характеристика целевой аудитории
Чтобы открыть банк нужно знать портрет аудитории, на которую будут направлена рекламная кампания и разрабатываются новые предложения.
Обычно клиентами выступают физические и юридические лица. Портрет среднестатистической аудитории банка:
- Мужчины и женщины в возрасте 30-55 лет.
- Обычно со средним уровнем дохода.
- По социальному статусу – это рабочие, различные руководители компаний и обычные служащие.
- Психологические особенности – ориентация на семейные потребности, организованность, стремление к комфорту, прагматичность и коллективизм.
Какое понадобится оборудование для банка?
Открытие банка требует закупки специализированного оборудования – детектора валют, сортировщиков купюр, счетчиков банкнот, платежных терминалов, кассового оборудования, пос-терминалов и так далее.
Кроме этого, придется оборудовать рабочее место каждого работника. Здесь понадобятся столы, компьютеры, телефоны, канцелярские принадлежности. Из дополнительных затрат – сертификация банковского оборудования, без которой зачастую невозможно совершать платежные операции и обслуживать клиентов.
Общие затраты на покупку и настройку оборудования – от миллиона рублей.
Материально-техническое оснащение
Если вы задумываетесь о том, как открыть свой банк, то должны осознавать, что вам ежедневно придется работать с очень большими суммами денег. Для этого потребуется специализированное оборудование и мощная материально-техническая база. С его помощью вы сможете быстро и с высокой точностью пересчитывать наличность, сортировать купюры по номиналу, а также проверять их подлинность. На рынке представлен большой ассортимент как отдельных приборов, так и многофункциональных устройств. Помимо этого, вам не обойтись без банкоматов, которые должны быть размещены в различных районах города.
Нужна ли реклама?
Без рекламы бизнес не заработает. Ваша задача – сформировать положительное мнение у потенциального клиента, сделать название банка узнаваемым, убедить в надежности и так далее.
Для этого может понадобиться организация рекламы в городском транспорте, наклеивание листовок, выпуск специальных брошюр, открытие собственных представительств в различных городах России, заказ рекламы на радио и ТВ, создание качественного сайта в сети (обязательно).
Рекламный бюджет должен составлять от 100 000 рублей в месяц.
Таблица потенциала потребителей услуг Банков в России
Где взять деньги?
Наверное, ключевым является вопрос, где взять необходимую сумму на реализацию своих замыслов. Получение разрешений, аренда офиса, покупка банковского оборудования, затраты на рекламу, выплата заработной платы сотрудникам, обслуживание банковского оборудования – все это требует определенных затрат.
Основной вариант – привлечение инвесторов к проекту. Но для этого не обойтись без четкого бизнес-плана, понимания структуры бизнеса и оптимизации бизнес процессов в банке, умения доказать перспективность проекта и преподнести эту информацию.
Запасной вариант – кредит в банке. Но это возможно только при наличии за душой дорогостоящей недвижимости, которая сможет выступить в качестве залога.
Видео-интервью с Иваном Свитеком, председателем правления Банка Хоум Кредит
Анализ рынка
Описание российского рынка в банковской сфере выглядит следующим образом:
- Почти половина населения ежегодно оформляет кредит на покупку жилья, машины или техники.
- Рынок наполнен различными предложениями, что говорит о высокой конкуренции.
- Около 30% населения подтверждают, что делают вклады на депозитные счета, покупают акции и другие ценные бумаги.
- Потребительский кредит – одна из самых популярных услуг.
- Вклады в банк считаются одним из трех самых надежных способов сохранить деньги.
- Многие клиенты делают покупки, оплачивают различные услуги с помощью безналичного расчета.
- В большинстве случаев один человек пользуется одной картой выбранного банка, но 22% используют две карты, а 5% – три и более.
Общие итоги
Давайте подведем общий итог:
- Первоначальные расходы на открытие – от 100 миллионов рублей;
- Оформление лицензий – от 500 тысяч рублей;
- Система безопасности – от 100 000 рублей;
- Покупка офиса и переоборудование – от 3 миллионов рублей;
- Покупка оборудования для главного офиса и филиалов – от 1 миллиона рублей;
- Реклама – от 100 000 рублей в месяц;
- Юридическое сопровождение – от 50 000 рублей в месяц;
- Охрана объектов – от 50 000 рублей в месяц;
- Оплата и обучение персонала – от 400 тысяч рублей в месяц;
- Окупаемость – от года и до пяти лет.
Срок окупаемости
Статистика окупаемости финансовых учреждений недоступна, а в большинстве случаев она относится к конфиденциальной информации. К тому же они открываются не так часто. По мнению аналитиков, при условии эффективного менеджмента затраты на создание банка (от 500 млн до 6 млрд руб. с учетом ключевой ставки ЦБ) могут вернуться инвесторам в течение 5 лет. Но так происходит не всегда. Срок окупаемости порой достигает десятилетия.
При этом рентабельность учреждения не всегда имеет решающее значение. Если учредитель – другой банк, несоразмерно более крупный, то функции у дочерней структуры бывают, помимо извлечения прямой прибыли, другие: например, представительство в регионе (т. н. «демонстрация флага»). В таких случаях окупаемость второстепенна, и спешки с ней никакой нет.
Впрочем, и пять лет, и даже десять – вполне хороший показатель для финансово-кредитной сферы.
Какие выводы?
Если у вас есть желание открыть такой бизнес как банк, то будьте готовы к большим затратам и рискам. Но при правильной организации можно ожидать неплохих доходов.
В любом случае перед открытием банка необходимо провести исследование рынка, продумать бизнес-план, составить прогноз вероятных изменений в финансовой и экономической сфере.
Конечно, любой прогноз относителен, ведь банковская сфера напрямую зависит от политической обстановки в государстве, а это спрогнозировать уже очень сложно.
Необходимые затраты
Учредителям необходимо располагать суммой в триста миллионов рублей – таков минимальный уставной капитал для открытия банка. К затратам эти деньги не относятся, но они должны быть.
Сколько придется потратить на документальное оформление, точно не известно. Вместе с лицензированием различных видов финансовой деятельности, как утверждают аналитики, эта статья расходов приближается к 50 млн руб. Сумма практически всегда составляет коммерческую тайну.
Другие расходы зависят от различных факторов: цен на недвижимость или ее аренду, средней зарплаты в регионе, стоимости оборудования, амбиций учредителей, характера и направленности деятельности и прочих обстоятельств.
Еще нужна реклама. Без нее вероятные клиенты не узнают о новом финансовом учреждении и его заманчивых предложениях.
Кратко основные затраты изложены в таблице:
| Статьи расходов | Сумма, млн руб. |
| Оформление учреждения и лицензирование | 50 |
| Аренда коммерческой недвижимости | 40 |
| Ремонт помещений | 10 |
| Технические средства и мебель | 70 |
| 0,5 | |
| Сопутствующие издержки | 30 |
| Итого: | 200,5 |
Дабы не утомлять читателя скучным подробным перечислением статей расходов, можно сразу назвать цифру – полмиллиарда рублей вместе с учредительным капиталом. Такова по мнению большинства специалистов минимальная сумма для открытия банка при оптимистическом сценарии развития событий. В реальной жизни она обычно больше в 4–6 раз.
КАК СОЗДАТЬ БАНК: Полное руководство
Открытие банка — сложный и строго регулируемый процесс, но при правильном понимании и тщательном планировании он может быть полезным. Понимание шагов, необходимых для открытия личного банковского счета, открытия корпоративного банковского счета или изучения вариантов интернет-банкинга, имеет решающее значение. Кроме того, хотя создание банка с небольшими средствами может показаться трудным, это не невозможно. Мы рассмотрим, как открыть банковский счет для бизнеса в Интернете и как открыть банк без денег. Вы можете успешно пройти этот процесс и начать поиски прибыльного банка, следуя соответствующим методам и используя доступные ресурсы.
Как открыть банк
Открытие банка — это сложный и строго регулируемый процесс, который требует тщательного планирования, обширных знаний в финансовой сфере и соблюдения нормативно-правовой базы. Вот ключевые шаги, которые следует учитывать, приступая к открытию банка:
№1. Исследования и планирование
Прежде чем погрузиться в процесс, проведите тщательное исследование банковской отрасли, рыночного спроса и конкуренции. Определите свой целевой рынок и разработайте всеобъемлющий бизнес-план с изложением вашего видения, миссии и стратегий устойчивого роста.
№ 2. Потребности в капитале
Для работы банкам обычно требуется значительный капитал, поскольку он служит основой финансовой стабильности и доверия. Определите минимальные требования к капиталу, установленные регулирующими органами в вашей юрисдикции, и убедитесь, что у вас достаточно средств для выполнения этих требований.
№3. Соответствие и нормативно-правовая база
Ознакомьтесь с нормативно-правовой базой, регулирующей создание и деятельность банков в вашей юрисдикции. Получите необходимые лицензии, разрешения и утверждения от регулирующих органов, таких как центральный банк или финансовые органы.
№ 4. Сформируйте команду экспертов
Соберите команду опытных профессионалов, способных разобраться в сложностях банковской отрасли. Ищите людей, обладающих опытом в области финансов, нормативно-правового соответствия, управления рисками и технологий, чтобы обеспечить всесторонний набор навыков в вашей организации.
№ 5. Технологии и инфраструктура
Создать надежную технологическую инфраструктуру, поддерживающую эффективные банковские операции и обеспечивающую безопасность данных. Также инвестируйте в надежное банковское программное обеспечение, безопасные сетевые системы и платформы онлайн-банкинга, чтобы удовлетворить потребности ваших клиентов.
№6. Управление рисками
Внедрите комплексные стратегии управления рисками для выявления, оценки и снижения потенциальных рисков. Разрабатывайте системы внутреннего контроля, создавайте комитеты по управлению рисками и придерживайтесь лучших отраслевых практик для поддержания стабильности и безопасности вашего банка.
№ 7. Привлечение клиентов и услуги
Разрабатывайте привлекательные продукты и услуги с учетом потребностей вашего целевого рынка. Сосредоточьтесь на предоставлении исключительного обслуживания клиентов, использовании цифровых каналов и предложении инновационных банковских решений, чтобы оставаться конкурентоспособными на рынке.
№8. Маркетинг и брендинг
Разработайте сильную идентичность бренда, которая найдет отклик у вашей целевой аудитории. Внедряйте эффективные маркетинговые стратегии, чтобы повысить осведомленность об уникальном ценностном предложении вашего банка и привлечь клиентов.
№ 9. Соответствие и отчетность
Обеспечьте строгое соблюдение финансовых правил, требований к отчетности и постоянный контроль со стороны регулирующих органов. Создайте надежный внутренний контроль и системы для мониторинга транзакций, предотвращения отмывания денег и выявления мошеннических действий.
№10. Непрерывное обучение и адаптация
Будьте в курсе отраслевых тенденций, технологических прорывов и изменений в законодательстве. Постоянно инвестируйте в профессиональное развитие своей команды и адаптируйте свои стратегии к меняющимся потребностям рынка.
Помните, создание банка — это долгосрочное обязательство, требующее самоотверженности, стойкости и постоянного совершенствования. Следуя этим шагам и при необходимости обращаясь за советом к эксперту, вы можете заложить прочную основу для своего банка и внести свой вклад в финансовую экосистему, удовлетворяя потребности как бизнеса, так и частных лиц.
Как открыть банковский счет
Открытие банковского счета является важным шагом в управлении вашими личными или корпоративными деньгами. Он предлагает безопасное место для хранения и управления вашими активами, проведения транзакций и закладки финансового фундамента. Прежде чем открывать банковский счет, начните с изучения нескольких банков и возможностей их счетов. После того, как вы определились с банком, соберите необходимые документы, такие как удостоверение личности и подтверждение адреса, и обратитесь лично или подайте заявку онлайн. Чтобы активировать свою учетную запись, заполните соответствующие документы, предоставьте запрашиваемую информацию и внесите первоначальный депозит. Наконец, ознакомьтесь с функциями учетной записи и используйте их надлежащим образом для достижения своих финансовых целей. Наконец, ознакомьтесь с функциями учетной записи и используйте их надлежащим образом для достижения своих финансовых целей.
Как открыть банковский счет для бизнеса
Открытие банковского счета для вашего бизнеса необходимо для эффективного управления финансами и разделения личных и деловых расходов. Начните с изучения банков, предлагающих бизнес-счета, и сравнения их функций и комиссий. Соберите необходимые документы, такие как ваша бизнес-лицензия, идентификационный номер работодателя (EIN) и устав. Посетите выбранный банк лично или подайте заявку онлайн, предоставив необходимую информацию и документацию. Точно заполните формы заявки и внесите первоначальный депозит для открытия счета. Как только ваш бизнес-аккаунт активен, отслеживайте свои транзакции и ведите надлежащий бухгалтерский учет, чтобы обеспечить точную финансовую отчетность.
Как открыть банковский счет онлайн
Открытие банковского счета онлайн предлагает удобство и простоту в эпоху цифровых технологий. Начните с выбора надежного банка с возможностью открытия счета онлайн. Посетите их веб-сайт и перейдите в раздел открытия счета. Точно заполните необходимую информацию, предоставив подробную информацию о вашей личной и деловой информации. Отправьте все необходимые документы в электронном виде, такие как удостоверение личности и подтверждение адреса. Перед завершением подачи заявки внимательно ознакомьтесь с условиями учетной записи. Внесите первоначальный депозит в электронном виде, используя безопасный способ оплаты. После одобрения вы получите подтверждение и доступ к своему банковскому счету в Интернете.
Как открыть банк без денег
Создание банка без денег может показаться сложной задачей, но это не невозможно. Начните с тщательного исследования банковской отрасли и правил. Разработайте всеобъемлющий бизнес-план с изложением ваших стратегий роста и прибыльности. Изучите потенциальных партнеров или инвесторов, которые могут быть заинтересованы в финансировании вашего банка. Рассмотрите возможность подачи заявок на гранты или кредиты, специально предназначенные для предпринимателей, открывающих финансовые учреждения. Сосредоточьтесь на создании прочной сети и установлении отношений с ключевыми заинтересованными сторонами в отрасли. Используйте технологии и инновационные решения для снижения эксплуатационных расходов. При наличии решимости, творческого подхода и стратегического планирования можно создать банк с ограниченным первоначальным капиталом или без него.
Как открыть свой собственный банк?
Открытие собственного банка — сложный и строго регламентированный процесс, требующий тщательной подготовки и исполнения. Для начала вы должны провести обширное исследование банковской отрасли, в том числе правовых требований и нормативно-правовой базы. После этого вам необходимо получить необходимые лицензии и разрешения от соответствующих органов. Это влечет за собой подачу обширных заявок, а также соблюдение жестких финансовых и операционных стандартов. Кроме того, вы должны генерировать достаточно средств, чтобы соответствовать минимальным стандартам регулирующих органов. После того, как ваш банк будет юридически создан, вам нужно будет работать над созданием надежной инфраструктуры, наймом компетентных сотрудников и внедрением комплексных процедур управления рисками. Установление доверия и авторитета у потребителей имеет решающее значение для долгосрочного успеха вашего банка.
Может ли человек открыть свой собственный банк?
Открытие собственного банка в качестве физического лица — сложная задача, требующая значительных ресурсов, знаний и соблюдения нормативных требований. Хотя человек может создать банк, процедура сложна и строго регламентирована. Вы должны соответствовать строгим требованиям, таким как получение надлежащих лицензий, соблюдение требований к капиталу и демонстрация глубокого понимания банковских операций. Кроме того, создание банка требует значительных финансовых вложений, а также умения преодолевать сложности банковского рынка. Тщательное исследование, компетентный совет и сбор квалифицированной команды, которая поможет вам в этом процессе, необходимы.
Сколько мне нужно, чтобы открыть банк?
Сумма капитала, необходимая для открытия банка, варьируется в зависимости от различных факторов, таких как юрисдикция и нормативные требования. В целом открытие банка требует значительных финансовых вложений. Минимальные требования к капиталу могут варьироваться от сотен тысяч до миллионов долларов. Важно отметить, что требования к капиталу не ограничиваются первоначальными инвестициями, так как текущие эксплуатационные расходы и поддержание определенного уровня достаточности капитала также имеют решающее значение. Кроме того, конкретный бизнес-план и сфера деятельности банка также повлияют на необходимый капитал. Чтобы точно определить необходимую сумму, рекомендуется проконсультироваться с регулирующими органами и финансовыми специалистами, имеющими опыт работы в банковской сфере.
Как маленькие банки зарабатывают деньги?
Небольшие банки получают доход из различных источников, чтобы поддерживать свою деятельность и прибыльность. Одним из основных источников дохода являются проценты по кредитам и ипотечным кредитам, предоставленным физическим и юридическим лицам. Эти ссуды накапливают проценты, которые вносят свой вклад в доход банка. Кроме того, крошечные банки часто предоставляют различные депозитные счета, такие как сберегательные счета и депозитные сертификаты, которые приносят доход банку. Сборы и сборы за такие услуги, как обслуживание счета, использование банкоматов и овердрафт, вносят свой вклад в доход. Некоторые банки могут проводить инвестиционные операции или предлагать услуги по управлению капиталом в обмен на сборы или комиссионные. В целом крошечные банки генерируют деньги и остаются финансово устойчивыми, комбинируя процентный доход, сборы и другие финансовые услуги.
Насколько выгодно иметь банк?
Владение банком может быть очень прибыльным бизнесом, но это зависит от ряда факторов. Прибыльность банка зависит от его размера, бизнес-стратегии, эффективности и рыночных условий. Эффективное управление затратами, рисками и клиентами может привести к значительной прибыльности хорошо управляемых банков. Однако прибыльность может меняться в зависимости от таких факторов, как процентные ставки, размер кредитов, состояние экономики и конкуренция. Крайне важно помнить, что работа банка требует больших первоначальных инвестиций, соблюдения нормативных требований и постоянных операционных расходов. Прежде чем заняться банковской профессией, следует тщательно оценить риски и обязательства, связанные с управлением банком, даже если он может иметь богатые перспективы.
Законно ли начинать банковское бегство?
Набеги на банки, как правило, не являются незаконными, поскольку являются результатом действий клиентов. Однако намеренное подстрекательство к банкротству банка с помощью ложной информации или мошеннических средств может считаться незаконным. Набеги на банки могут иметь серьезные последствия для финансовой стабильности банка и экономики в целом, поэтому правительства и регулирующие органы принимают меры для предотвращения таких ситуаций и управления ими. Крайне важно, чтобы отдельные лица и учреждения действовали ответственно и этично в своих финансовых операциях, чтобы поддерживать доверие и стабильность банковской системы.
Сколько зарабатывают владельцы банков в год?
В зависимости от размера и доходности банка доход владельцев может сильно различаться. Вообще говоря, прирост капитала, дивиденды и бонусы могут приносить значительную прибыль акционерам банка. Однако точная сумма может варьироваться в зависимости от результатов деятельности банка, рыночных условий и конкретных договоренностей о собственности. Управление банком или их участие в другом бизнесе также может обеспечить владельцев банка дополнительными источниками дохода. Крайне важно помнить, что владение банком влечет за собой риски и обязательства, а предполагаемая прибыль должна оцениваться в контексте общей эффективности и стабильности банка.
Как купить банк?
Банковская покупка влечет за собой множество важных процессов. Во-первых, проведите обширное исследование, чтобы понять банковский сектор и юридические потребности. Составьте список потенциальных банков для покупки и оцените их финансовое положение, активы и обязательства. Получите необходимое финансирование и создайте подробный бизнес-план. Чтобы договориться о сложном процессе покупки и соблюдать нормативные требования, проконсультируйтесь с юридическими и финансовыми консультантами. Согласуйте цену, сроки и условия договора купли-продажи. Чтобы обеспечить плавный переход для клиентов и сотрудников, завершите процесс комплексной проверки, получите разрешения регулирующих органов и завершите сделку по приобретению.
Часто задаваемые вопросы
Как открыть частный банк?
Чтобы открыть свой банк, вам необходимо получить лицензию на ведение бизнеса и подать заявление на получение банковской хартии от штата. Прежде чем приступить к работе, вы должны убедиться, что вы официально зарегистрированы во всех необходимых государственных учреждениях.
Легко ли открыть банк?
Создание банка требует обширных знаний, отраслевого опыта, а также большого терпения и самоотверженности, чтобы ориентироваться в процессах утверждения устава и FDIC.
Что такое частный банковский счет?
Частный банковский счет часто представляет собой один или несколько счетов с активами не менее 1 миллиона долларов. Из-за особых потребностей этих состоятельных людей финансовые организации, известные как частные банки, предлагают различные финансовые услуги в одном месте.
Создание и регистрация коммерческого банка
У каждого из нас в определенный момент времени возникает необходимость в юридических услугах. При этом хочется, чтобы оказывающие услуги юристы были адекватными, знали свое дело, обладали нужным опытом и знаниями, были образцом клиентоориентированности и при этом недорогие. Как правило, есть мнение, что дешевые услуги априори некачественные, а дорогие хоть может и высококлассные, но ведь не всегда такие нужны в каждом возникающем деле. Поэтому подходит вариант средний. Не сильно дешевый, но и не дорогой.
Как кроме цены выбирать юриста непонятно. Поэтому подойдет вариант «спроси знакомых» (он же сарафанное радио), посмотреть кто и с кем работал ранее, посмотреть кто находится рядом. Затем можно посмотреть на опыт, знания, практику (всегда хочется максимально большое количество подходящего опыта). Затем можно обратить внимание на рекомендации других клиентов, публикации в профильных изданиях, выступления на конференциях, наличие команды юристов.
Что еще? Вроде ничего не забыли.
Если часть или всё перечисленного соответствует вашему представлению при поиске юриста, выборе юридических услуг, связанных с созданием и регистрацией коммерческого банка, т о тогда вам к нам.
Описанное соответствует характеристикам деятельности нашей юридической фирмы «Ветров и партнеры». Начиная от знаний, опыта, наличия компетентных специалистов и заканчивая средними ценами на услуги, клиентоориентированностью каждого из сотрудников.
Юрфирма «Ветров и партнеры» подтверждает свою готовность и способность оказать клиентам запрашиваемую юридическую помощь, равно как и наличие специалистов, обладающих релевантным опытом и необходимой квалификацией при оказании юридических услуг по вопросам, касающимся создания и регистрации коммерческого банка .
Наши юристы по сделкам, операциям и спорам, связанным с созданием и регистрацией коммерческого банка оказывают юридические услуги (сопровождение, обслуживание) в Новосибирске и иных городах (в т.ч. Томск, Омск, Барнаул, Красноярск, Кемерово, Новокузнецк, Иркутск, Чита, Владивосток, Москва, Санкт-Петербург, Екатеринбург, Нижний Новгород, Казань, Самара, Челябинск, Ростов-на-Дону, Уфа, Волгоград, Пермь, Воронеж, Саратов, Краснодар, Тольятти, Сочи).
Юридические услуги предоставляются одним из следующих способов:
1. Силами сотрудников юридической компании «Ветров и партнеры»: лично в месте нахождения основного офиса, лично, находясь в командировке в месте нахождения Клиента, или дистанционно (почта, телефон, скайп, мессенджеры);
2. Силами партнерской юридической компании, с которой юрфирма «Ветров и партнеры» сотрудничает в месте нахождения Клиента;
3. Комбинация способа №1 и №2.
Обращайтесь к нам по следующим контактам:
Пишите на info@vitvet.com, звоните на +7 (383) 310-38-76, +7 (983) 510-38-76.
Пишите WhatsApp, Telegram на +7 (913) 918-25-62.
Прежде чем Фирма расскажет о содержании и условиях предоставляемых услуг, предлагаем ознакомиться со следующими аналитическими материалами и судебной (арбитражной) практикой:
Что нужно для открытия банка
Мы с самого начала хотели создать банк, который не был бы похож на уже существующие на рынке предложения. Мы давно работаем в этой сфере и хорошо знаем те слабые места большинства современных банков, которых мы хотели избежать в своем продукте: неудобные мобильные приложения, высокие и непрозрачные тарифы, не слишком дружелюбный саппорт. Всего за несколько месяцев нам удалось реализовать совсем другой подход к банковскому обслуживанию, основанный на нескольких ключевых принципах:
- Mobile first
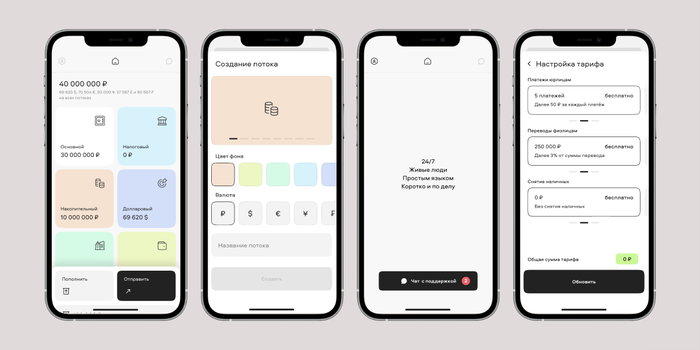
Для управления своими средствами клиенту достаточно смартфона. Во многих банках мобильное приложение урезано по функциям по сравнению с десктопным вариантом. Мы поступили с точностью до наоборот — весь функционал доступен с мобильных устройств без необходимости что-либо подключать или подтверждать с ноутбуков или десктопных ПК.
- Финансовые потоки для упрощения работы с деньгами
Речь идет о подходе, который позволяет вынести расходные статьи бизнеса прямо на главный экран мобильного приложения и автоматизировать их распределение с помощью простых правил.
- Общение с клиентами на «человеческом» языке без роботов и нейросетей
Дело в том, что у предпринимателей ежедневно возникают нестандартные ситуации, поэтому бота нельзя обучить абсолютно всему. Он не способен найти решение для всех возникающих проблем. Мы решили развернуть «человеческую» поддержку, которая помогает предпринимателям без посредников, здесь и сейчас.
- Конструктор тарифов
Теперь каждый клиент может самостоятельно выбрать количество платежей, лимиты на вывод денег и снятие наличных под свой бизнес.
Инвестиции для старта
Для того, чтобы открыть банк, нужны средства, причем много — требуются миллионы долларов. В России сделать это достаточно сложно, поскольку для привлечения крупных инвестиций нужно сразу показывать будущую прибыль. Также чаще всего инвесторы внимательно смотрят на команду и на специфику рынка.
Что касается команды, то в нашем случае все фаундеры — это бывшие топ-менеджеры «Модульбанка»: финансовый директор Алексей Васильев, директор по продажам и развитию региональной сети Антон Захаров, операционный директор Нур Ибрагимов и технический директор Роберт Сабирянов.
К нам также присоединились директор по продукту из агентства продуктового дизайна «Простор» Артем Чернышев и экс-руководитель службы поддержки «Рокетбанка» Исмаил Алиев. У каждого из нас опыт работы в банковской сфере более 10 лет, поэтому нашу экспертность на рынке было доказать нетрудно.
На запуск нашего финтех-стартапа нам удалось получить капитал в 1,226 млрд рублей — сумму, на которую мы изначально и рассчитывали. Во многом это стало возможным потому, что базовая юнит-экономика проекта оказалась убедительной для инвестора. Так, мы строили свои расчеты на основе разных параметров, включая наиболее важный — LTV (Lifetime Value): стоимость привлечения клиента должна быть не выше трети от его LTV.
Это нормальный показатель для стартапа, вполне реалистичный. Строить чрезмерно оптимистичные планы развития — плохая идея: они вселяют в инвестора ложную уверенность в скором получении прибыли и, если что-то идет не так, вызывают ощущение обманутости.
Грамотное планирование
Один из главных пунктов, переоценить который невозможно, — это планирование. Критически важными для нас было зафиксировать примерный бюджет проекта, допустимый объем финансовых затрат, а также срок, после которого мы начнем зарабатывать, а не только тратить.
Мы сразу решили, что лучше сделать реалистичный план с минимально необходимым объемом работ и задач. При этом перевыполнение плана — это всегда плюс: оно положительно влияет на инвесторов, они более охотно участвуют в новых раундах.
Мы описали только то, в чем были уверены: провели детальный анализ рынка и конкурентов, представили портрет нашего будущего клиента, посчитали, что вообще требуется для запуска банка. Для нас было важно потратить на запуск не более шести месяцев, иного варианта просто не было. Нам нужно было показать положительный трекшн и потенциал дальнейшего развития проекта.
Разработка стратегии
Следующий шаг — разработка стратегии. Для того, чтобы ее сформулировать, мы проводили глубокий CustDev и несколько сессий по дизайн-мышлению. Стратегия включала в себя не только то, что мы собираемся делать, но и то, чего внедрять точно не будем. Например, еще в самом начале мы решили, что в первый год после запуска не будем разрабатывать web-версию банка, а развиваться будет лишь мобильное приложение, оно — наш главный приоритет.
Мы понимали, что большинство банков разрабатывали свои сервисы пять-шесть лет назад, поэтому их продукты основаны на веб-версии. Но за это время пользовательское поведение изменилось — сегодня взаимодействие с банками происходит в основном через смартфоны и мобильные приложения.
Именно поэтому мы решили рискнуть, запустив первый в России банк без веб-версии — и выиграли! Выигрыш в том, что мы сэкономили массу ресурсов, включая силы разработчиков, финансы и время. Работа сразу на два направления — веб и смартфоны — это двойная нагрузка.
Кроме того, мы отказались от серверной инфраструктуры, выбрав полностью облачный вариант. Мы стали первым в России банком, чьи сервисы базируются исключительно на облачной платформе, без физических серверов. Это тоже очень помогло нам достичь главной цели — запуститься за полгода.
И последнее — мы сознательно решили не реализовывать максимально широкий функционал, а сосредоточиться на том, что наиболее важно для клиентов банков. И это тоже сработало — мы стали быстро развиваться, нас заметили, о нас стали говорить.
Необходимая база
В ходе планирования столь стремительного запуска (привычный для банков срок — год и больше) нам нужно было определиться с ресурсами, которые точно необходимы на начальном этапе. В итоге мы остановились на нескольких блоках, без которых было точно не обойтись.
Команда
С этим у нас не было особых проблем. Мы хорошо знали рынок и понимали, как собрать костяк команды. На это ушло два месяца из шести. За это время мы наняли около 70 человек. Сотрудников в основном набирали по рекомендациям и через соцсети (прежде всего, FB). В меньшей степени помог традиционный поиск через HeadHunter.
Ключевые сотрудники работают в офисе — это ядро команды, которое помогает наладить все необходимые процессы. Остальные работают либо в гибридном режиме (частично в офисе, частично на удаленке), либо полностью удаленно.
Аутсорс
Без сторонних специалистов справиться было бы нереально — слишком большой объем работы нужно было выполнить в сжатые сроки. Оптимальным вариантом стало нанять ключевых специалистов, которые, в свою очередь, отвечают за аутсорс: они знают всех подрядчиков и самостоятельно взаимодействуют с ними.
Такой подход позволил не нанимать огромное количество сотрудников, а обойтись сравнительно небольшой командой. Что точно нельзя было отдать на аутсорс — это поддержку клиентов и систему комплаенса. Это ключевые элементы для бизнеса, где качество сервиса имеет принципиальное значение. Поэтому их не только нельзя было отдать на сторону, но и к подбору сотрудников поддержки и системы комплаенса нужно было подойти особенно тщательно.
Готовые продукты
Изобретать велосипед для каждого отдельно взятого решения не нужно. Есть масса уже готовых к использованию продуктов, которые мы и стали применять. Это, например, модуль чата для приложения (хотя мы, конечно, сильно доработали изначальный продукт), а также системы хранения данных от «Яндекса», системы постановки и контроля внутренних задач, документооборота и т.п.
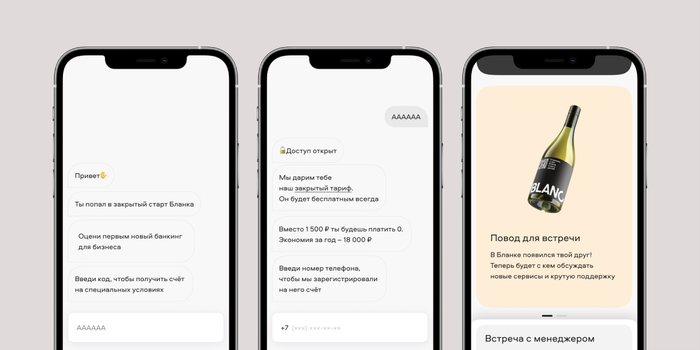
Запуск и система приглашений
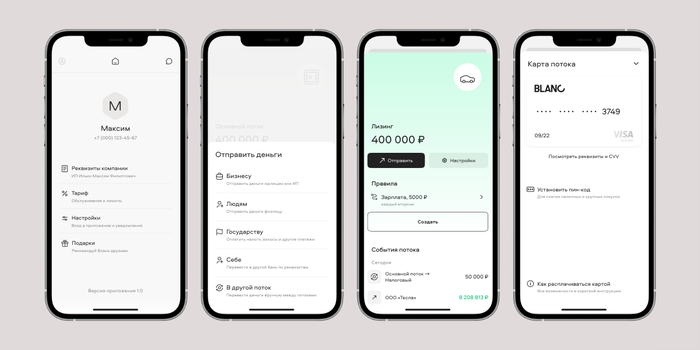
До того, как запуститься для всех желающих, «Бланк» полтора месяца был доступен только по приглашению: для начала работы с банком требовалось, чтобы нового клиента пригласил кто-то из уже принятых в экосистему пользователей. Каждый из сооснователей раздал по 100 приглашений своим знакомым и друзьям. С приглашением выдавалось еще пять инвайтов, которые каждый мог предоставить уже своим собственным знакомым. И это сработало — количество пользователей начало стремительно увеличиваться.
Это стало нашей особой фишкой и частью стратегии по привлечению первых клиентов, а заодно позволило обеспечить плавный запуск и выиграть время для подготовки всей инфраструктуры под большое количество пользователей (например, 10 тыс.).
В итоге получился своего рода эффект Clubhouse, когда система инвайтов сильно способствовала популяризации сервиса.
Благодаря «закрытому» запуску по инвайтам у нас уже было три тыс. открытых счетов и 10 тыс. установок приложения. Наша идея «выстрелила»: не показывая продукт рынку, мы смогли достичь отличных результатов по привлечению клиентов — примерно половины от того, что показывают банки из топ-5 по России (у них в среднем от пяти до пятнадцати тысяч новых клиентов в месяц).
Как открыть свой банк?
Финансовые организации в последнее время очень популярны. Для того чтобы открыть банк необходимо знать некоторые важные моменты, которые и будут рассматриваться в данной статье.

Содержание:
Что нужно для открытия своего банка?
Если вы задаетесь вопросом о том, как можно открыть свой собственный бизнес в виде банка, тогда наверняка знакомы со сферой банковских услуг и хорошо разбираетесь в финансах и кредитах.
Нельзя не отметить, что такой бизнес под силу далеко не каждому. Однако это не значит, что из-за этого необходимо забрасывать свою идею и мечту в дальний ящик.
Совсем наоборот необходимо сделать все возможное для того чтобы осуществить ее. Для этого следует, в первую очередь, составить добротный бизнес-план.
Прежде чем вкладывать немалые финансовые средства в открытие своего банка нужно тщательно взвесить все и изучить.
Собственное производство: бизнес идеи с минимальными вложениями и Вы заложите фундамент своего нового бизнеса ★★★★★

Что нужно для того чтобы банк был успешным?
Сейчас, целью всего проекта является открытие своего банка. Для этого необходимо создать закрытое акционерное общество. Данный бизнес очень выгодный, так как спрос на услуги банков со стремительной силой растет. Главным органом управления банковской структуры должно быть Общее собрание акционеров. Подробнее в категории бизнес статьи.
Как правило, управление банком осуществляет Правление. Одним из главных структурных подразделений банка является управление гарантий и кредитования. Именно оно готовит все необходимые материалы для кредитования, а также тесно взаимодействует со многими другими структурами.
За валютный контроль отвечает управление ВЭД.


Эта статья заинтересует всех учителей и филологов, многих студентов и домохозяек. И не только тех, кто уже освоил заработок копирайтера, но и таких, для кого это в новинку. Читайте: как зарабатывать на написании статей на нашем сайте ★★★★☆
Банки должны предоставлять своим клиентам большой пакет услуг, среди которых можно выделить открытие личного счета, кассовое обслуживание абсолютно всех клиентов, выдача кредитов и гарантий, обслуживание пластиковых карточек и многое другое.
Что касается финансовой части бизнес плана, то стоит отметить, что для открытия своего банка необходимо иметь не менее ста миллионов рублей. Такой суммы хватит лишь на открытие маленького банка, если же говорить о среднем, то эта сумма в несколько раз больше.
Открытый накопительный счет с определенной суммой может стать неожиданным подарком для ваших родных и близких. Читайте: где лучше открыть накопительный счет на этой странице ★★★☆☆
Как запустить собственный онлайн-банк за две недели?
Согласно данным PWC, порядка 20% бизнесов в сфере Финансовых решений находятся в зоне риска из-за наступления так называемого fintech. Это происходит благодаря тому, что молодые, амбициозные, а также технически подкованные компании используют слабые стороны классических финансовых организаций и предлагают сервис, который нужен людям.
При этом порядка 25% всех fintech-проектов посягают на «святое» — на денежные переводы. И как показывает практика, зачастую предлагают условия в разы лучше, чем обычные банки: мгновенные переводы по всему миру, низкие комиссии, выгодная конвертация валют.
Спрос на услуги современных платёжных систем или нео-банков растут, что приводит и к стремительному появлению всё новых и новых проектов в этой области. Пандемия коронавируса только усилила спрос на удалённые услуги всех сортов, в том числе финансовые.
В этом материале вы узнаете, как вы сможете открыть собственный онлайн-банк и сделать это максимально быстро.
Реально ли запустить онлайн-банк за две недели?
Если разбить процесс создания своего онлайн-банка на простые шаги, то выглядеть процесс будет примерно так:
- Регистрация компании, которая станет банком;
- Получение финансовой лицензии;
- Установка технического и программного обеспечения;
- Привлечение клиентов.
Однако по опыту мы знаем, что у некоторых клиентов уже есть та или иная финансовая лицензия. О видах лицензий мы поговорим подробнее далее, но сразу уточню: для открытия онлайн-банка не обязательно получать чисто банковскую лицензию. Это вполне может быть лицензия на выпуск электронных денег и другие разрешения.
И именно такие лицензии, полученные в Эстонии, Литве, Мальте есть у многих предпринимателей. Именно они могут использовать существующий актив и запустить онлайн-банк примерно за две недели – используя готовые программные решения и инфраструктуру специальных сервисов.
А теперь давайте пройдёмся в общих чертах по всем этапам запуска своего онлайн-банка.
Регистрация компании – будущего банка
Прежде, чем получить лицензию, необходимо создать юридическое лицо, которое эту лицензию получит. Выдать банковское или иное финансовое разрешение на физическое лицо невозможно.
Чаще всего рекомендуется регистрировать компанию в той же юрисдикции, где вы планируете получить лицензию – это упростит работу. При этом в некоторых случаях можно открыть компанию в одном месте, а лицензию получить в другом. Такое зачастую требуется, когда вы начинаете работать на несколько рынков и везде требуется своя лицензия.
Регистрация компании занимает от пары дней до нескольких недель – это зависит сугубо от страны регистрации и выбранной формы. Акционерные общества зачастую требуют больше подготовки, чем общества с ограниченной ответственностью или корпорации.
Для регистрации самой компании вам потребуются следующие документы:
- Копия паспорта (заверенная и переведённая) владельца компании (владельцев);
- Копия паспорта директора/директоров;
- Доказательство адреса проживания владельцев и директоров – чаще всего счет за коммунальные услуги не старше 3 месяцев.
Стоимость компании начинается от 2-3 тысяч евро без учёта уставного фонда. Размер фонда определяется тем, какую лицензию и где вы её получаете.
Получение финансовой лицензии для собственного онлайн-банка
Когда мы говорим про современный онлайн-банк, мы имеем в виду те финансовые учреждения, которые могут оказывать банковские услуги: открывать счета, обеспечивать денежные переводы, конвертировать валюты и т.п.
Благодаря изменению в законодательстве многих стран, для запуска такого проекта далеко не всегда нужна полноценная банковская лицензия. Зачастую подойдёт лицензия на выпуск электронных денег, лицензия платёжного провайдера – EMI, PI и другие.
К тому же такую лицензию можно получить быстрее и с меньшими требованиями. Однако мы рассмотрим несколько интересных вариантов, как для получения лицензии банковской, так и электронных денег.
Сразу уточню, чтобы избежать разночтений: получить банковскую лицензию можно практически в любой стране. В теории. На практике, в большинстве развитых стран банковская лицензия очень дорогая, а процедура её оформления – муторная и долгая. Я предлагаю идеи, как хотя бы немного, но уменьшить бюрократические проволочки и запустить собственный банк.
Банковская лицензия Вануату
Вануату – оффшорная юрисдикция в Карибском море. Финансовый и бизнес-центр, в том числе позволяет регистрировать компании и получать лицензию на банковское дело.
Банк на Вануату может работать на международном уровне. Уставной капитал должен быть от 500 000 долларов. Для получения лицензии потребуется как минимум одна личная встреча с представителем Резервного банка Вануату. Бухгалтерия, отчётность, уплата пошлин – это, как говориться, по умолчанию.
Срок рассмотрения заявки на получение лицензии – от 4 месяцев.
Стоит учитывать, что при получении лицензии, контролирующие органы – и это касается не только Вануату, но и всех других стран, — тщательно проверяют владельцев компании, директоров, менеджеров и лиц, ответственных за процедуры, безопасность и так далее.
Проверят происхождение средств, историю каждого топ-менеджера и бизнес-план, в котором вы опишете структуру своей работы.
Банковская лицензия Доминики
Оффшорная юрисдикция Доминика также предлагает регистрацию международных банков. Местная лицензия позволяет вести вам любую банковскую деятельность: открывать счета, проводить транзакции, выдавать кредиты и так далее.
Чтобы получить лицензию вам потребуется зарегистрировать местную компанию, подготовить бизнес-план, доказать, что ваши средства имеют легальное происхождение. Уставной фонд – от 1 миллиона долларов США.
Власти требуют предоставить документы, которые докажут, что управляющие банка – компетентные специалисты, а владельцы с чистыми репутацией и капиталом.
Финансовая лицензия в Литве
Пожалуй, именно литовская лицензия на данный момент является одной из самых популярных у различных финансовых стартапов. Это связано с несколькими факторами:
- Относительная дешевизна лицензии;
- Владельцы лицензии находятся под контролем Центрального банка Литвы и во многом эта лицензия похожа на банковскую;
- Лицензия подходит под самые разные виды бизнеса: электронные деньги, платёжные системы, peer-to-peer и другие;
- Доступ к рынку Европейского Союза;
- Лицензия позволяет проводить удалённую идентификацию клиентов;
- Заявку можно подать до регистрации компании и создать её только после подтверждения.
Лицензия на выпуск электронных денег на Мальте
На Мальте вы сможете получить лицензию типа EMI — Electronic Money Institution. Особенности этой юрисдикции:
- Уставной фонд от 350 000 евро;
- Чёткие требования к компании, которая хочет получить лицензию;
- Ориентированность Мальты на современные технологии и решения, в том числе на законодательном уровне;
- Входит в ЕС, а значит лицензия действует на территории всего Европейского Союза;
- Срок получения лицензии – от 3 месяцев.
Банковская лицензия на Сент-Люсии
На Сент-Люсии вы можете получить международную банковскую лицензию двух типов:
- Класс А – международная деятельность разрешена с третьими лицами. Уставной фонд от 1 миллиона долларов США;
- Класс В – ограниченная лицензия, позволяющая работать только с теми клиентами, которые были заявлены на момент получения лицензии. Уставной фонд от 250 000 долларов США.
В некоторых случаях может потребоваться страхование обязательств на сумму от 500 000 долларов.
Запрещено вести дела с резидентами Сент-Люсии.
Регистрация платёжного учреждения в Чехии
Чехия – европейская страна, в которой уже действует несколько крупных платёжных систем. Вы также можете получить местную лицензию.
Для этого вам потребуется местная компания. Уставной капитал зависит от видов деятельности:
- Основная деятельность – 20 000 евро;
- Основная и поставщика услуг электронной коммуникации – 50 000 евро;
- Поставщик полного пакета услуг, в том числе приём и выдача наличных денег – от 125 000 евро.
Финансовая лицензия в Эстонии
В какой-то момент именно лицензия EMI в Эстонии стала очень популярной. Её называли крипто-лицензией, и многие предприниматели ринулись получать её, тем более что это было относительно просто.
Однако потом у многих возникли проблемы с открытием счетов, поскольку в Эстонии открыть счет для компании, не связанной с Эстонией, невозможно. Мы помогали решить этот вопрос и сейчас ситуация в разы проще – есть самые разные решения для бизнеса с подобной лицензией.
Владельцы лицензии могут оказывать платёжные услуги, предоставлять займы, создавать платёжные системы и другое.
Уставной капитал – от 350 000 евро. Рассмотрение заявки на получение лицензии занимает 6 месяцев.
Это не все существующие решения. Например, вы можете получить банковскую лицензию в Сьерра-Леоне или в странах ЕС. Иногда можно купить существующий банк, например, в Панаме или другой части света. Это момент всегда лучше обсуждать со специалистами, учитывая ваши задачи, целевой рынок и запас капитала.
Установка технического и программного обеспечения онлайн-банка
Следующий шаг – это запуск онлайн-банка. Сегодня даже не обязательно иметь физическое представительство банка, чтобы начать оказывать услуги. У всех перед глазами пример Revolut или его более старые конкуренты — PayPal, Transferwise.
Имея финансовую лицензию, вы можете пойти двумя путями:
- Создавать свою собственную инфраструктуру, писать код или покупать готовые решения, устанавливая на своём железе;
- Или использовать чужую инфраструктуру.
Однако сегодня можно делегировать очень многое, в том числе создание вашего онлайн-банка и запустить проект через 2-3 недели.
Да, благодаря так называемым white label решениям, вы сможете запустить собственный Интернет-банк, добавить к нему мобильное приложение и всё это в срок около одного месяца.
Самое приятное, что ваши клиенты даже не узнают, что вы пользуетесь сторонними услугами. К тому же для вас сразу снимается большое количество головной боли по обеспечению функционирования системы. Все технические и отчасти юридические вопросы (например, проверка клиентов) решаются на стороне поставщика программного обеспечения.
Вы создаёте продукт, предлагаете его клиентам, а логистикой, проверкой и обслуживанием занимаются другие люди. Во благо вашего бизнеса.
Поиск клиентов
На этом этапе вы уже подключаете все свои сэкономленные за счет предыдущего пункта силы и направляете их на привлечение клиентов, на выстраивание отношений с ними. И чем больше у вас клиентов, тем перспективнее ваш бизнес.
***
Банковский бизнес или точнее «бизнес по предоставлению банковских услуг» сегодня стал проще и доступнее для предпринимателей. Fintech проекты конкурируют наравне с банками и зачастую предлагают удобные решения, обыгрывая банки на их же поле.
Вы можете присоединиться к этой игре и сделать это в сжатые сроки. Почему бы не попробовать?
Банки
Правовые основы деятельности кредитных организаций установлены:
Кредитная организация — юридическое лицо, которое для извлечения прибыли как основной цели своей деятельности на основании специального разрешения (лицензии) Центрального банка Российской Федерации (Банка России) имеет право осуществлять банковские операции, предусмотренные статьей 5 Федерального закона от 02.12.1990 № «О банках и банковской деятельности». Кредитная организация образуется на основе любой формы собственности как хозяйственное общество.
Банк — кредитная организация, которая имеет исключительное право осуществлять в совокупности следующие банковские операции:
- привлечение во вклады денежных средств физических и юридических лиц,
- размещение этих средств от своего имени и за свой счет на условиях возвратности, платности, срочности,
- открытие и ведение банковских счетов физических и юридических лиц.
Иностранный банк — банк, признанный таковым по законодательству иностранного государства, на территории которого он зарегистрирован.
Банки подлежат государственной регистрации в соответствии с Федеральным законом от 08.08.2001 № «О государственной регистрации юридических лиц и индивидуальных предпринимателей» с учетом установленного Законом о банках специального порядка государственной регистрации кредитных организаций.
- 1 млрд рублей — для вновь регистрируемого банка с универсальной лицензией;
- 300 млн рублей — для вновь регистрируемого банка с базовой лицензией.
- 3 млрд 600 млн рублей — для вновь регистрируемого банка с универсальной лицензией, предусматривающей привлечение во вклады денежных средств физических лиц.
Для государственной регистрации банка и получения лицензии на осуществление банковских операций, а также внесения сведений о нем в Книгу государственной регистрации кредитных организаций (КГР КО) соискатель представляет в Банк России документы в соответствии со статьей 14 Закона о банках, Инструкцией Банка России от 02.04.2010 № «О порядке принятия Банком России решения о государственной регистрации кредитных организаций и выдаче лицензий на осуществление банковских операций».
Для государственной регистрации банка с иностранными инвестициями и получения лицензии на осуществление банковских операций до представления документов, указанных в статье 14 Закона о банках, необходимо представить в Банк России документы, предусмотренные статьей 17 Закона о банках и Положением Банка России от 23.04.1997 № 437 «Об особенностях регистрации кредитных организаций с иностранными инвестициями».
В соответствии со статьей 15 Закона о банках срок рассмотрения документов, представленных для принятия Банком России решения о государственной регистрации банка и выдаче лицензии на осуществление банковских операций или об отказе в этом — 6 месяцев с даты предоставления всех документов.
1. Изучите необходимые федеральные законы и нормативные акты.
2. Проверьте соответствие кандидатов на должность руководителей и иных лиц создаваемого банка предъявляемым квалификационным требованиям и (или) требованиям к деловой репутации.
Перечень лиц указан в статье 11.1 Закона о банках и статье 60 Федерального закона от 10.07.2002 №
Квалификационные требования и требования к деловой репутации этих лиц установлены статьей 16 Закона о банках.
-
, федеральных арбитражных судов РФ и Федеральной службы судебных приставов, Министерства внутренних дел РФ, Федеральной службы по надзору в сфере образования и науки и Федеральной службы по финансовому мониторингу; ; ; ; ; для проверки сведений о документе, подтверждающем наличие высшего образования.
3. Соберите документы для проведения оценки финансового положения учредителей банка и иных лиц, предусмотренных Законом о банках.
Проведение такой оценки предусмотрено Федеральным законом от 02.12.1990 № «О банках и банковской деятельности».
Порядок и критерии оценки финансового положения, а также требования к финансовому положению установлены Положением Банка России от 28.12.2017 № .
4. Выберите уникальное наименование для создаваемого банка.
Требования к наименованию установлены статьями 54 и 1473 Гражданского кодекса Российской Федерации, статьей 7 Закона о банках и Инструкцией Банка России от 02.04.2010 №
Для проверки уже используемых наименований рекомендуем воспользоваться КГР КО и единым государственным реестром юридических лиц (ЕГРЮЛ).
До принятия решения о создании банка учредителям необходимо направить в Банк России запрос о возможности использования предполагаемых полного фирменного и сокращенного фирменного наименований банка (на русском языке).
5. Уплатите государственную пошлину за предоставление лицензии на осуществление банковских операций.
За предоставление лицензии на осуществление банковских операций уплачивается государственная пошлина в соответствии с подпунктом 93 пункта 1 статьи 333.33 Налогового кодекса Российской Федерации.
Размер госпошлины — 0,1% заявленного уставного капитала создаваемого банка, но не более 500 тыс. рублей.
6. Подготовьте и представьте в Банк России комплект документов для государственной регистрации банка.
Комплект документов для государственной регистрации банка можно направить в Банк России через личный кабинет, а также по почте или нарочным в экспедицию Банка России.
7. Получите уведомление о внесении сведений о банке в ЕГРЮЛ и свидетельство о регистрации Банка России.
Банк России после принятия решения о государственной регистрации банка направляет в уполномоченный регистрирующий орган сведения и документы, необходимые для осуществления данным органом функций по ведению ЕГРЮЛ.
На основании решения, принятого Банком России, и представленных им необходимых сведений и документов уполномоченный регистрирующий орган в срок не более пяти рабочих дней со дня их получения вносит в ЕГРЮЛ соответствующую запись и не позднее рабочего дня, следующего за днем внесения такой записи, сообщает об этом в Банк России.
Банк России не позднее трех рабочих дней со дня получения от уполномоченного регистрирующего органа информации о внесении в ЕГРЮЛ записи о государственной регистрации банка уведомляет об этом его учредителей с требованием произвести в месячный срок оплату 100% объявленного уставного капитала банка. Также регулятор выдает учредителям документ, подтверждающий факт внесения записи о банке в ЕГРЮЛ, и свидетельство о регистрации Банка России, присваивает банку регистрационный номер Банка России и вносит сведения о нем в КГР КО.
8. Оплатите уставный капитал и получите лицензию на осуществление банковских операций.
При предъявлении документов, подтверждающих оплату 100% объявленного уставного капитала банка, Банк России в трехдневный срок выдает банку лицензию на осуществление банковских операций.
Информация о банке после его создания и выдачи ему лицензии размещается в Справочнике финансовых организаций на официальном сайте Банка России.
Сообщение о государственной регистрации банка публикуется в «Вестнике Банка России».
Банк имеет право осуществлять банковские операции с момента получения лицензии, выданной Банком России.