Как подписать отчет об оценке эцп двумя подписями

ВАЖНО! В случаях, когда вы видите, что на значке сертификата есть восклицательный знак или красный крестик, это означает, что что-то не так с самим сертификатом или не установлена взаимосвязь между сертификатом Удостоверящего центра и сертификатом электронной подписи.
Подписать электронной подписью и совершить отправку отчета в банк возможно только для отчета, находящегося в работе.
Установка сертификата ЭЦП
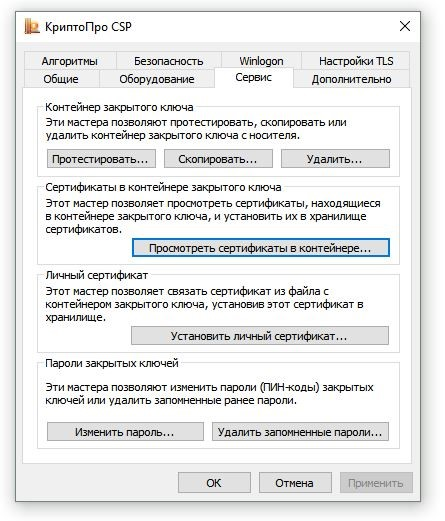
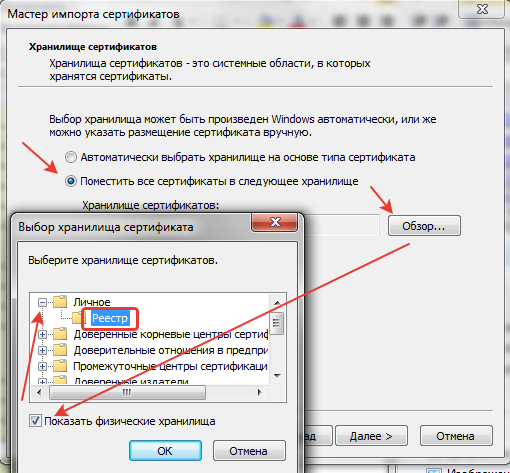
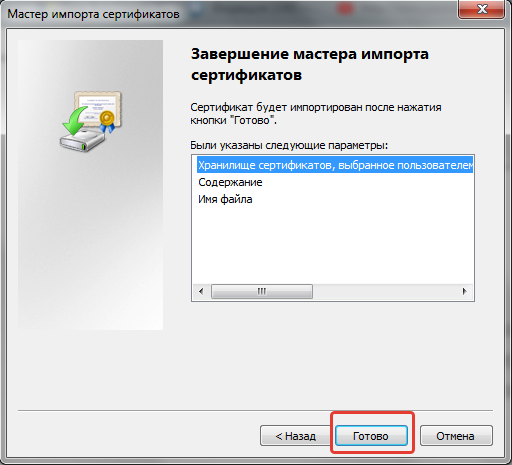
Для установки откройте Крипо Про CSP и перейдите во вкладку «Сервис».
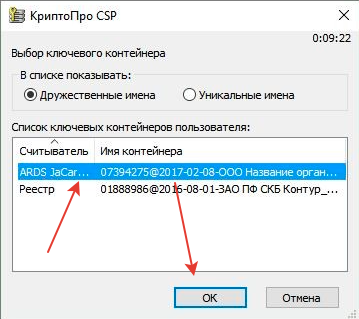
Вставьте флешку с ЭЦП в USB разъем (обратите внимание, что на некоторых ПК питание на USB-порт может перестать подаваться, если на нем нет активности долгое время, поэтому если флешка была вставлена и датчик, если он есть, не горит — значит нужно вытащить флешку и вставить в порт заново).
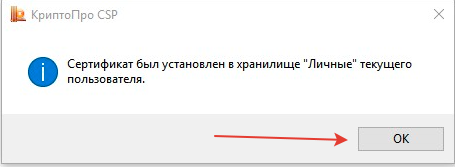
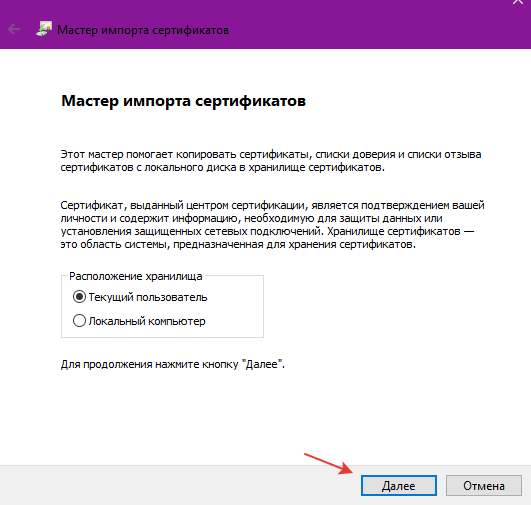
Далее нажмите «Посмотреть сертификаты в контейнере»:



Отправка отчета в банк
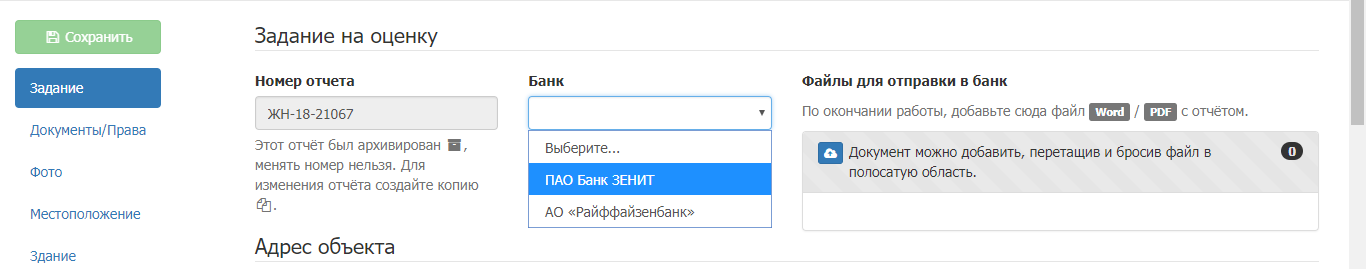
Для отправки отчета в банк откройте отчет и в разделе «Задание» из выпадающего списка выберите в какой банк вы хотите отправить данный отчет:

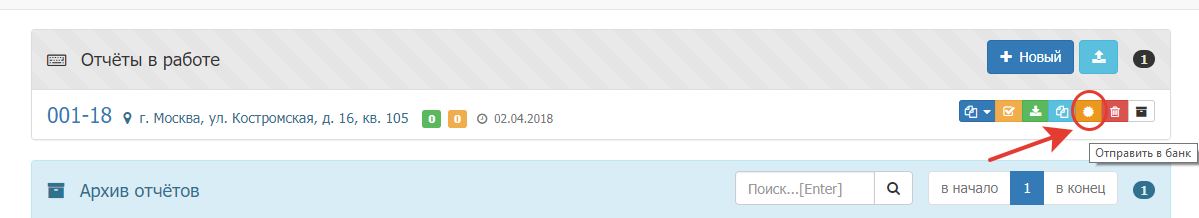


ВНИМАНИЕ! В соответствии с ФСО № 3 (п.6 II раздела) отчет должен быть подписан оценщиком и руководителем юридического лица, с которым у оценщика заключен трудовой договор (* за исключением случаев, когда оценщик является индивидуальным предпринимателем). В этой связи важно отмечать два сертификата ЭЦП (для некоторых банков будет достаточно только одной подписи).
ВНИМАНИЕ! Подписать ЭЦП и отправить отчет в банк возможно только в случае, если отчет не содержит выявленных приложением ошибок, т.е. кнопка отправки будет недоступна:
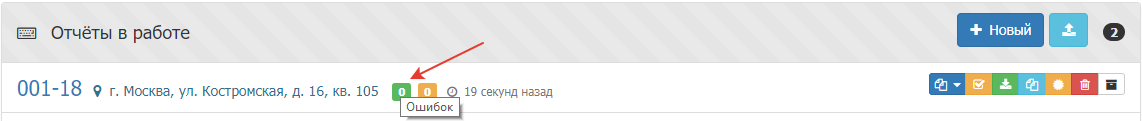
Как показано на картинке выше счетчик ошибок будет показывать количество ошибок, выявленных при автоматической проверке.
В случае, если автоматическая проверка выявила наличие ошибок, и мы хотим узнать, какие именно ошибки препятствуют отправке можно нажать на иконку «проверить» (вторая иконка слева) во всплывающем списке операций с отчетом:
Новости
Методический совет Ассоциации подготовил Методические разъяснения, касающиеся форм отчета об оценке. В документе аккумулируются требования новых ФСО VI.
МЕТОДИЧЕСКИЕ РАЗЪЯСНЕНИЯ
по составлению отчета об оценке в форме электронного документа и совмещенной форме
Документ в формате word , pdf (с подписями и печатями)
1. Методические разъяснения носят рекомендательный характер и предназначены для подготовки отчетов об оценке в соответствии требованиями ФСО VI [1] (далее – Отчетов).
2. Статьей 11 Закона об оценке [2] и п. 3–5 ФСО VI установлено, что Отчет составляется на бумажном носителе и (или) в форме электронного документа.
3. Требования к формам Отчетам (ст. 11 Закона об оценке и п. 3–5 ФСО VI ):
3.1. На бумажном носителе – должны быть пронумерованы постранично 1 , прошиты, подписаны Оценщиком или Оценщиками, которые провели оценку, а также скреплены личной печатью Оценщика или Оценщиков либо печатью юридического лица, с которым Оценщик или Оценщики заключили трудовой договор (далее – Оценочная компания).
3.2. В форме электронного документа – должны быть подписаны усиленной квалифицированной электронной цифровой подписью (далее – ЭЦП) 2 Оценщиком или Оценщиками, которые провели оценку, и руководителем Оценочной компании.
4. Пунктом 6 ФСО VI установлено, что Отчет «может состоять из нескольких частей, в одной или в разной форме – как на бумажном носителе, так и в форме электронного документа (характерно, например, для приложений). В таком случае Оценщик должен обеспечить идентификацию Отчета как совокупности всех частей, оформленных в соответствии с требованиями, установленными в [п. 3.1, 3.2] 3 . Приложения к Отчету являются его неотъемлемой частью». Далее Отчет, состоящий из нескольких частей в разной форме, называется Отчетом в совмещенной форме.
5. Согласно положениям ст. 2 Закона об информации [4] «электронный документ» применительно к Отчету следует понимать как «файл» (поименованная область данных [5]). Соответственно, частью Отчета в форме электронного документа является каждый отдельный файл, а не физический носитель с ними.
6. Для Отчета / его частей в форме электронного документа рекомендуется:
6.1. В договоре на оценку установить:
- формат электронного документа (п. 6.2);
- существенные параметры электронного документа – например, разрешение растровых изображений, предельный размер файла, возможность редактирования;
- специальные требования к ЭЦП (при наличии) – например, отсоединенная или присоединенная ЭЦП;
- способ передачи электронных документов – на физическом носителе (CD/DVD диск, переносной жесткий диск и т.д.) или иным способом (например, по электронной почте, через облачное хранилище, мессенджер).
6.2. Использовать общепринятые форматы электронных документов (файлов), с которыми могут работать большинство устройств без установки дополнительного программного обеспечения. Как правило, это (в скобках указаны основные расширения): Portable Document Format ( pdf ); Microsoft Office ( doc / docx , xls / xlsx ); Extensible Markup Language ( xml ); Joint Photographic Experts Group ( jpg , JPEG ); zip , rar архивы.
6.3. При использовании мало распространенных форматов файлов – указать в Отчете наименование программного обеспечения для работы с ними 4 .
6.4. Использовать такие названия файлов и папок (каталогов), а также размещение файлов по папкам, которые позволяют 5 :
- идентифицировать их;
- укрупненно идентифицировать их содержание;
- установить взаимосвязь между ними.
6.5. Следовать общепринятым правилам электронного документооборота (размер электронных документов; длина имени файлов и папок; неиспользование в именах файлов и папок специальных символов; минимизация количества частей Отчета, в т.ч. за счет архивации 6 и т.д.).
7. Для Отчета в совмещенной форме:
7.1. Все части должны удовлетворять требованиям, указанным в п. 3.1 и 3.2;
7.2. «Идентификация Отчета как совокупности всех частей» (п. 6 ФСО VI) может осуществляться по следующим параметрам 7 :
- номер, дата составление и название Отчета;
- форма (п. 7.3);
- наименование (п. 6.4), формат и размер файла;
- краткое содержание конкретной части.
7.3. Информация, идентифицирующая конкретную часть как часть Отчета (п. 7.2), может быть указана:
- для частей на бумажном носителе – на первой странице, в колонтитулах;
- для частей в форме электронного документа – в названии файлов, папок, материального носителя, их свойствах, содержании файлов 8 .
7.4. Первую часть рекомендуется составлять на бумажном носителе, включать в нее следующую информацию:
- информацию из задания на оценку;
- результат оценки;
- информацию об Оценщике и Оценочной компании, Заказчике;
- идентификацию Отчета как совокупности всех частей (п. 7.2);
- общее описание реализованной методологии;
- ключевые расчеты;
- наиболее существенную информацию, использованную Оценщиком при определении стоимости (может включать описание объекта оценки, конъюнктуры рынка, копии отдельных исходных документов).
Источники:
1) Федеральный стандарт оценки «Отчет об оценке (ФСО VI)», утвержденный Приказом Минэкономразвития России от 14.04.2022 № 200.
2) Федеральный закон от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации».
3) Федеральный закон от 06.04.2011 № 63-ФЗ «Об электронной подписи».
4) Федеральный закон от 27.07.2006 №149-ФЗ «Об информации, информационных технологиях и о защите информации»
5) Ожегов С. И., Шведова Н. Ю. Толковый словарь русского языка: 80 000 слов и фразеологических выражений / Российская академия наук. Институт русского языка им. В. В. Виноградова. — 4-е изд., дополненное. — М.: Азбуковник, 1999.
Сноски
1. Единая нумерация для всех частей на бумажном носителе, страница со сшивкой тоже нумеруется
2. Общая информация: https://www.nic.ru/info/blog/digital-signature/, Закон об электронной подписи [3]
3. Каждая из частей в форме электронного документа должна соответствовать требованиям п. 3.2
4. Например: ф айл « запасы_и_ДЗ.mxl » (информация о запасах и дебиторской задолженности) может быть открыт в «1С: Предприятие» версии 8 и выше
5. Например: «Письмо №13 от 20.10.2022 про объемы производства.pdf»; папка «Технические паспорта на здания»; «Часть 2. Оценка основных средств.pdf»; папка «Аналоги» внутри папки «Оценка основных средств»
6. С учетом п. 6 и п. 3.2 подпись ЭЦП архива – обязательна, подпись файлов внутри архива – опциональна
7. Например:
- Отчет №13/2022 от 20.10.2022. Часть 1 (аналитическая часть) на 90 стр. (на бумажном носителе);
- Отчет №13/2022 от 20.10.2022. Часть 2 (копии исходных документов) в форме электронного документа формата Portable Document Format объемом 679 Мб на DVD диске.
8. Например, текст внутри файла формата pdf, текст поверх графики — в графических файлах
Как подписать отчет об оценке эцп двумя подписями
В разделе Компания вы узнаете об основных направлениях работы компании «Цифровые технологии», о действующих лицензиях и сертфикатах, последних новостя и свободных вакансиях. Отправляйте свои резюме по вакансиям на адрес: info@trusted.ru
Электронный отчёт об оценке имущества
Иногда граждане и организации нуждаются в определении стоимости объекта или прав на объект при кредитовании, страховании, наследовании, снижении налоговой базы и в иных случаях. Другими словами, им необходимо получить отчёт об оценке, который формируется на бумажном носителе или в электронном виде.
Такие отчёты выдают оценщики — квалифицированные специалисты, которые являются членами саморегулируемой организации оценщиков согласно положениям Федерального закона № 135-ФЗ “Об оценочной деятельности в РФ”.

Требования к формам отчёта об оценке
Российское законодательство предъявляет определённые требования к формам отчёта.
- Отчёт, составленный на бумажном носителе, должен быть:
- пронумерован постранично;
- прошит;
- подписан оценщиком или оценщиками, которые провели оценку;
- скреплён личной печатью оценщика или оценщиков либо печатью определённого юридического лица.
- пронумерован постранично;
- подписан усиленной квалифицированной электронной подписью (КЭП) оценщика или оценщиков, которые провели оценку, а также подписью руководителя определённого юридического лица.
Документ передаётся заказчику проведения оценки либо, по согласованию, направляется непосредственно адресату (например, в банк, нотариусу, страховой компании, в государственный орган). Многие органы и организации всё чаще принимают отчёты в электронной форме.
Преимущества электронного вида отчёта
Электронный формат документов позволяет:
- сэкономить время на формирование отчёта;
- обеспечить сохранность и неизменяемость документа;
- соблюдать требования Закона № 135-ФЗ и федеральных стандартов оценки;
- сохранить юридическую значимость при использовании КЭП.
Что нужно для подписания отчёта электронной подписью?
Для создания электронного отчёта оценщику необходимо приобрести:
- криптопровайдер СКЗИ КриптоПро CSP версии 5.0;
- приложение для подписи файлов КриптоАРМ ГОСТ; .
- формат электронного документа (п. 6.2);
- существенные параметры электронного документа – например, разрешение растровых изображений, предельный размер файла, возможность редактирования;
- специальные требования к ЭЦП (при наличии) – например, отсоединенная или присоединенная ЭЦП;
- способ передачи электронных документов – на физическом носителе (CD/DVD диск, переносной жесткий диск и т.д.) или иным способом (например, по электронной почте, через облачное хранилище, мессенджер).
- идентифицировать их;
- укрупненно идентифицировать их содержание;
- установить взаимосвязь между ними.
- номер, дата составление и название Отчета;
- форма (п. 7.3);
- наименование (п. 6.4), формат и размер файла;
- краткое содержание конкретной части.
- для частей на бумажном носителе – на первой странице, в колонтитулах;
- для частей в форме электронного документа – в названии файлов, папок, материального носителя, их свойствах, содержании файлов 8 .
- информацию из задания на оценку;
- результат оценки;
- информацию об Оценщике и Оценочной компании, Заказчике;
- идентификацию Отчета как совокупности всех частей (п. 7.2);
- общее описание реализованной методологии;
- ключевые расчеты;
- наиболее существенную информацию, использованную Оценщиком при определении стоимости (может включать описание объекта оценки, конъюнктуры рынка, копии отдельных исходных документов).
- Отчет №13/2022 от 20.10.2022. Часть 1 (аналитическая часть) на 90 стр. (на бумажном носителе);
- Отчет №13/2022 от 20.10.2022. Часть 2 (копии исходных документов) в форме электронного документа формата Portable Document Format объемом 679 Мб на DVD диске.
- Отчёт, составленный на бумажном носителе, должен быть:
- пронумерован постранично;
- прошит;
- подписан оценщиком или оценщиками, которые провели оценку;
- скреплён личной печатью оценщика или оценщиков либо печатью определённого юридического лица.
- пронумерован постранично;
- подписан усиленной квалифицированной электронной подписью (КЭП) оценщика или оценщиков, которые провели оценку, а также подписью руководителя определённого юридического лица.
- сэкономить время на формирование отчёта;
- обеспечить сохранность и неизменяемость документа;
- соблюдать требования Закона № 135-ФЗ и федеральных стандартов оценки;
- сохранить юридическую значимость при использовании КЭП.
- криптопровайдер СКЗИ КриптоПро CSP версии 5.0;
- приложение для подписи файлов КриптоАРМ ГОСТ; .
- Отчёт, составленный на бумажном носителе, должен быть:
- пронумерован постранично;
- прошит;
- подписан оценщиком или оценщиками, которые провели оценку;
- скреплён личной печатью оценщика или оценщиков либо печатью определённого юридического лица.
- пронумерован постранично;
- подписан усиленной квалифицированной электронной подписью (КЭП) оценщика или оценщиков, которые провели оценку, а также подписью руководителя определённого юридического лица.
- сэкономить время на формирование отчёта;
- обеспечить сохранность и неизменяемость документа;
- соблюдать требования Закона № 135-ФЗ и федеральных стандартов оценки;
- сохранить юридическую значимость при использовании КЭП.
- криптопровайдер СКЗИ КриптоПро CSP версии 5.0;
- приложение для подписи файлов КриптоАРМ ГОСТ; .
Как подписать документ электронной подписью с помощью КриптоАРМ ГОСТ — см. Инструкцию.
Новости
Методический совет Ассоциации подготовил Методические разъяснения, касающиеся форм отчета об оценке. В документе аккумулируются требования новых ФСО VI.
МЕТОДИЧЕСКИЕ РАЗЪЯСНЕНИЯ
по составлению отчета об оценке в форме электронного документа и совмещенной форме
Документ в формате word , pdf (с подписями и печатями)
1. Методические разъяснения носят рекомендательный характер и предназначены для подготовки отчетов об оценке в соответствии требованиями ФСО VI [1] (далее – Отчетов).
2. Статьей 11 Закона об оценке [2] и п. 3–5 ФСО VI установлено, что Отчет составляется на бумажном носителе и (или) в форме электронного документа.
3. Требования к формам Отчетам (ст. 11 Закона об оценке и п. 3–5 ФСО VI ):
3.1. На бумажном носителе – должны быть пронумерованы постранично 1 , прошиты, подписаны Оценщиком или Оценщиками, которые провели оценку, а также скреплены личной печатью Оценщика или Оценщиков либо печатью юридического лица, с которым Оценщик или Оценщики заключили трудовой договор (далее – Оценочная компания).
3.2. В форме электронного документа – должны быть подписаны усиленной квалифицированной электронной цифровой подписью (далее – ЭЦП) 2 Оценщиком или Оценщиками, которые провели оценку, и руководителем Оценочной компании.
4. Пунктом 6 ФСО VI установлено, что Отчет «может состоять из нескольких частей, в одной или в разной форме – как на бумажном носителе, так и в форме электронного документа (характерно, например, для приложений). В таком случае Оценщик должен обеспечить идентификацию Отчета как совокупности всех частей, оформленных в соответствии с требованиями, установленными в [п. 3.1, 3.2] 3 . Приложения к Отчету являются его неотъемлемой частью». Далее Отчет, состоящий из нескольких частей в разной форме, называется Отчетом в совмещенной форме.
5. Согласно положениям ст. 2 Закона об информации [4] «электронный документ» применительно к Отчету следует понимать как «файл» (поименованная область данных [5]). Соответственно, частью Отчета в форме электронного документа является каждый отдельный файл, а не физический носитель с ними.
6. Для Отчета / его частей в форме электронного документа рекомендуется:
6.1. В договоре на оценку установить:
6.2. Использовать общепринятые форматы электронных документов (файлов), с которыми могут работать большинство устройств без установки дополнительного программного обеспечения. Как правило, это (в скобках указаны основные расширения): Portable Document Format ( pdf ); Microsoft Office ( doc / docx , xls / xlsx ); Extensible Markup Language ( xml ); Joint Photographic Experts Group ( jpg , JPEG ); zip , rar архивы.
6.3. При использовании мало распространенных форматов файлов – указать в Отчете наименование программного обеспечения для работы с ними 4 .
6.4. Использовать такие названия файлов и папок (каталогов), а также размещение файлов по папкам, которые позволяют 5 :
6.5. Следовать общепринятым правилам электронного документооборота (размер электронных документов; длина имени файлов и папок; неиспользование в именах файлов и папок специальных символов; минимизация количества частей Отчета, в т.ч. за счет архивации 6 и т.д.).
7. Для Отчета в совмещенной форме:
7.1. Все части должны удовлетворять требованиям, указанным в п. 3.1 и 3.2;
7.2. «Идентификация Отчета как совокупности всех частей» (п. 6 ФСО VI) может осуществляться по следующим параметрам 7 :
7.3. Информация, идентифицирующая конкретную часть как часть Отчета (п. 7.2), может быть указана:
7.4. Первую часть рекомендуется составлять на бумажном носителе, включать в нее следующую информацию:
Источники:
1) Федеральный стандарт оценки «Отчет об оценке (ФСО VI)», утвержденный Приказом Минэкономразвития России от 14.04.2022 № 200.
2) Федеральный закон от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации».
3) Федеральный закон от 06.04.2011 № 63-ФЗ «Об электронной подписи».
4) Федеральный закон от 27.07.2006 №149-ФЗ «Об информации, информационных технологиях и о защите информации»
5) Ожегов С. И., Шведова Н. Ю. Толковый словарь русского языка: 80 000 слов и фразеологических выражений / Российская академия наук. Институт русского языка им. В. В. Виноградова. — 4-е изд., дополненное. — М.: Азбуковник, 1999.
Сноски
1. Единая нумерация для всех частей на бумажном носителе, страница со сшивкой тоже нумеруется
2. Общая информация: https://www.nic.ru/info/blog/digital-signature/, Закон об электронной подписи [3]
3. Каждая из частей в форме электронного документа должна соответствовать требованиям п. 3.2
4. Например: ф айл « запасы_и_ДЗ.mxl » (информация о запасах и дебиторской задолженности) может быть открыт в «1С: Предприятие» версии 8 и выше
5. Например: «Письмо №13 от 20.10.2022 про объемы производства.pdf»; папка «Технические паспорта на здания»; «Часть 2. Оценка основных средств.pdf»; папка «Аналоги» внутри папки «Оценка основных средств»
6. С учетом п. 6 и п. 3.2 подпись ЭЦП архива – обязательна, подпись файлов внутри архива – опциональна
7. Например:
8. Например, текст внутри файла формата pdf, текст поверх графики — в графических файлах
Электронный отчёт об оценке имущества
Иногда граждане и организации нуждаются в определении стоимости объекта или прав на объект при кредитовании, страховании, наследовании, снижении налоговой базы и в иных случаях. Другими словами, им необходимо получить отчёт об оценке, который формируется на бумажном носителе или в электронном виде.
Такие отчёты выдают оценщики — квалифицированные специалисты, которые являются членами саморегулируемой организации оценщиков согласно положениям Федерального закона № 135-ФЗ “Об оценочной деятельности в РФ”.
Требования к формам отчёта об оценке
Российское законодательство предъявляет определённые требования к формам отчёта.
Документ передаётся заказчику проведения оценки либо, по согласованию, направляется непосредственно адресату (например, в банк, нотариусу, страховой компании, в государственный орган). Многие органы и организации всё чаще принимают отчёты в электронной форме.
Преимущества электронного вида отчёта
Электронный формат документов позволяет:
Что нужно для подписания отчёта электронной подписью?
Для создания электронного отчёта оценщику необходимо приобрести:
Как подписать документ электронной подписью с помощью КриптоАРМ ГОСТ — см. Инструкцию.
О подписании отчета об оценке усиленной квалифицированной электронной подписью
Обращаем ваше внимание на вступившие в силу 22 июля 2014 года изменения в Федеральный закон от 29 июля 1998 г. №135-ФЗ «Об оценочной деятельности в Российской Федерации» (далее – Закон № 135-ФЗ) в части необходимых документов, которые прилагаются к заявлению о пересмотре кадастровой стоимости.
Так, в соответствии со статьей 24.18 Закона № 135-ФЗ к заявлению о пересмотре кадастровой стоимости в случае, если заявление о пересмотре кадастровой стоимости подается на основании установления в отношении объекта недвижимости его рыночной стоимости , прилагается, в том числе:
1. отчет, составленный на бумажном носителе,
и
2. отчет, составленный в форме электронного документа.
Согласно ст. 11 Закона № 135-ФЗ отчет, составленный в форме электронного документа, должен быть подписан усиленной квалифицированной электронной подписью в соответствии с законодательством Российской Федерации. Дата подписания отчета усиленной квалифицированной электронной подписью должна совпадать с датой составления отчета.
Кроме того, дополнительно информируем, в 2011 году Департамент корпоративного управления Минэкономразвития России (письмо Минэкономразвития России от 29 марта 2011 г. № Д06-1781) высказывал мнение, что отчет об оценке, составленный в форме электронного документа, следует подписывать электронными цифровыми подписями, как оценщика или оценщиков, составивших такой отчет, так и юридических лиц, отвечающих требованиям статьи 15.1 Закона № 135-ФЗ.
Электронный отчёт об оценке имущества
Иногда граждане и организации нуждаются в определении стоимости объекта или прав на объект при кредитовании, страховании, наследовании, снижении налоговой базы и в иных случаях. Другими словами, им необходимо получить отчёт об оценке, который формируется на бумажном носителе или в электронном виде.
Такие отчёты выдают оценщики — квалифицированные специалисты, которые являются членами саморегулируемой организации оценщиков согласно положениям Федерального закона № 135-ФЗ “Об оценочной деятельности в РФ”.
Требования к формам отчёта об оценке
Российское законодательство предъявляет определённые требования к формам отчёта.
Документ передаётся заказчику проведения оценки либо, по согласованию, направляется непосредственно адресату (например, в банк, нотариусу, страховой компании, в государственный орган). Многие органы и организации всё чаще принимают отчёты в электронной форме.
Преимущества электронного вида отчёта
Электронный формат документов позволяет:
Что нужно для подписания отчёта электронной подписью?
Для создания электронного отчёта оценщику необходимо приобрести:
Как подписать документ электронной подписью с помощью КриптоАРМ ГОСТ — см. Инструкцию.