Криптовалюты и мировая экономика: влияние на финансовую стабильность
Масштабы использования и влияния криптоактивов сильно различаются в зависимости от юрисдикции, но, несомненно, наблюдается быстрый рост их принятия и влияния на мировую экономику. И поскольку эта тенденция сохраняется даже в условиях высокой волатильности и падения крипторынка, эксперты, регуляторы и международные финансовые органы все больше обращают внимание на то, как криптовалютные активы оказывают влияние на финансовую стабильность банковских систем, стран и мировой экономики в целом.
Место криптовалют в мировой экономике
В последние годы мировой рынок криптоактивов быстро рос и развивался. С начала 2020 года по ноябрь 2021 года непогашенная стоимость криптоактивов (капитализация) выросла примерно в десять раз, достигнув пика в $2,9 трлн. С тех пор она упала примерно до $1,27 трлн (по состоянию на 17 апреля 2023 года), что составляет 0,23% мировых финансовых активов. При этом в настоящее время в обращении находится более 17,2 тысяч различных криптоактивов, а это означает, что рынок предлагает очень широкий спектр продуктов, помимо наиболее известных, таких как Bitcoin, Ethereum, Tether и BNB.
Кроме необеспеченных активов (обычных криптовалют, таких как биткоин и эфириум), криптовалютный рынок также представлен стейблкоинами (токенами с обеспечением) и различными децентрализованными финансовыми услугами (DeFi): стейкинг, криптозаймы, доходное фермерство и прочим. На долю стейблкоинов приходится около 10% от общей капитализации рынка ($110 млрд), на долю всех DeFi-решений — 4,2% ($48,7 млрд).
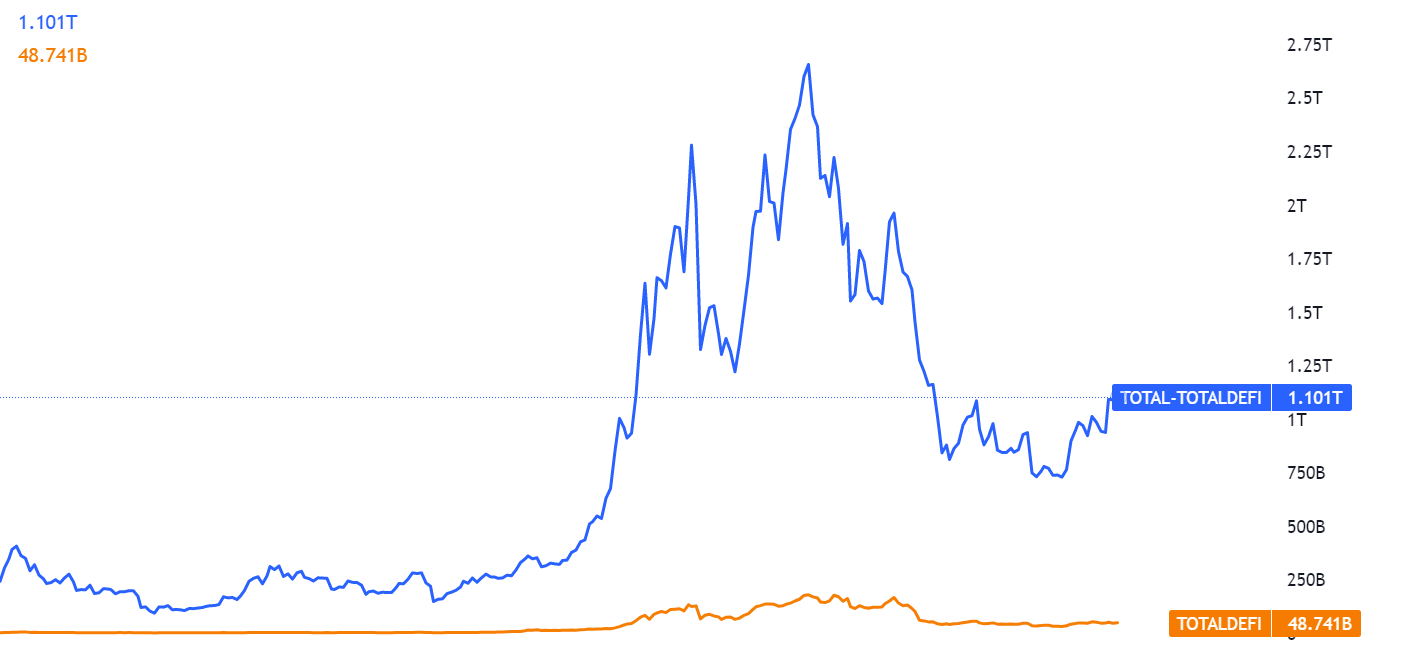
Общая рыночная капитализация криптовалют и DeFi. Источник — TradingView
Влияние криптоактивов на финансовую стабильность
Из чисел, представленных выше, видно, что на сегодняшний день крипторынок занимает очень малое место в мировой экономике и не представляет серьезной конкуренции традиционным финансам. Однако по мере того как криптовалюты становятся все более популярными, глубоко проникая в нашу повседневную жизнь, будет расти их доля и влияние на мировую экономику и отдельные ее составляющие. По мнению многих экспертов и международных финансовых институтов, в перспективе это может создать определенные риски для финансовой стабильности банков, стран и мировой финансовой системы в целом.
Риски для финансовой стабильности стран
Риск. Если розничные запасы криптоактивов значительно вырастут, особенно если они финансируются за счет долга, резкая коррекция цены криптовалют может оказать негативное влияние на потребительские расходы и способность домохозяйств обслуживать свои долги.
Разъяснение. Согласно данным за 2022 год, средний уровень владения криптовалютой составил 3,9% — это означает, что во всем мире цифровыми активами пользуются более 300 млн человек, что на 200 млн больше, чем было в 2020 году. Преобладающая часть этих пользователей находится в Северной Америке (60%), Европе (20%) и Азиатско-Тихоокеанском регионе (17%). При этом многие частные инвесторы покупают криптовалюту за счет заемных денег — 14% среди всех инвесторов и более 50% — среди молодежи в возрасте от18 до 29 лет.
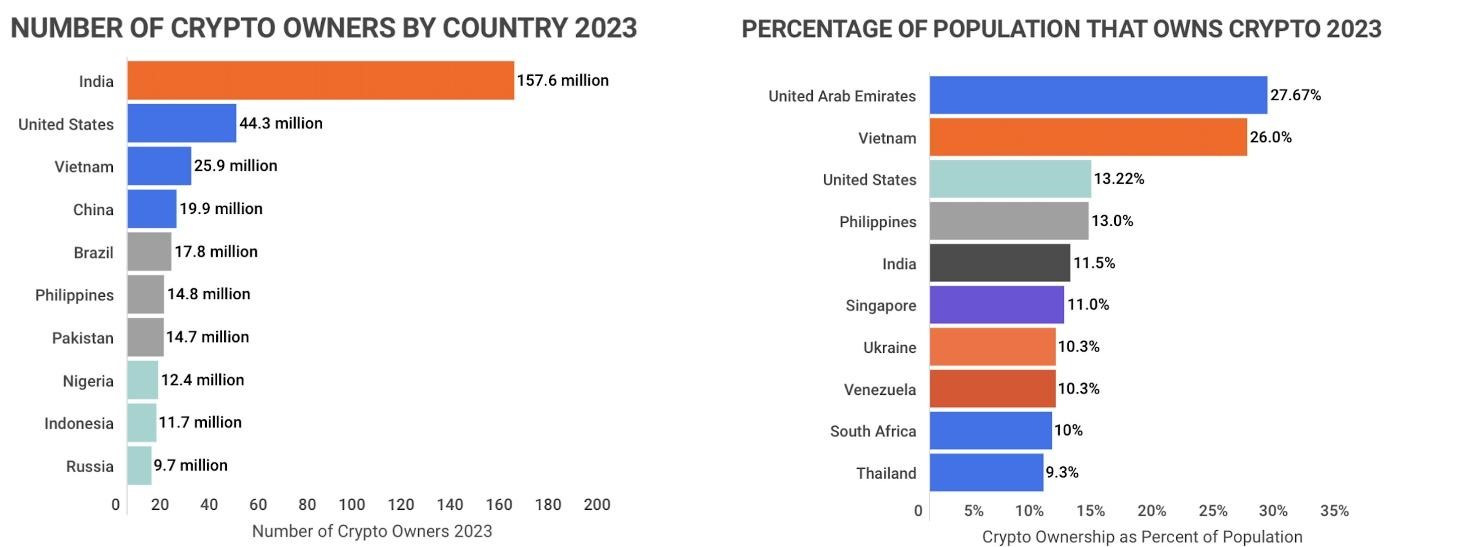
Страны с наибольшим количеством владельцев криптовалют, в которых больше всего подвержены риску стабильности и своего финансового сектора. Источник — zippia.com
Использование заемных средств для покупки токенов создает риски для такого рода инвесторов, поскольку в случае резкой коррекции все, что у них останется — долги перед банком. И если таких должников будет довольно много, это может создать крупные проблемы для финансовой стабильности банковской системы и страны в целом.
Тем не менее сегодня доля криптоактивов в финансовом богатстве домохозяйств в большинстве стран остается очень ограниченной. Следовательно, риски для финансовой стабильности, которые в настоящее время могут возникнуть непосредственно из-за потерь домохозяйств, также ограничены.
Риски для стабильности банковского сектора
Риск. По мере все большего развития децентрализованных финансов и вовлечения системообразующих банков в мир криптовалют, возрастают риски банкротства из-за коррекции стоимости цифровых активов, кражи денег и данных из-за взломов, а также вытеснения традиционных финансовых услуг их децентрализованными альтернативами.
Разъяснение. Прямое участие крупных банков и финансовых фирм в криптоактивах и связанных с ними рынках на сегодняшний день ограничено. В своем большинстве банки используют криптовалюту только для кросс-валютных переводов, и то в очень малых объемах, так как опасаются регуляторов. Некоторые банки также предлагают своим клиентам торговлю деривативами криптоактивов — и опять-таки в очень небольших объемах. Таким образом, воздействие крипторынка на банковский сектор сегодня сильно ограничено.
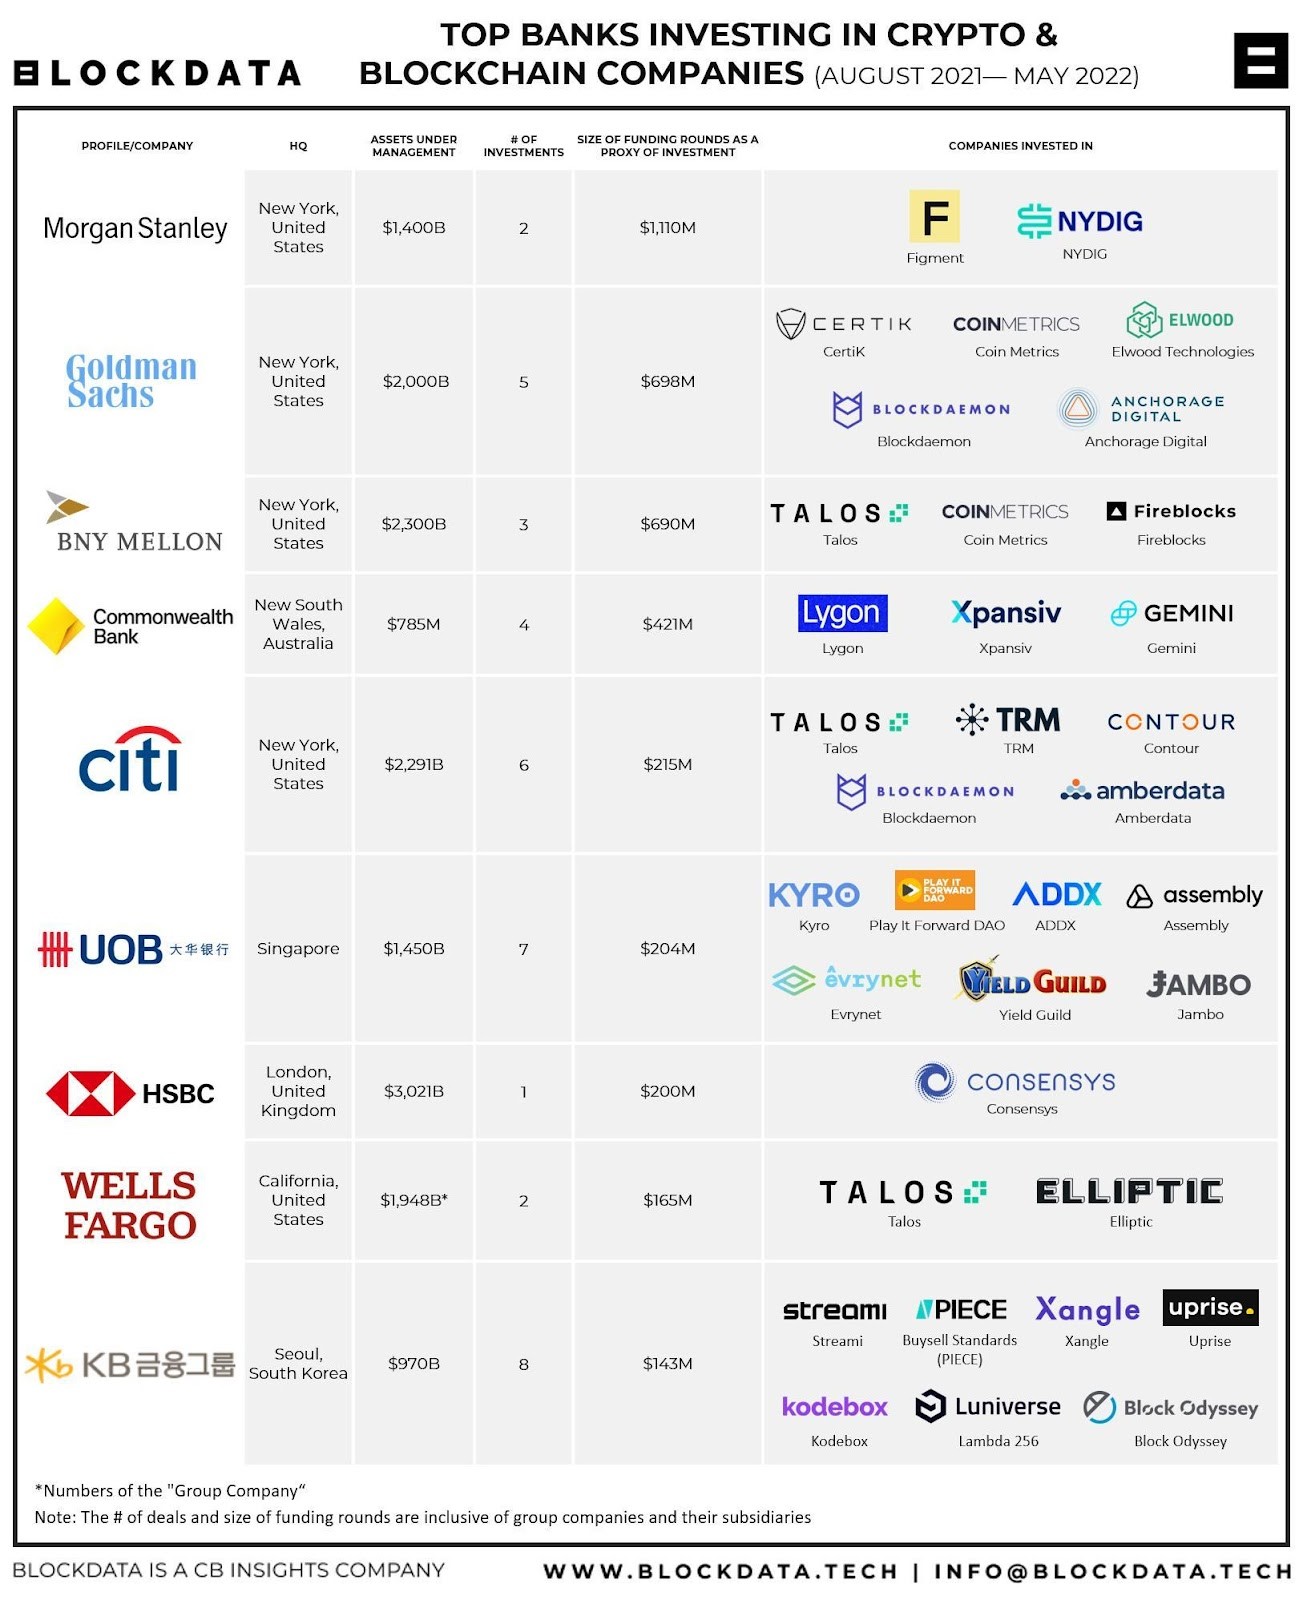
ТОП банков, инвестировавших в криптовалюты напрямую или через дочерние компании. Источник — blockdata.tech
При этом в будущем многие банки планируют осуществить гораздо более крупные вливания в ликвидность рынков криптоактивов и предложить своим клиентам услуги по их хранению. Если это произойдет, такая ситуация создаст новые операционные риски для регуляторов, связанные с нарушением безопасности или резкой коррекцией.
Криптовалюты
Разбираем экономическую сущность криптовалют и их пригодность в качестве актива в диверсифицированном портфеле. Результаты, как можно догадаться, неутешительные.
-
i Инфляция/Управление инфляцией i Некоторые вопросы к экономике криптовалют и блокчейнов Обработка транзакций в блокчейне всегда будет медленнее и дороже, чем в централизованной системе. Масштабирование блокчейнов происходит за счёт доверия к централизованным элементам инфраструктуры. Криптовалюты не работают ни как средство обращения (вымываются из оборота из-за ограниченности предложения), ни как средство сбережения (отсутствует привязка к реальным активам). «Честная» крипта не вытеснит фиат из-за высокой стоимости кредитов в ней. Долгосрочные проекты на блокчейнах открытого доступа невозможны из-за непредсказуемой стоимости доступа, поэтому они не в состоянии создать долговременную ценность своим криптовалютам. Будущее — за блокчейнами закрытого доступа под контролем традиционных институтов. i Цифровые валюты центральных банков Центробанки практически всех экономически развитых стран занялись исследованиями в области «цифровых валют». Какие задачи они хотят решить с их помощью, и чем нам всем это грозит? i Цифровые валюты центральных банков/Введение
Общие представления
Криптовалюты неотделимы от блокчейна. Блокчейн — это распределённая по множеству независимых компьютеров-узлов (нод) база данных. Но вместо готовых данных эта база хранит начальное состояние и всю историю изменений (по которой уже вычисляются актуальные данные, или данные на нужный момент времени). При этом каждое последующее изменение (транзакция или блок транзакций) содержит ссылку на предыдущее (его уникальный идентификатор, получаемый криптографический хэш данных транзакции/блока).
Транзакция попадает в блокчейн только после того, как узлы сети подтвердят, что она соответствует правилам этого блокчейна (достигнут консенсуса; механика этого процесса в разных блокчейнах различна). Чтобы записать в базу неправомерную транзакцию злоумышленник должен получить контроль над большинством узлов сети, подтверждающих транзакции.
Блокчейн — это очень интересная и, на мой взгляд, очень перспективная технология, но прежде всего социальная, а не финансовая. Во-первых, это идеальный депозитарий: полностью прозрачный реестр прав собственности с сохранением всей истории их переходов, доступ к которому невозможно ограничить. Во-вторых, это полигон для исследования, скажем так, распределённых механизмов принятия решений и заключения сделок в условиях нулевого доверия: технологий «автономных институтов», не завязанных на «авторитетные органы» (нефальсифицируемые но тайные голосования, неподделываемые паспорта, саморегулируемые финансовые системы и т. д.).
Блокчейны первого поколения (биткойн и аналоги) проектировались исключительно для хранения истории платежей. Блокчейны второго поколения (эфир) позволяют хранить произвольные данные, а также процедуры их обработки и автоматического выполнения транзакций (смарт-контракты), однако в основе своей всё-таки имеют модель платёжной системы.
Несмотря на популярность, это очень сырые и неудачные с инженерной точки зрения решения. Чтобы такой блокчейн выполнял свои функции необходимо чтобы практически каждый его пользователь участвовал в обработке транзакций. Иначе блокчейн монополизируется. Однако даже на текущий момент обработка транзакций требует чудовищных ресурсов, как вычислительных, так и для хранения самого блокчейна. В итоге пользователь начинает зависеть от очень ограниченного количества «лиц», контролирующих инфраструктуру (вычислительные ресурсы и публичные сервисы для доступа к блокчейну), и это всё вне какого-либо регулирования и правовых гарантий. Другая проблема — никакая транзакция в них не подтверждается окончательно. В любой момент может появиться альтернативная ветвь блокчейна, в которой вашей транзакции никогда не было. Блокчейны третьего поколения (Cardano, Nano, IOTA. ) решают их проблемы, однако они не распространены ещё достаточно широко, чтобы мы могли выявить их собственные. Возможно, это поколение тоже окажется непригодным для широкомасштабного использования.
То есть, как бы хорошо мы ни относились и идее блокчейна, существующие их варианты для использования в реальном мире пока не годятся. И рано или поздно они выйдут из употребления.
Теперь к собственно криптовалютам.
Криптовалюты как валюты
Криптовалюта — это платёжная система / система денежного обращения (и денежная единица этой системы), транзакции которой фиксируются в блокчейне. Проблема в том, что у основной массы разработчиков (и почитателей) криптовалют начисто отсутствует представление о том, как работает экономика.
Самая главная ошибка — конструирование «валюты» вокруг предположения о том, что какое бы то ни было её регулирование — это зло, и криптовалюта должна быть подобна золоту. Как мы уже разбирали в статье про инфляцию i Инфляция/Управление инфляцией , организованная таким образом валюта не в состоянии обслуживать современную динамичную экономику. Основная задача монетарного регулирования — стабилизировать производственные циклы, не допуская резкого роста или резкого падения цен при флуктуациях денежного мультипликатора и скорости обращения денег из-за внешних факторов. Для нерегулируемой экономики характерны периодические тяжёлые кризисы перепроизводства.
Интересно, что попытка сделать криптовалюту, стоимость которой автоматически стабилизируется относительно некоего реального актива привела к тому, что создатели DAI, по-видимому совершенно неосознанно, в точности воспроизвели структуру и механизм работы современного центробанка (вплоть до совета директоров, устанавливающего ключевую ставку и нормы резервирования, и принимающего решения о валютных интервенциях за счёт или в пользу своих золотокриптовалютных резервов). С той только разницей, что центробанк должен стабилизировать стоимость своей валюты относительно некоторой корзины товаров и услуг, а DAI — всего лишь относительно доллара США. За что боролись, как говорится.
Таким образом, даже безотносительно неудачных блокчейнов, известные современные криптовалюты обречены на вымирание. Тут мы тоже должны ждать следующего, более адекватного с экономической точки зрения, поколения.
Криптовалюты как средство платежа
В этом аспекте, для популярных криптовалют, мы опять упираемся в их экспериментальный характер:
- к зависимости от банковской системы (которая запросто может заблокировать средства, полученные от продажи криптовалюты) добавляется зависимость от довольно небольшого числа провайдеров инфраструктуры, которые никак не регулируются и не несут ответственности ни за что;
- правовой характер платежей неясен;
- судебной защиты сделок нет;
- сами платежи стоят дорого, обрабатываются долго и, в блокчейнах с неокончательным консенсусом, могут внезапно исчезать (потому что внезапно отыскалась более длинная цепочка блоков, чем та, а в которой была ваша транзакция);
- очень высокая волатильность (поэтому расчёты на блокчейне эфира стремительно мигрируют с самого эфира на уже упомянутый DAI, за которым стоит свой «центробанк»).
В качестве преимущества криптовалют как средства платежа называют их анонимность. Сами кошельки, конечно, анонимны, только вот сохранение этой анонимности в условиях полной прозрачности блокчейна (есть непрозрачные блокчейны, но они непопулярны) требует экстраординарных усилий в области информационной безопасности: не использовать один кошелёк дважды, исключить все возможности идентификации ваших кошельков с вами и между собой, все транзакции (даже между собственными кошельками) проводить через миксеры (что увеличивает и комиссии, и задержки, и риски), держать собственную ноду на сервере, который невозможно идентифицировать с вами и т.д. Причём режим строгой кибербезопасности должны соблюдать не только вы, но и все ваши контрагенты. Но это всё равно не поможет, если правоохранительные органы заинтересуются лично вами.
Ну и в любом случае, получение денег из анонимного источника по неизвестным основаниям — это не то, что может понравиться любой правовой системе. А официально регистрируемый переход прав собственности без видимого встречного движения денег закономерно попадает под подозрения.
В этом аспекте продолжаем ждать законодательного урегулирования обращения криптовалют, а также ответственной перед законом и судом инфраструктуры.
Криптовалюты как актив
Несмотря на вышесказанное, криптовалюты часто указывают как возможную часть диверсифицированных портфелей. Базовым обоснованием для этого выступает то, что, раз их выпуск ограничен наподобие золота, они сохраняют свою стоимость и защищают от инфляции. Однако
- спрос на криптовалюты «размазывается» по ним всем, а запуск новых криптовалют ничем не ограничен;
- криптовалюта тесно связана со своим блокчейном, любые исправления в алгоритмах работы которого требуют, фактически, запуска новой криптовалюты;
- поэтому развитие технологий будет приводить к тому, что блокчейны предыдущих поколений будут постепенно отмирать, ликвидность и стоимость построенных на них валют будет падать.
Таким образом, ожидаемая долгосрочная реальная доходность любой криптовалюты отрицательна. Даже если бы она была нулевой, то время обнаружения эффекта защиты от инфляции составляло бы порядка сотен лет из-за очень высокой волатильности (волатильность акций в пять раз ниже, но время восстановления из просадки может составлять до 30 лет если не учитывать реинвестирование дивидендов).
Однако встречаются утверждения, что именно эта высокая волатильность криптовалют и их нескоррелированность с остальными активами даёт дополнительную диверсификацию портфелю. Посчитаем i (Не)Математика диверсификации-3: современная теория портфеля Теория портфеля Гарри Марковица, и почему это лишь математическая иллюстрация. Принципы построения портфеля гораздо проще. на исторических данных с 2014г по май 2020.
Предположим, что существует такая криптовалюта, которая не будет терять свою стоимость из-за размывания её доли другими криптовалютами и технологического устаревания. Её долгосрочная реальная доходность будет равна нулю (как и у любого другого непроизводительного реального актива). Будем считать, что волатильность и корреляции с другими активами у неё такие же, как у биткойна. Корреляция месячной доходности биткойна с полной доходностью SnP500 = 0,21 (мало, но заметно); стандартное отклонение в 5 раз выше (0,24 против 0,045). При такой высокой волатильности никакая доля биткойна в портфеле не позволяет снизить его риск в смысле стандартного отклонения месячной доходности (коэфф. корреляции с облигациями -0,004, но и там ситуация аналогичная).
Но пусть мы готовы увеличить риск своего портфеля вдвое ради более высокой доходности за счёт волатильности биткойна. В этом случае мы можем увеличить его долю в портфеле до 12%, но доходность портфеля возрастёт всего лишь на 0,2%г, что тут же будет съедено комиссиями за ребалансировку, не говоря уже о налогах. Получение такого же по величине риска за счёт кредитного плеча увеличило бы нашу ожидаемую доходность на 3,5%г, даже с учётом стоимости заимствований.
На моё предположение об отрицательной (или хотя бы нулевой) ожидаемой доходности криптовалют часто можно услышать возражение, что, по мере того как криптовалюты будут становиться всё более общепринятым средством расчёта, их стоимость (из-за ограниченности предложения) будет расти. Эта идея представляет собой экономический оксюморон, даже если забыть об огромном и постоянно растущем количестве новых криптовалют (на одном только блокчейне эфира, например, разных криптовалют-токенов запущено уже почти триста тысяч). Если стоимость актива растёт, то он в дефиците, но дефицитный актив не может использоваться как средство расчёта, потому что его недостаточно для расчётов (иначе не было бы дефицита), плюс экономические агенты обычно не склонны просто так расставаться с растущими в цене активами. Чтобы какая-то криптовалюта служила средством расчётов и одновременно росла в цене, необходимо законодательно обязать всех экономических агентов осуществлять расчёты исключительно и только в этой криптовалюте, но даже и в этом случае они очень быстро съезжают на векселя-взаимозачёты-бартер, потому что рассчитываться дефицитным активом невозможно (Великая Депрессия и наше начало 2000-х тому примером).
На аргумент о волатильности как препятствии для влючения в портфель можно было бы возразить, что по мере признания криптовалют она будет снижаться. Однако на данный момент снижения волатильности биткойна со временем замечено не было. Для снижения волатильности всё-таки требуется наличие механизмов внешнего управления курсом/эмиссией, что в корне противоречит идеологии большинства современных криптовалют.
Таким образом, криптовалюты остаются исключительно спекулятивным активом, не дающем ни хотя бы нулевой реальной доходности, ни диверсификации (понимаемой как снижение риска портфеля, а не простое набивание его активами).
«Сравнимо с появлением интернета»: Как криптовалюты влияют на экономику

В первой половине 2021 года произошли события, которые свидетельствуют о принятии биткоина в качестве альтернативного класса активов. К примеру, операциями с криптовалютой провела компания Tesla, купив $1,5 млрд биткоинов в феврале и продав 10% цифровых монет в конце марта. Автопроизводителю удалось зафиксировать прибыль в $101 млн, и благодаря этому побить рекорд выручки за первый квартал.
Использовать биткоин начали и крупнейшие инвестиционные банки США. Например, JPMorgan недавно объявил о планах создать первый активно-управляемый биткоин-фонд. А Goldman Sachs пообещал своим клиентам предоставить возможность инвестировать в криптовалюты уже во втором квартале текущего года. Опрошенные «РБК-Крипто» эксперты объяснили, к чему ведет повсеместное внедрение цифровых активов, и как они влияют на мировую экономику.
Чем вызван интерес
Появление нового класса активов можно сравнить с появлением интернета и его последующей ролью в экономике, считает генеральный директор финансовой компании Newcent Владимир Сметанин. По его словам, блокчейн-технологии и рынок криптовалют имеют огромный потенциал влияния на мировую экономику, оно может быть совершенно неожиданным.
«Блокчейн и криптовалюта подразумевают транзакции между контрагентами без вмешательства какой-либо третьей стороны. Операции с криптовалютой не требуют посредника, в отличие от традиционных денег, транзакции осуществляются децентрализованно», — пояснил эксперт.
Экономика в целом, построенная на принципе посредничества, может измениться, когда необходимость в посредниках, в частности, банков, подтверждающих подлинность операций и являющихся их гарантом, будет снижаться, пояснил Владимир Сметанин. Он также добавил, что криптовалюты не связаны с долларом и становятся новой возможностью для участников рынка проводить сделки, независимо от экономической политики США, что позволяет осуществлять больше международных транзакций.
Обход запретов
В современном мире, где действует множество ограничений и санкций, криптовалюты открыли «второе дыхание» после криптозимы, полагает руководитель дата центра Six Nines Сергей Трошин. Использование цифровых активов для обхода различных запретов — это как хорошая новость, если речь идет о чрезмерной зарегулированности процедуры трансграничных платежей, так и плохая, ведь криптовалюты могут использоваться в целях ухода от налогообложения, отмывания добытых преступным путем доходов и финансирования терроризма, считает СЕО экосистемы CoinsPaid Максим Крупышев. По его словам, важно понимать, что криптовалюты — это просто инструмент, он сам по себе ни хороший, ни плохой.
«Все зависит от того, в чьих руках и для каких целей он используется. Запрет криптовалют — это как запретить ножи, потому что с их помощью маньяк может зарезать человека. То, что миллиарды других людей используют ножи, чтобы приготовить себе пищу, в расчет не берется? Почему все должны страдать из-за одной паршивой овцы в стаде», — подчеркнул эксперт.
Интерес регуляторов
Поскольку биткоин уже приобрел статус цифрового золота, то некоторые страны могу начать закупать главную криптовалюту и накапливать ее наравне с традиционным золотом, допустил Владимир Сметанин. Он также считает, что ожидать такого от России и США точно не стоит. Вполне вероятно, что эти страны будут проводить какие-либо эксперименты с биткоином, однако это будут закрытые процедуры, пояснил генеральный директор финансовой компании Newcent.
«Нежелание регуляторов отдавать власть над финансовыми потоками вполне ожидаемо, поскольку рынок криптовалют невозможно контролировать, включая и выключая печатный станок», — пояснил эксперт.
Сценарий, когда криптовалюта будет вытеснять обычную валюту, видится вполне возможным, но не скорым, добавил Владимир Сметанин.
Влияние на традиционные рынки
Часть криптовалют действительно будет оказывать все большее влияние на финансовые рынки, считает Сергей Трошин. «Голубые фишки» войдут в правовое экономическое поле и получат зеленый свет от регуляторов, добавил он. По словам эксперта, другая часть цифровых активов не сможет выйти «в свет», однако она останется работоспособной, так как и самим правительствам нужны инструменты для обхода международных законов.
Криптовалюты и традиционные финансовые рынки начнут проникать друг в друга, уверен Максим Крупышев. На криптобиржах уже появляются токенизированные традиционные акции, а на традиционных биржах — акции криптокомпаний и фондов, инвестирующих в криптовалюту.
«Процесс уже начался», — заключил СЕО экосистемы CoinsPaid.
Больше новостей о криптовалютах вы найдете в нашем телеграм-канале РБК-Крипто.
Почему криптовалюты имеют высокую доходность: рассказываем о перспективах

Сегодня мы вступаем в новый этап преобразования денег, в котором деньги становятся информацией. В этом смысле, криптовалюты стали настоящими первопроходцами, поскольку предлагают пользователям услуги, которых не предлагают банки.
Например: трансграничные платежи в один клик. Используя криптовалюты вы можете одним нажатием мышки мгновенно отправить любую сумму человеку даже на другой континент. Кроме того, монеты имеют более высокую доходность, что особенно привлекает инвесторов.
Самый важный вопрос, который интересует многих инвесторов: откуда такая большая доходность?
Обратим внимание на современный рынок финансов. Он дает очень низкую доходность в процентах. Особенно с учётом того, что ЦБ понижают процентную ставку, поскольку снижается инфляция и замедляется рост экономики.
В этом и заключается главное различие криптовалют и фиата. Количество монет, которые могут добыть майнеры, строго ограничено. Это означает, что криптовалюты подвержены дефляции и в будущем будут только расти в цене.
Кроме того, на цену криптовалют влияет ещё и политико-экономическая ситуация. Как показал кризис, с которым мир столкнулся в 2020 году, любые финансовые потрясения заставляют инвесторов искать альтернативные способы заработка и криптовалюты тут приходят на ум невольно.
Помимо этого, криптовалюты все больше сервисов и людей принимают как средство платежа. Это просто удобно. Транзакции мгновенны и абсолютно прозрачны.
Стоит отметить ещё и то, что волатильность криптовалют привлекает трейдеров, которые могут торговать на короткой позиции и повышать рыночной объем, а значит и цену.
Развитие криптовалютных бирж значительно упрощает покупку. Также появляется множество финансовых инструментов, которые с ними связаны. Например: фьючерсы.
Какие перспективы у криптовалют?
Сегодня мы видим рост числа стартапов, которые связаны с криптовалютами, которые часто доходят до статуса “единорогов”, поскольку привлекают инвесторов своими решениями и инновациями.
Также, инвестируя сегодня в криптовалюты, вы получаете высокую доходность, а также дефляционный финансовый инструмент, который может дать вам прибыль даже во времена кризисов.
Используя биржу Cryptology, покупать криптоактивы можно на самых выгодных условиях, просто и быстро.