Что такое фьючерсы

Фьючерсы это фьючерсные контракты (англ. future — будущее) — договор сейчас о некой сделке в будущем. Это производные финансовые инструменты. Соответственно, у них есть базовый актив. Определение можно сформулировать так: фьючерсами являются контракты, в соответствии с которыми стороны обязуются совершить покупку или продажу нужного количества или объема актива в перспективе по оговоренным ценам, которые прописаны при заключении такого контракта. У обеих сторон возникают как права, так и обязанности. Каждый фьючерсный контракт подразумевает наличие так называемого базового актива или базового инструмента, который стороны согласились приобрести/продать. Котировка фьючерса определяется на основе спот-цены этого базового актива. Это цена, по которой сам актив “торгуется здесь и сейчас”. Например, 20.08.2019 цена золота на споте составляет примерно $1501, в это же время декабрьские фьючерсы на CME торгуются по $1510, а февральские вообще по $1514 (эту разницу в ценах мы объясним немного ниже). В роли базового актива могут выступать множество вещей, начиная от товаров, таких как нефть, золото или биткойн, до иностранных валют, акций или фондовых индексов.

Типы фьючерсов
Существует две разновидности фьючерсов:
Поставочный — когда в роли актива выступает реальный товар и он поставляется обладателю этого контракта. При покупке такого фьючерса определяется цена и время, когда товар должен быть передан покупателю. За выполнением обязательств следит биржа, которая в случае нарушений может наложить внушительные штрафы.
Расчетный — когда определены все параметры контракта (цена, количество, время), но сам актив не поставляется. Схема “деньги-деньги”. В такой ситуации покупатель либо получает прибыль в деньгах, либо убыток. Очень похоже на CFD.
Где торгуются фьючерсы
Существуют специализированные биржи, где происходит торговля фьючерсами. Основными и наиболее значимыми являются такие товарные биржи , как CME в Чикаго, NYMEX в Нью Йорке, Интерконтинентальная биржа ICE. Также биржи организованы в столицах некоторых крупных держав: Лондоне (LIFFE), Париже (MATIF), Москве (MOEX), Сингапуре (SGX). Графики фьючерсов предоставляются клиентам при торговле на этих биржах. Есть товарные биржи, где торгуются только определенные комодитиз — пшеница, соя, хлопок.
Как начать торговать
Для начала торговли трейдер должен сделать выбор биржи, заключить с ней договор и произвести внесение средств на свой депозит депозит. Для расчета размера депозита необходимо учитывать условия биржи по ГО — гарантийному обеспечению.
Для примера рассмотрим фьючерс на нефть, условия для Crude Oil Futures на бирже CME. Параметры контракта актуальны на момент написания статьи. Единица измерения одного контракта составляет 1000 $, цена одного тика (0.01) равна 10$. На контракты с разными датами исполнения маржинальные требования разные, для торговли самых близких на счету должна быть сумма не меньше 3650 $, и это касается только торговли внутри дня. Для торговли самых дальних фьючерсов на нефть достаточно 2300 $. При этом за покупку одного контракта нужно будет заплатить комиссию в размере 2-2.5 $ за один контракт.
Для сравнения можно рассмотреть условия для торговли производными на нефть через фондовую биржу США. Для этой цели используется торговля ETF (USO, BNO). Минимальный размер счета начинается с 700$, максимальная комиссия за торговлю 100 акциями составит 1,4$
Что такое контанго и бэквордация
Выше в примере с золотом мы видели расхождение цен спот и фьючерса — фьюерсы были дороже и чем дальше была дата экспирации, тем выше была цена. Это явление называется контанго. Если же наблюдается обратная зависимость, то — бэквордация. Эта ценовая разница объясняется издержками на хранение, доставку, будущий ожидаемый спрос, которые закладываются в стоимость контракта. Еще одной особенностью является уравнивание цен фьючерса и спота на дату экспирации (истечения контракта).

Особенности торговли фьючерсами — сильные и слабые стороны
К плюсам торговли можно отнести:
— невысокие биржевые сборы
— возможность хеджирования рисков
— получение кредитного плеча и, как следствие, возможность более высокого заработка.
Недостатки торговли фьючерсами:
— ограничение по времени, которое возникает при исполнении контракта;
— высокие риски вследствие торговли с плечом
Фьючерсы на индексы
Не сложно догадаться, что на все крупнейшие фондовые индексы существуют соответствующие фьючерсы. Для примера, по рынку США это фьючерсы на S&P500 индекс, а на фондовом рынке России — фьючи на индекс РТС, так называемая ришечка. Что касается торговли спаем, то гораздо проще торговать его на первичном рынке NYSE, через соответствующий ETF, например, SPY. Хотя также существует большое количество различных ETF на основе S&P500, специализирующихся на отдельных особенностях компаний из этого индекса. Также существуют и реверсные ETF, через покупку которых удобно шортить индекс.

Платформы для торговли фьючерсами
— Самые популярные платформы среди трейдеров фьючерсами это CQG Trader и Ninja Trader, российские трейдеры активно использую платформу Quik, топовым считается считается софт TWS от IB, или TOS от TD Ameritrade.
— Для торговли акциями лучше всего использовать платформы Alpha Trader, RT, Sterling Trader Pro, Lightspeed Trader.
Что такое фьючерсы: виды, особенности, преимущества и риски
Фьючерс — это контракт, согласно которому продавец обязуется поставить покупателю базовый актив по оговоренной цене и в определенный срок, а тот обязан выкупить предмет сделки. Представьте, что вы хотите купить машину через полгода, однако с ценами может случиться все что угодно, а вы не хотите полагаться на волю случая.
Тогда вы идете к автодилеру и заключаете договор, зафиксировав цену сделки и внеся предоплату. По сути, это и есть смысл фьючерсного контракта — зафиксировать цену на товар (услугу) и защититься от ее возможного колебания в будущем.
Вернемся к биржевым фьючерсам. В основе любого контракта лежит базовый актив, будь то акция, нефть, индекс или золото. И отсюда вытекает два вида контрактов: поставочный и расчетный.
Поставочный фьючерс предполагает, что к дате истечения контракта (дата экспирации) продавец продаст базовый актив, а покупатель — выкупит его. Базовым активом поставочного фьючерса являются акции и облигации.
Пример: вы купили фьючерс на акции «Газпрома», куда входит 100 бумаг за ₽28 000. Таким образом, вы обеспечили себе в будущем покупку конкретного количества бумаг по определенной цене (₽280 за акцию). Если до даты экспирации вы не продали фьючерс, то на ваш счет будут зачислены 100 бумаг «Газпрома» на общую сумму ₽28 000. При этом не важно, какова будет рыночная цена этих акций.
Расчетный фьючерс используется, когда базовый актив невозможно или неудобно зачислить на счет, например индексы или сырьевые товары. В таком случае на ваш счет будет просто зачислена/списана разница между покупкой и продажей контракта.
Пример: вы купили фьючерс на индекс Мосбиржи стоимостью 150 000 пунктов (в данном случае 1 пт = ₽1). В дату экспирации стоимость фьючерса составила 200 000 пт. В таком случае на ваш счет будет зачислено: ₽200 000 — ₽150 000 = ₽50 000.
Фьючерс и опцион
Опцион — это договор, согласно которому покупатель опциона получает право купить или продать какой-то актив в определенный срок по заранее оговоренной цене. Покупатель может решить им не воспользоваться, но стоимость опциона не возвращается. Продавец же обязан исполнить опцион.
Фьючерс отличается от опциона тем, что и покупатель, и продавец берут на себя обязательство совершить сделку, тогда как в опционе одна сторона имеет право, а другая — обязательство.
Фьючерс и форвард
Форвардный контракт (форвард) — это договор, согласно которому одна сторона сделки (продавец) обязуется в срок, определенный договором, продать базовый актив (товар) другой стороне. Казалось бы, определение похоже на фьючерс, но есть ряд принципиальных отличий:
- форвард всегда заключается на реальный актив: сырье, валюту, ценные бумаги. Фьючерсы могут быть заключены на индексы или процентные ставки;
- форвард является внебиржевой сделкой, в то время как фьючерсный контракт можно заключить только на бирже;
- форвард не застрахован от срывов поставок, фьючерс же регулируется через расчетную палату биржи;
- форвардный — это контракт, заключаемый в частном порядке между двумя идентифицированными контрагентами.
Что такое клиринг и вариационная маржа
Начисление/списание прибыли/убытка происходит не в момент закрытия сделки, а во время клиринга, который проходит два раза в день.
Клиринг — технический перерыв, во время которого биржа подсчитывает финансовый результат по сделке и начисляет либо списывает деньги со счета. Полученная или списанная сумма называется вариационной маржой.
Во время клиринга фиксируется новая расчетная цена фьючерса, от которой пойдет дальнейший подсчет прибыли/убытка до следующего клиринга.
Расписание торгов на срочном рынке по московскому времени:
10:00–14:00 — основная торговая сессия;
14:00–14:05 — промежуточный клиринг;
14:05–18:45 — вечерний расчетный период основной сессии;
18:45–19:00 — основной клиринг;
19:00–23:50 — дополнительная торговая сессия.
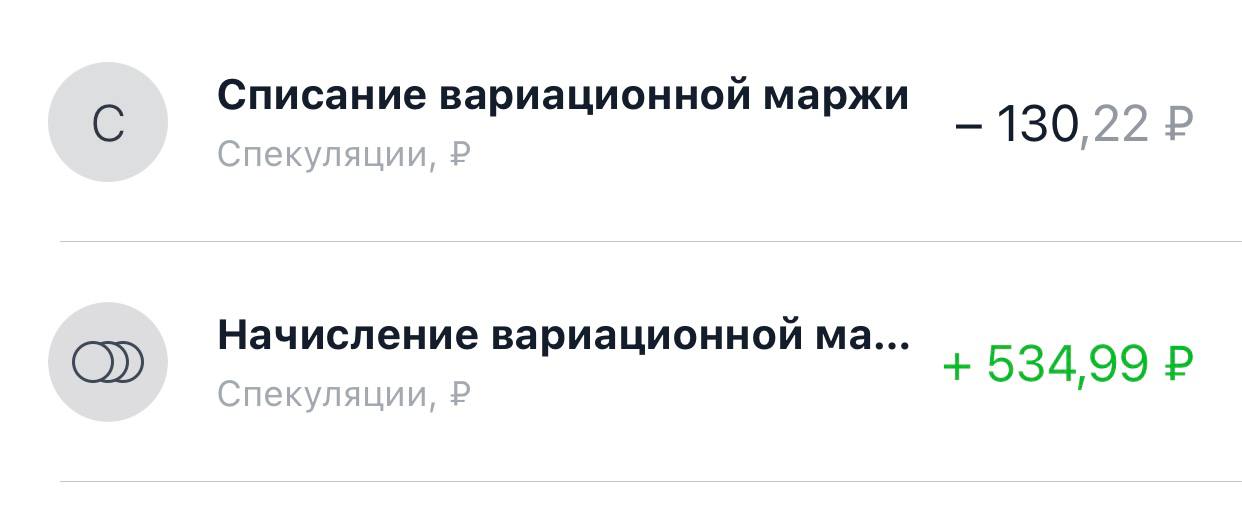
Пример: вы купили фьючерс на акции «Газпрома» стоимостью ₽25 000 в 11:00. К 14:00 цена контракта выросла до ₽27 000, торги остановились, а во время клиринга биржа рассчитывает вашу прибыль: ₽27 000 — ₽25 000 = ₽2000. Это и будет вариационной маржой, которая зачислится на ваш счет. С 14:05 торги возобновятся. К 18:45 стоимость фьючерса упала до ₽26 000, и с вашего счета будет списано ₽1000. Весь финансовый результат, который будет сформирован с 19:00, будет учитываться во время дневного клиринга на следующий день.
Гарантийное обеспечение фьючерса
Гарантийное обеспечение — это денежный залог, который блокируется на вашем счету при открытии сделки с фьючерсами. Когда вы закрываете позицию, сумма гарантийного обеспечения размораживается.
Одно из главных отличий между фьючерсами и акциями — за фьючерсы не нужно платить. При заключении сделки на вашем счете блокируется залог, который называется гарантийным обеспечением (ГО). Обычно эта сумма составляет 10–40% от стоимости контракта.
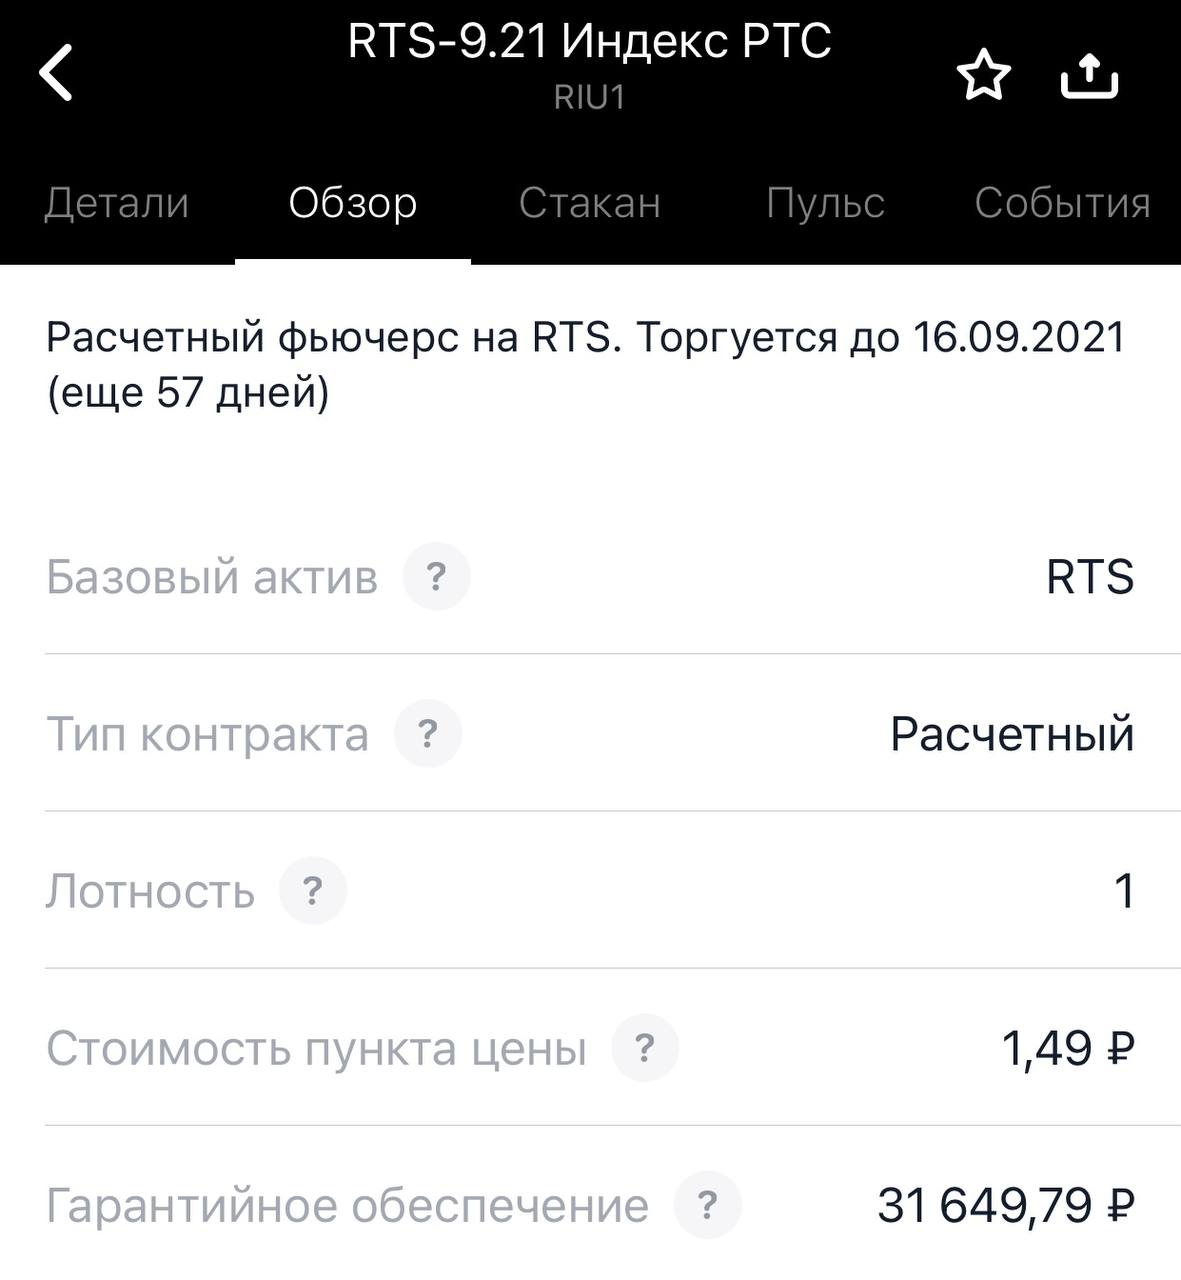
То есть при покупке фьючерса уплачивается только комиссия за сделку и замораживается ГО. Его размер можно уточнить на сайте Мосбиржи в карточке инструмента. Ниже представлены параметры фьючерса на индекс РТС с экспирацией в сентябре.
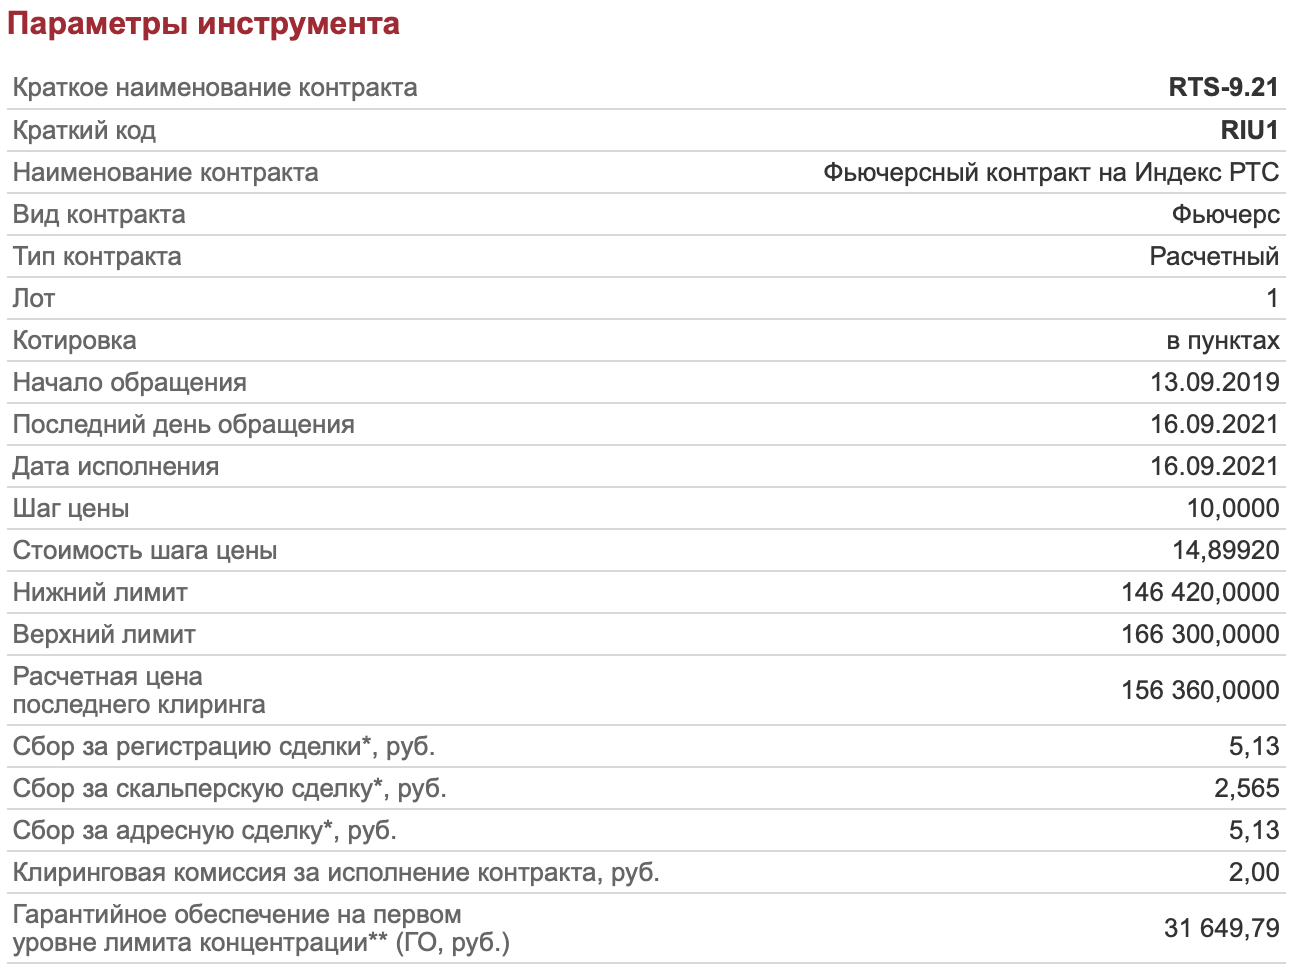
Допустим, стоимость фьючерса на индекс РТС составляет ₽100 000, а ГО — ₽20 000. Получается, что на ₽100 000 можно приобрести не один, а целых пять контрактов. Также стоит отметить, что размер ГО может меняться. Поэтому необходимо следить за состоянием своей позиции и уровнем ГО, чтобы брокер не закрыл вашу позицию принудительно в момент, когда биржа увеличила ГО, а у вас не хватает средств для поддержания сделки.
Контанго и бэквордация
Также при работе с фьючерсами стоит обратить внимание, что его стоимость обычно отличается от цены базового актива. Это происходит, поскольку участники торгов ожидают некие события, которые могут повлиять на стоимость базового актива.
Контанго — это ситуация, когда цена фьючерса выше цены базового актива. Бэквордация — обратная ситуация, когда цена фьючерса ниже цены базового актива. В случае бэквордации большинство инвесторов ожидают, что стоимость базового актива скоро упадет. Например, такое может быть в преддверии дивидендного гэпа, поскольку фьючерсы не дают право на получение выплат. Поэтому не стоит продавать фьючерс на определенную акцию в день отсечки, надеясь на то, что стоимость контракта завтра резко упадет. Дивидендный гэп уже заложен в цене.
По мере приближения даты экспирации цена фьючерса приближается к цене базового актива и в итоге сравнивается с ней.
Также о контанго и бэквордации говорят при сравнении цен фьючерсов с разными сроками экспирации. Ситуация, когда контракт с более поздней датой исполнения торгуется дороже фьючерса с более ранней датой экспирации, называется контанго. Обратная ситуация, соответственно, называется бэквордацией.
Особенности торговли фьючерсами
- Стоимость всех фьючерсов на Московской бирже отображается в пунктах. Для того чтобы подсчитать стоимость контракта в рублях, нужно стоимость в пунктах разделить на шаг цены и умножить на стоимость шага цены.
Если базовый актив фьючерса рублевый, то и рублевая стоимость фьючерса равна его стоимости в пунктах. Например, фьючерс на акции Сбербанка стоит 30 000 пунктов, шаг цены и стоимость шага цены равны единице. Тогда стоимость контракта в рублях: 30 000 пунктов / 1 × 1 = ₽30 000.
Если же базовый актив валютный, то нужно еще учитывать влияние валютной переоценки. Предположим, что фьючерс на нефть марки Brent стоит 70 пунктов, шаг цены — 0,01, а его цена — ₽7,5. Тогда стоимость контракта в рублях: 70 пунктов / 0,01 × 7,5 = ₽52 500.
Данные по шагу цены и его стоимости можно уточнить на сайте Мосбиржи в карточке инструмента.
Важно! Курс валюты фиксируется при расчете вариационной маржи два раза в день перед клирингом — в 13:45 и 18:44 мск.
Некоторые брокеры, например «Тинькофф», для удобства клиентов в своем приложении указывают эти данные (лотность, стоимость пункта цены, ГО).
Преимущества и недостатки фьючерсов
Плюсы
- Встроенное кредитное плечо за счет того, что не нужно платить полную стоимость контракта.
- Низкие комиссии — обычно цена сделки за один контракт составляет ₽5–10.
- Торговля в шорт без ограничений — брокер может не разрешить открыть короткую позицию по некоторым акциям, однако на фьючерсы такие ограничения не распространяются.
- Возможность хеджировать позиции. Например, если у вас есть акции «Сбера» и вы ожидаете, что они упадут, но не хотите их продавать, то можете открыть шорт по фьючерсу на акции «Сбера». Тогда прибыль от сделки по фьючерсу компенсирует потери от просадки акций.
Минусы
- Торговля фьючерсами приносит как большую доходность, так и огромные риски. Если не пользоваться тейк-профитом и стоп-лоссом, то есть вероятность потерять свой депозит.
- Не получится «пересидеть» убыток. Если в акциях можно ждать, когда бумага отрастет и выйдет в плюс, то с фьючерсами ситуация иная. Во-первых, потому что у контракта ограниченный «срок жизни», а во-вторых — из-за списаний вариационной маржи: вам придется либо пополнять счет, либо закрывать позицию.
Фьючерсы — сложный инструмент, который в основном предназначен для профессиональных игроков и опытных трейдеров. Торговать ими без подготовки крайне опасно. В нашем материале была представлена общая информация по фьючерсам, но у этого инструмента есть много нюансов, которые не описать даже серией статей.
Регламентированный рынок, где встречаются продавцы и покупатели, торгующие различными активами: акциями, облигациями, валютой, фьючерсами, товарами. Стать участником торгов на бирже может каждый – для этого нужно открыть брокерский счет. Каждая сделка заключается по рыночной цене, совершается практически мгновенно, а также регистрируется и контролируется. Подробнее Фьючерс — это разновидность производного (иногда говорят “вторичного») финансового инструмента. По сути, фьючерсом называется договор покупки или продажи некоего первичного инструмента с отложенным исполнением обязательств. В качестве первичного или базисного инструмента может выступать ценная бумага, валюта, сырье. Подробнее
Контанго и бэквордация: что это такое и как его использовать при торговле

и получите бесплатно 10+ полезных материалов для трейдинга!
В прошлой статье мы разобрали, что такое фьючерс. И привели несколько примеров, включая и фьючерс на воздух. Сегодня поговорим о том, что такое контанго и бэквордация в системе заработка на Форекс.
Для тех же, кто пропустил нашу прошлую статью, напомним.

А теперь к новому материалу. Если вы посмотрите на стоимость ближних и дальних фьючерсов по какому-либо рыночному активу, то увидите, что график выглядит не как прямая линия, а как кривая, так как цены этих фьючерсов не одинаковы. Такая фьючерсная кривая хорошо демонстрирует рыночные настроения и ожидаемые котировки базового актива, на который заключаются контракты.
Что же может показать фьючерсная кривая
1. Кривая растет — это значит, что стоимость каждого последующего дальнего фьючерса больше, чем стоимость ближнего. При этом если вы сравните кривую с графиком цены самого базового актива, то увидите, что картина может отличаться: по активу роста нет, а по фьючерсам есть.
2. Кривая падает — это говорит о том, что каждый последующий дальний фьючерс дешевле ближнего. При этом контракты с поставкой актива в будущем могут быть дешевле этого же актива, продающегося на реальном рынке в настоящем.
И вот тут мы вплотную подошли к главным понятиям, которые будем рассматривать в данной статье: контанго и бэквордация.
Что такое ситуация контанго на фьючерсном рынке
Стоимость фьючерса основана на стоимости базового актива. И, к примеру, если к моменту экспирации контракта базовый актив стоит на спотовом рынке $1000, то и фьючерс на него также будет оцениваться в $1000. Однако до даты экспирации цена актива и фьючерса могут различаться как в плюс, так и в минус. То есть, фьючерс может стоить дороже или дешевле базового актива в зависимости от рыночных условий. Кривая фьючерса будет либо расти, либо падать. Рост кривой — это и есть контанго.
Контанго — ситуация на рынке, когда стоимость фьючерса в будущем больше, чем цена его базового актива в настоящий момент. А также когда фьючерс с более отдаленным сроком экспирации (дальний фьючерс) стоит дороже, чем контракт с близким сроком экспирации (ближний фьючерс). Бывает еще и суперконтанго.

Разница между ценой фьючерса и базового актива (либо между ценами дальнего и ближнего фьючерсов) называется базис.
Ситуации контанго часто возникают у фьючерсов на сырьевые товары, а также фондовые активы.
Сам термин Contango возник на Лондонской бирже как название платы, которую покупатель отдавал продавцу, если хотел продлить срок экспирации сделки. Например, если покупатель приобрел контракт на поставку 1 тонны пшеницы в сентябре, но позже понял, что зерно ему понадобится только в октябре, то он доплачивал продавцу некую сумму, чтобы тот придержал для него товар еще на месяц.
Почему возникает разница между спот-ценой (то есть, ценой базового актива на бирже) и ценой фьючерса? Есть много факторов, которые обусловливают это. Например:
1. Расходы продавца на хранение товара. Это актуально для сырьевых активов, таких, как нефть, драгоценные металлы, зерновые. Текущая цена товаров не отражает этих издержек, но они закладываются в контракты на поставку этих активов в будущем. И чем дольше товар, купленный по фьючерсу, пробудет на складе за счет продавца, тем выше будет надбавка. Поэтому-то дальние фьючерсы чаще всего бывают дороже ближних.
2. Инвесторские ожидания. Прогнозы правят рынком, и если участники торгов предполагают, что цена базового актива (будь то золото, акции, валюта или фондовый индекс) в будущем будет активно расти, то и фьючерс на этот актив будет дорожать.
Пример контанго: как это работает на практике
Для наглядности рассмотрим пример контанго на фьючерс на нефть марки Brent со сроком экспирации 3 месяца. В сделке участвуют две стороны: покупатель и продавец. И каждый из них стремится получить свою выгоду:
Продавец:
Готов поставить нефть покупателю через 3 месяца по той цене, по которой мы с покупателем договоримся сейчас. Но ведь все это время до истечения срока экспирации ему придется где-то хранить эту нефть. А это значит, у него будут дополнительные расходы на обслуживание нефтехранилища.
Получается, что если стоимость фьючерса будет равна спотовой цене нефти, то продавец понесет небольшой урон в размере затрат на хранение. Чтобы перекрыть этот ожидаемый убыток, продавец закладывает его в стоимость фьючерса. Поэтому получается, что цена трехмесячного контракта на Brent оказывается на несколько процентов выше, чем стоимость самой нефти.
Покупатель:
Хочет купить нефть по наиболее выгодной цене, но только через три месяца. Сейчас у него нет острой необходимости в этом базовом активе, да и хранить бочки с «черным золотом» ему негде. Поэтому он покупает фьючерс, чтобы зафиксировать приемлемую для него цену в будущем.
Но как быть с надбавкой (ведь фьючерс будет стоить дороже, чем сама нефть)? Покупатель считает, что рыночные условия будут способствовать дальнейшему росту курса Brent, и через 3 месяца стоимость барреля будет еще выше — даже больше, чем если купить фьючерс с небольшой наценкой.

Суперконтанго: когда не иметь выгоднее, чем иметь
Как правило, контанго между фьючерсами с разным сроком экспирации или фьючерсом и текущей ценой базового актива не столь велика. Однако иногда на рынке возникают исключительные ситуации, когда контракт существенно дороже, чем сам актив. Такие случаи называются «суперконтанго».
Яркий пример контанго с пометкой «супер» — резкое удешевление нефти весной 2020 года. Из-за пандемии коронавируса практически во всем мире были введены локдауны. Никто никуда не ездил и не летал, производства были приостановлены, поэтому экономики подавляющего большинства стран перестали нуждаться в нефти. Кроме того, Россия и Саудовская Аравия, входящие в состав ОПЕК+, затеяли ценовую «войну», что также оказало давление на рынок.
В результате 20 апреля 2020 года произошла ситуация контанго, которая наверняка войдет в историю биржевых торгов: котировка майского фьючерса на нефть опустилась до 0,01 доллара за баррель! «Отдаем нефть даром, всего за 1 цент, только, пожалуйста, возьмите ее у нас, так как мы не знаем, что с ней делать», — примерно так можно было бы охарактеризовать сложившуюся картину.
Что же было в это время с июньскими фьючерсными контрактами? Стоимость фьючерса на нефть марки WTI понизилась по сравнению с майским гораздо меньше, до 22,7 доллара за бочку (или на 10,4%). А контракт на Brent с экспирацией в июне подешевел на 5,5% до 26,6 доллара. Ведь инвесторы все же ожидали, что локдаун завершится, и потребность в нефти будет постепенно расти, а ОПЕК+ стабилизирует рынок.
Таким образом, получилось суперконтанго, когда покупатели готовы были платить заметно большую сумму за поставку нефти на месяц позже. Потому что, купив майский поставочный фьючерс, они непременно получили бы по нему весь приобретенный объем «черного золота», которое в тот момент было абсолютно ненужным. И пришлось бы тратиться на то, чтобы где-то его размещать и хранить. Поэтому покупателям было выгоднее заплатить продавцам хорошую надбавку, лишь бы избавить себя от забот, связанных с получением и хранением лишней нефти.
К слову, в июне того же года по фьючерсам уже наметилась небольшая бэквордация, которая позже достигла рекордных с 2019 года значений. Разница в цене фьючерсов с поставкой в апреле 2021 года и в январе 2022 года составила более 5 долларов, и это говорит о том, что рынок нефти восстанавливается из-за растущей потребности в сырье.

Бэквордация и контанго: в чем между ними разница
Как мы уже выяснили, ситуация, когда фьючерс дороже актива или поздний фьючерс дороже контракта со скорой экспирацией, называется контанго. Но на рынке бывает и противоположная ситуация, когда все наоборот. Это называется бэквордация. В биржевой литературе вы также можете встретить другие названия этого термина: бэквардейшн (от англ. Backwardation) или депорт.
Бэквордация — ситуация на рынке, когда стоимость фьючерса в будущем меньше, чем цена его базового актива в настоящий момент. А также когда фьючерс с более отдаленным сроком экспирации (дальний фьючерс) стоит дешевле, чем контракт с близким сроком экспирации (ближний фьючерс).

Депорт — следствие того, что в будущем спрос на базовый актив прогнозируемо будет уменьшаться. Чтобы понять, как работает бэквордация, приведем простой и наглядный пример — вовсе не связанный с биржами, но точно отражающий суть понятия:
Допустим, вы хотите арендовать домик у моря. Летом, в разгар курортного сезона, бронь домика обойдется вам довольно дорого. А вот когда наступит осень и туристический ажиотаж ожидаемо начнет падать, то и аренда жилья будет снижаться. Если выражаться языком фьючерсов, то дальний контракт на домик с экспирацией в прохладном сентябре будет дешевле, чем ближний контракт с экспирацией в жарком июле. А еще более дальний фьючерс с экспирацией в ноябре (когда у моря особо делать нечего) будет оцениваться и того меньше.
Бэквордация и контанго — это зеркальные ситуации. Но по статистике, бэквордация происходит реже, чем контанго. Можно сказать, что это своего рода компенсация рыночных рисков, которые переходят при покупке фьючерса от продавца базового актива к его покупателю.
Чаще всего бэквардейшн возникает на рынке сырьевых скоропортящихся товаров, которые в более отдаленной перспективе могут потерять свою ценность, а потому дальние фьючерсы на эти активы становятся дешевле. Например, на рынке зерновых это довольно частое явление, так как при длительном хранении зерно может сгнить, и покупатель рискует приобрести менее качественный товар и частично понести от этого убыток.
Бэквордация в последнее время стала частым «гостем» и на рынке нефти. Правда, причина тут не в порче товара, а в рисках перепроизводства. Так как нефтяные страны склонны наращивать объемы добычи, то вполне ожидаемо, что в будущем спрос на нефть не будет покрывать предложение, и цена этого сырьевого ресурса будет падать.
А вот на рынке драгоценных металлов бэквордации почти никогда не бывает, чаще возникает контанго. Причина в том, что золото и серебро — не портящиеся товары, а также активы-убежища, стоимость которых в кризисные периоды, как правило, повышается.
Распадение контанго и бэквордации
По мере истечения срока экспирации фьючерса его цена постепенно «прилипает» к спотовой цене базового актива. То есть, стоимости контракта и актива в итоге сходятся в одну точку. Такое уменьшение базиса называется распад контанго/бэквордации.
Фьючерсный рынок так устроен, что схождение цен контракта и базового актива — нормальное явление. И чем ближе дата закрытия фьючерса, тем базис (разница в стоимости) будет меньше. В чем причина этого явления?
Дело в том, что на рынке присутствует большое количество покупателей и продавцов, которые своим спросом и предложением регулируют ситуацию. Когда до даты исполнения фьючерса остается меньше времени, то у покупателей уже нет стимула покупать контракт намного дороже, чем сам базовый актив. Они по-прежнему готовы доплатить за фьючерс, но уже не столько, сколько, к примеру, месяц или два месяца назад. Соответственно, из-за этого продавцы уменьшают базис, чтобы удовлетворить спрос со стороны покупателей.

Теоретическая цена фьючерсов в Форекс и на других рынках
Каждый биржевой актив имеет обычно две цены: одну на реальном (спотовом) рынке и вторую на фьючерсном. Почему цен две? Потому что на физическом рынке покупка и продажа активов происходит в настоящий момент времени, а на фьючерсном исполнение сделок отложено на какой-то момент в будущем. При этом цена фьючерса, как и любая рыночная котировка, базируется на объективной стоимости, которая зависит от спроса и предложения.
В целом теоретическая цена фьючерсов на Форекс, фондовом или сырьевом рынке понимается так:
Цена контракта, при которой покупателю в равной степени выгодно как приобретение базового актива на спотовом рынке (с его последующим хранением до времени использования либо получения по нему профита), так и приобретение фьючерса на данный актив с поставкой товара или расчетом в будущем.
Вот ТОП-7 факторов, которые влияют на стоимость фьючерсных контрактов:
1. Стоимость базового актива на реальном рынке.
2. Время «жизни» контракта (срок до момента экспирации).
3. Ставка процента Центробанка.
4. Издержки, вызванные хранением либо страхованием актива.
5. Разница в расходах на комиссию на фьючерсном и реальном рынках.
6. Разница в налоговых ставках.
7. Разница в валютных курсах.
Формула расчета теоретической цены фьючерса
В целом стоимость контракта вычисляется так:
F = S * (1 + r * T/365)
- F — стоимость фьючерса.
- S — текущая цена базового актива на реальном рынке.
- r — безрисковая процентная ставка по базовому активу (или ставка по депозитам).
- T — время действия фьючерса в днях.
Если фьючерс открыт по акциям, по которым есть выплата дивидендов, то формула стоимости фьючерса будет дополненной:
F = S * (1 + r * T/365) – Div
Здесь Div — это дивиденды.
Для контрактов на товары сырьевого рынка в расчетной формуле появляется другая переменная:
F = S * (1 + r * T/365) + Z
Значение Z — затраты на страхование товара и его хранение.
Если говорить о цене фьючерсов в Форекс, то тут в общую формулу также вносятся изменения:
F = S * (1 + r Нац * T/365) / (1 + r Ин * T/365)
В данной формуле r Нац — процентная ставка по нерисковым активам в национальной валюте, r Ин — аналогичная годовая ставка в иностранной валюте.
Ценовая структура фьючерсной кривой
Формула расчета цены фьючерса является справедливой, когда ожидания рынка относительно стоимости базового актива нейтральны. То есть, когда предполагается, что котировка актива не изменится с течением времени. Когда эксперты прогнозируют рост или снижение стоимости актива на спотовом рынке, то фактическая цена фьючерсного контракта будет значительно отличаться от теоретической (расчетной). И вместо S (текущей цены) в формуле появится прогнозируемая цена актива на момент экспирации фьючерса. Таким образом, на графике возникает фьючерсная кривая цены, отображающая либо контанго, либо бэквордацию.
Структура фьючерсной кривой различается в зависимости от условий рынка. Приведем пример с рынком нефти — на нем контанго и бэквордация особенно явно видны.
Сегодня производственные мощности нефтедобывающих стран настолько велики, что в мире наблюдается перепроизводство нефти: ее добывают столько, сколько пока не могут потребить. И с 2016 по 2019 годы ОПЕК+ (альянс ключевых стран-производителей «черного золота») добивался сокращения добычи от государств-участников. В этот период можно было наблюдать контанго, так как действия ОПЕК внушали веру в дальнейшее сокращение предложения, рост спроса и, соответственно, рост цен на нефть.
В 2020 году ОПЕК+ уже не смог так жестко контролировать добычу: некоторые страны, участвующие в альянсе, не захотели прийти к общему соглашению и решили добывать столько нефти, сколько им нужно. Кроме того, добавился общемировой кризис, вызванный локдауном, и в долгосрочной перспективе ожидания рынка сместились в сторону падения цен на нефть. В результате на рынке появилась бэквордация, когда дальние контракты торгуются дешевле, чем ближние. В этом случае структуру фьючерсной кривой считают обратной (инвертированной).
Заработок на фьючерсах: теория vs практика
В теории стоимость фьючерса должна равняться цене актива в будущем (на момент его поставки). Но из-за того, что невозможно точно определить будущую котировку актива, то стоимость контракта определяют как текущую цену актива + доход инвестора, который он может получить за время до экспирации фьючерса. Этот доход формируется от вложения свободных средств (ведь фьючерс, в отличие от самого актива, покупается не за полную стоимость — сначала вносится лишь залоговая сумма) в другие безрисковые активы.

Например: вы хотите купить акции на 3 месяца — срок, который равен экспирации фьючерса на эти акции. Если цена фьючерса и акций (базового актива) равна, то вам как инвестору будет намного выгоднее не покупать акции сейчас, а приобрести на них фьючерс. Свободные средства, которые останутся у вас на руках (ведь залоговая сумма ниже полной стоимости), вы вкладываете в нерисковые активы. Когда по прошествии 3 месяцев фьючерсный контракт исполняется, у вас будут не только сами акции, но еще и прибыль, даже с учетом того, что вы «доплатите» стоимость фьючерса. Ведь нерисковые активы станут источником вашего дополнительного дохода при выгодном вложении. Выгода налицо.
Но учтите, что на практике стоимость контракта и цена актива не бывают равны — это и есть ситуация контанго (фьючерс дороже актива) или бэквордации (фьючерс дешевле актива).
Кроме того, есть расхождения и в цене между фьючерсами с разными датами экспирации. И если это расхождение заметно отклоняется от приведенной выше общей формулы, то у трейдеров появляется возможность заработать на арбитраже. То есть, если дальний фьючерс дороже ближнего, то трейдер может продать дальний и купить ближний, чтобы разницу в цене забрать себе. И наоборот: когда фьючерс с ближайшей экспирацией стоит дороже, чем с более отдаленным исполнением, трейдеру-арбитражеру выгоднее продать ближний и одновременно купить дальний фьючерс, а освободившиеся средства инвестировать в надежные активы типа облигаций госзайма.
Чтобы зарабатывать на фьючерсах с помощью арбитража, нужно обладать определенными знаниями и опытом. Ведь следует учитывать, что базис (разница в цене фьючерсов при контанго или бэквордации) не статичен, со временем он меняется и ближе к дате экспирации фьючерса он распадается. На это в том числе влияет повышение покупательского спроса: чем больше трейдеров считают покупку фьючерса выгодной для извлечения прибыли, тем быстрее цена контракта вернется к справедливому уровню, и доход от арбитража будет уменьшаться.
Контанго и депорт на товарно-сырьевых биржах
Расхождение между стоимостью актива и фьючерса имеет особое значение на товарно-сырьевом рынке, так как зерно, сахар, какао, хлопок — это все активы, подразумевающие физическую поставку. И здесь базис фьючерсов может изменяться не только по мере приближения даты экспирации, но и в зависимости от цен на локальных рынках. Покажем это на наглядном примере контанго:
Допустим, что в Чикаго спотовая цена зерна составляет 2,38 доллара, а фьючерс с декабрьской экспирацией — 2,58 доллара. Базис, соответственно, равен 20 пунктов.
При этом в городе Баррингтон местная цена зерна составляет лишь 2.18 доллара (то есть, на 20 центов дешевле, чем в Чикаго). Потому что это зерно производится прямо здесь, и в его стоимость не включены транспортные расходы. Получается, что для покупателей из Баррингтона базис между спот-ценой и фьючерсом будет не 20, а целых 40 центов.
Если цена фьючерса будет прежней, а на чикагском спотовом рынке и местном рынке Баррингтона зерно подорожает на 0.2 доллара, то все равно локальный базис хоть и снизится до 38 центов, но будет выше, чем базис в Чикаго.
Как используется изменение (расширение или сужение) базиса в ситуации контанго или депорта? Хеджеры обычно придерживаются такой схемы:
Что такое контанго и бэквордация
Цели лекции
- понять основные типы производных финансовых инструментов и их отличия
- понять принципы работы фьючерсных рынков
- понять, как фьючерсы могут использоваться для хеджирования и спекулирования
- понять основные принципы опционов
- изучить проблемы, связанные с функционированием рынков деривативов
Деривативы – производные финансовые инструменты
- Дериватив – финансовый инструмент, стоимость которого зависит или определяется в зависимости от стоимости другого финансового инструмента (базовый актив). Примерами базовых активов могут быть цены акций, облигаций, цены на товары, погода, значения фондового индекса и проч.
- Пример: контрактное обязательство одной стороны выплатить другой стороне определенные суммы в зависимости от изменения процентной ставки в будущем – фьючерсный контракт на процентную ставку (interest rate future).
- Деривативы могут использоваться как для спекуляций, так и для хеджирования. Классический пример – фермер может захеджировать риски изменения цен на пшеницу в будущем, продав фьючерс.
- Цель деривативов – перенос риска от одной стороны к другой.
Плюсы и минусы деравативов
Плюс: за счет переноса риска тем, кто хочет и может нести эти риски, деривативы увеличивают устойчивость экономики к риску и шокам. Это способствует более эффективному распределению ресурсов и способствует росту.
Минус: деривативы позволяют участникам зачастую скрывать истинную суть определенных финансовых транзакций. Из-за сложной структуры деривативы могут представлять угрозу финансовой стабильности.
Пример: страховая компания AIG фактически обанкротилась в 2008 году из-за того, что понесла огромные убытки по кредитным дефолтным свопам (CDS) на структурные ипотечные бумаги (CDO).