Bridge payment hold что это такое
Пластиковые карточки, появившиеся в середине прошлого столетия, не потеряли своей актуальности, а, наоборот, прочно вошли в жизнь современного человека и набирают все большую популярность. С помощью дебетовых и кредитных карт клиенты банков могут осуществлять самые различные финансовые операции, среди которых резервирование денежных средств.
Что это за услуга такая?
Холдирование представляет собой блокировку денежных средств при проведении безналичной оплаты какого-либо товара или услуги. Некоторое время списываемая сумма остается на карте, но уже не может использоваться держателем пластика. Пользователи системы онлайн банкинга после осуществления каких-либо покупок могут видеть, что деньги со счета не всегда списываются сразу. Нередко они уходят в раздел «заблокировано». Списание осуществляется через 1-3 дня. Сумма в графе доступный остаток уменьшается.

Данная операция в финансовой терминологии носит название «холд» по банковскому пластику. Средства остаются зарезервированными, пока совершаемая сделка не будет подтверждена либо отклонена. Конкретные сроки холдирования полностью зависят от финансового учреждения. Обычно период транзакции занимает от одних и до трех суток. Бывают случаи, когда подтверждение идет целый месяц.
Процесс оплаты проходит моментально лишь для держателя карточки. Главное, иметь на счету достаточно средств. Между банком и поставщиком услуг либо продавцом, с которым расплачиваются по пластику, осуществляется целый ряд финансовых операций. Он начинается с запроса денежных средств на списание или отправку оплаты до подтверждения, перечисления и так далее.
Техническая часть
Схема выполнения холдирования включает в себя следующую цепочку действий:
- кассир оформляет проводку на списание с карточного счета определенной суммы;
- покупатель использует для оплаты пластиковую карту;
- по терминалу направляется запрос сначала в свой банк, а по интернету оповещение создается посредством формуляра оплаты;
Холдирование помогает избежать технических ошибок между расчетными терминалами и продавцами. Все перечисленные операции позволяют разблокировать деньги и вернуть к активной сумме, если они были заблокированы по вине кассира либо в результате технического сбоя.

Особенности резервирования денег
Процедура холдирования отличается некоторыми нюансами. Она нередко задействована при осуществлении покупок в интернет-магазинах. Предварительная авторизация позволяет виртуальному продавцу убедиться в состоятельности потенциального клиента оплатить товар или услугу. В первом случае она дает время на проверку наличия запрашиваемого товара.
Когда никаких накладок не возникает, торговый представитель подтверждает операцию на списание денежных средств. Здесь есть один важный момент. Если покупка осуществляется в иностранной валюте, то есть проводка требует конвертации рублей в евро либо доллары, перерасчет осуществляется не на момент холдирования суммы, а на фактическую дату списания. В результате со счета может списаться как меньшая, так и большая сумма.
Если по причине технической ошибки или сбоя происходит блокировка денежных средств, то есть фактически они просто блокируются, а сама сделка не фиксируется в торговой точке, держатель карты не сможет вновь использовать эти средства для покупки. Они будут в резерве, пока не истечет срок ожидания подтверждения. Оно не придет, поскольку в виртуальном магазине покупка не была дооформлена, а деньги на время повисли в блоке.
Не стоит переживать о том, что уведомлений пришло два. Если на сайте продавца сделка не была зафиксирована как оплаченная или приобретенная, значит, первая заблокированная сумма, то есть излишек будет возвращен в конце холдирования. Никаких лишних трат не будет.

Какие сложности возникают при осуществлении холдирования?
Замораживание денежных средств — это одновременно и простая, и сложная операция. Она не всегда проходит без ошибок. Могут возникать проблемы со сменой курса валюты, двойным списанием и так далее. Нередко сложности возникают при смене карточного счета с заблокированными средствами. Нельзя с точностью сказать, откуда произойдет списание. Лучше ничего не предпринимать и дождаться окончания периода «Холд», а затем уже производить смену карты.
Проблемы возникают из-за позднего получения клиринговой информации. Блокировка фактически уже прошла, а во время доставки платежа повторно снимается еще одна сумма с баланса. На кредитных картах, если лимит окажется недостаточным, образуется непроизвольный овердрафт, предоставляющийся на платной основе. В качестве примера можно взять оплату аренды автомобиля или номера в гостинице. Резервироваться в подобной ситуации может не полная стоимость услуги, а предоплата, предполагающая погашение полной суммы в конце. Владельцу карты в таком случае придется ждать, когда вернется предоплата, поскольку второй раз были списаны средства полной стоимости без вычета первого взноса.
Чтобы не возникло серьезных финансовых проблем, холд лучше всего проводить кредитными, а не дебетовыми картами. Независимо от используемого типа пластика следует четко понимать, как происходит холдирование, почему какая-то сумма средств оказывается в блоке, возвращается к сумме активных или окончательно списывается с карточки.
Что такое холд, и когда его использовать
Защитить клиентов от финансовых махинаций в интернет-магазинах, банках, на бирже помогает холд – временное резервирование средств. Рассказываем, что это такое, в течение какого времени его используют, можно ли обходиться без него.
С помощью сквозной аналитики, коллтрекинга и сервисов управления рекламой Calltouch вы определите эффективность рекламных кампаний и оптимизируете маркетинговые расходы.
Что такое холд и для чего он нужен
Холд (Hold, что в переводе с английского языка означает «держать», «удерживать») – это период обработки оплачиваемого действия. Его указывают в днях или часах.
Главная задача холдирования – обеспечение безопасного проведения платежей и переводов. Например, партнерская сеть на это время удерживает средства и анализирует источники трафика, целевые действия, чтобы исключить случаи накруток посетителей, так как рекламодатель оплачивает стоимость каждого перехода на свою страницу. Если алгоритмы замечают нарушения, можно отменить операцию и вернуть деньги владельцу.
Где применяется
Рассмотрим, в каких сферах используют холд:
- В CPA-маркетинге. В партнерских программах холд помогает выявить мотивированный трафик – вознаграждение пользователей за выполнение целевого действия на сайте. Таким образом, средства нельзя будет вывести, пока рекламодатель не подтвердит целевое действие или покупку товара.
- В банках. Холдирование по банковской карте – это блокировка потраченной суммы для проверки операции. Оплату не списывают сразу из-за особенностей алгоритма взаимодействия участника транзакции и платежной системы. Данные обо всех платежах в конце дня отправляются в обслуживающий банк (эквайер), который формирует клиринговые файлы (для списания средств). Информация попадает в эмиссионный банк (эмитент), который списывает деньги со счета, после чего холд прекращает работать.
- На бирже. В этом случае холд – это временное замораживание средств после поступления на счет. Цель процедуры – защитить деньги владельца на тот случай, если он заметит подозрительные действия в своем личном кабинете. В течение нескольких дней после проведения транзакции можно подать заявление об отмене операции и вернуть средства на счет.
Сроки
В партнерских программах на каждый оффер (рекламу, основанную на модели Cost Per Action, CPA, которая подразумевает оплату за действие) можно установить свою продолжительность холдирования. Обычно для простых офферов указывают холд сроком 1-2 дня, для дорогих и сложных – 40-45 дней. Новых специалистов по работе с трафиком (арбитражников) долго проверяют, чтобы выявить возможную накрутку посещаемости сайта, поэтому холд длится в среднем 10 дней.
Время холда всегда указывают приблизительное, то есть если покупатель получит и оплатит заказ быстрее заявленного срока, вы также сможете вывести деньги раньше.
Чтобы предотвратить случаи мошенничества на бирже, торговые площадки устанавливают холд длительностью в среднем 3 дня.
Если банк-эмитент не получает клиринговые файлы, сумма операции блокируется на 9-30 дней и возвращается на счет владельца по истечении этого срока. Время холдирования каждый банк определяет сам.

От чего защищает холдирование
Рассмотрим способы, как арбитражники могут нечестно получать трафик:
- Подключение буксов. На специальных площадках (SEO sprint, UNU, QComment и прочих) размещают задания с оплатой, например, за скачивание приложения. Допустим, по условиям оффера за одну установку специалист получает 80 рублей. Если арбитражник закажет на буксе 50 скачиваний программы за 1000 рублей, то получит от рекламодателя 4000 рублей. Из них 1000 рублей специалист отдаст исполнителям задания и в итоге заработает 3000 рублей.
Суть в том, что пользователи буксов выполнят заказ, но, скорее всего, никогда не запустят приложение, и рекламодатель не получит никакой пользы. За время холда можно узнать, совершат ли клиенты целевое действие (откроют программу), то есть определить, получили ли вы рекламный «живой» трафик или мотивированный.
- Оформление заказа по своему офферу. Если холдирование отсутствует, арбитражник может заказать товар от лица клиента, получить комиссию за выполнение целевого действия и позже отказаться от покупки.
Тогда рекламодатель выплачивает и вознаграждение арбитражнику, и расходы на доставку и возврат фейкового заказа. Холд позволяет избежать подобных расходов, так как менеджер трафика может вывести средства только после подтверждения получения товара.
Коллтрекинг Calltouch поможет определить рекламные источники, с которых приходят клиенты. Вы узнаете, какие объявления приводят целевой трафик, а какие расходуют бюджет.
- Коллтрекинг точно определяет
источник звонка с сайта - Прослушивайте звонки в удобном журнале
Можно ли работать без холда
Холд используют в нишах, где предусмотрена частичная оплата или требуется подтверждение целевого действия (например, регистрации, подписки на рассылку, просмотра видеоролика и прочее). Сократить срок холда или вести бизнес без него можно в следующих случаях:
- Высокий уровень доверия со стороны партнеров. Нет необходимости каждый раз проверять ваш трафик, если вы давно успешно сотрудничаете с CPA-сетью, то есть показываете стабильный рост количества и качества лидов. Поэтому выводить средства можно будет быстрее.
- Полная предоплата. Если продавец считает предварительную оплату покупки подтвержденным целевым действием, холд не требуется. То же относится к продаже инфопродуктов. Покупатель оплачивает и мгновенно получает образовательный курс, и вы можете сразу получить деньги.
Коротко о главном
- Холд – это период обработки действия пользователя, в течение которого необходимо подтвердить или отклонить его. Задача холдирования – выявить и предотвратить мошеннические действия арбитражников или финансовых преступников.
- Холд эффективно применяют в CPA-маркетинге, банках, на бирже. Для резервирования средств устанавливают разные сроки. Например, для партнерских программ – 1-2 дня для простых офферов и 40-45 дней для сложных. При проведении некоторых платежных операций сумму транзакции блокируют до получения клиринговых файлов, то есть на срок от 9 до 30 дней в зависимости от условий конкретного банка. Биржи после пополнения счета удерживают средства в течение нескольких дней, чтобы избежать финансовых махинаций.
Бизнес 
Холдирование
Холдирование (с английского языка hold — держаться) — хранение, испущенного банком объема выполненной операции (платежа) по банковской карте, ждущей вычисления от покупателя. Эту сделку называют по-другому: резервирование, замораживание, временное блокирование суммы на счете карты.
В случае оплаты с карты соответствующая сумма холдируется (охлаждена). В данный момент уменьшения баланса карты соответствующей охлажденной суммой, но суммой не списанной наконец. Когда банк получит подтверждение сделки (оплата), тогда сумма будет списана. Иначе это будет держаться, это еще несколько дней (в зависимости от термина банка может достигнуть 30 дней), затем возвратится назад в итоге, и держатель будет в состоянии использовать его.
Холдирование – в банковской операции, в результате которой кредитное учреждение после движения любых средств на счете, помещает ту же самую сумму пособия в течение определенного срока, пока служащий банка не обеспечит вычисления. Другими словами, охлаждает временно деньги на карте.
Таким образом, владелец карты осуществляет платеж. Эта сумма холдируются от баланса, как будто действует то же самое количество денег (охлажденные). Как только поставщику ссуды от покупателя приходит сообщение, только тогда банк спишет их с карты клиента.
Условия холдирования
Условия по получении подтверждения транзакции каждый банк устанавливают – от девяти дней до одного месяца. В связи с этим могут быть некоторые проблемы. В случае оплаты в другой валюте кроме валюты счета темп преобразования будет вычислен не в день транзакции, и в день списания со счета.
 Таким образом трудно предвидеть ситуацию с валютой на рынке в, предположить, двадцать дней ожидания банка. Мы советуем Вам не использовать все средства и оплачивать счет в другой валюте. Ваш баланс легко любая минута может пройти в отрицание.
Часто охлажденные суммы приостанавливают перед завершением даты квитанции сообщения от служащего банка. Это происходит, когда детали урегулирования не соответствуют. Оказывается, что клиент видит двойное списание со счета. Вы не должны бояться его как после истечения ожидания, первой зарезервированной прибыли суммы.
Если неправильно охлажденные средства срочно были необходимы для Вас, то после того, как предоставление Вам всем возвратится в банк финансовых документов, подтверждающих транзакцию полностью. Иногда продавец или другой человек, которому Вы, если карта для оплаты своевременно сделает отмену по оплате, охлажденные деньги, будете на месте в самое короткое время.
Двойное списание счета

Не редкость в случае двойного списания со счета, простого человеческого фактора. Например, кассир ошибался в случае регистрации транзакции на Вашей карте или была неудача в системе. Вы не должны паниковать загодя, попытаться проанализировать действия спокойно.
Другими словами, когда есть оплата согласно карте, потраченной клиентом, сумма для покупки/службы охлаждена, испустив банк, т.е. ходируются для последующего списания со счета. В данный момент кредитное учреждение уменьшает размер доступного баланса согласно карте суммой, потраченной клиентом, но не заряжает его от учетной записи. На самом деле деньги от карты будут списаны только, когда финансовое подтверждение выполняемой работы произойдет, чтобы управлять банком – прибудут так называемые файлы очистки от получателя.
Если эти файлы не прибывают, сумма транзакции остается зарезервированной на определенном количестве времени, тогда автоматически разморожен и становится доступному держателю карты. Термин холдирование в банках также составляет отличающийся, как правило, с 9 до 30 дней. Например, в Альфа-банке средств зарезервированы сроком на максимум 9 дней.
Это должно быть отмечено некоторые важные моменты, соединенные с холдированием. Например, в случае, когда валюта учетной записи отличается от валюты транзакции, списание со счета фондов от карты происходит на уровне, установленном в день списания со счета, но не в день резервирования средств. В такой ситуации трудно предвидеть, когда уровень валюты в это время изменится и какая сумма в результате будет заряжена банком от карты поэтому, Вы не должны тратить все средства не получить в результате отрицательный баланс.
Схемы холдирования
Довольно широко распространена ситуация, когда средства списываются не за счет суммы зарезервированной ранее с карты. Это соединено с тем, что списание со счета средств сделано кредитным учреждением автоматически на деталях, определенных в очистке файлов. Если они не соответствуют деталям авторизации зарезервированную сумму, и продолжает “зависать”, от карты есть новое списание со счета. Одновременно у держателя карты есть впечатление, что сумма транзакции списана от карты дважды.

Редко, но тем не менее происходит так, чтобы файлы, подтверждающие создание транзакции, прибыли после разблокирования средств на учетной записи. В этом случае сумма заряжена от карты и если на нем нет достаточного количества средств, то техническое превышение ограничений сформировано.
Часто будьте обращенным к проблеме двойного списания со счета в случае бронирования номера в отелях. Например, в случае бронирования номера отель блокировал определенную сумму на карте, однако в случае входа квартиранта в отель списал не его и сделал новое списание со счета.
В такой ситуации временно блокировал сумму, станет доступным клиенту после завершения термина холдирование, установленного в банке. Если зарезервированные средства будут необходимы для держателя карты перед этим термином, он должен адресоваться к банку с требованием отмены авторизации с финансовыми отчетами поддержки о выполняемой работе.

Потребность в холдировании состоит в контакте с характеристиками работы всех карт банковского платежа. В ходе регулярной покупки что-то посредством карты несколько различных организаций — продавец товаров или службы, банка-эмитента (банк, который выпустил карту), торговый покупатель (банк, служащий оплате посредством интернет-шлюза или терминала POS) и поставщик платежных сервисов, участвует непосредственно (который объединяет всех этих участников транзакции между собой). И пока Ваш банк не получает от покупателя так называемые файлы прояснения с описанием всех деталей операции по счету, это не будет в состоянии сделать списание со счета денежных средств с Вашего счета. Однако эти файлы прибывают далеко не непосредственно, и необходимо дать товары или предоставить услугу немедленно после оплаты. И здесь временное блокирование денег приходит на помощь — банк просто «охлаждает» деньги, потраченные Вами, Вы не «видите» их на счете больше, но они там все еще и будут наконец списаны только после полного завершения оплаты.
Холдирование на расходы денег – это – временное резервирование средств. Поэтому, когда срок захвата истекает (он может продлиться до 30 дней), и очищающиеся файлы в это время не действуют в банке, деньги «разморожены» и Ваши увеличения баланса этой суммой снова. Также может произойти, и другая ситуация — во время покупки заблокирована одна сумма, и подтверждающие файлы прибывают к другому, большому или меньшему, тогда или немного большая, или немного меньшая сумма будет заряжена от счета. Это часто происходит из-за характеристик преобразования, когда оплата происходит в другой валюте, чем счет карты (закупка за границей или в иностранном интернет-магазине), и валютный курс может измениться с момента начала захвата до полного наличного списания со счета.
Проблемы ходирования
Между прочим, еще некоторые проблемы, с которыми могут столкнуться пользователи банковских карт, состоят в контакте с холдированием.

Во-первых, в случае отсутствия денег на счете во время финала, выполняя оплату (если курс валюты изменяется, и сумма платежа, превысит заблокированный) там может прибыть технический овердрафт. Чтобы не позволить такому незапланированному «отъезду войти минус», не необходимо аннулировать абсолютно Ваш карточный счет, которому позволяют на нем, некоторая бесплатная сумма будет всегда храниться.
Во-вторых, есть проблема двойного списания со счета, когда деньги взимаются от карты не за счет суммы, заблокированной ранее, и другие, свободные — с ним часто «грешат», многие отели. Во время бронирования номера они блокируют сумму авансового платежа, но во время заявления выполняют вычисление снова — в результате холд, происходит дважды, на одном из них, деньги списаны действительно, и на другом «висит», до автоматического открытия, которое, как мы знаем, может тянуться в течение месяца. Едва ли приятная перспектива все время путешествия.

Часто эту транзакцию называют также временным блокированием, резервированием или замораживанием суммы на счете карты. Это состоит в контакте с тем, что списание со счета средств сделано кредитным учреждением автоматически на деталях, определенных в очищающихся файлах. Для перевода денег на счета штата организации уровень составляет 0,5% суммы.
Вопросом, почему кредитная карта необходима, она установлена меньше людей, поскольку многие понимают, что ее возможности действительно обширны. Скажем, вы за границей, на руках в вас рублевая карта. Кассир, при условии, что торговый покупатель по оплате еще не получил информацию, отменит прекрасную транзакцию, и зарезервированная сумма станет доступным владельцем карты. В результате, даже если Вы владелец дебетовой карты и средств на ней не достаточно, Вы, чтобы пойти в технический овердрафт. Особенно неприятно попасть в такое государство, если это не о покупке сувениров за 10 евро, и об оплате авиабилетов на всей семье или размещении в гостинице. Не все запросы могут быть доступны определенному магазину. Средства охлаждены, пока продавец не посылает подтверждение выполнения транзакции (так называемые файлы прояснения).
На покупку или заказ банковских резервов сумма, которую Вы планируете потратить. Это очень и очень ужасно, особенно на фоне других банков, у которых нет подобной проблемы.
Мы коротко рассмотрели ходирование: условия холдирования, двойное списание счета, проблемы холдирования, схемы холдирования. Оставляйте свои комментарии или дополнения к материалу.
Что такое холдирование средств и какому бизнесу его полезно использовать
Холдирование — это заморозка суммы платежа за услугу или товар на банковской карте покупателя. Этот способ позволяет удерживать деньги для предоплаты. Его еще называют: двухэтапные платежи, отложенная оплата, предавторизация.
Данную систему используют в тех сферах бизнеса, где принято работать по предоплате: туроператорам, интернет-магазинам, сервисам аренды (например, аренда автомобиля), сервисам по бронированию жилья и билетов.
Оборот бизнеса в этих сегментах за последние годы значительно вырос. По данным TAdviser, только за 2021 год объем рынка каршеринга вырос на 85% в сравнении с 2020 годом, и продолжает расти в нынешнем году. А траты россиян на онлайн-покупки только за первое полугодие 2022 года выросли на 43%.
Как все работает
Предположим, вы — собственник интернет-магазина, в котором продаете товары для дома. Когда клиент выбрал позиции и оплатил их картой на вашем сайте, сумма покупки сразу не списывается, а замораживается. В то время как заказ принимает статус выполненного, деньги списываются с карты клиента. Если же заказ был выполнен частично, то есть от некоторых позиций покупатель отказался, то снимается сумма за реально приобретенный товар, а остаток возвращается клиенту. Так вам удобнее работать с отмененными заказами и возвратами.
В случае, если бизнес работает с разными валютами, то финальная сумма будет сниматься по текущему курсу в день списания. Так можно не потерять на курсовой разнице и не выйти в минус.
Срок заморозки, чеки и решения от LIFE PAY
При подключении двухэтапных платежей от LIFE PAY сроки удержания средств будут длиться 7 дней. Тогда как средний срок блокировки длится до 30 дней. Лимит в 7 дней позволит бизнесу завершить заказ, а клиенту не придется долго ждать разморозки личных денег в случае отказа от покупки или некоторых позиций. Это повышает лояльность клиента и не портит репутацию бренда.
Чеки и отчетность для налоговой в рамках операций с холдированием средств формируются в облачной кассе от LIFE PAY. То есть, клиент получает чек на почту или в мессенджер, а необходимая документация отправляется в ФНС. Облачную кассу удобно использовать на разных точках продаж. Это особенно удобно для сети отелей или бизнеса с разными локациями. Вся информация о платежах поступает на одну облачную кассу, которую можно арендовать в дата-центре LIFE PAY.
Холдирование средств на счете клиента расценивается как полноценная оплата. Поэтому, в момент замораживания денег выбивается чек, а не пречек. А в случае отмены заказа покупателю выдается чек возврата. Если же направить клиенту пречек, то компании грозит штраф.
Экосистема LIFE PAY предлагает бизнесу разные решения по приему оплаты от клиентов. Все они работают в рамках закона № 54-ФЗ, который обязывает выдавать чеки при приеме платежей, и отправлять необходимую отчетность в налоговую.
Холд по банковской карте (холдирование). Что это такое простыми словами?
 Последнее обновление:23 марта 2017
Если человек имеет привычку контролировать операции со своим карточным счётом (удобнее это делать в интернет-банке), то он наверняка обращал своё внимание на тот факт, что после оплаты по карте, соответствующая сумма не списывается со счёта, а один или несколько дней резервируется (замораживается) банком. Причем величина доступного баланса по карте уменьшается ровно на замороженную сумму. Такую временно заблокированную сумму называют в банковской терминологии «холдом по банковской карте», а операция её резервирования называется холдированием. В статье мы расскажем простыми словами, что такое холдирование, и какое время необходимо до полного снятия холда. Также разберём некоторые нюансы, возникающие в процессе этой банковской операции.
Холд по банковской карте (холдирование). Что это такое?
Холд по карте (от английского глагола to hold, в дословном переводе означающего «держать» или «удерживать») – это временное резервирование суммы операции на карточном счете клиента до момента подтверждения операции или отсутствия подтверждения в установленные банком сроки.
На профессиональном языке такую операцию называют холдированием, а среди держателей карт распространены такие синонимы этого термина, как: резервирование, замораживание, резервация, блокирование и т.д. Правильнее будет, если каждый из этих синонимов вы будете употреблять вместе с начальным словом: временное. Назвать этот процесс можно как угодно, суть при этом не меняется.
Поголовное большинство держателей карт считают (или вовсе не задумываются об этом), что после того как они в магазине расплатились карточкой через пос-терминал, деньги тут же списались с их карточного счёта. В реальности, факт оплаты – это только начало множества операций (проверок), которые в совокупности называются транзакцией по банковской карте. В ней участвуют обслуживающий торговую точку банк-эквайер (ему принадлежит пос-терминал), выпустивший карту банк-эмитент, и важнейшее промежуточное звено – международная платёжная система (МПС), которая соединяет вышеупомянутые банки в одну «цепочку». По вышеприведённой ссылке вы можете подробно ознакомиться со всеми основными операциями, которые имеют место во время транзакции.
Именно благодаря МПС человек может расплатиться по своему пластику в любой точке планеты, главное, чтобы оборудование в магазине работало с МПС вашей карточки. Наиболее известные из МПС: Visa и MasterCard. Итоговый результат всех этих операций, их ещё называют авторизацией – получение разрешения от банка-эмитента на оплату по карте. Как только разрешение от эмитента получено, происходит оплата и в этот же момент сумма операции резервируется на вашей карте.
Почему эта сумма не списывается сразу? Все дело в алгоритме взаимодействия всех банков- участников транзакции и платежной системы. Как правило, информация по всем карточным платежам в торгово-сервисном предприятии (ТСП) в конце рабочего дня пересылается в банк-эквайер, и на основании полученной информации эквайер формирует так называемые клиринговые файлы (файлы на списание – финансовое подтверждение проведённых операций), которые через платёжную систему поступают в банк-эмитент. И только после этого эмитент списывает деньги со счетов, т.е. существование холда прекращается.
Если финансовое подтверждение по операции в банк-эмитент не поступило, то через определённое (установленное банком) время холд автоматически снимается, – средства размораживаются и вновь становятся доступны держателю карточки.
По сути, срок холдирования зависит от времени, которое потребуется для осуществления описанных «бухгалтерских проводок», а его максимальная длительность составляет 30 дней согласно действующему законодательству и правилам МПС. Банки устанавливают сроки холдирования не более 30 дней, как правило, от 7 до 15 дней.
Как мы уже говорили, в большинстве случаев потребитель после совершения покупки считает оплату уже состоявшимся событием, но случаются и неприятные ситуации, в которых клиенту приходится столкнуться с понятием холдирования вплотную.
Подводные камни холдирования
В соответствие с правилами платёжных систем банк обязан производить списание по тем реквизитам, которые были указаны в полученных им клиринговых файлах. В том случае, если они не совпадают с реквизитами авторизации, происходит списание с карты не за счет холда. Таким образом, и платеж списан, и средства остались заблокированными. А клиент при запросе баланса видит остаток за минусом обоих сумм. Проблема решается лишь со временем, когда заблокированная сумма не находит своего подтверждения и автоматически размораживается.
Нехорошая ситуация может возникнуть при запоздалом получении эмитентом клиринговых файлов. Холд по карте уже снят, но при получении реквизитов на списание, банк проводит расходную транзакцию по карте. При недостаточной сумме средств на счёте, баланс уйдёт в минус, то есть возникнет технический (неразрешённый) овердрафт.
Часто проблемы с замороженными средствами возникают по вине кассиров или обслуживающего персонала. Например, ошибка кассира может привести к двойному списанию, когда запрос на авторизацию платежа был произведён дважды, что приводит к двойному блокированию суммы операции.
А вот распространённая ситуация с бронированием гостиниц (авто и пр.). Во время бронирования организацией блокируется некая сумма в счет предоплаты за свои услуги, а при окончательном же расчете персонал производит новое списание. Остаётся ждать, когда эта сумма автоматически разблокируется, что не всегда удобно держателю карты (может банально не хватить денег на жизнь).
При бронировании, чтобы не попадать в такие ситуации, удобно пользоваться не дебетовыми, а кредитными картами. В этом случае вы захолдируете не собственные средства, а деньги банка. При этом банк проценты за замороженные средства не возьмёт – они автоматически вернутся на счёт.
Стоит быть особенно внимательными при оплате покупок за границей или в иностранных интернет-магазинах. Дело в том, что конвертация валют происходит не в день резервирования средств, а на дату их фактического списания – через несколько дней. Как за это время поменяется курс валют – большой вопрос. А значит, после списания на карте возникает вероятность возникновения технического овердрафта, за что придётся платить по существующим тарифам.
-
Ренессанс Банка, бесплатное обслуживание, льготный период 2 года за покупки в первый месяц и 200 дней со второго месяца всегда! Альфа-Банка, бесплатное обслуживание, 1 год без % на любые покупки! Совкомбанка, бесплатное обслуживание, беспроцентная рассрочка (в том числе на снятие наличных), кэшбэк до 10%, процент на остаток до 12% Газпромбанка, бесплатное обслуживание 1-Й год, льготный период до 180 дней
Кроме того, не рекомендуется менять карточный счет, если на нем «зависли» замороженные суммы. Ведь в этой ситуации нельзя точно сказать, по какому из двух счетов произойдет фактическое списание – это прерогатива МПС. Дождитесь отмены холда.
Любой держатель карты должен знать, что он никак не может повлиять на отмену холда или его ускоренное разблокирование. Холдирование отменяется либо после фактической расходной операции либо при отмене авторизации со стороны торговой точки. Поэтому будьте внимательны и аккуратны в вопросах оплаты!
Лучшие акции в июле 2023 (Все акции здесь)
Оформить кредитку Тинькофф Платинум и получить кэшбэк 2000 рублей, потратив 5000 рублей Смотреть
Оформить бесплатную кредитную карту “Год без %” Альфа-Банка и получать гарантированный кэшбэк 20% за все покупки в супермаркетах Смотреть
Оформить кредитную карту с бесплатным обслуживанием #120наВСЁ Плюс Росбанка и получить кешбэк 3000 ₽ за покупки в Ozon, Willdberries и «Яндекс Маркет» от 6000 тысяч ₽ Смотреть
Оформить бесплатную кредитную «Карту возможностей» ВТБ Банка и получите кэшбэк 20% на всё в первые 30 дней покупок по карте Смотреть
Оформить кредитную карту для автомобилистов Тинькофф DRIVE и получить 2000 баллов за покупку от 2000 рублей Смотреть
Оформить кредитную карту для путешественников Тинькофф ALL Airlines и получить 3000 миль за покупку от 1000 рублей Смотреть
Получить 2000 рублей за оформление кредитной карты банка Открытие Смотреть
Получить кредитную карту MTS Cashback МТС-Банка с бесплатным обслуживанием Смотреть
Оформить бесплатную дебетовую Альфа-Карту Альфа-Банка и получить кэшбэк 100% за первую покупку от 1000 рублей Смотреть
Оформить бесплатную дебетовую Альфа-Карту Альфа-Банка и весь июль получать кэшбэк 10% за покупки в супермаркетах Смотреть
Оформить дебетовую карту Тинькофф Магнит ( кэшбэк до 4% в Магните ) и получить 1000 рублей после первой покупки по карте Смотреть
Оформить бесплатную дебетовую карту для детей Тинькофф Джуниор и получить 500 рублей после первой покупки на любую сумму Смотреть
***Другие финансовые продукты***
Получить щедрое вознаграждение за оформление вкладов, страховок и кредитов на Финуслугах Смотреть
Оформить займ в Центрофинанс и получить шанс выиграть вечный беспроцентный займ ! Смотреть
Что такое холд по банковской карте? Срок холдирования в Сбербанке

В статье рассмотрим, что такое холд. Если человек привык контролировать операции со своим банковским счетом (это удобнее осуществлять в интернет-банке), то, наверняка, он обращал свое внимание на то, что после произведения оплаты по карте соответствующая денежная сумма со счета не списывается, а замораживается (резервируется) банком в течение одно или нескольких дней.
Причем размер доступного баланса по банковской карте ровно на замороженную сумму уменьшается. Ту сумму, которая временно заблокирована на счету клиента, в банковской терминологии называют «холдом по карте», а операция ее резервирования именуется холдированием.
Основные понятия
Английский глагол to hold в переводе означает «держать», «удерживать». Это резервирование определенной суммы денежных средств на карточном счете клиента до подтверждения финансовой операции либо отсутствия подтверждения в сроки, установленные банком.
На профессиональном языке подобную операцию именуют холдированием, а среди владельцев пластиковых карт распространены такие синонимы данного термина, как: замораживание, блокирование, hold-перевод, резервация и т.д. Наиболее правильным будет, если каждый из подобных синонимов будет употребляться вместе с ключевым словом: временное. Назвать такой процесс можно по-разному, однако суть при этом не изменяется.
Суть процесса
Большинство владельцев банковских карт считают (либо вовсе об этом не задумываются), что после того, как они расплатились в магазине средствами с карты через пос-терминал, деньги сразу же списались с их расчетного счета. В реальности же, факт оплаты – это то начало множества операций, которые в сочетании имеют название «транзакция» по банковской карте. В этом процессе участвуют банк-эквайер, обслуживающий торговую точку (которому принадлежит пос-терминал), банк-эмитент, выпустивший карту, и промежуточное звено – платежная система, которая соединяет вышеуказанные банки в единую «цепочку».
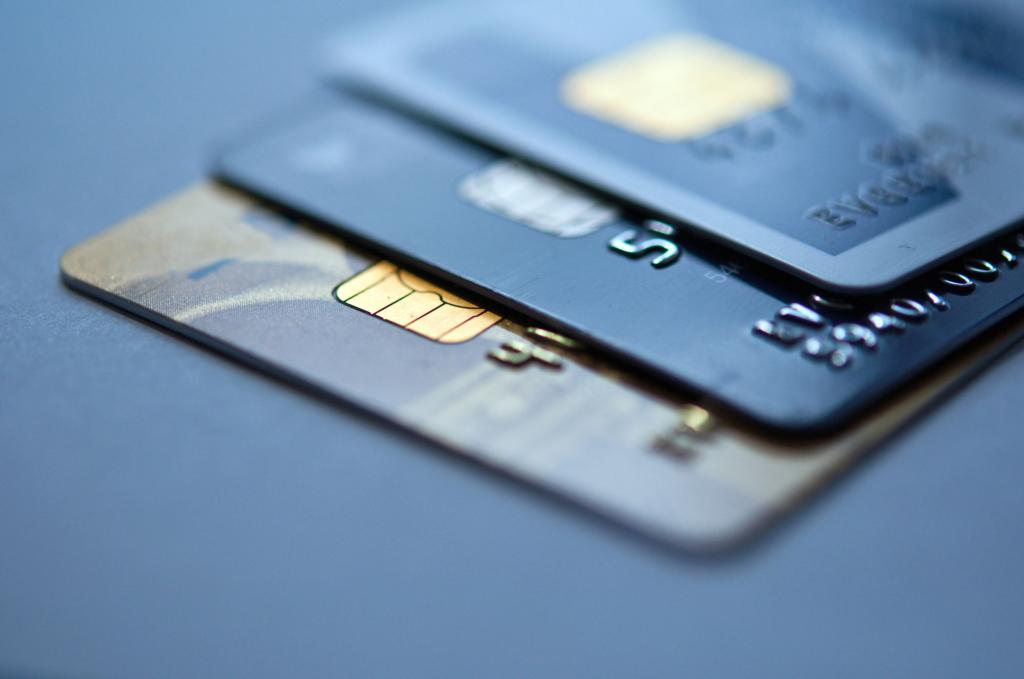
Именно благодаря ей человек может расплатиться при помощи своей карты в любой точке мира, где есть соответствующее оборудование. Наиболее известные платежные системы: MasterCard и Visa. Итоговым результатом всех этих операций является получение разрешения на оплату по карте от банка-эмитента. Как только оно получено, происходит оплата и сумма операции в этот же момент резервируется (холдируется) на карте. Зарезервированная сумма — это деньги в холде.
Почему эти деньги не списываются сразу?
Все дело здесь заключается в алгоритме взаимодействия всех банковских организаций, которые являются участниками транзакции с платежной системой. Как правило, сведения по всем карточным платежам в ТСП в конце рабочего дня пересылают в банк-эквайер, и на основании полученных данных формируются клиринговые файлы (информация на списание, которые выступают финансовым подтверждением проведенных операций), и далее эти файлы поступают в банк-эмитент посредством платежной системы. Только после этого это финансовое учреждение списывает деньги с расчетных счетов, т.е. холд по банковской карте прекращается.
Автоматическое снятие
Если финансовое подтверждение в банк-эмитент по конкретной операции не поступило, то через некоторые время, установленное банком, холд снимается автоматически – финансовые средства размораживаются и снова становятся доступны владельцу банковской карточки.
Итак, уже было сказано, что в большинстве случаев владелец карты после совершения той или иной покупки считает оплату приобретенных товаров или услуг состоявшимся событием, однако на практике случаются и неприятные ситуации, при которых банковскому клиенту приходится разбираться с тем, что такое холд, более углубленно.
Подводные камни
В соответствии с основными правилами, установленными платежными системами, банк обязан проводить списание по реквизитам, указанным в полученных клиринговых файлах. В случае, если они с реквизитами авторизации не совпадают, происходит списание с карточки за счет холда. Таким образом, получается, что платеж списан и денежные средства остались заблокированными. А банковский клиент при запросе на балансе видит минус обоих денежных сумм. Проблема разрешается только со временем, когда заблокированная финансовая сумма не находит подтверждения и размораживается.
Подобная ситуация может возникать при запоздалом получении банком-эмитентом файлов по клирингу. Холдирование при этом уже снято, но при получении реквизитов на процедуру списания, банк производит расходную транзакцию. При недостаточной сумме денежных средств на счете, баланс карты уйдет в минус, то есть случится так называемый неразрешенный овердрафт. Чтобы не допустить подобного незапланированного «ухода баланса в минус», полностью обнулять банковский счет на карте не следует: на нем всегда должна храниться некоторая свободная сумма денег.
Не расход, а резервирование
Холдирование не считается расходованием денег — это всего лишь временное их резервирование. Поэтому, когда срок холда заканчивается, деньги «размораживаются» и баланс снова увеличивается на резервированную сумму.
Помимо этого, может произойти и другая неприятная ситуация при покупке, когда блокируется одна денежная сумма, а подтверждающие файлы поступают на другую, меньшую либо большую, тогда с расчетного счета будет списано именно данное количество средств. Такое часто происходит вследствие особенностей конвертации, когда платежи осуществляются в другой валюте, нежели та, которая показана на счету банковской карты (покупка в иностранном интернет-магазине или непосредственно за рубежом). Это обусловлено тем, что обменный курс может меняться с момента начала холда до полного списания финансовых средств.
Сроки, на которые устанавливается период холдирования
По сути, период холдирования напрямую зависит от промежутка времени, которое требуется для осуществления вышеописанных «бухгалтерских проводок», а его максимальная продолжительность составляет, как правило, 30 дней с учетом норм действующего законодательства и правилам МПС. Таким образом, любое резервирование суммы временное. Банковские организации устанавливают сроки холдирования не больше 30 дней, чаще всего — от 7 до 15.
Если говорить конкретно о сроке холдирования в «Сбербанке», то он составляет максимум 30 дней.
Временное резервирование расчетного счета или денежной суммы
Данная операция и является ответом на вопрос, что такое холд. В то же время она становится довольно популярной услугой, которую предлагает все большее количество банков. Это очень удобный инструмент, который позволяет ускорить получение номера р/с без посещения банковской организации и передачи документации. В России услуга функционирует относительно недавно, а в мире уже давно пользуется большим спросом.
Полученный номер после бронирования банковского счета может указываться в тексте соглашения с партнерами и в прочих документах.
Временное резервирование суммы может принимать форму заявки, которая подается в онлайн-режиме. Целью этой операции является заблаговременное получение реквизитов расчетного счета в финансовой организации.
После оформления банк выделяет время, на протяжении которого клиент должен прийти для передачи требуемого пакета документов и получения расчетного счета.
Холдирование
Холдирование (от англ. слова hold – удерживать) – банковский термин, обозначающий следующую процедуру: кредитная организация в момент авторизации банковской карты резервирует сумму операции на определенный срок, в течение которого ожидает расчетов от эквайера. Часто эту операцию называют также временной блокировкой, резервированием или замораживанием суммы на счете карты.
Иными словами, когда происходит оплата по карте, потраченная клиентом сумма на покупку/услугу замораживается банком-эмитентом, т. е. холдируется для последующего списания. В этот момент кредитная организация уменьшает величину доступного баланса по карте на израсходованную клиентом сумму, но не списывает ее со счета. Фактически средства с карты будут списаны только тогда, когда в банк придет финансовое подтверждение проведенной операции – поступят так называемые клиринговые файлы от эквайера.
В случае если эти файлы не поступают, сумма операции остается зарезервированной на определенное количество времени, после чего автоматически размораживается и становится доступной держателю карты. Срок холдирования в банках разный и составляет, как правило, от 9 до 30 дней. К примеру, в Альфа-Банке средства резервируются на срок до 9 дней.
Стоит отметить некоторые важные моменты, связанные с холдированием. Например, в случае когда валюта счета отличается от валюты операции, списание средств с карты происходит по курсу, установленному на день списания, а не на день резервирования средств. В такой ситуации сложно предугадать, как изменится курс валюты за это время и какая сумма в итоге будет списана банком с карты, поэтому не стоит тратить все свои средства, чтобы не получить в итоге отрицательный баланс.
Достаточно распространена ситуация, когда с карты списываются средства не за счет зарезервированной ранее суммы. Это связано с тем, что списание средств производится кредитной организацией автоматически по реквизитам, указанным в клиринговых файлах. В случае если они не совпадают с реквизитами авторизации, зарезервированная сумма так и продолжает «висеть», происходит новое списание с карты. При этом у держателя карты складывается впечатление, что сумма операции списана с карточки дважды.
Редко, но все же бывает так, что файлы, подтверждающие совершение операции, приходят после разблокировки средств на счете. В таком случае сумма списывается с карты, и если на ней недостаточно средств, то образуется технический овердрафт.
Часто с проблемой двойного списания сталкиваются при бронировании номеров в гостиницах. К примеру, при бронировании номера отель заблокировал на карте определенную сумму, однако при въезде постояльца в гостиницу списал не ее, а произвел новое списание.
В такой ситуации временно заблокированная сумма станет доступна клиенту после окончания установленного в банке срока холдирования. Если держателю карты зарезервированные средства необходимы раньше этого срока, он должен обратиться в свой банк с требованием отмены авторизации с подтверждающими финансовыми документами о проведенной операции.
Бывают случаи, когда запрос авторизации дублируется и сумма операции блокируется дважды. Такое происходит чаще из-за ошибки кассира или технических проблем с терминалом.
Стоит отметить, что если продавцом своевременно была отменена авторизация по карте, то зарезервированная сумма разблокируется достаточно быстро. Например, покупатель в день покупки товара решил вернуть его в магазин. Кассир, при условии что банк-эквайер еще не получил информацию о платеже, отменит совершенную операцию, и зарезервированная сумма станет доступной держателю карты.