Pboc2.0 дебетовой или кредитной карты
PBOC2.0 Debit/Credit Card
The cardholder inserts the card into ATM or POS and then enters a PIN at the point of transaction (I. E. Withdrawal, transfer, sale, etc) in any location, and the corresponding account is immediately deducted through the internet if the debit card is used, or through acceptable billing which will be paid off later if a credit card is used. ECP PBOC2.0 debit/credit cards, which are in compliance with ISO/IEC 7816 series, EMV2000 and PBOC2.0 specifications, have been widely used in finance, insurance, public transit, social security and public service collecting, etc.
Support multi-level directory structure and multi-application and EP/ED application; All the applications are mutually independent;
Support file types, I. E. Binary files, fixed length record files, variable-length record files, circulating fixed length record files and EMV application flow;
Support cryptographic algorithms such as DES and Triple DES; Support download of customerized encryption algorithm; Support 1024 RSA asymmetric encryption algorithm and SHA-1 hash algorithm;
Card memory selections: 32K and 64K.
Введение Компании: Китай potevio Co., Ltd. (далее именуемым "Китай potevio"), учрежденной по 23 июля 2003 года в Пекине, является внутренним ведущие ИТ-оборудования и услуг. Она родилась из Китая и телекоммуникационной отрасли, которая имеет длинную историю в Китае в телекоммуникационной отрасли. В качестве одного из ключевых государственных предприятий под непосредственным руководством государственных активов, контроля и управления комиссии Государственного совета (SASAC), Китай potevio главных бизнес охватывает занимается производством и продажей бизнеса телекоммуникационных продуктов, соответствующих технических исследований и услуг. Ее промышленных масштабах и фиксации играет ведущую роль во многих областях, таких как система связи, терминал, вспомогательное оборудование, промышленные приложения и дополнительные услуги.
С большим промышленного, Китай создал potevio важных промышленных производственных баз в дельте реки Янцзы, в дельте реки Чжуцзян, jingjinji экономического цикла и среднем западе Китая. Она имеет 5 филиалов в hk, Шанхай, Шэньчжэне и т.д.
Китая potevio владеет несколькими первого класса национальной сертификации и квалификации, в том числе телекоммуникационных проектов программ и разработке, telecom engineering картографической съемки, проект заключения контрактов и телекоммуникации строительство торгов и тендерное предложение, обеспечивая клиентов с помощью надежных продуктов и услуг.
С учетом научных инноваций в качестве рабочей силы для развития, Китай создал potevio международно ведущие системы НИОКР и молодые и эффективного послепродажного обслуживания сети активно нажмите на международных рынках, предоставление товаров в десятки стран, таких как Соединенные Штаты Америки, Япония, Россия, Франция, Финляндия, Швеция, Норвегия, Соединенное Королевство Великобритании и Объединенных Арабских Эмиратов, Йемена, Индии, Ирана, Пакистана, Индонезии, Вьетнама, Южной Африки, Нигерии и Эфиопии, Зимбабве, Анголы, Бразилии, Кубы, Колумбии, Венесуэле и т.д. она создала совместные предприятия в странах Латинской Америки и Ближнего Востока и представительств в странах Африки и Латинской Америки.
Исполняющий обязанности в отношении рационального использования концепции "наука и техника, инновации и открытия" и принцип "Осознавая ценность для клиентов", Китай potevio будет прилагать большие усилия для удовлетворения постоянно меняющихся требований рынка и клиентов в будущем, запускающее конкурентоспособные продукты и обеспечивает надежное обслуживание обогатить жизнь общения!
Pboc debit что это за платежная система
Замена Visa и Mastercard. Как россияне могут переводить деньги за рубеж
За последние пару недель российские пользователи лишились возможности привычными способами платить за зарубежные сервисы и пользоваться картами за рубежом. Но лазейки все-таки остались. Мы поговорили с участниками рынка и экспертами и выяснили, как обходиться с деньгами в мире, где не работают Visa и Mastercard.
Карты «Мир» и Unionpay, банковские счета
Самое очевидное решение для осуществления платежей за границей — использовать карту «Мир» и китайскую платежную систему UnionPay. Но есть нюансы.
Карты «Мир» работают далеко не во всех странах, и даже в тех, в которых работают, расплатиться ими можно будет только на устройствах ограниченного числа банков. Так, например, в Турции «Мир» работает с тремя банками — Turkiye Is Bankasi, Ziraat Bankasi, VakifBank, а в Армении — с участниками платежной системы ArCa (но к ней подключены почти все армянские банки). Остальные страны — это Вьетнам, Таджикистан, Белоруссия, Казахстан, Кыргызстан, Узбекистан, Южная Осетия и Абхазия (полный список банков можно посмотреть здесь). Пользователи в этих странах, по отзывам в чатах о релокации, могут снять с карты «Мир» местную валюту и расплатиться в сервисах аренды жилья.
UnionPay — китайская платежная система, на которую приходится более 40% всех обрабатываемых в мире транзакций, это больше, чем у Visa и Mastercard. Но большая часть из них совершается в самом Китае, а в остальном мире это не очень популярная платежная система. С картами UnionPay та же проблема, что и с «Миром»: хотя список стран, где они принимаются, большой — 180 юрисдикций — но расплатиться такой картой можно будет далеко не везде. В некоторых странах это может быть вообще один банк или терминал — все зависит от того, насколько популярной является конкретная страна для китайских туристов. Проверить, какие банки подключены к системе в конкретной стране, можно на ее сайте.
А еще обслуживание таких карт стоит дороже, и их нельзя привязать к платежам Apple и Google. Кроме того, с их помощью нельзя расплачиваться за популярные западные сервисы и приложения — например, Netflix и Spotify не поддерживают оплату через UnionPay.
Но одной лишь возможности снять деньги хоть в одном-единственном банкомате где-то за рубежом хватило, чтобы в России случился всплеск спроса на оформление карт UnionPay (здесь можно посмотреть список банков, которые их оформляют, но стоит обратить внимание, что среди них есть и подсанкционные). Банки воспользовались ажиотажем: например, Газпромбанк после всплеска интереса к платежной системе поднял цену за оформление карты UnionPay в три раза, до 15 тысяч рублей.
Другой способ получать деньги из России — открывать счета в зарубежных банках. По опыту прошедших трех недель россиянам открывали банковские счета в Армении, Казахстане, Киргизии, с переменным успехом — в Грузии.
Обладателям счетов за рубежом доступны переводы со счета на счет из российских банков, не попавших под санкции, говорит IT-юрист, партнер Tomashevskakaya&Partners Роман Янковский. Но с учетом действующих в России ограничений. Перевести деньги на свой счет за границей нельзя, а перечислить родственнику за рубеж можно не больше $5000 (или в эквиваленте в любой другой валюте) в месяц. Пока не отключен SWIFT, международные каналы связи будут работать. Правда, по сообщениям пользователей, некоторые зарубежные банки уже начали отклонять переводы по SWIFT от российских банков, а сами российские банки перед осуществлением перевода запрашивают у пользователей подтверждение родства между участниками перевода.
Финтех и виртуальные карты
Еще один способ — заказать виртуальную карту в одном из иностранных финтех-сервисов с банковской лицензией, готовых выпускать их для нерезидентов, говорят собеседники The Bell на платежном рынке. Но с каждым днем таких сервисов становится все меньше, напоминают они.
Один из сервисов, который до недавнего времени выдавал виртуальные карты россиянам, — Dukascopy, говорит Ксения Артемьева, операционный директор финтех-платформы «Фаст Ривер». Он выдает виртуальные Visa или Mastercard в иностранной валюте после видеоидентификации в чате с поддержкой. Правда, условия по таким картам выгодными назвать сложно — выпуск стоит около $20, есть плата за ежемесячное обслуживание плюс лимиты на хранение и пополнение. Пополнить ее с рублевой карты нельзя, но можно наличными или через платежный сервис Skrill (подробнее о том, как работает сервис, можно прочитать здесь).
Кроме того, есть некоторые финтех-сервисы, которые позволяют создать виртуальную карту россиянам, но при условии, если у пользователя есть ВНЖ, рабочая или национальная виза или номер соцстрахования в одной из поддерживаемых стран. Некоторые из них открывают счета также по местным номерам телефонов и подтверждению адреса — документам, которые доказывают, что человек без местного паспорта проживает в конкретной стране. Такими документами могут быть счета за коммунальные услуги, выписки по кредитным картам или, в некоторых случаях, договоры аренды жилья. На таких условиях можно, например, попытаться оформить виртуальную валютную или криптокарту в сервисе Advcash или даже подать заявку на оформление счета в Revolut, говорит собеседник The Bell на платежном рынке. Но нужно помнить, что компания ограничила работу с российскими счетами и не принимает от них переводы.
Есть еще целая прослойка «серых» сервисов, которые в том числе работают в обход правил платежных систем и местных регуляторов, где российские пользователи могут попытаться открыть аккаунты без дополнительных документов, говорит другой собеседник The Bell на платежном рынке. Среди них, например, — веб-кошелек Payeer или платежная система Capitalist. Однако пользователи должны быть готовы к тому, что платежи в них могут проходить нестабильно, против сервиса в любой момент могут быть введены какие-либо ограничения, а пользователям придется нести риски, связанные с нелегальным статусом сервисов.
Криптовалюты
Покупать криптовалюту из-за ситуации с отключением Visa и Mastercard стало сложнее, признают все опрошенные The Bell участники рынка. Способы покупки сильно зависят от того, о каких суммах идет речь, говорит один из них. Крупные суммы покупаются в основном через обменники в башне «Федерация» в «Москва-Сити» (как устроен этот бизнес, Bloomberg рассказывал здесь). Но если раньше в этих обменниках были готовы работать с чеками на $5–10 тысяч, то в последнее время порог входа сместился к $50 000, говорит он: из-за высокого спроса на услуги работать с меньшими суммами стало просто невыгодно.
Связываться с централизованными биржами (CEX) не стоит, советует руководитель инвестиционного департамента ICB Fund Аарон Хомский: они могут ограничить доступ россиянам, даже если не будет запретов от регуляторов. Риски велики: работать с российскими пользователями уже отказался целый ряд крупных централизованных бирж, например Coinbase. «Я бы не советовал создавать привязанный к российскому паспорту аккаунт и на Binance, которая пока ничего не ограничила. Риск быть заблокированным, как только появятся новые вводные, слишком велик», — говорит другой участник крипторынка. Впрочем, он полагает, что без прямого принуждения биржа этого не сделает. Binance, по его словам, слишком ориентирована на российских пользователей, в общем объеме сделок связанные с Россией могут достигать трети. Потерять этот рынок будет для биржи слишком чувствительно, и сама она на ограничения не пойдет, уверен он.
Понимая свои риски, Binance стала активнее развивать собственную децентрализованную криптобиржу (DEX) — PancakeSwap, продолжает собеседник The Bell. Для работы с такой биржей не нужно предъявлять документы и заводить личный кабинет, достаточно привязать к ней собственный криптокошелек. Заблокировать что-то и лишить пользователя доступа к криптовалюте здесь невозможно, так как хранится она на стороннем кошельке. Другая популярная децентрализованная биржа — Uniswap (почитать про разницу между CEX и DEX можно, например, здесь).
Чтобы пользоваться такой биржей, нужно завести криптокошелек, объясняет другой собеседник The Bell на крипторынке. Криптокошельки бывают разных типов: горячие и холодные. Первые — подключены к интернету, вторые — это записанные на специальной флешке (аппаратном кошельке) данные (подробнее почитать об этом можно здесь). «Эти флешки со специально предустановленным ПО купить в Москве уже большая проблема, — говорит собеседник The Bell. — Цены выросли в несколько раз, мое устройство, стоившее 15 тысяч рублей, теперь стоит 80». Кроме того, есть кошельки кастодиальные и некастодиальные — то есть те, которые не хранят данные пользователя и его пароли, говорит собеседник The Bell (подробнее про это здесь). Создавать лучше именно второй, считает он. Один из самых простых способов — скачать приложение CardWallet. Для того чтобы его использовать, юзеру понадобится пароль из 12 случайных слов. Их надо надежно сохранить: без пароля получить доступ к криптовалюте не получится, а если его перехватит злоумышленник, пользователь не сможет его изменить.
Самый распространенный способ покупки криптовалюты без похода в обменник с наличными — p2p-транзакции, говорит участник рынка. Организуют такие транзакции многие крупные биржи, в том числе Binance. Логика такая: пользователь выбирает, какую сумму он хочет потратить на криптовалюту, затем ему предлагается перевести деньги на счет другого человека (такую транзакцию корреспондент The Bell смог провести, например, через «Тинькофф). Дальше получатель перевода подтверждает транзакцию, а отправитель получает криптовалюту на свой счет в личном кабинете. Затем эти деньги можно отправить на свой некастодиальный кошелек (для этого нужно будет ввести его номер) и уехать с ними, например, за рубеж, объясняет участник рынка.
Чтобы снизить риск, можно оплатить транзакцию на Binance не с карты, а с какого-то другого электронного кошелька, например, раньше это было возможно сделать с помощью счета в Advcash и Payeer, говорит собеседник The Bell (на сайте Binance они доступны и сейчас). «Для банка такая транзакция будет выглядеть как перевод в интернет-магазин», — объясняет он.
Рабочий вариант — обменники, которые используют p2p-транзакции. Популярными p2p-биржами для обмена остаются Garantex, BitZlato или Bitpapa, говорит еще один участник крипторынка. Но у этой схемы есть свои риски, предупреждает криптоинвестор в разговоре с The Bell: после того как в России прекратили работу Visa и Mastercard, все p2p-платежи проходят внутри российской платежной системы и видны ЦБ. А значит, операции, которые регулятор сочтет подозрительными, банки могут быстро начать блокировать. Кроме того, все схемы платежей через p2p-транзакции несут в себе определенные риски, связанные с тем, что отправитель никогда не знает, на чью именно карту ушел его перевод и не получит ли он после обвинения в финансировании терроризма или участии в преступной деятельности, предупреждает собеседник The Bell.
Другая история — это то, как криптовалюту снова превращают в фиатные деньги, продолжает собеседник The Bell на рынке. Во многих странах есть целые сети криптообменников, в которых можно обменять крипту на валюту примерно за 20 минут, сделав перевод с кошелька на кошелек. Найти их несложно: например, в Турции они расположены на самых туристических улицах и похожи на небольшие магазинчики, но вместо вывески — знак биткоина (выглядит это примерно вот так). В других странах есть даже специальные криптоматы: банкоматы, в которых можно цифровые деньги менять на фиатные (вот, например, как выглядит криптомат в Грузии). Если найти такие в стране вашего пребывания не удастся, можно обратиться к сообществу: всегда найдутся люди, которые знают, где есть криптообменник, говорит собеседник The Bell.
Переводы без банков и подарочные карты
Перевести из России деньги за рубеж, если не получается открыть счет в местном банке, сложно, но тоже возможно, говорит участник платежного рынка. Например, если использовать системы денежных переводов вроде «Золотой короны», «Юнистрим» или CONTACT. Перевод можно сделать онлайн, с карты российского банка, а чтобы снять деньги за рубежом, нужно будет найти подключенный к системе пункт выдачи наличных в стране пребывания. У таких переводов есть ограничения по объемам: например, «Золотая корона» разрешает переводить с российской карты 300 тысяч рублей в месяц, «Юнистрим» — 590 тысяч рублей. Переводить можно только в рублях (здесь можно почитать, в каких регионах кто из игроков работает).
Платить за иностранные сервисы, которые не принимают российские карты, тоже можно. Например, пока что можно пополнить счет Apple ID со счета мобильного и продолжать платить за подписки с него. Кроме того, у большинства сервисов в разных сервисах есть Gift Cards, которые продают либо сами платформы, либо перекупщики, говорит участник платежного рынка. Это большой рынок со множеством участников, российский пользователь может купить такую подарочную карту, создать новый, не привязанный к России аккаунт и продолжить пользоваться всеми нужными сервисами.
Черный рынок
Информация для материала получена конфиденциально, названия сервисов и детализация их работы скрыты в соответствии с законодательством РФ.
Даркнет предлагает с десяток альтернативных решений для платежей и трансграничных переводов. Самый распространенный — доставка неименной карты или карты, оформленной на подставного иностранца — так называемого «дропа». Партии таких карт регулярно «выбрасывают» на форумах и разбирают в течение часа. Начиная с 12–13 марта продавцы стали предлагать только карты зарубежных банков, и стоимость одной повысилась вдвое, примерно до $600. В основном это пластиковые банковские карты Казахстана, Грузии, Киргизии, Армении, но есть и предложения карт из стран Евросоюза. Продаются и виртуальные карты, с которых доступны международные транзакции.
Как объяснили корреспонденту The Bell несколько продавцов, они присылают конверт с пластиковой картой и документами по ней обычной курьерской службой. В комплект входит сама карта, договор с именем ее холдера (иностранца, на которого она оформлена), номер счета и прочие данные, в том числе для подключения онлайн-банкинга на компьютере или мобильном телефоне, PIN-код и TAN-лист. Последнее — это набор из 50 уникальных 6-значных номеров. Эти номера заменяют цифры, которые банк обычно присылает в SMS для подтверждения транзакции. Благодаря TAN-листу нет необходимости привязывать карту к российскому номеру телефона, и все международные системы воспринимают платежи с нее как не российские. 50 TAN — максимальное количество, которое выдают банки. Считается, что этого хватает на полгода платежей, сказал корреспонденту The Bell продавец таких карт.
Некоторые из продавцов дополнительно гарантируют «дистанционное обслуживание карты», но тогда стоимость услуги возрастает с $500–600 до $800 (до начала боевых действий в Украине подобная услуга на черном рынке стоила до $200 и была не особо востребованной). «Дистанционное обслуживание» подразумевает, что иностранный холдер карты остается на связи с ее российским покупателем и за доплату около $30 может сходить в банк при необходимости. Например, его личное присутствие потребуется для получения следующих 50 TAN или для разблокировки в случае проблем со счетом. Такую опцию в даркнете называют «картой с ручным дропом».
Изменился профиль работ и у «даркнет-художников». Обычно они занимались отрисовкой водительских прав, паспортов и тому подобного. Теперь в перечне услуг появилась отрисовка счетов за коммунальные услуги в странах ближнего зарубежья и отрисовка ID-карт зарубежных стран вроде Турции. Средняя стоимость услуги — от $100. Кроме того, продавцы продают и готовые ID Новой Зеландии, Колумбии и прочих не самых очевидных для оформления счета стран. Документы предлагают подобрать по параметрам реального человека, под его внешность и возраст. Как пишет продавец, «такой комплект пройдет любую проверку», цена составляет от $300 за комплект.
Как работает система безналичных расчетов Direct Debit
По данным РОМИР, платежи за обязательные услуги среднестатистической российской семьи составляют 17,5% ее бюджета, или около 5 тыс. руб. в месяц. Основная часть этих выплат осуществляется наличными, что создает неудобство и для самих плательщиков, и для получателей платежей. Существенно упростить данную процедуру могло бы внедрение системы Direct Debit.
Если спросить у отечественных банкиров, какой, по их мнению, вид безналичных расчетов населения в 2004 году составил 53% общего объема безналичных розничных платежей в Испании, 38% — в Германии и 30% — в Австрии, варианты будут следующие: чеки, карточки, почтовые или банковские переводы… И ни один не будет верным.
Речь идет о банковской операции, именуемой Direct Debit (DD). Этот не известный нашему рынку вид банковских операций не только захватил такую ошеломляющую долю рынка в указанных (и не только!) странах, но и постоянно развивается и совершенствуется.
Достаточно сказать, что в Великобритании объем операций DD за последние 10 лет увеличился в четыре раза, достигнув 2,5 млрд трансакций в год; и сейчас около 50% регулярных счетов оплачиваются 35 млн жителей страны посредством именно этого платежного инструмента. Для сравнения: на долю банковских чеков в Великобритании в 2004-м приходилось 16% расчетов, на наличные — 11%, на кредитные карты- 4%.
Областью применения DD являются регулярные платежи населения. Это прежде всего расчеты текущего и обязательного характера: за коммунальные услуги, фиксированную и мобильную связь, кабельное телевидение и т. п. Посредством DD также оплачиваются обязательства по ипотечным, потребительским и револьверным кредитам, страховым взносам и даже налогам. При этом периодичность расчетов может носить не только ежемесячный, но и ежеквартальный и ежегодный характер.
По сути Direct Debit — это предавторизованный плательщиком дебет его счета, инициированный кредитором. Вступая в договор с кредитором о погашении задолженности на регулярной основе, плательщик предоставляет право кредитору взыскивать причитающиеся ему суммы в обусловленные сроки с банковского счета плательщика в безакцептном порядке. Причем, как правило, суммы платежа не фиксируются на момент заключения соответствующего договора, поскольку они определяются фактическими расходами плательщика за обусловленный период времени.
С точки зрения плательщика, это прежде всего удобно. Не нужно куда-то идти, получать наличные, стоять в очередях, звонить, писать — все делается автоматически. Один раз оформил поручение на DD, и все.
Даже при смене банка это поручение переместится в другой банк, вслед за клиентом. Главное, чтобы в момент списания на счете были средства. Кстати, зачастую плательщик имеет право сам установить дату платежа. Например, привязав ее к дате поступления зарплаты.
Прошли все обязательные платежи, и владелец счета знает, сколько он может потратить до следующей зарплаты.
Во-вторых, это безопасно.
Если средства были списаны по ошибке, система DD гарантирует их немедленное восстановление на счете. Кроме того, плательщик может отозвать свое разрешение на DD в любой момент. Мошенничества же в данном виде операций, по сравнению с чеками, карточками или переводами, практически не существует.
Наконец, это экономично.
Ине только потому, что операции DD ничего не стоят плательщику. В Великобритании, например, коммунальные конторы предоставляют скидки до 15% в случае оплаты счетов посредством DD. Потому что эти организации не несут сопоставимых затрат на обработку платежной информации, как в случае расчетов чеками, карточками или наличными. Кроме того, значительно повышается уровень администрирования платежей и эффективность сбора задолженности.
Выгодна схема DD, конечно же, и банкам. Во-первых, банки имеют возможность диверсифицировать пакет клиентских услуг, причем не только для частного вкладчика, но и для сервисных организаций.
Во-вторых, средства с банковских счетов не «выгребаются» через банкоматы для оплаты услуг наличными, а, наоборот, аккумулируются к дате предстоящего списания. Соответственно, снижается потребность в развертывании и модернизации банкоматного парка, кассовых, инкассаторских и прочих служб. В-третьих, стоимость проводки DD через специализированную клиринговую палату несравненно дешевле, чем если бы аналогичный перевод осуществлялся через национальный РКЦ.
Бурное развитие DD в Европе за последние десятилетия и постоянное совершенствование технологий этих операций привели, по крайней мере, к двум значимым результатам.
Очевидные сервисные и финансовые преимущества данной услуги по сравнению с традиционными банковскими переводами уже побудили организации-перевододатели отправлять средства на счета клиентов, используя механизм DD.
Таким образом, Direct Debit «породил» Direct Credit (DC), который не только органично, но и весьма эффективно дополняет DD. В отличие от России, где зарплатные схемы «привязывают» работника к банку, избранному работодателем, граждане многих стран свободны в выборе банка, в котором они намерены открыть текущий счет. И организациям получается намного выгоднее вместо направления (и оплаты) десятков платежных поручений в десятки различных банков сформировать одно сводное поручение DC, которое банк этой организации проведет через ту самую специализированную клиринговую палату. Очевидно, что механизм DC, помимо перечислений зарплаты с успехом обслуживает выплаты пенсий и иные регулярные переводы.
Еще один результат- выход DD на международный уровень. Известно, что в настоящее время Европейский Союз формирует единое платежное пространство SEPA (Single European Payment Area). И в числе важнейших программ, находящихся в ведении Европейского центрального банка и направленных на унификацию платежных инструментов и гармонизацию трансграничных расчетных механизмов, значится программа реализации Всеевропейской системы прямого дебета (Pan — European Direct Debit System).
Совершенно очевидно, что в неменьшей степени, чем банкам и их корпоративным и частным клиентам, система DD выгодна и государству. Direct Debit не только эффективно способствует снижению налично-денежного оборота, но и максимально содействует концентрации розничных платежей именно в банковском секторе, делая их доступными, низкозатратными и абсолютно прозрачными. Не эта ли тема так бурно дебатируется в настоящее время на всех уровнях и в нашей стране?
Что такое прямое дебетование и как работает этот метод платежа
Прямое дебетование — это метод оплаты, с помощью которого предварительно авторизованное соглашение позволяет одной организации списывать деньги с банковского счета другого лица или организации. Прямое дебетование производится автоматически и на регулярной основе.
Прямое дебетование часто используется для периодических платежей, таких как:
- страховые взносы
- арендная плата
- выплаты по ипотеке
- подписки (например, Netflix, Spotify)
- счета за мобильный телефон и Интернет
- счета за коммунальные услуги.
Стороны, участвующие в операции прямого дебетования:
- Плательщик — физическое или юридическое лицо, имеющее расчетный счет в банке.
- Бенефициар — получатель платежей на счет в банке.
- Банковские учреждения со стороны плательщика и кредитора.
Процедура прямого дебетования
Это форма платежей, с помощью которой кредитор имеет возможность списывать со счета плательщика-клиента банка необходимую сумму денег, не обращаясь каждый раз к своему контрагенту для осуществления денежного перевода. Документы, подтверждающие право денежного требования, кредитор предоставляет в банк плательщика.
Для этого клиент банка предварительно должен сформировать банку долгосрочное поручение на проведение таких операций, то есть, дать свое предварительное согласие на то, что его контрагент может списывать со счета деньги, самостоятельно рассчитывая причитающуюся ему сумму. Таким образом, при прямом дебетовании инициатором платежа выступает бенефициар (поставщик).
Поручение клиента банка на осуществление прямого дебетования выглядит как дополнительный договор или заявление, где оговорены условия и сроки проведения подобных операций для каждого отдельного кредитора. Доверенность на прямое дебетование составляется в трех экземплярах:
- Первый экземпляр хранится в банке плательщика в качестве документа, которым плательщик уполномочивает банк осуществлять платежи без его участия.
- Второй экземпляр, заверенный банком, плательщик передает своему кредитору как основание для выставления счетов и получения денег.
- Третий экземпляр долгосрочного поручения остается у владельца счета.
За предоставление подобных услуг и формирования отчетности для клиента банк может взимать дополнительные платежи.
Некоторые компании могут сделать платежи прямым дебетованием обязательным условием подписки на их продукт или услугу. Прямой дебет может быть полезным способом управления вашими платежами, особенно если вы забывчивы или очень заняты. Данный способ снижает риск возникновения просроченных платежей. Некоторые коммунальные службы и организации также предлагают скидки при оплате прямым дебетом.
Преимущества прямого дебетования
Независимо от того, используете ли вы прямой дебет для оплаты домашних счетов или коммерческих расходов, преимущества данного метода стоят нескольких минут, необходимых для настройки процедуры:
Распределяет расходы. Оплата регулярных счетов или коммерческих расходов с помощью прямого дебетования позволяет распределить расходы на период, согласованный с организацией, которой вы платите.
Гарантия. Платежи методом прямого дебетования сопровождаются гарантией:
- Гарантия немедленного возврата денег банком в случае ошибки
- Предварительное уведомление при изменении даты или суммы списания
- Право отменить платежи в любое время.
Экономия денег. Многие компании считают, что прямое дебетование — удобный и эффективный способ внесения платежей. По этой причине многие предлагают скидки при оплате своих услуг данным способом.
Душевное спокойствие. Прямой дебет — один из самых безопасных и надежных способов оплаты счетов. Платежи производятся автоматически, поэтому выставленные счета никогда не забываются, не теряются и не задерживаются на почте, нет риска взимания платы за просрочку платежа. К тому же, организации, использующие схему прямого дебета, должны пройти тщательный процесс проверки.
Как отменить прямое дебетование?
Отменить прямое дебетование достаточно просто — достаточно уведомить свой банк за 24 часа до наступления срока платежа. Что действительно важно, так это сообщить организации, услугами которой вы пользуетесь, что вы больше не собираетесь платить им прямым дебетом. Но (и это важный момент) это не то же самое, что отказаться от услуг организации, вы просто меняете способ оплаты.
Прямое дебетование устраняет большую часть хлопот, связанных с оплатой счетов, и избавляет от очередей в банке. Вам будет легче оплачивать счета, и вы будете точно знать, сколько денег уходит на это каждый месяц. Для предприятий оплата прямым дебетом также означает сокращение рабочей нагрузки и бумажной волокиты для финансового отдела.
Платежные системы простыми словами. Как устроены и зачем нужны Mastercard, Visa, МИР и прочие
Россия уже больше года живет без Visa и Mastercard. За это время все мы успели четко понять, что платежные системы — это не просто логотипы на банковских картах. В этой статье разбираем, как работают платежные системы, что конкретно они делают, и почему не стоит недооценивать их значимость для экономики.
Несколько лет назад многие смеялись над платежной системой МИР. Зачем она вообще нужна, когда есть Visa и Mastercard? Сегодня таких вопросов не возникает. Если деньги — это «кровь экономики», банковская система — ее сердце, то платежная система — это сердечные клапаны. Страшно представить, что бы было, если на момент ухода Visa и Masterard у РФ не было бы собственной замены.
Совсем недавно в индустрии платежей произошло еще одно знаковое событие — китайская UnionPay обогнала Visa и Mastercard по объему обработанных транзакций. Понятно, что их львиная доля пришлась на сам Китай, но все равно еще несколько лет назад такое сложно было представить.
Итак, сегодня мы разберем, что такое платежная система, как она работает и что делает. А еще — почему без исправно работающей платежной системы целые сектора экономики могут перестать функционировать.
Я несколько лет отработал в Mastercard, поэтому не понаслышке знаю, как оно все устроено. В этой статье расскажу основное — без банальщины и унылых технических абзацев. А в следующей разберем платежные системы разных стран и регионов (кроме Visa, Mastercard, UnionPay и МИР на Земле есть еще много занятных экземпляров).
Сразу скажу, далее речь пойдет именно о классических карточных платежных системах. Всякие электронные Qiwi-кошельки и платежные сервисы внутри экосистем (вроде платежного сервиса WeChat) являются платежными системами лишь отчасти. И вообще, это совсем другая история.
Зачем вообще нужны платежные системы? Банки что, сами справиться не могут?
Платежная система — штука очень своеобразная. Обычный человек почти не сталкивается с ней напрямую — конечно, пока она не перестанет работать в стране. Потребитель разве что лицезреет логотип на своей карте, а некоторые особенно ушлые товарищи еще и интересуются условиями программы лояльности (не банковской, а именно той, которую предлагает платежная система).
При этом, по сути, любая платежная система — это прежде всего система обмена данными. По сути, большой и навороченный мессенджер. У которого, тем не менее, есть несколько важных особенностей. Через разбор этих особенностей и будет понятна суть.
Но для начала сравните нескольких жизненных ситуаций:
Ситуация первая. Представьте, что релокант Иван стал радостным обладателем карты грузинского банка Х. Данное событие он решил отметить крафтовым яблочным сидром, который продает Иракли в своем магазинчике в Старом Тбилиси (помимо вина и чачи, само собой). Так вышло, что Иракли открыл бизнес-счет своего магазина в том же банке Х. Поэтому когда Иван совершил покупку, деньги просто перетекли с счета Ивана на счет Иракли внутри того же банка. Изи.
Ситуация вторая. Иван не пьет алкоголь, поэтому решил купить не сидр у Иракли, а флэт-уайт в кофейне у Лауры. Счет кофейни открыт в другом грузинском банке — скажем, банке Y. В таком случае, после того как Иван поднесет карточку к терминалу, банк Y (он называется «эквайер») должен будет сообщить банку X (он зовется «эмитент», т.е. тот, кто выпустил карту) что-то типа: «Слышь, тут ваш Ваня у моей Лауры кофе купил, так что будь добр перевести 5 лари с его счета на счет Лауры» (примерно так, только вежливо и формально). Согласитесь, это уже сложнее.
Наконец, ситуация третья. Артем, друг Вани, открыл карту в банке Z в солнечной Республике Узбекистан, после чего полетел встретиться с корешем в Тбилиси. И тоже решил взять себе сидра. В таком случае грузинскому банку-эквайеру придется порешать вопросики с узбекским банком-эмитентом. Это уже, что называется, задачка со звездочкой.
Допустим, узбекский банк с грузинским еще смогут скоммуницировать. Но что если узбекской картой захотят расплатиться в Уругвае или на каком-нибудь кокосовом острове (ведь пути релокантов, как известно, неисповедимы)? Сами понимаете.
Итак, а теперь возьмите и умножьте примеры 2 и 3 (и 4 — где Уругвай) на сотни тысяч и миллионы подобных транзакций. Что-то мне подсказывает, что банки по всему миру приуныли бы от такого расклада.
Более того, банкам не просто пришлось бы наладить взаимный обмен информацией, но и научиться делать это, во-первых, моментально, во-вторых, максимально защищенно. Ведь никто не хочет ждать зачисления денег от покупателя неделями-месяцами, как и обнаружить свои личные и финансовые данные на просторах даркнета (впрочем, с последним у банков не все гладко даже при наличии платежных систем, хех).
Короче говоря, платежные системы решают как раз вышеописанную проблему. Они берут на себя обмен данными между банком покупателя и продавца. Причем делают это моментально, защищенно, вездесуще и в больших объемах. Есть еще пятая бонусная характеристика — платежная система склеивает воедино всех участников цепочки — банк, магазин и человека с карточкой.
Теперь разберемся, что конкретно делает платежная система, остановившись на каждой характеристике.
Богатый внутренний мир платежных систем
Итак, начнем с того, что транзакции должны проходить моментально. Что это значит на практике?
Два момента. Во-первых, в момент покупки покупателя и продавца нужно моментально идентифицировать. Во-вторых, банки должны иметь возможность молниеносно сделать запрос на транзакцию и получить ее подтверждение.
Чтобы решить первую проблему, придумали карточки. Те самые, пластиковые.

Помимо логотипов банка и платежной системы, а также информации в формате «номер карты — ФИО — дата выдачи — CVV/CVC-код», на карте также есть магнитная полоса. Именно она содержит все данные, нужные для идентификации — личные данные держателя карты (куда больше, чем указано на самой карточке), номер счета, условия обслуживания и т.д.
Кстати, помните, раньше карту нужно было «прокатывать» по терминалу, а не вставлять или прикладывать? Так делали, потому что на первых порах машинка должна была считывать только данные с полосы.
Однако хитрые жулики быстро научились воровать данные с магнитных полос. Например, при помощи специальных устройств — скиммеров.

В результате в карты стали вставлять еще и чип. Он перенял на себя большинство функций магнитной полосы, став основным элементом карты. А также он стал уметь делать авторизацию транзакции (по сути — отвечать на специальный вопрос от терминала, ответ на который знает только этот конкретный чип). За счет этого транзакции стали куда защищенней.
Данные продавца же поступают в платежную систему из эквайрингового терминала, тоже моментально.
Теперь подробнее про защищенность. Частично мы ее затронули выше, когда говорили про карты, чипы и скиммеры. Но мало обеспечить безопасность при авторизации транзакции, нужно еще и сохранить конфиденциальность при обмене данными между участниками платежной цепочки. Так как это достигается?
Во-первых, примерно 20 лет назад консорциум из шести крупнейших мировых платежных систем разработал специальный стандарт работы с данными платежных карт — PCI DSS (Payment Card Industry Data Security Standard). Обещаю, что это будет первая и последняя подобная аббревиатура в этой статье.
Не буду сейчас вдаваться в подробности (это тема для отдельной статьи, но ее сложно будет сделать интересной), но если кратко, то это стандарт, включающий в себя примерно 12 пунктов о том, как нужно шифровать, хранить и передавать платежные данные.
Участники платежной индустрии разных стран пришли к мнению, что все серьезные участники этого рынка должны ему соответствовать. А банки и всякие операторы карточных программ лояльности — тем более. Соответствие этому стандарту подтверждается в ходе аттестации, где оператор PCI DSS все обстоятельно проверит. Если проверка не пройдена, то не видать компании репутации чоооткого и авторитетного платежного игрока.
Предполагается, что если компания соответствует PCI DSS, то она уже выполняет минимально необходимые требования в области безопасности платежных данных. Однако самим платежным системам этого мало, и они дополнительно шифруют данные по своим собственным алгоритмам.
Если честно, несмотря на свою работу в платежной системе, я понятия не имею, как конкретно это делается. А если бы знал и рассказал, то за мной явно бы выехали. Но поверьте, к этому делу подходят очень серьезно, ведь платежные системы — настоящие параноики в области безопасности. А как еще, когда есть риск слить данные почти всех людей в стране, регионе или на планете Земля. Особенно сейчас, когда на них быстренько обучится какая-нибудь очередная LLM-моделька.
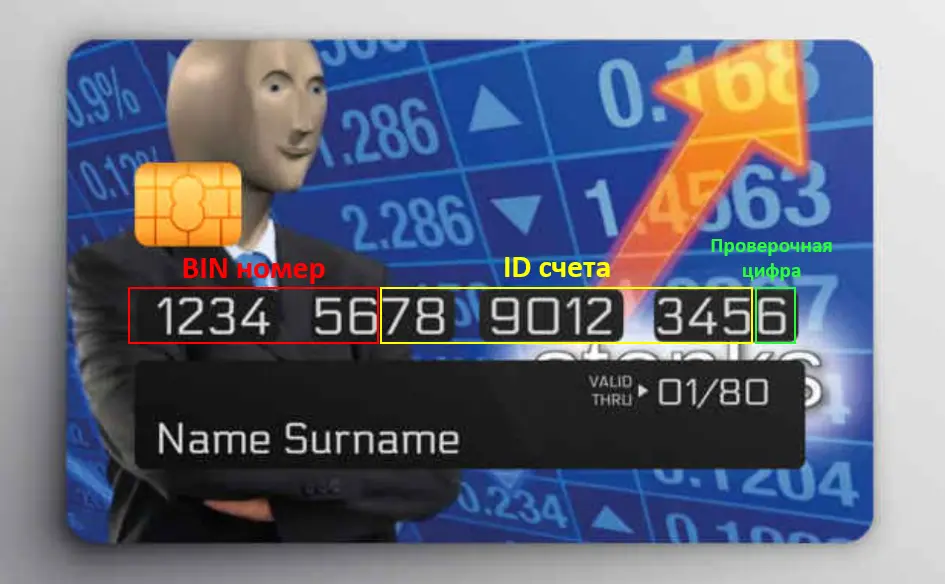
Следующая остановка — вездесущность платежных систем. Как и у любой другой крупной потребительской структуры, платежной системе важен нетворк-эффект. Иначе говоря, чем больше терминалов в разных торговых точках принимают ваши карточки, тем больше людей будут готовы их оформить в банках. И наоборот.
Думаю, вы могли заметить, что в некоторых странах (помимо РФ), где вроде бы работают Visa и Mastercard, далеко не все точки их принимают. Например, я недавно был в Узбекистане, где распространены свои платежные системы (Uzcard и Humo), а вот Визой и Мастером расплатиться можно далеко не везде. Для последних это большая проблема, т.к. привлекательность оформления их карт для существенной прослойки узбекского населения резко снижается.
Поэтому платежная система всегда стремится сделать так, чтобы каждая собака (вернее, каждый эквайринговый терминал) умел разговаривать на их языке.
Кстати, я несколько раз даже натыкался на магазины, которые принимали Visa, но не брали Mastercard (или наоборот). Хотя кажется, что эти то точно идут в комплекте.
Далее — умение справляться с большими (очень большими!) объемами транзакций. Думаю, тут и так все понятно. Платежным системам нужно располагать колоссальными процессинговыми мощностями, которые должны работать как швейцарские часы — резво, точно и без перебоев. Пожалуй, именно этот пункт во многом объясняет, почему банки не могут справиться сами. Единственный альтернативный участник рынка, который может вытянуть такую лямку — это Центробанк (но, пожалуй, только в масштабах одной страны — см. СБП).
Про пятую (бонусную) черту еще вспомним далее.
Как зарабатывает платежная система
Если коротко, то с помощью одного странного слова — интерчейндж. Конечно, есть и другие статьи доходов, но эта, так сказать, база-основа.
Не секрет, что за безналичные карточные платежи все продавцы (на сленге платежных систем они называются «мерчантами») платят комиссию. В России это примерно 1,5-2% от суммы транзакции, в США примерно столько же, в Европе меньше — в общем, везде по-разному. Да и по типу карты (дебетовая, кредитная и т.д.) могут быть отличия.
Эквайринговая комиссия распадается следующим образом. Часть — примерно 10-15% — берет себе банк-эквайер, чей терминал стоит у продавца. Остальное банк-эквайер отправляет банку-эмитенту, выпустившему карту. Это и есть интерчейндж. Частичку от этого интерчейнджа (насколько я знаю, примерно 10%) берет себе платежная система.
В расчете на одну транзакцию не Бог весть какой заработок, однако нужно помнить, что платежные системы обслуживают большое количество банков в стране, регионе или даже по всему миру. Так что, на масштабе получается серьезная сумма.
Интерчейндж зависит от множества факторов — как регулирования в конкретной стране, так и политики платежной системы в этой стране. Почти во всех странах интерчейндж разнится по МСС.
MCC (Merchant Category Code) — категории, по которым распределяются мерчанты в платежах. Например, заправки — это MCC код 5541, супермаркеты — 5411. Когда вы в своем банке выбираете категории повышенного кэшбэка, вы как раз выбираете МСС-коды.
По некоторым категориям — допустим, для социально значимых товаров — государство может установить льготный интерчейндж, ну чтобы народу жилось попроще. Либо же интерчейндж могут снизить для отдельных отраслей, чтобы дополнительно стимулировать их развитие (или из-за хорошего лобби, тут вариативно). Например, в РФ долгое время был льготный интерчейндж для онлайн-торговли, чем охотно пользовались Вайлдберрисы с Озонами.

В подавляющем большинстве случаев MCC-коды у Visa, Mastercard и других платежных систем одинаковые. Однако, группировка продавцов по ним может отличаться. Показательный пример — когда одна и та же кафешка при оплате картой Visa пройдет как «Общепит», а при оплате Mastercard — как «Рестораны». Соответственно, если у вас повышенный кэшбэк на «Рестораны», но карточка Visa, то вас ждет неприятный сюрприз.
Тут дело в том, что МСС-категории распределяют банки-эквайеры, а что они там проставят у себя в базах — пойди разберись.
Лично у меня был такой случай:
В одном из банков у меня был повышенный кэшбэк на категорию «Автомобильные услуги», и я решил сделать крупный ТО на весьма солидную сумму денег. А конкретно мой автосервис, гад такой, сидел в категории «Топливо».
Очевидно, что это была ошибка банка. Я написал ему об этом. Девочка из службы поддержки доблестно сражалась со мной, но когда я начал по пунктам ей расписывать устройство платежной системы и МСС-кодов, она осознала, что противник слишком силен. Кэшбэк в итоге пришлось доначислить.
А SWIFT — это платежная система?
Действительно, по многим параметрам SWIFT похож на платежную систему. Он позволяет финансовым организациям безопасно обмениваться данными по единому стандарту. Однако назвать SWIFT платежной системой в полной мере язык не поворачивается.
Почему? Вспоминаем пятую (бонусную) характеристику платежной системы — способность запускать процесс с участием всех действующих лиц цепочки. А SWIFT обслуживает только банки.
Так что, если проводить аналогии с мессенджерами, то платежная система — это Telegram, где все участники могут общаться и принимать сообщения в простом и понятном формате, а SWIFT — узкоспециализированная программа для общения определенной группы профессионалов, с непонятным простому смертному UX и всякими профессиональным закидонами.
К тому же, в случае SWIFT отсутствует механика мгновенной идентификации (нужно долго и муторно вводить реквизиты банковского счета), да и зачисление денег происходит отнюдь не моментально.
Короче говоря, похожа свинья на ежа, да щетина не та (извините).
Чем отличаются платежные системы, помимо разных стран действия? В чем разница между Visa и Mastercard?
Все платежные системы делают одно и то же — обеспечивают быстрое, надежное и удобное проведение транзакции. Поэтому различия не всегда заметны глазу обывателя. Но они есть.
Помимо географического покрытия, ключевые различия заключаются в нюансах конвертации валют, программах лояльности и конкретных фишках и фичах.
Курс конвертации — это тот, по которому происходит обмен валюты внутри платежа. Ну допустим, купили вы кофе в Германии, оплатив его грузинской картой с счетом в лари. Владелец кофейни получит на свой счет евро, а значит, в процессе оно должно по какому-то курсу пересчитаться. Так вот, этот курс каждая платежная система определяет с конкретным банком-эквайером, так что он может очень здорово отличаться.
Кстати, в России в свое время ходил миф, что Visa лучше работает в Америке, а Mastercard в Европе. На самом деле это, конечно, не так. Просто из-за разной конвертации условия могут быть чуть выгоднее (да и то не факт).
Про фичи же можно писать отдельную статью, даже несколько. Я же приведу пару примеров чисто для иллюстрации их разнообразия.
Например, Mastercard недавно запустил карту, которая привязывается к криптосчету. С такой картой можно напрямую платить в магазинах бетховенами и стейблами, а Mastercard сам все конвертирует в обычные деньги. Визе тоже есть чем ответить, как и другим крупным игрокам. Но об этом как-нибудь в другой раз.
В следующей статье будем препарировать разные платежные системы, на которые богата наша планета (скажу сразу, там будут сюрпризы). А чтобы у меня было побольше мотивации быстрее ее написать — ставьте плюсик под этой. Тогда я пойму, что тема вам интересна, и примусь за дело с еще большим усердием.
Если ваши друзья/ знакомые интересуются банкингом, финтехом и платежами, то не забудьте скинуть им эту статью.
UPD: Также зацените вторую часть — там разбираем платежные системы разных стран и их отличительные особенности (будут сюрпризы).
Если вам понравилось, то буду благодарен за подписку на мой канал Disruptors. Там хватает подобного контента, где я разбираю всякие сложные штуки простыми словами и с щепоткой кеков. А еще там много разборов ключевых событий бизнеса, инноваций и технологий, написанных живым нескучным языком.