«Между молотом и наковальней»: продолжит ли ФРС повышать ставку после краха SVB
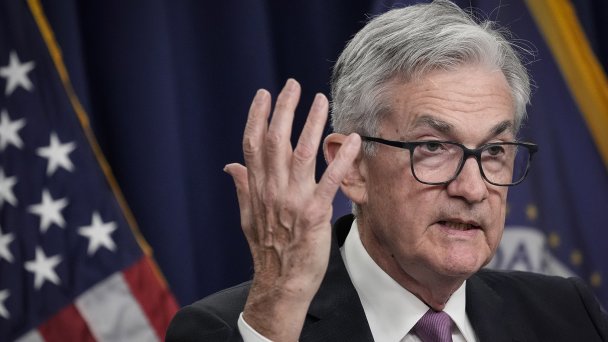
Еще в начале прошлой недели рынки ожидали от Федеральной резервной системы продолжения ястребиной монетарной политики и быстрого повышения ставок. Выступая в Конгрессе, глава ФРС Джером Пауэлл подчеркнул — тренд на замедление инфляции прошел, инфляционное давление выше, чем предполагал регулятор, и для борьбы с рисками роста цен Федрезерв может повышать ставку ускоренными темпами. 9 марта, исходя из котировок фьючерсов, вероятность повышения ставки сразу на 0,5 п. п., до 5-5,25%, оценивалась рынком в 68%, на 0,25 п. п. — в 32%.
За неделю ситуация развернулась на 180 градусов. Закрылось сразу несколько банков, самый крупный из которых, Silicon Valley Bank (SVB), занимал 16-е место по активам. Причем проблемы у закрывшихся банков возникли во многом из-за агрессивного повышения ставки ФРС в 2022 году — с 0-0,25 до 4,5-4,75%. Значительные объемы активов банки хранили в гособлигациях и ипотечных облигациях, стоимость которых на фоне повышения ставки сильно упала. В результате стоимость фондирования для банков выросла, маржа снизилась, и они не смогли справиться с оттоком клиентских средств с депозитов. В результате теперь вероятность того, что ставка вырастет на 0,5 п. п., по данным CME Group, опустилась до нуля, а того, что вовсе останется без изменений, — выросла до 30%. Основной сценарий теперь — мягкое повышение на 0,25 п. п. Более того, исходя из котировок фьючерсов на базовую ставку, возможен сценарий, при котором ФРС уже в июне перейдет к снижению ставки.
Спасение банковского сектора потребовало от финансовых властей США экстраординарных шагов. Корпорация по страхованию вкладов уже заявила, что все средства вкладчиков SVB будут защищены (стандартный лимит страховки вкладов — $250 000). Кроме того, ФРС упростит доступ к «дисконтному окну» — стандартному инструменту для поддержки банков, а также готов выделить кредитным учреждениям дополнительное финансирование — $25 млрд.
Что будет со ставкой
«В текущей ситуации ФРС застряла между молотом и наковальней — теперь регулятору приходится одновременно учитывать и уровень инфляции, и состояние финансовых рынков», — констатирует старший инвестиционный аналитик Guidestone Funds Джошуа Частант.
«Мы думаем, что чиновники ФРС в данный момент отдадут приоритет финансовой стабильности, рассматривая ее как насущную проблему, а высокую инфляцию — как среднесрочную», — указали экономисты Goldman Sachs в записке клиентам. Теперь банк, который закладывал повышение ставки на 0,25 п. п., не ждет, что ФРС повысит ставку 22 марта. Barclays также ожидает паузу на предстоящем заседании ФРС, хотя ранее рассматривал повышение на 50 базисных пунктов.
Однако здесь включаются репутационные риски для регулятора. «Уже всем очевидно, что случившийся крах нескольких крупных банков — это результат повышения ставок от ФРС», — считает Егор Сусин, управляющий директор Газпромбанк Private Banking. По его мнению, это лишь первые ласточки цикла повышения ставок, и убытки финансовой системы от ужесточения монетарной политики США будут только нарастать. «Эта ситуация крайне неприятна для Джерома Пауэлла. Еще на прошлой неделе он и многие другие представители ФРС отражали ястребиный настрой. По ключевым показателям, на которые смотрит ФРС, например в инфляции, с того момента ничего не изменилось. И если сейчас они с ходу развернутся и объявят о паузе на предстоящем заседании — это будет эпический провал и удар по доверию к регулятору», — считает он. Чтобы «сохранить лицо», ФРС может на ближайшем заседании выбрать компромиссный вариант и поднять ставку на 0,25 п. п., прогнозирует старший портфельный менеджер в Dakota Wealth Management Роберт Павлик.
В любом случае пик повышения ставки может быть несколько ниже, чем это прогнозировалось еще недавно. Например, Goldman Sachs считает, что ставка может вырасти лишь до 5,5% — Федрезерв может вернуться к повышению, после того как финансовая система обретет стабильность. Многое будет зависеть от того, насколько действенными окажутся меры поддержки ФРС для банков. «ФРС, по сути, подписал страховку для всей банковской системы», — высказался про воскресный пакет помощи банкам от регулятора старший научный сотрудник программы Йельского университета по финансовой стабильности Стивен Келли. По его мнению, такая программа поддержки дает ФРС больше пространства для ужесточения денежно-кредитной политики.
Последствия для рынков
На фоне возможного смягчения политики ФРС в выигрыше оказалось золото: с минимумов на прошлой неделе стоимость драгоценного металла выросла почти на 6%, выше 1900 за тройскую унцию. Инвесторы, как правило, вкладывают в этот актив во время финансовых потрясений.
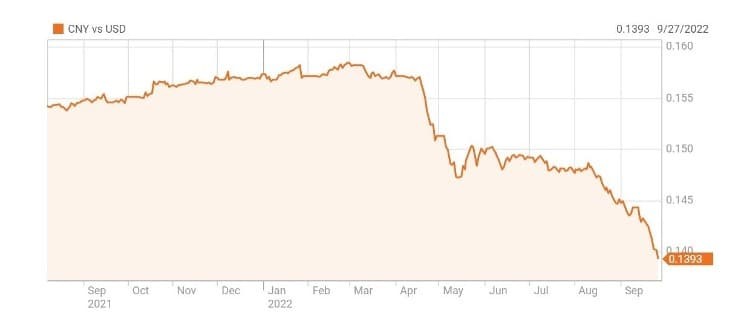
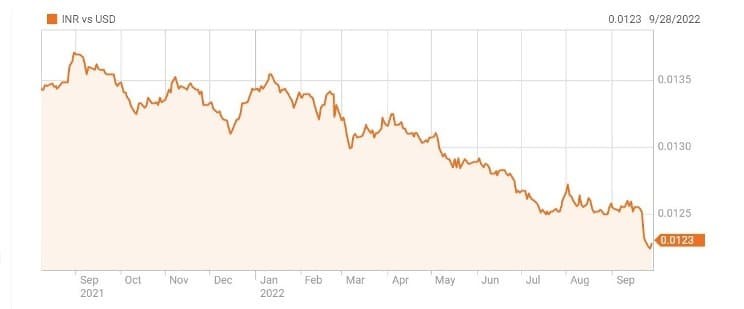
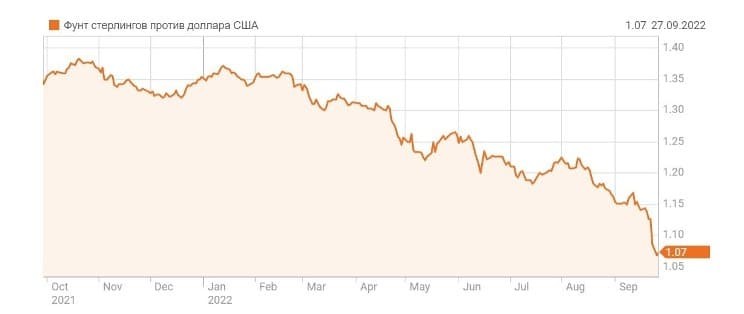
Банковские события отразились и на индексе доллара США, который отражает его стоимость по сравнению с другими ведущими валютами. На неделе этот показатель снижался почти на 3% (за прошлый год он вырос более чем на 15% на фоне повышения ставки от ФРС). «Я думаю, что пик ставки ФРС из-за недавних событий будет ниже, чем изначально предполагал регулятор. Это определенно ослабит доллар в долгосрочной перспективе», — считает стратег Westpac Имре Спейзе.
Впрочем, ослабление доллара пока не сказалось на росте котировок нефти. Стоимость барреля марки Brent также снизилась на фоне коллапса региональных банков. С пика прошлой недели цена за баррель упала более чем на 10% (с $82 до $72). Нефтяные экспортеры и компании больше всего обеспокоены тем, что сейчас экономика подвержена повышенному риску рецессии. На товарные рынки крах банков имеет, скорее, краткосрочное влияние, считает аналитик UBS Карстен Менке. «Мы рассматриваем события понедельника вокруг региональных банков США больше как шумиху, чем что-то важное для товарных рынков. Для них ситуация не должна иметь какого-либо значимого среднесрочного и долгосрочного эффекта», — говорит он.
Наконец, возможное смягчение политики ФРС крайне позитивно воспринял криптовалютный рынок. Биткоин и другие криптовалюты отыграли падение прошлой недели после краха ключевого для индустрии банка Silvergate. За несколько дней крупнейшая по капитализации криптовалюта выросла более чем на 20% и в моменте превышала отметку в $26 000.
Нефть, доллар, рубль — как на них влияет изменение базовой ставки ФРС США

Федеральная резервная система (ФРС) США, выполняющая функции центрального банка страны, в апреле 2021 года сохранила базовую ставку на уровне 0-0,25%, до которого понизила ее еще в марте 2020 года в рамках борьбы с влиянием пандемии коронавируса. Объясняем, что такое ставка ФРС, как она меняется и на что влияет.
Что такое базовая ставка?
Это процентная ставка, по которой американские банки предоставляют свои избыточные средства в кредит другим коммерческим банкам.
Федеральный комитет по операциям на открытом рынке ФРС задает так называемую целевую ставку по федеральным фондам (federal funds target rate), которая представляет собой значение или диапазон значений — те самые 0-0,25% годовых. Средневзвешенное значение ставок называется эффективной ставкой по федеральным фондам (federal funds effective rate).
Что означает изменение ставки?
Более низкие процентные ставки вызывают более высокий уровень потребления, а также бóльшие объемы капиталовложений.
И наоборот: чем выше ставка, тем дороже кредиты и тем меньше денег в экономике. Это значит, что спрос на них растет, а значит, растет и стоимость доллара. То есть, снижая ставку, ФРС смягчает монетарную политику: раньше деньги были дорогими, а теперь стали немного дешевле.
Почему ФРС сначала понизила ставку, а теперь сохраняет ее около нуля?
Для того, чтобы сдержать негативное влияние на экономику из-за пандемии коронавируса.
Базовая ставка Федрезерва — это один из основных инструментов монетарной политики США, который позволяет при необходимости предотвратить "перегрев" экономики (повышая ставку) или, напротив, стимулировать ее рост (снижая). При изменении ставки учитывается все, что может повлиять на экономику страны.
В 2019 году это была торговая война с Китаем. Тогда ФРС трижды опускала ставку, чтобы сохранить темпы экономического роста и застраховаться от рисков. В начале 2020 года ей пришлось пойти на это уже в рамках борьбы с влиянием коронавируса 2019-nCoV на мировую экономику и для стабилизации ситуации на рынках.
Последние решения сохранить ставку около нуля все также продиктованы пандемией COVID, которая, по мнению регулятора, в значительной степени влияет на экономическую активность, занятость и инфляцию, а также создает значительные риски для экономических перспектив — как в США, так и во всем мире.
Каковы последствия изменения ставки?
Поскольку США остаются одной из крупнейших экономик мира, ее основные показатели и меры ФРС по их корректировке оказывают сильное влияние на мировые биржи и валюты других стран. Так, низкие ставки в США в краткосрочной перспективе делают более привлекательными для инвесторов валюты развивающихся рынков (к которым относится и Россия) — высокодоходных, но при этом более рисковых. Собственно, при повышении ставки все работает наоборот. Впрочем, на заинтересованность инвесторов в активах развивающихся стран могут влиять и другие факторы.
Нефтяные котировки находятся в обратной зависимости от американской валюты: чем дешевле доллар, тем дороже нефть. Обусловлено это тем, что мировые контракты на нефть номинируются именно в американских долларах. Таким образом, снижение ставки ФРС должно приводить к подорожанию барреля. Но в гораздо большей степени цены на нефть определяют спрос и предложение на энергетическом рынке.
Чего ждать дальше?
ФРС рассчитывает, что будет сохранять этот целевой диапазон до тех пор, "пока условия на рынке труда не достигнут уровней, соответствующих оценкам комитета в отношении максимальной занятости, а рост инфляции — целевых 2%".
Повышение ставки ФРС США: как реагирует рынок
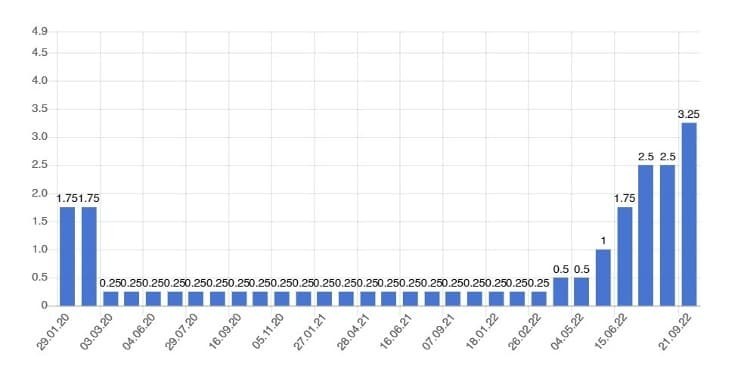
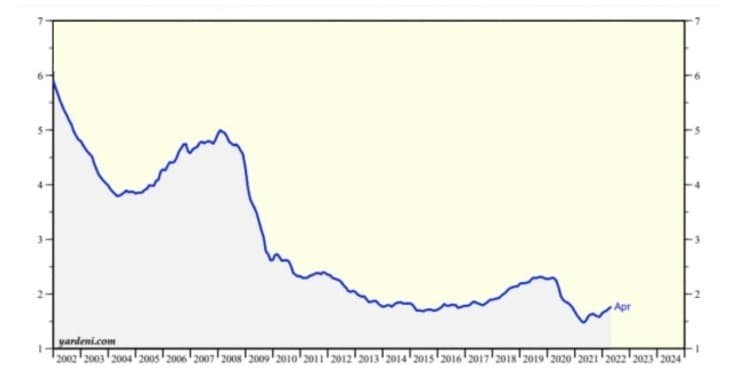
Как повышение ставки ФРС повлияло на доходность облигаций?
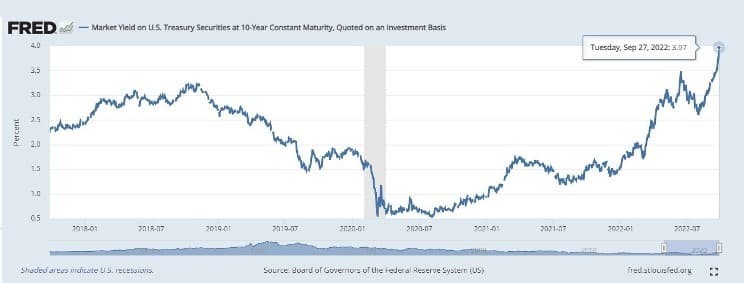
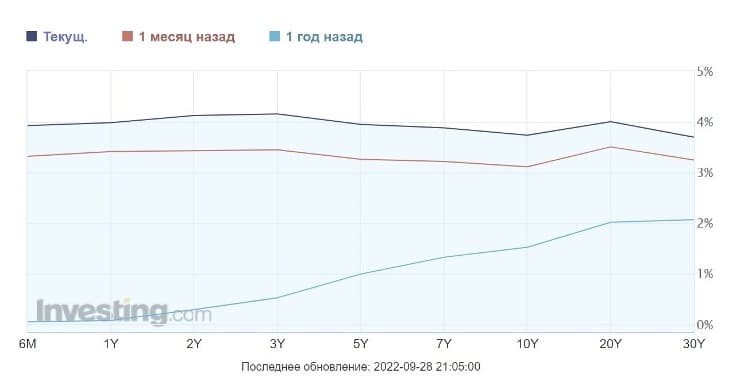
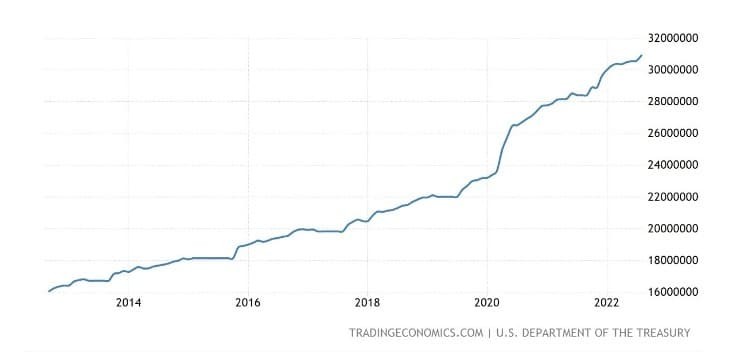
С чем это связано и может ли ФРС смягчить денежно-кредитную политику?
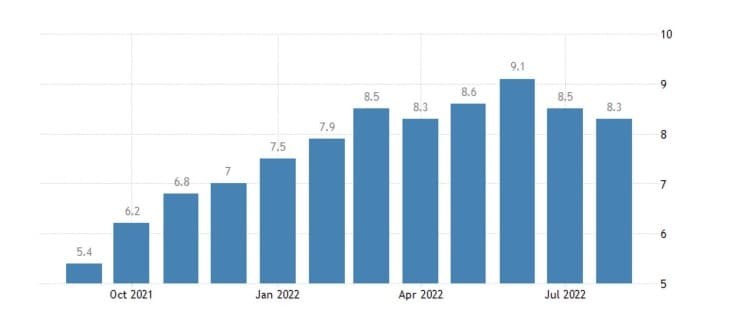
Как укрепление доллара повлияло на инфляцию в США?
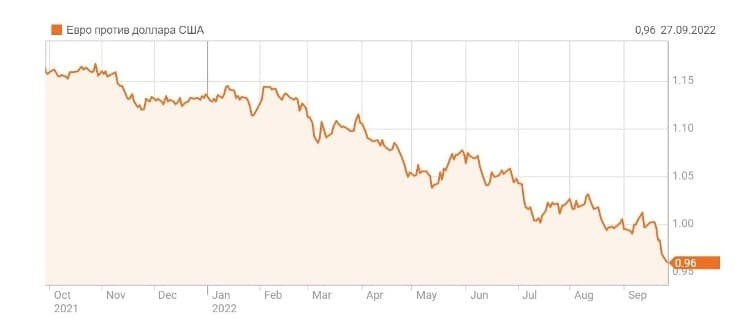
Какой будет дальнейшая политика ФРС и как она повлияет на рынок облигаций?
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Как решения ФРС США и ЦБ России о ключевой ставке повлияют на инвесторов?
Буквально в июне Банк России повышал ключевую ставку с 5% до 5,5%, а на очередном заседании, которое состоялось 23 июля, повысил ее снова — сразу на 100 базисных пунктов — до 6,5%. Причина очевидна — это резкий рост инфляции в последние месяцы. В июне 2021 года инфляция ускорилась на 6,5% по сравнению с июнем 2020 года, и, по прогнозам, в ближайшие время этот рост продолжится. Следовательно, ЦБ будет и дальше повышать ключевую ставку, вопрос только в том, какими темпами и как надолго затянется это процесс.
От повышения ставки выиграют в первую очередь вкладчики, поскольку банки будут вынуждены повысить ставки по вкладам. Этот процесс, в свою очередь, неизбежно снизит активность перетока денег с депозитов на фондовый рынок. «Бум частных инвесторов», который наблюдается в нашей стране уже несколько лет, таким образом, может если не закончиться, то замедлиться. Ведь чем дешевле деньги, тем больше их инвесторы готовы вложить в акции, и наоборот. Вместе с депозитами подорожают и кредиты, а значит, и компании, и частные инвесторы будут вынуждены больше платить по ним, что сократит их возможности торговать на бирже.
Повышение ключевой ставки положительно повлияет на рынок защитных активов, в частности облигаций. Но нужно учитывать, что компании или государство выпускают облигации под определенный процент и этот процент обычно немного выше, чем базовая ставка. Повышение Центробанком ключевой ставки приведет к тому, что старые облигации, чья доходность рассчитывалась на основании старой ставки, неминуемо подешевеют, тогда как новые выпуски обеспечат владельцу большую доходность — ставка ЦБ растет, значит, растет и процент от облигаций. Повышение ставки может снизить доходность долгосрочных облигаций, поскольку инвесторов обычно пугает неопределенность в отношении дальнейшего развития событий и они стремятся вложиться в краткосрочные активы.
Влияет повышение ключевой ставки и на стоимость акций. Если ставка повышается, то деньги дорожают, их становится меньше, инвесторы не так охотно вкладывают их в рисковые активы, предпочитая покупать защитные. При росте ставки изменяется и разница между доходностью акций и облигаций. Доходность последних становится выше, повышаются обязательства компаний по облигациям, а значит, снижается прибыль и размер предполагаемых дивидендов, что, соответственно, снижает также спрос на акции и их котировки.
Изменение ключевой ставки ФРС США
Для мировых фондовых рынков более важна денежно-кредитная политика Федеральной резервной системы (ФРС) США, в частности изменения ключевой ставки. Именно в этой стране расположены крупнейшие фондовые биржи, и действия регулятора определяют действия глобальных инвесторов, поставляющих капитал на мировые финансовые рынки. Развитые страны, в частности США, являются держателями капитала, а большинство развивающихся государств — лишь его реципиентами. Изменение ключевой ставки ФРС напрямую влияет на стоимость займов на долговых рынках, снижая или повышая спрос на заемные средства.
Решение об изменении ключевой ставки в США Федеральная резервная система принимает на своих заседаниях, которые проводятся восемь раз в год. На последнем, июньском заседании ФРС сохранила базовую ставку в размере 0—0,25% годовых. Напомним, такое низкое значение ставки было установлено еще в марте 2020 года после начала эпидемии коронавируса для поддержки экономики.
Однако 13 июля 2021 года в докладе председателя ФРС Джерома Пауэлла прозвучали первые сигналы о том, что возможно скорое повышение ключевой ставки, поскольку инфляция заметно увеличилась и, скорее всего, останется на достаточно высоком уровне и в ближайшие месяцы. Ожидалось, что такое повышение произойдет в конце 2022 года, но сейчас многие аналитики склонны утверждать, что оно случится намного раньше — уже к началу 2022 года.
Повышение ставки в США может повлечь за собой последствия, которые повлияют на все финансовые инструменты, а также на инвесторов. Например, после 17 июня, когда были оглашены итоги очередного заседания ФРС, содержащие только намеки на повышение ключевой ставки, рынки акций, в том числе российский, немедленно просели. Например, ключевой индекс Токийской фондовой биржи Nikkei снизился более чем на 3,3% из-за опасений инвесторов, вызванных новостями о возможном повышении. Кроме того, прогнозы ФРС по ставке вызвали резкое укрепление доллара, которое оказало давление на целую группу активов, включая нефть. Точная информация об изменении ключевой ставки ФРС может появиться уже этой осенью и вызвать распродажи на фондовых рынках, спровоцировав глубокую коррекцию рынка. В первую очередь от повышения ключевой ставки пострадают стартапы, закредитованные компании, то есть те, кто имеет высокую долговую нагрузку и низкомаржинальный бизнес.
Что же делать частному инвестору? Можно посоветовать, во-первых, вложиться в защитные активы, купив облигации и валюту развитых стран. Во-вторых, попробовать зафиксировать прибыль и вывести ее до предполагаемого повышения ставки, а после коррекции рынка скупить интересные активы по низкой цене. Но у этого варианта есть минус — неизвестно, когда именно произойдет эта коррекция, срок может оказаться слишком долгим. В-третьих, если удастся, можно купить акции банков, которые получают дополнительный доход от повышения ключевой ставки.
В любом случае, необходимо быть особенно осторожным и, чтобы сохранить прибыльность инвестиционного портфеля, повышать финансовую грамотность: учиться читать отчетность, изучать рейтинги эмитентов, а при необходимости — не стесняться обращаться за помощью к профессионалам рынка.