Инвестиции в кредит №15 — Как выжимать с кредиток Тинькофф больше прибыли | Мои расчеты
Тинькофф позволяет клиентам со своих кредиток бесплатно обналичивать по 50 тысяч ежемесячно. А при подключенной подписке Про или Премиум — лимит бесплатных переводов увеличивается до 100 и 200 тысяч соответственно. Также по кредиткам доступен «Перевод баланса». Раз в год можно вывести с карты весь кредитный лимит (максимум 300 тысяч) и пользоваться деньгами бесплатно в течение 120 дней.
- «А как все эти возможности карты по-бесплатному обналичиванию кредитных денег использовать с максимальной выгодой для себя?
- Как увеличить потенциальную доходность?
- И сколько вообще можно выжимать профита с кредиток банка?» — подумал я и сел за расчеты.
Вот что у меня получилось.
Пойдем снизу вверх. Начнем с арифметики, закончим «высшей математикой».��
Провожу эксперимент — Инвестирую, используя бесплатные деньги банков!
Поставил себе цель — Заработать миллион рублей не вложив ни копейки своих денег!
Эта статья, продолжение цикла. Начало здесь, где я рассказываю про стратегию и подробно описываю свой алгоритм законного отмыва банковских денег.
Присоединяйтесь!
Повторение — мать учения
Для начала немного теории (для тех кто не знал или забыл).
Как пользоваться картой?
Кредитные карты Тинькофф (любые) имеют честный грейс (что это такое?) или по другому, льготный период — до 55 дней.
- 30 (или 31) день длится расчетный период (здесь мы снимаем или тратим деньги с карты).
- 25 дней платежный (к его окончанию мы должны вернуть все, что использовали в расчетный период).
Пример.
1 января снимаем с карты 50 тысяч рублей (с 1 по 31 число — пусть будет расчетный период). Через месяц наступает платежный период — 1 февраля банк пришлет нам выписку, что нам нужно вернуть долг — 50 тысяч до 25 февраля.
Если мы успеваем вернуть долг до указанной даты — проценты по кредиту мы не платим. Все это время мы держим деньги где-нибудь на накопительных счетах и зарабатываем свою копеечку.
И здесь очень важный момент! Так как у карты грейс честный, нам необязательно каждый раз в конце платежного периода выводить ее в ноль.
В нашем примере, в феврале мы возвращаем только то, что потратили в январе.
В начале февраля начнется новый грейс период, который не зависит от предыдущего (январского). И мы можем снять еще 50K.
Таким образом, мы можем снимать каждый месяц (в расчетный период) по 50 тысяч рублей. И если кредитный лимит по карте позволяет, почти всегда на руках у нас будет по 100K денег банка.
Вот как это будет выглядеть:
- 1 января — снял 50K.
- 1 февраля — снял еще 50K. На руках 100K.
- 25 февраля отдал 50K (долг за январь). На руках осталось 50K.
- 1 марта — снял 50K. На руках снова 100K.
- 25 марта — отдал 50K (долг за февраль). На руках осталось 50K.
- 1 апреля — снял 50K. На руках снова 100K.
- и так далее .
Выводы:
Даже несмотря на то, что с карты Тинькофф можно обналичивать ежемесячно по 50 тысяч рублей, у нас на руках в течение всего года почти всегда (за исключением 5 дней в месяце) будет снято 100 тысяч.
В среднем за календарный год набегает 60 дней, когда снято всего лишь 50 тысяч, в остальные дни — 100K.
Считаем профит!
Сколько можно заработать на кредитке?
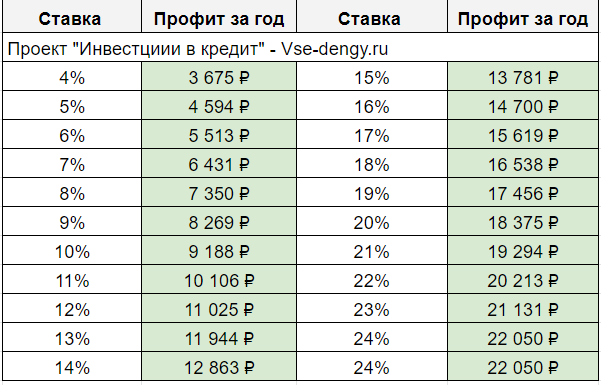
Если размещать кредитные деньги под 8% годовых, имея лимит по карте в 100K — возможный профит составит 7 350 рублей в год.
Как я считал?
100 000 рублей х 8% = 8 000 рублей (если бы весь год на руках были 100 тысяч).
Нам остается посчитать, сколько мы потеряли процентов за 60 дней, когда на руках было всего 50K (вместо 100).
50 000 х 8% х (60 / 365 дней) = 666 рублей (округлим до 650).
Вычитаем из первого второе — получаем 7 350 рублей (8 000 — 650).
Чтобы статья не потеряла актуальность, приведу таблицу потенциальной доходности по карте Тинькофф с кредитным лимитом 100 000 рублей, при разных процентных ставках на вкладах / картах (с доходностью от 4 до 24% годовых). Чем больше ставка, тем выше будет наш доход.
Кредитный лимит у всех разный!
Как подсчитать профит в этом случае? Очевидно, что без подписок Pro и Премиум, когда снимать ежемесячно можно не больше 50 тысяч, кредитный лимит по карте в 100K — это потолок заработка.
А на какой доход могут рассчитывать владельцы карт с более скромными лимитами?
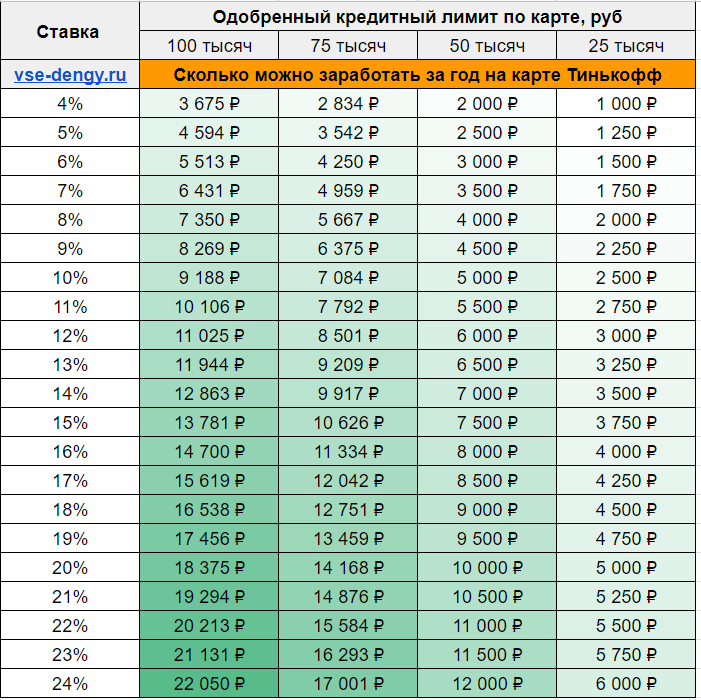
Вот еще одна таблица, вернее матрица. Показывает сколько можно заработать на одной карте при разных одобренных кредитных лимитах и разных ставках по вкладам, где мы будем держать деньги для получения дохода.
Подписки — насколько они выгодны?
Статус Премиум из рассмотрения сразу вычеркиваем. Как мне кажется, даже без расчетов — абонентская плата в 1 990 рублей в месяц не окупит себя никогда. Если брать во внимание только возможность расширить бесплатную обналичку с 50 до 200 тысяч в месяц и не рассматривать другие плюшки, которые дает Премиум.
А вот подписка Про за 199 рублей в месяц заслуживает внимания. Подписка позволяет снимать с карты уже 100 тысяч ежемесячно. Что еще дает подписка?
На первый взгляд, получив возможность снимать денег в 2 раза больше, мы будем с карты выжимать прибыли в два раза больше.
Подписка нам обойдется примерно в 2 400 рублей в год. А с карты мы можем выжимать дополнительный профит в +7 тысяч рублей (если размещать деньги под 8% годовых).
Но будем ли зарабатывать на процентах в два раза больше в реальности? И, да. И, нет!
Чтобы максимально эффективно использовать подписку, нам нужен одобренный кредитный лимит по карте под 200 тысяч рублей. Если у вас его нет, возможно подписка PRO вам и не нужна.
Ранее мы выяснили, что без подписки мы можем почти всегда иметь на руках кредитные деньги в размере 100 тысяч рублей. Если у вас кредитный лимит по карте меньше 100K, то что с платной подпиской, что без нее — потенциальный профит будет примерно одинаковый. Снять с карты больше 100 тысяч все равно вы не сможете. А если нет разницы, зачем платить больше.
Если кредитный лимит по карте больше 100K, то при каких условиях выгодно подключить подписку Про? Даже не так. При каких условиях наступает точка безубыточности? Когда дополнительный профит по карте, полученный благодаря подписке, будет равен расходам на подписку?
При 8% годовой доходности, дополнительные 30 тысяч, которые можно снимать ежемесячно благодаря подписке, принесут нам 2400 рублей профита, что отбивает расходы на подписку.
Простыми словами, если по карте у вас есть кредитный лимит ниже 130 тысяч, то подключать подписку Про не имеет экономического смысла.
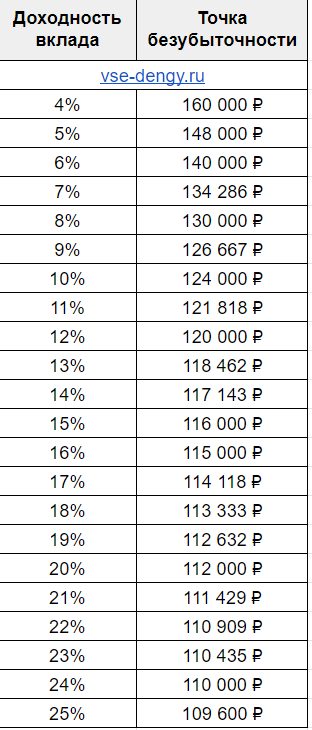
Ниже расчет точки безубыточности подключения подписки PRO в зависимости от процентной ставки, под которую вы можете разместить кредитные деньги банка для получения дохода.
К примеру, если вы можете разместить деньги под 10% годовых, а кредитный лимит по карте меньше 124 тысяч, то с подключенной подпиской PRO вы будете зарабатывать на кредитных деньгах меньше, чем без подписки.
Выгода от Перевода баланса — Миф
Крайний раз, когда делал перевод баланса по одной из своих карт понял, что я тупица (не все правильно рассчитал). Я, сам того не подозревая, выбрал не очень выгодный для себя способ обналички. Обычное ежемесячное снятие наличных, принесло бы мне больше профита, чем перевод всего кредитного лимита с карты на 120 дней!
Считать не буду, объясню логически.
К примеру на карте у нас стоит кредитный лимит 50 тысяч. Мы можем снимать каждый месяц эту сумму всегда. И всегда у нас будет на руках 50 тысяч.
Если же воспользуемся Переводом баланса, банк даст нам 50 тысяч на 4 месяца. По условиям, пока не закрыли долг полностью — кредитной картой пользоваться нельзя. Иначе попадаем на штрафные проценты (условия Перевод баланса).
За эти 120 дней нам нужно ежемесячно вносить минимальные платежи — 6% от суммы долга. То есть с каждым уплаченным минимальным платежом, у нас на руках будет все меньше и меньше свободных кредитных денег. Через месяц 47 тысяч, еще через месяц 44, после третьего платежа в нашем распоряжении останется 41 тысяча.
В итоге использование Перевода баланса принесет меньше профита, чем обычная ежемесячная обналичка.
А есть какие-нибудь расчеты или критерий, чтобы быстро понять, в каких случаях выгодно использовать Перевод баланса, а в каких — нет?
Для себя я вывел следующее правило:
Делать Перевод баланса выгодно, если ваш кредитный лимит по карте как минимум в два раза выше месячного лимита на снятие наличных.
- Для «простых смертных», кому разрешено снимать по 50K в месяц — кредитный лимит по карте должен быть не меньше 100K.
- Для владельцев подписок Про и Премиум — кредитные лимиты нужны 200 и 400 тысяч соответственно.
В противном случае применение Перевода баланса нецелесообразно и может быть даже убыточно.
Как заработать на кредитной карте тинькофф
Для продвинутых: как зарабатывать и экономить на сочетании кредитки и дебетовки
Если у вас есть карта Tinkoff Black, значит, вы уже оценили ее преимущества: , например кэшбэк рублями до 30%. Теперь расскажем про продвинутый уровень — как сочетать дебетовую карту и кредитку Тинькофф Платинум, чтобы больше зарабатывать и экономить.
Так, при бюджете 60—120 тысяч рублей в месяц на сочетании карт можно заработать 3—5 тысяч рублей и от 7 тысяч бонусов в год.
Главный принцип — расплачиваться кредиткой всегда
В это время ваши собственные деньги остаются на дебетовой карте и зарабатывают процент на остаток. Чтобы получать проценты на остаток по дебетовке, нужно подключить подписку Tinkoff Pro — она дает 5% годовых на сумму до 300 000 ₽, если тратить от 3000 ₽ за расчетный период.
А теперь покажем, как сочетать две карты в разных ситуациях:
Зарабатывать больше процентов на остаток на дебетовке
Чем больше денег лежит на дебетовой карте в течение месяца, тем больше можно заработать процентов на остаток. Кредитка — как раз способ задержать свои деньги на счете дольше, ведь вы будете тратить деньги банка.
Чтобы так делать, нужно выполнять два правила:
- Не тратить с кредитки больше, чем есть на дебетовке. Это нужно, чтобы вы могли вернуть долг полностью в любой момент. Грубо говоря, если на дебетовке лежит 80 000 ₽, то и по кредитке лучше потратить за месяц не больше этой суммы. На случай непредвиденных трат стоит держать финансовую «подушку безопасности» или оформить рассрочку в приложении — об этом расскажем дальше в статье.
- Возвращать задолженность по кредитке до окончания беспроцентного периода, чтобы не начислялись проценты. По Тинькофф Платинум максимальный беспроцентный период — 55 дней начиная с даты выписки по кредитке. Вам не придется его считать самостоятельно — дата окончания указана в приложении Тинькофф на экране карты.
Посмотреть окончание беспроцентного периода можно в приложении Тинькофф: «Главная» → кредитная карта → «Платежи по кредитке» — дата указана в строчке «Оплатите до ХХ включительно»
Теперь расскажем план действий для одного месяца, чтобы зарабатывать на кредитке и дебетовке:
- Вы получили зарплату и положили ее на счет Tinkoff Black.
- Подключите подписку подписку Tinkoff Pro. В течение месяца месяца потратьте со счета Tinkoff Black 3000 ₽. Это нужно, чтобы начислялся процент на остаток. Больше этой картой для покупок не пользуйтесь.
- Дальше платите кредиткой за все покупки. Но не снимайте наличные и не превышайте лимит на бесплатные переводы с кредитки, то есть не переводите за расчетный период больше 100 000 ₽ с подпиской Tinkoff Pro или больше 50 000 ₽ без подписки. На такие операции не действует беспроцентный период, банк сразу начисляет комиссию и проценты.
- Погасите долг по кредитке до окончания беспроцентного периода. Дату и сумму задолженности вы узнаете из выписки по счету, которую банк присылает раз в месяц. Чтобы погасить задолженность, просто переведите деньги со счета дебетовой карты на кредитку. Платить проценты не придется, так как вы гасите долг в беспроцентный период.
Что в итоге: пока вы тратите деньги с кредитки, ваши деньги лежат на дебетовой карте и приносят доход — 5% годовых.
Даты выписки по кредитке и по дебетовке не всегда совпадают, если вам удобнее получать обе выписки в один день — напишите в чат поддержки, мы поменяем дату.
При стандартном для крупного города бюджете 60—120 тысяч рублей в месяц за год на сочетании кредитки и дебетовки дополнительно можно заработать 3—5 тысяч рублей только на процентах на остаток.
Выбирать более выгодный кэшбэк
Как и с Tinkoff Black, на покупки с Тинькофф Платинум каждый месяц начисляется кэшбэк. По дебетовой карте он будет приходить сразу в рублях, а по кредитной — в бонусных баллах. Кэшбэком по кредитке компенсируете ужин в ресторане, доставку еды, билеты на поезд, а еще оплату коммуналки, мобильной связи или интернета. Или баллы можно потратить на топливо, билеты в театр или кино, книги и другие сервисы в разделе «Город» приложения Тинькофф. При компенсации спишутся бонусы, а потраченная сумма в рублях вернется на счет кредитки.
Чтобы получать больше кэшбэка, учитывайте особенности каждой карты. Например, повышенные категории с кэшбэком до 15% — фишка Tinkoff Black, которой нет у других карт. Раз в месяц вы устанавливаете категории, по которым будете получать кэшбэк. Есть два варианта — все четыре кэшбэка повышенные или 1% на все покупки и три повышенные категории.
Например, среди категорий повышенного кэшбэка по карте Tinkoff Black у вас в этом месяце — такси. Тогда, чтобы получить кэшбэк 5% вместо 1% по кредитке, лучше оплатить поездку в такси дебетовкой.
По Тинькофф Платинум за все покупки начисляем 1% баллами. В этом случае можно сочетать две карты так: все четыре категории для Tinkoff Black выбирать с повышенным кэшбэком, а остальные покупки оплачивать кредиткой. Так, вы будете получать кэшбэк за любые покупки и дополнительно сможете задержать деньги на счете дебетовой карты, чтобы получить проценты на остаток на большую сумму, как в нашем первом примере.
Как выбрать наиболее выгодный кэшбэк:
Покупки по спецпредложениям
Билеты в кино, театр и на концерт, оплаченные в приложении Тинькофф
Выгоднее платить кредиткой, чтобы деньги на дебетовке зарабатывали проценты
Бронирование столиков в ресторане через Тинькофф
Выгоднее платить кредиткой, чтобы деньги на дебетовке зарабатывали проценты
Покупки в категориях повышенного кэшбэка
Перевести крупные траты в статус рассрочки
Если есть кредитная и дебетовая карта, то практически любую покупку можно сделать рассрочкой. Ограничений по магазинам нет: рассрочка подключается уже после оплаты и не нужно договариваться с продавцом и оформлять договор. Длительность вы выбираете сами — до 12 месяцев. Рассрочка беспроцентная, но есть разовая комиссия за подключение, которая зависит от срока и стоимости покупки. Преобразовать в рассрочку можно покупку от 1000 ₽, главное, чтобы она прошла в текущем расчетном периоде.
Выгоднее переводить в рассрочку крупные покупки, чтобы:
- уменьшить разовую нагрузку на бюджет в случае непредвиденных трат и разделить платеж на равные части;
- задержать деньги на дебетовой карте для процентов на остаток;
- получить повышенный кэшбэк до 15% по дебетовке вместо стандартного 1% по кредитке — самый выгодный вариант.
Чтобы оформить рассрочку, план действий такой:
- Оплатите покупку дебетовкой. Кэшбэк придет как обычно — в дату выписки. Если покупка была в категории повышенного кэшбэка, начислим больше.
- Переведите покупку в рассрочку на Тинькофф Платинум. В приложении Тинькофф найдите операцию среди покупок или в списке «Доступна рассрочка» — напротив будет синий значок. Выберите наиболее удобный для вас срок и ежемесячный платеж.
- Потраченные деньги вернутся на счет дебетовки и одновременно спишутся с кредитки, включая комиссию за подключение. Если за покупку по дебетовке получили повышенный кэшбэк, он тоже сохранится.
- Выплачивайте рассрочку равными платежами. Вносить платежи нужно будет в течение нескольких месяцев на счет кредитки. В это время ваши собственные деньги будут сохранены на дебетовой карте, на них будет начисляться процент на остаток.
Допустим, вы покупаете мебель за 60 000 ₽, а по дебетовке у вас как раз повышенный кэшбэк в категории «Дом, ремонт» — 5%. Значит, по карте Tinkoff Black кэшбэк — 3000 ₽, а по Тинькофф Платинум — только 600 баллов, то есть 1%. Чтобы получить в 5 раз больше кэшбэка, можно сначала оплатить покупку Tinkoff Black, а потом перевести ее на кредитку Тинькофф Платинум как рассрочку.
Например, вы выбрали рассрочку на 4 месяца с ежемесячным платежом 15 000 ₽.На дебетовую карту вернется 60 000 ₽. С кредитной карты спишется 60 000 ₽ + около 2400 ₽ комиссии за подключение. Пока будете платить рассрочку, деньги на дебетовке будут зарабатывать процент на остаток. За четыре месяца — около 500 ₽. Итого заработаете 3500 ₽ против 600 баллов.
Как нажиться на Тинькофф Банке: сочетаем кредитку с дебетовкой по-умному.

Все уже более-менее привыкли, что на дебетовых картах можно зарабатывать. Они приносят кэшбэк, процент на остаток или даже и то, и другое одновременно. А вот кредиток до сих пор многие боятся. Считают, что от них мало толка, но много долгов.
На самом деле, это не так. Если к своей дебетовке добавить кредитку с нормальной программой лояльности, можно выжать из банка больше. Например, из банка Тинькофф. Совместное использование дебетовки Black и кредитки ALL Airlines принесёт как минимум три дополнительных бонуса.
Умные раз: возвращаем с покупок вдвое больше
За покупки по карте ALL Airlines возвращается вдвое больше, чем по Black, — 2% за любую покупку. Отличие от Black в том, что проценты возвращаются не живыми деньгами, а милями. Потратить их можно только на возмещение стоимости авиабилетов, зато по курсу 1 миля = 1 рубль. Но ведь вы же наверняка хотя бы раз в год летаете в отпуск, правильно? Теперь эти билеты будут для вас по сути бесплатными — просто за то, что вы расплачивались картой ALL Airlines.

Умные два: получаем больше на остаток по Tinkoff Black
У кредитных карт есть грейс-период. Это время, в течение которого вы имеете право не гасить долг и не платить по нему проценты. У ALL Airlines грейс-период длится до 55 дней. Как его использовать?
Храните всю зарплату на дебетовке и получайте 6% годовых, весь месяц платите кредиткой, а за один-два дня до конца грейс-периода гасите задолженность. Вы получите больше дохода по дебетовке, но не заплатите процентов по кредитке. Узнать дату окончания беспроцентного периода всегда можно в личном кабинете или приложении банка
Важный нюанс: чтобы Black приносил вам 6% годовых, нужно оплатить картой покупки на сумму 3000 рублей в месяц.

Умные три: комбинируем мили и повышенный кэшбэк в 5%
Владельцы Tinkoff Black уже привыкли, что раз в квартал им предлагают выбрать три категории для повышенного кэшбэка. Здесь ничего не меняется. Однако, если вы будете платить по этим категориям картой ALL Airlines, повышенный кэшбэк не начислят. Поэтому просто запомните их и платите картой Black.

Считаем на конкретном примере
Алексей зарабатывает 60 000 рублей в месяц, а тратит на 10 000 меньше. Если он пользуется только картой Black, за год банк переведёт ему примерно 11 400 рублей — 5400 процентов на остаток и 6000 кэшбэка.
Если же Алексей будет пользоваться Black и кредитной ALL Airlines одновременно, то его доход увеличится. Он составит 6500 рублей процентов на остаток и 1500 кэшбэка по Black и 11 000 миль по ALL Airlines в год. Поскольку 1 миля = 1 рублю, общий доход составит 19 000 рублей, почти вдвое больше, чем если пользоваться только дебетовкой.
В чём подвох?
Вы наверняка задаётесь вопросом, зачем Tinkoff за собственные деньги рассказывает, как стрясти с него больше денег. Объясняем. Банк зарабатывает на каждой транзакции по карте: платёжная система вознаграждает его за то, что клиенты платят картой, а не наличными.
Главное — не снимать с кредитки наличные, потому что за них банк в любом случае берёт комиссию. Для этого у вас есть Tinkoff Black, с которой можно снять от 3000 рублей без комиссии в любом банкомате.
Вот две карты, две ссылки и два спецпредложения для новых клиентов.
Закажите карту Tinkoff Black по этой ссылке — и до конца года вы будете получать не 6, а 10% годовых на остаток.
Закажите карту Tinkoff ALL Airlines по этой ссылке — и получите 3000 приветственных миль после первой транзакции.
Как использовать кредитку и богатеть

Igr, бред честное слово… мне у Тинькова ол эйрлайнс кредитка окупилась за первый же отпуск на все 5 лет вперед. Потом только в плюс экономия пошла. Если бы не гребаный ковид, то слетал бы в отпуск на халяву в этом году. Когда берешь кредитку, то надо же не бездумно первую попавшуюся брать, а смотреть условия.
- 04 января 2021, 08:47

alvas, вот примеры отзывов что карта полезна, гуглится за минуту:
- 04 января 2021, 08:50
- 04 января 2021, 10:06
- 04 января 2021, 10:03
- 04 января 2021, 10:45
- 04 января 2021, 10:52
Igr, вот собрались вы в отпуск, что нужно для этого? Билеты на самолет, номер в отеле… по данной кредитке вернется в виде миль от 5 до 10 процентов, сейчас уже не помню конкретно за что, условия сами можете посмотреть. Ну а теперь считайте, если вы хотя бы 50к рублей потратите, то вам вернется минимум 2.5к рублей милями. Это прям совсем минималка, там по факту больше выходит. И так каждый год вы ездите в отпуск — каждый год вам возвращают мили. Последний год, чтобы мили не сгорели, вы едите в отпуск, а затем тратите мили.
Но это еще не все… т.к. по дебетовой карте там 1% кэшбек на все покупки, а по тревел кредитке там 2% кэшбек… поэтому обычные покупки выгоднее также совершать по кредитке и возвращать деньги. В месяц обычные траты допустим у вас 50К, получается кэшбек будет около 1к рублей в виде миль, за год это еще 12к миль. это за первый год вы уже окупили 5 лет обслуживания карты, а у вас еще 4 года действия карты.
Что касается забыть вернуть деньги и т.п., это скорее ваша проблема, а не минус карты. В конце концов можно же автопополнение карты настроить и лимиты и забыть вообще про это.