Тинокофф — "совместный счет": опыт эксплуатации
Господа из @Tinkoff.ru, как я и обещал, накопив статистику — отчитываюсь.
Начнем, прежде всего, с того, что данный продукт. НЕ ИМЕЕТ СМЫСЛА.
Да, вот прямо так.
Дело в том, что в отличии от той же «Альфы» у которой семейный счет таки является семейным, у «Тинька» это, по сути дела, та же самая дополнительная карта от мастер-счета. Просто счет открывается еще один.
В нашем случае, как пользователь «Тинька» — «совместный счет» открывала супруга. В итоге, у нее появляется дополнительный счет и дополнительная физическая карта, при этом, ХОЗЯИНОМ СЧЕТА ЯВЛЯЕТСЯ ТОЛЬКО ОНА. Вплоть до кнопки «закрыть доступ к счету» для меня.
Мало того — моя карта приехала в конверте с надписью «дополнительная карта».
Уважаемые @Tinkoff.ru, «совместный счет» это счет, который ЮРИДИЧЕСКИ разделен между двумя (или более) лицами. С абсолютно равными правами. То есть какое там «закрыть доступ к счету»?! Мы и закрыть сам счет должны иметь возможность только по синхронному нажатию на соответствующие кнопки в своих банк-клиентах.
Разумеется, что никаких уведомлений об операциях мне не падает. В итоге удобства никакого. Супруга мне отзванивается после каждой операции и сообщает, что что-то купила. Это вместо СМС от банка, да. Мои операции к ней прилетают, это да.
Собственно, разница между этим «поделием» и просто дополнительной картой от ее основного счета в том, что. НАЛОЖЕНО БОЛЬШЕ РЕСТРИКЦИЙ! С обычной карты можно снимать больше денег, выше лимиты переводов. В остальном — отличий нету!
Что бесит особенно:
1) Отсутствие перекрестного информирования. Дико неудобно и бессмысленно.
2) Любые операции происходят ОТ ИМЕНИ СУПРУГИ! Это вообще тупость какого-то кретинического уровня. В итоге я перевожу деньги, а люди потом отзваниваются Ксю и переспрашивают — зачем она им деньги шлет? Когда выясняется что это вроде как от меня — люди слегка охреневают. Банки — особенно. Что мешает указывать, что отправка идет от владельца карты? Карты-то — именные!
3) Общая бесправность второго пользователя. Я, сука, даже дочери деньги перевести не могу! Мы дочке открыли в том же «Тиньке» детский счет. Все прекрасно, только вот я его НЕ ВИЖУ. И переводить деньги не могу.
4) Я не могу перевести деньги самому себе в тинек. Так как это моя единственная карта (есть неактивированный счет блэк, но я им никогда и не пользовался — мне его тинек создал когда рассматривал вариант с кредиткой , года три назад. Видимо по принципу «шоб было».), то следовало бы ожидать, что в СБП я буду отражаться. Вот скажем при переводе денег по СБП моей жене в «Альфу» — деньги падают на семейный счет. Но у «Тинька»-то это никакой не семейный счет! Это так, «дополнительная карта». В итоге — система тупо не работает. Причем, в силу того, что у супруги есть «основной» карточный счет все в том же «Тиньке» — при переводе через СБП — деньги падают именно на этот счет, а не на «совместный».
Резюмирую: сырой, бессмысленный в текущем виде продукт. Кривой до невозможности.
Сейчас дотратим на нем остатки денег и, скорее всего, более использовать его не будем.
К слову — он же еще и сглючить успел. Вечером, пятого января — сидели в ресторане. Я залезаю в банк-клиент, что бы перевести деньги. И вижу полностью пустой банк-клиент. Счета нету. И это при том, что я вроде как зашел! По пальцу!
Дальше — целая эпопея, как я его восстанавливал. Тиньки, что характерно, несколько часов разводили руками и извинялись. А самый эпик был, когда мне удалось СО СТАРЫМ ТЕЛЕФОНОМ СОЗДАТЬ НОВЫЙ АККАУНТ! Ну то есть буквально: есть мой номер телефона. К нему привязан мой аккаунт в банке. Но если указать его в качестве нового — то «Тинек» не выдаст ошибку и не выкинет тебя в старый счет. Нет! Он просто создаст тебе новый. С полным доступом. Бойтесь утраты своих номеров, да.
Нет, после нескольких часов моральных оплеух — ребята вроде как что-то починили. Но когда оно у них снова заглючит — загадка.
Ну нельзя настолько кривое дерьмище на рынок выпускать.
Давайте я вам даже расскажу что нужно изменить?
1) Этот счет должен ЮРИДИЧЕСКИ принадлежать обоим собственникам. То есть кто бы его ни открывал — всем участникам должен приходить запрос на подтверждение согласия присоединения к счету. Такой, всплывающее пуш-окно: «Имярек Имярекович Имяреков приглашает вас создать совместный счет» (как вариант «присоединиться к совместному счету»). Причем, если у счета уже есть два или более участника — то при попытке направить приглашение новому, сперва каждому из старых приходит пуш-запрос подтверждения присоединения нового пользователя. И только если все ответили утвердительно — человеку улетает приглашение. Иначе — нет.
2) Точно так же, счет должно быть невозможно переоформить, а исключить из него участника должно быть возможно только при согласии прочих участников, включая исключаемого. Хоть олин против — запрос отклоняется.
3) Переводы должны осуществляться от имени владельца карты. То есть система должна идентифицировать под какой картой человек зашел и все операции обозначать именно от его имени. Что характерно — в истории операций у вас так и есть. То есть по хорошему вам даже особо менять ничего не надо — просто пробросить идентификатор «наружу».
4) У человека должна быть возможность выбора — куда «ведет» телефонный номер в системе СБП — на его личный счет или на общий. Если же у человека нету активных счетов, кроме общего — по умолчанию, СБП его номера — должна вести именно на общий счет.
5) По ВСЕМ операциям со счетом — КАЖДОМУ УЧАСТНИКУ должны падать СМС или пуш-уведомления. Каждому, улавливаете? Не только «хозяину счета», которого, вообще говоря, быть в принципе не должно. У счета — хозяева все участники. «В равных долях», как говорится.
6) Именно в пределах этого счета — должна быть возможность выпуска «детских карт». Отличие — в возможности выставления на них лимитов, причем по той же схеме: кто-то выставляет лимит — всем (кроме «детей», вот они владельцами счета не являются) приходит пуш-запрос на подтверждение изменения лимита. При этом, операции опять же должны осуществляться от имени ВЛАДЕЛЬЦА КАРТЫ.
Что самое смешное — вещи которые я пишу, они мало того, что лежат на поверхности! Они еще и реализованы! Во всяком случае — большей частью. Все перечисленное, кроме, пуш-согласований — есть, к примеру, в «Альфа-банке».
Опять же — не рекламы ради упоминаю, но, блин, мне есть с чем сравнивать.
Вообще, если вы знаете банки, где подобное реализовано нормально (кроме «Альфы» и «Тинькоффа») — буду признателен за инфу.
А я пока напишу почему @Sber, на мой взгляд, совершил маркетологическое самоубийство.
1.7K постов 5.3K подписчика
Правила сообщества
1. Оскорблять пользователей;
2. Публиковать материал, не относящийся к банковской сфере;
3. Заниматься откровенной рекламой;
4. Призывать модераторов попусту.
Доп. пункт: Публикация, удовлетворяющая всем требованиям, но получившая отрицательный рейтинг, удаляется
Когда вам говорили, что так будет и описывали как всё работает, вы бодались со всея пикабу и требовали от Тинкофф открыть счёт.
Кого вы хотели удивить вашим отчётом?
У вас что ни пост так героическая борьба со всеми банками РФ, вы требуете от всех что бы было так как удобно только вам. Мир так не работает.
И можете не писать про Сбер. Заранее понятно что там будет полная чушь.
Так интересно просто а многим нужен такой счёт? Когда обо всех тратах сообщают совладельцу счёта? А если я подарок захотел купить? Судя по тому что у ТС своей карты нет, счёт больше жены а не его.
Какой-то через чур нишевой продукт.
«Супруга мне отзванивается после каждой операции и сообщает, что что-то купила. «
Но. Зачем?
Смс-оповещения мы присылаем только держателю карты, по которой совершается операция. Однако, все операции по счету может видеть как основной держатель, так и владельцы дополнительных карт.
Совместный счет мы открываем на имя основного держателя карты и к нему клиент может выпустить дополнительные. Таким образом, владельцем основного счета будет тот, кто его открыл. Поэтому, если кто-то делает операцию перевода, то у получателя отображаем имя владельца счета, а не владельца дополнительной карты.
Принцип работы совместного счета может отличаться в зависимости от банка, поэтому его условия могут отличаться. Но благодарим вас за обратную связь и рекомендации.
Мы созвонились с вами дополнительно, чтобы обсудить все подробности этой ситуации и сделать все для того, чтобы вы получили ответы на свои вопросы.
Как Тинькофф банк решил, что его клиенты — идиоты
Начинает подгорать, да и не вынося эту ситуацию в паблик ускорить её решение не получится.
TL:DR Тинькофф собрал бабки и не хочет отдавать, прикидываясь отсталым.
Есть такая услуга у банка — Инвесткопилка. Скидываешь в ручном или автоматическом режиме деньги на специальный счёт, а Тинькофф их вкладывает в собственные фонды Тинькофф вечный портфель в долларах США (в составе фонда акции разных компаний).
С февраля 2022 года торги на бирже были остановлены (в том числе фондами Тинькофф), и люди сидели без этих денег. ОК, тут к банку вопросов нет. Осенью торги начались и ситуация стала налаживаться.
В феврале уже 2023 года Тинькофф попал под санкции и заблочил торги фондами, но теперь уже по своей инициативе.
С того времени у банка был один ответ на все вопросы клиентов, которых он решил короновать терпилами: «Мы работаем над решением проблемы, ждите».

Какое-то время люди ждали, надеялись, что вот-вот и деньги станут доступны. Тут сделаю небольшое отступление: с осени 2021 года банк активно рекламировал свою Инвесткопилку, как простой и удобный способ получить процент больший, чем по вкладам. Да, про риски предупреждали, но фонд Тинькоффа уже много лет показывал хорошую доходность под 14 годовых. Очевидно, банк собрал у себя много людей, которые за инвестиции не шарили и занесли ему свои последние накопления. И вот в такой ситуации, банк продолжал спамить отъебиськой.
Почему это просто отписка, расчитанная на людей, которые затерпят и не полезут разбираться? Вот почему. Ниже будут скрины из переписки с поддержкой Тинькофф.

Окей, санкции. Но можно ответить более развёрнуто? Или я могу не платить по кредиту в вашем банке «в связи с санкциями»?

Банк публикует все данные по ценным бумагам в составе фонда Тинькофф Вечный портфель в долларах США.

Ответ снова не даёт никакого понимания, почему остановлены торги на бирже (заблокирован вывод средств), и что конкретно банк делает для решения ситуации.


Но банку всё равно, мы что-то делаем, жди.


Тут Тинькофф банк делает вид, что у него приступ неизлечимой болезни и выдаёт мой вопрос за свой ответ.


Ого, кажется человек мне дал развёрнутый ответ на мой вопрос. Гадкий Райффайзен не даёт банку распорядиться активами, ужас.

Только вот это — НАГЛАЯ НЕПРИКРЫТАЯ ЛОЖЬ. А самое ироничные, что банк в следующем сообщении это опровергает.


И тут я понял, что или что-нибудь разнесу или запилю этот пост.
Короче, Тинькофф, ты совсем заврался и офигел.
Прошу придать максимальную огласку ситуации. Банк пользуется деньгами и отмахивается от клиентов одной заготовленной фразой, расчитывая, что никто не станет ничего делать.
Я не юрист и не экономист, всё, что сейчас в моих силах — это дать понять Тинькофф банку, что есть недовольные люди и их много, и есть ещё много способов рассказать остальным об этой ситуации.
Договорились с Тинькофф-банком
В общем, вопрос решился. Мне дали отсрочку 6 месяцев,при условии,что я буду платить комиссию, и поручителем выступит супруг.
Самое главное,что я о такой отсрочке и просила,но мне отказывали. Предлагали на 2 месяца,и через 2 месяца я должна была бы оплатить сразу весь долг. Я отказывалась,потому что понимала,что это нереально.
Все таки все зависело от сотрудника,который звонил. Последний раз позвонил мужчина,и мой мир перевернулся. Ни хамства,ни запугиваний, сразу пошёл навстречу, нашёл подходящий вариант. Теперь живу спокойно, уже 200000 выплатила) Спасибо всем,кто помогал советом)
Бдительность
Понадобилось сегодня 200.000 рублей знакомому человеку перевести из "жёлтого банка" в "зелёный" через приложение. Перевод заблокировали и сразу же позвонил сотрудник службы безопасности банка. Долго и нудно расспрашивал кому и с какой целью я перевожу, рассказывал мне о мошенниках, "главных следователях", различных способов развода граждан на деньги и каждый раз интересовался не мой ли это случай.
Хоть мне и пришлось потратить 18 минут своего и его времени, но я всё равно рад, что, несмотря негативные отзывы банки всё-таки пытаются защитить нас от мошенников.
Как Тинькофф банк отблагодарил за найденную дыру в безопасности
Для ЛЛ: нашел уязвимость в системе кеш бека, передал, банк очень обрадовался, но спасибо не сказал.
Случилась интересная история. Случайно выстроилась в голове схема, как можно накручивать максимальный кеш бек с использованием карты Тинькофф. Поскольку по 159 УК РФ осуждаться не хочется, схему применять и в мыслях не было. Посоветовался (без раскрытия деталей) со знакомым банковским айтишником. Тот говорит: ого, продай им. Миллионов за 5. Я посмеялся над этими цифрами и решил: инфу в банк передам, попрошу «на их усмотрение» в качестве награды бесплатный премиальный сервис.
После анализа Тинькофф банк подтвердил по телефону ценность переданной информации, для согласования «вознаграждения» взял дополнительное время. И сегодня пришел такой ответ:

Тинькофф возвращается в 90-е
Тинькофф мне тут предлагает кредит под 3.9%. Заманчивая ставка, очень подозрительная. У меня сейчас необходимости нет, но дай-ка я проверю, что там дальше — а вдруг. С такими условиями с удовольствием возьму — по дому многие отложенные вещи доделаю.
А дальше всего-то 45300 в месяц на 3 года.
Вот только у меня с математикой все в порядке, считать я умею, в т.ч. сложные проценты (к.э.н., все-таки, хоть где-то пригождается), и 1000800 рублей с платежами по 45300 на 3 года, это не 3.9%, а 35%. Разница даже не в 2, не в 3 раза — на порядок!
Ребята из Тинькофф, вы с ухой не перебрали? Дела у вас настолько плохи?
При чем это системно так. До этого я повелся на обещания менеджера по условиям кредитной карты, завел — ничего из обещанного банк не реализует, условия хуже, чем в зеленом банке или в красном.
Такого наглого обмана с кредитным предложением я с начала нулевых не помню. Сейчас, разве что, проверить стало проще еще до заключения договора — спасибо ЦБ

10 лет с банком Тинькофф
10 лет я пользовался банком. Сначала тариф Black и дебетовки rub/usd/eur когда это было актуально. Копил кэшбэки, покупал страховки в Тинькофф-Страхование. Потом кредиткой All Airlines. Очень много у них хороших продуктов, приложений и банк всегда был лоялен к клиенту.
Но случилась там оптимизация видимо. Сначала забанили в программе лояльности по дебетовым счетам. После того как стал много пользоваться и в месяц много компенсаций стало. Ну это стерпел, не так часто это нужно было.
А сегодня прилетело вот такое:
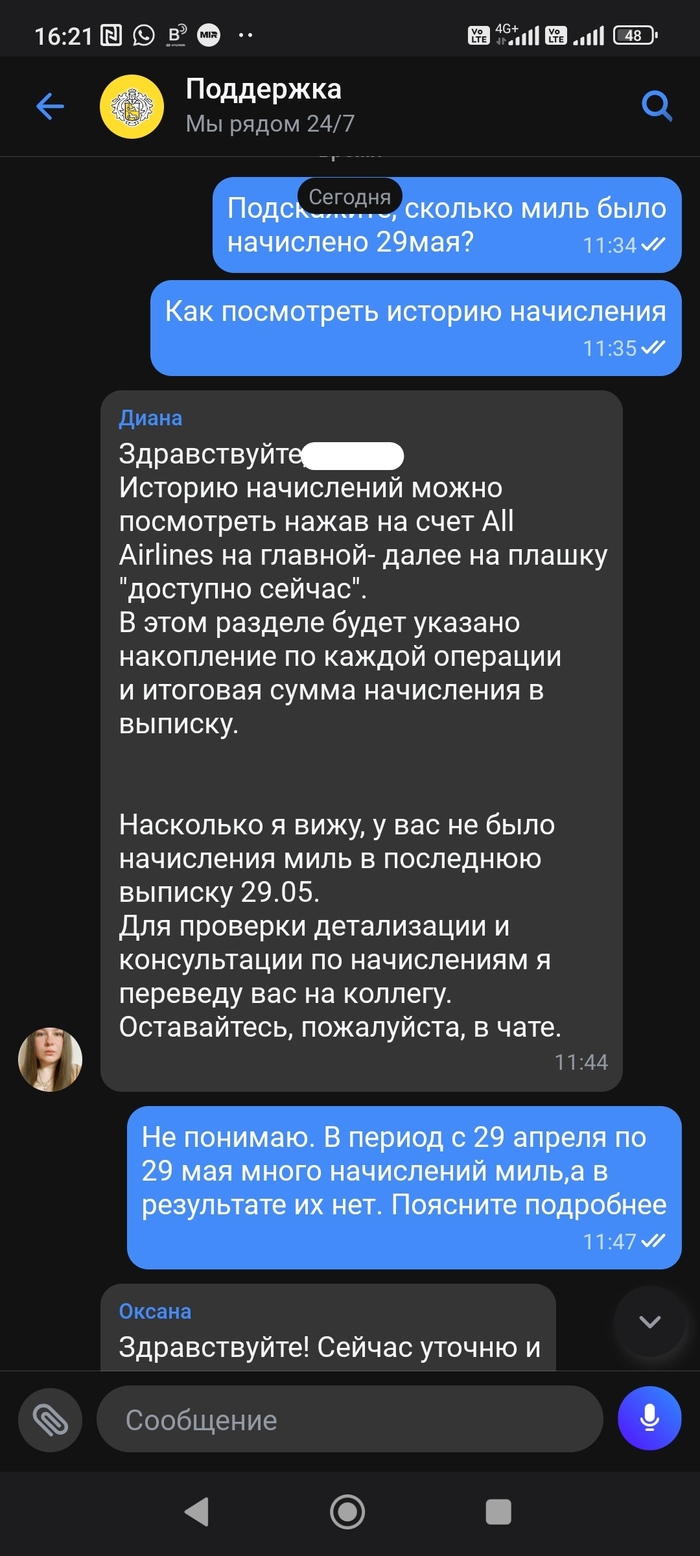
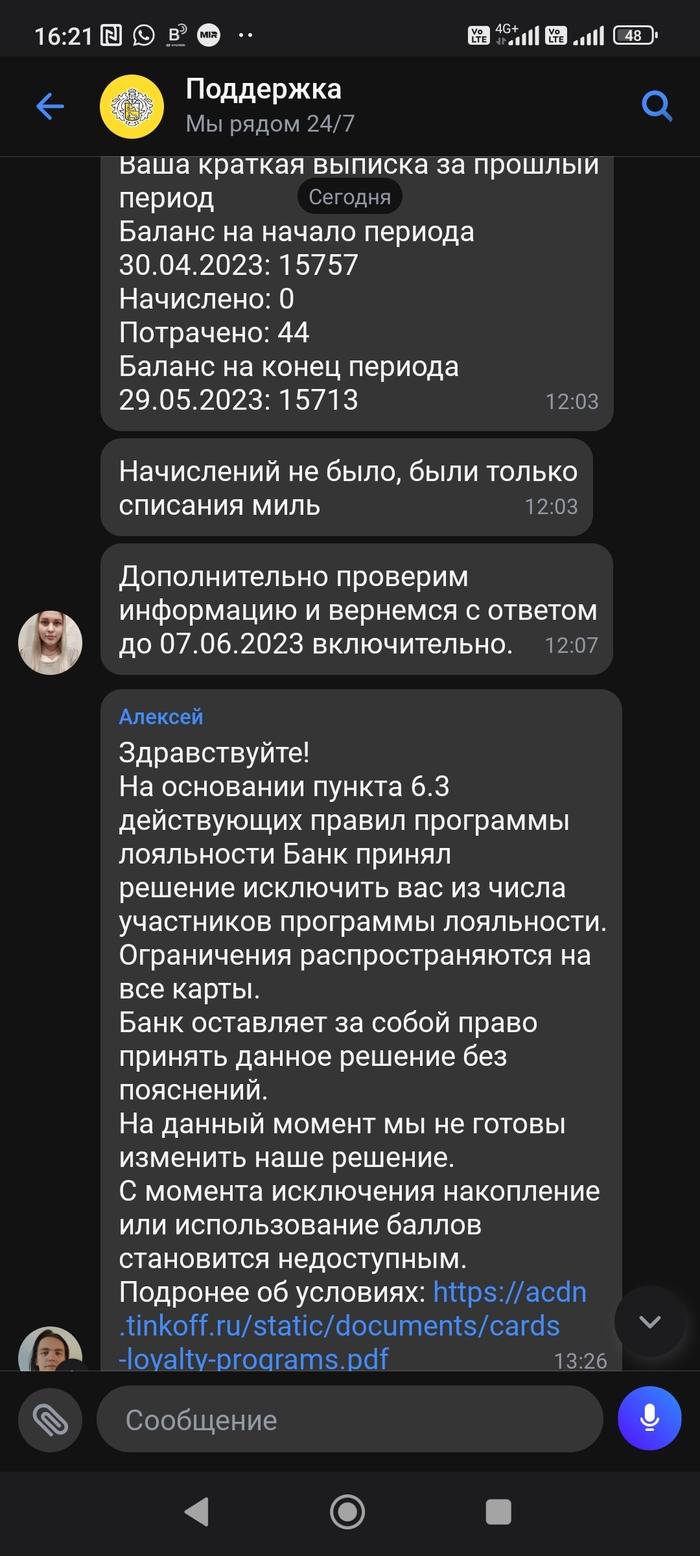
Нормально так попросил проверить почему мили не начислены. Нужно сказать что за отчетный период было пару возвратов крупных покупок и вероятно положительный баланс начисления миль был компенсирован отрицательными списаниями этих же самых миль за возвраты, но нигде в выписке этого не отражено, просто хотел разобраться как оно посчитано.
Но теперь имеем то, что имеем. -15000 миль и с этим банком пора прощаться, послушаю советов у кого есть адекватные приложения банковские и кредитные/дебетовые карты с хорошими кэшбэк программами. Сбербанк и ВТБ есть если что.
Ответ на пост «Сказ о том, как я учиться в GeekBrains ходил»
Моя история с GeekBrains и Тинькофф.
В начале 2021 года я сделал волевое решение сменить профессию и записался на курсы ГикБрэйнс. Много где рекламили, они вроде принадлежат мэйл.ру и я повёлся. Взял самый дорогой курс в рассрочку — 90к и по скидке 76к. Рассрочку оформили удалённо, всё классно. НО. Стартовали курсы и первый был просто восхитительно сделан, с а дальше пошли текстовые задания и вс скатилось в гуано. Качество заданий было ужаснейшим. Будто их писала стундентка одной рукой, стоя в маршрутке по дороге на пары — постоянная безграмотность, недовёрстанные абзацы и несоответствие заданий пройденному материалу. Там в камментах к заданиям было больше полезной инфы, чем в обучающих видео. За две недели я сделал программу на два месяца вперёд и терпел в ожидании вэбинаров с живым преподом и мыслью, что вот-вот начнётся реально что-то полезное. Препод оказался лет на 10 меня младше и с вообще отсутствующей дикцией. Он начал тупа пересказывать видео модули, которые мы уже прошли. Причём, плохо. Через два вэбинара стало окончательно ясно, что это всё — развод. Я послал их подальше и начал процедуру возврата денег. Месяц они тянули с оформлением документов и кормили меня завтраками. Я продолжал платить рассрочку. Увидел сообщение от тинькова, что зачислена крупная сумма, с виду похожая на оставшуюся. На этом решил, что вопрос закрыт. Прошло полтора года, я уже давно забыл про вс это. В прошлом месяце пришла смс от тинькова «вы нам должны такую-то сумму». Я подумал, что на меня взяли левый кредит по слитым данным или ещё чего. Звоню — нет. Это — та самая рассрочка. Начали разбираться и, да, ГикБрэйнс посчитал остаточную сумму минус стоимость урока по ценнику без скидки. Молодцы.
Самое забавное, что тиньков меня уже месяц динамит на предмет посмотреть на свой счёт. Их карты у меня нет, а без неё зайти в банк и посмотреть что там происходит — невозможно. Техподдержка только футболит по разным людям, которым я всё пересказываю, по пять раз, они составляют обращения, говорят, что сейчас-сейчас, вот, уже, всё сделают. Перезваниваю в указанные даты и всё по-новой.
Отличная схема мошенничества.
Что ж. Не самый дорогой в жизни урок.
Сейчас совсем не до этого, заплатил и забыл.
Этот каммент удалили с канала Про Хай Тек. Лул.
Роман Сакутин — действуйющий разраб и руководотель студии — окончательно подтвердил все мои заключения. Все эти «школы» одинаковы.
Так же, на примере HTML Academy на Хабр Карьере Вы можете увидеть сколько стоит работа такого «репетитора».


Про Ак Барс банк
Так получилось, что связался с данным банком. Не по своей воле. Брал ипотеку в Абсолюте, платил пару лет, а потом нас продали (как крепостных, ага) в @akbarsbank,
Не заладилось сразу, при оформлении дебетовой карты (чтобы кидать на неё деньги, а с неё гасить ипотеку) был проинформирован сотрудницей, что платить за обслуживание карты не придётся. После первого же платежа деньги сняли. И продолжили снимать ежемесячно, сумма не большая. В масштабе ипотеки вообще пшик, но всё же. Осадочек остался.
В банк попасть проблематично. Отделение в центре города, работает с пн по чт с 10 до 18, в пт вообще до 17.
Сейчас запланировали продать квартиру, не погасив ипотеку. Так как использовали мат капитал в своё время, необходимо наделить детей долями. Подал заявление в банк в ноябре 20го года, чтобы банк разрешил наделить долями детей и супругу по минимальной доле. В ответ получил разрешение на детей, супруге отказали. Ну я не юрист, тонкостей не знаю, банку виднее, подумал я. Читал вроде, что можно детей наделить, а остальная часть и так в общей собственности супругов.
Прошло много времени, сегодня банк соизволил подготовить доп соглашение, с которым, собственно, я и пойду наделять долями и регистрировать всё это дело в МФЦ. Напомню, обратился я в банк в ноябре. Решает у них всё Казань. Судя по срокам, письма доставляют на гужевой повозке.
В итоге нотариус объясняет мне, что необходимо наделить долями и детей, и супругу, а вот оставшаяся часть уже будет в совместной собственности.
Звоню в банк, горячая линия не может дать ответ, на каком основании отказали и что теперь делать, звоните кредитному специалисту. Звоню сотруднице, которая всё оформляла, принимала заявление, в ответ: "Решаю не я, почему отказ не знаю, контактов того, кто отказал нет. Можете попробовать сделать официальный запрос." Круто, учитывая, что каждое заявление они рассматривают 20 рабочих дней и надо ехать в офис лично, только в рабочее время.
Ждал три с лишним месяца, судя по всему предстоит ещё такая же по продолжительности канитель. Печально. Пользуясь случаем, передаю привет горячо "любимому" @akbarsbank, и не советую сотрудничать с этим.
Ответ на пост «Как банк может кинуть клиента и убить его кредитную историю (ДЛИННОПОСТ)»
На волне постов (так сказать) — небольшая история моего общения с Восточным «Ну нихрена ни разу ни ЭКСПРЕСС» банком
(Копипаст с моих тем на упомянутом выше сайте про банки)
Даже не знаю с чего начать, но, наверное, начну просто со своего скромного мнения – самый «нехороший» банк из всех, с которыми мне только приходилось сталкиваться. Предыстория – да я даже не собирался с ними завязываться. Ипотека была взята в банке «Абсолют» в 2008. Но потом, к моему глубочайшему сожалению, права были переуступлены банку «Восточный» — тогда еще «Экпрессу» в 2011 (это важно).
Сама история. Какое то время все было нормально. Так же ездил, платил. Потом началось «веселье».
Сперва — история со страховкой. Три блин раза я приносил к ним подтверждение уплаты страхового взноса. И знаете что в итоге? Письмо на почте что разрывают договор и будут требовать срочного возврата всей суммы, так как я нарушил условия и не оплатил страховку! Ладно, разобрались. Хотя настроение подпортили. На следующий год я был умнее, и стребовал с операционисток подтверждение. Думаете помогло? Ага. Потеряли. Да шут бы с этим.
Дальше больше. Сперва закрывается операционный офис. Начинаю платить через сторонние организации, с переплатой естественно. Потом офис открывается – в виде комнатушки с 2-3 сотрудниками и постоянной очередью часа на 2. И даже с этим бы шут бы с ним. Но мне понадобились справки об уплаченных процентах. Звоню, выясняю как заказать. А никак. Только лично прийти и написать заявление. Иду, сижу в очереди, пишу заявление. Жду две недели. Получаю СМС «Обращение рассмотрено, обратитесь в офис банка». Еду, сижу в очереди те самые почти два часа, и тут мне сообщают – а отклонено! Почему? А потому что за деньги выдаем, а вы не оплатили!
Оплачиваю, пишу заявление, жду две недели. Фух, в этот раз получил. Хотя вид, конечно, оооочень странный — но об этом ниже. Дома подсчитываю – и понимаю, что зря я только за последние 4 года брал, надо было за все года. Иду, сижу в очереди, пишу заявление, оплачиваю. Жду две недели. Получаю СМС «Обращение рассмотрено, отправили на почту». Мягко говоря удивлен. С чего бы это на почту? Мне скан что ли в налоговую предоставлять? Смотрю почту – да, есть справки. 2008 год – норма, 2012 и далее норма, а вот 2009 и 2010 – справка, шапка, подпись печать все дела – а сумм нет. Вообще, никаких. И 2011 тоже не весь показан.
Ничего не понимаю, звоню на горячую линию, объясняю ситуацию. Регистрируют обращение. Жду две недели! Сегодня снова связываюсь с банком – а обращение отклонено! Почему? А потому что данные за эти годы вы должны у банка «Абсолют»запрашивать! А у нас их нет. «Стоп-стоп» говорю. «А как же справка за 2008 год? Получается — есть данные?» — Ничего не знаю, обращаетесь в Абсолют-Банк. Ну хорошо, обратился. Предложили приехать и лично написать заявление. Ближайший офис в 400 км от Оренбурга. При этом – даже те справки, которые с боями выбил – знаете что из себя представляют? Лист бумаги с криво приляпанным сканом подписи и так же криво приляпанным сканом печати!! Я вообще с трудом понимаю, как такую справку у меня в налоговой примут.
Дальше моя ругань на сайте в адрес банка —
Итог – зная, что сотрудники данного банка этот ресурс посещают и читают информирую о следующем:
1) Став выгодоприобретателем моего ипотечного договора вы не только приобрели права, а еще и взяли на себя ответственность по выполнению всех обязательств по данному договору.
2) Одна из этих обязанностей – согласно ст. статьями 8, 10 Закона Российской Федерации от 07.02.1992 № 2300-1 «О защите прав потребителей» (далее – Закон о защите прав потребителей) исполнитель обязан своевременно предоставить потребителю необходимую и достоверную информацию об услугах. По смыслу абзаца 4 пункта 2 статьи 10 Закона о защите прав потребителей потребитель всегда имеет право знать о размере своей задолженности перед банком, сумме уплаченных процентов, предстоящих платежах с раздельным указанием суммы процентов, подлежащих уплате и оставшейся суммы кредита. Реализация данного права потребителя не может быть обусловлена уплатой им какого-либо вознаграждения за предоставление такого рода информации.
3) Исходя из этого я буду требовать возмещения мне всех расходов, понесенных на получение справок и предоставления мне справок за весь период, прошедший с момента заключения договора (июль 2008 года, с КБ «Абсолют Банк» ). И я надеюсь, Вы понимаете, что откреститься якобы отсутствующими данными у Вас не получится, ведь за 2008 год Вы же как то обнаружили информацию?
Номера обращений 1199784 от 22.04.2017, 11084253 от 26.03.2017,10982563 от 14.03.2017
Уважаемый Автор!
Благодарим Вас за оставленный отзыв.
В ходе проведенного расследования установлено, что за период 2008 по 2010 года запрашиваемые Вами справки были предоставлены Вам некорректно. Для получения справок, содержащих корректную информацию, просим Вас обратиться в КБ «Абсолют Банк». Также сообщаем, что возврат комиссии за предоставления справок за период 2008, 2009 и 2010 года возможен после предоставления Вами следующих документов: письменную претензию на возврат комиссии, приходно-кассовый ордер об оплате данной комиссии, заявление о возврате средств с указанием реквизитов для перечисления. Информацию Вы можете направить на наш электронный адрес kachestvu_da@vostbank.ru с указанием Ваших ФИО и ссылки на данный отзыв.
Приносим извинения за доставленные неудобства и надеемся на понимание.
Что, думаете всё. Дальше — веселее
Прошел примерно год.
1) Наконец-то появилась у них функция на сайте — «Оплата кредита картой любого банка». Замечательная вещь, прям бальзам на душу. Не надо раз в месяц выстаивать по полтора-два часа в очереди ради того, что бы денег им дать. Но — недолго музыка играла. Настал срок оплаты — ввожу свои данные, система долго думает и сообщает — «Кредит не найден»! Может ошибся (думаю)? Может браузер не совместимый? Но нет. С моей стороны все перепроверил — ошибок нет, в любом браузере та-же картина.
Написал обращение (проверяйте если хотите — 16467573 (это я для сотрудников банка)) через форму обратной связи, конечно же дополнительно поинтересовался — «Можно ли данные на Вашем сайте об отсутствии моего кредита в вашей системе — считать официальным заявлением банка об аннулировании моего долга перед Вами», с неделю молчали — потом наконец то зашевелились. Попросили прислать скриншоты ошибки. Тут я, честно говоря, посмеялся — потому что — ну что Вы хотите там увидеть? Всплывающее окно во весь экран с текстом — «Этот тупой клиент сам неправильно цифры вводит — а теперь на вас вину сваливает»?
И плавно переходим к пункту 2. Потому что пунктом 1 меня этот банк достал настолько, что я решил уйти от них.
2) Говорил я — держитесь от него подальше? Говорил. Говорите — а что ж тогда сам своему совету не следуешь? А вот собрался наконец то — ну и напоролся.
06.07.2018 я написал в офисе банка заявление (номер обращения 16511210) с просьбой предоставить мне —
а) Справку о текущем состоянии моего кредита (сумма, долг, проценты — ну все стандартно) и
б) Официальное согласие либо отказ в рефинансировании.
Сегодня 06.08.2018. Полчаса назад я звонил в банк, где мне сообщили — ваше заявление на стадии рассмотрения, о сроках вы будет уведомлены дополнительно). При этом — обратите внимания — это даже не претензия. Это просто запрос 2 справок. Я не пойму — это настолько сложная проблема? И вопрос (в том числе и к Банку ) — исходя из принципов разумности 30 дней — это более чем достаточный срок для подготовки справки, не так ли? Так что 07.08.2018 я еще раз позвоню — и если ответ меня не устроит — начну писать не обращения — а заявления. И не Вам — а на Вас.
Дальше — переписка, жалобы, жалкие отмазки, потерянные заявления и прочее, прочее прочее..
И знаете когда я все таки смог от них «сбежать»?
Я 7 месяцев убил на «выколачивание» из них документов.
При этом когда мне наконец-то удавалось собрать полный пакет — пока я его с высунутым языком бегом доставлял в другой банк — у справок полученных в первую очередь . что?
Оканчивался срок в течении которого они были действительны.
Ну и самая мякотка — из-за которой я про этот «Восточный Тормоз Банк» вспомнил — звонить стали.
Пришлось (не хотелось, вот реально не хотелось, но пришлось) включать «быдло», и русским матерным языком им объяснять, что, после того, как я закончил какие -либо финансовые отношения с ними, это значит автоматический отзыв любых моих согласий на получение от них рекламных звонков. Тем более, что эту хуергу я лично из договора вычеркнул.
Оплатить покупки, снять или перевести деньги
Картой, которая привязана к совместному счету. Вы можете платить везде, где есть платежный терминал, а также в онлайн-магазинах, указывая реквизиты карты. Сообщения с кодом для подтверждения покупок приходят на тот номер телефона, который привязан к используемой карте. Как платить картой
В мобильном приложении Тинькофф. Так можно оплатить, например, услуги ЖКХ или отдых в отеле, заплатить по кредиту: «Главная» → «Совместный счет» → «Оплатить» → выберите способ или цель оплаты.
С совместного счета можно совершать те же платежи, что и с любого другого счета в Тинькофф
Другой способ: вкладка «Платежи» → подраздел «Платежи» → выберите цель платежа и счет списания → укажите сумму.
В личном кабинете Тинькофф: «Главная» → «Совместный счет» → «Действия» → «Оплатить» → выберите операцию или услугу для оплаты.
Если участник счета не является клиентом Тинькофф, у него не получится оплачивать счета в приложении или личном кабинете. Чтобы стать клиентом, можно оформить любой продукт банка, например дебетовую карту Tinkoff Black.
Можно ли платить по выставленным счетам?
Да, вы можете оплачивать счета, которые приходят вам в мобильном приложении или личном кабинете Тинькофф. Например, штрафы ГИБДД, налоги, долги по исполнительным листам, коммунальные платежи. Как получать счета на оплату
Сделать это можно так:
В список счетов на оплату также будут попадать запросы денег от других клиентов Тинькофф. Что такое запрос денег
Можно ли переводить деньги с совместного счета на другой счет?
Да, это можно сделать в приложении и личном кабинете. За переводы на другие счета в Тинькофф комиссию не берем.
В мобильном приложении: «Главная» → «Совместный счет» → «Перевести» → «Между счетами».
Так вы можете сделать перевод с конкретного совместного счета
Еще один способ: вкладка «Платежи» → «Переводы» → «Между счетами».
В личном кабинете: «Главная» → «Платежи» → «Перевести» → выберите способ перевода → укажите счет списания и пополнения.
Можно ли с совместного счета переводить деньги в Инвесткопилку?
Пополнить Инвесткопилку с совместного счета можно в приложении Тинькофф:
Совместный счет не должен быть скрыт.
Настроить автоплатеж или пополнить Инвесткопилку в личном кабинете не получится. Что такое инвесткопилка и как она работает
Можно ли переводить деньги с совместного счета другим людям?
Да, сделать это могут только клиенты Тинькофф. Переводить деньги можно несколькими способами.
В мобильном приложении: «Главная» → «Совместный счет» → «Перевести» → выберите способ перевода.
Другим людям можно переводить деньги с совместного счета по номеру телефона или по реквизитам счета
Еще можно перевести деньги так: вкладка «Платежи» → «Переводы» → выберите способ перевода и счет списания.
В личном кабинете: «Главная» → «Платежи» → «Перевести» → выберите способ перевода → укажите счет списания и пополнения.
Есть ли комиссия за перевод денег с совместного счета?
Комиссии нет, если переводить:
Если переводить больше, возьмем комиссию 1—1,5% от суммы превышения. Увеличить лимит бесплатных переводов можно с помощью подписки Tinkoff Pro или сервиса Премиум.
Можно ли с совместного счета погашать кредит или ипотеку?
Да, вы можете использовать для этого любой совместный счет — или открыть новый, специально для погашения кредитов. Также можно настроить автоплатеж, чтобы не пропустить нужную дату. Как настроить автоплатеж
Как разделить счет в тинькофф между картами
«Тинькофф» не позволяет разграничить личный и совместный бюжет
Всем привет! Наверное многие знают, что у Тинькофф банка можно оформить помимо основной своей карты Tinkoff Black ещё и дополнительные карты. Рекламирует их Тинькофф так:
- Это еще одна банковская карта, которая выпускается к вашему счету. У нее свои реквизиты, но общий счет с основной картой.
- На кого можно оформить. На себя и кого угодно еще: родственника, друга или соседа.
- Для чего нужны. <. > оформить на имя родственника или близкого человека, чтобы вести общий бюджет и получать кэшбэк вместе;
Держатель допкарты получит доступ к вашим деньгам, но вы сможете контролировать его траты. - Один счет для всей семьи. Оформите дополнительные карты к вашей основной карте Тинькофф, раздайте их членам семьи и оплачивайте повседневные нужды с одного банковского счета.
- Настройте лимиты, чтобы выделить сумму для трат каждому держателю допкарты. У держателей свой кабинет с историей только их покупок .
Собственно, я и хотел воспользоваться данным предложением: оформить карту для друга.
Действительно, через приложение можно оформить карту на третье лицо, привязать его телефон и сделать, чтобы на карте было нужное имя.
Но постойте. «Держатель допкарты получит доступ к вашим деньгам». Вроде всё логично, для того дополнительная карта и заводится. И здесь вступают в силу заморочки Тинькофф.
У меня есть мой основной счет, которым я повседневно пользуюсь. Я хочу и дальше пользоваться им единолично.
Логично было бы открыть для совместных трат отдельный счет, чтобы в конце месяца например видеть, кто сколько потратил, или наоборот, общую сумму трат, чтобы делить её пополам. НО!
Нормально открыть в Тинькофф банке второй рублевый счет с картой невозможно.
Конечно, поддержка отвечает, что можно попробовать, но банк оставляет за собой право на решение. И естественно, в выпуске второй карты с рублевым счетом банк отказал, потому что две Tinkoff Black иметь нельзя.
Всё это крайне не прозрачно. Наверное можно было бы открыть кредитную карту и тратить с неё, но мы с другом их на дух не переносим.
Другие же дебетовые карты выглядят как бедные родственники. К тому же, крайне желательна карта в дизайне Cyberpunk, который уникален для Tinkoff Black. В поддержке сказали, что дизайн Cyperpunk не доступен, хотя в условиях к карте сказано, что карту в таком дизайне можно выпустить до 25.12.2021.
Хотелось бы уточнить у Тинькофф банка: как они видят совместное использование счетов знакомыми, соседями и друзьями, если доступен только основной счет?
Конечно, можно поставить на дополнительной карте лимит. Но если хочется «вести общий бюджет и получать кэшбэк вместе», как заявляет нам описание, то и логично что и возможности траты общего бюджета должны быть одинаковые, а не так что один деньги закинул, а другой потратил.
Как я вижу идеальную ситуацию: заводится отдельный счет, к нему выпускаются две карты. Каждый кладет на счет столько, сколько считает для себя допустимым. Для счета, общего с другом одна сумма, для счета с супругом другая, для счета с родителями третья. И при этом сохраняется ещё и свой личный счет. Тогда вся ответственность разделена: с другом ты делишь траты пополам, с супругом — как у вас принято, а родителям помогаешь с деньгами. И уж конечно, у каждого держателя карты должен быть доступ ко всей истории покупок с общего счета.
Автор: -Хочу один счет на двоих с красивой дизайнерской карточкой которая доступна только у карты Tinkoff Black, а такая карточка может быть только одна.
Банк: -Окей, но у вас уже имеется такая карта, мы не сможем выпустить вам вторую.
Автор: -Бл*ть, уроды.
ps
"Нормально открыть в Тинькофф банке второй рублевый счет с картой невозможно." — возможно, просто у кого-то руки не оттуда растут)) лично гоняю с ТРЕМЯ рублевыми счетами, и каждый из них завязан на доп.пластик
А могли бы вы пошаговую инструкцию забубенить как к трем разным счетам в рублях карты привязать? Может я не теми тропинками хожу, а поддержка просто не в курсе, что так можно?
"Сберегательный счет" и "Счет карты" — это разные вещи. Карта — это лишь инструмент для быстрых операций. У каждой карты есть свой счет, можно посмотреть в реквизитах. Человек пытается на счет карты создать, а потом подвязать 2 независимые Tinkoff Black, а это невозможно. Точнее возможно, но это будет вторая карта на ТОТ ЖЕ счет.
Ну например вы пришли в тиньков и сказали — хочу карту Тиньков Блек.
-Базара нет. Вам открывают счет "№1" и сразу вяжут к нему карту с номером, например, "№1234". Теперь у вас есть счет на который вы можете класть деньги как по самому номеру счета "№1", так и по номеру карты. К такому счету можно выпустить хоть 100 ДОПОЛНИТЕЛЬНЫХ карт Тиньков Блек. Человек же хочет независимую.
На одного человека только одна такая независимая карта, точка.
Ответ на твой вопрос:
Чтобы повторить то, что я описал в примере выше и иметь 3 независимых счета с картами, нужно запросить это у банка. Не через приложение, а по телефону. Чтобы создать НЕ дополнительный, а как раз таки отдельный счет со своей картой
@Тинькофф а можете реализовать такой продукт: две или более карт к одному и тому же счету объединяются в группу "Совместный бюджет" и на эту группу устанавливается общий лимит расхода. Траты по любой из карт уменьшают общий бюджет.
На практике: муж к своему карточному счету выпускает доп. карту для жены, объединяет их в группу и устанавливает общий месячный бюджет 100 тыс. руб. В пределах этой суммы можно производить траты по любой из карт, они суммируются в одну кучу и расходуют общий бюджет.
Подход, который есть сейчас (с индивидуальным лимитом на каждую карту) не позволяет осуществлять полноценное семейное бюджетирование, поэтому нужен новый продукт, как мне кажется. Спасибо.
Спасибо за фидбэк.
Сделайте. Илья реальный кейс из жизни предложил, я бы воспользовался сразу.
"для друга" это сожители что ли?
Красивая картинка для карточки "друга"
собутыльники
вот это было бы зачётно
ну это КАПЕЦ как важно для статьи. от вашего гей-радара в тиндере будет больше проку, попробуйте
держите в курсе
Почему сразу содители?
А хрен его знает. Но автор очень многозначительно молчит.
Проблема высосана ради статьи. Ты выпускаешь ДОПОЛНИТЕЛЬНУЮ карту. Естественно, она будет привязана к твоему основному счету. На то она и дополнительная.
А то, что банк скрывает информацию, что это так будет — так он нигде обратное и не говорит. Наоборот, напрямую говорит, что это ДОПОЛНИТЕЛЬНАЯ карта.
И не скрывает, перечитываем первый абзац
Ппц, автор что-то там с "другом" придумали на синей волне, а Тиньков виноват)))
поддерживаю. мне тоже неудобно в тинькофф решать задачу с общим бюджетом. мне нужен семейный/коллективный счёт и карта к нему, а не карта к моему основному счёту, где мои денежки лежат.
раз я могу создать сколько угодно сберегательных счетов, почему по аналогии с моделью использования нельзя к ним и карты выпускать?
Здравствуйте.
Вы можете подать заявку на отдельный дебетовый счет с другой программой лояльности и мы рассмотрим возможность выпуска.
А можно процент одобрение в студию? )
У меня вот, например, другая проблема с совместным доступом.
Есть опция предоставить доступ к счету. Которая должна автоматом предоставлять и электронную карту тому, кому предоставили доступ к счету.
У меня иностранный паспорт и зарплата, которая приходит на тинькоф. Не смотря на мои обороты — кредитку все-равно "низя", причем автоматически, судя по скорости ответов.
Ладно, пойдем другим путём
Мне предоставили доступ к ОлЭйрлайнс кредитке.
Что делают алгоритмы банка — не выпускают электронную карту. Проблему никто решить не смог.
То есть ограничений по гражданству при предоставлении доступа к счету нет, но и карту выпустить не могут. Наверное накладывается проверка типа карты и срабатывает проверка, что иностранцу нельзя кредитку. Но кредитка-то и не иностранца. Ему даёт доступ гражданин, который и берет на себя риски.
Поддержка подтвердила, что ограничений на предоставления доступа в этом случае нет.
Теперь у меня в ЛК висит просто счёт без карты, которым нельзя воспользоваться "правильными" путями.
Кто-то недокрутил проверки, явно.
Давайте мы попробуем помочь.Напишите, пожалуйста, в личные сообщения ФИО и дату рождения.
На текущий момент с иностранными гражданами нельзя поделиться счетом с полным доступом. Возможно позже мы поменяем подход, но сейчас порядок именно такой.
Раньше мы давали другую информацию, простите. Мы проведем внутреннюю работу, чтобы избежать путаницы в будущем.
спасибо, но это как-то сложно
Ну заведите каждому отдельный счёт с блэком и выпустите себе допку. Можете контролировать поступления на эту карту. Мне тоже кажется проблема надумана. Я прекрасно пользуюсь одним счётом и лимитами плюс отдельный счёт по джуниору ребенка. Лимитами можно играться онлайн и как угодно.
Поддерживаю автора. Помню в Рокетбанке выпуская доп. электроннкю карту в приложении создавался отдельный рублёвый счёт, что было очень удобно. В Тинькофф же все карты привязаны к основному счёту где все деньги лежат, что не удобно. Сделайте такую возможность, чтобы отдельный счёт можно было открыть.
Такие предложения рассматриваем, добавим и от вас пожелание.
Поддерживаю тему. Какое-то время назад тоже понадобился "семейный" счёт, но ничего специального в тинькове для этого нет �� И у жены и у меня есть свои счета/карты в тинькове, и хотелось, чтобы совместный счёт никак с текущими не пересекался.
Получилось сделать что-то подобное обходным путём — заказал себе карту с другой программой лояльности ("максим", т.к. кэшбэк в рублях) и к ней выпустил доп.карту жене.
Только я не понимаю, в чем суть претензии? Ведь все правильно описано, что это допкарта, привязанная к вашему счету. Абсолютно естественно, что счёт в любом банке может быть только один, а карт сколько удобно. И это редкость, когда можно выпустить именную карту на другого человека. Это имеет свои преимущества. Хотите две разные карты с отдельным счетом- так пусть тот, у кого нет счета в банке открывает счёт, кладет туда ваш совместный лимит денег заранее и выпускает карту для вас.
Почему вы считаете, что в одном банке может быть только один счёт на одно лицо, и это естественно?
Во-первых, потому что понятие доп карта это предполагает. Во-вторых, это одна из систем безопасности средств. Изначально вводилась против интересных мошеннических схем+ чтобы не было путаницы с поступлением фин средств. Все равно при обилии карт нужно привязать все к 1 счету/номеру.
На допки можно делать расходные лимиты. Плюс её держатель не знает её баланса. Не вижу проблем.
В Сбере в рамках одного аккаунта можно открыть несколько независимых карт с разными счетами,очень удобно.
У моей мамы дебетовая карта тинькоф, открыли две доп. карты, мне и ребёнку. Да, действительно, счёт один, карты три, каждый пользуется своей. Мама (владелец счета) может установить нам лимиты. К моей доп.карте привязан мой ном.тел, так же и у ребёнка. Каждый пользуется личным кабинетом, я вижу ТОЛЬКО!! свою карту, у ребёнка аналогично! Только владелец счёта видит в своём личном кабинете ВСЕ ТРИ КАРТЫ !!
Слышала не однократно, что тинькоф не даёт доступ приставам для ареста счетов, на сколько это правда, не знаю, но если так, то огромный ➕
Я так понял посыл в другом — если "отдельный" счёт то и приход ЗП другово чела можно было на него оформить? Ну и чтобы видеть это? ��
Нахрена вам заниматься ерундой?
В Альфе есть Семейный счет, к примеру, и карту можно привязать как раз к нему, тогда и получается, что есть свой счет, а есть семейный счет.
Только этот "семейный счет" не работает, нельзя добавить участников. Уже с января мне пишут, что "мы работает над этой проблемой".
Две дебетовые карты Black с разными счетами и правда открыть нельзя, но можно попробовать оформить заявку на карту с другой программой лояльности, о чем и рассказали вам в чате.
Дизайна Cyberpunk у нас уже нет, закончили выпускать такие карты, но есть другие интересные. На сайте указан срок проведения акции, по ней до сих пор можно оформить карту, но уже в другом дизайне.
Спасибо, что поделились обратной связью, нам это важно.
Сейчас выпустили вам вторую карту и уже доставили ее.
Зачем усложнять действия со счётами. Лимит по карте и все, а счёт пусть и общий, но под контролем одного клиента. Да потом лимит можно выставить любой и на разных условиях.
Знаю решение для автора — друг выпускает себе карту ‘с нуля’ и делает вторую автору. Вот Вам и общий счет на двоих (регистрированный на друга).
И Ваш отдельный ‘нетронутый’.
Тинокофф — "совместный счет": опыт эксплуатации
Господа из @Tinkoff.ru, как я и обещал, накопив статистику — отчитываюсь.
Начнем, прежде всего, с того, что данный продукт. НЕ ИМЕЕТ СМЫСЛА.
Да, вот прямо так.
Дело в том, что в отличии от той же «Альфы» у которой семейный счет таки является семейным, у «Тинька» это, по сути дела, та же самая дополнительная карта от мастер-счета. Просто счет открывается еще один.
В нашем случае, как пользователь «Тинька» — «совместный счет» открывала супруга. В итоге, у нее появляется дополнительный счет и дополнительная физическая карта, при этом, ХОЗЯИНОМ СЧЕТА ЯВЛЯЕТСЯ ТОЛЬКО ОНА. Вплоть до кнопки «закрыть доступ к счету» для меня.
Мало того — моя карта приехала в конверте с надписью «дополнительная карта».
Уважаемые @Tinkoff.ru, «совместный счет» это счет, который ЮРИДИЧЕСКИ разделен между двумя (или более) лицами. С абсолютно равными правами. То есть какое там «закрыть доступ к счету»?! Мы и закрыть сам счет должны иметь возможность только по синхронному нажатию на соответствующие кнопки в своих банк-клиентах.
Разумеется, что никаких уведомлений об операциях мне не падает. В итоге удобства никакого. Супруга мне отзванивается после каждой операции и сообщает, что что-то купила. Это вместо СМС от банка, да. Мои операции к ней прилетают, это да.
Собственно, разница между этим «поделием» и просто дополнительной картой от ее основного счета в том, что. НАЛОЖЕНО БОЛЬШЕ РЕСТРИКЦИЙ! С обычной карты можно снимать больше денег, выше лимиты переводов. В остальном — отличий нету!
Что бесит особенно:
1) Отсутствие перекрестного информирования. Дико неудобно и бессмысленно.
2) Любые операции происходят ОТ ИМЕНИ СУПРУГИ! Это вообще тупость какого-то кретинического уровня. В итоге я перевожу деньги, а люди потом отзваниваются Ксю и переспрашивают — зачем она им деньги шлет? Когда выясняется что это вроде как от меня — люди слегка охреневают. Банки — особенно. Что мешает указывать, что отправка идет от владельца карты? Карты-то — именные!
3) Общая бесправность второго пользователя. Я, сука, даже дочери деньги перевести не могу! Мы дочке открыли в том же «Тиньке» детский счет. Все прекрасно, только вот я его НЕ ВИЖУ. И переводить деньги не могу.
4) Я не могу перевести деньги самому себе в тинек. Так как это моя единственная карта (есть неактивированный счет блэк, но я им никогда и не пользовался — мне его тинек создал когда рассматривал вариант с кредиткой , года три назад. Видимо по принципу «шоб было».), то следовало бы ожидать, что в СБП я буду отражаться. Вот скажем при переводе денег по СБП моей жене в «Альфу» — деньги падают на семейный счет. Но у «Тинька»-то это никакой не семейный счет! Это так, «дополнительная карта». В итоге — система тупо не работает. Причем, в силу того, что у супруги есть «основной» карточный счет все в том же «Тиньке» — при переводе через СБП — деньги падают именно на этот счет, а не на «совместный».
Резюмирую: сырой, бессмысленный в текущем виде продукт. Кривой до невозможности.
Сейчас дотратим на нем остатки денег и, скорее всего, более использовать его не будем.
К слову — он же еще и сглючить успел. Вечером, пятого января — сидели в ресторане. Я залезаю в банк-клиент, что бы перевести деньги. И вижу полностью пустой банк-клиент. Счета нету. И это при том, что я вроде как зашел! По пальцу!
Дальше — целая эпопея, как я его восстанавливал. Тиньки, что характерно, несколько часов разводили руками и извинялись. А самый эпик был, когда мне удалось СО СТАРЫМ ТЕЛЕФОНОМ СОЗДАТЬ НОВЫЙ АККАУНТ! Ну то есть буквально: есть мой номер телефона. К нему привязан мой аккаунт в банке. Но если указать его в качестве нового — то «Тинек» не выдаст ошибку и не выкинет тебя в старый счет. Нет! Он просто создаст тебе новый. С полным доступом. Бойтесь утраты своих номеров, да.
Нет, после нескольких часов моральных оплеух — ребята вроде как что-то починили. Но когда оно у них снова заглючит — загадка.
Ну нельзя настолько кривое дерьмище на рынок выпускать.
Давайте я вам даже расскажу что нужно изменить?
1) Этот счет должен ЮРИДИЧЕСКИ принадлежать обоим собственникам. То есть кто бы его ни открывал — всем участникам должен приходить запрос на подтверждение согласия присоединения к счету. Такой, всплывающее пуш-окно: «Имярек Имярекович Имяреков приглашает вас создать совместный счет» (как вариант «присоединиться к совместному счету»). Причем, если у счета уже есть два или более участника — то при попытке направить приглашение новому, сперва каждому из старых приходит пуш-запрос подтверждения присоединения нового пользователя. И только если все ответили утвердительно — человеку улетает приглашение. Иначе — нет.
2) Точно так же, счет должно быть невозможно переоформить, а исключить из него участника должно быть возможно только при согласии прочих участников, включая исключаемого. Хоть олин против — запрос отклоняется.
3) Переводы должны осуществляться от имени владельца карты. То есть система должна идентифицировать под какой картой человек зашел и все операции обозначать именно от его имени. Что характерно — в истории операций у вас так и есть. То есть по хорошему вам даже особо менять ничего не надо — просто пробросить идентификатор «наружу».
4) У человека должна быть возможность выбора — куда «ведет» телефонный номер в системе СБП — на его личный счет или на общий. Если же у человека нету активных счетов, кроме общего — по умолчанию, СБП его номера — должна вести именно на общий счет.
5) По ВСЕМ операциям со счетом — КАЖДОМУ УЧАСТНИКУ должны падать СМС или пуш-уведомления. Каждому, улавливаете? Не только «хозяину счета», которого, вообще говоря, быть в принципе не должно. У счета — хозяева все участники. «В равных долях», как говорится.
6) Именно в пределах этого счета — должна быть возможность выпуска «детских карт». Отличие — в возможности выставления на них лимитов, причем по той же схеме: кто-то выставляет лимит — всем (кроме «детей», вот они владельцами счета не являются) приходит пуш-запрос на подтверждение изменения лимита. При этом, операции опять же должны осуществляться от имени ВЛАДЕЛЬЦА КАРТЫ.
Что самое смешное — вещи которые я пишу, они мало того, что лежат на поверхности! Они еще и реализованы! Во всяком случае — большей частью. Все перечисленное, кроме, пуш-согласований — есть, к примеру, в «Альфа-банке».
Опять же — не рекламы ради упоминаю, но, блин, мне есть с чем сравнивать.
Вообще, если вы знаете банки, где подобное реализовано нормально (кроме «Альфы» и «Тинькоффа») — буду признателен за инфу.
А я пока напишу почему @Sber, на мой взгляд, совершил маркетологическое самоубийство.
1.6K постов 5.2K подписчиков
Правила сообщества
1. Оскорблять пользователей;
2. Публиковать материал, не относящийся к банковской сфере;
3. Заниматься откровенной рекламой;
4. Призывать модераторов попусту.
Доп. пункт: Публикация, удовлетворяющая всем требованиям, но получившая отрицательный рейтинг, удаляется
Когда вам говорили, что так будет и описывали как всё работает, вы бодались со всея пикабу и требовали от Тинкофф открыть счёт.
Кого вы хотели удивить вашим отчётом?
У вас что ни пост так героическая борьба со всеми банками РФ, вы требуете от всех что бы было так как удобно только вам. Мир так не работает.
И можете не писать про Сбер. Заранее понятно что там будет полная чушь.
Так интересно просто а многим нужен такой счёт? Когда обо всех тратах сообщают совладельцу счёта? А если я подарок захотел купить? Судя по тому что у ТС своей карты нет, счёт больше жены а не его.
Какой-то через чур нишевой продукт.
«Супруга мне отзванивается после каждой операции и сообщает, что что-то купила. «
Но. Зачем?
Смс-оповещения мы присылаем только держателю карты, по которой совершается операция. Однако, все операции по счету может видеть как основной держатель, так и владельцы дополнительных карт.
Совместный счет мы открываем на имя основного держателя карты и к нему клиент может выпустить дополнительные. Таким образом, владельцем основного счета будет тот, кто его открыл. Поэтому, если кто-то делает операцию перевода, то у получателя отображаем имя владельца счета, а не владельца дополнительной карты.
Принцип работы совместного счета может отличаться в зависимости от банка, поэтому его условия могут отличаться. Но благодарим вас за обратную связь и рекомендации.
Мы созвонились с вами дополнительно, чтобы обсудить все подробности этой ситуации и сделать все для того, чтобы вы получили ответы на свои вопросы.
«совместный счет» это счет, который ЮРИДИЧЕСКИ разделен между двумя (или более) лицами. «
Это не так с учетом текущего законодательства, просто ваша фантазия/хотелка.
Более того, вам бы крайне не понравилось то, что следует из совместного владения.
Договорились с Тинькофф-банком
В общем, вопрос решился. Мне дали отсрочку 6 месяцев,при условии,что я буду платить комиссию, и поручителем выступит супруг.
Самое главное,что я о такой отсрочке и просила,но мне отказывали. Предлагали на 2 месяца,и через 2 месяца я должна была бы оплатить сразу весь долг. Я отказывалась,потому что понимала,что это нереально.
Все таки все зависело от сотрудника,который звонил. Последний раз позвонил мужчина,и мой мир перевернулся. Ни хамства,ни запугиваний, сразу пошёл навстречу, нашёл подходящий вариант. Теперь живу спокойно, уже 200000 выплатила) Спасибо всем,кто помогал советом)
Бдительность
Понадобилось сегодня 200.000 рублей знакомому человеку перевести из "жёлтого банка" в "зелёный" через приложение. Перевод заблокировали и сразу же позвонил сотрудник службы безопасности банка. Долго и нудно расспрашивал кому и с какой целью я перевожу, рассказывал мне о мошенниках, "главных следователях", различных способов развода граждан на деньги и каждый раз интересовался не мой ли это случай.
Хоть мне и пришлось потратить 18 минут своего и его времени, но я всё равно рад, что, несмотря негативные отзывы банки всё-таки пытаются защитить нас от мошенников.
Как Тинькофф банк отблагодарил за найденную дыру в безопасности
Для ЛЛ: нашел уязвимость в системе кеш бека, передал, банк очень обрадовался, но спасибо не сказал.
Случилась интересная история. Случайно выстроилась в голове схема, как можно накручивать максимальный кеш бек с использованием карты Тинькофф. Поскольку по 159 УК РФ осуждаться не хочется, схему применять и в мыслях не было. Посоветовался (без раскрытия деталей) со знакомым банковским айтишником. Тот говорит: ого, продай им. Миллионов за 5. Я посмеялся над этими цифрами и решил: инфу в банк передам, попрошу «на их усмотрение» в качестве награды бесплатный премиальный сервис.
После анализа Тинькофф банк подтвердил по телефону ценность переданной информации, для согласования «вознаграждения» взял дополнительное время. И сегодня пришел такой ответ:
Тинькофф возвращается в 90-е
Тинькофф мне тут предлагает кредит под 3.9%. Заманчивая ставка, очень подозрительная. У меня сейчас необходимости нет, но дай-ка я проверю, что там дальше — а вдруг. С такими условиями с удовольствием возьму — по дому многие отложенные вещи доделаю.
А дальше всего-то 45300 в месяц на 3 года.
Вот только у меня с математикой все в порядке, считать я умею, в т.ч. сложные проценты (к.э.н., все-таки, хоть где-то пригождается), и 1000800 рублей с платежами по 45300 на 3 года, это не 3.9%, а 35%. Разница даже не в 2, не в 3 раза — на порядок!
Ребята из Тинькофф, вы с ухой не перебрали? Дела у вас настолько плохи?
При чем это системно так. До этого я повелся на обещания менеджера по условиям кредитной карты, завел — ничего из обещанного банк не реализует, условия хуже, чем в зеленом банке или в красном.
Такого наглого обмана с кредитным предложением я с начала нулевых не помню. Сейчас, разве что, проверить стало проще еще до заключения договора — спасибо ЦБ
10 лет с банком Тинькофф
10 лет я пользовался банком. Сначала тариф Black и дебетовки rub/usd/eur когда это было актуально. Копил кэшбэки, покупал страховки в Тинькофф-Страхование. Потом кредиткой All Airlines. Очень много у них хороших продуктов, приложений и банк всегда был лоялен к клиенту.
Но случилась там оптимизация видимо. Сначала забанили в программе лояльности по дебетовым счетам. После того как стал много пользоваться и в месяц много компенсаций стало. Ну это стерпел, не так часто это нужно было.
А сегодня прилетело вот такое:
Нормально так попросил проверить почему мили не начислены. Нужно сказать что за отчетный период было пару возвратов крупных покупок и вероятно положительный баланс начисления миль был компенсирован отрицательными списаниями этих же самых миль за возвраты, но нигде в выписке этого не отражено, просто хотел разобраться как оно посчитано.
Но теперь имеем то, что имеем. -15000 миль и с этим банком пора прощаться, послушаю советов у кого есть адекватные приложения банковские и кредитные/дебетовые карты с хорошими кэшбэк программами. Сбербанк и ВТБ есть если что.
Ответ на пост «Сказ о том, как я учиться в GeekBrains ходил»
Моя история с GeekBrains и Тинькофф.
В начале 2021 года я сделал волевое решение сменить профессию и записался на курсы ГикБрэйнс. Много где рекламили, они вроде принадлежат мэйл.ру и я повёлся. Взял самый дорогой курс в рассрочку — 90к и по скидке 76к. Рассрочку оформили удалённо, всё классно. НО. Стартовали курсы и первый был просто восхитительно сделан, с а дальше пошли текстовые задания и вс скатилось в гуано. Качество заданий было ужаснейшим. Будто их писала стундентка одной рукой, стоя в маршрутке по дороге на пары — постоянная безграмотность, недовёрстанные абзацы и несоответствие заданий пройденному материалу. Там в камментах к заданиям было больше полезной инфы, чем в обучающих видео. За две недели я сделал программу на два месяца вперёд и терпел в ожидании вэбинаров с живым преподом и мыслью, что вот-вот начнётся реально что-то полезное. Препод оказался лет на 10 меня младше и с вообще отсутствующей дикцией. Он начал тупа пересказывать видео модули, которые мы уже прошли. Причём, плохо. Через два вэбинара стало окончательно ясно, что это всё — развод. Я послал их подальше и начал процедуру возврата денег. Месяц они тянули с оформлением документов и кормили меня завтраками. Я продолжал платить рассрочку. Увидел сообщение от тинькова, что зачислена крупная сумма, с виду похожая на оставшуюся. На этом решил, что вопрос закрыт. Прошло полтора года, я уже давно забыл про вс это. В прошлом месяце пришла смс от тинькова «вы нам должны такую-то сумму». Я подумал, что на меня взяли левый кредит по слитым данным или ещё чего. Звоню — нет. Это — та самая рассрочка. Начали разбираться и, да, ГикБрэйнс посчитал остаточную сумму минус стоимость урока по ценнику без скидки. Молодцы.
Самое забавное, что тиньков меня уже месяц динамит на предмет посмотреть на свой счёт. Их карты у меня нет, а без неё зайти в банк и посмотреть что там происходит — невозможно. Техподдержка только футболит по разным людям, которым я всё пересказываю, по пять раз, они составляют обращения, говорят, что сейчас-сейчас, вот, уже, всё сделают. Перезваниваю в указанные даты и всё по-новой.
Отличная схема мошенничества.
Что ж. Не самый дорогой в жизни урок.
Сейчас совсем не до этого, заплатил и забыл.
Этот каммент удалили с канала Про Хай Тек. Лул.
Роман Сакутин — действуйющий разраб и руководотель студии — окончательно подтвердил все мои заключения. Все эти «школы» одинаковы.
Так же, на примере HTML Academy на Хабр Карьере Вы можете увидеть сколько стоит работа такого «репетитора».
Про Ак Барс банк
Так получилось, что связался с данным банком. Не по своей воле. Брал ипотеку в Абсолюте, платил пару лет, а потом нас продали (как крепостных, ага) в @akbarsbank,
Не заладилось сразу, при оформлении дебетовой карты (чтобы кидать на неё деньги, а с неё гасить ипотеку) был проинформирован сотрудницей, что платить за обслуживание карты не придётся. После первого же платежа деньги сняли. И продолжили снимать ежемесячно, сумма не большая. В масштабе ипотеки вообще пшик, но всё же. Осадочек остался.
В банк попасть проблематично. Отделение в центре города, работает с пн по чт с 10 до 18, в пт вообще до 17.
Сейчас запланировали продать квартиру, не погасив ипотеку. Так как использовали мат капитал в своё время, необходимо наделить детей долями. Подал заявление в банк в ноябре 20го года, чтобы банк разрешил наделить долями детей и супругу по минимальной доле. В ответ получил разрешение на детей, супруге отказали. Ну я не юрист, тонкостей не знаю, банку виднее, подумал я. Читал вроде, что можно детей наделить, а остальная часть и так в общей собственности супругов.
Прошло много времени, сегодня банк соизволил подготовить доп соглашение, с которым, собственно, я и пойду наделять долями и регистрировать всё это дело в МФЦ. Напомню, обратился я в банк в ноябре. Решает у них всё Казань. Судя по срокам, письма доставляют на гужевой повозке.
В итоге нотариус объясняет мне, что необходимо наделить долями и детей, и супругу, а вот оставшаяся часть уже будет в совместной собственности.
Звоню в банк, горячая линия не может дать ответ, на каком основании отказали и что теперь делать, звоните кредитному специалисту. Звоню сотруднице, которая всё оформляла, принимала заявление, в ответ: "Решаю не я, почему отказ не знаю, контактов того, кто отказал нет. Можете попробовать сделать официальный запрос." Круто, учитывая, что каждое заявление они рассматривают 20 рабочих дней и надо ехать в офис лично, только в рабочее время.
Ждал три с лишним месяца, судя по всему предстоит ещё такая же по продолжительности канитель. Печально. Пользуясь случаем, передаю привет горячо "любимому" @akbarsbank, и не советую сотрудничать с этим.
Ответ на пост «Как банк может кинуть клиента и убить его кредитную историю (ДЛИННОПОСТ)»
На волне постов (так сказать) — небольшая история моего общения с Восточным «Ну нихрена ни разу ни ЭКСПРЕСС» банком
(Копипаст с моих тем на упомянутом выше сайте про банки)
Даже не знаю с чего начать, но, наверное, начну просто со своего скромного мнения – самый «нехороший» банк из всех, с которыми мне только приходилось сталкиваться. Предыстория – да я даже не собирался с ними завязываться. Ипотека была взята в банке «Абсолют» в 2008. Но потом, к моему глубочайшему сожалению, права были переуступлены банку «Восточный» — тогда еще «Экпрессу» в 2011 (это важно).
Сама история. Какое то время все было нормально. Так же ездил, платил. Потом началось «веселье».
Сперва — история со страховкой. Три блин раза я приносил к ним подтверждение уплаты страхового взноса. И знаете что в итоге? Письмо на почте что разрывают договор и будут требовать срочного возврата всей суммы, так как я нарушил условия и не оплатил страховку! Ладно, разобрались. Хотя настроение подпортили. На следующий год я был умнее, и стребовал с операционисток подтверждение. Думаете помогло? Ага. Потеряли. Да шут бы с этим.
Дальше больше. Сперва закрывается операционный офис. Начинаю платить через сторонние организации, с переплатой естественно. Потом офис открывается – в виде комнатушки с 2-3 сотрудниками и постоянной очередью часа на 2. И даже с этим бы шут бы с ним. Но мне понадобились справки об уплаченных процентах. Звоню, выясняю как заказать. А никак. Только лично прийти и написать заявление. Иду, сижу в очереди, пишу заявление. Жду две недели. Получаю СМС «Обращение рассмотрено, обратитесь в офис банка». Еду, сижу в очереди те самые почти два часа, и тут мне сообщают – а отклонено! Почему? А потому что за деньги выдаем, а вы не оплатили!
Оплачиваю, пишу заявление, жду две недели. Фух, в этот раз получил. Хотя вид, конечно, оооочень странный — но об этом ниже. Дома подсчитываю – и понимаю, что зря я только за последние 4 года брал, надо было за все года. Иду, сижу в очереди, пишу заявление, оплачиваю. Жду две недели. Получаю СМС «Обращение рассмотрено, отправили на почту». Мягко говоря удивлен. С чего бы это на почту? Мне скан что ли в налоговую предоставлять? Смотрю почту – да, есть справки. 2008 год – норма, 2012 и далее норма, а вот 2009 и 2010 – справка, шапка, подпись печать все дела – а сумм нет. Вообще, никаких. И 2011 тоже не весь показан.
Ничего не понимаю, звоню на горячую линию, объясняю ситуацию. Регистрируют обращение. Жду две недели! Сегодня снова связываюсь с банком – а обращение отклонено! Почему? А потому что данные за эти годы вы должны у банка «Абсолют»запрашивать! А у нас их нет. «Стоп-стоп» говорю. «А как же справка за 2008 год? Получается — есть данные?» — Ничего не знаю, обращаетесь в Абсолют-Банк. Ну хорошо, обратился. Предложили приехать и лично написать заявление. Ближайший офис в 400 км от Оренбурга. При этом – даже те справки, которые с боями выбил – знаете что из себя представляют? Лист бумаги с криво приляпанным сканом подписи и так же криво приляпанным сканом печати!! Я вообще с трудом понимаю, как такую справку у меня в налоговой примут.
Дальше моя ругань на сайте в адрес банка —
Итог – зная, что сотрудники данного банка этот ресурс посещают и читают информирую о следующем:
1) Став выгодоприобретателем моего ипотечного договора вы не только приобрели права, а еще и взяли на себя ответственность по выполнению всех обязательств по данному договору.
2) Одна из этих обязанностей – согласно ст. статьями 8, 10 Закона Российской Федерации от 07.02.1992 № 2300-1 «О защите прав потребителей» (далее – Закон о защите прав потребителей) исполнитель обязан своевременно предоставить потребителю необходимую и достоверную информацию об услугах. По смыслу абзаца 4 пункта 2 статьи 10 Закона о защите прав потребителей потребитель всегда имеет право знать о размере своей задолженности перед банком, сумме уплаченных процентов, предстоящих платежах с раздельным указанием суммы процентов, подлежащих уплате и оставшейся суммы кредита. Реализация данного права потребителя не может быть обусловлена уплатой им какого-либо вознаграждения за предоставление такого рода информации.
3) Исходя из этого я буду требовать возмещения мне всех расходов, понесенных на получение справок и предоставления мне справок за весь период, прошедший с момента заключения договора (июль 2008 года, с КБ «Абсолют Банк» ). И я надеюсь, Вы понимаете, что откреститься якобы отсутствующими данными у Вас не получится, ведь за 2008 год Вы же как то обнаружили информацию?
Номера обращений 1199784 от 22.04.2017, 11084253 от 26.03.2017,10982563 от 14.03.2017
Уважаемый Автор!
Благодарим Вас за оставленный отзыв.
В ходе проведенного расследования установлено, что за период 2008 по 2010 года запрашиваемые Вами справки были предоставлены Вам некорректно. Для получения справок, содержащих корректную информацию, просим Вас обратиться в КБ «Абсолют Банк». Также сообщаем, что возврат комиссии за предоставления справок за период 2008, 2009 и 2010 года возможен после предоставления Вами следующих документов: письменную претензию на возврат комиссии, приходно-кассовый ордер об оплате данной комиссии, заявление о возврате средств с указанием реквизитов для перечисления. Информацию Вы можете направить на наш электронный адрес kachestvu_da@vostbank.ru с указанием Ваших ФИО и ссылки на данный отзыв.
Приносим извинения за доставленные неудобства и надеемся на понимание.
Что, думаете всё. Дальше — веселее
Прошел примерно год.
1) Наконец-то появилась у них функция на сайте — «Оплата кредита картой любого банка». Замечательная вещь, прям бальзам на душу. Не надо раз в месяц выстаивать по полтора-два часа в очереди ради того, что бы денег им дать. Но — недолго музыка играла. Настал срок оплаты — ввожу свои данные, система долго думает и сообщает — «Кредит не найден»! Может ошибся (думаю)? Может браузер не совместимый? Но нет. С моей стороны все перепроверил — ошибок нет, в любом браузере та-же картина.
Написал обращение (проверяйте если хотите — 16467573 (это я для сотрудников банка)) через форму обратной связи, конечно же дополнительно поинтересовался — «Можно ли данные на Вашем сайте об отсутствии моего кредита в вашей системе — считать официальным заявлением банка об аннулировании моего долга перед Вами», с неделю молчали — потом наконец то зашевелились. Попросили прислать скриншоты ошибки. Тут я, честно говоря, посмеялся — потому что — ну что Вы хотите там увидеть? Всплывающее окно во весь экран с текстом — «Этот тупой клиент сам неправильно цифры вводит — а теперь на вас вину сваливает»?
И плавно переходим к пункту 2. Потому что пунктом 1 меня этот банк достал настолько, что я решил уйти от них.
2) Говорил я — держитесь от него подальше? Говорил. Говорите — а что ж тогда сам своему совету не следуешь? А вот собрался наконец то — ну и напоролся.
06.07.2018 я написал в офисе банка заявление (номер обращения 16511210) с просьбой предоставить мне —
а) Справку о текущем состоянии моего кредита (сумма, долг, проценты — ну все стандартно) и
б) Официальное согласие либо отказ в рефинансировании.
Сегодня 06.08.2018. Полчаса назад я звонил в банк, где мне сообщили — ваше заявление на стадии рассмотрения, о сроках вы будет уведомлены дополнительно). При этом — обратите внимания — это даже не претензия. Это просто запрос 2 справок. Я не пойму — это настолько сложная проблема? И вопрос (в том числе и к Банку ) — исходя из принципов разумности 30 дней — это более чем достаточный срок для подготовки справки, не так ли? Так что 07.08.2018 я еще раз позвоню — и если ответ меня не устроит — начну писать не обращения — а заявления. И не Вам — а на Вас.
Дальше — переписка, жалобы, жалкие отмазки, потерянные заявления и прочее, прочее прочее..
И знаете когда я все таки смог от них «сбежать»?
Я 7 месяцев убил на «выколачивание» из них документов.
При этом когда мне наконец-то удавалось собрать полный пакет — пока я его с высунутым языком бегом доставлял в другой банк — у справок полученных в первую очередь . что?
Оканчивался срок в течении которого они были действительны.
Ну и самая мякотка — из-за которой я про этот «Восточный Тормоз Банк» вспомнил — звонить стали.
Пришлось (не хотелось, вот реально не хотелось, но пришлось) включать «быдло», и русским матерным языком им объяснять, что, после того, как я закончил какие -либо финансовые отношения с ними, это значит автоматический отзыв любых моих согласий на получение от них рекламных звонков. Тем более, что эту хуергу я лично из договора вычеркнул.
Как разделить счет в тинькофф между картами
Продукты Тинькофф, которыми можно пользоваться вдвоем
Рассказываем о продуктах банка, которыми удобно и выгодно пользоваться вместе с близким человеком. Например, чтобы быстрее накопить на отпуск или вести общий бюджет.
21 февраля 2023
Чтобы пользоваться продуктами банка по максимуму, понадобится карта Тинькофф. Если ее пока нет, закажите нашу лучшую дебетовку Tinkoff Black прямо на этой странице. Доставим бесплатно куда скажете.
Вести общий бюджет
Что открыть: совместный счет
Поможет, если у вас есть совместные траты с или хочется отделить общие расходы от личных. Совместный счет можно использовать для оплаты коммуналки, продуктов, ипотеки или во время совместных путешествий, когда не хочется думать, кто будет платить за ужин или экскурсии.
По этой же причине совместный счет пригодится не только семейным парам, но и тем, у кого есть регулярные общие расходы. Например, соседям по съемной квартире или коллегам, которые часто ездят вместе с работы на такси.
Предположим, вы едете вдвоем в отпуск и хотите разделить траты на билеты, отель, такси и экскурсии. В этом случае пригодится совместный счет — на него можно перевести поровну ту сумму, которой хватит на общие траты. Тогда не придется постоянно переводить друг другу деньги. При этом никто не ограничен в личных тратах — покупки для себя, например сувениры, можно оплачивать со своих карт.
Сколько человек можно добавить к совместному счету. До 10 к каждому счету — до 5 клиентов Тинькофф и до 5 человек, у которых нет нашей карты. Всего можно создать 3 совместных счета.
Почему это удобно. Каждый пользователь счета получает доступ ко всем его функциям. Например, можно:
- пополнять счет и тратить с него деньги;
- снимать наличные;
- переводить деньги;
- видеть баланс счета и траты других пользователей.
А еще выпускаем к совместному счету новые карты для каждого пользователя — не придется привязывать личную карту и путаться в своих и общих тратах.
У владельца счета отображаются карты всех пользователей совместного счета. Остальные видят свои карты, привязанные к счету
У совместного счета один баланс для всех пользователей — каждый может тратить и переводить деньги со своей карты, которая привязана к счету, при этом деньги будут списываться с общего баланса.
Почему это выгодно. Совместным счетом пользуются как минимум два человека, а значит, можно получать больше кэшбэка:
- до 15% за покупки в четырех категориях, их выбирает раз в месяц владелец счета — тот, кто его открыл;
- до 30% за покупки по спецпредложениям от наших партнеров: магазинов, кафе и сервисов.
Всего можно получить кэшбэк до 3000 ₽ за расчетный период, а с подпиской Tinkoff Pro — до 5000 ₽. Еще с подпиской начисляем на остаток на совместном счете 5% годовых.
Как открыть совместный счет. В приложении Тинькофф «Открыть новый счет или продукт» → «Совместный счет». Выберите из списка контактов человека, с которым хотите открыть совместный счет, затем какую карту хотите выпустить для себя и другого пользователя: пластиковую или виртуальную.
Если открываете совместный счет с человеком, у которого еще нет счета в Тинькофф, попросим указать его имя и фамилию — это нужно для выпуска карты.
К совместному счету можно выпустить пластиковые или виртуальные карты. Также получится выпустить одному пользователю пластиковую карту, а другому — виртуальную.
Если заказали пластиковые карты, доставим их владельцу счета. Если выбрали виртуальные, они отобразятся на экране совместного счета — ими можно пользоваться сразу для оплаты в интернете или переводов.
Как присоединиться к совместному счету. Перейти по ссылке из уведомления от банка.
Вместе копить деньги на крупные покупки
Что открыть: общий вклад или накопительный счет
Если хочется не только тратить, но и копить вместе, можно открыть вклад или накопительный счет с общим доступом — тогда получится вдвоем откладывать на общие цели.
Вклад подойдет, если не планируете снимать деньги в ближайшее время. Его можно открыть для долгосрочных накоплений, например на машину или первый взнос по ипотеке.
Накопительный счет лучше открыть, если хочется снимать деньги в любое время без потери процентов. Такой счет подходит, чтобы копить на отпуск, новый компьютер и другие покупки, которые вы не готовы оплатить сразу.
Вот чем еще вклад отличается от накопительного счета.
В какой валюте можно открыть
В рублях и юанях
На какой срок можно открыть
От трех месяцев до двух лет
Какой процент начисляем
До 8% годовых с подпиской Tinkoff Pro.
Без подписки — до 7% годовых в рублях, до 1,5% годовых в юанях
5% годовых с подпиской Tinkoff Pro и 3% годовых без нее
Когда можно снять деньги
В любой момент, но если снять деньги досрочно, почти все накопленные проценты сгорят — банк пересчитает их по ставке 0,01% годовых вместо вашей ставкиВ любой момент, но если снять деньги досрочно, почти все накопленные
В любой момент — накопленные проценты сохраняются
Сколько можно снять
Минимум 15 000 ₽ или 1000 ¥. При этом на вкладе должна остаться минимальная сумма депозита — 50 000 ₽ или 5000 ¥
Предположим, вы с партнером хотите накопить на первый взнос по ипотеке. В этом случае больше подойдет вклад: если не снимать деньги, на всю отложенную сумму будут начисляться проценты. Например, если откроете вклад по повышенной ставке на год и каждый положит 100 000 ₽, к концу срока набежит 6,5% и на общем вкладе будет 213 000 ₽ — при условии, что вы не будете снимать деньги.
А если у вас есть подписка Tinkoff Pro, к концу срока на отложенную сумму начислится 7,5% и на вкладе будет 215 000 ₽.
А если копите, например, на отпуск, больше подойдет накопительный счет. Его можно открыть на любой срок и пополнять на любые суммы, даже незначительные.
Если при открытии счета поставите цель, посчитаем за вас, сколько нужно откладывать каждый месяц. Например, вы планируете накопить 150 000 ₽ на совместный отпуск через полгода — с учетом процентного дохода нужно пополнять счет на 24 783 ₽ каждый месяц. Если каждый будет вносить по 12 391,5 ₽ в месяц, успеете достичь цели, как планировали.
Укажите срок и сумму, которую хотите накопить, — приложение Тинькофф рассчитает, на сколько нужно пополнять накопительный счет ежемесячно, чтобы достичь цели
Сколько человек можно подключить к общему вкладу или накопительному счету. До пяти.
Почему это удобно. Не нужно все время перекидывать друг другу деньги и выбирать, на чьем счете копить. Общий вклад или накопительный счет будет отображаться в приложении у всех пользователей, у которых есть доступ, — это мотивирует и наглядно показывает, что к цели идут двое. Владелец счета сможет просматривать баланс, пополнять счет, оплачивать и переводить с него, а другие пользователи — просматривать баланс и пополнять счет.
Почему это выгодно. На вклад в Тинькофф начисляем до 7% годовых, а с подпиской Tinkoff Pro или Tinkoff Premium — до 8%. Процентная ставка зависит от срока вклада, возможности его пополнять и наличия подписок или подключенных сервисов.
По накопительному счету начисляем 6% годовых c Tinkoff Premium, 5% годовых — c Tinkoff Pro, 3% годовых — без подключенных сервисов и подписок.
Как открыть вклад. В приложении Тинькофф нажмите «Открыть новый счет или продукт» → «Вклад», выберите срок, на который хотите открыть вклад, и валюту.
Я веду совместный счет с родителями и друзьями
Весной 2022 года я собралась в путешествие с друзьями. Чтобы упростить расчеты в поездке, решила открыть совместный счет в Тинькофф Банке.
Он устроен просто: с него могут расплачиваться сразу несколько человек. Это удобно, потому что в конце путешествия не нужно выяснять, кто кому сколько должен. Еще я оформила такой счет с родителями. Было интересно оценить, удобно ли с ним вести семейный бюджет. В статье расскажу, как пользуюсь совместными счетами и какие у них есть преимущества и недостатки.
Что такое совместный счет и как он работает
Совместный счет — это расчетный рублевый счет, который открывают для общих трат близкие, родственники или друзья. Вы можете подключить к нему любого дееспособного человека от 14 лет и старше. Главное, чтобы вы ему доверяли.
Одному лицу доступно до трех совместных счетов, и каждым могут бесплатно пользоваться до десяти человек. К счету можно привязать до пяти отдельных и до пяти виртуальных карт и, как обычно, оплачивать покупки в интернете или офлайн.
Человек, который открывает совместный счет и приглашает участников, — это владелец счета. Юридически все деньги принадлежат ему. Он же отвечает за любые операции, даже если они проведены с карт других пользователей. Владелец вправе заблокировать доступ карт к счету или выпустить новые. Еще он может установить лимит по расходам для каждого участника. Я не пользовалась этой функцией: мы с приятелями сразу договорились, на что будем тратить деньги, и доверяли друг другу.
Участники совместного счета — клиенты Тинькофф видят общий баланс счета и операции других пользователей. Они могут переводить деньги на счет по номеру телефона.
Для участников, которые еще не стали клиентами Тинькофф, есть ограничения. Они видят только собственные операции и баланс счета в рамках лимита своей карты, а деньги могут переводить только по номеру карты и номеру договора. Если стать клиентом банка и заново подключиться к совместному счету, ограничений не будет. Перед использованием счета клиенты других банков должны установить приложение Тинькофф и войти в него по своему номеру телефона. В нем уже будет карта с доступом к счету.
В месяц участники могут без комиссии снять до 200 000 Р в банкоматах Тинькофф и от 3000 до 50 000 Р в любых других. Владелец совместного счета может бесплатно переводить деньги на карты других банков по номеру телефона через систему быстрых платежей.
лимит на снятие наличных с совместного счета без комиссии в месяц в банкоматах Тинькофф
Пополняют счет тоже бесплатно. Это можно сделать с карт других банков и наличными в банкоматах Тинькофф. На пополнение через партнеров банка есть лимит — до 150 000 Р в месяц.
Как я использовала совместный счет в путешествии
Первое, что пришло в голову, когда я прочитала про совместный счет: продукт — просто находка для тех, кто много путешествует в большой компании друзей. Это как раз про меня!
Несколько лет назад мы с приятелями долго ездили по Европе на автомобиле. У нас даже была отдельная должность счетовода, который следил за количеством и стоимостью топлива, тратами в супермаркетах и ресторанах. Все для того, чтобы знать, кто сколько потратил и кто кому должен.
В пандемию мы путешествовали по России: побывали в Дагестане, Карелии и на Алтае. Для общих трат использовали карту одного из участников поездки. Это хороший вариант, но не самый удобный, особенно для большой компании: с одной картой вы просто привязаны друг к другу.
Совместный счет в путешествиях снимает все вопросы по взаиморасчетам. Вы просто сбрасываете заранее оговоренную сумму на счет и используете его для оплаты общих расходов. Одновременно один человек может ставить машину на платную парковку, другой — покупать продукты на ужин в супермаркете, третий — стоять в очереди за билетами на премьеру. Если в конце поездки останется неиспользованный остаток, разделите его поровну без сложных расчетов, возможных недомолвок и обид.
С совместным счетом Тинькофф мы ездили в короткое путешествие по Волгоградской и Астраханской областям, посетили солончаки Баскунчак и Эльтон, полюбовались цветущими тюльпанами в степи.
Нас было трое. Перед поездкой мы скинулись по 13 000 Р . Этих денег хватило на бензин по всему маршруту, оплату трех ночей в гостинице, въездные билеты на гору Богдо, покупку снеков по пути и на один заказ суши. В конце путешествия осталось около 250 Р на человека. Когда кому-то из нас нужно было купить что-то для себя, он платил с личного счета или наличными, чтобы потом не возникло проблем с расчетом общих трат.
Когда вернулись, мы продолжили пользоваться совместным счетом для организации первого в 2022 году пикника на открытом воздухе. И в этом случае для подсчета общих расходов совместный счет оказался отличным вариантом: мы скинулись, закупили продукты и никто никому не остался должен. Излишки мы перевели волонтерам, которые помогают бездомным животным.
Пригодился ли совместный счет в семье
Я веду свой бюджет одна, но захотела протестировать, каково это — использовать совместный счет в семье с общими расходами. Я подписала на эксперимент своих родителей, а сама присоединилась к счету в качестве наблюдателя и редкого гостя. Заодно посмотрела, как представители старшего поколения освоили новинку.
Мои родители работают, откладывают деньги в валюте, у каждого есть личный бюджет, и вместе они ведут общий семейный. Последний тратят на содержание имущества, продукты, внуков. Им понравилась идея держать деньги на счете, доступ к которому есть у каждого члена семьи.
Теперь, если у кого-то из них вдруг не осталось денег на карте, они могут взять с совместного счета, а не звонить друг другу и просить перевести какую-то сумму. А я, когда собираюсь в гости к родителям, могу заранее закинуть деньги на семейный счет на случай, если мама захочет приготовить что-нибудь вкусное. Хотя родителям всегда не нравится эта идея.
Совместный счет уже успел меня выручить. Когда я жила в режиме жесткой экономии и копила к определенной дате крупную сумму, пару раз ошибалась в финансовом планировании. В результате за несколько дней до поступления моих регулярных гонораров я оставалась без денег и с разрешения родителей пользовалась их счетом для срочных трат. Конечно, все деньги я потом вернула.
С использованием совместного счета мама, которая всю жизнь вела семейный бюджет, отметила, что считать стало проще, чем раньше. Теперь она видит общие расходы по категориям и конкретным магазинам, отслеживает, на что в этом месяце потратили больше обычного, и учитывает это при планировании будущих расходов. Еще она замечает, когда отец покупает сигареты, и может ругать его: курить папе нельзя после операции на сердце. Возможно, скоро он догадается покупать их с личного счета.
Плюсы и минусы совместного счета
Основное, что подкупает меня при использовании совместного счета, — это удобство и гибкость. Можно быстро, просто и бесплатно открыть счет, выпустить к нему виртуальные карты по числу участников, подключить их к системе бесконтактных платежей и совершать необходимые операции. Сделать это получится даже во время поездки или сразу после обсуждения на семейном совете — не придется ждать ответа от сотрудников банка и готовить документы.
На остаток по совместному счету банк начисляет 5%, если у вас подключена подписка Tinkoff Pro. Кэшбэк по такому счету тоже работает. За покупки по спецпредложениям банка начисляют до 30%, за траты в любимых категориях и местах, которые вы выбрали в приложении или личном кабинете Тинькофф, — 0,5—15%. Мне кажется, собирать кэшбэк компанией интереснее, чем одному: можно накопить, например, на очередное небольшое путешествие с друзьями.
Из минусов: придется запомнить, что перевод по номеру телефона владельца счета попадет на его основной счет, а не на совместный. Чтобы деньги пришли сразу на общий счет, нужно пополнять его по номеру карты любого из пользователей, по номеру договора или номеру самого совместного счета. У нас как раз возникла такая путаница: когда друг отправил деньги на общий счет через меню «Перевести» в приложении, они упали на мой личный счет. Пришлось дополнительно отправлять их на совместный.
Еще пару раз в процессе использования общего счета я столкнулась с техническим сбоем: счет пропадал из интерфейса приложения и в моменте невозможно было перевести деньги с него или на него. В таком случае я перезапускала приложение. Иногда приходилось делать это дважды.
Как открыть совместный счет
Совместный счет открывают только через приложение банка. Инструкция простая: надо нажать «Открыть новый счет или продукт» и выбрать «Совместный счет». После этого определить тех, с кем вы хотите иметь общий счет. Будущим пользователям счета приглашение придет в виде пуш-уведомления.
Как только участника добавят к счету, в интерфейсе приложения появится отдельная строка совместного счета. У меня он притаился между валютными счетами Tinkoff Black и кредитным счетом. Его можно переименовать как захочется. Это удобно.
Если планируете совершать покупки не только в интернете, но и офлайн, рекомендую заказать пластиковую карту. Владелец счета может сделать это в пару кликов.
В приложении нужно выбрать адрес и место доставки. Процедура стандартная: накануне звонит оператор для подтверждения встречи, и в назначенную дату курьер приносит черный конверт с договором и картой.
Когда я заказывала себе карту, «Виза» и «Мастеркард» уходили с российского рынка. Я даже не выбирала платежную систему — получила первую в своей жизни карту «Мир». Ее можно привязать к приложению для бесконтактной оплаты, но я ношу ее везде с собой в чехле телефона и использую по необходимости.
В любой момент владелец счета может удалить участника. Для этого в приложении надо нажать «Совместный счет», выбрать пользователя и функцию «Закрыть доступ к счету». Подтверждение от участника не нужно.
Что в итоге
Использовать совместный счет удобно, если вы доверяете тем, с кем хотите его открыть. Это могут быть родственники, друзья, коллеги, единомышленники по какому-то хобби. Еще с помощью общего счета можно приглядывать за расходами пожилых родителей или детей, которые только осваивают финансовую грамотность.
В повседневной жизни совместный счет упрощает ведение бюджета и учет расходов на семью или компанию. А, например, в путешествии позволяет расслабиться и перестать считать, кто, кому, за что и сколько должен. Счет экономит время и делает жизнь проще.
Что значит разделить счет в Тинькофф?
Если вы хотите разделить конкретный чек, выберите его в списке операций и нажмите «Разделить оплату». Выберите людей из списка контактов, с которыми вы хотите разделить оплату, или введите их номера, если они не записаны в телефонной книжке. Нажмите «Запросить».
Внести деньги на счет Тинькофф можно в офисах «Билайна» «Юнистрима», «Контакта», «Золотой Короны». Для этого: Скажите сотруднику, что хотите пополнить счет в Тинькофф Банке. Покажите паспорт. Продиктуйте 10 цифр номера инкассационного счета или 16 цифр бизнес-карты. Внесите нужную сумму.
В приложении Тинькофф выберите счет карты → пролистайте экран до блока «Детали счета» → «Услуги» → «Защита карт». В личном кабинете в верхнем меню выберите «Настройки» → «Основные настройки» → «Защита карты». Почему могут заблокировать карту? Банк заблокирует карту, если системы безопасности решат, что у вас пытаются украсть деньги.
Чтобы включить услугу: Зайдите в раздел «Еще» мобильного приложения → «Настройки» → «Приложение». Включите услугу «Определитель номера». В настройках телефона разрешите приложению Тинькофф идентифицировать входящие вызовы, вернитесь в приложение и завершите настройку. Идентифицирует клиента по селфи.
Как разделить покупку в Тинькофф?
Если хотите запросить деньги на уже оплаченную покупку, это удобнее сделать на экране истории платежей: В приложении Джуниор выберите карту и спуститесь к списку покупок по ней. Выберите покупку и нажмите «Разделить оплату». Укажите людей из списка контактов, с которыми вы хотите разделить оплату покупки.
Как сделать одну карту на двоих Тинькофф?
Откройте счет в приложении Тинькофф: На вкладке «Главная» нажмите «Открыть новый счет или продукт» → «Совместный счет». Выберите из списка контактов людей, с которыми хотите открыть счет. Если пользователь счета не является клиентом Тинькофф, укажите его фамилию и имя, чтобы мы выпустили для него карту.
Можно ли открыть два счета в Тинькофф?
Нормально открыть в Тинькофф банке второй рублевый счет с картой невозможно. Конечно, поддержка отвечает, что можно попробовать, но банк оставляет за собой право на решение.
Можно ли иметь две карты Тинькофф?
Можно ли оформить еще одну? Да, но решение об этом принимается индивидуально по каждому клиенту. Для этого оставьте заявку о смене программы лояльности в личном кабинете, в чате или по телефону 8 800 555-77-78. В течение нескольких дней вам привезут новую карту.
Как сделать семейный счет в Тинькофф?
Как открыть совместный счет?На вкладке «Главная» выберите «Открыть новый счет или продукт» → «Совместный счет».Выберите из списка контактов человека, с которым вы хотите открыть совместный счет. . Выберите, какой тип карты вы хотите выпустить для себя и другого пользователя: пластиковую или виртуальную. . Готово!