Как купить полис ДМС для физлиц и что надо знать при выборе страховки
Добровольное медицинское страхование (ДМС) позволяет лечиться в частных медцентрах за счет страховой компании. Зачастую такой полис предлагают работодатели как часть соцпакета, но купить его можно и в индивидуальном порядке — для себя и членов своей семьи. Рассказываем, сколько стоит такая страховка и на что обратить внимание при ее выборе.
Поделиться
Что входит в полис ДМС
Полис ДМС покрывает оказание медицинской помощи в частных клиниках. В них нет очередей и сервис обычно лучше, чем в государственных. В зависимости от типа и суммы покрытия такая страховка может покрывать амбулаторное лечение, вызов врача на дом, оказание стоматологических услуг, психологическую помощь, лабораторные и инструментальные исследования, а также консультации врачей онлайн (телемедицина). Вместе с основной программой можно докупить полезные сервисы. Например, генетическое тестирование по различным заболеваниям, вакцинацию от гриппа и клещевого энцефалита, онлайн-фитнес, оплату лекарств, выписанных по рецепту.
Некоторые страховщики имеют свои собственные сети медцентров, при этом в полис ДМС могут быть включены несколько сетей на выбор (как собственные, так и «чужие») в разных районах города или даже в разных городах и странах. Запись к специалистам клиник осуществляется по телефону или через приложение выбранной клиники, входящей в зону покрытия полиса ДМС. Зачастую в программу страхования входит только один регион обслуживания по полису. В этом случае, например, купив полис с клиниками в Москве, приехать полечиться в Казань не получится. Страховки, которые действуют по всей территории страны вне зависимости от города проживания, тоже бывают, но они обычно дороже. Такие полисы актуальны для людей, которые много путешествуют или ездят в разные регионы по работе.
Стоит иметь в виду, что в покрытие ДМС не входит лечение онкологических и других сложных заболеваний, проведение операций. Для таких случаев существует отдельный вид страхования — от критических заболеваний, если хочется получить помощь в частном центре. При отсутствии такой страховки лечение может быть оказано в рамках ОМС бесплатно или за деньги в частном медцентре. Точно также полис ДМС не будет включать, например, ведение беременности, психические расстройства, бесплодие, ожирение, заболевания и травмы, полученные вследствие стихийных бедствий, терактов, военных действий. Со списком исключений стоит ознакомиться перед покупкой полиса, прочитав правила страхования.
Можно ли купить страховку ДМС самостоятельно
Страховые компании ориентированы на продажу ДМС в первую очередь корпоративным клиентам — юрлицам с большим штатом сотрудников. Набор услуг и клиник в каждом полисе в данном случае зависит от щедрости работодателя. Однако, если на работе ДМС не предусмотрено, купить страховку можно самостоятельно — на сайте страховой компании, через менеджера по телефону или же на маркетплейсе. Стоимость полиса напрямую зависит от набора услуг, которые в него входят, списка клиник, а также возраста и состояния здоровья застрахованного.
Сколько стоит полис ДМС для физических лиц
«Для частных лиц стоимость ДМС начинается от 10 000 – 20 000 рублей в год, но такие программы обычно не включают стационарную помощь или включают ее только в объеме экстренной помощи. Минимальный набор ДМС для физлиц — это телемедицинские консультации», — прокомментировал управляющий директор по ДМС «Ренессанс страхование» Юлия Галаничева. По ее словам, чаще всего ДМС для физлиц включает вызов врача на дом, лечение в клиниках и стационарах, опционально — вакцинирование, массаж. Среди таких программ для физлиц наиболее популярно ДМС детей, чаще всего — грудничков до года. Стоимость программы, например, для школьника в компании составит около 50 000 – 70 000 рублей в год.
У взрослых больше всего на цену полиса влияет возраст и состояние здоровья застрахованного (по итогам медицинского анкетирования), профессия, ценовой сегмент клиник, применяется ли франшиза — соучастие в оплате застрахованного. Исключение составляют коробочные программы с фиксированной ценой.
«Сумма страховой премии зависит от выбранной программы страхования. Например, договор на случай укуса клеща может стоить 165 рублей при заключении договора в неэндемичном регионе (прим. «там, где данное заболевание обычно не встречается»), а программа с обслуживанием в поликлинике в Москве в случае различных острых заболеваний или обострений хронических заболеваний может стоить, например, от 33 470 рублей», — рассказал заместитель генерального директора по ДМС, исполнительный директор «Ингосстраха» Дмитрий Попов. Он также отметил, что при наличии у лица, принимаемого на страхование, некоторых заболеваний, полис не может быть заключен на стандартных условиях. В таком случае будут применяться повышающие коэффициенты в соответствии со степенью риска, поэтому в некоторых случаях цена полиса будет довольно высокой, так как она будет отражать риски, которые принимает страховщик, заключая договор. Увеличить потенциальную стоимость полиса могут хронические заболевания, такие как сахарный диабет, бронхиальная астма, гипертериоз, гипотериоз и другие.
Как показал обзор программ ДМС, средняя оптимальная стоимость для взрослого человека составляет около 30 000 – 40 000 рублей в год. Чем ниже цена, тем больше ограничений будет в полисе — например, предусмотрен только один или два визита к терапевту или узкопрофильному специалисту, проведение лабораторных анализов в рамках определенного небольшого лимита.
У многих компаний на сайтах есть онлайн-калькуляторы, которые рассчитывают стоимость страховки после указания даты рождения и города, где планируется получение медицинской помощи. Система предложит варианты программ и опции, доступные в городе. После оплаты полис придет на указанную покупателем электронную почту. Как правило, полис ДМС оформляется сроком на год и начинает действовать спустя две недели после оплаты.
Кто не сможет купить полис ДМС
Страховщики предупреждают, что купить индивидуальный полис ДМС людям с уже имеющимися хроническими или острыми заболеваниями, а также людям преклонного возраста (верхняя возрастная граница для программы страхования — 70-85 лет) довольно сложно. В таких случаях стоимость полиса будет намного выше или в страховании может быть отказано.
Полис ДМС для тех, кто не живет в России
Открытие российскими компаниями офисов за рубежом и релокация ряда специалистов вызвали повышенный спрос на программы ДМС, которые позволяют лечиться на территории других государств. К примеру, такие продукты есть у «АльфаСтрахования» и «Ренессанс страхования».
«Их основное отличие от страхования туристов в том, что такие программы ДМС могут включать сверх экстренной также и плановую медицинскую помощь — например, мониторинг состояния при хроническом заболевании вне стадии обострения», — рассказала Юлия Галаничева. Физлицам, проживающим за рубежом, доступна программа международного медицинского страхования. Она позволяет получать высокий уровень сервиса и доступ в клиники уровня vip с широким объемом покрытия — экстренная и плановая помощь, чек-апы, покрытие лечения критических заболевания, родовспоможение и другое, пояснила управляющий директор по ДМС. Это премиальные программы, которые оформляются не на конкретную страну, а сразу на регион — например, Европу, куда входят в том числе Армения, Грузия и другие страны. Так, по амбулаторной помощи для этой территории у страховщика есть два варианта обслуживания: со стоматологией и без. Их стоимость составит 6330 $ и 4610 $ в год соответственно. Но для окончательного расчета тарифа нужно пройти анкетирование по телефону, уточнили в страховой компании. В целом стоимость базовых программ (экстренная стационарная помощь и лечение критических заболеваний) стартует от 2000 $, что касается верхней ценовой границы, то она очень сильно зависит от возраста человека, объема программы и территории покрытия, топовые варианты могут стоить 10 000 – 20 000 $.
Как можно сэкономить на страховке ДМС
По словам страховщиков, многие клиенты предпочитают покупать страховки ДМС только с услугами телемедицины. В этом случае годовая стоимость полиса составит около 3000 рублей и будет включать в себя безлимитные онлайн-консультации врачей 24/7, причем доступ к ним будет в любой точке мира через мобильное приложение. Некоторые полисы могут включать в себя несколько очных приемов.
Если же хочется приобрести полис с амбулаторным лечением и при этом сэкономить, то можно выбрать клиники базового уровня, а также включить в договор франшизу (небольшая часть расходов на лечение, которую страховщик не возмещает). Как рассказали в «Ингосстрахе», при покупке полиса на сайте компании для получения услуг в регионах России в договоре по умолчанию будет предусмотрена безусловная франшиза в размере 20% (то есть страховая возместит лишь 80%) от стоимости медицинских услуг по программам поликлинического и стоматологического обслуживания, а по программе аптечного обеспечения — в размере 20% от стоимости лекарств.
В среднем включение франшизы в размере 20% снижает стоимость полиса на 30%.
Какие еще полисы ДМС бывают
Помимо стандартных полисов ДМС, на рынке встречаются различные их подвиды. К примеру, «Ингосстрах» предлагает своим клиентам подписку «Инго здоровье» за 490 рублей в месяц. Эта услуга открывает застрахованным доступ к телемедицине, а также возможность лично обращаться к врачам частных медцентров и сдавать анализы со скидкой 20% и отсрочкой платежа на два месяца.
Налоговый вычет
Купив полис ДМС, вы можете вернуть 13% от его стоимости при условии, что вы резидент РФ, платите налоги и купили страховку для себя, супруга, ребенка или родителей. Если же полис ДМС был выдан на работе, то вернуть налог можно, если из вашей зарплаты удержали часть или всю стоимость страховки. Однако следует иметь в виду, что существует лимит расходов — 120 000 рублей в год, с которого можно вернуть 13%. В лимит, помимо ДМС, включаются и другие социальные вычеты: на лечение, обучение, пенсионные взносы и страхование жизни.
Вы купили в 2023 году ДМС за 50 000 рублей, а также оплатили обучение в вузе в размере 100 000 рублей. Общая сумма расходов составила 150 000 рублей, что выше лимита, поэтому в 2024-м вы сможете вернуть налог только со 120 000 рублей – 15 600 рублей.
Для получения вычета в налоговую нужно будет предоставить страховой полис, лицензию страховой компании, справку 2НДФЛ с работы за год, в котором оплачен полис, а также чек о его покупке.
Вы знали, что, работая в Тинькофф, можно стать его совладельцем? Вот главные особенности программы
Компании по-разному поощряют сотрудников: одни предлагают бонусы и тринадцатую зарплату, а другие дают работникам возможность получить долю в бизнесе. В Тинькофф есть и премии, и бонусы, а еще любой сотрудник может стать совладельцем компании. Вот как устроена эта программа.
Получить акции Тинькофф может любой сотрудник
Во всем мире давно используют систему опционов. Например, в начале 1980-х она появилась в Apple и General Electric, а в 1990-х с ее помощью поощряли сотрудников 82% компаний из списка S&P 500. Опцион устроен так: его владелец может купить акции компании по заранее определенной цене, а позже — на них заработать (за счет дивидендов или продажи акций). В плюсе и компании — они мотивируют сотрудников, а еще таким образом могут сэкономить на зарплатах (обычно так поступают в стартапах, которые пока не могут обеспечить сотрудникам рыночные условия, но рассчитывают на успех в будущем).
Обычно такое вознаграждение получают топ-менеджеры, но в Тинькофф программа устроена по-другому. Сотрудникам компании предлагают не опционы, а сразу акции — они публично торгуются на Лондонской фондовой бирже. При этом программа распространяется не только на руководство компании, но и на сотрудников других уровней: например, на талантливых разработчиков, аналитиков, юристов, пиарщиков, маркетологов. Сегодня в числе акционеров Тинькофф — около сотни сотрудников. Всего под их управлением находятся акции на 176 миллионов долларов, при этом за последние четыре года курс акций и, как результат, состояние совладельцев выросли в шесть раз .
Это партнерство win-win, то есть в выигрыше остаются все
Во многих организациях хороших сотрудников поощряют премиями. При этом выдача акций помогает создать партнерство win-win: когда у сотрудника есть доля в компании, у него появляется личная заинтересованность в ее успехе. Это значит, что у него есть больше мотивации раскрыть собственные таланты и лучше решать рабочие задачи и двигаться по карьерной лестнице. При этом сам бизнес тоже в плюсе. Во-первых, сотрудники начинают мыслить стратегически и относиться к бизнесу как к своему: каждый прорыв приводит к увеличению стоимости пакета акций, а значит, и дохода. А во-вторых, с такой системой вознаграждения меньше рисков, что сотрудник захочет уйти к конкурентам, а вовлеченность, наоборот, больше.
Будущих акционеров отбирают по результатам их работы
Сегодня для поощрения сотрудников зарезервировано больше пяти процентов акций Тинькофф. Когда в программе появляются свободные слоты, вице-президенты готовят списки кандидатов и отправляют их председателю совета директоров. Вместе с HR-директором он анализирует и сравнивает достижения сотрудников, а после — составляет короткий список потенциальных совладельцев. Финальное решение об участии в программе работников принимает основатель банка Олег Тиньков. Обычно при отборе кандидатов обращают внимание на то, насколько сотрудник проявил себя (например, сделал заметный проект, который повысил эффективность компании), а еще на лояльность к бренду и заинтересованность в развитии всего бизнеса, а не только достижении личных KPI.
Взгляните сами на новых акционеров
Большинство совладельцев Тинькофф изначально приходили в компанию на стажировку или занимали младшие позиции, но, успешно запустив новые продукты или наладив бизнес-процессы, смогли получить акции компании. Посмотрите короткий видеоролик о совладельцах Тинькофф:
А вот что еще
Тинькофф предлагает своим сотрудникам много дополнительных бонусов. Вот некоторые из них:
Зарплата выше рынка. Некоторые организации, которые предлагают сотрудникам в качестве вознаграждения опционы или акции, компенсируют вознаграждение невысокими зарплатами, — например, предлагают долю в компании и оклад ниже рыночного. При этом в Тинькофф зарплаты, наоборот, выше рынка, а акции — это дополнительный бонус.
Компенсация за обучение на курсах английского. Система работает так: сотрудник полгода изучает язык, а после — сдает тест. Если за это время его уровень поднялся на ступень, он получает 60 тысяч рублей компенсации. При этом учиться можно как угодно: в языковой школе, с репетитором или по самоучителям дома.
Нет типичных для банка формальных требований. Например, в Тинькофф нет никакого дресс-кода или запретов на татуировки. Кроме того, здесь горизонтальная структура — к любому топ-менеджеру можно без записи зайти в любой момент, а часть из них работает в общем опенспейсе.
Внутренний мини-MBA. У Тинькофф есть образовательная программа, которая позволяет руководителям разного уровня развить бизнес-мышление, научиться эффективно управлять коллективом, а еще — разобраться в нюансах бухгалтерии и юриспруденции.
Бесплатная еда и спортзал прямо в офисе. В Тинькофф есть своя кухня и спортзал с сауной — и для сотрудников все бесплатно.
Поездки на La Datcha. La Datcha — личный бизнес Олега Тинькова, не связанный с банком. Это несколько домов на курортах по всему миру, в которых Олег Тиньков отдыхает сам, а в свободное время — сдает. Несколько раз в год в компании организуются поездки на La Datcha для ярко проявивших себя сотрудников, при этом платить за перелет, проживание и питание не нужно.
Кроме того, у всех сотрудников Тинькофф есть ДМС со стоматологией, бонусы по всем продуктам банка, компенсация парковки и скидки от партнеров компании. У большинства сотрудников — отпуск на три дня дольше, чем обычно в российских компаниях.
Как грамотно пользоваться корпоративным ДМС
Корпоративный ДМС не означает, что у вас будет доступ к любым услугам частных клиник.
Программу добровольного медицинского страхования для сотрудников выбирает работодатель. Бывает, что сумма страховки совсем небольшая, тогда не всегда получится бесплатно получить нужное лечение, или в программу страхования включены только базовые услуги — и многое по полису будет недоступно.
Я десять лет работала в сфере ДМС: была специалистом пульта экстренной медицинской помощи, врачом-куратором и руководителем отдела обслуживания по ДМС сотрудников крупной компании. Расскажу, что стоит учесть, чтобы не попасть в ситуацию, когда ожидания от корпоративного медицинского страхования не совпадают с реальностью.
Что такое корпоративный ДМС
ДМС от компании — это медицинская страховка, которую оформляет работодатель для сотрудника как часть трудового договора.
От обязательного медицинского страхования корпоративный ДМС отличается тем, что работодатель сам выбирает, какие услуги будут включены в обслуживание. Никто не обязывает его оплачивать какую-то медицинскую помощь для работников — это добровольное страхование. Поэтому в программу ДМС могут входить разные виды медицинской помощи: от обычных консультаций в поликлиниках до госпитализации. Например, бывают полные программы страхования со множеством опций, а бывают базовые, в которые входит тот же перечень услуг, что и по обычному ОМС.
Для сотрудника вся система работает так: есть список медицинских услуг, которые можно получить по полису, когда к этому есть показания. Они перечислены в программе страхования. Если вы обращаетесь за такими медицинскими услугами, то ничего не платите: все расходы несет страховая компания, а ей за вашу страховку заплатил работодатель. Однако если услуга в вашу программу страхования не входит, в клинике вам скажут об этом, придется заплатить самостоятельно. У врачей, как правило, есть доступ к списку услуг, которые вам положены. Еще они всегда могут связаться с представителем страховой компании и уточнить информацию по вашим назначениям.
Отличается ли отношение врачей, принимающих по ОМС и ДМС
Обслуживание пациента по ДМС обычно ничем не отличается от обслуживания по ОМС. И там, и там врач должен грамотно обследовать человека и назначить лечение. Разница может быть в том, что в ДМС часто входят частные и ведомственные клиники, а в них выше уровень сервиса. Кроме того, клиника и врач заинтересованы, чтобы пациент получил нужные медицинские услуги. Это значит, что не будет проблем с получением каких-либо процедур или направлений.
Перед тем как назначить лечение или диагностику, врачу надо удостовериться, что все нужные услуги входят в страховку. Бывает, приходится звонить в страховую компанию и согласовывать назначения с ее врачом-экспертом, иногда это занимает много времени.
Как правильно пользоваться ДМС от компании
Получить полис страхования. Полис ДМС может быть электронным, бумажным и в виде пластиковой карточки. В каком виде его выдадут вам, определяет страховая компания. Многие до сих пор делают полисы только в виде пластиковых карточек или на бумаге, как старые полисы ОМС. В этом случае полис должен быть на руках при каждом визите в клинику.
Если полис электронный, то перед первым визитом в клинику его лучше распечатать — на случай, если страховая компания не успела передать туда ваши данные. Потом такой полис уже можно не приносить с собой.
В полисе надо обязательно проверить правильность заполнения, то есть верно ли указаны ваши ФИО. Самостоятельно поправить в нем данные не получится, это может сделать только страховая компания по просьбе работодателя: только он может направить запрос, чтобы скорректировать их.
Если вы нашли в полисе ошибки, сразу сообщите об этом работодателю. Это важно: если в клиники, где вы будете лечиться по договору ДМС, направят ошибочные данные, вам могут отказать в приеме.
Изучить программу страхования. Виды медицинской помощи и конкретные услуги, которые положены вам по ДМС, а также клиники, куда можно обратиться, перечислены в программе страхования. В ней же есть список исключений, которые полис не покрывает.
Работодатель может предоставить программу страхования в бумажном или электронном виде вместе с полисом. Бывает, что на руки сотруднику выдают не полный текст программы, а так называемую памятку с кратким перечнем услуг — выжимку из программы. Ее страховая компания составляет по просьбе работодателя.
Если по памятке непонятно, что входит в ДМС, можно запросить приложение к договору с полным описанием программы в отделе кадров либо позвонить в страховую компанию и уточнить, что вам положено по полису.
Выяснить, как записываться в клиники. До того как воспользоваться полисом в первый раз, нужно уточнить, как вам придется взаимодействовать с клиниками. Если этот момент не прописан в программе страхования — а такое часто бывает, — то узнать эту информацию можно в страховой компании.
Бывает, что запись в клинику возможна только после согласования со страховой компанией. Тогда, чтобы попасть к врачу, надо позвонить в страховую компанию и объяснить ситуацию, после чего представитель компании определит, какие услуги вам нужны и куда за ними обращаться. Затем страховая компания отправит в клинику гарантийное письмо — обязательство о том, что она оплатит услуги, перечисленные в нем. Это занимает в среднем 10—15 минут. Получать гарантийное письмо на руки не нужно: компания всегда сама отправляет его в клинику, а оператор обычно сам записывает на прием к нужному врачу на удобное вам время.
Часто алгоритм проще: вы можете сразу обращаться в клинику, не уведомляя страховую компанию. То есть записываться на прием к нужному врачу как обычно — через регистратуру или другим способом. Клиника потом сама передает информацию о тех услугах, которые вам оказаны, в страховую компанию, вам ничего делать не надо.
Получить направление врача на любое обследование или лечение. По корпоративному ДМС можно получить только те услуги, которые назначил врач. То есть если у вас возникли какие-то проблемы, сначала надо записаться к профильному врачу, а потом уже делать анализы и проходить обследования по его направлению. То, что вы решили пройти самостоятельно, страховая компания не оплатит.
Например, у вас заболела спина и вы пошли на МРТ сами, без направления доктора. В этом случае платить придется самостоятельно: даже если в программе страхования такое исследование есть, страховая компания его не согласует и в клинике потребуют деньги с вас.
Стоит проверить, какую информацию страховая компания передала в клиники
Прикрепление к клинике. Страховая компания направляет в клиники списки сотрудников компании-клиента, которым положено обслуживание по ДМС. До первого визита нужно проверить, прикрепили ли вас к клинике. Во время первой записи, особенно если вы только что получили полис, стоит уточнить в регистратуре, есть ли вы в списках. Обработка информации в клинике может занять некоторое время — иногда несколько дней. Тогда клиника будет запрашивать у страховой гарантийное письмо на ваше обслуживание, пока данные не внесут в базу. Поэтому, если случай не экстренный, проще немного подождать, либо можно самостоятельно попросить страховую компанию направить в клинику гарантийное письмо с обязательством оплатить услуги.
Программа страхования для клиник. Страховая компания направляет страховую программу с перечислением услуг в те клиники, куда вы можете обращаться по полису ДМС. Иногда туда может быть передана не ваша текущая программа, а типовая — бывает, что в них есть значительные различия. Если вы уверены, что какие-то процедуры, обследования или консультации положены по вашему полису, а в клинике говорят обратное, лучше сразу перепроверить: позвонить в страховую компанию самостоятельно или попросить сделать это представителя клиники.
Если вы оплатите услугу, которая была положена по полису ДМС, деньги вернуть можно. Однако потребуется гарантийное письмо от страховой компании, заявление на имя главного врача о возврате денег и чеки, подтверждающие самостоятельную оплату.
Что обычно положено по корпоративному ДМС
В любой программе страхования есть определение страхового случая, то есть события, которое страховая компания должна оплатить. Каждая страховая компания сама определяет, что будет страховым случаем. То, что к нему не относится, придется оплатить за свой счет. Если вы будете сдавать анализы или делать обследования, не указанные в программе страхования, или лечить заболевание из списка исключений, страховая компания, скорее всего, за это платить не будет.
Полис ДМС обычно подразумевает, что вы можете обратиться за медицинской помощью тогда, когда есть жалобы на состояние здоровья: произошла травма, обострилась хроническая болезнь или развилось какое-то острое состояние. То есть пройти профилактический осмотр или диспансеризацию по нему не получится.
Иногда работодатель заключает со страховой компанией дополнительное соглашение на профосмотры и скрининги для сотрудников. В этом случае есть строгий перечень услуг, которые можно получить только в клинике, указанной в соглашении.
Добавить в свою программу страхования новые медицинские услуги или другие медицинские организации можно, если работодатель предоставляет такую возможность. То есть в договор корпоративного медицинского страхования должны быть включены дополнительные опции, на которые страховку можно расширить за ваш счет. Иногда в договоре даже может быть возможность добавить в корпоративный ДМС родственника, например ребенка.
Все подробности о расширении страховки можно уточнить в отделе кадров: вам расскажут, можно ли получить нужную опцию, как оформить заявление и сколько это стоит. Все документы работодатель передает в страховую компанию сам.
Если возможности расширить полис нет, улучшить условия страхования по корпоративному ДМС за свой счет не получится. Страховая компания не может заключать дополнительные соглашения с вами как с физлицом и добавлять услуги в корпоративную программу страхования без ведома работодателя. В такой ситуации вы можете только купить новый собственный полис ДМС.
В программах страхования есть пункт об амбулаторно-поликлинической помощи — это обычная медицинская помощь в клинике, когда вы приходите к нужному врачу на консультацию и получаете назначения. В программе страхования перечислены специализации врачей, к которым можно обращаться, а также обследования и процедуры, которые вам положены, если есть показания.
Амбулаторно-поликлиническую помощь по ДМС оказывают по определенной схеме. Например, у вас заболело ухо — это будет страховой случай, острое заболевание. Вы можете обратиться к отоларингологу в поликлинику, которая входит в программу страхования. Врач назначает обследование, например общий анализ крови, и лечение, например продувание слуховых труб.
в среднем стоит один прием врача в частных клиниках Москвы
Все назначения врача должна одобрить страховая компания. Врач может связаться с ней для уточнения назначений во время приема, если процедуры и анализы можно сделать сразу. Бывает так, что назначения будут сделаны в другой день: например, вам нужен рентген, а запись есть только через два дня. Тогда врач может передать заявку в электронном виде или по телефону не сразу, а после вашего визита. В этом случае с вами свяжутся позже и сообщат о решении страховой компании.
После лечения вы еще раз приходите на осмотр к врачу. Если все хорошо, он закрывает больничный лист. А если нужны еще процедуры или обследования и наблюдение продолжается, то новые медицинские услуги врач опять согласует со страховой компанией.
Немного другая ситуация с травмами. Травмпункты работают исключительно по ОМС, договоров со страховыми компаниями на обслуживание по ДМС у них нет. Однако по корпоративной страховке можно попасть на консультацию к травматологу либо вызвать скорую, чтобы она отвезла в стационар с травматологическим отделением, если травма тяжелая и это входит в условия программы.
Иногда в программу страхования входят не только обычные поликлиники и частные клиники, но и специализированные медицинские организации, например научно-исследовательские институты или медцентры узкого профиля. Чтобы попасть в такую клинику, нужно получить подтверждение, что в обычной проблему решить невозможно, то есть посетить врача нужной специализации и взять у него направление. В направлении должна быть прописана цель консультации в специализированной клинике, например решение вопроса о дальнейшей тактике лечения. Этого будет достаточно для страховой компании.
В программу страхования может входить скорая и неотложная помощь. Стандартный список услуг: осмотр врача и экстренная помощь на дому, а при необходимости — транспортировка в стационар. Чтобы вызвать бригаду скорой или неотложной помощи, нужно позвонить в страховую компанию по номеру телефона, указанному на полисе ДМС. Он работает круглосуточно.
в среднем стоит вызов скорой для помощи на дому в Москве. Если понадобятся процедуры или анализы, придется оплатить их отдельно
В программе обычно прописывают территориальные границы, в пределах которых может быть оказана такая помощь: например, «в пределах административной границы города» или «в пределах 30 км за Мкадом». Если вы находитесь дальше указанного радиуса, страховая компания может предложить оплатить дополнительный километраж за свой счет по тарифам коммерческой скорой.
Например, по договору страховая компания обязана оплатить вызов в пределах 30 км за Мкадом, а вы находитесь за 32 км. Значит, эти два километра надо будет оплатить коммерческой станции скорой помощи, откуда направили бригаду. Страховая компания передает информацию о расценках, а вы можете согласиться или отказаться. Если такой вариант не подходит, придется вызвать скорую помощь по ОМС.
Если сотрудник страховой компании принимает вызов и направляет бригаду, значит, выезд согласован и будет оплачен, независимо от того, чем он закончился: госпитализацией или помощью на месте. Обычно, если по полису вам положена скорая и неотложная помощь, сотрудник страховой не будет разбираться в ситуации и отправит бригаду, основываясь только на вашей просьбе.
Однако иногда в программе страхования отдельно прописаны показания к скорой и неотложной помощи — тогда сотрудник учитывает их, когда принимает решение. Это, например, могут быть травмы и ожоги, любые острые боли, нарушение сознания, удушье, внезапная потеря зрения, сильное повышение давления с тошнотой и головокружением или другие проявления состояний, опасных для жизни.
По регламенту время, за которое коммерческая бригада скорой помощи должна до вас доехать, составляет в среднем 40 минут — может быть быстрее, но может быть и дольше в зависимости от загруженности. О том, сколько придется ждать, вам должен сказать представитель страховой компании.
Если есть реальная угроза вашей жизни, то кроме вызова бригады скорой медицинской помощи по ДМС стоит продублировать вызов в городскую скорую по номерам 103 или 112. У такой скорой регламентированное время доезда быстрее — до 15 минут. Эта рекомендация обычно прописана в программе страхования, также представитель компании может сам попросить вас так сделать, если симптомы кажутся угрожающими.
Экстренная госпитализация. Она нужна при острых состояниях или травмах, которые могут быть связаны с угрозой жизни. Обычно решение о ней принимает врач скорой помощи. Обычная скорая помощь может запрашивать место для экстренной госпитализации только в стационарах по ОМС. Если вы хотите госпитализироваться по полису ДМС, придется дождаться коммерческой скорой помощи.
в среднем стоит вызов коммерческой скорой для транспортировки в стационар в Москве
При этом в стационарах по ДМС может не оказаться свободных мест. Тогда вас транспортируют в медицинскую организацию по ОМС, а как только освободится место, переведут в стационар по ДМС. Куда вас повезут, будет понятно на месте: если врач скорой считает, что нужна госпитализация, он звонит в страховую компанию, ее сотрудник обзванивает стационары и уточняет, есть ли возможность вас принять. Затем представитель страховой звонит врачу и сообщает результат, после чего бригада скорой помощи везет вас туда, где точно есть место.
При экстренной госпитализации страховая компания ориентируется на предварительный диагноз, который ставит врач скорой помощи:
- если диагноз страховой, то есть не входит в список исключений, полис покроет все необходимые расходы: размещение в палате определенного класса, обследование, медикаменты, операции, консультации врачей, питание;
- если диагноз входит в список исключений из программы, страховая компания откажет в госпитализации по ДМС. Однако транспортировку в стационар по ОМС, скорее всего, согласует, и оплачивать ее не придется.
Изредка бывают случаи, когда предварительный диагноз страховой, а клинический диагноз, который ставит врач в стационаре по ДМС, оказывается исключением из программы. В такой ситуации страховая компания откажет в дальнейшем финансировании, несмотря на то, что вас уже госпитализировали. Если стационар, в котором вы оказались, работает как по ДМС, так и по ОМС, скорее всего, вас переведут на обслуживание по ОМС.
В другом случае остается два варианта: продолжать лечение за свой счет или выписаться и лечь в другой стационар по ОМС. Когда ситуация тяжелая, выписаться сам человек не может, его обычно транспортируют в стационар по ОМС. Если транспортировать невозможно, вопрос каждый раз решается индивидуально, но есть риск, что придется оплачивать медицинские услуги.
Такие ситуации возникают редко: обычно речь идет о сложных диагнозах, которые трудно установить, и спрогнозировать исход такой болезни непросто. Когда дело касается рутинной медицинской помощи, например банального аппендицита, то все понятно сразу: входит диагноз в программу страхования или не входит.
Плановая госпитализация. Здесь понадобится письменное заключение врача поликлиники с указанием диагноза и цели стационарного лечения. Если диагноз страховой, вас направят на консультацию в один из профильных стационаров, предусмотренных программой ДМС. Если нет — страховая откажет в дальнейшем обследовании и лечении, надо будет обращаться в стационар по ОМС.
в среднем стоит один койко-день в частных стационарах Москвы
После консультации врач стационара назначит дату госпитализации и направит на анализы и обследования. Пройти диагностику можно в любой клинике, предусмотренной программой. Если вы хотите лечь в стационар по ОМС — например, раньше там уже лечились, нравятся врачи, а в ДМС эта клиника не входит, — тогда предварительное обследование можно сделать по ДМС. Но только при условии, что диагноз страховой, а в вашу программу страхования входит плановая госпитализация.
Что страховая компания не оплатит или оплатит только частично
Сложные для лечения заболевания. Обычно это болезни, требующие постоянного наблюдения и контроля даже без обострений. Либо те, что приходится лечить всю жизнь. Лечение таких заболеваний дорого обходится, страховщики редко его оплачивают.
Чаще всего к ним относят:
- онкологические заболевания;
- врожденные и наследственные заболевания;
- системные заболевания соединительной ткани, например ревматоидный артрит или системную красную волчанку;
- демиелинизирующие заболевания, например рассеянный склероз;
- сахарный диабет;
- хроническую почечную и печеночную недостаточность;
- психические расстройства;
- особо опасные инфекции, например чуму, холеру, сибирскую язву;
- туберкулез;
- венерические заболевания и ВИЧ-инфекцию ;
- мужское и женское бесплодие.
Коронавирусная инфекция сначала также не входила в ДМС, однако сейчас страховые компании начали добавлять обследование на COVID-19 в свои страховки.
Если заболевание, которое не входит в полис, только подозревается, страховая компания будет оплачивать медицинские услуги до подтверждения диагноза. Например, при подозрении на онкологию страховая компания не может отказать в обслуживании до результатов гистологического исследования — этот анализ уточняет диагноз. После того как онкологический диагноз подтвердится, страхования компания прекратит финансирование только по этому конкретному заболеванию. Если потребуется медицинская помощь по любому другому поводу, она должна быть оказана по ДМС.
Дорогостоящая диагностика и аппаратное лечение. Так, МРТ или КТ всего тела по ДМС пройти не получится, несмотря на то, что большинством страховых программ такая диагностика предусмотрена. Тут есть определенные ограничения:
- по количеству исследований, например не более двух за срок действия договора ДМС;
- по количеству исследуемых отделов тела, например не более отдела за раз.
Еще полис ДМС не покрывает расходы на генетические исследования, а также любые исследования, связанные с вопросами планирования семьи и подготовки к ЭКО.
Корпоративной страховкой, как правило, не предусмотрено дорогостоящее аппаратное лечение и профилактика с помощью любых аппаратов. Например, кинезиотерапия на медицинских тренажерах для реабилитации после травм или инсультов. Аппаратные методики могут использоваться и в других областях, например в офтальмологии для лечения астигматизма. В любом случае они не будут входить в ДМС.
А вот обычная физиотерапия по полису, как правило, положена: по страховке можно пройти курс электро-, свето-, тепло-, лазеро- или магнитотерапии. Иногда предусмотрены даже курсы лечебного массажа, ЛФК, мануальной терапии. Правда, эффективность мануальной терапии и физиотерапии достоверно не доказана.
Стоматология. Ее работодатели предоставляют довольно редко из-за высокой стоимости услуг. Если стоматологическая помощь и предусмотрена программой, то разрешенных манипуляций в ней, как правило, меньше, чем исключений.
В большинстве программ есть ограничения по лечению кариозных зубов, как количественные — например, не более пяти зубов за срок действия договора ДМС, — так и качественные. Например, ДМС работает только при разрушении коронковой части зуба не более чем на 50%.
Удаление зубов при острой боли входит в большинство программ ДМС по стоматологии, но и здесь есть исключения: если требуется сложное удаление зуба мудрости — например, он не прорезался и находится внутри десны или неправильно размещен, — то страховая компания может отказать даже при острой боли. Такие состояния считаются врожденными аномалиями развития, а они в ДМС не входят.
Еще программами ДМС не предусмотрены ортодонтическая и ортопедическая помощь — то есть по полису нельзя установить брекеты, зубные импланты или протезы — и эстетическая стоматология. Например, отбелить зубы или убрать любой косметический дефект эмали по полису ДМС тоже не получится.
Пластическая хирургия и эстетические процедуры. По полису ДМС нельзя провести диагностику и лечение с косметической целью или чтобы улучшить психологическое состояние. Так, не получится увеличить грудь или сделать инъекции ботулотоксина.
Однако в программах встречается оговорка о пластических операциях, необходимость которых обоснована. К ним, как правило, относят пластику после тяжелых травм, например после ДТП, наступивших в течение срока действия договора. В этом случае следует связаться со страховой компанией и уточнить, как можно согласовать лечение.
Еще в программы страхования не входят лечение заболеваний волос и удаление мозолей, бородавок, папиллом, родинок. Но если родинка травмирована или значительно увеличилась в размерах, то есть появились не косметические, а медицинские показания к ее удалению, страховая компания может пойти навстречу, если случай не указан в исключениях из программы.
Ведение беременности и родовспоможение. Его иногда предоставляют по дополнительному соглашению между работодателем и страховой компанией. Как правило, полис предусматривает только нормально протекающую беременность, а не осложнения или заболевания. Поэтому дородовое ведение будет включать обслуживание на поликлиническом уровне: консультации специалистов, анализы, плановые скрининги. Если же потребуется госпитализация, например в отделение патологии беременных, ложиться, скорее всего, придется в стационар по ОМС.
Программа по родовспоможению, как правило, включает и естественные роды, и кесарево сечение, если оно потребуется. А вот на партнерские роды рассчитывать не стоит: в программы страхования они практически никогда не входят.
Альтернативная медицина и диагностика. Страховые компании обычно руководствуются принципами доказательной медицины, поэтому по полису ДМС не удастся пройти нетрадиционную диагностику вроде иридодиагностики или лечение, например гомеопатию, фитотерапию, гирудотерапию, акупунктуру и другое. Лечение, которое относят к экспериментальному или исследовательскому, тоже не входит в программу страхования.
Расходные материалы. К ним, например, относят хирургические сетки, применяемые при грыжесечении, коронарные стенты для кардиохирургии, металлоконструкции для фиксации переломов, эндопротезы тазобедренных суставов — то, что используют во время различных операций, в том числе высокотехнологичных. Если такая операция нужна в плановом порядке и она входит в программу страхования, вы оплачиваете расходный материал, а страховая компания — само лечение. Расходники стоят дорого, и работодатели стараются не вносить их в страховку. Исключение: если есть дополнительное соглашение, которое работодатель оплачивает отдельно от договора.
Еще расходные материалы могут входить в ДМС при состояниях, угрожающих жизни, — например, установка стентов при инфаркте, если это прописано в программе страхования.
Бывает, что в исключения выносят и названия оперативных вмешательств: например, эндопротезирование тазобедренного сустава. При такой формулировке на ваши плечи ляжет оплата не только расходных материалов, но и всей госпитализации в частной клинике.
Представители страховой компании должны заранее предупреждать о таких исключениях и предлагать другие варианты решения проблемы: например, получить квоту на высокотехнологичную медицинскую помощь по ОМС. То есть после того, как страховая компания получит на согласование направление на госпитализацию, ее представитель должен связаться с вами и объяснить ситуацию.
Что делать, если непонятно, положена вам по ДМС медицинская услуга или нет
Иногда врачи назначают медицинские услуги, не прописанные в программе страхования ни в качестве разрешенных, ни в качестве исключений, при этом они вам нужны, чтобы поставить точный диагноз или вылечить заболевание. Здесь страховая компания может пойти навстречу и согласовать такую услугу, но от вас могут потребоваться дополнительные действия.
Обычно все назначения со страховой компанией согласует врач. Но в спорных случаях вы можете согласовать медицинскую услугу и самостоятельно. Сначала врач все равно позвонит в страховую компанию, объяснит ситуацию, оценит альтернативные варианты, которые ему предложат вместо нужного назначения. Если они не подходят, страховая компания запросит скан заключения с обоснованием назначений для детального разбора ситуации. Врач отдаст его вам на руки.
После визита к врачу вам надо будет составить письменное обращение в страховую компанию с запросом на оказание нужной услуги. Это можно сделать на официальном сайте страховой компании либо позвонить в страховую компанию и уточнить адрес электронной почты, на который можно направить запрос.
К запросу приложите скан заключения врача, в котором он обосновал выбор тактики лечения или диагностики. В течение нескольких дней с вами свяжется представитель страховой компании и сообщит, готова ли компания оказать услугу по полису ДМС.
Если страховая компания не предлагает альтернативных вариантов из страховой программы и отказывает без объяснений, можно направить претензию к ней — также через сайт или по электронной почте. Ее детально изучат в отделе медицинской экспертизы, после чего ответственный врач-эксперт направит вам официальный письменный ответ. Если вы с ним не согласны, можно обратиться за независимой экспертизой, а потом в суд. Однако в моей практике до суда дело ни разу не доходило: эксперты страховой компании стараются найти общий язык с клиентами и решать проблемы так, чтобы обе стороны были довольны.
Тинькофф ДМС (добровольное медицинское страхование)
Страховая компания Тинькофф оказывает услуги по добровольному медицинскому страхованию физических лиц. Предложением могут воспользоваться граждане и организации, – корпоративные клиенты. Подробнее о ДМС Тинькофф страхование будет рассказано на финансовом портале Бробанк.ру.
Условия ДМС от компании Тинькофф страхование
Суть предложения заключается в страховании жизни и здоровья физических лиц. В отличие от обязательного страхования, данный вид является платным. Граждане пользуются услугами по желанию, – они не имеют обязательного характера.
- Условия ДМС от компании Тинькофф страхование
- Виды страховых рисков по ДМС от Тинькофф
- Какие риски не покрывает страховка
- Как оформить полис ДМС в Тинькофф
- Документы для получения возмещения
- Действия застрахованного при наступлении страхового случая

Полис покрывает большинство распространенных страховых рисков. При оформлении клиенты самостоятельно подбирают случаи, при наступлении которых им будет полагаться возмещение. При этом в компании можно оформить полис с базовым набором страховых случаев.
Виды страховых рисков по ДМС от Тинькофф
Каких-либо инновационных предложений компания Тинькофф в этом направлении не делает. Все совершенно стандартно. Граждане могут застраховать здоровье и жизнь, как для себя, так и для своих близких. Страховой полис покрывает следующие риски:
- Взрывы, удары током, удары молнии, и любые другие воздействия, причиняющие вред здоровью страхователя.
- Острые отравления – пищевые или отравления химическими веществами.
- Воздействие высоких или низких температур – различные виды горячих и холодных ожогов.
- События с участием третьих лиц – нападение злоумышленников, наезд автотранспорта, противоправные действия третьих лиц.
- Нападения животных – любые факторы, причиняющие вред здоровью страхователя.
- Неправильные действия медицинских работников – все виды так называемых врачебных ошибок.
Список исчерпывающий. Это максимально общие случаи, которые в совокупности охватывают практически все неблагоприятные обстоятельства, которые могут нанести вред здоровью человека. Эти же неблагоприятные обстоятельства представляют большой риск для жизни страхователя.
Какие риски не покрывает страховка
Полис Тинькофф страхования не распространяется на случаи покрытия профессиональных рисков. Так же страховка не оформляется гражданами, которые в силу личных интересов подвергают свои жизнь и здоровье опасности.
В первом случае речь идет о гражданах, трудовая деятельность которых предполагает риски получения травмы или наступления смерти. В эту категорию попадают промышленные альпинисты, инструкторы по экстремальным видам спорта, каскадеры, и так далее.

Вторая группа лиц, которым не выдается страховка – экстремалы и любители опасных видов развлечений. Фактически, получить страховку они могут, но при намеренном повышении риска получения травмы, на возмещение рассчитывать не стоит.
Яркий пример: человек, оформивший полис, сломал руку при прыжке с большой высоты в воду. Факт получения травмы имеется, но такой случай не будет признан страховым, так как повреждение вызвано намеренными действиями страхователя. А страховка предполагает получение возмещения по событиям, которые страхователь не смог предотвратить или предвидеть.
Как оформить полис ДМС в Тинькофф
- На сайте страховой компании заполнить форму с личными данными и контактами для связи.
- Настроить параметры страхового полиса – указать срок, дату начала действия полиса, добавить дополнительных застрахованных лиц.
- Рассчитать предварительную стоимость полиса – на сайте имеется соответствующий функционал, позволяющий узнавать стоимость страховки заранее.
Если цена устроит потенциального страхователя, он принимается за итоговое оформление страхового полиса. Для этого заполняется форма с личными и паспортными данными, указывается город и адрес постоянного / фактического проживания.
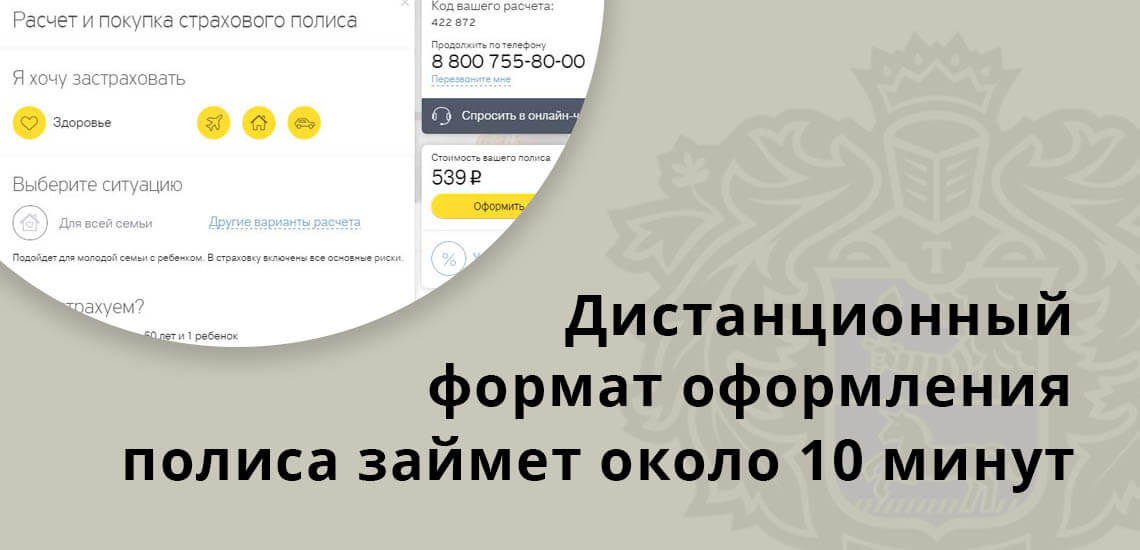
Оплачивается полис с любой банковской карты (дебетовой или кредитной) или с банковского счета. После оплаты, в течение нескольких минут готовый электронный документ высылается застрахованному лицу на электронную почту. При желании страхователь может его распечатать, – распечатанный электронный документ имеет полную юридическую силу.
При оформлении полиса в оффлайн режиме, с посещением страховой компании, у клиента уйдет минимум полчаса на всю процедуру. В случае с ДИМ от компании Тинькофф страхование процесс получения страховки занимает не более 10 минут.
Документы для получения возмещения
При наступлении страхового случая, клиент или его законный представитель может обратиться в компанию для получения положенного денежного возмещения. Компания Тинькофф работает по всей территории РФ, но у нее нет собственных офисов и представительств.
Отличительной особенностью деятельности компании является полностью дистанционное взаимодействие с клиентами. Это правило распространяется и на выплату возмещения клиентам: последним достаточно предоставить подтверждение наступления страхового случая.
- История болезни.
- Справка с медицинского учреждения.
- Свидетельство о смерти.
По конкретному случаю компания-страховщик может запросить дополнительные документы и данные. На проведение анализа наступившего страхового случая, а также для подтверждения информации по факту, компании потребуется время. Срок выплаты возмещения прописывается в договоре. Договор оформления полиса высылается застрахованному лицу на почту.
Помимо документов, подтверждающих факт наступления страхового случая, для получения возмещения клиент обязан подтвердить свою личность. Если в интересах застрахованного лица действует законный представитель, в адрес компании-страховщика направляется электронная копия нотариально заверенной доверенности. Наследники застрахованного лица прикрепляют к доверенности и свидетельство о праве на наследство.
Действия застрахованного при наступлении страхового случая
Если с клиентом произошло событие, указанное в программе страхования, первое, что он должен сделать, – обратиться к врачу. После получения медицинской помощи, клиент связывается со страховой компанией. Обратиться по почте, телефону или через приложение нужно в течение 30 календарных дней с момента наступления страхового случая.
Срок обращения имеет важное значение. В случае его несоблюдения, компания-страховщик получает право на отказ в выплате возмещения. После получения от застрахованного лица, Тинькофф страхование проводит проверку, – стандартная процедура на случай выявления страхового мошенничества со стороны клиента или третьих лиц.
Максимальный срок проведения проверки и расчета окончательного размера выплаты – 15 календарных дней с момента получения документов от клиента. При нарушении компанией срока выплат возмещения, клиент имеет право заявить на увеличение суммы за счет начисления пени и штрафов в соответствии со ст. 395 ГК РФ.