История бренда VISA
Visa — транснациональная компания и международная платежная система. Вместе с Маster Card и China Union Pay составляет тройку мировых лидеров в сфере электронных платежных операций. С 2013 года входит в число 30 крупнейших компаний, формирующих индекс Доу Джонса. Ее секрет успеха в отсутствии диктата из центральной штаб-квартиры и создание условий для реализации креативных идей на месте. Благодаря такому подходу система развивалась стремительно и сегодня представляет собой идеальный, с точки зрения анатомии и философии бизнеса, организм.
Как все начиналось

В 1958 году Bank of America выпустил электронную кредитную карточку для частных лиц и предпринимателей. Популярность новой системы расчета внутри страны неуклонно росла и приобретала статусность. Требовалась сервисная система, которая могла бы сосредоточить в себе все операции с картами. А также предоставляла лицензию другим банкам на право их выпуска. Ею стала организация «Bank of America Serviсe Соrporation».
Однако название содержало наименование самого крупного по тем временам американского банка. А репутация США из-за войны во Вьетнаме сильно пошатнулась. По этой причине новая платежная система не находила поддержки среди деловых кругов в развитых странах мира. Там отдавали предпочтение собственным продуктам.
Именно тогда и появился Ди Хок — ныне легендарная личность, а тогда скромный ассистент вице-президента небольшого банка в Сиэтле. Его неожиданные идеи не всеми воспринимались как реальные, но именно они привели к успеху платежной системы, которой теперь пользуется весь мир. И эта страница — самая интересная в истории Visa.
Ди Хок — философ и ценитель книг
В студенческие годы Ди Хок изучал и философию, и бизнес. Он считал, что все системы, построенные по типу иерархичной пирамиды, неминуемо ведут к регрессу. И предложил создать сеть с совершенно иной структурой: открытой для всех участников, с коллективным принятием решений.
Как пример он привел самую идеальную из существующих систем — человеческое тело. В нем нет доминантного органа, все одинаково важны. Без вмешательств извне организм мог бы существовать бесконечно долго. Хок предположил и был прав, что если конкурирующие за клиента банки объединить в одну сеть, то все от этого только выиграют.
Чтобы популяризовать успешный национальный бренд за рубежом, было принято решение изменить название. Оно должно быть коротким, простым для графического изображения, на всех языках звучать одинаково и ни в одном не иметь других значений. Так появилась VISA.
В июле 1976 года системой осуществлена первая транзакция. Сегодня VISA работает в 200 странах. За неделю проводится операций столько, сколько Федеральной банковской системой США за год. Принцип полной свободы в принятии решений на местах оправдал себя. Теперь по нему работают все успешные игроки финансового рынка.
Visa — создатель всемирной универсальной коммерции
Корпорация Visa стала инициатором создания всемирной u-commerce (универсальной коммерции) — системы, которая позволила проводить коммерцию без привязки к месту, времени суток и способу оплаты. Сегодня это привычные расчеты в торговых предприятиях, платежи в терминалах, покупки в интернете, оплата услуг по системе «банк 24».
Как это работает? Когда человек осуществляет оплату, система посылает запрос в банк, который обслуживает платежи в данной сети и дальше в процессинговую компанию. Та делает запрос в банк, выдавший карту, для проверки лицевого счета. Ответ приходит в обратном порядке. Вся эта цепочка операций занимает секунды. А VISA и есть та система, которая объединяет все эти операции.
Конкурент и партнер
80-е годы ознаменованы техническим прорывом в деятельности корпорации. Создана глобальная система банкоматов, разработаны карты со встроенной микросхемой, с возможностью криптографических вычислений, придуманы первые в мире карты предоплаты. Vip-клиенты банков получили элитные карты.
Главный конкурент, и в то же время партнер системы — Маster Card. Отличие между этими платежными системами носят чисто теоретический характер. Системе Visa принадлежит около 29% всех выпущенных в мире платежных карт, Маster Card — 25%. Виза была создана как уникальная система, а Мастер Кард — по готовому лекалу конкурентов.
Скандал с Викиликс
Единственный крупный скандал, который критики могут припомнить компании, связан с Wikileaks и случился он в конце 2010 года. Visa Europe без лишней детализации потребовала расследования деятельности Викиликс и предоставления выводов о законности перечисления через ее систему пожертвований для secret-spilling site. DataСell, ответственная за обеспечение переводов, пригрозила подать в суд на Visa Europe. А активисты «Анонимус» провели атаку, вследствие чего сайт visa.com перестал работать.
За очень короткое время компания, нанятая корпорацией Visa, не нашла ничего противозаконного в осуществлении переводов для Wikileaks. Однако Visa Europe отказывалась возобновлять платежи до окончания собственного расследования. Блокирование продолжалось два с половиной года.
Против такого решения выступил Верховный комиссар ООН по правам человека. А Суд Исландии постановил оштрафовать Visa Europe на 6 тысяч долларов, если на протяжении двух недель пожертвования не будут возвращены Викиликс. Также компания обязана будет ежегодно возмещать оппоненту 2,5 млн долларов. В июле 2013 года решение суда было выполнено и возобновлены платежи через платежный процессор Исландии Valitor.
Присутствие Visa в России
Россия — ключевой регион в зоне действия Visa. Доля в общем объеме финансовых операций составляет 48%. А началась российская история Visa почти 30 лет назад. В 1988 году акционерное общество «Интурист» учредило компанию «Интуристкредиткард».
Деятельность новой организации была связана исключительно с картами Visa. Первыми их получили советские спортсмены, направляющиеся на Олимпиаду-88 в Сеул. Все расчеты производились через Внешэкономбанк СССР, он стал первым банком-эмитентом Visa на территории СССР, и своего рода монополистом в этой сфере.
Первой республикой СССР, перешедшей на электронные деньги, стала Эстония. Она сразу заказала 1,5 млн карт Visa. Первый банкомат системы установили уже после распада страны, в 1992 году в Москве. А начавшаяся эпоха коммерческих банков положила конец монополии на рынке карточных финансовых операций.
Газпромбанк в 2002 получил разрешение от международной платежной системы Visa на выпуск персонализированных карт. А Банк Санкт-Петербурга в 2003 году первым в России выпустил карты с микрочипом. В 2014 году в рамках санкций против России Виза приостановила доступ к своей сети для клиентов семи российских банков.
Сhaordic: хаос и порядок
Создатель уникальной системы Ди Хок по своей сути никогда не был бизнесменом. Он называет себя «философом и ценителем литературы». Уверенно поставив детище на ноги, Хок оставил его и переехал на виллу в Северную Каролину читать и ухаживать за садом в 80 гектаров. На то время ему было 55 лет. Он полностью оградил себя от мира и наслаждался свободой от него, окруженный такой любимой с детства природой.
Через несколько лет Ди Хок выпустил книгу о сети Visa. Чтобы охарактеризовать свое создание, он придумал понятие «сhaordic», комбинируя слова «хаос» и «порядок». Созданная на его идее система Visa, постоянно пребывает в таком состоянии: она самоуправляема, легко адаптируемая к изменяющимся обстоятельствам, внутренне контролируема без доминирования кого-то или чего-то. История ее создания уникальна, она вошла во все учебники для будущих финансистов, аналитиков и экспертов рынка. Она еще раз доказывает — в современном мире добивается успеха тот, кто не боится отвергать стандарты.
Visa International
Персоны (13) работают сейчас — 7 работали ранее — 6
| ФИО | Город | Должность |
|---|---|---|
| Башарова Эльмира | Москва | |
| Бернер Михаил Борисович | Глава представительства | |
| Исмагилов Станислав | Дубай | Директор направления |
| Петелина Екатерина | Москва | Операционный директор |
| Повалий Михаил | Москва | Директор по развитию бизнеса |
| Сканави Александр | Москва | Менеджер по связям с общественностью |
| Топунов Юрий Константинович | Москва | Вице-президент |
* Персоны, ранее работавшие в компании
| ФИО | Должность | Комментарий |
|---|---|---|
| Макаров Андрей Валерьевич | Руководитель направления | — |
| Петелина Екатерина | Глава представительства | — |
| Фархи Джамил (Jamil Farshchi) | Директор по информационной безопасности | — |
| Хьюз Оливер | — | — |
| Млоток Елена Дмитриевна | — | — |
| Шеридан Барри Майкл | Директор департамента по работе с клиентами | — |
Проекты (6)
| Заказчик | Продукт | Технология | Год | Проект |
|---|---|---|---|---|
| — Российские железные дороги (РЖД) | Проекты систем контроля доступа, основанные на идентификации человека (биометрия) | ИБ — Биометрическая идентификация, СКУД — Системы контроля и управления доступом | 2021.11 |  |
| — X5 Group | Проекты систем контроля доступа, основанные на идентификации человека (биометрия) | ИБ — Биометрическая идентификация, СКУД — Системы контроля и управления доступом | 2021.06 | |
| — Prime кафе | Проекты систем контроля доступа, основанные на идентификации человека (биометрия) | ИБ — Биометрическая идентификация, СКУД — Системы контроля и управления доступом | 2020.06 | |
| — Азбука Вкуса (Городской супермаркет) | Видеоаналитика (проекты) | Системы видеонаблюдения, Системы видеоаналитики | 2020.04 | |
| — Хлеб насущный | 2019.07 | |
||
| — Pornhub | — | |
Продукты (20)
| Продукт | Технология | Кол-во проектов |
|---|---|---|
| 3-D Secure (3D-Secure) | ИБ — Аутентификация, ИБ — Система обнаружения мошенничества (фрод) | 23 |
| Visa Merchant Direct | 1 | |
| FacePay24 | ИБ — Биометрическая идентификация | 0 |
| Fold Rewards Card | 0 | |
| MWallet 2GO | Интернет вещей Internet of Things (IoT) | 0 |
| Visa, ЮMoney и YClients: Сервис безналичных чаевых для специалистов сферы услуг | Системы автоматизации торговли | 0 |
| Visa: Сервис оформления рассрочки для электронной коммерции | 0 | |
| Visa: Сервис удаление данных карт с сайтов и приложений | 0 | |
| Visa Acceptance Cloud (VAC) | 0 | |
| Visa Advanced Authorization (VAA) | ИБ — Система обнаружения мошенничества (фрод) | 0 |
Цифровой паспорт (6 проектов)
| Проект | Интегратор | Продукт | Технология | Год |
|---|---|---|---|---|
|
Bartello | Сбер Салют Виртуальные ассистенты | Речевые технологии | 2021 |
|
Sabre Corporation | Sabre Virtual Payments | ИБ — Система обнаружения мошенничества (фрод), Системы автоматизации торговли | 2019 |
|
Bartello, Яндекс (Yandex) | Алиса Голосовой помощник | Речевые технологии | — |
|
BlockFi | — | ||
|
Coinbase | — | ||
|
IBM | IBM Watson Internet of Things (IoT) | Интернет вещей Internet of Things (IoT) | — |
Активы
Электронные платежи осуществляются посредством глобальной процессинговой системы VisaNet, которая способна обрабатывать более 20 000 транзакций в секунду (май 2012), обеспечивая защиту от мошенничества для потребителей и гарантии осуществления платежей для торгово-сервисных предприятий.
Решения Visa позволяют финансовым организациям предлагать своим клиентам широкий выбор финансовых инструментов, включая дебетовые, предоплаченные и кредитные карточные продукты.
Показатели деятельности
UnionPay обогнала Visa по доле транзакций по дебетовым картам
Китайская UnionPay обогнала Visa по доле транзакций по дебетовым картам — 40,03% против 38,78% в 2022 году. В 2011 г доля Visa составляла более 80%.
Платёжная сеть Tether впервые обошла Visa и Mastercard по объему транзакций
Стейблкоин USDT (Tether) по итогам 2022 года впервые обошел Visa и Mastercard по объему транзакций. Платёжная сеть стейблкоина за год обработала платежей на $18,2 трлн. Это больше, чем Mastercard, который обработал $14,1 трлн и Visa с годовым объёмом в $7,7 трлн.
2021: Выручка — $24,11 млрд, прибыль — $12,31 млрд
В 2021 финансовом году Visa выручила $24,11 млрд против $21,85 млрд годом ранее. В компании связали этот подъем с ростом объемов платежей, в том числе трансграничных, а также количества транзакций.
Выручка от процессинга (Data Processing Revenues) поднялась на 17% и достигла $12,8 млрд. Доходы от трансграничных операций увеличились на 4%, до $6,5 млрд. Годовая выручка от транзакций внутри одной страны (Service revenues) оказалась равной $11,5 млрд, превзойдя результат 2020 отчетного года на 17%. TAdviser выпустил новую Карту российского рынка информационной безопасности: 230 разработчиков и поставщиков услуг 
Остальные источники заработка, которые включают в себя услуги, в том числе по предоставлению аналитических данных для клиентов, добавили к обороту Visa порядка $1,7 млрд (рост на 17%). Так называемые ретро-бонусы (Client incentives) остались на уровне $8,4 млрд, сформировав 25,8% от валовой выручки против 22,15% годом ранее.


Чистая прибыль Visa в 2021 фингоду увеличилась на 13% в сравнении с 2020-м и составила $12,31 млрд. Рост произошел несмотря на негативные последствия пандемии коронавируса COVID-19 — карантинные меры отрицательно сказывались на трансграничных операциях.


За 12-месячный отчетный период, закрытый в конце сентября 2021 календарного года, Visa обработала 164,7 млрд транзакций по картам, что на 17% превышает показатель годичной давности. Объем платежей вырос на 16% без учета изменения курсов обмена валют.
Объем трансграничных платежей без учета колебаний валютных курсов подскочил на 9%. Показатель без учета сделок, совершенных внутри Европы, поднялся на 1%. [1]
2019: Рост чистой прибыли на 17% до $12,08 млрд
Чистая прибыль американской Visa Inc., одной из двух крупнейших в мире компаний по обслуживанию банковских карт, по итогам 2018-2019 финансового года, завершившегося 30 сентября, увеличилась на 17% в годовом выражении и составила $12,08 млрд.
В пересчете на одну обыкновенную акцию разводненная прибыль компании составила $5,32 против $4,42 в прошлом фингоду. Выручка выросла на 11% в годовом выражении — до $22,977 млрд.
По итогам IV квартала чистая прибыль Visa выросла в годовом выражении на 6% — до $3,025 млрд. Разводненная прибыль на акцию составила за три месяца $1,34 против $1,23 в аналогичном периоде прошлого фингода. Скорректированная прибыль на акцию составила $1,47 при прогнозе в $1,43. Выручка за три отчетных месяца поднялась на 13%, до $6,137 млрд.
Увеличение выручки в компании объяснили ростом объема платежей, который составил 9%, и числа транзакций (рост на 11%). По итогам года компания ожидает роста выручки не менее чем на 10% к уровню прошлого года. [2]
Структура компании
Деятельность в России
История
2023: Покупка оператора облачной банковской платформы Pismo за $1 млрд
Visa покупает оператора облачной банковской платформы Pismo за $1 млрд. Платформа работает в Латинской Америке, в Азиатско-Тихоокеанском регионе и в Европе.
Как говорится в пресс-релизе Visa в июне 2023 г, сделка требует одобрения регуляторов и, как ожидается, будет закрыта до конца 2023 года.
2022: Visa и Mastercard становятся ненужными из-за новых цифровых сервисов
21 ноября 2022 года на страницах деловой газеты Financial Times появилась статья, посвящённая трансформации мирового платёжного рынка. Эксперты говорят, что Visa и Mastercard испытывают всё большее давление со стороны новых цифровых сервисов и по сути становятся все более ненужными.
По оценкам Fintech Labs, в глобальном масштабе действуют 332 финтех-сервиса. В первую десятку входят такие гиганты, как PayPal, Ant, Stripe, Shopify, Adyen, Block (ранее Square), Checkout.com и Afterpay. При этом наблюдается неуклонное сокращение наличных денег во всех основных экономиках мира и сопутствующее расширение экосистемы цифровых платежей. По данным Merchant Machine, наиболее цифровизированные страны, включая Швецию, Сингапур, Британию и Данию, наличными средствами осуществляют только около 1 % платежей.

Специалисты называют пять основных причин снижения популярности Visa и Mastercard. Одна из них — грядущая трансформация сервиса микроблогов Twitter, который Илон Маск (Elon Musk) приобрёл за $44 млрд. Как один из основателей PayPal, он давно стремился встряхнуть мир платежей и сообщил о планах по превращению Twitter в платежную платформу.
Ещё одним фактором является развитие криптовалютного рынка: блокчейн может применяться для безопасной обработки трансграничных платежей для банковских клиентов. Давление на Visa и Mastercard также оказывает китайская Alipay — одна из крупнейших платёжных систем, входящих в Alibaba Group. Эту платформу используют при ведении бизнеса десятки тысяч компаний разного размера.
Платёжные услуги активно развивает Apple. Помимо службы Apple Pay, компания из Купертино предлагает кредитную карту совместно с Goldman Sachs. Apple не раскрывает планы на будущее, но эксперты считают, что компания намерена создать конкурента Alipay. Кроме того, платёжный бизнес расширяет JPMorgan — американский транснациональный финансовый конгломерат и один из крупнейших банков мира: речь, в частности, идёт о микроплатежах в метавселенной. [3]
Старт предоставления консультаций по криптовалюте
8 декабря 2021 года стало известно о том, что глобальная платежная система Visa начала предоставлять консультации по криптовалюте для своих клиентов.
Как говорится в сообщении CNBC, компания предлагает свои консалтинговые услуги финансовым учреждениям, розничным продавцам и другим фирмам по всем вопросам, в том числе в изучении невзаимозаменяемых токенов (NFT). Visa назвала американский банк UMB клиентом, который уже пользуется консультационными услугами компании.
С 1 октября 2020 г. по 30 сентября 2021 г. компания обработала криптовалютные транзакции на сумму более $3,5 млрд. Об этом сообщил глава криптовалютного бизнеса Visa в Европе Никола Плекас.
Компания надеется, что ее консультации по криптовалюте помогут в дальнейшем внедрении биткойна и других цифровых валют. Visa рассматривает эту сферу как ключевую возможность роста, которая «выходит за рамки карточных платежей». [4]
Покупка финтех-компании Currencycloud
22 июля 2021 года компания Visa подписала окончательное соглашение о приобретении компании Currencycloud, развивающей глобальную платформу, которая позволяет банкам и финтех-компаниям предоставлять услуги по обмену валюты для трансграничных платежей. Подробнее здесь.
Покупка разработчика технологий открытого банкинга Tink за 1,8 млрд евро
24 июня 2021 года Visa сообщила о покупке Tink за 1,8 млрд евро. После закрытия сделки бренд Tink останется на рынке, также сохранится команда руководителей компании и ее штаб-квартира в Стокгольме. Подробнее здесь.
Отказ от покупки финтех-компании Plaid
12 января 2021 года стало известно об окончательном отказе Visa покупать финтех-компанию Plaid за $5,3 млрд из-за антимонопольного иска министерства юстиции США. Ведомство просило суд заблокировать сделку, поскольку она, по мнению властей, поможет покупателю незаконно сохранить монополию в области дебетовых онлайн-платежей. Подробнее здесь.
2020: Планы по покупке финтех-компании Plaid за $5,3 млрд
13 января 2020 года Visa объявила о приобретении финтех-компании Plaid за $5,3 млрд, что вдвое больше оценки компании двумя годами ранее. Сделку планируется закрыть за 3-6 месяцев после получения одобрения от регуляторов. Подробнее здесь.
Visa — самая дорогая в мире финансовая компания
7 августа 2019 года Visa стала самой дорогой финансовой компанией в мире. Её рыночная капитализация в тот день достигла $348 млрд, а спустя два дня она выросла до $390,9 млрд, свидетельствуют данные Нью-Йоркской фондовой биржи.
Как отмечает Bloomberg, впервые Visa обошла по капитализации банк JPMorgan Chase, который в своё время владел платёжной системой совместно с Goldman Sachs, Bank of America Securities, Citi, HSBC, Merrill Lynch, UBS и Wachovia Securities. Эти финансовые организации купили большое количество акций Visa во время выхода на биржу в марте 2008 года, что позволило компании провести на тот момент крупнейшее IPO в США. В общей сложности Visa тогда разместила 406 млн ценных бумаг и продала акции на $17,9 млрд.

С момента листинга к 7 августа 2019 года котировки Visa подскочили почти на 1500%, в то время как индекс KBW Bank возрос на 15%.
По словам аналитика Bloomberg Intelligence Дэвида Риттера (David Ritter), специализирующегося на рынке платёжных услуг, Visa изначально заняла позицию на пути к успеху. Компания предложила инфраструктуру для электронных платежей как раз в тот момент, когда начала развиваться электронная коммерция. Роль Visa в качестве посредника в финансовых транзакциях обеспечила платёжной системе высокую маржу, низкие расходы и маленькие риски.
Бывший генеральный директор American Express Кен Шено (Ken Chenault) ранее назвал решение банков выйти из состава акционеров платёжных систем, используемых в банковских картах, «одной из крупнейших стратегических ошибок за последние 20 лет».

Обнаружен новый способ кражи денег с бесконтактных карт Visa
Эксперты по кибербезопасности из компании Positive Technologies рассказали в июле 2019 года об уязвимости, эксплуатация которой позволяет злоумышленникам обойти ограничение на списание крупных сумм бесконтактным способом с карт Visa.
Обычно бесконтактные карты не позволяют провести оплату большой суммы без PIN-кода. Например, пользователям в Великобритании необходимо вводить PIN-код при покупке от £30 (примерно 2300 рублей). Если преступники украдут карту и попытаются провести несколько транзакций на большие суммы, то банк заблокирует карту.
По словам экспертов из Positive Technologies, существует два способа обойти это ограничение. В первом случае они воспользовались аппаратом для перехвата и замены сообщений в канале связи между картой и считывающим устройством. С его помощью на карту посылался ложный сигнал о списании суммы менее £30, а на терминал — сообщение о верификации, проведенной другим способом. Данная уязвимость затрагивает только карты Visa, поскольку в других платежных системах большие транзакции подтверждаются только PIN-кодом.
Во втором варианте исследователи использовали два мобильных телефона. Один телефон собирал с карты так называемую криптограмму платежа, гарантирующую подлинность будущих транзакций. Второй — принимал криптограмму и имитировал карту.
Компания Visa не планирует принимать меры по пресечению данных видов мошенничества. По мнению компании, для осуществления махинации злоумышленникам необходимо иметь карту на руках, а такое редко случается. Однако исследователи не согласны с тем, что карту нужно обязательно красть. Как показали результаты эксперимента, злоумышленнику достаточно ненадолго подобраться близко к карте жертвы и считать платеж.
Покупка разработчика технологий, снижающих возвратные платежи Verifi
28 июня 2019 года Visa объявила о приобретении Verifi, разработчика технологий, снижающих возвратные платежи. Подробнее здесь.
MasterCard и Visa согласились заплатить $6,2 млрд за ценовой сговор
18 сентября 2018 года Visa и MasterCard согласились выплатить штраф в размере $6,2 млрд, чтобы урегулировать коллективный иск, в котором компании обвинялись в ценовом сговоре.
Иск против Visa и Mastercard был подан в 2005 году от лица сразу 12 млн ритейлеров, среди которых — Национальная ассоциация продовольственных магазинов, Национальная ассоциация бакалейщиков, аптечная сеть Rite Aid, Американская ассоциация книжных магазинов и ряд крупных компаний. Кроме крупнейших в мире платежных систем, ответчиками стали крупнейшие американские банки-эмитенты пластиковых карт, включая JPMorgan Chase, Bank of America и Citibank.

MasterCard и Visa обвинялись в сговоре при установлении размера комиссий, взимаемых с розничных компаний при использовании покупателями пластиковых карт. В 2012 году компании согласились выплатить компенсацию в размере $7,25 млрд, однако в 2016 году это соглашение отменил апелляционный суд, а Верховный суд США в 2017-м отказался возобновлять это дело. 18 сентября 2018 года в этом деле поставлена окончательная точка.
MasterCard и Visa уже заплатили $5,3 млрд и должны будут перечислить еще $900 млн. Дополнительно Mastercard отдаст $108 млн денежных средств, зарезервированных на второй квартал 2018 года.
Мировое соглашение и решение Visa и MasterCard добровольно выплатить штраф стали крупнейшими в антимонопольной практике США, хотя сумма взыскания несколько сократилась после отзыва претензий 8 тыс. ритейлеров. [6]
Выпуск карт со сканером отпечатков пальцев
В январе 2018 года Visa запустила пилотный проект по использованию датчиков отпечатков пальцев в платежных картах. Такую же технологию MasterCard начала тестировать раньше.
Visa предлагает биометрические платежные карты с двумя разными интерфейсами: бесконтактные и с чипом. Они выпущены совместно с финансовыми организациями Mountain America Credit Union и Bank of Cyprus. Последняя будет использовать технологии Gemalto, а Mountain America Credit Union заручилась поддержкой Fingerprint Cards и Kona-I.

Принцип работы такой. Пользователь регистрирует отпечатков пальцев, который надежно хранится на карте. При оплате держатель карты прикладывает палец к датчику, который затем сопоставляет образец с хранящимися данными. В случае совпадения загорается зеленый индикатор, а при неудачной аутентификации — красный.
Биометрическая технология, по задумке Visa, станет альтернативой традиционным методам подтверждения владельца банковской карты, таким как PIN-код или подпись на чеке.
Сама карта не требует встроенной аккумуляторной батареи и способна заряжаться от платежного терминала. Для получения биометрической карты необходимо посетить отделение банка, чтобы пройти процесс регистрации отпечатков пальцев через специальный терминал, который сохранит зашифрованный отпечаток на самой карте в единственном экземпляре.
Visa провела опрос среди 1000 американцев, который показал, что потребители хотят использовать сканирование отпечатков пальцев для оплаты покупок в онлайн- и офлайн-магазинах. [7]
В 2017 году компания MasterCard представила аналогичную банковскую карту со сканером отпечатков пальцев и начала распространять ее в тестовом режиме в ЮАР.
2013: Прибыль за 9 месяцев — 3,78 млрд долларов
Компания Visa Inc., оператор международной платежной системы Visa, сообщила, что ее чистая прибыль за девять месяцев 2012-2013 финансового года (завершились 30 июня 2013 года) составила 3,78 млрд долл. США, что в 7,8 раза больше показателя за аналогичный период прошлого финансового года.
Сообщается также, что в пересчете на одну обыкновенную акцию прибыль компании по итогам октября 2012 г. — июня 2013 г. составила 5,76 долл. против 0,71 долл. финансовым годом ранее. Выручка компании выросла на 14% до 8,8 млрд долларов США.
При этом чистая прибыль Visa по итогам III квартала текущего финансового года составила 1,22 млрд долл. США против убытка в 1,84 млрд долл. за апрель — июнь 2012 г. В пересчете на акцию прибыль достигла 1,89 доллара против убытка в 2,74 долл. за III квартал прошлого финансового года (прогноз — 1,79 доллара). Квартальная выручка при этом увеличилась на 17% — до 3 млрд долларов США.
��Обзор компании Visa Inc. — #V

Visa Inc. — американская транснациональная компания, предоставляющая финансовые услуги. При этом сама корпорация не занимается выпуском карт, не является банком и не устанавливает процентные ставки, она предоставляет инфраструктуру для приема и обслуживания платежных карт и бренд VISA, под которым банки выпускают кредитную, дебетовую карту или другие продукты. Глобальная международная платёжная система обеспечивает держателям карт, торгово-сервисным предприятиям и другим клиентам доступ к быстрым и надёжным платежам. Visa ведёт свою деятельность на всех континентах, кроме Антарктиды. Почти все Visa операции обрабатываются через VisaNet на одном из двух независимых безопасных объектов: Operations Center East, который расположен около Ашберн, штат Вирджиния и Operations Center Central, расположенный недалеко от Хайлендс Ранч, штат Колорадо. Оба центра хорошо защищены от стихийных бедствий, преступности, терроризма, а также могут работать автономно друг от друга и от внешних утилит. Каждый центр может обрабатывать до 30000 одновременных транзакций и до 100 миллиардов вычислений каждую секунду. При этом каждая сделка проверяется на мошенничество по различным параметрам — местоположение, покупательские привычки клиента и другое. Ежегодный торговый оборот по картам Visa составляет около 5 триллионов долларов. В сентябре 1958 года американский банк Bank of America #BAC запустил свою программу BankAmericard кредитных карт во Фресно, Калифорния. К тому моменту уже многие банки пытались запустить единый финансовый инструмент (кредитную карту), он был необходим, ведь американский средний класс уже поддерживался возобновляемыми кредитными счетами с несколькими разными торговцами, но это было не эффективно и неудобно носить с собой так много карт и платить по нескольким отдельным счетам каждый месяц. Испытание карты сначала прошло гладко, но через некоторое время после широкого распространения, начались проблемы, связанные с новым преступлением — мошенничеством с кредитными картами. Bank of America и его новую кредитную карту сильно критиковали, особенно когда узнали, что клиенты несут ответственность за все операции по карте (даже те, которые совершены в результате мошенничества). BofA приложил огромные усилия чтобы восстановиться, опубликовали официальное письмо с извинениями, но в конце концов, они сделали так, чтобы новый платёжный инструмент заработал. В конце 1960 — х годов, BofA также лицензировала программу BankAmericard банкам в ряде других стран, которые начали выпускать карты с локализованными именами брендов, например, во Франции он был известен как Carte Bleue (голубая карта). Однако бренд BankAmericard мог задержать развитие платёжной системы, поэтому в 1976 году BankAmericard и другие его лицензиаты были объединены с новым названием Visa. Этот термин придумал основатель компании, Ди Хок. Он считал, что слово должно быть мгновенно узнаваемо во многих языках и во многих странах.
Компания Visa Inc., зарегистрированная в 2007 году как акционерная компания в штате Делавэр, со штаб-квартирой в Сан-Франциско, Калифорния.
Компания вышла на биржу в марте 2008 года посредством первичного публичного размещения акций (IPO).
Подробнее про историю компании и ее исторические вехи можно прочитать на оф.сайте — https://usa.visa.com/about-visa/our_business/history-of-visa.html
�� Как зарабатывает
Предоставляет услуги по обработке транзакций (в первую очередь авторизации, клиринг и расчеты) с кредитно-финансовыми учреждениями и торговыми клиентами через VisaNet, свою глобальную процессинговую платформу. Потребители покупают товары, продавцы отдают часть полученных денег банку, а банк оплачивает услуги Visa. Когда покупатель оплачивает товар или услугу с помощью карты, продавец получает на свой счет сумму за вычетом комиссии, которая в среднем составляет 2—3%. От этой комиссии Mastercard и Visa забирают 10—15% за совершение транзакции через их систему. Банки забирают большую часть комиссии за транзакции с картами. Но по отдельности банки зарабатывают меньше, чем Mastercard и Visa.
Компания предоставляет своим клиентам и другие дополнительные услуги, в том числе в области борьбы с мошенничеством и управления рисками, обработки данных об эмитентах дебетовых счетов, услуг по лояльности, управления спорами, цифровых услуг, таких как токенирование, цифровые платежи, бесконтактная оплата, а также консалтинговые и аналитические услуги, управляет и продвигает свою продукцию на благо своих клиентов и партнеров посредством рекламы, продвижения и спонсорства Олимпийских игр, ФИФА и Национальной футбольной лиги, а также других мероприятий. В последние годы компания развивает свою организационную структуру, чтобы ускорить миграцию цифровых платежей по всем новым каналам, включая электронную коммерцию, мобильные телефоны и ноутбуки.
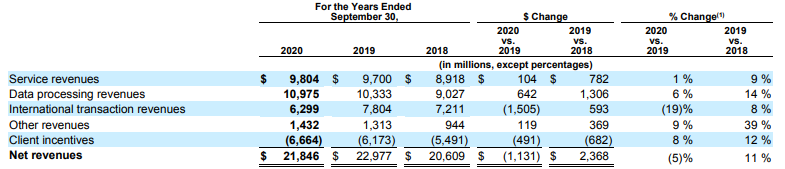
Visa работает в четырех основных сегментах (данные за сентябрь 2020, г/г):
— Service revenues (44,88% от доходов) — платежи за доступ к платежной системе Visa. Их величина зависит от объема совершаемых транзакций.
— Data Processing revenues (50,24% от доходов) — платежи за совершение транзакций. Их величина зависит от количества операций.
— International Transaction revenues (28,83% от доходов) — доход от международных транзакций и операций по конвертации валют.
— Other revenues (6,55% от доходов) — прочие доходы, связанные с платежами за использование бренда Visa и другими услугами.
— Есть еще один сегмент, отрицательный, Client incentives (минус 30,5% от доходов) — Visa возвращает часть полученных платежей своим клиентам в качестве бонусов за достижение определенного объема транзакций и других метрик.
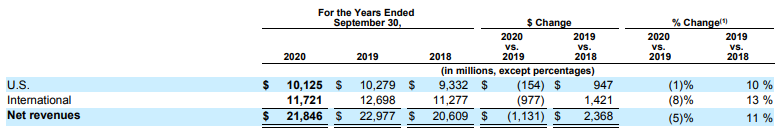
Доходы по географическому признаку:
США — 46,35% Остальной мир — 53,65%
�� Аргументы в пользу компании
— Лидер в отрасли.
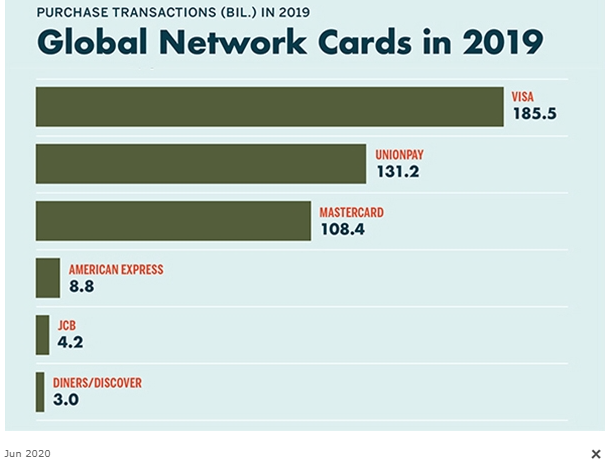
— Хотя в мире совершаются миллиарды платежных транзакций, только четверть платежей осуществляется безналичными способами, с помощью карт или приложений. Но, по прогнозам аналитиков McKinsey, глобальная индустрия безналичных платежей вырастет с 1,9 до 3 трлн долларов к 2022 году.
— Федеральный стимул США будет распространяться через предоплаченные дебетовые карты Visa. В результате принятия Закона о мерах по реагированию на Коронавирус и дополнительных ассигнованиях на оказание помощи от 14 января 2021 года многие американцы получат по почте по платежной карте «Economic Impact Payment» (также известной как «поощрительная выплата») свои платежи по линии программы «Economic Impact Payment» (стимулирующая выплата).
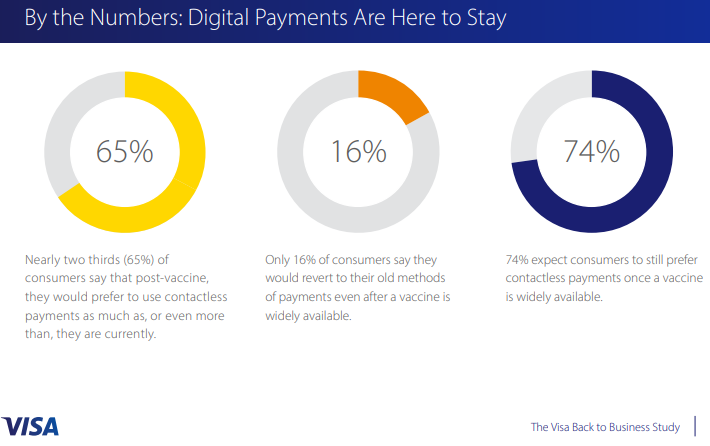
— А что после ковида? Почти две трети (65%) потребителей говорят, что после вакцинации они предпочли бы использовать бесконтактные платежи так же, как и сейчас, или даже больше, чем сейчас. Только 16% потребителей говорят, что они вернутся к своим старым методам оплаты даже после того, как вакцина будет широко доступна. 74% ожидают, что потребители по-прежнему предпочтут бесконтактные платежи, как только вакцина станет широко доступной.
— «Если 2020 год был годом бесконтактной торговли и электронной коммерции, результаты этого исследования говорят нам, что в 2021 году больше внимания будет уделяться безопасности и предотвращению мошенничества, а также испытанию новых инструментов цифровой торговли, которые помогут бизнесу процветать».
На всех исследованных рынках наблюдается быстрое внедрение новых платежных технологий и изменение поведения потребителей, связанных с коммерцией. Дополнительные результаты исследования, проведенного в Бразилии, Канаде, Германии, Гонконге, Ирландии, России, Сингапуре, Объединенных Арабских Эмиратах ( ОАЭ ) и США, подчеркивают глубину воздействия в 2020 году и ожидания на 2021 год:
Глобальный рост бесконтактных платежей в 2020 г., вызванный проблемами, включая потребителей, которые ищут более безопасные способы оплаты в условиях пандемии, не проявляет никаких признаков замедления в Новом году. Фактически, в июне 2020 г. только 20% опрошенных малых и средних предприятий впервые предложили бесконтактные платежи — теперь 39% сообщают, что они начали принимать новые цифровые формы оплаты. Почти три из четырех (74%) малых и средних предприятий ожидают, что потребители будут продолжать предпочитать бесконтактные платежи даже после того, как вакцина станет широко доступной.
В целом предлагаю, ❗ даже настаиваю! �� ознакомится глобальным исследованием Visa от 13 января 2021 — https://usa.visa.com/dam/VCOM/blogs/visa-back-to-business-study-jan21.pdf Страницу №19 посвятили России и ее малому и среднему бизнесу.
— Visa продолжает инвестировать в технологии для дальнейшего укрепления своих уже лидирующих позиций на платежном рынке и минимизации последствий мошенничества, а также для защиты потребительской и торговой информации. Одной из основных задач Visa является обеспечение безопасности платежей при переходе от физической к цифровой среде. VisaNet, Visa Token Service, Visa Direct и Visa Checkout — это некоторые из платформ, которые были разработаны компанией в последние годы для продвижения своей цифровой платформы. Компания также продвигает технологии, включая технологии бесконтактной оплаты, технологии scan-to-pay, tap-to-pay и защищенную систему дистанционной коммерции, которые должны стать основными способами оплаты в ближайшем будущем. С учетом того, что только 15% мировых платежей происходит в цифровом формате, Visa имеет огромные возможности для роста в развивающейся платежной индустрии в ближайшие годы.
— Выручка и прибыль компании стабильно растут в течение последних нескольких лет на фоне растущей популярности электронных платежей и развития онлайн-коммерции. Доходы стабильно росли на протяжении многих лет, и за 10 лет CAGR (2009-2019) составил 12,8%, понятно из-за чего они в 2020 снизились на 5%, но в следующих кварталах компания собирается вернуть рост выручки, благодаря лидирующим позициям на рынке. Дальнейший потенциал роста остается — в странах кроме США проникновение электронных платежей все еще относительно низкое. Аналитики прогнозируют годовой рост выручки и прибыли по 15% в течение трех лет после прохождения экономического спада, вызванного пандемией коронавируса.
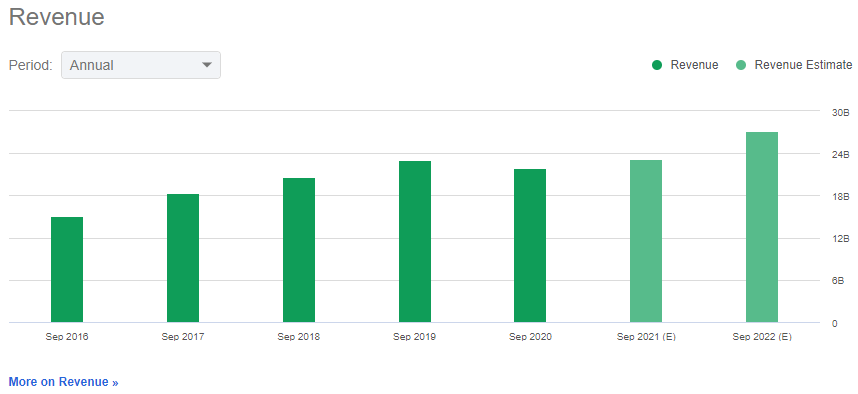
— Финансовое здоровье. Низкая долговая нагрузка.Visa обладает сильной денежной и инвестиционной позицией, доступной для продажи, наряду с сильным свободным денежным потоком.
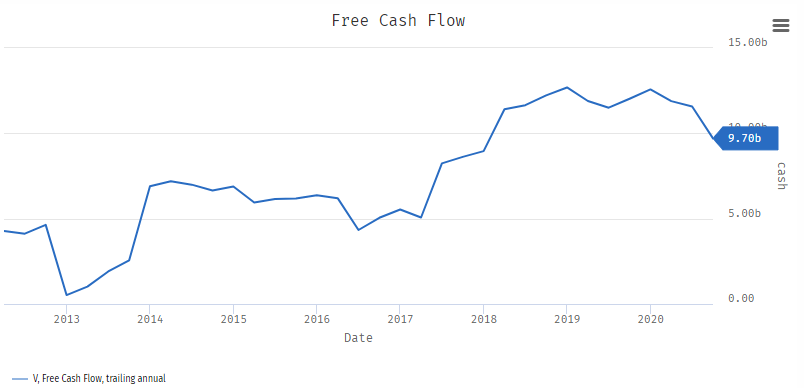
Сильный баланс позволяет ей осуществлять приобретения и финансировать капитальные расходы, которые являются движущей силой долгосрочного роста. Поддерживаемая сильной денежной позицией, компания сохраняет приверженность повышению акционерной стоимости, повышая дивиденды и делая байбеки. Общий долг Visa составляет 66,5% от общего капитала, увеличился с 48,2% на 30 сентября 2020 года и превышает средний показатель по отрасли в 65,5%. Несмотря на то, что ее долгосрочный долг на 30 сентября 2020 года составил $21,07 млрд, что ниже, чем денежные средства и их эквиваленты на $16,23 млрд, она обладает достаточной ликвидностью, имея доступ к биржевому рынку ценных бумаг на льготных условиях, таким образом, компания хорошо оснащена достаточными ресурсами для обслуживания своей задолженности.
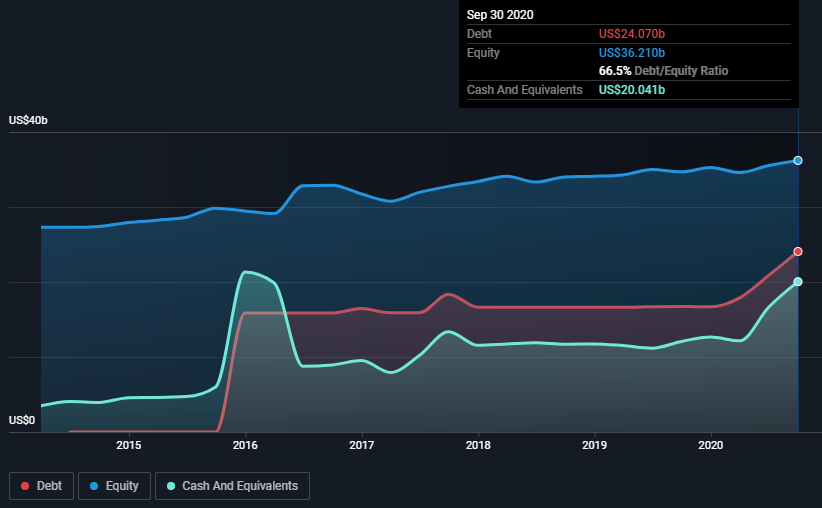
— Дивиденды есть и стабильно повышают, хотя 0,6% не сильно то и много) Стабильно повышают. Последний раз их повысили на 7% год к году. Всего 25% прибыли направляют на дивиденды.
— Регулярные байбеки акций. В 2019 на байбек тратили около 65% прибыли.
— Высокая маржинальность бизнеса — маржа чистой прибыли около 50%
— Виза приобрела Visa Europe в июне 2016 года. Реинтеграция с Visa Europe была одной из важнейших долгосрочных стратегий роста. Компания планирует получить конкурентное преимущество за счет надежной бизнес-модели и увеличения масштабов с приобретением Visa Europe, так как прогнозирует, что в будущем Европа будет представлять собой рынок платежей на сумму 3,3 триллиона долларов США и станет регионом с высокими темпами роста. Сделка увеличила количество платежей в пользу компании, способствуя росту объемов платежей, увеличению трансграничного оборота и обрабатываемые операции.
— Для Visa слияния и поглощения, партнерства и миноритарные инвестиции являются одними из способов достижения роста. Эти шаги помогли компании сохранить лидирующие позиции в области платежных систем, где объем платежей на 50% больше, чем у ее ближайшего конкурента — Mastercard. Недавно Visa приобрела компании Earthport, Payworks, Verifi, а также бизнес по продаже билетов и токенов компании Rambus. Эти приобретения и инвестиции ускорят ее развитие и расширят границы ее возможностей и сети. Но кстати сорвалась сделка с Plaid, т.к. Министерство юстиции подало антимонопольную жалобу в федеральный суд Сан-Франциско на том основании, что приобретение несправедливо укрепит доминирующее положение Visa, сообщает Bloomberg. В свою защиту Visa заявила, что «категорически не согласна» с Министерством юстиции, назвав его попытку заблокировать приобретение «юридически ошибочной и противоречащей фактам». Visa поясняет, что «Plaid не является платежной компанией», и утверждает, что комбинация «принесет существенные выгоды потребителям, ищущим доступ к более широкому спектру финансовых услуг». Компания также приобрела YellowPepper. Это приобретение ускорит реализацию стратегии компании по созданию сетей в Латинской Америке и странах Карибского бассейна за счет значительного сокращения времени выхода на рынок и затрат для эмитентов и обработчиков, связанных с доступом к инновационным и взаимозаменяемым решениям, независимо от того, кто владеет и управляет платежными магистралями.
— Криптовалюта. Visa теперь сотрудничает с BlockFi, чтобы выпустить кредитную карту, которая будет вознаграждать исключительно bitcoin-ами пользователей после каждой покупки. BlockFi наиболее известен тем, что предлагает расширенные финансовые продукты и услуги для участников крипто-валютных рынков. Компания Deserve, которая занимается выпуском кредитных карт, и Evolve Bank будут работать совместно с вышеупомянутыми компаниями над внедрением кредитной карты BlockFi Bitcoin Rewards, которая является первой кредитной картой, запущенной во всей криптоэкосистеме.
— Компания относится к привлекательным работодателям с престижными наградами и соблюдением ESG.
Награды за 2020 год. Подробнее
- Best Places to Work for LGBT Equality, Human Rights Campaign’s (HRC), 2020
- Bloomberg Gender-Equality Index, Bloomberg, 2020
- Top 100 Most Valuable Global Brands, BrandZ, 2020
- Best Places to Work, Disability Equality Index (DEI), 2020
- World’s Most Valuable Brands, Forbes, 2020
— Высокий P/E более 40 — на исторических максимумах за 10 лет
— Снижение расходов населения из-за карантина негативно влияет на бизнес компании. Однако с восстановлением экономик отложенный спрос на услуги может компенсировать спад в пандемию. Вспышка коронавируса, вероятно, повлияет на рост объемов международной электронной торговли Visa. Трансграничные объемы Visa оказались под негативным влиянием вспышки коронавируса. Доходы от международных транзакций снизились на 19% в 2020 финансовом году. Ожидается, что трансграничный бизнес компании останется под давлением в течение следующих нескольких кварталов.
— Visa столкнулась с увеличением клиентских стимулов, которые выплачиваются финансовым учреждениям, торговым предприятиям и стратегическим партнерам, чтобы увеличить объемы платежей, повысить уровень лояльности для продуктов Visa, завоевать расположение торговых предприятий в своей сети и стимулировать инновации. В 2020 финансовом году этот показатель вырос на 8% и составил 30% от общей выручки. Помните минусовой сегмент в разделе «Как зарабатывает»?
— В течение последних многих кварталов в Visa наблюдается всплеск операционных расходов. Операционные расходы в 2020 финансовом году увеличились на 1%, в основном за счет роста расходов, связанных с персоналом.
— Конкуренция. Сравнение по показателям с конкурентами — https://yadi.sk/d/jiwhpPQd08wjsQ
- American Express получает основной доход от комиссий за транзакции через свою систему, но при этом оказывает большое количество дополнительных услуг.
- Discover получает основной доход за счет различных продуктов, связанных с кредитованием, хотя комиссии за транзакции — это также значимая часть бизнеса.
- Карты American Express и Discover популярны в основном в США и, как правило, нацелены на обеспеченную аудиторию, которую привлекают различными бонусными программами и привилегиями.
- Национальные системы. В некоторых странах также есть национальные платежные системы, которые конкурируют с Mastercard и Visa. Самая крупная — China UnionPay, у которой почти монополия в Китае. В некоторых странах существуют локальные системы, которые принадлежат государству или нескольким банкам: Elo в Бразилии, UPI в Индии, «Мир» в России и JCB в Японии.
- Наличные деньги. Несмотря на большое количество конкурентов, Visa есть куда расти, если вытеснить наличные. Хотя доля наличных постоянно падает, платежи с ними все еще составляют 77% от всех транзакций. Поэтому основные усилия Visa направлены на популяризацию безналичных платежей, а не на прямую конкуренцию с Mastercard и другими компаниями.
- Электронные платежные системы и мобильные кошельки С развитием электронной коммерции появилось множество альтернатив для оплаты покупок в онлайне. Самая известная в мире компания из этой сферы — PayPal, которая позволяет клиентам открыть аккаунт через интернет для оплаты онлайн-покупок. Оборот транзакций PayPal составил 578 млрд долларов за 2018 год. Оборот Mastercard — 5,9 трлн долларов, а Visa — 8,2 трлн. Но PayPal забирает всю комиссию себе, а Mastercard и Visa делятся с посредниками. Средний доход PayPal с транзакции и выручка сопоставимы с Mastercard и Visa. В России есть аналоги: «Яндекс-деньги» и кошелек «Киви». В последние годы также стали популярны мобильные кошельки, которые позволяют удобно совершать платежи и переводы с помощью смартфона. В США наибольшей популярностью пользуются приложения Venmo от PayPal и Cash App от Square. Наибольшее распространение мобильные кошельки получили в Китае, где Alipay и WeChat Pay всего за несколько лет произвели революцию и фактически вытеснили наличные из обращения. Объем мобильных платежей в Китае составил 41,5 трлн долларов — в три раза больше, чем оборот Visa и Mastercard, вместе взятых, по всему миру.
— Контроль государством. Финансовые транзакции очень жестко регулируются. Для реализации платежной системы нужно не только огромное количество ресурсов, но и согласие регулирующих органов по всему миру. Это защищает Visa от конкурентов, но при этом создает значительные риски. Сейчас Visa и Mastercard занимают монопольное положение на многих финансовых рынках. Власти стран могут ужесточить контроль над отраслью — это скажется на доходах компаний. Например, европейские власти заставили Visa снизить комиссии за международные транзакции на 40%. Иначе пришлось бы платить крупный штраф.
— Судебные иски время от времени. Регуляторы и потребители обвиняют Visa в том, что она завышает комиссии. Компания даже получает иски от продавцов товаров и услуг. В США многолетние судебные споры закончились для Visa штрафом в размере 4,1 млрд долларов — это чуть больше квартальной прибыли компании.
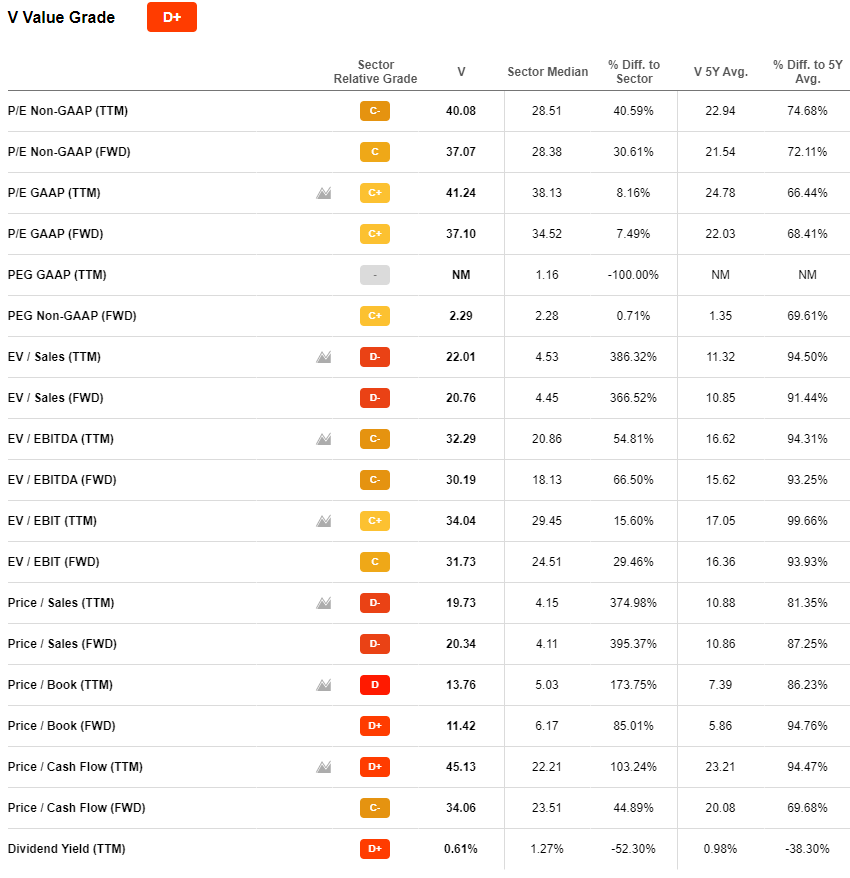
�� Фундаментальные показатели
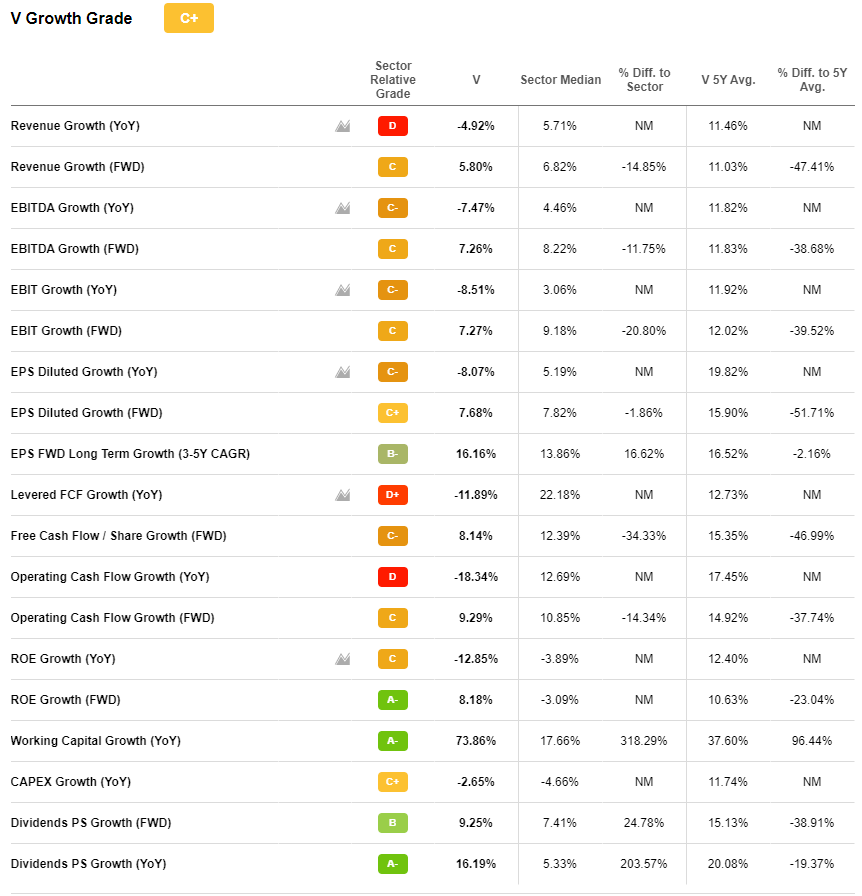
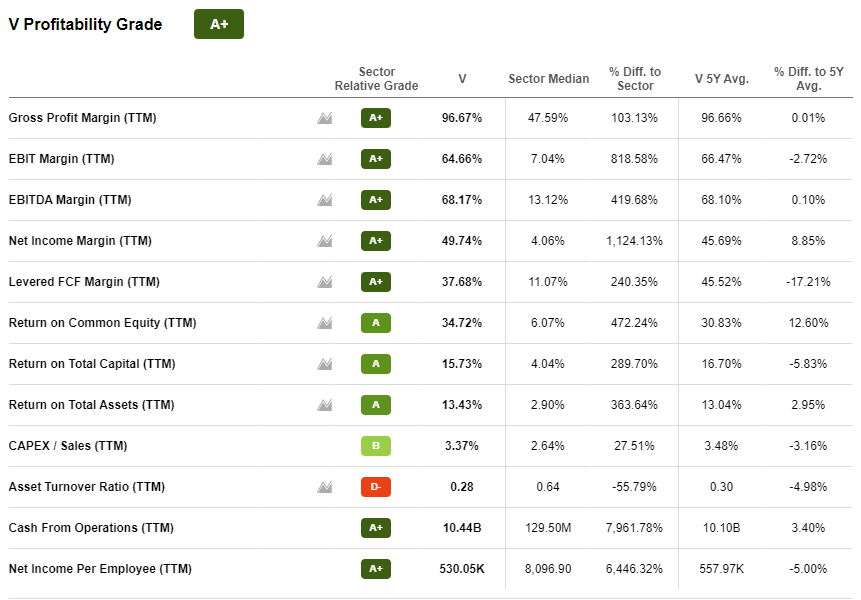
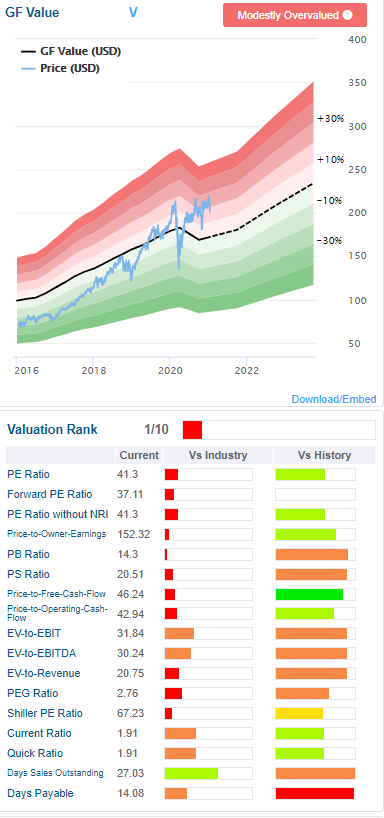
�� Технический анализ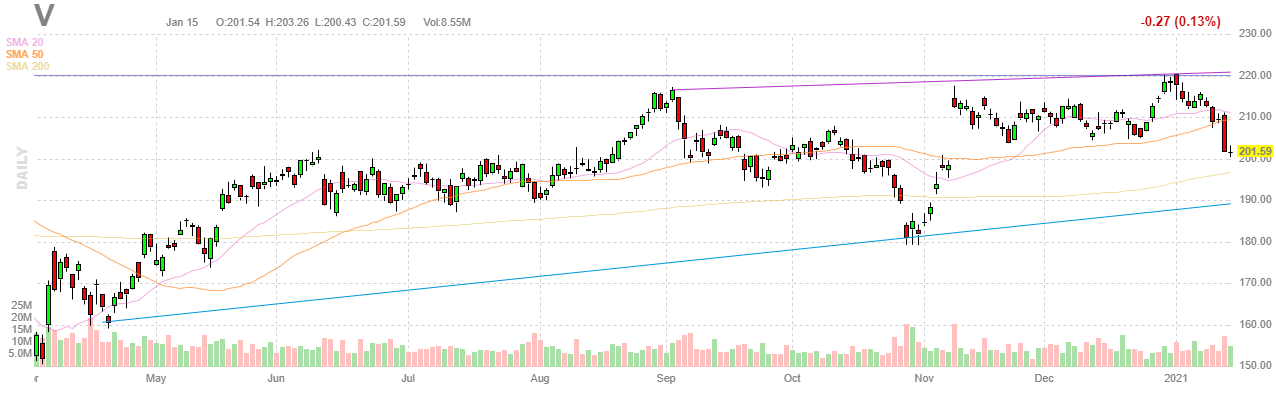
Поддержка на уровне 200,48
Поддержка на уровне 193,70
Поддержка на уровне 189,13
Зона поддержки от 180,86 до 181,70
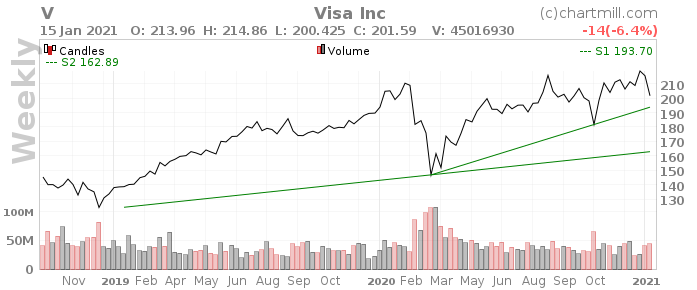
Поддержка 177.09
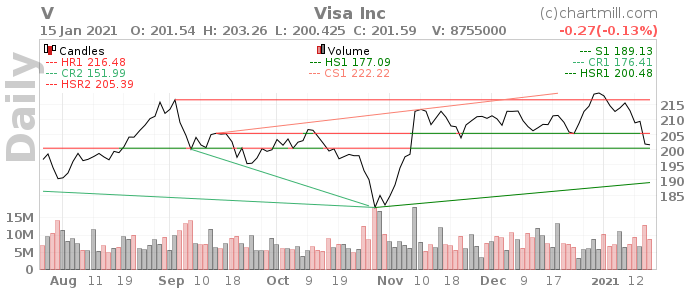
Зона сопротивления колеблется от 205,39 до 211,21
Зона сопротивления от 216,48 до 218,74
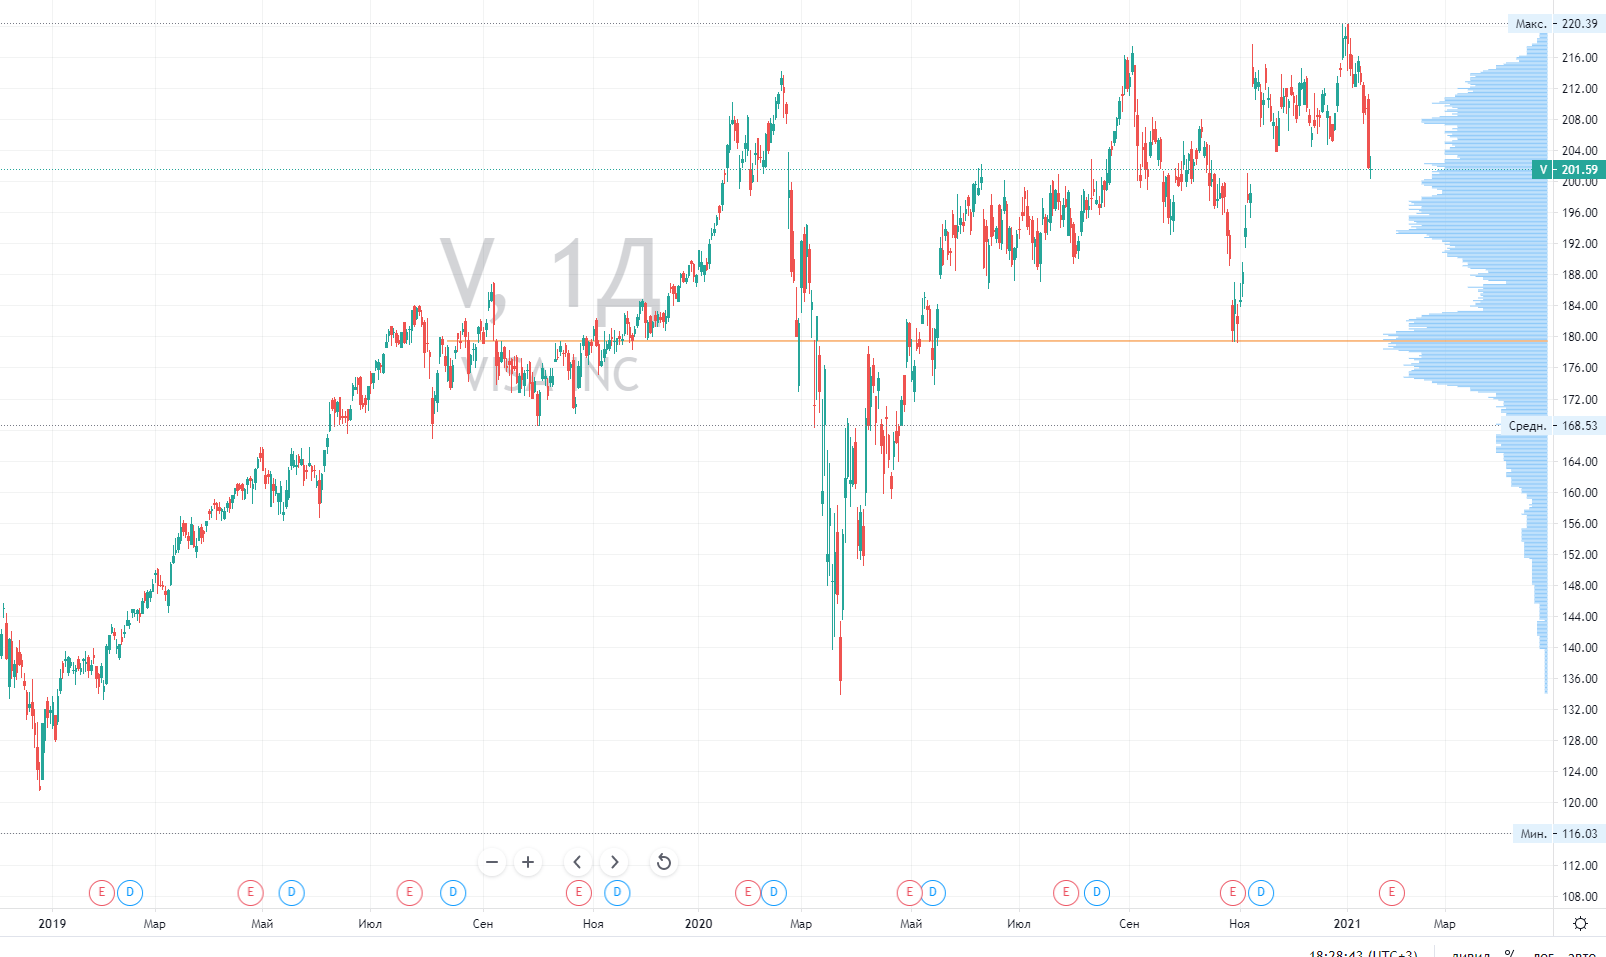
Горизонтальные объемы, линия POC = 179,5
�� Прогнозы аналитиков
✅ Wall St. Analysts Rating — Bullish
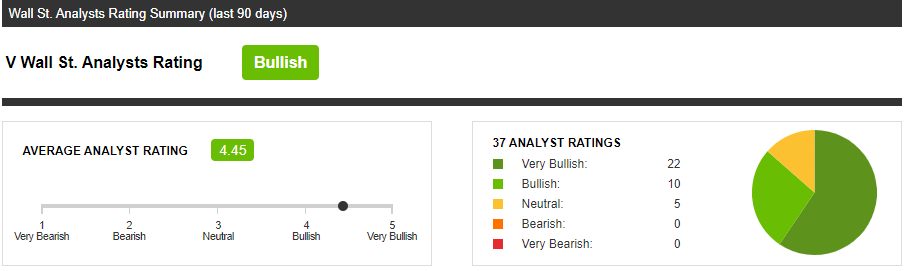
✅ Сводный прогноз Reuters: 4.21 (Buy) — Прогнозная цена 232.44 USD
�� Отчетность
— EPS of $1.12 beats by $0.02 — Revenue of $5.1B (-16.88% Y/Y) beats by $70.86M
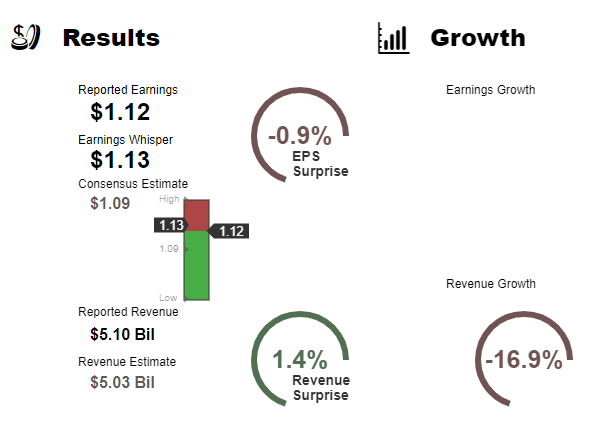
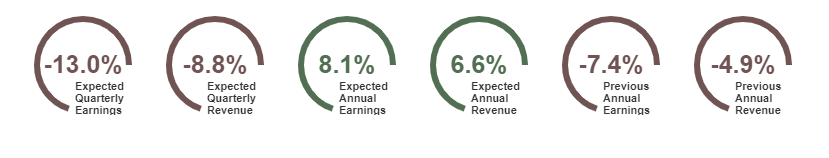
Следующий отчет ожидается 28 января в 00:05 мск, ожидания на отчет ниже на скриншоте.
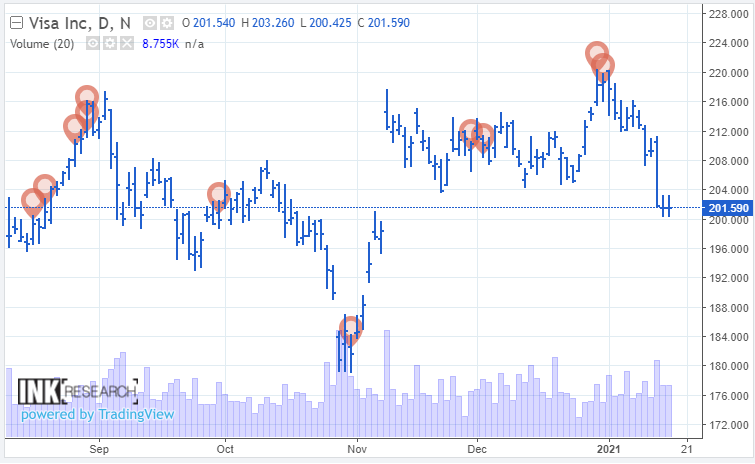
�� Инсайдерские сделки
Тренд: Продажа — за последние 3 месяца продано акций на 12,29 млн. долларов
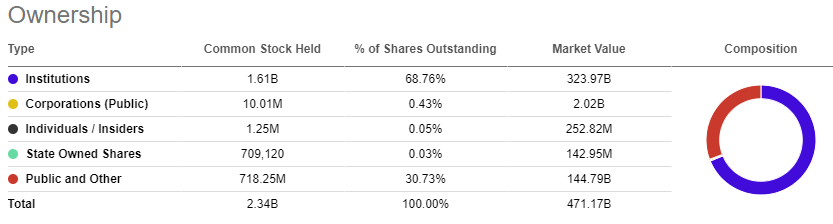
�� Распределение акций и фонды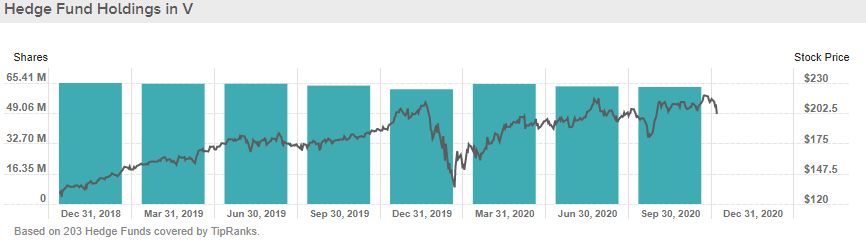
Тренд: ▼ Хедж-фонды уменьшили количество акций в прошлом квартале на 339,5 тыс. штук.
�� Что в итоге
Visa — классная компания с отличной рентабельностью и мировым именем, большим экономическим рвом. Через инфраструктуру компании проходит большая часть безналичных платежей в США и потихоньку набирает обороты во всем мире. Чтобы создать еще одного конкурента, потребуются десятки миллиардов долларов. Компания отлично подойдет долгосрочным инвесторам, которые хотят спать по ночам спокойно) Даже в случае глобального кризиса Visa пострадает в меньшей степени, чем многие другие компании. Из основных рисков это только длинные руки государств с их санкциями и штрафами, которые могут уменьшить прибыль.
У компании есть четкая долгосрочная стратегия по эволюции стать сетью сетей и зайти на рынок криптовалют. Что из этого выйдет мы узнаем через несколько лет, ну а покупать акции сейчас или ждать просадки например в зону 180-200,, т.к. компания оценена выше рынка судя по P/E, но на это наверно есть причины, решение только за вами.
�� Дисклеймер
Решения принимаются инвестором самостоятельно. Информация, представленная здесь, не является индивидуальной инвестиционной рекомендацией, а упоминаемые финансовые инструменты могут не подходить вам по инвестиционным целям, допустимому риску, инвестиционному горизонту и прочим параметрам индивидуального инвестиционного профиля. При подготовке представленных материалов была использована информация из источников, которые, по мнению автора, заслуживают доверия. При этом данная информация предназначена исключительно для информационных целей, не содержит рекомендаций и является выражением частного мнения. Невзирая на осмотрительность, с которой автор отнесся к составлению этой страницы, автор не дает никаких гарантий в отношении достоверности и полноты содержащейся здесь информации. Никто ни при каких обстоятельствах не должен рассматривать эту информацию в качестве предложения о заключении договора на рынке ценных бумаг или иного юридически обязывающего действия. Автор не несет никакой ответственности за любые убытки или расходы, связанные прямо или косвенно с использованием этой информации. Данная информация, действительна на момент ее публикации, при этом автор вправе в любой момент внести в информацию любые изменения. Результаты инвестирования в прошлом не определяют доходы в будущем. Автор предупреждает, что операции с ценными бумагами связаны с различными рисками и требуют соответствующих знаний и опыта.
VISA (платёжная система)
Visa Inc. — американская, транснациональная компания, предоставляющая услуги проведения платёжных операций. Является основой одноимённой ассоциации.
Ежегодный торговый оборот по картам Visa составляет 4,8 триллиона долларов США. Карты Visa принимаются к оплате в торговых точках более 200 стран мира. [2] Организация играет центральную роль в разработке инновационных платёжных продуктов и технологий, которые использует 21 тысяча финансовых организаций — членов платёжной системы и держатели их карт. В начале третьего тысячелетия на долю VISA приходилось около 57 % платёжных карт в мире, главный конкурент MasterCard имел примерно 26 %, третья система American Express чуть более 13 % [3] . Ситуация радикально поменялась в 2010 году: из 8 млрд находившихся в обращении карт 29,2 % были China UnionPay против 28,6 % Visa, хотя Visa всё ещё лидировала по объёму платежей [4] . На сегодняшний день в мире насчитывается более 2,011 млрд карт Visa по состоянию на 02.05.2012, которые принимаются к оплате примерно в 20 млн различных учреждений по всему миру. [5]
Содержание
История [ править | править код ]
В 1958 Bank of America выпустил сине-бело-золотую карту BankAmericard. C ростом национальной популярности карт банка BankAmerica для их поддержки была учреждена отдельная организация «BankAmericard Service Corporation», в которой сосредоточились все операции с карточками «BankAmericard», и которая начала продавать лицензии на выпуск карточек другим банкам. Последние должны были придерживаться стандартов и правил обращения с карточками. По своему статусу это была ассоциация, членами которой становились банки.
Название BankAmericard могло ограничить дальнейшее развитие этой платежной системы. Название не пользовалось популярностью на Восточном побережье США, в Канаде, в Великобритании и Мексике. Причины: оно содержало название самого крупного на то время банка в мире, непопулярность США за границей из-за войны во Вьетнаме. В этих странах банки использовали местные торговые марки. Поэтому было принято решение найти более подходящее название, отвечающее следующим критериям: короткое, удобное для графической обработки, запоминающееся, одинаково звучащее на всех языках, не имеющее других значений ни в одном языке, допускающее регистрацию торгового названия. В итоге было выбрано слово VISA. Первая транзакция картой с новым логотипом была осуществлена 26 июля 1976 года. Перестали использоваться местные названия: — BankAmericard, Chargex, Carte Bleue, Bank Union, Banco Credito и Sumitomo Card, что упростило маркетинговую коммуникацию. Название BankAmericard осталось лишь как название карт Bank of America [6] .
В октябре 2007 года как отдельное юридическое лицо учреждена корпорация Visa Inc. [7] , а Visa U.S.A., Visa International, Visa Canada и Inovant стали прямыми или косвенными филиалами компании. Visa Europe не стала филиалом, а остаётся в собственности и управляется европейскими финансовыми учреждениями — членами ассоциации. [8]
История Visa в России насчитывает более 20 лет. Первым российским финансовым институтом Visa в 1988 г. стало АО «Интурист». В марте 1988 года в рамках «Интуриста» была организована компания Интуркредиткард специально для работы с программой Visa. Первые пластиковые карты Visa были выданы АО «Интурист» советской олимпийской сборной, направлявшейся на Олимпийские игры в Сеул в сентябре 1988 года.
В 1989 году Сбербанк СССР стал первым банком-членом Visa. Число банков-членов Visa с тех пор неуклонно растёт.
Первый банкомат, в котором принимались карты Visa, был установлен в Москве в 1992 году Мосбизнесбанком. [9]
В настоящее время Visa International разделена на 7 регионов:
Показатели деятельности [ править | править код ]
В 1980-х—1990-х Visa предложила клиентам первые элитные карты, создала первую глобальную систему банкоматов, разработала новые смарт-карты и карты предоплаты.
Visa инициировала создание u-commerce, или всемирной (universal) коммерции — возможность заниматься коммерцией в любой точке мира, в любое время и любым способом.
Под универсальной коммерцией подразумеваются:
- Транзакции, традиционно совершаемые в торговых и сервисных предприятиях.
- Платежи по телефону, по почте или по факсу.
- Совершение покупок в Интернете с помощью персонального компьютера, мобильного телефона, ручного радиоустройства или приставки, так называемые электронная и мобильная коммерция (e-commerce, m-commerce).
- Платежи с использованием мобильного телефона или переносного компьютера, которые отправляют информацию по оплате с помощью сигналов на терминал, а также принимают ответный сигнал. Visa уже провела ряд успешных тестовых транзакций с использованием этого способа коммуникаций.
- Платежи в терминалах самообслуживания, таких как колонки бензозаправок, торговые автоматы и банкоматы. [10]
Деятельность в России [ править | править код ]
Россия является ключевым рынком региона Visa CEMEA. В 1994 году в стране насчитывалось всего около 30 000 карт Visa. Стабильный и уверенный рост привёл к тому, что обороты в России составили 48 % от общего объёма операций ($220 млрд) в регионе CEMEA (включающего 82 страны Центральной и Восточной Европы, Ближнего Востока и Африки). По данным Visa International, российские банки выпустили 39,4 млн карт Visa, что на 47 % больше результатов предыдущего года. [11]
Постоянный рост оборотов показывает, что россияне стали более активно пользоваться картами Visa не только для снятия наличности, но и для оплаты товаров и услуг. Так, оборот по картам Visa в торгово-сервисной сети в России на конец 1 квартала 2007 года увеличился на 76 % по сравнению с аналогичным периодом 2006 года и составил более 6,7 миллиарда долларов США. Количество транзакций по картам Visa в торгово-сервисной сети увеличилось на 75 % и превысило 113 миллионов.
В России карты Visa обслуживаются почти в 166 тысячах торговых точек и более чем в 36 тысячах банкоматов. [5]
Структура корпорации [ править | править код ]
До 3 октября 2007 Visa включала в себя 4 различные зарегистрированные структуры по всему миру, где работало около 6000 человек: Visa International Service Association («VISA»), материнскую компанию Visa U.S.A. Inc., Visa Canada Association, и Visa Europe Ltd. Последние три структуры имели статус членов группы Visa International Service Association. Остальные регионы мира (Visa Latin America [LAC], Visa Asia Pacific, Visa Central и Eastern Europe, Ближний восток и Африка (CEMEA)) управлялись отделами внутри самой компании VISA.
IPO и реструктуризация [ править | править код ]
11 октября 2006 Visa объявила об объединении бизнесов и создании публичной компании, Visa Inc. [12] [13] [14] При проведении изменений Visa Canada, Visa International, и Visa U.S.A. были объединены в одну бизнес-структуру. Отделение, отвечающее за операции в Западной Европе, стало отдельным, управляющимся несколькими европейскими банками, имеющими пакеты акций Visa Inc. [15] Всего более 35 банков участвовали в сделке, вложив различные суммы денег.
3 октября 2007 Visa полностью окончила реструктуризацию Visa Inc. Новая компания стала важным шагом на пути к IPO. [16] Следующий шаг был сделан 9 ноября 2007, когда Visa Inc. предоставила данные SEC о проведении IPO на сумму $10 млрд. [17] 25 февраля 2008 Visa сообщила, что на IPO будет выведена лишь половина всех акций компании. [18] IPO началось 18 марта 2008. Visa продала 406 миллионов акций по цене $44 за акцию (что было на 2 доллара выше максимально ожидавшейся цены в $42). Было выручено $17,9 млрд, что стало рекордом за всю историю проведения IPO компаниями в США. [19] 20 марта 2008 учредители IPO (включая JP Morgan, Goldman Sachs & Co., Bank of America Securities LLC, Citi, HSBC, Merrill Lynch & Co., UBS Investment Bank и Wachovia Securities) использовали имевшийся у них опцион с превышением, купив 40,6 млн акций VISA. В итоге компании удалось продать 446,6 миллионов акций, выручив за них рекордную сумму — $19,1 млрд. [20] Сейчас акции VISA торгуются на NYSE, её символом является буква «V». [21]
Типы выпускаемых карт [ править | править код ]
- Visa Electron — самый простой вид карт. Не имеет выпуклых элементов, что ограничивает возможность использования этого вида карт в терминалах, основанных на снятии оттиска с карты (механическое копирование без подключения к базе данных). Как правило, установлены минимальные лимиты на операции и минимальные гарантии.
- Visa Virtual card — карта для совершения платежей через интернет. Порой «выпускается» без физической выдачи карты. Фактически, это предоставление владельцу лишь реквизитов карты (номер, CVV2-код, дата действия и т. п.), которые можно использовать для оплаты через Интернет. Удешевляется эмиссия карты, но снижается защищённость. Обычно являются предоплаченными в момент эмиссии и не предусматривают возможность пополнения. Могут быть анонимными, что иногда вызывает трудности при обработке в платёжных системах с обязательной верификацией имени владельца.
- Visa Classic — карта со стандартным набором функций. Сюда входят платежи в большинстве торговых точек, принимающих карты, бронирование различных товаров и услуг в Интернете, страхование находящихся на счету денег и т. д.
- Visa Gold — карта, которая имеет дополнительные гарантии платёжеспособности держателя, более высокие платёжные и кредитные лимиты по сравнению с Classic, а также ряд дополнительных сервисов, среди которых экспресс-выдача наличных и экстренная замена карты в случае утери или кражи карты вдали от банка-эмитента, дополнительные скидки и привилегии в таких сферах, как путешествия, прокат автомобилей, покупки эксклюзивных товаров и услуг. Как правило, вместе с обязательными привилегиями от платёжной системы, банки-эмитенты карт предлагают собственные дополнительные услуги для держателей карт Gold и более высокого уровня.
- Visa Platinum — элитная карта, которая обычно предоставляет возможность владельцу получить дополнительные услуги, скидки, страховки в объёмах, превышающих привилегии для держателей карт Gold.
- Visa Signature — карточный продукт для особо состоятельных клиентов, отличительными особенностями которого являются максимальная покупательная способность, повышенные лимиты на различные группы операций по картам, эксклюзивные услуги в области отдыха, покупок и путешествий, а также консьерж-сервис и специальные возможности на личной странице в Интернете.
- Visa Infinite — позиционируется как наиболее престижная карта для клиентов с наивысшей платёжеспособностью. В ряде случаев кредитный лимит по такой карте неограничен.
- Visa Black Card — имиджевый элитарный продукт. Материалом для изготовления служит не обычный пластик, а патентованный специальный углепласт. Позиционируется как символ принадлежности держателя к верхушке общества. Из-за повышенных требований, в США владельцами этой карты могут стать не более 1 % жителей. Владелец сможет останавливаться в VIP-салонах международных аэропортов, пользоваться услугами консьерж-сервиса, обеспечивается туристическая страховка, покрытие ущерба при автомобильной аварии, возмещение затрат при отмене поездок.
- Visa Business Credit и Visa Business Debit — карты для представителей юридических лиц, предназначенные для расчётов в интересах бизнеса. Данные карты позиционируются как продукт для малого бизнеса.
- Visa Business Electron Card — карты позиционируются платёжной системой как продукт для малого бизнеса в странах с развивающейся экономикой.
- Visa Corporate — карты бизнес-сегмента, предназначенные для компаний среднего и крупного бизнеса.
- Visa Fleet — карты бизнес-сегмента, ориентированные на компании, использующие автотранспорт в своей основной деятельности. Этот тип карт помогает компаниям отслеживать эксплуатационные расходы своего автопарка, а также получать дополнительные скидки на топливо и сервисное обслуживание.
- Visa Debit — карта для каждодневных расходов. Её особенность состоит в том, что списание средств происходит с депозитного счёта клиента, как если бы он снимал со счёта наличные или выписывал чеки в оплату приобретённых товаров или услуг.
- Visa Prepaid Card — карта, баланс которой пополняется при выдаче в банке, и дальнейшие операции проводятся в пределах доступного остатка средств. Разновидностью данного типа карт является подарочная карта — Gift Card. Разновидностью данного типа карт можно считать и карты моментальной выдачи Visa Instant Issue — заранее персонализованные, но не персонифицированные (без указания имени держателя). Особенностью этого типа карт является быстрая выдача карты, как правило в течение 15—20 минут с момента обращения клиента в банк.
- Visa TravelMoney — карта, предназначеная в первую очередь для безопасной перевозки денежных средств, например в ходе путешествия, являясь более технологичным аналогом дорожных чеков. Как правило, по данному виду карт возможны только операции снятия наличных в банкоматах, однако отдельные банки допускают и покупки по картам TravelMoney.
- Visa Mini Card — карта уменьшенного формата, нередко выпускается с отверстием, подразумевая использование и в качестве брелока и не только. Необходимо отметить, что соседство с металлическими ключами крайне нежелательно и может пагубно сказаться как на записанной на магнитной полосе информации, так и привести к повышенному механическому износу карты. В силу нестандартного формата, этот тип карт невозможно использовать в банкоматах, терминалах с контактными чипами (бесконтактный протокол поддерживается — если карта снабжена таким чипом), также не получится использовать карту в импринтерах. Таким образом, данный продукт пригоден лишь для оплаты покупок или получения наличных в точках, оборудованных электронным терминалом, способным работать по магнитной полосе или бесконтактному чипу. По этой причине данный тип карт, как правило, выпускают в «связке» с картой стандартного формата, имеющей доступ к тому же картсчёту.
- Visa Buxx — целевой аудиторией этой карты являются подростки, не имеющие пока самостоятельного дохода. Родители имеют возможность зачислять на карту «безналичные карманные деньги» и контролировать движения по счёту.
- Visa Horizon — дебетовая карта, которая хранит средства на самом чипе, предварительно преавторизовывая их со счёта в банке. При её использовании нет необходимости устанавливать связь в режиме реального времени с банком-эмитентом для получения авторизации. Вся информация о доступном балансе находится на самой карте в памяти встроенного чипа и доступна для чтения терминалом в торговой точке. Держатель карты при необходимости может пополнить баланс на карточке со своего счёта в банке либо через банкомат, либо через один из терминалов в торговой сети или отделениях банка. Visa Horizon идеально подходит в тех случаях, когда существуют проблемы со связью или таковая вообще отсутствует. Поскольку для данного продукта отсутствует риск неплатёжеспособности или перерасхода средств за счёт предварительной авторизации, то Visa Horizon идеально подходит для выдачи клиентам, у которых отсутствуют банковская и кредитная истории. В отличие от карты с электронным кошельком, в котором баланс на карте предоплачивается и в случае потери карты клиент теряет непотраченные средства с карты, Visa Horizon позволяет восстановить остававшиеся к моменту потери карты средства на счету клиента в банке.
- Visa Cash или, как ещё её принято называть, «электронный кошелёк», является предоплаченной картой и совмещает в себе удобства платёжных карт с защищённостью и функциональностью встроенного чипа. Карта Visa Cash позволяет легко и быстро оплачивать мелкие расходы, поэтому в основном может использоваться для покупки недорогих предметов, таких, как газеты, билеты в кино, для оплаты непродолжительных телефонных переговоров и т. д. Карта Visa Cash может быть либо пополняемой, либо одноразовой. Решение об этом принимается банком-эмитентом, выдающим карту, и согласовывается с клиентом.
- Visa Payroll — обычный тип карт, который сразу при приобретении предоставляет страховку личного имущества человека, приобретённого при помощи данной карты Visa. Общая сумма страховки не может превышать 50 тысяч долларов на человека. На данный момент такие карты выпускаются только в США. [22]
- Visa Check, Visa Gold Check и Visa Business Check — карты, созданные для сотрудничества с программами накопления миль у авиаперевозчиков. В основном это касается системы WorldPerks компании NWA[23]
- Visa Platinum Check — аналогична предыдущим трём картам, однако не может быть объединена с программой WorldPerks, хотя предоставляет бо́льшие возможности для обладателей, чем Visa Check или Visa Gold Check.
- Visa Purchasing — карта предлагается банками с 1994 года и предназначена для учёта затрат на офисные нужды. Карта может быть использована как средними, так и крупными компаниями и выдаётся, как правило, людям, отвечающим в этих компаниях за хозяйственную деятельность. Её использование позволяет компаниям как частного, так и государственного сектора обходиться без требующего много труда и бумаг процесса оформления небольших закупок товаров и услуг. Карта непосредственно предназначена для закупки товаров и оплаты услуг на сумму в пределах 5 тысяч долларов США. Для данных карт к банкам предъявляются требования по специальной форме отчётности при выставлении счетов. Благодаря этой форме предприятие может существенно сэкономить на административных расходах, связанных с приобретением товаров, а также получить информацию, анализ которой может быть взят за основу для проведения переговоров с поставщиками товаров и услуг относительно более выгодных условий сотрудничества.
- Visa Commercial — создаёт простую консолидацию расходных данных со всех отделов, подразделений и дочерних предприятий компании, что обеспечивает интегрированный обзор всех расходов по проведению мероприятий и закупкам, а также командировочных расходов.
Следует обратить внимание, что в некоторых странах или регионах доступны не все виды карт; это может быть связано с особенностями законодательства той или иной страны, а также региональными ограничениями самой платёжной системы.
Принцип работы и особенности [ править | править код ]
Операции [ править | править код ]
VISA выпускает следующие три типа карт:
-
(Деньги кладутся на сберегательный счёт и затем списываются при использовании) (Клиент вносит ежемесячный платёж для погашения задолженности, а также гасит нарастающие проценты) (Оплата при помощи расчётного счёта, на который нельзя выписывать чеки)
Visa на данный момент работает с системами PLUS и Interlink EFTPOS системой для кассовых аппаратов, которые используют «дебетовый» протокол как с дебетовыми, так и с предоплаченными картами.
Карты Visa широко применяются для расчётов в интернете. Некоторые ограничения имеются только для Visa Electron, которые на сегодняшний день не принимаются большинством мерчантов.
Для совершения покупки достаточно заполнить на сайте магазина форму, в которой указать реквизиты карты, такие, как Ф. И.О, номер карты, дату окончания действия, номер CVV2 (на обороте карты, рядом с магнитной полосой) и биллинг адрес (адрес владельца, который был указан при регистрации карты в банке)
Для повышения безопасности расчётов в интернете, система Visa ввела дополнительную меру безопасности, получившую название Verified by Visa, или VBV. Суть системы в том, что при оплате товаров или услуг в интернете необходимо ввести дополнительный проверочный код, который владелец карты получает от банка-эмитента карты. Однако это не решает проблемы безопасности платежей. Проблема заключается в том, что клиент не может запретить проведение сделок не защищенных Verified by Visa. И даже если клиент расплачивается только в тех интернет магазинах, где используется Verified by Visa у него с легкостью могут быть похищены данные (номер карты, имя владельца, срок действия, cvv2 код) достаточные для проведения законных платежей от имени клиента.
Доступ к вводимым номеру карты, имени владельца, сроку действия и коду cvv2 имеет каждый администратор интернет магазина, где расплатился клиент. Таким образом необходимые данные для кражи денег могут быть похищены в любом интернет магазине где клиент совершил оплату, а сами деньги клиента могут быть украдены через интернет магазины не защищенные Verified by Visa. Сам процесс оспаривания таких сделок можете оказаться долгим (до 90 дней) и не всегда успешным.
Безопасность [ править | править код ]
Платёжная система VISA позволяет проводить оплату для карт Visa Classic по публичным данным карты (номер карты, имя держателя карты, срок действия карты, защитный код cvv2), даже если у клиента подключена защита в виде подтверждения оплаты по sms (например технология 3DSecure). Такой подход к оплате в интернете небезопасен ввиду того, что публичные данные карты могут быть перехвачены любым администратором сайта, имеющим физический доступ к его исходному коду, во время ввода этих данных на сайт, где производится оплата. Таким образом фактически после любой оплаты в интернете через платежную систему VISA карта становится скомпрометированной, так как все необходимые данные для проведения законного платежа от вашего имени могут стать известны третьим лицам.
Платёжная система VISA не позволяет клиенту блокировать незащищённые платежи, для проведения которых достаточно ввода публичных данных карты. Таким образом, невозможно, используя платёжную систему VISA, разрешить проведение только защищённых платежей, требующих помимо ввода публичных данных карты также различных видов защиты (например, подтверждение платежа по sms), даже если эти услуги подключены клиенту, в силу того, что эти способы защиты работают исключительно на тех сайтах, которые поддерживают эти виды защиты.
На данный момент единственным надёжным способом защиты денежных средств на счёте, с которым связана карта, после оплаты по ней в интернете через платёжную систему VISA, является временная блокировка карты после совершения любого платежа в интернете. Такое решение неудобно в использовании, также большинству клиентов о данной проблеме не сообщается. Тем самым на данный момент платёжная система VISA не обеспечивает необходимого уровня защиты платежа по картам Visa Classic при оплате через интернет и переносит существенные риски на клиента. Публичные данные карт Visa Classic могут собираться на различных сайтах, где происходит оплата, и потенциально они могут быть получены кибер-преступниками, которые смогут проводить законные сделки по приобретению виртуальных услуг (услуги хостинга, консалтинга и проч.) с аффилированными с ними структурами. Оспорить данные сделки перед платёжной системой будет невозможно или крайне затруднительно.
Есть проблемы с безопасностью при оплате картой VISA в зарегистрированных торговых точках (обычных магазинах). В большинстве случаев для оплаты не обязательно вводить пин-код или проводить какую-либо авторизацию. Таким образом, при утере карты владелец может потерять деньги, если преступник совершит покупку в магазине, использовав при расчёте на кассе краденную или утерянную карту.
Новые сервисы [ править | править код ]
В сентябре 2007 года Visa запустила программу Visa PayWave, направленную на создание бесконтактных технологий, позволяющих владельцам карт лишь подносить карту к терминалу и не требующих прикладывать или вставлять карту в банкомат. [24] Аналогом такой системы у MasterCard является PayPass сервис, использующий RFID технологию.
В Европе Visa представила V PAY — решение только для смарт-карт, с PIN-кодом. [25]
Правила [ править | править код ]
Все принципы и правила работы системы VISA созданы для того, чтобы решить следующие вопросы:
- Каким образом идентифицировать владельцев карты (соображение безопасности)?
- Как банки могут отменять совершённые транзакции?
- Как нужно сотрудничать с банками, чтобы защититься от мошенников?
- Как совмещать данные правила с отсутствием дискриминации в отношении пользователей VISA?
При оплате в интернете через платежную систему VISA по картам Visa Classic по следующим данным: номер карты, имя владельца, срок действия карты, CVV2 код, система VISA не может гарантированно установить, что оплату совершает законный владелец карты, однако сама транзакция признается законной в любом случае и может в дальнейшем быть оспорена владельцем карты. Деньги по транзакции в ходе расследования будут заблокированы на срок до 90 дней и возвращены клиенту в случае если расследование установит, что законный владелец оплату не совершал.
Одним из правил организации является невозможность банков взимать дополнительную комиссию при использовании карт. Зачастую банки, не знающие чётко правила системы, могут устанавливать комиссию, а по кредитным картам выше чем по дебетовым. Некоторые страны законодательно отменили правило невзимания комиссии — одной из первых стала Великобритания. [26] , аналогичные правила ввели и в Австралии [27] В таких странах комиссия может действовать практически на любые операции совершаемые с картой Visa или какой-то другой. Однако в той же Великобритании эта дополнительная комиссия не может превышать сумму, уплаченную владельцем карты при её выпуске. Торговым точкам запрещено устанавливать различные комиссии по одним и тем же картам. [26]
Другие правила касаются создания качественной системы подтверждения личности предъявителя карты (как минимум предъявление PIN-кода и личной подписи), а также менее надёжная защита в виде заявлений предъявителя карты или заранее сделанной брони.
Ещё одним важным правилом, которое часто забывают, является то, что ни одной торговой точке не требуется удостоверение личности владельца карты с фотографией для оформления сделки. В отличие от MasterCard, Visa разрешает торговым точкам делать запрос об удостоверении личности, хотя руководство считает это правило «разочаровывающим». С того момента как операция была произведена по карте, ни одна организация не может её отменить сославшись на то, что клиент не предоставил удостоверение личности с фотографией. В некоторых странах (Аргентина, Испания, Швеция), удостоверение личности по факту всё же необходимо для совершения сделок, несмотря на общие правила VISA.
Стандарт EMV [ править | править код ]
Недавно Visa, объединив усилия с Europay и MasterCard, разработала индустриальный стандарт EMV (Europay, MasterCard, Visa) для платёжных чиповых карт с кредитно-дебетовыми приложениями. Использование стандарта EMV означает, что чиповые карты будут приниматься в торгово-сервисной сети и банкоматах во всём мире и в дальнейшем смогут получить такое же широкое распространение, как и карточки с магнитной полосой. [28]
Торговая марка и дизайн [ править | править код ]
Размеры [ править | править код ]
- Размеры пластиковой карточки составляют 53,98 мм х 85,60 мм х 0,76 мм [29]
Логотип [ править | править код ]
Логотип Visa выполнен в голубом и золотом цветах, которые символизируют голубое небо и холмы Калифорнии, напоминающие золото. Именно там был основан Bank of America.
Символ Visa используется различными учреждениями повсеместно для обозначения того, что они принимают карты к оплате.
В 2006 Visa убрала свой старый логотип со всех своих карт, интернет-сайтов и торговых точек. Это был лишь первый раз, когда Visa изменила свой логотип. [30]
Новый логотип содержит лишь голубые буквы VISA на белом фоне, а буква V имеет оранжевую полоску (см. выше).
Голограмма с голубем [ править | править код ]
В 1984 большая часть карт стала содержать прямоугольную голограмму с голубем на лицевой стороне, в месте эмбоссирования 4 последних цифр полного номера карты Visa. Данная норма была введена как элемент безопасности — голограмма является трёхмерной и видоизменяется при повороте карты. В то же время логотип Visa, который раньше покрывал всю лицевую часть карты, был сильно уменьшен до небольшой эмблемы в правой части карты. Это позволило банкам создавать наглядные различия между картами, например, для указания места эмитирования. Примерно такие же изменения произошли и с дизайном карточек MasterCard.
Цвет голограммы зависит от категории карты: на картах Gold и эквивалентных продуктах корпоративной линейки используется голограмма на золотой фольге, на всех остальных — основа голограммы серебряная. Голограмму допустимо не размещать на продуктах начального уровня — Visa Electron и VPay. На картах уменьшенного формата (Visa Mini) используется голограмма меньшего размера. Для карт Visa Infinite используется специальный защитный элемент неправильной формы, сочетающий в себе голограмму с традиционным для всех карт Visa голубем и кинеграмму — полупрозрачный фрагмент, создающий эффект движения при изменении угла наклона.
На большей части карт Visa на лицевой стороне при освещении ультрафиолетом появляется изображение голубя — это дополнительный элемент защиты. (На новых картах изображение голубя заменено на стилизованную букву V из логотипа Visa.)
В начале 2005 г. стандарт Visa был изменён с целью создания в задней части карты магнитной полосы с голографическим элементом («HoloMag»). [31] . Данный элемент представлял собой магнитную полосу, совмещённую с защитной голограммой, что позволило не наносить стандартную голограмму на лицевую сторону карты. Чуть позже использование HoloMag было приостановлено из-за конфликта с различными системами, воспринимающими магнитные карты [32] . Однако некоторые банки уже успели воспользоваться преимуществами дизайна карт, когда обязательный элемент — голограмма — не отнимал часть полезной площади лицевой стороны карточки. Идя навстречу, Visa разрешила располагать голограмму на обороте карты. В этом случае требование по расположению остаётся приблизительно тем же: часть номера карты (в этом случае уже не обязательно последний квартет) обязательно должна быть пробита именно на голограмме.
Сотрудничество с программой ISIC [ править | править код ]
Совместно с программой ISIC разработано три стандарта карт — ISIC (для студентов), IYTC (карта молодого путешественника) и ITIC (для преподавателей). В разных странах мира разные банки оформляют такие карты. Они сочетают в себе как сами функции карт VISA так и возможности получения скидок по программам ISIC. Данная карта является также удостоверением личности и может где угодно использоваться без предоставления других документов.
Как правило, обслуживание таких карт стоит дешевле, чем обслуживание обычных карт VISA в том же самом банке.
На сегодняшний день такую карту в России оформляют только Собинбанк
Данная карта может быть предоставлена: — студентам дневных и вечерних отделений очной формы обучения от 18 лет до достижения 24-летнего возраста, до 3 курса обучения включительно; — аспирантам (магистратура, ординатура) дневных и вечерних отделений очной формы обучения 1-го и 2-го года обучения от 18 лет до достижения 24-летнего возраста
Документы, которые необходимо предоставить для оформления карты:
-
или документ, подтверждающий факт обучения: справка из ВУЗа, зачётная книжка, читательский билет, удостоверение аспиранта, удостоверение ординатора с отметками о курсе обучения
- Цветное фото 3×3 см — 1 шт.
- Заполненная анкета Банка
Спонсорские контракты [ править | править код ]
Олимпийские игры [ править | править код ]
С зимних Олимпийских игр 1988 года Visa является единственной формой электронной оплаты, которая используется на всех олимпийских объектах. Нынешний контракт с МОК предусматривает эксклюзивное право VISA быть единственной электронной системой, которую будут использовать на Олимпиадах до 2012 года. К Олимпийским играм 2008 года Visa организовала лотерею, в которой разыгрывались билеты в Пекин на Олимпийские игры. 29 сентября 2009 было оглашено, что VISA будет официальным спонсором команды Великобритании на Олимпийских играх в Лондоне 2012 года.
Другое [ править | править код ]
На данный момент VISA временно спонсирует национальную команду Аргентины по регби. Также Visa спонсирует Кубок Либертадорес и Южноамериканский кубок — наиболее важные футбольные турниры в Южной Америке.
До 2005 года Visa была эксклюзивным спонсором скачек чистокровных лошадей.
В 2006—2007 гг. Visa была спонсором Centennial Park Moonlight Cinema, расположенного в Сиднее.
Visa сменила MasterCard как главного спонсора FIFA и являлась официальным спонсором чемпионата мира по футболу 2010 в ЮАР.
В России VISA финансировала реставрацию уникальных роялей Московской консерватории, спонсировала создание одного из последних популярных кинофильмов о Джеймсе Бонде, а также создание известного реалити-шоу «Последний герой-2». [33]
В начале декабря 2010 г. хакеры начали масштабную атаку на интернет-сайты организаций, поддержавших давление на Wikileaks. Заблокированы порталы Visa и MasterCard, сервис PayPal, сайты прокуратуры Швеции и Swiss Post Office Bank.