Как кредитная карта Газпромбанка поможет справиться с праздничными расходами

1. Бесплатно пользоваться деньгами банка можно почти полгода
С картой Газпромбанка вы сможете сейчас выбрать всё для празднования Нового года, а рассчитаться в комфортном темпе. Льготный период на покупки по кредитке составляет до 180 дней. В это время не будут начисляться проценты на сумму задолженности, и вы сможете погасить долг без переплат. Новый льготный период открывается каждые два месяца. При этом, чтобы он стартовал, не нужно полностью выплачивать вашу текущую задолженность за покупки в первые два месяца.
Предположим, вы открыли кредитку в декабре. До 31 января вы сможете сделать покупки по карте и рассчитаться за них без процентов почти до конца мая. С 1 февраля откроется новый льготный период: у вас вновь будет два месяца на покупки и до 180 дней, чтобы погасить задолженность.
Если не уложитесь в срок, процентная ставка за пользование кредитом составит от 11,9% годовых. Ещё важно учесть, что льготный период действует только на покупки по карте и не распространяется на снятия и переводы денег. Обязательный ежемесячный платёж составляет 3% от задолженности, но не меньше 500 рублей. В остальном можно самостоятельно регулировать выплаты — например, внести всю сумму долга за раз или распределить её на весь льготный период.
2. Лимит по карте — 1 миллион рублей
Карта позволит купить всё важное без ограничений. Можно обновить новогодний декор, выбрать лакомства к праздничному столу и организовать развлечение для всей семьи. Кредитный лимит по карте составляет до 1 млн рублей. Точную сумму вашего лимита вы узнаете после одобрения заявки.
3. За обслуживание карты не нужно платить первый год (или вообще никогда!)
Если оформите карту Газпромбанка до 31 декабря, то обслуживание составит 0 рублей до конца срока её действия. При заказе с 1 января платить не придётся только за первый год использования кредитки. Никаких дополнительных условий для бесплатного обслуживания нет — количество операций и месячный оборот по карте могут быть любыми. Кроме того, предусмотрены бесплатные СМС об операциях, которые помогут лучше контролировать движение средств.
4. Вы получите кешбэк за покупки у партнёров
Сэкономить на подарках и праздничных угощениях поможет программа лояльности. Просто выбирайте интересную акцию от партнёров в мобильном приложении Газпромбанка. А в течение 90 дней после покупки вам начислят бонусные рубли.
Предложения по кешбэку доступны в категориях «интернет‑магазины», «одежда и обувь», «красота и здоровье», «электроника», «аптеки», «дом и ремонт». Для каждого клиента список акций формируется персонально.
5. После одобрения вы получите кредитку в тот же день в отделении или с бесплатной доставкой
Карту Газпромбанка легко заказать онлайн. После заполнения заявки вам придёт СМС с решением, а через 15 минут позвонит сотрудник банка и согласует время и место получения. Вы можете забрать карту в отделении в тот же день или выбрать бесплатную доставку. Она доступна в большинство крупных городов от Мурманска до Владивостока. Чтобы заказать кредитку, не нужно собирать справки и документы — потребуется только паспорт.
Лучшая кредитка?! Плюсы и минусы кредитной карты «180 дней Без %» от Газпромбанка. Разбираем условия на май 2023
180 дней без процентов и бесплатное обслуживание — звучит неплохо! 😏 Сегодня это один из самых длительных грейс-периодов, которые предлагают банки. Но, как и у любой кредитки, у карты «180 дней без %» от Газпромбанка есть подводные камни. Если знать о них, можно не только избежать процентов, но и заработать.
Мы подробно изучили все нюансы и отзывы реальных клиентов. Перечислим основные условия кредитной карты Газпромбанка, ничего не утаивая. А ниже расскажем, когда выгодно пользоваться кредиткой, а когда нет.
Реальные условия кредитной карты Газпромбанка 180
Льготный период
Что написано в рекламе? До 180 дней без процентов
Что по факту? Банк действительно дает бесплатно пользоваться своими деньгами до 180 дней и при оформлении карты до 31 мая 2023, это условие будет действовать всегда.☝️
Ранее, такой грейс-период был доступен, только при тратах от 90 000 ₽ за 2 календарных месяца. При тратах менее 90 000 ₽ беспроцентный период снижался до 90 дней.
💥 Важно! 180 дней отсчитываются не со дня покупки, а с первого числа календарного месяца, в который эта покупка была оплачена. Если вы оплатили товар с кредитки 13 апреля, то льготный период уменьшится на 13 дней, ведь в этом случае он начнется с 1 апреля. Но если перенести покупку на первые числа месяца, вы получите свои честные 180 дней.
Так даже удобнее. Благодаря тому, что отсчет начинается не со дня покупки, а с первого числа месяца, легче отслеживать окончание грейс-периода и даты платежей. Не запутаетесь.
Обслуживание
Что написано в рекламе? Обслуживание 0 ₽.
Что по факту? Да, обслуживание карты «180 дней без %» от Газпромбанка бесплатное без условий для тех, кто оформит карту до 31.05.2023. В других случаях будет 990₽/год.
Если не успели до 31 мая, то при действующей подписке «Огонь», обслуживание будет бесплатным. Подписка🔥стоит 199 ₽/месяц. Но помимо бесплатного обслуживания вы получите:
повышенный процент по вкладам;
умный кэшбэк до 5% в избранных категориях и 1% на все остальное;
рефинансирование кредитов от 4% и много чего еще.
Кредитный лимит
Что написано в рекламе? До 1 000 000 ₽.
Что по факту? Сотрудник банка объяснил, что лимит в 1 млн ₽ доступен только для тех, кто оформляет карту в отделении Газпромбанка. Для остальных максимальный лимит составляет 600 000 ₽. Размер лимита, как и процентные ставки за рамками грейс-периода, определяются индивидуально.
💥 Лайфхак! Чтобы банк одобрил высокий кредитный лимит, необходимо убедить его в своей платежеспособности. Для этого можно представить справку 2-НДФЛ с места работы, где вы трудитесь уже больше 3 месяцев, и выписку с банковского счета, на котором хранится «кругленькая» сумма.
Итог: плюсы и минусы карты
Бесплатное обслуживание навсегда.
Можно получить по паспорту.
Бесплатный выпуск и доставка.
Грейс-период не распространяется на переводы и снятие наличных.
Нет кэшбэка без подписки «Огонь» (только по спецпредложениям от партнеров).
Большие процентные ставки. А при переводе или снятии «налички» нужно будет заплатить и процентную ставку, и комиссию за совершение операции.
После рассмотрения условий кредитной карты Газпромбанка сразу понятно, для чего она точно не подходит. ⚠️ Для снятия наличных и денежных переводов. Но если речь идет о покупках, это одна из лучших кредиток. По сути, 180 дней без процентов дает возможность покупать товары в рассрочку до 6 месяцев.
☝️ Кредитка Газпромбанка будет полезна даже тем, у кого есть деньги на крупные покупки. С ней можно неплохо заработать и без всяких кэшбэков. Ловите рабочую схему.
Допустим, вы собираетесь купить игровой ноутбук за 200 000 ₽, и у вас есть наличные деньги на эту покупку.
Положите наличные на накопительный счет. Лучше используйте счета, где проценты начисляются на ежедневный остаток.
Своевременно вносите минимальные ежемесячные платежи, чтобы не платить проценты.
Снимите деньги с накопительного счета и погасите основной долг в последний месяц льготного периода.
🤩 Если вы положили 200 000 ₽ на накопительный счет под 7-9% годовых, к этому моменту вам начислят от 7000 до 9000 ₽. Ну и кто там говорил про деньги из воздуха?!
Вышеуказанные привилегии будут действовать если успеете оформить карту по ссылке из статьи до 31.05.2023.
Кредит в МФО — ЗЛО!
Два месяца назад ко мне подошла супруга, и тихо спросила: «Ругать меня не будешь?». Я был в хорошем настроении, и сказал в шутку «конечно буду». И ведь было за что! Она набрала в микрофинансовых организациях кредитов на 1200000, при зарплате 80000! Как б_дь? Тихо спокойно поговорил, выяснил, что она не смогла выплатить очередной платеж по ранее взятому кредиту, который обещали выплатить её родственники. Хотя я её предупреждал! Но уже поздно. И потом пошло поехала, она брала кредит за кредитом для выплаты кредитов, а там проценты о_уеть, не встать!, самый маленький 500% годовых, самый большой 3000%! В общем уже не вывозила. Я быстро кредит в нормальном банке взял под 19% годовых, закрыли все кредиты. Еще раз поговорил с ней, чтобы не брала кредиты в МФО, объяснил ей что это дорога в никуда.
Сел думать, что делать. Загуглил. Нашел сайт «Первое кредитное бюро» заплатил 400, чтобы перестали выдавать по запросу кредитную историю на полгода. После нашел сайт «Государственное кредитное бюро» там закрытие как понял делают бесплатно. И на сайте Егов, тоже, правда пока не разобрался.
В общем вчера приходит письмо на почту, о том что изменилась кредитная история у супруги. Захожу на сайт «Государственное кредитное бюро» делаю отчет, и выясняю что супруга даже с закрытой кредитной историей получила кредит! Б_ЯДЬ. Она объяснила что ездила к больным родителям и дала им денег. Ей было так проще. Мне не сказала, потому что я мягко говоря, расстроюсь. Да и сумма там небольшая, сравнительно конечно. Но б_ядь 500% годовых!
Выходит, что эти бл_дские МФО могут давать кредиты, без получения кредитной истории!
Копал, копал и накопал. Будет разработан запрет на добровольный отказ от кредитов в банках и МФО.
В статье ссылка на документ письмо. Согласно ответу на депутатский запрос, все это в планах.
«В целях повышения защиты граждан от мошенников, Агентством разработана Дорожная карта по реализации механизмов противодействия кредитному мошенничеству (утверждена Заместителем Премьер-Министра Жамаубаевым Е.К. 28 апреля 2023 года №12-01/1150-3//23-63-8.18-5).»
При всем при этом в Егове, есть рубрика услугой «Добровольный отказ от получения банковских займов, микрокредитов сроком на 6 месяцев» в которой есть ссылка на договор «Договор на предоставление сервиса «STOP CREDIT» в котором в пункте 2,2 написано «2.2. Заключая Договор, Клиент принимает и соглашается с тем, что: Кредитные отчеты, а также иные услуги/продукты ПКБ не будут предоставляться в финансовые организации за исключением финансовой организации, в которой у Клиента имеются неисполненные обязательства и Активный заём (при этом, в Кредитном отчете/услугах/продуктах ПКБ будет предоставляться информация о том, что Клиент ограничил доступ к Кредитному отчету и иным услугам/продуктам ПКБ для оформления новых займов); некоторые кредиторы (финансовые организации) при оформлении займа не запрашивают и/или игнорируют Кредитный отчет и/или иные услуги/продукты ПКБ, поэтому риск оформления нового Займа не исключается при действии Сервиса; решение о выдаче Займа принимается Кредитором самостоятельно и на свое усмотрение; информация о Клиенте будет внесена в список лиц, подключенных к Сервису. Проверка по данному списку будет предоставляться в свободном доступе для Кредиторов.
А в ответе на депутатский запрос финрегулятор пишет:
1. Касательно внедрения запрета на оформление онлайнмикрокредитов через Egov. В целях реализации предложений депутатов по внедрению механизма запрета гражданами оформления онлайн-микрокредитов через портал электронного правительства, Агентством разработаны поправки в законодательные акты, предусматривающие: 1) закрепление права физического лица на установление добровольного отказа от получения банковских займов и микрокредитов. Данный сервис будет реализован на веб-портале «электронного правительства» и в мобильном приложении «eGov Mobile»; 2) введение запрета для банков и микрофинансовых организаций на предоставление кредита физическому лицу при наличии в кредитной истории заемщика информации о добровольном отказе от получения кредита; 3) освобождение физического лица от исполнения обязательств по кредиту, выданного при наличии соответствующего запрета на оформление кредита.
Хотелось бы именно так, как в 3-ем пункте. И чтобы это работало!
Как будет реализовано, пока не понятно.
Нихрена не могу понять, работает запрет или нет. В Егове рубрика есть, а куда нажимать, чтобы этот запрет включить нет, или я не могу найти.
Не берите кредит в МФО, лучше займите, перезаймите! Это как наркотик, один раз возьмете, привыкните и с это момента вам будет п_з_ец!
Непогашенные кредиты имеют 7,5 млн казахстанцев, что составляет 77% экономически активного населения страны. 1,5 млн жителей страны просрочили платежи по кредитам на 90 дней и более, сообщили в аналитическом центре Первого кредитного бюро.
Ауди со скрученным пробегом у дилера. Кредит. Не угостили кофе
Это всё вымысел, а автор обиженка, которую не угостили кофе)) Ведь авторынок в России стремительно процветает. Дефицит автомобилей давно уже прошел и количество предложений превышает спрос. Цены стремительно идут вниз и в скором времени премиальные «Американцы, Японцы, Немцы и Корейцы» заполонят даже самый далекий уголок нашей страны. Пробеги крутить больше не имеет никакого смысла. А автомобили после сильных ДТП отправляются на аукцион и разъезжаются по другим странам. Никто их не ремонтирует и не пытается впарить. Так хотелось бы начать историю одного осмотра.

Что бросается в глаза? Разнотон!
Встретив нас, менеджер любезно предложил нам кофе, мы предложение приняли. Но попросили перенести этот момент на «после осмотра».
Так мы и добрались до подвала одного из крупных официальных дилеров с целью диагностики Ауди А4 (2014 года) с заявленным пробегом 143 тысячи км за 1,300,000 рублей!
Ранее клиент уже осматривал ее сам, видел кузовные нюансы и рассчитал кредит (ведь большое количество предложений от автосалонов сейчас — это замануха! Цена в объявлении указывается с кредитом или при сдаче своего старого автомобиля в Трейд-ин). Многие наивно полагают, что так будет выгодно. ведь кредит можно быстро закрыть. Но ошибаются, так как там сидят не совсем глупые люди. В случае с «Трейд-ин» — с большей долей вероятности, ваш автомобиль примут по самому низу (бывают исключения, я так несколько своих машин удачно продал). В случае «Кредита» — появится большое количество допов) Вот один из примеров «математики кредита».

Вернемся к осмотру автомобиля. Большое колиество сколов. Коррозия по аркам.

Передние крылья, фары, капот. Снимались, крутились, менялись. Отсутствует болт крепления крыла.

фара16 год, машина 14.
Ну и долго не думая, подключаемся! (Ведь изначально нас позвали сделать комп.диагностику, осмотр на подъемнике и эндоскопию с компрессией. а не вот эти вот все гуляния вокруг машины).

А 115 тысяч пробега. где-то потерялись у нас!
На этом, по просьбе клиента. мы закончили осмотр. А история с кофе продолжила развитие.
Некогда любезный менеджер на входе, стал разбрасываться фразами в стиле.
— Это ауди! Они все битые и пробеги скрученные!
— Что вы хотите за эти деньги? (забыв упомянуть неадекватные условия кредита, ведь за нал нельзя)
— Она ездит! Это уже успех.
— Можете забирать предоплату и уезжать!
Так мы и не увидели кофе!( А клиенту нашли хороший Volkswagen Passat 2012 года с родным пробегом 164 тысячи, в комплектации Highline, с 1 владельцем, полной историей обслуживания за 1,089 тысяч рублей. И как говорится «без мам, пап и кредитов».
Пы.Сы. На самом деле ситуация с кредитами катастрофична. Ведь даже с пассатом, есть одна загвоздка. Автомобиль продавался за наличные, но клиент брал его на деньги кредита. одного из известных банков. И платить за старый VAG, который будет доставлять сюрпризы. 5. а то и 7 лет! Это миссия «не мать его вменяема»! Ипотека на машину.
Всем удачи и хороших проверенных автомобилей! А главное, думать на перед и не совершать необдуманных поступков.
Юридические истории #518: Долгое банкротство
Не было в планах рассказывать эту историю, но в комментариях очень просили привести пример, так что придется рассказать. И это — тот редкий случай, когда событий такой вал, что я даже не знаю, с чего начать.
Попробую рассказать в той хронологии, в которой над делом работал я.
В незапамятном году у одной женщины появился долг перед налоговой в размере более 10 000 000 рублей. Есть у меня предположения, откуда появился этот долг, но озвучивать их не буду. Кто знает — тот поймет, кто не понимает — тому и знать нечего. Налоговая долг просудила, а потом — вышла в банкротство. То есть это тот редкий случай, когда налоговая проплатила процедуру, обычно, когда налоговая выходит в банкротство, в стает вопрос — за чей счет банкет, а налоговая отвечает — точно не за наш. Тут ситуация иная. Налоговая, по всему, была уверена, что сможет что-то стрясти с банкрота. И поверьте мне, никто лучше налоговой не знает, что у вас есть и что у вас было. Следователь может рассказать будущее, а налоговая — настоящее и прошлое.
Налоговая нацелилась на квартиру банкрота. И тут я скажу прямо: банкрот сделал все возможное, чтобы квартиру отжали.
Почти за 3 года до начала банкротства банкрот продала квартиру сестре. Тут до трехлетнего срока, в пределах которого можно оспорить сделки, не хватало всего пару месяцев.
За давностью сложно восстановить в памяти все тонкости сделки, но реализована она была так: заключен договор купли-продажи, по которому одна сестра продает другой сестре эту квартиру за 900 000 рублей. При оценочной стоимости порядка 4 000 000 рублей!
Как объясняла сама банкрот, сестра ранее давала ей в долг, банкрот рассчитаться не смогла, в счет долга переписала на сестру квартиру, а пресловутые 900 000 рублей — это разница между суммой долга и ценой квартиры, для простоты понимания — сдача. Еще через пару месяцев сестра продала квартиру третьему лицу, уже по рыночной стоимости.
Дальше — это уже мои предположения, но я уверен, что так оно и было. В следующем году налоговая возбудилась на НДФЛ — получалось, что квартира в собственности менее пяти лет, разница между двумя сделками — более 3 000 000 рублей. Иди сюда, заплати НДФЛ. И сестры не придумали ничего лучше, чем заключить дополнительное соглашение — мол, в договоре была опечатка в цене квартиры, на самом деле цена 4 000 000 рублей. И налоговая с этим согласилась, что квартира продана по той же цене, что и куплена, соответственно, выплачивать НДФЛ не нужно.
Если б квартиру никто никуда не продавал — она оставалась бы единственным жильем и никто не точил бы на нее зуб. При этом я отдельно отмечу, что с большой долей вероятности никто не пытался вывести эту квартиру из конкурсной массы, поскольку сделка была совершена еще до того, как налоговая начала какие-то поползновения. Но совершена очень криво. Было бы как-то в договоре более подробно расписано, что вот эта часть — в счет раннего долга, эта часть — деньгами, то развернуть ее было б шансов намного меньше.
Ко мне банкрот обратилась уже тогда, когда первая инстанция решила развернуть сделку. В числе оснований — близкие родственные отношения, заниженная стоимость. Я составил апелляционную жалобу, в которой, в числе прочего, указал, что сама же налоговая пару лет назад согласилась с тем, что квартира была продана за 4 000 000 рублей, когда пыталась стрясти НДФЛ с сестры, т.е. цена не была заниженной! Апелляция со мной согласилась, налоговая пошла в кассацию, ссылаясь на то, что дополнительное соглашение не было зарегистрировано в реестре. А с какой стати оно должно быть зарегистрировано в реестре? Реестр осуществляет регистрацию только перехода права собственности! Все эти дополнительные соглашения реестру до лампочки!
Но кассация направила на повторное рассмотрение в первую инстанцию. И суд запросил оригинал соглашения, чтобы провести экспертизу — когда был составлен документ.
Тут возник очередной затык. Сам оригинал, со слов банкрота, был утерян, хотя я подозреваю, что тогда, когда встал вопрос НДФЛ, оригинал был направлен в налоговую. И для каких-то целей, двумя годами позже, был составлен второй экземпляр.
Хотя я и убеждал банкрота не направлять оригинал в суд, она оригинал, все же, направила. И эксперт дал предсказуемое заключение, что документ составлен через 2 года после указанной в нем даты. И дальше логика уже вообще не работала. Никакие доводы, что этот самый документ был направлен в налоговую за 2 года до даты, которую указал эксперт, не работали.
В самом деле! Эксперт утверждает, что документ был составлен в 2018 году, но еще в 2016 году, когда сестре пытались насчитать НДФЛ, этот документ был представлен в налоговую! Возникает вопрос: откуда он мог появиться в 2016 году, если составлен в 2018 году? Но первая инстанция, апелляция и кассация сказали, что им пофигу. Главное, что соглашение подделано, а то, что оригинал в самой налоговой — никого не волнует.
Короче говоря, сделку развернули.
Еще некоторое время я следил за делом, потом — бросил. Там налоговая еще чудила, но, что примечательно, если первая инстанция и апелляция выносили какое-либо решение не в пользу налоговой, кассация всегда разворачивала обратно.
С начала банкротства прошло уже почти 5 лет, но, насколько знаю, оно до сих пор не завершено. Там только за квартиру года 3 боролись.
Напоминаю, что все еще составляю четвертый сборник «Юридических историй», который уже подходит к завершению и находится здесь: https://author.today/work/210898
Не платишь за кредит по авто, значит её заберут у тебя
Злостный неплательщик
Вот застала меня радость.
Для ЛЛ, по сути баран я.
За ошибки сорян, с телефона пишу. Знаю что не оправдание, но лень проверять.
В 2008 году оформил себе кредитку в БинБанке. Пользовался мало, лимит сппциально сделал 10к тогда, просто чтоб платить разные вещи онлайн. И все было зашибись, всегда пополнял сразу после оплаты, в 2011 мы переехали с женой в Великую Британию (великого мало от нее осталось если чечтно). Так вот, в 2012 вспомнил про нее, онлайн банкинг показывал что сняли годовые за нее, кажись рублей 400 было, ну я попросил знакомого закинуть эти деньги на нее и забил, срок карточки был примерно до июня, а дело происходило в январе. Как вспомнил, так и забыл, мол срок кирдык, я не подновляю, долга нет. Но оказалось, что не совсем так. Банк не успев связатся со мной, взял и на свою голову перевыпустил карточку, а потом второй, в какойто момент бинбанк попал в жопу и стал банком Открытие. Открытие в 20том году тоже перевыпустило карточку. За эти сука 12 лет, они каждый год снимали за обслуживание, начисляли штрафы, скорее всего звонили мне, на телефон который не работал. Сегодня от них на почту прилетело письмо — товарищь, вы нам должны за все просрочки почти 200к, как платить то будете. Я честно немного опешил. Позвонил в банк, сука дорого, но делать нечего. Прождал минут 5 пока соединят с оператором Наталия, котора обяснила от куда долг, что у меня в первом договоре с бинбанком было авто подновление и что платить надо, а то ой ой ой и что они меня много лет пытаются найти.
Квартира в которой у меня была прописка в России давно продана. Прописки как такогой у меня в России нет, где меня искали ума не приложу. Я свой номер даже не помню русский. Почему только спустя 12 лет после того как первая карта закончилась они додумались написать на почту я ума не приложу.
С Наталией мы сошлись на том, что живу я в Англии, королеву закопали, король мудак, как и принцы, в Россию мне не попасть, денег им я не переведу, гражданство у меня есть второе уже и хотя эти почти 200к сейчас по сути не такие большие деньги для меня, отдавать я им их ре собираюсь. Наталия расстроилась и сказала что так нельзя и так не по людски поступать с их банком, а я сказал, что если они согласятся на то, чтоб я оплатил 12 годовых тарифов, что примерно 5т рублей, я заплачу, они заблокируют карту, спишут долг и мы с ними разойдемся кто куда. Радости в ее голосе не прибавилось, но сказала что передаст руководству и мне напишут на почту, потому что им в англию звонить дорого.
Итог — 18 минут разговора по 3 фунта в минуту = 54 фунта или примерно 7000 рублей, испорченое настроение у Натальи, да и мое не очень.
Я понимвю, что баран я и мог пойти и закрыть карточку, но получилось как получилось, посмотрим дадут ли добро на мое предложение.
Про родственников и дележ квартиры
Навеяно волной постов про дележ квартир между родственниками.
Решил рассказать свою историю.
Решила, давным-давно, бабушка моей будущей жены, приватизировать свою трешку. Спросила своих двух внучек, мою будущую жену и её старшую сестру, кто будет этим заниматься. Старшая сестра сказала, что ни денег, ни желания у неё на это нет, она прекрасно живет с мамой и там же прописана. Моя, тогда ещё будущая жена согласилась взять весь этот головняк на себя, при условии, что в будущем квартира достанется ей. На том и порешили. Жена квартиру приватизировала на себя, прописалась и начала жить вместе с бабушкой.
Прошло пару лет, старшая сестра вышла замуж и родила. На их общем семейном совете было решено, что впятером (тёща, тесть, ребенок, сестра, муж) в 2-х комнатной тёщиной квартире сестре с семьёй тесно, да и дом расположен не удобно. На работу ездить мужу сестры далеко.
Короче, поменялись. Жена к маме, сестра с дятём и мужем к бабушке, в трёху. Прописки, при этом, остались такими, как и были до всех этих перемещений — жена прописана у бабушки, сестра её муж и ребенок у тёщи.
Такая диспозиция была в семье жены в тот момент, когда на горизонте появился я.
Начали встречаться с будущей женой. Потом начали жить вместе. Сначала у меня, в двушке с моими родителями. Потом на съёмной квартире.
Когда я узнал о том, что у жены есть своя квартира, я пару раз задал вопрос: Как так? Почему мы на съемной, а сестра в твоей квартире? Она отвечает, ну она в декрете, у мужа з\п маленькая и т.д. Потом сестра вышла на работу, тоже на маленькую зарплату. Жена говорит они вдвоём «еле концы с концами сводят» муж сестры ещё вынужден своим родителям помогать, они в другой области откуда он родом, решили себе дом и ферму строить, денег надо много вкладывать. Потом муж сестры машину в кредит купил, надо платить. Потому муж сестры забухал, уволили, работу долго не мог найти и т.д. и т.п. Короче постоянно находились причины. Так продолжалось несколько лет.
Я работаю, хорошо зарабатываю, жена тоже. Съёмную позволить себе можем в целом. Не большая проблема. Тем более к работе поближе ехать.
Потом появился у нас свой ребенок. Жена ушла в декретный отпуск. Снимать квартиру стало уже проблемой для нас. С рождением ребенка расходы понятно, выросли. Доходы упали.
С женой у нас состоялся серьёзный разговор. Говорю хватит уже! Чем мы хуже, пусть они уже на съёмную или по месту прописки переезжают! Да и квартира твоя, а не её!
Параллельно узнал, что жена, как хозяйка квартиры, оказывается все эти годы квартплату ещё до кучи за сестру платила, воду, отопление, электричество, налог на недвижимость конечно как собственник тоже! Т.е. несколько лет подряд мы из своего семейного бюджета оплачивали: себе съёмную квартиру, всю коммуналку за семью сестры, плюсом тёща за них платила, так как они у неё прописаны были.
Потом бабушка скончалась.
Вопрос встал остро! Что делать с квартирой.
Я, как раз, начал планировать взять ипотеку. Тогда, в конце нулевых, вся эта история была ещё в новинку, проценты по ипотеке были дикие. Я даже рассматривал долларовую ипотеку (хорошо бог миловал не взял).
Деньги на первый взнос у нас были. Продал родительскую дачу, которой никто не пользовался все равно. Да и подкопили немного.
Но не более того! На переезд, ремонт, мебель, технику и т.д. денег нет.
Собрался очередной общий семейный совет.
Говорю родственникам или выкупайте у нас квартиру или переезжайте на съемную, мы будем квартиру продавать. Вы конечно удобно устроились, но нам тоже деньги нужны.
Тут начался плач Ярославны…
Денег на выкуп у нас нет… На съёмную не переедем, так что можем позволить себе максиму однушку или комнату! А в однушку переезжать не хотим, привыкли уже в 3-х комнатах! Нам там будет тесно. У мамы (тёщи) впятером тоже тесно. Да и вообще, у нас скоро второй ребенок будет!
Делайте с нами что хотите, креста на вас нет!
Дома, жена в слёзы, не хочу с сестрой ссорится! Тёща с тестем «беспристрастные» их позиция — разбираетесь сами!
Жене говорю, что делать будем? Она – не знаю, решай сам!
Звоню свояку (мужу сестры жены), говорю 3 месяца вам сроку, оформляте ипотеку, берите кредит, делайте что хотите, иначе я к вам с полицией прихожу будем вас силой выселять.
Он выслушал молча, бросил трубку.
Через три месяца пришел с пакетом, в нем деньги. Спрашиваю, что это? Говорит половина стоимости квартиры. Это справедливо, сестер же две.
Я если честно взбесился…. Говорю это ты решил, что так справедливо?? А то что мы все эти годы на съёмной жили, пока ты в нашей квартире на хяляву жил, вернуть эти деньги не хочешь? Или хотя бы половину? А пол квартплаты за несколько лет? Сестер же две.
Короче послал его куда подальше.
Через неделю сестра звонит жене, говорит муж в запой ушел из-за вас. Или берите что дают или он всё пропьёт, а она его останавливать не собирается.
Жена на мне повисла. Говорит давай сделаем, как они хотят. Мы себе ещё заработаем.
Деньги они через тёщу передали.
И после этого перестали общаться с нами, совсем. Даже на общих семейных тожествах не участвовали вместе с нами. А когда деваться было некуда, просто делали вид, что нас нет.
Кроме того, часть родственников жены посчитала нас хапугами, которые хороших людей в долги вогнала и тоже перестала с нами общаться.
Так продолжалось ещё несколько лет. Пока от очередного запоя не умер муж сестры. Через некоторое время сестра позвонила жене говорит, чего мы как не родные – давайте жить дружно…
Я не знаю как к этому относится, но жена довольна.
Новые жилые дома в России строятся быстрее, чем продаются. Пузырь надувается, но не лопается
Продолжаем следить за тем, что происходит с рынком жилой недвижимости. Прекрасное исследование подготовил ЦБ по проектному финансированию строительства жилых домов. Выписал самое главное. Спойлер: нераспроданного жилья становится всё больше. Рост зарплат отстаёт от роста цен на квадратные метры. Пузырь надувается, пружина сжимается. В обратную сторону.
1. 99% жилья строится на средства дольщиков (94% — эксроу-счета), лишь 1% — на свои средства. Меньше строить не стали, а лишь увеличили темпы.
Конвейер запущен, останавливать его нельзя.
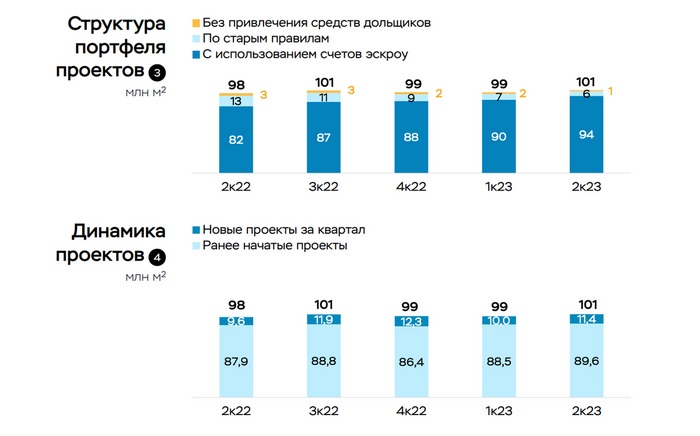
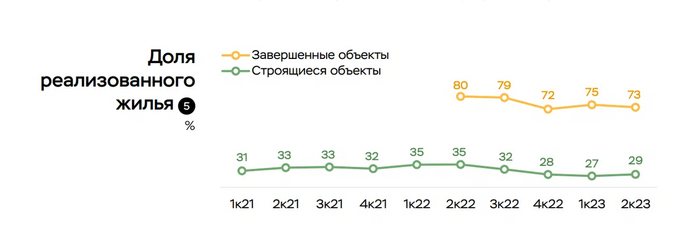
2. За последние 12 месяцев начали строить 45,6 млн метров жилья. Всего на данный момент 101 млн незавершённых метров. Продано на данный момент 73% в готовых объектах и 29% в незавершённых. Год назад продано было 80% готовых и 35% незавершённых.
То есть, доля непроданного жилья увеличивается. Льготные программы работают, конечно, но люди не могут осилить объёмы строительства.
3. С начала 2021 года зарплаты выросли на 34%, новостройки подорожали на 54%, а вторичка на 36%.
Очевидно, что доступность «доступного» жилья стало доступнее отрицательно. Интересно, много ли среди читателей моего текста людей, у кого зарплаты увеличились на 30–40%. Моргните, если узнали себя.
Тем не менее, в той же Москве ипотечники ставят рекорды. Я подробно про это писал. Денег берут больше, но покупают меньше.
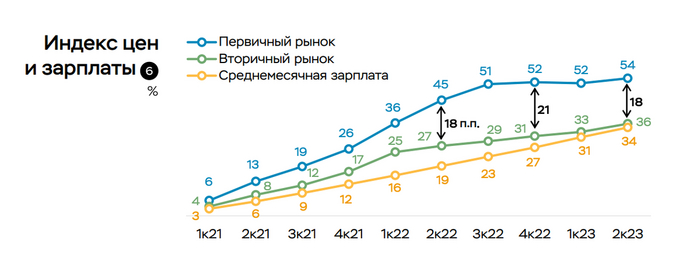
Отрыв новостроек по темпам дорожания от вторички делает спекулятивную привлекательность ниже. После ввода сильно подорожавших новостроек в эксплуатацию они идут на вторичный рынок, который не растёт таким же темпами и не поддерживается льготными программами. Лично я для себя пока что выбрал 10–20% портфеля в бумажной недвижимости, купив паи РД и АБ7. Но в качестве инвестиций, на мой взгляд, комфортнее инвестировать без ипотечного плеча, те же облигации дают более 12% годовых даже с высоким рейтингом, да и акции тех же нефтяников чувствуют себя неплохо, хотя уже и дороговаты.
4. Застройщики закредитованы по самые помидоры.

Если ранее эскроу-счета покрывали все долги, то теперь они покрывают их на 80%.
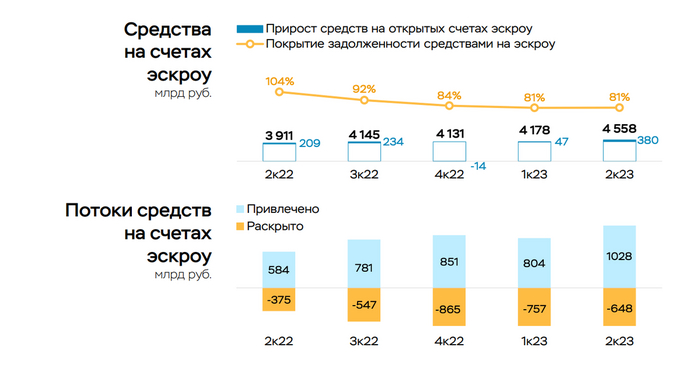
5. Есть ещё один важный момент по поводу сограждан-ипотечников.
Рост объёма поступлений на эскроу в основном поддерживался продажами по программам господдержки ипотеки и сопровождался ухудшением стандартов кредитования: доля кредитов с показателем долговой нагрузки >80% в 2к23 составила 39%, а с первоначальным взносом <20% – 63% от общего объема выдач. Люди загоняют себя в долги. Мыши кололись, но продолжали жрать кактус, вроде бы так говорится?
Пузырь?
Что видим в итоге? Цены растут, продажи падают, при этом долговая нагрузка и на застройщиков, и на население увеличивается. Рост стоимости жилья быстрее роста зарплат. Ставки по ипотекам растут. Льготные программы поддерживают, но нераспроданных метров всё больше и больше. Лопнет ли пузырь? Пока точно нет, просто будет всем сложнее. Так-то про лопание пузыря уже много лет говорят, а не лопается. Рухнут ли цены вниз? Скорее нет, чем да, возможно, снизятся до годовых минимумов.
Ну и напоследок. Банки зафиксировали рост спроса на кредиты в первую неделю после того, как 15 августа Банк России резко повысил ключевую ставку. Особенно — до 42% — вырос интерес к ипотечным кредитам. Без комментариев.
Подписывайтесь на мой телеграм-канал ↗ про инвестиции, финансы и недвижимость.
Берегись «Балтик-Транзита»!
Это история о мошенничестве и о возврате денежных средств, спасибо, работникам Сбербанка, страховой и следователям!
Пенсионерка забронировала два билета вот на этом сайте: https://baltic-trans.ru . В итоге с её карты за бронь ушло 13 000 рублей. После недолгого исследования сайта и просьбы в чатике для клиентов вернуть бабушке пенсию, полетели «стаи упрёков» и отборные нецензурные выражения, типа «ара пох чка». Также, было установлено, что за этим сайтом стоит группа клепателей сайтов на заказ, которые (ой, незадача!) забыли замаскировать реальный электронный адрес в коде страницы. Все документы, материалы, скриншоты разговоров в чате и код страницы с явками и паролями были поданы в полицию, карта Сбера защищена страховкой. Деньги пенсионерке вернули, дело ушло в разработку, я надеюсь, отдела «К».
Сайту желаю побыстрее «грохнуться», мошенникам – «неба в клеточку».
Ответ на пост «Юридические истории #513: Недобросовестный банкрот»
Ну значит пришло моё время рассказывать историю моего соседа из маленькой северной деревеньки. История растянулась во времени лет на 5-7 и не закончилась до сих пор.
Жил значит мой сосед, пусть будет Витек, в нашей деревеньке не тужил. Перебивался случайными заработками, жрал водочку, женился на девахе из соседней деревни. В общем все бы ничего, но фактически он в деревне оставался одним из последних молодых, моего поколения. Загибалась деревня, ни работы ни людей, таких деревень сейчас тысячи и тысячи уже умерших.
Как то раз позвонили Витьку спамеры с предложением мегакредита, не то в 20 тысяч, не то в 30. Ну а у него в кроме дырки в кармане ничего и не было. Витек радосно согласился, и поехал в рай центр за 100 км. К не малому удивлению супруги, вечером он вернулся пьяненький, но с деньгами. А на 20 тысяч по тем временам можно было месяц жить вполне нормально. Пенсия у многих и сейчас ниже.
Вобщем месяц пролетел в веселье, Витек про кредит и думать забыл, но тут в конце месяца ему поступил звонок из другого банка, который предлагал кредит уже на 50 тысяч. Витек радосно смотался в райцентр и внезапно опять приехал с деньгами. С его слов он выплатил весь первый кредит, ну а разница, читай те же 20000 осели в кармане.
Видимо где то в этот момент у Витька созрел бизнес-план. Он уже сам подавал заявки на кредиты, выплачивал предыдущий, на разницу жил. Иногда кредит давали не сразу, но Витек аккуратно вносил очередной минимальный платёж и все было в порядке, ну не считая суммы долга.
Кредитная история улучгалась, кредитный лимит все поднимался. В общем года через 3 от начала событий сумма долгов по всем кредитам перевалила за сумасшедшие 800 тысяч. Естественно на очередном витке безработному отказали в очередном кредите и пузырь благополучия Витька лопнул.
Дальше всё как полагается, суд, приставы, которые даже не побоялись съездить к нам в деревню. А толку? Имущества на Витьке нет, официальной работы нет, доходов нет. Зато есть жена и двое детей.
Морали не будет. Осуждать Витька, тоже как то язык не поворачивается. Не только его вина, в том, что образования у него нет, что его родина уничтожена, а сбежать, как я, он не осилил. Как безработному выдавали такие суммы мне не понятно, но в общем то это все, что нужно знать о "проверках в банке".
Кредитная карта Газпромбанк — 180 дней без процентов

Похоже время кэшбэка по кредитным картам уходит в прошлое, уступая длительному льготному периоду по ним. Потребители все больше предпочитают более длительный период рассрочки по банковской карте, нежели получение небольших компенсаций за покупки. В рамках новый веяний времени довольно интересной выглядит «Удобная карта» Газпромбанка с беспроцентным льготным периодом в 180 дней! Только насколько она удобна? Давайте разберемся.
Карта Газпромбанка 180 дней без процентов
На первый взгляд удобная карта от Газпромбанка кажется фаворитом среди банковских кредитных карт по величине льготного периода. Да, есть конечно карта Альфа банка — 365 дней без процентов, но это всего лишь рекламный трюк. По ней предусмотрена льготная рассрочка в 1 год лишь за первому месяц ее покупок. Но вернемся к нашей удобной карте. Давайте подробно рассмотрим все условия по ее предоставлению и использованию. После вы сможете ознакомится со всеми ее плюсами и минусами.
Удобная карта Газпромбанка — условия
Это кредитная карта платежных систем Visa Gold / Mastercard World выдается сроком на 3 года.
Карту может получить российский гражданин в возрасте с 20 до 62 года.
Стоимость обслуживания может быть как бесплатной, так и 2388 рублей в год. Это будет зависеть от соблюдения клиентом условия по ежемесячным тратам, которые должны быть не ниже 5000 рублей в месяц.
Замена карты по причине ее утраты или потери ПИН-кода обойдется в 300 рублей. При иных случаях банк обещает выпустить новую карту бесплатно.
Кредитный лимит
Лимит карты варьируется в диапазоне от 9900 до 600 000 рублей, в зависимости от платежеспособности клиента и каких-то индивидуальных предпочтений банка.
Процентная ставка по карте
В первые два расчетных месяца проценты по кредиту, который вы не закроете в льготный период будут начисляться по 11,9% ставке. Дальше за покупки в кредит уже придется платить по ставке в 34,9%.
Комиссия за технический овердрафт. Если у вас будет подключен овердрафт по карте, то при использовании денежные средства сверх лимита и непогашении этого долга, банк с вас будет взымать с 8-го рабочего дня 0.1% от суммы овердрафта за каждый день его использования.
Процентная ставка за операции по снятию наличных или переводам довольно зверская – доходит до 59.9%.
Льготный период
Льготный период по карте составляет 180 и 90 дней в зависимости от трат в 2 предыдущих отчетных периода. Если сумма покупок будет больше 90000 рублей, то включается рассрочка на 180 дней, если же было потрачено меньше 90 тыс. руб, то ваша рассрочка составит 90 дней.
Внимание! Банк учитывает платежи как офлайн, так и онлайн, в том числе оплату коммунальных услуг. Есть правда и исключения по кодам платежей. К операциям переводов денежных средств относятся в т.ч. операции со следующими MCC-кодами: 6012, 6050, 6051, 6529, 6530, 9754; денежные переводы: 4829, 6534, 6536, 6537, 6538; брокерские операции и сделки по финансированию: 6211, 6540; операции, связанные с перечислением денежных средств на счета в других банках или операциям с другими финансовыми организациями: 6531, 6532, 6533; Игорные ставки, казино, азартные игры, пополнение счета в букмекерских конторах: 7995.
Кстати, о банковских картах рассрочки вы можете прочитать, перейдя по этой ссылке.
Как бесплатно пользоваться «удобной» картой
- Допустим, вы 1 июля получили «удобную карту» ГПБ и начали ей пользоваться.
- В июле вы потратили 36500 рублей.
- А в октябре сделали покупок на сумму в 55000 рублей.
- Итого ваши траты за два отчетных периода (календарных месяца) составили 91500 рублей.
- Включается льготный период на 180 дней. Полностью рассчитаться с суммой задолженности за расчетный период — 91500 рублей вы должны будете до 31 декабря.
Внимание! Однако при этом не стоит забывать, что ежемесячно придется вносить обязательный платеж в размере 3% от суммы задолженности за расчетный период (но не менее 500 рублей).
Если же ваши затраты на покупки не превысят 90000 рублей, то выплатить сумму задолженности придется уже через 90 дней.
Плюсы и минусы удобной карты Газпромбанка
У карты Газпромбанка с 180-дневным льготных периодом есть как свои плюсы так и минусы. Давайте рассмотрим их подробно.
Плюсы
- Льготный период до 180 дней. Грейс-период в полгода предоставляется клиенту если он за расчетный период (2 месяца) потратил более 90 000 рублей. Если же сумма покупок по карте за два расчетных периода не превысила этой суммы, то израсходованные деньги необходимо будет вернуть в течение 3 месяцев.
- Минимальные требования к получателю карты. Получатель кредитной карты должен пройти регистрацию для получения кредитки через Госуслуги, либо представить в банк простую выписку по счету в другом банке, либо — 2НДФЛ.
- Бесплатное обслуживание. Правда это возможно при соблюдении определенных условий, которые не так сложно выполнить. По банковской карте необходимо ежемесячно тратить не менее 5000 рублей. В противном случае обслуживание карты будет обходится 199 рублей в месяц.
- Бесплатная доставка на дом. Почти во всех городах, где есть отделения Газпромбанка предусмотрена бесплатная доставка «удобной» карты клиенту на дом. Таким образом, видимо, банк старается оправдать название своей карты :-). Список городов с доставкой вы можете найти здесь.
- СМС-информирование бесплатно. По всем произведенным операциям по карте банк будет вас информировать моментально с помощью смс. Это очень удобно и повышает вашу финансовую безопасность в использовании банковской карты.
Минусы
- Очень высокий порог для льготного периода по расходам. До 20.06.2022 года для получения беспроцентного льготного периода необходимо было потратить 60 000 рублей. При получении карты после этой даты банк предоставляет льготный период только при сумме трат за 2 месяца от 90 000 рублей и выше!
- Очень высокие процентные ставки. Если вы не уложитесь по удобной карте в льготный период — 180 или 90 дней, то вам придется платить банку проценты за пользование кредитными средствами. Причем если за покупки это 34,9%, то за снятие наличных или перевод кредитных денег ставка может доходить до 59,9%.
- Нет кэшбэка. У удобной карты Газпромбанка не предусмотрен кэшбэк за покупки. Многие банки сегодня предлагают помимо льготного периода в 90 и более дней еще и возврат за покупки в виде баллов или реальных рублей. Все зависит от категорий покупок. Но минимальный кэшбэк равен 1%, а максимальный (у партнеров банков) может доходить до 30%.
- Ограничение в дистанционном обслуживании. По многим операциям у вас не будет возможности совершать онлайн операции, как это можно сделать в Тинькофф или Альфабанке. Это касается ограничения по лимиту банковской карты или закрытию счета.
- Нет возможности без процентов снять наличные. По «удобной карте» Газпромбанком предусмотрена высокая комиссия за снятие наличных или перевод денежных средств. — 5,9% + 590 рублей.
- Перевод остатка по счету в другой банк с комиссией. Если у вас при закрытии счета оставались на нем собственные денежные средства и вы захотите их перевести в другой банк, вам придется заплатить 2% комиссии, но не менее 100 рублей и не более 2000 рублей.
- Маленький кредитный лимит. В большинстве случаев Газпромбанк оформляет удобную карту с невысоким кредитным лимитом в 100 000 рублей, что подразумевает траты на сумму в 30 000 рублей всего на 90 с небольшим дней.
- Очень неинформативное мобильное приложение. Во вкладке задолженность разобраться довольно сложно по суммам и датам платежей.
- Нет возможности расплачиваться с помощью смартфона. Дело в том, что карта выпускается на базе платежных систем Visa Gold / Mastercard World, что в сегодняшних обстоятельствах ограничивает их возможности для россиян.
«Удобная карта» Газпромбанка — отзывы
Начну с самого популярного по отзывам ресурса в рунете — сайта «Отзовик». Отзывов по самой карте удобная там крайне мало и они противоречивые. Сам же Газпромбанк рекомендуют к сотрудничеству всего 28% тех, кто пользовался его услугами. Из 700 отзывов о нем 400 клиентов оставили отрицательные мнения.
На сайте Рекомменд отзывы получше. При оценочном критерии в 5 балов, банк получил от клиентов 3.7 балла.
Вот, что например пишет на данном ресурсе Оксана Середа:
«Поведаю вам о своем опыте оформления и эксплуатации кредитной карты от Газпромбанка. Начну с того, что до этой карты, я пользовалась большим количеством кредиток, кредитная история у меня на 5 с плюсом. По своему опыту скажу так, у большинства банков нет возможности снятия наличных, беспроцентного периода на кредитках, либо он очень маленький — всего в 60 дней, а у Удобной карты этот период до 180 дней при выполнении условий — совершении покупок на сумму более 60 000 рублей в течение двух месяцев.»
Она получала карту еще при условиях когда надо было потратить за 2 месяца всего 60 000 рублей. Согласитесь это более реалистично в повседневной жизни.
А теперь мой собственный отзыв. Если говорить о моем опыте использования удобной карты ГПБ, то у меня сложилось о ней двоякое мнение, скорей с отрицательным уклоном.
- Очень сложное и не информативное мобильное приложение, особенно, что касается раздела «задолженность».
- Плохая работа операторов по телефону, плюс сложно дозвонится.
- Очень острожными надо быть при оплате покупок онлайн. Банк некоторые покупки может засчитать как перевод средств. А это уже попадание на проценты и комиссии.
К примеру, я покупая в августе статью для своего блога на Textsale.ru — расплатился через сервис Яндекс Yoomoney. Вначале перевел на ресурс 120 рублей, а затем 5 рублей (для оплаты статьи не хватило денег). Так вот, за каждый перевод банк с меня содрал 590 рублей + 5.9%. Заметьте за 5 рублей перевода банк взял 590.3 рубля. Не хилая комиссия не правда ли!
Написал в офисе жалобу по ситуации с начислением незаконных комиссий. Онлайн это сделать невозможно. Однако полученный мной ответ – формальная отписка, мол все в рамках договора. Пришлось писать жалобу в Центральный банк РФ. Пока ответа не получил. Вот текст жалобы. Может кто столкнется с такой же ситуацией, — будет хоть какая-то основа для составления претензии.
«Прошу принудить Банк ГПБ (АО) отменить свое незаконное решение по списанию с моего счета по кредитной банковской карте (последние 4 цифры ****) суммы в размере 1232.52 рубля.
03.08.2022 года я оплатил услуги по покупке текста для статьи на своем блоге на сайте Textsale.ru через сервис Яндекса — Yoomoney на сумму в 120 рублей, а затем еще на 5 рублей. Несмотря на то, что и в выписке по расчетному счету банка эта операция значится как покупка, банк списал с меня комиссию за 120 рублей — 597.08 рубля, а за 5 рублей — 590.3 рубля.
1. Хотелось бы знать на каком основании банк снимает комиссию за оплату покупок онлайн.
Я написал в Газпромбанк свою претензию № ******** от 19.08.2022 года, однако банк ответил простой неаргументированной отпиской, что деньги мол сняты за перевод, хотя в самой выписке значится покупка.
2. Соответствуют ли комиссия банка, превосходящая платеж в сотни процентов законодательству РФ.
Требую обязать банк отменить незаконную комиссию за обе операции в размере 1187.38 рубля и начисление на нее процентов (на 16.09.2022г. это 45.15 руб).
Сумма вроде бы небольшая, но обидно, когда банк тебе не одевает, а обувает :-). Тем более с таким отношением банка можно было попасть и на более серьезные суммы комиссий и процентов.
Выводы
Эта карта удобна для использования как дополнительная или основная (в зависимости от целей), но только совместно с кредитками других банков. Как самостоятельный продукт для оплаты ежемесячных трат она явно не подходит! А вот совершить большую покупку и получить бесплатную рассрочку в полгода с ней будет вполне удобно! Ну и при этом, необходимо тщательно следить, чтобы покупка не подпадала в категорию перевод.
Кредитная карта «Газпромбанка»: условия, льготный период, тарифы, услуги
Данный банк – это один из тех банков, который выпускает кредитные карты «Газпромбанка» для зарплатных клиентов. Это довольно удобно как для самого банка, так и для самих клиентов, так как при оформлении вам нужно подготовить минимальное количество документов. Кредитная карта «Газпромбанка» – условия использования, льготный период, общие условия кредитования.

Кредитные карты”Газпромбанка”
Условия оформления
«Газпромбанк» – кредитная карта, которая отличается гораздо выгодными условиями, чем у сторонних банков. Связано это именно с доверием к самому клиенту. Так как все кредитные карты выдаются только клиентам банка, которые привязаны к «зарплатному проекту», то банк всегда знает какой именно кредитный лимит оформить при выдачи кредитной карты.
Зарплатные проекты – это довольно распространенная программа, которая существует практически у большинства банков страны.
Кредитная карта «Газпромбанка» с льготным периодом – имеет самый минимальный пакет документов и при этом довольно выгодные условия, для оформления пластика. Вам нужно при себе иметь паспорт с гражданством Российской федерации и анкету, которую вам выдадут прям в отделении, там вы можете указать какую именно сумму вы хотите на совей кредитной карте.
Из-за лояльности к клиентам, вы можете оформить карту через онлайн заявку прям на сайте «Газпромбанка». Вам там также придется заполнить анкету для получения кредитной карты.
Онлайн заявка- это самый быстрый и самый удобный способ получения кредитных карт, так как вам даже в отделение банка не придется идти, а о готовности карты вам сообщат. Также есть несколько условий для самого держателя карты:
- Для того, чтобы получить кредитную карту в «Газпромбанке». Вам нужно иметь гражданство в Российской Федерации.
- Вы должны иметь прописку в месте, где есть хоть один офис или отделение «Газпромбанка».
- Ваш возраст должен быть не младше 20-ти лет и не старше 59-ти в случае если вы женщина и не старше 64-х если вы мужчина.
- Все клиенты, который захотят получить кредиты или кредитные карты должны иметь зарплатную карту от «Газпромбанка».
- Времени проходит с момента написания заявления до выдачи примерно 7 рабочих дней.
Условия использования кредитных карт
Сами карты выпускаются на основе международной платежной системы MasterCard. Именно поэтому вы с легкостью сможете расплачиваться ею, снимать наличные в банкоматах или делать переводы в любой точке мира. Также в условиях всем клиентам предоставлен овердрафт по всем кредитным картам. Рассмотрим все условия использования кредитного счета:
- Многие банки по кредитным картам имеют размер льготного периода в 50-60 дней. Клиенты «Газпромбанка» имеют повышенные льготный период в 90 дней. Пользуясь кредитными картами в этот период, вы не будете переплачивать по процентной кредитной ставке.
- По карте процентная ставка в остальное время установленная банком будет составлять всего 23,9%.
- Вы можете подключить на карточку опцию по рассрочки кредитных средств, тогда ставка будет ровна всего 21,9% по кредиту на счете карты.
- Ежемесячно вам нужно будет платить всего 5 % от общего долга по карте.
- На кредитных картах также можно подключить функцию «Автоплатежа». Так с вашего дебетового счета либо с зарплатной карты будут списываться деньги в счет уплаченного долга по кредитной карте.
- Вы можете рассчитать минимальный лимит по кредитной карте, который равен двум ваши месячным зарплатам. Максимальный же лимит у нее превышает 500 000 рублей.
Кредитная карта «Газпромбанк – Газпромнефть»
Это отличная бонусная карта, которая хорошо подойдет именно тем, кто часто тратит свои деньги на заправке. За каждые потраченные 100 рублей вы будете получать 1 бонус, который вы в последствии сможете потратить на бензин.
Бонусы принимают практически все АЗС в нашей стране. Также вы получаете скидку на всех автозаправочных станциях до 1 %, на 5% на АЗС «Газпромнефть». Выпускается в международной платежной системе MasterCard.
Кредитная карта «Газпромбанк – Экспресс Кард»
Кредитная карта, которая выпускается в международной системе оплаты Visa. Это удобная карта, которая имеет довольно неплохую скидку при проезде в метро или другом общественном транспорте.
Кредитная карта «Газпромбанк – Аэрофлот»
Все офисы и отделения просто заполнены заявками на оформление данной карты. Она является самой популярной бонусной картой в «Газпромбанке». При трате своих средств с кредитной карты вы можете накапливать определенный бонусы или мили. Которые в последствии можно будет обменивать на авиа или ж/д билеты. Бонусы копятся довольно быстро и к лету можно без проблем улететь на самолете на каникулы.
Тарифы использования карт
При оформлении кредитной карты каждому клиенту присваивается определенный статус, именно от него и будет зависеть лояльность тарифов:
- Размер овердрафта составляет 23,9 – 27,9 %.
- Комиссия за снятие наличных в любом банкомате ровна 3,9 %, но не меньше 250 рублей за одну процедуру.
- При непогашенном платеже вы будете получать штраф в размере 0,2 % каждый день.
- При оплате через любой терминал и через онлайн – 0 %
- Стоимость обслуживания зависит от класса карты. Классическая карта стоит 750 рублей в год, золотая 3 500 рублей в год, а платиновая 7 800 рублей в год.
- Максимальное списание по средствам при наличном расчете 200 000 рублей в день и 2 000 000 рублей в месяц. Но это также зависит от статуса самого клиента. Данного лимита может и не быть.
Услуги по картам
При оформлении любой кредитной карты вам сразу же подключается СМС-банкинг, который будет информировать вас по всем транзакциям вашего счета. Также ежемесячно к вам на телефон будут приходить уведомления с суммой задолженности. Вы можете подключить онлайн-банк и установить приложение на свой смартфон, планшет или телефон.