Как работает 180 дней без процентов у кредитной карты от Газпромбанка
Сегодня мы разберемся как работает беспроцентный период 180 дней у кредитной карты от Газпромбанка.
Напомню, что в Газпромбанке вы можете оформить кредитную карту с беспроцентным периодом 180 дней, которая имеет следующие ключевые особенности:
- 180 дней беспроцентного периода;
- бесплатное обслуживание в течении первого года;
- кешбэк 1000 рублей за первую покупку.
Подробно ознакомиться с условиями вы можете ознакомиться на официальном сайте Газпромбанка.
В одной из своих статей я уже писал про кредитную карту «180 дней», на тему «Как не попасть на проценты». Советую ознакомиться, если вы планируете пользоваться картой.
Сегодня мы разберем, как работает 180 дней без процентов.
Перед тем, как планировать покупки, давайте разберемся, что такое льготный (беспроцентный) период.
Льготный период — это временной отрезок, в течении которого банк не начисляет процент на задолженность за покупки.
Первый льготный период на кредитной карте «180 дней» начинается с месяца получения карты и длиться до последнего дня 6-го месяца
Если вы получили карту в декабре, то первый льготный период будет длиться с декабря по май.
Новый льготный период начинается каждые два месяца и действует на покупки, которые вы совершите за этот период.
Если вы получили карту в декабре, то второй льготный период будет начинаться с февраля и действовать до июля.
При совершении покупок важно помнить, что они будут относиться к тому льготному периоду, который действует на момент совершения покупки.
В январе заканчивается первый льготный период и начинается второй. Все покупки, которые вы успели совершить за декабрь и январь (во время действия первого льготного периода) будут иметь льготный период до мая. Это означает, что вам требуется погасить задолженность за покупки в декабре и январе до окончания мая, чтобы избежать начисления процентов от банка.
В марте заканчивается второй льготный период и начинается третий. Все покупки, которые вы успели совершить в период с февраля по март (во время действия второго льготного периода) будут иметь льготный период до июля. Погасите задолженность за покупки и не платите проценты.
В мае заканчивается третий льготный период и начинается четвертый.
Думаю логика понятна. Каждые два месяца льготный период обновляется, что позволяет вам совершать новые покупки и иметь достаточно большой запас времени на погашение задолженности на покупки.
Стоит отметить, что Газпромбанк очень интересно подошел к реализации беспроцентного периода, и позводяет совершить большое количество покупок с хорошим льготным периодом (минимум — 4 месяца).
Предлагаю выполнить самопроверку, и ответить на достаточно простой вопрос: )
Кейс: Вы получили кредитную карту «180 дней» в марте и совершили покупку на 70 тысяч рублей в июне.
Вопрос: В какой льготный период попадет ваша покупка (месяц начала и окончания) ?
Пишите ответ в комментариях, обязательно отвечу каждому!
В качестве источника информации использовался официальный сайт Газпромбанка, с полным описанием условий и примера использования.
Кредитная карта”180 дней” от “Газпромбанка” – в чем подвох + условия + отзывы владельцев
180 дней без процентов – вот такую рассрочку под 0% обещает нам новая кредитка от “Газпромбанка”. Целых полгода!
Но правда ли это? Когда видишь такие условия, первая мысль всегда – “в чем-то наверняка есть подвох“. В чём он заключается?
Так что – давайте не будет верить банку на слово, а посмотрим, что написано в тарифах и прочей документации.
Что будет в статье:
- Что скрывают за собой обещанные 180 дней без %?
- Как не платить за обслуживание карты;
- Что предлагают конкуренты.
- … И многое другое!
“Рассрочка до 180 дней без % – правда или рекламный трюк?
Раньше было так:
- Базовый льготный период по карте равнялся 90 дням;
- При тратах от 90 000 ₽ за два месяца “Газпромбанк” давал рассрочку на 180 дней на следующий льготный период.
Но сейчас проходит акция – если оформить карту “180 дней”, “Газпромбанк” навсегда подарит льготный период на 180 дней без доп. условий по обороту. Т.е. – по карте ВСЕГДА будет рассрочка в 6 месяцев! А ещё – будет бесплатное обслуживание! Оформить…
Как работает льготный период? Механика здесь уникальная – и довольно выгодная для владельца:
1. Вы получаете карту – стартует льготный период. Пока – ничего особенного.
2. На всё, что вы покупаете в первые 2 месяца, будет рассрочка 180 дней.
3. Наступает 3-й месяц – и ОПЯТЬ начинается новый льготный период на 6 месяцев! Он действует на всё, что купите в 3-й и 4-й месяц.
И так до бесконечности.
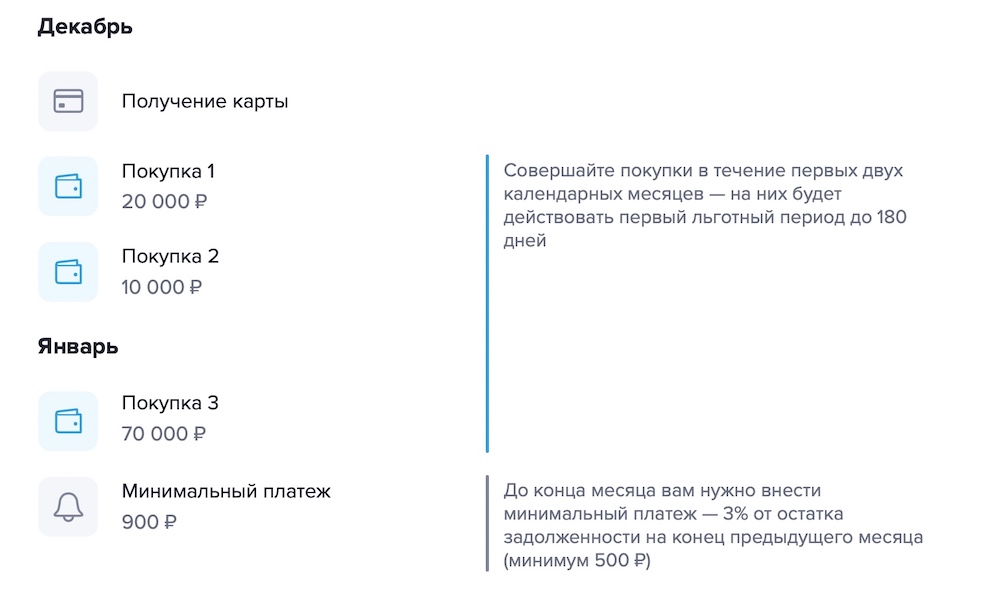
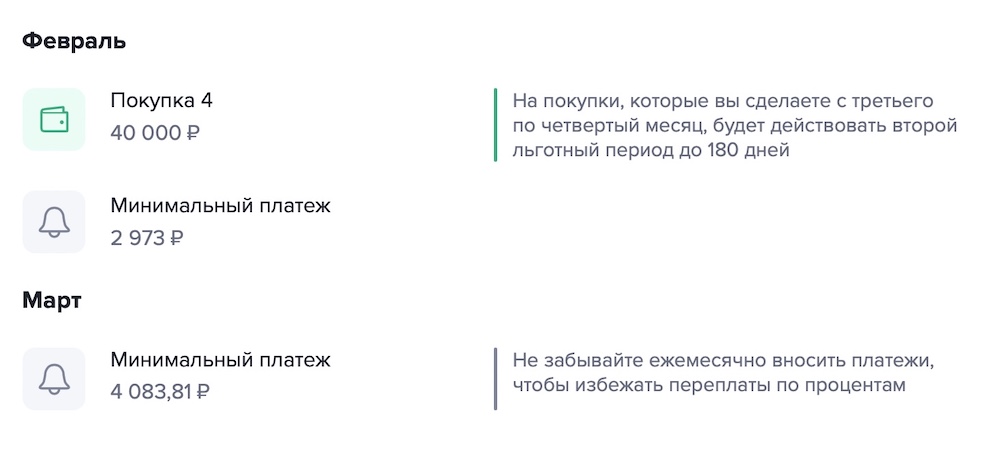
То есть перед нами – любимый многими пользователями честный грейс. С ним невозможна ситуация в духе “у меня льготный период на 180 дней, я купил что-то на 179-й день, и полностью отдавать долг нужно уже завтра“.
Минимальный ежемесячный платеж здесь обычный для кредитных карт – 3% от остатка задолженности на конец пред. месяца, но не менее 500 рублей.
Комментарий: в сухом остатке имеем честный грейс на срок до 180 дней без %. “Честный” принцип работы очень удобен – как и то, что он обновляется каждые 2 месяца. И да – в России просто нет другой кредитки, где есть постоянно действующая рассрочка на срок до 6 месяцев.
“А что со снятием наличных?”
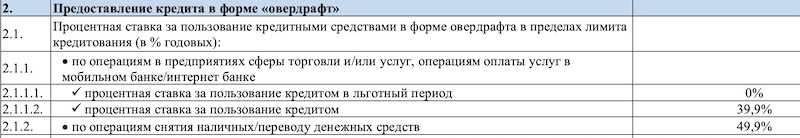
 Обналичка и переводы платные – будет и комиссия (5,9% от суммы снятия + 590 рублей), и 49,9% годовых. Причем начисляются они сразу же, с 1-го дня.
Так что – “наличку” с карты стоит снимать только в крайнем случае и не затягивать с возвратом.
Update: ура – сейчас банк разрешает снимать до 50 000 ₽ / мес. без комиссии.
Есть ли кэшбэк?
Кэшбэк по карте есть за покупки в магазинах-партнерах “Газпромбанка”. Возвращают до 50%:

Обслуживание – бесплатное?

В 1-й год – да. Далее – 990 рублей в год.
… Ещё один вариант получить бесплатное обслуживание навсегда – оформить подписку “Огонь” (да!) с целым набором различных выгод:

В 1-й месяц “Огонь” стоит 1 ₽. Далее будет 199 ₽ / мес. Что дадут взамен? Набор бонусов, в принципе, неплохой:
- Платный сервис “ГПБ Плюс” – бесплатно. В т.ч. – повышенный лимит на получение кэшбэка (5000 рублей в месяц вместо 3 000), бесплатные переводы по номеру карты на сумму до 30 000 ₽ / мес., повышенный лимит на переводы через СБП – 150 000 ₽ / мес., 5 бесплатных снятий в банкоматах других банков (до 100 000 ₽ / мес.), бесплатное информирование об операциях (вместо 99 ₽ / мес.);
- Скидка 0,5% по кредиту в “Газпромбанке”;
- Скидка 0,4% на рефинансирование кредитов в банке;
- Прибавка +0,2% к вкладу в рублях;
- Виртуальная карта с моментальным выпуском.
- Акции от партнеров “Огня”:

Комментарий: с 2-го года карта будет платной. В принципе, 990 ₽ / год – небольшая плата за рекордный грейс и то, что он обновляется раз в два месяца.
Ещё есть вариант с подпиской “Огонь”. Обслуживание по карточке – будет бесплатное уже навсегда + появится куча полезных для жизни бонусов (скидки на кредит, прибавка к вкладу, выше лимиты на снятие / перевод денег). Посмотреть на “Огонь”.
Что ещё хорошего умеют “180 дней”?
- Реализована оплата ЖКХ без комиссии . Если, конечно, соответствующий поставщик коммунальных услуг есть в каталоге “Газпромбанка”;
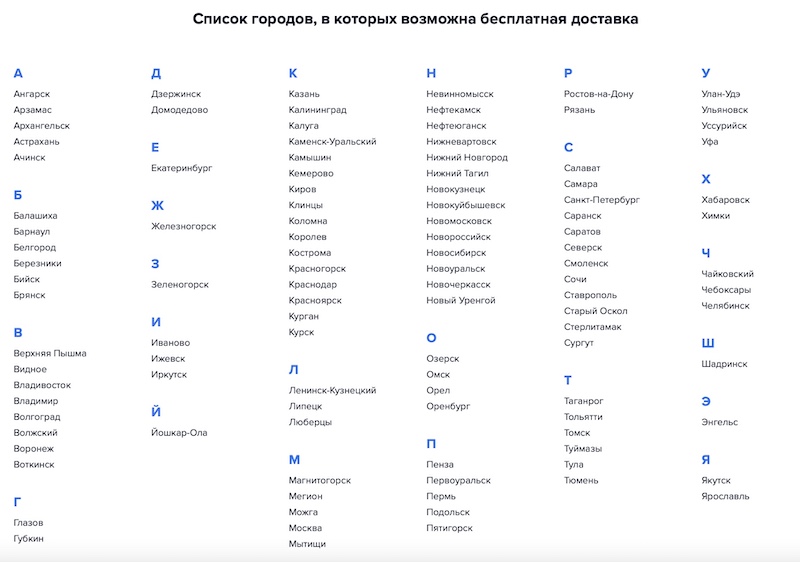
- Возможна бесплатная доставка в 110 городах России в течение 1 рабочего дня:
Сравнение с конкурентами
По-настоящему серьезную конкуренцию “180 дням” может составить разве что “Альфа-Банк” с его кредиткой “Целый год без %”::
- Рассрочка на покупки в первые 30 дней – 365 дней без % . Да-да, дадут целый год! С 31-го дня, правда, льготный период снижается до 60 дней.
- До 33% по спецпредложениям в магазинах-партнерах.
- Кэшбэк 20% в супермаркетах (макс. 2 000 ₽);
- Снятие наличных без комиссии и % – до 50 000 ₽ / мес.
- Бесплатное обслуживание в 1-й год.
В первый месяц “Целый год без процентов” – абсолютно лучшая кредитка России. И правда – кто ещё предлагает карточку с рассрочку на 365 дней? Дальше – просто неплохая. В принципе, карту можно оформить для какой-то одной дорогой покупки, а там уже будет видно. Подробнее…
Кредитная карта Газпромбанка Visa Gold с льготным периодом и кэшбэк + отзывы
Кредитная карта от Газпромбанк Visa Gold — удобное средство для приобретения товаров и услуг в долг в любое время суток, а также возвращения части потраченных средств в виде кэшбэка. Какие условия предоставления пластика, преимущества, проценты, тарифы, программы и многое другое рассмотрим далее.
- Привилегии
- Условия и проценты
- Тарифы
- Лимиты
- На снятие
- На пополнение
- На перевод
- Зарплатная золотая карта в Газпромбанке
- Что дает золотая карта с милями?
- Бесплатные билеты за мили
- Преимущества в ВИП залах вокзалов
- Как пользоваться?
- Как гасить кредит?
- Возможные штрафы
- Кэшбэк золотой карты Газпромбанка
- Когда начисляется?
- Когда НЕ начисляется?
- Как начисляется?
- Куда тратить?
- Требования для держателя
- Как оформить?
- Как получить?
- Как активировать?
- Как закрыть?
- Отзывы
- Заключение
Привилегии

Кредитная карта Газпромбанк с пакетами услуг «Все ваше» и «Много бывает» предусматривает для клиентов множество преимуществ. Так, действует система скидок:
- Во время покупки билетов в кинотеатре «Каро» действует 10% скидка для взрослых, детские билеты — бесплатно;
- При заселении в отеле активна скидка в 12%;
- При посещении кафе «АндерСон» действует 15% скидки;
- При упаковке багажа в компании Pack and Fly — 20%.
Также есть возможность подключить бесплатный интернет на 7 дней. Для этого нужно подключить услугу автоплатежа к оператору телефона Билайн, Теле2, МТС и Мегафон. Как бонус предусмотрена юридическая поддержка с расширенной гарантией и страхованием покупок.
Условия и проценты

Как и на любой кредитной карте, использование Visa Gold Газпромбанк возможно при соблюдении особых условий, а именно по оплате месячного и годового обслуживания, мобильного банка, придерживания кредитного лимита и своевременного погашения кредитного долга с процентами.
Тарифы
Газпромбанк выпускает две карты с кэшбеком — Visa Gold и Visa Platinum. К первой подключен тариф «Все ваше», а ко второй «Много бывает». Голд подходит клиентам от 20 до 60 лет с доходом 50 000 ₽. Платинум создан для людей с доходом от 50 000 до 130 000 ₽.
| Условие | Пакет | |
| «Все ваше» Visa Gold | «Много бывает» Visa Platinum | |
| Валюта | ₽ | |
| Выпуск | Бесплатный | |
| Выпуск дополнительной карты | 79 ₽ | 299 ₽ |
| Перевыпуск | 300 ₽ | |
| Кредитный лимит | 600 000 ₽ | |
| Ежемесячное обслуживание | 59 ₽ | 499 ₽ |
| Процентная ставка | 23,9% | 23,9% |
| СМС-оповещение | Бесплатно | |
| Срок действия | 3 года | |
| Льготный период | 62 дня | |

Бесплатное обслуживание возможно, если будет удержан остаток в 75 000 ₽ на всех счетах, не менее 50 000 ₽ при сумме покупок не меньше 15 000 ₽. Окончание льготного периода наступает в последний день месяца, независимо от того, когда было пополнение.
Чтобы понять, как действует льготный период, приведем пример. Так, клиент оформил выпуск 1 сентября 2017 года, в первый раз пополнил счет 10 декабря того же года. Соответственно, беспроцентный период длится до 30-го декабря. Если до 10 января оплата не поступит, будет списана комиссия 149 ₽.
Лимиты
Лимиты по золотой карте действуют на сутки и в месяц. Как правило, они действуют только на снятие через банкоматы банк или банкоматы других банковских учреждений.
На снятие
За сутки можно снять в банкоматах не более 200 000 ₽, в месяц — не более 1 050 000 ₽. При этом за снятие берется комиссия в размере 4,9%.
На пополнение
На пополнение лимитов нет. Чтобы пополнить счет через интернет-банкинг, нужно знать номер карты или договора. Если делать операцию через кассу, нужно предоставить паспорт РФ.
На перевод
Перевести с карты на карту через банкомат или онлайн перевод можно беспроцентно за 5-10 минут. Перевод через отделение банк занимает до 2 суток. В первом случае действует ограничение: нельзя перевести сумму более 75 000 ₽ через банкомат и 500 000 ₽ онлайн. Через банк можно перевести любое количество денег.
Зарплатная золотая карта в Газпромбанке

В Газпромбанке действует зарплатный проект. Он позволяет получить карту с любой программой — классическую, золотую, платиновую или премиум. Отличается зарплатная золотая карта:
- Бесплатным выпуском и обслуживанием;
- Бесплатной выдачей дополнительных карт (до 4 штук) с любой программой и платежной системой;
- Удобным СМС-сервисом и ежемесячными выписками;
- Возможностью оформления кредитки без взимания платы за обслугу.
Лимиты с комиссиями за операции по переводу и снятию указаны выше.
Что дает золотая карта с милями?
Газпромбанк в рамках сотрудничества с Уральскими авиалиниями и Travel Miles создал несколько инструментов с начислением милей. Золотая карта с милями, прежде всего, дает преимущества от поездок по России и за рубеж, поэтому ее оформление необходимо тем, кто часто летает на самолетах.
Бесплатные билеты за мили
Золотая карта Газпромбанка позволяет получать мили, приобретая билеты и используя услуги Уральских авиалиний, а также оплачивая покупки и услуги (1,25 бонусов дается за 35 ₽). Не предусмотрено начисление милей за оплату кредита, снятие и перевод денег.
Потратить накопленные средства можно у перевозчика. Цена карты 3500 ₽ со страховкой на 1 год. Также мили можно получить через использование услуг iglobe.ru . Потратить накопленные бонусы можно там же.
Преимущества в ВИП залах вокзалов
Преимуществ в ВИП залах вокзалов с аэропортами нет. Все владельцы карт могут воспользоваться только бесплатной страховкой от СОГАЗа на сумму 100 000 ₽. Соответственно, от страховки можно отказаться. Тогда цена голд карты на год ниже на 400 ₽ — 2600 ₽.
Как пользоваться?
Пользоваться кредитной картой от Газпромбанка очень просто: можно приобретать любые товары или услуги, в частности товары из магазина продуктов, одежды и обуви. При этом важно вовремя платить кредит за покупки. В противном случае предусмотрен штраф.
Как гасить кредит?
Гасить задолженность нужно ежемесячно в размере 5% от суммы. Как правило, суммарно это не меньше 300 ₽. В противном случае, будут начисляться проценты на карту. Досрочное погашение можно сделать через банкомат, личный кабинет или отделение банк.
Возможные штрафы
Штраф наступает в двух обстоятельствах: если человек нарушил сроки погашения кредита и если он превысил установленный кредитный лимит. В первом и во втором случае каждый день начисляется 0,1% от суммы.
Кэшбэк золотой карты Газпромбанка

Кэшбэк — это возврат денежных средств, потраченных на приобретение товара или услуги по карте Газпромбанк. Для получения возможности начисления бонусов, нужно оформить карту с кэшбеком. Обычно оформление происходит в течение 2-5 дней.
Кэшбэк Visa Gold начисляется после 15 000 ₽ 0,5%, дальше — больше. Например, при тратах в месяц 75 000 ₽ вернутся 2%. Тратить кэшбэк можно в кафе, ресторанах, заправках, магазинах продуктов, одежды и обуви. Кэшбэк Visa Platinum начисляется при трате денег на АЗС 10%, кафе 5%.
Когда начисляется?
Кэшбэк за покупки в магазине или другом месте начисляется сразу же. При этом на сайтах партнеров видно сразу количество бонусов к зачислению, к примеру, на сервисе Уральских авиалиний. В случае отсутствия начисления кэшбэка следует позвонить в сервис поддержки банк.
Когда НЕ начисляется?
Кэшбэк не начисляется, когда клиент снимает или пополняет карту, не оплачивает долговые обязательства. В картах Travel Miles отсутствует зачисление, если человек покупает страховой полис, приобретает лотерею или делает ставки в казино.
Не начисляется кэшбэк в случаях, если клиент за один день заправился на более 500 литров, за 7 дней — 1250 литров, а за 30 дней — 5000 литров. Товары с услугами также нельзя покупать больше, чем на 4 000 ₽ и 36 000 ₽ в месяц. В противном случае, возврат средств не будет осуществлен на карту.
Как начисляется?
На карту Travel Miles начисляются бонусы, которые можно потратить на мили или на покупки на портале iglobe.ru. На сайте можно приобрести вещи и услуги в виде авиабилетов, гостиниц, страховки и сопутствующих товаров.
Владельцы Visa Platinum получают баллы, которые можно отправлять на покупку бензина на станциях Газпромнефть. Максимально можно получить баллов 500 штук в месяц.
Также получают баллы за покупку в магазинах и заведениях общепита. Максимально в кафе 2000 баллов, а в магазинах 500 баллов. Суммарно выходит не более 3000 баллов.
Куда тратить?
Тратить накопленные баллы можно на покупки в супермаркетах, на бензин заправочных станций Газпромнефть, в заведениях общественного питания, на авиабилеты, на услуги разного характера, в том числе аренду автомобиля или гостиницы. Подробная информация о том, куда еще можно тратить возвратившиеся от покупок средства, можно найти на официальном сайте Газпромбанка.
Требования для держателя
Держатель карты должен соблюдать предписанные Газпромбанком правила использования пластика, в том числе придерживаться установленных лимитов, вовремя платить задолженность и не использовать карту в мошеннических действиях.
Чтобы получить золотую кредитную и зарплатную карту с кэшбеком, клиент должен иметь российское гражданство с постоянной регистрацией, возраст от 20 до 64 лет. Чтобы банк положительно ответил на заявку, получать заработную плату на карточку Газпромбанка, иметь контактный домашний, рабочий и мобильный телефон и не иметь отрицательную кредитную историю.
Как оформить?

Оформление карты возможно через личное посещение отделения Газпромбанка или интернет. Подать заявку можно на сайте кредитной организации или в офисе через письменное заявление. Помочь с оформлением могут также в службе поддержки или в автоматизированной системе домашнего банка. При оформлении клиент должен соответствовать приведенным выше требованиям.
Как получить?
Получить кредитную карту можно после оформления в отделении банк. Для этого нужно иметь при себе заявление с общегражданским паспортом. Выдадут пластик с любой программой только в том случае, если человек будет иметь постоянное место работы, российское гражданство, подходящий возраст, отсутствие задолженностей и просрочек. Обязательное условие получения — отсутствие действующей кредитной карты в банке и наличие контактного номера.
Как активировать?
Чтобы обеспечить безопасность, клиентам выдаются неактивные карточки. Ими нельзя проводить операции и пользоваться. Чтобы активировать новую или перевыпущенную банковскую карточку, нужно воспользоваться страничкой активации финансового учреждения https://www.service.gazprombank.ru , СМС-сервисом, офисом банк до 18:00 или службой поддержки для получения дальнейших указаний активации.
Активация через онлайн-режим производится сразу, а через личное посещение отделения — не позднее следующего дня. Активировать карту может только лично владелец. Представители и другие лица этого сделать не могут, даже при наличии документов владельца.
Для активации на сайте банк, нужно ввести параметры карты с номером, кодом на оборотной стороне и сроком действия. Подтвердить действие через код, который придет на телефон, указанный в заявлении.
Чтобы привести в действие пластик через СМС, нужно подключить сервис СМС-информирования, заказывая карту в банке. Далее потребуется проделать следующие действия:
- Положить любую сумму или запросить баланс. Поскольку карта не активирована, придет СМС о блокировке. Далее придет другое сообщение с кодовой командой для активации.
- После получения второго SMS, набрать команду и отправить на указанный номер банк. Если операция пройдет успешно, придет соответствующее уведомление.
В случае появления сложностей с активацией, можно воспользоваться бесплатным звонком на следующие номера технической поддержки 8 (495) 980-41-41, 8 (495) 913-79-99, 8-800-100-00-89.
Как закрыть?
Кредитная карта Газпромбанк является удобным продуктом для эффективного планирования расходов с помощью льготного периода. Причинами для закрытия и отключения услуг может быть четыре фактора:
- Потеря актуальности использования банковского продукта;
- Погашение долга и отсутствия нужды использования займа Газпромбанка;
- Понижение нагрузки на человека в виде кредитов. К примеру, клиенту банк нужно взять кредит, а представители других кредитных учреждений отказываются в предоставлении ссуды из-за наличия у человека карточки Газпромбанка;
- Пропажа, потеря пин-кода, несанкционированный доступ третьих лиц или проведение мошеннических действий с карточкой.
Чтобы аннулировать действие пластика при первых трех причинах, нужно выполнить следующие шаги:
- Прийти в ближайшее банковское отделение и предоставить сотруднику паспорт РФ. Показывать карту и отдавать ее не нужно.
- Сообщить о своем желании закрыть счет. Если есть долг, то нужно оплатить его. Это сделать можно сразу в банке. Деньги поступят в тот же день. Если операция по закрытию задолженности происходит через другой банк с терминалами, то переводится деньги могут от 2 до 5 дней. Это важно учитывать, особенно, если льготный период закончился и каждый день начисляются проценты.
- Написать заявление и подписать два бланка: один остается в отделении, другой отдается клиенту.
- После того, как будут погашены задолженности и кредитка заблокируется, счет будет закрыт через 45 дней.
Как только этот период пройдет, для своей безопасности лучше обратиться в банк и получить справку о том, что нет никаких денежных обязательств. Особенно это может пригодиться в случаях, когда нужно взять другой кредит, а иное учреждение отказывается его выдавать, видя задолженность.
В случае с пропажей, несанкционированном доступе и кражей, нужно незамедлительно позвонить в банк, отправить СМС, изменить статус пластика через приложение. Желательно осуществлять это действие в первый час.
Чтобы сделать срочную блокировку, можно отправить СМС BLC с шестью последними числами карты на номер +7 (903) 797- 62-22 или +7 (926) 240-02-22. Также можно заблокировать через домашний банк или телекард. Быстрее это сделать через телефон справочной службы поддержки 8 (495) 913-79-99, 8 (495) 980-41-41 или бесплатный номер 8 (800) 100-00-89, команду 0701 с вызовом.
Отзывы
Проанализировав все отзывы владельцев золотых кредитных и зарплатных карт Газпромбанка, пришли к выводу, что чаще всего пользователи положительно высказываются о бонусах с АЗС. Клиенты пишут, что баллы можно накопить быстро, поскольку каждую неделю приходится тратить на бензин. За 4 месяца на бонусы реально заправить один раз машину.
Довольны клиенты-путешественники, которые копят на мили. За 2 года получается набрать солидную сумму и заплатить баллами за авиабилет или вип-услугу. Не менее выгодно людям совершать покупки и получать кэшбэк на ресторанные блюда, покупки и услуги.
Из отрицательных высказываний больше всего пишут о необходимости платить за выпуск, перевыпуск и обслуживание карты. Жалуются на большие тарифы. Также на то, что комиссия на снятие наличных высокая, а отделения организации найти сложно, чтобы сделать это без комиссии. При этом воспользоваться услугами могут только те люди, которые получают официальный ежемесячный заработок. Это то же минус.
Из плюсов, в основном, называют 62 дня действие беспроцентного периода, большой денежный лимит, возможность осуществлять расчеты через интернет безопасно. Приемлемой называют процентную ставку, удобный дистанционный сервис. В отличие от других банков, к примеру, от Райффайзенбанка, ставка с обслуживанием обходится дешевле.
Особенно нравится клиентам то, что процесс оформления и получения карточки быстрый. Сделать это можно как онлайн, так и в банке. Очень удобно, когда нет возможности лично посетить отделение и потратить от 30 минут до часа личного времени. К тому же, требований к потенциальным заемщикам немного у банк. Они стандартные.
Заключение
В целом, золотая кредитная карта Газпромбанка — выгодный банковский продукт, который позволяет не только покупать ежемесячный необходимый набор товаров и услуг, но и получать дополнительно выгоду со своих приобретений в виде кэшбэка.
Последний дает возможность получать авиабилеты, заправлять автомобиль, накапливать деньги на покупку товаров и услуг в разных магазинах и сервисах. При этом оформление, использование и прочие моменты созданы для эффективного использования клиентами возможностей банк.
Как пользоваться кредитной картой без переплат
Кредитная карта — удобный инструмент для непредвиденных трат: деньги на ней можно в любой момент потратить на подарок маме или срочный ремонт машины. Но это деньги банка, и их нужно вовремя возвращать, иначе за использование придется платить проценты. Разбираемся, как пользоваться кредитной картой и не переплачивать.
В чем особенности кредитной карты
Когда банк выдает кредитную карту, он устанавливает кредитный лимит — максимальную сумму, которую можно потратить с этой карты. Лимит рассчитывается индивидуально и зависит от кредитной истории, уровня дохода и долговой нагрузки клиента. У самих карт тоже есть «потолок», выше которого лимит быть не может: например, максимальный лимит карты Газпромбанка «180 дней» — 1 000 000 ₽.
После того, как вы воспользуетесь картой, у вас появится задолженность перед банком. Но, в отличие от кредита, проценты по ней начнут начислять не сразу: сначала действует льготный период, в который можно погасить долг без процентов, — у каждой карты он свой. По сути, если у карты есть льготный период, вы возьмете у банка в долг, как у друга. Обратите внимание, что льготный период действует только на покупки по карте и не распространяется на снятие наличных в банкомате или безналичные переводы.
Если не успеете закрыть задолженность в течение льготного периода, банк начнет начислять проценты. Чтобы не переплачивать, задолженность по карте лучше закрывать до окончания льготного периода.
Варианты, как платить по задолженности
Во время льготного периода
Здесь все просто: сколько денег взяли, столько и нужно вернуть — проценты начисляться не будут.
Разберем на примере. Допустим, вы заплатили 45 000 ₽ за ремонт машины картой «180 дней» 1 ноября. Беспроцентный период по этой карте длится 180 дней — в нашем случае он закончится в конце апреля. До этого момента вы можете вносить, например, по 7500 ₽ в месяц с ноября по апрель. Таким образом вы закроете долг до окончания периода и не будете платить проценты.
Важно помнить, что с появлением задолженности банк назначит минимальный ежемесячный платеж — сумму, которую нужно вносить каждый месяц в счет погашения долга, чтобы избежать начисления процентов. Для карты «180 дней» это 3% от остатка задолженности на конец предыдущего месяца — например, для задолженности 45 000 ₽ минимальный платеж составит 1350 ₽.

После окончания льготного периода
Если на момент окончания льготного периода у вас остается задолженность перед банком, то на сумму этой задолженности будут начислены проценты по ставке, определенной банком в момент подписания договора.
Правила, которые помогут не платить проценты
Вот три простых совета, которые помогут закрывать задолженность по кредитке в течение льготного периода и не платить проценты.
Не тратьте с кредитной карты больше, чем потратили бы с обычной дебетовой. Так задолженность будет посильной, и ее будет легче закрыть в льготный период. Кредитка может создать иллюзию, что денег больше, чем вы заработали.
Не забывайте вносить минимальный платеж. Помните, что минимальный платеж — это лишь часть основного долга. Чтобы успеть погасить задолженность в течение льготного периода, рассчитывайте выплаты заранее и внесите всю необходимую сумму до его завершения.
Распределяйте бюджет в начале месяца. Чтобы платеж банку не заставал врасплох, стоит составить план: в начале месяца распределите бюджет, добавьте к нему платежи по кредитной карте и подумайте, как и когда вы будете гасить задолженность. Если рассчитать все заранее, расплатиться в беспроцентный период будет намного проще.