Реструктуризация в Газпромбанке. На каких условиях идет на уступки клиентам банк «народного достояния»
У Газпромбанка есть своя программа реструктуризации кредитов. Заемщик может добиться изменения размера и формата ежемесячного платежа и отсрочить выплаты по ранее установленному графику.
Основанием для реструктуризации может быть сложная жизненная ситуация или финансовые проблемы. Указанные основания нужно подтвердить документами при подаче заявки. Попросить реструктуризацию можно в дистанционном режиме на сайте банка, либо в его отделениях и офисах. О требованиях к заемщику и условиях реструктуризации кредита в Газпромбанке читайте в нашем материале.
Что это такое — реструктуризация кредита в Газпромбанке
Почти все розничные банки предлагают реструктурировать кредиты. При этом основания и условиях этих программ отличаются для каждой кредитной организации. Общие правила реструктуризации кредитов примерно одинаковы:
- реструктурировать можно действующий кредит любого вида (потребительский, ипотека и т.д.);
- суть реструктуризации заключается в изменении условий действующего договора;
- заявку можно подать не только при образовании просрочки, но и в случае, если заемщик предвидит финансовые проблемы и свою невозможность выплачивать кредит в срок;
- банк рассматривает заявку и документы в индивидуальном порядке, проверяет доказательства наступления сложных жизненных обстоятельств, размер доходов и другие данные;
- даже при соответствии всем условиям реструктуризации, банк может отказать в заявке без разъяснения причин.
Реструктуризация кредита другого банка в банке «Газпрома» недоступна. Обязательства перед другими банками можно только рефинансировать. Для этого заключается новый кредитный договор.
При реструктуризации банк ничего не теряет. Сумма основного долга по кредиту останется той же. При этом общий размер процентов за пользование кредитом наверняка станет больше. Это связано с изменением условий договора и кредитного графика.
Что нужно писать в заявлении
на реструктуризацию кредита в Газпромбанке?
Спросите юриста
Выгодно ли реструктурировать кредиты через Газпромбанк
Финансовую выгоду от реструктуризации кредита заемщик точно не получит. Он не сможет снизить ставку по займу или срок кредита. Поэтому речь может идти только о получении преимуществ от изменения условий договора. Реструктурировав кредит, можно:
- изменить дату внесения помесячных платежей (например, сдвинуть ее под дни получения зарплаты);
- уменьшить сумму каждой выплаты по графику (например, сделать ее соответствующей реальному доходу);
- изменить форму платежа с дифференцированного на аннуитетный, и наоборот;
- получить освобождение от платежей на несколько месяцев.
При реструктуризации Газпромбанк предложит подписать дополнительное соглашение по договору. Одновременно будет изменен график ежемесячных платежей. После подписания дополнительного соглашения нужно оплачивать кредит уже по новым правилам.
Тот факт, что реструктуризацию можно пройти только в своем банке, тоже стоит рассматривать как преимущество. Газпромбанк изначально располагает сведениями о каждом своем клиенте. Поэтому рассмотрение заявки пройдет быстрее, а шанс на ее одобрение увеличивается.
Например, если вы получаете зарплату на карту Газпромбанка, проблем с подтверждением суммы дохода не возникнет. Для банка это является дополнительной гарантией, что деньги по реструктурированному кредиту будут поступать вовремя.
Варианты реструктуризации
Реструктуризация кредита в Газпромбанке физическому лицу не изменит размер процентной ставки. Ее можно изменить только при рефинансировании или получении нового кредита. Клиентам Газпромбанка доступны три варианта реструктуризации:
- уменьшение размера помесячного платежа с перераспределением всех сумм по графику (в данном случае увеличится общий срок кредитного договора);
- замена дифференцированного платежа на аннуитетный (новый способ погашения перераспределит кредитную нагрузку по графику);
- уменьшение размера помесячного платежа с предоставлением льготного периода отсрочки — так называемые каникулы. В этом варианте на протяжении льготного периода можно вообще не платить по графику, либо возвращать только проценты.
Заемщик сам выбирает вариант реструктуризации. Специалисты Газпромбанка могут предложить и остальные варианты, разъяснив их преимущества. В каждом случае условия договора меняются индивидуально. Например, период отсрочки обычно составляет от 1 до 6 месяцев. Но точный срок зависит от жизненной ситуации заемщика.
Что лучше запрашивать у банка
— реструктуризацию или кредитные каникулы?
Задайте вопрос юристу
Как реструктурировать кредиты в Газпромбанке
Общие правила реструктуризации по всем вариантам можно посмотреть на сайте Газпромбанка. Если вы хотите уточнить какие-либо условия, можно позвонить по телефону 8-800-301-06-01. Это единый колл-центр поддержки заемщиков Газпромбанка. При обращении через отделение или офис специалисты кредитной организации помогут с оформлением заявки.
Основания для реструктуризации
Газпромбанк может реструктурировать кредит заемщика, который оказался в сложном финансовом положении или тяжелой жизненной ситуации. На сайте кредитной организации указаны 6 оснований, по которым можно подать заявку на реструктуризацию:
- призыв на срочную службу в ВС РФ;
- потеря имущества в результате чрезвычайных ситуаций и стихийных бедствий;
- нахождение в отпуске по уходу за ребенком до 3-х лет;
- потеря или существенное снижение заработка;
- существенное увеличение расходов (например, ввиду рождения ребенка, появление в семье новых иждивенцев);
- потеря трудоспособности ввиду инвалидности, заболевания.
Отметим, что в этом перечне нет такого основания, как потеря работы ввиду сокращения, ликвидации предприятия, иных причин. Однако увольнение всегда влечет снижение или утрату заработка, если только вы сразу не устроитесь на новую работу. Поэтому случаи увольнения обычно подпадают под такое основание, как снижение или потеря дохода.
От оснований обращения напрямую зависят условия реструктуризации. Например, если заемщику присвоена I группа инвалидности, то его трудоспособность не восстановится. Следовательно, в этой ситуации не имеет смысл давать отсрочку по выплатам. Скорее всего, Газпромбанк предложит снижение размера помесячных платежей, чтобы привести их в соответствие с суммой пенсии по инвалидности.
Какие документы нужно приложить
к заявлению о реструктуризации
кредита в Газпромбанке?
Какие документы нужны заемщику
Каждое из перечисленных оснований нужно отразить в заявке на реструктуризацию и подтвердить документами. На сайте Газпрома указан внушительный перечень документов, на которые может ссылаться заемщик. Прежде всего, нужно заполнить и подать заявление о реструктуризации, предъявить паспорт.
К документам, подтверждающим тяжелую жизненную ситуацию заемщика, относится:
- выписка по карте, справка 2-НДФЛ или по форме банка — документ должен подтверждать снижение дохода, а его срок действия составляет не более 30 дней,
- документ, подтверждающий потерю работы, изменение размера заработка или иные аналогичные основания — срок действия документа составляет не более 30 дней;
- допсоглашение к трудовому договору, копия трудовой книжки, приказ работодателя, выписка из регистра ЦЗН о признании безработным и т.д. — срок действия этих документов составляет от 3 до 12 месяцев;
- уведомление о предстоящем сокращении/увольнении, справка по месту работы о переводе в бессрочный отпуск без сохранения заработка — срок действия документов составляет до 12 месяцев;
- военный билет или удостоверение с записью об увольнении из рядов ВС РФ — срок действия также составляет до 12 месяцев;
- свидетельство ЗАГС о смерти членов семьи, выписка из наследственного дела — эти документы подтверждают увеличение расходов, действуют до 12 месяцев;
- выписка из регистра учета инвалидов или справа из ВТЭК о присвоении группы инвалидности. Или больничный лист на заемщика — сроки действия определяются по представленному документу;
- медицинские справки о длительном (хроническом) заболевании, о присвоении инвалидности членам семьи — этими документами подтверждается увеличение расходов, появление иждивенцев.
При утрате имущества справки нужно брать в МЧС или МВД (в зависимости от оснований). Сумма имущественного ущерба для Газпромбанка не важна.
Нахождение в отпуске по беременности и родам, либо по уходу за ребенком до 3-х лет, подтверждается справками медицинской организации, свидетельством ЗАГС, приказами работодателя. При этом в отпуске по уходу за ребенком может находиться как сам заемщик, так и его супруга.
У меня угнали автомобиль, на котором я работал
в Яндекс — Такси. Это уважительная причина
снижения моего дохода для Газпромбанка?
Как подать заявку
Реструктуризация задолженности по кредиту Газпромбанка осуществляется на основании заявки. Ее можно подать в отделении (офисе) банка, либо через онлайн-сервис на сайте. Также при обращении с заявкой нужно сразу заполнить согласие на обработку персональных данных. Об итогах рассмотрения заявки будет направлено смс-уведомление по телефону, либо на электронную почту.
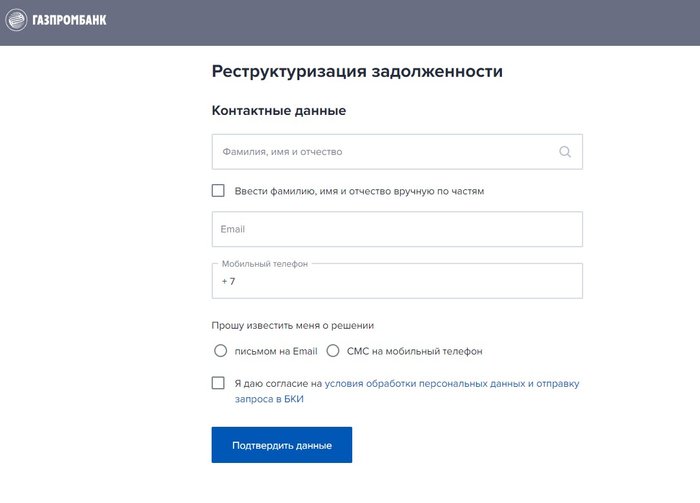
Заявление на реструктуризацию в Газпромбанке
Условия реструктуризации по кредитам
Для одобрения заявки специалисты банка могут запросить дополнительные документы и сведения, в том числе в отношении членов семьи. Реструктуризация ипотеки в Газпромбанке будет одновременно затрагивать условия договора для основного заемщика и созаемщика. Поэтому они оба будут участвовать в подписании дополнительного соглашения и уточненного графика выплат по ипотеке.
Учитывая выбранный вариант реструктуризации и основания для подачи заявки, в дополнительном соглашении может быть указано:
- о пролонгации срока кредитного договора, с одновременным уменьшением размера помесячных платежей;
- о переходе на аннуитетный платеж взамен дифференцированного;
- об освобождении от выплат на определенный период (например, 3 месяца) с уменьшением размера платежей.
Точные условия будут указаны в дополнительном соглашении. Прежде всего, это касается продолжительности отсрочки и нового размера платежей, вносимых каждый месяц.
Банк отказал мне во всех вариантах рассрочки
выплат по кредиту. Что делать? Закажите
консультацию специалиста
Сколько раз можно реструктурировать кредиты в Газпромбанке
Официально у банка нет никаких ограничений по вопросу о том, сколько же раз можно рассрочить выплаты по кредиту. Поэтому заявку на реструктуризацию можно подавать повторно. Каждый раз специалисты Газпромбанка будут заново проверять основания для реструктуризации и представленные документы. Но не удивляйтесь, если банк на второй или четвертый раз вам откажет.
Если Газпромбанк отказал в реструктуризации, можно попробовать вариант с рефинансированием через другие кредитные организации.
Если платить по кредитам вообще нечем, можно рассмотреть вариант с судебным банкротством. Но для этого надо озаботиться выверением размера вашего долга перед всеми, у кого вы брали кредиты, плюс задолженностью по уплате ЖКХ или по алиментам, если таковые, конечно, есть. Или, если вы проходите в условия упрощенной процедуры, то для вас может оказаться спасительным вариант с внесудебным банкротством.
Обо всех доступных способах снижения долговой нагрузки или избавления от кредитов вы можете проконсультироваться у наших специалистов.
Отсрочка по кредиту в Газпромбанке
Дебетовые карты МИР работают без ограничений на всей территории России. Используя дебетовые карты МИР вы будете получать CashBack до 30% на покупки!
Оформить карту можно за 5 минут, курьер доставит выбранную вами карту в удобное место и время. Карты подходят для работы через Google Pay и Apple Pay.
После заключения кредитного договора со Газпромбанком заемщик обязан своевременно вносить ежемесячные платежи. Но иногда возникают непредвиденные обстоятельства, когда обязательный платеж непосилен для семейного бюджета. Отсрочка по кредиту в Газпромбанке в этом случае станет лучшим решением. Расскажем, как подать онлайн заявление на отсрочку в Газпромбанк для физических лиц, оформить и взять отдых на пару месяцев или больше. Узнаете, как попросить и получить у Газпромбанка отсрочку, сделать все быстро и написать заявление в отделении или по телефону.
Отсрочка платежа по кредиту в Газпромбанке
Согласно статистике, не все запросы на отсрочку платежа по кредиту Газпромбанк одобряет. Ведь каждый случай он рассматривает индивидуально и учитывает документальное подтверждение. Тем не менее обращаться за услугой следует до того, как возникли просрочки. Из-за них шансов пересмотреть кредитный договор становится меньше.
Условия для физических лиц
Газпромбанк не откажет в отсрочке платежа по кредиту при соблюдении двух условий:
- Финансовых проблем, из-за которых погашать долг нет возможности. Например, увольнение, тяжелая болезнь и т.д.
- Безупречной кредитной истории. По кредиту не должно быть просрочек.
Кому положена отсрочка платежа
Уважительные причины для оформления отсрочки платежа:
- Потеря работы. Важно, чтобы это было сокращение или же увольнение по инициативе работодателя. В этом случае потребуется трудовая книжка, выписка из Центра занятости населения и другие документы, подтверждающие неплатежеспособность заемщика.
- Рождение ребенка. Согласно законодательству, пауза по выплате кредита может составить от 1 года до 3 лет. В этом случае необходимо предоставить Свидетельство о рождении.
- Проблемы со здоровьем. Подтвердить их следует справкой из медицинского учреждения и чеками на оплату лечения.
- Призыв в армию.
- Снижение зарплаты. Это может быть понижение в должности с уменьшением заработной платы на 30–40 %. Потребуется трудовая книжка и приказ о переводе на другую должность.
Но и на этом причины не заканчиваются. В жизни может возникнуть другая непредсказуемая ситуация. Главное – суметь подтвердить ее документально.
Виды отсрочки платежей в Газпромбанке
Отсрочка платежей по кредиту в Газпромбанке возможна при оформлении:
- Каникул.
- Реструктуризации.
- Отсрочки с выплатой процентов.
Кредитные каникулы
Согласно законодательству, кредитные каникулы положены любому заемщику, который оказался в затруднительном финансовом положении. Чаще всего они доступны клиентам, погашающим ипотеки или автокредиты. Во время кредитных каникул заемщик ничего не платит. Их максимальная продолжительность – до 6 месяцев, но иногда и до 2 лет.
Реструктуризация
Услуга предусматривает изменение условий кредитования. Есть несколько способов реструктуризации:
- снижение процентной ставки (доступен реже);
- увеличение срока кредитования для уменьшения обязательного платежа.
Отсрочка с выплатой процентов
Услуга доступна клиентам, погашающим потребительские кредиты. Она предполагает отсрочку выплаты основного долга. Обязательные платежи останутся, но будут включать в себя лишь проценты. Благодаря этому, нагрузка на бюджет сократится.
Как получить отсрочку по кредиту в Газпромбанке
Для получения отсрочки по кредиту позвоните в Службу поддержки клиентов, подробно опишите сотруднику Газпромбанка сложившуюся ситуацию и узнайте, какие документы потребуются. Затем:
- Посетите отделение Газпромбанка с комплектом документов.
- Заполните заявление.
- Ожидайте решение Газпромбанка, на что может уйти около 2 недель.
- Заключите кредитный договор на новых условиях.
Заявление на отсрочку
Для заполнения заявления следует указать:
- Ф. И. О.
- Дату рождения.
- Паспортные данные: серию и номер, а также кем он был выдан.
- Адрес оформления кредита.
- Тип кредита: ипотека, автокредит, нецелевой потребительский кредит.
- Номер договора и дату его заключения.
- Кредитный лимит.
- Причину, по которой оформляется отсрочка.
Каждому заемщику Газпромбанка следует знать, как получить отсрочку платежа. Эта услуга актуальна, когда у клиента по различным обстоятельствам возникают финансовые проблемы. Отсрочка может быть в виде кредитных каникул, реструктуризации или выплаты только процентов по кредиту. Для того чтобы оформить услугу, необходимо подать заявку, в которой указать уважительную причину, а также приложить к ней подтверждающие документы.
Дебетовые карты МИР работают без ограничений на всей территории России. Используя дебетовые карты МИР вы будете получать CashBack до 30% на покупки!
Оформить карту можно за 5 минут, курьер доставит выбранную вами карту в удобное место и время. Карты подходят для работы через Google Pay и Apple Pay.
Кредитные каникулы в Газпромбанке
Оказались в сложной финансовой ситуации, но всё еще продолжаете оплачивать кредит? Может быть стоит оформить кредитные каникулы?
В статье мы разберемся, как подать заявление на кредитные каникулы в 2022 году. А также ответим на вопрос, на каких основаниях банк может отказать в кредитных каникулах.
%%type:widget, id:credit_holidays, name:quiz%%
Оглавление
Что такое кредитные каникулы в Газпромбанке?
Кредитные каникулы являются один из способов реструктуризации кредитной задолженности.
Эти каникулы дают заемщику возможность в течение определенного времени не вносить платежи по кредиту или уменьшить размер ежемесячных платежей. Это может быть месяц, два или три. Максимальный срок кредитных каникул — 6 месяцев.
Даже если у заемщика несколько кредитов, он может по каждому из них оформить каникулы.
Такую услугу чаще всего предоставляют добросовестным заемщикам, которые выплачивали кредит в срок и не нарушали условия кредитного договора.
Заемщик обычно самостоятельно определяет длительность льготного периода, а также дату начала действия каникул. Если в своем заявлении заемщик этого не сделал, то это делает банк и тогда льготный период считается равным шести месяцам, а датой начала является дата направления требования заемщика.
В течение кредитных каникул не допускается:
- начисление неустойки (штрафа) за неисполнение или ненадлежащее исполнение заемщиком обязательств по возврату кредита и (или) уплате процентов;
- предъявление требования о досрочном возврате кредита;
- обращения взыскания на предмет залога, обеспечивающий обязательства по соответствующему кредитному договору.
Платежи, которые заемщик осуществляет в течение льготного периода направляются прежде всего в счет погашения обязательств по основному долгу.
Кредитные каникулы в 2022 году
В соответствии с Федеральным законом от 03.04.2020 № 106-ФЗ (редакция от 20.10.2022) заемщик, заключивший кредитный договор до 1 марта 2022 года, вправе обратиться в банк с требованием о предоставлении отсрочки платежей по кредиту.
Такая отсрочка может быть предоставлена на срок до 6 месяцев.
Вот общие правила предоставления кредитных каникул в 2022 году:
- кредитный договор был заключен до 1 марта 2022 года;
- срок подачи заявление — до 30 сентября 2022 года;
- сумма кредита (займа) не должна превышать определенный лимит (для потребительских кредитов 300 000 рублей для физических лиц и 350 000 рублей для индивидуальных предпринимателей (ИП);
- в месяц перед подачей заявления доход заемщика снизился на 30 процентов по сравнению со среднемесячным доходов заемщика за прошлый год;
- на момент обращения у заемщика в отношении его кредитного договора (договора займа) не оформлен льготный период в соответствии со статьей 6.1-1 Федерального закона “О потребительском кредите (займе)” (это так называемые ипотечные каникулы).
Кредитные лимиты:
- автокредит с залогом авто — 700 000 рублей;
- ипотека — 6 млн. рублей (в Москве), 4 млн. рублей (МО, Санкт-Петербург, Дальний Восток), 3 млн. рублей (другие регионы).
У вас есть вопросы по поводу подготовки заявления на оформление кредитных каникул? Рекомендуем наше готовое решение "Получить кредитные каникулы".
С нашими юристами вы можете связаться и через форму ниже, достаточно ответить на несколько простых вопросов касательно вашей ситуации.
%%type:widget, id:credit_holidays, name:quiz%%
Как оформить кредитные каникулы в Газпромбанке?
До 30 сентября 2022 клиенты Газпромбанка могли подать заявление на оформление кредитных каникул в рамках № 106-ФЗ.
Воспользоваться программой могли заемщики, которые потеряли источник дохода или которых доход снизился более чем на 30 процентов.
Обратиться могли клиенты, имеющие действующий кредитные договор, оформленный до 1 марта 2022 году, сумма которого не превышала 300 000 рублей (для потребительских кредитов) и 100 000 рублей для кредитных карт.
Если вы подали заявление о кредитных каникулах до 30 сентября 2022, но у вас остались вопросы, рекомендуем наше готовое решением "Получить кредитные каникулы".
Газпромбанк может отказать мне в каникулах по кредиту?
Это возможно. Банк может отказать в кредитных каникулах, в том числе, в следующих ситуациях:
- не соблюдены требования закона;
- заемщик подал заявление на кредитные каникулы по ФЗ-106 уже после 30 сентября 2022;
- заемщик не предоставил необходимые документы (например, подтверждающие снижение доходов) по запросу банка;
- сумма кредита больше лимита, установленного в законе.
Если вы считаете, что вам незаконно отказали в кредитных каникулах, вы можете обратиться с жалобой в сам банк, в вышестоящий орган (Центральный банк) или с иском в суд.
Кредитные каникулы для мобилизованных
В соответствии с Федеральным законом от 07.10.2022 № 377-ФЗ мобилизованные граждане и ИП получают право оформить специальные кредитные каникулы.
Срок каникул равен сроку мобилизации (сроку действия контракта) + 30 дней.
Условия оформления кредитных каникул:
- кредитный договор должен быть заключен до дня мобилизации (т.е. до 21 сентября 2022 года);
- направить требование об оформлении кредитных каникул нужно не позже 31 декабря 2023 года;
- обратиться за каникулами вправе не только сам мобилизованный, но и члены семьи (супруг, несовершеннолетние дети, лица, находящиеся на иждивении военнослужащих, дети в возрасте до 23 лет, обучающиеся в образовательных организацией по очной форме), а также иные лица, которые документально подтвердят свои полномочия действовать от имени и в интересах заемщика (достаточно представить доверенность в простой письменной форме).
Для оформления таких кредитных каникул в Газпромбанке можно позвонить по единому номеру 8 800 301 06 01 или направить документы способом, который предусмотрен в кредитном договоре (например, по электронной почте).
Какие условия необходимы, чтобы получить отсрочку по платежам за кредит в Газпромбанк
В ситуации, когда должник оформил ссуду через Газпромбанк, а также ввиду определенных обстоятельств стал неплатежеспособен, он может оформить кредитные каникулы (КК) в соответствии с законодательством России от 2022 года. Подать заявку можно с марта этого же года.

Подробнее о программе кредитных каникул от банка Газпрома в 2022г.
В период развития пандемии (в 2020г.) была введена программа от Правительства РФ, подразумевающая отсрочку по платежам за кредит на оговоренный срок. Это помогло частично урегулировать спад экономики, ведь многие люди лишились заработка, а ФЗ-106 дал им шанс на отсрочку по ссудам.
Затем программу закрыли, но в 2022 году ее вновь решили запустить, ввиду действующих ограничений, ухода многих компаний с рынка и сложной экономической обстановки в стране. Граждане снова столкнулись с понижением уровня доходов и ростом инфляции, поэтому поправки ФЗ-106 по поводу отсрочки по ссудам пришлись как нельзя кстати.
По сути, воспользоваться кредитными каникулами могут должники любого из российских банков. В случае, когда должник и оформленный на него кредит соответствует прописанным пунктам в законе, банковская организация не может выдать отказ на пересмотр графика платежей с учетом КК.
Требования, предъявляемые к заемщикам
Оформить КК в Газпромбанке могут физлица, у которых официальный уровень доходов стал ниже примерно на треть (30%). Допустим, доходы заемщика стали ниже на четверть, чем раньше – в предоставлении отсрочки будет отказано на законных основаниях. Перед обращением в банк ознакомьтесь с условиями КК:
- Ссуда была выдана через данного кредитора не позднее 01.03.2022г.
- Искомый кредит не подвергается на данный момент реструктуризации или иным отсрочкам.
- Желаемый срок отсрочки платежа – от 1 до 6 мес. (шаг – 30 дней). Оговаривается при заключении соглашения.
- Подача заявления осуществляется до конца сентября текущего года.
- Размер займа подходит под пункты, указанные в ФЗ-106.
- Должник может документами подтвердить, что его уровень доходов стал ниже на 30% и больше.
В соответствии с условиями, прописанными в федеральном законе №106, прибегнуть к отсрочке в виде КК разрешается единожды, но с учетом поправок, сделанных в 2022г., должники могут снова обратиться по поводу оформления КК, пусть это уже было сделано в отношении этого же кредита, но в 2022г.
Газпромбанк готов принять заявление на отсрочку в период с 08.03.2022 по 30.09.2022г. (прибегнуть к такой услуге можно 1 раз).
Доказательство снижения уровня дохода
Чтобы воспользоваться кредитными каникулами от Газпромбанка, нужно обязательно подтвердить снижение доходов на указанный процент, причем в условиях не указываются списки документов, которые могут это доказать. Скорее всего, рассматриваются любые виды официальных подтверждений:
- заработная плата (ее снижение подтверждается справками 2НДФЛ);
- потеря рабочего места (необходимо обратиться в центр занятости, встать на учёт и представить банку соответствующий документ);
- временная нетрудоспособность, ввиду длительного лечения от недуга или же материнства (подтверждается листком нетрудоспособности).
В случае, когда должник служит в ВС РФ, справки не понадобятся, достаточно только составить заявку и отправить ее в банк.
Прежде чем обращаться в кредитное учреждение за отсрочкой, надо разобраться, как проверяется темп снижения доходов. Обычно в сравнение берется среднемесячный доход за прошлый год и сумма дохода за месяц, предшествующий дате обращения.
Допустим, общий годовой доход за предыдущий год равен 660 тыс. руб., и значит, что среднемесячная сумма – 55 тыс. руб. В апреле доходы должника составляют 35 тыс. руб. и в мае он пишет заявление на КК. При сравнивании средней суммы дохода и заработка за апрель, очевидно, что они сократились больше, чем на установленный порог – это значит, что заявку одобрят.
Соблюдение условий по сумме определенных займов
Как и другие кредитные учреждения, Газпромбанк занимается выдачей различных займов, в том числе кредитов на жилье, и на каждый вид обязательств действуют свои ограничения по сумме для оформления КК. Отсрочка предоставляется по следующим видам долга:
- для потребительского кредитования – сумма долга не больше 300 тыс. руб.;
- автокредитование – максимум 700 тыс. руб.;
- для кредитной карты – максимум 100 тыс. руб.;
- ипотечное кредитование – от 3 до 6 млн. руб., в зависимости от месторасположения объекта.
В условиях указывается именно лимит на первоначальную сумму долга. То есть, тот же должник, проживающий в г. Тверь, приобретает жилье стоимостью 5 млн. руб. и вносит 1,5 млн. руб., тогда сумма займа составит 3,5 млн. руб. Это противоречит условиям сделки по КК, независимо от остатка долга и срока.
Процесс оформления КК в Газпромбанк
Необходимо получить справки о доходах по форме 2 НДФЛ за текущий год и 2021г. Затем нужно рассчитать процент снижения доходов, чтобы быть уверенным, что Газпромбанк не откажет в предоставлении КК. Онлайн подать заявление в банк не получится, но есть иные способы:
- обратиться напрямую в один из офисов кредитной организации;
- позвонить на горячую линию банка по номеру 8 800 301 06 01 и составить устное заявление.
Обращаем внимание, в тот момент, когда вы подаете заявление, представлять сотрудникам справку о снижении доходов не нужно. После составления обращения в течение месяца вы сможете донести весь пакет документов. Такой метод удобен тем, что, когда до получения заработной платы осталось около 2-х недель, но ее размер уже известен, вы экономите время, подавая заявление на КК, зная, что не сможете внести платеж по кредиту.
Период действия отсрочки
Начальный срок КК – дата подачи заявки, которую Газпромбанк будет рассматривать от 5 до 10 дней. В случае, когда основания для отсрочки есть, процедура одобряется, а график платежей пересматривается.
По факту кредитные каникулы по потребительскому виду займов оформляются в двухнедельный срок от даты обращения. С ипотекой сложнее – придется ждать около месяца со дня подачи заявки на КК. В случае, когда в период ожидания решения банка наступил день взноса по кредиту, счет обязательно нужно пополнить, чтобы избежать пени и штрафов.
Как быть с процентной ставкой
Нужно понимать, что после оформления КК увеличивается размер переплаты, и, чем длительнее каникулы, тем больше ее сумма. Конечно, должник не будет вносить очередной платеж в оговоренный срок, но, когда закончится основной график, платежи нужно вносить за эти ранее пропущенные месяцы, с учетом процентов.
В соответствии с ФЗ 106, по потребительскому виду кредитования и автокредитованию Газпромбанк назначает две трети от среднего значения ставки по виду займа, которая устанавливается ЦБ России каждый месяц. Получается, оформляя КК, должник видит новый график платежей, в котором несколько строк пустые. Но они не исчезают, а спускаются в самый конец графика с учетом процентов.
Когда заемщик и ссуда не соответствует пунктам ФЗ
Значительный недочет отсрочки – установленный размер лимита размера займа, по которому она оформляется. Все же Газпромбанк разработал свою программу, которая может помочь тем, кто не попадает под условия КК. Перечень случаев, когда к ней клиент может прибегнуть:
- Видимый рост расходов.
- Потеря доходов или их значительный спад.
- Призыв на военную службу.
- Потеря имущества из-за наступления ЧС или ЧП (пожар и пр.)
- Наступление отпуска по уходу за детьми.
- Инвалидность.
- Серьёзный недуг.
В таких случаях банк (с учетом официального подтверждения вышеуказанных ситуаций) пойдет навстречу и попробует прибегнуть к иным программам, вроде реструктуризации. Если сумма той же ипотеки до 15 млн. руб., банк может предложить ипотечные каникулы – необходимость в них должна быть подтверждена документами.
Часто задаваемые вопросы
Почему Газпромбанк отказывает в КК?
Отказ может поступить ввиду недостаточного уровня снижения доходов или не предоставления банку требуемых документов.
Можно оформить КК по 2 займам?
Да, в ситуациях, когда была взять ссуда наличными и есть долг по кредитной карточке.