Как Отказаться От Страховки В Газпромбанке После Получения Кредита в Самаре
Страховка – это важный элемент кредитного договора, предоставляемого банком, который защищает как кредитора, так и заемщика. Однако, иногда возникают ситуации, когда клиент решает отказаться от страховки по разным причинам. Если вы взяли кредит в Газпромбанке и вам предложили страховку, но вы решили ее отказаться, то в этой статье мы расскажем вам о процедуре отказа от страховки в Газпромбанке после получения кредита в Самаре.
1. Прочитайте договор кредита и страховки
Первым шагом перед отказом от страховки в Газпромбанке после получения кредита в Самаре необходимо внимательно прочитать договор кредита и договор страховки. В этих документах будут указаны условия страхования, правила отказа от страховки и возможные последствия.
2. Соберите необходимые документы
Для отказа от страховки в Газпромбанке вам может потребоваться предоставить определенные документы, такие как⁚
- Копия паспорта;
- Копия кредитного договора;
- Копия договора страховки;
- Заявление на отказ от страховки.
Уточните требования Газпромбанка в отношении необходимых документов для отказа от страховки.
3. Свяжитесь с банком
Для отказа от страховки в Газпромбанке после получения кредита в Самаре вам необходимо обратиться в отделение или связаться с банком по телефону. Уточните процедуру отказа от страховки и необходимые документы. Будьте готовы предоставить все требуемые документы.
4. Заполните заявление на отказ от страховки
При отказе от страховки в Газпромбанке вам потребуется заполнить заявление на отказ. В этом заявлении укажите свои персональные данные, номер кредитного договора и договора страхования, а также причины отказа от страховки.
5. Следуйте указаниям банка
После подачи заявления на отказ от страховки в Газпромбанке, следуйте указаниям банка. Вам могут потребоваться пройти дополнительные процедуры или предоставить дополнительную информацию. Будьте готовы сотрудничать с банком, чтобы завершить процесс отказа от страховки.
6. Проверьте свой кредитный договор
После выполнения всех указаний банка, убедитесь, что страховка была успешно отменена. Внимательно изучите свои новые кредитные условия, чтобы удостовериться, что страховка больше не фигурирует в вашем договоре.
Важно помнить, что процесс отказа от страховки может отличаться в зависимости от банка и договорных условий. Если у вас возникли вопросы или необходима помощь, лучше всего обратиться в отделение банка или связаться с банком по телефону.
Хай! Меня зовут Дмитрий Новиков и я автор блога про город Самару. Вы сможете узнать про интересные места, образование (курсы) и много чего интересного про места и развлечения. Также сможете изучить новые сферы (развлечения и спорт).
Как Отказаться От Страховки По Кредиту В Газпромбанке в Уфе
Страховка по кредиту является дополнительной услугой, которую предлагает Газпромбанк в Уфе. Она предназначена для обеспечения защиты кредитора и заемщика в случае возникновения непредвиденных обстоятельств, таких как утрата работы, страховые случаи и другие события.
Однако, как заемщик, у вас есть право отказаться от страховки по кредиту, если вы не считаете ее необходимой или вам не подходят условия. Для того чтобы отказаться от страховки, вам необходимо выполнить следующие шаги⁚
- Ознакомьтесь с договором страховки по кредиту. Внимательно изучите все условия и положения страхового договора, чтобы понять, какие именно пункты могут быть применены к вашему кредиту.
- Свяжитесь с отделом клиентского обслуживания Газпромбанка в Уфе. Обратитесь в отделение банка или позвоните по указанному на договоре телефону для консультации с представителем банка. Уточните все детали отказа от страховки и необходимые документы.
- Подготовьте необходимые документы. Согласно требованиям банка, вам могут потребоваться документы, подтверждающие ваше желание отказаться от страховки. Это могут быть письменное заявление, копия страхового полиса, копия паспорта и другие документы, указанные в договоре.
- Подайте заявление на отказ от страховки. Предоставьте все необходимые документы в отделении банка или отправьте их по почте в соответствии с указаниями представителя банка. Убедитесь, что заявление получено и зарегистрировано.
- Следите за изменениями в вашем кредитном договоре. После подачи заявления ожидайте уведомления от банка об отмене страховки по кредиту. Убедитесь, что изменения в договоре отразились правильно и страховка была отменена.
Отказ от страховки по кредиту не освобождает вас от обязательств по погашению кредита, но позволяет убрать страховую премию из суммы ежемесячных платежей. Если у вас возникнут дополнительные вопросы или затруднения, всегда обращайтесь к представителям банка для получения консультации и помощи.
Как отказаться от страховки по кредиту в группе «СОГАЗ»: основания и правила
От страховки, оформленной при получении кредита, можно отказаться по разным основаниям. Это может быть решение об аннулировании полиса или договора в срок охлаждения (14 дней), либо после погашения суммы кредитных обязательств, либо отказ от навязанных услуг. От оснований отказа зависит размер средств, которые будет обязан вернуть страховщик.
По полисам, оформленным компаниями страховой группы «СОГАЗ», тоже можно подать заявление на отказ от услуг. Всю сумму взносов заемщику вернут, если он заявит о желании аннулировать полис в срок до 14 дней. При отказе, связанном с досрочным закрытием кредита, сумма будет рассчитана, исходя из прошедшего и оставшегося срока договора. О том, как отказаться от страховки по кредиту в «СОГАЗ», читайте ниже.
Какие страховки «СОГАЗ» может оформить заемщику
Страховка по кредиту предусматривает оплату обязательных взносов. Это влечет увеличение расходов заемщика. Взносы могут уплачиваться отдельно (из средств заемщика), либо они могу быть включены в сумму тела кредита. Главным преимуществом при оформлении полисов является возможность получить компенсацию при наступлении рисков. Основаниями для выплаты по полису являются страховые случаи.
Перечень страховок по кредитам, которые можно оформить через «СОГАЗ», указан по ссылке. Это может быть:
- добровольное страхование здоровья (жизни) заемщика;
- обязательное или добровольное имущественное страхование, в том числе по ипотеке;
- добровольное автострахование по программе КАСКО (почти всегда является обязательным требованием при получении автокредита);
- добровольное страхование ответственности на случай образования просрочки по кредиту.
Чаще всего заемщики соглашаются на получение страховки непосредственно при подаче анкеты-заявки в банк, при подписании кредитного договора. После получения кредита также можно оформить новый страховой полис, либо продлить действующее страхование.
Чтобы страховка вступила в силу, заемщик должен дать согласие на общие условия страхования, подписать договор или полис. Также дата вступления в силу договора страхования может быть связана с моментом оплаты взносов.
Банк не может обязать заемщика застраховаться в «СОГАЗ» или в любой другой страховой компании. Исключением является только ипотека, где обязательно страхуется предмет залога (квартира, дом).
Но если заемщик не даст согласие на оформление добровольной страховки, ему могут увеличить процент по потребительскому кредиту, либо вообще отказать в одобрении заявки. Чтобы дать гарантию на случай прямого или косвенного навязывания страховых услуг, законодательство гарантирует право на отказ от них.
Можно ли отказаться от страховки
на случай потери работы при получении
кредитной карты?
От каких страховок можно отказаться
По страховым услугам заемщик является потребителем. Поэтому, как и в случае с покупкой товаров или заказом обычных услуг, есть возможность в одностороннем порядке расторгнуть договор страхования с «СОГАЗ». Отказ с возвратом уплаченных взносов возможен при следующих условиях:
- если речь идет об одной из добровольных страховых услуг (например, если заемщик застраховал жизнь и здоровье от несчастного случая);
- если до подачи заявления на отказ не наступил страховой случай с выплатой возмещения;
- если соблюдены обязательные требования для отказа от услуг (например, если заявление подано в срок охлаждения или при полном закрытии кредита).
Если клиент не вносил взносы по полису, либо их не успели удержать из суммы кредита, то при аннулировании страховки ничего не вернут. Если взносы внесены в полном объеме, «СОГАЗ» будет определять сумму возврата, исходя из оснований отказа, даты получения документов.
В полном объеме можно вернуть навязанную страховку при получении кредита. Но в этой ситуации заявителю придется доказывать факт навязывания, либо подключения страховых услуг без его согласия. Сделать это очень сложно. Уговаривание клиента и разъяснение ему всех преимуществ страхования не является навязыванием. Поэтому случаи с аннулированием навязанного полиса встречаются достаточно редко.
В каких случаях нельзя расторгнуть договор страхования и вернуть деньги
У страховых компаний тоже есть ряд гарантий на случай злоупотреблений со стороны заемщиков. Они могут законно отказать в расторжении договора страхования:
- если заявление подано по истечении периода охлаждения и без полного досрочного погашения кредита;
- если в период действия полиса наступил страховой случай с выплатой компенсации;
- если заявление подано по обязательному имущественному страхованию при ипотеке (в данном случае можно вернуть только часть уплаченных взносов, если досрочно закрыть ипотеку).
Все законные основания для отказа от страховки могут наступать уже после получения кредита. До подачи заявки в банки или в период ее рассмотрения заемщик вправе отказаться дать согласие на страхование. Это может негативно сказаться на решении по заявке, на размере процентной ставки. Если физ. лицо подает документы на получение ипотеки, нужно обязательно оформить страхование недвижимости. Несогласие на страховку в данной ситуации будет являться основанием для отказа в выдаче ипотеки.
Нужно ли страховать жизнь и здоровье
заемщику при получении
ипотечного кредита?
Порядок отказа от страховки по кредитам
Чтобы аннулировать страховой полис «СОГАЗ», необходимо сначала внимательно изучить его условия. Там описываются не только основания для отказа, но и правила подачи заявлений, сроки рассмотрения и перечисления средств.
Общий порядок отказа от услуг страховщика при кредитовании можно найти в законах № 353-ФЗ и № 102-ФЗ.
Для подачи заявления нужно знать, что такое период охлаждения. Это период времени с момента заключения договора страхования (да и кредитования тоже), когда потребитель вправе заявить об отказе от услуг.
Указанный период составляет 14 дней. Подразумевается, что такого срока достаточно, чтобы заемщик успел оценить все преимущества и минусы страхования и получения кредита, принять решение об аннулировании полиса или договора.
Период охлаждения действует только для добровольных видов страхования. О том, как отказаться от страховки по кредиту в «СОГАЗ» с учетом законодательных норм и правил страховой компании, расскажем ниже.
По ипотеке
Порядок подачи заявлений по обязательному имущественному страхованию при ипотеке нужно смотреть в разделе 6 «Правил «СОГАЗ» и в законе № 102-ФЗ. Там указано следующее:
- так как страхование недвижимости является обязательным требованием при ипотеке, правило охлаждения для него не применяется;
- право на аннулирование полиса или договора с «СОГАЗ» возникает только после досрочного закрытия ипотеки в отношении застрахованного объекта;
- «СОГАЗ» вернет часть взносов при досрочно погашенной ипотеке, пропорционально оставшемуся (неиспользованному) сроку страховки;
- если в период действия полиса «СОГАЗ» выплачивал возмещение по страховым случаям, взносы не возвращаются.
По ипотеке может оформляться и добровольная страховка. Для отказа от нее применяются общие правила, как по обычным потребительским кредитам. Так как страхование имущества и жизни относятся к разным страховым продуктам, отказ по ним осуществляется по отдельным заявлениям.
Куда надо подавать заявление об отказе
от страховки по кредиту — в банк, его выдавший,
или в страховую компанию?
По потребительским кредитам
Особенности отказа от добровольных страховок для заемщиков по потребительским кредитам указаны в разделе 6 «Правил «СОГАЗА» и в законе № 353-ФЗ. Нужно учитывать следующее:
- подав заявление в первые 14 дней, заемщик вернет всю сумму уплаченных взносов (правило охлаждения);
- подав заявление после погашения кредитных обязательств, заемщик сможет получить только часть уплаченных взносов (исходя из оставшихся месяцев действия полиса или договора страхования);
- «СОГАЗ» не имеет право требовать указания причин, по которым заявитель решил отказаться от страховых услуг;
- если вся сумма страхового возмещения исчерпана, по заявлению выносится отказ (независимо от оснований его подачи).
В законе № 353-ФЗ прямо указано, что банк может повысить ставку процентов, если узнает об отказе клиента от страховки. Такие же последствия могут наступить, если не продлить полис в период действия договора по кредиту.
Чтобы воспользоваться правилом охлаждения, нужно соблюсти сроки подачи заявления. «СОГАЗ» сверит их с датой оформления полиса или подписания договора. Если основанием для отказа является досрочное закрытие кредита, с заявлением нужно представить подтверждающие документы из банка.
Это может быть справка, выписка по кредитному счету или карте. В документах банк должен указать, что заемщик полностью исполнил требования по кредитному договору, а текущая или просроченная задолженность отсутствует.
Если навязали страховку по кредиту
Навязывание — это понуждение к заключению договора страхования или покупке полиса. Иногда можно столкнуться с прямым обманом, когда услугу подключают без ведома и согласия клиента. Отказ от навязанной страховки допускается в любое время, в том числе после истечении 14 дней и до полного погашения кредита. Споры о возврате взносов после навязывания полиса рассматриваются в досудебном и судебном порядке. Если заемщик докажет свою правоту, он сможет:
- аннулировать договор или полис;
- вернуть всю сумму уплаченных взносов;
- взыскать компенсацию морального вреда, штраф за нарушение прав потребителя.
Для доказывания факта навязывания услуг нужно иметь на руках аудио- или видеозаписи, так как документами указанные обстоятельства не подтвердить. Если страховая услуга подключена без согласия клиента, это будет проверяться по отсутствию подписи на заявлении, в других документах.
Аккуратно ли платит при наступлении
страховых случаев компания «СОГАЗ»?
Что указать в заявлении на возврат страховки «СОГАЗ»
В «Правилах «СОГАЗ» написано, что заявление на отказ нужно подавать по форме страховщика. Скачать форму заявления можно напрямую с сайта страховой компании (ссылка). Также можно заполнить и вручить документ непосредственно в представительствах «СОГАЗ».
В содержании формы заявления нужно заполнить следующие обязательные разделы:
- паспортные и контактные данные заявителя;
- номер и дата полиса (договора);
- основание для подачи заявления (период охлаждения или досрочная выплата всего остатка по кредиту);
- реквизиты для возврата средств;
- подпись, дата.
Заявление можно оформить письменно или электронно. В первом случае для отправки можно воспользоваться почтой, либо сдать документ под регистрацию в офисе «СОГАЗ». При коллективном страховании заявления на отказ от страховки может принимать банк. Электронно можно направить заявление через личный кабинет на сайте «СОГАЗ».
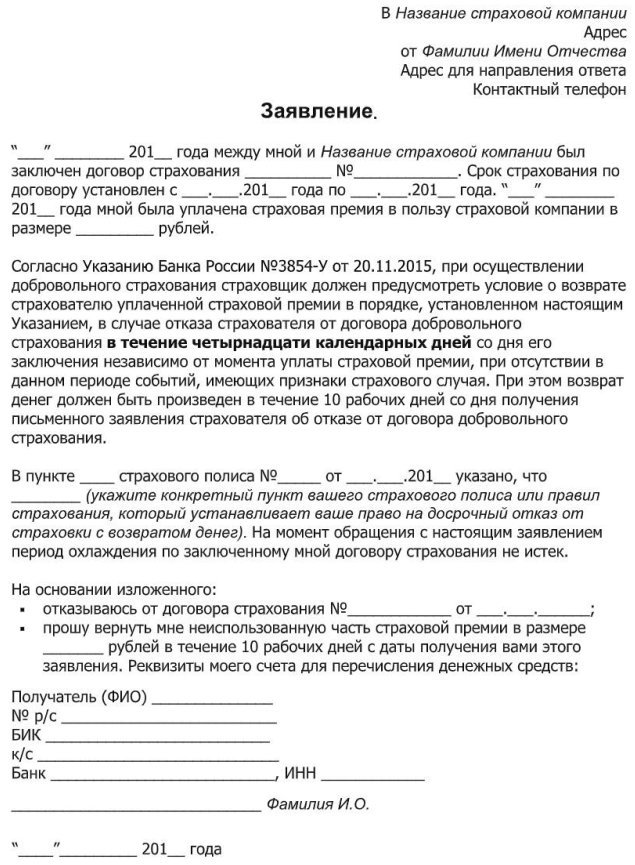
Заявление о расторжение договора страхования
Срок рассмотрения и возврата денег
В законе № 353-ФЗ указано, что на рассмотрение заявления и возврат взносов заемщику дается до 7 дней. Однако иной срок может устанавливаться правилами страховой компании, либо пунктами договора (полиса). В пункте 8.13.3 «Правил «СОГАЗ» указано, что на проверку оснований и возврат денег дается 10 дней. Этот срок начнет течь с даты получения заявления и всех необходимых документов.
Что делать, если незаконно отказали в возврате денег по страховке
«СОГАЗ» может отказать в аннулировании полиса и возврате денег по законным основаниям (например, если истекло 14 дней, а кредит досрочно не погашен). Если же вынесен неправомерный отказ по обращению, заемщик вправе:
- подать онлайн-жалобу в Банк России (ссылка на сервис);
- направить документы по спору о страховых услугах в адрес финансового уполномоченного;
- обратиться с иском о защите прав потребителя в суд.
В досудебном порядке можно рассчитывать только на возврат суммы страховых взносов. Если спор будет рассматривать суд, заемщик может добиться взыскания морального вреда, неустойки и штрафа.
Если у вас возникли проблемы с взысканием задолженности по кредитам, сложности при взаимодействии с банками, обращайтесь к нашим юристам. Также мы разъясним основания для прохождения банкротства, если вам нечем платить по долгам.
Особенности страхования в “Газпромбанк”

Прочие компании
Акционерное общество Газпромбанк входит в тройку крупнейших банков Российской Федерации. Газпромбанк предлагает своим клиентам широкий спектр финансовых и иных услуг физическим и юридическим лицам, среди которых особое место занимает программа «Газпромбанк страхование жизни».
Что важно знать о компании «Газпромбанк»

В 1989 г. министр газовой промышленности СССР Виктор Черномырдин основал концерн по добыче газа, который получил название «Газпром». Через год концерн получил статус банка, а еще через 5 лет Газпром начал продавать свои акции на рынке. На сегодняшний день деятельность Газпромбанка включает в себя работу в главных отраслях России: нефтяная, газовая, атомная, химическая и др. Одним из основных направлений Газпромбанка является оказание широкого спектра услуг для физических и юридических лиц. Это: кредитование, Газпромбанк страхование ипотеки и другие программы страхования, кредитные карты, операции по вкладам и с драгоценными металлами, инвестиции, денежные переводы и многое другое. Кроме этого, банк ведет свою деятельность в сфере развития машиностроения, металлургии и электроэнергетики, торговли.
Клиентами Газпромбанка являются более 4 000 000 физических лиц и около 50 000 юридических организаций. Надежность компании проверена десятилетиями, о чем говорит и ее высокий рейтинг – АА+ (высшая категория определения надежности и стабильности компании).
Какие программы страхования предлагает банк

Газпромбанк, совместно со своим стратегическим партнером «СОГАЗ», предлагает следующие программы страхования: