Кэш в инвестиционным портфеле: для чего он нужен и где его выгодно хранить
Какую роль играет кэш в инвестиционном портфеле? В каких инструментах можно хранить кэш? Какие варианты выгодно использовать, а какие нет.
Когда нужен кэш и стоит ли его держать на счете?
Кэш в основном используют для двух целей:
- Как финансовую подушку безопасности.
- В составе инвестиционного портфеля.
В первом случае какая выгода от наличия заначки в виде подушки? Если резко потребовались деньги — проблем никаких. Распечатываем кубышку, потихоньку тратим на жизнь и ни от кого не зависим (пока не закончатся бабки).
Почему это важно? Работал ты спокойно. Никого не трогал. Получал свою з/п ежемесячно. И неожиданно тебя сокращают. Положение в экономике плачевное. Найти новую работу не получается. А жить на что-то нужно. Что делать?
«Фигня! Займу у друзей». Ага размечтался. Все в трудном положении. А если кто-то и подкинет тебе денег, то немного. И надолго этого не хватит. А харчеваться всегда хочется. Какие остаются варианты? (продажу почки и криминал в расчет брать не будем) Взять кредит (естественно под проценты) — ну и тут засада. Каждый месяц нужно платить по кредиту — а где на это взять деньги? Перезанимать? Попадать на просрочку и дикие штрафы? Как раз при подобных случаях и выручает финансовый резерв.
Но мы сегодня не будем касаться подушки. А рассмотрим кэш в составе инвестиционного портфеля.
В качестве части портфеля — кэш обычно применяют для докупки активов на просадках. Периодически (раз в 1-2 года) рынок акций падает на 10-20 процентов. Каждые 4-5 лет случаются падения покрупнее — минус 30-40%. Падение в отдельных акциях вообще случается постоянно. Как раз самое выгодное время покупать активы с дисконтом. Были бы деньги. И как раз для таких случаях держат кэш на счетах.
Исходя из вышеперечисленного, мы допускаем, что до «нужного момента» — кэш может лежать без дела очень долго. И лучше как-то оптимизировать это бессрочное хранение в свою пользу.
Кэш должен быть:
- ликвидным (можно быстро вытащить свои деньги в любой момент и без потерь);
- не обесцениваться со временем (инфляцию никто не отменял);
- в идеале — иметь реальную доходность (доход сверх инфляции).
Какие инструменты выгодно использовать в качестве кэша?
Варианты в рублях
Что можно использовать в качестве рублевого кэша?
- наличные;
- вклады/ карты;
- короткие облигации;
- фонды денежного рынка.
Наличные. На очень коротких сроках — вполне себе вариант. Особенно для тех, кто не хочет совершать лишних телодвижений по парковке денег. Да и в некоторых случаях (дальше расскажу почему) выгоднее просто держать наличные.
Банковские депозиты и карты. Проценты по вкладам в банке напрямую зависят от ставки ЦБ. И находятся примерно на этом же уровне. И то в лучшем случае. Главный минус депозитов — заморозка денег на весь срок вклада. Снял досрочно — теряешь все накопленные проценты за весь период. Считай денежки пролежали весь срок бесплатно.
Как вариант можно использовать короткие вклады (на месяц, три месяца) или вклад с возможностью вывода средств без потери процентов. Но ставки по ним будут еще ниже. Чуть ли не в 1,5-2 раза.
Вклад с частичным снятием без потери процентов — я считаю обычный развод. Почему? При обналичке части денег со вклада — вы теряете начисленные проценты за весь срок с выведенной суммы. Лежали у вас на вкладе 100 тысяч. Через полгода сняли 30 тысяч — можете считать, что вы открывали вклад только на 70 тысяч, а тридцатка у вас пролежали в банке бесплатно.
Что можно придумать в этом случае?
Как по мне — идеальный вариант завести себе карту с начисление процентов. У многих проценты на карте не уступают, иногда даже превосходят, банковские вклады.
Маленький совет от бывалого. Проценты на остаток по карте могут начисляться двумя способами: на ежедневный остаток или на минимальный остаток в течение месяца. Карта с ежедневным начислением процентов может быть в разы выгоднее (писал про это здесь).
Короткие облигации. Облигации обладают одним замечательным свойством — НКД (накопленным купонным доходом). За каждый день владения бумагой — вам начисляются проценты в виде НКД. Держишь ты бумаги день, неделю или месяц — ты получаешь вознаграждение пропорционально сроку владения. И при продаже ты не теряешь эти проценты (как в случае с вкладами). Очень напоминает карту с ежедневным начислением процентов.
Но у облигаций есть огромный минус. Цена облигаций на бирже может колебаться (на десятки процентов). Правда чем ближе срок до погашения, тем меньше волатильность. За несколько месяцев до погашения стоимость бумаг становится более менее постоянной.
Поэтому никаких длинных облигаций. Только короткие бумаги с погашение до 1 года. При погашении перекладываемся в новые.
Инструменты денежного рынка. Что у нас есть из рублевого? Два инструмента: ETF FXMM от Finex и фонд LQDTот ВТБ. Если смотреть на график котировок, то у нас восходящая прямая. Практически никаких просадок (и рисков соответственно).
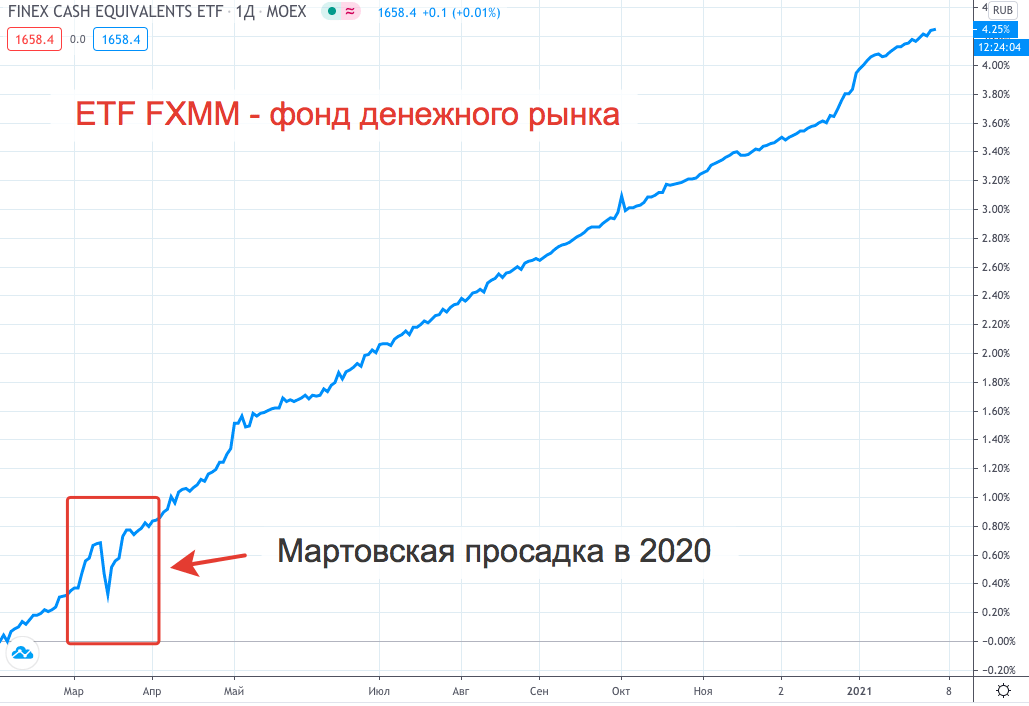
Для примера, когда в марте 2020 года фондовые рынки акций падали на 20-30-40%, а потом восстанавливались в течение года, ETF FXMM снижался всего на 0,3%.
Плюсы: фонды имеет доходность сопоставимую со вкладами, но с гораздо большей ликвидностью. Можно моментально продать в любой день без потери дохода.
Какие минусы?
При покупке (а потом и при продаже) вы будете нести определенные расходы: комиссии брокера, плата за управление и спред в стакане. Учитывая небольшую ожидаемую доходность фондов — может получится, что вы уйдете в минус. Почему так происходит, подробно рассказывал на примере фонда VTBM.
Поэтому на коротких сроках лучше не связываться с подобными вещами. Если возникнет желание припарковать денежки в подобных фондах на несколько дней, лучше оставьте их просто на счете. Дешевле будет не вкладывать. Это правило кстати касается и коротких облигаций.
Февральские события 2022 года выявили еще один риск, который никто не принимал во внимание. ETF FXMM, как и другие фонды Finex, имеющие иностранную прописку были заморожены на неопределенное время.
Варианты в валюте
Наличные. Как бы это дико не звучало, но в большинстве случаев — это будет самый оптимальный (и даже самый выгодный) вариант.
Валютные вклады. Так себе удовольствие. Я тут помониторил ставки по валютным вкладам. В евро ставки практически нулевые. Банки дают 0.01% в год? Некоторые — 0.1%. Вы серьезно? В различных «мутных банках» и конторах помельче конечно можно найти ставку чуть повыше. Но думают не стоит зря рисковать своими деньгами ради получения дополнительных десятых процента дохода.
В долларах ситуация получше (по сравнению с евро), но тоже далеко не айс. Предлагают что-то на уровне 0,5% в год. Да еще нужно поискать где. Есть варианты более доходного размещения. Но чтобы получить процент повыше (хотя бы поднять его до 0.7-0,8%) нужно иметь тысяч 20-30 долларов минимум (многие просят от 50-100K) и (или) разместить вклад на длительный срок (2-3 года).
Готовы ли вы замораживать деньги под 0,5% в год. И в случае чего (при досрочном изъятии), вы и этот небольшой полпроцентик можете не увидеть. Я лично точно прохожу мимо.
Денежный рынок.
Из валютных инструментов у нас есть ETF FXTB. В составе фонда краткосрочные казначейские бумаги США (трежерис) с погашением до 3 месяцев. Казалось бы отличный вариант. Но как показывает практика — не очень.
Главная проблема: провайдер фонда берет комиссию за управление. Вроде бы небольшую — всего 0.2% в год. Но учитывая, что сейчас ставки трежерей находится практически на нулевом уровне, мы получаем отрицательную доходность.
Мое уважение к провайдеру Finex. Он не скрывает актуальную (реальную) доходность фонда FXTB и публикует у себя на сайте.
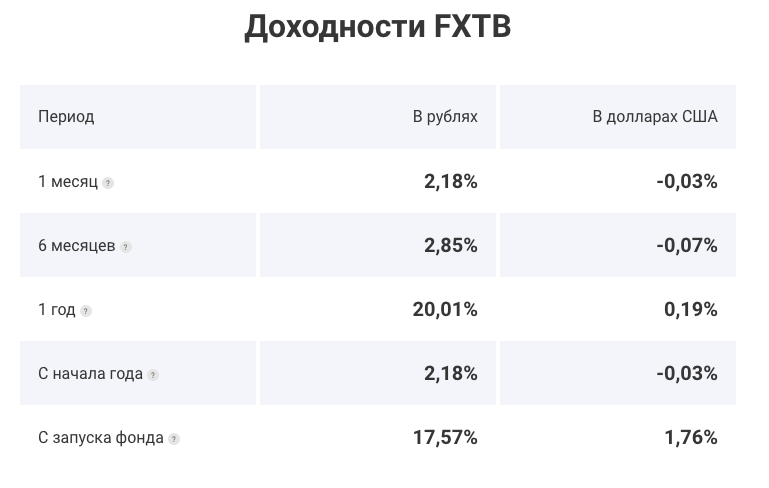
Актуальная статистика по ETF FXTB находится здесь.
Кто-то может сказать, что в рублях же прибыль есть. Вон за год — целых 20% заработали.
Да, но . весь показанный рост был за счет ослабления рубля. С этого дохода вы еще и налоги должны будете заплатить (попадете на валютную переоценку).
Иностранные облигации или евробонды. Длинные бумаги покупать опасно. Цена может сильно гулять. Особенно в негативные периоды. Если попытаться найти короткие бумаги с близкой датой погашения, то их просто нет. А если что-то и встретится, то ликвидность оставляет желать лучшего. Спред в стакане может составлять несколько процентов. Плюс снова риск валютной переоценки.
Фонды еврооблигаций / валютных облигаций.
Еврооблигации номинированные в долларах (FXRU / FXRB) — имеют сильные просадки. В периоды паники на рынках их стоимость может падать на 5-10% и больше. Поэтому смысла держать подобные инструменты в виде кэша нет.
Что лучше доллар, рубль или евро?
В какой валюте держать кэш?
Исторически на долгосроке валюта смотрится предпочтительнее рублей. В среднем (за последние 2 десятилетия) рубль ослаблялся к доллару на 5% в год. Но это правило применимо только к длинным интервалам.
На коротких сроках мы можем наблюдать совершенно противоположную картину. Например, за период с 2016 по 2018 курс доллара снижался (почти на 30%). Таких случаев можно найти много на графике.
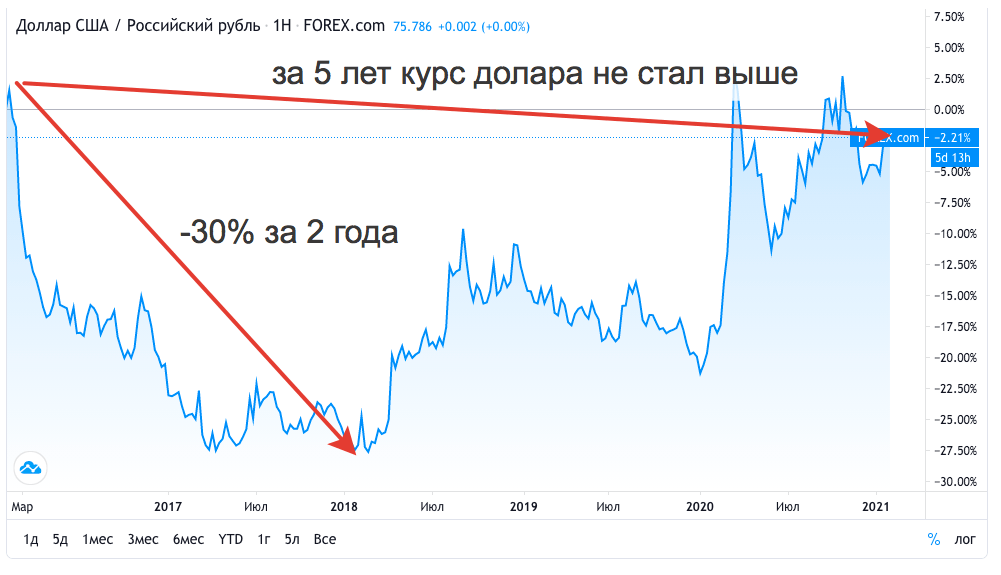
Есть золотое правило — диверсификация. Распределите кэш по разным валютам. Это дает страховку: куда бы не двигался курс, в среднем вы будете находится в нейтральной позиции.
Подводим итоги
Если говорить про валютный кэш — то (по моему мнению) выгоднее держать на счету просто наличные. Доходность валютных инструментов близка к нулю. За счет валютной переоценки инвестор вообще может получить отрицательный результат. Историческая инфляция по доллару уже долгое время не превышает 2% в год. По евро вообще в районе нуля. Следовательно — потери на инфляции будут минимальны.
По рублю как раз наоборот. Средняя инфляция с начала нулевых — около 7% в год. И желательно пристраивать свой кэш в инструментах описанных выше. Держать просто рубли можно только короткий срок.
Инструменты
Деньги (часть 1): как инфляция сжигает сбережения, стоит ли копить и поможет ли покупка долларов
 В этой статье я хочу продолжить серию разборов различных видов активов и инвестиционных инструментов. Но в этот раз будет не совсем инвестиционный инструмент, а скорее финансовый – тут поговорим про кэш, про денежные средства и про то в какой форме они могу быть представлены.
Также я затрону такую супер важную тему как инфляция и покажу как она отражается на накоплениях. В статье рассмотрим влияние инфляции на рубль, доллар и швейцарский франк. Поговорим о том, что происходит с рублем и долларом в долгосроке и в какой валюте лучше сохранять капитал. Собственно, обо всем об этом и будет данный пост.
На эту тему у меня также есть видео на канале Частный инвестор, которое я рекомендую посмотреть:
Виды кэша
Во-первых, сразу хочу обозначить такой важный момент, чтобы не путаться в понятиях. Когда мы говорим про кэш, про деньги, то тут может быть 2 разных варианта:
- Если говорить прямо про наличку, оставшуюся от похода в магазин за едой. Или даже про валюту под подушкой или на банковском счете. То это одна история. Тут речь идет про кэш в виде непосредственно денег, неважно наличных или нет
- Но также часто имеется в виду кэш, как позиция в портфеле инвестора. И это уже другая история. Тут речь чаще всего идет о вложениях в инструменты с т.н. безрисковой доходностью. Это могут быть короткие гос облигации СШИ, или фонды на те же американские трежарис. Т.е. тут кэш уже представлен инвестиционным инструментом, но с минимальным уровнем риска и доходности. Такой своего рода базой, от которой строиться весь остальной портфель.
Это важное разделение. Т.к. в зависимости от того, про какой именно кэш мы говорим, мы получим разные свойства и особенности. В этой статье я расскажу про 1-й вариант, про наличные и безналичные денежные средства. А во 2-й части сделаю обзор про эквиваленты кэш, про инструменты, которые обычно представляют денежную позицию в портфеле инвестора.
Кэш, как наличные деньги
Предлагаю сначала поговорить про кэш, как наличные или безналичные деньги в разной валюте.
Разумеется, тут интересно рассмотреть ситуацию, не просто остатка налички от зарплаты. А когда человек сознательно копит деньги или, например, вкладывает (это в кавычках) в валюту. Существуют группа людей, которые не доверяют ничему – не доверяют банкам, не доверяют брокерам, не верят в данные об инфляции и даже прививки не делают. И вот тут можно встретить мнение, что я не буду вкладывать и инвестировать, там все пропадет, лучше я буду просто копить деньги на счете.
Кэш, это тоже позиция
Но вот в чем парадокс. Даже в этом случае, этот выбор, это тоже будет своего рода позиция на фоне общего рынка. Это будет выбор инвестировать с отрицательной доходностью и, кстати говоря, не с самыми низкими рисками (особенно если про наличные говорим). Ведь есть инфляция, которая постепенно обесценивает накопления. Сегодня на 1 рубль можно купить уже меньше, чем вчера, а завтра его ценность еще немного упадет. И со всеми валютами стран, в которых есть положительная инфляция ситуация аналогичная.
Доходность в рублях
Сейчас покажу на графиках, как это в реальности выглядит. Для этого в первую очередь возьмем данные по инфляции в России. Для РФ я беру исторические значения инфляции с сайта Центрального Банка. Вот что мы имеем:

Тут даже не особо читаются уровни, которые были после 98го года. И теперь, чтобы оценить, так сказать, «доходность» рубля, нужно для начала посчитать накопленный эффект инфляции:

И вот если смотреть на инфляцию за последние 30 лет, начиная с 1992 года, то получается, что рубль обесценился в 43 с половиной тысячи раз! И теперь просто развернем график и видим, что 1 рубль из 1992 года превратился в 0,0000230 рубля в 2021 году!

Ну ок, тут многие скажут, что это не показатель, мол лихие 90е и создание рыночной экономики. И вот, чтобы экстремальные значения отсечь, возьмем последние 20 лет. И вот как вела себя инфляция в России с 2002 по 2021 годы.

Тут уже супер экстремальных значений нет и даже тренд на снижение виден. Ну а накопленная инфляция за этот период будет выглядеть следующим образом.

Рубль обесцениться в 5 раз (всего-то). А если перевернуть график, то изменение ценности или покупательная способность рубля у нас получается такая. 1 рубль в 2002 году превращается в 0,1994482 копейки в 2021.

Т.е. от каждого сохраненного рубля осталось только 20% реальной стоимости и значит в 2021 году на ту же сумму получиться купить в 5 раз меньше товаров!
Ок, но это же рубли, мы про них все знаем. А ну как купить, например, доллары? Все же знают, что доллар растет!
Доходность в долларах
И тут также нашего «нелюбителя» инвестиций также ждет разочарование. В долларе тоже есть инфляция, хоть она и меньше, конечно. И, вот, собственно, какую динамику она показывала в США. Для сравнения возьмем тот же период с 2002 года:

Такое поведение инфляции значит, что реальная ценность доллара также будет постепенно снижаться. Вот посмотрим, как выглядит накопленная инфляция за 20 лет:

Получается, что реальные цены выросли за этот период в 1.53 раза. Или, другими словами, 1 доллар из 2002 года, через 20 лет к 2021 году превратиться в 0,65 центов.

Т.е. на ту же сумму мы теперь можем купить на треть меньше товаров. Вот такая вот защита капитала.
Валюты с отрицательной инфляцией
Справедливости ради нужно сказать, что не по всем валютам ситуация выглядит так. Есть страны, в которых наблюдается дефляция (по крайней мере в определенный периоды времени). И национальная валюта там со временем может дорожать или правильнее сказать увеличивать свою покупательную способность. Примером может быть Швейцария и, соответственно швейцарский франк. Вот так выглядит инфляция в Швейцарии:

Тут видно, что есть периоды, когда инфляция действительно отрицательная, в том числе такая ситуация была вот совсем недавно в 2020 году. И в такие моменты покупательная способность франка растет. Т.е. на ту же сумму в 2020 можно было приобрести больше товаров, чем в 2018, например. Но при владении такими валютами есть и свои нюансы – выбор инструментов, которые можно купить за швейцарский франк ограничен, если для этого конвертировать франк в другие валюты, то будет доп. расход на спрэде и комиссиях, за депозит вообще скорее всего придется заплатить. Ну и инфляция тут тоже не так чтобы всегда отрицательная, все же таких периодов меньше.
Сравнение покупательной способности разных валют
Если сравнить все рассмотренные валюты на одном графике, то получим такую картину:

Тут у нас российский рубль – это красный, самый нижний график. Далее доллар, синий график, он в центре. И фиолетовый, верхний график, это покупательная способность швейцарского франка. Франк, конечно, лучше всех на интервале 20ти лет сохранил свою ценность, потеря получилась менее 6%. Но даже тут инфляция неумолима. С долларом и особенно с рублем картина еще более наглядна.
Какой из всего этого следует вывод? А вывод в том, что если мы не инвестируем, то мы теряем. Накопления лежащие просто в валюте, постепенно уменьшаются. Об это важно помнить и осознанно делать выбор инвестировать или нет.
Плюс наличных
Однако, у наличных и безналичных накоплений в виде какой-либо валюты, есть и безусловное преимущество – это конечно их ликвидность. Эти средства просто взять и начать использовать. Их можно пустить на непредвиденные траты, потратить в случае какого-либо форс-мажора. А можно даже ввязаться в какую-то выгодную сделку, если такая вдруг подвернется. Иногда наличие доступных быстро средств может пригодиться
Но! Тут важна мера. Валюта — это хорошо, но только в действительно необходимом объеме. Те же вклады и накопительные счета с процентом на остаток практически не уменьшают ликвидность, а инфляцию хотя бы частично компенсируют. И, конечно, для коль сколько-нибудь долгосрочного сохранения средств лучше использовать их. Даже те же фонды облигаций не так сложны с т.з. вывода денег, а там процент еще интереснее. Ну а наличные и электронные деньги – думаю, они необходимы прямо очень ограничено, максимум в размере расходов на 1 месяц.
Вторая часть ролика про Деньги, как один из водов активов: https://youtu.be/dNR_sSCQkeo
Также рекомендую подписаться на мой канал – там вы найдете много полезной информации на тему инвестиций и личных финансов:
Депозит или облигации — где лучше держать кэш

Всем добрый день! Сегодня попробуем немного разобрать этот вопрос. Сразу оговорюсь, что тема это очень обширная, жизнь и предпочтения у всех разные, поэтому не буду претендовать на универсальность предлагаемых решений, излагаю только личные взгляды.
Во-первых надо сразу определиться о чем мы говорим, у кэша есть два принципиально разных назначения:
1. Кэш как подушка безопасности, предназначенная для использования в случае непредвиденных жизненных ситуаций (болезнь, потеря работы, утрата авто и т.п.).
2. Кэш как часть портфеля для использования покупок активов во времена их просадок.
Во-вторых надо уточнить, речь идет о рублях или о валюте, в некоторых случаях это может сказываться на налогообложении и это достаточно важный аспект.
Разберем все эти варианты
Кэш как подушка безопасности
Как я уже писал выше, используется в случае каких-то непредвиденных ситуаций. В целом маловероятно, чтобы эти события совпали с кризисом на рынке. Не, бывает, конечно «идеальный шторм», как весной 2020 года, когда и жестокая просадка на фондовым рынке, и миллионы людей лишились работы, но это исключение. С другой стороны, бывают такие ситуации, что деньги нужны «вот прямо сейчас» в 3 часа ночи.
Хранить деньги в облигациях (я имею ввиду достаточно короткие облигации, не более пары лет до погашения, которые мало подвержены рыночным колебаниям) выгодней, чем на вкладе, так как проценты повыше немного + закрывая вклад вы теряете проценты, как правило, а по облигации вы не теряете накопленный купонный доход ни при каком раскладе. С другой стороны, деньги с вклада вы можете снять в мобильном приложении 24/7, а вот получить средства от облигаций только в рабочие дни и во время работы биржи (+ время на вывод средств с брокерского счета это от 1 минуты для Тинькова до 2-3 рабочих дней для Сбера и большинства других брокеров). Иногда это может быть критично.
Лично я в итоге свою небольшую подушку безопасности разбил на две части: одна небольшая часть в Открытии в «Копилке», где можно свободно оперировать деньгами 24/7 без потери накопленных процентов (т.к. есть лайфхак с обнулением копилки и последующим переоткрытием счета), вторая часть чуть побольше в другом банке на обычном вкладе на полгода. Этих средств должно хватить на большинство ситуаций, ну а на серьезные случаи я держу облигации на счете, откуда их легко вывести (т.е. не ИИС).
Для удобства разбил копилки на части по 20 тыс., чтобы не дергать все сразу и не закрывать/открывать
Кэш как часть портфеля
Вообще, если честно, кэш в портфеле держать не стоит, лучше все деньги сразу инвестировать, статистика однозначно указывает на то, что это в итоге повышает доходность. НО! В некоторых ситуациях кэш в портфеле появляется. Вот у меня, например, после продажи «бетона» (история моих инвестиций в «бетон» тут и тут) оказалось достаточно большая (для меня) сумма, которую как-то страшновато запускать в рынок целиком (хотя статистика опять-таки говорит об обратном), в итоге почти две трети оставил пока в кэше.
Как держать кэш в портфеле? Вопрос не имеет однозначного ответа, если у вас большинство активов рублевые, то в рублях, если долларовые, то лучше в долларах, тогда вы не пострадаете при внезапном изменении курсов.
Как я писал в начале статьи, кэш в портфеле нужен для покупки подешевевших акций во время кризиса на рынке. Акции дешевеют только тогда, когда работает биржа (т.е. только в рабочие дни), да и происходит это не одномоментно. Деньги в субботу в 2 часа ночи для покупки акций вам точно не понадобятся, поэтому вопрос доступности в любое время суток для этой цели не стоит вообще. Поэтому держать кэш на вкладе для этого нет никакого смысла. Если вы держите его в рублях, то имеет смысл положить его в короткие облигации, НО только в высоколиквидные (типа ОФЗ). Если вы положили его в какие-нибудь высокодоходные облигации ООО «Рога и копыта» в острый период кризиса вы с удивлением обнаружите, что ликвидность у них нулевая, все хотят только от них избавиться, а не купить — и продать вы их скорее всего не сможете (либо с очень большим дисконтом). Держать кэш в фондах денежного рынка, как по мне, смысла тоже мало — события марта 2020 года показали, что маркетмейкер тоже не дурак и хочет кушать, в такие моменты в стакане спред разъезжается так, что съедает вашу доходность (и без того маленькую) за очень большой период времени.
А вот если кэш у вас в долларах, то все сложнее по причине особенностей налогообложения. С рублями все просто — вы платите 13% от прибыли все, тут тоже вы платите 13% от прибыли. которую измеряют в рублях.
Приведу пример: вы купили облигацию за 100 долларов, купон 2%, доллар стоит 70 руб., через год доллар стоит 90 рублей и вы продали облигацию вместе с накопленным купонным доходом, какой будет у вас налог? Ваши затраты: 100х70=7000 руб., ваш результат 102х90=9180 руб., ваша прибыль для налоговой: 9180-7000=2180 руб., налог 13% от нее: 2180х0,13=283 руб., в итоге у вас осталось: 9180-283=8897 руб., переводим в доллары по текущему курсу, получается. 98,85 долларов. То есть в долларах вы в итоге получили прямой убыток! Из этого правила есть исключения — некоторые облигации нашего Минфина, на них валютная переоценка не распространяется. Но они все длинные и подвержены колебаниям цен.
Поэтому долларовый кэш я держу на счете прямо в валюте — на нее не распространяется валютная переоценка (вернее распространяется, но брокер не берет сам налог, а налоговой это не отследить). На мой взгляд долларовые облигации в качестве кэша на краткосрочный период бесполезны — проценты по ним маленькие, если вы не ожидаете скачков курса, то лучше рублевые бонды взять, а если ожидаете (и они будут), то валютная переоценка убьет вашу прибыль.
Валютные аспекты
Про валютную переоценку я уже написал выше, как хранить деньги для подушки безопасности однозначного ответа опять-таки нет. Валютные вклады имеют меньший процент, рублевые — больший, но рубль периодически падает. С 2015 года в России плавающий режим валютного курса, поэтому рубль и дальше будет понемногу дешеветь, скорее всего на сколько-нибудь длительном периоде доходность будет примерно одинаковая (чудес же не бывает). Лично я держу в рублях. Также следует помнить, что вклады на больших суммах с 2021 года облагаются налогом и в этом случае точно лучше воспользоваться облигациями (налог с вас возьмут такой же, а проценты выше).
Выводы
Универсального рецепта нет, учитывайте эти все моменты применительно к вашей собственной жизни и принимайте правильные решения, которые вам будут удобны.
Валютный кэш что это
можно через ваш аккаунт в любой социальной сети
Инструкция для восстановления пароля отправлена на
Наверняка им будет интересно, о чем вы пишете
Котировки и цены
Термин «кэш» был введен в экономику для обозначения платежей, которые осуществляются с помощью наличных денежных средств, пользование которыми законно разрешено на территории данного государства, то есть оплата производится с помощью законных бумажных денег (банкнот) или монет. Не может считаться КЭШем оплата с помощью криптовалюты либо посредством электронных платежей. Если вместо денег используется любое другое средство, например, происходит мена на товары одинаковой стоимости, то рассматриваемый термин тоже не может употребляться. Рассмотрим значение оплаты товаров с помощью КЭШа.
Значение КЭШа в экономической науке
Во-первых, можно будет судить о существовании в государстве официальной валюты, с помощью которой осуществляются финансовые операции. Ведь криптовалюта или электронные деньги далеко не всегда могут отвечать требованиям государственной валюты. Использование наличных денег позволяет описать валютную систему государства, например, на какой валюте она основывается: на собственной или «заимствованной».
Второе – оплата наличными заставляет покупателя с большим вниманием относиться к своему бюджету, поскольку имеет место визуализация. Когда в США появились первые пластиковые карточки люди стали влезать в долги, потому что не контролировали свои траты и отдавали больше денег, чем зарабатывали.
Третье – оплата наличными приводит к необходимости развития валютной системы и инкассации: ведь бумажные деньги нельзя переправить из одного места в другое путем электронного платежа.
Четвертое значение – КЭШ может являться своеобразным показателем суверенитета государства, поскольку национальная валюта – яркое подтверждение независимости от других стран и государств. Многие мировые державы не оказываются от своих валют даже в условиях экономического кризиса, чтобы тем самым показывать свою независимость.