Страшные истории про SWIFT: инструкция, как профукать $100500 на переводе
В этой статье мы детально разбираемся: как на самом деле работает этот ваш SWIFT, каким образом россияне теряют огромные суммы денег в недрах зарубежных банков из-за неудачных переводов, и, самое главное, – что конкретно нужно делать, чтобы ваш перевод долетел куда надо в сухости и комфорте?
Тайное знание о SWIFT, которое от вас скрывали
Систему SWIFT создали хитрые бельгийцы в 1973 году, ровно 50 лет назад. По-английски название системы созвучно со словом «быстрый» (на этом месте все, кто когда-либо отправлял зарубежные переводы Свифтом, скорее всего хрюкнули от смеха), но официально это аббревиатура для Society for Worldwide Interbank Financial Telecommunication – «Общество всемирных межбанковских финансовых каналов связи».
Короче, готовьтесь узнать самую страшную правду о Свифте: на самом деле, это тупо мессенджер для надежной отправки сообщений между банками! Никакие деньги через SWIFT в действительности переправить в принципе невозможно – можно только заслать специальную текстовую смску в другой банк.
SWIFT – это Вотсапп для банков
Так, подождите, а как тогда деньги «Свифтом отправляют»? Оказывается, в действительности, через SWIFT о такой отправке банки между собой только договариваются – а по факту расчеты уже происходят через какую-нибудь другую систему. Например, в Европе нередко используется местная система клиринга (взаиморасчетов) через Европейский ЦБ под названием TARGET2, и так далее.
Получается, с помощью SWIFT можно заслать деньги не между вообще любыми банками – а только между такими, которые настроили какой-то способ проводить между собой операции по взаимным расчетам. В частности – открыли друг у друга специальные корреспондентские счета в нужной валюте, чтобы неистово гонять по ним туда-сюда свои (и ваши) платежи.
Дальше начинается веселье. Если прямых корсчетов между банком-отправителем и банком-получателем нет, а необходимость заслать бабло из точки А в точку Б всё же есть – то в этом случае приходится искать посредников в виде так называемых банков-корреспондентов, которые по цепочке передают SWIFT-сообщения (вместе с деньгами) друг другу до конечной станции.
Информация о том, кто с кем корреспондирует, и какими дорожками между конкретными банками можно провести платеж, стекается в специальную базу SWIFTRef (конечно же, платную). Чаще всего для платежей в долларах корреспондентами выступают американские банки, для евровых платежей – европейские, и так далее (ведь национальные банки имеют удобный доступ к местным расчетным центрам в нужной валюте). Но это не высечено в камне: иногда платеж может поехать по свифтовым рельсам и в обход «банков-хозяев» конкретной валюты.
В особо тяжелых случаях общее количество банков в цепочке может достигать пяти, или даже больше. И это было бы не так печально, если б не один нюанс: каждый банк, которому довелось в процессе «пощупать» ваши деньги, обязан собственноручно убедиться, что перевод никак не связан с отмыванием денег, спонсированием терроризма, нарушением санкций и прочими нерукопожатными в финансовом мире вещами. И это очень часто выливается в большие проблемы для отправителя!

Комплаенс: кто и как проверяет платежи через SWIFT
Про ужасы банковского комплаенса (отделов по проверке соблюдения законов) я уже писал ранее отдельную большую статью, а сейчас давайте нырнем поглубже в вопросы комплаенса непосредственно применительно к денежным переводам.
Обычно платежи проверяются автоматически с помощью специальных алгоритмов (а нынче – поди и нейросети к этому процессу подтянулись). Ведь каждый день через SWIFT проходят миллионы переводов – проверить каждый вручную невозможно. Но периодически внутрибанковские системы по каким-то хитрым критериям отбирают переводы на ручную проверку (ну, вы поняли – фамилия там у человека неприятная, в тексте назначения платежа случайно затесалось слово «drugs», или просто национальность банка-отправителя выглядит заведомо подозрительной).
Чем длиннее цепочка перевода (чем больше внутри промежуточных банков-корреспондентов) – тем больше шансов, что перевод где-то попадет на ручную проверку. Эта проверка может идти от нескольких дней до нескольких месяцев.
Почему проверки длятся так долго? Во-первых, банально не хватает людей. Объем санкций и других ограничений регулярно растет, а раздувать под это дело штат – банкам жалко денег (ведь эти ребята из отдела комплаенса ничего для банка не зарабатывают, а только тратят).
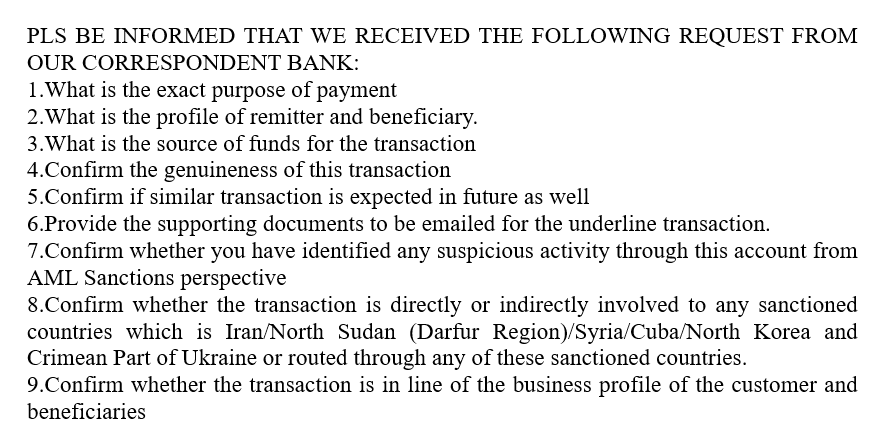
Во-вторых, с технической точки зрения наш SWIFT-мессенджер устроен далеко не идеально: в отличие от Телеграма, прикрепить какие-то дополнительные документы к отправляемому сообщению невозможно. Банки-корреспонденты обычно видят только саму свифтовку – так называемую «форму МТ103», в которой есть краткая информация об отправителе, получателе, и назначении перевода. В случае оплаты, например, по счету-инвойсу – понять, за что именно отправлен платеж, может быть сложно (особенно, если в назначении платежа написано что-то вроде «INV-123456»).

Если банк в свифтовке что-то напрягает, он начинает запрашивать недостающую информацию у предыдущего звена – а те нередко реагируют в стиле «парни, мопед не мой, я сам только посредник, в душе не иму что за бабки – ща, запрошу у тех, кто мне это прислал!» Причем, зачастую этот обмен дополнительной инфой происходит через старый добрый email (!).
Вам по итогу всего этого процесса уточнения деталей тоже, скорее всего, рано или поздно прилетит электронное письмо с предложением «объясниться, покаяться и прислать подтверждающие документы». И если оно случайно попадет в спам или вы его просто не заметите – ну, сорян тогда, ваши деньги вполне могут заблокировать с концами где-то непонятно где, и безуспешно выцарапывать обратно вы их потом можете годами (ниже будут реальные истории про это).
Краудсорсинг информации против банкомасонского заговора
С февраля 2022 года проблема блокировок SWIFT-переводов стала для россиян, по понятным причинам, особенно массовой. Соавтором этой статьи в качестве эксперта по переводам выступил предприниматель Андрей Авраменко, который лично столкнулся с непонятной заморозкой долларового платежа из России в Черногорию (куда он переехал в начале 2022-го).
Я использовал все стандартные приемы потребительского терроризма, которые работают в России: звонил и ругался с BNY Mellon, говорил, что найму лучших американских юристов и засужу их. Ничто не помогало.
Цитата Андрея из статьи Forbes
Выцарапать деньги из недр американского банка-корреспондента у Андрея получилось только спустя полтора месяца – а в процессе он понял, что с похожими проблемами сейчас сталкиваются огромные массы людей. Это привело его к идее создания сервиса взаимопомощи OhMySwift, в котором люди делятся друг с другом опытом успешных и неуспешных платежей между разными банками – и это консолидируется в удобную «базу знаний» о подводных камнях таких переводов.
Ежедневно сайт проекта сейчас посещают до 4000 человек, за последний год пользователи проверили статус своих SWIFT-переводов через сервис трекинга OhMySwift более 100 тысяч раз (а в специальном ТГ-чате с говорящим названием «SWIFT — Пропали деньги» сейчас общается почти 15к человек).
Андрей с тех пор успел переехать из Черногории в Берлин, и сейчас основные силы тратит на развитие своего медицинского стартапа – а тема со Свифтом остается своего рода хобби-проектом. При этом проект продолжает развиваться: в июне с помощью краудфандинга ребята вскладчину купили доступ к официальной базе данных банков-корреспондентов от SWIFT, которая сильно повышает прозрачность цепочки переводов, а также облегчает оптимизацию маршрута с целью повысить его безопасность.

Я попросил Андрея поделиться несколькими примерами реальных историй неудавшихся переводов, с которыми пришлось разбираться в рамках заявок от пользователей OhMySwift (после их анонимизации, конечно), в качестве иллюстрации «что вообще может пойти не так».
Страшные истории из жизни: как не надо делать SWIFT-переводы
История первая. «Несчастливая фамилия»
Девушка-психолог отправила 5 тысяч долларов на текущие расходы из российского Райффайзена в грузинский Bank of Georgia еще год назад. Перевод не дошел за неделю, и она начала переживать.
Оказалось, что Райф отправлял ей пуш-уведомление с запросом персональных данных, но она его пропустила. Запрос пересылался от банка-корреспондента Сити, который нашел 100% совпадение по имени и фамилии с какой-то родственницей Чемезова и решил убедиться, что отправитель не под санкциями.
Поскольку в установленное банком-корреспондентом время ответ не был получен, Сити окончательно заблокировал перевод. Теперь, чтобы его разблокировать, нужно получать лицензию OFAC (американское Управление по контролю за иностранными активами). Вот уже год ее никак не могут выдать – никаких конкретных сроков разрешения ситуации при этом они не сообщают.
История вторая. «Блогерский номадизм»
В прошлом мае популярному YouTube-блогеру одобрили гражданство Гренады за инвестиции. Это долгий и муторный процесс, который он начал еще до февраля 2022-го, и он пришелся как раз кстати – паспорт Гренады позволяет ездить во многие страны без виз.
Короче, он отправил $150’000 из Тинькофф в National Transformation Fund Гренады для оплаты за гражданство. А перевод взял, да и застрял в Bank of America – одном из самых непростых банков-корреспондентов в плане комплаенса.
Дальше началась борьба за ускорение перевода. Сначала отправляли дежурные запросы в Executive Escalations и другие стандартные контакты Bank of America, а потом уже просто начали писать всем топ-менеджерам банка, чьи контакты смогли найти, объясняя, что этот перевод – возможность получить новое гражданство и фактически начать новую жизнь.
В какой-то момент нам удалось победить: с блогером связалась по телефону поддержка банка. Сотрудник уточнил какие-то подробности (казалось бы, не самые критичные) и перевод дошел уже на следующий день.
История третья. «Терренс и Филлип спешат на помощь»
Одна из больших проблем заключается в том, что за санкциями не успевают толком следить даже профессионалы из индустрии (не говоря уже об обычных клиентах). Поэтому, никогда не знаешь, где тебя настигнут нежданные проблемы. Например, один парень отправил перевод из белорусского ПриорБанк на счет брокера NinjaTrader, открытый в американском банке BMO Harris Bank.
Звучит, вроде бы, всё довольно невинно – но, как выяснилось уже чуть позже, BMO расшифровывается как «Bank of Montreal», а Канада незадолго до этого ввела санкции против ряда белорусских банков (включая ПриорБанк). Так что, несмотря на тот факт, что сам перевод шел в филиал банка в США и вообще никаким боком не касался Канады – Bank of Montreal решил, что совершенно необходимо проверить его еще и на предмет соблюдения законодательства «родной» для него страны.
Поддержка брокера в итоге ответила, что помочь ничем не может. Деньги до сих пор заблокированы, и нет уверенности, что их разморозят в обозримом будущем. Ведь для разблокировки нужно получать специальную лицензию, а сколько уйдет времени на ее получение (и получится ли вообще) – неизвестно. Увы.
Переходим к практике: как свифтовать like a pro
Завершим мы несколькими практическими мини-гайдами, которые позволят вам избежать 90% типичных проблем, возникающих со SWIFT-переводами.
Как максимально повысить вероятность успешного и быстрого дохождения SWIFT-перевода до цели?
Убедитесь, что вы не находитесь под санкциями и у вас нет «знаменитых» полных тёзок (по имени и фамилии), хотя бы в списке санкций США и Евросоюза (в идеале – и по всем другим странам, которые как-то связаны с маршрутом движения ваших средств).
Подготовьте заранее документы о происхождении денежных средств. Перед отправкой уточните конкретные требования по KYC/AML у банка-получателя (или поспрашивайте в чате у тех, кто недавно получал перевод в этот банк). Для примера неожиданных требований: в Черногории большинство банков просят перевод документов на черногорский язык силами присяжного переводчика.
Старайтесь выбирать проверенные маршруты (банки + валюта). По рабочим вариантам можно посмотреть статистику на сайте OhMySwift или спросить в чате, если сомневаетесь.
Если банк-получатель говорит, что он не принимает переводы из России (яркие примеры: Revolut, Wise) – то лучше не экспериментировать.
Перед отправкой заранее согласуйте перевод с банком-получателем. Некоторые банки любят, когда их заранее предупреждают о крупном международном входящем переводе. Для израильских банков – это, фактически, обязательный пункт программы.
В самой свифтовке напишите простое и емкое назначение перевода. Например: «OWN FUNDS TRANSFER. SOURCE OF FUNDS: APARTMENT SOLD. I AM A RESIDENT OF CYPRUS.»
После отправки перевода запросите в банке-отправителе форму MT103. С этой формой и с другими подтверждающими документами (для гипотетического перевода из предыдущего пункта – например, документы о купле-продаже недвижимости) получателю будет не лишним обратиться в свой банк для ускорения зачисления.
Ни в коем случае не пропускайте и не игнорируйте запросы от банков! Если быстро не ответить – велик риск, что перевод отклонят или вообще заблокируют (см. «страшную историю номер один» чуть выше по тексту).
Какие текущие маршруты движения денег из России за рубеж являются наиболее популярными и безопасными?
Ситуация здесь постоянно меняется, самые актуальные данные на момент отправки лучше уточнять в нашем SWIFT-чате, но на дату выхода статьи (18.07.2023) рабочими были следующие варианты:
Евро из РФ в Европу: Райффайзен, ОТП Банк.
Доллары из РФ в США: Экспобанк (через BNY Mellon в качестве банка-корреспондента).
Дирхамы из РФ в ОАЭ: БКС Банк.
Переводы из РФ в Казахстан: можно отправлять в рублях из любого несанкционного банка.
Что делать, если ваш SWIFT-перевод уже застрял неизвестно где?
Подробная инструкция по розыску потерявшихся денег лежит вот тут, здесь же мы просто тезисно набросаем несколько ключевых моментов.
Сначала надо выяснить, на каком конкретно банке в цепочке застрял платеж. Помочь вам в этом может в первую очередь банк-отправитель (в конце концов, вы же именно его клиент). Требуйте от него конкретное текущее местонахождение платежа, в идеале – GPI-трекинг (это специальный сервис SWIFT, который по уникальному UETR-номеру платежа может определить его статус, цепочку банков и комиссии, которые каждый из них взял).
Дальше надо понять, в чем причина задержки. Чаще всего варианта три: (а) вы сделали ошибку в реквизитах, (б) платеж находится на проверке в одном из банков, или (в) платеж заблокирован в связи с санкциями. В случаях (а) и (б) стоит как можно быстрее дослать уточняющую информацию или дополнительные документы (если требуются). А вот в самом печальном варианте (в), похоже, остается только идти по пути получения лицензии на разблокировку от соответствующего регулятора (это очень небыстрый процесс).
Следите за прогрессом решения вопроса – регулярно теребите ответственного сотрудника банка (но вежливо – помните, что именно от его настойчивости и желания помочь лично вам, вполне вероятно, будет зависеть судьба ваших денег).
Если прошло три недели, а воз и ныне там – вероятно, стоит заказать в банке-отправителе платную услугу розыска платежа (как правило, 1000–5000 руб.), либо оформить заявление на его возврат. Но учтите, что возврат всё равно не произойдет, пока банк-корреспондент все свои хитрые проверки не завершит.
Надеемся, что вам было интересно! Если статья вам понравится и наберет много лайков, мы сделаем продолжение с более детальным разбором нюансов построения безопасных цепочек банков-корреспондентов для SWIFT-платежей. Чтобы не пропустить следующие статьи по теме – подписывайтесь на мой ТГ-канал RationalAnswer про финансы, а также на экспертный SWIFT-чат, ребята из которого поддержали выход этой статьи.
Обход блокировки SWIFT master card и visa (работает только на iPhone с Apple Pay и Samsung c Samsung pay) с Google pay нет!
Я как истинный россиянин хочу помочь всем кто столкнулся с неудобствами в связи с санкциями которые лишили нас возможности расплачиваться удобными способами, а именно с помощью мобильного телефона и смарт часами, данная инструкция написана для банка tinkoff, но думаю в вашем банке принцип очень похож, уточняйте у техподдержки вашего банка, и так ниже инструкция со скриншотами из личного кабинета банка.
Откройте приложение и нажмите кнопку «Открыть новый счёт или продукт» (далее я везде буду выделять кружком для удобства)

Нажмите кнопку «Заказать допкарту»

Нажмите вариант «Для себя»

Нажмите кнопку «Виртуальная»

Нажмите кнопку с эмблемой «МИР» и завершите жёлтой кнопкой «Хочу этот дизайн»

Ваша виртуальная карта с платёжной системой МИР выпущена, далее приложение спросит нужно ли её добавить в кошелёк Wallet на iPhone, соглашаемся, далее добавляем в apple Watch (если имеются). добавляете, подтверждаете СМС и выбирайте эту карту по умолчанию, старую карту можно удалить, работать она уже не будет как прежде, так же не забудьте добавить эту карту в приложения «Яндекс таки» «Uber» и прочие к которым требуется доступ, реквизиты карты можно посмотреть в личном кабинете в разделе реквизиты карты, удачных покупок друзья и хорошего дня:)
Goole Pay не принимает Мир!
Как только вводишь первые цифры 2200 карты — пишет отказ.
Удалйте, ваши никакущие советы!
ПРи чем тут SWIFT вообще? вы понимаете о чем вы пишете вообще?
А я надеялся, что будет описано, как получать переводы из-за рубежа и оплачивать иностранные товары, наивный
МИР привязывается в ApplePay. Как у гугла — не знаю. Но это решает проблему бесконтактной оплаты с устройств в РФ. За границей ничего не оплатишь все равно.
Ты хоть различаешь Swift и VISA? Причем тут одно к другому и какие блокировки свифта ты обходишь?
Какими платежными системами пользуются в мире помимо Visa и Mastercard. Чем они отличаются и как работают
В России есть МИР, в Китае – UnionPay, а Mastercard и Visa – почти везде. А какие еще популярные платежные системы есть на Земле? Рассказываю в этой статье. Вас ждут сюрпризы — например, патриотические индийские карты, исламские «некредитные кредитки», а также самая старая платежная система в мире.
Скажу сразу — платежных систем в мире дофига. Почти у каждой страны есть какая-нибудь своя, а то и целая россыпь. Но разве вам интересно читать про какую-нибудь итальянскую CartaSi или датскую Dancourt, когда чуть менее чем все жители данных стран оформляют Визы, Мастеркарды, ну или на худой конец AmEx или UnionPay (с недавнего времени)?
Это платежные системы Шредингера — они вроде бы есть, но их как бы и нет. Поэтому их мы рассматривать не будем. А разберем мы:
Либо самые крупные и популярные платежные системы с мощными лапищами. У таких много держателей карт и серьезные объемы транзакций, а еще их принимают во многих торговых точках.
Либо самые необычные, колоритные и интересные образцы.
Для вас я собрал самую мякотку, а остальное — нафиг!
Международный гигант и глобальный титан (а там пусть сами решают, кто есть кто).
С какими брендами у большинства ассоциируется словосочетание «платежная система»? Правильно, с Visa и Mastercard.
Первая чуть побольше, вторая чуть поменьше.
Говорят, что первая чуть сильнее в Америке и Азии, а вторая — в Европе, но это миф, они примерно одинаковые.
Первую в 1958 г. создал Bank of America, а через какое-то время начал давать доступ к другим банкам. Вторую запустила в 1966 г. ассоциация нескольких крупных американских банков.
Так в чем же разница?
Знаете, когда я писал этот раздел, я думал «Сейчас как раскопаю какое-нибудь сакральное отличие между двумя стульями. вернее системами». Но проблема в том, что. его нет!
Конкуренцию Mastercard и Visa вижу примерно так.
Конечно, они не полностью идентичны. У них есть небольшие отличия в ценообразовании для банков, в политике возвратов платежей (chargebacks) или в корпоративной структуре и подходах к организации бизнеса. Но это все нюансы, интересные только профессионалам из индустрии платежей.
Однако, конкуренцию на рынках и борьбу за сердечко потребителя никто не отменял. А значит, отличия должны быть в отдельных фичах и преимуществах для клиента, а также в маркетинге.
Среди фич и преимуществ выделю следующие:
Программы лояльности. У обеих систем есть собственные программы лояльности со своими уникальными партнерами в разных странах (это помимо программы лояльности банка, выпустившего карту). На мой субъективный взгляд, у Mastercard программа шире, разнообразнее и вообще круче. А еще у Мастеркарда есть собственные крутейшие бизнес-залы во многих аэропортах мира. В них пускают владельцев премиальных карт. Когда я работал в Мастеркарде, у меня тоже был такой пропуск. Летая по рабочим делам, я хотел, чтобы в каком-нибудь из таких аэропортов задержали мой рейс. Но нет, летали как швейцарские часы, что б их. А вот задержали на сутки рейс в том городе, где бизнес-зала и в помине не было, хех.
Инновации. Mastercard активно двигается в сторону крипты, скупая стартапы и выпуская специальные криптокарточки. Или же улучшает персональные предложения в магазинах и ресторанах. Visa тоже не сидит на месте — выпускает платежные кольца, покупает стартапы для бесшовного обмена данными с маркетплейсами и многое другое. Таких фич и инноваций можно перечислить целую охапку, я же показываю суть подхода.
Также, по моему скромному убеждению, Мастеркарду лучше удается создавать бессмертные образы, и вообще, он круче умеет в маркетинг. Каждый из нас знает, чей слоган «Priceless», и точно хотя бы раз слышал, что «Для всего остального есть Mastercard». А можете с ходу вспомнить слоган Visa? Вот и я не могу. Бесконтактную оплату в народе прозвали именно PayPass (так она называется у Mastercard), а не PayWave (это версия Visa). Ну и наконец, легендарная реклама «. только пусть уберет свою долбанную руку с домофона» — далеко не визовская.
Другие крупные американцы, но с важным отличием
Первая — American Express. Основана еще в далеком 1850 г. Сначала это была транспортная компания, выпускающая дорожные чеки, а первую платежную карту выпустили в 1958 году. Сейчас — одна из крупнейших платежных систем, чьи карточки принимаются в 140+ странах мира.
Вторая — Discover. В начале 1980-х крупная американская сеть супермаркетов Sears решила, что покупатели мало покупают, и было бы неплохо надавать им кредитных карточек. В итоге запустили свою собственную кредитную карту — Discover Card. Сначала проект был не очень удачным, но за последующие пару десятков лет Discover купила несколько платежных игроков (например, межбанковскую платежную сеть Pulse в 2005 г., или платежную систему Diners Club в 2008 г.), а также заключила партнерства со многими банками. И в итоге превратилась в полноценную платежную систему, со своим собственным банком, эмиссией карт, блэкджеком, ну вы поняли.
У AmEx и Discover есть одно важное отличие от Visa и Mastercard.
Последние занимаются именно проведением платежа через свой платежный движок, но не умеют выпускать платежные карты самостоятельно. И не взаимодействуют с конечными держателями карт (т.е. с нами). Вы не можете пойти в офис Визы или Мастеркарда и выпустить карту напрямую, вам придется сделать это через какую-то третью сторону — банк, финтех, сеть магазинов или, например, авиакомпанию (смотря о какой карточке идет речь). А вот AmEx и Discover умеют выпускать карточки самостоятельно.
То есть они являются платежными системами и финансовыми институтами (=банками) в одном лице.
Кстати, именно поглощенную Discover’ом Diners Club можно назвать самой старой платежной системой в мире. Она выпустила свою первую карту в 1950 г. И вообще, эта компания довольно любопытная:
В 1949 г. директор одной кредитной компании Фрэнк Макнамара, покушав в любимом ресторане, обнаружил, что забыл кошелек с деньгами. И тогда в его голову пришла идея — было бы здорово, если бы рестораны выдавали своим постоянным клиентам специальные карточки, где фиксировался бы долг посетителя перед заведением. А компания, выпускающая эти карты, становилась бы поручителем за этот долг перед рестораном.
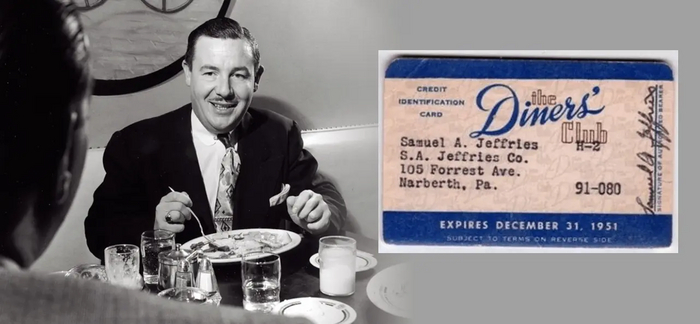
Слева — тот самый Фрэнк Макнамара. Справа — первая (или одна из первых) карточек Diners Club. Как вы видите, платежные системы обязаны своим появлением двум базовым человеческим качествам — любовью покушать и дырявой памяти.
Платеж, система, карта, удар!
Совсем недавно в мировой платежной индустрии случилось знаковое событие — китайская UnionPay обогнала Visa по объему обработанных транзакций, став новым глобальным лидером.
Про эту самую UnionPay и поговорим. Систему основали в 2002 г. решением Госсовета КНР и Народным Банком Китая. Никаких вам американских слияний и поглощений, только твердое и четкое решение партии!
UnionPay сейчас принимается в 170+ странах, включая США и страны Западной Европы. Однако далеко не везде — особенно высока вероятность заиметь проблемки при оплате китайской картой в западных онлайн-магазинах.
Забавный чисто китайский факт. На лого UnionPay есть два иероглифа. Первый означает «объединение», второй — «деньги». Их перевели на английский и назвали карту UnionPay. Внимание вопрос: переводчик какого приложения использовали для второго иероглифа?
К Apple Pay и Google Pay карта не подключается — работает только с Huawei Pay на одноименных устройствах.
UnionPay очень активно использует кобейджинг, для них это своеобразный growth-hack.
Кобейдж, кобейджинг — это когда карта выпускается сразу двумя платежными системами. А если точнее, то это две полноценных карты на одном куске пластика.
Не путать с кобрендом, когда карточка выпускается двумя компанями (брендами) — например, банком совместно с авиакомпанией.
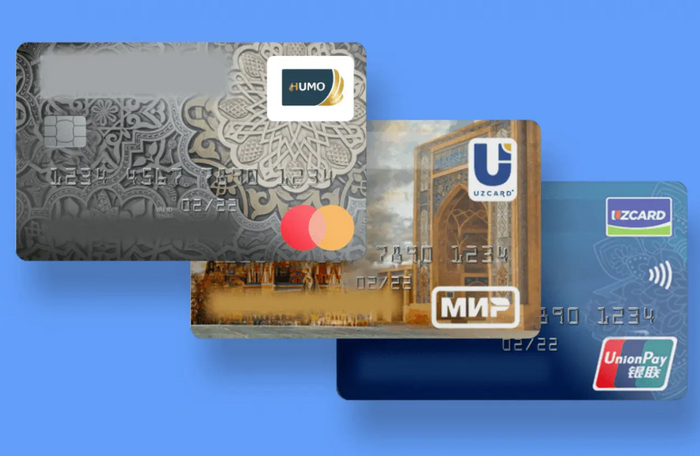
Вот несколько узбекских кобейджей, один из них как раз с UnionPay. Это удобный инструмент для стран, внутри которых развиты свои платежные системы (а Мастеркарды и Визы при этом работают не очень), но которые плохо принимаются за границей.
Хочу отметить один важный нюанс. В 2015 г. UnionPay уже становился глобальным лидером по объему проводимых платежей. Но тогда 99,5% из этих платежей были внутри Китая. К тому же, UnionPay тогда еще служил в КНР основным платежным средством, а позиции всяких QR-платежей через WeChat или Alipay были относительно скромными. Сейчас же — совсем другой расклад. В Китае доминируют QR-платежи. Весьма велика вероятность, что при попытке расплатиться в уличной удонной с помощью UnionPay вы нарветесь на удивленное лицо дядюшки Ляо, который вместо эквайрингового терминала протянет покажет вам картонку с QR-кодом. Зато UnionPay ведет активную экспансию за пределами Китая — в первую очередь, в странах Юго-Восточной и Центральной Азии (но не только).
Короче говоря, если в 2015 г. глобальное лидерство UnionPay было обусловлено исключительно внутренним китайским рынком, то теперь китайская система — полноценный глобальный игрок. Что будет дальше при вероятном усилении напряженности между Китаем и Западом — большой вопрос.
P.S. В ходе анализа я так и не смог выяснить, отправляются ли данные по платежам UnionPay в КПК и напрямую в голову товарищу Си. Так что, вопрос открытый.
Карты невозмутимых самураев и кавайных анимешек
Если пару лет назад вы обращали внимание на витрину магазина, где указаны логотипчики принимаемых карт, то среди остальных наверняка замечали странные 3 буквы — JCB.
Так вот, это японская платежная система Japan Credit Bureau. Она третья в мире по числу точек приема карт. А основана она еще в 1961 году, т.е. даже раньше Mastercard.
Ее принимают во многих странах, а до понятных событий брали и у нас. В свое время JCB даже делал кобейджинговую карту с МИРом. Правда, за все время я ни разу не видел настоящую живую карту JCB в РФ (может, только у приезжающих японцев, но они ребята не слишком общительные).
Интересная особенность JCB — прямая конвертация как через японскую иену, так и через китайский юань. Напомню: валюта конвертации — это та денежная единица, через которую платежная система пересчитывает платеж из вашей валюты к валюту продавца. Поэтому карточки JCB весьма популярны среди предпринимателей, ведущих дела как с Японией, так и с Китаем (они могут экономить за счет прямой конвертации). А также среди путешественников в азиатские страны — в этом регионе у JCB дофига партнеров в рамках их программы лояльности.
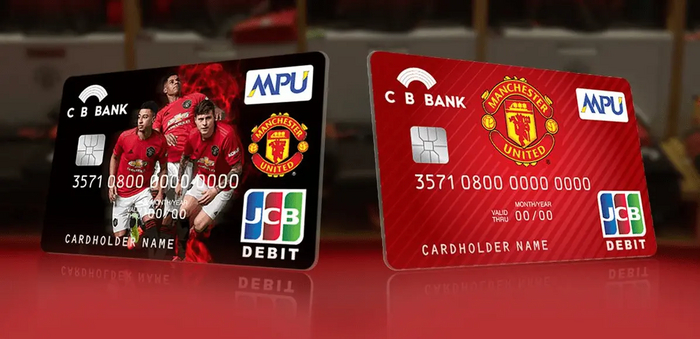
А вы знали, что в Азии охренительно популярен футбольный клуб Манчестер Юнайтед? Говорят, для раскрутки в этой части света МЮ в свое время купил Пак Джи Суна, а потом и Синдзи Кагаву. А с JCB даже сделал коллаб.
Наше всё (теперь точно всё)
Ну вот, добрались. Тут не буду расписывать базовые вещи, остановлюсь только на интересном.
Понятно, что после своего запуска в 2014 г. и вплоть до «великого исхода» западных компаний из РФ, МИР был сугубо местечковой историей и картой для бюджетников, пенсионеров и отдельных энтузиастов. Тем не менее, уже тогда МИР умел в грамотное продвижение внутри отдельных клиентских сегментов. Например, довольно неплохо выстрелила кампания для любителей футбола — МИР начислял повышенный кэшбэк в дни матчей сборной России (на товары на стадионе и разные ништяки, актуальные для болельщиков).
А уже в 2018 году МИР запустил полноценную программу лояльности с широким набором партнеров, прямо как настоящая взрослая платежная система.
Кстати, с российскими карточками связан один интересный нюанс:
Когда весной 2022 г. из РФ ушли Visa и Mastercard, их карточки российских банков перешли на обслуживание в НСПК (это оператор платежной системы МИР). Поэтому в России эти карты по сути уравнялись в правах с картами МИР.
Однако некоторые западные сервисы — например, тревел-сервисы вроде Expedia — начали снова принимать те карты Visa и Mastercard российских банков. Объясняется это тем, что НСПК и сама платежная система МИР — это две разные сущности. МИР уже давно под жесткими санкциями, а НСПК — нет (там досталось только ее гендиру, но это не считается).
Поэтому формально западным сервисам ничего не мешает обслуживать карты в контуре НСПК, но выданные не МИРом. Уж не знаю, специально ли разделяли оператора и саму платежную систему их создатели. Но баг явно стал фичей.
Кстати, а вы знали, что в России еще до МИРа была внутренняя платежная система Union Card, к которой в свое время были подключены почти 500 банков (правда, в основном второй-третий эшелон), а число выданных карт достигало почти 3 миллиона? Ее запустили еще в 1993 г., а в 2014 г. дали статус «национально значимой платежной системы». Правда, в 2019 г. ЦБ исключил Union Card из реестра платежных систем, и на этом, как говорится, ее полномочия были всё.
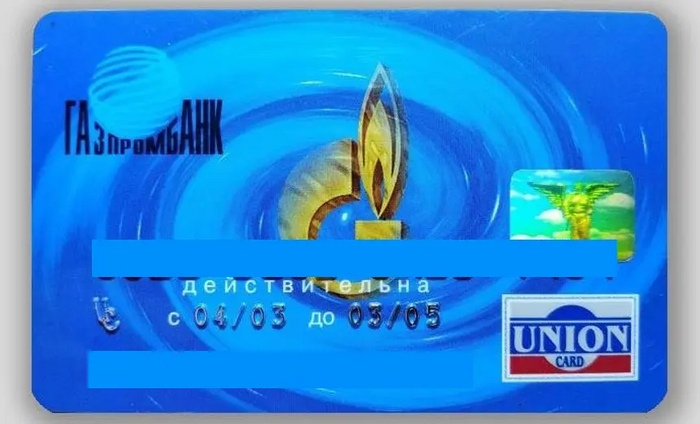
Предположу, что ЦБ исключил Union Card из реестра, после того как увидел ее дизайн. Ребят, я все понимаю, 2003 год — но нельзя же так издеваться над моими глазами!
Еще пару слов хочу сказать про Золотую Корону. Хотя Корона — это скорее система денежных переводов, карточки она тоже умеет выпускать.
Мне трудно даже представить, как сильно эта компания выросла за прошлый год. Кто знает, вдруг на волне роста ребята из Короны решат запилить полноценную платежную систему и поконкурировать с МИР (а конкуренция, как известно, всегда идет на пользу).
Индийские патриотические карточки
В 2012 г. в Индии запустилась собственная платежная система RuPay. «Ru», как вы поняли, потому что «рупии». Большое спасибо товарищам из Индии, что они уже заняли это название за пару лет до создания системы МИР. А то бы сами понимаете.
Для поддержки новой платежной системы индийские власти ударились в протекционизм — например, обязали все компании с выручкой более 6 млрд долларов принимать карточки RuPay вне зависимости от их желания. А премьер Индии Нарендра Моди в своих речах периодически подчеркивает, что «оплата карточками RuPay — это служение нации и стране, доступное каждому» (и, в целом, он прав).
Помимо этого в Индии придумали еще один годный способ продвинуть RuPay — запустили платежный сервис UPI. Это единый платежный интерфейс для онлайн-оплаты и переводов, который легко может подключить себе любая компания через API. Таким образом, индийцы везде видят одну и ту же форму оплаты и точно не запутаются. К тому же, UPI может сохранять данные карты, обеспечивая полную бесшовность. Западные платежные системы тоже хотят влезть в схему, но их пока не пускают.
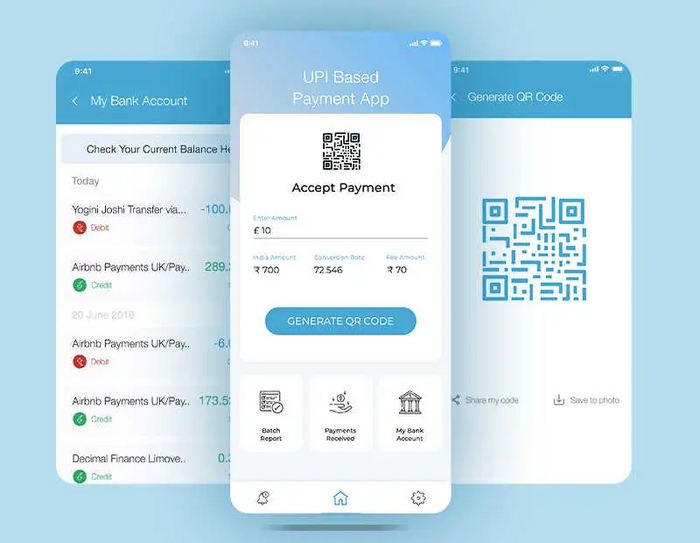
Один интерфейс, чтоб править всеми. Удобно, молодцы. МИРу и СБП такое тоже не помешало бы. Впрочем, МИРу и СБП и конкурировать на рынке не с кем.
Сейчас на RuPay приходится примерно 60% всех выпущенных в Индии карт (можете сами прикинуть, насколько это дофига), но только 34% транзакций по числу и 30% по объему. Что намекает на популярность RuPay среди, скажем так, простого народа.
Карточки RuPay принимают во многих странах, включая США и Европу, но особенно популярны они, конечно, в Азии. Интеграция индийской системы с МИРом тоже обсуждается, но пока без конкретики.
Плов, Chevrolet и две платежные системы
В солнечном Узбекистане есть сразу две собственные платежные системы.
Первая — Uzcard. Это самая популярная система страны, ее карточки есть почти у всех жителей. Uzcard запустили в 2004 г. с существенным госучастием, но относительно недавно государственную долю в 75% приватизировали.
Вторая — Humo. Она создана в 2018 г. и полностью принадлежит узбекскому Центробанку.
Вы, возможно, спросите: «Алексей, а нафига Узбекистану целых две платежных системы?». А я отвечу: «А почему нет?». Humo была запущена 5 лет назад для способствования конкуренции в отрасли, молодцы узбеки!
Humo довольно сильно отличается от Uzcard. Во-первых, она вовсю выпячивает самостоятельность банков. Банк сам выбирает эквайринговый терминал, конфигурации и фичи карты и все такое. А сама Humo только проводит межбанковский клиринг, ну и отвечает за безопасность и надежность (впрочем, с надежностью у Humo так себе — система часто зависает и отключается, у Uzcard с этим получше).
К платежной системе подключено дофига разных банков. В течение дня их клиенты гоняют платежи туда-сюда. К концу для платежная система смотрит, сколько каждый банк в итоге должен другому, после чего:
1. Проводит взаимозачет долгов.
2. Переводит разницу после этого взаимозачета (клиринг по остаткам).
Это называется межбанковский клиринг.
Во-вторых, между двумя картами Humo разных банков до недавнего времени были бесплатные переводы, но недавно эту фичу убрали. Да-да, это в РФ нас избаловали огромными лимитами на бесплатные переводы, а в Узбекистане (и во многих других странах) будьте добры платить комиссию.
Карточки обеих систем принимаются в Узбекистане везде, а вот при попытке расплатиться Visa/MC некоторые продавцы могут сделать удивлённое лицо.
Обе системы не имеют хождения за пределами страны, но Uzcard активно развивает кобейджинговые карты — например, есть Uzcard+UnionPay, а ранее Uzcard+МИР ещё был, да весь вышел.
А ещё на обе карты можно переводить деньги с российских неподсанкционных банков без этих ваших свифтов и золотых корон, а напрямую. Работает не со всеми узбекскими банками, но со многими.
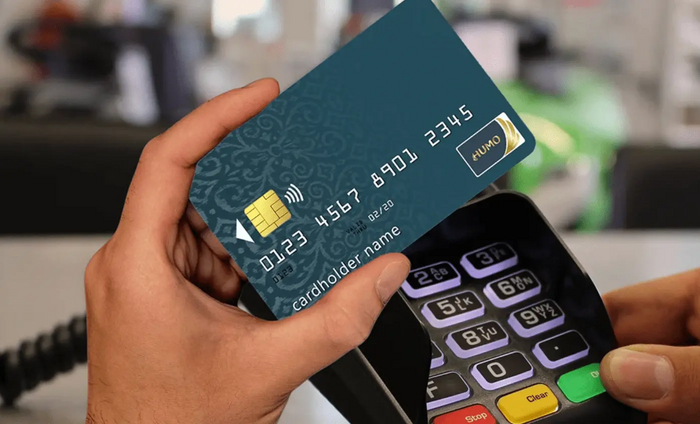
В Узбекистане есть один очень забавный момент. Продавец или официант спрашивает ПИН-код вашей карты и сам его вводит. Причем он легко может попросить прокричать пин-код через весь зал ресторана. В других странах я такого не встречал.
Таинственные иранские платежи
Как вы понимаете, никаких Mastercard и Visa в Иране нет и отродясь не было. Да, в конце десятых вроде бы можно было оплачивать Визой и Мастером покупки в некоторых онлайн-магазинах (но это не точно), но потом Иран завалили санкциями, и робкие попытки интеграции сошли на нет.
До 2002 г. иранцы расплачивались внутри страны бумажками с портретом аятоллы Хомейни, а для трансграничных расчетов пользовались дедовским методом под названием «Хавала» (про нее у меня тоже есть статья, кстати). Да, некоторые иранские банки выпускали собственные платежные карты, но они имели узкое применение, т.к. работали только с банкоматами и терминалами этих банков.
В 2002 г. решили запилить собственную общенациональную платежную систему под названием Shetab. На тот момент Иран стал 4-й в мире страной с собственной системой — после США, Японии и Китая. После создания Шетаба Иран интегрировался с некоторыми странами Востока, вроде ОАЭ, Кувейта Бахрейна и Катара. А также с некоторыми китайскими банками, но там есть нюансы и ограничения.
У Shetab есть одна интересная особенность. Не секрет, что Иран — страна глубоко исламская. А в Исламе не очень чествуют кредит. По канонам исламского банкинга кредиты и прочие сделки с процентами называются «риба» и признаются харамом.
И действительно, подавляющее большинство карточек Shetab — дебетовые. Но не все. Кредитные карты все же есть. Вернее, они не совсем кредитные. В этих картах используются специальная исламская сделка под названием «мурабаха». Работает это примерно так:
При оплате картой с мурабахой к стоимости товара добавляется специальная наценка, заранее согласованная с продавцом. Эту цену с наценкой покупатель и возвращает регулярными платежами в течение оговоренного периода. При этом, при мурабахе тоже может быть бесплатный «грейс-период» — если сумма возвращается раньше, то наценка уменьшается или вовсе не платится.
Суть кредита сохраняется, но процентов формально нет, поэтому все довольны. Покупатели могут тратить больше, а банки и магазины считают прибыль.
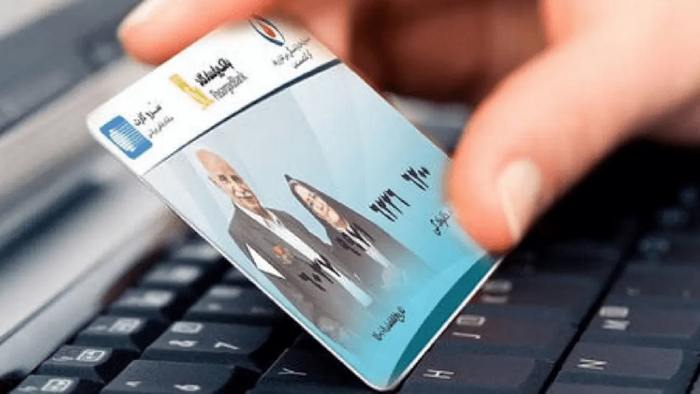
Интересно, иранские звезды рекламируют по центральным телеканалам карточки Шетаб с полугодовым отсутствием наценки по мурабахе?
Прочие системы, о которых стоит упомянуть
На самом деле, в мире есть еще много платежных систем с довольно большой долей рынка в своих странах. Здесь стоит вспомнить, например, Корти Милли из Таджикистана, армянскую Armenian Card (ArCa) и вьетнамскую BankNet. Две последних, кстати, интегрированы с НСПК, т.е. карты этих систем и карты МИР взаимно принимались в эквайринговых терминалах и можно было переводить деньги напрямую. Но потом летом 2022 г. лавочку прикрыли из-за санкций.
Не забудем и про Белкарт. Беларусы запустили свою систему еще в далеком 1994 г., а на сегодняшний момент в стране выпущено почти 5 млн карт. Учитывая, что население Беларуси 10 млн, проникновение весьма солидное. Как вы можете догадаться, на Белкарт переводятся пенсии, всякие пособия и зарплаты бюджетников.
Также стоит вспомнить турецкую систему Troy, названную в честь того самого древнего города с известным конем. Да, в стране господствует Мастеркард и Виза, но у Troy тоже есть своя аудитория. Помнится, когда прошлым летом карты МИР в Турции сказали «ой», прорабатывался вопрос об оснащении российских туристов как раз Троями (но потом инициатива заглохла). Уж кто-кто, а турки лучше всех знают, как использовать обстоятельства в свою пользу.
Про гордость Казахстана Kaspi Payments от местной экосистемы Kaspi тоже не стоит забывать. Это система на основе QR, которая больше похожа даже не на российский СБП, а на китайские WeChat Pay и AliPay. Китайские экосистемные платежные инструменты мы сегодня разбирать не будем, это другая большая история (хотите, напишу про них отдельно?).
Также упомянем бельгийский Bancontact. Это национальная платежная система, имеющая как выпускать карточки, так и кьюарить в мобильном приложении.
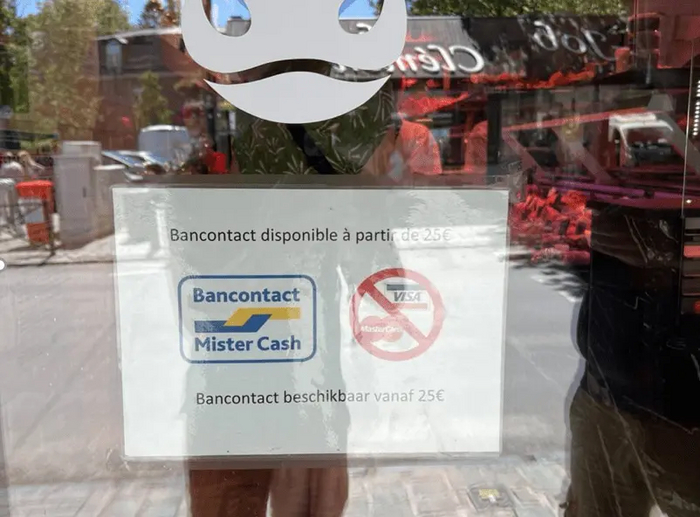
Думали, в Европе везде берут Визу и Мастер? Ан-нет. Бельгийских вафель без местной карточки не видать.
Есть своя система и в Бразилии, причем даже две. Elo выпускает карточки, а PIX это что-то вроде нашей СБП, только помимо QR-кодов можно платить еще и через NFC.
Экзотический бонус. В Африке помимо акул, горилл и злых крокодил также есть свои платежные системы. И у них есть одна интересная особенность — они все сделаны на базе мобильных операторов. Африканские телекомы в какой-то момент поняли, что существенную долю местного населения будет непросто приучить к этим вашим карточкам, а вот мобильный телефон есть у всех. Поэтому стали запускать полноценные финансовые направления на этой основе. Здесь и нигерийский финтех MoMo от крупнейшего мобильного оператора Африки MTN, и замбийский JGO, и кенийский SafariCom и много кто еще. Нет, конечно, в Африке есть и Визы с Мастеркардами, но доля вот таких мобильных платежей там выше, чем у нас, на Западе или в Азии.
Тоталитарный бонус. КНДР в 2015 сподобилась на запуск собственной платежной системы. Про нее ничего не известно, даже названия. Но теперь жители Северной Кореи могут оплатить новый портрет вождя в государственном универмаге пластиковой карточкой (при наличии денег на ней, конечно). А вот рассчитываться за какие-нибудь диски с западными фильмами или музло BTS в закоулках Пхеньяна я бы по-прежнему советовал только наличными.
Друзья, надеюсь, вам понравилось и было интересно. Также рекомендую глянуть предыдущую статью, где я разбираю принципы работы платежных систем (и вообще, зачем они нужны, и почему так важны).
Также буду благодарен за подписку на мой канал Disruptors. Там хватает подобного контента, где я разбираю всякие сложные штуки простыми словами. А еще там много разборов ключевых событий бизнеса и инноваций.
Платежные системы простыми словами. Как устроены и зачем нужны Mastercard, Visa, МИР и прочие
Россия уже больше года живет без Visa и Mastercard. За это время все мы успели четко понять, что платежные системы — это не просто логотипы на банковских картах. В этой статье разбираем, как работают платежные системы, что конкретно они делают, и почему не стоит недооценивать их значимость для экономики.
Несколько лет назад многие смеялись над платежной системой МИР. Зачем она вообще нужна, когда есть Visa и Mastercard? Сегодня таких вопросов не возникает. Если деньги — это «кровь экономики», банковская система — ее сердце, то платежная система — это сердечные клапаны. Страшно представить, что бы было, если на момент ухода Visa и Masterard у РФ не было бы собственной замены.
Совсем недавно в индустрии платежей произошло еще одно знаковое событие — китайская UnionPay обогнала Visa и Mastercard по объему обработанных транзакций. Понятно, что их львиная доля пришлась на сам Китай, но все равно еще несколько лет назад такое сложно было представить.
Итак, сегодня мы разберем, что такое платежная система, как она работает и что делает. А еще — почему без исправно работающей платежной системы целые сектора экономики могут перестать функционировать.

Платежные системы работают как-то так, благодарю за внимание. Ладно-ладно, ниже разберем чуть более обстоятельно.
Я несколько лет отработал в Mastercard, поэтому не понаслышке знаю, как оно все устроено. В этой статье расскажу основное — без банальщины и унылых технических абзацев. А в следующей разберем платежные системы разных стран и регионов (кроме Visa, Mastercard, UnionPay и МИР на Земле есть еще много занятных экземпляров).
Сразу скажу, далее речь пойдет именно о классических карточных платежных системах. Всякие электронные Qiwi-кошельки и платежные сервисы внутри экосистем (вроде платежного сервиса WeChat) являются платежными системами лишь отчасти. И вообще, это совсем другая история.
Зачем вообще нужны платежные системы? Банки что, сами справится не могут?
Платежная систему — штука очень своеобразная. Обычный человек почти не сталкивается с ней напрямую — конечно, пока она не перестанет работать в стране. Потребитель разве что лицезреет логотип на своей карте, а некоторые особенно ушлые товарищи еще и интересуются условиями программы лояльности (не банковской, а именно той, которую предлагает платежная система).
При этом, по сути, любая платежная система — это прежде всего система обмена данными. По сути, большой и навороченный мессенджер. У которого, тем не менее, есть несколько важных особенностей. Через разбор этих особенностей и будет понятна суть.
Но для начала сравните нескольких жизненных ситуаций:
Ситуация первая. Представьте, что релокант Иван стал радостным обладателем карты грузинского банка Х. Данное событие он решил отметить крафтовым яблочным сидром, который продает Иракли в своем магазинчике в Старом Тбилиси (помимо вина и чачи, само собой). Так вышло, что Иракли открыл бизнес-счет своего магазина в том же банке Х. Поэтому когда Иван совершил покупку, деньги просто перетекли с счета Ивана на счет Иракли внутри того же банка. Изи.
Как-то так я представляю себе нашего лирического героя. Чисто чтобы образ отпечатался.
Ситуация вторая. Иван не пьет алкоголь, поэтому решил купить не сидр у Иракли, а флэт-уайт в кофейне у Лауры. Счет кофейни открыт в другом грузинском банке — скажем, банке Y. В таком случае, после того как Иван поднесет карточку к терминалу, банк Y (он называется «эквайер») должен будет сообщить банку X (он зовется «эмитент», т.е. тот, кто выпустил карту) что-то типа: «Слышь, тут ваш Ваня у моей Лауры кофе купил, так что будь добр перевести 5 лари с его счета на счет Лауры» (примерно так, только вежливо и формально). Согласитесь, это уже сложнее.
Наконец, ситуация третья. Артем, друг Вани, открыл карту в банке Z в солнечной Республике Узбекистан, после чего полетел встретиться с корешем в Тбилиси. И тоже решил взять себе сидра. В таком случае грузинскому банку-эквайеру придется порешать вопросики с узбекским банком-эмитентом. Это уже, что называется, задачка со звездочкой.
Допустим, узбекский банк с грузинским еще смогут скоммуницировать. Но что если узбекской картой захотят расплатиться в Уругвае или на каком-нибудь кокосовом острове (ведь пути релокантов, как известно, неисповедимы)? Сами понимаете.
Итак, а теперь возьмите и умножьте примеры 2 и 3 (и 4 — где Уругвай) на сотни тысяч и миллионы подобных транзакций. Что-то мне подсказывает, что банки по всему миру приуныли бы от такого расклада.
Более того, банкам не просто пришлось бы наладить взаимный обмен информацией, но и научиться делать это, во-первых, моментально, во-вторых, максимально защищенно. Ведь никто не хочет ждать зачисления денег от покупателя неделями-месяцами, как и обнаружить свои личные и финансовые данные на просторах даркнета (впрочем, с последним у банков не все гладко даже при наличии платежных систем, хех).
Короче говоря, платежные системы решают как раз вышеописанную проблему. Они берут на себя обмен данными между банком покупателя и продавца. Причем делают это моментально, защищенно, вездесуще и в больших объемах. Есть еще пятая бонусная характеристика — платежная система склеивает воедино всех участников цепочки — банк, магазин и человека с карточкой.
Теперь разберемся, что конкретно делает платежная система, остановившись на каждой характеристике.
Богатый внутренний мир платежных систем
Итак, начнем с того, что транзакции должны проходить моментально. Что это значит на практике?
Два момента. Во-первых, в момент покупки покупателя и продавца нужно моментально идентифицировать. Во-вторых, банки должны иметь возможность молниеносно сделать запрос на транзакцию и получить ее подтверждение.
Чтобы решить первую проблему, придумали карточки. Те самые, пластиковые.
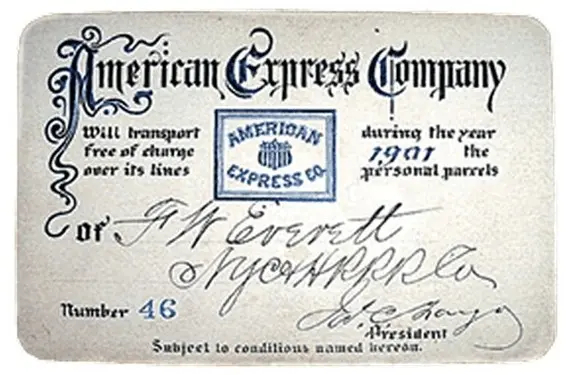
Вот так выглядела прапрабабушка современной банковской карты от American Express. По функционалу это была скорее долговая расписка, хотя некоторые личные данные для идентификации она уже содержала (к Apple Pay вряд ли подключалась).
Помимо логотипов банка и платежной системы, а также информации в формате «номер карты — ФИО — дата выдачи — CVV/CVC-код», на карте также есть магнитная полоса. Именно она содержит все данные, нужные для идентификации — личные данные держателя карты (куда больше, чем указано на самой карточке), номер счета, условия обслуживания и т.д.
Кстати, помните, раньше карту нужно было «прокатывать» по терминалу, а не вставлять или прикладывать? Так делали, потому что на первых порах машинка должна была считывать только данные с полосы.
Однако хитрые жулики быстро научились воровать данные с магнитных полос. Например, при помощи специальных устройств — скиммеров.

На картинке изображен типичный скиммер в вакууме. Мошенник крепит свой сканер поверх кардридера и фейковое поле для ввода пинкода поверх настоящего. У дедушки, снимающего с карточки пенсию, нет никаких шансов.
В результате в карты стали вставлять еще и чип. Он перенял на себя большинство функций магнитной полосы, став основным элементом карты. А также он стал уметь делать авторизацию транзакции (по сути — отвечать на специальный вопрос от терминала, ответ на который знает только этот конкретный чип). За счет этого транзакции стали куда защищенней.
Данные продавца же поступают в платежную систему из эквайрингового терминала, тоже моментально.
Теперь подробнее про защищенность. Частично мы ее затронули выше, когда говорили про карты, чипы и скиммеры. Но мало обеспечить безопасность при авторизации транзакции, нужно еще и сохранить конфиденциальность при обмене данными между участниками платежной цепочки. Так как это достигается?
Во-первых, примерно 12-13 лет назад консорциум из шести крупнейших мировых платежных систем разработал специальный стандарт работы с данными платежных карт — PCI DSS (Payment Card Industry Data Security Standard). Обещаю, что это будет первая и последняя подобная аббревиатура в этой статье.
Не буду сейчас вдаваться в подробности (это тема для отдельной статьи, но ее сложно будет сделать интересной), но если кратко, то это стандарт, включающий в себя примерно 12 пунктов о том, как нужно шифровать, хранить и передавать платежные данные.
Участники платежной индустрии разных стран пришли к мнению, что все серьезные участники этого рынка должны ему соответствовать. А банки и всякие операторы карточных программ лояльности — тем более. Соответствие этому стандарту подтверждается в ходе аттестации, где оператор PCI DSS все обстоятельно проверит. Если проверка не пройдена, то не видать компании репутации чоооткого и авторитетного платежного игрока.
Предполагается, что если компания соответствует PCI DSS, то она уже выполняет минимально необходимые требования в области безопасности платежных данных. Однако самим платежным системам этого мало, и они дополнительно шифруют данные по своим собственным алгоритмам.
Если честно, несмотря на свою работу в платежной системе, я понятия не имею, как конкретно это делается. А если бы знал и рассказал, то за мной явно бы выехали. Но поверьте, к этому делу подходят очень серьезно, ведь платежные системы — настоящие параноики в области безопасности. А как еще, когда есть риск слить данные почти всех людей в стране, регионе или на планете Земля. Особенно сейчас, когда на них быстренько обучится какая-нибудь очередная ИИ-моделька.
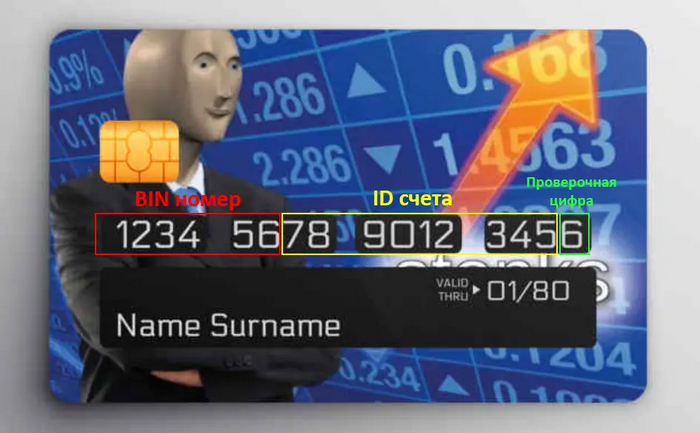
Кстати, цифры на карте отнюдь не рандомные. Например, первые 6 цифр это BIN-номер — из него можно понять платежную систему (первая цифра: 2 — МИР, 5 — Mastercard и т.д.), банк-эмитент, страну выпуска и тип карты (дебетовая/ кредитная).
Следующая остановка — вездесущность платежных систем. Как и у любой другой крупной потребительской структуры, платежной системе важен нетворк-эффект. Иначе говоря, чем больше терминалов в разных торговых точках принимают ваши карточки, тем больше людей будут готовы их оформить в банках. И наоборот.
Думаю, вы могли заметить, что в некоторых странах (помимо РФ), где вроде бы работают Visa и Mastercard, далеко не все точки их принимают. Например, я недавно был в Узбекистане, где распространены свои платежные системы (Uzcard и Humo), а вот Визой и Мастером расплатиться можно далеко не везде. Для последних это большая проблема, т.к. привлекательность оформления их карт для существенной прослойки узбекского населения резко снижается.
Поэтому платежная система всегда стремится сделать так, чтобы каждая собака (вернее, каждый эквайринговый терминал) умел разговаривать на их языке.
Кстати, я несколько раз даже натыкался на магазины, которые принимали Visa, но не брали Mastercard (или наоборот). Хотя кажется, что эти то точно идут в комплекте.
Далее — умение справляться с большими (очень большими!) объемами транзакций. Думаю, тут и так все понятно. Платежным системам нужно располагать колоссальными процессинговыми мощностями, которые должны работать как швейцарские часы — резво, точно и без перебоев. Пожалуй, именно этот пункт во многом объясняет, почему банки не могут справиться сами. Единственный альтернативный участник рынка, который может вытянуть такую лямку — это Центробанк (но, пожалуй, только в масштабах одной страны — см. СБП).
Про пятую (бонусную) черту еще вспомним далее.
Как зарабатывает платежная система
Если коротко, то с помощью одного странного слова — интерчейндж. Конечно, есть и некоторые другие статьи доходов, но эта, так сказать, база-основа.
Не секрет, что за безналичные карточные платежи все продавцы (на сленге платежных систем они называются «мерчантами») платят комиссию. В России это примерно 1,5-2% от суммы транзакции, в США примерно столько же, в Европе меньше — в общем, везде по-разному. Да и по типу карты (дебетовая, кредитная и т.д.) могут быть отличия.
Эквайринговая комиссия распадается следующим образом. Часть — примерно 10-15% — берет себе банк-эквайер, чей терминал стоит у продавца. Остальное банк-эквайер отправляет банку-эмитенту, выпустившему карту. Это и есть интерчейндж. Частичку от этого интерчейнджа (насколько я знаю, примерно 10%) берет себе платежная система.
В расчете на одну транзакцию не Бог весть какой заработок, однако нужно помнить, что платежные системы обслуживают большое количество банков в стране, регионе или даже по всему миру. Так что, на масштабе получается серьезная сумма.
Интерчейндж зависит от множества факторов — как регулирования в конкретной стране, так и политики платежной системы в этой стране. Почти во всех странах интерчейндж разнится по МСС.
MCC (Merchant Category Code) — категории, по которым распределяются мерчанты в платежах. Например, заправки — это MCC код 5541, супермаркеты — 5411. Когда вы в своем банке выбираете категории повышенного кэшбэка, вы как раз выбираете МСС-коды.
По некоторым категориям — допустим, для социально значимых товаров — государство может установить льготный интерчейндж, ну чтобы народу жилось попроще. Либо же интерчейндж могут снизить для отдельных отраслей, чтобы дополнительно стимулировать их развитие (или из-за хорошего лобби, тут вариативно). Например, в РФ долгое время был льготный интерчейндж для онлайн-торговли, чем охотно пользовались Вайлдберрисы с Озонами.
Совпадение? Не думаю. Хотя если серьезно, то в 2022 году просто уменьшили существовавшие ранее льготы, так что ничего ужасного.
В подавляющем большинстве случаев MCC-коды у Visa, Mastercard и других платежных систем одинаковые. Однако, группировка продавцов по ним может отличаться. Показательный пример — когда одна и та же кафешка при оплате картой Visa пройдет как «Общепит», а при оплате Mastercard — как «Рестораны». Соответственно, если у вас повышенный кэшбэк на «Рестораны», но карточка Visa, то вас ждет неприятный сюрприз.
Тут дело в том, что МСС-категории распределяют банки-эквайеры, а что они там проставят у себя в базах — пойди разберись.
Лично у меня был такой случай:
В одном из банков у меня был повышенный кэшбэк на категорию «Автомобильные услуги», и я решил сделать крупный ТО на весьма солидную сумму денег. А конкретно мой автосервис, гад такой, сидел в категории «Топливо».
Очевидно, что это была ошибка банка. Я написал ему об этом. Девочка из службы поддержки доблестно сражалась со мной, но когда я начал по пунктам ей расписывать устройство платежной системы и МСС-кодов, она осознала, что противник слишком силен. Кэшбэк в итоге пришлось доначислить.
А SWIFT — это платежная система?
Действительно, по многим параметрам SWIFT похож на платежную систему. Он позволяет финансовым организациям безопасно обмениваться данными по единому стандарту. Однако назвать SWIFT платежной системой в полной мере язык не поворачивается.
Почему? Вспоминаем пятую (бонусную) характеристику платежной системы — способность запускать процесс с участием всех действующих лиц цепочки. А SWIFT обслуживает только банки.
Так что, если проводить аналогии с мессенджерами, то платежная система — это Telegram, где все участники могут общаться и принимать сообщения в простом и понятном формате, а SWIFT — узкоспециализированная программа для общения определенной группы профессионалов, с непонятным простому смертному UX и всякими профессиональным закидонами.
К тому же, в случае SWIFT отсутствует механика мгновенной идентификации (нужно долго и муторно вводить реквизиты банковского счета), да и зачисление денег происходит отнюдь не моментально.

Именно поэтому чисто технически заместить SWIFT гораздо проще, чем Визу или Мастеркард — было бы желание да рисков поменьше.
Короче говоря, похожа свинья на ежа, да щетина не та (извините).
Чем отличаются платежные системы, помимо разных стран действия? В чем разница между Visa и Mastercard?
Все платежные системы делают одно и то же — фасилитируют быстрое, надежное и удобное проведение транзакции. Поэтому различия не всегда заметны глазу обывателя. Но они есть.
Помимо географического покрытия, ключевые различия заключаются в нюансах конвертации валют, программах лояльности и конкретных фишках и фичах.
Про конвертацию стоит сказать вот что.
Курс конвертации — это тот, по которому происходит обмен валюты внутри платежа. Ну допустим, купили вы кофе в Германии, оплатив его грузинской картой с счетом в лари. Владелец кофейни получит на свой счет евро, а значит, в процессе оно должно по какому-то курсу пересчитаться. Так вот, этот курс каждая платежная система определяет с конкретным банком-эквайером, так что он может очень здорово отличаться.
Кстати, в России в свое время ходил миф, что Visa лучше работает в Америке, а Mastercard в Европе. На самом деле это, конечно, не так. Просто из-за разной конвертации условия могут быть чуть выгоднее (да и то не факт).
Про фичи же можно писать отдельную статью, даже несколько. Я же приведу пару примеров чисто для иллюстрации их разнообразия.
Например, Mastercard недавно запустил карту, которая привязывается к криптосчету. С такой картой можно напрямую платить в магазинах бетховенами и стейблами, а Mastercard сам все конвертирует в обычные деньги. Визе тоже есть чем ответить, как и другим крупным игрокам. Но об этом как-нибудь в другой раз.
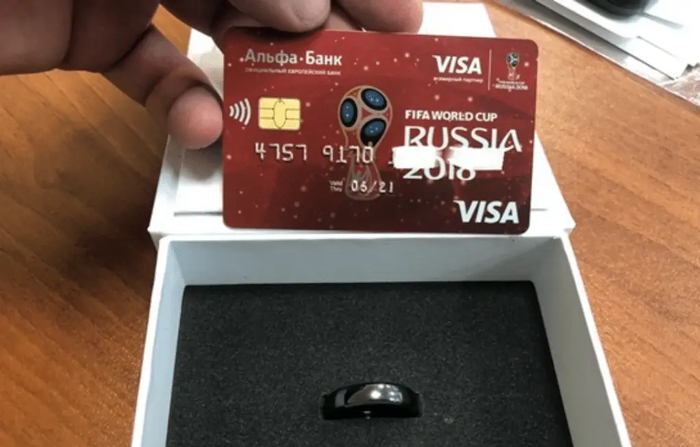
Платежные системы меряются и форм-фактором. Например, несколько лет назад Visa неплохо хайпанула, выпустив платежное кольцо. У нас его оформлял Альфа-банк.
В следующей статье будем препарировать разные платежные системы, на которые богата наша планета (скажу сразу, там будут сюрпризы). А чтобы у меня было побольше мотивации быстрее ее написать — ставьте лайк под этой. Тогда я пойму, что тема вам интересна, и примусь за дело с еще большим усердием.
Если ваши друзья/ знакомые интересуются банкингом, финтехом и платежами, то не забудьте скинуть им эту статью.
Если вам понравилось, то буду благодарен за подписку на мой канал Disruptors. Там хватает подобного контента, где я разбираю всякие сложные штуки простыми словами и с щепоткой кеков. А еще там много разборов ключевых событий бизнеса и инноваций, написанных живым нескучным языком.
UnionPay впервые обогнала Visa на рынке дебетовых карт
Китайская платежная система UnionPay обогнала Visa по объему транзакций и стала лидером на рынке дебетовых карт. Об этом сообщают «Известия» со ссылкой на исследование аналитической компании Nilson Report.
Доля транзакций UnionPay по дебетовым картам достигла 40,03% по итогам 2022 года, в то время как у Visa показатель составил около 38,8%. Объем операций по картам у UnionPay — $16,227 млрд против $14,109 млрд у Visa.
В исследовании не учитывались данные по транзакциям по картам «Мир», поскольку это национальная, а не международная платежная система. За прошлый год количество выпущенных карт «Мир» увеличилось на 60% и достигло 182 млн единиц, согласно презентации первого зампреда ЦБ РФ Ольги Скоробогатовой.
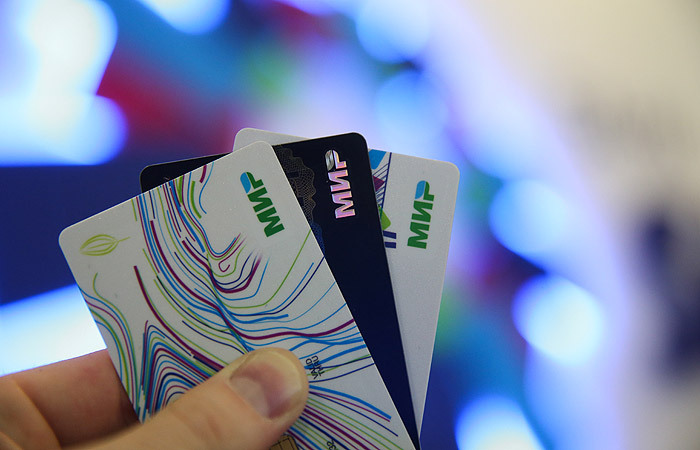
Еще в 2021 году ситуация была иной. Доля Visa на рынке была больше и составляла 39,53%, а UnionPay — 38,68%. При этом трансакции по дебетовым картам американской платежной системы с 2011 года упали с почти 80% до 39,53%, а у китайской росли с близких к нулевым значений до 38,68% в 2021 году. Более того, в 2022 году у Visa сократился объем покупок по дебетовым и кредитным картам, тогда как у UnionPay оба этих показателя увеличились.
Аналитик ФГ «Финам» Игорь Додонов связал увеличение рыночной доли UnionPay с ростом экономики стран Азиатско-Тихоокеанского региона, где китайская платежная система наиболее распространена. «Они в последние годы демонстрируют опережающие темпы экономического роста, что в свою очередь способствует повышению объемов операций по картам», — пояснил Додонов. Также он отметил, что на рост доли UnionPay мог сказаться уход Visa и MasterCard из России в 2022 году. По словам аналитика, российские операции этих платежных систем перестали учитываться в общей статистике, при этом на Россию приходилось 4-5% всех транзакций Visa и MasterCard. Директор группы рейтинговых финансовых институтов АКРА Михаил Полухин отметил, что для популяризации UnionPay российский рынок незначителен, основная ее целевая аудитория — жители Китая, и ее международную значимость определяют китайский рынок и использование гражданами карт за пределами страны.
В феврале российские банки, которые попали под блокирующие санкции, предупредили, что выпущенные ими карты UnionPay могут перестать работать за рубежом. В январе стало известно, что в 2022 году объем выпущенных карт китайской платежной системы и оборот по ним вырос в несколько раз, и более 90% операций происходит за пределами России.
Платежные системы Ирана и России соединились
Платежи будут проходить без использования SWIFT

Платежные системы (ПС) Ирана и России соединены друг с другом, в ближайшее время они начнут совершать платежи без использования SWIFT, рассказал в интервью «РИА Новости» министр экономики и финансов Ирана Эхсан Хандузи.
«Вскоре банки обоих государств, создав законодательную инфраструктуру, смогут открывать своим компаниям счета», — добавил он.
По его словам, устранение барьеров в валютных операциях между двумя странами поможет достичь Тегерану и Москве расширения торгово-экономических отношений.
«Мы сможем интегрировать наши банковские платформы для совершения платежей, без необходимости в использовании SWIFT и других банковских систем передачи информации и совершения платежей», — подчеркнул Хандузи.
Регуляторы России и Ирана договорились об облегчении банковских операций между странами в конце января этого года. Это соглашение, по словам посла Ирана Мохаммада Реза Фарзина, позволяет наладить связь не только непосредственно с Россией, но и со 106 банками других стран.
«Финансовые каналы между Ираном и всем остальным миром восстанавливаются», — отметил он. В частности, эта договоренность подразумевает развитие симбиоза российской Системы передачи финансовых сообщений (СПФС) и иранской SEPAM (System for Electronic Payments Messaging).
Крупнейшие российские банки были отключены от системы SWIFT после начала военной операции на Украине в 2022 году. Так, ЕС в начале марта отключил «Открытие», Новикомбанк, Промсвязьбанк, банк «Россия», Совкомбанк, «ВЭБ.РФ» и ВТБ от SWIFT и запретил поставлять в Россию банкноты, номинированные в евро. Финансовая изоляция Ирана началась раньше — с 2012 года. Как отмечал в середине февраля иранский посол в Москве Казем Джалали, расчеты в торговле между Ираном и Россией к тому моменту осуществлялись на 60% в национальных валютах.
Президент Индонезии призвал региональные власти отказаться от Visa и Mastercard

ТОКИО, 16 марта. /ТАСС/. Президент Индонезии Джоко Видодо призвал региональные администрации отказаться от иностранных платежных систем, таких как Visa и Mastercard, и начать использовать кредитные карты, выпущенные местными банками, на случай повторения ситуации с запретом на эти карты в России в связи с санкциями. Об этом в четверг сообщила газета The Jakarta Post.
Президент Индонезии заявил, что такие экономические инструменты, как платежные системы, могут быть использованы против государств, утверждает издание.
«Будьте очень осторожны. Мы должны помнить о санкциях, введенных США против России. Visa и Mastercard могут стать проблемой», — приводит газета слова Видодо.
В марте 2022 года международные платежные системы Visa и Mastercard объявили о приостановке работы в России. Все карты этих платежных систем, уже выпущенные российскими банками, продолжают работать на территории РФ в прежнем режиме, но ими нельзя расплачиваться за границей.
Фото: © Михаил Метцель/ТАСС
Источник: ТАСС
Как я съездил за VISA в Минск
В общем не был я в отпуске уже наверное года три. И созрела мысль, а не погреть ли косточки в тёплой стране немного)

Решено, едем! Но тк фанатом отельного отдыха по системе всё всё включено я не являюсь, то перед нами только вариант бэгпэкерства с самостоятельным съёмом жилья. Как следствие на прилёт лучше уже иметь оплаченное жильё хотя бы на несколько дней, пока уже на месте не найдётся что то более интересное.
И вот тут возникает первая проблема. Наши карты у них не работают.

Отсюда возник план по объегориванию «коллективного запада» с их санкциями.
Это будет не реклама какого то отдельного банка, это просто мини гайд на основании моего личного опыта.
Итак, тк я не так далеко от РБ, то едем в родимый Минск!
Есть варианты. Поезд, самолёт, авто. Я лично выбрал машину, тк хотелось больше мобильности.
Из минусов конечно больше устаёшь в дороге, но за то на месте значительнее удобнее перемещаться и не привязан по времени.
Решил ехать в 10ч утра, что б проехать по больше по свету. Мог стартовать еще раньше, но не получилось. Навигатор показал 9.5 часов в пути. И по сухой дороге я добрался бы даже быстрее, но как раз разыгралась приличная вьюга, а трассы как известно в первый день ни кто у нас не успевает сразу почистить, по этому здраво понял, что график 9.5ч это очень оптимистично.
План был такой. Добраться до Полоцка и сделать там местную симку, тк без неё банк не откроет счёт. Да и с роумингом можно разорится смотря видосики в дороге. А сразу мчать до Минска не вариант, тк со всеми задержками из-за погоды, на поесть и на заправки, можно уже прибыть слишком поздно, когда симку уже не оформят. А что бы управится за день, то нужно утром к 9 уже в банк и с местной симкой.

Итак по доп тратам. На подъезде к Опочке я решил не кроится и заплатил 920р на всяк пожарный за Гринкарту, хотя по сути её ни где не просят показывать и на 95% прокатило бы и без неё (не знаю требуют ли её гайцы если остановят). Далее заплатил 220р за платную дорогу перед самой границей (в обратную сторону ещё +220р).

Но лично моё предположение, что это самая худшая платная дорога в мире. Есть хорошие участки, особенно кусок сразу перед границей километров в 5. А остальная дорога это сплошные заплатки на заплатки. Но это не худшая дорога на пути, худшее это участок почти сразу после погранперехода. Дорога через деревню Юховичи это просто пипец! Дальше снова сплошная тряска -едим по принципу «Больше скорость меньше ям».
Пока добрался до Полоцка уже стемнело. Наша симка уже не работала, по этому стал двигаться по самой крупной улице в надежде найти торговый центр. И мне повезло!

Вывеска МТС подсказала, что я на правильном пути — с центрального входа немного налево. Тариф для иностранцев по сути один, 25руб. Как оказалось в РБ принимают только карту МИР. В общем нужно было где то доставать местные рубли. И тут опять свезло, меня направили к обменнику, курс был где то 2.8р за 100 наших (от центрального входа направо).

До Минска оставалось уже не далеко, где то 230км. Кстати, не забудьте заправится на нашей стороне, тк бенз в РБ заметно дороже (Е95 -2.5р). Я сделал так, заправился в Опочке на Газпроме и уже добил до полного бака за 1км перед самой границей на Псковневтепродукт. И это было правильное решение, тк на обратном пути я ехал на круизе и тупо экономил топливо. Оказалось местные рубли у меня закончились, а 5к было разменивать лень. По бензу кстати вышло около 8тр из расчёта 1600км туда и обратно, 9.5 расход в средне бодром режиме и 52р цена за литр.

Приехал в ночной Минск думаю уже где то в 22-23ч. Движение крайне не большой, всё чисто красота) Добрался по нави до гостиницы с кафешкой внизу. Показали пару номеров, снял дорогой, но оказалось на наши совсем и не гуманно — 2.5тр сутки.
Отужинал салатом, вкусной котлеткой с грибочками под пивко и за всё касарь наших. Ну и спать, благо встать нужно в 7:30.

Итак, к главной теме.
Улицы утром по Питерским меркам полупустые, по московским просто пустые) В 9:00 я в банке. Меня встречают куча замечательных девушек и начинаем процесс. Можно заказать пластик как Виза так и Мастеркарт. Стоят они одинаково по 105USD +50руб за срочность и в дополнение бесплатную виртуальную Белкарт. Но если оплачивать Visa покупки не в USD, то будет комиссия 1%, больше разницы нет. По этому выбираю Мастеркарт. Если успеть подать заявление до 10ч, то уже в 15ч выдают карту. Но если опоздать, то выдача переносится на 1 день. Оплатить можно уже потом просто переводом на карту денег. Пишем быстренько заяву и идём гулять, ждать до трёх!

Минск несмотря на сильно ветренную погоду понравился, правда он оказался холмистым и гуляя по центру, вечно то в низ то вверх. Нафоткался я на морозце до того, что у меня почти сел телефон. Смотрю три пропущенных местных звонка, оказывается почему то банк меня ищет((
Прогулка отменяется и я быстрым шагом по памяти, тк телефон сел, шурую в сторону банка.

И вот там меня обрадовали, что произошёл сбой и карту сегодня не изготовят, что меня как бы не очень устраивает. Тк это опять поиск жилья, а значит минус день и минус доп расходы. И тут мне делают предложение, а «Возможно вы хотите рассмотреть виртуальную карту?». Обговариваем и вроде понимаю, что все требуемые функции как платежи в интернете я могу сделать без физической карты + она оказалось бесплатная. Ну а если мне потребуется вдруг пластик, то удалённо можно заказать выпуск, благо я уже клиент банка и её пришлют по почте.

Итак решено. Устанавливаю приложение банка, регистрируюсь. Там уже числится Белкарт и мне помогают открыть и Мастеркарт. Тестово прошу перевести мне с МИРа 1000р на Белкарт и после некоторых танцев бубном зачисляют уже сконвертированные 28руб. А далее перекидываю в USD. В общем работает! Осталось только протестить и оплатить что нить на «забугорном» сайте.
Минус пока вижу один, это адский кросс курс. Я закинул 1000р, а на выходе получил 10USD и 3 коп сдачи. Что как бы даёт курс почти 99руб при реальном курсе 75р +\-, что очень больно. Но для точечных покупок думаю сойдёт.
За сим прощаюсь, будим тестить!
Ответ на пост «Кассиры предлагают оплачивать через СБП — зачем?»
Как оно работает — с другой стороны.
В 2021 году, нас мелких ИПэшников в сфере услуг вынудили перейти с БСО (типа товарных чеков) на кассовые расчеты через ОФД.(как у магазинов итд).
Как я представил себе что в нагрузку к покупке кассы, я еще посажу (где?) кассира у танцзала, который будет чеки пробивать, сразу понял — это не мое.
Стал и искать метод такой чтобы «вкалывают роботы — счастлив человек». То есть чтобы касса была облачная, прием платежей на сайте, и автоматическая фискализация (обязательная выдача чеков клиенту и отправка в налоговую). Потратив полтора месяца я во первых
1) выяснил, что в большинстве банок никто не знает термин фискализация
2) три компонента этой системы — банк как приёмник платежей, оператор фискальных данных и производитель кассы никак не хотят дружить автоматически.
3) банки в нашем оквэде хотят 3.7-4.0 процента с оборота, при том что налогов я плачу меньше (патент), то бишь переели ухи
Стал смотреть в сторону новомодной в то время темы с СПБ и оплате по QR. Нашел один банк в котором была полноценная связка —
1) пользователь на сайте вводит данные
2) касса на сайте формирует динамический QR
3) Пользователь платит любым банковским приложением (причем это именно касса а не перевод и он даже имеет право на налоговый вычет.) (нельзя платить кредиткой только у сбера, кстати по QR, но Сбер самый непрогрессивный банк)
Таким образом 2021-2022 вместо 3.7.-4% я платил 0.7% и их же мне государство возвращало.
И да , для мелкого бизнеса это большая разница.
Вопросы есть — наливайте задавайте
Кассиры предлагают оплачивать через СБП — зачем?

С недавнего времени стал замечть, что на кассах, если кассир видит у человека телефон в качестве оплаты (а не карта), то предлагает оплатить через СБП.
1) В магазине товаров для дома меня мотивировали это тем, что вам всё равно чем оплачивать, да и бонусов вам больше придёт
2) в аптеке также спросили: не хотите оплатить через СБП?
3) В гипермаркете тоже спросили: не хочу ли я оплатить через СБП.
Кроме первого случая отказался.
С чем связана данная тенденция? Начал замечать после нового года. Комиссию ритейлу меньше платить чем если транзакции по картам?
Так ведь оператором карт МИР и системы СБП одна и та же контора выступает — НСПК (национальная система платёжных карт).
В чём тогда прикол, зачем людей спрашивают (мягко просят) оплачивать через СБП? Кто в ритейле кружиться, прояните. Понятно, что какая-то выгода есть — но какая?
Какая неудача
Сегодня мне написал мошенник из другой страны. Он сказал, что я выиграл 2000$, Playstation 5 и два джойстика. Я долго пытался ему объяснить, что ему не получится украсть деньги с моей краты, поскольку Российские карты не работают за пределами страны. Он долго не верил и пытался, но ничего не выходило. Надеюсь его не примут там за попытку обойти санкции.
Платежное кольцо NFC
После 2 месяцев ожидания наконец-то получил свое серебряное (975 пробы) платежное кольцо. Пришлось немного побегать несколько раз между яичным салоном связи и таким же красным банком, но в итоге активировали. Внутри карта МИР до 2030 года.


Ну чо, кто первый?

Что ещё может NFC в вашем телефоне
Приобретение телефона с NFC несколько лет назад открыло для меня новые возможности в повседневной жизни, которыми я активно пользуюсь. И речь идёт не только об оплате с помощью телефона, но и о некоторых фишках, которые были мне не очевидны сразу, но когда начал использовать — понял, что очень даже полезно знать о них.

Сразу опишу, что будет в статье:
1. Как нынче оплачивать с помощью NFC.
2. NFC метки и команды
3. Считывание домофонных ключей и пропусков.
Дисклеймер: автор статьи не рекомендует выполнять действия в пункте 3, т.к. это может попадать под статью о неправомерном доступе к информации. Все, что описывается в статье проводится сугубо с личными данными автора, а так же не используется для извлечения выгоды. Все ниже описанные действия были проверены на android-устройстве, у apple с NFC дела обстоят по другому. Владельцам яблок будет полезен только п. 2
1. Как оплачивать с помощью NFC?
Сейчас оплачивать с помощью Google Pay/Apple Pay не предоставляется возможным. Но есть альтернатива, которая в данный момент работает, но с некоторым НО. Рассмотрим вариант, которым пользуюсь — MirPay

По порядку:
— Заводим карту платежной системы МИР. Это как раз то самое НО. В приложении банка можно выпустить виртуальную карту, это нам подойдёт. Но зачастую банки дают выпустить только дебетовые карты МИР, с кредитными только visa/mastercard.
— Если все ок, и мы смогли завести карту — скачиваем приложение, заходим в него, жмём снизу "карты" и добавляем наш свежесозданный виртуальный пластик. Если не добавляется после нескольких попыток — попробуйте на следующий день, сам с таким столкнулся.
— И наконец, жмём снизу "настройки" и выбираем это приложение для оплаты по умолчанию
Теперь можете оплачивать покупки как раньше — приложив телефон к терминалу.
2. NFC метки — зачем нужны, что могут, сколько стоят?
Это некие nfc чипы, которые могут быть оформлены в разных форм-факторах и содержат в себе небольшой объём информации — от 144 до 888 байт. Сразу скажу, что читать метку могут и android-телефон, и iphone.
Но писать 100% может андроид, для iphone нет возможности проверить. Однако можете попробовать — NFC tag writer by NXP (ios 13 и выше).
Вот таких 10 штук стоят 100 рублей, метки перезаписываемые, такие себе и взял.

Что можно сделать с таким объемом информации?
— Добавить текст (1 байт на латиницу/цифры и 2 на русские буквы). При считывании метки любым устройством можно увидеть этот текст.
— Сделать URL метку. При считывании предложит перейти по адресу, можно использовать для соц. сетей или меню в ресторане вместо QR кода.
— Добавить action на е-мейл, номер телефона, геотег. Если прислонить телефон к метке — можно заставить телефон перейти в приложение телефона с уже набранным номером, написать email или открыть карты с маршрутом до геолокации, зашитой в метку.
— Добавить action на подключение wifi сети сразу с паролем или подключение к bluetooth устройству. Фишка с wifi наверняка полезна для отелей или комнат ожидания.
— И ещё несколько функций, на которые не буду заострять внимания. Интерфейс у программы русский, выше перечислил самое основное и полезное.
Как записать метку? Качаем следующее приложение:

Открываем, и видим сверху четыре вкладки:

Чтение — мы можем получить информацию о метке: чтобы ней записано и сколько байт доступно, а так же много ненужной технической информации.
Запись — можем записать и перезаписать на метку наши действия, описанные выше. Добавляем запись, и когда убедились что все ок — жмём "писать метку"

Другое — можно заблокировать метку от записи навсегда, поставить пароль на метку от записи, массово копировать, и т.д.
Задачи — можно поставить приложение на телефон и ставить задачи при считывании метки — от регулировки уровня громкости и яркости экрана до вибрации азбукой морзе. Этим не пользуюсь, т.к. доступно только тем, у кого есть это самое приложение, и такая метка будет полезна только вам.
Как я использую метку
Одна метка наклеена на торпеде в машине. Когда сажусь — провожу телефоном и сразу подключаюсь к bluetooth системе. Т.к. машинка древних годов, то блютуз паял самостоятельно в магнитолу, мини-платка за 100 рублей достаточно тупая и сама не коннектится к телефону.

3. Считывание, а иногда и запись домофонных ключей, пропусков и прочих изделий с полноценным NFC чипом
Начнем со считывания — телефон способен прочитать почти любой NFC тэг с частотой 13.56мгц. Такие используются в беспроводных пропусках (например, в университет или на работу), в некоторых домофонных ключах, а так же в проездных и банковских картах. Что это нам даёт? Вы можете, к примеру, считать ваши домофонные ключи и записать с них серийник и информацию в память телефона. В будущем, если потеряете — можете попросить мастера вбить этот серийник на новый ключ, или купить болванки на каком-нибудь популярном маркетплейсе и записать с помощью ардуинки или телефона (с некоторыми НО) информацию.
Но строго не рекомендую таким образом присваивать себе уникальные ID чужих пропусков, ключей и чего бы там ни было.
Давайте заглянем, что внутри такой карточки.

Для этого качаем следующее приложение:

Заходим, жмём кнопку Read tag. Выбираем пак ключей std, прислоняем карту и жмём Start mapping and read tag. Карточку от телефона не отводим пока не откроется следующая кракозябра:

— Самая первая фиолетовая строчка (далее — блок) — зачастую самая важная. Это именно тот самый id карты, который читают домофоны и турникеты на КПП.
— Каждый четвертый блок — 3, 7, 11. — это параметры сектора (предыдущих трёх блоков). Собственно, где записаны FFFF-ки — это ключи А и Б. Не зная этих ключей вы не сможете прочитать метку. Да и никто не сможет, если их поменять и забыть. Это дефолтные ключи, и если посмотреть в тот самый std файлик, о котором выше шла речь — можно их увидеть. В общем не трогаем.
— То, что находится между ключей в каждом четвертом блоке — параметры чтения/записи/доступа. Есть много конфигураций, их описание можно найти внутри этой программы, вкратце можно сделать так, чтобы зная ключ А можно было только читать, ключ Б только писать. Или зная только ключ Б вы имели полный доступ к тегу, а ключ А не нужен.
Зачем нужны остальные сектора и блоки? В них, например, хранит информацию о балансе и поездках проездные карты, или другую информацию банковская карта. Но естественно без ключей А и Б так просто вы эти сектора не прочитаете. 🙂
С этим понятно, а что насчёт записи? Можно писать любой блок в любом секторе. Кроме блока 0. Связано это с тем, что NFC в телефоне может выполнять простые команды на запись. Нулевой же блок можно записать только с помощью спец. команд, в которые nfc чип в телефоне не умеет.
Есть несколько выходов:
1. Купить тэг с rewriteable block 0, они прямо так и называются.
2. Купить Proxmark3/ACR-122u и подключить к телефону или компьютеру. Или использовать ардуинку с RFID 13.56 — мой вариант.
Когда-нибудь запилю пост, как писать нулевой блок в таких тэгах с помощью ардуинки.
Данный же пост рассказывает о возможностях NFC чипа в телефоне, так что освящать этот аспект тут не буду.
Дополнение: Android позволяет эмулировать тэги, если у вас есть root. То есть вместо эмуляции банковской карты, которая постоянно транслирует свои данные через nfc чип чтобы произвести оплату при поднесении к терминалу — можно эмулировать любой другой тэг. Тот же пропуск, ключ от домофона, проездной. Но автор статьи не имеет телефона с root доступом, т.к. достаточно ленив, да и хрен знает, может ли стороннее ПО получить NFC-tag данные вашей банковской карты и передать третьим лицам.
Пять способов обойти отключение от SWIFT
Запад продолжает активно пугать Россию новыми санкциями. На этот раз к самым жестким методам борьбы призвал Европарламент. Речь идет в том числе об отключении России от международной платежной системы SWIFT. Какие у нашей страны есть возможности не оказаться в торговой изоляции от внешнего мира?
Предложение Европарламента отключить Россию от платежной системы SWIFT вместе с отказом Европы от российской нефти и газа «в случае продолжения агрессии на Украине» не имеет юридической силы. Резолюции ЕП мало что решают.
Однако Запад неоднократно пугал Россию отключением от межбанковской системы SWIFT. И этот шаг действительно может обойтись дорого. Но не только России, но и самой Европе. Поэтому идти на такой шаг сам ЕС не хочет. Глава европейской дипломатии Жозеп Боррель поспешил заметить, что ЕС не может отключить Россию от SWIFT, поскольку это частная организация, а также заморозить строительство газопровода «Северный поток – 2», так как за этот проект тоже отвечают частные компании. Запретить стройку Брюссель не может, но вот придумать закон, из-за которого труба сможет работать только вполовину своих мощностей – вполне. ЕК ранее приняла Газовую директиву как раз об этом.
То же касается и SWIFT. Отключить от этой платежной системы Иран и Северную Корею тот факт, что эта частная компания, никому не помешало. Поэтому при желании Запад может придумать, как навредить российским экспортерам и импортерам, проводящим операции купли-продажи через банки и систему SWIFT. Другое дело, что США в этом случае потеряют копейки, а вот Евросоюз ударит не только по России, но и по себе. Все-таки Россия – пятый по значимости торговый партнер ЕС после США и Китая.
Если предположить плохой сценарий, когда Запад решается отключить Россию от SWIFT, то это не будет означать конец торговли с другими странами. Россия не окажется в изоляции, российские экспортеры и импортеры продолжат свою работу. Однако поменяются способы совершения транзакций. Можно выделить пять возможных путей обхода этих санкций.
Во-первых, у России уже имеется собственная платежная система – СПФС. Скорее всего, именно ее имел в виду министр иностранных дел России Сергей Лавров, когда заявил о том, что в России есть база для создания аналога платежной системы SWIFT.
База действительно есть: наша платежная система поможет переводить средства внутри страны и в некоторые страны ближнего зарубежья, в основном страны СНГ. Однако с зарубежными транзакциями возникнут проблемы.
На эту тему
Поэтому, скорее всего, потребуются бесстрашные посредники между Россией и ее контрагентами. Так сказать – банки-пустышки, роль которых лишь в том, чтобы попасть под санкции. А посредники всегда вызывают удорожание услуг.
Второй вариант обхода санкций – это подключение российских банков к другим платежным системам, например, к китайской. Альтернативы SWIFT создаются сейчас повсеместно. «Если SWIFT будет отключена, то усилятся контакты именно с национальными платежными системами стран – основных торговых партнеров», – согласен доцент кафедры «Регулирование деятельности финансовых институтов» факультета финансов и банковского дела (ФФБ) РАНХиГС Юрий Твердохлеб.
Конечно, и здесь не все просто. Европа так и не создала нормальную замену, а в Китае платежная система пока тоже ориентирована лишь на внутренний рынок. Да и Россия заинтересована продвигать в первую очередь собственную альтернативу, а не чужую. «В перспективе можно придумать способы совместить различные локальные решения по платежным системам, но сейчас, кажется, мало кто занимается этим всерьез», – говорит Купцикевич.
Третий потенциальный способ для оплаты импортных заказов и получения валюты за российский экспорт – это использование цифрового рубля.
России надо как можно скорее ввести цифровой рубль на случай отключения от SWIFT для обеспечения внешнеторговых расчетов, написал у себя в Telegram Олег Дерипаска.
Однако эксперты не до конца разделяют оптимизм бизнесмена. «Чтобы цифровой рубль решил эту проблему, он должен быть признан платежным средством и за пределами нашей страны. Он может быть подвержен тем же ограничениям и рискам, как и обычный рубль. Ведь «цифра» – это лишь форма передачи информации», – говорит Твердохлеб.
«Цифровой рубль не решает проблему, так как он заточен на операции внутри страны и между ЦБ и банками. Получая цифровой рубль, китайская или европейская стороны должны с ним что-то делать: как-то конвертировать его в свою валюту, но как? Ведь при отключении от SWIFT рубль в принципе станет токсичным», – рассуждает Купцикевич.
«Цифровой рубль не прямая замена банковской системы, он должен где-то обращаться, то есть проходить через банки. К тому же на отработку и отладку этого сложного блокчейн-продукта уйдет минимум два года», – добавляет руководитель отдела аналитических исследований Высшей школы управления финансами Михаил Коган.
Четвертый способ обхода санкций – это использование для внешнеторговых расчетов криптовалюты, которая имеет наднациональный характер. Этот метод тоже неоднозначный – и может быть даже опасным. Но как крайний вариант вполне возможен.
«Криптовалюты – это чисто спекулятивный инструмент без какого-либо обеспечения. В мире к криптовалютам относятся крайне осторожно», – говорит Коган. В пример он приводит турецкие криптобиржы, чьи хозяева сбежали в Албанию с 2 млрд евро после запрета на торговлю криптовалютами с 30 апреля и оставили без своих денег около 400 тыс. клиентов.
В свое время Венесуэла пыталась ввести собственную криптовалюту эль-петро, в том числе для продажи собственной нефти в обход американских санкций. Однако у Николаса Мадуро ничего не получилось. «Идея Мадуро состояла в том, чтобы выпустить токены, обеспеченные сырьем. Однако на эль-петро не было спроса. До тех пор, пока санкциями атакуют одну страну, криптовалюты ей не помогут. Надо, чтобы санкции обрушились на нескольких компаньонов сразу», – считает Леонид Делицын из ГК «Финам».
Однако Иран, чтобы избежать санкций США, потихоньку начал использовать криптовалюту, обеспеченную золотом (Peyman). Буквально в четверг ЦБ Ирана разрешил банкам и лицензионным обменным пунктам использовать разрешенные криптовалюты для оплаты импорта. Можно использовать криптовалюты, которые были получены от майнеров, уполномоченных министерством промышленности, горнодобывающей промышленности и торговли. Позже можно будет изучить этот опыт. Но уже сейчас криптовалюта локально помогает Ирану не изолироваться от внешнего мира совсем.
Наконец, пятый вариант обхода санкций – это натуральный обмен, который использовал тот же Иран сразу после того, как его отключили от SWIFT. Например, в 2015 году была совершена сделка на пять лет: в обмен на вырученные от закупки Россией иранской нефти, Тегеран получал российские товары, в том числе зерно и оборудование. Россия не только обеспечила своим товарам дополнительный рынок сбыта, но и с маржой перепродавала иранскую нефть. Однако для России схема «нефть и газ в обмен на товары» кажется унизительной, говорит Коган.
«Тридцать лет назад еще можно было вскопать личный огород за бутылку водки. Но сейчас все-таки придется платить деньги. Переводы на мобильник бригадиры принимают, возьмут и цифровой рубль, когда он появится», – считает Делицын.
Ни один из способов не является идеальной заменой SWIFT. Однако выбор есть, и один из путей обхода санкций может быстро выстрелить, как только санкции будут приняты.
«В необычных условиях инновации могут распространяться значительно быстрее, чем в нормальных. Например, работодатели двадцать лет рассуждали о вреде и пользе дистанционной работы, но не могли ее организовать. Но стоило прийти коронавирусу, и у всех все получилось», – говорит Леонид Делицын.
По его мнению, показательна история с сахарным сиропом из свеклы, который Андреас Маркграф получил еще в 1747 году. Однако еще половину столетия это изобретение оставалось забавным курьезом, не более того. Только после того, как Британия отрезала Наполеона от сахарного тростника, сахарные заводы появились практически везде, включая Россию, в течение буквально нескольких лет. «Вполне возможно, что в форс-мажорных условиях цифровой рубль войдет в оборот очень быстро», – заключает Делицын. Однако за конвертацию рублей в резервные валюты (доллар, евро или юань), скорее всего, придется доплачивать российским компаниям.
Отключение России от SWIFT: как проводить платежи в обход SWIFT
23 июня международная платежная система VISA запустила в России сервис Visa B2B Connect, который уже работает в 97 странах мира и позволяет осуществлять трансграничные платежи между компаниями как внутри платформы, так и за ее пределами.
Платежная система VISA планирует развивать в России сегмент переводов между юридическими лицами. 23 июня она запустила сервис некарточных трансграничных платежей для компаний Visa B2B Connect. В планах также развитие карт для бизнеса.
Сейчас проект запущен в партнерстве с Модульбанком, но в дальнейшем к нему планируют подключить и остальные российские банки.
В СМИ появились предположения, что Visa B2B Connect может стать альтернативой SWIFT, которую используют для совершения транзакций и от которой Россию предлагают отключить на Западе. Для уточнения данного вопроса BUSINESS обратился за комментарием в российский офис VISA и Модульбанка.
В Модульбанке подтвердили, что Visa B2B Connect работает в обход SWIFT.
«Система Visa B2B Connect это независимая от SWIFT система переводов. Это Платежная сеть без использования карт, позволяющая осуществлять трансграничные бизнес-транзакции. При платежах внутри системы не используется SWIFT-код, то есть транзакция исполняется без участия системы SWIFT», — рассказали BUSINESS в Модульбанке.
Эту информацию подтвердили и в российском офисе VISA.
«Особенностью системы Visa B2B Connect является возможность осуществлять трансграничные платежи без использования SWIFT и банков-посредников. Используя Visa B2B Connect, банки-участники могут обойти корреспондентскую банковскую сеть», — пояснили BUSINESS в VISA.
Visa B2B Connect позволит проводить трансграничные платежи между предприятиями внутри платформы, которая уже работает в 97 странах мира. Однако, как выяснилось, система может работать и через SWIFT тоже.
«Плюс системы (Visa B2B Connect – прим. ред.) в том, что производить расчеты можно в банки, которые не подключены к данной системе. И это возможно потому, что Visa B2B Connect позволяет интегрировать транзакцию в систему SWIFT, и имеет расширенную сеть партнерских банков в 81 стране. С этой точки зрения Visa B2B Connect может коммуницировать со SWIFT системой при осуществлении международных расчетов», — пояснили BUSINESS в Модульбанке.
Россию могут отключить от международной платежной системы SWIFT, хоть это и нерациональное решение с точки зрения экономики. Такое мнение высказывал в начале июня директор американской инвесткомпании Navigator Principal Investors (NPI) Кайл Шостак. Несмотря на то что SWIFT целиком находится в ведении организации, которая имеет европейскую юрисдикцию, находится в Брюсселе и является неправительственной организацией, «но история показывает, что они прогибаются под американским давлением, они уже делали это в отношении Ирана», — сказал Кайл Шостак.
На сегодняшний день Россию от SWIFT не отключили, но на случай если это произойдет, система Visa B2B Connect будет реальной возможностью обойти данные ограничения для бизнеса.