Что такое депозит Сбербанка
Депозит Сбербанка — один из самых востребованных финансовых продуктов главного банка страны. Это вклад. То есть человек кладет деньги на специальный счет, и банк начисляет на этот капитал проценты. Так клиент увеличивает размер своих сбережений и защищает их от действия инфляции.
Рассмотрим, что такое депозит Сбербанка, как он работает, какую прибыль можно получить. Большинство потенциальных вкладчиков выбирают для хранения средств именно этот банк. Причина — в надежности Сбербанка. Это финансовая компания, которой доверяют больше остальных. Что она предлагает вкладчикам — на Бробанк.ру.
- Что такое депозитный счет в Сбербанке
- Условия размещения вклада в Сбербанке
- Что нужно знать о вкладах
- Депозитные программы Сбербанка
- Сохраняй
- Пополняй
- Управляй
- Пенсионный
- О процентной ставке
Что такое депозитный счет в Сбербанке
В банках можно открывать разные виды счетов. Кому-то реквизиты нужны просто для расчетов, а кто-то желает найти выгодный и надежный вариант сохранения денежных средств. Для последнего как раз и подходят вклады. Иначе их называют депозитными счетами.
Преимущества открытия вклада в Сбербанке:
- надежный банк, который точно не закроется;
- участвует в программе страхования вкладов. То есть при наступлении страхового случая АСВ вернет клиенту его капитал;
- ассортимент депозитных программ с различными функциями;
- есть специальное предложение для пенсионеров. Многие граждане получают пенсию через Сбер, им будет особо выгодно и удобно пользоваться вкладами обслуживающего банка;
- большое количество отделений, что позволяет оперативно решать возникшие вопросы;
- удобный банкинг, доступ в который предоставляется бесплатно. Вкладчик в любой момент сможет зайти в систему, посмотреть состояние счета.
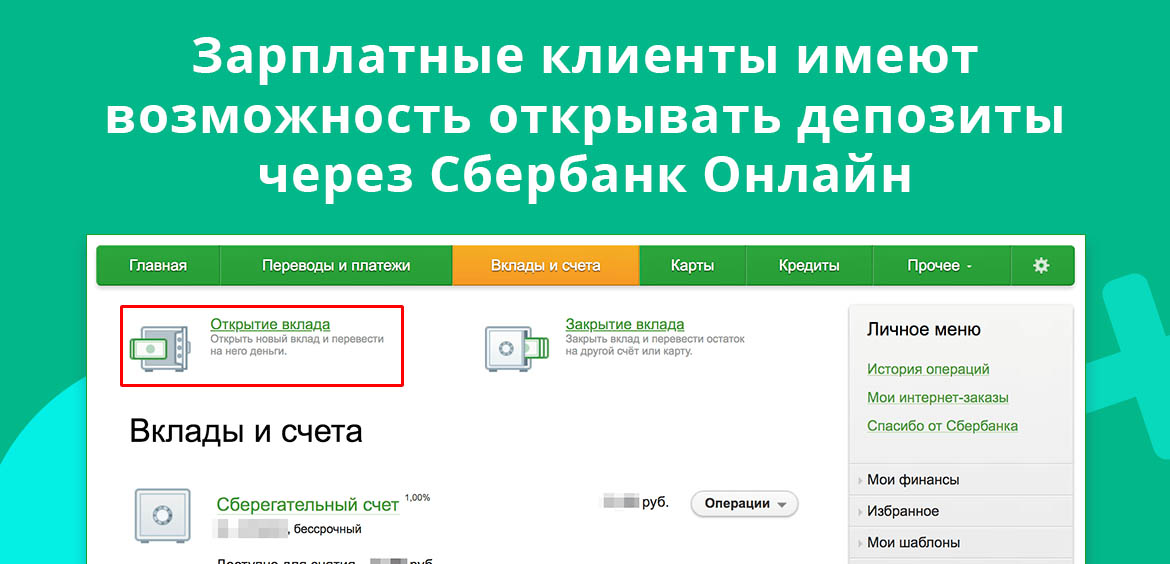
Часто депозиты в Сбербанке открывают граждане, которые обслуживаются в нем как зарплатные клиенты. Это действительно удобно. Они могут открывать депозитные счета в Сбербанк Онлайн без посещения офиса, могут регулярно переводить деньги с зарплатного счета на депозитный (при условии, что открыт вклад с возможностью пополнения).
Условия размещения вклада в Сбербанке
Завести депозитный счет может любой гражданин РФ, достигший 18 лет. Для открытия необходим единственный документ — паспорт. Возможна и регистрация вклада родителем/опекуном на ребенка.
Сразу при открытии вклада клиент вносит на него деньги. Сбербанк указывает минимальную сумму, которую нужно разместить. Но это — не проблема, так как операция возможна при наличии на руках даже только 1000 рублей.
Действующие клиенты Сбербанка могут открывать вклады онлайн через банкинг. Пополнение проводится с собственной карты или расчетного счета.
Что нужно знать о вкладах
Все российские банки в части депозитных счетов работают идентично. Они разрабатывают ряд программ с различными опциями, чтобы потенциальный вкладчик смог найти лучший для своей ситуации продукт. Сбербанк — не исключение, здесь есть депозиты для всех возможных целей.
- вклады имеют срочный тип, то есть открываются на определенный период — от пары месяцев до 2-3 лет;
- если изъять деньги со счета до окончания срока действия договора, все начисленные проценты сгорят;
- можно выбрать удобную схему начисления процентов. Например, получать их ежемесячно (начисляются на размещенную сумму), ежегодно или в конце действия договора;
- можно применять капитализацию. То есть начисляемые периодически проценты будут суммироваться с основной суммой. Она увеличивается, постоянно растет и доходность (проценты каждый раз начисляются на более весомую сумму);
- по окончанию срока размещения можно применить пролонгацию — снова начать действие вклада, то есть продлить его. Можно выбрать эту же программу или другую.
Все вкладчики беспокоятся о безопасности своих средств, поэтому часто выбирают именно Сбербанк, потому что доверяют ему. Но по факту вкладчики всех банков защищены законом. Все депозиты автоматически страхуются (за счет банка). Страховая сумма — 1,4 млн. рублей на одного клиента конкретного банка. Если вдруг банк исчезнет, его клиент получает компенсацию.
Эксперты не рекомендуют держать в одном банке более 1,4 млн. На всякий случай. Но именно в Сбербанке люди не бояться разместить более весомый лимит. Компания действительно надежная. Это самый значимый российский банк, опекаемый государством.
Обратная сторона медали — низкие ставки Сбербанка. Именно он устанавливает самую низкую доходность среди банков РФ. Поэтому стоит рассматривать и другие банки для размещения депозита.
Депозитные программы Сбербанка
- Сколько вы хотите положить на депозитный счет.
- Планируете ли вы пополнять его. Если да, вклад нужен для накоплений, выбирайте программы с возможностью пополнения.
- Будут ли вам требоваться деньги со вклада. Если да, продукт должен предполагать возможность частичного обналичивания. Но учитывайте, что ставки по таким депозитам стандартно ниже среднего.
- С какой периодичностью вы планируете получать проценты, будете ли подключать капитализацию или снимать проценты (обычно зачисляются на карту каждый предусмотренный договором период).
- На какой срок хотите сделать размещение средств.
Это основные аспекты, которым стоит уделять внимание при выборе депозитной программы. Для удобства изучения вариантов рассмотрим каждый вклад Сбербанка и сделаем информационную таблицу.
Сохраняй
Классическая депозитная программа без снятия и пополнения. Вы кладете средства на счет на выбранный период и забываете о деньгах. Они работают сами собой, проценты начисляются ежемесячно и подвергаются капитализации. Но можно выбрать вариант их выплаты на карту.
Пополняй
Специальный продукт для граждан, которые желают делать накопления. На таком вкладе удобно копить на крупную покупку, например, на квартиру, автомобиль, первый взнос по ипотеке. Ключевая особенность — возможность пополнения депозитного счета без ограничений. При этом проценты также можно либо капитализировать, либо забирать переводом на карту.
Управляй
Депозит для тех, кто желает максимально свободно пользоваться своими деньгами, но при этом держать их на вкладе. Плюс программы — можно и пополнять счет, и снимать с него частично деньги. Банк установил пороги неснижаемого остатка в 30 000, 100 000 и 400 000 рублей. До этого предела снимать деньги можно без потери процентов. Но чем выше уровень неснижаемого остатка, тем выше доходность.
Пенсионный
Специальное предложение для пенсионеров и для граждан, получающих социальные выплаты. Максимально свободная программа. Можно пополнять счет, снимать с него деньги, для открытия счета достаточно положить на него 1 рубль. Максимально удобна программа тем, что получает госвыплаты через Сбербанк: можно напрямую управлять депозитом через онлайн-банк. Срок заключения договора — строго три года.
Сравнительная таблица депозитов Сбербанка:
| Вклад | Мин. сумма | Сроки | Ставки | Пополнение | Снятие |
| Сохраняй | 1000 | 1-36 мес. | 1,7-3,5% | нет | нет |
| Пополняй | 1000 | 3-36 мес. | 2,3-3,15% | есть | нет |
| Управляй | 30 000 | 3-36 мес. | 1,45-2,8% | есть | есть |
| Пенсионный | 1 рубль | 3 года | 3,5-3,67% | есть | есть |
Указанные проценты актуальны на третий квартал 2020 года. Текущие показатели могут быть несколько иными, но в сравнении программы все равно будут идентичны по показателям.
О процентной ставке
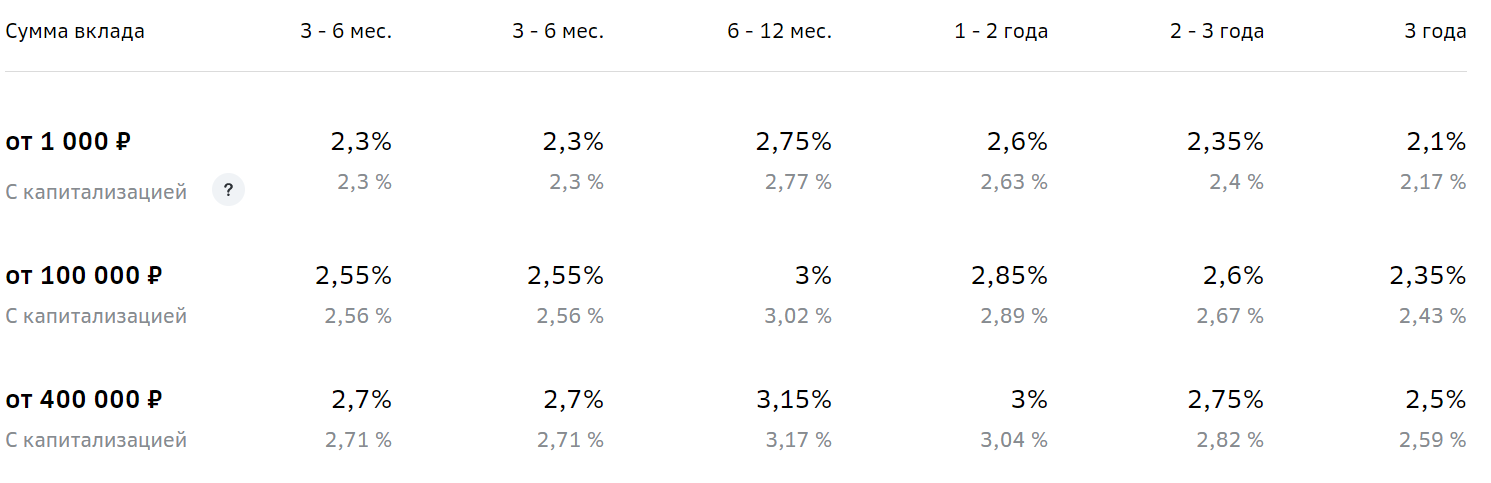
Обратите внимание, что Сбербанк по каждому вкладу устанавливает сетку процентных ставок. Он указывает диапазон, точный процент зависит от нескольких факторов: где открывается депозит (в офисе или через банкинг), на какой срок, будет ли действовать капитализация, сколько денег лежит на счету.
Для примера — сетка ставок по самой популярной депозитной программе Сбербанка Пополняй. Такими будут проценты, если вклад открывается стандартно через офис:
А такими будут проценты, если речь о действующем клиенте, который открывает депозитный счет через Сбербанк Онлайн. Как видно, в этом случае доходность будет несколько выше:
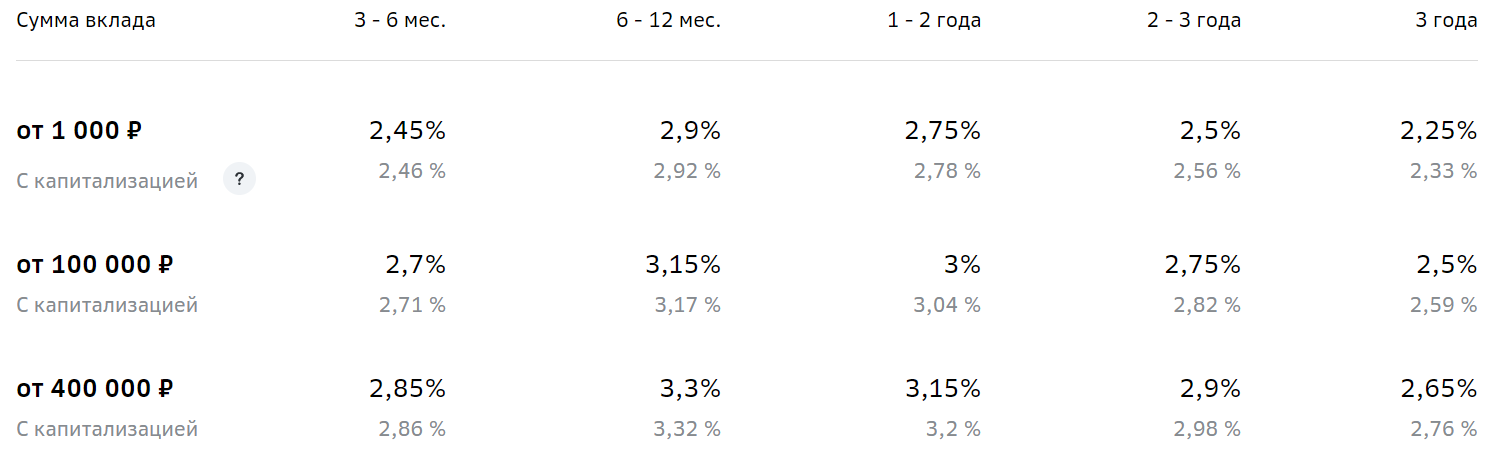
Так что, прежде чем обратиться в банк для открытия вклада, обязательно просмотрите сетку ставок по выбранной программе. В результате вы сможете определить, при каком сроке размещения прибыль будет максимальной.
Кроме стандартных депозитов в Сбербанке действуют и премиальные программы. Но их нельзя назвать массовыми, они актуальны для привилегированных клиентов, которые пользуются пакетами услуг Первый и Премьер.
Чем отличается обычная сбербанковская карта от депозитной? Что такое депозитная карта?
Депозитная карта открывается к счету вклада, чтобы клиенту было удобнее им управлять: пополнять, снимать, пролонгировать и т. д.
Сбербанк не выделяет депозитную карту отдельным продуктом, так как её функции может выполнять абсолютно любая пластиковая карта Сбербанка. Управление депозитным счетом осуществляется через личный кабинет в системе Сбербанк-онлайн, где отражены все действующие счета, карты и вклады.
Если бы у вас была открыта именно депозитная карта, пополнить сберегательный счет вы могли бы только с неё. Сбербанк предоставляет гораздо более удобный сервис, позволяя клиентам управлять всеми счетами через одну любую карту.
Депозитная карта – это дебетовая карточка с доступом к депозитному счёту. Ей можно оплачивать покупки, счета, услуги, снимать наличные, управлять с ее помощью счетами и переводами.
Это не отдельная услуга, это опция, которую можно подключить к любой банковской карте: зарплатной, социальной, обычной дебетовой.
Вклад «Копилка» на карте Сбербанка: что это такое и все условия
Сбер является самым крупных банков в Российской Федерации, как по числу клиентов, так и по массе активов. За последние 7 лет в банке вводилось довольно много нововведений, которые делали работу более удобной. Сегодня мы поговорим о вкладе копилка с карты Сбербанка – что это такое, какие есть плюсы, минусы и стоит или ее заводить. Также разберем подробную инструкцию подключения.

Определение и виды
Копилка – это сберегательный счет, на который по отведенным правилам в определенный срок переводятся деньги с карты клиента. По названию в принципе уже понятно, что это такое. Но есть несколько разновидностей по условиям перевода:
- Фиксированная – раз в месяц или чаще, тут как выбирает клиент на счет копилки падает определенная сумма. Например, после клиент в начала 1 числа решает перевести на копилку 2000 рублей. В конце года там будет 24000.
- Процент от зачисления – когда на счет карточки приходят деньги, то в отведенный процент от этой суммы падает в копилку. К примеру, у Ивана зарплата в 100 000, которая падает в начале месяца. Он установил, что 5% от нее будет падать в сберегательный счет.
- Процентный за расходы – вы тратите деньги и раз в 2-3 дня процент от потраченной суммы за этот период будет падать туда же. Например, вы за неделю потратили 10 000 рублей. 5% или 500 рублей упадет на хранение.
После каждого перевода банк будет информировать о списании средств со счета карты в СМС сообщениях.

Плюсы
- Можно самому устанавливать пределы и переводы и в конце концов накопить на то, что ты так давно хотел.
- Копилка имеет небольшой доходный процент, но на него не стоит полагаться.
- Можно в любой момент снять или перевести деньги на счет или обналичить.
- Услуга бесплатная и быстро оформляется.
- Если карточка открыта в долларах или евро, то перечисление будет идти в той же валюте.
- Снимать средства в банкоматах или отделении банка с Копилки невозможно. То есть вы закрываете копилку или переводите ее на счет карточки, а потом снимаете.

Минусы
Расскажу из собственного опыта. У меня был третий вариант, когда перечисление средств шло от затрат. В общем меня просто задолбали СМС-ки, так как я каждый день ходил в магазин и что-то покупал. Особенно это мучает ночью, когда ты спишь или утром. Так что если вы подключите именно этот вариант, то ставьте режим не беспокоить на ночь.
Плюс деньги быстро улетают, так как постоянно идет перечисление. Так что я бы посоветовал все-таки подключить 1 или 2 вариант Копилки. Они более удобные и не будут задалбливать вас информационным уведомлением, плюс деньги так быстро не кончатся.
СОВЕТ! Но если вы планируете накапливать деньги от 6 месяцев до года или даже больше, то лучше подключить пополняемый вклад. Он подключается аналогичным способом, как и копилка. В итоге вы не только накопите деньги, но и приумножите их.
Как подключить?
ПРИМЕЧАНИЕ! Возможно только для клиентов, подключенных к услуге мобильный банк. Если у вас нет данной услуги, то прочтите статью, как подключить СМС-банкинг в Сбере.
Сбербанк-онлайн
- Заходим в личный кабинет – https://online.sberbank.ru .
- Нажимаем на карточку, к которой будет подключена копилка и в выпадающем меню жмем «Подключить копилку».
- Называем накопительный счет любым названием.
- Указываем разновидность и периодичность списания. Также указываем дату, если пополнение будет раз в месяц.
- Вписываем процент зачисления и можно поставить ограничение по максимальной сумме. Например, 2000 или 5000 рублей.
- Проверяем все данные и жмем «Подключить».
Мобильное приложение
- Устанавливаем и скачиваем программа Сбербанка-онлайн с App Store или Google Play.
- Используем те же данные: логин и пароль для входа.
- Нажимаем на карточку.
- Выбираем раздел «Настройки».
- Далее «Копилки» и жмем «Создать».
- Выбираем вариант, который подойдет именно вам.
- Указываем процент, ограничение по сумме, периодичность и все необходимые данные.
Отделение
Частенько онлайн-сервисы зависают или не отвечают из-за большого количества клиентов. Тогда можно подключить в офисе банка. Просто возьмите с собой паспорт. Карточку можно не брать, если она у вас одна. Скажите сотруднику, что вы хотите и через 5 минут у вас будет свой накопительный счет.
По телефону
Звоним по номерам:
- 900 – с телефона, подключенному к услуге «мобильный банк».
- 8 800 555555 0 – Для звонков со стационарных и сотовых телефонов по всей Российской федерации.
- +7495 500 555 0 – Звонки из-за границы.
Для идентификации, что вы клиент банка, надо будет назвать кодовое слово. если вы его не помните, то понадобятся паспортные данные.
Как отключить
Все делается аналогично, заходите в приложение или личный кабинет. Нажимаем напротив своей копилки на кнопку «Операции» и далее «Отключить». В отделении просто обратитесь к любому сотруднику зеленого банка чтобы отключить депозит.
Депозитная карта Сбербанка
Депозитная карта Сбербанка — обычная дебетовая карта, привязанная к депозитному счету. Она может использоваться для покупок в магазинах, снятия наличных, управления счетами и совершения платежей и переводов в системе Сбербанка-онлайн через интернет. В этих целях может быть использована простая социальная, зарплатная, пенсионная или любая дебетовая, или специально оформленная пластиковая карта.
Что такое депозитная карта Сбербанка
На самом деле такого отдельного продукта у Сбербанка не существует. По сути, депозит — накопительный вклад, аналог привычного счета, «привязанного» к сберегательной книжки. Вместо сберегательной книжки оформляется дебетовая карта, которую часто и называют «депозитной». «Привязка» депозитного счета к карте может осуществляться по двум схемам:
- При оформлении вклада в договоре отдельно указывается, что проценты, начисляемые на основную сумму, будут перечисляться на счет дебетовой карты, уже имеющейся у клиента.
- Для получения процентов по депозиту дебетовая карта оформляется специально — любая.
В первом случае пенсионерам целесообразнее использовать свою «Социальную карту», на которую перечисляется пенсия — на остаток средств начисляется 3,5%. Выгодно использовать также «Молодежную карту 14+» и «Молодежную карту 18+». Молодым Сбербанк предлагает специальные условия: возращение на карту до 10% от суммы покупки.
При решении оформить для получения процентов, начисленных на сумму вклада отдельную «депозитную» карту, следует принимать во внимание, что в день обращения можно получить только карты «Momentum» Visa Electron / MasterCard Maestro. Их функционала вполне достаточно для покупок в магазинах, оплаты услуг ЖКХ, но только на территории России. Покупки через интернет ими тоже не всегда можно оплатить. Оформление именных карт с расширенными возможностями займет около 30 дней со дня оформления заявки.
Кроме двух вариантов, когда суммы процентов будут перечисляться на «депозитную» карту автоматически, без участия клиента, существует и третий вариант. Через интернет банкинг оформляется вклад «Управляй ОнЛ@йн» и нужные суммы с него снимаются в личном кабинете Сбербанка-онлайн. При наличии любой сбербанковской карты на руках можно обойтись без личного посещения офиса Сбербанка. Все консультации при необходимости можно получить по телефону, указанному на сайте Сбербанка или задать вопрос в официальных сообществах социальных сетей: «Одноклассники», «Facebook», «ВКонтакте», «Twitter».
Когда нужна депозитная карта Сбербанка
На депозитную карту автоматически могут перечислять только суммы процентов. Чтобы получить доступ к остальной сумме нужно посетить офис Сбербанка или воспользоваться возможностями интернет банкинга. Карта нужна для получения доступа в личный кабинет Сбербанка-онлайн. Получив в банкомате логин и пароль клиент может «увидеть» свой вклад и историю операций по нему в любой из 365 дней круглосуточно.
Специально посетить офис следует, если хочется выделить доходы от депозита отдельно — депозитная карта Сбербанка будет использоваться для обеспечения контроля семейного бюджета. Сбербанк предоставляет своим клиентам возможность видеть любые движения денежных средств на депозитном счете: поступление очередного взноса, суммы начисляемых процентов и размер остатка. Чтобы войти в личный кабинет не обязательно иметь дома ПК или современный телефон. Достаточно подойти с пластиковой картой к любому банкомату.
К какому вкладу можно «привязать» депозитную карту
К любому, договором которого предусмотрено снятие начисленных процентов и использование части средств без потери процентов. В Сбербанке депозитные карты в настоящее время можно оформить на следующие вклады с ежемесячным начислением процентов:

В остальных случаях любая карта дает только возможность отслеживать историю операций.
Выбор депозитного вклада
Сбербанк предлагает широкую линейку депозитов в рублях, долларах США, евро и в других мировых валютах. Доходность депозита прямо пропорциональна сумме и сроку вклада. При выборе необходимо обращать внимание на следующие моменты:
- валюта и сумма вклада;
- срок;
- возможность пополнения;
- возможность снятия процентов;
- возможность частичного снятия денежных средств без потери процентов.
- величина процентов, условия их начисления — ежемесячно, в конце срока, капитализация;
- возможность пролонгации (продления);
Некоторые виды депозитов можно оформить на личной странице сайта Сбербанка в режиме онлайн.
Выбор депозитной карты
Учитываются условия депозита и планируемое направление использования карты: покупки в магазинах или через интернет, платежи (ЖКХ, телефон, обучение), путешествия. Затем изучаются условия карты:
- срок оформления карты — в момент обращения или через несколько дней;
- стоимость годового обслуживания;
- возможность получения на карту зарплаты, стипендии, пенсии;
- возможность снятия наличных в банкоматах других российских банков, а также в банкоматах за границей;
- возможность привязки карты к электронным кошелькам;
- лимиты на выдачу наличных;
- наличие овердрафта — следует внимательнее изучить процентные ставки за превышение лимита;
- наличие программ скидок и бонусов;
- список разрешенных операций;
- возможность оформления дополнительной карты — для родственника или ребенка.
Сбербанк предлагает депозитные карты с особыми условиями для молодежи, пенсионеров, детей, любителей путешествий и шопинга. Широкие возможности предлагают платиновые, золотые, премиальные карты.