Как избежать блокировки перевода на карту? Десять важных правил
Читательница АиФ.ru Ирина К. перевела на карточку гражданского мужа подруги Елены 8 тысяч рублей — вернула долг. А в назначении платежа указала фамилию Елены. Банк счел операцию подозрительной и заблокировал перевод и карту Ирины. Девушка связалась со своей финансовой организацией, но по телефону разблокировать деньги и счет не удалось. Пришлось отпрашиваться с работы, идти в отделение с заявлением, стоять в очереди. Карту разблокировали только на следующий день.
А можно ли как-то избежать заморозки перевода с карты на карту? АиФ.ru узнал у экспертов по финансовой грамотности.
Не переводить много и часто
Блокировки переводов своих клиентов банки объясняют защитой от мошеннических действий, признаки которых они определяют самостоятельно. В первую очередь финансовые учреждения руководствуются законом «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». В этом документе указано, какие операции банк должен расценивать как подозрительные. Также там перечислены транзакции, подлежащие обязательному контролю со стороны банка.
«Банк может заблокировать любую операцию клиента, которая по определенным критериям может показаться ему сомнительной, и вовсе не обязательно, что ее сумма составляет 600 тысяч рублей и более. Например, владелец карты «вдруг» сделал перевод на сумму 100 тысяч рублей, хотя все прежние его переводы были не более 5 тысяч рублей», — объясняет эксперт проекта Минфина России по повышению финансовой грамотности Татьяна Глазкова.
Банк может заблокировать и крупный перевод денег или оплату покупки в интернет-магазине, если она совершена после длительного неиспользования карточки. К подозрительным переводам с последующей блокировкой финансовое учреждение может отнести и переводы в необычное время суток. Например, вы всегда отправляли деньги днем с понедельника по пятницу, а тут совершили перевод ночью с субботы на воскресенье.
Еще одной причиной блокировки карты могут платежи или переводы из другой страны, добавляет Глазкова. Например, вы впервые расплачиваетесь картой за рубежом, а до этого пользовались ей только внутри страны.
 Эксперт Национального центра финансовой грамотности Чулпан Шавалеева рекомендует соблюдать следующие правила, чтобы избежать блокировки денежного перевода:
— Регулярно пользуйтесь вашей банковской картой. Совершайте разнотипные операции: оплачивайте покупки, используйте мобильный банк, переводите деньги и проч.;
— По возможности избегайте переводов денег за границу. Если без такой операции не обойтись, обязательно предупредите о ней свой банк — сделать это можно по телефону горячей линии (указан на внутренней стороне карточки, обычно начинается с 8-800) или в чате в мобильном приложении;
— Банк следует уведомить и перед своей поездкой за границей. Обязательно уточните, какие страны вы планируете посетить и когда закончится ваше путешествие;
— Не совершайте много переводов за один день;
— Не стоит оплачивать ничего на сомнительных сайтах. Перед тем, как ввести данные своей банковской карточки, проверьте правильность адреса;
— Не переводите средства со своей карты на незнакомые счета по просьбам друзей, коллег, малознакомых лиц. Даже когда они отдают вам наличными деньгами и под разными предлогами объясняют невозможность использования собственной карты;
— Не используйте карту для сбора денег на подарки коллегам, различные события и т. д. Для этих целей лучше собирать наличные;
— В назначении перевода не указывайте чужие фамилии (не схожие с фамилией получателя платежа);
— Не бросайтесь немедленно снимать только что поступившие на карточку деньги. Также не рекомендуется переводить их на другой счет. В таком случае банк может заблокировать вашу карту.
А если банк все-таки заблокировал перевод?
Действия банка при блокировке перевода (или даже карты) будут зависеть от основания ограничения операции. «Если ограничение связано с подозрением на мошеннические действия с картой, то следует обратиться в банк (по телефону горячей линии, в офис банка), подтвердить свою личность паспортными данными и/или кодовым словом, полным номером используемой карты и попросить снять блокировку», — объясняет Чулпан Шавалеева.
Если блокировка осуществлена на основании закона «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», также следует обратиться в свою финансовую организации и выяснить, из-за какой именно операции банк приостановил обслуживание. «Уточните, какие именно документы требуется предоставить для разблокировки счета (заключенные договора, справки о доходах, сведения об уплаченных налогах) и принести указанные документы», — подсказывает эксперт.
Какую сумму перевода банк может счесть подозрительной?
Перевод средств – самая популярная в России операция по банковским картам. Согласно исследованиям ЦБ РФ, доля таких операций в общем объеме составляет около 44%. Только за 2020 год россияне перевели друг другу 44,8 трлн рублей.
Одна из задач Центробанка – препятствовать незаконным денежным переводам. Такие меры регулятора могут показаться кому-то излишними, а действия банков – неудобными и навязчивыми. Однако такой контроль государства очень важен. Он помогает вывести частный бизнес из тени, повышая суммы налоговых сборов и эффективность хозяйственной системы государства.
Одновременно с этим мошенники находят все более изощренные способы кражи средств у клиентов банка. Это требует все большей активности и контроля со стороны кредитных учреждений. В этом плане, несмотря на неудобство подтверждения денежных переводов, к действиям банков нужно относиться с пониманием. Банки стараются не только угодить Центробанку, но и обезопасить ваши средства, объясняет преподаватель кафедры финансовых дисциплин Высшей школы управления финансами Анатолий Гожий изданию «Аргументы и Факты».

Какие операции банк может отнести к числу подозрительных
Банки следят за вашими переводами и могут приостановить их, если посчитают операции сомнительными. При регулярном нарушении правил банка, финучреждение может заблокировать счет. Какие переводы могут вызвать подозрение у банка?
Смутить банк могут регулярные расчеты между физическими лицами или переводы от юридического физическому лицу. Переводы между россиянами в размере 100 тысяч рублей в день или более одного млн ежемесячно точно вызовут интерес банка.
Однако суммы переводов – не единственный показатель, на который обращают внимание банки, записывая операцию в разряд подозрительных.
Насторожить банк могут ситуации, когда клиент делает больше 30 переводов за сутки. Платежи перечисляются сомнительным контрагентам, например онлайн-казино. В таких случаях перевод может быть приостановлен мгновенно.
Банк может заблокировать перевод средств, если до этого карточка долгое время не использовалась. Заблокировать могут и переводы в необычное время суток, например, ночью.
Вызвать подозрение у банковских работников может также быстрое списание или снятие денежных средств после поступления. Такие действия банк может расценивать как использование счета для незаконных операций.
Вопросы у банка могут появиться, если устройство для удаленного доступа к банковскому счету используется для других счетов, владельцем которого клиент не является.
Банк не будет блокировать счет, если остаток на нем ниже десяти процентов от среднего объема операций, но особое внимание на этот факт все же обратит.
Подозрение финучреждения может вызвать также отсутствие по карте бытовых платежей: оплату ЖКУ, мобильная связь и другое.
Из-за усиления контроля над текущими платежами, клиентам-физлицам лучше ограничить переводы другим лицам суммой ниже 100 тысяч рублей. Однако регулярные платежи на одинаковые суммы могут вызвать вопросы у кредитных учреждений.

Если ИП и юрлица проводят частые расчеты с физлицами, которые не являются выполнением зарплатных обязательств перед работниками – более 50 в месяц, им потребуется предоставить в обслуживающий банк подтверждающие документы.
Россиянам сообщили, какие лимиты и налоги грозят при переводе с карты на карту
Для банков выгодна активность их клиентов. Так что большинство разговоров о возможных неприятных последствиях при переводах на карту относятся к мифам. Тем не менее за некоторыми операциями кредитные организации обязаны следить более пристально, сообщил «Прайму» заслуженный юрист России Иван Соловьев.
Если говорить о лимите сумм переводов с карты на карту физлиц, то его устанавливают банки-эмитенты. И зависит это ограничение от статуса клиента и вида его «пластика», рассказал эксперт.
Порог бесплатных переводов самому себе со счета на счет в разных банках должен быть ограничен суммой в 1,4 млн рублей, заявила директор департамента национальной платежной системы Банка России Алла Бакина в интервью «Известиям».
Не возникает по таким переводам и налоговых последствий. Здесь возможны исключения, если налоговый орган докажет, что переведенная сумма — это доход гражданина и он подлежит налогообложению. «Но это совсем другая история», — отметил юрист.
При этом не стоит опасаться оставлять примечания под переводами. Порой при перечислении средств, например за аренду, отправитель пишет: «За квартиру июль 2023 года». И если получатель хочет скрыть этот доход от налогообложения, то просит не оставлять никаких комментариев. «Однако факт получения дохода будет доказываться по другим параметрам: показаниям свидетелей, договорам, периодичности платежей и так далее», — предупредил Соловьев.
Тем не менее по указанию ЦБ банки обязаны уделять повышенное внимание следующим переводам физлиц (это делается по требованию 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма»):
- с необычно большим количеством плательщиков или получателей (например, более десяти в день, более 50 в месяц);
- необычно большим числом зачислений или списаний безналичных средств (более 30 в день);
- значительными объемами таких операций (более 100 тыс. рублей в день, более 1 млн рублей в месяц);
- коротким промежутком времени (одна минута и менее) между зачислением денег;
- если в течение недели средний остаток средств на счете на конец дня не превышает 10% от среднедневного объема операций по банковскому счету и прочее.
Так что обычный клиент вряд ли попадет под пристальное внимание банка, а также контрольных и правоохранительных органов, подытожил эксперт.
Самые популярные дебетовые карты с бесплатным обслуживанием
- 3% \u043e\u0442 5 000 \u20bd\/\u043c\u0435\u0441.; 5% \u043e\u0442 30 000 \u20bd\/\u043c\u0435\u0441.; 10% \u043e\u0442 75 000 \u20bd\/\u043c\u0435\u0441.
- 1% \u043d\u0430 \u043e\u0441\u0442\u0430\u043b\u044c\u043d\u044b\u0435 \u043a\u0430\u0442\u0435\u0433\u043e\u0440\u0438\u0438 \u043f\u043e\u043a\u0443\u043f\u043e\u043a \u043f\u0440\u0438 \u0441\u0443\u043c\u043c\u0435 \u0442\u0440\u0430\u0442 \u043e\u0442 5 000 \u20bd\/\u043c\u0435\u0441. \u0438 \u043f\u043e\u0434\u0434\u0435\u0440\u0436\u0430\u043d\u0438\u0438 \u043e\u0441\u0442\u0430\u0442\u043a\u0430 \u043e\u0442 30 000 \u20bd
\u041a\u0430\u0442\u0435\u0433\u043e\u0440\u0438\u0438 \u0434\u043b\u044f \u043f\u043e\u0432\u044b\u0448\u0435\u043d\u043d\u043e\u0433\u043e \u043d\u0430\u0447\u0438\u0441\u043b\u0435\u043d\u0438\u044f: \u00ab\u041a\u0430\u0444\u0435, \u0420\u0435\u0441\u0442\u043e\u0440\u0430\u043d\u044b, \u0411\u0430\u0440\u044b, \u0421\u0435\u0442\u0438 \u0444\u0430\u0441\u0442-\u0444\u0443\u0434\u00bb, \u00ab\u0414\u0435\u0442\u0441\u043a\u0438\u0435 \u0442\u043e\u0432\u0430\u0440\u044b \u0438 \u0440\u0430\u0437\u0432\u0438\u0442\u0438\u0435\u00bb, \u00ab\u041e\u0434\u0435\u0436\u0434\u0430 \u0438 \u043e\u0431\u0443\u0432\u044c\u00bb, \u00ab\u041a\u0438\u043d\u043e \u0438 \u0440\u0430\u0437\u0432\u043b\u0435\u0447\u0435\u043d\u0438\u044f\u00bb, \u00ab\u0424\u0438\u0442\u043d\u0435\u0441 \u0438 \u0441\u043f\u043e\u0440\u0442\u0438\u0432\u043d\u044b\u0435 \u0442\u043e\u0432\u0430\u0440\u044b\u00bb, \u00ab\u0421\u041f\u0410, \u0441\u0430\u043b\u043e\u043d\u044b \u043a\u0440\u0430\u0441\u043e\u0442\u044b \u0438 \u043a\u043e\u0441\u043c\u0435\u0442\u0438\u043a\u0430\u00bb, \u00ab\u041c\u0435\u0434\u0438\u0446\u0438\u043d\u0441\u043a\u0438\u0435 \u0443\u0441\u043b\u0443\u0433\u0438 \u0438 \u0430\u043f\u0442\u0435\u043a\u0438\u00bb, \u00ab\u0414\u043e\u043c \u0438 \u0434\u0430\u0447\u0430\u00bb, \u00ab\u0411\u044b\u0442\u043e\u0432\u0430\u044f \u0442\u0435\u0445\u043d\u0438\u043a\u0430\u00bb.
За какие переводы на карту вас заблокируют или оштрафуют
 В закладки
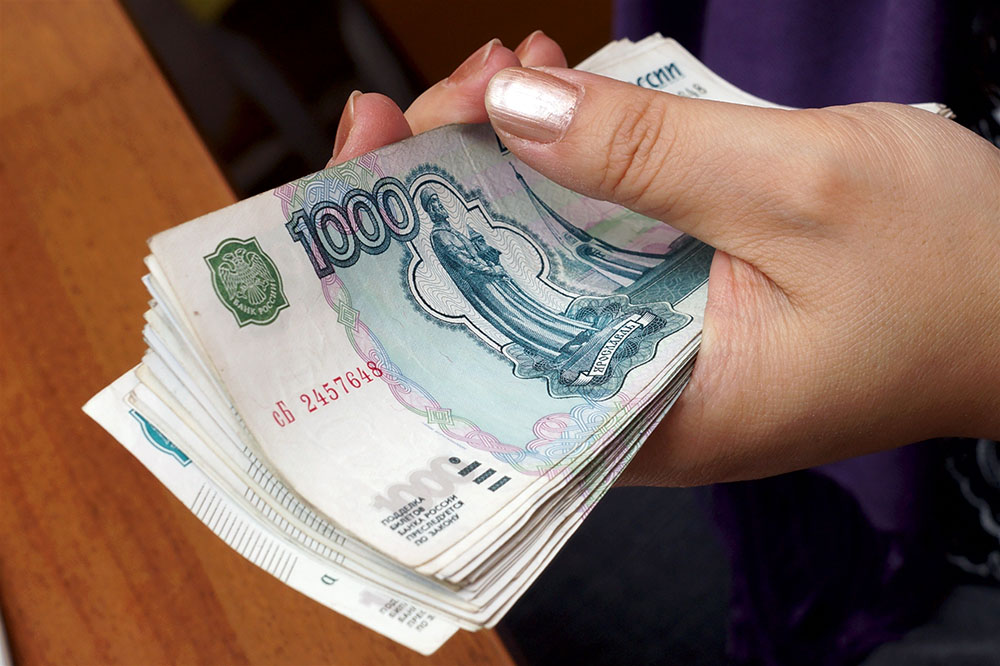
Мы настолько привыкли к фразе «оплата на карту», что не видим в ней ничего подозрительного. А зря.
Рассказываем, как не нарваться на штраф за денежные переводы.
С каких переводов платятся налоги
Год назад новостные порталы массово публиковали статьи, в которых черным по белому было написано: любой перевод на карту облагается налогом (вот, к примеру, сюжет «России-24» и ссылка на «Вести.ру» из кеша Google). Это неправда. Налогами, в частности, НДФЛ, облагается исключительно доход. И в налоговом кодексе чётко сказано , что считать доходом:
…доходом признается экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить…
…не признается доходом (экономической выгодой) получение имущества его фактическим владельцем от номинального владельца, если такое имущество и его номинальный владелец указаны в специальной декларации…
Более подробный список доходов представлен в ст. 208 Налогового кодекса РФ.
Обычно начислением и удержанием налога занимаются налоговые агенты. Это, к примеру, работодатель или фриланс-площадка (если вы заключаете безопасную сделку). Самостоятельно рассчитывать и уплачивать налоги приходится редко.
Но если вы, к примеру, выиграли в лотерею больше 4 тыс. рублей, продали iPhone, сдали в аренду квартиру или гараж и т. д., рассчитывать и платить будете сами.
Всё это – доход, а значит, 13% от него придется отдать государству.
Важно: продажи на Авито и других подобных сайтах облагаются налогом. Но есть нюанс: можно получить имущественный вычет, если вы сначала что-то продали, а затем потратили эти деньги на другой товар.
Когда платить налог не нужно
Доходы не облагаются налогом, если это:
▪️ Алименты
▪️ Благотворительная помощь
▪️ Пособия и стипендии
▪️ Суточные в рамках лимита
▪️ Возмещение судебных расходов
▪️ Деньги и имущество, доставшиеся по наследству
▪️ Доходы от продажи овощей и фруктов с огорода и т.д.
Полный список гораздо длиннее, свериться можно здесь . В какой форме вы получили эти деньги (наличными, на карту и т.д.), не имеет значения.
Бывает, что вы вернули коллеге долг. Или все сбросились вам на карту, чтобы купить общий подарок. Или кто-то заболел, и друзья решили помочь. Или бабушка пополнила карту внука, чтобы он мог купить новый гаджет.
Всё это – не доход. А значит, налоги с таких переводов платить не нужно.
Подарки от физлиц тоже не облагаются налогом. Исключение – только если не близкие родственники дарят машину, недвижимость или акции на сумму от 4 тыс. рублей. У них лучше брать деньгами 🙂
Если компания или ИП сделали вам подарок дешевле 4 тыс. рублей, вы можете не платить с него налог. А если это презент к рождению ребенка, то налог можно не платить, если цена подарка меньше 50 тыс.
Стоит ли бояться внимания налоговой
В начале лета пошли слухи о том, что налоговая будет проверять все операции по картам граждан. Дескать, банки будут автоматически передавать данные, а инспекторы – требовать объяснений о каждом переводе.
На самом деле банки с 2013 года действительно сообщают налоговой обо всех новых открытых счетах. И только если налоговая сделает официальный запрос, банк расскажет, сколько денег на конкретном счету и какие операции по нему проводились.
Поправки коснулись только металлических счетов – тех, с которых в банках покупают драгметаллы. Банки с 1 июня обязали сообщать об открытии таких счетов в налоговую. И по запросу предоставляют данные об остатках и операциях.
Что может стать причиной для запроса от налоговой в банк? Налоговая задолженность или проверка в связи с конкретным делом. Кроме того, налоговая может выявить сомнительную операцию и попросить пояснить, зачем переводились деньги и не ведете ли вы предпринимательскую деятельность, не оформляя юрлица.
Как налоговая контролирует переводы
Под прицел обычно попадают самые обеспеченные. К примеру, те, кто купил машину или квартиру, но не задекларировал доход или платит налог с минимальной зарплаты.
Теоретически, если кто-то купил у вас что-то дорогое, то он может передать эти данные в налоговую.
В последнее время такое часто бывает при покупке дорогих гаджетов Например, если человек купил у вас iPhone, а потом продал его, он может задекларировать доход от продажи и приложить квитанцию о том, что перевел вам деньги. В итоге он получит имущественный вычет, а вы – штраф за то, что не заплатили налог с дохода от продажи.
Кстати, здесь подробно расписано, как получить имущественный вычет.
Настучать могут и соседи. К примеру, если ваши арендаторы устраивали в квартире фестивали, а вы не заплатили налоги с дохода за аренду.
Наконец, о ваших доходах может рассказать налоговый агент. Если он не удерживает НДФЛ, то просто отправит данные в налоговую, чтобы инспектор всё посчитал и прислал вам уведомление.
Что делать, если есть сомнения
Во-первых, не паниковать. Доказывать, что было нарушение – обязанность налоговой. Инспектор должен собрать факты и установить, что вы получили именно доход от продажи, а не возврат долга или подарок.
Кроме того, можно отправить запрос в свою налоговую инспекцию. Там обязаны всё разъяснить. Форма есть здесь . Правда, ответы не всегда приходят быстро.
Если вы регулярно получаете переводы на карту за свою работу, но при этом не хотите регистрироваться как ИП, можно подумать в сторону регистрации как самозанятого. Для самозанятых налоги ниже: 4% от дохода при работе с физлицами и 6% – при работе с юрлицами.
Блокируют ли за частые переводы
Часто и обычные люди, и представители малого и среднего бизнеса боятся, что попадут под прицел налоговой и банков за слишком частые переводы. Дескать, это признак обнала криптовалюты, виртуальных денег, средств с карт или ведения коммерческой деятельности.
На самом деле всё не так плохо. Во-первых, банкам выгодно зарабатывать на нормальных клиентах и невыгодно отказываться от сотрудничества. Во-вторых, банк откажется от клиента, только если заподозрит его в незаконной деятельности.
Проверить вас, конечно, могут. И даже не сообщат вам о принимаемых мерах. А если всё закончится плохо, не раскроют причину отказа в обслуживании – это запрещено гл. 2 ст. 4 115-ФЗ.
На начальном этапе проверка выполняется автоматически. Работают дорогие и сложные системы финмониторинга, которые постоянно совершенствуются. Именно они сигнализируют о подозрительных операциях, которые потом проверяют вручную.
В итоге банк практически со 100% вероятностью распознает обнал, даже если он маскируется под информационные услуги. А людям, которые просто часто переводят деньги в личных целях, в обслуживании не откажут.
А если переводить доллары
Если и отправитель, и получатель – налоговые резиденты РФ (граждане страны и те, кто получил вид на жительство), то переводить валюту запрещено. Но есть исключения из правила:
- Если переводить валюту на счет в иностранном банке (но не более 5 тыс. долларов в течение одного операционного дня через один российский банк);
- Если делать перевод со счета в иностранном банке на счет в российском (лимитов в этом случае нет);
- Если средства переводить близким родственникам (мужу, жене, детям, родителям, бабушкам, дедушкам, внукам, братьям и сестрам, усыновителям и усыновленным);
- Если обе стороны пробыли за границей более 183 дней за календарный год.
В общем, это явно не тот случай, когда нужно кинуть 500 долларов за купленный iPhone или криптовалюту. Если выявят нарушение, в тюрьму не посадят, но придётся заплатить штраф в размере от 75 до 100% суммы валютной операции по ст. 15.25 КоАП РФ.
Посадят ли за неуплату налогов с перевода
Практически наверняка нет. Если вы неумышленно не заплатите налог с перевода, который облагается НДФЛ, вас заставят внести платёж и заплатить штраф в размере 20% от него. Если докажут, что не платили умышленно, штраф увеличится вдвое.
Срок исковой давности для такого вида правонарушения – 3 года. Как видите, всё не так критично, как многие думают.
Самое главное — не считать других глупее себя. И не лениться честно заполнять поле «Назначение перевода». Пригодится.
В закладки