Депозиты для юридических лиц в СберБанке
Банки разрабатывают выгодные тарифы на РКО и финансовые продукты для бизнеса. Благодаря этому корпоративные клиенты могут открыть вклады с повышенной ставкой и другими бонусами. В СберБанке депозиты для юридических лиц тоже отличаются привлекательными условиями.
СберБанк депозиты для юридических лиц: варианты
Крупнейший российский банк предлагает своим клиентам несколько тарифов на вклады с разными условиями. Рассмотрим наиболее популярные депозиты для бизнеса в СберБанке.
Классический онлайн
Можно открыть на срок от 7 до 1 096 дней без посещения отделения. Валюта — только российский рубль. Минимальная сумма не установлена, максимальная — 30 млн рублей. Депозит «Классический онлайн» от СберБанк для юридических лиц не предусматривает возможность пополнения и частичного снятия денег. Проценты начисляются в конце срока. Размер ставки не раскрывается.
Пополняемый онлайн
Удобный онлайн-депозит в СберБанк бизнес для юридических лиц, который предоставляет возможность пополнить сумму вклада. Минимальная сумма пополнения должна быть не менее 10% от размера депозита. Срок размещения финансовых средств составляет от 31 до 366 дней. Можно открыть только в рублевой валюте. Лимит — до 30 млн рублей. Без частичного отзыва денег.
Отзываемый онлайн
«Депозит отзываемый онлайн» в СберБанке для юридических лиц — выгодный тариф, которые позволяет досрочно снять всю сумму со счета. Для этого нужно уведомить банк в письменном виде за 3 дня до расторжения договора. Валюта депозита — рубли. Срок — от 31 до 366 дней. Максимальный лимит — 30 млн рублей. Пополнить депозит для бизнеса в СберБанке нельзя. Частичное снятие средств тоже недоступно.
Неснижаемый остаток на расчетных счетах
Проценты начисляются на ту сумму, которая хранится на расчетном счете. При этом депозит для юридических лиц в СберБанке должен отвечать требованиям тарифа:
- сумма неснижаемого остатка — от 500 тысяч до 3 млн рублей;
- срок поддержания остатка — от 7 до 1 096 дней;
- процентная ставка — рассчитывается индивидуально с учетом суммы остатка, срока и других факторов.
Проценты по вкладу для юридических лиц в СберБанке выплачиваются каждый месяц 5-го числа.
Вклад овернайт СберБанк для юридических лиц
Овернайт — это вклад на одну ночь, который можно использовать для заработка. Например, если у компании ненадолго появилась крупная сумма, ее можно разместить на овернайт. Поскольку все депозиты в СберБанке для юр. лиц имеют срок вложения от 7 дней, это оптимальный вариант.
Овернайт для юридических лиц в СберБанке допускается в рамках инвестиционной программы. Для этого нужно открыть брокерский счет, подать заявление и получать 2% годовых от размещения ценных бумаг. При этом открыть счет может только физическое лицо. В рамках услуги срок размещения ценных бумаг составляет количество дней до следующего торгового дня.
Депозиты для бизнеса в СберБанке: условия
Чтобы решить, стоит ли открыть депозит, рекомендуем ознакомиться с основными условиями по вкладам для юридических лиц в СберБанке:
- процентные ставки по депозитам для юридических лиц СберБанк устанавливает индивидуально. Они зависят от суммы вклада, срока и других параметров. Начисляются проценты со следующего дня после перевода денег на депозитный счет;
- открыть депозиты для юрлиц и ИП в СберБанке России можно на срок от 7 дней до 3 лет. Есть пополняемые и непополняемые тарифы, также у некоторых вкладов предусмотрено частичное снятие с предварительным уведомлением банка;
- если депозит для юридических лиц в СберБанке не предполагает досрочного отзыва, при расторжении договора раньше срока проценты пересчитываются по ставке 0,1%, начиная с первого дня. Поэтому важно правильно выбрать тариф, иначе при досрочном отзыве денег можно ничего не заработать;
- вклады для юр. лиц в СберБанке открываются только в рублевой валюте. Разместить доллары, евро и другую иностранную валюту на данный момент невозможно.
Обычные и онлайн-депозиты для юр. лиц в СберБанке
Банк предлагает корпоративным клиентам открыть депозит при личном присутствии или дистанционно. Онлайн-версии тарифов отличаются только способом подачи заявления — все можно сделать дистанционно. Остальные условия остаются идентичными.
Если у вас нет возможности посетить отделение банка лично — это оптимальный вариант, который позволит открыть депозит для бизнеса в Сбербанке и сэкономить время.
Вклады для юридических лиц в СберБанке: документы
- Заполненное заявление о присоединении к условиям размещения денежных средств.
- Информация о юридическом лице по форме банка, которая соответствует требованиям ФЗ №115 от 07.08.2001 года.
- Свидетельство о регистрации компании.
- Решение всех учредителей об открытии депозита для юридических лиц в СберБанке.
- Полный пакет документов об учете в ФНС.
СберБанк депозит для юридических лиц: ставки
Поскольку банк подходит индивидуально к обслуживанию корпоративных клиентов, открытой информации о процентах по вкладам на официальном сайте нет. Чтобы получить точную информацию о ставке депозита в СберБанке для юридических лиц, нужно обратиться в компанию лично. Менеджеры банка уточнят условия и сделают предварительный расчет.
Как размещать вклады для юридических лиц в СберБанке
- Для размещения депозита в Сбербанке юридическим лицам нужно подать «Заявление о присоединении». Для этого выбираете подходящий продукт, скачиваете заявление, заполняете и подаете удобным способом — лично или дистанционно в зависимости от условий тарифного плана.
- После того, как вы представите заявление, оформляется депозитный договор, в котором прописываются основные условия, в том числе сумма, срок и процентная ставка депозита для юр. лиц в Сбербанке.
- Одновременно с подписанием договора может быть оформлено заявление на перечисление денежных средств. Это нужно, чтобы банк перевел деньги с расчетного счета на депозит.
Можно ли досрочно снять деньги с депозита для юр. лиц в СберБанке
Депозиты для юридических лиц в СберБанке можно расторгнуть раньше оговоренного срока, даже если это не предусмотрено условиями тарифа. Но есть нюанс: вклад должен быть открыт не менее 7 дней назад, также вы должны быть готовы к пересчету ставки.
Овернайт на брокерском счете — дополнительная доходность от ценных бумаг
Подключенный овернайт позволяет получить определенную прибавку к доходности. Что это такое? Сколько можно заработать? Какие риски несет инвестор? И стоит ли овчинка выделки?
Что такое овернайт простыми словами?
У вас есть на брокерском счете ценные бумаги. Продавать их в ближайшее время не планируете. Например, получаете стабильно дивиденды по акциям.
Ваш брокер предлагает вам сделку.
— Дружище! Одолжи мне, например 1 000 акций Газпрома до завтра. Все равно они у тебя лежат без движения. Утром я тебе их верну в целости и сохранности. А еще сверху приплачу процент от стоимости взятых в долг активов.
— Ок. Почему бы и нет! А для чего они тебе?
— Другой мой клиент-трейдер, хочет зашортить Газпром. Я возьму бумаги у тебя. Дам ему в долг. Под проценты естественно. А прибыль поделим пополам . по совести.
— Хорошо! Уговорил. Бери.
Овернайт (overnight, анг. до утра, на ночь) — это однодневный займ брокеру ценных бумаг под проценты.
Как это работает?
Чтобы брокер не спрашивал каждый раз разрешение клиента о займах овернайт, в договоре прописывается данное условие. Либо его можно подключить отдельно позже. И поставить на поток, выдачу активов под проценты в долг.
Сколько можно заработать?
Для примера, ставка овернайт у брокера Сбербанка — 2% годовых.
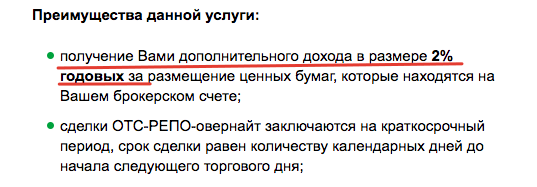
Но это не значит, что имея ценных бумаг на 100 000 рублей вы будете стабильно получать 2 тысячи в год сверху. Помимо основного дохода от купонов, дивидендов и роста курсовой стоимости.
На чистый заработок (помимо суммы активов) будет влиять несколько деталей.
Вид ценных бумаг. В основном для овернайта используют только акции. Другие активы, облигации, фонды (ETF и БПИФ) не участвуют в процессе добычи новых денег для владельца.
Только ликвидные. Например, у вас на счете имеются голубые фишки (акции Сбербанка, Газпрома, Лукойла) и компании третьего эшелона ( Квадра, Плазмек, КМЗ и прочий неликвид). Последние скорее всего никому будут не нужны в долг.
Количество займов за год. По факту, вы получаете доход только после предоставления овернайт брокеру на ночь. А вот сколько будут таких операций за год? На практике, количество желающих предоставить однодневный займ на порядок больше, чем людей нуждающихся в заемных ценных бумагах. В лучшем случае, это раз в десять дней. По факту можно еще смело уменьшить в несколько раз.
В итоге, может получится, что имея в своем портфеле самые ликвидные бумаги, заработать получится в разы меньше, заявленной ставки брокера.
И 2% годовой доходности от овернайта превращаются в 0,1-0,2% (и меньше). И только на разрешенные активы.
Немного. Но как говорится: «С паршивой овцы, хоть шерсти клок.»
В принципе, от инвестора при использовании овернайт не требуется никаких телодвижений. Брокер сам занимает нужные ему бумаги. Возвращает с процентами на следующий день.
Какая-то копеечка будет капать. За много лет наберется процент дополнительной доходности.
Главный риск овернайт
На брокерском счете куплены ценные бумаги. Это лично ваши активы. Право собственности зафиксировано в депозитарии. И брокер без вашего разрешения не имеет право пользоваться активами по собственному усмотрению. В нашем случае, давать кому-то в долг.
При овернайте, вы отдаете брокеру свои бумаги. Взамен вы получаете ОБЯЗАТЕЛЬСТВО брокера вернуть взятые в долг бумаги к установленной дате.
По простому, используя овернайт, вы меняете свою собственность на долговую расписку (обязательства) брокера.
Именно здесь скрыт главный риск.
Что будет с вашими ценными бумагами при банкротстве брокера?
Банкротство — это невозможность расплатиться по своим долгам (обязательствам).
Вы становитесь в очередь на возврат причитающего вам долга. И не факт, что до вас дойдет очередь. Возможно вы получите обратно свои ценные бумаги (или денежный эквивалент по текущей рыночной цене). Или только часть.
Конечно, банкротство брокера вещь нечастая. Но следует знать про все варианты исхода событий в будущем при использования овернайта на брокерском счете.
Когда ваши бумаги хранятся в депозитарии, при наступлении негативных событий у брокера можно подать заявление на перенос активов к другому брокеру. Заплатить какую-ту денежку. Но спокойно вывести активы от проблемного брокера.
Овернайт у иностранного брокера
Интерактив брокер предоставляет программу повышения доходности счета. За счет использования денежных средств и ценных бумаг.
За это он готов делиться половиной прибыли.
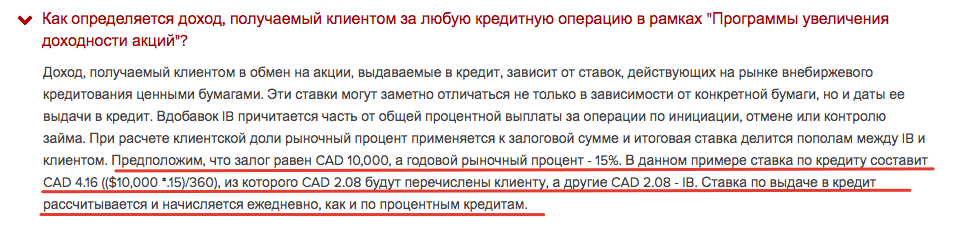
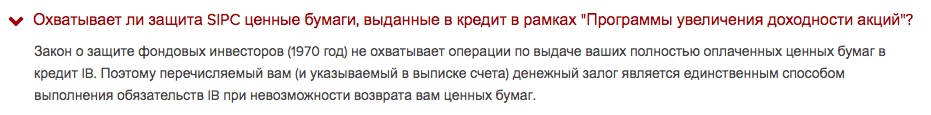
Взамен клиент лишает страховой защиты SIPC. А это на минуточку, страховка на 500 тысяч долларов. От противоправных действий брокера.
Резюмируя
Небольшой дополнительный доход от овернайт против небольших рисков возможного банкротства брокера в будущем.
В принципе, использование функции овернайта у крупнейших брокеров (того же Сбера), с минимальными (практически нулевыми) шансами потерять деньги — оправдано.
При долгосрочном инвестировании и постепенном накоплении капитала, дополнительный (пусть и небольшой) доход будет не лишним.
Бесплатный овернайт
Хорошо, если вам что-то платят. Многие брокеры, при заключение договора с клиентами, добавляют пункт о разрешении клиентом пользоваться его ценными бумагами. Бесплатно. Или с какой-то смехотворной ставкой. На уровне 0,01-0,02% годовых.
Многие даже не обращают на это внимание. И как следствие, несут определенный уровень риска.
Советую посмотреть свой договор или позвонить брокеру для уточнения. И по возможности лучше отключить.
Особенности депозитов овернайт для юридических лиц
В этом разделе будут рассмотрены преимущественно условия для юридических лиц, так как доступ обычным гражданам к тарифным планам овернайта ограничен. Интерес представляют предложения крупнейших российских банков.
Овернайт ценных бумаг в Сбербанке
В отличие от других операторов рынка овернайт-кредитования, Сбербанк работает не с наличными средствами вкладчиков, а с его активами в виде ценных бумаг.

Суть услуги ОТС-РЕПО-овернайт состоит в сделке, состоящей из двух этапов:
- Продажа ценных бумаг, принадлежащих клиенту в торговой системе (на бирже). Цена определяется по котировкам последней сделки, совершенной с акциями, облигациями или другими финансовыми обязательствами этого же эмитента.
- Банк на момент окончания срока договора приобретает для клиента такие же ценные бумаги в том же количестве и по той же цене.
За возможность «прокручивать» активы, составляющие депозит вкладчика, Сбербанк выплачивает гарантийное вознаграждение в размере, соответствующем дневной доле от 2% годовой ставки минус комиссия 0,001% от начальной цены бумаг. При подсчете доля вознаграждения получается с точностью до четвертого знака:
2/365 – 0,001 = 0,0075 – 0,001 = 0,0065%
Очевиден тот факт, что свою прибыль Сбербанк черпает из результата спекулятивных биржевых операций на фондовом рынке в течение одного дня. По условиям договора, по сделкам ОТС-РЕПО-овернайт размещение активов не гарантируется. Иными словами, если данные ценные бумаги никто не захочет купить, то клиент останется при своих интересах и никакого дохода не получит.
Преимущества услуги депозита овернайт от Сбербанка России в том, что нижний лимит вклада не установлен и зависит только от цены портфеля ценных бумаг, принадлежащих вкладчику. К тому же, все риски, возникающие в связи с колебаниями биржевых котировок, банк берет на себя. Даже в случае проведения убыточных операций он выплатит причитающуюся по условиям соглашения сумму дохода.
Овернайт в Тинькофф – полная автоматизация
Во время подписания заявления-анкеты на открытие счета в самом технологичном банке России, каждый клиент выражает согласие на использование остатка принадлежащих ему средств по состоянию на конец дня для овернайт-заимствования. Это происходит по умолчанию, и определенная логика в таком порядке есть. Каждый клиент при этом ежедневно (ночью) получает начисления.

Клиентам банка Тинькофф регулярно приходят сообщения о том, что на его счет поступают небольшие суммы с пояснением «Проценты овернайт». Займы в виде денежных средств или ценных бумаг банк предоставляет своему брокеру (ООО «Компания БКС») для проведения прибыльных сделок и участия в краткосрочных инвестициях.
Альфа-Банк – лимитированная доступность
Альфа-Банк предоставляет услугу овернайта физическим и юридическим лицам. Фирмы, держащие на своих счетах крупные суммы незадействованных в обороте денег, могут окупить издержки на расчетно-кассовое обслуживание, предоставляя кратковременные заимствования. Открытие депозита доступно в режиме онлайн.
Определение ставки происходит в момент перечисление вклада на специальный счет и зависит от рыночной обстановки.

Депозит-овернайт для юр. лиц в Альфа-Банке открывается при минимальной сумме в миллион рублей, при этом наличие собственного расчетного счета обязательно.
Для участия в программе овернайта необходимо не позднее 16:30 подписать соглашение, содержащее обычные для подобных сделок условия. При этом клиент обязуется до конца срока действия обеспечить неснижаемый остаток средств на своем р/с. В противном случае договор расторгается автоматически, а процент не начисляется.


Заключение
Овернайт, то есть однодневный кредит, – банковский продукт, приобретающий в России все большую популярность. Его цель состоит преимущественно в проведении спекулятивных биржевых сделок.
Клиент, решивший воспользоваться услугой овернайта, может выступать в качестве заемщика или занимателя. Для входа в овернайт действуют ограничения по минимальной сумме. В процентном выражении прибыль от депозита выглядит не очень впечатляюще. Но при больших суммах заимствования этот доход становится значимым.
В некоторых банках овернайт является частью системы обслуживания клиента, имея сходные черты с операциями «на шортах» (короткими сделками).
Проценты по овернайту привязаны к учетной ставке Центрального банка России. Главный смысл овернайта состоит в использовании денег, не участвующих в коммерческом обороте, для извлечения дополнительного дохода.
Особенности овернайта
«Овернайт» — краткосрочный вклад, хранящие денежные средства, размещенные на счете, сроком на один день на который начисляется процент со дня открытия депозита.
Большинство клиентов (юридические лица) Альфа-банка пользуются таким депозитом.
Краткосрочный вклад отлично подходит для тех компаний/организаций, у которых часто лежат временно «свободные» денежные средства. Тем самым клиенты банка перекрывают депозитом «Овернайтом» свои расходы на обслуживания РКО, следовательно, экономят деньги в своей компании.
Срочный вклад помогает за короткий срок увеличить свои денежные средства, а значит эффективно использует ресурсы организации/компании.
Ставка вовлечения денежных средств в краткосрочный депозит устанавливается в тот момент, когда размещен вклад и предельно четко отражается обстановка на финансовом рынке.
Открыть депозит можно дистанционно, через интернет-банк.
Условия, проценты и оформление «Овернайт»:
- Оформить соглашение о порядке условий, оформления и расторжения сделки.
- Для того, чтобы оформить сделку клиент проводит в телефонном режиме соглашение с условиями самой сделки и установления порядка обмена.
- Весовыми условиями являются:
- Сумма фиксированного остатка.
- Дата начала срока и поддержка фиксированного остатка.
- Дата окончания срока и поддержка фиксированного остатка.
- Ставка по процентам.
- Реквизиты для пополнения счета.
- Обе стороны согласуют и подтверждают сделку до 16:30 по московскому времени даты начала срока.
- Краткосрочный вклад считается заключенным с того момента, как банк получит подтверждение от клиента соответствующие и содержащие условия , указанные в подтверждении банком.
Пользованием денежными средствами, в виде фиксированного остатка Альфа-банк обязует выплатить клиенту определенный процент, который зачислиться на счет по той ставке, как указано в соглашении.
Как было отмечено, овернайт — это однодневная сделка, которая чаще всего выражается в размещении юридическим лицом краткосрочного депозита в условной кредитной организации. Основные особенности овернайта заключаются в следующем:
- Низкие процентные ставки — ниже на несколько порядков, чем стандартные банковские депозиты.
- Сроки размещения средств ограничиваются одной ночью или одним банковским днем.
- Отсутствует программа обязательного страхования — не все кредитные организации страхуют вклады по овернайту, поэтому всегда присутствует большой риск для вкладчиков.
- Минимальная сумма к размещению может достигать 500 000 рублей и более.
- Непостоянные процентные ставки — по овернайту они меняются практически каждый день.
Банк России регулирует правоотношения данного рода. Поэтому ставки по овернайту в ряде крупных кредитных организаций не сильно отличаются друг от друга. Для физических и юридических лиц ставка в большинстве случаев является одинаковой.


В каждом банке овернайт предоставляется по отдельным правилам. Если сделка имеет наименование РЕПО (покупка ценных бумаг), то в этом отношении подогнать какой-либо шаблон для всех кредитных организаций будет крайне сложно: у банков достаточно обширная свобода действий, поэтому условия предоставления овернайта, помимо его сроков, могут существенно разниться.
Суть и практическая ценность кредитов овернайт
Считается, что практика кратковременных «молниеносных» заимствований характерна для экономик развитых стран, активно участвующих в глобальной системе хозяйствования и биржевой торговле. Это отчасти действительно так, а тот факт, что российский банковский бизнес также предлагает овернайт, свидетельствует о его следовании мировым тенденциям.
Вместе с тем очевидно, что для развития реального сектора национальной экономики этот вид кредитования не может служить движущей силой по причине своей кратковременности. Если выражаться простыми словами, деньги, взятые на одну ночь (и даже целые сутки) никак нельзя потратить на закупку основных или оборотных фондов: в этом случае их вовремя не вернуть.
Бывают, конечно, исключения, когда владелец фирмы уверен в поступлении средств на счет буквально на следующий день, и чтобы удачная сделка не сорвалась, ищет, где перехватить нужную сумму. Однако в подобных случаях есть другие банковские продукты, позволяющие уйти в овердрафт или изыскать деньги как-то иначе. Наконец, если фирма пользуется доверием, контрагент просто немного подождет.
Однодневные кредиты играют немаловажную роль в мировой экономике. На межбанковском рынке часто возникает потребность в кратковременном немедленном заимствовании доступных средств депозитарных институтов, расположенных в разных странах, в частности у центральных банков, которые и устанавливают процентные ставки по овернайту.
Виды овернайта
- Стандартным. Компания или физическое лицо может получить сумму в пределах лимита на вечер, ночь и утро (обычно до 100 тыс. евро в эквиваленте по курсу).
- Корпоративным. Группа компаний имеет возможность взять на день большую сумму (до 250 тысяч €).
Как и любой другой кредит, овернайт стоит пользователю денег, составляющих цену пользования услугой. В макроэкономике проценты, начисляемые на кратковременные кредиты, играют роль регулятора ликвидности предпринимательских организаций всех правовых форм собственности.
В связи с этим ставка по кредиту овернайт в банках России привязана к учетной ставке Центрального банка (Банка России). Начисляется она из расчета на один день на сумму используемых средств. С величиной комиссии можно ознакомиться – она публикуются в «Вестнике» и постоянно меняется.
Ограничение размера внутридневного кредита производит Кредитный комитет ЦБ РФ для каждого финансового учреждения. Сумма задолженности подлежит погашению средствами, поступающими на корреспондентский счет банка. Если их недостаточно, кредит переоформляется в овернайт.
Отличие этих двух форм задолженности – овернайта и внутридневного кредита – состоит в двух моментах:
- Пользоваться внутридневным кредитом могут только коммерческие банки.
- Плата за пользование кредитом фиксированная и от размера заимствованной суммы не зависит, а за овернайт взимается процент согласно ставке «на сегодня».
Однако отношения между ЦБ и коммерческими банками для клиента – вопрос второстепенный. Знать о них ему полезно для понимания системы кратковременного кредитования, но интересуют его в первую очередь условия, по которым он может получить нужную ему сумму или вложить свои деньги.
Учетные ставки ФРС США
В США существует 2 вида учётных ставок, определяемых ФРС.
- Базовая или дисконтная ставка
- Целевая ставка по федеральным фондам
Целевая ставка по федеральным фондам – величина, к которой, согласно политике ФРС, должна стремиться средняя ставка межбанковского кредитования овернайт. Фактическая средняя ставка способна отличаться от целевой в меньшую сторону и называется эффективной. ФРС не может точно установить эффективную ставку, т. к. эта величина определяется рынком. Поэтому, как правило, значение целевой ставки указывается не точно, а в виде диапазона. Однако влияя на объём рыночной ликвидности путём размещения или скупки ценных бумаг, ФРС подгоняет эффективную ставку к верхней границе целевой. Что касается базовой ставки, то в общем случае она не обязательно равна целевой, а часто немного выше неё. Но в отличие от целевой ставки, базовая строго определяется ФРС, что делает ФРС кредитором последней инстанции, обращаться к которому напрямую банки вынуждены только в экстренных случаях. На примере США можно чётко проследить циклы т. н. «дешёвых» и «дорогих» денег, связанные с периодами снижения и повышения целевой ставки ФРС.

Как видно из графика, критическое для экономики значение ставки близко к 5%. При этой величине возникает реальный риск рецессии. На данный момент целевая ставка равна 2,25% и, хотя в декабре 2018 ожидается увеличение до 2,5%, у ФРС ещё есть запас для манёвра. Рост ВВП за 2018 г. может составить 3,5%, но это заслуга налоговой реформы Трампа, прогнозы на 2019 намного скромнее.


Для борьбы с последствиями ипотечного кризиса 2008–2009 г. ФРС запустила программу «количественного смягчения» (Quantitative easing или QE), фактически означавшую эмиссию безналичного доллара. Смысл QE в том, чтобы рынок имел дополнительные «дешёвые» деньги, когда дальнейшее снижение ставки невозможно или нежелательно: отсутствие инфляции не менее вредно, чем её рост. В рамках первого этапа QE в 2008–2010 г. с рынка было выкуплено облигаций на $1,5 трлн. В 2010–2014 г. прошли ещё два этапа программы. Всего за счёт QE на баланс ФРС выкуплено казначейских и ипотечных облигаций на $4,5 трлн.
Это составляет 23,2% от ВВП США за 2017 г. Несмотря на старт программы сокращения баланса в октябре 2017 г. и ежемесячные распродажи облигаций по $30–50 млрд в месяц, расчёты показывают, что долговая нагрузка на ФРС по обслуживанию бумаг будет расти в геометрической прогрессии и потребует всё более активного размещения новых выпусков краткосрочных облигаций. Это означает неизбежное повышение целевой ставки до критических 5% с предсказуемым результатом.

Действующие предложения банков
В Российской Федерации услуга депозита по схеме овернайта предлагается несколькими финансовыми учреждениями:
- Тинькофф банк;
- Сбербанк;
- банк Открытие;
- ВТБ Банк.
Другие банки (например, Промсвязь Банк или Альфа Банк) также предлагают услуги овернайта, но тарифы отличаются сниженным процентом. Все финансовые учреждения рекомендуют помещать на счет сумму от 1 млн руб., которая позволяет получить дополнительный ежесуточный доход.
Следует учитывать, что получить кредит по системе овернайт частный предприниматель, физическое лицо или организация не могут. Услуга предоставляется только ЦБ Российской Федерации для других участников банковского рынка.
В Тинькофф банке
Пионером предоставления услуги на российском финансовом рынке стал банк Тинькофф, учреждение предлагает поместить деньги на краткосрочный депозит с получением прибыли. Клиент может воспользоваться услугой при хранении на счете более 100 тыс. руб., процентная ставка и время пополнения депозитного счета зависят от тарифа.
Финансовое учреждение предлагает дополнительную услугу для клиентов, хранящих на счетах более 500 тыс. руб., предусматривающую автоматический ежесуточный перевод денег на овернайт, утром сумма возвращается на расходный баланс.
Доступные тарифные предложения:
- Продвинутый, предусматривающий начисление 1% годовых с возможностью перевода средств для овернайта с 17-00 текущего дня;
- Профессиональный, предлагающий выплату 2% годовых и прием средств с 21-00 текущих суток;
- пакет Премиум для тарифа Профессиональный отличается повышенной до 3% рентабельностью и автоматическим управлением овернайтом.
Банк обеспечивает возврат займа и начисленной прибыли до 4 утра следующего дня, позволяя клиенту вести основную деятельность с использованием собственных средств. Например, при вложении 10 млн руб. ежесуточно клиент получает дополнительную ежемесячную прибыль в пределах 25 тыс. руб.
Для хранения средств для овернайта используется отдельный расчетный счет, клиент управляет балансом и функциями при помощи приложения, установленного на смартфоне.
В Сбербанке
Сделки ОТС-РЕПО предназначены для частных лиц или корпоративных клиентов осуществляются финансовым учреждением по собственной инициативе, Сбербанк не гарантирует размещение имеющихся у клиента активов.
Для осуществления операции пригодны ценные бумаги, не обремененные обязательствами. Механизм сделки действует на протяжении 1 или нескольких календарных дней (вплоть до старта следующих рабочих суток с торговлей бумагами).
Банк Открытие
Финансовое учреждение предлагает клиентам оформление овернайта без создания отдельного депозитного счета, что упрощает работу механизма. Минимальный баланс расчетного счета составляет 2 млн руб. или 100 тыс. Евро для стандартных клиентов и от 5 млн руб. для корпоративных.
Допускается ведение счета в российских рублях или иностранной валюте (долларах США и Евро). Ставка по овернайту обновляется ежемесячно в соответствии с тарифной политикой Центрального Банка, срок заимствования средств банком Открытие по схеме овернайт не превышает 24 часов.


Предложение от ВТБ Банка
Депозитный счет позволяет вносить российские рубли (от 1 млн руб.) или американские доллары (от 15 тыс. $), финансовое учреждение не ограничивает сумму на балансе. Средства привлекаются на срок до 1 рабочего дня, при оформлении сделки в пятницу возврат происходит утром в понедельник.
Начисляемый процент рассчитывается в зависимости от суммы операции и ставок, действующих на межбанковском рынке. Выплата прибыли осуществляется одновременно с окончанием срока привлечения.
Аннуитетный платеж
Это платеж, который вы выплачиваете равными суммами через равные промежутки времени. То есть за кредит вы будете платить каждый месяц одну и ту же сумму, независимо от остатка задолженности.
Есть еще дифференцированная схема погашения кредита. В таком случае сумма основного долга выплачивается ежемесячно равными долями, а проценты рассчитываются от остатка задолженности. Получается, что сумма ежемесячного платежа уменьшается в процессе погашения кредита.
Валютная корзина
Это условный набор валют, который помогает контролировать динамику национальной валюты на рынке, устанавливать объективное соотношение курсов. В условиях кризиса и нестабильности рынка сформировалось два типа валютных корзин: бивалютная – две валюты, к которым привязывается курс национальных единиц расчета, мультивалютная – несколько валют, наиболее значимых на мировом рынке.
Для корзины выбирают валюты, в которых идет значительная часть торгового оборота страны. В случае Беларуси это российский рубль, доллар и евро. Чем больше оборота приходится на какую-то валюту, тем больше ее вес в корзине. Такой механизм используется во всем мире для того, чтобы понять, что происходит с национальной валютой, когда курс основных валют меняется разнонаправленно. Например, если на торгах все три валюты подорожали, то белорусский рубль обесценился. Или если все три валюты подешевели, значит, наш рубль укрепился. А вот если доллар подорожал, евро не изменился, а российский рубль подешевел, то положение белорусского рубля будет зависеть от стоимости валютной корзины.
Межбанковский овернайт
Процедура овернайта между финансовыми учреждениями основана на краткосрочном кредитовании одного банка другим. Первая структура передает денежный заем на 1 календарный день, получая прибыль в виде процента за предоставленную услугу, а получатель денег решает возникшие финансовые затруднения (путем потери небольшой части последующей прибыли, которая отдается в виде комиссии).
Межбанковские взаимоотношения регламентируются центральными банками, регулирующими инфляционные процесса. Централизованные финансовые структуры устанавливают коридор процента по займам типа овернайт, выход за границы не допускается. Одновременно центральные банки контролируют значение ставок других структур, не допуская долговременного отклонения процента от установленного самим регулятором.
При расчете процентного коридора центральные банки ряда государств учитывают ставки федеральных фондов США и других содружеств (например, Евросоюза). Межбанковские ссуды могут использоваться для проведения спекулятивных сделок, поддерживая ликвидность банка на протяжении требуемого периода времени.
Ряд финансовых структур применяют кредитные суммы для завершения расчетов в пределах операционного дня (например, при обнаружении дефицита средств из-за форс-мажорных обстоятельств).
Что такое овернайт
Если дословно переводить термин overnight, он означает «с ночи до утра». Иными словами, овернайт – это операция, которая длится не более одного дня. В банковской сфере данное понятие используется для обозначения однодневного кредита или депозита.
Срок действия операции овернайт – одни сутки. Но если вклад был размещен в пятницу или перед праздниками, то на счет деньги вернутся только в понедельник или в первый рабочий день после выходных. То же самое касается однодневного кредита. Чаще этой услугой пользуются ИП, юридические лица или кредитные организации при проведении межбанковских операций.
Однодневный кредит очень удобен, если нужно срочно заплатить поставщикам, а денежные поступления планируются только на следующий день. Воспользовавшись овернайтом, предприниматель может пополнить свой расчетный счет на определенную сумму, не превышающую лимит, указанный в договоре.
На следующий день по истечении срока кредитования средства спишутся с расчетного счета организации или ИП в пользу банка вместе с процентами за пользование займом. Если на момент погашения на счету компании не будет средств, банк начислит штраф и пени, которые будут расти в соответствии с увеличением длительности просрочки. К тому же, это грозит ухудшением банковской истории юрлица, а кредитование для предпринимателя является частым источником финансирования.
Однодневный депозит используют организации и ИП для получения дополнительного дохода. Если на расчетном счете имеется сумма, которую планируют потратить не ранее завтрашнего дня, ее можно положить на вклад. По истечении срока средства вернутся клиенту вместе с начисленными процентами. Обычно для открытия такого депозита банки устанавливают минимальный лимит по собственному усмотрению. А процентная ставка для такого вида депозита отличается в гораздо меньшую сторону по сравнению с программами на более длительный срок. Дело в том, что на практике самые выгодные ставки действуют по длительным накопительным счетам.
Чтобы открыть овернайт, совсем не обязательно лично ехать в банк. Если организация имеет расчетный счет в кредитном учреждении, которым предоставляется овернайт, то практически всю процедуру оформления можно провести дистанционно, воспользовавшись интернет-банкингом.


Некоторые организации предпочитают заключать длительный договор с банком на открытие депозитного счета овернайт, куда периодически перечисляют свободные средства на одну ночь, выходные или праздники. Такой способ менее трудоемкий и сложный.
В других банках необходимо оформлять договор для каждого размещения и на каждый депозит открывается отдельный счет. Это не совсем удобно, но практикуется среди тех, для кого это разовая услуга. Если рассматривать возможность использования услуги физическими лицами, то в большинстве случаев это маловероятно из-за особенностей продукта и системы работы с ним.
Условия генерального соглашения
В кредитном договоре закрепляются следующие положения:
- данные о сторонах (Банке России и коммерческом банке): полное наименование, Ф.И.О. и должности лиц, подписавших документ, правовые основания для представления интересов соответствующих юридических лиц;
- предмет договора: предоставление Банком РФ кредита овернайт в валюте РФ на основании норм положения № 236-П от 04.08.2003 г., утверждённого положением Банка РФ, с условием возврата долга другой стороной и уплатой процентов по выданному займу;
- лимиты кредита по каждому счёту;
- порядок обмена документами в рамках соглашения;
- условия об оферте и акцепте;
- права и обязанности сторон;
- положение об обеспечении исполнения обязательств по кредитам ЦБ РФ;
- период действия соглашения;
- порядок разрешения спорных ситуаций;
- реквизиты и подписи представителей сторон.
Образец документа закреплён в приложении № 2 к положению № 236-П от 04.08.2003 г.
 В качестве обязательств по кредиту выступают активы банка
Чем обеспечивается кредит овернайт?
Возникшее обязательство банка может быть гарантировано следующими активами:
- государственные облигации;
- облигации, эмитированные муниципальными образованиями;
- ценные бумаги, выпущенные ипотечными агентствами;
- облигации юридических лиц РФ;
- ценные бумаги, покрытые ипотечными обязательствами;
- долговые ценные бумаги коммерческих организаций, зарегистрированных на территории РФ.
Обеспечение иным имуществом, например, недвижимостью, не допускается. Такое условие связано с необходимостью быстро и точно оценивать стоимость активов банка. Облигация имеет номинальную стоимость, по которой эмитент обязан выкупить ценную бумагу.
Кредит овернайт – это особый финансовый инструмент, используемый в межбанковских отношениях для обеспечения непрерывности расчётов между организациями. Другие коммерческие организации и физические лица не имеют доступа к этому займу.
Как отключить овернайт в сбербанке
На брокерском счете куплены ценные бумаги. Это лично ваши активы. Право собственности зафиксировано в депозитарии. И брокер без вашего разрешения не имеет право пользоваться активами по собственному усмотрению.
Что такое овернайт у брокера?
Овернайт — это когда брокер дает кому-то взаймы ваши ценные бумаги на ночь или на выходные. Вырученные за это деньги брокер делит с вами. Заемщик обязуется вернуть бумаги утром следующего рабочего дня, поэтому ваш портфель в полной безопасности.
Что такое овернайт Сбербанк?
Услуга по совершению сделок ОТС-РЕПО-овернайт дает возможность клиентам Сбербанка получать дополнительный доход от краткосрочного размещения ценных бумаг, которые находятся на счете клиента и свободны от обязательств.
Сколько платят за овернайт?
Овернайт бесплатный. За открытие и обслуживание не нужно ничего платить. За переводы со счета депозита на овернайт не берем комиссию. Лимиты переводов при этом не расходуются.
Для чего нужен овернайт?
Овернайт (overnight) на брокерском счете
Позволяет получать дополнительную прибыль от кратковременного размещения акций или облигаций, находящихся на счете и свободных от обязательств.
Что такое доход по займам овернайт?
Овернайт займ в данном случае это соглашение, по которому клиент позволяет брокеру использовать свои активы для передачи в займы спекулянтам, торгующим в шорт. … На момент когда активы переданы в займ они больше не принадлежат клиенту, вместо них у него есть долговое обязательство брокера или денежная стоимость актива.
Что такое овернайт?
Оверна́йт (от англ. overnight досл. ‘на ночь, до утра’): в финансовой сфере — как правило, однодневный кредит, договор РЕПО и т.
Что такое овернайт Тинькофф?
Овернайт — это краткосрочный депозит на одну ночь. Это отдельный счет, куда можно переводить свободные деньги и зарабатывать на процентах.
Как отключить овернайт втб?
Овернайт – что это такое
…
Чтобы отказаться от нее, необходимо:
- обратиться в ближайший офис БКС с договором;
- оформить заявление на отключение овернайта;
- ожидать в течение 3 дней отключения услуги.
Что такое срочный рынок в Сбербанк инвестор?
Срочный рынок Московской Биржи – ведущая площадка по торговле производными финансовыми инструментами в России и странах Восточной Европы. фьючерсные и опционные контракты на фондовые индексы; … фьючерсные и опционные контракты на иностранную валюту.
Как брокеры зарабатывают деньги?
Кроме денег брокер предоставляет в долг акции, чтобы заработать на их падении. … Но брокер дает деньги и акции не только из собственных, но и из средств клиентов. Если у вас на брокерском счете лежат деньги и акции, брокер использует их в займах овернайт и за использование ваших активов платит 0,05% годовых.
Сколько в среднем зарабатывают брокеры?
Оклады у агентов в России На 2018-2019 год у брокера зарплата в среднем в России составляет 70 000 руб. Наименьшие заработки у помощника брокера — 30 000 руб. А максимальный средний месячный доход по России у бизнес-брокера — 142,5 тыс.
Что нужно для того чтобы стать брокером?
Как стать биржевым брокером
В РФ на осуществление деятельности биржевому брокеру необходимо оформить лицензию – её с 1.09.2013 получают у Центрального банка Российской Федерации. Интересный нюанс: до 2004 г. лицензию биржевым брокерам в РФ выдавала Федеральная комиссия по рынку ценных бумаг.
Сделки ОТС-РЕПО-овернайт

Услуга по совершению сделок ОТС-РЕПО-овернайт дает возможность клиентам Сбербанка получать дополнительный доход от краткосрочного размещения ценных бумаг, которые находятся на счете клиента и свободны от обязательств
Как воспользоваться услугой ОТС-РЕПО-овернайт
Вам нужно подать поручение на сделку ОТС-РЕПО-овернайт по форме
Приложения №12 «Условий предоставления брокерских услуг ПАО Сбербанк», чтобы получить возможность размещать свободные ценные бумаги, находящиеся на вашем брокерском счете
Сделка ОТС-РЕПО-овернайт состоит из двух частей

Банк продает ценные бумаги, принадлежащие клиенту, по цене последней сделки данной ценной бумаги на основной торговой сессии в торговой системе
Как отключить овердрафт Сбербанка для физических лиц?

В статье рассмотрим, как отключить овердрафт в «Сбербанке».
Так называют увеличение лимита денежных средств на дебетовых картах, которые в настоящий момент доступны к использованию. Объяснить, что представляет собой овердрафт в «Сбербанке» можно на таком примере: на пластиковой карте имеется денежная сумма в размере 1000 рублей, а стоимость товара, который необходимо приобрести в магазине равна 1400 рублей. Клиент данного банка может расплатиться своей картой либо снять 1400 рублей и купить желанный товар, если ему доступна услуга «овердрафт».
Суть состоит в том, что этот клиент берет у финансовой организации небольшой кредит под проценты, которые обязуется вернуть на протяжении некоторого промежутка времени.
Данную услугу можно подключать к дебетовой карте (в определенных случаях к кредитной). Ею могут пользоваться владельцы всех золотых, классических, платиновых, молодежных и премиальных пластиковых карт, которые подключены к платежным системам MasterCard или Visa. Многим интересно, как отключить овердрафт в «Сбербанке».

Кто может пользоваться услугой?
На момент введения услуги «овердрафт», она была доступна исключительно для юридических лиц. Она внедрялась в целях обеспечения постоянного потока финансовых оборотов компаний, которые при отсутствии на счету денег в текущий момент могли использовать заемные деньги, после чего, при восполнении баланса счета, необходимая денежная сумма автоматически списывалась.
По условиям банка, при использовании овердрафта банковская организация имеет право на безакцептное снятие денежных средств с карточки своего клиента в целях погашения задолженности. Это значит, что списание денег происходит автоматически, вне зависимости от желания или нежелания собственника денежных средств.
На сегодняшний день овердрафт доступен не только юридическим, но и физическим лицам. В зависимости от конкретной ситуации эта услуга подключается к пластиковой карте автоматически, либо это можно сделать посредством подачи письменного заявления от ее держателя.
Лимит овердрафта определяется банком индивидуально для каждого клиента на основании полученной информации о нем (размер дохода, регулярность денежных оборотов по карте и прочее).

Денежная сумма при этом составляет для юридических лиц – от 100 тысяч до 300 тысяч рублей, а для физических — от 1000 до 30 000 рублей. Процентная ставка равна 18% годовых при рублевом счете, 16%, если счет валютный.
Многих клиентов интересует, можно ли отключить овердрафт в «Сбербанке» или услуга временная.
Сроки ее предоставления – 1 год. То есть в течение этого периода держатель карты может время от времени использовать денежные средства по овердрафту. Период погашения денежной задолженности составляет 30 дней. На протяжении месяца деньги, использованные при помощи услуги «овердрафт», необходимо в полном объеме вернуть на карту. В случаях превышения ограничительной сумы или просрочки возврата денежных средств размер задолженности рассчитывают по ставке 33% для валютного счета, и 36% — для рублевого.
Как отключить овердрафт на карте «Сбербанка», важно выяснить заранее.
Отличие овердрафта от кредита
Услуга «овердрафт» по определенным признакам схожа с кредитованием, однако здесь имеются значительные отличия. Первый устанавливают, как для кредитных, так и для дебетовых карт, однако чаще всего его используют владельцы последних расчетных счетов. Самым главным отличием данной услуги от кредита является то, что лимиты на овердрафт значительно ниже, чем по услугам кредитования.

Доступ к овердрафту намного проще, чем получение кредита, и условия здесь наиболее лояльные. Процентная ставка за использование заемных финансовых средств составляет 18%. Погашение обязательно в течение 30 дней, в противном случае начинают действовать определенные санкции. Возврат займа по услуге должен быть в полном объеме, а не по частям, как при пользовании кредитными средствами.
При нарушении условий использования и возврата долга производится перерасчет по повышенной процентной ставке: 36%, причем она начинает действовать с первого дня применения денежных средств, а не со дня начала просрочки.
Овердрафт на зарплатной карте
Всем владельцам этих карт данное банковское учреждение охотно предлагает возможность использования финансовых средств по услуге «овердрафт», поскольку их считают благонадежными клиентами с достоверной платежеспособностью, поскольку ежемесячное поступление средств на карту гарантирует своевременные выплаты задолженностей.
Лимиты на овердрафт в подобном случае банк устанавливает, исходя из количества денежных поступлений. «Сбербанк» в большинстве случаев устанавливает лимит в размере половины зарплаты своего клиента, пользующегося этой картой.

При поступлении зарплаты и аванса на карту, производится списание оплаты в счет погашения долга по овердрафту.
При нежелании пользоваться данной услугой полезно знать, как отключить овердрафт в «Сбербанке» по зарплатной карте. Один из вариантов – это звонок на горячую линию учреждения.
Овердрафт на кредитной карте
Целесообразность применения овердрафта на кредитных картах определяется каждым клиентом самостоятельно, поскольку денежные средства под проценты заимствуются у банка, однако предоставление данной услуги возможно. Случаи бывают различные и деньги всегда могут потребоваться клиенту срочно, а кредитный лимит исчерпан, и часто случается так, что взять их попросту неоткуда. В подобном случае овердрафт на кредитной карте позволяет пользователю выйти из затруднительного положения.
Подтверждение платежеспособности
Держателям кредитных карт данная услуга предоставляется только при подтверждении их платежеспособности. На положительные решения банка в этом случае влияют также подтвержденные дополнительные источники дохода, наличие иных дебетовых карт или действующего дебетового счета, что считается гарантией возврата денежных средств.
Оформление услуги
Для оформления овердрафта по карте «Сбербанка» достаточно иметь дебетовую карту (если это касается физических лиц) или расчетный счет (при оформлении юридическим лицом). На основе информации о денежных оборотах по счету или карте, а также прочих предоставленных документов, которые подтверждают платежеспособность клиента, банковская организация принимает решение о размере денежного лимита.

Физическое лицо может оформить овердрафт при получении карты. Для этого в графе «Овердрафт/Желаемый размер лимита» договора нужно поставить галочку, указать необходимую сумму и подать заявление. Если клиент давно пользуется дебетовой картой, а о подключении данной услуги задумался только сейчас, можно посетить отделение банка и оформить соответствующее заявление. Кроме того, необходимо будет предоставить паспорт и документ, который может подтвердить сумму дохода (чаще всего им является справка 2-НДФЛ за последние 6 месяцев с места работы).
Оформить услугу также можно посредством «Сбербанк Онлайн», однако такой способ физическим лицам недоступен, его могут применять исключительно корпоративные клиенты.
Как отключить овердрафт в «Сбербанке»?
Услуга имеет некоторую специфику и не всегда полезна и понятна держателям разных карт «Сбербанка». Одни люди могут не устоять перед соблазном растратить все доступные денежные средства, другие испытывают дискомфорт при анализе своего счета (при одобренном лимите доступной суммы указывают цифру с учетом денежных средств, которые предоставляются для пользования по овердрафту), а третьи уже попадали в неприятные ситуации вследствие неполного понимания данной системы. Поэтому многих клиентов интересует вопрос, как отключить овердрафт для физических лиц в «Сбербанке»?
Во-первых, необходимо все хорошо обдумать и решить, есть ли необходимость в оформлении данной услуги при получении дебетовой карты. В этот момент отказаться от услуги проще всего, поставив «0» в графе, где указывается сумма ограничения по овердрафту.

Как отключить овердрафт на дебетовой карте «Сбербанка», должен знать каждый владелец карты.
Во-вторых, если такая услуга уже подключена, ее можно отключить, написав соответствующее заявление, посетив отделение «Сбербанка».
Заключение
Таким образом, подобная услуга дает возможность применения денежных средств, которых у клиента на текущий момент не имеется. Через определенный период их необходимо будет в полном объеме вернуть на карту. Условия предоставления овердрафта не всегда выгодны для людей. Однако, подключив эту услугу к своей карте, физическое лицо всегда может рассчитывать на некоторый резерв денежных средств, что очень удобно в непредвиденных ситуациях.