Условия выплат по Корпоративной пенсионной программе.
Здравствуйте! Вам нужно обратится к самой пенсионной корпоративной программе, так как только в ней установлены словия, при которых Вашим работодателем выплачивается дополнительная пенсия, но исходя из Вашего стажа работы, по моему мнению, Вам должна уплачивается пенсия. Поэтому советую Вам обратиться непосредственно к Вашему работодателю
Здравствуйте. Да, конечно можете получать дополнительную пенсию по корпоративной пенсионной программе
Для работника корпоративное пенсионное обеспечение – это шанс на достойную жизнь в старости при минимуме вложений (или вообще без таковых в случае использования работодателем солидарной или индивидуальной схемы), а также возможность завещать свои пенсионные накопления по наследству (постановление Правительства РФ от 3 ноября 2007 г. № 741 » Об утверждении Правил выплаты Пенсионным фондом Российской Федерации правопреемникам умершего застрахованного лица средств пенсионных накоплений, учтенных в специальной части индивидуального лицевого счета «).
В том случае, если непрерывный стаж сотрудника составляет семь лет, на его персональный счет будет перечислен первоначальный взнос. Затем ежегодно на счет будущего пенсионера будут поступать взносы от Сбербанка из расчета за каждый год работы в компании.
Выплата негосударственных пенсий работникам Сбербанка начинается сразу после их выхода на пенсию, а их размер будет зависеть от накопленных на персональном счету средств с учетом доходов от инвестирования. Причем, эта корпоративная программа не предусматривает участие в ней членов правления компании.
Самому, онлайн, с начальником: как накопить на пенсию
Об эксперте: Александр Прокопенков, директор по развитию НПФ Сбербанка.
Меньше половины россиян трудоспособного возраста считают, что для комфортной жизни в старости им будет достаточно государственной пенсии. Отсюда — необходимость собственных накоплений, которые можно делать либо самостоятельно, либо в партнерстве с работодателем. При этом управление пенсионным капиталом многим кажется сложной задачей, связанной с бюрократией и постоянными контактами с фондом.
На самом деле это не так. Пенсионные продукты уже давно пришли в онлайн, а пандемия только ускорит процесс цифровизации. Если, конечно, на законодательном уровне будут приняты изменения, которые позволят в полной мере развить это направление.
Пенсионная отрасль делится на три сегмента:
- обязательное пенсионное страхование (ОПС);
- индивидуальные пенсионные планы (ИПП);
- корпоративные пенсионные программы (КПП).
Сегодня только один из этих сегментов — индивидуальные планы — полноценно существует в онлайн. Оформить договор, вносить платежи, следить за состоянием своих накоплений, оформлять заявления и выплаты — все это уже не первый год можно делать не выходя из дома. Именно благодаря этому такие продукты работали даже во время режима самоизоляции. За первые пару недель карантина интерес к инструментам самостоятельного накопления на пенсию, судя по трафику сайта НПФ Сбербанка, вырос в 3,5 раза. Интерес не угас и после снятия режима самоизоляции: сейчас почти половина новых договоров оформляется через дистанционные каналы, а продажи через мобильное приложение Сбербанк онлайн в июне выросло в восемь раз по сравнению с мартом 2020 года.
Как накопить на пенсию самостоятельно
Если мужчина 35 лет хочет получать дополнительно к государственной пенсии 30 тыс. руб. в месяц, ему необходимо ежемесячно откладывать на ИПП 3 360 руб. при инвестиционной доходности 7% годовых.
Женщины уходят на пенсию раньше, поэтому период накопления у них на пять лет меньше. Поэтому женщине 35 лет для получения дополнительной пенсии в 30 тыс. руб. в месяц нужно откладывать 7 006 руб., а для получения 50 тыс. руб. — уже 11 670 руб. ежемесячно.
Клиенты с ИПП могут оформить выплаты негосударственной пенсии в 55 лет (женщины) или в 60 лет (мужчины).
В расчетах приведена среднегодовая доходность пенсионных резервов НПФ Сбербанка за последние десять лет (распределенная на счета). Результаты инвестирования в прошлом не определяют доходов в будущем.
Ограничение на управление
Сегмент обязательного пенсионного страхования тоже можно было бы перевести в онлайн, но пока этот процесс ограничен законодательными требованиями.
Способ онлайн-переводов пенсионных накоплений был разработан еще в 2018 году. Предполагалось, что накопления можно будет переводить через «Госуслуги». Там же клиент мог бы выбрать пенсионный фонд, узнать все особенности перевода и осознанно принять решение, кому доверить управление своими пенсионными накоплениями.
С 2019 года эта схема начала реализовываться, но с одним существенным условием — для подачи заявления через портал «Госуслуг» у клиента должна быть квалифицированная цифровая подпись. Именно это оставшееся ограничение не позволило сделать сервис массовым. В итоге сейчас переводами обязательных пенсионных накоплений почти никто не пользуется — на весь рынок приходится 20-30 тыс. заявлений о переводе накоплений, хотя раньше их было десятки миллионов в год.
Такую практику нужно менять. Переход ОПС в онлайн мог бы решить проблему прозрачности перевода пенсионных накоплений, которая сейчас волнует многих — любые движения средств в цифровой системе сразу бы отслеживались, что исключило бы возможность фальсификаций или перевода накоплений без ведома клиента.
Соцпакет онлайн
Другой способ накопить на пенсию, о котором мало кто знает — корпоративные пенсионные программы. По данным опроса, который НПФ Сбербанка проводил совместно с сервисом для поиска работы и подбора персонала «Работа.ру» в феврале этого года, 78% россиян хотели бы получать пенсию от работодателя, но при этом только 32% граждан знают, что такие программы существуют в некоторых компаниях, и лишь у 10% такая опция включена в соцпакет.
Сейчас многие работодатели, особенно из сферы малого и среднего бизнеса, слабо представляют себе возможности корпоративных пенсионных программ. Цифровые инструменты могут помочь сделать корпоративные пенсии более популярными и удовлетворить спрос 78% работающих россиян, мечтающих о пенсионных выплатах от работодателя.
Тем не менее, этот сегмент рынка считается олдскульным, еще 5 лет назад на него вообще старались не обращать внимания. Но сейчас продажи КПП не отстают от продаж индивидуальных пенсионных планов. Когда появится возможность не просто рассказывать, а продавать программы онлайн, продвижение перейдет на совсем другой уровень. Клиент, подключенный к сервису, сможет досконально разобраться в программе, просчитать свои налоговые и прочие льготы, подать документы и подключить КПП в своей компании в несколько кликов.
Как работает корпоративная пенсия
Допустим, в корпоративную пенсионную программу вступает женщина 35 лет, доход которой составляет 100 тыс. руб. в месяц. Она будет ежемесячно отчислять на КПП 3% от своей зарплаты, такую же сумму будет добавлять и работодатель. Предположим индексацию заработной платы 3% в год. Инвестиционная доходность по программе составит 7% годовых. В итоге с 60 лет женщина будет получать ежемесячную пожизненную корпоративную пенсию в размере 34 280 руб.
Мужчина при таких же параметрах накопления будет получать большую пожизненную пенсию — с 65 лет по 75 750 руб. в месяц, — т.к. период накопления у мужчин больше, а предполагаемая продолжительность жизни меньше, чем у женщин.
Работодатель может установить особые условия для участия сотрудника в КПП — например, программа будет доступна только после отработки определенного срока в компании или успешного завершения какого-либо проекта. Если человек увольняется из компании до выхода на пенсию, его собственные накопления и инвестиционный доход (или его часть) остаются при нем, а вот взносы работодателя в этом случае могут аннулироваться или выплачиваться хотя бы частично — это зависит от пенсионной политики работодателя.
Участники КПП могут оформить выплаты негосударственной пенсии в 55 лет (женщины) или в 60 лет (мужчины).
В расчетах приведена среднегодовая доходность пенсионных резервов НПФ Сбербанка за последние десять лет (распределенная на счета). Результаты инвестирования в прошлом не определяют доходов в будущем.
Сейчас многие крупные финансовые и технологические компании создают целые экосистемы услуг для юридических лиц. Бухгалтерское обслуживание, электронные кассы, инвестиции, налоговые консультации, страхование — множество сервисов на одной площадке, где бизнес может сразу получить много полезных в работе услуг. В такие экосистемы прекрасно вписываются и КПП, которые должны стать такой же привычной и неотъемлемой частью соцпакета, как ДМС.
На первых этапах речь идет об коробочных продуктовых решениях, учитывающих потребности представителей малого и среднего бизнеса. Для крупного бизнеса пока еще останется востребованным индивидуальный подход в выборе параметров и условий корпоративных программ, поэтому в ближайшее время сохранится формат очного обсуждения и подбора программы для конкретной компании. Однако уже в ближайшем будущем мы собираемся запустить и для крупных компаний цифровые программы-конструкторы, в рамках которых наш будущий партнер сможет самостоятельно выбрать нужные именно ему условия.
Значимость корпоративных пенсионных программ особенно возрастает в период экономической нестабильности. Они могут стать неотъемлемой частью соцпакета, который компании предлагают своим сотрудникам. Это связано с тем, что КПП — очень гибкий и многофункциональный инструмент, который можно настраивать под самые разные потребности корпоративных клиентов. Например, если в кризисное время у работодателя нет возможности индексировать заработную плату сотрудников, включение в социальный пакет корпоративной пенсионной программы поможет снизить негативные настроения в коллективе. При этом за счет особого налогового режима затраты компании на пенсионную программу существенно ниже, чем на повышение заработной платы.
Подписывайтесь на Telegram-канал РБК Тренды и будьте в курсе актуальных тенденций и прогнозов о будущем технологий, эко-номики, образования и инноваций.
Корпоративная пенсия сбербанка для бывшего сотрудников как получить
Преимущества компании и сотрудника от внедрения программы
Затраты на мотивацию персонала снижаются за счет:
• Снижения расходов на уплату страховых взносов (на пенсионные взносы не начисляются страховые взносы в размере до 30%) 1
• Уменьшения налоговой базы на прибыль (пенсионные взносы включаются в расходы на прибыль, ставка налога – 20%) 2
Рассчитайте вашу будущую пенсию
-
Выгодно. За счет чего?
1. Суммы пенсионных взносов, уплачиваемых вкладчиком в пользу своих работников (участников) в НПФ по договору негосударственного пенсионного обеспечения, не облагаются страховыми взносами на основании подпункта 5 пункта 1 статьи 422 НК РФ.
2. Суммы платежей работодателей по договорам НПО, заключенным в пользу работников включаются в расходы на оплату труда. Они учитываются при расчете налога на прибыль в соответствии с п. 16 ст. 255 НК РФ. при выполнении следующих условий: в соответствии с договором НПО применяется пенсионная схема, предусматривающая учет пенсионных взносов на именных счетах участников НПФ; договоры НПО должны предполагать выплату пенсий до исчерпания средств на именном счете участника, но в течение не менее пяти лет или пожизненно. Данные расходы нормируются. Учесть можно совокупную сумму платежей, уплачиваемых в соответствии с Федеральным законом «О дополнительных страховых взносах на накопительную пенсию и государственной поддержке формирования пенсионных накоплений», и взносов работодателей, по договорам долгосрочного страхования жизни работников, добровольного пенсионного страхования и (или) негосударственного пенсионного обеспечения работников в размере, не превышающем 12% от суммы расходов на оплату труда.
Посчитать свою пенсию:
Не является офертой и не гарантирует доходность в будущем. В расчетах используется ожидаемая доходность в размере 7%. Расчет пенсии по НПО осуществляется исходя из пенсионного возраста 55 лет для женщин и 60 лет для мужчин. Расчет сделан с учетом НДФЛ в размере 13%, который удерживается с суммы пенсии, по договору с юридическим лицом. Рассчитывается отдельно для каждой возрастной группы.
Посчитать бюджет на корпоративную пенсию:
Не является офертой. В расчетах применяются действующие тарифы страховых взносов по ОПС, ОСС, ОМС, а также предельная величина базы по страховым взносам на ОПС 1,292 млн руб., по взносам на ОСС на случай временной нетрудоспособности и в связи с материнством – 912 тыс. руб. согласно постановлению Правительства РФ от 6 ноября 2019 г. № 1407 «О предельной величине базы для исчисления страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством и на обязательное пенсионное страхование с 1 января 2020 г.; ОПС – обязательное пенсионное страхование, ОСС – обязательное социальное страхование, ОМС – обязательное медицинское страхование.
Какую дополнительную пенсию выплачивает «Сбербанк»
Автор: Матушевская Лариса. Экономист. Опыт работы на руководящих должностях в производственной сфере. Дата: 13 февраля 2019. Время чтения 6 мин.
«Сбербанк» выплачивает своим бывшим сотрудникам дополнительную пенсию при условии заключения договора с одноименным негосударственным фондом. Взносы работников на личный счет удваиваются за счет перечислений банка. Стать участником программы можно, отработав в банке не менее 3 лет, компания начнет перечислять средства только при наличии 7-летней выработки. Получить корпоративные пенсионные выплаты можно только при условии выхода на пенсию после непрерывной работы в банке не менее 5лет и общего банковского стажа более 15 лет. Однако забрать собственные накопления и инвестиционный доход сотрудник «Сбера» имеет право в любой момент.
Пенсионная программа «Сбербанка» для сотрудников реализуется через одноименный негосударственный фонд. Несмотря на то, что НПФ «Сбербанк» работает на рынке негосударственного пенсионного обеспечения с 1995 г., программу для собственных сотрудников банк запустил только в 2011 г. Целью проекта была как мотивация сотрудников банка, так и привлечение клиентов в собственный фонд для выведения организации в лидеры среди НПФ.
Условия получения пенсии «Сбербанка»
Мероприятия, направленные на социальную и материальную поддержку, мотивацию сотрудников, развитие корпоративной культуры и оказание помощи неработающим пенсионерам банка, подчиняются единому «Положению о социальных гарантиях и материальной поддержке сотрудников отделений Сбербанка».
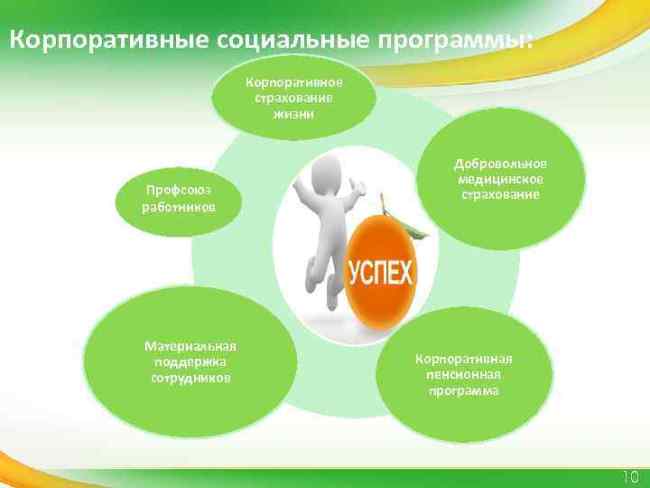
Рис. 1. Пенсионный проект является одной из составляющих социальной программы банка
Несмотря на единую внутреннюю корпоративную политику, предусматривающую общий подход к реализации социально-ориентированных программ, каждый филиал банка разрабатывает свои стандарты в части обеспечения пенсионеров из числа бывших сотрудников.
Среди единых правил, относящихся к пенсионному обеспечению работников «Сбербанка», можно выделить общие требования к стажу и наступления права на получение выплат.
Получить корпоративную пенсию «Сбербанка» можно при:
- наличии 15-летнего общего стажа работы в системе Сбербанка;
- непрерывного банковского стажа 5 лет непосредственно перед выходом на заслуженный отдых.
Право на получение выплат возникает при:
- достижении пенсионного возраста;
- выходе на заслуженный отдых досрочно по предложению службы занятости;
- выходе на пенсию по инвалидности при условии, что статус инвалида был присвоен во время работы в банке.
Главное условие для назначения корпоративной банковской пенсии – участие работника в любой индивидуальной программе НПФ «Сбербанка».
Независимо от выполнения условий по назначению негосударственной пенсии, пенсионеры «Сбербанка» получают:
- единовременное материальное вознаграждение при выходе на заслуженный отдых, которое рассчитывается дифференцированно;
- ежемесячную доплату.
Кроме этого, отдельные филиалы проплачивают полностью или частично пенсионерам лечение, операции, реабилитацию, возмещают раз в год стоимость путевок в санатории, пансионаты, профилактории, дома отдыха.
Корпоративные программы «Сбербанка»
Возможность участия в программе работник «Сбербанка» получает, проработав в структуре не менее 3 лет. Первые взносы банк за сотрудника вносит по истечении 7 лет непрерывной работы в банке.
Работник имеет право самостоятельно выбрать пенсионную программу, предлагаемую ПНФ «Сбербанк». В дальнейшем компания перечисляет средства на именной счет сотрудника 1 раз в год по итогам работы.
Примечание! Корпоративная программа не распространяется на сотрудников Правления банка.
В настоящее время негосударственный фонд «Сбербанк» предлагает 5 видов корпоративных программ.
Рис. 2. Программы фонда для корпоративных клиентов
Однако для сотрудников собственной структуры предлагаются индивидуальные планы, с условиями которых можно познакомиться только после введения на сайте фонда уникального кода.
Узнать свой уникальный код работник банка может как в буклете фонда, которые распространяются непосредственно по месту работы, так и в личном СМС-сообщении, электронном письме. То есть, работают общие планы для большинства сотрудников и индивидуальные для отдельных работников.
При заключении индивидуального договора оговариваются основные условия, в том числе размер платежей, после чего открывается лицевой счет, на который в дальнейшем и перечисляются дополнительные взносы работодателя.
Основные правила участия прописаны в пенсионных правилах Акционерного общества «Негосударственный Пенсионный Фонд Сбербанка».
Размер взносов и выплат
Схему внесения платежей выбирает работник. Однако взносы не могут быть меньше:
- 1 500 руб. – первичный платеж;
- 500 руб. – ежемесячный платеж.
Примечание! Фонд рекомендует уплачивать взносы в размере 3-5% от заработной платы.
Компания переводит финансы на счет сотрудника 1 раз в год, размер платежа исчисляется дифференцированно, в зависимости от непрерывного стажа работы в компании, заработной платы и занимаемой должности. В стандартном варианте компания удваивает платежи сотрудника. Отчисления «Сбербанка» зачисляются на второй индивидуальный счет сотрудника.
Доплата банка может составлять 3-5% оклада и зависит от размера взноса, срока участия в программе:
- 1–2 года – 3% оклада;
- 3–4 года – 4% оклада;
- 5 лет и более – 5% оклада.
Инвестиционный доход с накоплений на обоих счетах зачисляется на индивидуальный счет сотрудника.
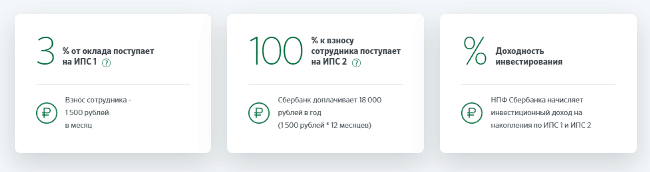
Рис. 3. Пример формирования накоплений на ИПС
Работник имеет право досрочно расторгнуть договор, при этом он получит:
- через 5 лет после заключения контракта – все внесенные личные средства и инвестиционный доход в полном объеме;
- в период от 1 года до 5 лет – все личные средства и 50% инвестиционного дохода;
- в период до 1 года – 80% внесенных средств.
После получения права на выплату негосударственной корпоративной пенсии пенсионер получает платежи ежемесячно.
Схема выплат оговаривается индивидуально и может быть:
- пожизненной;
- срочной – период выбирается участником; стандартный период – 60 месяцев;
- поэтапной – на первом этапе в повышенном размере, на втором – исходя из остатка суммы.
Фактический размер выплат зависит от:
- условий выбранной программы;
- схемы выплат;
- величины личных взносов.
Размер пенсии рассчитывается фондом с учетом суммы накоплений отдельно по каждому индивидуальному счету.
Принципы работы пенсионной программы «Сбера» существенно отличаются от правил действия корпоративных программ в других компаниях.
Порядок оформления корпоративной пенсии
Чтобы стать участником корпоративной пенсионной программы, сотрудник обязан заключить договор с НПФ. Ознакомиться с условиями личной программы можно непосредственно на сайте фонда, введя уникальный код. Узнать информацию о коде можно:
- по телефону 8 (495) 784 64 20;
- по электронной почте sales@npfsb.ru.
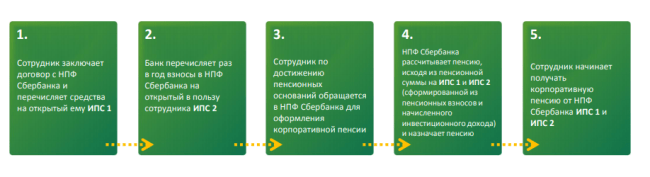
Рис. 4. Схема работы корпоративной пенсионной программы «Сбербанка» для сотрудников
Для заключения договора сотрудник банка может обратиться в любое отделение НПФ или непосредственно по месту работы.
Для этого необходимо написать заявление и предоставить:
- паспорт;
- СНИЛС;
- банковскую карту.
Личные взносы работник может перечислять самостоятельно. Вариант удержания взносов из заработной платы не предусмотрен. Удобно осуществлять платежи, подключив функцию «Автоплатеж Сбербанка». Для управления личными накоплениями сотрудникам предлагается зарегистрироваться в личном кабинете на официальном сайте фонда.