Вторая ипотека в Сбербанке параллельно
Ипотечное кредитование на данный момент является самым популярным видом финансовых отношений с российскими банками. За свои средства, накопленную наличность приобрести квартиру или дом по современным жизненным реалиям становится практически невыполнимой задачей. И поэтому клиенты идут в банк за оформлением ипотеки, предпочитая сотрудничать с проверенной и надежной организацией, учитывая продолжительность такой ссуды.
По статистике именно Сбербанк удерживает позиции лидера в кредитном портфеле финансового рынка РФ. Крупнейший банк России отличается льготным подходом к своим клиентам и предоставлением им различных льгот. Конечно, банковская организация тщательно подходит к проверке всех потенциальных заемщиков. Но иногда у людей возникает необходимость в оформлении еще одного жилищного займа. В такой ситуации и встает вопрос, а можно ли взять вторую ипотеку не погасив первую в Сбербанке?

Сбербанк разрешает взять в ипотеку еще одну квартиру при соответствии заемщиком определенных условий
Допускает ли Сбербанк оформление второго ипотечного кредита
Прежде чем решиться на вторую ипотечную ссуду, предстоит подготовиться к возможным появлениям сложностей. Банковские организации крайне аккуратно и осмотрительно подходят к выдаче сразу двух крупных ссуд. Вторая ипотека в Сбербанке параллельно может быть выдана только при условии подтверждения клиентом хорошего уровня доходности. Ведь ему предстоит выплачивать довольно значительную сумму и при этом должны оставаться средства на нормальную жизнь.
Сбербанк предполагает выдачу второго ипотечного займа, но идет на такой шаг довольно редко. Это объяснимо, ведь займодатели в первую очередь стараются минимизировать риски невыплаты ссуды.
По этой причине каждый желающий, который интересуется, дадут ли вторую ипотеку при наличии первой, должен соответствовать ряду требований, выдвигаемых банком. Они следующие:
- второй займ выдается на более длительное время, чем первый;
- можно и желательно привлечь для получения кредита созаемщиков (до 3-х человек);
- иметь такой уровень доходов, чтобы выплаты по двойному ипотечному займу укладывались в уровень не более 60% от ежемесячного денежного поступления.
Вторая ипотека до погашения первой обычно становится необходимой, если заемщику происходят крупные перемены в жизни, и он плательщик начинает нуждаться в дополнительной недвижимости. Если выбирать, в какой лучше банк обращаться с таким вопросом, эксперты советуют именно сбербанковскую организацию, которая отличается более доступными процентами и рядом льготных предложений по кредитованию.

Этапы оформления ипотечного кредита
Условия получения второй ипотеки
На получение второго жилищного займа может рассчитывать только тот клиент, который отличается высоким уровнем доходов. Также не возникнет особых проблем при имеющейся отличной кредитной истории, но при условии внесения необходимой суммы в качестве первоначального взноса. По всем имеющимся ранее кредитам должны отсутствовать даже малейшие замечания.
При выдаче второй ипотеки Сбербанк будет учитывать не только доход самого клиента, но и совокупные включения в бюджет денежные поступления других членов семьи, а также и всех приглашенных созаемщиков.
Требования к заемщикам
Но, хотя выдача клиенту второй жилищной ссуды для банков теоретически считается выгодной, как обеспечивающей хорошую прибыль на протяжении многих лет, к заемщикам такого уровня Сбербанк относится очень строго. Допустить к выдаче кредита могут лишь тех клиентов, которые полностью отвечают следующим требованиям:
- отличная кредитная история;
- предыдущий долг был погашен не менее чем в 70%;
- трудовой стаж от полугода на последнем месте службы;
- официально подтвержденный высокий уровень доходов;
- была возможность внесения первоначального платежа в сумме не мене, чем 10-30% от получаемой ссуды.
Шансы значительно повышаются, если заемщик приглашает не только созаемщиков, но и предлагает банку залоговое имущество. При выдаче второго жилищного займа будут учитываться и наличие иждивенцев, и количество малолетних детей.

В случае отказа от получения второго кредита на ипотеку,можно оформить потребительский займ и использовать его средства на покупку жилья
Необходимые документы
Если клиент интересуется, как взять вторую ипотеку не погасив первую в Сбербанке, то, помимо полного соответствия всем требованиям, ему придется подготовить и пакет документации. Они идентичные тем, которые предоставлялись при получении первого займа и состоят из следующих бумаг:
- ИНН;
- паспорт;
- первый действующий ипотечный договор;
- документация от поручителей/созаемщиков;
- справки, подтверждающие уровень доходности;
- подготовленные документы на вторую квартиру/дом;
- банковская выписка с указанием остатка задолженности.
Сбербанк при необходимости может потребовать предоставление и иных документов, которые необходимо принести и сдать в максимально короткие сроки.
Иные существующие условия
Необходимым и важным условием становится наличие российского гражданства. Также возраст заемщика не должен превышать 65 лет (на момент погашения второго займа) и иметься постоянная регистрация и прописка в том регионе, где происходит оформление ипотеки.

Чтобы получить кредит по низким процентам, стоит мониторить ситуацию и отслеживать новости об акциях, проводимых Сбербанком
Советы: как повысить шанс одобрения банком второго ипотечного займа
Эксперты советуют знать и придерживаться следующих советов, чтобы шансы одобрения Сбером второго займа повысились. Это следующие рекомендации:
- желательно, чтобы клиент был молодого возраста, замечено, что банки чаще одобряют долгосрочное кредитование лица возрастной категории 25–35 лет;
- в этом же возрасте стоит подобрать и созаемщиков, учитывая, что они также должны иметь стабильный и высокий уровень дохода;
- во время подачи заявки на второй займ, трудовой стаж должен быть непрерывным и продолжительным;
- необходим официально подтвердить свой уровень и источники регулярных денежных поступлений;
- шансы на получение повторного жилищного займа будут выше, если в Сбере клиент имеет зарплатную карточку и активно ею пользуется;
- возрастает процент одобрения заявки, если в Сбербанке у клиента имеется несколько депозитов;
- помимо поручителей банку стоит и предоставить в качестве залога иное ценное имущество (дома, дачи, машины, коттеджи и пр.);
- обязательным становится заключение страхового полиса на здоровье и жизнь заемщика;
- если имеется материнский капитал, можно использовать и средства этой субсидии;
- крайне желательно брать повторную ссуду в том же отделении банка, что и первую.
Если банк отказал в выдаче второй ссуды, можно провести рефинансирование первой ипотеки и получить возможность оформления потребительского кредитования, средства которого можно направить на приобретение жилья.
Целесообразен ли такой шаг для клиентов
Конечно, к оформлению второго ипотечного займа каждому человеку следует подходить, предварительно взвесив собственные возможности и силы. Данный шаг, который повесит на плечи заемщика удвоенные кредитные обязательства, может быть оправдан только в случае действительной необходимости. Когда вторую квартиру/дом взять иным путем не представляется возможным.
Выводы
При наличии определенных условий заемщикам можно оформить в Сбербанке и вторую жилищную ссуду. Но при обязательном соответствии всех выставленных банковской организацией требований и приличном уровне доходов. Но необходимо прежде заручиться поддержкой близких и родных, чтобы быть уверенным в поддержании чистой кредитной истории и отсутствии возможных будущих просрочек.
Можно ли взять две ипотеки одновременно
Если у вас есть финансовая возможность выплачивать сразу две ипотеки, то теоретически вы сможете заключить несколько договоров и расплачиваться по ним одновременно. Но эта сделка не будет простой, одобрение получить сложно.
Можно ли выплачивать две ипотеки одновременно, взять вторую или даже третью. Рассмотрим ситуацию, когда заемщик хочет сразу приобрести несколько объектов, и если он намерен оформить новый кредит при действующем первом. Инструкция и объективная оценка возможности такой сделки — на Бробанк.ру.
- Можно ли взять две ипотеки
- Покупка двух квартир в ипотеку
- Как проходит сделка
- В один банк обращаться или в разные
- Оформление второй ипотеки при наличии первой
- Самое главное — платежеспособность заемщика!
Можно ли взять две ипотеки
Законодательно нет никаких ограничений по тому, сколько ипотечных кредитов оформлено на заемщика. Теоретически он может выплачивать хоть 5-10 ссуд одновременно, если ему позволяет это делать уровень платежеспособности.
Точно также не говорится о том, сколько объектов можно приобретать при одном оформлении в банке. То есть, опять же, теоретически вы за раз можете приобрести две квартиры в ипотеку одновременно.
Покупка двух квартир в ипотеку
При стандартном алгоритме оформления ипотечного кредита заемщик приобретает один объект, который страхуется, на который накладывается обременение. И в случае злостной неуплаты банк может изъять недвижимость, продать ее, покрыв вырученными деньгами долг и свои убытки.
Но что будет, если в рамках одного ипотечного кредита приобретено сразу две квартиры? Тогда при просрочках банку придется забирать сразу две квартиры, так как они служат обеспечением по одному договору. А это более сложнее и проблематичнее.
Поэтому банк если и допустит покупку сразу двух квартир в ипотеку, то это будут две отдельные сделки, которые никак не зависят друг от друга. И по каждой сделке будет одно обеспечение — одна квартира.
Банки не афишируют возможность оформления сразу двух ипотек, поэтому информацию о сделке нужно уточнять в ипотечном отделе конкретного банка. Возможно, по негласным правилам банка это будет невозможно. Но при желании кредитора найти можно.
Как проходит сделка
На деле это действительно очень удобно. Например, в семье растут два ребенка, и родители хотят приобрести в ипотеку сразу две квартиры, обеспечив детей недвижимостью. А пока дети растут, можно сдавать квартиры, покрывая тем самым частично ежемесячные платежи.
- Сначала заемщик (или два заемщика, если речь о супругах), собирает документы о доходах и о семейном положении. Если есть дополнительные источники, крайне важно документально доказать их все. Все бумаги собираются в двух экземплярах.
- Для подачи заявки на две ипотеки лучше обращаться непосредственно в банк. Менеджер составит сразу два обращения и направит их на рассмотрение.
- В течение 2-3 дней придет ответ. И решение может быть любым. Могут отказать по обеим заявкам, одобрить только одну или сразу две. На практике получить сразу два положительных решения крайне сложно.
- Если вам повезло, и банк одобрил две ипотеки сразу, по каждой будет оглашена сумма, в рамках которой можно искать объект. Не обязательно это будут равные суммы, например, по одной ипотеке это может быть 5 млн, по другой — 4 млн.
- Далее заемщик приступает к подбору жилья. Если это первичный рынок, нужно смотреть только аккредитованные банком объекты (перечень и карта есть на сайте банка). Далее по каждой квартире собирается отдельный пакет документов, каждая оценивается отдельно.
- Заемщик предоставляет на юридическую проверку документы по квартирам. Если банк не выявляет нареканий, он дает окончательное одобрение.
- В итоге заключаются два кредитных договора, заемщик будет выплачивать две ипотеки одновременно.
Каждый договор — самостоятельный, они не зависят друг от друга. По ним могут фигурировать разные суммы и сроки, квартиры могут быть приобретены у разных продавцов, могут иметь разный статус — готовое жилье или строящееся, вторичный или первичный рынок.
Каждую квартиру заемщик страхует, объекты становятся залогом. Страховку на объекты нужно продлевать ежегодно. Обременение с недвижимости снимается после выплаты ипотеки. Опять же, одна ипотека может быть закрыта быстрее другой. Например, можно закрыть одну досрочно, а вторую продолжать платить.
В один банк обращаться или в разные
Теоретически вы можете взять две ипотеки сразу как в одном банке, так и в разных, так как это две самостоятельные сделки. В целом, в рамках одного банка это сделать сложнее. Они такие сделки не приветствуют, серьезно завышают требования к заемщику, его уровню платежеспособности, к работодателю.
Если же обращаться в разные банки, они могут и не узнать о том, что вы намерены заключить сразу два ипотечных кредита. Поэтому получить одобрение будет проще. Главное при этом действовать одновременно. Например, вы можете направить онлайн-заявки на ипотеку сразу в 3-5 банков, получить несколько положительных решений и продолжать оформление по двум из них.
Но важно объективно оценивать свой уровень платежеспособности. Оплата двух жилищных кредитов одновременно — это колоссальная финансовая нагрузка. Не прыгайте выше головы, чтобы в будущем избежать проблем.
Оформление двух ипотек в разных банках законодательно не запрещено. Также нет закрепленного законодательно обязательства сообщать банкам, что параллельно вы еще где-то оформляете кредит.
Оформление второй ипотеки при наличии первой
Теперь совершенно другая ситуация — у вас уже есть ипотечный кредит, который вы благополучно выплачиваете, но появилась необходимость или возможность взять вторую ипотеку. И это действие также возможно, хоть и есть нюансы.
Вы можете обратиться как в этот же банк, так и в другой — выбирайте, где предложение будет лучше. Важный момент — при рассмотрении заявки на вторую ипотеку банк будет учитывать, что у вас в “анамнезе” есть действующий кредитный договор.
Обязательно будет анализироваться уровень платежеспособности. Банк будет считать, сможете ли вы одновременно справляться с двумя путевками и другими обязательными расходами. Если зарплата позволяет, другие долги и обязательства не бьют по карману, вполне реально получить одобрение по второй ипотеке.
Самое главное — платежеспособность заемщика!
Что в первом, что во втором случае основной момент — это уровень платежеспособности заемщика. Если человек намерен взять и выплачивать две крупные ссуды одновременно, в его финансовой жизни должно быть все максимально стабильно.
Например, если выплачивать одновременно две ипотеки на общую сумму в 10 млн рублей, то при оформлении на 15 лет и льготной ставке 9% по программе с субсидированием придется отдавать банкам или банку по 100 000 в месяц. А если речь о дорогих городах типа Сочи, Москвы, СПБ, суммы можно смело умножать на два.
Для повышения вероятности одобрения второй ипотеки или двух сразу обязательно документально докажите все источники дохода вашей семьи. По возможности делайте как можно больший первоначальный взнос, это повысит лояльность банка. И рассматривайте льготные программы ипотечного кредитования с более низкими ставками.
Дает ли Сбер вторую ипотеку, если первая не погашена
Для некоторых категорий граждан ипотека является единственным способом приобрести собственное жилье. Особенно это касается молодых семей, которые еще не смогли заработать достаточно денег на покупку квартиры или дома. Именно поэтому они обращаются в банки за жилищными кредитами. Однако бывают такие ситуации, когда заемщики, не закрыв одну ипотеку, подают заявку на другую. Если вам интересно знать, можно так делать или нет, читайте эту статью до конца.
Доступно ли оформление второй ипотеки в Сбере
Банки всячески избегают рисков и не хотят отдавать деньги в долг всем подряд, а потом не получать их обратно. Именно поэтому они тщательно проверяют каждого заемщика перед тем, как выдать ему кредит. Особенно это касается тех клиентов, которые обратились в банк во второй раз. Так можно ли взять вторую ипотеку, не погасив первую? Можно, но только при соблюдении ряда требований. Процесс оформления документов во втором случае будет более сложным и несколько запутанным.
Требования к заемщику
Для получения второй ипотеки клиент должен соответствовать следующим требованиям:
- российское гражданство;
- возраст – 21-65 лет;
- официальная работа и стабильная зарплата;
- наличие постоянной прописки в регионе подачи заявки;
- стаж работы на последнем месте – более 6 месяцев.
Чтобы взять вторую ипотеку, заемщик также должен:
- подтвердить свою достаточную платежеспособность;
- иметь положительную кредитную историю;
- иметь минимум иждивенцев или вообще их не иметь;
- первая ипотека должна быть погашена хотя бы на 70%;
- внести первоначальный взнос по второй ипотеке от 15%;
- предоставить залог банку.
В Сбере обращают внимание именно на эти факторы, когда клиент хочет оформить второй жилищный кредит. Нужно отметить, что получить первую ссуду гораздо легче.
Как повысить вероятность одобрения
Условия по ипотеке в Сбере вас устраивают, но вы переживаете, что не сможете получить ее, так как не закрыли первую? Не расстраивайтесь. Есть несколько способов повысить вероятность одобрения заявки, и мы вам сейчас о них расскажем:
- предоставьте банку платежеспособных поручителей;
- подтвердите свою продолжительную работу документами;
- подтвердите наличие дополнительного имущества;
- оформите договор страхования в Сбере;
- полностью погасите первую ипотеку, если есть возможность;
- подтвердите документально дополнительный заработок.
Условия по второй ипотеке
Если вы решили взять ипотеку во второй раз, то должны осознавать всю ответственность за свои действия. Две ипотеки – это двойная нагрузка на семейный бюджет. Второй жилищный кредит выдают на тех же условиях, что и первый. То есть, заемщик может выбрать одну из предложенных банком программ, предварительно изучив ее условия. Сбер может отказать во второй ипотеке клиенту, если его задолженность по первой – более 700 тысяч рублей. Также минимальные ежемесячные платежи по двум ипотекам должны составлять максимум 15% от ежемесячного дохода заемщика.

Порядок оформления
Можно ли взять в ипотеку вторую квартиру или дом? Конечно, можно, если клиент имеет достаточный для этого уровень дохода. Чтобы оформить второй ипотечный кредит, заёмщик должен осуществить следующие действия:
- подать заявку на сайте или в отделении банка;
- дождаться решения кредитора;
- при положительном решении обратиться в банк;
- принести все необходимые документы;
- выбрать недвижимость для покупки;
- заказать оценку недвижимости и представить отчет об оценке банку;
- заключить договор со страховой компанией;
Далее клиент вместе с банком заключает договор купли-продажи, происходит сделка перехода права собственности на покупателя. На следующем этапе регистрируется квартира и жилищный кредит. Происходят все расчеты с продавцом, банком, страховой компанией и государственными органами.
Необходимые документы
Если вы решили взять в ипотеку еще одну недвижимость, а погасить первую еще не успели, то это вполне можно сделать. Главное – собрать для этого необходимые документы:
- паспорт гражданина РФ;
- заполненная анкета и заявление;
- справка о доходах за последние 12 месяцев по форме 2-НДФЛ;
- копия трудовой книжки, заверенная работодателем;
- справка о размере пенсии (для пенсионеров);
- документальное подтверждение регистрации (для ИП);
- удостоверение для ведения деятельности (для адвокатов).

Стоит ли получать вторую ипотеку
Оформлять вторую ипотеку оправдано только в следующих ситуациях:
- когда нужно срочно расширить жилплощадь;
- когда доход всех членов семьи позволяет это сделать.
В такой ситуации часто оказываются молодые семьи, которые получали первую ипотеку много лет назад и еще не до конца ее погасили. Теперь у них появились дети и нужно расширять жилплощадь. Приходится оформлять вторую ипотеку, не погасив первую. Если правильно рассчитать свои возможности, то можно осуществить задуманную сделку.
Оформление еще одной ипотеки в Сбербанке при наличии действующей
Ввиду того, что ипотека – долгосрочный кредит, заранее предугадать характер взаимодействия заемщика с финансовой организацией достаточно сложно. У одних клиентов получается погасить задолженность досрочно, у других возникает потребность в реструктуризации ипотеки, третьи инициируют процедуру банкротства и лишаются залогового имущества. Не исключены и ситуации повторного обращения физических лиц в кредитное учреждение. В данной статье мы рассмотрим, как действующему ипотечному клиенту оформить в Сбербанке еще один заём на покупку недвижимости.
Особенности оформления второй ипотеки
Крупнейшая финансовая организация страны всегда идет навстречу своим клиентам, поэтому оформление двух ипотечных займов одним физ. лицом в Сбербанке — не редкость. Главным условием выдачи нескольких кредитов является высокий уровень платежеспособности заемщика. При расчёте данного показателя учитываются не только доходы гражданина, но и имеющаяся у него долговая нагрузка. Если ежемесячно более 50% заработка уходит на выполнение обязательств по текущим ссудам, об одобрении нового кредита в большинстве случаев можно и не думать. Следует иметь в виду, что для оценки рисков во внимание берутся все действующие займы, кредитки, карты с овердрафтом, будущие расходы по ипотеке, а также доля участия физ. лица в займах в качестве созаемщика.
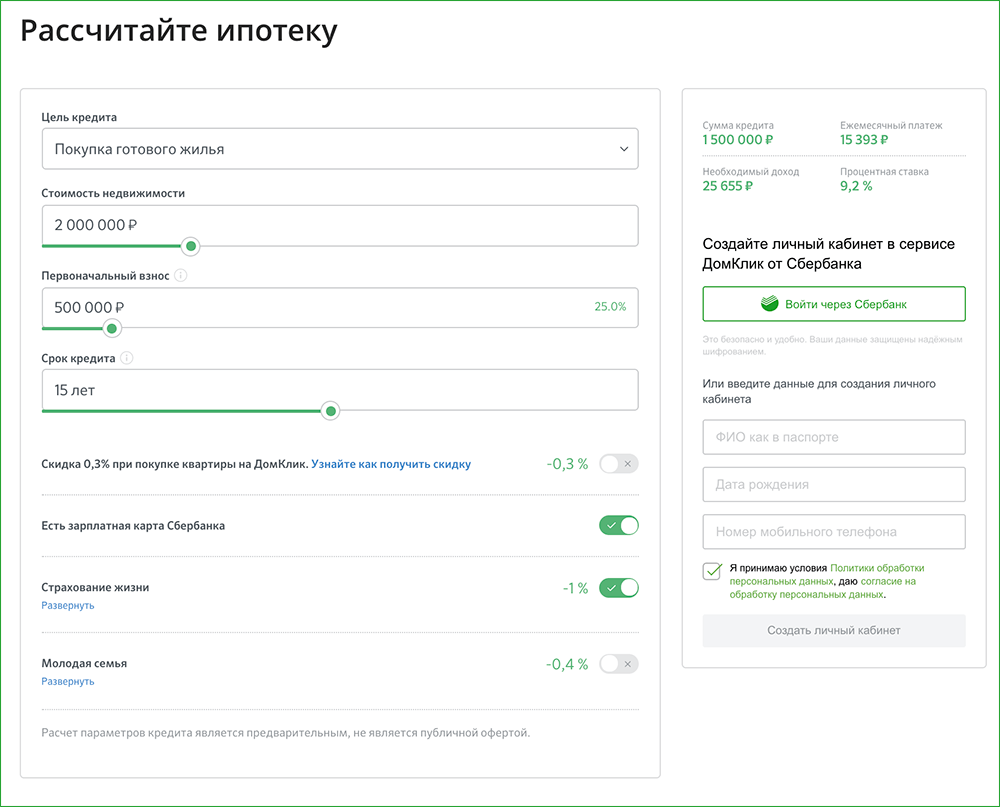
Прежде, чем обратиться в Сбербанк для повторного кредитования, физ. лицу следует проанализировать свои финансовые возможности. С помощью онлайн-калькулятора, представленного на официальном сайте учреждения, можно легко посчитать размер ежемесячных расходов и требуемых для их покрытия доходов.
Зачастую потребность во второй ипотеке возникает у молодых семей, в которых после рождения детей проблема увеличения жилплощади требует срочного решения. При отсутствии денег на первоначальный взнос такие клиенты вправе оформить заём под залог недвижимости, однако подобные программы кредитования характеризуются высокими процентными ставками. Кроме того, при определенных обстоятельствах финансовая организация может не принять в качестве обеспечения жилище с обременением. В подобных ситуациях целесообразно на льготных условиях получить новую ипотеку, продать старую квартиру, осуществить частично досрочное погашение долга и постепенно аннуитетными платежами рассчитаться с кредитором.
- Доказать свою платежеспособность. Не только стабильные доходы, но и наличие автомобиля, гаража, дачного участка положительно влияют на решение кредитора.
- Привлечь надежных созаемщиков. Их возраст и уровень благосостояния будут учитываться при расчете максимальной суммы ссуды.
- Стать зарплатным клиентом Сбербанка. Данная мера способствует снижению процентной ставки и сокращению перечня требуемых документов.
- Воспользоваться гос. поддержкой (если применимо). Материнский капитал, жилищные сертификаты принимаются в качестве первоначального взноса.
- Подобрать объект недвижимости с помощью сервиса «ДомКлик». Взаимодействие с финансовой организацией в режиме онлайн избавляет от бумажной волокиты и утомительных поездок в отделение банка, а сервис зчастую предлагает дополнительную скидку.
- Застраховать свою жизнь. Мера способствует получению дополнительной скидки по ставке (экономия составляет 1%).
Примечание: Выполнение всех вышеуказанных действий не является гарантией выдачи крупного целевого займа. Кредитная организация вправе отказать в выдаче второй ипотеки без объяснения причин.
Требования к заемщику и документам

При рассмотрении заявок на ипотеку, Сбербанк оценивает потенциальных заемщиков по стандартным критериям:
- Гражданство – исключительно РФ. Кредит на покупку недвижимости не выдаётся лицам, имеющим вид на жительство или разрешение на временное проживание на территории РФ.
- Возраст – не менее 21 года. Однако на момент полного погашения задолженности клиент должен быть моложе 75 лет.
- Трудовой стаж – более полугода на текущем месте работы. При этом величина общего стажа должна превышать 12 месяцев за последние 5 лет.
- Прописка – постоянная регистрация в городе присутствия банка. Допускается временная регистрация, срок действия которой составляет более 6 месяцев.
- Созаемщик – обязательно супруг/супруга для лиц, находящихся в официальном браке. Исключение: супруг/супруга не является гражданином РФ; между мужем и женой заключен брачный договор, которым предусмотрено раздельное владение имуществом.
Ввиду того, что выдача второй ипотеки – риск не только для клиента, но и для кредитора, финансовая организация предъявляет в таких случаях к заемщикам дополнительные требования. Основными из них считаются:
- Высокий уровень дохода. Физ. лицу должно хватать средств не только на выполнение обязательств по обоим займам, но и на удовлетворение собственных потребностей. Дополнительный заработок (например, сдача квартиры, пенсия или реализация ценных бумаг) также учитывается при оценке платежеспособности.
- Кредитная история. Наличие просрочек или штрафов по первой ипотеке или по любым другим ранее выданным займам может поставить крест на получении новой ссуды. Репутация заемщика – один из важнейших показателей для Сбербанка. Чем добросовестнее гражданин выполняет возложенные на него обязательства, тем лояльнее к нему отношение кредитора. Неплательщикам отказывают как в повторной выдаче ипотеки, так и в реструктуризации или в рефинансировании имеющейся.
- Первоначальный взнос. Его величина должна превышать 10-15% от стоимости приобретаемого жилища. При отсутствии денежных средств заявка не будет принята на рассмотрение даже от самого благонадежного клиента.
- Размер задолженности. Если по первому ипотечному займу осталось внести менее 30% общей суммы, вероятность одобрения второго кредита увеличивается в разы.
- Иждивенцы. Ввиду того, что платежи по ипотеке существенно урезают семейный бюджет, финансовая организация анализирует их влияние на благосостояние иждивенцев заемщика. Для этого из суммарного дохода семьи вычитаются регулярные расходы по займам, а результат делится на всех домочадцев. Полученное значение не может быть ниже прожиточного минимума.
- Залоговое имущество. Обеспечением по кредиту может выступать как приобретаемый объект недвижимости, так и любой другой, имеющийся в собственности у клиента банка. При этом стоимость недвижимости должна превышать сумму займа. К квартирам, домам и таунхаусам предъявляется ряд требований, с их полным перечнем можно ознакомиться на сайте учреждения.
Перечисленные критерии в большинстве случаев играют для Сбербанка решающую роль во время принятия решения об одобрении второй ипотеки. Однако все случаи индивидуальны, возможны и снисхождения, и ужесточения условий.
Последним важным параметром оценки заемщика является пакет предоставленных им документов. Их повторная проверка занимает меньше времени, но перечень справок остается прежним.
При подаче заявки на вторую ипотеку физ. лицу в банк следует передать:
- Паспорт гражданина РФ (штамп о регистрации должен быть действующим);
- Заявление-анкету;
- Второй документ, подтверждающий личность:
- водительское удостоверение;
- военный билет;
- загранпаспорт;
- СНИЛС
- удостоверение личности военнослужащего;
- удостоверение личности сотрудника федеральных органов власти;
Примечание: Перечень документов может быть скорректирован по усмотрению финансовой организации.
Заключение
Погашение одной ипотеки – непростая задача, а одновременная выплата нескольких крупных займов может привести к банкротству. Чтобы не попасть в долговую яму, каждый заемщик перед повторным обращением в Сбербанк должен проанализировать своё материальное положение, проверить себя на соответствие требованиям к клиентам и ознакомиться с действующими программами оформления кредитных продуктов. Получить консультацию с учетом всех индивидуальных особенностей физ. лицу удастся в отделении кредитного учреждения.