Как отказаться от кредитной карты Сбербанка
Одной из сильных сторон обслуживания в Сбербанке считается оперативность – то, как быстро и эффективно финучреждение готово удовлетворить запрос клиента. Среди прочего, считанные минуты занимает в банке оформление платежных карт – как дебетовых, так и кредитных. Однако так ли просто расторгнуть имеющие отношения с банком, если кредитка вам не понадобилась? В данной статье попробуем узнать, как отказаться от кредитной карты Сбербанка самым простым и проверенным способом.
Причина отказа от кредитной карты Сбербанка
Кредитные карты все плотнее входят в повседневную жизнь россиян. В ситуации нехватки собственных сбережений они дают возможность взять займы у банка с тем, чтобы вернуть долг после, когда баланс пополнится денежными средствами. У кредиток имеется масса сопутствующих достоинств: пользоваться ими удобно, выгодно и не затратно с точки зрения времени, потраченного на оформление и платежи по карте. Однако многие клиенты Сбербанка столкнулись с тем, что при открытии счета, вклада или простого дебетового пластика им в придачу навязывают оформление кредитной карты. Притом, позиционируется это как «бонус» от финучреждения, который может быть выслан по почте. Что делать в таком случае?

Другая ситуация – вы оформили кредитную карту, активировали ее и пользовались какое-то время, однако в определенный момент решили прекратить сотрудничество с банком. Как правильно закрывать кредитные карты Сбербанка в таком случае? Чем эта процедура будет отличаться от блокировки карты в случае кражи или утери? Казалось бы, проще всего в каждой из ситуаций разрезать пластик Сбербанка вдоль магнитной линии за его ненадобностью. Однако необходимо учитывать несколько обстоятельств:
- Кредитка находится в собственности финучреждения – Сбербанка в данном случае. Об этом свидетельствует надпись на ее обратной стороне, а пользователя карты неспроста называют в документах держателем (не собственником!) продукта.
- Даже физически уничтожив кредитку, вы продолжите числиться владельцем счета, привязанного к пластику.
- За обслуживания счета и кредитки финучреждение берет оплату. Поэтому не осуществив процедуру закрытия как следует, вы будете обрастать долгом перед Сбербанком.
Как закрыть неактивированную кредитную карту Сбербанка?
Начнем с того, как отказаться, если Сбербанк навязывает кредитную карту при оформлении других продуктов. Настойчиво рекомендовать свои продукты стало широко распространенной практикой в банковских учреждениях. Например, консультанты всячески расписывают достоинства кредитных карт и выгодность их использования, после чего клиент решает оформить пластик «на всякий случай». Впоследствии, однако, он начинает использовать заемные средства финучреждения при каждой покупке. Объем задолженности клиента начинает расти в геометрической прогрессии, ведь за каждый использованный рубль банк взимает не только проценты, но и плату за подключенные сервисы. Чтобы не остаться по уши в долгах, клиенту нужно очень внимательно подходить к управлению финансами. Не исключено, что лучшим решением для него будет отказаться от пластика еще на этапе общения с представителем банка.
Итак, первое, что должен знать о своих правах клиент: получать или не получать банковский продукт – это целиком и полностью его решение. Ни одно учреждение не имеет права заставить человека оформить кредитку и ее использовать. Если карточка досталась вам по почте или в качестве бонуса за оформление другого продукта, но при этом вы не подписывали никаких договоров и соглашений – смело перерезайте ее ножницами. Иных действий с вашей стороны больше не потребуется.
Какие еще нюансы стоит учитывать? Если кредитку не активировали и ни разу ею не пользовались, Сбербанк вправе карту заблокировать – сразу или в течение полугода, если на ней имеется долгов. Также бывает, что клиент в второпях подписывает согласие на выпуск кредитки, но после решает не пользоваться ею. Не активировав карту, он в этом случае должен обратиться в отделение Сбербанка и подписать заявление об отказе.
Как быстро закрыть уже активированную карту?
Другое дело, если вы активировали кредитку. Теперь она не может классифицироваться как неиспользованная карта, и отложить ее в дальний ящик стола не выйдет. В тарифах за использование пластика может присутствовать плата за выпуск, обслуживание привязанного счета или дополнительный функционал. Таким образом, даже ни разу не расплатившись по кредитке, вы окажетесь в долгу у финансового учреждения. Чтобы закрыть такую карту, вам придется действовать, как и любому активному пользователю пластика:
- Рассчитайтесь по всем долгам с финучреждением.
- Откажитесь от дополнительного функционала – того, что подключается автоматически и лично вами (sms-информирование, интернет-банкинг и прочее).
- Обратитесь в одно из представительств Сбербанка, чтобы удостовериться в отсутствии задолженностей по данному счету.
- Напишите заявление, чтобы закрыть счет, к которому привязана кредитка.
Клиенту рекомендуется обратиться в то же представительство банка, где было дано согласие на оформлении кредитки. С собой на руках достаточно иметь паспорт. После того, как клиент подпишет заявление на закрытие счета, сотрудник Сбербанка на его глазах должен уничтожить пластик.
Всегда ли стоит отказываться от кредитной карты?
Грубое навязывание дополнительных банковских продуктов нарушает потребительские права клиента. Однако часто финучреждение предлагает оформить пластик на выгодных условиях: например, открыв вклад в Сбербанке, вы получаете возможность бесплатно получить кредитку премиального класса. Другой случай – кредитные карты лимитированной серии, которые доступны лишь в данный конкретный период времени.
Весьма вероятно, что, отказавшись сейчас от пластика, который вам настойчиво предлагает банк, и обратившись при необходимости сюда снова, вы не сможете получить нужную вам карту на таких же привлекательных условиях. Поэтому к любому решению по кредитке, будь оно положительным или отрицательным, имеет смысл подходить взвешенно.
Как отказаться от кредитной карты: инструкция по избавлению
Кредитка — удобный и потому востребованный заемщиками всего мира платежный инструмент, и россияне в этом давно убедились. Но в силу разных причин тот пластик, который есть у клиента, его может перестать устраивать. Что в этом случае надо предпринять? Расскажем об этом в заметке.
Возникает вопрос: как отказаться от кредитной карты, причем сделать все грамотно, чтобы не возникло:
- проблем с банком-эмитентом
- сопутствующих негативных записей в кредитном досье субъекта в БКИ, влияющих на его финансирование в будущем.
Причины возврата в банк кредитного пластика
Что приводит к отказу от использования кредитных карт? Условно варианты делятся на:
- Вынужденные — если банк перекрывает для заемщика право доступа к финансовому инструменту. Все основания прописаны в правилах банка. Среди них есть просрочки, внутренние риски банка и неизбежные блокировки по «антиотмывочному» № 115-ФЗ.
- Добровольные — когда клиент по собственному желанию отказывается от использования этого платежного инструмента.
Нужно ли закрывать карту при ее утере или повреждении
Встает вопрос: есть ли необходимость отказываться от финансового инструмента, когда карта утрачена? Нет, если причина только в этом. Достаточно просто заблокировать доступ к счету любым удобным способом:
- Через личный кабинет — в чате с оператором или собственноручно активировав нужную функцию.
- По номеру телефона службы клиентской поддержки.
- В ближайшем офисе организации — эмитента.
В случае, если позже карта отыщется, большинство банков сейчас дают клиенту возможность разблокировать доступ к счету — самостоятельно либо через специалиста поддержки.
- Пластик будет перевыпущен, и только после этого гражданин сможет пользоваться заемными средствами, выделенными банком.
- Злоумышленник, завладевший «старой» картой, откажется при этом отрезан от счета.
Если носитель поврежден, банк обычно перевыпускает аналогичный — сохраняется даже пин-код «старой» карты. Но сейчас из-за ухода международных платежных систем вместо носителей Visa выдают «МИР», а с Master Card банки работают «по наличию». А в некоторых банках теперь доступны только российские карты — например, так у Сбера.
Сколько времени займет закрытие
кредитной карты? Закажите
звонок юриста
Придется ли деактивировать карту, если доступ к ней получили злоумышленники
Когда персональные данные клиента скомпрометированы, выдавшие их организации как правило:
- настаивают на закрытии счета,
- перезаключении кредитного договора
- и предоставлении нового продукта.
То есть отказ от карты происходит по взаимному согласию, как и получение новой.
Навязали кредитную карту: как поступить
На заре становления отечественной банковской системы такое случалось сплошь и рядом.
Обслуживание было почти всегда платным, а сотрудник получал за оформление дополнительных продуктов бонусы. К тому же финансовой организации выгодно выдавать кредитки из-за высоких процентов.
В последние годы, под влиянием конкуренции, ситуация существенно улучшилась. Но после 24 февраля 2022 года, многие банки остановили или существенно снизили выдачи потребительских займов, включая даже ранее одобренные кредиты, а затем вместо них предлагали физлицам… да, именно карты с банковским лимитом.
Учитывая риски, это на первый взгляд странно, но объяснение простое: кредитор может контролировать расходы и, почувствовав неладное, блокировать доступ к лимиту. Можно сказать, что банки таким образом навязывали кредитные карты вместо других востребованных продуктов.
Затем дела пошли на лад: ставки были снижены, объемы выдач кредитов наличными начали восстанавливаться. Но в сентябре, после объявления частичной мобилизации и на фоне прочих геополитических решений, возникли новые риски.
В этой ситуации радует одно: избавиться от навязанных кредиток не сложнее, чем от тех, которые выданы по желанию клиента.
В каких случаях имеет смысл добровольно вернуть банку оформленный продукт
Резонов для отказа от употребления такого инструмента финансирования гораздо больше, чем может показаться на первый взгляд.
Среда, в которой живет или трудится заемщик, небезопасна:
-
Держатель карты осознает, что карту могут без его ведома использовать дети; соседи по коммуналке; родственники или коллеги, склонные к игромании или другим видам зависимости.
Риски очевидны: сейчас некоторые интернет-магазины вовсе не требуют введения CVV-кода, и даже многие оффлайн-точки торговли устанавливают обязательное подтверждение операций (введение ПИН-кода), начиная с суммы в 5 тыс. рублей.
При смене страны проживания
Ситуация, более чем актуальная в 2022 году, когда сотни тысяч человек покидают РФ, переезжая на временное или постоянное место жительства в другие государства. Кредитки Visa, Master Card или American Express, выпущенные в российских банках, за границей не работают. Да и работа продуктов отечественной платежной системы «МИР» за рубежами России — под большим сомнением.
Клиент не планирует пользоваться заемными средствами
К тому же он не нуждается в подушке безопасности. Платить за смс-оповещения не хочется, а без этого, если за картой не следить, возникают риски.
Какая кредитная карта в банках
России выпускается с самым длинным
льготным периодом?
Кредитка оформлялась для того, чтобы сформировать финансовую репутацию
Речь идет про формирование кредитного досье в БКИ, чтобы затем взять долгосрочный заем на автомобиль или недвижимость. Все прошло по плану, и квартира мечты вот-вот будет куплена.
Не секрет, что ставка для конкретного клиента формируется с учетом множества факторов, включая показатель долговой нагрузки, как того требует Банк России. Наличие кредиток учитывается как потенциальный риск, особенно если у физлица их несколько. А переплаты по ипотеке — последнее, чего хотелось бы заемщику.
Имеющаяся карта не годится для использования «на черный день»
Это случилось из-за условий банка: слишком маленький лимит; комиссия за «простой»; не устраивает льготный период.
Есть предложение оформить продукт в другом банке
Или в том же самом банке, но на лучших условиях:
- Без комиссий и платежей за обслуживание карты/счета.
- С более существенным кредитным лимитом.
- Под определенные задачи — скажем, клиенту важно, чтобы снятие наличных попадало под действие грейс-периода.
- С более длительным беспроцентным периодом.
- Сочетание нескольких или всех этих факторов.
Как правильно нужно закрывать
кредитную карту? Спросите юриста
В каких случаях кредитка является удобной альтернативой другим видам ссуд
Невзирая на высокие проценты, современные кредитки при определенных обстоятельствах вполне могут заменить нецелевые «потребы», pos-кредиты и рассрочки. Но только в случаях, когда у платежного средства длительный льготный период.
Допустим, сгорел холодильник и нужно срочно его заменить. Цена вопроса: 40 тыс. рублей, и, в принципе, такая сумма не проделает брешь в семейном бюджете, но именно сейчас ее на руках нет. Доступные варианты решения:
- Взять потребительский кредит. В теории он дешевле, но чем короче срок заимствования, тем выше будут проценты. А переплачивать невыгодно.
- При оформлении покупки в магазине прибегнуть к механизму рассрочки, что при досрочной выплате позволит даже снизить стоимость товара, но этот путь не всегда доступен.
Оплатить покупку кредитной картой. Однако вариант с льготным сроком в 50 дней — не выход, понадобится пластик с длительным грейс-периодом. Сейчас можно оформить «классические» кредитки:
- 120 дней — Сбер, ВТБ, «Открытие»,
- 123 дня — МКБ,
- 145 дней — Банк «Ренессанс кредит»,
- и даже до 365 дней — Альфа-банк.
Даже в сегменте карт с длительным льготным сроком существует конкуренция за качественных заемщиков. К примеру, «Кредитная Сберкарта» интересна тем, что при отсрочке выплат в 120 дней, заем по ней «обновляется» каждый месяц. А карта с тем же сроком в Банке «Открытие» позволяет не вносить «минималку».
- Заплатить за товар дебетовой картой, а потом жить на средства кредитки, гася заем частями по мере поступления доходов.
Если пополнить лимит в течение грейс-периода, переплаты не будет вовсе. В других случаях стоит просчитать, какой вариант «выгоднее».
Как отказаться от кредитной карты Сбербанка
Предположим, у гражданина на руках видавшая виды кредитка Сбера с льготным сроком 50 дней, но он решил воспользоваться более современным предложением «зеленого» банка. Иметь две таких карты одновременно организация запрещает.
Для того, чтобы «ликвидировать» имеющийся кредитный пластик, держателю предстоит:
- Взять паспорт и прийти в отделение банка, чтобы подать заявление. Сам носитель иметь при себе необязательно. Можно подать заявление о закрытии карты через приложение.
- Расчетный счет будет автоматически закрыт, но предстоит подождать. При отказе от СберКарты на это уйдет 30 дней с момента блокировки, карты другого вида — 8 дней.
- После закрытия счета, клиент получит смс-оповещение.
- И только через 2 дня после этого можно будет подать заявку на выпуск новой кредитки в Сбере.
Как функционирует кредитная карта
Для понимания того, как и зачем деактивировать кредитку, будет нелишним разбираться в том, каковы правила использования этого кредитного продукта. Разберем, что клиенту любого банка следует знать о кредитке.
Это выгодно отличает ее от других видов ссуд, которые являются однократными и одобряются в индивидуальном порядке по обращению клиента. Деньгами же с кредитки можно расплачиваться по мере необходимости, что удобно в периоды финансовой нестабильности или потери дохода.
Известны случаи, когда одобренной кредитной линией клиенты пользуются десятилетиями: по мере необходимости эмитент заменяет только пластиковый носитель, который привязан к расчетному счету. Но сейчас не происходит и этого: срок службы просто продляют, чтобы избежать перевыпуска.
По ссуде на кредитной карте не предусмотрено ни обеспечения, ни поручителей. Поэтому тарифы по кредиткам обычно значительно выше, чем по другим видам ссуд. Кроме того, в кредитном договоре указывают несколько разных ставок, одна из которых — повышенная, применяется при возникновении просрочки.
Лимит по кредитной карте — это максимальная сумма, доступная заемщику для использования на текущий момент времени.
Опять же в силу высоких рисков, сразу после выдачи кредитки (особенно — по инициативе клиента), финансирование по такому пластику будет незначительным или не слишком большим.
Но для клиентов, аккуратно обслуживающих свои платежные инструменты и показывающих значительные обороты, размер лимита может быть впоследствии увеличен в разы.
Когда банк предлагает предодобренную карту, изначальные условия будут более интересными для потенциального заемщика, но и по таким кредиткам лимит со временем может «вырасти».
Это срок, в течение которого за использованными гражданином сумму не начисляются проценты. Этот период еще называют беспроцентным или льготным.
В отличие от других видов кредитования, здесь не возникает обязательств вносить средства в фиксированной сумме, чтобы банк списал их в определенную дату. Как только сумма целиком или частично падает на кредитный счет, ее «засчитывают».
Тем не менее, кредитор потребует ежемесячно гасить минимальный начисленный платеж, невыплата которого означает просрочку.
Также в договоре будет указана дата, после наступления которой на потраченную сумму начнут «капать» проценты. Они плюсуются с минимальным платежом и подлежат обязательной выплате.
В некоторых банках их размер может доходить до 8% или даже 10%. Невыполнение условий тоже приводит к возникновению просроченной задолженности.
Принимается и еще ряд мер, «страхующих» кредитора от безответственного поведения заемщика. В частности, в договоре предусмотрены штрафные санкции. Причем неустойки начисляются уже со дня, следующего за платежной датой.
Пока клиент находится в просрочке, банк обычно закрывает доступ к новым тратам, можно лишь гасить долги. Восстановится ли финансирование впоследствии — неочевидно.
В принципе, «классическая» кредитка — инструмент, предназначенный для оплаты покупок, подтвержденных чеком (бумажным или цифровым), неважно, сделана она в интернете или в обычном магазине или салоне. Но сейчас, в силу спроса, все чаще в предложениях финансовых организаций встречаются такие опции, как снятие и перевод средств на другие счета и карты.
При этом часть банков позволяют использовать не по прямому назначению лишь небольшие суммы, необходимые для оплаты мобильного телефона и прочих услуг, другие же — обналичивать или переводить со счета заемные средства в полном объеме.
Нет и единых подходов к тому, попадает ли вывод средств под действие беспроцентного периода.
Банк предложил мне кредитную
карту всего на 30 тыс. рублей.
Как повысить сумму?
Условия кредиток во всех банках разные
Существует очень большой разброс условий пользования средствами банковского лимита:
-
может годами лежать в шкафу, пока не понадобится клиенту; доступная сумма четко зависит от того, как активно клиент пользуется деньгами: она будет уменьшена в случае «простоя», и увеличена, если нарастить обороты до максимума;
- а по некоторым кредитным картам и вовсе установлен минимальный лимит: то есть в месяцы, в которые клиент занимает у банка меньше определенной суммы, ему придется платить комиссию. К примеру, такие условия устанавливал раньше «Райффайзенбанк»;
- наконец, банк может выдать кредитку с нулевым лимитом.
Высокие ставки делают невыгодными долгосрочные займы по кредитке. Это инструмент краткосрочного финансирования, и желательно не выходить за пределы льготного периода. Поэтому их удобно использовать параллельно с другими видами займов.
Какие банки начисляют штрафы за то,
что картой не пользуешься?
Какие действия нужно предпринять, прежде чем банк закроет кредитную карту
Очевидно, что процесс деактивации по заявке клиента будет запущен, лишь если за ним не числится долгов. Соответственно, прежде чем писать заявление, предстоит в полном объеме погасить все обязательства перед кредитором, внеся на счет:
- Сумму долга — возместить потраченный кредитный лимит.
- Набежавшие проценты за пользование средствами.
- Комиссии и обязательные платежи (в том числе — за ведение счета, смс или push-уведомления, платные банковские сервисы и прочие).
- Неустойки (штрафы и пени), если они имеются.
Закрытие кредитки через дистанционные каналы: в чем нюансы
Теперь посмотрим, как отказаться от кредитной карты на примере «Тинькофф Платинум» или любой другой, выданной тем же эмитентом. Поскольку банк «цифровой», все действия будут происходить в онлайн-каналах.
Пошаговая инструкция такова:
- Обратиться в службу поддержки и сообщить о своем намерении.
- Получить от банка точный расчет суммы долга. Вот что пишут на этот счет на соответствующей странице сайта банка «Тинькофф».
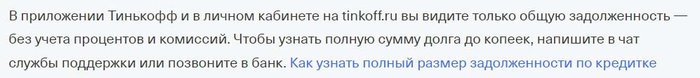
Внести средства на счет. Как только задолженность ликвидирована (или если ее нет), можно направить обращение в банк доступными способами:
- Через чат в личном кабинете,
- По телефону службы поддержки,
- По электронной почте.
Кредитный счет в «Тинькофф» будет закрыт по истечении 30 дней. Примерно по той же схеме, с небольшими вариациями, можно отказаться и от кредитных карт других организаций: Альфа-банка, МТС-банка, ВТБ, Совкомбанка и т.д.
Несмотря на то, что заявки в большинстве банков разрешено подавать в разных формах, предпочтительно делать это в письменном виде: из переписки очевидны намерения клиента и точная дата.
Просил кредит, а банк предлагает кредитную
карту. Можно ли настаивать именно
на получении кредита?
Как отказаться от карты «Халва» после получения кредита
Сразу скажем, что продукт со сладким названием не совсем традиционный — сложно даже считать его «кредиткой» в традиционном понимании.
Как обещает в рекламе эмитент — Совкомбанк, «Халва» это карта рассрочки с беспроцентным периодом «до 36 месяцев» при покупке товаров в партнерских сетях. На странице продукта пишут, что услуга предоставляется на 10 месяцев, на некоторые товары — на 24 месяца, но возможны и более длительные варианты.
Практика списания — равными долями в фиксированную дату, выдает в ней оформленный в виде карты потребительский кредит.
Но в определенных случаях можно использовать и схему с минимальным платежом, правда, услуга платная. Избавление от этого продукта также имеет свои особенности.
Проще всего отказаться от заявки на кредитку, советуют в «Совкоме». До того, как выпустить пластик, оставившему обращение клиенту позвонит сотрудник организации, чья задача — проверить подлинность предоставленных сведений; ему и следует сообщить о принятом решение.
Но если этот момент упущен, неважно, карта еще на стадии изготовления или уже на руках у клиента, но не активирована, закрыть «Халву» дистанционно не получится. Что же делать? Рассказываем:
- Для оформления отказа потребуется явиться в отделение. Изготовленную, но не выданную карту, аннулируют.
- Пластик, по которому уже оформляли рассрочку, придется закрывать по стандартной схеме. Вначале следует проверить его на наличие долгов, даже если им давно не пользовались. Банк активно практикует платные подписки. Их аннулируют и отключат.
- Процедуру отказа имеет смысл инициировать только после того, как все задолженности погашены, чтобы не ходить в отделение дважды. Убедиться в отсутствии долга можно через приложение Совкомбанка.
- Если на кредитной карте хранились личные финансы, их нужно «через приложение» перевести на другие счета или снять, пишут на сайте.
- Идти в офис имеет смысл после завершения всех проверок. Неизвестно для чего, но помимо паспорта понадобится еще и кредитный договор. А в обращении банк зачем-то требует указать причину отказа, хотя клиент и не обязан это делать.
- Прощание с кредиткой в Совкоме обставлено как настоящее шоу: пластик торжественно разрезают в присутствии гражданина.
В принципе в том, что банк изымает носитель, нет ничего экстраординарного: клиента не зря называют держателем карты, истинный ее владелец — банк–эмитент, он имеет право потребовать сдать карту. Более того, сейчас, при дефиците микрочипов, известны случаи, когда их «удаляют» и вставляют в новую карту.
Любопытно, что Совкомбанк не советует закрывать расторгать кредитный договор: нужно просто отключить все платные опции «и тогда пластик не будет вас напрягать», пишут на сайте.
Если закрыл кредитную карту
в определенном банке, выдаст ли мне
банк кредитку потом?
Банк отказывается закрыть кредитную карту: что предпринять
Это зависит от причины, по которой кредитная организация «тормозит» деактивацию и/ или растягивает срок принятия решения. Скажем, в качестве оснований «отказа от закрытия» в Совкомбанке указаны:
- Наличие невыплаченных долгов.
- Обращение за услугой не того лица, на которое оформлен договор.
Эти причины не вызывают сомнений. К примеру, в Сбере такая услуга как закрытие счета по доверенности «временно недоступна». Если эмитент указывает в ответе иную, сомнительную причину или вовсе не отвечает на запросы, обращайтесь за поддержкой к квалифицированному юристу.
Почему банк не закрывает счет кредитной карты немедленно
Кредитору требуется время, чтобы убедиться: не остались ли у клиента долги. Случается, что платежи проходят с задержкой, особенно при расчетах за границей.
При этом и обязательный платеж по кредитной карте, и сумма долга «учитываются» на конец периода — то есть месяца, с какой бы даты он ни отсчитывался:
- с момента выдачи пластика на руки;
- со дня активации карты;
- или совпадает с календарным.
По итогу периода баланс может уйти в минус. Но отчасти эта практика и в интересах клиента: например, отель может заморозить определенную сумму при заселении, и деньги не сразу возвращаются на счет. Нет смысла их «дарить».
Сколько придется ждать закрытия счета
Такие детали предстоит уточнить в той финансовой структуре, где оформлена кредитка. Не все организации требуют личного присутствия гражданина, чтобы при нем ликвидировать счет.
Вне зависимости от формы подачи заявления, если клиент не дождался оповещения, что дело улажено, стоит поинтересоваться: что же происходит. На практике, срок даже в 30 дней — не предел, ожидание может доходить и до 60 дней. Но все же проявить активность стоит уже по истечении месяца.
Есть долг по трем кредиткам в сумме
под миллион рублей. Платить не могу.
Стоит ли подумать о банкротстве?
Нужно ли брать справку о закрытии счета
Многие банки рекомендуют не ограничиваться утвердительным ответом по телефону или оповещениями, которые со временем теряются. Стоит требовать соответствующие документы с печатями и хранить их как минимум 3 года — такой срок давности по кредитной задолженности установлен в ст. 196 ГК РФ.
Подтверждающие документы рекомендуется заказывать, когда выплачен ипотечный или автокредит.
Операционная система банка не гарантирована от взлома, повреждения или ошибок при обновлении, а значит и справка о том, что обязательства в полном объеме исполнены, может выручить в случае необоснованных претензий, которые иногда возникают и спустя годы. Так что для перестраховки имеет смысл заказать такую бумагу и при закрытии кредитного счета.
- Пришлют на электронную почту, внесенную клиентом в кредитный договор;
- Если нет указания на e-mail, то направят по вписанному в документы адресу Почтой России.
А в некоторых более «приземленных» банках по-прежнему выдают бумажные справки на руки.
Банк не закрывает кредитный счет, несмотря на требования? Вашу проблему решат наши юристы!
Как аннулировать карту Сбербанка, если она больше не нужна
Получение карты Сбербанка обычно не вызывает сложностей, но сотрудники финансового учреждения не всегда информируют клиентов о том, как они могут аннулировать карту Сбербанка. Неправильные действия могут повлечь за собой возникновение задолженности перед банком. Именно поэтому нужно быть внимательными и вовремя отказаться от карты, если в ней отпала необходимость.
Общие правила аннулирования карты Сбербанка
Как правило, выпущенный Сбербанком, пластик действует 3 года. После этого срока он прекращает действие, но средства, находящиеся на счете, не пропадают. После этого срока происходит перевыпуск карточки, и клиент пользуется пластиком на прежних условиях. Кредитные карты банк перевыпускает автоматечески и держателям нужно лишь явиться в банк, чтобы получить. А заявку на дебетовую карту нужно подать самостоятельно.
Но иногда возникает необходимость отказаться от банковской карты. Досрочное закрытие карточки может происходить по инициативе банка или по инициативе других уполномоченных органов. Но чаще всего сам клиент решает отказаться от банковской карты Сбербанка.
Это может происходить по ряду причин:
- Одна карточка должна быть заменена другой, у которой максимально выгодные условия;
- От пластика отказываются, так как учреждение переходит в другой банк, либо человек уезжает в другую страну;
- Цена обслуживания пластика показалась большой;
- Клиенту больше не нужна конкретная карточка.
Полный отказ от карты осуществляется при личном посещении банка. Но заявку на блокировку карты можно подать и дистанционно — через Сбербанк Онлайн.
Это необходимо для того, чтобы не платить более за обслуживание карты, которая не используется. Однако задолженность, если она есть, оплатить нужно будет в обязательном порядке, иначе банк не выдаст справку о закрытии счета и отсутствии каких-либо долгов по нему.
Если держатель карты попросту уничтожит пластик до окончания срока действия, плату за обслуживание все равно придется платить, долг будет накапливаться, так как счет не будет закрыт или хотя бы заблокирован.
Как закрыть дебетовую карту Сбербанка?
Пользователь может отказаться от банковской карты Сбербанка уже после ее выпуска, то есть, когда она была получена и активирована. Также можно отказаться от перевыпуска карты Сбербанка после окончания ее срока действия или после самостоятельной блокировки.
А чтобы отменить заявку на выпуск карты Сбербанка, поданную онлайн через личный кабинет, достаточно зайти в Сбербанк Онлайн, выбрать меню «Карты», найти нужную и нажать «Отменить».
Закрытие карточки означает, что будет прекращена работа счета и дополнительных услуг, подключенных к карте, как Мобильный банк, Спасибо от Сбербанка и т.д.
Весь процесс закрытия карты и счета занимает 45 дней после подачи заявления в отделении банка. Этот период дается клиенту на то, чтобы уладить все вопросы с банком. Когда происходит закрытие счета, важно проконтролировать, чтобы был отказ и от всех сопутствующих услуг. Для этого необходимо выполнить одно из действий по вашему выбору:
- Позвонить на горячую линию Сбербанка 8 800 555‑55-50, +7 495 500‑55-50;
- Лично посетить офис.
Обычно после закрытия карты Сбербанка, сам пластик необходимо вернуть в финансовое учреждение. Исключение составляют карточки Maestro, Visa Electron. Эти бюджетные версии просто деактивируются. Если карта была утеряна, то к заявлению о закрытии, прилагается заявление о пропаже.
Оставшиеся на карточке средства можно вывести до закрытия счета на другой счет, либо получить их наличными в офисе Сбербанка.
Если срок действия банковской карты истек, не обязательно писать заявление о ее закрытии, но оно будет служить дополнительной гарантией, что банк не предъявляет к вам претензий. Порядок действий будет следующим:
- Погасить все задолженности;
- Посетить отделение банка, либо связаться с оператором в Сбербанке Онлайн, либо самому заполнить заявку в личном кабинете. Для этого вы выбираете карту, кликаете правой кнопкой мыши и выбираете «Заблокировать». Тоже самое можно проделать в мобильном приложении;


- В офисе нужно удостоверить свою личность и написать заявление;
- Карта сдается сотруднику банка, который при вас уничтожает ее;
- Дождаться 45-дневного срока;
- Получить в банке письменное подтверждение о закрытии карточки.
Очень важно обратить внимание на последний пункт. Если кто-то из сотрудников финансового учреждения ошибется, карта будет считаться действующей, накопятся долги за ее обслуживание.
Закрытие кредитной карты
Прежде, чем отказаться от кредитной банковской карты Сбербанка, необходимо погасить задолженности. Информацию о размере долга вы можете получить:
- В банкомате;
- По телефону горячей линии;
- В филиале банка.
При погашении долга не забывайте о комиссии, а также страховке и дополнительных функциях, которые связаны с расходами по конкретному счету. Закрытие карты возможно только после полного погашения всей суммы, платы за дополнительные услуги и процентов. Credit Momentum возвращать не обязательно, другие же карты придется отдать сотрудникам банка.
Как отказаться от перевыпуска карты Сбербанка
Когда срок действия пластика закончился, клиент может отказаться от перевыпуска карты Сбербанка. Дело в том, что для удобства клиентов Сбербанк предлагает автоматический перевыпуск. Отказаться от перевыпуска пластика в этом случае необходимо заранее. Лучше всего не меньше, чем за месяц до окончания срока действия карточки.
Отказ осуществляется при личном посещении банка, в Сбербанке Онлайн или по телефону. Личные средства лучше всего заранее обналичить или перевести на другой счет.
Через Сбербанк Онлайн, либо мобильное приложение вы можете только блокировать карту, но для ее полного закрытия нужно посетить офис Сбербанка.
Важно учесть, что заявление на закрытие карты Сбербанка лучше всего писать в том же офисе, где она была открыта.
Итог: вы не можете отказаться от карты Сбербанка через интернет и полностью закрыть ее. Для этого все равно придется побывать в офисе и получить документ от сотрудников финансового учреждения. Вам обязаны выдать справку, которая будет служить доказательством в случае, если банк продолжит начислять плату за обслуживание и какие-то опции.
Закрыть или аннулировать карту Сбербанка можно только при личном посещении отделения банка. В этом случае клиент пишет заявление на закрытие карточного счета. Сам счет перестает обслуживаться банком и, соответственно, не взимается плата за это.
Если не закрыть карту правильно, Сбербанк не перестанет взимать плату за обслуживание карточки. В итоге скопится задолженность перед банком, которую в любом случае нужно будет оплатить.
Чтобы этого избежать, нужно в начале заблокировать карту, а потом написать заявление в отделении банка об отказе от дальнейшего использования конкретного пластика.
Чтобы отказаться от карты через интернет, нужно открыть личный кабинет Сбербанка Онлайн, выбрать меню «Карты» и кликнуть «Отменить».
Если заявка подавалась в отделении банка, нужно посетить его и написать отказ.
Карта Сбербанка становится активной спустя 24 часа после получения. Это автоматическая активация. Поэтому даже если клиент не совершит ни единого действия с пластиком, он будет активным в течение всего периода действия, соответственно плата за обслуживание будет взиматься банком.
Как закрыть кредитную карту Сбербанка
Есть такие клиенты Сбербанка, которые в один прекрасный момент принимают решение отказаться от использования кредитных карт. Кто-то просто не пользуется кредитом и не хочет носить лишний «пластик» в кошельке, кто-то намеренно желает отказаться постоянно влезать в долговые ямы. Как бы то ни был, а закрыть кредитную карту Сбербанка имеет право любой клиент.
Перед тем, как идти в банк и писать заявление на закрытие карты, убедитесь в том, что все ваши кредиты были погашены и на карте имеется нулевой или положительный баланс. Проверить состояние счёта вы сможете как в интернет-банкинге, так и в банкомате.
Как закрыть счет кредитной карты Сбербанка?
После того, как вы убедитесь, что все ваши кредиты погашены и баланс на карте либо положительный, либо нулевой, необходимо будет подойти в отделение Сбербанка, обратиться к менеджеру по вопросу закрытия карточки. Вам предложат заполнить соответствующее заявление. Внимательно заполняйте выданный вам бланк, не допускайте ошибок. Готовое заявление нужно будет отдать менеджеру банка. В принципе, после этого можно со спокойной душой идти домой. Когда ваше заявление рассмотрят, сотрудник банка обязательно перезвонит вам и сообщит о закрытии кредитного счёта. В подтверждение этому на привязанный к банку номер телефона придёт соответствующее смс-сообщение.
Как правильно закрыть кредитную карту Сбербанка?
Обычно банки без дополнительных проволочек закрывают кредитные счета, если к клиенту нет дополнительных претензий. После того, как вам позвонят из банка, снова придите в отделение, сдайте свою кредитку менеджеру банка. Помните, что уничтожить кредитную карту должны в вашем присутствии, чтобы вы могли быть уверены в том, что без вашего ведома ею уже никто не сможет воспользоваться. Кроме того, банк обязан вам выдать документ о закрытии кредитного счёта. Это ваш гарант того, что долгов перед Сбербанком у вас нет.
Как закрыть кредитку Сбербанка по телефону?
Сбербанк не предоставляет возможности закрытия кредитных карт по телефону. Только представьте, что кто-то может позвонить в банк, представиться вами и попросить закрыть карточный счёт. Банки строго относятся к обслуживанию клиентов, поэтому для проведения операции по закрытию счёта нужно предоставить паспорт. Однако в экстренных случаях вы можете заблокировать саму карту (но не её счёт). Для этого можно позвонить в контактный центр Сбербанка по бесплатному телефону: 8 (800) 555-55-50.
Как закрыть кредитную карту через Сбербанк Онлайн?
Также в целях безопасности у клиентов Сбербанка отсутствует возможность закрытия кредиток через интернет-банкинг. Максимум что можно сделать – это временно заблокировать пластиковую карту в системе «Сбербанк Онлайн». Затем всё равно придётся идти в офис банка, писать там заявление и ждать окончательного закрытия счёта (может понадобиться до 45 дней).